
Größe und Marktanteil des Southern-Blotting-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.56 Milliarden US-Dollar |
| Marktgröße (2032) | 3.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.21 % |
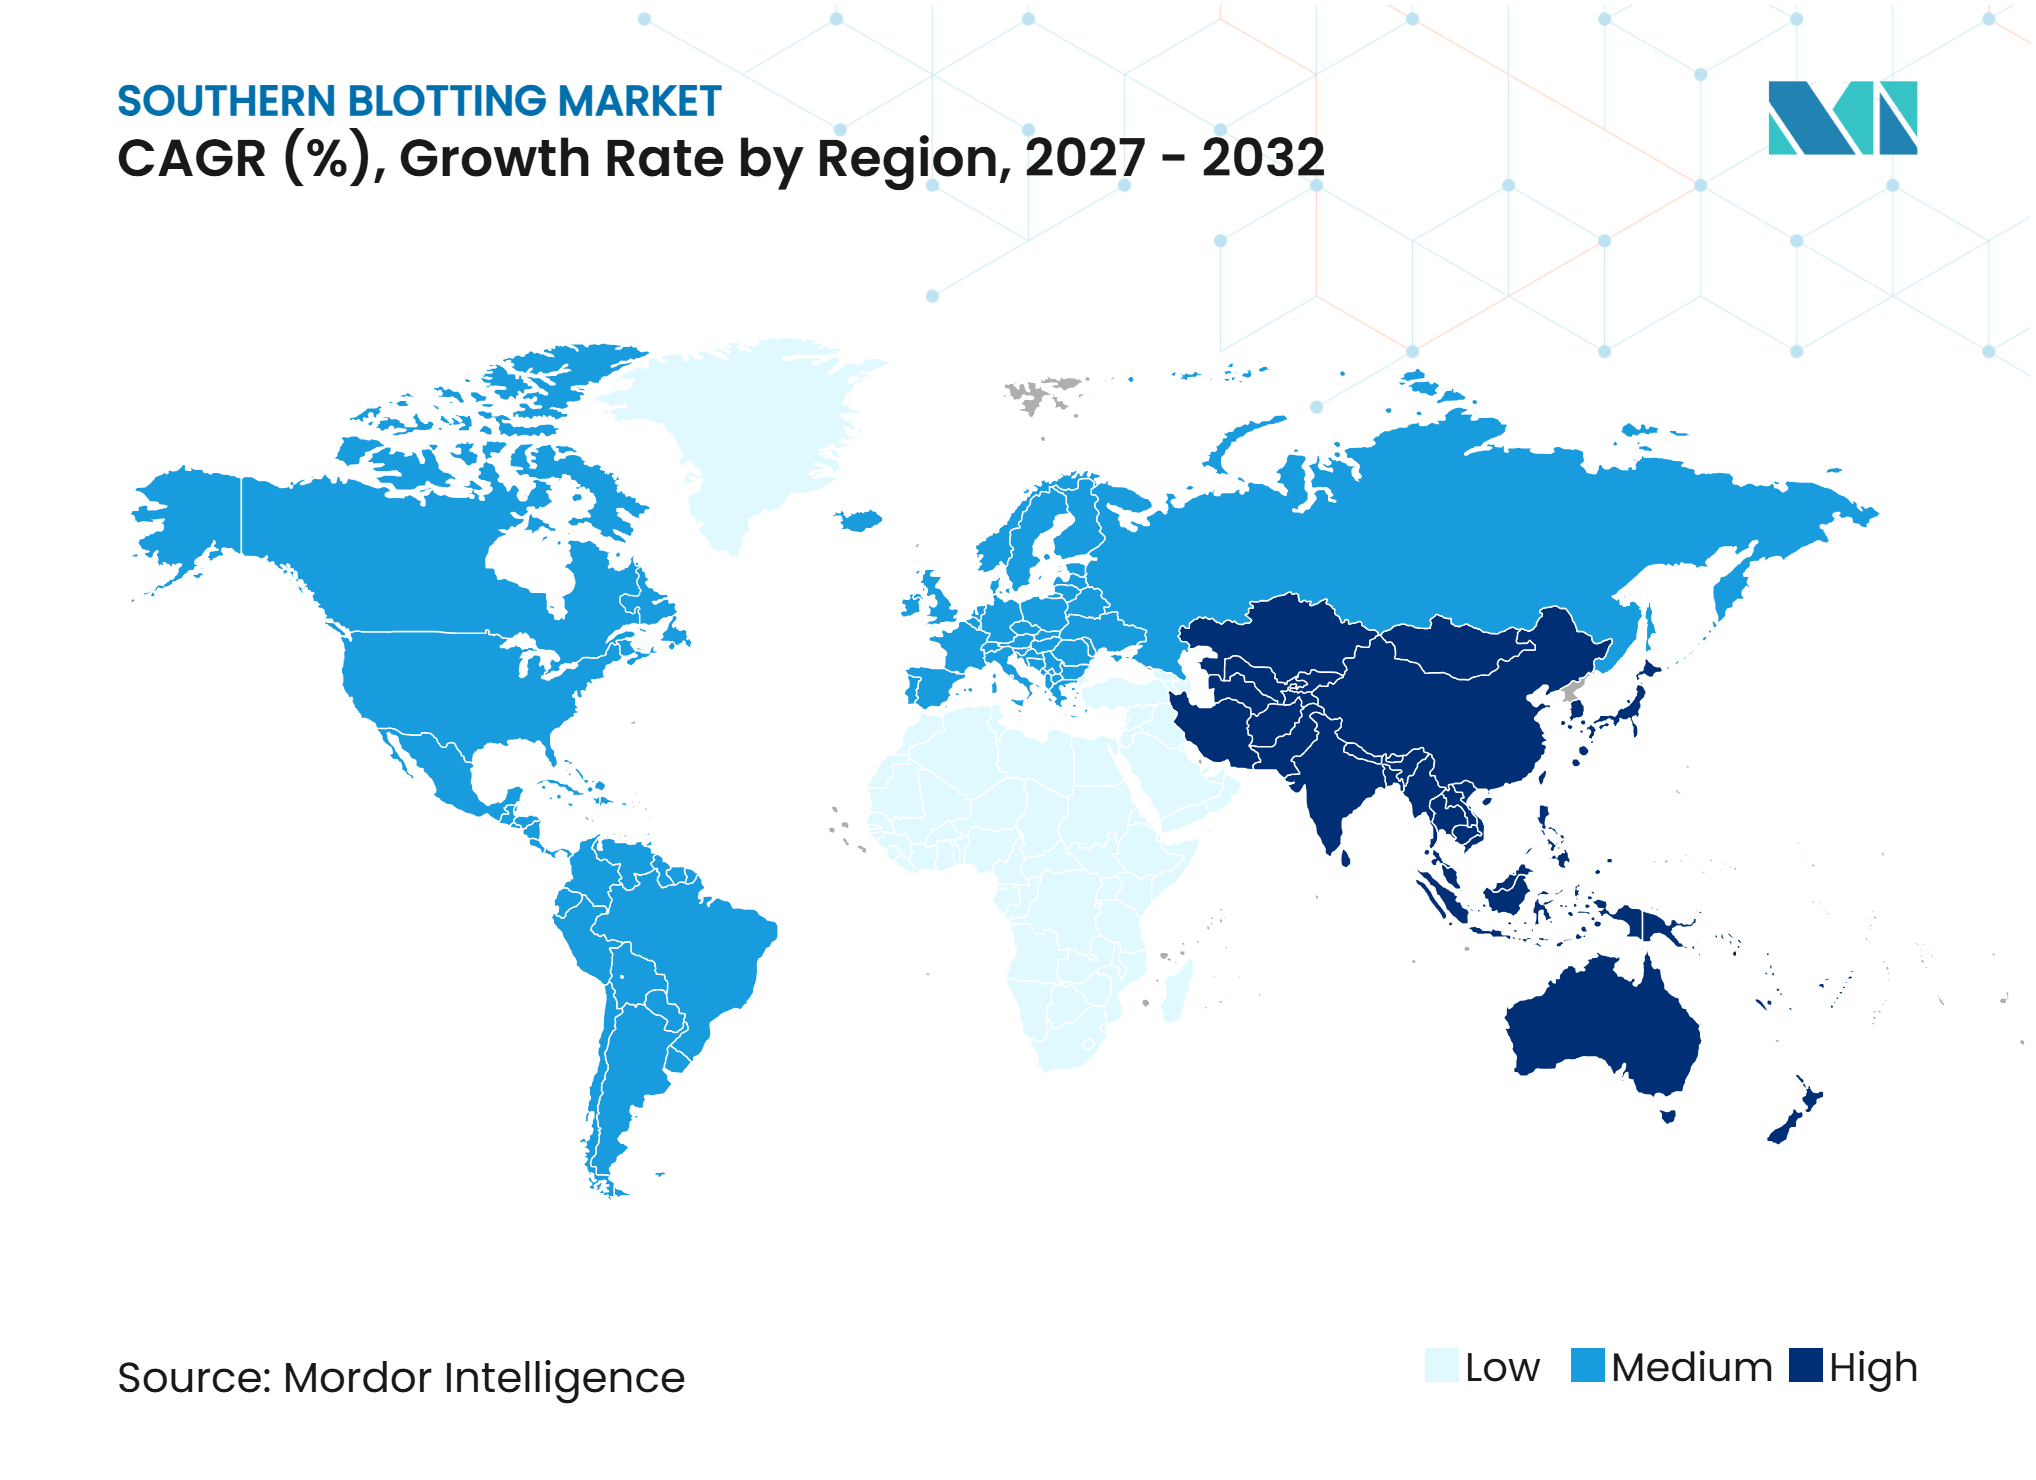
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
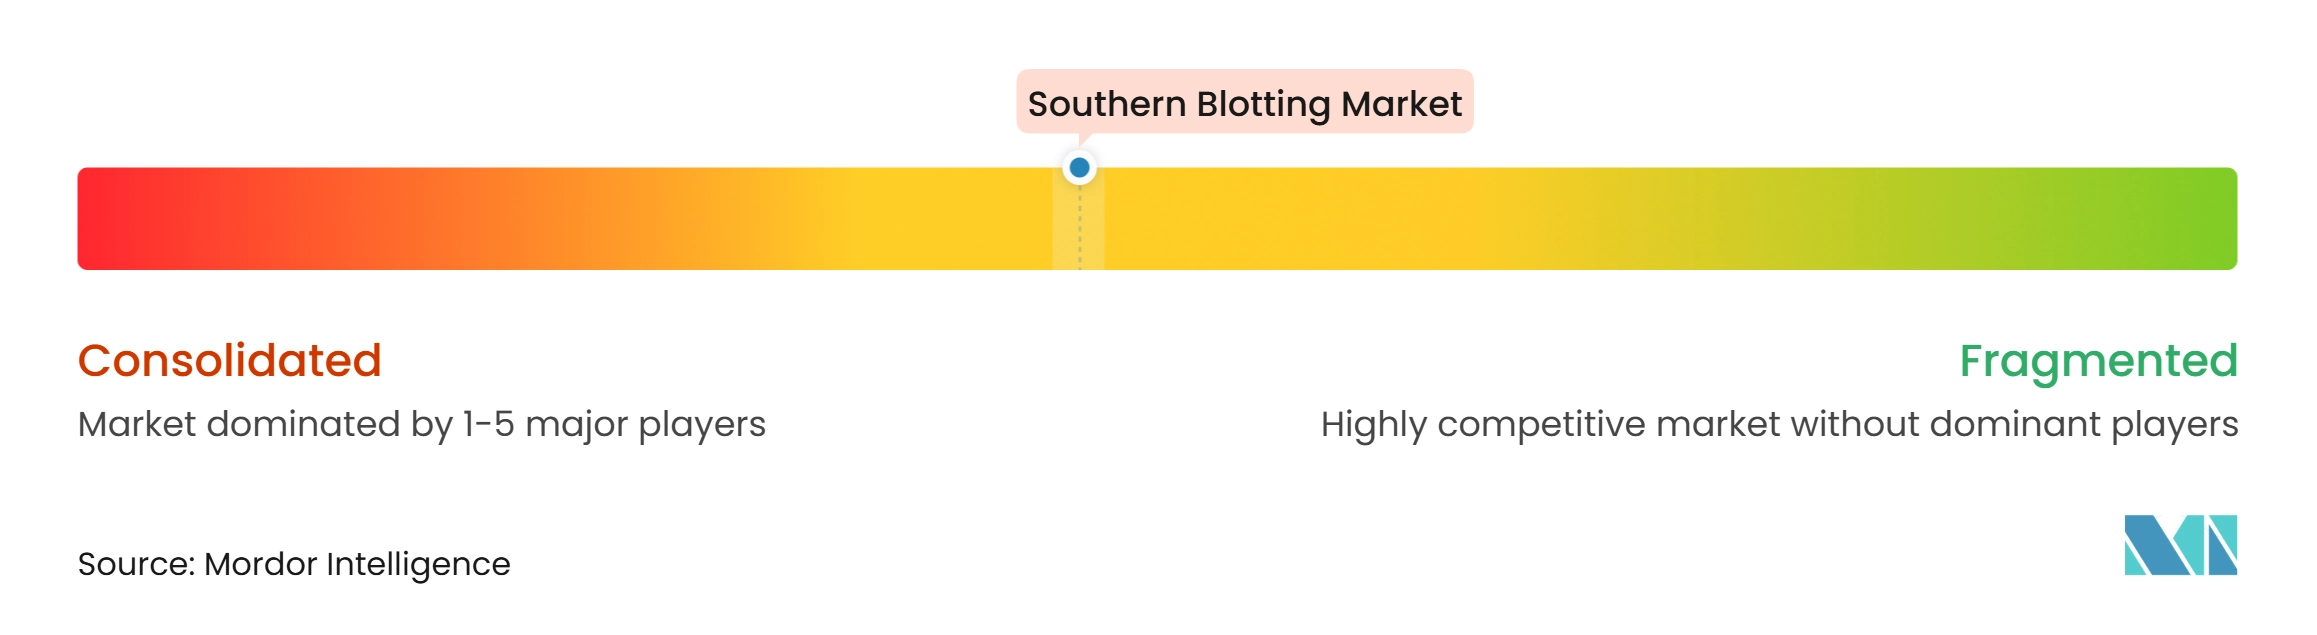
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Southern-Blotting-Marktes von Mordor Intelligence
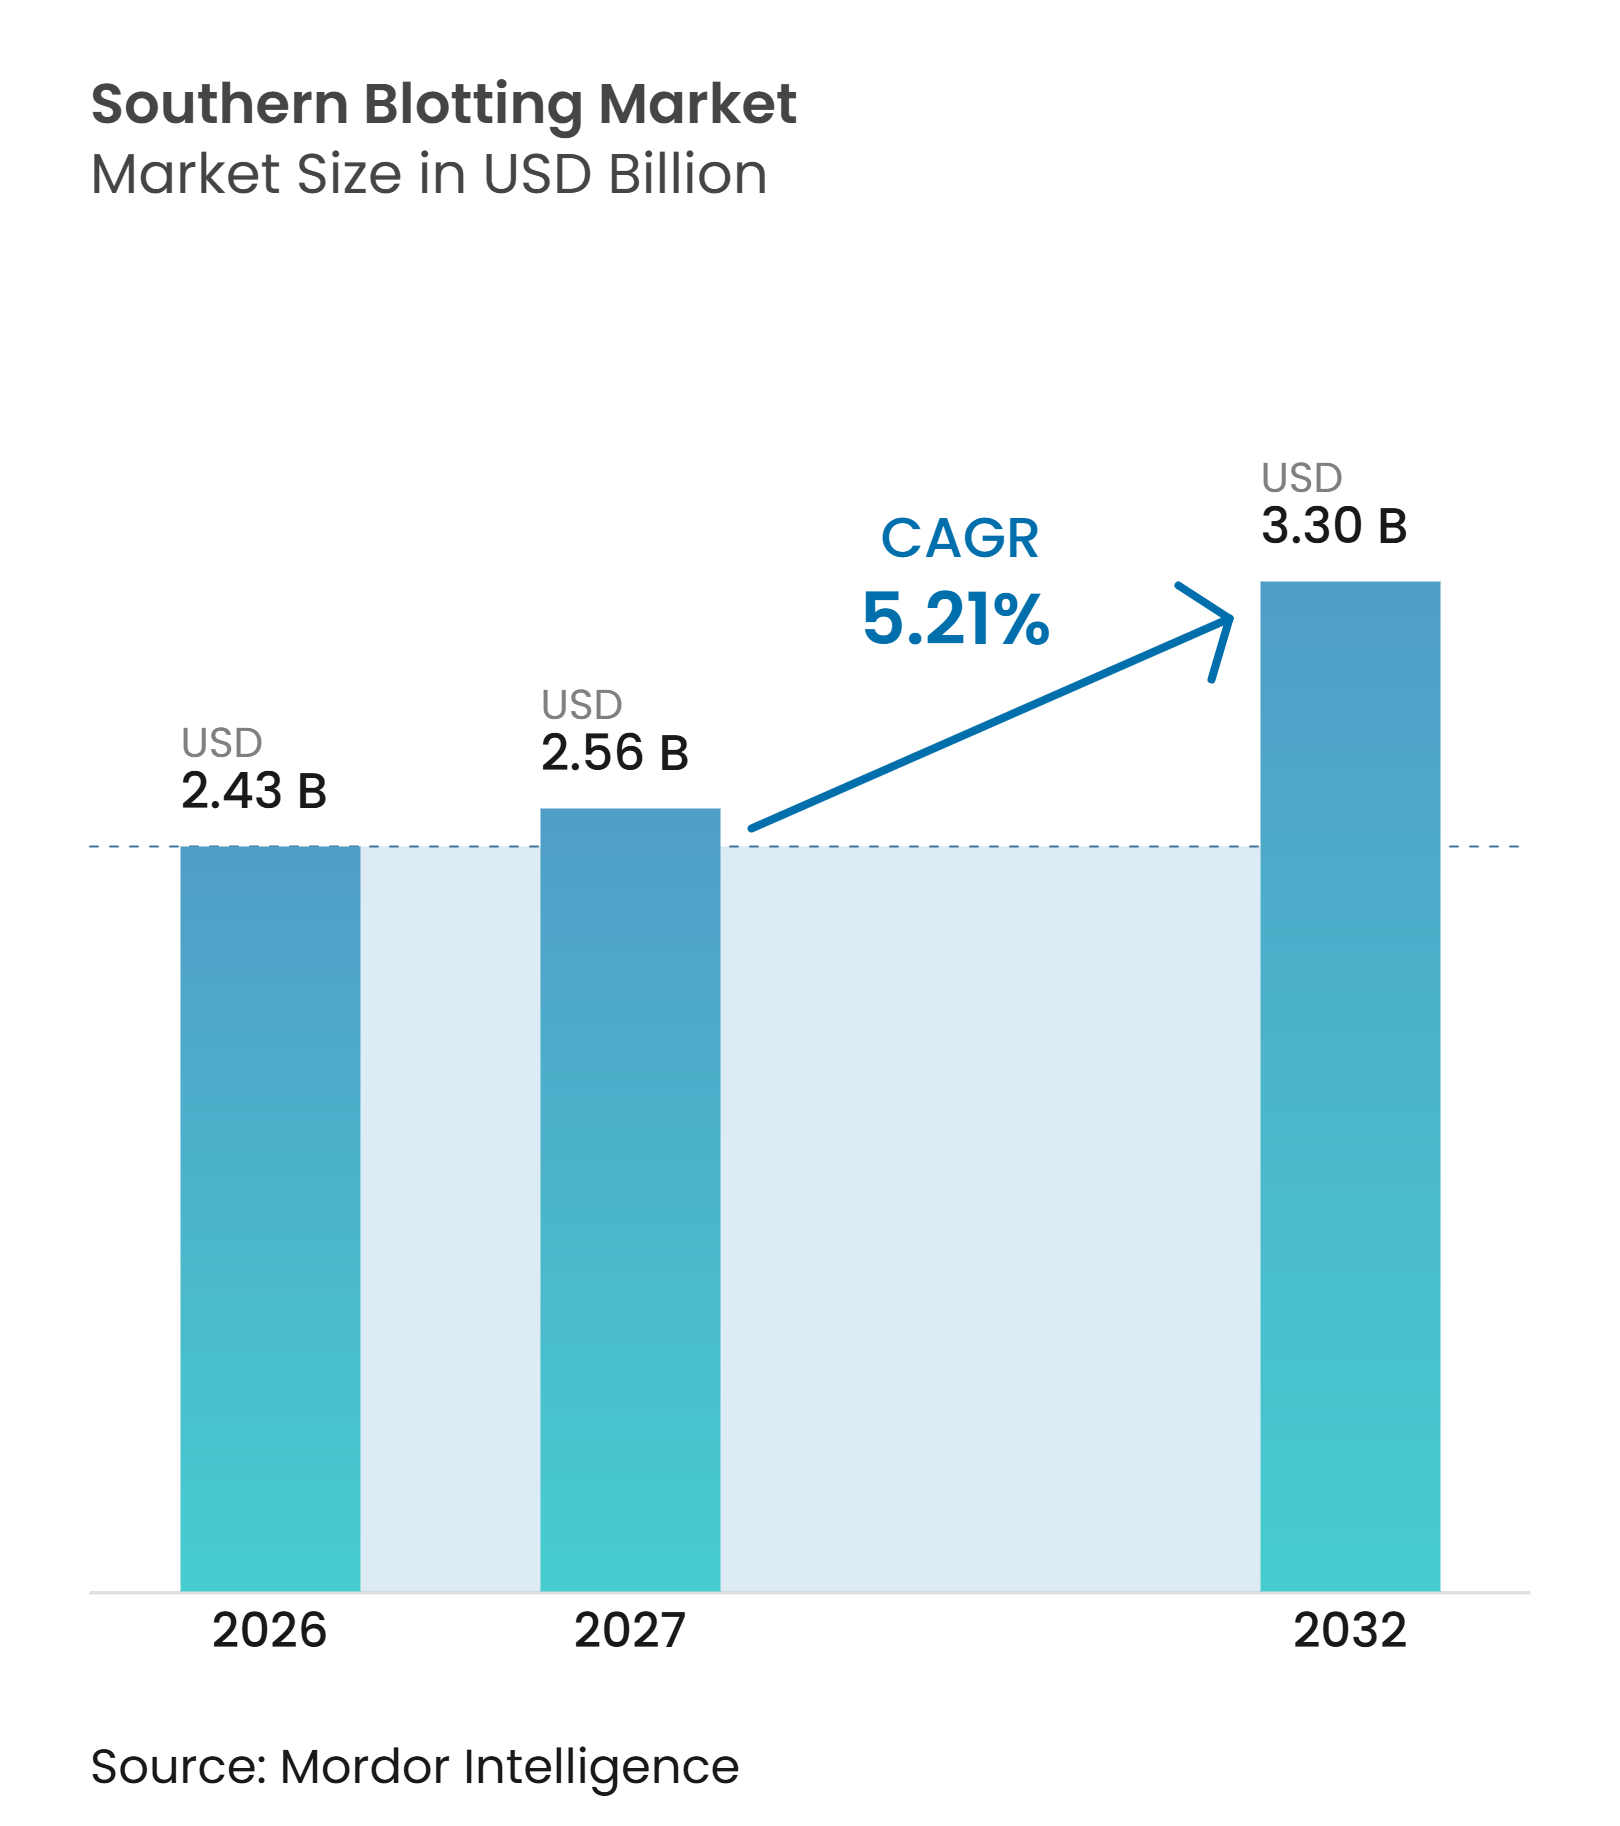
Die Größe des Southern-Blotting-Marktes wird voraussichtlich von 2,43 Milliarden USD im Jahr 2026 und 2,56 Milliarden USD im Jahr 2027 auf 3,30 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 5,21 % verzeichnen.
Der Southern-Blotting-Markt bedient weiterhin klinische und Forschungsabläufe, die Repeat-Längen-Mosaizismus, die Größenbestimmung hochmolekularer DNA und Methylierungsanalysen aus einem einzigen Assay erfordern. Kurzlese-Sequenzierung der nächsten Generation (NGS) liefert nicht konsistent alle diese Ergebnisse im selben Arbeitsablauf. Das American College of Medical Genetics and Genomics empfiehlt die Bestätigung großer Repeat-Expansionen, die durch Kurzlese-NGS gefunden wurden, durch Methoden einschließlich Southern Blot, Repeat-geprimter PCR oder Langlessequenzierung. Diese Leitlinie unterstützt die weitere Verwendung validierter Instrumente, Membranen, Sonden und Nachweisreagenzien in Referenzlaboratorien und akademischen Kerneinrichtungen. Es wird daher erwartet, dass der Southern-Blotting-Markt weiterhin auf klinische Bestätigungs- und genomische Validierungsanwendungen konzentriert bleibt, bei denen Laborprotokolle etablierte Nachweise erfordern.
Wichtigste Erkenntnisse des Berichts
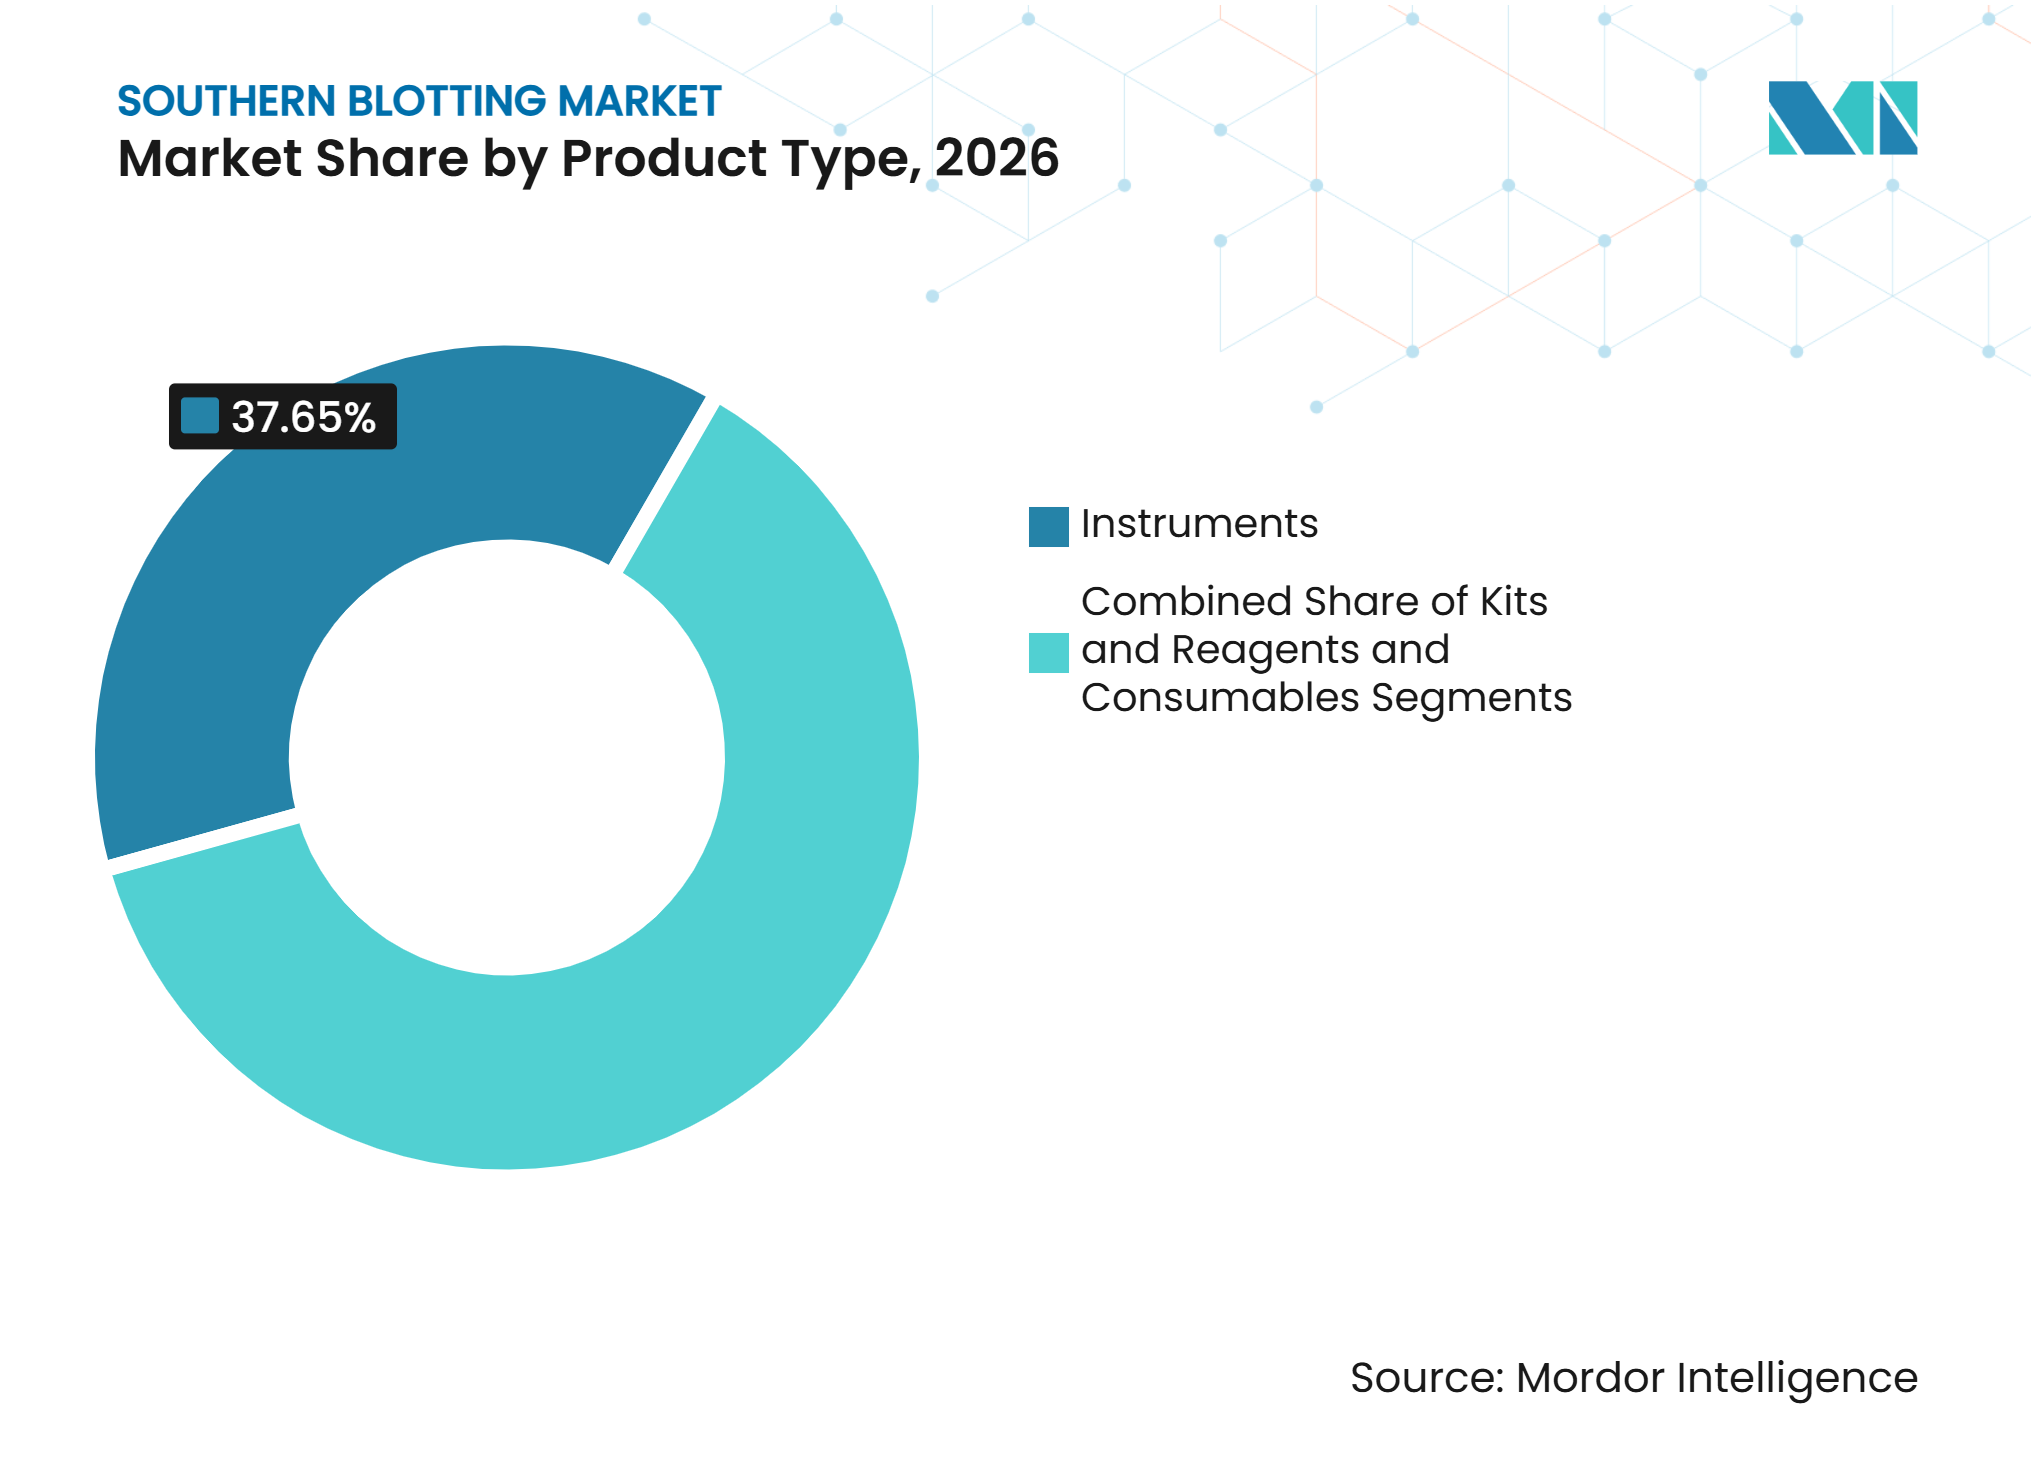
- Nach Produkttyp hielten Instrumente im Jahr 2026 einen Anteil von 37,65 % der Gesamtausgaben, während Kits und Reagenzien bis 2032 mit einem CAGR von 7,54 % wachsen sollen.
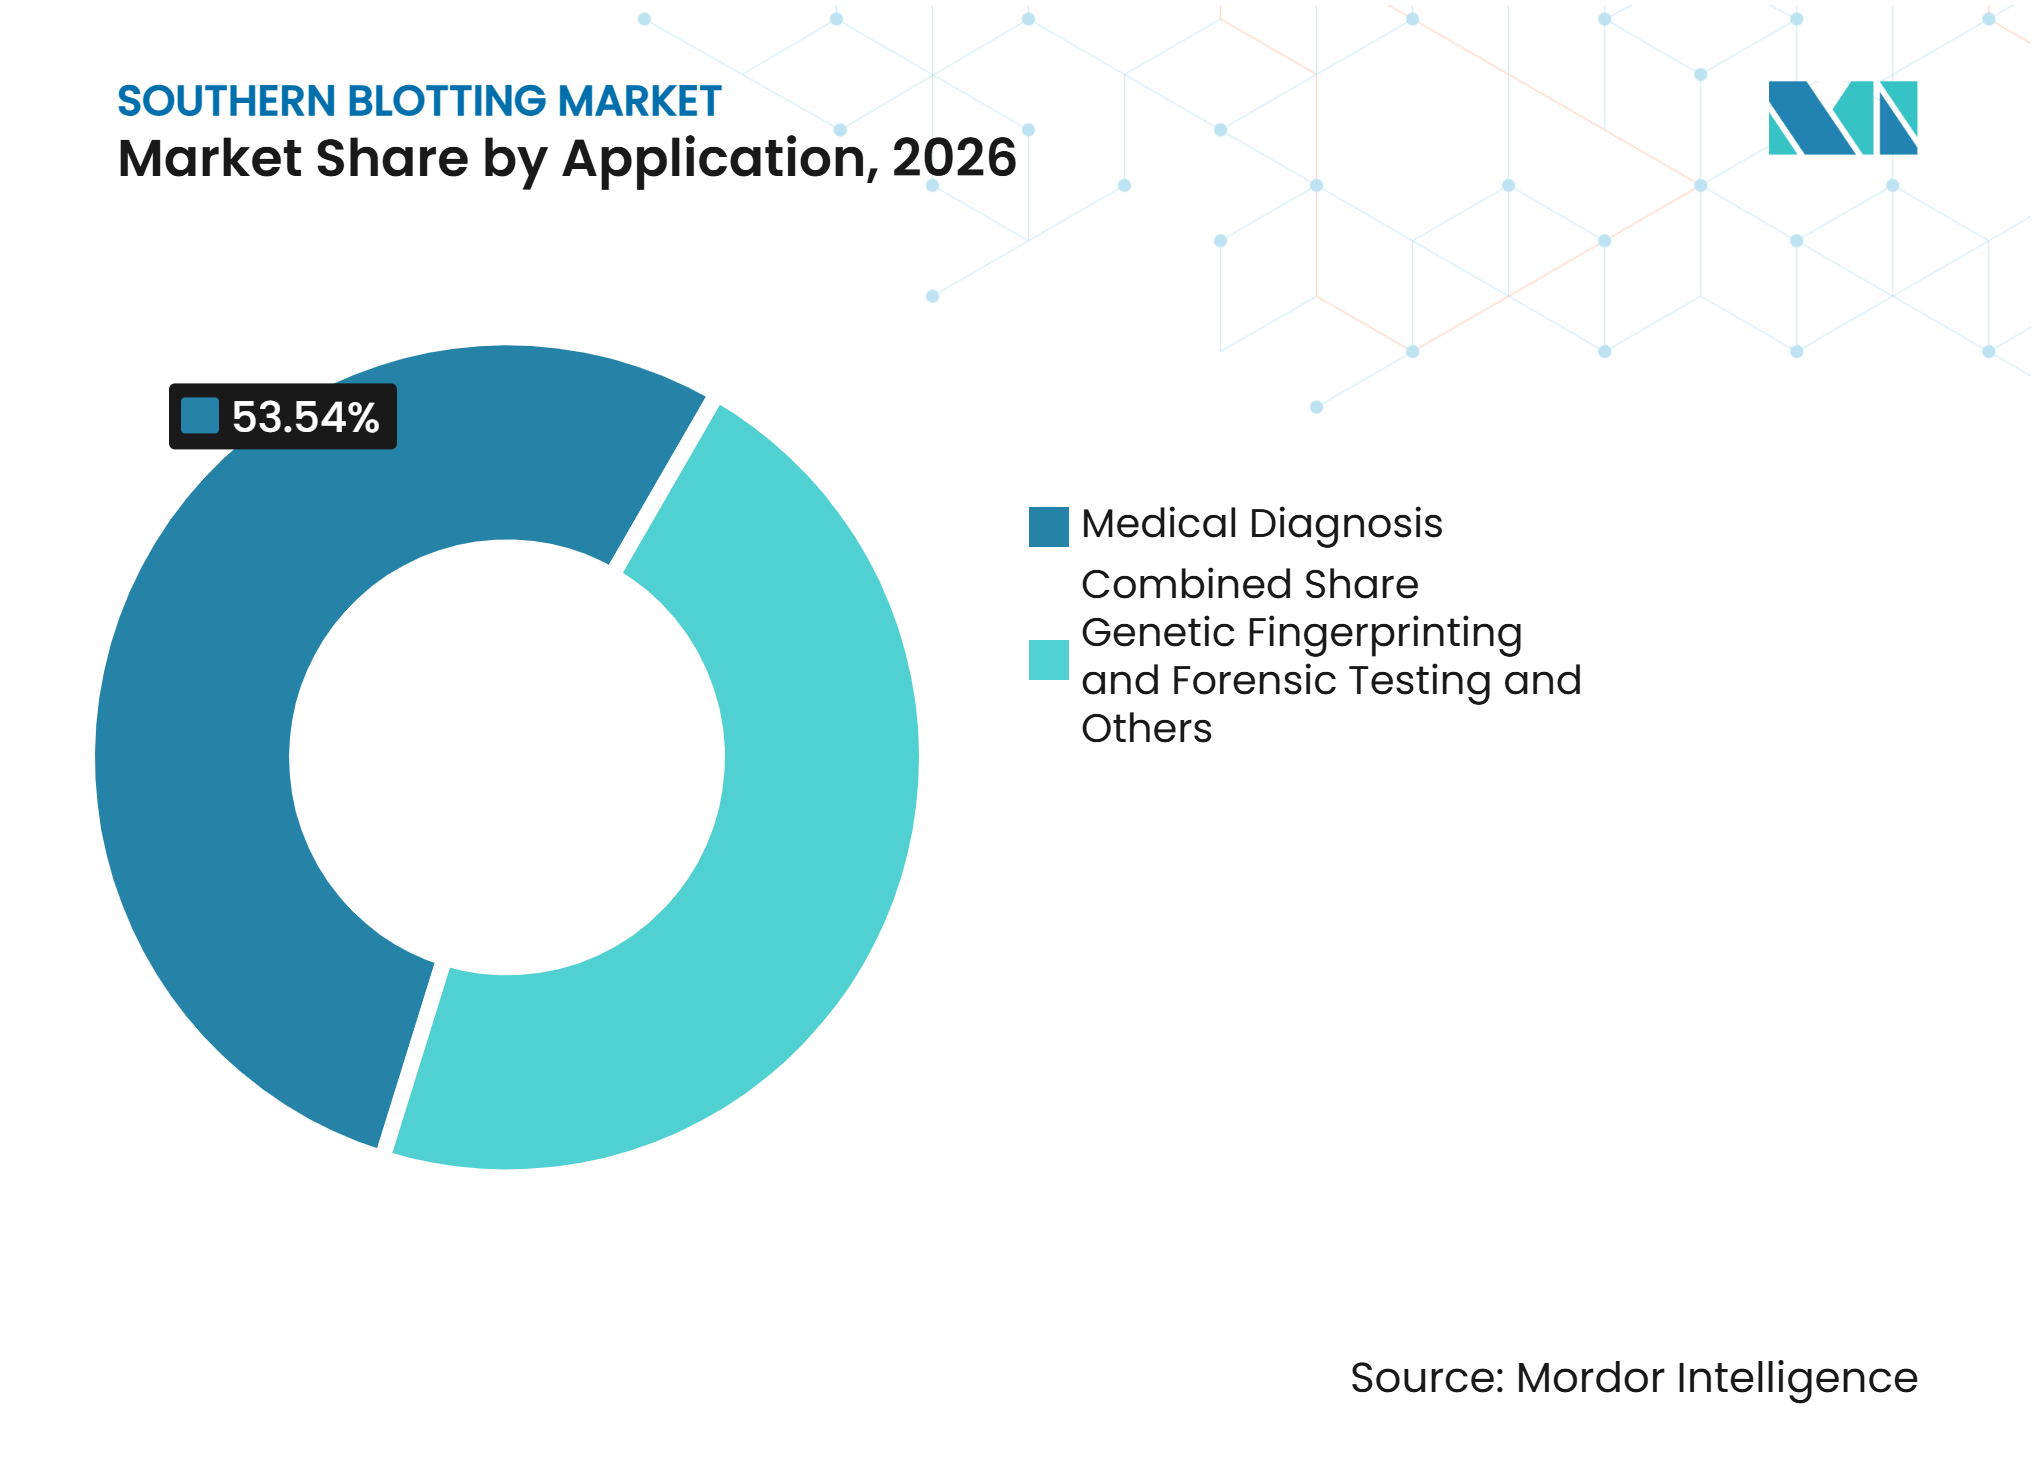
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 53,54 % der Gesamtausgaben auf die medizinische Diagnostik, während die wissenschaftliche Forschung bis 2032 mit einem CAGR von 7,65 % expandieren soll.
- Nach Endnutzer hielten akademische und Forschungseinrichtungen im Jahr 2026 einen Anteil von 56,43 % der Ausgaben, während pharmazeutische und biotechnologische Unternehmen bis 2032 mit einem CAGR von 8,54 % wachsen sollen.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 42,76 % des Southern-Blotting-Marktes auf Nordamerika, während Asien-Pazifik bis 2032 mit einem CAGR von 6,43 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum in der Genomforschung und Präzisionsmedizin | 1.50% | Global, mit frühen Gewinnen in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Bestätigungstests für Repeat-Expansionen und strukturelle Varianten | 1.10% | Nordamerika und Europa, mit Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion der molekularen Diagnostik und Gentests | 0.90% | Asien-Pazifik, insbesondere Indien, China und Südostasien | Mittelfristig (2–4 Jahre) |
| Charakterisierung von Transgenen, Genstrukturen und Zelllinien | 0.50% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Automatisierter Transfer, Bildgebung und chemilumineszente Detektion | 0.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Bedarf an der Bestätigung hochmolekularer DNA | 0.50% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum in der Genomforschung und Präzisionsmedizin
Programme der Präzisionsmedizin erhöhen die Anzahl und Vielfalt der Proben, die eine DNA-Charakterisierung erfordern. Southern Blotting bleibt nützlich, wenn Laboratorien sowohl Informationen zur Repeat-Größe als auch zur Methylierung aus genomischer DNA benötigen. Eine Studie in Human Genomics aus dem Jahr 2025 ergab, dass die Diagnose von Keimbahnvarianten unvollständig bleiben kann, wenn Programme der Präzisionsmedizin auf eine einzige Testmethode angewiesen sind. Dies unterstützt eine Mehrfachmethoden-Diagnoserolle für den Southern-Blotting-Markt. Das Wachstum von Forschungsprogrammen erhöht auch die Nachfrage nach hochwertigen Membranen, markierten Sonden und reproduzierbaren Detektionssystemen.
Bestätigungstests für Repeat-Expansionen und strukturelle Varianten
Repeat-Expansionskrankheiten unterstützen weiterhin die Nachfrage in medizinisch-genetischen Laboratorien. Zu diesen Erkrankungen gehören das Fragile-X-Syndrom, die fazioskapulohumerale Muskeldystrophie, die Huntington-Krankheit und die Friedreich-Ataxie. Das ACMG gibt an, dass große Repeat-Expansionen, die durch Kurzlese-NGS detektiert wurden, idealerweise mit anderen Methoden bestätigt werden sollten, einschließlich Southern Blotting. Ein integrierter FSHD-Arbeitsablauf aus dem Jahr 2026 verwendete optisches Einzelmolekül-Mapping als Erstlinienmethode und behielt die Southern-Blot-Analyse zur Bestätigung kontrahierter 4qA-Allele bei. Der South West Genomic Medicine Service pausierte im Jahr 2026 die routinemäßige FSHD1-Southern-Blot-Testung aufgrund einer Lieferantenbeschränkung, nicht weil der Test klinisch unnötig geworden wäre. Der Southern-Blotting-Markt bleibt somit der Reagenzienverfügbarkeit ausgesetzt, während seine klinische Rolle in komplexen Repeat-Expansionspfaden verankert bleibt.
Expansion der molekularen Diagnostik und Gentests
Die Expansion von Genomiklaboratorien in Asien-Pazifik vergrößert die installierte Basis für molekulare Diagnostik. Gene Solutions und AMPATH eröffneten im Oktober 2025 ein fortschrittliches Genomiklabor in Hyderabad und erweiterten damit NGS- und molekulardiagnostische Dienstleistungen über ein Netzwerk mit mehr als 2.000 Entnahmestellen. Apollo Hospitals berichtete von mehr als 11.000 Genomikberatungen in 12 Städten und plante die Expansion in weitere Städte der Stufe 2. DKSH, PacBio und die Chulalongkorn-Universität starteten im September 2025 das LIFE-SEQ-Programm in Thailand zur Unterstützung der Präzisionsgesundheitssequenzierung. Größere Testnetzwerke erhöhen die Anzahl der Befunde zu strukturellen Varianten und Repeat-Expansionen, die Laboratorien möglicherweise bestätigen müssen. Diese Expansion unterstützt den Southern-Blotting-Markt durch die Nachfrage nach Mehrfachmethoden-Validierung.
Einführung von Automatisierung und digitaler Detektion
Der Southern-Blotting-Markt erhält Unterstützung durch Automatisierung, die manuelle Handhabung reduziert und die Dokumentation verbessert. Kapillartransfersysteme reduzieren den Aufwand für den Membrantransfer in Laboratorien mit größeren Probenvolumina. Digitale chemilumineszente und Nah-Infrarot-Bildgebungssysteme ersetzen die Filmbelichtung durch elektronische Bilderfassung. Azure Biosystems stellte im August 2025 seinen Sapphire FL+ Imager mit austauschbaren Laser- und Filtermodulen vor, die Phosphorbildgebung, Chemilumineszenz und Fluoreszenz unterstützen. Diese Systeme können die Konsistenz zwischen Bedienern verbessern und prüfbare digitale Aufzeichnungen erstellen. Diese Fähigkeit ist für Laboratorien relevant, die unter den Dokumentationsanforderungen von 21 CFR Part 11 und den Qualitätsanforderungen von ISO 15189 arbeiten.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitsintensiver und durchsatzarmer Arbeitsablauf | -1.5% | Global, am stärksten ausgeprägt in kostenintensiven Labormärkten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verdrängung durch PCR, digitale PCR, Microarrays und Sequenzierung | -1.9% | Global, mit schnellerer Verdrängung in ressourcenreichen Märkten in Asien-Pazifik und im Westen | Langfristig (≥ 4 Jahre) |
| Hoher DNA-Eingabebedarf und Empfindlichkeit gegenüber Probenqualität | -0.7% | Global, insbesondere im Kontext von Flüssigbiopsien und pränatalen Tests | Mittelfristig (2–4 Jahre) |
| Spezialisierte Fähigkeiten, Validierungsaufwand und Reagenzienverfügbarkeit | -0.5% | Schwellenmärkte und kleinere Laboratorien weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitsintensiver und durchsatzarmer Arbeitsablauf
Southern Blotting erfordert DNA-Extraktion, Restriktionsverdau, Elektrophorese, Transfer, Hybridisierung und Detektion. Diese Schritte können 48 bis 72 Stunden in Anspruch nehmen und umfassen erhebliche manuelle Arbeit. Hochvolumige Laboratorien können auf Kapazitätsgrenzen stoßen, wenn der Test Teil eines breiten Diagnosemenüs ist. Eine Studie aus dem Jahr 2025 zur TCF4-Repeat-Expansionstestung charakterisierte Southern Blotting als arbeitsintensiv, durchsatzarm und abhängig von Mikrogramm-Mengen genomischer DNA. Automatisierung kann einige Handhabungsschritte reduzieren, beseitigt jedoch nicht die grundlegenden biochemischen Schritte. Diese Einschränkung begrenzt die breitere Einführung im Southern-Blotting-Markt.
Verdrängung durch PCR, digitale PCR, Microarrays und Sequenzierung
Alternative molekulare Methoden übernehmen zunehmend Screening-Rollen, die früher auf Southern Blotting angewiesen waren. Triplet-geprimte PCR und methylierungssensitive PCR bieten kürzere Durchlaufzeiten und geringere DNA-Eingabeanforderungen für das routinemäßige Fragile-X-Screening. Eine Studie aus Thailand aus dem Jahr 2025 berichtete, dass Southern Blotting die Referenzmethode zur Bestätigung von Vollmutationsallelen blieb, während PCR-basierte Methoden es beim Routine-Screening verdrängten. Langlessequenzierung kann große Repeat-Expansionen charakterisieren und könnte mit zunehmender Zugänglichkeit der Plattformen weiter in diagnostische Arbeitsabläufe vordringen. Optisches Genomkartieren und digitale PCR konkurrieren ebenfalls um ausgewählte Anwendungsfälle struktureller Varianten. Der Southern-Blotting-Markt könnte daher stärker von spezialisierten Bestätigungsfällen abhängig werden als von hochvolumigem Erstlinien-Screening.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Instrumente führen, während Kits und Reagenzien schneller wachsenInstrumente hielten im Jahr 2026 einen Anteil von 37,65 % am Southern-Blotting-Markt. Diese Position spiegelt den Kapitalbedarf für Elektrophoresesysteme, Transfergerte, Hybridisierungsöfen und digitale Bildgebungsplattformen wider. Manuelle und halbautomatische Systeme bleiben in akademischen Laboratorien und kostenempfindlichen klinischen Umgebungen relevant, während automatisierte Systeme höhere Einnahmen pro Einheit erzielen und zu Ausgaben im Ersatzzyklus beitragen. Verbrauchsmaterialien bilden die nächste wichtige Produktgruppe, da Nylonmembranen, Nitrozellulosemembranen, Gele, Blottingpapiere, Sonden und Puffer wiederholt verwendet werden. Nylonmembranen werden für hochmolekulare DNA bevorzugt, da sie mehrere Hybridisierungszyklen überstehen können.
Kits und Reagenzien sollen bis 2032 mit einem CAGR von 7,54 % wachsen, der höchsten Rate innerhalb des Produkttyps. Laboratorien wechseln von radioaktiver Markierung zu Digoxigenin-Sonden und chemilumineszenten Detektionssubstraten, die zur installierten Basis von CCD- und Nah-Infrarot-Bildgebungsplattformen passen. Das Sequential Protein/DNA/RNA Extraction Kit von Thermo Fisher Scientific, das im Februar 2026 eingeführt wurde, unterstützt Arbeitsabläufe, die hochwertige DNA für NGS und nachgelagerte Blotting-Verfahren benötigen[1]. Die Anforderungen der EU-Verordnung über In-vitro-Diagnostika begünstigen Lieferanten, die validierte Qualitätsdokumentation bereitstellen. Die Southern-Blotting-Branche kann im Southern-Blotting-Markt wiederkehrende Einnahmen erzielen, auch wenn Instrumentenkäufe weniger häufig sind.



Nach Anwendung:
Medizinische Diagnostik hält die größte Position, während wissenschaftliche Forschung expandiertDie medizinische Diagnostik entfiel im Jahr 2026 auf 53,54 % der Anwendungsausgaben. Das Ergebnis spiegelt die Rolle der Technik bei der Diagnose genetischer Erkrankungen wider, einschließlich FSHD und Fragile-X-Syndrom. Die ERN EURO-NMD-Leitlinien von 2025 behielten Southern Blotting im FSHD-Diagnosepfad bei, nachdem optisches Genomkartieren, molekulares Kämmen und Methylierungsanalyse überprüft worden waren[2]. Alternative Techniken ersetzten Southern Blotting nicht über das gesamte FSHD-Diagnosespektrum hinweg, während forensische Tests kleiner blieben, da sie Kurzsequenzwiederholungs-PCR bevorzugen. Southern Blotting hat weiterhin eine Rolle, wenn komplexe strukturelle Variationen einer weiteren Charakterisierung bedürfen.
Die wissenschaftliche Forschung soll bis 2032 mit einem CAGR von 7,65 % expandieren. CRISPR-Cas9-Studien verwenden Southern Blotting zur Untersuchung von Transgen-Integration, Kopienzahl, Konkatemerbildung und unbeabsichtigter Vektorsequenzinsertion. Eine Genombearbeitungsstudie aus dem Jahr 2025 ergab, dass Langlessequenzierung mit Nanopore Konkatemerbildungsereignisse identifizieren konnte, die durch Standard-PCR-Genotypisierung übersehen wurden. Die Forschung ordnete Southern Blotting in das etablierte Kreuzvalidierungs-Toolkit ein, und die Entwicklung von Gentherapien schafft zusätzliche Nachfrage nach dokumentierter genomischer Charakterisierung. Die Southern-Blotting-Branche bleibt relevant, wo Zelllinienentwicklung und virale Vektorproduktion diesen Nachweis benötigen.

Nach Endnutzer:
Akademische und Forschungseinrichtungen führen, während Pharma- und Biotechnologieunternehmen schneller wachsenAkademische und Forschungseinrichtungen hielten im Jahr 2026 einen Anteil von 56,43 % der Endnutzerausgaben. Universitätslaboratorien und zentrale Genomikeinrichtungen nutzen die Technik für Molekularbiologie, Genetik, Repeat-Expansionsforschung und CRISPR-Validierung. Durch Fördermittel finanzierte Projekte schaffen wiederkehrende Nachfrage nach Membranen, Hybridisierungspuffern, Markierungsreagenzien und Detektionsverbrauchsmaterialien. Akademische Einrichtungen pflegen auch Protokolle, die Forscher in etablierten DNA-Analysemethoden schulen. Klinische Laboratorien stellen eine weitere bedeutende Nutzergruppe dar und stehen unter Beschaffungsdruck durch Validierungs- und Qualitätsanforderungen. In Europa kann die IVDR-bezogene Revalidierung dazu führen, dass Laboratorien eine kleinere Gruppe von Lieferanten mit etablierter Dokumentation bevorzugen.
Pharmazeutische und biotechnologische Unternehmen sollen bis 2032 mit einem CAGR von 8,54 % wachsen. Die Entwicklung von Biologika und die Herstellung von Gentherapien nutzen genomische Charakterisierung für die Zelllinienbeurteilung, die Überprüfung der Integration viraler Vektoren und Biosicherheitsarbeiten. Die FDA-Anforderungen an Chemie, Herstellung und Kontrollen für Gentherapieprodukte umfassen die molekulare Charakterisierung von Transgenstruktur, Kopienzahl und Integrationsstellen. Die Testvereinbarung von MilliporeSigma mit Genetix Biotherapeutics im Mai 2026 demonstrierte die Nachfrage nach analytischen und biosicherheitsbezogenen Freigabetests für FDA-zugelassene Gentherapien. Landwirtschaftliche Biotechnologieunternehmen sind eine kleinere Endnutzergruppe, die genomische Bestätigung für editierte Pflanzen- und Nutztierlinien verwendet. Die Southern-Blotting-Branche profitiert, da der Southern-Blotting-Markt etablierte Validierungsanforderungen neben neueren Sequenzierungsmethoden bedient.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf 42,76 % der regionalen Ausgaben. Große Referenzlaboratorien, biopharmazeutische Forschungscampusse und durch NIH finanzierte Genomikeinrichtungen unterstützen die breite Nutzung validierter genomischer Methoden in der Region. US-amerikanische Laboratorien verwenden Southern Blotting in Fragile-X- und FSHD-Pfaden, die eine sorgfältige Bestätigung von Repeat-Expansionen erfordern. Die Akkreditierungsanforderungen des College of American Pathologists unterstützen ebenfalls die Mehrfachmethoden-Validierung in der molekularen Diagnostik. Das NIH finanzierte im Jahr 2025 die NBSxWGS BEACONS-Initiative mit bis zu 14,4 Millionen USD für das Neugeborenenscreening durch Gesamtgenomsequenzierung[3]. Diese Investition erweitert die Infrastruktur für genomische Tests und kann die Nachfrage nach nachgelagerten Bestätigungsmethoden steigern. Kanada integriert über provinzielle Gesundheitsprogramme mehr Gentests für neuromuskuläre und neurodegenerative Erkrankungen. Die städtischen privaten Diagnostiknetzwerke Mexikos bauen ebenfalls molekularbiologische Kapazitäten auf. Automatisierung wird in nordamerikanischen Forschungsumgebungen immer wichtiger, da Laboratorien eine höhere Reproduzierbarkeit und bessere digitale Dokumentation benötigen. Der Southern-Blotting-Markt in der Region profitiert von Protokollkontinuität, Qualitätsanforderungen und Investitionen in fortschrittliche Diagnostik.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,43 % wachsen. Die Region entwickelt sich von isolierten Genomiktestprojekten hin zu größeren institutionellen und nationalen Genomikprogrammen. Indien, China, Japan, Südkorea und südostasiatische Länder tragen jeweils unterschiedliche Quellen der Labornachfrage bei. QIAGEN eröffnete im Februar 2025 ein bioinformatisches Rechenzentrum in Melbourne, um genomischen Testlaboratorien in Australien eine landesinterne Datenhaltung zu ermöglichen. In China betreibt Topgen Biomedical Technology ein klinisches Netzwerk, das mehr als 1.300 Krankenhäuser mit CAP-akkreditierter NGS-Kapazität umfasst. Dieses Ausmaß kann Befunde zu Repeat-Expansionen und strukturellen Varianten generieren, die eine Bestätigung in ausgestatteten Laboratorien erfordern. Japan und Südkorea verfügen über ausgereifte genomische Medizinprogramme und Erstattungssysteme, die multimodale Diagnosepfade unterstützen. Regionale Compliance-Faktoren umfassen lokale Diagnostikvorschriften, CAP-Akkreditierung und Anforderungen an Gesundheitsdaten. Die Größe des Southern-Blotting-Marktes in Asien-Pazifik wird durch wachsende Laborkapazitäten unterstützt, auch wenn neuere Langlesemethoden expandieren. Anbieter, die Anwendungsunterstützung und zuverlässige Reagenzienverteilung anbieten, haben in verschiedenen Laborumgebungen eine stärkere Chance.
Europa, Naher Osten und Afrika sowie Südamerika
Europa wird durch die IVDR-Umsetzung geprägt, die die Konformitätsbewertungsfristen für einige sondenbasierte Diagnostikkits verlängert. Deutsche und französische Laboratorien reagieren darauf, indem sie validierte Lieferanten mit dokumentierten Qualitätssystemen bevorzugen. Das NHS-Genomnetzwerk des Vereinigten Königreichs verwendet weiterhin Southern Blotting für FSHD trotz vereinzelter Reagenzienversorgungsengpässe. Die Universitätskliniken und Forschungsinstitute Deutschlands halten ebenfalls die Nachfrage nach Instrumenten und Verbrauchsmaterialien aufrecht. Naher Osten und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, wobei die Gesundheitsinvestitionen Saudi-Arabiens und die akademischen medizinischen Zentren Südafrikas die Expansion der molekularen Diagnostik unterstützen. Brasilien treibt einen Großteil der südamerikanischen Nachfrage durch Programme zur Diagnostik seltener Erkrankungen und akademische molekularbiologische Forschung an. Argentinien und andere Länder folgen Laborbeschaffungszyklen, die von den Budgets der Gesundheitsministerien abhängen. Die Zuverlässigkeit der Reagenzienversorgung und die Verfügbarkeit spezialisierter Bediener bleiben in diesen Bereichen häufige Einschränkungen. ISO 13485 und ISO 15189 Dokumentation haben wachsenden regulatorischen Einfluss auf Beschaffungsentscheidungen. Die Nutzung außerhalb Nordamerikas und Asien-Pazifiks hängt von Distributoren ab, die Produktverfügbarkeit mit technischem Support kombinieren können.
Wettbewerbslandschaft
Marktkonzentration
Der Southern-Blotting-Markt wird von Thermo Fisher Scientific, Bio-Rad Laboratories, QIAGEN N.V. und Merck KGaA über MilliporeSigma angeführt. Diese Unternehmen bieten komplementäre Portfolios an, die Instrumente, Nachweisreagenzien, Membranen, Probenvorbereitungsprodukte und Workflow-Software umfassen. Ihre Position wird durch Laborprotokolle gestützt, die bereits um spezifische Reagenzien und Instrumente validiert wurden. Bio-Rad verknüpft ChemiDoc-Bildgebungssysteme mit Stain-Free-Gelchemie und Image Lab-Software, die für 21 CFR Part 11-konforme Aufzeichnungen konzipiert ist. Merck KGaA behält eine starke installierte Basis für Immobilon-NC-Nitrozellulosemembranen innerhalb seines Life-Science-Portfolios. Der Wettbewerb im Southern-Blotting-Markt wird durch Produktzuverlässigkeit, technischen Support, digitale Aufzeichnungsfähigkeiten und Kompatibilität über Workflow-Schritte hinweg angetrieben.
QIAGENs QIAsymphony Connect unterstützt die automatisierte Nukleinsäureextraktion für Genomik-Workflows, die in nachgelagerte Bestätigungsmethoden einfließen kann. QIAGEN brachte im Juli 2025 auch QIAseq xHYB Long Read Panels für die Analyse struktureller Varianten, HLA und Repeat-Expansionen auf den Markt. Die Einführung positioniert sein Probenvorbereitungs-Ökosystem vorgelagert sowohl zur Langlessequenzierung als auch zu potenziellen Bestätigungs-Workflows. Azure Biosystems stellte 2025 das Sapphire FL+ Bildgebungssystem vor und bietet damit eine kleinere Lieferantenoption für Laboratorien, die mehrere Detektionsmodi suchen. Analytik Jena und Azure Biosystems konkurrieren mit LI-CORs Odyssey-Produktlinie in der digitalen Bildgebung. Einkommensschwächere Märkte und kleinere klinische Laboratorien bleiben eine Öffnung für validierte Kits mit klarer Anwendungsunterstützung und niedrigeren Anschaffungskosten.
Das iSouthern-Protokoll kombinierte konventionelles Southern Blotting mit antikörperbasierter Detektion von Basenmodifikationen und erweiterte damit den analytischen Output des Workflows. Dieser Ansatz kann speziellere Forschungsanwendungen unterstützen und dabei die grundlegende Assay-Struktur beibehalten. Promega und MilliporeSigma schlossen im Oktober 2025 eine Partnerschaft zur Entwicklung von 3D-zellbasierten Assay-Technologien, was die anhaltende Zusammenarbeit zwischen Lieferanten von Molekularbiologie-Werkzeugen zeigt. Sartorius stellte im August 2026 die Sartocon Q Hydrosart-Membran für die Verarbeitung monoklonaler Antikörper vor und erweiterte damit seine Membranpräsenz in angrenzenden Life-Science-Anwendungen. ISO 13485 für Gerätehersteller und ISO 15189 für Diagnostiklaboratorien beeinflussen Kaufentscheidungen, insbesondere in Europa und Japan. Der Southern-Blotting-Markt bleibt mäßig bis stark konzentriert, da große Lieferanten breite Produktportfolios mit tiefen Protokollbeziehungen kombinieren. Ein Marktkonzentrationsindex von 7 von 10 spiegelt die führende Position großer integrierter Lieferanten wider, obwohl der Entwurf keine kombinierte Marktanteilszahl für die führenden Akteure enthält und kleinere Bildgebungs- und Verbrauchsmateriallieferanten weiterhin aktiv sind.
Marktführer in der Southern-Blotting-Branche
-
Thermo Fisher Scientific Inc.
-
Bio-Rad Laboratories, Inc.
-
Agilent Technologies, Inc.
-
Merck KGaA
-
PerkinElmer, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Southern-Blotting-Markt Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- Bio-Rad Laboratories
- Agilent Technologies
- Merck
- PerkinElmer
- QIAGEN
- Cleaver Scientific Ltd.
- Pall
- Promega
- Takara Bio
- Advansta
- Azure Biosystems
- LI-COR Biosciences
- Abcam
- Sartorius
- Analytik Jena GmbH
- Geno Technology, Inc.
- Enzo Biochem
- Rockland Immunochemicals
Neueste Industrielle Entwicklungen in Southern-Blotting-Markt
- Mai 2026: MilliporeSigma unterzeichnete eine 5-Jahres-Vereinbarung mit Genetix Biotherapeutics zur Bereitstellung analytischer und biosicherheitsbezogener Freigabetests für FDA-zugelassene Gentherapien, einschließlich Zellliniencharakterisierungsdienstleistungen.
- Februar 2026: Thermo Fisher Scientific brachte das Thermo Scientific Sequential Protein/DNA/RNA Extraction Kit für die hochwertige DNA-Extraktion aus nur 1.000 Zellen für NGS und nachgelagerte Blotting-Workflows auf den Markt.
- Oktober 2025: Gene Solutions und AMPATH eröffneten ein fortschrittliches Genomiklabor in Hyderabad, Indien, und fügten NGS-basierte molekulare Diagnostik über ein Netzwerk mit mehr als 2.000 Entnahmestellen hinzu.
- September 2025: Merck KGaA eröffnete eine klimaneutrale Filterfertigungsanlage im Wert von 150 Millionen EUR in Blarney, Cork, Irland, als Teil seines Life-Science-Expansionsprogramms.
Umfang des globalen Southern-Blotting-Marktberichts
Gemäß dem Berichtsumfang ist Southern Blotting eine Labortechnik zum Nachweis spezifischer DNA-Sequenzen in einer Probe. Sie trennt DNA-Fragmente nach Größe, überträgt sie auf eine Membran und identifiziert Zielsequenzen mithilfe markierter Sonden.
Der Southern-Blotting-Markt ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Instrumente, Kits und Reagenzien sowie Verbrauchsmaterialien segmentiert. Nach Anwendung ist der Markt in medizinische Diagnostik, genetischen Fingerabdruck und forensische Tests sowie wissenschaftliche Forschung segmentiert. Nach Endnutzer ist der Markt in akademische und Forschungseinrichtungen, pharmazeutische und biotechnologische Unternehmen, klinische Laboratorien und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Instrumente | Manuelle Instrumente |
| Automatisierte Instrumente | |
| Halbautomatische Instrumente | |
| Kits und Reagenzien | Sondenmarkierungsreagenzien |
| Hybridisierungspuffer | |
| Detektionssubstrate | |
| Verbrauchsmaterialien | Nylonmembranen |
| Nitrozellulosemembranen | |
| Filter und Blottingpapiere | |
| Gele und Transferzubehör |
| Medizinische Diagnostik |
| Genetischer Fingerabdruck und forensische Tests |
| Wissenschaftliche Forschung |
| Akademische und Forschungseinrichtungen |
| Pharmazeutische und biotechnologische Unternehmen |
| Klinische Laboratorien |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Instrumente | Manuelle Instrumente |
| Automatisierte Instrumente | ||
| Halbautomatische Instrumente | ||
| Kits und Reagenzien | Sondenmarkierungsreagenzien | |
| Hybridisierungspuffer | ||
| Detektionssubstrate | ||
| Verbrauchsmaterialien | Nylonmembranen | |
| Nitrozellulosemembranen | ||
| Filter und Blottingpapiere | ||
| Gele und Transferzubehör | ||
| Nach Anwendung | Medizinische Diagnostik | |
| Genetischer Fingerabdruck und forensische Tests | ||
| Wissenschaftliche Forschung | ||
| Nach Endnutzer | Akademische und Forschungseinrichtungen | |
| Pharmazeutische und biotechnologische Unternehmen | ||
| Klinische Laboratorien | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Southern-Blotting-Markt bis 2032 erreichen?
Der Southern-Blotting-Markt soll bis 2032 einen Wert von 3,30 Milliarden USD erreichen, ausgehend von 2,56 Milliarden USD im Jahr 2027, bei einem CAGR von 5,2 %. Die Prognose spiegelt die anhaltende Nutzung in spezialisierten klinischen Bestätigungs- und Forschungsabläufen wider, die eine genomische DNA-Charakterisierung über routinemäßige Screening-Methoden hinaus erfordern.
Warum wird Southern Blotting noch immer in der Gentestung eingesetzt?
Es bietet Bestätigung für Repeat-Expansionen und kann Repeat-Größe, Mosaizismus und Methylierung in Workflows bewerten, bei denen Screening-Methoden eine zusätzliche Validierung erfordern.
Welche Southern-Blotting-Anwendung hat den größten Anteil?
Die medizinische Diagnostik hielt im Jahr 2026 einen Anteil von 53,54 % der Anwendungsausgaben, unterstützt durch den Einsatz bei FSHD, Fragile-X-Syndrom und anderen Repeat-Expansionskrankheiten.
Welche Produktkategorie wird im Southern-Blotting-Bereich voraussichtlich am schnellsten wachsen?
Kits und Reagenzien sollen bis 2032 mit einem CAGR von 7,54 % wachsen, da Laboratorien nicht-radioaktive Markierung und digitale Detektions-Workflows einführen.
Welche Region wächst am schnellsten bei Southern-Blotting-Produkten?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,43 % expandieren, da genomische Testnetzwerke und Laborinfrastruktur ausgebaut werden.
Was begrenzt die breitere Nutzung von Southern Blotting?
Der Arbeitsablauf bleibt arbeitsintensiv, erfordert hochwertige DNA und steht im Wettbewerb mit PCR, digitaler PCR, optischem Mapping und Langlessequenzierungsmethoden. Dies ist eine zentrale Herausforderung für den Southern-Blotting-Markt.