
Taille et part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
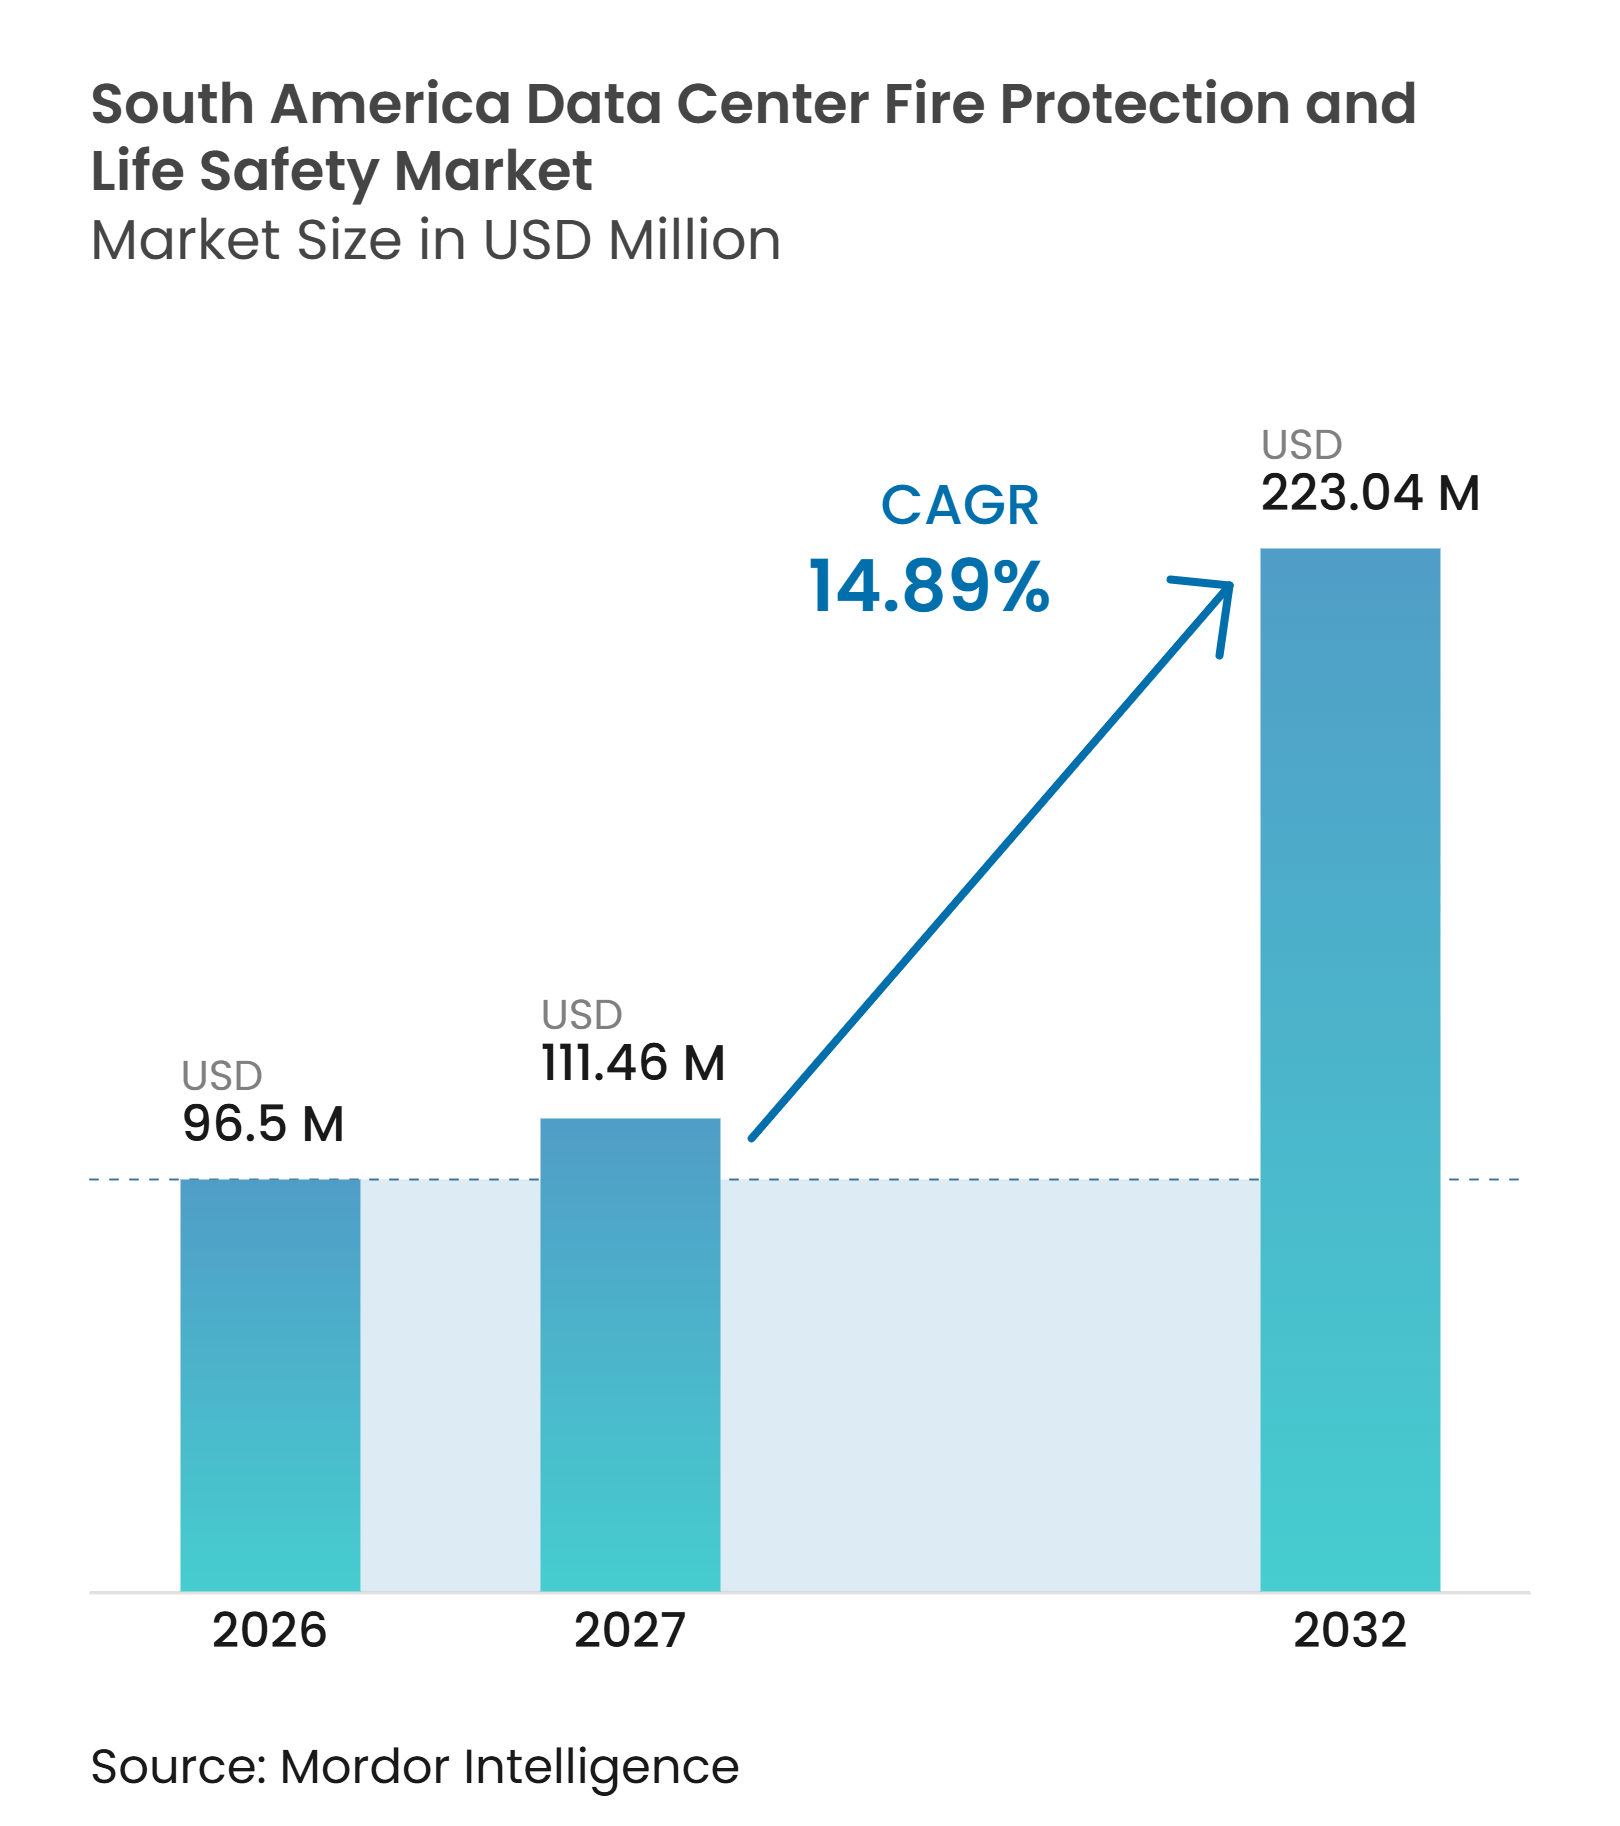
| Taille du marché de l'année de base (2026) | 96.5 Millions de dollars américains |
| Taille du Marché (2027) | 111.46 Millions de dollars américains |
| Taille du Marché (2032) | 223.04 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 14.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud par Mordor Intelligence
La taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud devrait s'étendre de 96,50 millions USD en 2026 à 223,04 millions USD d'ici 2032, enregistrant un CAGR de 14,89 % entre 2027 et 2032. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud est soutenu par les nouvelles constructions en colocation et les besoins de modernisation créés par l'informatique à plus haute densité. Les baies d'intelligence artificielle placent une charge électrique plus importante dans un espace réduit, ce qui accroît le besoin de détection, de suppression et de surveillance pouvant fonctionner ensemble. Les systèmes de batteries lithium-ion nécessitent également des conceptions qui tiennent compte de l'emballement thermique et d'une possible réallumage. Les fournisseurs répondent avec des systèmes à brouillard d'eau, des systèmes de réduction d'oxygène, une détection par aspiration et des plateformes de contrôle intégrées. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud est également confronté à un accès inégal aux capitaux, à des contraintes en matière d'eau et à un vivier limité d'ingénieurs de mise en service spécialisés.
Principaux enseignements du rapport
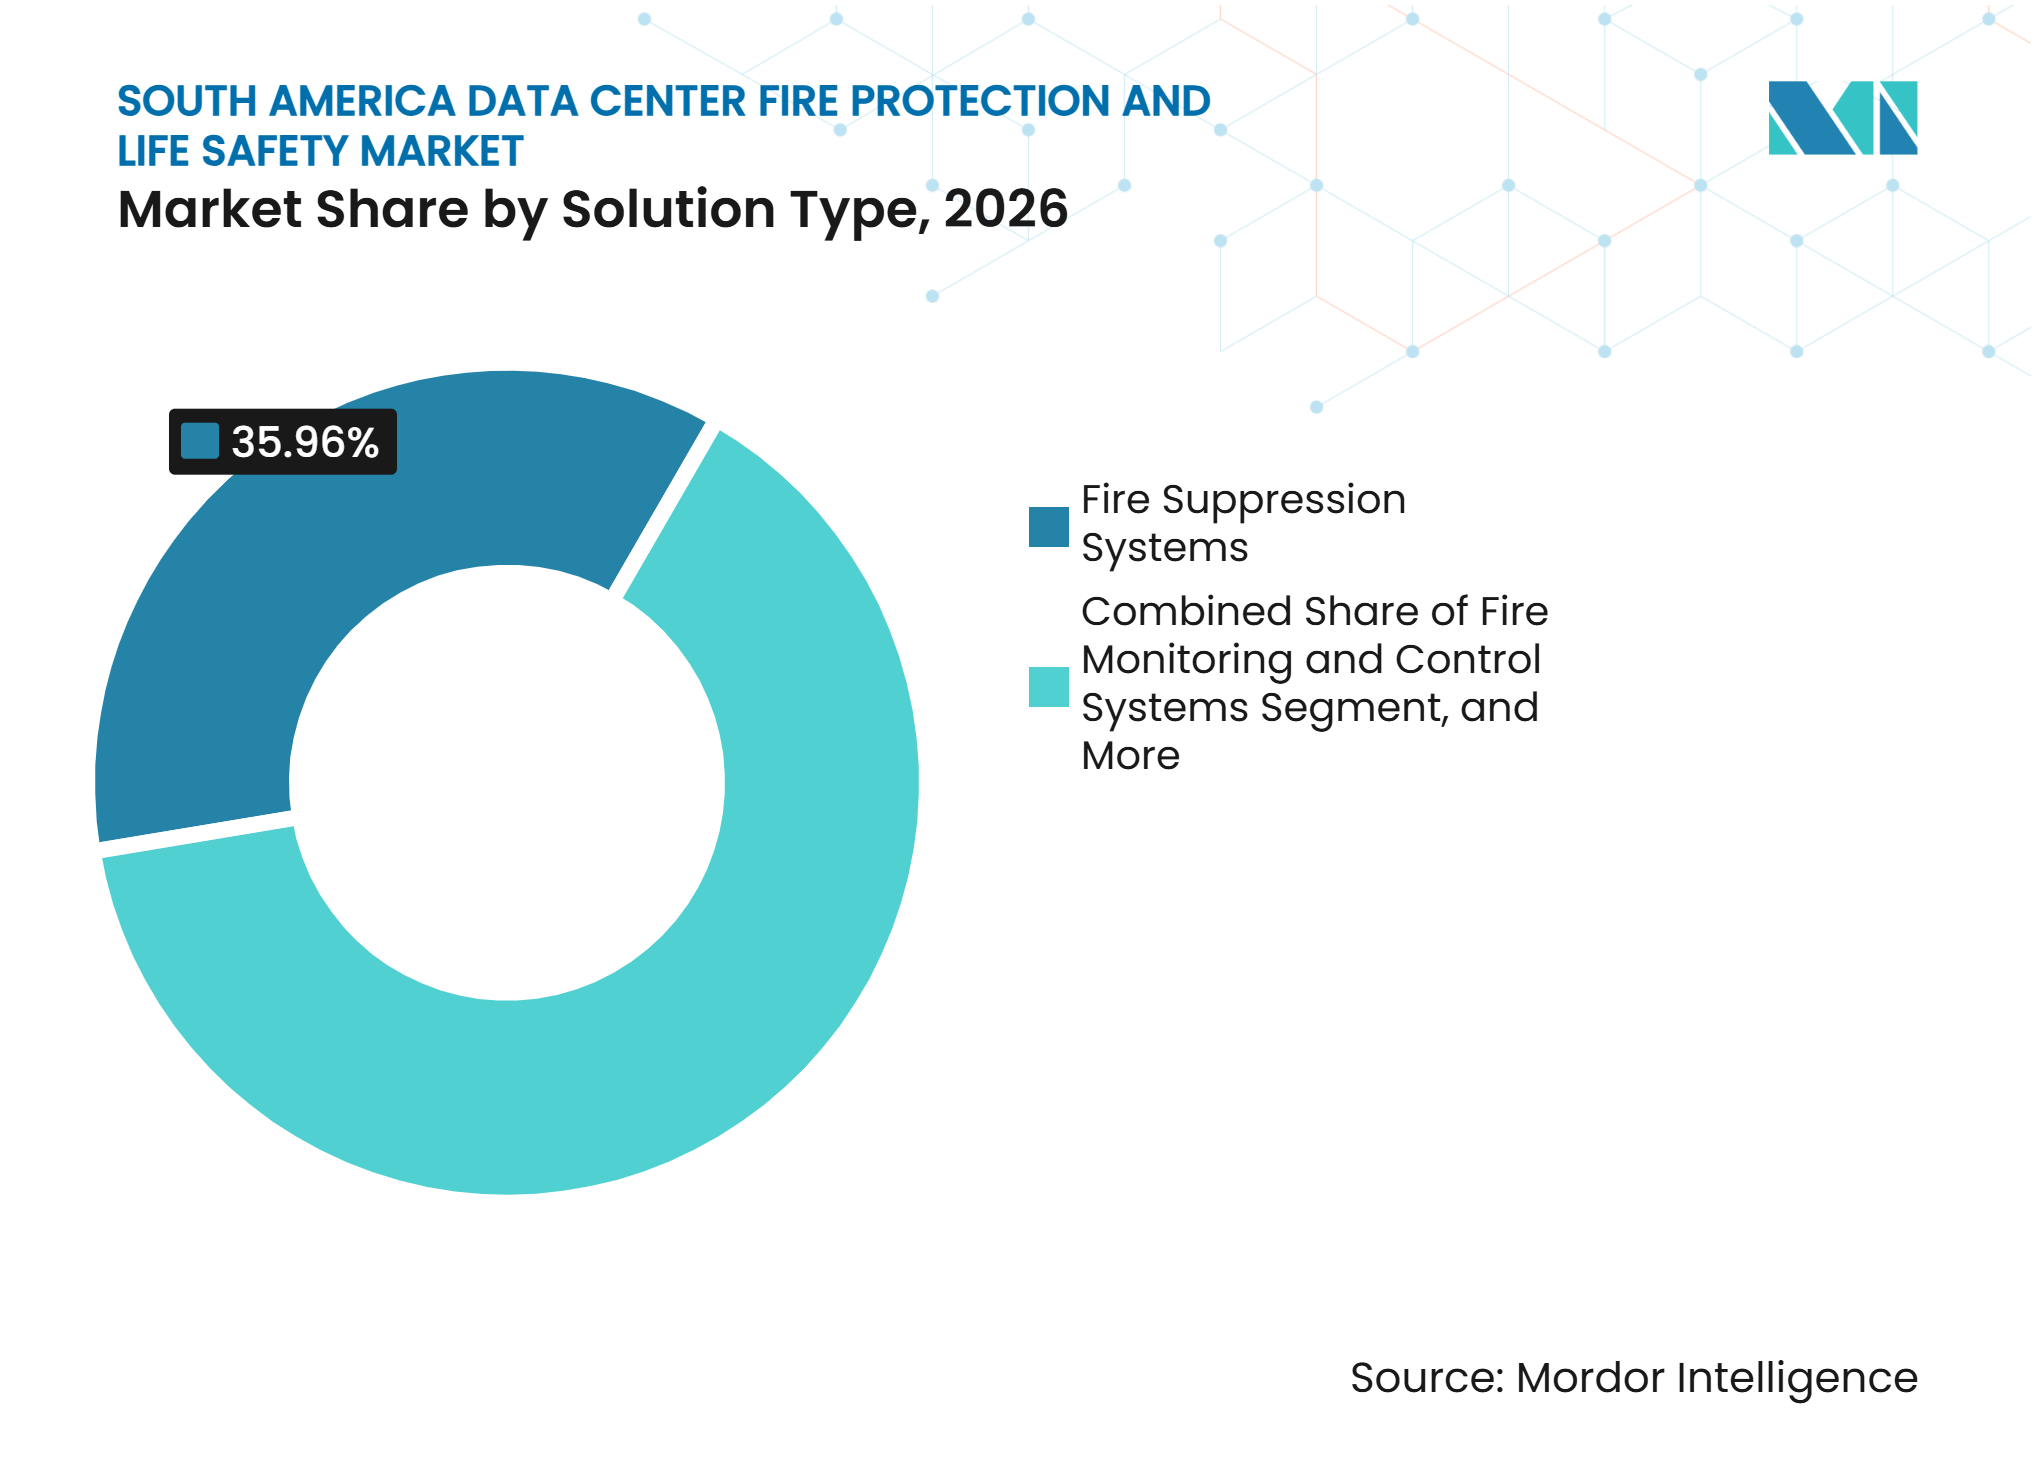
- Par type de solution, les systèmes de suppression incendie détenaient 35,96 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026, tandis que les systèmes de surveillance et de contrôle incendie devraient se développer à un CAGR de 15,85 % jusqu'en 2032.
- Par technologie de protection incendie, la suppression par agent propre représentait 24,97 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026, tandis que les autres technologies de protection incendie devraient se développer à un CAGR de 15,78 % jusqu'en 2032.
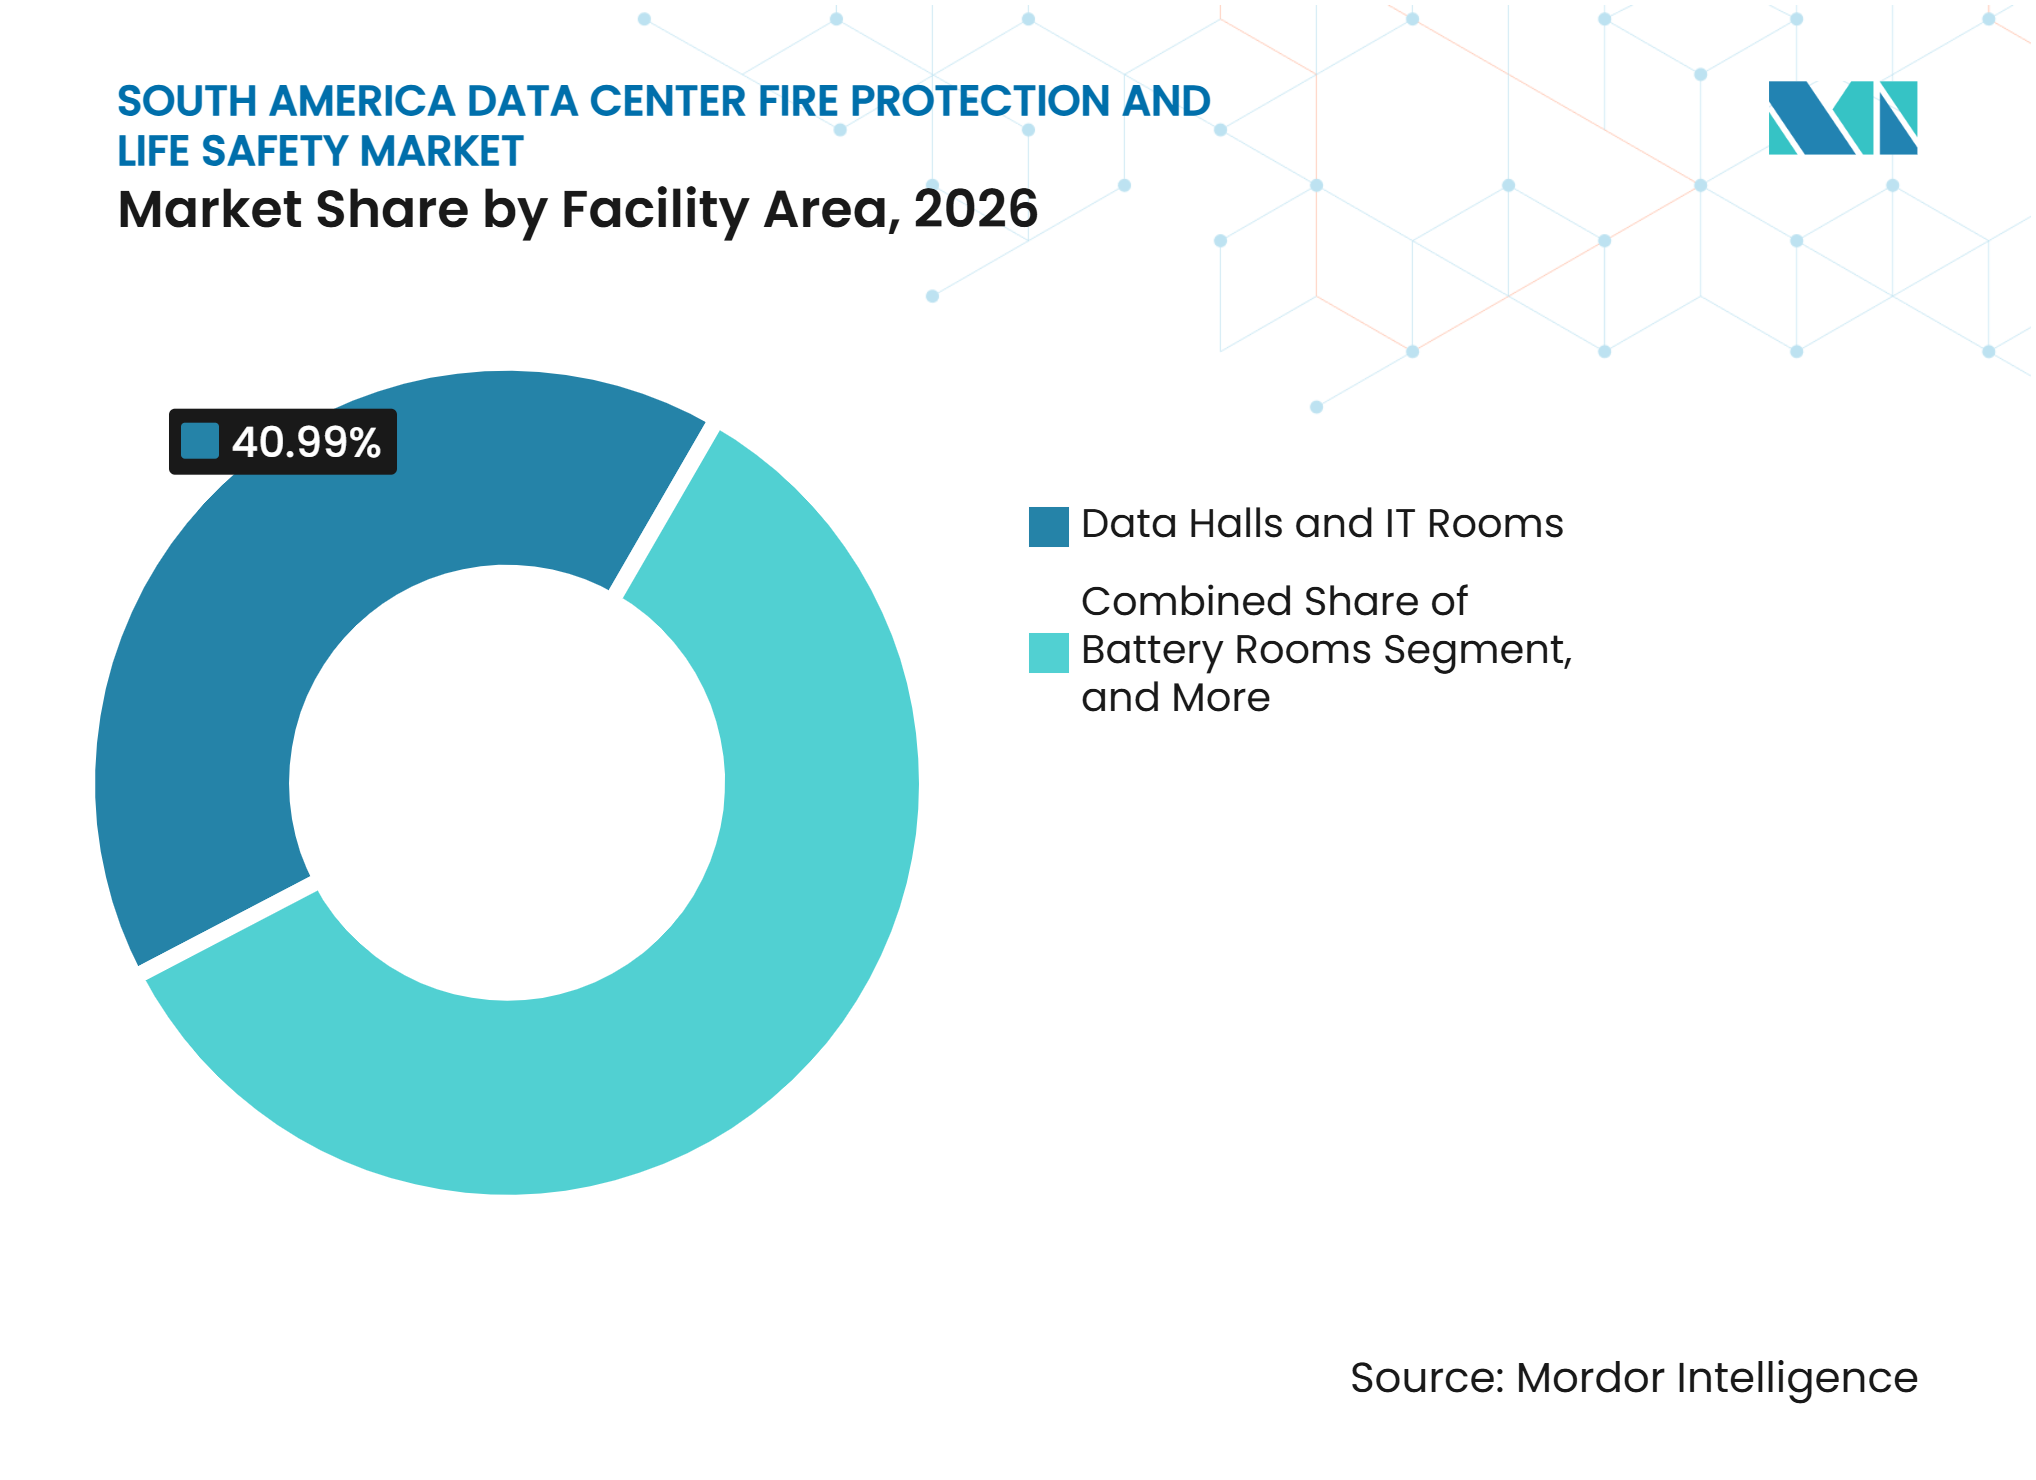
- Par zone d'installation, les salles de données et les salles informatiques représentaient 40,99 % de la taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026, tandis que les salles de batteries devraient se développer à un CAGR de 15,61 % jusqu'en 2032.
- Par taille de centre de données, les grands centres de données détenaient 34,97 % des revenus en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 16,82 % jusqu'en 2032.
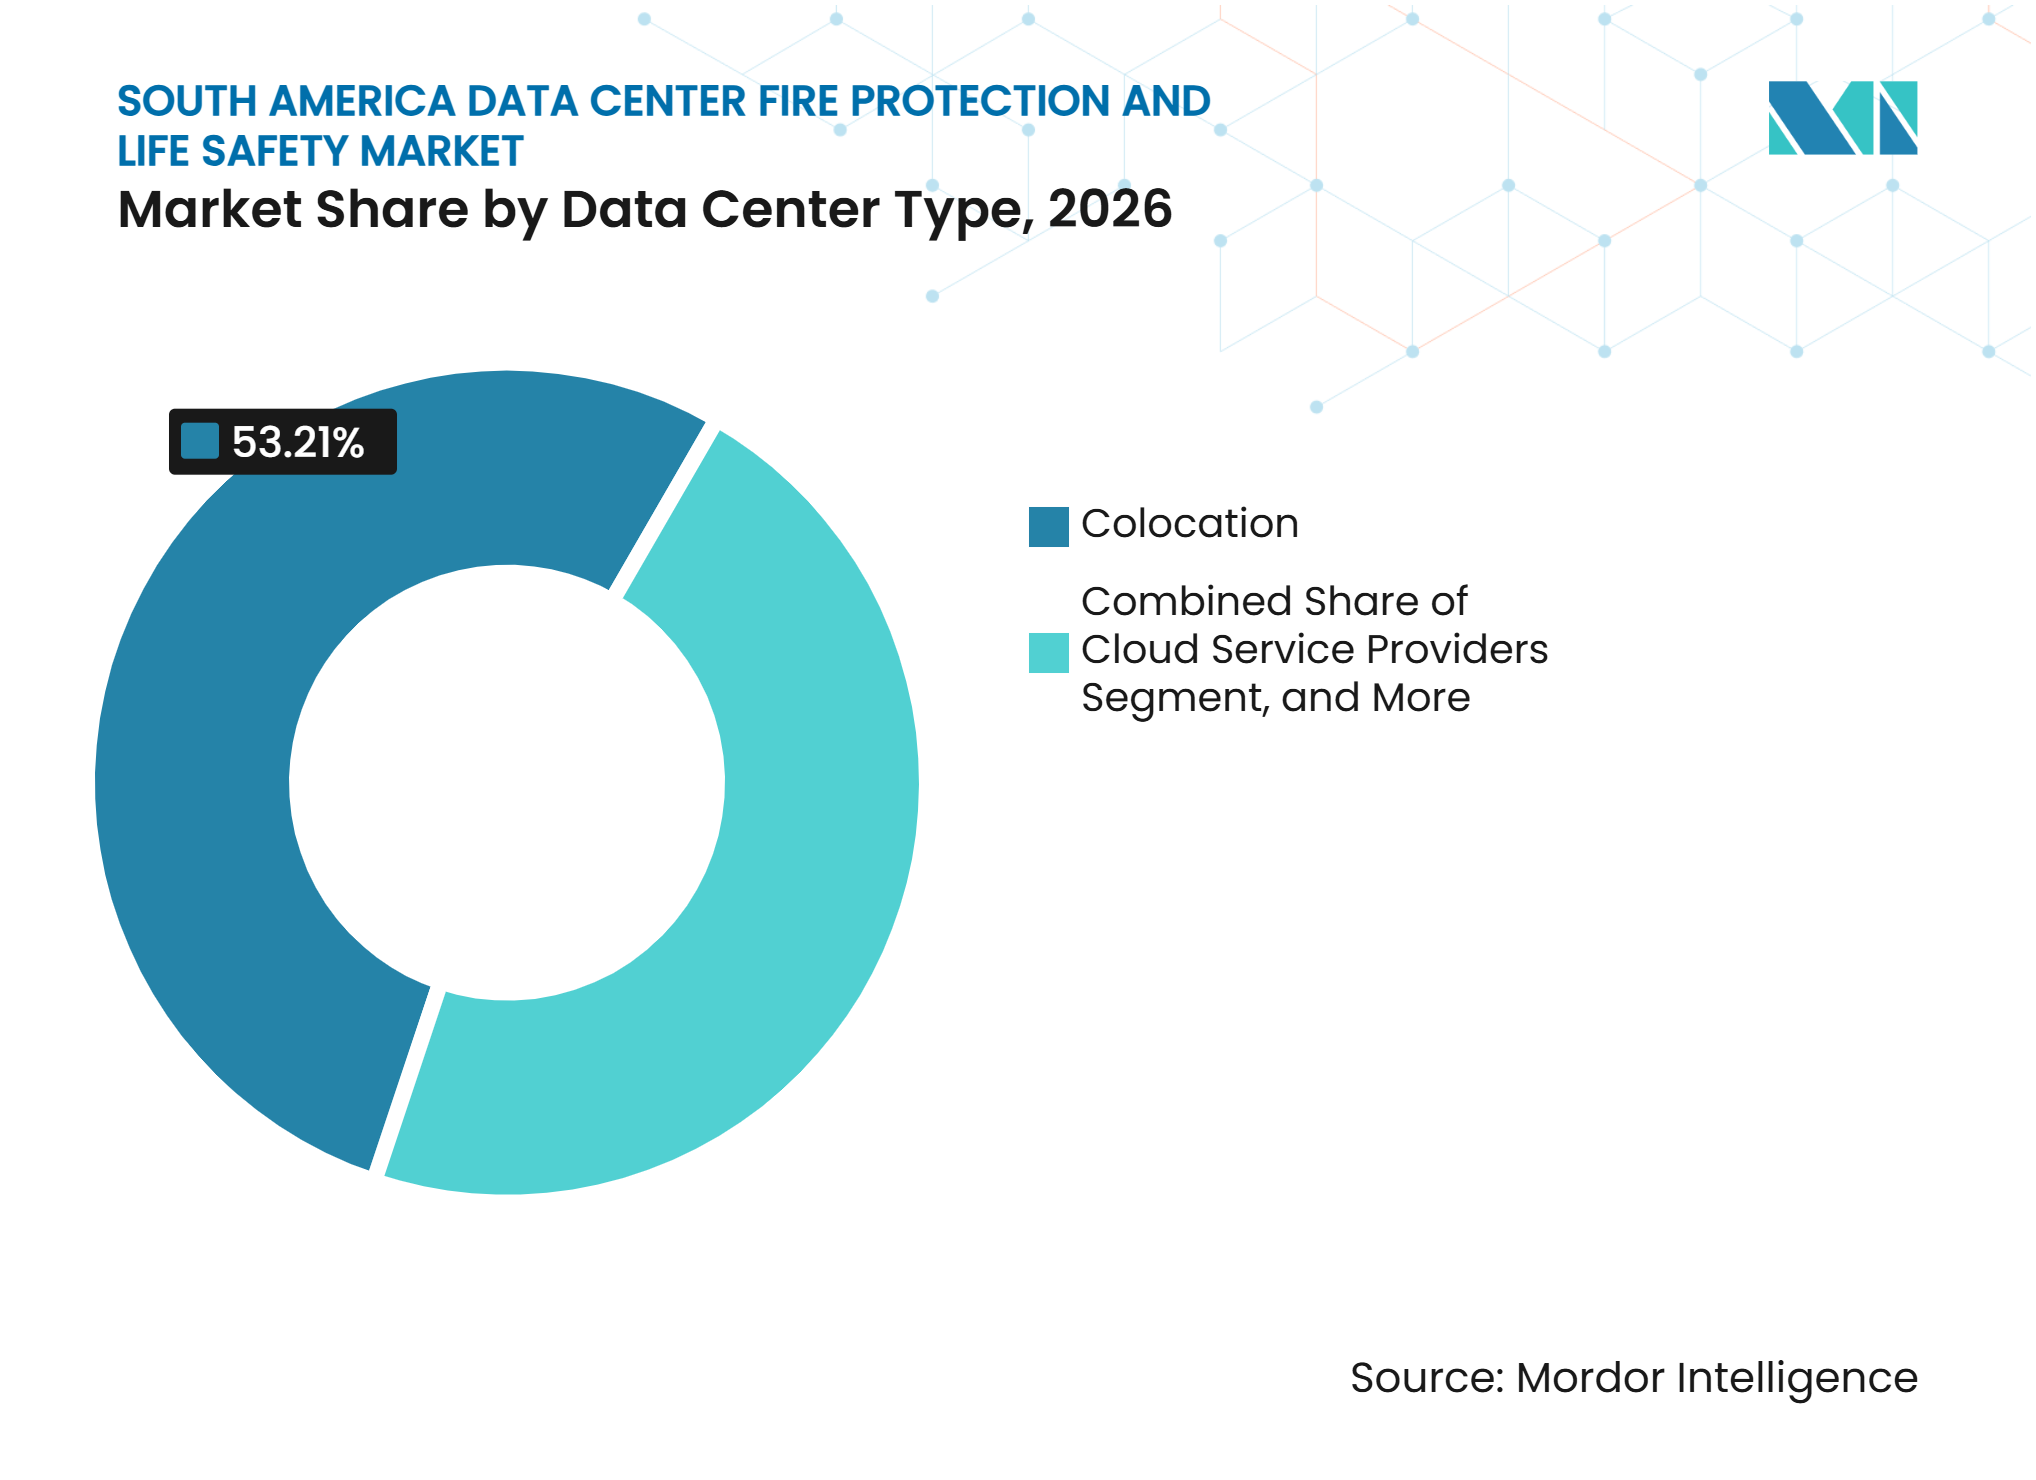
- Par type de centre de données, les centres de données en colocation détenaient 53,21 % des revenus en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 16,89 % jusqu'en 2032.
- Par géographie, le Brésil détenait 72,12 % des revenus en 2026, tandis que l'Argentine devrait se développer à un CAGR de 16,85 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de colocation et hyperscale | +4% | Brésil, Argentine, Chili | Court terme (≤ 2 ans) |
| Hausse du coût des pannes dans les centres de données | +2.8% | Mondial, avec une forte exposition au Brésil et en Argentine | Moyen terme (2-4 ans) |
| Expansion de la densité des baies d'intelligence artificielle et de GPU | +2.5% | Mondial, y compris les pôles secondaires d'Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption de la détection précoce et intelligente | +1.6% | Mondial, Brésil, Chili et Colombie | Moyen terme (2-4 ans) |
| Risques liés aux dégagements gazeux des batteries lithium-ion | +1.2% | Mondial, Brésil et Argentine | Court terme (≤ 2 ans) |
| Expansion vers les pôles côtiers et secondaires riches en énergie | +0.9% | Corridor Brésil Nord-Est et Campinas, Patagonie argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités des centres de données en colocation et hyperscale
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud est étroitement lié à la construction de sites en colocation et hyperscale. Les nouvelles installations nécessitent une détection, une suppression, une alarme, une surveillance, une notification d'urgence et des tests d'acceptation avant que les serveurs puissent fonctionner. Le périmètre d'installation s'étend des espaces blancs aux salles d'onduleurs, aux salles de batteries, aux chemins de câbles et aux zones mécaniques de support. L'expansion crée également une demande récurrente pour la conception, l'installation, les tests, l'inspection et la maintenance des systèmes après la mise en service. Les salles existantes sont modifiées pour des charges de travail d'intelligence artificielle plus denses, et ces modifications peuvent nécessiter des mises à niveau des conceptions de détection et de suppression antérieures. Cela génère du travail au-delà des nouvelles constructions, car des générations mixtes d'équipements, des flux d'air modifiés et des charges électriques plus élevées peuvent nécessiter des dispositions de protection différentes.
Hausse du coût des pannes dans les centres de données
Une panne liée à un incendie peut engendrer des coûts au-delà des équipements endommagés, notamment la perte de service, les activités de récupération, l'exposition contractuelle et la perte de réputation. Les pannes d'alimentation restent une cause importante des pannes matérielles dans les centres de données, ce qui fait de la prévention des incendies électriques une priorité pour les opérateurs. Les charges de travail d'intelligence artificielle ajoutent une pression supplémentaire, car les tâches d'entraînement interrompues peuvent nécessiter un travail substantiel de reprise et une utilisation renouvelée de capacités informatiques coûteuses. Les pannes d'inférence peuvent également entraîner des pénalités de niveau de service pour les locataires en colocation qui dépendent de services numériques toujours disponibles. Les opérateurs évaluent donc la vitesse de détection, la fiabilité de la suppression et les procédures de récupération comme des éléments connectés de la continuité des activités. Ces risques rendent le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud plus pertinent pour la gestion des risques opérationnels, plutôt que pour la seule conformité aux codes.
Expansion de la densité des baies d'intelligence artificielle et de GPU
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud est façonné par le passage à l'informatique de grade intelligence artificielle. Schneider Electric a rapporté que la densité des baies GPU NVIDIA est passée de 25 kW en 2022 à 132 kW pour les déploiements GB200 en 2025, tandis qu'une future configuration VR200 pourrait atteindre 240 kW par baie.[1] Legrand a déclaré que les baies GPU d'intelligence artificielle peuvent atteindre 80 kW et augmenter le risque d'arc électrique en raison de charges de courant électrique plus élevées. Les systèmes spécifiés pour les baies conventionnelles ne peuvent pas simplement être étendus aux baies à plus haute densité, car le dégagement de chaleur, les conditions de fumée, les conditions de défaut électrique et les volumes d'agent changent. Cela affecte le dimensionnement des zones de détection, des systèmes de suppression et des séquences d'arrêt d'alimentation. La modernisation des salles cloud plus anciennes crée donc une source de demande parallèle aux nouveaux sites.
Adoption de la détection précoce et intelligente
La détection de fumée par aspiration devient de plus en plus importante là où un débit d'air élevé peut limiter l'efficacité des détecteurs de plafond conventionnels. WAGNER Group a déclaré que ses systèmes d'aspiration peuvent offrir une sensibilité jusqu'à 2 000 fois supérieure à celle des détecteurs ponctuels conventionnels.[2] L'échantillonnage à plusieurs niveaux peut identifier la fumée sous les planchers surélevés, dans les zones de confinement, autour des chemins de câbles et dans les voies d'air changeantes. Johnson Controls note que les systèmes d'aspiration peuvent être reliés à des logiciels de surveillance à distance, ce qui soutient les installations à faible effectif. La visibilité à distance peut aider les équipes d'installation à examiner les alertes précoces avant qu'un événement en développement n'affecte le matériel critique. Cette capacité soutient une utilisation plus large des systèmes d'alerte précoce dans les nouveaux sites de centres de données en Amérique du Sud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes avancés de suppression et de détection | -1.2% | Amérique du Sud, en particulier les marchés plus petits | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs spécialisés en sécurité incendie et en mise en service | -0.9% | Mondial, aiguë en Amérique du Sud | Long terme (≥ 4 ans) |
| Stress hydrique et interactions avec les systèmes de refroidissement | -0.6% | Brésil, y compris São Paulo et le Nord-Est, et Chili | Moyen terme (2-4 ans) |
| Fragmentation des accréditations et des permis transfrontaliers | -0.4% | Brésil, Chili et Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes avancés de suppression et de détection
La détection avancée, les systèmes à agent propre, les systèmes à brouillard d'eau et les plateformes de surveillance intégrées nécessitent un capital substantiel au début d'un projet. Marioff indique que la protection incendie peut représenter 1 % du coût total de construction d'un centre de données, bien que la dépense varie selon la conception choisie et les conditions du site.[3] Les grands opérateurs peuvent répartir ce coût sur des campus importants et utiliser des canaux d'approvisionnement établis. Les opérateurs de colocation et d'entreprise plus petits font face à des coûts plus élevés pour les agents importés, le matériel spécialisé et les services de mise en service. La pression sur les coûts peut encourager des mises à niveau par phases, même lorsque les systèmes plus anciens nécessitent une adaptation pour les équipements d'intelligence artificielle ou les batteries lithium-ion. Cela crée un fossé entre les installations capables d'appliquer les pratiques mondiales et celles qui reportent les mises à niveau.
Pénurie d'ingénieurs spécialisés en sécurité incendie et en mise en service
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud nécessite des ingénieurs qui comprennent à la fois la conception de la suppression et les systèmes d'alimentation haute tension. La NFPA a identifié l'infrastructure des centres de données d'intelligence artificielle comme une source de défis en matière de protection incendie pour lesquels le vivier d'ingénieurs existant pourrait ne pas être préparé. La pénurie est particulièrement pertinente pour les systèmes d'onduleurs lithium-ion déployés à l'échelle multi-mégawatt et pour les sites nécessitant des verrouillages complexes. Les concepteurs et les équipes de mise en service doivent vérifier la séquence entre la détection, la suppression, les commandes de climatisation et l'isolation de l'alimentation. La mise en service peut prendre plus de temps lorsque des spécialistes expérimentés ne sont pas disponibles. Cette contrainte peut augmenter les coûts de livraison et prolonger les calendriers de projet à mesure que les installations deviennent plus complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
la suppression incendie ancre les revenus, la surveillance s'accélèreLes systèmes de suppression incendie détenaient 35,96 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026. Le segment comprend les agents propres, le gaz inerte et les systèmes à brouillard d'eau pour différentes conditions d'incendie dans les salles de données, les salles d'onduleurs, les salles de batteries, les espaces de câbles et les zones mécaniques. Les opérateurs préfèrent les systèmes sans résidu dans les espaces contenant des équipements électroniques de grande valeur, car le nettoyage après décharge peut interrompre le service et retarder la récupération. Les systèmes de détection et d'alarme incendie restent importants à mesure que les opérateurs ajoutent une détection par aspiration et des analyses pour réduire les alarmes indésirables dans des conditions de flux d'air exigeantes. Les systèmes de notification d'urgence et d'évacuation sont également ajustés pour les sites avec moins de personnel sur place et des modèles d'exploitation automatisés. Ces systèmes doivent se connecter clairement aux commandes de suppression afin que les personnes, les équipements et les processus critiques reçoivent la réponse appropriée.
Les systèmes de surveillance et de contrôle incendie devraient se développer à un CAGR de 15,85 % jusqu'en 2032. Les opérateurs adoptent des outils de commande centralisée qui regroupent les entrées de détection, l'état de la suppression, les verrouillages de climatisation, les commandes d'alimentation et les communications d'urgence en une seule vue. Johnson Controls a lancé les postes de travail Simplex Incident Manager et Autocall Fire Site Administrator en août 2026, prenant en charge jusqu'à 250 000 appareils sur 687 unités de contrôle d'alarme incendie. Ces plateformes permettent aux équipes d'installation à distance de surveiller un réseau plus large de sites et de vérifier l'état du système sur de grands campus. L'approche traite la sécurité incendie comme faisant partie de l'environnement d'exploitation global plutôt que comme une fonction de bâtiment autonome. Les services d'inspection, de test et de maintenance en bénéficient également, car les systèmes critiques nécessitent une vérification documentée et récurrente.



Par technologie de protection incendie :
la suppression par agent propre est en tête, les solutions émergentes s'accélèrentLa suppression par agent propre représentait 24,97 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026. Les agents halocarbonés et les alternatives à faible potentiel de réchauffement climatique éliminent la chaleur sans laisser de résidu, ce qui soutient leur utilisation dans les salles de données contenant des équipements électroniques sensibles. La détection de fumée par aspiration est largement utilisée dans les espaces blancs à fort débit d'air où la fumée peut ne pas atteindre rapidement ou régulièrement un détecteur de plafond. Les systèmes à gaz inerte sont également utilisés dans les salles de serveurs où les conditions d'occupation le permettent et où une décharge sans résidu chimique est nécessaire. Chaque technologie doit être adaptée au volume de la pièce, à l'occupation, à la disposition des équipements et à la source probable d'ignition. Ces exigences soutiennent un mélange technologique varié sur un seul campus de centre de données.
Les autres technologies de protection incendie devraient se développer à un CAGR de 15,78 % jusqu'en 2032. La catégorie comprend les systèmes de réduction d'oxygène, les conceptions hybrides agent-eau, les systèmes à brouillard d'eau et les plateformes multi-capteurs intégrées à l'intelligence artificielle. FM Global a révisé la fiche de données 5-32 en juillet 2026 et a déconseillé la suppression par agent propre pour les unités de batteries lithium-ion montées en baie dépassant 20 kWh. Marioff rapporte que le brouillard d'eau haute pression peut utiliser 90 % moins d'eau que les sprinkleurs traditionnels. Ces facteurs soutiennent l'intérêt pour les systèmes capables de gérer les incendies de batteries, de minimiser le déversement d'eau et de s'adapter aux dispositions d'équipements denses. Il en résulte une évaluation plus large des options de protection pour les environnements à haute densité et liés aux batteries.
Par zone d'installation :
les salles de données stimulent la demande, les salles de batteries progressent rapidementLes salles de données et les salles informatiques représentaient 40,99 % de la taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026. Ces salles contiennent des équipements informatiques concentrés et nécessitent une détection coordonnée, une suppression, des commandes de pré-action et des procédures d'arrêt claires. Les déploiements à plus haute densité nécessitent plusieurs zones de protection et des conceptions qui empêchent les décharges accidentelles tout en permettant une réponse rapide aux événements confirmés. Les salles électriques et d'onduleurs attirent également des dépenses importantes, car les événements d'arc électrique constituent un risque d'ignition connu et les systèmes d'alimentation fonctionnent à des charges plus élevées. Les salles de refroidissement et mécaniques nécessitent plus d'attention à mesure que les fluides de refroidissement par immersion et les milieux à base de glycol modifient le profil de risque. Le processus de conception qui en résulte doit tenir compte de la façon dont un événement d'incendie dans une salle peut affecter les systèmes connectés dans toute l'installation.
Les salles de batteries devraient se développer à un CAGR de 15,61 % jusqu'en 2032. Le passage des batteries au plomb-acide aux équipements d'onduleurs lithium-ion accroît le besoin de commandes qui traitent l'emballement thermique, la détection des dégagements gazeux et la possible réallumage. Le livre blanc 2025 de l'UIT et Huawei recommande le placement à distance des batteries ou des salles dédiées à côté des murs extérieurs, et recommande la suppression à base d'eau pour les salles de batteries dédiées. Cette orientation favorise les conceptions à brouillard d'eau et à tuyauterie humide dans les applications où les agents propres peuvent ne pas gérer le scénario complet d'incendie de batterie. La protection des batteries doit également fonctionner avec la détection, la ventilation, l'isolation et les procédures d'intervention d'urgence. Les zones administratives reçoivent une protection moins intensive, bien que les systèmes de surveillance plus larges étendent la couverture sur les campus.

Par taille de centre de données :
les grandes installations ancrent les revenus, l'hyperscale donne le rythmeLes grands centres de données détenaient 34,97 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026. Ces installations soutiennent les configurations d'entreprise, de colocation en gros et de service cloud dans toute la région. Leurs exigences diffèrent selon le modèle de locataire, car les sites partagés doivent répondre aux normes des opérateurs, des clients, des assureurs et des autorités locales. Les sites de taille moyenne continuent de répondre aux besoins locaux de souveraineté des données au Chili, en Colombie et au Pérou, où les exigences sont décidées site par site. Les petits sites pour les services financiers et les télécommunications utilisent souvent des packages de protection modulaires standardisés pour réduire la complexité d'ingénierie. Ensemble, ces types d'installations créent une demande pour des systèmes pouvant être adaptés à différents niveaux de capacité sans compromettre la protection de base.
Les centres de données hyperscale devraient se développer à un CAGR de 16,82 % jusqu'en 2032. Ces sites sont conçus pour de grands environnements d'entraînement d'intelligence artificielle et nécessitent une suppression multi-zones coordonnée, un arrêt d'alimentation, des verrouillages de climatisation et une mise en service détaillée. UL Solutions a mis à jour la norme UL 2755 en 2025 pour soutenir l'évaluation intégrée des systèmes de centres de données modulaires préfabriqués, aidant à répondre aux besoins d'évaluation de la sécurité incendie pour le déploiement modulaire. Un déploiement plus rapide ne supprime pas le besoin d'une mise en service ou d'une documentation détaillée. Au contraire, cela augmente le besoin d'évaluer comment la protection, le refroidissement, l'alimentation et les systèmes de contrôle fonctionnent ensemble avant qu'une installation soit mise en service. Cela favorise les fournisseurs capables de soutenir un processus de conception et de vérification coordonné.
Par type de centre de données :
la colocation capte les revenus, les fournisseurs cloud s'étendentLes centres de données en colocation détenaient 53,21 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026. Les installations multi-locataires doivent simultanément répondre aux normes des opérateurs, aux exigences des locataires, aux attentes des assureurs et aux codes incendie locaux. Les locataires des services financiers et de la santé peuvent imposer des exigences plus détaillées en matière de suppression, de notification, de test et de maintenance documentée. Cela augmente la complexité de la conception et des tests dans les salles partagées, où une stratégie de protection unique doit répondre aux besoins de différents clients. Les sites d'entreprise et de périphérie ont des parts plus faibles mais continuent de répondre aux besoins de souveraineté des données, de latence et de contrôle opérationnel. Leur plus petite échelle n'élimine pas le besoin d'une détection, d'une suppression et d'une surveillance fiables.
Les fournisseurs de services cloud devraient se développer à un CAGR de 16,89 % jusqu'en 2032. Les installations automatisées ont besoin de systèmes capables de détecter et de répondre sans dépendre d'un membre du personnel pour évaluer l'événement sur le site. Cela rend les verrouillages fiables, la visibilité de l'état à distance, les séquences de suppression testées et l'escalade claire des alarmes essentiels à la conception de l'installation. Le cadre REDATA du Brésil lie les incitations fiscales à l'approvisionnement en énergie renouvelable et aux limites d'utilisation de l'eau pour les opérateurs de centres de données participants. Ce cadre politique augmente la valeur des conceptions qui réduisent l'utilisation de l'eau tout en maintenant la protection. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud peut donc bénéficier de l'évolution vers des options de suppression à faible consommation d'eau et des systèmes de contrôle intégrés.
Analyse géographique
Brésil
Le Brésil détenait 72,12 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud en 2026. Son important parc de centres de données et son activité de construction régionale soutiennent la demande de systèmes de protection complets. La norme ABNT NBR 17240 guide la conception, l'installation, la mise en service et la maintenance des systèmes de détection et d'alarme incendie. La norme ABNT NBR 10897:2025 fournit des exigences mises à jour pour les systèmes de sprinkleurs automatiques. Une étude de 2025 publiée dans Architecture, Structures and Construction a révélé que 13 des 27 États du Brésil avaient mis à jour leurs normes de sécurité incendie au cours des 4 années précédentes, ce qui ajoute de la complexité pour les opérateurs ayant des projets dans plusieurs États. Le stress hydrique de São Paulo soutient également l'intérêt pour les options à brouillard d'eau et en circuit fermé. Une étude de 2025 publiée dans Cambridge Prisms: Water a estimé l'empreinte hydrique annuelle du cluster de centres de données d'intelligence artificielle métropolitain à 16,1 millions de m³.
Argentine
L'Argentine devrait se développer à un CAGR de 16,85 % jusqu'en 2032. Le pipeline d'investissement attendu a créé un besoin d'engagement précoce entre les développeurs de centres de données et les fournisseurs de protection incendie. En octobre 2025, OpenAI et Sur Energy ont signé une lettre d'intention pour le projet Stargate Argentina d'une valeur de 25 milliards USD, qui vise 500 MW en Patagonie dans le cadre du dispositif d'incitation RIGI. La demande existante reste concentrée à Buenos Aires, tandis que les projets à distance nécessiteraient des conceptions de détection et de suppression hautement automatisées. L'ampleur des installations d'intelligence artificielle planifiées pourrait également attirer davantage l'attention sur la question de savoir si les normes IRAM existantes répondent aux besoins de très grands sites. Les fournisseurs qui établissent une capacité de mise en service et de maintenance avant le début de la construction peuvent être mieux positionnés pour servir les installations à distance.
Chili, Colombie, Pérou et marchés émergents
Le Chili, la Colombie et le Pérou ajoutent une demande régionale à travers différents schémas d'investissement dans les centres de données. Au Chili, les nouvelles installations de colocation intègrent le stockage d'eau d'incendie et l'infrastructure de sprinkleurs dès la phase de conception. L'activité de Bogotá en Colombie est liée aux charges de travail des services financiers et fintech, ce qui soutient la demande de surveillance et de détection dans les environnements avec personnel. Le cluster de Lima au Pérou peut bénéficier d'un alignement technique avec le Chili, notamment du transfert transfrontalier de pratiques d'ingénierie. L'Équateur, l'Uruguay et le Paraguay restent des sites à un stade plus précoce où les sites de périphérie et d'entreprise commencent à établir des exigences de base au niveau du site. Sur ces marchés, le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud peut bénéficier de solutions modulaires adaptées aux installations plus petites. L'influence réglementaire, les permis locaux et la disponibilité d'entrepreneurs qualifiés façonneront la rapidité avec laquelle cette demande se transforme en capacité installée.
Paysage concurrentiel
Concentration du Marché
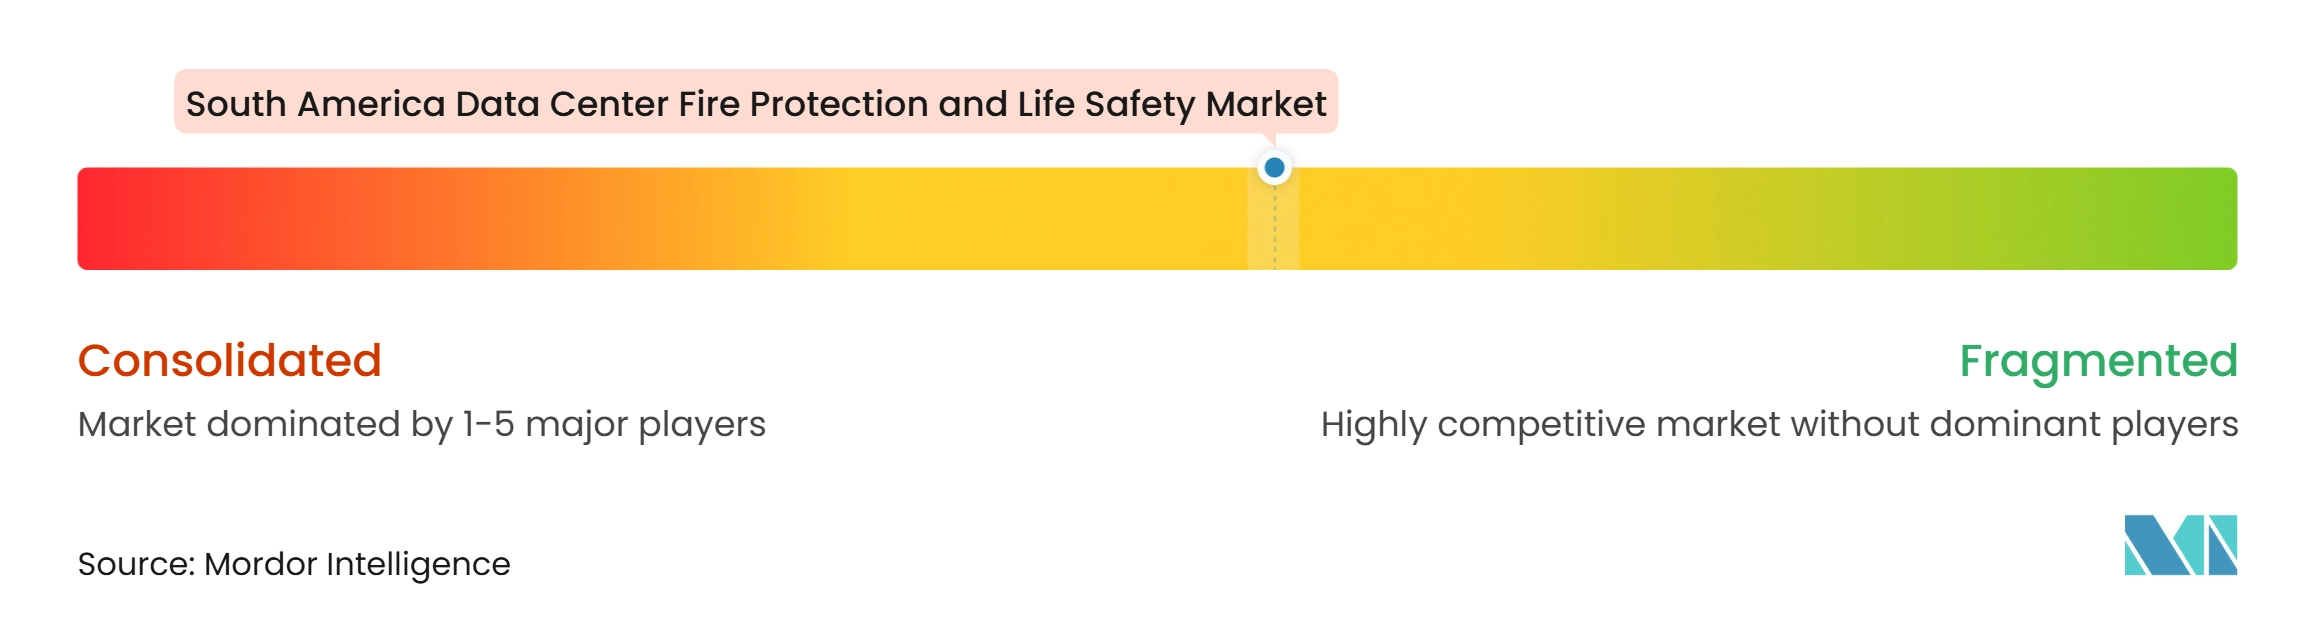
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud présente une consolidation modérée parmi les fournisseurs mondiaux. Johnson Controls, Siemens et Honeywell proposent des portefeuilles combinant des fonctions de détection, de suppression, de surveillance et de sécurité des personnes. WAGNER Group, Marioff et SEVO Systems se distinguent par leur expertise spécialisée dans la détection par aspiration, le brouillard d'eau haute pression et les systèmes de réduction d'oxygène. Les fournisseurs combinent de plus en plus la protection physique contre les incendies avec des outils de gestion des bâtiments pour réduire le travail d'intégration pour les opérateurs. Cette approche peut rendre le changement de fournisseur plus difficile après qu'un site adopte un environnement de contrôle unique.
Johnson Controls a lancé son poste de travail Simplex Incident Manager en août 2026, offrant aux opérateurs une vue unique sur jusqu'à 687 unités de contrôle d'alarme incendie et 250 000 appareils. KiddeFenwal a lancé NATURA Micro en janvier 2026 avec des améliorations de buses acoustiques pour les environnements informatiques sensibles au son. UL Solutions a introduit des services de test et de certification pour les fluides de refroidissement par immersion dans le cadre de la norme UL 2417 en juin 2025. Ces initiatives reflètent une plus grande attention portée à la surveillance intégrée, aux risques liés aux batteries et aux risques liés au refroidissement par liquide. La conformité aux normes ABNT NBR ISO/IEC 22237-6:2025 et ABNT NBR 10897:2025 peut également influencer la qualification des fournisseurs au Brésil.
Les prestataires d'inspection, de test et de maintenance répondent à un besoin distinct, car les opérateurs exigent une vérification indépendante pour les assureurs et les organismes de conformité. Les tests et la certification restent importants à mesure que les installations d'intelligence artificielle introduisent de nouveaux équipements d'alimentation, des systèmes de batteries et des dispositifs de refroidissement. Les entrepreneurs régionaux peuvent se démarquer par leur capacité de réponse locale et leur connaissance des codes nationaux. Les fournisseurs mondiaux conservent un avantage lorsque les projets nécessitent des systèmes intégrés et un soutien en ingénierie spécialisée. La structure concurrentielle reste cohérente avec un score de concentration du marché de 5, car les données identifient une concentration modérée au niveau mondial mais ne fournissent aucun chiffre de part de marché combinée pour les principaux fournisseurs.
Leaders du secteur de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud
-
Johnson Controls International plc
-
Siemens AG
-
Honeywell International Inc.
-
Carrier Global Corporation
-
Kidde Global Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Siemens AG
- Honeywell International Inc.
- Carrier Global Corporation
- Robert Bosch GmbH
- Kidde Global Solutions
- Fike Corporation
- Hochiki Corporation
- Minimax Viking GmbH
- Victaulic Company
- Securiton AG
- SEVO Systems, Inc.
- The Chemours Company
- WAGNER Group GmbH
- Marioff Corporation Oy
- Halton Group
- Encore Fire Protection, Inc.
- Bureau Veritas SA
- SGS SA
- UL Solutions Inc.
Développements industriels récents dans Marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud
- Août 2026 : Johnson Controls a lancé les postes de travail de sécurité incendie Simplex Incident Manager et Autocall Fire Site Administrator. Le lancement a fourni une surveillance à l'échelle de l'entreprise et une architecture axée sur la cybersécurité pour les installations critiques. Les plateformes prennent en charge jusqu'à 250 000 appareils et connectent 687 unités de contrôle d'alarme incendie. Cette capacité répond au besoin de visibilité de commandement sur les campus de centres de données hyperscale en expansion.
- Juillet 2026 : FM Global a révisé la fiche de données 5-32 pour déconseiller la suppression incendie par agent propre pour les unités de batteries lithium-ion montées en baie dépassant 20 kWh. Cette orientation a des implications directes pour la conception de la protection incendie sur les sites de colocation et hyperscale déployant des systèmes d'onduleurs lithium-ion distribués. Elle oriente davantage l'attention vers les alternatives à brouillard d'eau et à tuyauterie humide pour les applications en salles de batteries.
- Juin 2026 : UL Solutions a complété un an depuis le lancement d'un service de test et de certification pour les fluides de refroidissement par immersion dans le cadre de la norme UL 2417. Le service traite les risques liés à la température d'auto-inflammation, au point d'éclair et à la tension de claquage diélectrique associés au refroidissement par liquide de nouvelle génération. Les tests sont pertinents pour les opérateurs hyperscale qui passent au refroidissement par immersion à mesure que la densité des baies dépasse les seuils de refroidissement par air.
- Janvier 2026 : KiddeFenwal a lancé NATURA Micro, un système compact de suppression incendie à gaz inerte pour les actifs de petite taille à haute valeur tels que les armoires de serveurs d'intelligence artificielle. Le lancement comprenait des améliorations de buses acoustiques pour les environnements informatiques sensibles au son. Il comprenait également un programme de recharge de cylindres le jour même destiné à limiter les temps d'arrêt du système après un événement de décharge.
Périmètre du rapport sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud comprend les produits, systèmes, logiciels et services conçus pour détecter, prévenir, supprimer, surveiller et gérer les risques d'incendie et de sécurité des personnes dans les environnements de centres de données dans des pays tels que le Brésil, l'Argentine, le Chili, la Colombie et le Pérou.
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud est segmenté par type de solution (systèmes de détection et d'alarme incendie, systèmes de suppression incendie, systèmes de notification d'urgence et d'évacuation, systèmes de surveillance et de contrôle incendie, et services d'inspection, de test et de maintenance), par technologie de protection incendie (détection de fumée et de chaleur, détection de fumée par aspiration, suppression par agent propre, suppression par gaz inerte, suppression à base d'eau, et autres technologies de protection incendie), par zone d'installation (salles de données et salles informatiques, salles électriques et d'onduleurs, salles de batteries, salles de refroidissement et mécaniques, et zones administratives et de support), par taille de centre de données (petit, moyen, grand et hyperscale), par type de centre de données (colocation, fournisseurs de services cloud, et entreprise et périphérie), et par géographie (Brésil, Argentine et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de détection et d'alarme incendie |
| Systèmes de suppression incendie |
| Systèmes de notification d'urgence et d'évacuation |
| Systèmes de surveillance et de contrôle incendie |
| Services d'inspection, de test et de maintenance |
| Détection de fumée et de chaleur |
| Détection de fumée par aspiration |
| Suppression par agent propre |
| Suppression par gaz inerte |
| Suppression à base d'eau |
| Autres technologies de protection incendie |
| Salles de données et salles informatiques |
| Salles électriques et d'onduleurs |
| Salles de batteries |
| Salles de refroidissement et mécaniques |
| Zones administratives et de support |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Brésil |
| Argentine |
| Reste de l'Amérique du Sud |
| Par type de solution | Systèmes de détection et d'alarme incendie |
| Systèmes de suppression incendie | |
| Systèmes de notification d'urgence et d'évacuation | |
| Systèmes de surveillance et de contrôle incendie | |
| Services d'inspection, de test et de maintenance | |
| Par technologie de protection incendie | Détection de fumée et de chaleur |
| Détection de fumée par aspiration | |
| Suppression par agent propre | |
| Suppression par gaz inerte | |
| Suppression à base d'eau | |
| Autres technologies de protection incendie | |
| Par zone d'installation | Salles de données et salles informatiques |
| Salles électriques et d'onduleurs | |
| Salles de batteries | |
| Salles de refroidissement et mécaniques | |
| Zones administratives et de support | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en Amérique du Sud ?
La taille du marché est de 96,50 millions USD en 2026 et devrait atteindre 223,04 millions USD d'ici 2032. Le CAGR de la période de prévision est de 14,89 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de protection incendie dans les centres de données d'Amérique du Sud ?
La construction en colocation, les densités de baies d'intelligence artificielle plus élevées, l'adoption d'onduleurs lithium-ion et la nécessité de limiter les pannes coûteuses sont les principaux facteurs de demande. Ces conditions accroissent le besoin de détection, de suppression, de surveillance et de procédures d'exploitation testées.
Quel type de solution détient la plus grande part en 2026 ?
Les systèmes de suppression incendie sont en tête avec 35,96 % des revenus en 2026. Le segment comprend les agents propres, le gaz inerte et les systèmes à brouillard d'eau utilisés dans les salles de données, les salles d'onduleurs, les salles de batteries et d'autres zones d'installation.
Quelle zone de centre de données se développe le plus rapidement pour les systèmes de protection incendie ?
Les salles de batteries devraient se développer à un CAGR de 15,61 % jusqu'en 2032. Le passage aux équipements d'onduleurs lithium-ion accroît le besoin d'une protection qui traite l'emballement thermique et la possible réallumage.
Pourquoi les systèmes à brouillard d'eau attirent-ils l'attention dans les centres de données ?
Le brouillard d'eau peut réduire le déversement d'eau par rapport aux sprinkleurs conventionnels et peut traiter les risques liés aux batteries lithium-ion là où les agents propres peuvent être inadaptés. FM Global a également déconseillé les agents propres pour les unités de batteries lithium-ion montées en baie dépassant 20 kWh.
Quel pays est en tête des dépenses régionales en matière de protection incendie et de sécurité des personnes dans les centres de données ?
Le Brésil est en tête avec 72,12 % des revenus en 2026, soutenu par son important parc de centres de données et son activité de construction. Les normes nationales et les contraintes en matière d'eau façonnent également le choix des systèmes de détection et de suppression incendie.