
Tamaño y Participación del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 96.5 Millones de dólares |
| Tamaño del Mercado (2027) | 111.46 Millones de dólares |
| Tamaño del Mercado (2032) | 223.04 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur por Mordor Intelligence
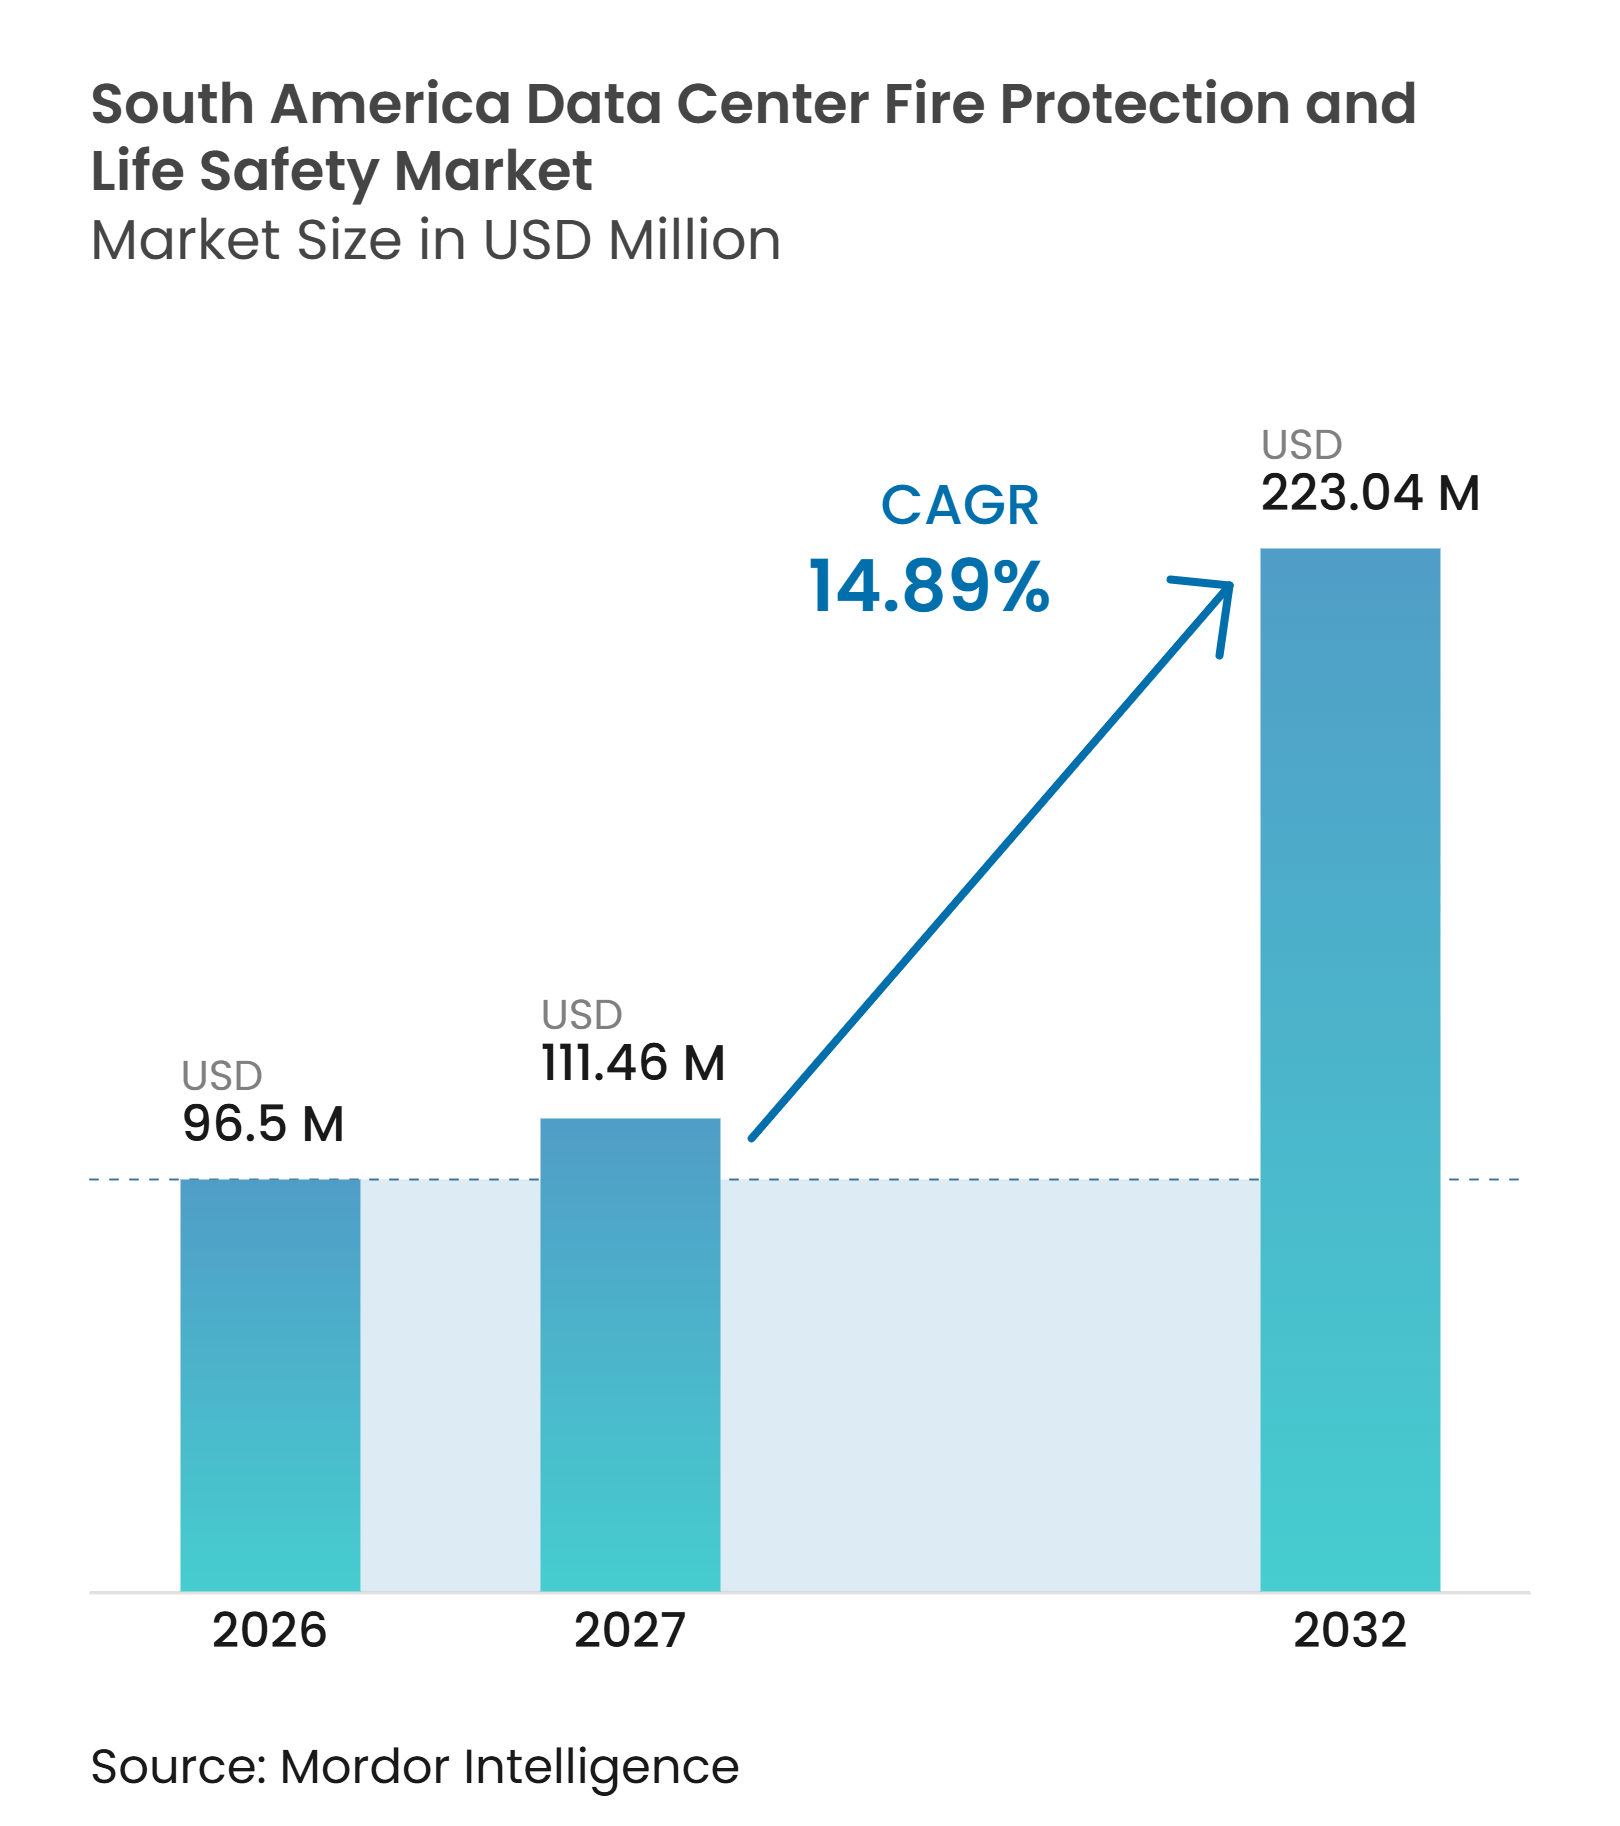
Se proyecta que el tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur se expanda de 96,50 millones de USD en 2026 a 223,04 millones de USD para 2032, registrando un CAGR del 14,89% entre 2027 y 2032. El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur está respaldado por la nueva construcción de instalaciones de colocación y las necesidades de modernización creadas por la computación de mayor densidad. Los racks de inteligencia artificial colocan una mayor carga eléctrica en un área pequeña, lo que aumenta la necesidad de detección, supresión y monitoreo que puedan funcionar de manera integrada. Los sistemas de baterías de iones de litio también requieren diseños que aborden la fuga térmica y la posible reignición. Los proveedores están respondiendo con niebla de agua, sistemas de reducción de oxígeno, detección por aspiración y plataformas de control integradas. El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur también enfrenta acceso desigual al capital, restricciones hídricas y un grupo limitado de ingenieros especializados en puesta en marcha.
Conclusiones Clave del Informe
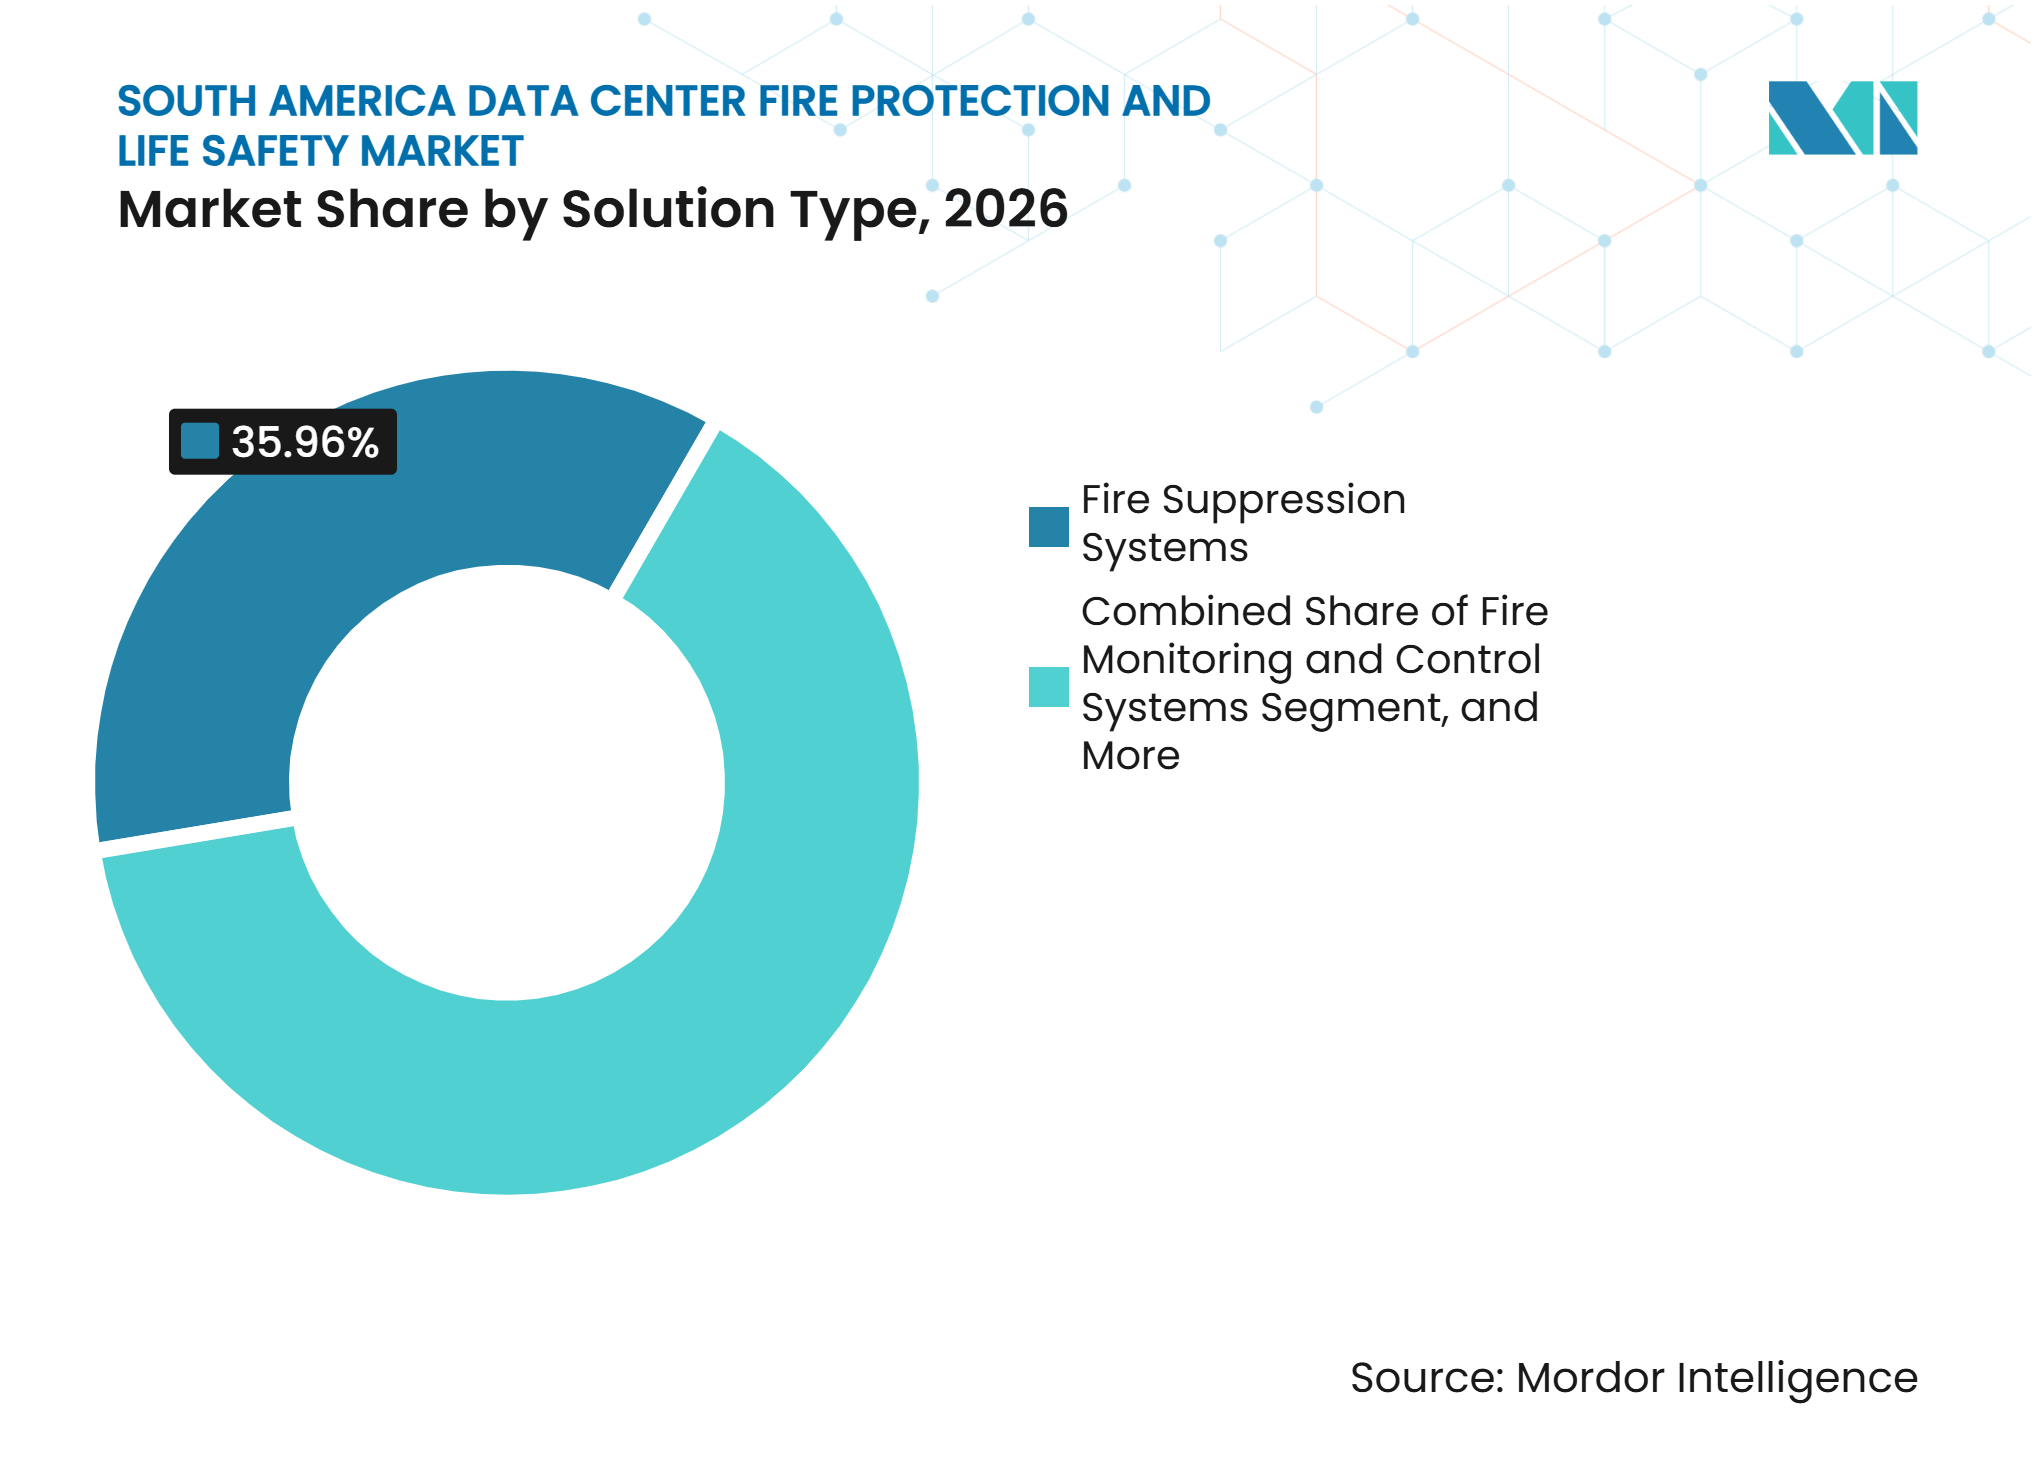
- Por tipo de solución, los Sistemas de Supresión de Incendios representaron el 35,96% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026, mientras que se proyecta que los Sistemas de Monitoreo y Control de Incendios se expandan a un CAGR del 15,85% hasta 2032.
- Por tecnología de protección contra incendios, la Supresión por Agente Limpio representó el 24,97% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026, mientras que se proyecta que Otras Tecnologías de Protección contra Incendios se expandan a un CAGR del 15,78% hasta 2032.
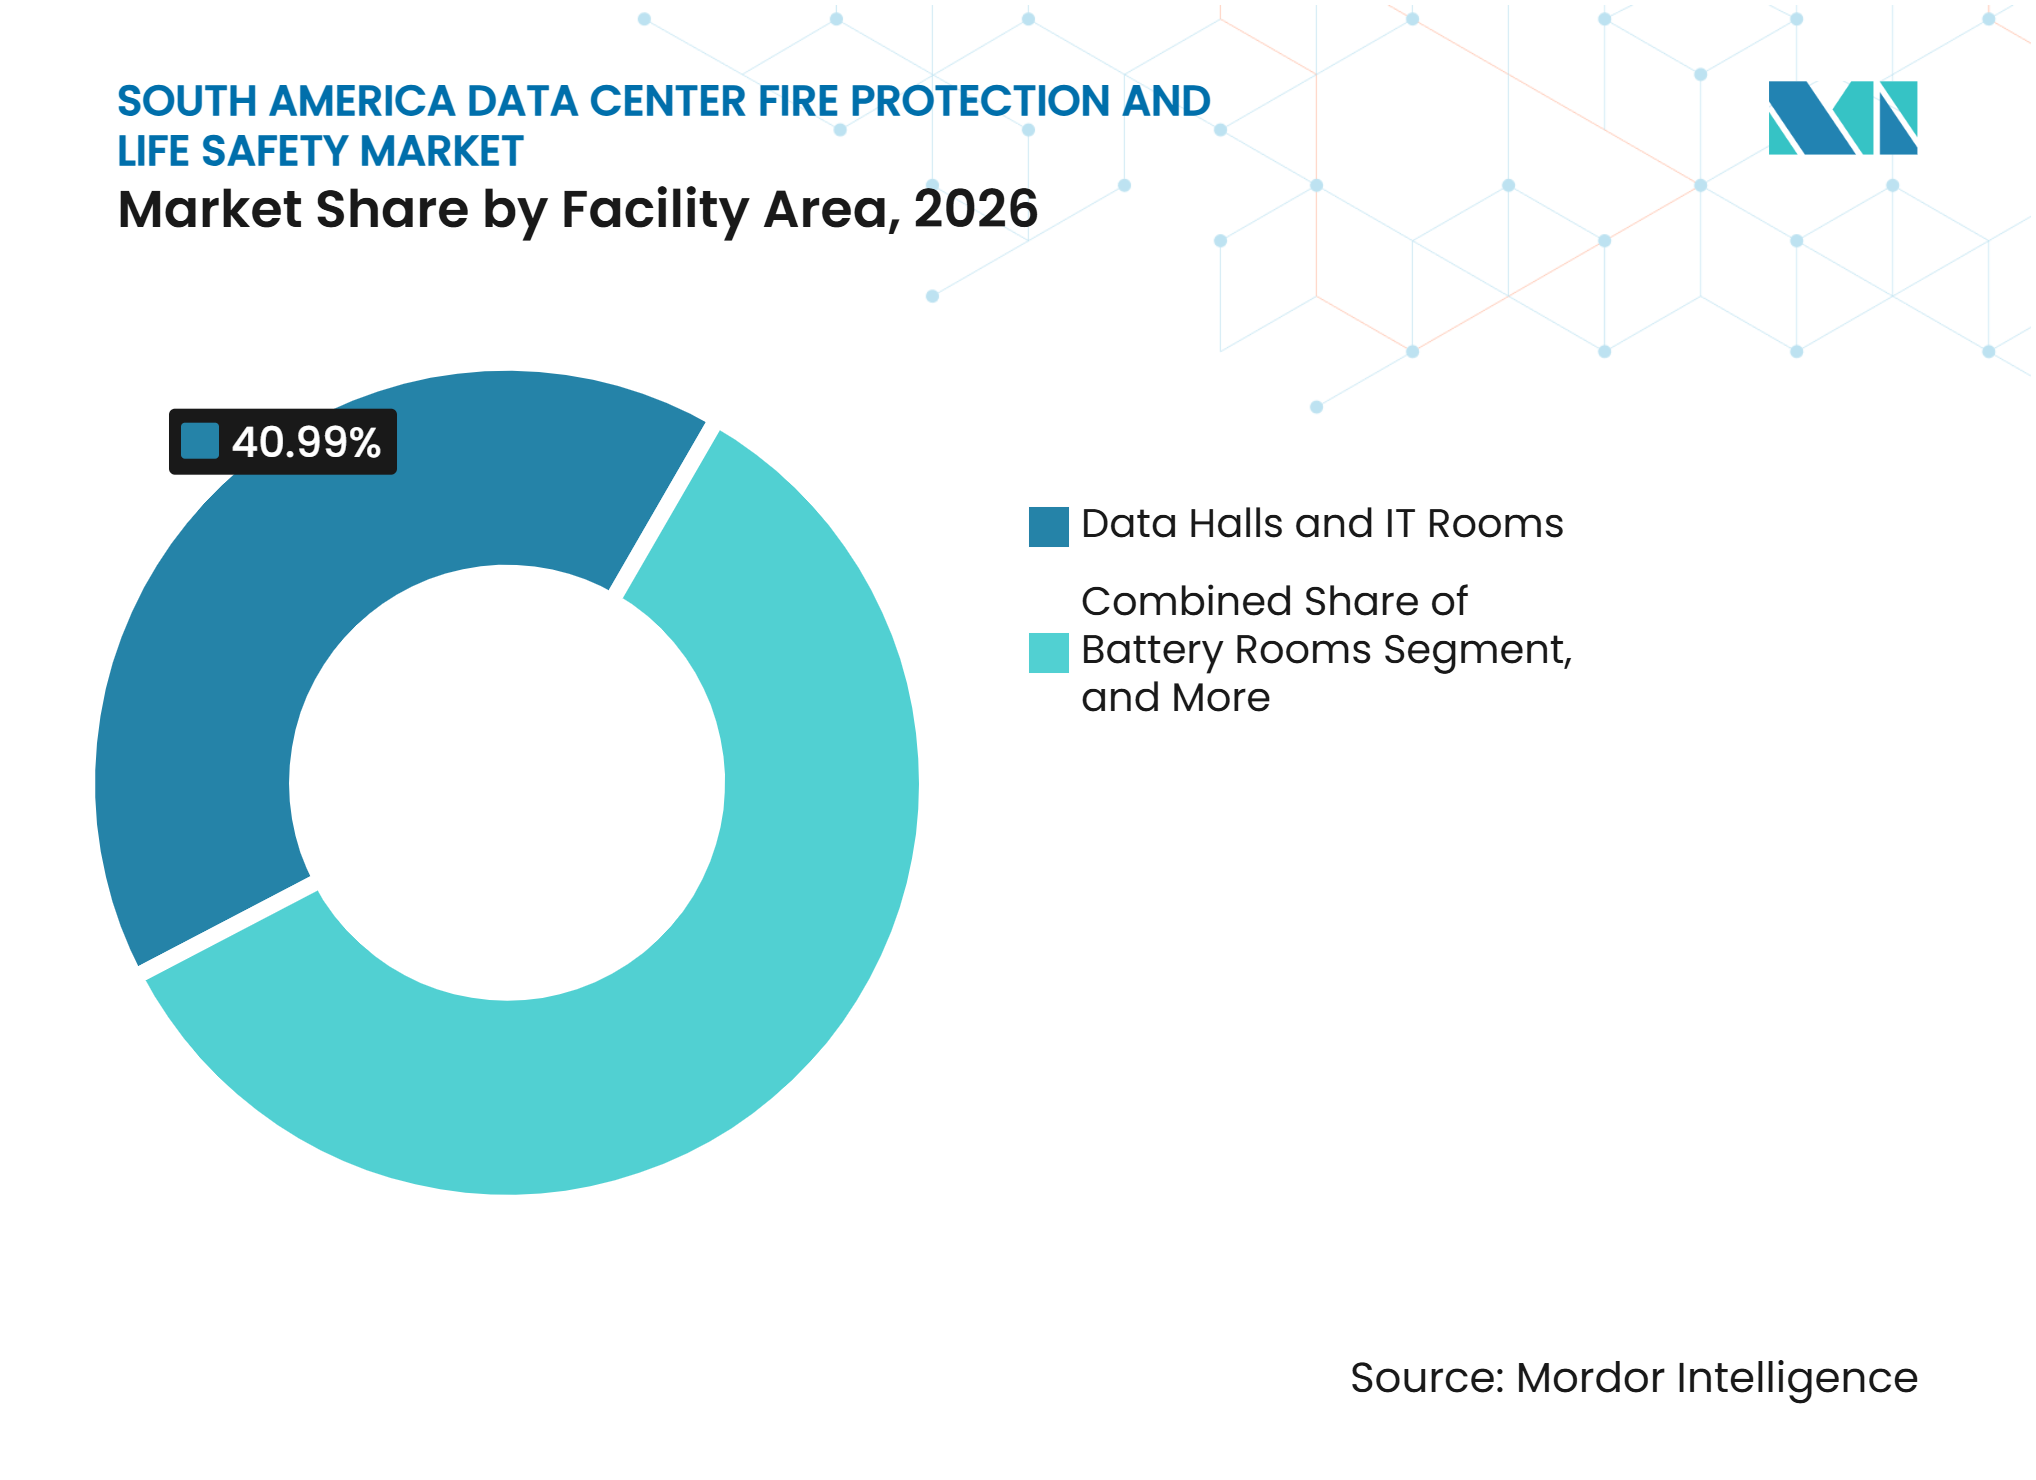
- Por área de instalación, las Salas de Datos y Salas de TI representaron el 40,99% del tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026, mientras que se proyecta que las Salas de Baterías se expandan a un CAGR del 15,61% hasta 2032.
- Por tamaño de centro de datos, los Centros de Datos Grandes representaron el 34,97% de los ingresos en 2026, mientras que se proyecta que los Centros de Datos de Hiperescala se expandan a un CAGR del 16,82% hasta 2032.
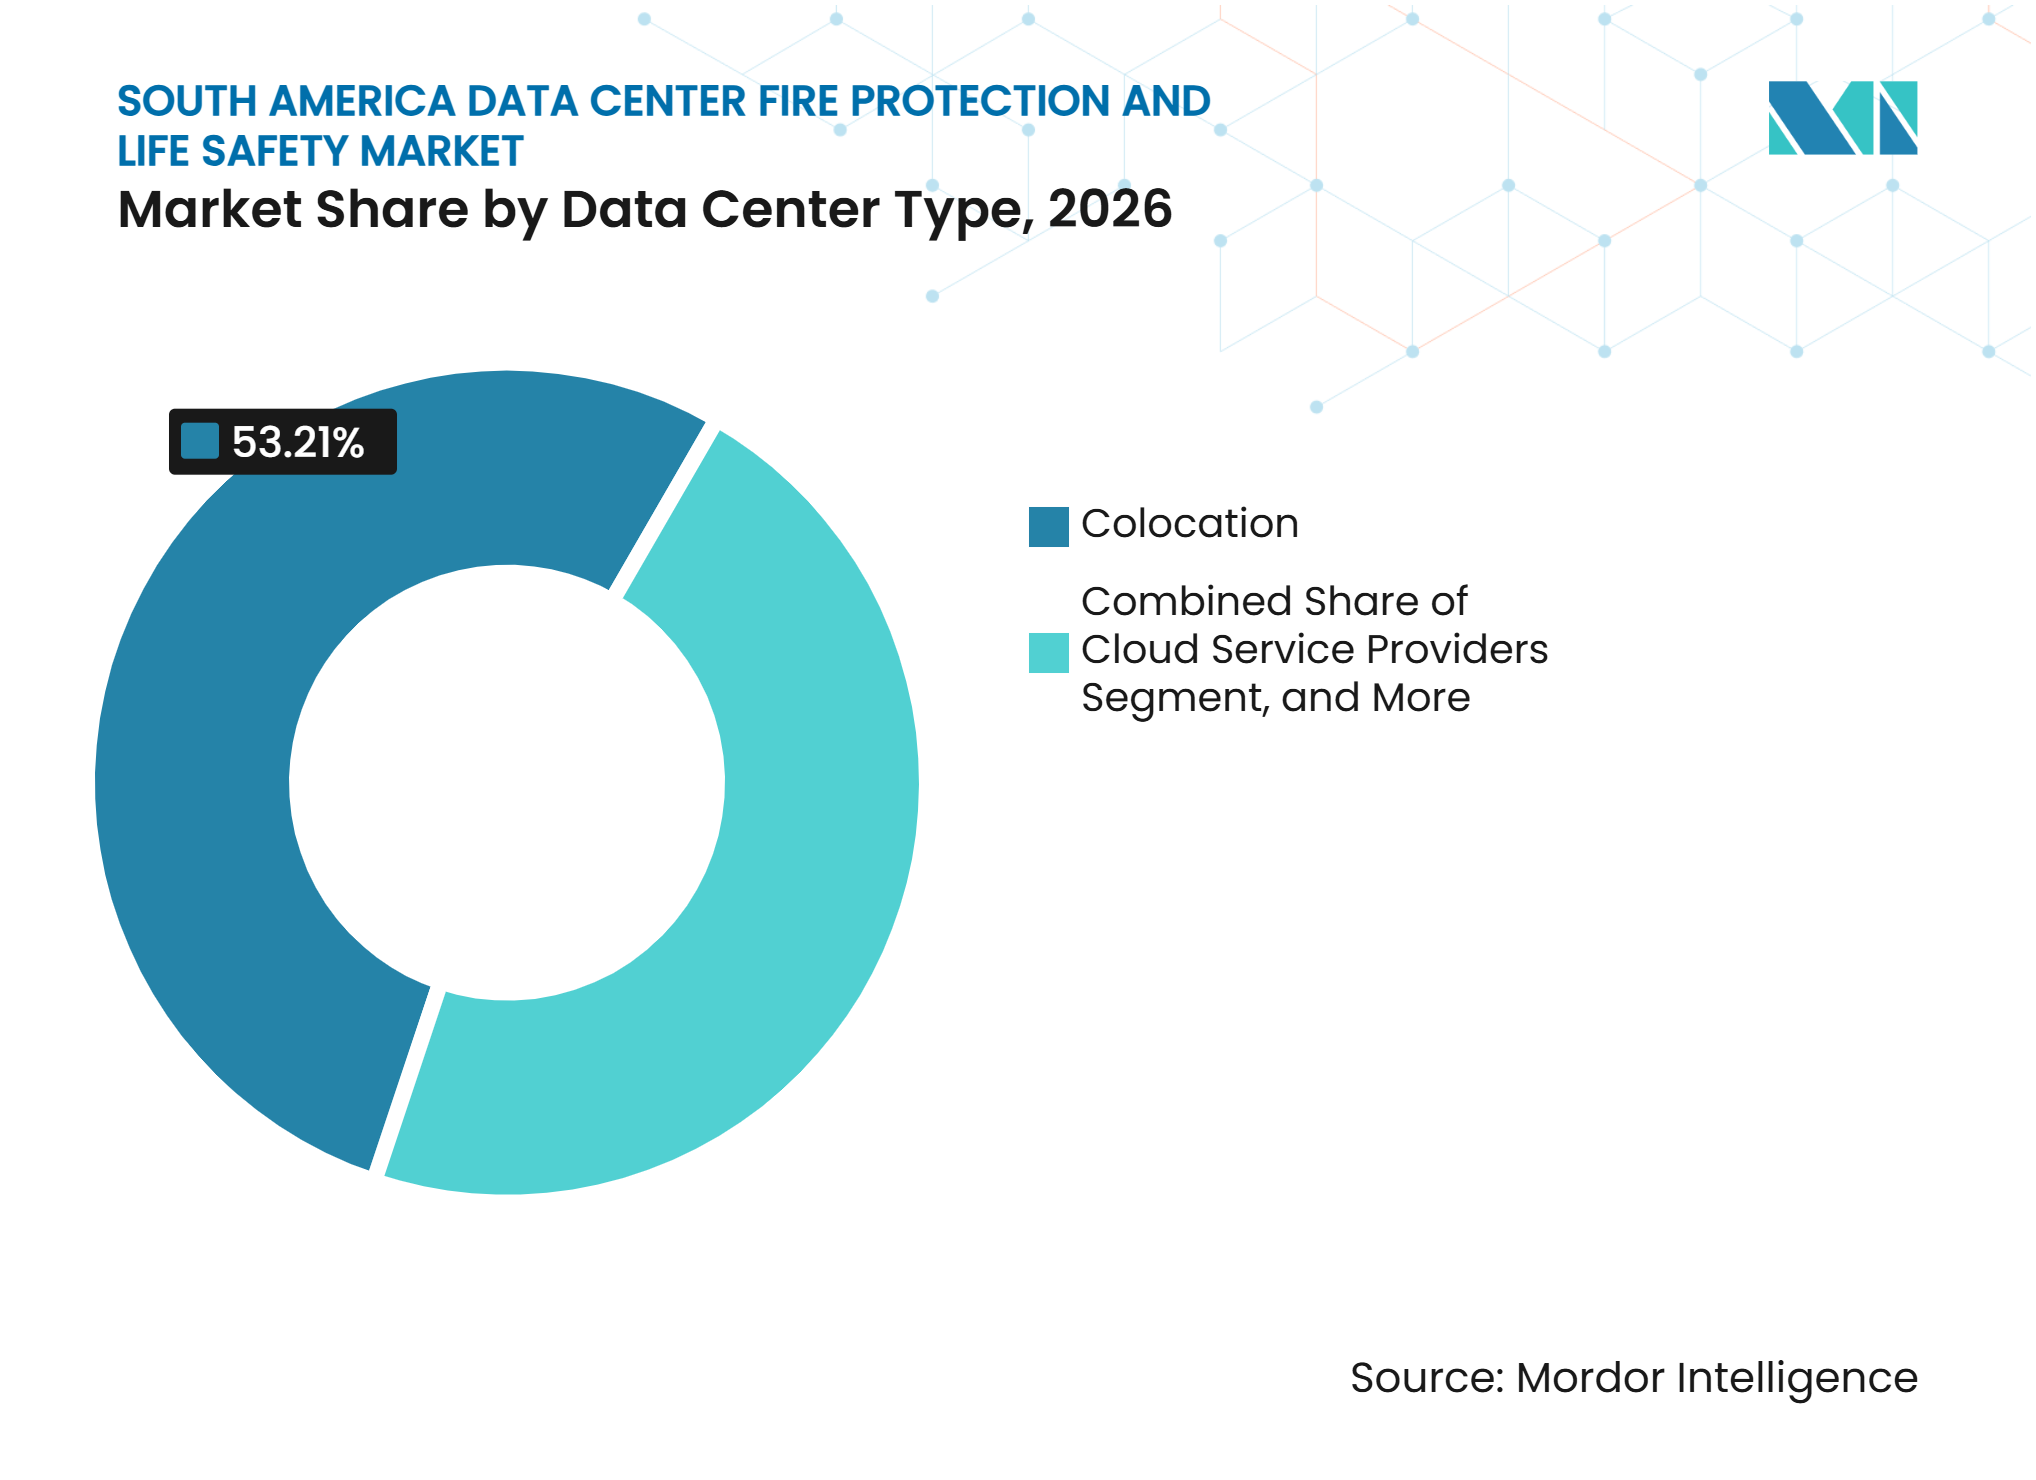
- Por tipo de centro de datos, los Centros de Datos de Colocación representaron el 53,21% de los ingresos en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 16,89% hasta 2032.
- Por geografía, Brasil representó el 72,12% de los ingresos en 2026, mientras que se proyecta que Argentina se expanda a un CAGR del 16,85% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Colocación e Hiperescala | +4% | Brasil, Argentina, Chile | Corto plazo (≤ 2 años) |
| Creciente Costo de las Interrupciones en Centros de Datos | +2.8% | Global, con alta exposición en Brasil y Argentina | Mediano plazo (2-4 años) |
| Expansión de la Densidad de Racks de Inteligencia Artificial y GPU | +2.5% | Global, incluidos los centros secundarios de América del Sur | Corto plazo (≤ 2 años) |
| Adopción de Detección Inteligente y de Alerta Temprana | +1.6% | Global, Brasil, Chile y Colombia | Mediano plazo (2-4 años) |
| Riesgos de Emisión de Gas de Baterías de Iones de Litio | +1.2% | Global, Brasil y Argentina | Corto plazo (≤ 2 años) |
| Expansión hacia Centros Costeros y Secundarios con Abundancia de Energía | +0.9% | Corredor noreste de Brasil y Campinas, Patagonia argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Centros de Datos de Colocación e Hiperescala
El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur está estrechamente vinculado a la construcción de instalaciones de colocación e hiperescala. Las nuevas instalaciones requieren detección, supresión, alarma, monitoreo, notificación de emergencia y pruebas de aceptación antes de que los servidores puedan operar. El alcance de la instalación se extiende desde los espacios blancos hasta las salas de UPS, salas de baterías, rutas de cables y áreas mecánicas de soporte. La expansión también genera demanda recurrente de diseño de sistemas, instalación, pruebas, inspección y mantenimiento tras la puesta en marcha. Las salas existentes están siendo adaptadas para cargas de trabajo de inteligencia artificial más densas, y esos cambios pueden requerir actualizaciones en los diseños de detección y supresión anteriores. Esto genera trabajo más allá de la nueva construcción, ya que las generaciones mixtas de equipos, el flujo de aire alterado y las cargas eléctricas más altas pueden requerir diferentes configuraciones de protección.
Creciente Costo de las Interrupciones en Centros de Datos
Una interrupción relacionada con un incendio puede generar costos más allá del equipo dañado, incluyendo pérdida de servicio, actividad de recuperación, exposición contractual y pérdida de reputación. Las fallas de energía siguen siendo una causa importante de interrupciones materiales en los centros de datos, lo que convierte la prevención de incendios eléctricos en una prioridad para los operadores. Las cargas de trabajo de inteligencia artificial añaden presión porque los trabajos de entrenamiento interrumpidos pueden requerir una reelaboración sustancial y un uso renovado de costosa capacidad de cómputo. Las interrupciones de inferencia también pueden crear penalizaciones por nivel de servicio para los inquilinos de colocación que dependen de servicios digitales siempre disponibles. Por lo tanto, los operadores están evaluando la velocidad de detección, la confiabilidad de la supresión y los procedimientos de recuperación como partes conectadas de la continuidad del negocio. Estos riesgos hacen que el mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur sea más relevante para la gestión del riesgo operacional, en lugar de solo para el cumplimiento normativo.
Expansión de la Densidad de Racks de Inteligencia Artificial y GPU
El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur está siendo moldeado por el cambio hacia la computación de grado de inteligencia artificial. Schneider Electric informó que la densidad de los racks de GPU de NVIDIA aumentó de 25 kW en 2022 a 132 kW para las implementaciones GB200 en 2025, mientras que una futura configuración VR200 podría alcanzar los 240 kW por rack.[1] Legrand declaró que los racks de GPU de inteligencia artificial pueden alcanzar los 80 kW y aumentar el riesgo de arco eléctrico a través de cargas de corriente eléctrica más altas. Los sistemas especificados para racks convencionales no pueden simplemente extenderse a racks de mayor densidad porque las condiciones de liberación de calor, humo, fallas eléctricas y los volúmenes de agente cambian. Esto afecta el dimensionamiento de las zonas de detección, los sistemas de supresión y las secuencias de corte de energía. La modernización de salas más antiguas orientadas a la nube crea, por lo tanto, una fuente paralela de demanda junto con los nuevos sitios.
Adopción de Detección Inteligente y de Alerta Temprana
La detección de humo por aspiración se está volviendo más importante donde el alto flujo de aire puede limitar la efectividad de los detectores de techo convencionales. WAGNER Group declaró que sus sistemas de aspiración pueden proporcionar una sensibilidad hasta 2.000 veces mayor que los detectores de punto convencionales.[2] El muestreo a varias alturas puede identificar humo debajo de los pisos elevados, en áreas de contención, alrededor de las rutas de cables y dentro de las vías de flujo de aire cambiantes. Johnson Controls señala que los sistemas de aspiración pueden vincularse a software de monitoreo remoto, lo que beneficia a las instalaciones con poco personal. La visibilidad remota puede ayudar a los equipos de instalaciones a examinar las alertas tempranas antes de que un evento en desarrollo afecte al hardware crítico. Esta capacidad respalda un uso más amplio de los sistemas de alerta temprana en las nuevas ubicaciones de centros de datos en América del Sur.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas Avanzados de Supresión y Detección | -1.2% | América del Sur, particularmente los mercados más pequeños | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Ingeniería y Puesta en Marcha de Seguridad contra Incendios | -0.9% | Global, aguda en América del Sur | Largo plazo (≥ 4 años) |
| Estrés Hídrico e Interacciones con los Sistemas de Enfriamiento | -0.6% | Brasil, incluidos São Paulo y el Noreste, y Chile | Mediano plazo (2-4 años) |
| Fragmentación de Acreditación y Permisos Transfronterizos | -0.4% | Brasil, Chile y Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas Avanzados de Supresión y Detección
Los sistemas avanzados de detección, los sistemas de agente limpio, los sistemas de niebla de agua y las plataformas de monitoreo integradas requieren un capital sustancial al inicio de un proyecto. Marioff indica que la protección contra incendios puede representar el 1% del costo total de construcción de un centro de datos, aunque el gasto varía según el diseño seleccionado y las condiciones del sitio.[3] Los grandes operadores pueden distribuir este costo entre los principales campus y utilizar canales de adquisición establecidos. Los operadores más pequeños de colocación y empresariales enfrentan costos más altos por agentes importados, hardware especializado y servicios de puesta en marcha. La presión de costos puede fomentar actualizaciones por fases, incluso cuando los sistemas más antiguos necesitan adaptación para equipos de inteligencia artificial o baterías de iones de litio. Esto crea una brecha entre las instalaciones capaces de adoptar prácticas globales y las instalaciones que difieren las actualizaciones.
Escasez de Talento Especializado en Ingeniería y Puesta en Marcha de Seguridad contra Incendios
El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur requiere ingenieros que comprendan tanto el diseño de supresión como los sistemas de energía de alta tensión. La NFPA identificó la infraestructura de centros de datos de inteligencia artificial como una fuente de desafíos de protección contra incendios para los que el proceso de formación de ingenieros existente puede no estar preparado. La escasez es especialmente relevante para los sistemas de UPS de iones de litio implementados a escala de múltiples megavatios y para los sitios que necesitan enclavamientos complejos. Los diseñadores y los equipos de puesta en marcha deben verificar la secuencia entre la detección, la supresión, los controles de HVAC y el aislamiento de energía. La puesta en marcha puede llevar más tiempo cuando no hay especialistas experimentados disponibles. La restricción puede aumentar los costos de entrega y extender los cronogramas de los proyectos a medida que las instalaciones se vuelven más complejas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Supresión de Incendios Ancla los Ingresos, el Monitoreo se AceleraLos Sistemas de Supresión de Incendios representaron el 35,96% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026. El segmento incluye agentes limpios, gas inerte y sistemas de niebla de agua para diferentes condiciones de incendio en salas de datos, salas de UPS, salas de baterías, espacios de cables y áreas mecánicas. Los operadores prefieren sistemas sin residuos en espacios con equipos electrónicos de alto valor porque la limpieza posterior a la descarga puede interrumpir el servicio y retrasar la recuperación. Los Sistemas de Detección y Alarma de Incendios siguen siendo importantes a medida que los operadores añaden detección por aspiración y análisis para reducir las alarmas no deseadas en condiciones de flujo de aire exigentes. Los Sistemas de Notificación de Emergencia y Evacuación también se están ajustando para sitios con menos personal en el lugar y modelos operativos automatizados. Estos sistemas deben conectarse claramente con los controles de supresión para que las personas, los equipos y los procesos críticos reciban la respuesta adecuada.
Se proyecta que los Sistemas de Monitoreo y Control de Incendios se expandan a un CAGR del 15,85% hasta 2032. Los operadores están adoptando herramientas de mando central que integran la entrada de detección, el estado de supresión, los enclavamientos de HVAC, los controles de energía y las comunicaciones de emergencia en una sola vista. Johnson Controls lanzó las estaciones de trabajo Simplex Incident Manager y Autocall Fire Site Administrator en agosto de 2026, con soporte para hasta 250.000 dispositivos en 687 unidades de control de alarma de incendios. Dichas plataformas permiten a los equipos de instalaciones remotas monitorear una red más amplia de sitios y verificar el estado del sistema en grandes campus. El enfoque trata la seguridad contra incendios como parte del entorno operativo más amplio, en lugar de como una función de edificio independiente. Los servicios de inspección, prueba y mantenimiento también se benefician porque los sistemas críticos requieren verificación documentada y recurrente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Protección contra Incendios:
La Supresión por Agente Limpio Lidera, las Soluciones Emergentes se AceleranLa Supresión por Agente Limpio representó el 24,97% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026. Los agentes halocarbonados y las alternativas con menor potencial de calentamiento global eliminan el calor sin dejar residuos, lo que respalda su uso en salas de datos que contienen electrónica sensible. La Detección de Humo por Aspiración se utiliza ampliamente en espacios blancos de alto flujo de aire donde el humo puede no llegar a un detector de techo de manera rápida o consistente. Los sistemas de gas inerte también se utilizan en salas de servidores donde las condiciones de ocupación permiten su uso y se necesita una descarga libre de residuos químicos. Cada tecnología debe adaptarse al volumen de la sala, la ocupación, la disposición del equipo y la probable fuente de ignición. Estos requisitos respaldan una combinación variada de tecnologías en un solo campus de centro de datos.
Se proyecta que Otras Tecnologías de Protección contra Incendios se expandan a un CAGR del 15,78% hasta 2032. La categoría incluye sistemas de reducción de oxígeno, diseños híbridos de agente-agua, sistemas de niebla de agua y plataformas multisensor integradas con inteligencia artificial. FM Global revisó la Hoja de Datos 5-32 en julio de 2026 y desaconsejó la supresión por agente limpio para unidades de baterías de iones de litio montadas en rack por encima de 20 kWh. Marioff informa que la niebla de agua a alta presión puede usar un 90% menos de agua que los rociadores tradicionales. Estos factores respaldan el interés en sistemas que puedan gestionar incendios de baterías, minimizar la descarga de agua y adaptarse a disposiciones de equipos densas. El resultado es una evaluación más amplia de las opciones de protección para entornos de alta densidad y relacionados con baterías.
Por Área de Instalación:
Las Salas de Datos Impulsan la Demanda, las Salas de Baterías Avanzan RápidamenteLas Salas de Datos y Salas de TI representaron el 40,99% del tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026. Estas salas contienen equipos de cómputo concentrados y requieren detección coordinada, supresión, controles de preacción y procedimientos claros de apagado. Las implementaciones de mayor densidad requieren múltiples zonas de protección y diseños que prevengan descargas accidentales mientras permiten una respuesta rápida ante eventos confirmados. Las Salas Eléctricas y de UPS también atraen un gasto significativo porque los eventos de arco eléctrico son un riesgo de ignición conocido y los sistemas de energía operan con cargas más altas. Las Salas de Enfriamiento y Mecánicas necesitan más atención a medida que los fluidos de enfriamiento por inmersión y los medios a base de glicol cambian el perfil de riesgo. El proceso de diseño resultante debe tener en cuenta cómo un evento de incendio en una sala puede afectar a los sistemas conectados en toda la instalación.
Se proyecta que las Salas de Baterías se expandan a un CAGR del 15,61% hasta 2032. El cambio de baterías de plomo-ácido a equipos de UPS de iones de litio aumenta la necesidad de controles que aborden la fuga térmica, la detección de emisión de gas y la posible reignición. El libro blanco de la UIT y Huawei de 2025 recomienda la ubicación remota de baterías o salas dedicadas junto a paredes exteriores, y recomienda la supresión a base de agua para las salas de baterías dedicadas. Esta orientación favorece los diseños de niebla de agua y tubería húmeda en aplicaciones donde los agentes limpios pueden no gestionar el escenario completo de incendio de baterías. La protección de baterías también debe funcionar con la detección, la ventilación, el aislamiento y los procedimientos de respuesta de emergencia. Las áreas administrativas reciben una protección menos intensiva, aunque los sistemas de monitoreo más amplios están extendiendo la cobertura por todos los campus.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
Las Grandes Instalaciones Anclan los Ingresos, la Hiperescala Marca el RitmoLos Centros de Datos Grandes representaron el 34,97% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026. Estas instalaciones dan soporte a configuraciones empresariales, de colocación mayorista y de servicio en la nube en toda la región. Sus requisitos difieren según el modelo de inquilino porque los sitios compartidos deben cumplir con los estándares de operadores, clientes, aseguradoras y autoridades locales. Los sitios de tamaño mediano continúan atendiendo las necesidades locales de soberanía de datos en Chile, Colombia y Perú, donde los requisitos se deciden sitio por sitio. Los sitios pequeños para servicios financieros y telecomunicaciones a menudo utilizan paquetes de protección modular estandarizados para reducir la complejidad de ingeniería. En conjunto, estos tipos de instalaciones crean demanda de sistemas que puedan adaptarse a diferentes niveles de capacidad sin comprometer la protección básica.
Se proyecta que los Centros de Datos de Hiperescala se expandan a un CAGR del 16,82% hasta 2032. Estos sitios están diseñados para grandes entornos de entrenamiento de inteligencia artificial y requieren supresión coordinada de múltiples zonas, corte de energía, enclavamientos de HVAC y una puesta en marcha detallada. UL Solutions actualizó UL 2755 en 2025 para respaldar la evaluación integrada de sistemas de centros de datos modulares prefabricados, ayudando a abordar las necesidades de evaluación de seguridad contra incendios para la implementación modular. La implementación más rápida no elimina la necesidad de una puesta en marcha o documentación detallada. En cambio, aumenta la necesidad de evaluar cómo los sistemas de protección, enfriamiento, energía y control funcionan juntos antes de que una instalación entre en servicio. Esto favorece a los proveedores que pueden respaldar un proceso coordinado de diseño y verificación.
Por Tipo de Centro de Datos:
La Colocación Captura los Ingresos, los Proveedores de Nube se ExpandenLos Centros de Datos de Colocación representaron el 53,21% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026. Las instalaciones de múltiples inquilinos deben cumplir simultáneamente con los estándares del operador, los requisitos del inquilino, las expectativas de los aseguradores y los códigos locales de incendios. Los inquilinos de servicios financieros y atención médica pueden imponer requisitos más detallados para la supresión, la notificación, las pruebas y el mantenimiento documentado. Esto aumenta la complejidad del diseño y las pruebas en salas compartidas, donde una estrategia de protección debe acomodar las diferentes necesidades de los clientes. Los sitios empresariales y de borde tienen participaciones menores, pero continúan apoyando las necesidades de soberanía de datos, latencia y control operativo. Su menor escala no elimina la necesidad de detección, supresión y monitoreo confiables.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 16,89% hasta 2032. Las instalaciones automatizadas necesitan sistemas que puedan detectar y responder sin depender de un miembro del personal para evaluar el evento en el sitio. Esto hace que los enclavamientos confiables, la visibilidad remota del estado, las secuencias de supresión probadas y la escalada clara de alarmas sean elementos centrales del diseño de la instalación. El marco REDATA de Brasil vincula los incentivos fiscales con el abastecimiento de energía renovable y los límites de uso de agua para los operadores de centros de datos participantes. Ese entorno de política aumenta el valor de los diseños que reducen el uso de agua mientras mantienen la protección. El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur puede, por lo tanto, beneficiarse del movimiento hacia opciones de supresión de bajo consumo de agua y sistemas de control integrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil
Brasil representó el 72,12% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur en 2026. Su gran huella de centros de datos y la actividad de construcción regional respaldan la demanda de sistemas de protección completos. La ABNT NBR 17240 orienta el diseño, la instalación, la puesta en marcha y el mantenimiento de los sistemas de detección y alarma de incendios. La ABNT NBR 10897:2025 proporciona requisitos actualizados para los sistemas automáticos de rociadores. Un estudio de 2025 en Architecture, Structures and Construction encontró que 13 de los 27 estados de Brasil habían actualizado las normas de seguridad contra incendios durante los 4 años anteriores, lo que añade complejidad para los operadores con proyectos en varios estados. El estrés hídrico de São Paulo también respalda el interés en la niebla de agua y las opciones de circuito cerrado. Un estudio de 2025 en Cambridge Prisms: Water estimó la huella hídrica anual del clúster metropolitano de centros de datos de inteligencia artificial en 16,1 millones de m³.
Argentina
Se proyecta que Argentina se expanda a un CAGR del 16,85% hasta 2032. El esperado flujo de inversiones ha creado la necesidad de un compromiso temprano entre los desarrolladores de centros de datos y los proveedores de protección contra incendios. En octubre de 2025, OpenAI y Sur Energy firmaron una carta de intención para el proyecto Stargate Argentina de 25 mil millones de USD, que apunta a 500 MW en la Patagonia bajo el marco de incentivos RIGI. La demanda existente sigue concentrada en Buenos Aires, mientras que los proyectos remotos necesitarían diseños de detección y supresión altamente automatizados. La escala de las instalaciones de inteligencia artificial planificadas también puede poner mayor atención en si las normas IRAM existentes abordan las necesidades de sitios muy grandes. Los proveedores que establezcan capacidad de puesta en marcha y mantenimiento antes de que comience la construcción pueden estar mejor posicionados para atender instalaciones remotas.
Chile, Colombia, Perú y Mercados Emergentes
Chile, Colombia y Perú añaden demanda regional a través de diferentes patrones de inversión en centros de datos. En Chile, las nuevas instalaciones de colocación están incorporando almacenamiento de agua contra incendios e infraestructura de rociadores en la etapa de diseño. La actividad de Bogotá en Colombia está vinculada a cargas de trabajo de servicios financieros y fintech, lo que respalda la demanda de monitoreo y detección en entornos con personal. El clúster de Lima en Perú puede beneficiarse de la alineación técnica con Chile, incluida la transferencia transfronteriza de prácticas de ingeniería. Ecuador, Uruguay y Paraguay siguen siendo ubicaciones en etapas más tempranas donde los sitios de borde y empresariales están comenzando a establecer requisitos básicos a nivel de sitio. En todos estos mercados, el mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur puede beneficiarse de soluciones modulares que se adapten a instalaciones más pequeñas. La influencia regulatoria, los permisos locales y la disponibilidad de contratistas capacitados determinarán la rapidez con que esta demanda se convierta en capacidad instalada.
Panorama Competitivo
Concentración del Mercado
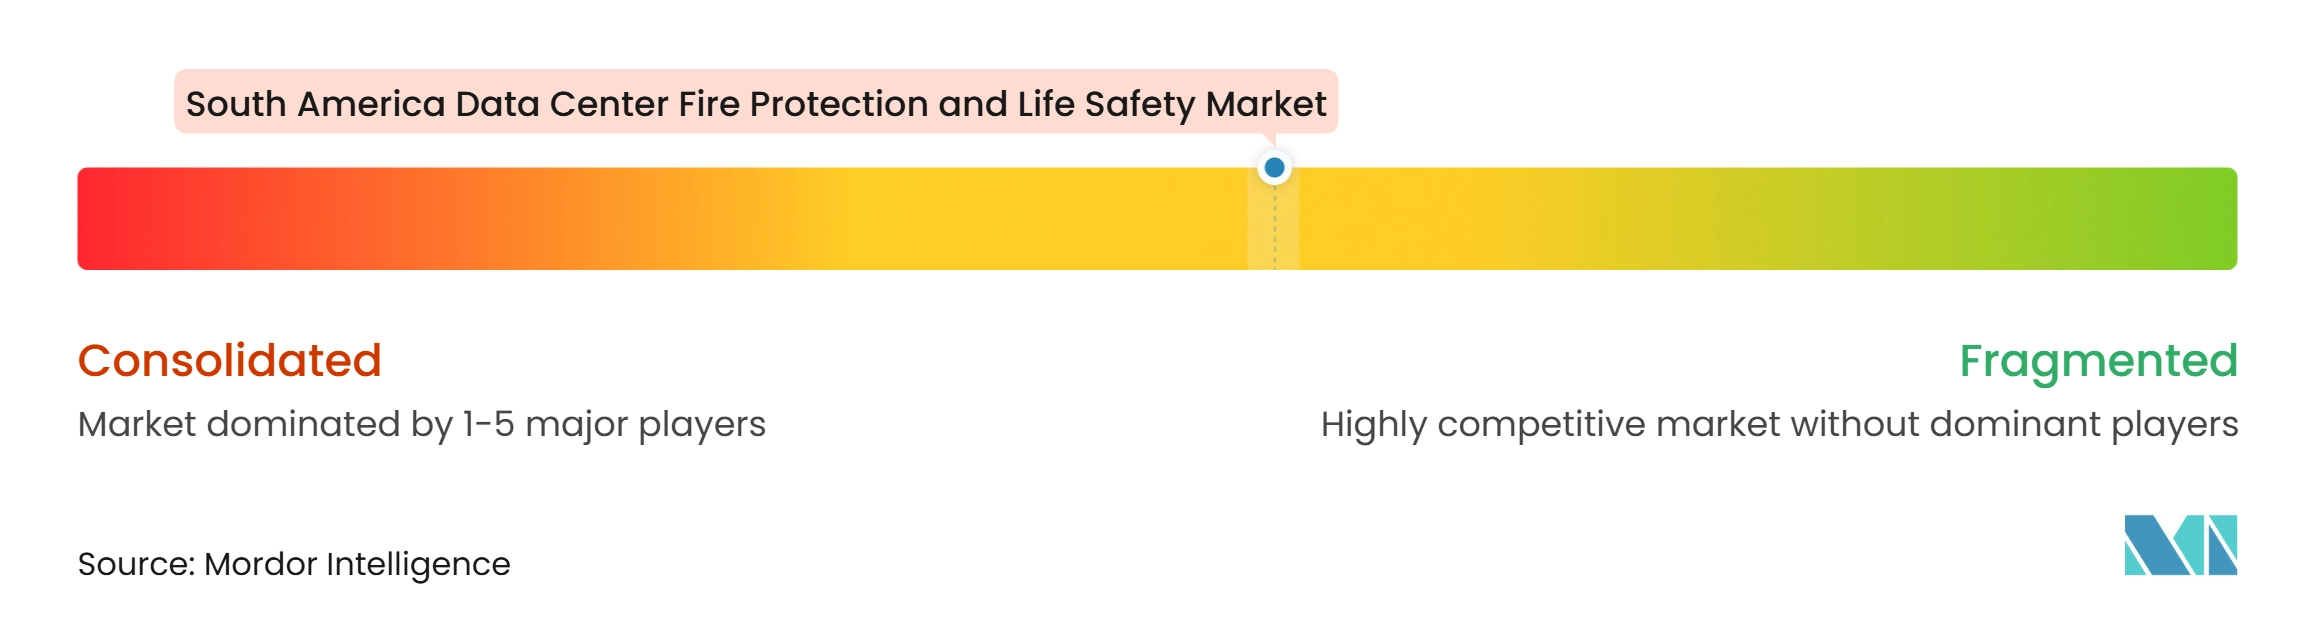
El mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur tiene una consolidación moderada entre los proveedores globales. Johnson Controls, Siemens y Honeywell ofrecen carteras que combinan funciones de detección, supresión, monitoreo y seguridad de vida. WAGNER Group, Marioff y SEVO Systems compiten a través de experiencia especializada en detección por aspiración, niebla de agua a alta presión y sistemas de reducción de oxígeno. Los proveedores combinan cada vez más la protección física contra incendios con herramientas de gestión de edificios para reducir el trabajo de integración para los operadores. Este enfoque puede dificultar el cambio de proveedor después de que un sitio adopte un único entorno de control.
Johnson Controls lanzó su estación de trabajo Simplex Incident Manager en agosto de 2026, ofreciendo a los operadores una vista única de hasta 687 unidades de control de alarma de incendios y 250.000 dispositivos. KiddeFenwal lanzó NATURA Micro en enero de 2026 con mejoras de boquilla acústica para entornos de TI sensibles al sonido. UL Solutions introdujo servicios de prueba y certificación para fluidos de enfriamiento por inmersión bajo UL 2417 en junio de 2025. Estos movimientos reflejan una mayor atención al monitoreo integrado, los riesgos de baterías y los peligros de enfriamiento líquido. El cumplimiento de la ABNT NBR ISO/IEC 22237-6:2025 y la ABNT NBR 10897:2025 también puede influir en la calificación de proveedores en Brasil.
Los proveedores de servicios de inspección, prueba y mantenimiento atienden una necesidad separada porque los operadores requieren verificación independiente para aseguradoras y organismos de cumplimiento. Las pruebas y la certificación siguen siendo importantes a medida que las instalaciones de inteligencia artificial introducen nuevos equipos de energía, sistemas de baterías y configuraciones de enfriamiento. Los contratistas regionales pueden competir a través de la capacidad de respuesta local y la familiaridad con los códigos a nivel de país. Los proveedores globales mantienen una ventaja donde los proyectos requieren sistemas integrados y soporte de ingeniería especializada. La estructura competitiva sigue siendo consistente con una puntuación de concentración de mercado de 5 porque los datos identifican una concentración moderada a nivel global, pero no proporcionan una cifra combinada de participación de mercado para los principales proveedores.
Líderes de la Industria de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur
-
Johnson Controls International plc
-
Siemens AG
-
Honeywell International Inc.
-
Carrier Global Corporation
-
Kidde Global Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur Empresas cubiertas en este informe
- Johnson Controls International plc
- Siemens AG
- Honeywell International Inc.
- Carrier Global Corporation
- Robert Bosch GmbH
- Kidde Global Solutions
- Fike Corporation
- Hochiki Corporation
- Minimax Viking GmbH
- Victaulic Company
- Securiton AG
- SEVO Systems, Inc.
- The Chemours Company
- WAGNER Group GmbH
- Marioff Corporation Oy
- Halton Group
- Encore Fire Protection, Inc.
- Bureau Veritas SA
- SGS SA
- UL Solutions Inc.
Desarrollos recientes de la industria en Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur
- Agosto de 2026: Johnson Controls lanzó las estaciones de trabajo de seguridad contra incendios Simplex Incident Manager y Autocall Fire Site Administrator. El lanzamiento proporcionó monitoreo a escala empresarial y una arquitectura centrada en la ciberseguridad para instalaciones de misión crítica. Las plataformas admiten hasta 250.000 dispositivos y conectan 687 unidades de control de alarma de incendios. La capacidad aborda la necesidad de visibilidad de mando en los campus de centros de datos de hiperescala en expansión.
- Julio de 2026: FM Global revisó la Hoja de Datos 5-32 para desaconsejar la supresión de incendios por agente limpio para unidades de baterías de iones de litio montadas en rack que superen los 20 kWh. La orientación tiene implicaciones directas para el diseño de protección contra incendios en sitios de colocación e hiperescala que implementan sistemas de UPS de iones de litio distribuidos. Dirige mayor atención hacia las alternativas de niebla de agua y tubería húmeda para aplicaciones en salas de baterías.
- Junio de 2026: UL Solutions completó un año desde el lanzamiento de un servicio de prueba y certificación para fluidos de enfriamiento por inmersión bajo UL 2417. El servicio aborda los riesgos de temperatura de autoignición, punto de inflamación y tensión de ruptura dieléctrica asociados con el enfriamiento líquido de próxima generación. Las pruebas son relevantes para los operadores de hiperescala que están pasando al enfriamiento por inmersión a medida que la densidad de los racks supera los umbrales de enfriamiento por aire.
- Enero de 2026: KiddeFenwal lanzó NATURA Micro, un sistema compacto de supresión de incendios por gas inerte para activos de pequeña escala de alto valor, como los gabinetes de servidores de inteligencia artificial. El lanzamiento incluyó mejoras de boquilla acústica para entornos de TI sensibles al sonido. También incluyó un programa de recarga de cilindros en el mismo día destinado a limitar el tiempo de inactividad del sistema tras un evento de descarga.
Alcance del Informe del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur
El Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur comprende los productos, sistemas, software y servicios diseñados para detectar, prevenir, suprimir, monitorear y gestionar los riesgos de incendio y seguridad de vida dentro de los entornos de centros de datos en países como Brasil, Argentina, Chile, Colombia y Perú.
El Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos de América del Sur está segmentado por Tipo de Solución (Sistemas de Detección y Alarma de Incendios, Sistemas de Supresión de Incendios, Sistemas de Notificación de Emergencia y Evacuación, Sistemas de Monitoreo y Control de Incendios, y Servicios de Inspección, Prueba y Mantenimiento), por Tecnología de Protección contra Incendios (Detección de Humo y Calor, Detección de Humo por Aspiración, Supresión por Agente Limpio, Supresión por Gas Inerte, Supresión a Base de Agua, y Otras Tecnologías de Protección contra Incendios), por rea de Instalación (Salas de Datos y Salas de TI, Salas Eléctricas y de UPS, Salas de Baterías, Salas de Enfriamiento y Mecánicas, y Áreas Administrativas y de Soporte), por Tamaño de Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), por Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, y Empresarial y de Borde), y por Geografía (Brasil, Argentina y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Detección y Alarma de Incendios |
| Sistemas de Supresión de Incendios |
| Sistemas de Notificación de Emergencia y Evacuación |
| Sistemas de Monitoreo y Control de Incendios |
| Servicios de Inspección, Prueba y Mantenimiento |
| Detección de Humo y Calor |
| Detección de Humo por Aspiración |
| Supresión por Agente Limpio |
| Supresión por Gas Inerte |
| Supresión a Base de Agua |
| Otras Tecnologías de Protección contra Incendios |
| Salas de Datos y Salas de TI |
| Salas Eléctricas y de UPS |
| Salas de Baterías |
| Salas de Enfriamiento y Mecánicas |
| Áreas Administrativas y de Soporte |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| Brasil |
| Argentina |
| Resto de América del Sur |
| Por Tipo de Solución | Sistemas de Detección y Alarma de Incendios |
| Sistemas de Supresión de Incendios | |
| Sistemas de Notificación de Emergencia y Evacuación | |
| Sistemas de Monitoreo y Control de Incendios | |
| Servicios de Inspección, Prueba y Mantenimiento | |
| Por Tecnología de Protección contra Incendios | Detección de Humo y Calor |
| Detección de Humo por Aspiración | |
| Supresión por Agente Limpio | |
| Supresión por Gas Inerte | |
| Supresión a Base de Agua | |
| Otras Tecnologías de Protección contra Incendios | |
| Por Área de Instalación | Salas de Datos y Salas de TI |
| Salas Eléctricas y de UPS | |
| Salas de Baterías | |
| Salas de Enfriamiento y Mecánicas | |
| Áreas Administrativas y de Soporte | |
| Por Tamaño de Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Colocación |
| Proveedores de Servicios en la Nube | |
| Empresarial y de Borde | |
| Por Geografía | Brasil |
| Argentina | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos de América del Sur?
El tamaño del mercado es de 96,50 millones de USD en 2026 y se proyecta que alcance los 223,04 millones de USD para 2032. El CAGR del período de pronóstico es del 14,89% de 2027 a 2032.
¿Qué está impulsando la demanda de protección contra incendios en los centros de datos de América del Sur?
La construcción de instalaciones de colocación, las mayores densidades de racks de inteligencia artificial, la adopción de UPS de iones de litio y la necesidad de limitar costosas interrupciones son los principales factores de demanda. Estas condiciones aumentan la necesidad de detección, supresión, monitoreo y procedimientos operativos probados.
¿Qué tipo de solución tiene la mayor participación en 2026?
Los Sistemas de Supresión de Incendios lideran con el 35,96% de los ingresos en 2026. El segmento incluye agentes limpios, gas inerte y sistemas de niebla de agua utilizados en salas de datos, salas de UPS, salas de baterías y otras áreas de instalaciones.
¿Qué área de centro de datos se está expandiendo más rápidamente para los sistemas de protección contra incendios?
Se proyecta que las Salas de Baterías se expandan a un CAGR del 15,61% hasta 2032. El cambio a equipos de UPS de iones de litio aumenta la necesidad de protección que aborde la fuga térmica y la posible reignición.
¿Por qué los sistemas de niebla de agua están ganando atención en los centros de datos?
La niebla de agua puede reducir la descarga de agua en comparación con los rociadores convencionales y puede abordar los riesgos de baterías de iones de litio donde los agentes limpios pueden ser inadecuados. FM Global también ha desaconsejado los agentes limpios para unidades de baterías de iones de litio montadas en rack por encima de 20 kWh.
¿Qué país lidera el gasto regional en protección contra incendios y seguridad de vida en centros de datos?
Brasil lidera con el 72,12% de los ingresos en 2026, respaldado por su gran huella de centros de datos y la actividad de construcción. Las normas nacionales y las restricciones hídricas también determinan la selección de los sistemas de detección y supresión de incendios.