
Taille et part du marché du risque climatique et de la résilience des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 112.34 Millions de dollars américains |
| Taille du Marché (2027) | 126.68 Millions de dollars américains |
| Taille du Marché (2032) | 232.82 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.94 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du risque climatique et de la résilience des centres de données en Amérique du Sud par Mordor Intelligence
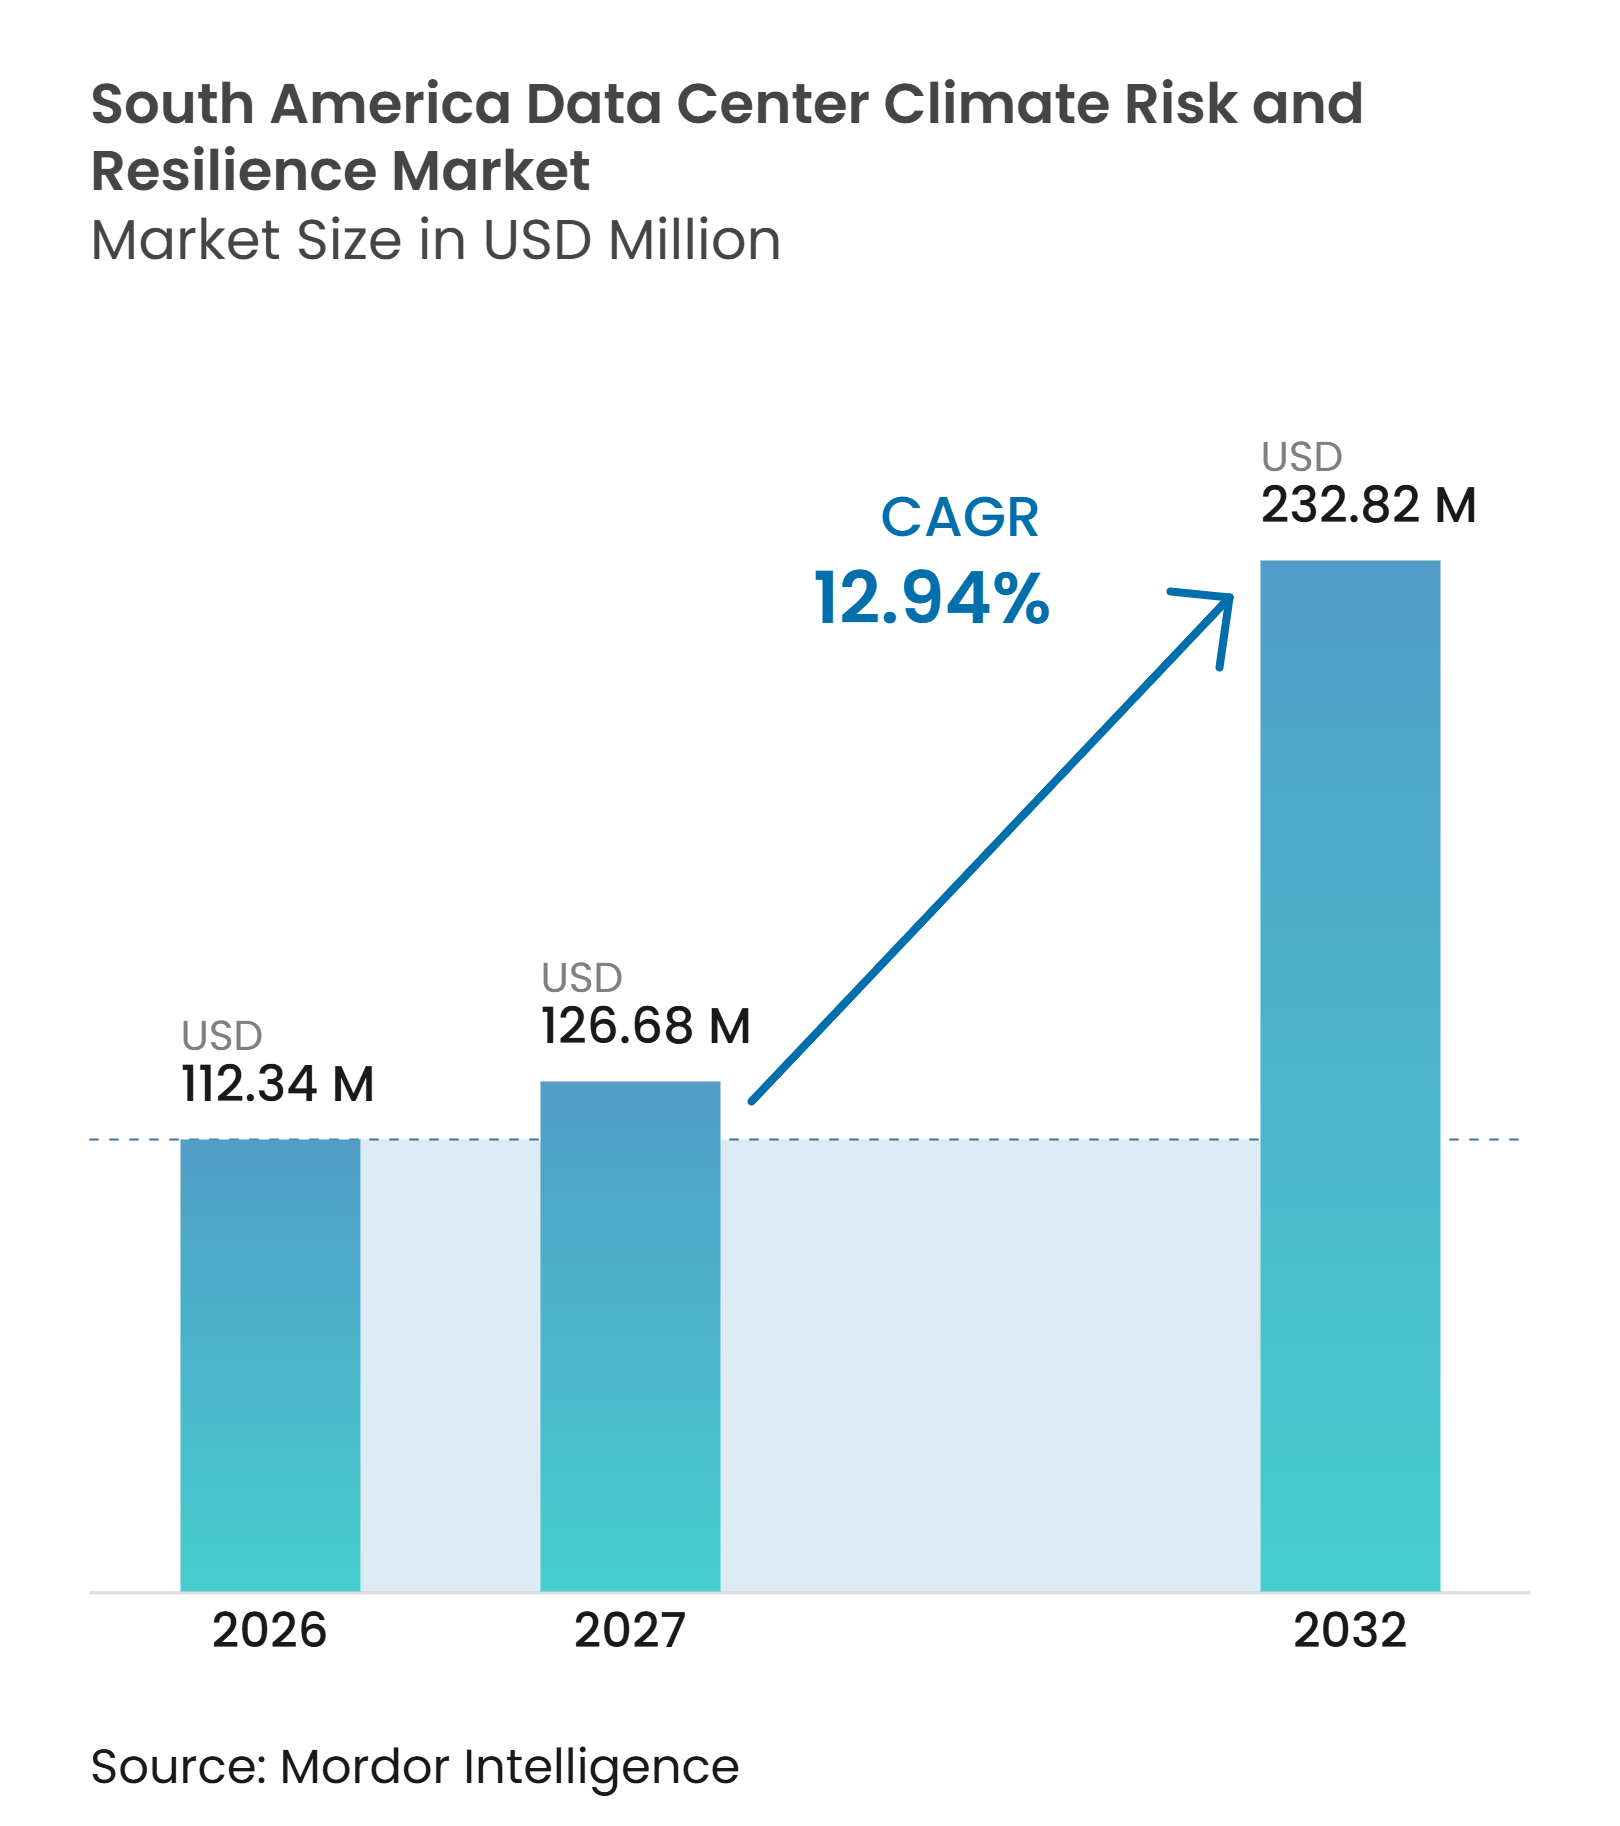
La taille du marché du risque climatique et de la résilience des centres de données en Amérique du Sud devrait augmenter de 112,34 millions USD en 2026 à 126,68 millions USD en 2027 et atteindre 232,82 millions USD d'ici 2032, avec un CAGR de 12,94 % sur la période 2027-2032. Cette croissance reflète un passage de la réponse aux incidents individuels vers la gestion du risque climatique physique en tant que composante régulière de la planification et des opérations des centres de données. Les charges de travail d'IA augmentent les besoins en refroidissement et en alimentation électrique, rendant les perturbations liées aux inondations, à la chaleur, à l'eau et au réseau électrique plus lourdes de conséquences pour les opérateurs. Les réglementations environnementales et les attentes en matière d'utilisation de l'eau font également des mesures de résilience une partie intégrante de la conception des projets plutôt qu'un ajout ultérieur. Le marché du risque climatique et de la résilience des centres de données en Amérique du Sud évolue donc des révisions périodiques vers une surveillance continue, des tests de résistance et des plans d'adaptation documentés. Cette évolution crée des opportunités pour les prestataires capables de combiner analyse de site, conception technique, données opérationnelles et accompagnement à la conformité.
Points clés du rapport
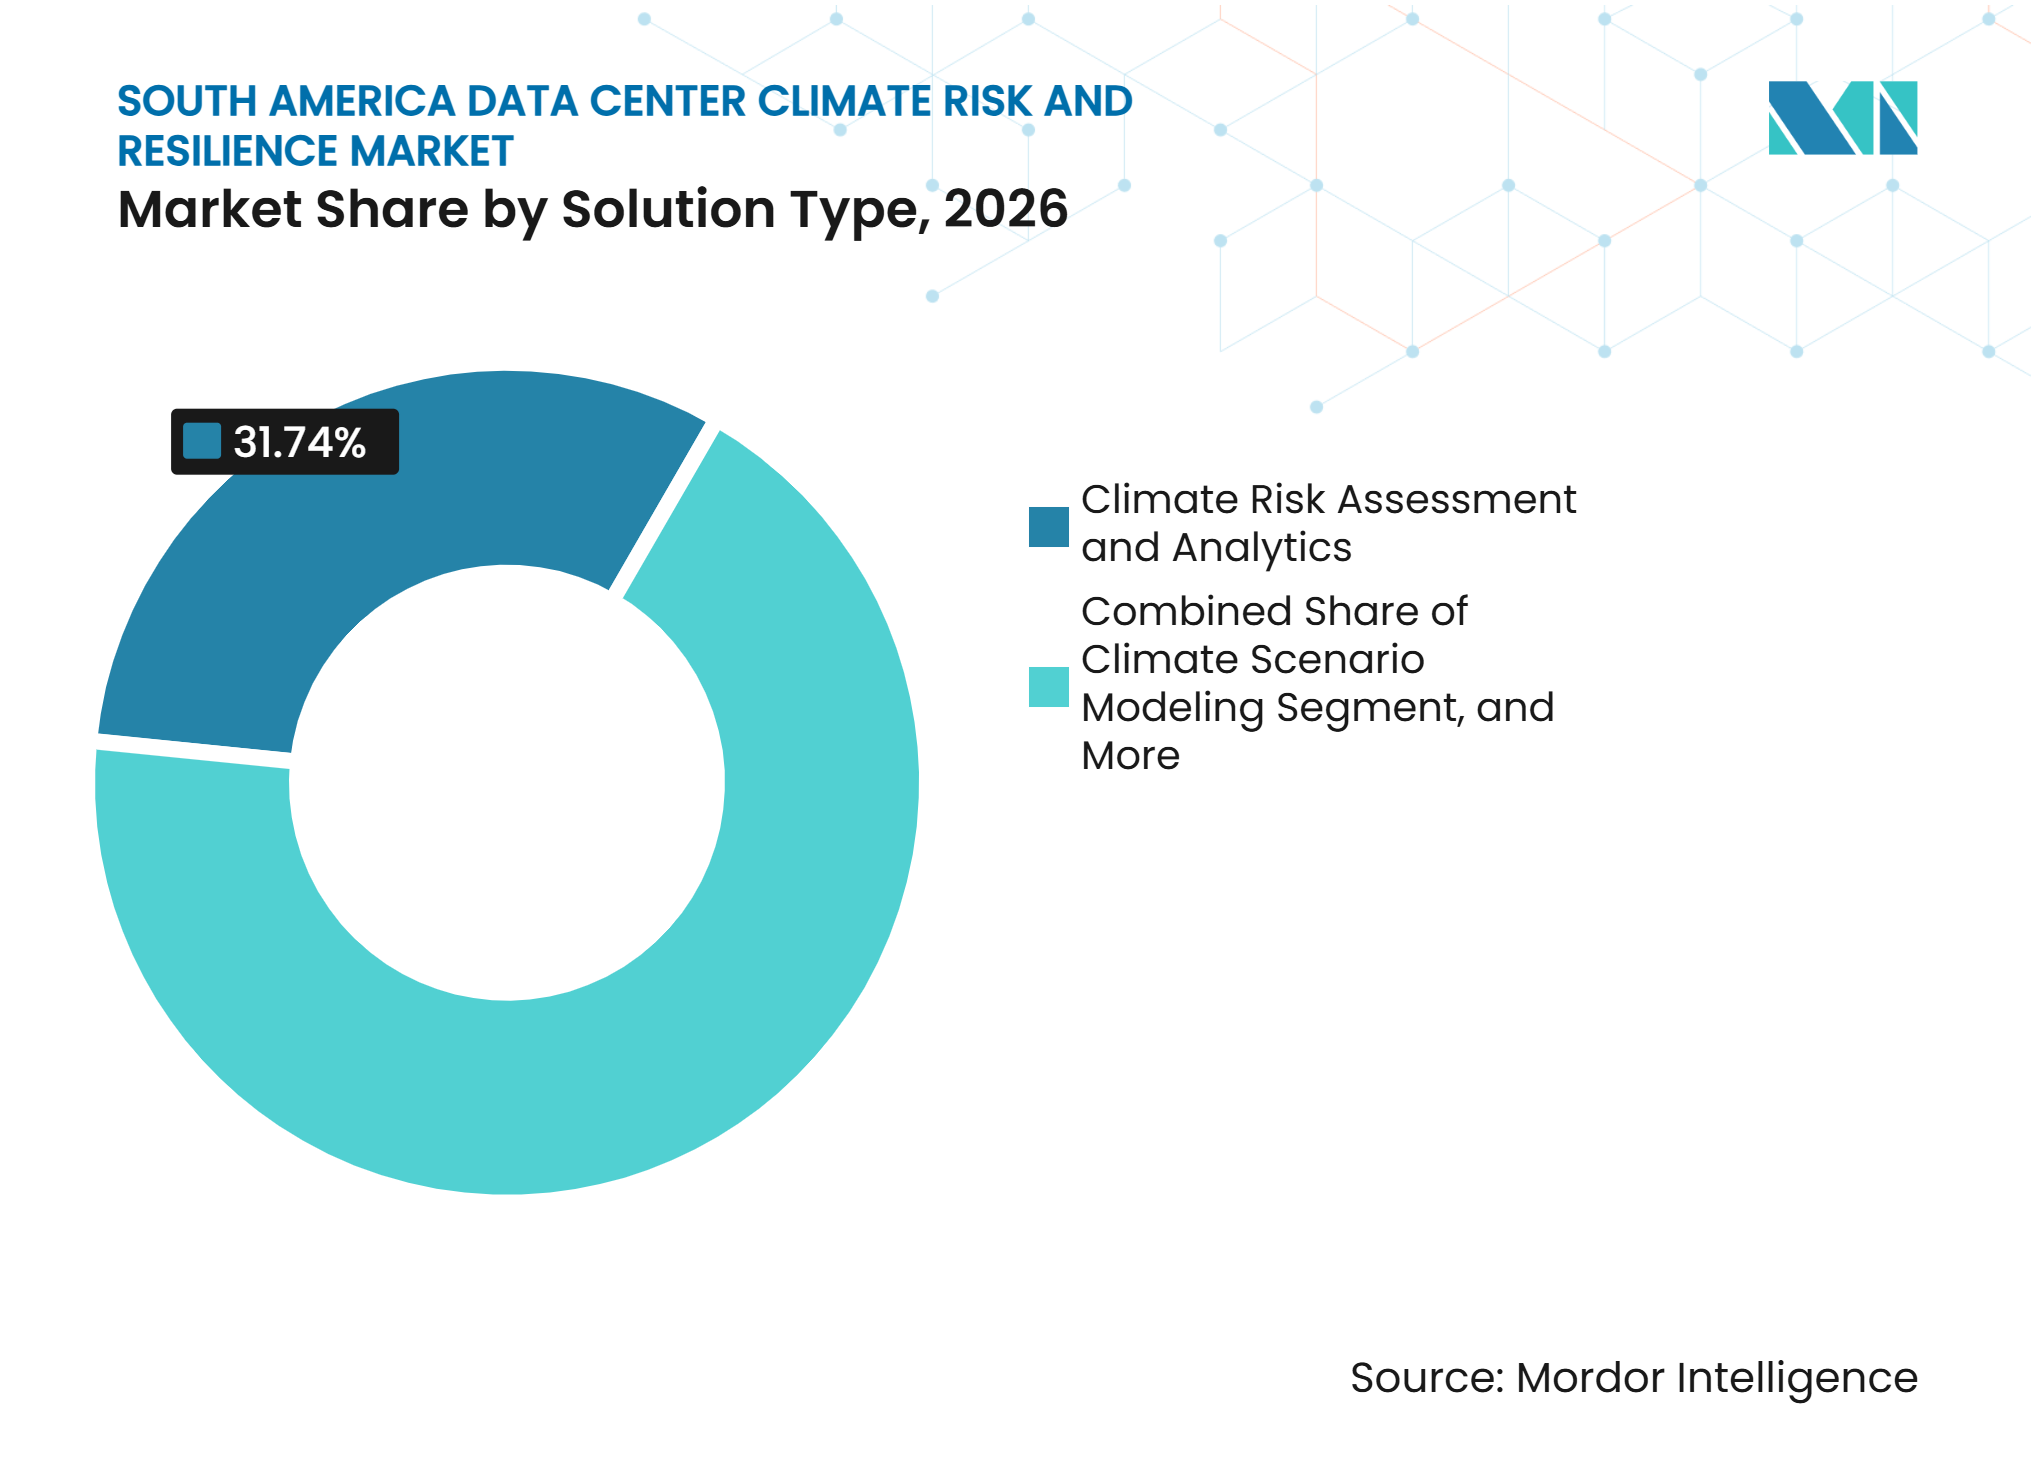
- Par type de solution, l'évaluation et l'analyse du risque climatique détenaient 31,74 % de la part du marché du risque climatique et de la résilience des centres de données en Amérique du Sud en 2026, tandis que la surveillance du risque climatique et l'alerte précoce devrait progresser à un CAGR de 13,24 % jusqu'en 2032.
- Par aléa climatique, les inondations et la montée du niveau de la mer représentaient 28,39 % de la part en 2026, tandis que les événements composites et multi-aléas devraient croître à un CAGR de 13,18 % jusqu'en 2032.
- Par méthode d'évaluation, l'analyse des aléas historiques détenait 32,86 % de la part en 2026, tandis que les tests de résistance climatique devraient progresser à un CAGR de 13,29 % jusqu'en 2032.
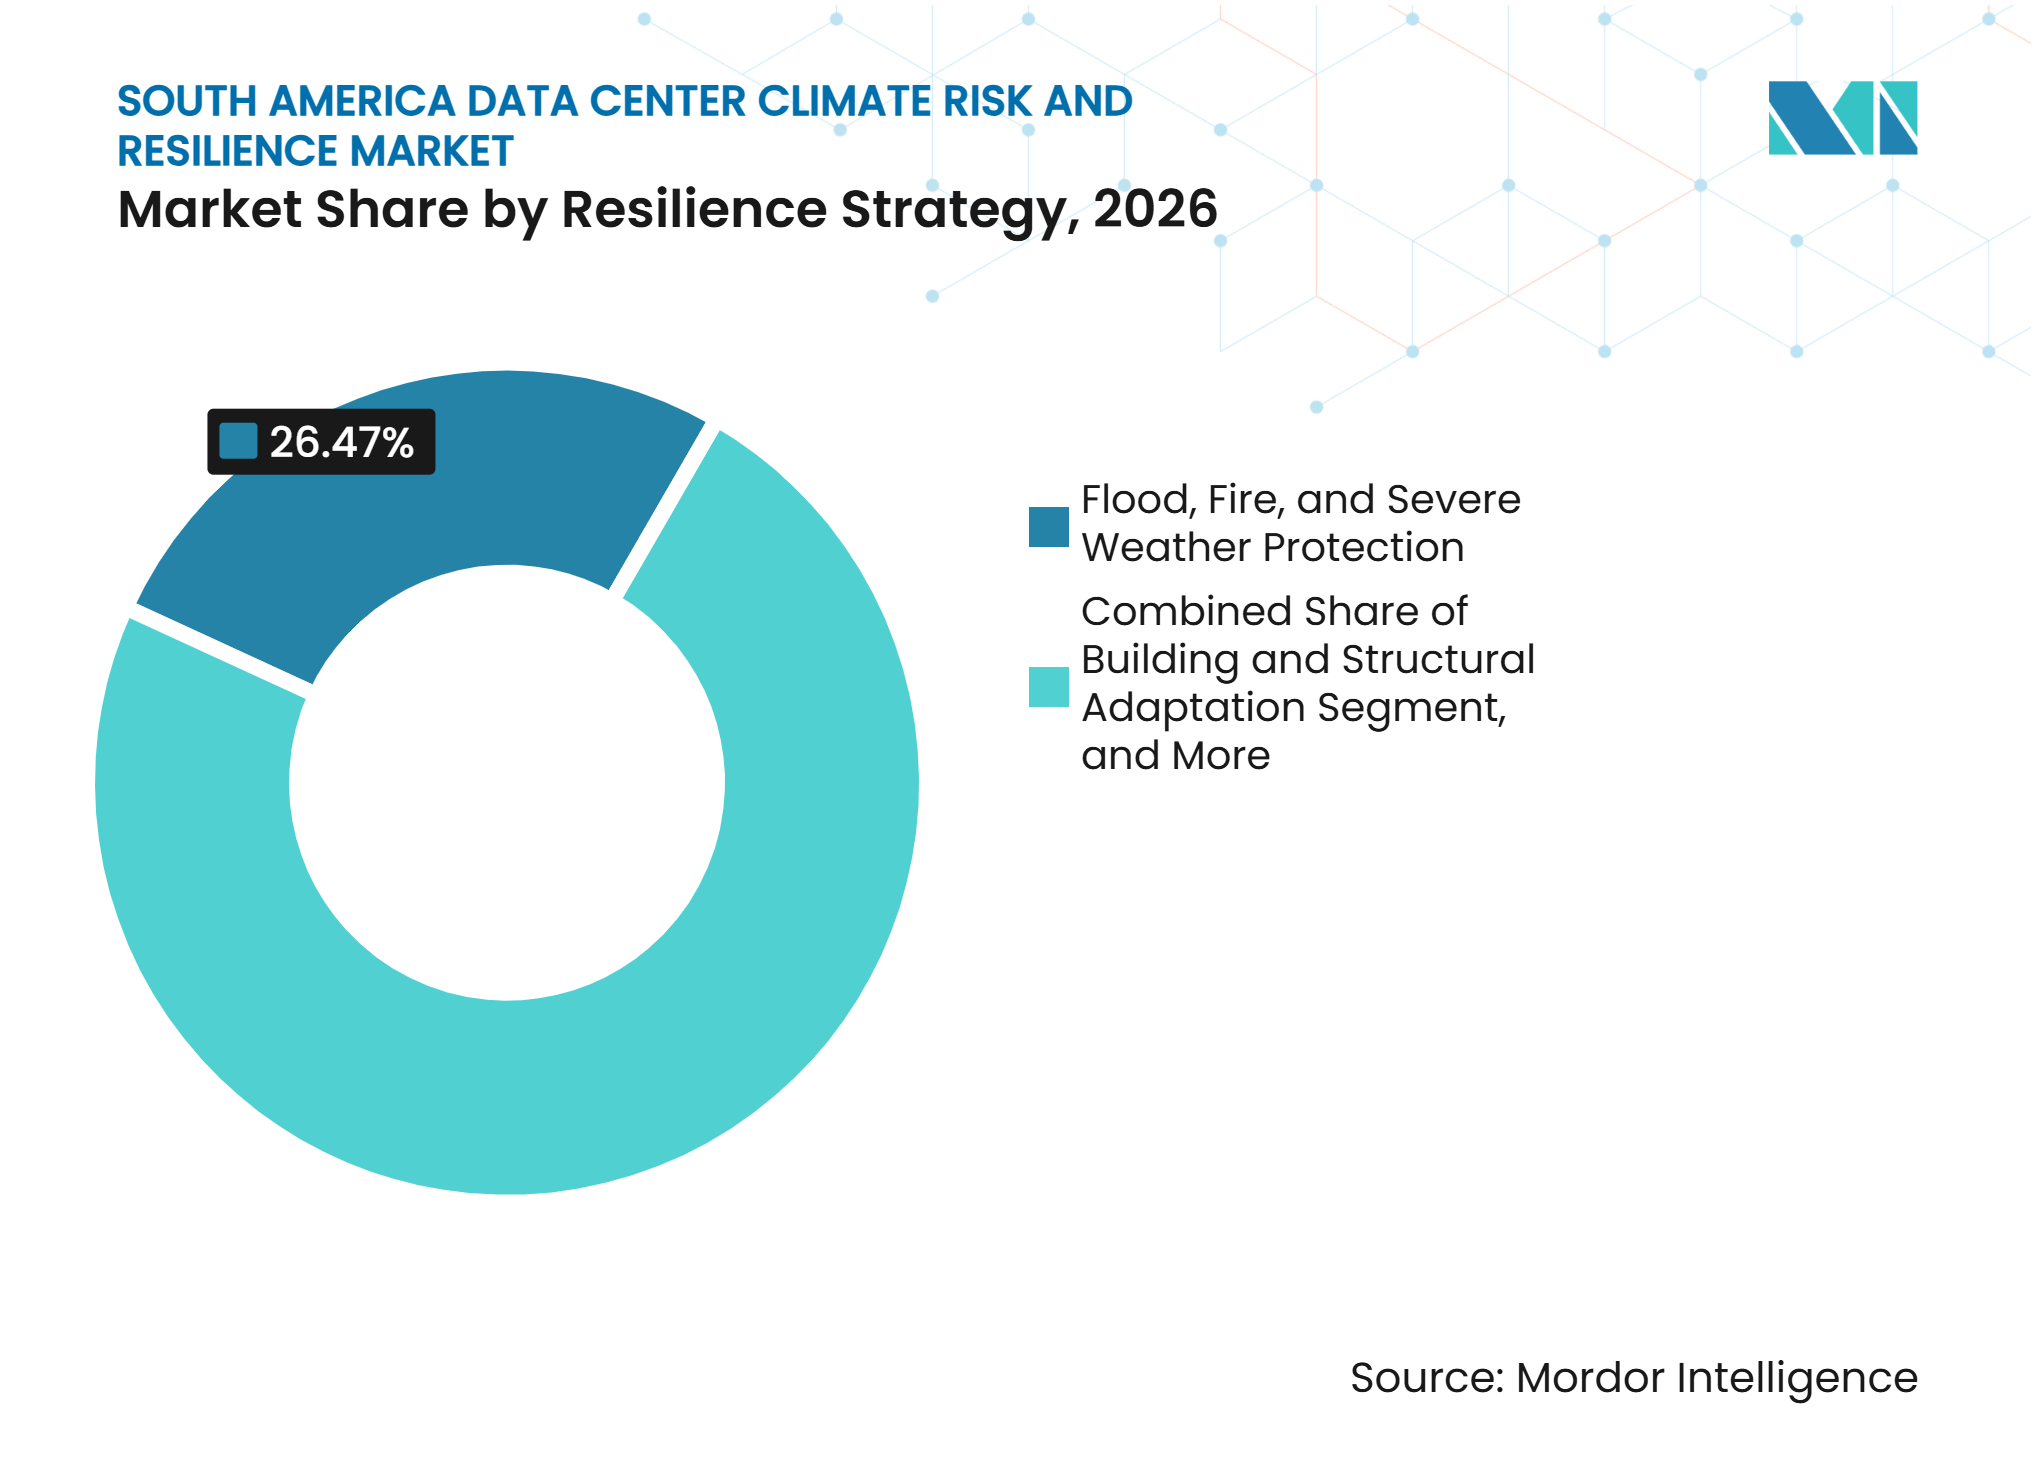
- Par stratégie de résilience, la protection contre les inondations, les incendies et les intempéries représentait 26,47 % de la part en 2026, tandis que la résilience de l'alimentation électrique et du réseau devrait croître à un CAGR de 13,22 % jusqu'en 2032.
- Par type de service, le conseil en risque climatique détenait 34,92 % de la part en 2026, tandis que les services de surveillance et d'alerte précoce devraient progresser à un CAGR de 13,36 % jusqu'en 2032.
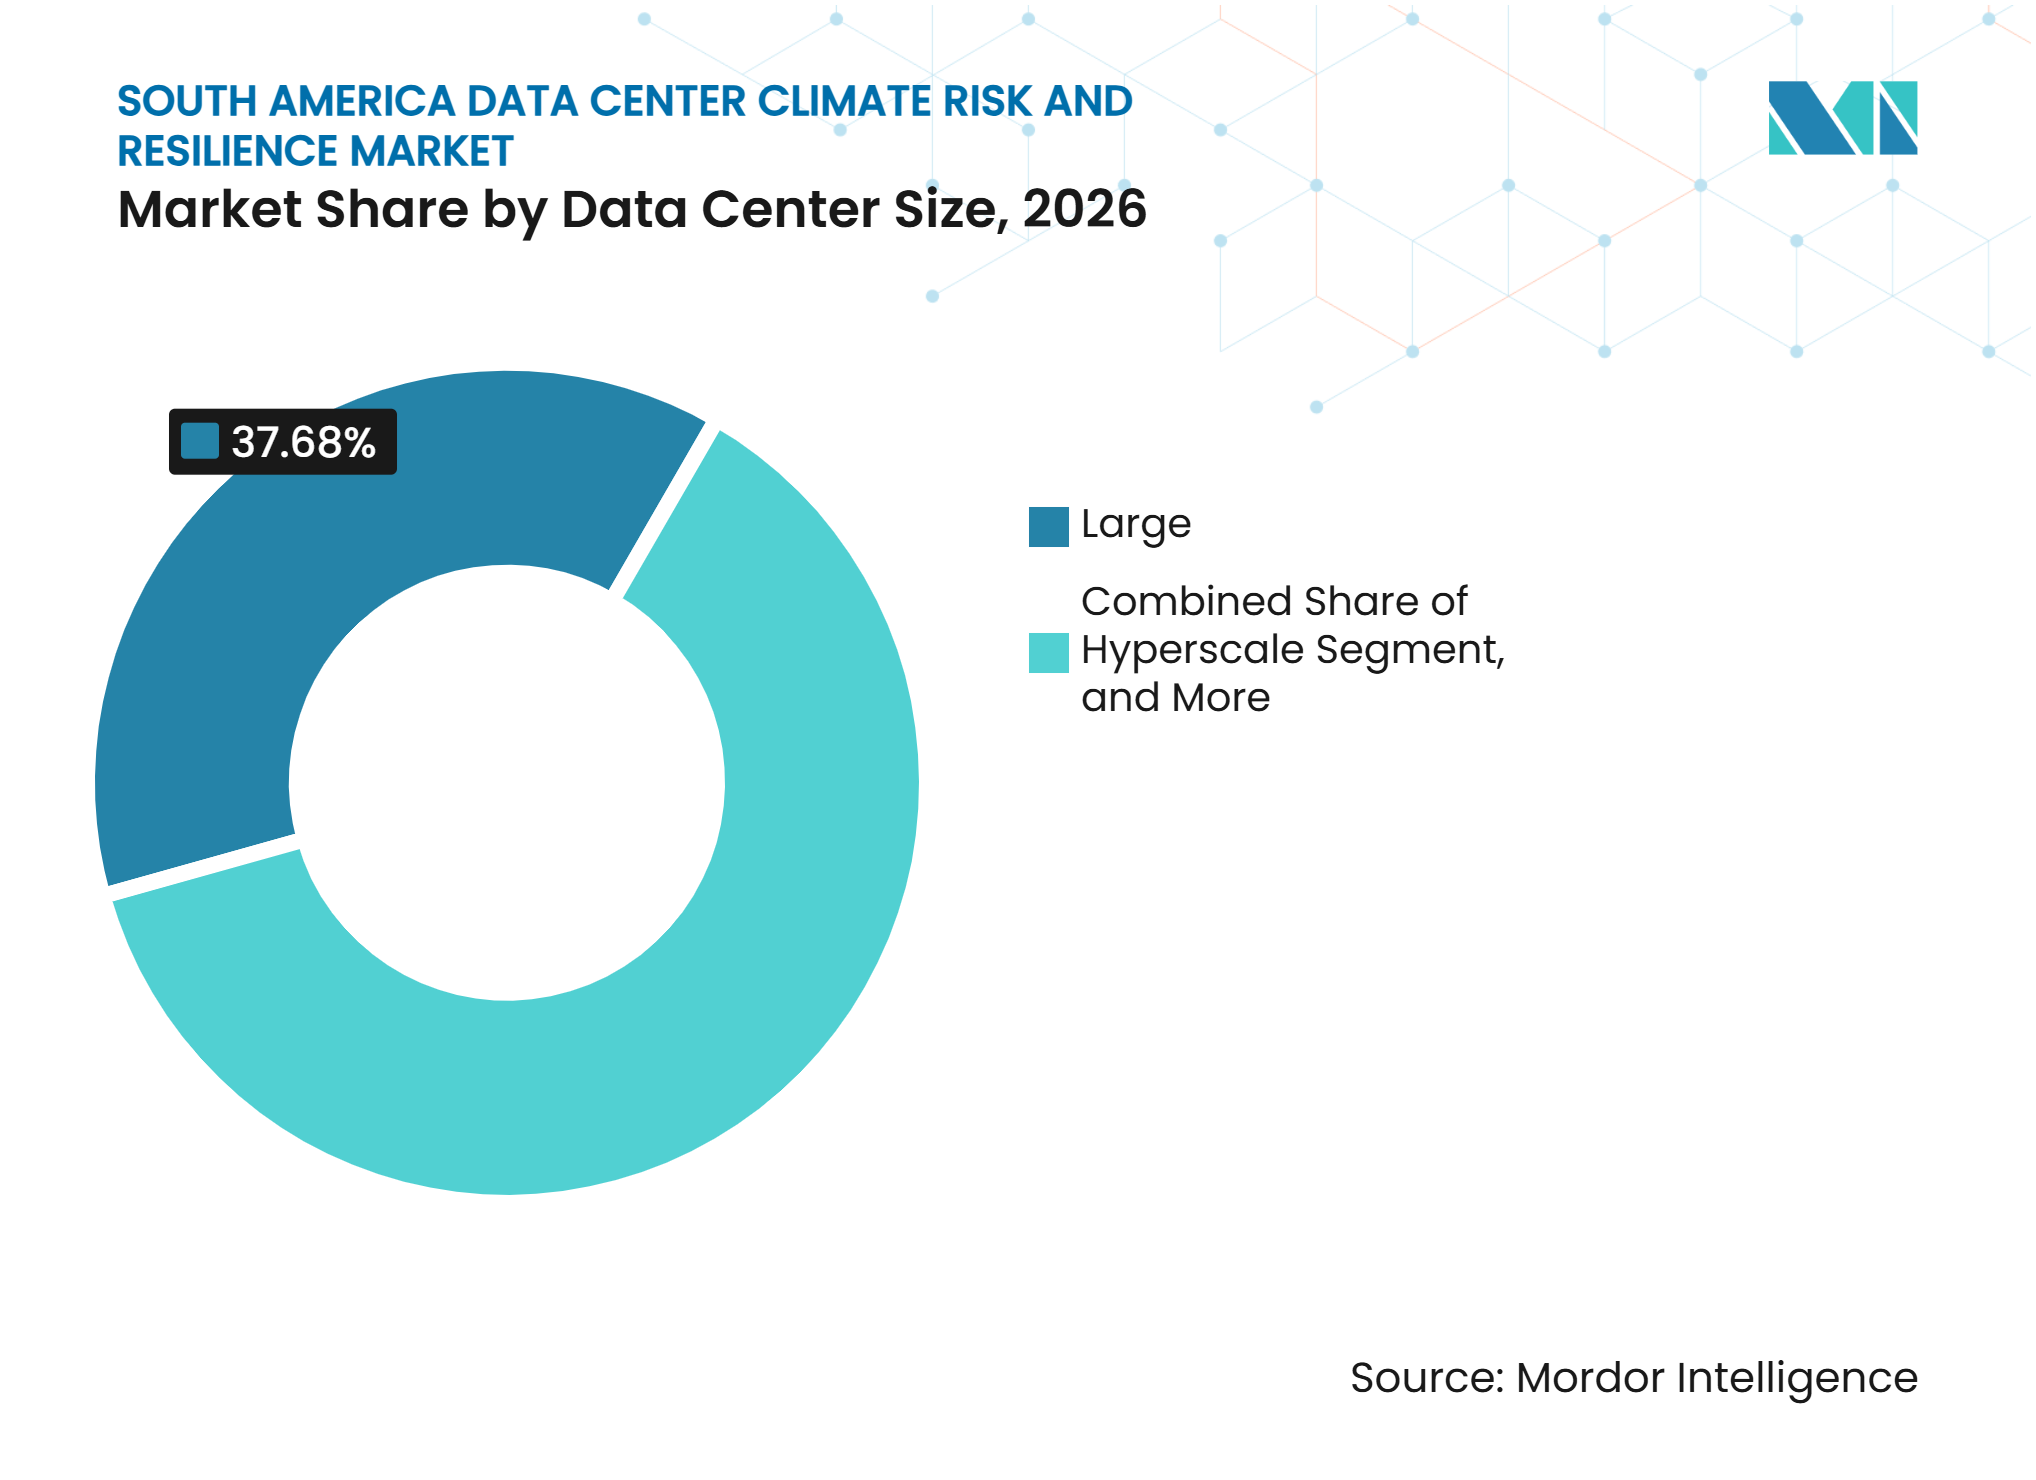
- Par taille de centre de données, les grands centres de données représentaient 37,68 % de la part en 2026, tandis que les centres de données hyperscale devraient croître à un CAGR de 13,27 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient 44,53 % de la part en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 13,38 % jusqu'en 2032.
- Par géographie, le Brésil représentait 54,12 % de la part en 2026, tandis que l'Argentine devrait enregistrer un CAGR de 13,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail hyperscale et d'IA | +2.8% | Brésil, Chili, Argentine, Colombie | Court terme (≤ 2 ans) |
| Investissement dans les infrastructures cloud, de colocation et numériques | +2.4% | Brésil, Chili, Colombie, Pérou | Court terme (≤ 2 ans) |
| Mandats de refroidissement économe en eau et rapports de durabilité | +1.6% | Brésil, Chili, avec répercussions sur l'Argentine et la Colombie | Moyen terme (2-4 ans) |
| Sélection de sites adaptée au climat et exigences d'assurance | +1.4% | Mondial, avec des gains précoces à São Paulo, Santiago, Buenos Aires | Moyen terme (2-4 ans) |
| Rénovations de résilience face aux inondations, à la chaleur et aux séismes dans les installations existantes | +1.0% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Développement des capacités locales d'ingénierie et de services | +0.7% | Brésil, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail hyperscale et d'IA
La croissance de l'informatique d'IA augmente le coût des défaillances de refroidissement ou d'alimentation électrique liées au climat sur le marché du risque climatique et de la résilience des centres de données en Amérique du Sud. Les systèmes à haute densité nécessitent une gestion thermique plus fiable que les installations conventionnelles. L'Amérique du Sud a ajouté 184 MW de capacité de colocation en 2025, tandis que la capacité installée totale atteignait 1 105 MW en fin d'année. Les baies d'IA dépassant 150 kW augmentent les conséquences opérationnelles d'une interruption du refroidissement. Scala Data Centers a reçu l'autorisation d'une connexion électrique de 5 GW pour son campus AI City à Eldorado do Sul, où de graves inondations se sont produites en mai 2024. Ce chevauchement entre de grands nouveaux campus et des emplacements exposés intègre les tests de résistance climatique dans les décisions de projet à un stade plus précoce.
Investissement dans les infrastructures cloud, de colocation et numériques
Les engagements de capitaux importants rendent le travail documenté sur le risque climatique plus important pour le marché du risque climatique et de la résilience des centres de données en Amérique du Sud. Tecto Data Centers a annoncé en avril 2026 qu'il investirait 2 milliards USD d'ici 2028 dans 5 centres de données brésiliens. Le développement colombien d'ODATA impliquait 1,3 milliard USD et 144 MW de capacité critique, les premières phases devant être opérationnelles au second semestre 2026. Les décisions de financement nécessitent désormais des preuves sur les conditions à long terme en matière d'eau, d'inondations, de chaleur et d'alimentation électrique. L'Institut des Amériques identifie la planification coordonnée entre les municipalités, les services publics et les promoteurs comme nécessaire au développement durable des centres de données en Amérique du Sud. Cela fait du conseil en matière de climat et de la planification de l'adaptation une partie intégrante du processus d'investissement global.
Mandats de refroidissement économe en eau et rapports de durabilité
Les règles de gestion de l'eau transforment la conception du refroidissement en un enjeu commercial pour le marché du risque climatique et de la résilience des centres de données en Amérique du Sud. Le projet de loi brésilien PL 5003/2025 propose des évaluations d'impact sur l'eau et une divulgation publique annuelle de la consommation d'eau pour les installations de centres de données. Ces exigences augmenteraient la demande de cartographie, de planification de l'adaptation et de soutien à l'audit. L'examen minutieux de l'utilisation des eaux souterraines au Chili a également poussé les promoteurs à reconsidérer les approches de refroidissement à forte consommation d'eau. Le refroidissement en circuit fermé devient plus pertinent car il peut réduire la demande en eau, mais il modifie également les profils de puissance et de risque d'inondation de l'installation. Des équipements économes en eau et des divulgations opérationnelles claires peuvent donc influencer à la fois les autorisations et l'acceptation du site.
Sélection de sites adaptée au climat et exigences d'assurance
La sélection de sites adaptée au climat remodèle la façon dont les promoteurs et les assureurs évaluent les nouvelles installations sur le marché du risque climatique et de la résilience des centres de données en Amérique du Sud. Les relevés météorologiques historiques restent utiles, mais ils ne représentent pas pleinement les futures conditions d'inondation, de chaleur, de sécheresse ou de risques composites. Une étude évaluée par des pairs a révélé que la combinaison des inondations, de la chaleur, du stress hydrique et de la fiabilité du réseau peut modifier le classement des sites de centres de données. Cela soutient l'utilisation de l'évaluation des risques physiques et de l'analyse géospatiale avant que les décisions relatives aux terrains et aux équipements ne soient finalisées. L'analyse formelle de scénarios fournit également aux prêteurs une base plus claire pour évaluer la durabilité des actifs. Elle peut réduire le risque qu'un site à faible coût entraîne des coûts d'exploitation et d'assurance plus élevés par la suite.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de résilience avancés | -1.8% | Ensemble de l'Amérique du Sud, en particulier les marchés de second rang | Moyen terme (2-4 ans) |
| Contraintes liées à l'eau, au réseau et aux infrastructures de site | -1.5% | Chili, Pérou, Colombie, Argentine | Court terme (≤ 2 ans) |
| Main-d'œuvre qualifiée limitée pour le refroidissement liquide et l'analyse climatique | -0.8% | Argentine, Colombie, Pérou | Long terme (≥ 4 ans) |
| Retards liés aux autorisations, à l'utilisation des terres et à l'acceptation communautaire | -0.5% | Chili, Brésil, sites côtiers et écologiquement sensibles | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de résilience avancés
Les systèmes de résilience avancés peuvent limiter l'adoption sur le marché du risque climatique et de la résilience des centres de données en Amérique du Sud, en particulier parmi les opérateurs de plus petite taille. Les programmes d'adaptation complets peuvent nécessiter des investissements importants dans la conception des bâtiments, la protection contre les inondations, le refroidissement, l'alimentation de secours, les capteurs et les processus opérationnels. Ces dépenses sont plus difficiles à absorber dans les sites secondaires où la demande des clients et les marges sont plus faibles. Les opérateurs dans les zones inondables et côtières peuvent avoir le plus grand besoin de protection tout en disposant du moins de capital disponible. Il en résulte un écart entre les installations qui ont le plus besoin d'améliorations et celles qui peuvent investir en premier. Les mises à niveau modulaires et les travaux d'ingénierie par phases peuvent contribuer à réduire cet obstacle.
Contraintes liées à l'eau, au réseau et aux infrastructures de site
La pénurie d'eau et les limitations du réseau restreignent les sites d'expansion viables sur le marché du risque climatique et de la résilience des centres de données en Amérique du Sud. Les conditions de sécheresse peuvent accroître l'examen du refroidissement à base d'eau, en particulier à Lima et à Santiago. L'Institut des Amériques note que les cycles de sécheresse augmentent l'attention portée à l'utilisation de l'eau dans la planification des centres de données au Pérou.[1] L'opérateur du réseau chilien a projeté une demande d'électricité des centres de données de 2 360 MW d'ici 2032. Ces limites peuvent retarder les projets et accroître le besoin de résilience du réseau, de systèmes de refroidissement alternatifs et d'une sélection de sites rigoureuse. Elles rendent également nécessaire la coordination avec les services publics et les autorités publiques avant que la capacité ne soit engagée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
l'analyse mène tandis que la surveillance en temps réel gagne du terrainL'évaluation et l'analyse du risque climatique détenaient une part de 31,74 % en 2026, car les promoteurs et les gestionnaires d'actifs ont souvent besoin d'une vue structurée du risque avant de libérer des capitaux. La taille du marché du risque climatique et de la résilience des centres de données en Amérique du Sud pour ce segment est soutenue par son rôle au début de la planification des projets. La modélisation de scénarios, la cartographie climatique et la planification de l'adaptation suivent généralement l'évaluation initiale. Ces offres aident à traduire une question climatique générale en choix concernant l'emplacement, la conception du bâtiment, les équipements, l'assurance et les contrôles opérationnels.
La surveillance du risque climatique et l'alerte précoce devraient enregistrer un CAGR de 13,24 % jusqu'en 2032. Les opérateurs passent des rapports occasionnels à des systèmes qui suivent l'évolution des conditions locales et offrent le temps de réagir. Un article de recherche de 2025 a révélé que l'intégration de données sur les aléas en temps réel avec l'apprentissage automatique peut renforcer les décisions d'implantation et d'exploitation des centres de données. Le segment bénéficie lorsque la surveillance est liée à des procédures pratiques de préparation aux inondations, d'alertes thermiques et de continuité de l'alimentation électrique. Son adoption sera probablement la plus forte là où les installations ne peuvent pas tolérer une fenêtre d'alerte étroite.



Par aléa climatique :
les inondations mènent tandis que les événements composites retiennent l'attentionLes inondations et la montée du niveau de la mer représentaient 28,39 % du total en 2026, ce qui en fait la plus grande catégorie d'aléas climatiques. Sa position de leader reflète l'exposition opérationnelle dans les grands corridors urbains et les bassins fluviaux où les défaillances peuvent affecter les systèmes connectés au-delà du bâtiment concerné. Les barrières anti-inondation, le placement surélevé des équipements, les améliorations du drainage et la modélisation au niveau du site deviennent plus courants dans les plans de résilience pour les campus nouveaux et existants. Les risques liés à la chaleur, à la sécheresse, au vent, aux incendies de forêt et à la fumée restent importants car leurs effets varient selon les régions.
Les événements composites et multi-aléas devraient croître à un CAGR de 13,18 % jusqu'en 2032. Cette catégorie tient compte du fait que les inondations, la chaleur, la disponibilité de l'eau et les perturbations du réseau peuvent se produire simultanément plutôt que séparément. Le secteur du risque climatique et de la résilience des centres de données en Amérique du Sud accorde par conséquent plus de valeur aux évaluations qui montrent les interactions entre les aléas. Un examen multi-aléas peut aider les opérateurs à éviter des conceptions qui résolvent un risque tout en en augmentant un autre. Il est particulièrement pertinent pour les projets qui s'appuient sur des systèmes de refroidissement à forte consommation d'eau ou sur des réseaux électriques locaux contraints.
Par méthode d'évaluation :
l'analyse historique reste établie tandis que les tests de résistance se développentL'analyse des aléas historiques détenait une part de 32,86 % en 2026, car les relevés météorologiques pluriannuels soutiennent encore de nombreuses révisions de financement et d'assurance de base. La méthode fournit un point de départ pour mesurer l'exposition des installations existantes. Elle peut identifier les schémas antérieurs d'inondations, de tempêtes, d'incendies de forêt et de températures autour d'un site. Cependant, ses limites sont plus évidentes lorsque les conditions climatiques attendues diffèrent des schémas historiques.
Les tests de résistance climatique devraient progresser à un CAGR de 13,29 % jusqu'en 2032. La méthode teste comment un actif pourrait se comporter dans différentes conditions climatiques et scénarios de perturbation. Elle est utile pour les prêteurs, les conseils d'administration et les opérateurs qui ont besoin de comprendre les conséquences potentielles avant d'approuver des dépenses importantes. L'évaluation de la vulnérabilité physique, l'analyse de scénarios et la cartographie géospatiale peuvent fournir les données d'entrée pour ce travail. Le marché du risque climatique et de la résilience des centres de données en Amérique du Sud en bénéficie à mesure que les organisations recherchent des preuves plus prospectives que ce qu'une simple révision historique peut fournir.
Par stratégie de résilience :
la protection physique mène tandis que la résilience du réseau s'accélèreLa protection contre les inondations, les incendies et les intempéries représentait une part de 26,47 % en 2026. Le segment comprend les barrières, le placement surélevé des équipements critiques, les améliorations structurelles et les procédures qui réduisent les dommages lors d'événements graves. Il s'agit d'une réponse visible et directe aux risques susceptibles de perturber les opérations ou d'endommager des équipements coûteux. La stratégie soutient également la confiance des locataires lorsque les installations partagées doivent démontrer des mesures de continuité.
La résilience de l'alimentation électrique et du réseau devrait croître à un CAGR de 13,22 % jusqu'en 2032. L'Administration du commerce international des États-Unis a rapporté que la demande d'électricité des centres de données au Brésil pourrait approcher 13,2 GW d'ici 2035, contre 707 MW en 2023.[2] Cela crée une demande de planification qui tient compte de la disponibilité du réseau, des systèmes de secours et de la relation entre les charges de refroidissement et la fiabilité de l'alimentation électrique. Le marché du risque climatique et de la résilience des centres de données en Amérique du Sud favorisera les solutions qui relient la résilience électrique aux risques thermiques, hydriques et de site. Une planification intégrée peut être plus efficace que des mises à niveau séparées qui négligent les interdépendances.

Par type de service :
le conseil mène tandis que les services continus se développentLe conseil en risque climatique détenait une part de 34,92 % en 2026, car de nombreux opérateurs commencent par un examen d'expert avant de sélectionner des équipements ou des mesures de construction. Le conseil peut soutenir les discussions avec les assureurs, les prêteurs, les dirigeants et les équipes techniques. Il aide également à traduire des risques environnementaux variés en une séquence d'investissement pratique. La conception technique, la planification de l'adaptation et le soutien à la divulgation suivent généralement la mission de conseil.
Les services de surveillance et d'alerte précoce devraient enregistrer un CAGR de 13,36 % jusqu'en 2032. Les services continus deviennent plus précieux lorsque les opérateurs ont besoin de mises à jour sur les conditions d'inondation, de chaleur ou de réseau avant qu'un événement n'affecte les opérations. Le portefeuille de services de refroidissement liquide de Vertiv montre que les fournisseurs élargissent leur rôle au-delà de la livraison d'équipements pour inclure des services sur le cycle de vie. Les prestataires de services qui combinent des alertes avec des conseils de réponse peuvent devenir plus pertinents pour les clients. Ce modèle peut également aider les opérateurs à maintenir une documentation cohérente dans le temps.
Par taille de centre de données :
les grandes installations mènent tandis que la capacité hyperscale se développeLes grands centres de données détenaient une part de 37,68 % en 2026. Ces installations hébergent souvent plusieurs locataires et des charges de travail d'entreprise critiques, de sorte qu'une panne liée au climat peut affecter simultanément plusieurs accords clients. Leur échelle soutient les dépenses consacrées à la documentation formelle des risques et aux mesures d'ingénierie sur mesure. Les petits et moyens centres de données continuent de stimuler la demande de services de résilience plus standardisés et moins coûteux.
Les centres de données hyperscale devraient croître à un CAGR de 13,27 % jusqu'en 2032. La nouvelle activité de développement dans le Grand São Paulo, Campinas et l'Argentine réduit le délai entre la sélection du site et les décisions de conception physique. Les campus plus grands apportent également des besoins plus importants en refroidissement et en alimentation électrique, ce qui augmente la valeur d'une expertise technique et climatique combinée. Le secteur du risque climatique et de la résilience des centres de données en Amérique du Sud peut en bénéficier lorsque les services sont coordonnés plutôt qu'achetés en étapes séparées. Un travail intégré peut aider à prévenir les lacunes entre l'évaluation du site, la sélection des équipements et les plans opérationnels.
Par type de centre de données :
la colocation mène tandis que les fournisseurs cloud s'accélèrentLes installations de colocation détenaient une part de 44,53 % en 2026. Les installations multi-locataires font face à une pression contractuelle plus forte pour éviter les temps d'arrêt et fournir des mesures de résilience documentées. Elles peuvent utiliser la préparation climatique pour soutenir la fidélisation des clients et l'assurance de service. Les installations d'entreprise et de périphérie ont des priorités différentes, mais les clients multinationaux encouragent des révisions climatiques plus formelles dans les opérations régionales.
Les fournisseurs de services cloud devraient croître à un CAGR de 13,38 % jusqu'en 2032. Leur expansion est liée aux investissements hyperscale au Brésil et au Chili et à un pipeline de développement actif en Argentine. Le marché du risque climatique et de la résilience des centres de données en Amérique du Sud présente une opportunité claire de soutenir les fournisseurs cloud avant que les sites en développement n'entrent dans la conception détaillée. Cela inclut l'examen conjoint des conditions d'eau, d'inondation, de chaleur, de réseau et sismiques. Une évaluation précoce peut réduire le risque de reconceptions coûteuses une fois qu'un projet a avancé.
Analyse géographique
Brésil
Le Brésil détenait 54,12 % de la part du marché du risque climatique et de la résilience des centres de données en Amérique du Sud en 2026. L'Association brésilienne des centres de données a rapporté 612 MW de capacité opérationnelle à mi-2025, São Paulo représentant 493 MW. La concentration des installations autour de São Paulo et Rio de Janeiro accroît l'exposition aux inondations urbaines et à la demande intensive en refroidissement et en alimentation électrique. Le projet de loi brésilien PL 5003/2025 introduirait des licences d'impact sur l'eau et des obligations de divulgation annuelle pour les installations de centres de données. REDATA lie les incitations fiscales à l'efficacité de l'utilisation de l'eau, de sorte que le refroidissement à faible consommation d'eau et les mesures d'adaptation documentées sont de plus en plus importants pour les nouveaux projets.
Argentine
L'Argentine devrait enregistrer un CAGR de 13,32 % jusqu'en 2032. CABASE a rapporté 32 MW de capacité opérationnelle dans 13 centres de données argentins en 2025. Son pipeline de développement rend l'analyse prospective plus pertinente que les simples révisions des sites existants. Les installations prévues en Patagonie ajoutent des conditions de froid et sismiques qui nécessitent des décisions sur mesure en matière de site, de réseau, de refroidissement et de bâtiment.
Chili, Colombie et Pérou
Le Chili fait face à un changement de gouvernance de l'eau après qu'une décision d'un tribunal environnemental a bloqué l'utilisation des eaux souterraines dans un projet prévu à Santiago. La demande projetée d'électricité des centres de données au Chili de 2 360 MW d'ici 2032 souligne la nécessité de prioriser la résilience du réseau parallèlement à la gestion de l'eau et de la chaleur. La Colombie progresse grâce au campus de Cundinamarca d'ODATA, qui intègre les facteurs d'inondation et de mouvement du sol dans les flux de travail des grands projets.[3] Le Pérou combine le stress hydrique et l'exposition sismique, tandis que les cycles de sécheresse augmentent l'examen du refroidissement par évaporation à Lima. Dans ces pays, la taille du marché du risque climatique et de la résilience des centres de données en Amérique du Sud est façonnée par différents schémas d'aléas locaux et exigences de conformité.
Paysage concurrentiel
Concentration du Marché
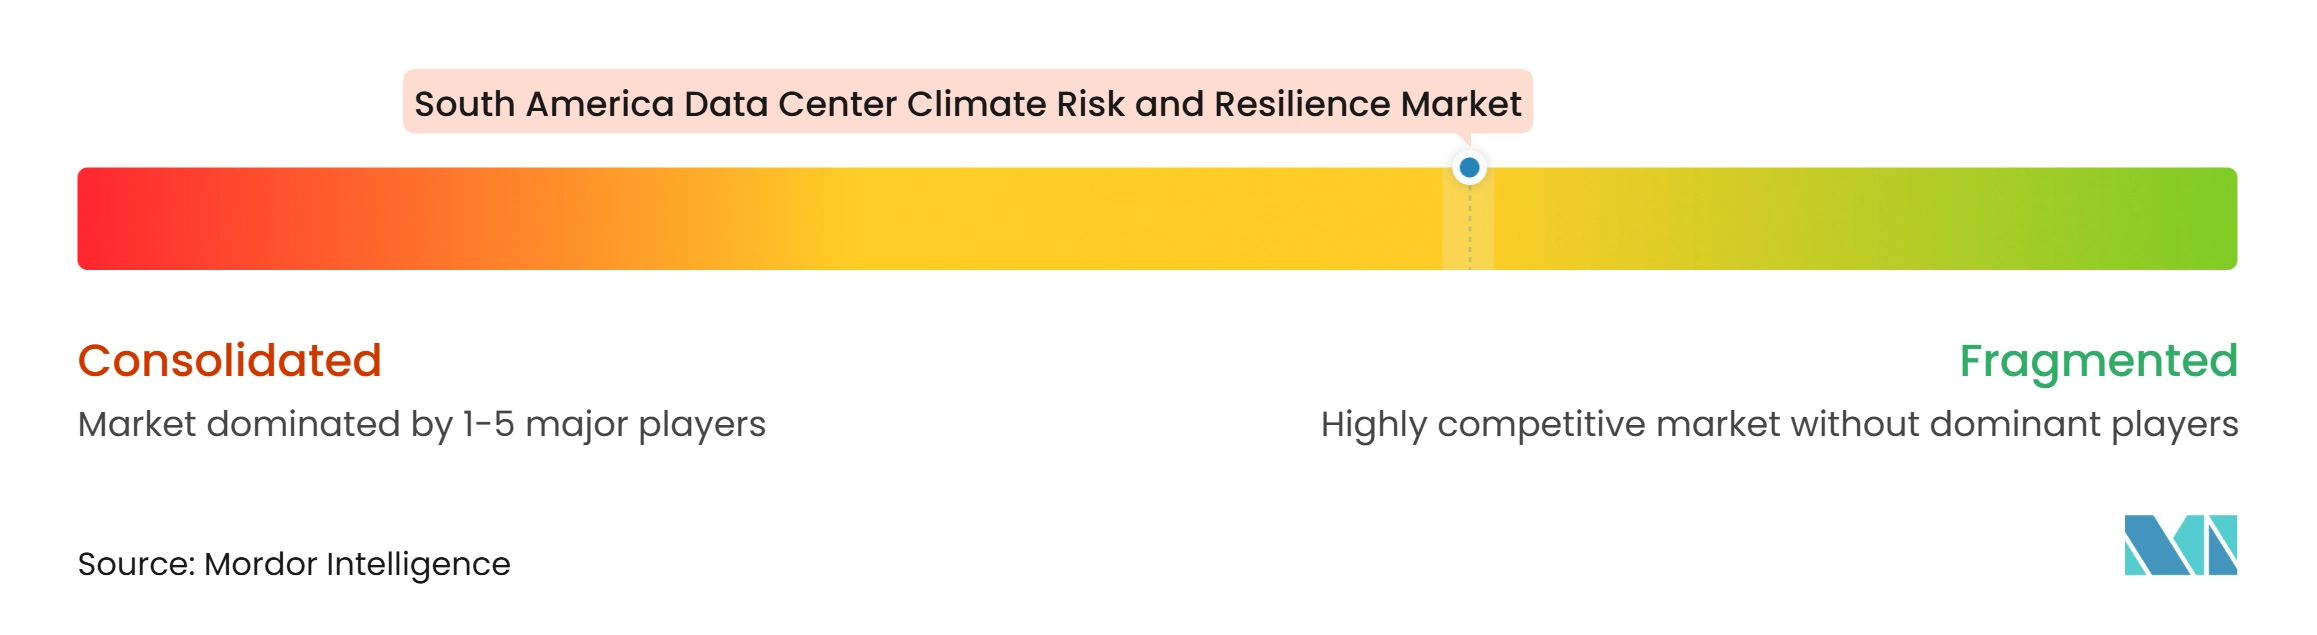
Le marché du risque climatique et de la résilience des centres de données en Amérique du Sud reste modérément fragmenté. Vertiv et Schneider Electric sont en concurrence dans les domaines de l'alimentation électrique, de la gestion thermique et des services associés. Des fournisseurs spécialisés tels que Submer Technologies, LiquidStack, Iceotope Technologies et Green Revolution Cooling se concentrent sur les options de refroidissement liquide et par immersion. Cette combinaison offre aux opérateurs plusieurs voies pour répondre à l'informatique haute densité et aux contraintes hydriques. Cela signifie également qu'aucun fournisseur unique ne combine actuellement la modélisation de scénarios climatiques, la conception d'adaptation physique et la surveillance continue en une seule offre gérée.
Vertiv a lancé un portefeuille de services de refroidissement liquide en février 2025, élargissant son rôle pour inclure la mise en service, la gestion des fluides et le support continu.[4] En septembre 2026, la société a formalisé un partenariat de distribution avec ISECOM en Argentine pour élargir l'accès à son portefeuille d'alimentation électrique, de refroidissement et d'infrastructure informatique. Schneider Electric a présenté un portefeuille de refroidissement liquide intégré avec Motivair en septembre 2025, couvrant les unités de distribution de refroidissement, les échangeurs de chaleur à porte arrière, les refroidisseurs et les plaques froides. Ces mouvements montrent que les grands fournisseurs cherchent des relations plus durables qui s'étendent au-delà d'un seul achat d'équipement.
Johnson Controls a lancé son refroidisseur centrifuge à paliers magnétiques refroidi par air YORK YDAM en février 2026 pour les installations haute densité nécessitant un refroidissement sans eau. Il a également publié des conceptions de référence en gestion thermique pour les centres de données d'IA à l'échelle du gigawatt incluant des configurations de refroidisseurs secs. ODATA a mis en œuvre le refroidissement liquide DeltaFlow sur son campus SP04 au Brésil en septembre 2026 grâce à un partenariat avec Munters. Les exigences brésiliennes en matière d'utilisation de l'eau et les conditions d'autorisation chiliennes favorisent les fournisseurs capables de démontrer un refroidissement efficace, une alimentation électrique fiable et des contrôles opérationnels fondés sur des preuves. L'avantage concurrentiel dépendra de la capacité à relier les informations climatiques aux changements pratiques des installations et au soutien continu des services.
Leaders du secteur du risque climatique et de la résilience des centres de données en Amérique du Sud
-
Vertiv Holdings Co
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co. KG
-
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du risque climatique et de la résilience des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
Développements industriels récents dans Marché du risque climatique et de la résilience des centres de données en Amérique du Sud
- Septembre 2026 : ODATA, une société d'Aligned Data Centers, a mis en œuvre la technologie de refroidissement liquide DeltaFlow™, développée en partenariat avec Munters, sur son campus SP04 au Brésil avec un investissement combiné de 630 millions USD sur les sites brésiliens et mexicains. Munters a commencé la fabrication des unités DeltaFlow dans son installation d'Araucária, Paraná, pour les futurs déploiements d'ODATA au Chili et en Colombie.
- Septembre 2026 : Vertiv a formalisé un partenariat de distribution avec ISECOM en Argentine, étendant son portefeuille d'alimentation électrique, de refroidissement et d'infrastructure informatique à Buenos Aires, Córdoba, Rosario et Mendoza pour servir le pipeline hyperscale et de colocation en croissance du Cône Sud.
- Juillet 2026 : Green Capital, Pologne, a signé un protocole d'accord avec Schneider Electric, Wärtsilä, Envision Energy et Ore Energy pour le campus de centre de données d'IA Atlas GigaHub à Trelew, Chubut, Argentine, ciblant 300 MW dans la première phase avec un investissement estimé de 3 à 5 milliards USD et un objectif final de 3 000 MW de capacité informatique.
- Mai 2026 : Iceotope Technologies a levé 26 millions USD lors d'un tour de table de série B mené par Two Seas Capital et Barclays Climate Ventures, destiné à développer le refroidissement liquide de précision pour les environnements de centres de données d'IA et de périphérie.
Périmètre du rapport sur le marché du risque climatique et de la résilience des centres de données en Amérique du Sud
Le marché du risque climatique et de la résilience des centres de données en Amérique du Sud englobe les solutions et services qui aident les opérateurs de centres de données à évaluer, atténuer et s'adapter aux risques liés au climat, notamment les événements météorologiques extrêmes, les inondations, les vagues de chaleur, la pénurie d'eau et les perturbations de l'alimentation électrique. Ces offres soutiennent la continuité des activités, la fiabilité des infrastructures et la résilience opérationnelle des centres de données dans la région.
Le rapport sur le marché du risque climatique et de la résilience des centres de données en Amérique du Sud est segmenté par type de solution (évaluation et analyse du risque climatique, modélisation de scénarios climatiques, cartographie du risque climatique et analyse géospatiale, adaptation climatique et planification de la résilience, surveillance du risque climatique et alerte précoce, et services de conseil et d'ingénierie en risque climatique), aléa climatique (chaleur extrême et vagues de chaleur, inondations et montée du niveau de la mer, ouragans, cyclones et tempêtes de vent violentes, incendies de forêt et exposition à la fumée, sécheresse et pénurie d'eau, événements de froid extrême, de glace et de neige, et événements composites et multi-aléas), méthode d'évaluation (analyse des aléas historiques, analyse prospective de scénarios climatiques, évaluation des risques physiques et de la vulnérabilité, cartographie géographique et géospatiale des risques, tests de résistance climatique, et quantification financière et au niveau des actifs du risque climatique), stratégie de résilience (sélection de sites et planification éclairée par le climat, adaptation des bâtiments et des structures, résilience du refroidissement et thermique, mesures de disponibilité et de conservation de l'eau, résilience de l'alimentation électrique et du réseau, protection contre les inondations, les incendies et les intempéries, et planification de l'adaptation multi-aléas), type de service (conseil en risque climatique, ingénierie et conception climatiques, planification de l'adaptation climatique, services de surveillance et d'alerte précoce, et soutien à l'audit des risques et à la divulgation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC) et entreprise et périphérie), et géographie (Brésil, Chili, Argentine, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et analyse du risque climatique |
| Modélisation de scénarios climatiques |
| Cartographie du risque climatique et analyse géospatiale |
| Adaptation climatique et planification de la résilience |
| Surveillance du risque climatique et alerte précoce |
| Services de conseil et d'ingénierie en risque climatique |
| Chaleur extrême et vagues de chaleur |
| Inondations et montée du niveau de la mer |
| Ouragans, cyclones et tempêtes de vent violentes |
| Incendies de forêt et exposition à la fumée |
| Sécheresse et pénurie d'eau |
| Événements de froid extrême, de glace et de neige |
| Événements composites et multi-aléas |
| Analyse des aléas historiques |
| Analyse prospective de scénarios climatiques |
| Évaluation des risques physiques et de la vulnérabilité |
| Cartographie géographique et géospatiale des risques |
| Tests de résistance climatique |
| Quantification financière et au niveau des actifs du risque climatique |
| Sélection de sites et planification éclairée par le climat |
| Adaptation des bâtiments et des structures |
| Résilience du refroidissement et thermique |
| Mesures de disponibilité et de conservation de l'eau |
| Résilience de l'alimentation électrique et du réseau |
| Protection contre les inondations, les incendies et les intempéries |
| Planification de l'adaptation multi-aléas |
| Conseil en risque climatique |
| Ingénierie et conception climatiques |
| Planification de l'adaptation climatique |
| Services de surveillance et d'alerte précoce |
| Soutien à l'audit des risques et à la divulgation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Brésil |
| Chili |
| Argentine |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de solution | Évaluation et analyse du risque climatique |
| Modélisation de scénarios climatiques | |
| Cartographie du risque climatique et analyse géospatiale | |
| Adaptation climatique et planification de la résilience | |
| Surveillance du risque climatique et alerte précoce | |
| Services de conseil et d'ingénierie en risque climatique | |
| Par aléa climatique | Chaleur extrême et vagues de chaleur |
| Inondations et montée du niveau de la mer | |
| Ouragans, cyclones et tempêtes de vent violentes | |
| Incendies de forêt et exposition à la fumée | |
| Sécheresse et pénurie d'eau | |
| Événements de froid extrême, de glace et de neige | |
| Événements composites et multi-aléas | |
| Par méthode d'évaluation | Analyse des aléas historiques |
| Analyse prospective de scénarios climatiques | |
| Évaluation des risques physiques et de la vulnérabilité | |
| Cartographie géographique et géospatiale des risques | |
| Tests de résistance climatique | |
| Quantification financière et au niveau des actifs du risque climatique | |
| Par stratégie de résilience | Sélection de sites et planification éclairée par le climat |
| Adaptation des bâtiments et des structures | |
| Résilience du refroidissement et thermique | |
| Mesures de disponibilité et de conservation de l'eau | |
| Résilience de l'alimentation électrique et du réseau | |
| Protection contre les inondations, les incendies et les intempéries | |
| Planification de l'adaptation multi-aléas | |
| Par type de service | Conseil en risque climatique |
| Ingénierie et conception climatiques | |
| Planification de l'adaptation climatique | |
| Services de surveillance et d'alerte précoce | |
| Soutien à l'audit des risques et à la divulgation | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud (FSC) | |
| Entreprise et périphérie | |
| Par géographie | Brésil |
| Chili | |
| Argentine | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du risque climatique et de la résilience des centres de données en Amérique du Sud ?
Le marché devrait augmenter de 112,34 millions USD en 2026 à 232,82 millions USD d'ici 2032, avec un CAGR de 12,94 % à partir de 2027.
Qu'est-ce qui stimule les investissements dans la résilience climatique des centres de données en Amérique du Sud ?
L'informatique d'IA, les nouvelles capacités cloud, les règles d'utilisation de l'eau, l'exposition aux inondations et les contraintes du réseau augmentent la demande d'évaluation des risques, de refroidissement résilient et de contrôles opérationnels.
Quelle catégorie de solution mène la demande de services de résilience climatique ?
L'évaluation et l'analyse du risque climatique ont mené avec une part de 31,74 % en 2026, car elles soutiennent les décisions de financement, de sélection de sites et de conception précoce.
Quel segment de centres de données se développe le plus rapidement ?
Les fournisseurs de services cloud devraient croître à un CAGR de 13,38 % jusqu'en 2032, à mesure que les investissements hyperscale et cloud se développent au Brésil, au Chili et en Argentine.
Pourquoi la gestion de l'eau est-elle importante pour les centres de données sud-américains ?
Les contraintes hydriques et les attentes réglementaires augmentent l'utilisation de conceptions en circuit fermé et refroidies par air, en particulier au Brésil, au Chili et au Pérou.
Quel pays offre la plus grande opportunité pour les prestataires de résilience climatique ?
Le Brésil détenait 54,12 % de la part en 2026, car il possède la plus grande base opérationnelle de la région et des exigences croissantes en matière d'infrastructures économes en eau et adaptées au climat.