
Marktgröße und Marktanteil für Klimarisiken und Resilienz von Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 112.34 Millionen US-Dollar |
| Marktgröße (2027) | 126.68 Millionen US-Dollar |
| Marktgröße (2032) | 232.82 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.94 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Klimarisiken und Resilienz von Rechenzentren in Südamerika von Mordor Intelligence
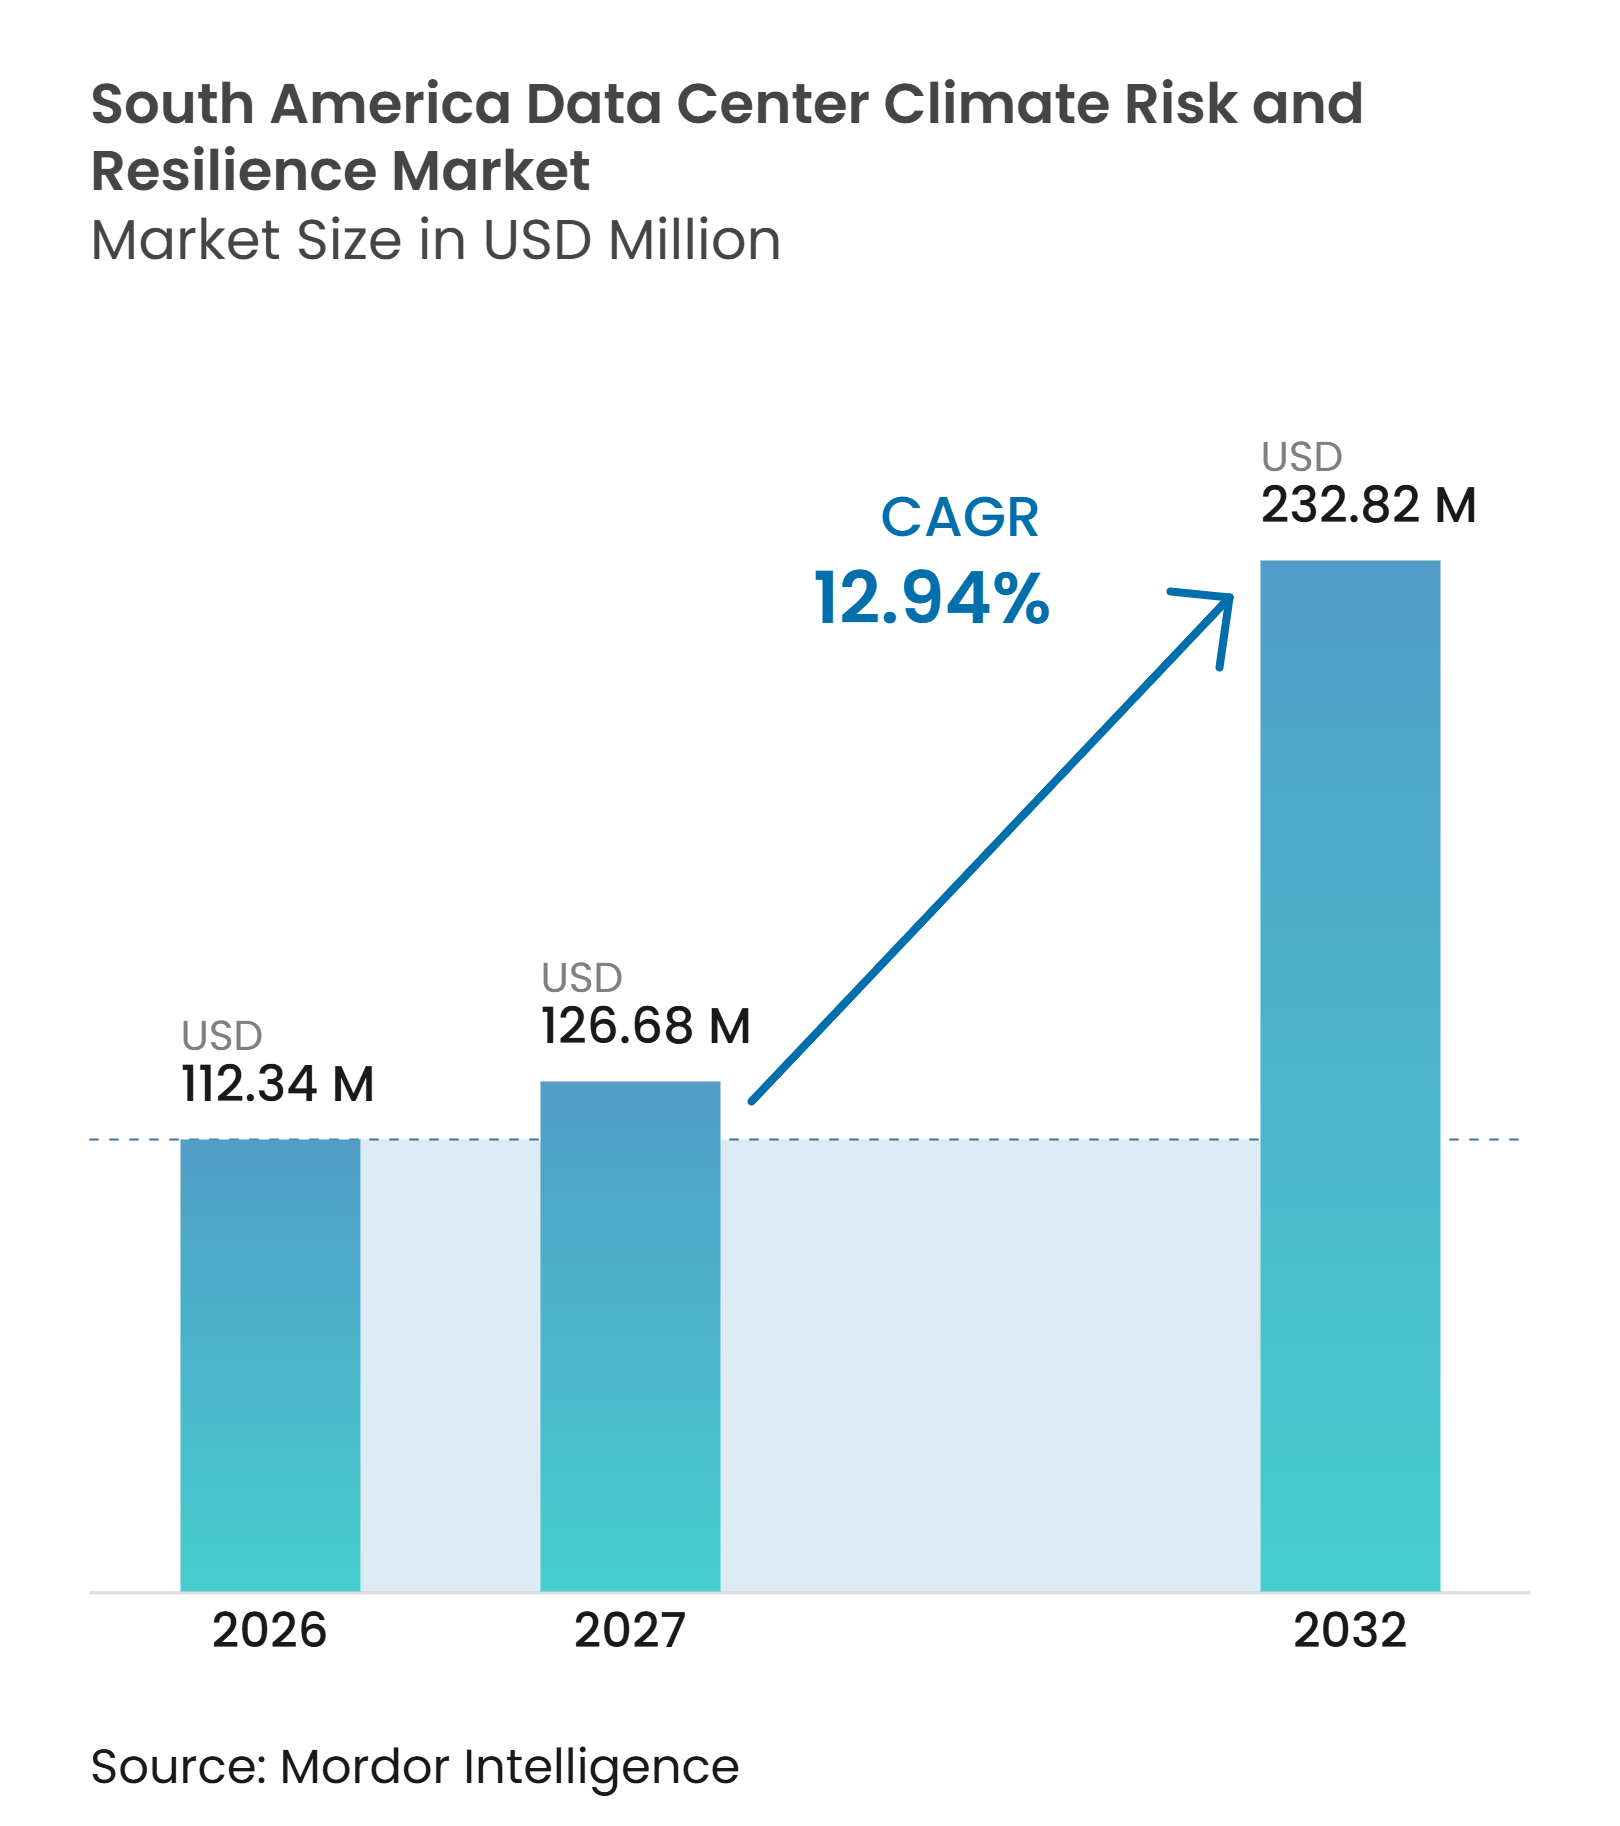
Die Marktgröße für Klimarisiken und Resilienz von Rechenzentren in Südamerika wird voraussichtlich von 112,34 Millionen USD im Jahr 2026 auf 126,68 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 232,82 Millionen USD erreichen, mit einem CAGR von 12,94 % über den Zeitraum 2027–2032. Das Wachstum spiegelt einen Wandel wider, weg von der Reaktion auf einzelne Vorfälle hin zur Verwaltung physischer Klimarisiken als festen Bestandteil der Planung und des Betriebs von Rechenzentren. KI-Workloads erhöhen den Kühl- und Strombedarf, wodurch Überschwemmungen, Hitze, Wasserknappheit und Netzunterbrechungen für Betreiber folgenreicher werden. Umweltvorschriften und Erwartungen an den Wasserverbrauch machen Resilienzmaßnahmen zudem zu einem Teil des Projektdesigns und nicht mehr zu einem nachträglichen Zusatz. Der Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika entwickelt sich daher von periodischen Überprüfungen hin zu kontinuierlichem Monitoring, Stresstests und dokumentierten Anpassungsplänen. Dieser Wandel schafft Raum für Anbieter, die Standortanalyse, technisches Design, Betriebsdaten und Compliance-Unterstützung kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielt Klimarisikobewertung und -analyse im Jahr 2026 einen Marktanteil von 31,74 % am Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika, während Klimarisikoüberwachung und Frühwarnung bis 2032 voraussichtlich mit einem CAGR von 13,24 % wachsen wird.
- Nach Klimagefahr entfiel im Jahr 2026 ein Anteil von 28,39 % auf Überschwemmungen und Meeresspiegelanstieg, während zusammengesetzte Ereignisse und Mehrfachgefahren bis 2032 voraussichtlich mit einem CAGR von 13,18 % wachsen werden.
- Nach Bewertungsmethode hielt die historische Gefahrenanalyse im Jahr 2026 einen Anteil von 32,86 %, während Klimastresstests bis 2032 voraussichtlich mit einem CAGR von 13,29 % wachsen werden.
- Nach Resilienzstrategie entfiel im Jahr 2026 ein Anteil von 26,47 % auf Schutz vor Überschwemmungen, Bränden und schwerem Unwetter, während Stromversorgung und Netzresilienz bis 2032 voraussichtlich mit einem CAGR von 13,22 % wachsen werden.
- Nach Serviceart hielt Klimarisikoberatung im Jahr 2026 einen Anteil von 34,92 %, während Überwachungs- und Frühwarndienste bis 2032 voraussichtlich mit einem CAGR von 13,36 % wachsen werden.
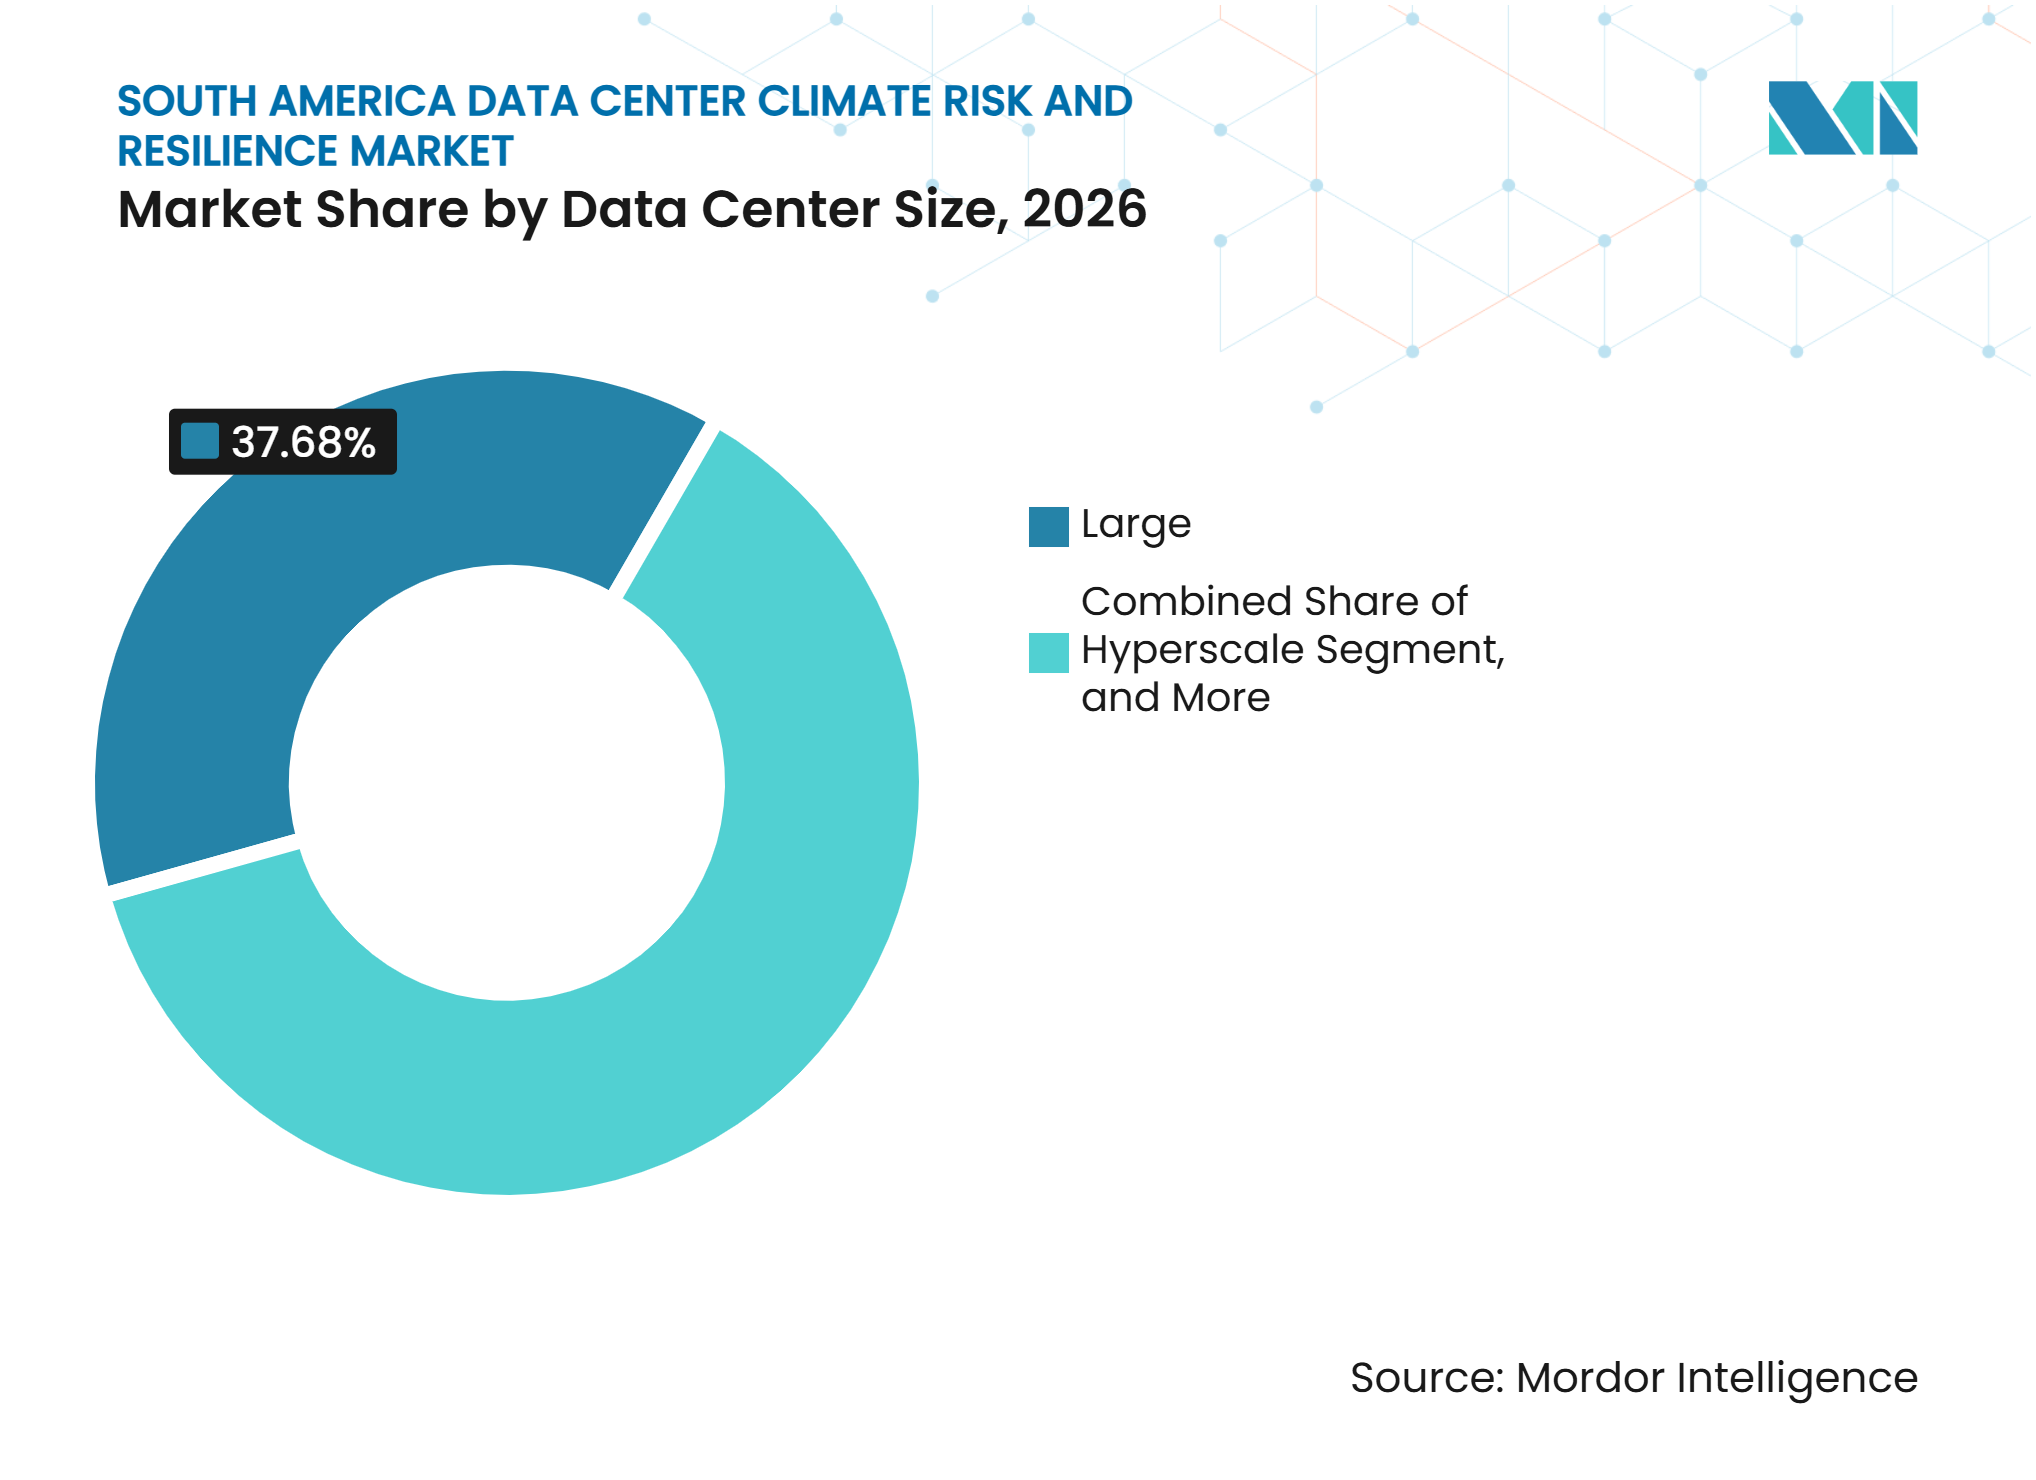
- Nach Rechenzentrumsgrößen entfiel im Jahr 2026 ein Anteil von 37,68 % auf große Rechenzentren, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 13,27 % wachsen werden.
- Nach Rechenzentrumstyp hielt Colocation-Einrichtungen im Jahr 2026 einen Anteil von 44,53 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 13,38 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 54,12 % auf Brasilien, während Argentinien bis 2032 voraussichtlich einen CAGR von 13,32 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und KI-Workloads | +2.8% | Brasilien, Chile, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Cloud-, Colocation- und digitale Infrastruktur | +2.4% | Brasilien, Chile, Kolumbien, Peru | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur wassereffizienten Kühlung und Nachhaltigkeitsberichterstattung | +1.6% | Brasilien, Chile, mit Ausstrahlungseffekten auf Argentinien und Kolumbien | Mittelfristig (2–4 Jahre) |
| Klimaangepasste Standortwahl und Versicherungsanforderungen | +1.4% | Global, mit frühen Gewinnen in São Paulo, Santiago, Buenos Aires | Mittelfristig (2–4 Jahre) |
| Nachrüstung bestehender Einrichtungen für Resilienz gegenüber Überschwemmungen, Hitze und Erdbeben | +1.0% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Ausbau lokaler Ingenieur- und Servicekapazitäten | +0.7% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und KI-Workloads
Das Wachstum des KI-Computing erhöht die Kosten klimabedingter Kühl- oder Stromausfälle im Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika. Hochdichtesysteme benötigen ein zuverlässigeres Wärmemanagement als herkömmliche Installationen. Südamerika hat im Jahr 2025 184 MW Colocation-Kapazität hinzugefügt, während die gesamte installierte Kapazität bis Jahresende 1.105 MW erreichte. KI-Racks, die 150 kW überschreiten, erhöhen die betrieblichen Folgen einer Kühlunterbrechung. Scala Data Centers erhielt die Genehmigung für einen 5-GW-Stromanschluss für seinen KI-City-Campus in Eldorado do Sul, wo im Mai 2024 schwere Überschwemmungen auftraten. Diese Überschneidung zwischen großen neuen Campussen und exponierten Standorten bringt Klimastresstests in frühere Projektentscheidungen ein.
Investitionen in Cloud-, Colocation- und digitale Infrastruktur
Große Kapitalzusagen machen dokumentierte Klimarisikoarbeit für den Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika wichtiger. Tecto Data Centers gab im April 2026 bekannt, bis 2028 2 Milliarden USD in 5 brasilianische Rechenzentren zu investieren. OData's kolumbianische Entwicklung umfasste 1,3 Milliarden USD und 144 MW kritische Kapazität, wobei die ersten Phasen voraussichtlich in der zweiten Hälfte des Jahres 2026 in Betrieb gehen sollen. Finanzierungsentscheidungen erfordern nun Nachweise über langfristige Wasser-, Überschwemmungs-, Hitze- und Strombedingungen. Das Institute of the Americas identifiziert eine koordinierte Planung zwischen Kommunen, Versorgungsunternehmen und Entwicklern als notwendig für eine nachhaltige Rechenzentrumsentwicklung in Südamerika. Dies macht Klimaberatung und Anpassungsplanung zu einem Teil des übergeordneten Investitionsprozesses.
Vorschriften zur wassereffizienten Kühlung und Nachhaltigkeitsberichterstattung
Wassermanagementvorschriften machen das Kühlungsdesign zu einem kommerziellen Thema für den Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika. Brasiliens Gesetzentwurf PL 5003/2025 sieht Wasserfolgenabschätzungen und eine jährliche öffentliche Offenlegung des Wasserverbrauchs für Rechenzentrumsinstallationen vor. Diese Anforderungen würden die Nachfrage nach Kartierung, Anpassungsplanung und Prüfungsunterstützung erhöhen. Die chilenische Kontrolle des Grundwasserverbrauchs hat Entwickler ebenfalls dazu veranlasst, wasserintensive Kühlungsansätze zu überdenken. Geschlossene Kühlkreisläufe werden relevanter, da sie den Wasserverbrauch reduzieren können, aber auch das Strom- und Überschwemmungsrisikoprofil der Anlage verändern. Wassereffiziente Ausrüstung und klare Betriebsoffenlegungen können daher sowohl die Genehmigung als auch die Standortakzeptanz beeinflussen.
Klimaangepasste Standortwahl und Versicherungsanforderungen
Die klimaangepasste Standortwahl verändert die Art und Weise, wie Entwickler und Versicherer neue Einrichtungen im Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika bewerten. Historische Wetterdaten bleiben nützlich, bilden aber künftige Überschwemmungs-, Hitze-, Dürre- oder zusammengesetzte Risikobedingungen nicht vollständig ab. Eine von Fachleuten begutachtete Studie ergab, dass die Kombination von Überschwemmungen, Hitze, Wasserknappheit und Netzzuverlässigkeit die Standortbewertungen von Rechenzentren verändern kann. Dies unterstützt den Einsatz physischer Risikobewertung und Geoanalyse, bevor Entscheidungen über Grundstücke und Ausrüstung getroffen werden. Eine formale Szenarioanalyse bietet Kreditgebern auch eine klarere Grundlage für die Bewertung der Anlagenhaltbarkeit. Sie kann das Risiko verringern, dass ein kostengünstiger Standort später zu höheren Betriebs- und Versicherungskosten führt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für fortschrittliche Resilienz-Systeme | -1.8% | Südamerikaweit, insbesondere in Märkten zweiter Ordnung | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Wasser-, Netz- und Standortinfrastruktur | -1.5% | Chile, Peru, Kolumbien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Fachkräften für Flüssigkühlung und Klimaanalyse | -0.8% | Argentinien, Kolumbien, Peru | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei Genehmigungen, Flächennutzung und gesellschaftlicher Akzeptanz | -0.5% | Chile, Brasilien, Küsten- und ökologisch sensible Standorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für fortschrittliche Resilienz-Systeme
Fortschrittliche Resilienz-Systeme können die Akzeptanz im Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika einschränken, insbesondere bei kleineren Betreibern. Vollständige Anpassungsprogramme können erhebliche Investitionen in Gebäudedesign, Hochwasserschutz, Kühlung, Notstromversorgung, Sensoren und Betriebsprozesse erfordern. Diese Ausgaben sind an sekundären Standorten, wo Kundennachfrage und Margen geringer sind, schwerer zu absorbieren. Betreiber in überschwemmungsgefährdeten und Küstengebieten haben möglicherweise den größten Schutzbedarf, verfügen aber über das geringste verfügbare Kapital. Das Ergebnis ist eine Lücke zwischen den Einrichtungen, die am dringendsten Verbesserungen benötigen, und denen, die am frühesten investieren können. Modulare Upgrades und phasenweise Ingenieurarbeiten können dazu beitragen, diese Hürde zu senken.
Einschränkungen durch Wasser-, Netz- und Standortinfrastruktur
Wasserknappheit und Netzkapazitätsgrenzen schränken geeignete Expansionsstandorte im Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika ein. Dürrebedingungen können die Kontrolle wasserbasierter Kühlung verschärfen, insbesondere in Lima und Santiago. Das Institute of the Americas stellt fest, dass Dürrezyklen die Aufmerksamkeit für den Wasserverbrauch in der Rechenzentrumplanung Perus erhöhen.[1] Der chilenische Netzbetreiber prognostizierte einen Strombedarf von Rechenzentren von 2.360 MW bis 2032. Diese Einschränkungen können Projekte verzögern und den Bedarf an Netzresilienz, alternativen Kühlsystemen und sorgfältiger Standortwahl erhöhen. Sie machen auch eine Koordination mit Versorgungsunternehmen und Behörden notwendig, bevor Kapazitäten gebunden werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
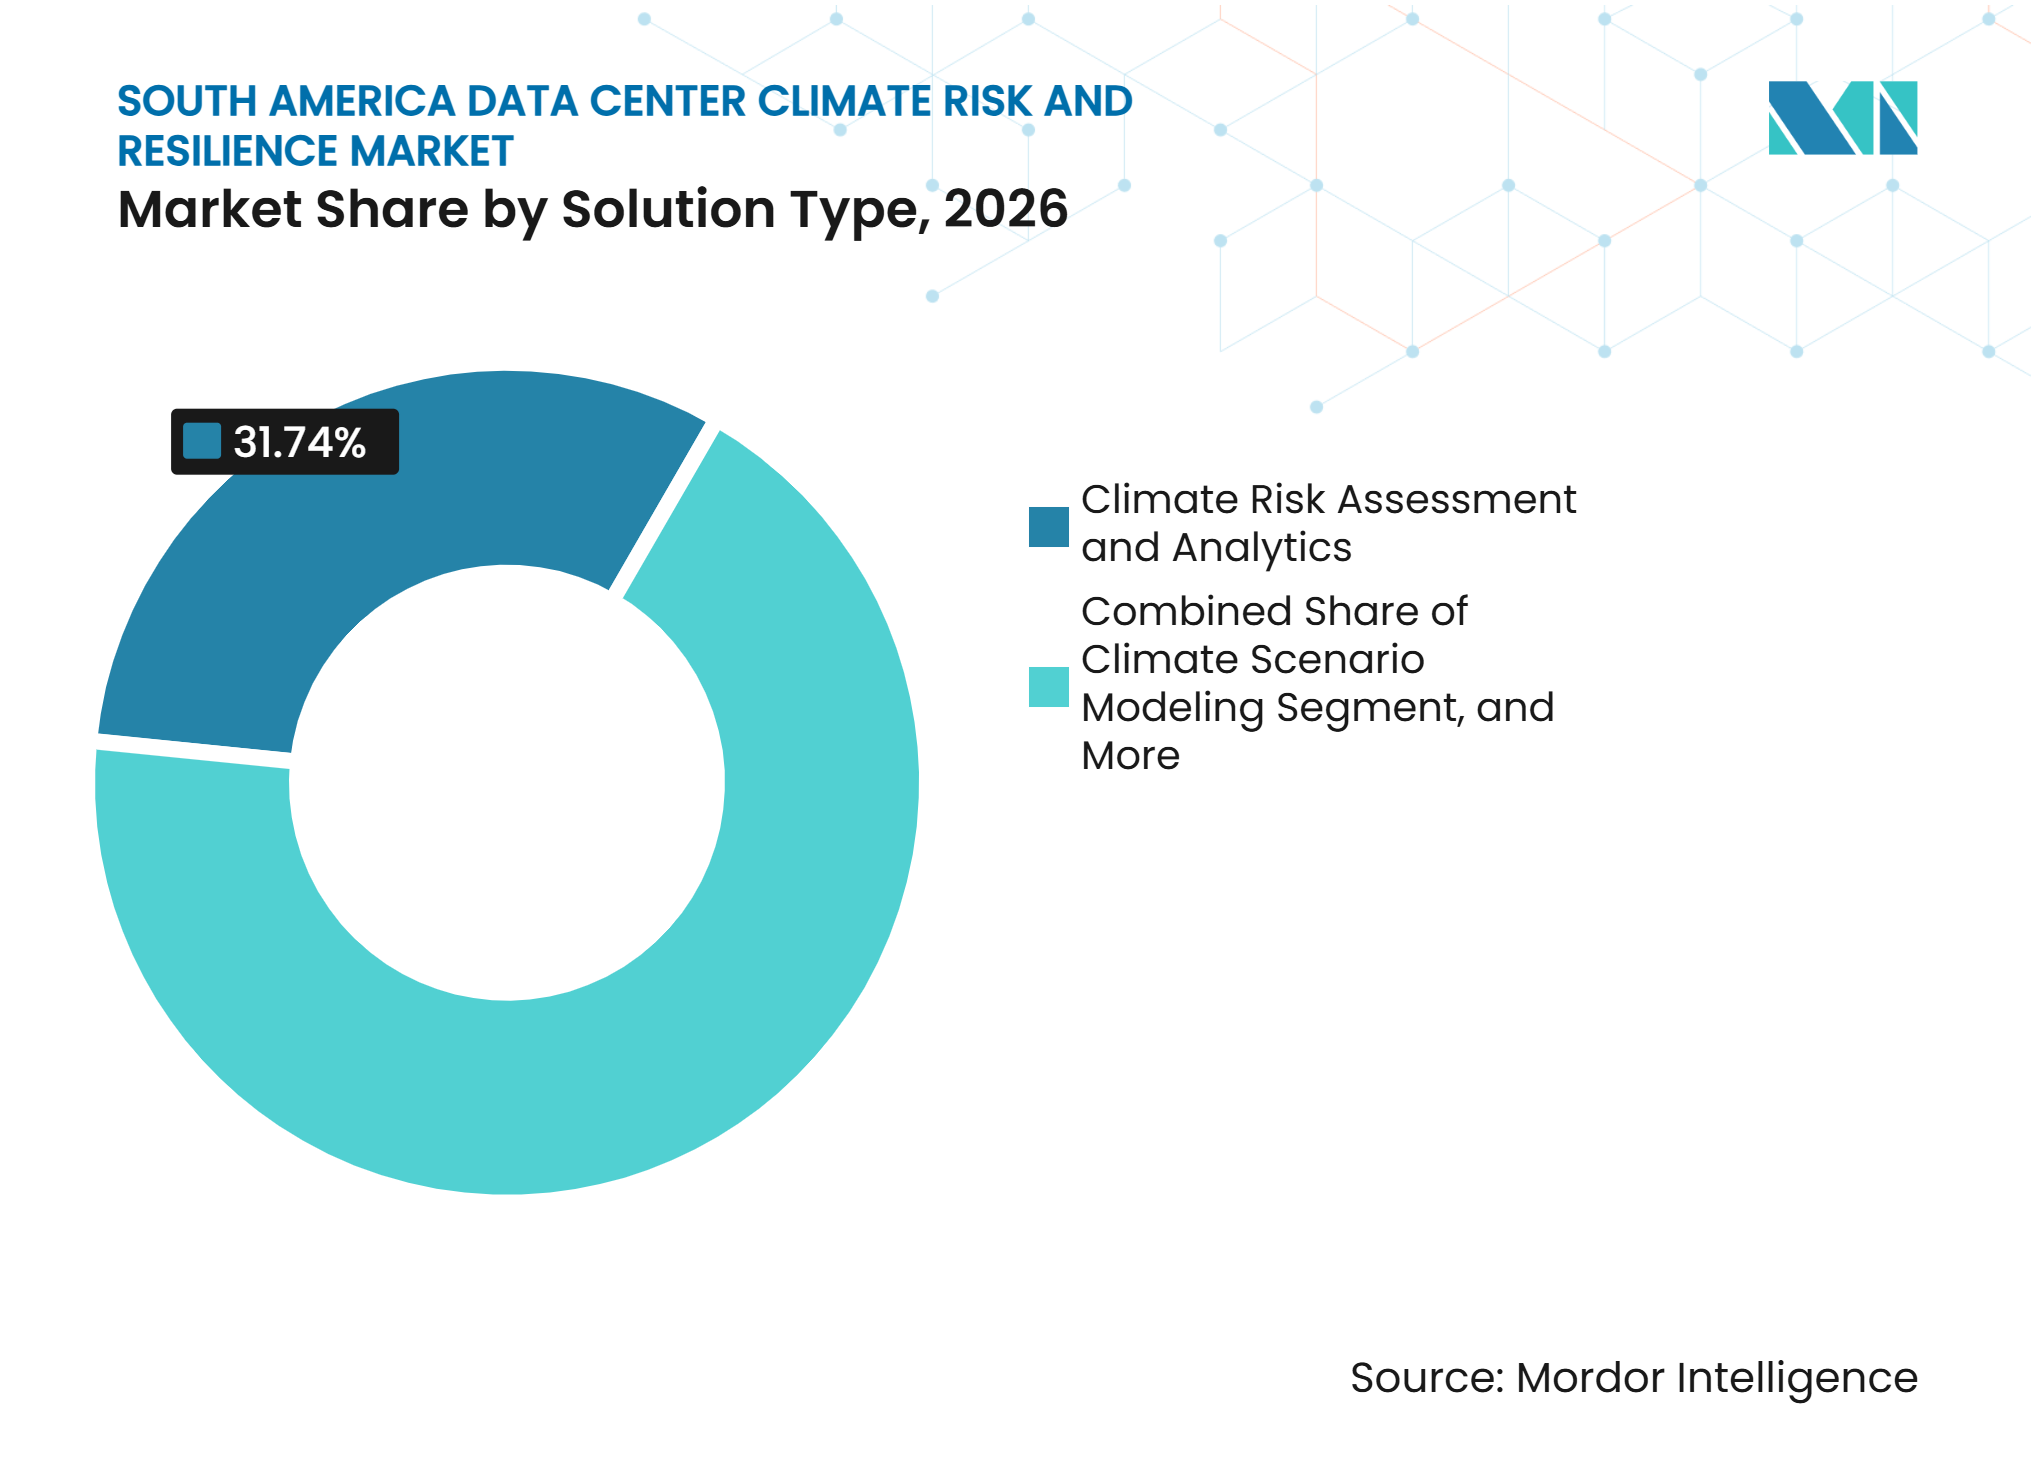
Analyse führt, während Echtzeit-Monitoring an Bedeutung gewinntKlimarisikobewertung und -analyse hielt im Jahr 2026 einen Anteil von 31,74 %, da Entwickler und Vermögensverwalter häufig eine strukturierte Risikoübersicht benötigen, bevor sie Kapital freigeben. Die Marktgröße für Klimarisiken und Resilienz von Rechenzentren in Südamerika für dieses Segment wird durch seine Rolle zu Beginn der Projektplanung gestützt. Szenariomodellierung, Klimakartierung und Anpassungsplanung folgen in der Regel der ersten Bewertung. Diese Angebote helfen dabei, eine breite Klimafrage in Entscheidungen über Standort, Gebäudedesign, Ausrüstung, Versicherung und Betriebskontrollen zu übersetzen.
Klimarisikoüberwachung und Frühwarnung wird bis 2032 voraussichtlich einen CAGR von 13,24 % verzeichnen. Betreiber wechseln von gelegentlichen Berichten zu Systemen, die sich verändernde lokale Bedingungen verfolgen und Zeit zur Reaktion bieten. Eine Forschungsarbeit aus dem Jahr 2025 ergab, dass die Integration von Echtzeit-Gefahrendaten mit maschinellem Lernen die Standort- und Betriebsentscheidungen von Rechenzentren stärken kann. Das Segment profitiert, wenn das Monitoring mit praktischen Verfahren für die Hochwasservorbereitung, Thermowarnungen und Stromkontinuität verknüpft ist. Seine Akzeptanz wird voraussichtlich dort am stärksten sein, wo Einrichtungen kein enges Warnfenster tolerieren können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Klimagefahr:
Überschwemmungen führen, während zusammengesetzte Ereignisse an Aufmerksamkeit gewinnenÜberschwemmungen und Meeresspiegelanstieg entfielen im Jahr 2026 auf 28,39 % des Gesamtanteils und sind damit die größte Klimagefahrenkategorie. Ihre führende Position spiegelt die betriebliche Exposition in wichtigen städtischen Korridoren und Flussbecken wider, wo Ausfälle verbundene Systeme über das betroffene Gebäude hinaus beeinträchtigen können. Hochwasserschutzbarrieren, erhöhte Aufstellung von Ausrüstung, Entwässerungsverbesserungen und standortbezogene Modellierung werden in Resilienzplänen für neue und bestehende Campusse immer häufiger. Hitze-, Dürre-, Wind-, Waldbrand- und Rauchrisiken bleiben wichtig, da ihre Auswirkungen in der Region variieren.
Zusammengesetzte Ereignisse und Mehrfachgefahren werden bis 2032 voraussichtlich mit einem CAGR von 13,18 % wachsen. Diese Kategorie berücksichtigt die Tatsache, dass Überschwemmungen, Hitze, Wasserverfügbarkeit und Netzunterbrechungen gleichzeitig und nicht getrennt auftreten können. Die Branche für Klimarisiken und Resilienz von Rechenzentren in Südamerika legt daher mehr Wert auf Bewertungen, die Wechselwirkungen zwischen Gefahren aufzeigen. Eine Mehrfachgefahrenprüfung kann Betreibern helfen, Designs zu vermeiden, die ein Risiko lösen, während sie ein anderes erhöhen. Sie ist besonders relevant für Projekte, die auf wasserintensive Kühlung oder eingeschränkte lokale Stromsysteme angewiesen sind.
Nach Bewertungsmethode:
Historische Analyse bleibt etabliert, während Stresstests zunehmenDie historische Gefahrenanalyse hielt im Jahr 2026 einen Anteil von 32,86 %, da mehrjährige Wetterdaten viele Finanzierungs- und Versicherungsüberprüfungen auf Einstiegsniveau noch immer unterstützen. Die Methode bietet einen Ausgangspunkt für die Messung der Exposition bestehender Einrichtungen. Sie kann frühere Überschwemmungs-, Sturm-, Waldbrand- und Temperaturmuster rund um einen Standort identifizieren. Ihre Grenzen werden jedoch deutlicher, wenn die erwarteten Klimabedingungen von historischen Mustern abweichen.
Klimastresstests werden bis 2032 voraussichtlich mit einem CAGR von 13,29 % wachsen. Die Methode testet, wie eine Anlage unter verschiedenen Klimabedingungen und Störungsszenarien abschneiden könnte. Sie ist nützlich für Kreditgeber, Vorstände und Betreiber, die potenzielle Folgen verstehen müssen, bevor sie größere Ausgaben genehmigen. Physische Anfälligkeitsbewertung, Szenarioanalyse und Geoanalyse können die Eingaben für diese Arbeit liefern. Der Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika profitiert, da Organisationen nach Nachweisen suchen, die zukunftsorientierter sind als eine historische Überprüfung allein bieten kann.
Nach Resilienzstrategie:
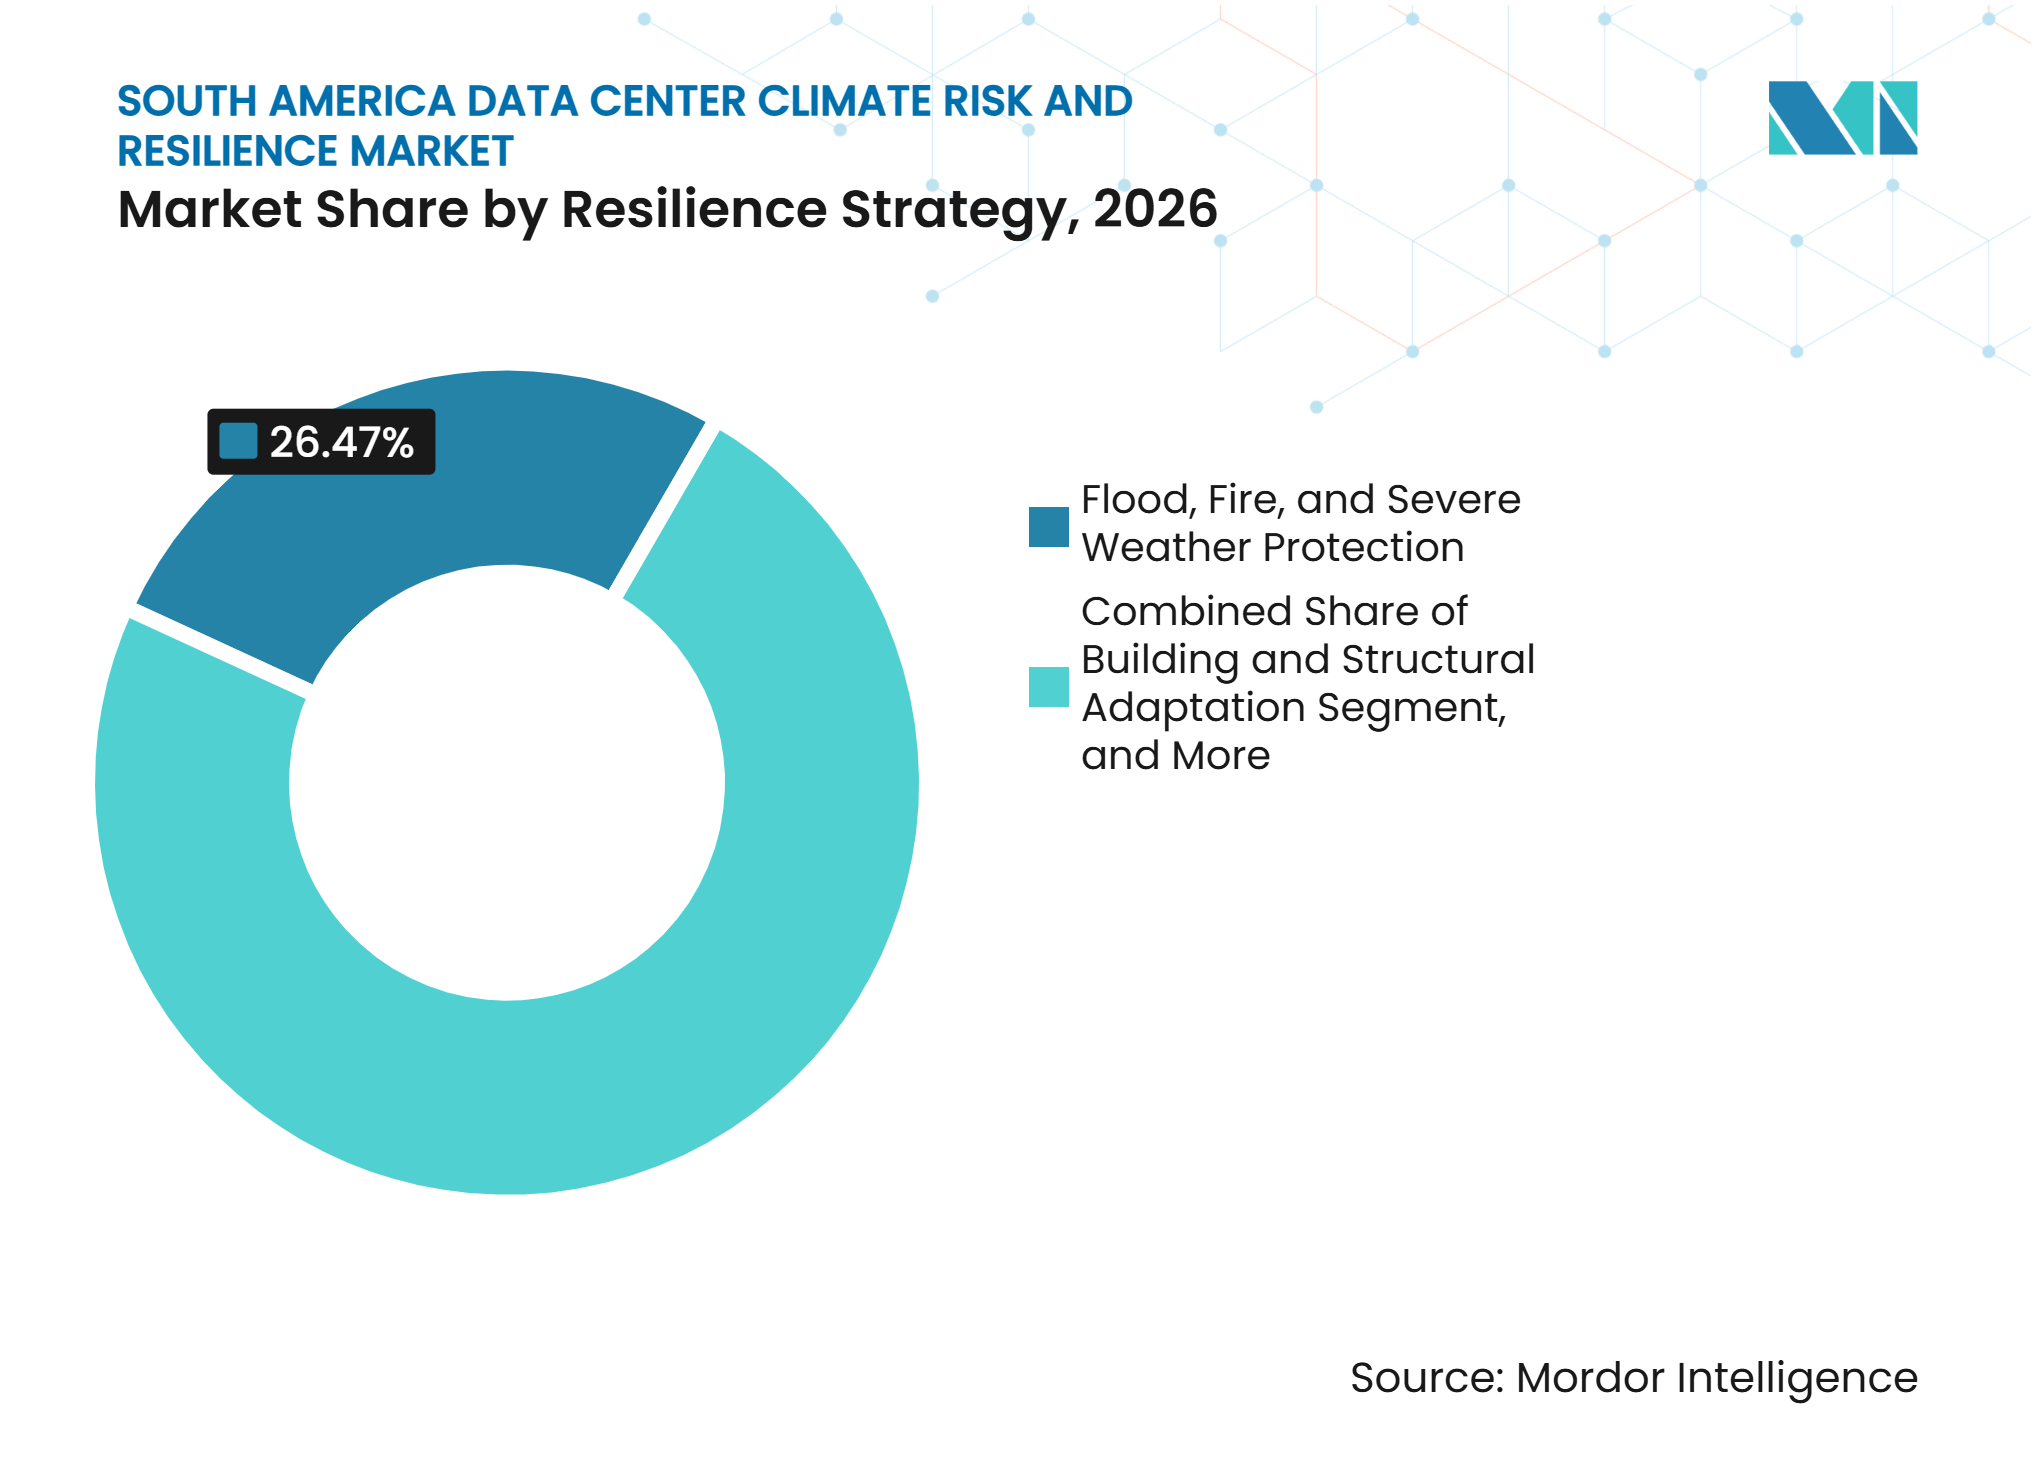
Physischer Schutz führt, während Netzresilienz zunimmtSchutz vor Überschwemmungen, Bränden und schwerem Unwetter entfiel im Jahr 2026 auf einen Anteil von 26,47 %. Das Segment umfasst Barrieren, erhöhte Aufstellung kritischer Ausrüstung, strukturelle Verbesserungen und Verfahren, die Schäden bei schweren Ereignissen reduzieren. Es ist eine sichtbare, direkte Reaktion auf die Risiken, die den Betrieb stören oder teure Ausrüstung beschädigen können. Die Strategie unterstützt auch das Vertrauen der Mieter, wenn gemeinsam genutzte Einrichtungen Kontinuitätsmaßnahmen nachweisen müssen.
Stromversorgung und Netzresilienz wird bis 2032 voraussichtlich mit einem CAGR von 13,22 % wachsen. Die US-amerikanische International Trade Administration berichtete, dass der Strombedarf brasilianischer Rechenzentren bis 2035 auf 13,2 GW ansteigen könnte, ausgehend von 707 MW im Jahr 2023.[2] Dies schafft Nachfrage nach Planung, die Netzverfügbarkeit, Backup-Systeme und die Beziehung zwischen Kühllasten und Stromzuverlässigkeit berücksichtigt. Der Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika wird Lösungen bevorzugen, die Stromresilienz mit thermischen, Wasser- und Standortrisiken verbinden. Integrierte Planung kann effektiver sein als separate Upgrades, die Abhängigkeiten übersehen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Serviceart:
Beratung führt, während kontinuierliche Dienste zunehmenKlimarisikoberatung hielt im Jahr 2026 einen Anteil von 34,92 %, da viele Betreiber mit einer Expertenüberprüfung beginnen, bevor sie Ausrüstung oder Baumaßnahmen auswählen. Beratung kann Gespräche mit Versicherern, Kreditgebern, Führungskräften und technischen Teams unterstützen. Sie hilft auch dabei, verschiedene Umweltrisiken in eine praktische Investitionsabfolge zu übersetzen. Technisches Design, Anpassungsplanung und Offenlegungsunterstützung folgen häufig dem Beratungsauftrag.
Überwachungs- und Frühwarndienste werden bis 2032 voraussichtlich einen CAGR von 13,36 % verzeichnen. Kontinuierliche Dienste werden wertvoller, wenn Betreiber Aktualisierungen zu Überschwemmungs-, Hitze- oder Netzbedingungen benötigen, bevor ein Ereignis den Betrieb beeinträchtigt. Vertivs Portfolio für Flüssigkühldienste zeigt, dass Lieferanten ihre Rolle über die Gerätelieferung hinaus auf Lebenszyklusdienste ausweiten. Dienstanbieter, die Warnungen mit Reaktionsleitfäden kombinieren, können für Kunden relevanter werden. Dieses Modell kann Betreibern auch helfen, eine konsistente Dokumentation über die Zeit aufrechtzuerhalten.
Nach Rechenzentrumsgrößen:
Große Einrichtungen führen, während Hyperscale-Kapazität zunimmtGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 37,68 %. Diese Einrichtungen beherbergen häufig mehrere Mieter und kritische Unternehmens-Workloads, sodass ein klimabedingter Ausfall mehrere Kundenvereinbarungen gleichzeitig beeinträchtigen kann. Ihr Umfang unterstützt Ausgaben für formale Risikodokumentation und maßgeschneiderte Ingenieurmaßnahmen. Kleine und mittlere Rechenzentren treiben weiterhin die Nachfrage nach standardisierteren, kostengünstigeren Resilienz-Diensten an.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 13,27 % wachsen. Neue Entwicklungsaktivitäten im Großraum São Paulo, Campinas und Argentinien verkürzen die Zeit zwischen Standortwahl und physischen Designentscheidungen. Größere Campusse bringen auch höhere Kühl- und Stromanforderungen mit sich, was den Wert kombinierter technischer und klimatischer Expertise erhöht. Die Branche für Klimarisiken und Resilienz von Rechenzentren in Südamerika kann profitieren, wenn Dienste koordiniert und nicht in separaten Phasen eingekauft werden. Integrierte Arbeit kann dazu beitragen, Lücken zwischen Standortbewertung, Geräteauswahl und Betriebsplänen zu vermeiden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter beschleunigenColocation-Einrichtungen hielten im Jahr 2026 einen Anteil von 44,53 %. Mehrmandantenfähige Einrichtungen stehen unter stärkerem vertraglichem Druck, Ausfallzeiten zu vermeiden und dokumentierte Resilienzmaßnahmen bereitzustellen. Sie können Klimavorbereitung nutzen, um die Kundenbindung und Servicequalität zu unterstützen. Unternehmens- und Edge-Einrichtungen haben unterschiedliche Prioritäten, aber multinationale Kunden fördern formalere Klimaüberprüfungen in regionalen Betrieben.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,38 % wachsen. Ihre Expansion ist mit Hyperscale-Investitionen in Brasilien und Chile sowie einer aktiven Entwicklungspipeline in Argentinien verbunden. Der Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika bietet eine klare Möglichkeit, Cloud-Anbieter zu unterstützen, bevor Greenfield-Standorte in das detaillierte Design eintreten. Dazu gehört die gemeinsame Prüfung von Wasser-, Überschwemmungs-, Hitze-, Netz- und Erdbebenbedingungen. Eine frühere Bewertung kann das Risiko kostspieliger Neugestaltungen verringern, sobald ein Projekt fortgeschritten ist.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 54,12 % am Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika. Der brasilianische Verband der Rechenzentren meldete Mitte 2025 eine Betriebskapazität von 612 MW, wobei São Paulo 493 MW ausmachte. Die Konzentration von Einrichtungen rund um São Paulo und Rio de Janeiro erhöht die Exposition gegenüber städtischen Überschwemmungen sowie intensivem Kühl- und Strombedarf. Brasiliens vorgeschlagenes Gesetz PL 5003/2025 würde Wasserfolgenlizenzen und jährliche Offenlegungspflichten für Rechenzentrumsinstallationen einführen. REDATA verknüpft Steueranreize mit Wassereffizienz, sodass wasserarme Kühlung und dokumentierte Anpassungsmaßnahmen für neue Projekte zunehmend wichtig werden.
Argentinien
Argentinien wird bis 2032 voraussichtlich einen CAGR von 13,32 % verzeichnen. CABASE meldete im Jahr 2025 eine Betriebskapazität von 32 MW in 13 argentinischen Rechenzentren. Die Entwicklungspipeline macht zukunftsorientierte Analysen relevanter als einfache Überprüfungen bestehender Standorte. Geplante Einrichtungen in Patagonien fügen Kältewetter- und Erdbebenbedingungen hinzu, die maßgeschneiderte Standort-, Netz-, Kühlungs- und Gebäudeentscheidungen erfordern.
Chile, Kolumbien und Peru
Chile steht vor einem Wandel in der Wasserregulierung, nachdem ein Umweltgericht die Grundwassernutzung bei einem geplanten Projekt in Santiago blockiert hat. Chiles prognostizierter Strombedarf von Rechenzentren von 2.360 MW bis 2032 unterstreicht die Notwendigkeit, Netzresilienz neben Wasser- und Wärmemanagement zu priorisieren. Kolumbien schreitet durch OData's Cundinamarca-Campus voran, der Überschwemmungs- und Bodenbewegungsfaktoren in größere Projektabläufe einbringt.[3] Peru kombiniert Wasserknappheit und Erdbebenexposition, während Dürrezyklen die Kontrolle der Verdunstungskühlung in Lima verschärfen. In all diesen Ländern wird die Marktgröße für Klimarisiken und Resilienz von Rechenzentren in Südamerika durch unterschiedliche lokale Gefahrenmuster und Compliance-Anforderungen geprägt.
Wettbewerbslandschaft
Marktkonzentration
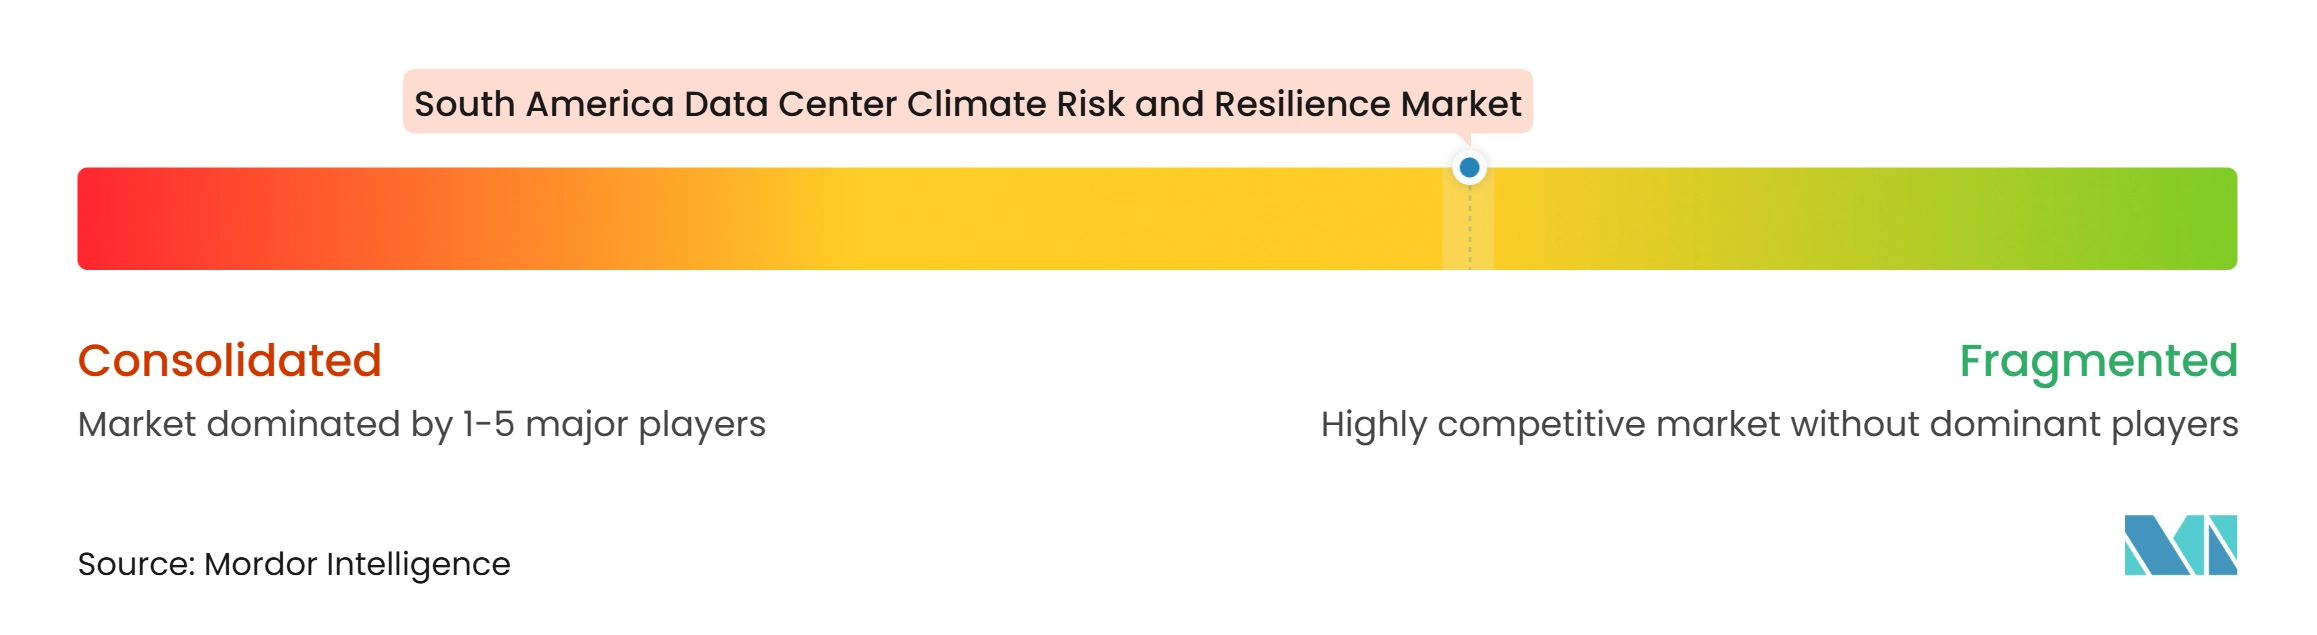
Der Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika bleibt mäßig fragmentiert. Vertiv und Schneider Electric konkurrieren in den Bereichen Strom, Wärmemanagement und unterstützende Dienste. Spezialisierte Anbieter wie Submer Technologies, LiquidStack, Iceotope Technologies und Green Revolution Cooling konzentrieren sich auf Flüssig- und Immersionskühllösungen. Diese Mischung bietet Betreibern mehrere Wege, um Hochdichte-Computing und Wassereinschränkungen zu begegnen. Sie bedeutet auch, dass derzeit kein einzelner Anbieter Klimaszenariomodellierung, physisches Anpassungsdesign und kontinuierliches Monitoring in einem einzigen verwalteten Angebot kombiniert.
Vertiv hat im Februar 2025 ein Portfolio für Flüssigkühldienste eingeführt und seine Rolle auf Inbetriebnahme, Flüssigkeitsmanagement und laufende Unterstützung ausgeweitet.[4] Im September 2026 formalisierte das Unternehmen eine Vertriebspartnerschaft mit ISECOM in Argentinien, um den Zugang zu seinem Portfolio aus Strom-, Kühlungs- und IT-Infrastruktur zu erweitern. Schneider Electric stellte im September 2025 ein integriertes Flüssigkühlportfolio mit Motivair vor, das Kühlverteilungseinheiten, Heckwärmetauscher, Kältemaschinen und Kaltplatten umfasst. Diese Schritte zeigen, dass größere Anbieter längerfristige Beziehungen anstreben, die über einen einzelnen Gerätekauf hinausgehen.
Johnson Controls hat im Februar 2026 seinen luftgekühlten Magnetlager-Zentrifugalkältemaschinen YORK YDAM für Hochdichteeinrichtungen eingeführt, die eine wasserfreie Kühlung benötigen. Das Unternehmen veröffentlichte auch thermische Managementreferenzdesigns für KI-Rechenzentren im Gigawatt-Maßstab, die Trockenkühler-Konfigurationen enthielten. ODATA implementierte im September 2026 DeltaFlow-Flüssigkühlung an seinem SP04-Campus in Brasilien durch eine Partnerschaft mit Munters. Brasiliens Anforderungen an den Wasserverbrauch und chilenische Genehmigungsbedingungen begünstigen Anbieter, die effiziente Kühlung, zuverlässige Stromversorgung und evidenzbasierte Betriebskontrollen nachweisen können. Wettbewerbsvorteile werden davon abhängen, Klimainformationen mit praktischen Einrichtungsänderungen und laufender Serviceunterstützung zu verknüpfen.
Branchenführer im Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika
-
Vertiv Holdings Co
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co. KG
-
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika Unternehmen in diesem Bericht
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika
- September 2026: ODATA, ein Unternehmen von Aligned Data Centers, implementierte DeltaFlow™-Flüssigkühltechnologie, die in Partnerschaft mit Munters entwickelt wurde, an seinem SP04-Campus in Brasilien mit einer kombinierten Investition von 630 Millionen USD in brasilianischen und mexikanischen Standorten. Munters begann mit der Fertigung von DeltaFlow-Einheiten in seiner Anlage in Araucária, Paraná, für zukünftige ODATA-Einsätze in Chile und Kolumbien.
- September 2026: Vertiv formalisierte eine Vertriebspartnerschaft mit ISECOM in Argentinien und erweiterte sein Portfolio aus Strom-, Kühlungs- und IT-Infrastruktur auf Buenos Aires, Córdoba, Rosario und Mendoza, um die wachsende Hyperscale- und Colocation-Pipeline des Südkegels zu bedienen.
- Juli 2026: Green Capital, Polen, unterzeichnete eine Absichtserklärung mit Schneider Electric, Wärtsilä, Envision Energy und Ore Energy für den Atlas GigaHub KI-Rechenzentrums-Campus in Trelew, Chubut, Argentinien, mit einem Ziel von 300 MW in der ersten Phase bei einer geschätzten Investition von 3–5 Milliarden USD und einem Endziel von 3.000 MW IT-Kapazität.
- Mai 2026: Iceotope Technologies sammelte 26 Millionen USD in einer Series-B-Runde unter der Führung von Two Seas Capital und Barclays Climate Ventures ein, die auf die Skalierung der Präzisionsflüssigkühlung für KI- und Edge-Rechenzentrumsumgebungen ausgerichtet ist.
Berichtsumfang für den Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika
Der Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika umfasst Lösungen und Dienste, die Rechenzentrumsbetreibern helfen, klimabedingte Risiken zu bewerten, zu mindern und sich daran anzupassen, einschließlich extremer Wetterereignisse, Überschwemmungen, Hitzewellen, Wasserknappheit und Stromunterbrechungen. Diese Angebote unterstützen die Geschäftskontinuität, Infrastrukturzuverlässigkeit und betriebliche Resilienz von Rechenzentren in der Region.
Der Bericht über den Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika ist segmentiert nach Lösungstyp (Klimarisikobewertung und -analyse, Klimaszenariomodellierung, Klimarisikokartierung und Geoanalyse, Klimaanpassung und Resilienzplanung, Klimarisikoüberwachung und Frühwarnung sowie Klimarisikoberatung und Ingenieurdienstleistungen), Klimagefahr (extreme Hitze und Hitzewellen, Überschwemmungen und Meeresspiegelanstieg, Hurrikane, Wirbelstürme und schwere Windstürme, Waldbrände und Rauchexposition, Dürre und Wasserknappheit, extreme Kälte, Eis- und Schneeereignisse sowie zusammengesetzte Ereignisse und Mehrfachgefahren), Bewertungsmethode (historische Gefahrenanalyse, zukunftsorientierte Klimaszenarioanalyse, physische Risiko- und Anfälligkeitsbewertung, geografische und räumliche Risikoanalyse, Klimastresstests sowie finanzielle und anlagebezogene Klimarisikoermittlung), Resilienzstrategie (Standortwahl und klimainformierte Planung, Gebäude- und Strukturanpassung, Kühlungs- und Wärmeresilenz, Wasserverfügbarkeit und Erhaltungsmaßnahmen, Stromversorgung und Netzresilienz, Schutz vor Überschwemmungen, Bränden und schwerem Unwetter sowie Mehrfachgefahren-Anpassungsplanung), Serviceart (Klimarisikoberatung, Klimatechnik und -design, Klimaanpassungsplanung, Überwachungs- und Frühwarndienste sowie Risikoprüfung und Offenlegungsunterstützung), Rechenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Brasilien, Chile, Argentinien, Kolumbien, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Klimarisikobewertung und -analyse |
| Klimaszenariomodellierung |
| Klimarisikokartierung und Geoanalyse |
| Klimaanpassung und Resilienzplanung |
| Klimarisikoüberwachung und Frühwarnung |
| Klimarisikoberatung und Ingenieurdienstleistungen |
| Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg |
| Hurrikane, Wirbelstürme und schwere Windstürme |
| Waldbrände und Rauchexposition |
| Dürre und Wasserknappheit |
| Extreme Kälte, Eis- und Schneeereignisse |
| Zusammengesetzte Ereignisse und Mehrfachgefahren |
| Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse |
| Physische Risiko- und Anfälligkeitsbewertung |
| Geografische und räumliche Risikoanalyse |
| Klimastresstests |
| Finanzielle und anlagebezogene Klimarisikoermittlung |
| Standortwahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung |
| Kühlungs- und Wärmeresilenz |
| Wasserverfügbarkeit und Erhaltungsmaßnahmen |
| Stromversorgung und Netzresilienz |
| Schutz vor Überschwemmungen, Bränden und schwerem Unwetter |
| Mehrfachgefahren-Anpassungsplanung |
| Klimarisikoberatung |
| Klimatechnik und -design |
| Klimaanpassungsplanung |
| Überwachungs- und Frühwarndienste |
| Risikoprüfung und Offenlegungsunterstützung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Brasilien |
| Chile |
| Argentinien |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Lösungstyp | Klimarisikobewertung und -analyse |
| Klimaszenariomodellierung | |
| Klimarisikokartierung und Geoanalyse | |
| Klimaanpassung und Resilienzplanung | |
| Klimarisikoüberwachung und Frühwarnung | |
| Klimarisikoberatung und Ingenieurdienstleistungen | |
| Nach Klimagefahr | Extreme Hitze und Hitzewellen |
| Überschwemmungen und Meeresspiegelanstieg | |
| Hurrikane, Wirbelstürme und schwere Windstürme | |
| Waldbrände und Rauchexposition | |
| Dürre und Wasserknappheit | |
| Extreme Kälte, Eis- und Schneeereignisse | |
| Zusammengesetzte Ereignisse und Mehrfachgefahren | |
| Nach Bewertungsmethode | Historische Gefahrenanalyse |
| Zukunftsorientierte Klimaszenarioanalyse | |
| Physische Risiko- und Anfälligkeitsbewertung | |
| Geografische und räumliche Risikoanalyse | |
| Klimastresstests | |
| Finanzielle und anlagebezogene Klimarisikoermittlung | |
| Nach Resilienzstrategie | Standortwahl und klimainformierte Planung |
| Gebäude- und Strukturanpassung | |
| Kühlungs- und Wärmeresilenz | |
| Wasserverfügbarkeit und Erhaltungsmaßnahmen | |
| Stromversorgung und Netzresilienz | |
| Schutz vor Überschwemmungen, Bränden und schwerem Unwetter | |
| Mehrfachgefahren-Anpassungsplanung | |
| Nach Serviceart | Klimarisikoberatung |
| Klimatechnik und -design | |
| Klimaanpassungsplanung | |
| Überwachungs- und Frühwarndienste | |
| Risikoprüfung und Offenlegungsunterstützung | |
| Nach Rechenzentrumsgrößen | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Rechenzentren | |
| Nach Geografie | Brasilien |
| Chile | |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Klimarisiken und Resilienz von Rechenzentren in Südamerika?
Der Markt wird voraussichtlich von 112,34 Millionen USD im Jahr 2026 auf 232,82 Millionen USD bis 2032 wachsen, mit einem CAGR von 12,94 % ab 2027.
Was treibt Investitionen in die Klimaresilienz von Rechenzentren in Südamerika an?
KI-Computing, neue Cloud-Kapazitäten, Wassernutzungsvorschriften, Überschwemmungsexposition und Netzkapazitätsgrenzen erhöhen die Nachfrage nach Risikobewertung, resilienter Kühlung und Betriebskontrollen.
Welche Lösungskategorie führt die Nachfrage nach Klimaresilienz-Diensten an?
Klimarisikobewertung und -analyse führte im Jahr 2026 mit einem Anteil von 31,74 %, da sie Finanzierung, Standortwahl und frühe Designentscheidungen unterstützt.
Welches Rechenzentrumssegment wächst am schnellsten?
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 13,38 % wachsen, da Hyperscale- und Cloud-Investitionen in Brasilien, Chile und Argentinien zunehmen.
Warum ist Wassermanagement für südamerikanische Rechenzentren wichtig?
Wasserknappheit und regulatorische Erwartungen erhöhen den Einsatz von geschlossenen Kreislauf- und luftgekühlten Designs, insbesondere in Brasilien, Chile und Peru.
Welches Land bietet die größte Chance für Anbieter von Klimaresilienz?
Brasilien hielt im Jahr 2026 einen Anteil von 54,12 %, da es über die größte Betriebsbasis der Region und wachsende Anforderungen an wassereffiziente, klimabewusste Infrastruktur verfügt.