
Taille et part du marché des systèmes d'imagerie industrielle durcis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 379.22 Millions de dollars américains |
| Taille du Marché (2031) | 630.18 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie industrielle durcis par Mordor Intelligence
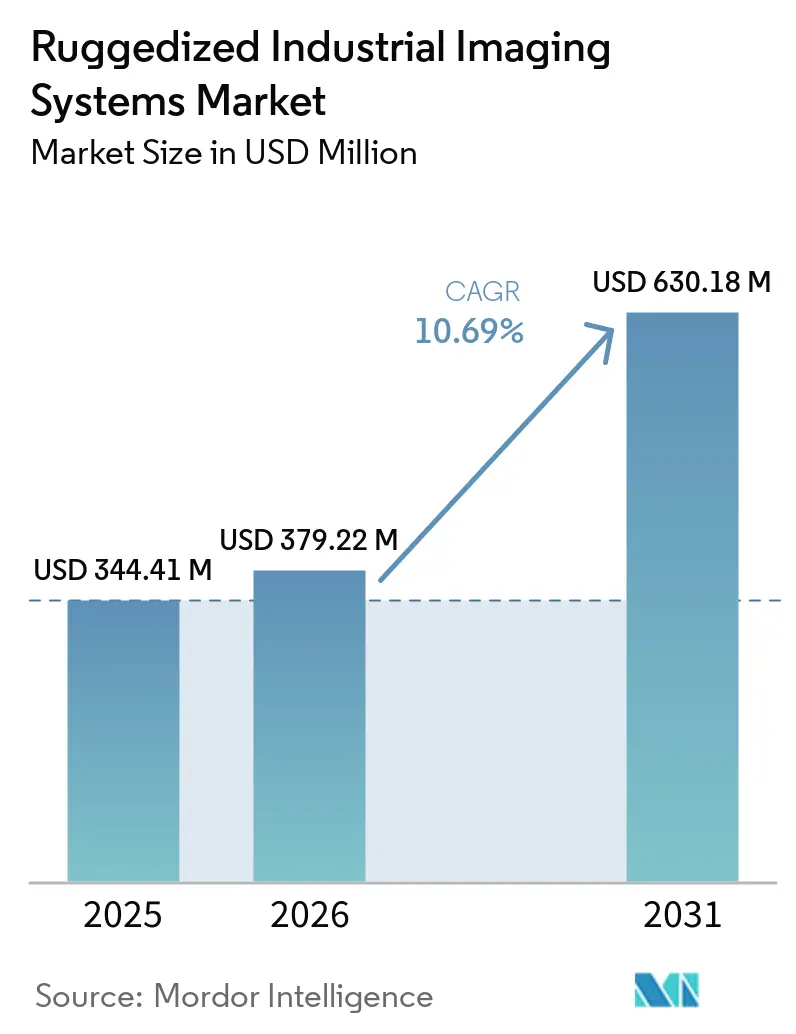
La taille du marché des systèmes d'imagerie industrielle durcis était évaluée à 344,41 millions USD en 2025 et devrait croître de 379,22 millions USD en 2026 pour atteindre 630,18 millions USD d'ici 2031, à un CAGR de 10,69 % durant la période de prévision (2026-2031). La demande repose sur du matériel de vision à indice IP, capable d'automatisation, pouvant fonctionner dans des conditions de production et de terrain exigeantes. L'investissement dans l'automatisation des usines et l'inspection par IA embarquée déplace davantage le traitement d'images des salles de serveurs centralisées vers des boîtiers étanches proches de la ligne de production. Ce changement offre aux fournisseurs la possibilité d'intégrer optique, informatique et logiciel dans des appareils plus faciles à installer et à entretenir. L'Asie-Pacifique combine la plus grande position régionale avec la croissance projetée la plus rapide, soutenue par l'activité manufacturière en Chine et l'adoption croissante de l'automatisation en Inde et en Asie du Sud-Est. Les coûts d'intégration élevés et les contraintes thermiques dans les boîtiers sans ventilateur maintiendront l'importance des capacités d'ingénierie produit et de service sur le marché des systèmes d'imagerie industrielle durcis.
Points clés du rapport
- Par type de produit, les caméras durcies détenaient 64,31 % de la part du marché des systèmes d'imagerie industrielle durcis en 2025, tandis que les systèmes de vision durcis devraient se développer à un CAGR de 11,67 % jusqu'en 2031.
- Par type d'imagerie, l'imagerie 2D représentait 69,19 % de la taille du marché des systèmes d'imagerie industrielle durcis en 2025, tandis que l'imagerie 3D devrait croître à un CAGR de 12,32 % jusqu'en 2031.
- Par application, l'inspection qualité et la détection de défauts représentaient 33,53 % en 2025, tandis que le positionnement, le guidage et la robotique devraient croître à un CAGR de 11,46 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et le transport détenaient une part de 22,13 % en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 11,89 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 36,78 % en 2025 et devrait croître à un CAGR de 11,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes d'imagerie industrielle durcis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation des usines et contrôle qualité en ligne | +3.2% | Mondial, concentré en Chine, en Corée du Sud, en Allemagne et aux États-Unis | Court terme (≤ 2 ans) |
| IA en périphérie et vision 3D dans des boîtiers durcis | +2.8% | Mondial, avec des gains précoces en Amérique du Nord et en Asie de l'Est, puis en Europe | Moyen terme (2-4 ans) |
| Robotique guidée par vision et robots mobiles autonomes | +2.3% | Asie-Pacifique, suivi des pôles logistiques nord-américains et européens | Moyen terme (2-4 ans) |
| Surveillance des actifs en environnement hostile | +1.8% | Moyen-Orient, corridors énergétiques nord-américains et Australie | Moyen terme (2-4 ans) |
| Exigences de conformité et de traçabilité dans l'alimentation et la pharmacie | +1.4% | Amérique du Nord et Europe, s'étendant à l'Amérique du Sud et à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Surveillance thermique et de l'état en continu sans contact | +1.0% | Moyen-Orient, Amérique du Nord et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'automatisation des usines et du contrôle qualité en ligne
Les usines avancées passent des contrôles par échantillonnage à une vérification 100 % en ligne à pleine vitesse de production. Cette approche nécessite du matériel de vision capable de fonctionner en continu en présence de poussière, de vibrations et de fluctuations de température ordinaires en usine. La Fédération internationale de robotique a enregistré 542 000 installations de robots industriels dans le monde en 2024, et ses prévisions indiquaient 575 000 installations en 2025 et plus de 700 000 d'ici 2028.[1]Fédération internationale de robotique, "La demande mondiale de robots en usine double en 10 ans," Rapport World Robotics 2025, ifr.org Une ligne de production intégrant des robots nécessite souvent plusieurs caméras fixes afin que les volumes de déploiement puissent augmenter avec chaque nouvelle ligne automatisée. La Japan Robot Industry Association a projeté 1,22 trillion JPY de commandes de robots pour 2026 (8,2 milliards USD) en 2025, avec l'investissement dans les semi-conducteurs liés à l'IA soutenant la demande. L'investissement dans les semi-conducteurs soutient la demande dans les opérations adjacentes aux salles blanches et de manipulation de plaquettes, où les boîtiers protégés constituent une exigence de base pour le marché des systèmes d'imagerie industrielle durcis.
Intégration rapide de l'IA en périphérie et de la vision 3D dans des boîtiers durcis
L'amélioration des performances de l'informatique en périphérie réduit la nécessité d'envoyer des données d'images industrielles à un serveur distinct. Cela rend plus pratiques les appareils étanches qui combinent caméra, informatique et logiciel d'analyse pour des travaux d'inspection exigeants. Cognex a introduit le contrôleur de vision In-Sight 6900 en avril 2026 avec jusqu'à 157 TOPS de performance IA utilisant la technologie NVIDIA Jetson pour une inférence multi-modèles synchronisée. Une étude évaluée par des pairs en 2026 a révélé que la vision machine basée sur les événements peut réduire la latence d'inférence pour les applications en périphérie sensibles au mouvement tout en préservant les performances des tâches. À mesure que davantage d'analyses s'exécutent sur l'appareil, les fournisseurs de matériel peuvent regrouper des fonctions logicielles qui étaient auparavant vendues séparément sur le marché des systèmes d'imagerie industrielle durcis.
Prolifération de la robotique guidée par vision et des robots mobiles autonomes
Les systèmes de vision fournissent la perception environnementale nécessaire aux robots mobiles autonomes pour naviguer dans des environnements d'usine et d'entrepôt changeants. La Fédération internationale de robotique a signalé 199 000 installations de robots de service professionnels en 2024, en hausse de 9 % par rapport à l'année précédente, y compris des robots mobiles autonomes. Un robot mobile peut utiliser 4 à 8 unités d'imagerie pour assurer une perception complète de la zone. Advantech a présenté un kit de développement de robot mobile autonome en 2025 utilisant 4 caméras 2D GMSL et 4 caméras 3D stéréo pour une détection panoramique et consciente de la profondeur. L'alimentation, les boissons et la logistique pharmaceutique augmentent également la demande de caméras compatibles avec le lavage sur le marché des systèmes d'imagerie industrielle durcis.
Demande croissante de surveillance des actifs en environnement hostile dans les industries lourdes
Le pétrole et le gaz, les mines, les métaux et les opérations offshore utilisent des caméras thermiques et jour-nuit pour la surveillance continue des processus. L'équipement peut prendre en charge l'identification des fuites de gaz, l'inspection des parois de fours et la détection de points chauds sur les convoyeurs, où les anomalies non détectées entraînent des coûts opérationnels élevés. Les systèmes à protection contre les explosions pour les environnements d'hydrocarbures sont généralement spécifiés pour les opérations de Zone 1 et Zone 2 et peuvent nécessiter de fonctionner sur une plage de température de -60 °C à 80 °C. Les spécifications actuelles des boîtiers comprennent une protection IP66, IP67 ou IP68, des fenêtres optiques durables et des tests de vibration pour une utilisation offshore. L'analyse embarquée peut également identifier les panaches de gaz, les schémas de corrosion et les besoins de maintenance, réduisant ainsi le besoin d'inspections manuelles dans les zones dangereuses. Cela élargit le rôle de l'imagerie thermique durcie, de la surveillance à la gestion des risques opérationnels sur le marché des systèmes d'imagerie industrielle durcis, en particulier dans les installations à forte intensité d'actifs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux et coûts d'intégration des systèmes | -1.8% | Mondial, plus aigu pour les petites et moyennes entreprises en Asie du Sud et du Sud-Est et en Amérique du Sud | Court terme (≤ 2 ans) |
| Dissipation thermique dans les boîtiers étanches et sans ventilateur | -1.1% | Mondial, en particulier dans les environnements à haute température ambiante | Moyen terme (2-4 ans) |
| Défis d'interopérabilité avec les infrastructures existantes | -0.8% | Amérique du Nord et Europe, où les bases installées plus anciennes sont étendues | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en étalonnage et en maintenance | -0.5% | Mondial, en particulier en Asie-Pacifique hors Chine et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et dépenses d'intégration des systèmes
Un système intégré peut comprendre un boîtier de caméra étanche, une optique industrielle, un éclairage, un contrôleur en périphérie et des liens logiciels vers les systèmes d'usine. Cette configuration coûte plus cher qu'une caméra industrielle d'entrée de gamme et peut limiter l'adoption par les fabricants aux budgets contraints. L'intégration avec les plateformes PLC, SCADA et ERP existantes peut nécessiter des intergiciels personnalisés et un étalonnage spécifique au site. Ces activités prolongent les calendriers de déploiement et augmentent les coûts totaux des projets. Les acheteurs en Asie du Sud et du Sud-Est et en Amérique du Sud peuvent donc conserver des pratiques d'inspection manuelle ou choisir des alternatives de spécification inférieure. La tarification compétitive des fournisseurs chinois avec des produits à indice IP67 accroît la pression sur les fournisseurs nord-américains et européens établis sur le marché des systèmes d'imagerie industrielle durcis.
Goulots d'étranglement de la dissipation thermique dans les boîtiers étanches et sans ventilateur
Les boîtiers étanches éliminent les ouvertures de ventilation et les ventilateurs de refroidissement pour répondre aux exigences élevées de protection contre les intrusions. Cette conception limite la chaleur pouvant être dissipée lorsqu'un processeur en périphérie exécute des charges de travail d'IA en continu. La capacité de traitement est passée de moins de 10 TOPS dans les caméras intelligentes antérieures à plus de 100 TOPS dans les plateformes actuelles. La gestion de la chaleur est particulièrement difficile dans les aciéries, les lignes de fours à verre et les installations énergétiques extérieures à haute température ambiante. Les systèmes compacts sans ventilateur doivent contrôler les températures de jonction pour maintenir des performances d'inférence fiables pendant les cycles de service industriels. Il peut en résulter un intervalle de 12 à 18 mois entre le lancement d'un processeur et la disponibilité d'un appareil viable, entièrement à indice IP, pour le marché des systèmes d'imagerie industrielle durcis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes de vision intégrés gagnent des parts face à une base de caméras établie
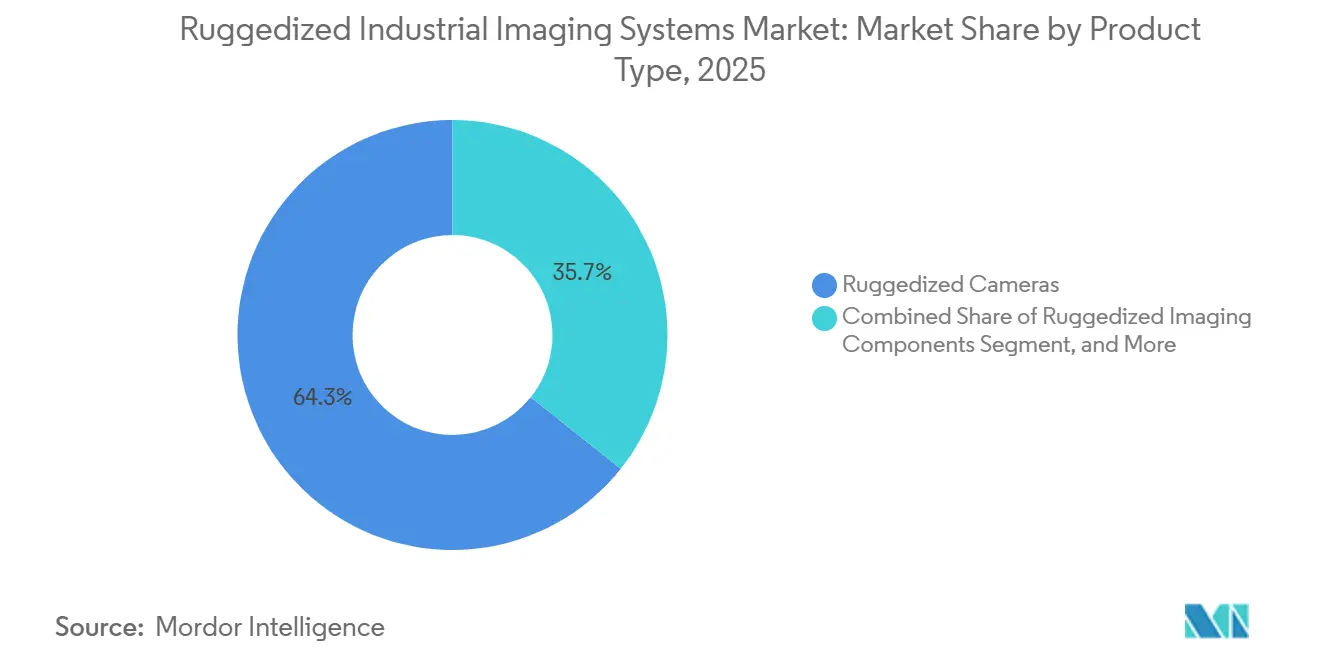
Les caméras durcies représentaient 64,31 % de la catégorie de produits en 2025, reflétant une utilisation de longue date dans le soudage automobile, l'emballage pharmaceutique et l'inspection électronique. Leur base installée repose sur une conception caméra plus PC externe qui est devenue une configuration standard. Les systèmes de vision durcis devraient croître à un CAGR de 11,67 % jusqu'en 2031. Leur croissance plus élevée reflète l'intérêt des acheteurs pour une unité étanche unique combinant optique, informatique et logiciel. La taille du marché des systèmes d'imagerie industrielle durcis pour les systèmes intégrés bénéficie lorsque les clients recherchent moins de dépendances externes. Cognex a lancé l'In-Sight 3900 en mai 2026, avec un traitement jusqu'à 4 fois plus rapide que la génération précédente et une résolution allant jusqu'à 25 mégapixels.
Les composants d'imagerie durcis, notamment les objectifs, les capteurs et les assemblages d'éclairage personnalisés, soutiennent à la fois les caméras et les systèmes intégrés. Cette catégorie bénéficie de la demande de remplacement et des travaux spécialisés tels que l'inspection hyperspectrale et ultraviolette. Les unités intégrées peuvent réduire une partie du travail d'installation car leur calcul et leur logiciel sont déjà alignés avec la caméra. Cela est important lorsque les clients souhaitent limiter la maintenance des PC externes et réduire le risque d'intégration des systèmes. Ce changement accroît également l'importance des fournisseurs capables de maintenir des performances fiables à l'intérieur de boîtiers étanches. Ces conditions soutiennent un changement progressif dans la composition des produits sur le marché des systèmes d'imagerie industrielle durcis.


Par type d'imagerie : l'imagerie 3D défie une large base installée d'imagerie 2D
L'imagerie 2D détenait 69,19 % de la catégorie d'imagerie en 2025, soutenue par des flux de travail établis dans les secteurs automobile, des circuits imprimés et de l'alimentation. Elle reste efficace pour détecter la couleur, le contraste et la géométrie bidimensionnelle dans des tâches de production stables. L'imagerie 3D devrait croître à un CAGR de 12,32 % jusqu'en 2031. La lumière structurée, la stéréovision et les technologies à temps de vol répondent aux besoins de prélèvement en bac, de métrologie volumétrique et de guidage robotique. Ces tâches nécessitent des informations de profondeur que les capteurs 2D ne peuvent pas fournir de manière cohérente. La position de 69,19 % détenue par l'imagerie 2D reflète sa large base installée et les connaissances établies des opérateurs.
SICK a lancé des capacités d'inspection 3D alimentées par l'IA pour sa plateforme Nova en août 2026. Le système combine des modèles d'apprentissage profond avec l'analyse de données de hauteur et peut détecter des défauts sans s'appuyer sur la couleur ou le contraste de surface. Teledyne e2v a introduit le Perciva 5D en mars 2026, produisant des données 2D et 3D à partir d'un seul capteur CMOS dans un boîtier conforme GigE Vision pesant 230 grammes et consommant moins de 5 W.[2]Teledyne e2v, "Teledyne e2v présente la caméra Perciva 5D," Business Wire, businesswire.com Les systèmes thermiques et infrarouges continuent de soutenir la surveillance de l'état et la maintenance prédictive dans les environnements difficiles. Les produits combinant infrarouge à grande longueur d'onde et spectre visible peuvent être utilisés là où les caméras à lumière visible nécessitent des boîtiers à protection contre les explosions.
Par application : le guidage robotique devient le principal domaine de croissance
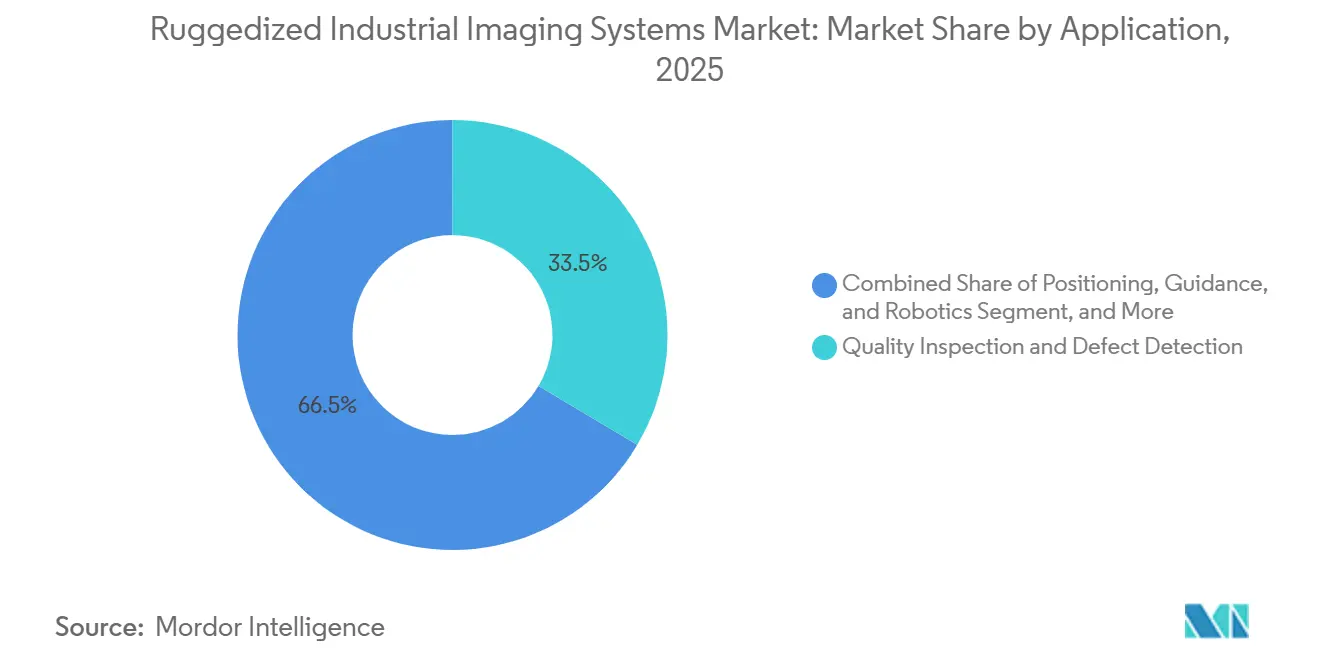
L'inspection qualité et la détection de défauts détenaient 33,53 % de la catégorie d'application en 2025. Sa position reflète une utilisation de longue date dans la production automobile, des semi-conducteurs et de l'électronique grand public. Les utilisateurs existants augmentent le nombre de caractéristiques inspectées par pièce et utilisent une vitesse et une résolution accrues. Le positionnement, le guidage et la robotique devraient croître à un CAGR de 11,46 % jusqu'en 2031. Les robots mobiles autonomes et les bras guidés par vision soutiennent cette demande dans la logistique, l'assemblage flexible et le prélèvement en bac. Cela place la taille du marché des systèmes d'imagerie industrielle durcis pour les utilisations liées à la robotique sur une trajectoire plus rapide que les travaux d'inspection établis.
Une étude de 2026 sur la vision par apprentissage automatique pour l'inspection robotique a rapporté une précision de détection supérieure à 95 % dans des environnements de production. L'étude a également révélé que 77 % des implémentations en étaient au stade prototype ou pilote. La surveillance et le contrôle des processus servent la laminage de l'acier, le formage du verre et la production chimique, où les caméras fonctionnent en continu dans des conditions de chaleur, de vibration et de corrosion. La métrologie et la mesure soutiennent l'usinage de précision et l'inspection aérospatiale, qui nécessitent une précision 3D inférieure au millimètre. Le transformateur de perception d'objets 3D d'Intrinsic a démontré l'insertion de DIMM avec un jeu de 0,57 millimètre en utilisant des caméras RGB standard au CVPR 2026. Les utilisations de surveillance prédictive et de l'état utilisent l'imagerie thermique et multispectrale pour les équipements rotatifs et l'évaluation des infrastructures.
Par secteur d'utilisation final : la croissance de la logistique réduit l'avance de l'automobile
L'automobile et le transport détenaient 22,13 % de la demande des utilisateurs finaux en 2025. Le secteur utilise depuis longtemps la vision machine dans les ateliers de carrosserie, l'assemblage des groupes motopropulseurs et l'inspection des lignes de peinture. L'électrification a ajouté des contrôles pour l'intégrité des pochettes de batteries, la cohérence du revêtement des électrodes et les connecteurs haute tension. La logistique et l'entreposage devraient croître à un CAGR de 11,89 % jusqu'en 2031. L'automatisation de l'exécution du commerce électronique et le remplacement du prélèvement manuel par des robots mobiles autonomes soutiennent cette croissance. Le secteur des systèmes d'imagerie industrielle durcis sert ces robots avec plusieurs caméras devant résister à la poussière, aux produits chimiques de nettoyage et aux vibrations.
La production alimentaire et des boissons, les produits pharmaceutiques et les produits chimiques créent une demande façonnée par les exigences de traçabilité. La Food and Drug Administration des États-Unis a commencé l'application intégrale du Drug Supply Chain Security Act contre les fabricants et les reconditionneurs en mai 2025, exigeant une traçabilité électronique interopérable des produits. En août 2025, l'agence a proposé de reporter la date de conformité à la traçabilité alimentaire à juillet 2028, offrant un délai de préparation supplémentaire aux entreprises concernées. Les installations électroniques et de semi-conducteurs nécessitent des équipements compatibles avec les salles blanches. Les projets dans les métaux et les mines peuvent nécessiter une certification pour les zones dangereuses, tandis que les utilisations aérospatiales et de défense appliquent des normes de contrôle non destructif. Ces exigences rendent les spécifications d'entrée importantes sur l'ensemble du marché des systèmes d'imagerie industrielle durcis.
Analyse géographique
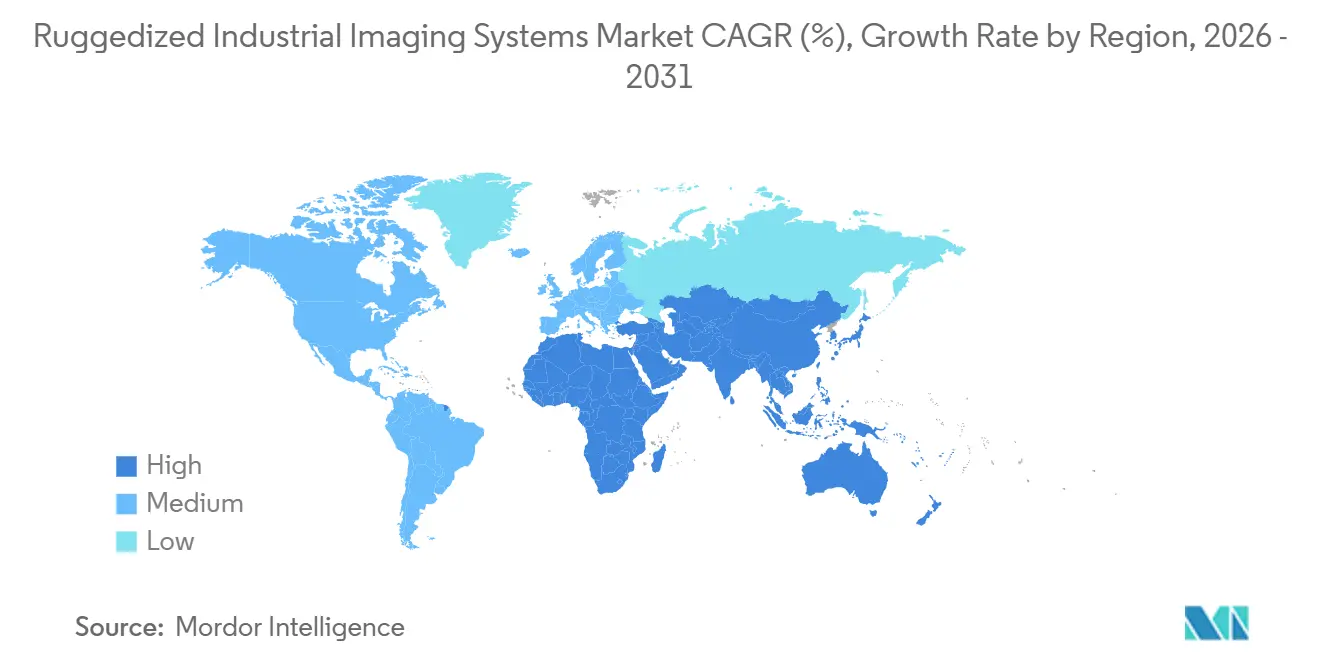
L'Asie-Pacifique détenait 36,78 % du marché mondial en 2025 et devrait croître à un CAGR de 11,56 % jusqu'en 2031. Cela donne à la région la part dominante du marché des systèmes d'imagerie industrielle durcis et l'expansion régionale la plus rapide. La Chine représentait 295 000 des 542 000 installations mondiales de robots industriels en 2024, soit 54 % des déploiements, et disposait d'un parc opérationnel de plus de 2 millions d'unités. Les fabricants nationaux ont atteint 57 % du marché chinois de la vision machine, contre 28 % il y a dix ans. L'automatisation des semi-conducteurs en Chine accroît la demande de vision haute précision dans les opérations de salles blanches et de manipulation de plaquettes.
Le Japon fournit un signal distinct de la demande dans la région. La JARA a projeté des commandes de robots pour 2026 totalisant 1,22 trillion JPY (8,2 milliards USD), soutenues par l'investissement dans les semi-conducteurs liés à l'IA. L'Inde a installé un record de 9 100 robots industriels en 2024, en hausse de 7 %, et l'automobile représentait 45 % de ces installations. L'Inde s'est classée sixième mondiale en termes d'installations, créant un espace pour une adoption plus large de la vision en ligne. Hikrobot a introduit ses caméras infrarouges LWIR de la série CI et ses caméras à balayage de zone de la série CT en Inde en juillet 2026, signalant l'intérêt des fournisseurs pour les marchés d'automatisation asiatiques émergents.
L'Amérique du Nord et l'Europe affichaient une demande combinée substantielle en 2025 grâce à la sérialisation pharmaceutique, la métrologie aérospatiale et aux travaux automobiles avancés. Les États-Unis ont installé 34 200 robots industriels en 2024, ce qui en fait le plus grand marché national en dehors de la Chine.[3]Fédération internationale de robotique, "Résumé exécutif World Robotics 2025, Robots industriels," World Robotics 2025, ifr.org Les installations de robots européens ont chuté de 8 % en 2024, tandis que l'Allemagne a chuté de 5 % à 26 982 unités, de sorte que les mises à niveau et l'intégration logicielle pourraient être plus importantes que les nouvelles lignes à court terme. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des zones à un stade précoce pour les systèmes thermiques et à protection contre les explosions dans l'énergie, les mines, la transformation alimentaire et l'agroalimentaire.

Paysage concurrentiel
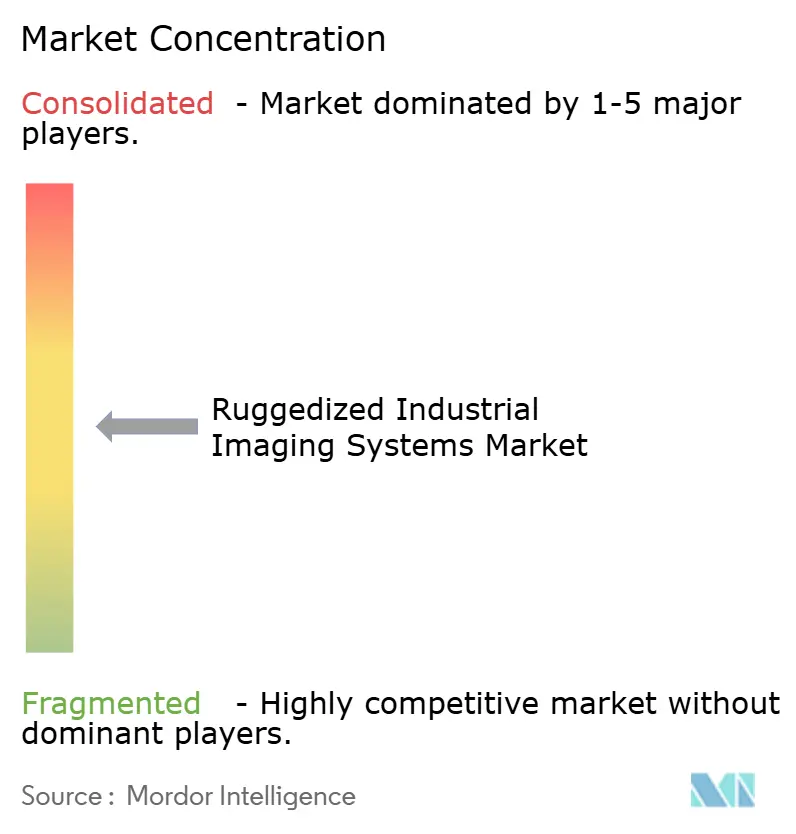
Le marché des systèmes d'imagerie industrielle durcis est modérément concentré. Cognex, Keyence, Teledyne, SICK et Basler occupent des positions établies dans les logiciels, le matériel et les services. Un second groupe de fournisseurs régionaux et spécialisés se concurrence par les prix, la flexibilité d'intégration et les certifications pour des conditions d'exploitation spécifiques. Cognex a rendu son environnement d'IA collaborative OneVision généralement disponible en mai 2026 après une version bêta de 12 mois avec plus de 100 clients. La plateforme permet aux fabricants de former des modèles d'inspection de manière centralisée et de les déployer sur plusieurs sites.
Basler, LUCID Vision Labs et IDS Imaging Development Systems se concentrent sur la compatibilité GigE Vision et GenICam, ainsi que sur des indices de protection contre les intrusions plus élevés. Cela fait de l'interopérabilité une exigence concurrentielle de base, tandis que la résolution, les performances thermiques et le facteur de forme assurent la différenciation. SICK a lancé sa plateforme d'inspection 3D Nova alimentée par l'IA en août 2026 après avoir validé la compatibilité avec EtherNet/IP, PROFINET et Modbus-TCP. Une telle validation peut ralentir l'entrée sur le marché, mais elle est nécessaire pour une utilisation dans des environnements de production réglementés. Le marché des systèmes d'imagerie industrielle durcis favorise les fournisseurs capables de combiner des appareils fiables avec une connectivité basée sur des normes.
Les fournisseurs chinois menés par Hikrobot s'étendent à l'international avec des produits de caméras à balayage linéaire, infrarouges et à indice IP67. Leurs structures de coûts exercent une pression sur les produits de milieu de gamme vendus par les fournisseurs occidentaux dans les régions sensibles aux prix. La caméra Triton2 à base d'événements de LUCID et le Perciva 5D de Teledyne e2v ciblent l'analyse de mouvement à grande vitesse et le guidage robotique, où les caméras à images conventionnelles peuvent être confrontées à un flou de mouvement ou à des données de profondeur limitées.[4]LUCID Vision Labs, "Caméras HDR et à base d'événements à All About Automation 2026," LUCID Vision Labs, thinklucid.com Les fournisseurs se concurrencent pour offrir des systèmes clés en main réunissant IA embarquée, matériel protégé et capacités de gestion de flotte. L'opportunité concurrentielle réside dans la satisfaction des exigences exigeantes ATEX Zone 1, IP68 et -60 °C à 85 °C sans compromettre la simplicité de déploiement. Ces priorités produit définissent la concurrence sur le marché des systèmes d'imagerie industrielle durcis.
Leaders du secteur des systèmes d'imagerie industrielle durcis
Cognex Corporation
Keyence Corporation
Teledyne Technologies Incorporated
Basler AG
Omron Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : SICK AG a lancé des capacités d'inspection 3D de qualité alimentées par l'IA au sein de la plateforme de vision machine Nova, combinant des réseaux de neurones à apprentissage profond avec une analyse de données de hauteur de précision au niveau du pixel. La plateforme permet la formation de modèles par l'exemple sur l'appareil dans les applications d'inspection de la logistique, de l'automobile, de l'électronique et de la fabrication de batteries. SICK a déclaré un chiffre d'affaires de groupe de 1,8 milliard EUR (1,99 milliard USD) pour l'exercice 2025.
- Mai 2026 : Cognex a lancé le système de vision Insight 3900, alimenté par les plateformes Qualcomm Dragonwing, offrant un traitement d'inspection jusqu'à 4 fois plus rapide à une résolution allant jusqu'à 25 mégapixels avec double Ethernet pour une intégration directe PLC et robot. La plateforme permet aux outils de vision IA en périphérie, IA avancée et basés sur des règles de fonctionner simultanément à pleine vitesse de ligne de production.
- Avril 2026 : Cognex a introduit le contrôleur de vision modulaire In-Sight 6900 alimenté par la technologie NVIDIA Jetson, offrant jusqu'à 157 TOPS de performance IA pour une inférence multi-modèles en temps réel avec une synchronisation de production à la microseconde. L'architecture modulaire prend en charge les caméras, objectifs et éclairages interchangeables, éliminant les dépendances envers les PC externes et les architectures distribuées.
- Mars 2026 : Teledyne e2v a lancé la caméra Perciva 5D, générant simultanément des données 2D et 3D à partir d'un seul capteur CMOS utilisant la technologie à pixels sensibles à l'angle et une unité de traitement neuronal embarquée. L'appareil étalonné en usine, conforme GigE Vision, pèse 230 grammes, fonctionne à moins de 5 W et cible les bras robotiques, les cobots, les robots humanoïdes et la surveillance des processus industriels 3D.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie industrielle durcis
Le marché des systèmes d'imagerie industrielle durcis couvre les dispositifs d'imagerie, les caméras, les capteurs et les logiciels associés conçus pour fonctionner de manière fiable dans des environnements industriels difficiles. Ces systèmes résistent aux températures extrêmes, aux vibrations, à la poussière, à l'humidité, aux chocs et à d'autres conditions d'exploitation exigeantes.
Le rapport sur le marché des systèmes d'imagerie industrielle durcis est segmenté par type de produit (caméras durcies, systèmes de vision durcis et composants d'imagerie durcis), type d'imagerie (imagerie 2D, imagerie 3D, imagerie thermique et infrarouge et autres types d'imagerie), application (inspection qualité et détection de défauts, surveillance et contrôle des processus, métrologie et mesure, positionnement, guidage et robotique, surveillance prédictive et de l'état, et autres applications), secteur d'utilisation final (automobile et transport, alimentation et boissons, produits pharmaceutiques et chimiques, pétrole et gaz, métaux et mines, électronique et semi-conducteurs, aérospatiale et défense, logistique et entreposage, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras durcies |
| Systèmes de vision durcis |
| Composants d'imagerie durcis |
| Imagerie 2D |
| Imagerie 3D |
| Imagerie thermique et infrarouge |
| Autres types d'imagerie |
| Inspection qualité et détection de défauts |
| Surveillance et contrôle des processus |
| Métrologie et mesure |
| Positionnement, guidage et robotique |
| Surveillance prédictive et de l'état |
| Autres applications |
| Automobile et transport |
| Alimentation et boissons |
| Produits pharmaceutiques et chimiques |
| Pétrole et gaz |
| Métaux et mines |
| Électronique et semi-conducteurs |
| Aérospatiale et défense |
| Logistique et entreposage |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Caméras durcies | |
| Systèmes de vision durcis | ||
| Composants d'imagerie durcis | ||
| Par type d'imagerie | Imagerie 2D | |
| Imagerie 3D | ||
| Imagerie thermique et infrarouge | ||
| Autres types d'imagerie | ||
| Par application | Inspection qualité et détection de défauts | |
| Surveillance et contrôle des processus | ||
| Métrologie et mesure | ||
| Positionnement, guidage et robotique | ||
| Surveillance prédictive et de l'état | ||
| Autres applications | ||
| Par secteur d'utilisation final | Automobile et transport | |
| Alimentation et boissons | ||
| Produits pharmaceutiques et chimiques | ||
| Pétrole et gaz | ||
| Métaux et mines | ||
| Électronique et semi-conducteurs | ||
| Aérospatiale et défense | ||
| Logistique et entreposage | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie industrielle durcis ?
Le marché était évalué à 344,41 millions USD en 2025, estimé à 379,22 millions USD en 2026, et devrait atteindre 630,18 millions USD d'ici 2031 à un CAGR de 10,69 %.
Qu'est-ce qui stimule la demande de systèmes d'imagerie industrielle durcis ?
L'automatisation des usines, les contrôles qualité 100 % en ligne, l'IA en périphérie, la vision 3D et la robotique guidée par vision augmentent l'adoption.
Quel type de produit domine la demande ?
Les caméras durcies détenaient 64,31 % de la catégorie de produits en 2025, tandis que les systèmes de vision durcis intégrés devraient croître plus rapidement à un CAGR de 11,67 %.
Pourquoi l'imagerie 3D croît-elle plus vite que l'imagerie 2D ?
L'imagerie 3D prend en charge les utilisations dépendantes de la profondeur telles que le prélèvement en bac, la métrologie volumétrique et le guidage robotique que les systèmes 2D ne peuvent pas effectuer de manière fiable.
Quelle région est en tête de l'adoption ?
L'Asie-Pacifique détenait 36,78 % de la demande mondiale en 2025 et devrait croître à un CAGR de 11,56 % jusqu'en 2031.
Dernière mise à jour de la page le:



