
Marktgröße und Marktanteile für robuste industrielle Bildverarbeitungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 379.22 Millionen US-Dollar |
| Marktgröße (2031) | 630.18 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für robuste industrielle Bildverarbeitungssysteme von Mordor Intelligence
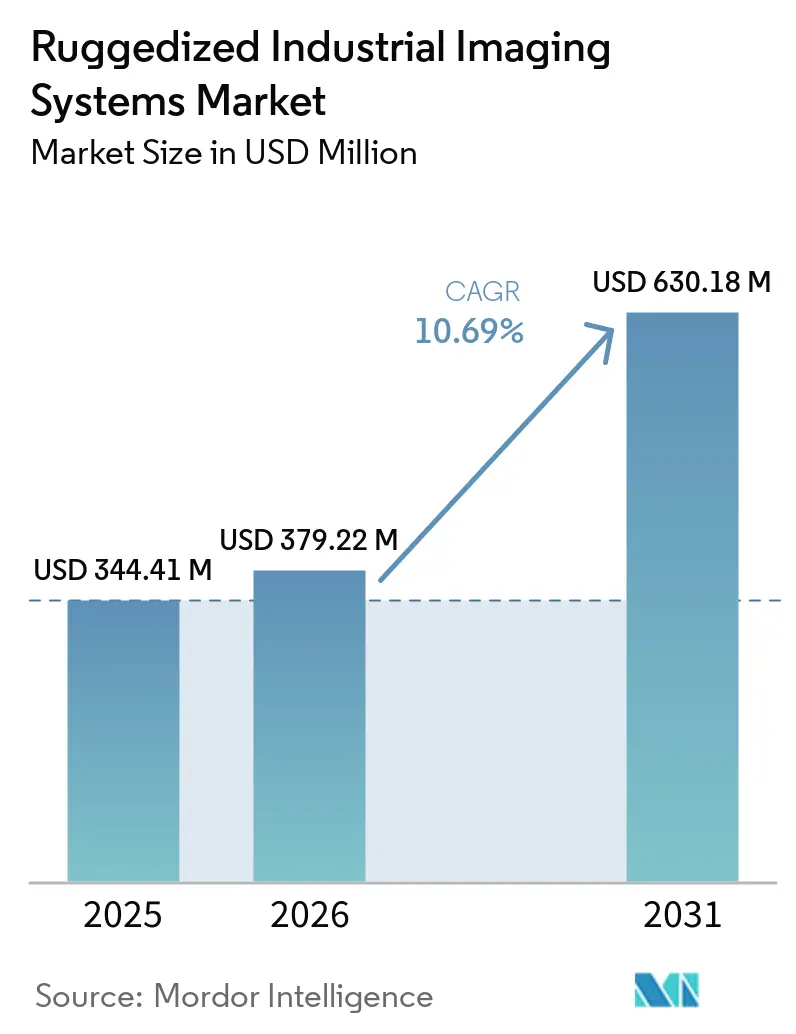
Die Marktgröße für robuste industrielle Bildverarbeitungssysteme wurde im Jahr 2025 auf 344,41 Millionen USD geschätzt und soll von 379,22 Millionen USD im Jahr 2026 auf 630,18 Millionen USD bis 2031 wachsen, bei einem CAGR von 10,69 % während des Prognosezeitraums (2026–2031). Die Nachfrage basiert auf automatisierungsfähiger, IP-zertifizierter Vision-Hardware, die unter anspruchsvollen Produktions- und Feldbedingungen betrieben werden kann. Investitionen in die Fabrikautomatisierung und die eingebettete KI-Inspektion verlagern immer mehr Bildverarbeitung von zentralen Serverräumen in versiegelte Gehäuse in der Nähe der Produktionslinie. Diese Verlagerung bietet Lieferanten die Möglichkeit, Optik, Rechenleistung und Software in Geräte zu integrieren, die einfacher zu installieren und zu warten sind. Der asiatisch-pazifische Raum vereint die größte regionale Position mit dem schnellsten prognostizierten Wachstum, unterstützt durch Fertigungsaktivitäten in China und eine steigende Automatisierungsadoption in Indien und Südostasien. Hohe Integrationskosten und thermische Einschränkungen in lüfterlosen Gehäusen werden die Bedeutung von Produktentwicklungs- und Servicefähigkeiten im Markt für robuste industrielle Bildverarbeitungssysteme aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
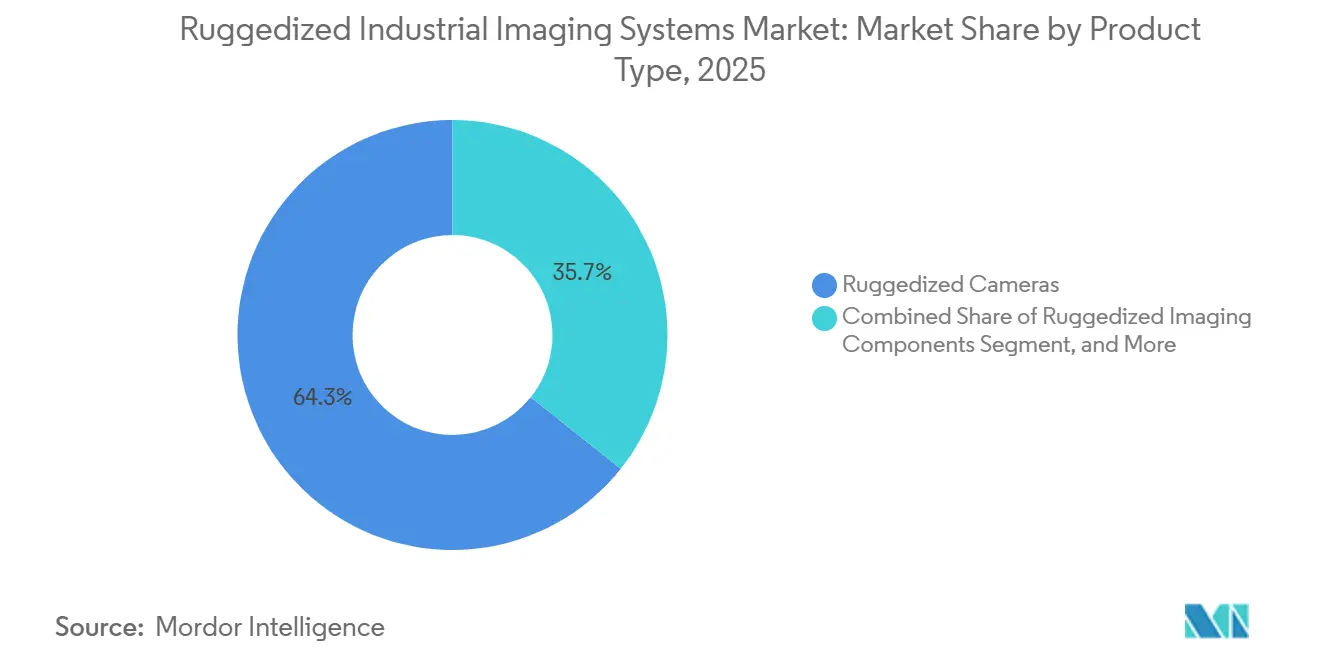
- Nach Produkttyp hielten robuste Kameras im Jahr 2025 einen Marktanteil von 64,31 % am Markt für robuste industrielle Bildverarbeitungssysteme, während robuste Vision-Systeme bis 2031 voraussichtlich mit einem CAGR von 11,67 % wachsen werden.
- Nach Bildgebungstyp entfielen im Jahr 2025 69,19 % der Marktgröße für robuste industrielle Bildverarbeitungssysteme auf die 2D-Bildgebung, während die 3D-Bildgebung bis 2031 voraussichtlich mit einem CAGR von 12,32 % wachsen wird.
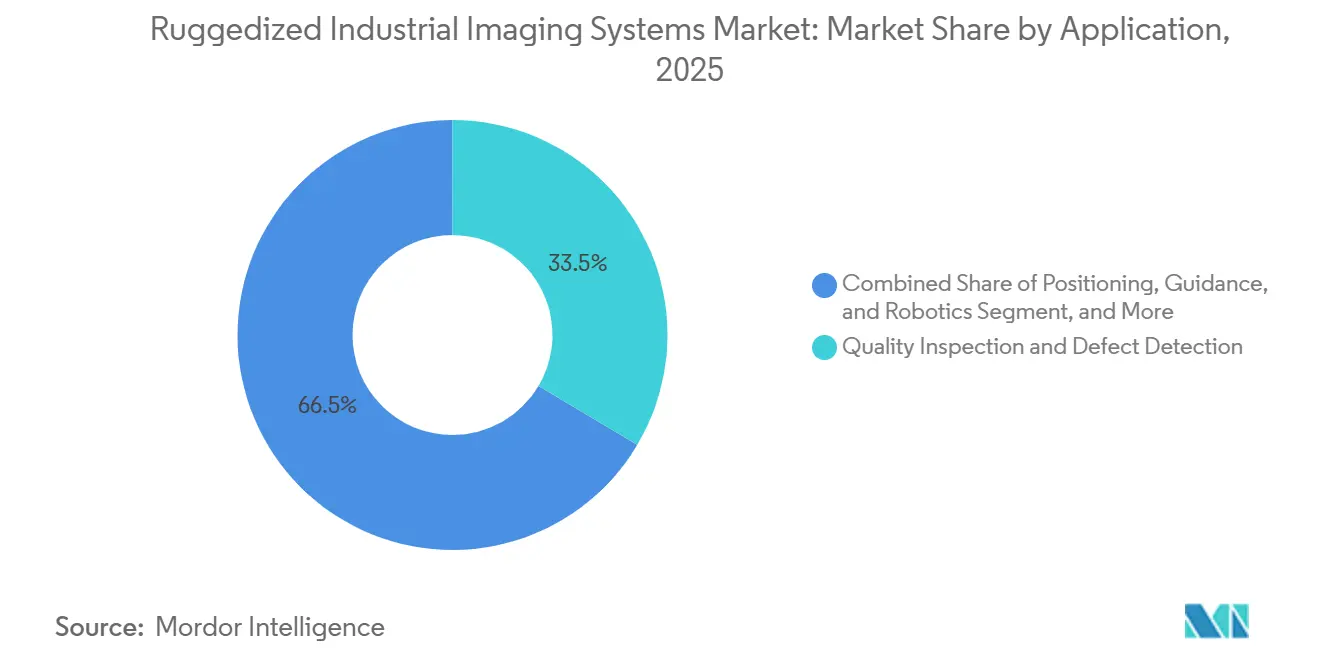
- Nach Anwendung entfielen im Jahr 2025 33,53 % auf Qualitätsprüfung und Fehlererkennung, während Positionierung, Führung und Robotik bis 2031 voraussichtlich mit einem CAGR von 11,46 % wachsen werden.
- Nach Endverbraucherbranche hielt der Bereich Automobil und Transport im Jahr 2025 einen Anteil von 22,13 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einem CAGR von 11,89 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 36,78 % und soll bis 2031 mit einem CAGR von 11,56 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für robuste industrielle Bildverarbeitungssysteme
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fabrikautomatisierung und inline-Qualitätskontrolle | +3.2% | Global, konzentriert in China, Südkorea, Deutschland und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Edge-KI und 3D-Vision in robusten Gehäusen | +2.8% | Global, mit frühen Gewinnen in Nordamerika und Ostasien, dann Europa | Mittelfristig (2–4 Jahre) |
| Vision-geführte Robotik und autonome mobile Roboter | +2.3% | Asiatisch-pazifischer Raum, gefolgt von nordamerikanischen und europäischen Logistikzentren | Mittelfristig (2–4 Jahre) |
| Anlagenüberwachung in rauen Umgebungen | +1.8% | Naher Osten, nordamerikanische Energiekorridore und Australien | Mittelfristig (2–4 Jahre) |
| Compliance- und Rückverfolgbarkeitsanforderungen in der Lebensmittel- und Pharmaindustrie | +1.4% | Nordamerika und Europa, ausgedehnt auf Südamerika und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kontinuierliche berührungslose Wärme- und Zustandsüberwachung | +1.0% | Naher Osten, Nordamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Fabrikautomatisierung und inline-Qualitätskontrolle
Fortschrittliche Werke gehen von stichprobenbasierten Prüfungen zu einer 100-prozentigen inline-Verifikation bei voller Produktionsgeschwindigkeit über. Dieser Ansatz erfordert Vision-Hardware, die kontinuierlich in Gegenwart von gewöhnlichem Fabrikstaub, Vibrationen und Temperaturschwankungen betrieben werden kann. Die Internationale Vereinigung für Robotik verzeichnete im Jahr 2024 weltweit 542.000 Installationen von Industrierobotern, und ihre Prognose wies auf 575.000 Installationen im Jahr 2025 und mehr als 700.000 bis 2028 hin.[1]Internationale Vereinigung für Robotik, „Globale Roboternachfrage in Fabriken verdoppelt sich in 10 Jahren”, World Robotics 2025 Bericht, ifr.org Eine roboterintegrierte Produktionslinie benötigt häufig mehrere fest installierte Kameras, sodass die Einsatzvolumina mit jeder neuen automatisierten Linie steigen können. Der Japan Robot Industry Association prognostizierte für 2026 Roboterbestellungen im Wert von 1,22 Billionen JPY (8,2 Milliarden USD) im Jahr 2025, wobei KI-bezogene Halbleiterinvestitionen die Nachfrage stützen. Halbleiterinvestitionen stützen die Nachfrage in reinraumnahen und Wafer-Handhabungsoperationen, wo geschützte Gehäuse eine grundlegende Anforderung für den Markt für robuste industrielle Bildverarbeitungssysteme darstellen.
Schnelle Integration von Edge-KI und 3D-Vision in robuste Gehäuse
Verbesserte Edge-Computing-Leistung reduziert die Notwendigkeit, industrielle Bilddaten an einen separaten Server zu senden. Dies macht versiegelte Geräte, die Kamera, Rechenleistung und Analysesoftware kombinieren, für anspruchsvolle Inspektionsarbeiten praktischer. Cognex stellte im April 2026 den In-Sight 6900 Vision Controller mit bis zu 157 TOPS KI-Leistung unter Verwendung der NVIDIA Jetson-Technologie für synchronisierte Multi-Modell-Inferenz vor. Eine im Jahr 2026 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass ereignisbasiertes maschinelles Sehen die Inferenzlatenz für bewegungsempfindliche Edge-Anwendungen reduzieren kann, während die Aufgabenleistung erhalten bleibt. Da immer mehr Analysen auf dem Gerät selbst durchgeführt werden, können Hardware-Lieferanten Softwarefunktionen bündeln, die zuvor separat im Markt für robuste industrielle Bildverarbeitungssysteme verkauft wurden.
Verbreitung von Vision-geführter Robotik und autonomen mobilen Robotern
Vision-Systeme liefern die Umgebungswahrnehmung, die autonome mobile Roboter benötigen, um sich in sich verändernden Fabrik- und Lagerumgebungen zu navigieren. Die Internationale Vereinigung für Robotik meldete im Jahr 2024 199.000 Installationen professioneller Serviceroboter, ein Anstieg von 9 % gegenüber dem Vorjahr, einschließlich autonomer mobiler Roboter. Ein mobiler Roboter kann 4 bis 8 Bildgebungseinheiten verwenden, um eine vollständige Flächenwahrnehmung zu ermöglichen. Advantech präsentierte 2025 ein AMR-Entwicklungskit, das 4 GMSL-2D-Kameras und 4 Stereo-3D-Kameras für panoramische, tiefenbewusste Sensorik verwendete. Lebensmittel-, Getränke- und Pharmalogistik erhöhen ebenfalls die Nachfrage nach abwaschbaren Kameras im Markt für robuste industrielle Bildverarbeitungssysteme.
Wachsende Nachfrage nach Anlagenüberwachung in rauen Umgebungen in der Schwerindustrie
Öl- und Gas-, Bergbau-, Metall- und Offshore-Betriebe verwenden Wärme- und Tag-Nacht-Kameras zur kontinuierlichen Prozessüberwachung. Die Ausrüstung kann die Identifizierung von Gaslecks, die Inspektion von Ofenwänden und die Erkennung von Hotspots auf Förderbändern unterstützen, wo übersehene Anomalien hohe Betriebskosten verursachen. Explosionsgeschützte Systeme für Kohlenwasserstoffumgebungen werden üblicherweise für Zone-1- und Zone-2-Betrieb spezifiziert und müssen möglicherweise über einen Temperaturbereich von -60 °C bis 80 °C betrieben werden. Aktuelle Gehäusespezifikationen umfassen IP66-, IP67- oder IP68-Schutz, langlebige Optikfenster und Vibrationstests für den Offshore-Einsatz. Eingebettete Analysen können auch Gasfahnen, Korrosionsmuster und Wartungsbedarf identifizieren und so den Bedarf an manuellen Inspektionen in gefährlichen Bereichen reduzieren. Dies erweitert die Rolle der robusten Wärmebildgebung von der Überwachung zum operativen Risikomanagement im Markt für robuste industrielle Bildverarbeitungssysteme, insbesondere in anlagenintensiven Einrichtungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anfängliche Kapital- und Systemintegrationskosten | -1.8% | Global, am stärksten ausgeprägt bei kleinen und mittelständischen Unternehmen in Süd- und Südostasien sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wärmeableitung in versiegelten und lüfterlosen Gehäusen | -1.1% | Global, insbesondere in Umgebungen mit hoher Umgebungstemperatur | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsherausforderungen mit bestehender Infrastruktur | -0.8% | Nordamerika und Europa, wo ältere installierte Basen umfangreich sind | Mittelfristig (2–4 Jahre) |
| Mangel an Kalibrierungs- und Wartungsspezialisten | -0.5% | Global, insbesondere im asiatisch-pazifischen Raum außerhalb Chinas und in Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalkosten und Systemintegrationsaufwendungen
Ein integriertes System kann ein versiegeltes Kameragehäuse, industrielle Optik, Beleuchtung, einen Edge-Controller und Softwareverbindungen zu Werksanlagen umfassen. Diese Konfiguration kostet mehr als eine Einstiegs-Industriekamera und kann die Einführung durch Hersteller mit begrenzten Budgets einschränken. Die Integration mit älteren SPS-, SCADA- und ERP-Plattformen kann benutzerdefinierte Middleware und standortspezifische Kalibrierung erfordern. Diese Aktivitäten verlängern die Bereitstellungszeitpläne und erhöhen die Gesamtprojektkosten. Käufer in Süd- und Südostasien sowie Südamerika könnten daher manuelle Inspektionspraktiken beibehalten oder Alternativen mit niedrigeren Spezifikationen wählen. Wettbewerbsfähige Preise chinesischer Lieferanten mit IP67-zertifizierten Produkten erhöhen den Druck auf etablierte nordamerikanische und europäische Lieferanten im Markt für robuste industrielle Bildverarbeitungssysteme.
Engpässe bei der Wärmeableitung in versiegelten und lüfterlosen Gehäusen
Versiegelte Gehäuse eliminieren Belüftungsöffnungen und Kühllüfter, um hohe Schutzanforderungen gegen das Eindringen von Fremdkörpern zu erfüllen. Dieses Design begrenzt die Wärme, die abgeführt werden kann, wenn ein Edge-Prozessor kontinuierliche KI-Arbeitslasten ausführt. Die Verarbeitungskapazität ist von unter 10 TOPS in früheren Smart-Kameras auf mehr als 100 TOPS in aktuellen Plattformen gestiegen. Das Wärmemanagement ist besonders schwierig in Stahlwerken, Glasofenlinien und Outdoor-Energieanlagen mit hohen Umgebungstemperaturen. Kompakte lüfterlose Systeme müssen die Sperrschichttemperaturen kontrollieren, um eine zuverlässige Inferenzleistung während industrieller Betriebszyklen aufrechtzuerhalten. Das Ergebnis kann ein Intervall von 12 bis 18 Monaten zwischen dem Start eines Prozessors und der Verfügbarkeit eines geeigneten, vollständig IP-zertifizierten Geräts für den Markt für robuste industrielle Bildverarbeitungssysteme sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Integrierte Vision-Systeme gewinnen Marktanteile gegenüber einer etablierten Kamerabasis
Robuste Kameras machten im Jahr 2025 64,31 % der Produktkategorie aus, was auf ihre langjährige Verwendung beim Automobilschweißen, der Pharmaverpakkung und der Elektronikinspekion zurückzuführen ist. Ihre installierte Basis beruht auf einem Kamera-plus-externer-PC-Design, das zu einer Standardkonfiguration wurde. Robuste Vision-Systeme sollen bis 2031 mit einem CAGR von 11,67 % wachsen. Ihr höheres Wachstum spiegelt das Käuferinteresse an einer einzigen versiegelten Einheit wider, die Optik, Rechenleistung und Software kombiniert. Die Marktgröße für robuste industrielle Bildverarbeitungssysteme für integrierte Systeme profitiert, wenn Kunden weniger externe Abhängigkeiten anstreben. Cognex brachte im Mai 2026 den In-Sight 3900 auf den Markt, mit einer bis zu 4-mal schnelleren Verarbeitung als die Vorgängergeneration und einer Auflösung von bis zu 25 Megapixeln.
Robuste Bildverarbeitungskomponenten, einschließlich Objektive, Sensoren und benutzerdefinierte Beleuchtungsanordnungen, unterstützen sowohl Kameras als auch integrierte Systeme. Diese Kategorie profitiert von Ersatznachfrage und Spezialarbeiten wie hyperspektraler und ultravioletter Inspektion. Integrierte Einheiten können einige Installationsarbeiten reduzieren, da ihre Rechen- und Softwarekomponenten bereits auf die Kamera abgestimmt sind. Dies ist wichtig, wenn Kunden die externe PC-Wartung einschränken und das Systemintegrationsrisiko reduzieren möchten. Die Verlagerung erhöht auch die Bedeutung von Lieferanten, die eine zuverlässige Leistung in versiegelten Gehäusen aufrechterhalten können. Diese Bedingungen unterstützen eine schrittweise Veränderung des Produktmix im Markt für robuste industrielle Bildverarbeitungssysteme.


Nach Bildgebungstyp: 3D-Bildgebung fordert eine große installierte 2D-Basis heraus
Die 2D-Bildgebung hielt im Jahr 2025 69,19 % der Bildgebungskategorie, unterstützt durch etablierte Arbeitsabläufe in der Automobil-, Leiterplatten- und Lebensmittelbranche. Sie bleibt effektiv für die Erkennung von Farbe, Kontrast und zweidimensionaler Geometrie bei stabilen Produktionsaufgaben. Die 3D-Bildgebung soll bis 2031 mit einem CAGR von 12,32 % wachsen. Strukturiertes Licht, Stereovision und Laufzeittechnologien adressieren Bin-Picking, volumetrische Metrologie und Roboterführung. Diese Aufgaben erfordern Tiefeninformationen, die 2D-Sensoren nicht konsistent liefern können. Die von der 2D-Bildgebung gehaltene Position von 69,19 % spiegelt ihre breite installierte Basis und das etablierte Bediener-Know-how wider.
SICK brachte im August 2026 KI-gestützte 3D-Inspektionsfähigkeiten für seine Nova-Plattform auf den Markt. Das System kombiniert Deep-Learning-Modelle mit Höhendatenanalyse und kann Defekte erkennen, ohne sich auf Oberflächenfarbe oder -kontrast zu verlassen. Teledyne e2v stellte im März 2026 den Perciva 5D vor, der 2D- und 3D-Daten von einem einzigen CMOS-Sensor in einem GigE-Vision-konformen Gehäuse erzeugt, das 230 Gramm wiegt und weniger als 5 W verbraucht.[2]Teledyne e2v, „Teledyne e2v stellt Perciva 5D Kamera vor”, Business Wire, businesswire.com Wärme- und Infrarotsysteme unterstützen weiterhin die Zustandsüberwachung und vorausschauende Wartung in rauen Umgebungen. Kombinierte Langwellen-Infrarot- und Sichtspektrum-Produkte können dort eingesetzt werden, wo Sichtlichtkameras explosionsgeschützte Gehäuse benötigen.
Nach Anwendung: Roboterführung wird zum wichtigsten Wachstumsbereich
Qualitätsprüfung und Fehlererkennung hielten im Jahr 2025 33,53 % der Anwendungskategorie. Ihre Position spiegelt die langjährige Verwendung in der Automobil-, Halbleiter- und Unterhaltungselektronikproduktion wider. Bestehende Nutzer erhöhen die Anzahl der pro Teil geprüften Merkmale und nutzen höhere Geschwindigkeit und Auflösung. Positionierung, Führung und Robotik sollen bis 2031 mit einem CAGR von 11,46 % wachsen. Autonome mobile Roboter und Vision-geführte Arme unterstützen diese Nachfrage in der Logistik, der flexiblen Montage und beim Bin-Picking. Dies bringt die Marktgröße für robuste industrielle Bildverarbeitungssysteme für robotikrelevante Anwendungen auf einen schnelleren Wachstumspfad als etablierte Inspektionsarbeiten.
Eine Studie aus dem Jahr 2026 über maschinelles Lernen für die robotergestützte Inspektion berichtete von einer Erkennungsgenauigkeit von über 95 % in Produktionsumgebungen. Die Studie ergab auch, dass 77 % der Implementierungen im Prototyp- oder Pilotstadium verblieben. Prozessüberwachung und -steuerung dienen dem Stahlwalzen, der Glasformung und der chemischen Produktion, wo Kameras kontinuierlich unter Hitze, Vibrationen und korrosiven Bedingungen betrieben werden. Metrologie und Messung unterstützen die Präzisionsbearbeitung und die Luft- und Raumfahrtinspektion, die eine 3D-Genauigkeit im Submillimeterbereich erfordern. Intrinsics 3D-Objekt-Wahrnehmungs-Transformer demonstrierte die DIMM-Einführung mit 0,57 Millimeter Spielraum unter Verwendung von Standard-RGB-Kameras auf der CVPR 2026. Vorausschauende Überwachung und Zustandsüberwachung nutzen Wärme- und Multispektralbildgebung für rotierende Geräte und Infrastrukturbewertung.
Nach Endverbraucherbranche: Logistikwachstum verringert den Vorsprung der Automobilindustrie
Automobil und Transport hielten im Jahr 2025 22,13 % der Endverbrauchernachfrage. Der Sektor nutzt seit langem maschinelles Sehen in Karosseriebauwerken, der Antriebsstrangmontage und der Lacklinieninspektion. Die Elektrifizierung hat Prüfungen für die Integrität von Batteriebeuteln, die Konsistenz der Elektrodenbeschichtung und Hochspannungsverbinder hinzugefügt. Logistik und Lagerhaltung sollen bis 2031 mit einem CAGR von 11,89 % wachsen. Die Automatisierung der E-Commerce-Auftragsabwicklung und der Ersatz manueller Kommissionierung durch autonome mobile Roboter unterstützen dieses Wachstum. Die Branche für robuste industrielle Bildverarbeitungssysteme versorgt diese Roboter mit mehreren Kameras, die Staub, Reinigungschemikalien und Vibrationen standhalten müssen.
Die Lebensmittel- und Getränkeproduktion, die Pharmaindustrie und die Chemieindustrie schaffen eine Nachfrage, die durch Rückverfolgbarkeitsanforderungen geprägt ist. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde begann im Mai 2025 mit der vollständigen Durchsetzung des Drug Supply Chain Security Act gegenüber Herstellern und Umverpackern und verlangte eine interoperable elektronische Produktrückverfolgung. Im August 2025 schlug die Behörde vor, das Datum der Einhaltung der Lebensmittelrückverfolgbarkeit auf Juli 2028 zu verschieben, um betroffenen Unternehmen zusätzliche Vorbereitungszeit zu geben. Elektronik- und Halbleiteranlagen erfordern reinraumkompatible Ausrüstung. Metall- und Bergbauprojekte können eine Zertifizierung für gefährliche Bereiche erfordern, während Luft- und Raumfahrt- und Verteidigungsanwendungen zerstörungsfreie Prüfnormen verwenden. Diese Anforderungen machen Eintrittsspezifikationen im gesamten Markt für robuste industrielle Bildverarbeitungssysteme wichtig.
Geografische Analyse
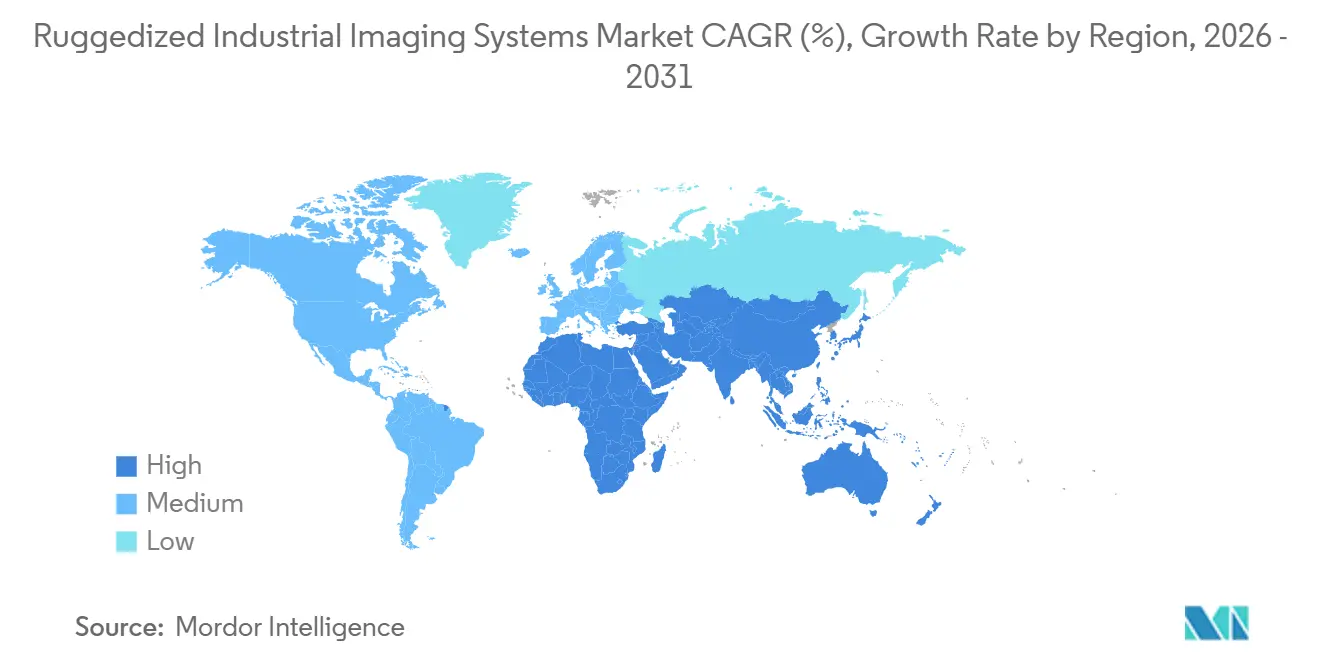
Der asiatisch-pazifische Raum hielt im Jahr 2025 36,78 % des globalen Marktes und soll bis 2031 mit einem CAGR von 11,56 % wachsen. Dies gibt der Region den führenden Anteil am Markt für robuste industrielle Bildverarbeitungssysteme und die schnellste regionale Expansion. China machte im Jahr 2024 295.000 von 542.000 globalen Industrieroboterinstallationen aus, also 54 % der Einsätze, und hatte einen Betriebsbestand von mehr als 2 Millionen Einheiten. Inländische Hersteller erreichten 57 % des chinesischen Maschinenvisionsmarktes, verglichen mit 28 % vor einem Jahrzehnt. Die Halbleiterautomatisierung in China erhöht die Nachfrage nach hochpräzisem Vision in Reinraum- und Wafer-Handhabungsoperationen.
Japan liefert ein separates Signal der Nachfrage in der Region. JARA prognostizierte für 2026 Roboterbestellungen in Höhe von 1,22 Billionen JPY (8,2 Milliarden USD), unterstützt durch KI-bezogene Halbleiterinvestitionen. Indien installierte im Jahr 2024 mit 9.100 Industrierobotern einen Rekord, ein Anstieg von 7 %, wobei die Automobilindustrie 45 % dieser Installationen ausmachte. Indien belegte weltweit den sechsten Platz bei den Installationen, was Raum für eine breitere Einführung von Inline-Vision schafft. Hikrobot stellte im Juli 2026 seine CI-Serie Infrarot-LWIR-Kameras und CT-Serie Flächenscan-Kameras in Indien vor, was das Lieferanteninteresse an aufstrebenden asiatischen Automatisierungsmärkten signalisiert.
Nordamerika und Europa hatten im Jahr 2025 eine erhebliche kombinierte Nachfrage durch pharmazeutische Serialisierung, Luft- und Raumfahrtmetrologie und fortschrittliche Automobilarbeiten. Die Vereinigten Staaten installierten im Jahr 2024 34.200 Industrieroboter und sind damit der größte nationale Markt außerhalb Chinas.[3]Internationale Vereinigung für Robotik, „World Robotics 2025 Executive Summary, Industrieroboter”, World Robotics 2025, ifr.org Die europäischen Roboterinstallationen sanken im Jahr 2024 um 8 %, während Deutschland um 5 % auf 26.982 Einheiten zurückging, sodass Upgrades und Softwareintegration kurzfristig wichtiger sein könnten als neue Linien. Der Nahe Osten, Afrika und Südamerika bleiben Frühphasenbereiche für Wärme- und explosionsgeschützte Systeme in den Bereichen Energie, Bergbau, Lebensmittelverarbeitung und Agrarverarbeitung.

Wettbewerbslandschaft
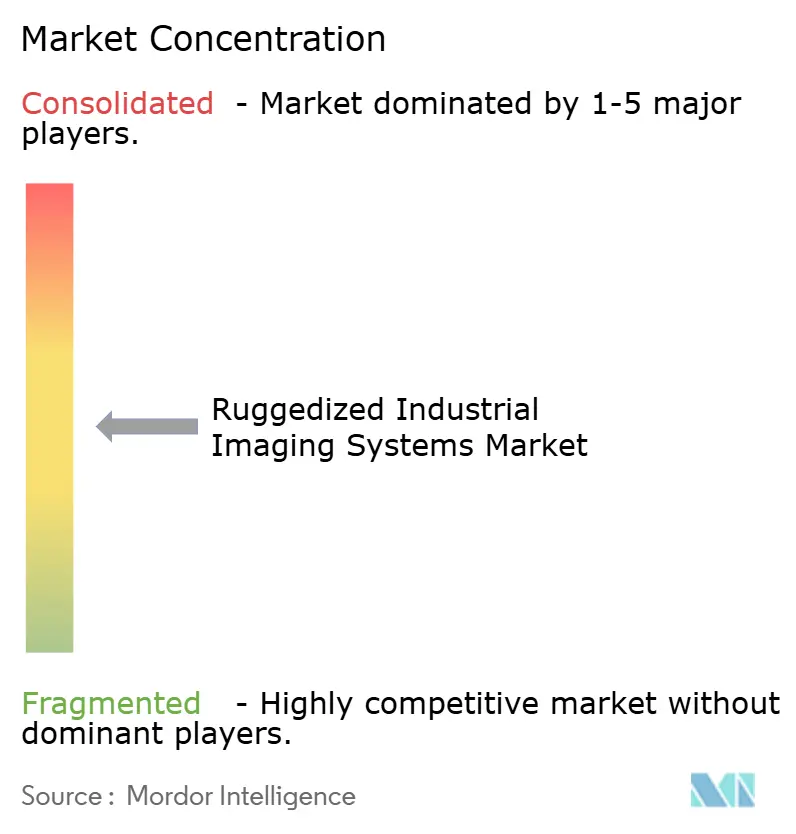
Der Markt für robuste industrielle Bildverarbeitungssysteme ist mäßig konzentriert. Cognex, Keyence, Teledyne, SICK und Basler halten etablierte Positionen in Software, Hardware und Dienstleistungen. Eine zweite Gruppe regionaler und spezialisierter Lieferanten konkurriert durch Preisgestaltung, Integrationsflexibilität und Zertifizierungen für spezifische Betriebsbedingungen. Cognex machte seine kollaborative KI-Umgebung OneVision im Mai 2026 nach einer 12-monatigen Beta-Phase mit mehr als 100 Kunden allgemein verfügbar. Die Plattform ermöglicht es Herstellern, Inspektionsmodelle zentral zu trainieren und an mehreren Standorten einzusetzen.
Basler, LUCID Vision Labs und IDS Imaging Development Systems konzentrieren sich auf GigE-Vision- und GenICam-Kompatibilität sowie höhere Schutzklassen gegen das Eindringen von Fremdkörpern. Dies macht Interoperabilität zu einer grundlegenden Wettbewerbsanforderung, während Auflösung, Wärmeleistung und Formfaktor Differenzierung bieten. SICK veröffentlichte im August 2026 seine Nova KI-gestützte 3D-Inspektionsplattform, nachdem die Kompatibilität mit EtherNet/IP, PROFINET und Modbus-TCP validiert worden war. Eine solche Validierung kann den Markteintritt verlangsamen, ist aber für den Einsatz in regulierten Produktionsumgebungen notwendig. Der Markt für robuste industrielle Bildverarbeitungssysteme bevorzugt Anbieter, die zuverlässige Geräte mit standardbasierter Konnektivität kombinieren können.
Chinesische Lieferanten unter der Führung von Hikrobot expandieren international mit Zeilenscan-, Infrarot- und IP67-Kameraprodukten. Ihre Kostenstrukturen üben Druck auf Mittelklasseprodukte aus, die von westlichen Lieferanten in preissensiblen Regionen verkauft werden. LUCIDs Triton2 ereignisbasierte Kamera und Teledyne e2vs Perciva 5D zielen auf Hochgeschwindigkeitsbewegungsanalyse und Roboterführung ab, wo herkömmliche Bildfrequenzkameras mit Bewegungsunschärfe oder begrenzten Tiefendaten konfrontiert sein können.[4]LUCID Vision Labs, „HDR- und ereignisbasierte Kameras auf der All About Automation 2026”, LUCID Vision Labs, thinklucid.com Lieferanten konkurrieren darum, schlüsselfertige Systeme anzubieten, die On-Device-KI, geschützte Hardware und Flottenmanagementfähigkeiten zusammenbringen. Die Wettbewerbschance liegt darin, anspruchsvolle ATEX-Zone-1-, IP68- und -60 °C bis 85 °C-Anforderungen zu erfüllen, ohne die Einfachheit der Bereitstellung zu beeinträchtigen. Diese Produktprioritäten definieren den Wettbewerb im Markt für robuste industrielle Bildverarbeitungssysteme.
Marktführer in der Branche für robuste industrielle Bildverarbeitungssysteme
Cognex Corporation
Keyence Corporation
Teledyne Technologies Incorporated
Basler AG
Omron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: SICK AG brachte KI-gestützte 3D-Qualitätsinspektionsfähigkeiten innerhalb der Nova-Maschinenvisionsplattform auf den Markt und kombinierte dabei Deep-Learning-Neuronale Netze mit präziser Höhendatenanalyse auf Pixelebene. Die Plattform ermöglicht das Trainieren von Modellen durch Beispiele auf dem Gerät selbst für Logistik-, Automobil-, Elektronik- und Batteriefertigungsinspektionsanwendungen. SICK meldete einen Konzernumsatz von 1,8 Milliarden EUR (1,99 Milliarden USD) im Geschäftsjahr 2025.
- Mai 2026: Cognex brachte das Insight 3900 Vision System auf den Markt, das von Qualcomm Dragonwing-Plattformen angetrieben wird und eine bis zu 4-mal schnellere Inspektionsverarbeitung bei bis zu 25-Megapixel-Auflösung mit dualem Ethernet für die direkte SPS- und Roboterintegration bietet. Die Plattform ermöglicht es, Edge-KI-, erweiterte KI- und regelbasierte Vision-Tools gleichzeitig bei voller Produktionsliniengeschwindigkeit auszuführen.
- April 2026: Cognex stellte den modularen In-Sight 6900 Vision Controller vor, der von der NVIDIA Jetson-Technologie angetrieben wird und bis zu 157 TOPS KI-Leistung für Echtzeit-Multi-Modell-Inferenz bei Mikrosekunden-Produktionssynchronisation bietet. Die modulare Architektur unterstützt austauschbare Kameras, Objektive und Beleuchtung und eliminiert externe PC- und verteilte Architekturabhängigkeiten.
- März 2026: Teledyne e2v brachte die Perciva 5D Kamera auf den Markt, die gleichzeitig 2D- und 3D-Daten von einem einzigen CMOS-Sensor unter Verwendung der Angular Sensitive Pixel-Technologie und einer integrierten neuronalen Verarbeitungseinheit erzeugt. Das werkseitig kalibrierte, GigE-Vision-konforme Gerät wiegt 230 Gramm, arbeitet mit unter 5 W und zielt auf Roboterarme, kollaborative Roboter, humanoide Roboter und die industrielle 3D-Prozessüberwachung ab.


Globaler Berichtsumfang für den Markt für robuste industrielle Bildverarbeitungssysteme
Der Markt für robuste industrielle Bildverarbeitungssysteme umfasst Bildgebungsgeräte, Kameras, Sensoren und zugehörige Software, die für den zuverlässigen Betrieb in rauen industriellen Umgebungen konzipiert sind. Diese Systeme widerstehen extremen Temperaturen, Vibrationen, Staub, Feuchtigkeit, Stößen und anderen anspruchsvollen Betriebsbedingungen.
Der Marktbericht für robuste industrielle Bildverarbeitungssysteme ist segmentiert nach Produkttyp (robuste Kameras, robuste Vision-Systeme und robuste Bildverarbeitungskomponenten), Bildgebungstyp (2D-Bildgebung, 3D-Bildgebung, Wärme- und Infrarotbildgebung und andere Bildgebungstypen), Anwendung (Qualitätsprüfung und Fehlererkennung, Prozessüberwachung und -steuerung, Metrologie und Messung, Positionierung, Führung und Robotik, vorausschauende Überwachung und Zustandsüberwachung sowie andere Anwendungen), Endverbraucherbranche (Automobil und Transport, Lebensmittel und Getränke, Pharmazeutika und Chemikalien, Öl und Gas, Metalle und Bergbau, Elektronik und Halbleiter, Luft- und Raumfahrt und Verteidigung, Logistik und Lagerhaltung sowie andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Robuste Kameras |
| Robuste Vision-Systeme |
| Robuste Bildverarbeitungskomponenten |
| 2D-Bildgebung |
| 3D-Bildgebung |
| Wärme- und Infrarotbildgebung |
| Andere Bildgebungstypen |
| Qualitätsprüfung und Fehlererkennung |
| Prozessüberwachung und -steuerung |
| Metrologie und Messung |
| Positionierung, Führung und Robotik |
| Vorausschauende Überwachung und Zustandsüberwachung |
| Andere Anwendungen |
| Automobil und Transport |
| Lebensmittel und Getränke |
| Pharmazeutika und Chemikalien |
| Öl und Gas |
| Metalle und Bergbau |
| Elektronik und Halbleiter |
| Luft- und Raumfahrt und Verteidigung |
| Logistik und Lagerhaltung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Robuste Kameras | |
| Robuste Vision-Systeme | ||
| Robuste Bildverarbeitungskomponenten | ||
| Nach Bildgebungstyp | 2D-Bildgebung | |
| 3D-Bildgebung | ||
| Wärme- und Infrarotbildgebung | ||
| Andere Bildgebungstypen | ||
| Nach Anwendung | Qualitätsprüfung und Fehlererkennung | |
| Prozessüberwachung und -steuerung | ||
| Metrologie und Messung | ||
| Positionierung, Führung und Robotik | ||
| Vorausschauende Überwachung und Zustandsüberwachung | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Automobil und Transport | |
| Lebensmittel und Getränke | ||
| Pharmazeutika und Chemikalien | ||
| Öl und Gas | ||
| Metalle und Bergbau | ||
| Elektronik und Halbleiter | ||
| Luft- und Raumfahrt und Verteidigung | ||
| Logistik und Lagerhaltung | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für robuste industrielle Bildverarbeitungssysteme?
Der Markt wurde im Jahr 2025 auf 344,41 Millionen USD geschätzt, wird im Jahr 2026 auf 379,22 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 10,69 % 630,18 Millionen USD erreichen.
Was treibt die Nachfrage nach robusten industriellen Bildverarbeitungssystemen an?
Fabrikautomatisierung, 100-prozentige inline-Qualitätsprüfungen, Edge-KI, 3D-Vision und Vision-geführte Robotik erhöhen die Einführung.
Welcher Produkttyp führt die Nachfrage an?
Robuste Kameras hielten im Jahr 2025 64,31 % der Produktkategorie, während integrierte robuste Vision-Systeme voraussichtlich schneller mit einem CAGR von 11,67 % wachsen werden.
Warum wächst die 3D-Bildgebung schneller als die 2D-Bildgebung?
Die 3D-Bildgebung unterstützt tiefenabhängige Anwendungen wie Bin-Picking, volumetrische Metrologie und Roboterführung, die 2D-Systeme nicht zuverlässig ausführen können.
Welche Region führt bei der Einführung?
Der asiatisch-pazifische Raum hielt im Jahr 2025 36,78 % der globalen Nachfrage und soll bis 2031 mit einem CAGR von 11,56 % wachsen.
Seite zuletzt aktualisiert am:



