
Taille et part du marché des systèmes d'imagerie robotisés pour END
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 368.16 Millions de dollars américains |
| Taille du Marché (2031) | 714.46 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 14.18 % |
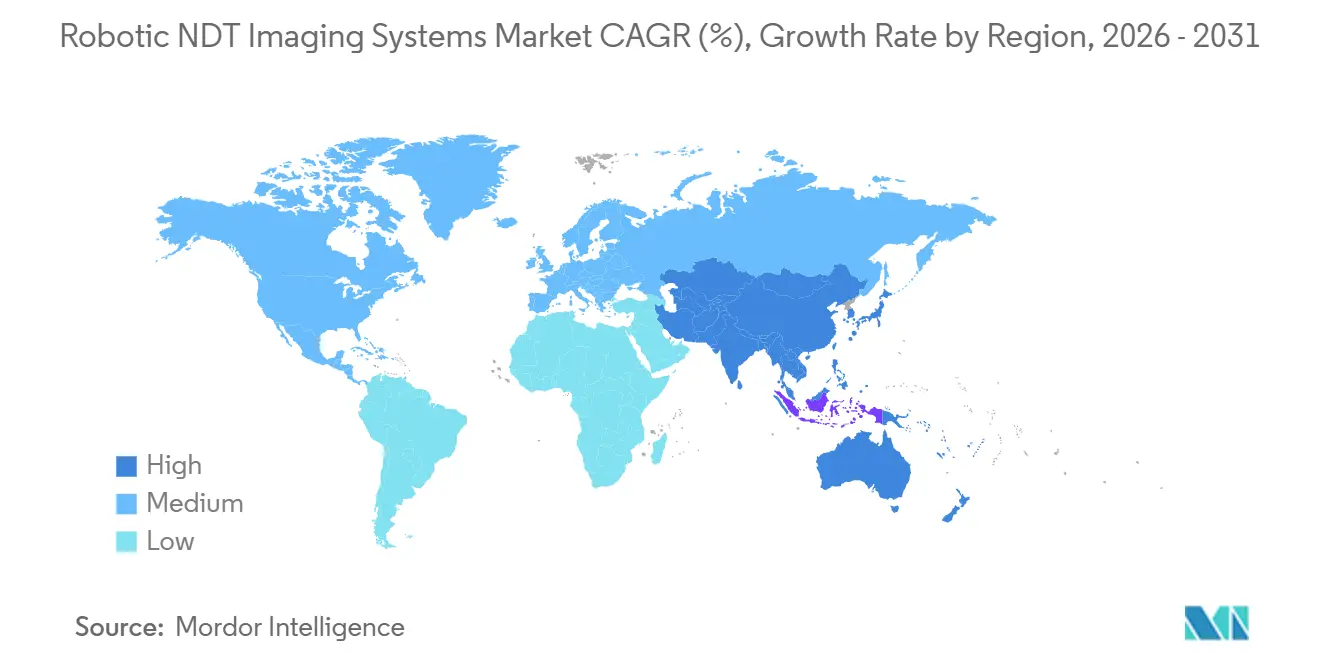
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
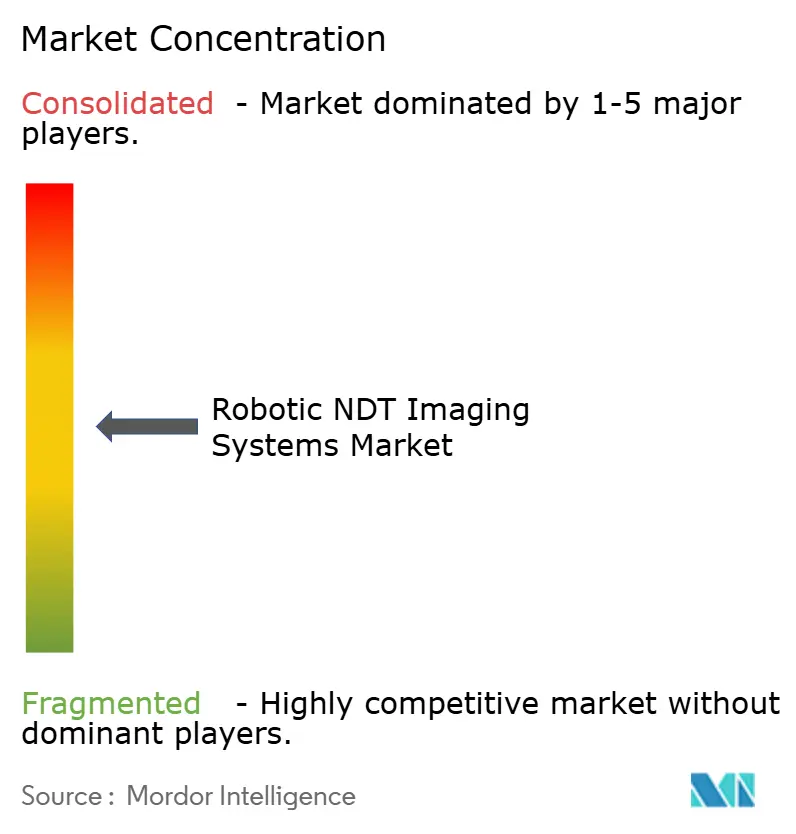
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie robotisés pour END par Mordor Intelligence
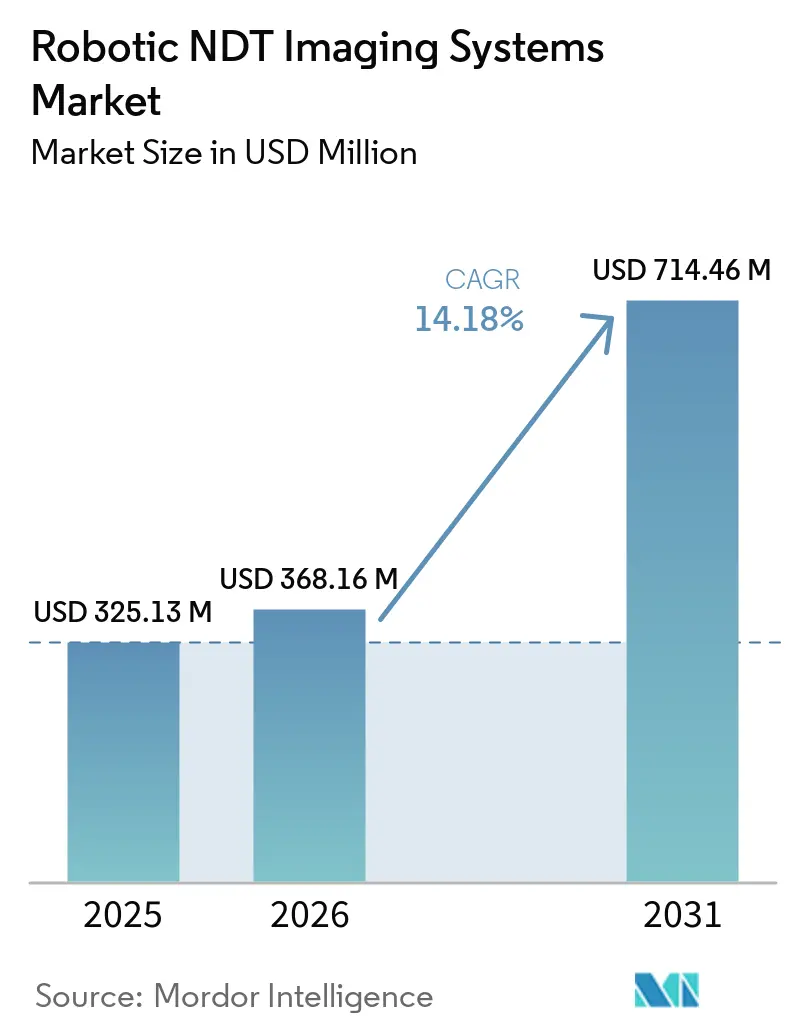
La taille du marché des systèmes d'imagerie robotisés pour END devrait progresser de 325,13 millions USD en 2025 et 368,16 millions USD en 2026 à 714,46 millions USD d'ici 2031, enregistrant un CAGR de 14,18 % entre 2026 et 2031. Le marché des systèmes d'imagerie robotisés pour END est soutenu par les travaux d'inspection dans des zones difficiles d'accès ou dangereuses pour les personnes. Les pipelines vieillissants, les raffineries, les centrales électriques et les structures offshore nécessitent des données d'état répétables tout au long de leur durée de vie opérationnelle. Les règles d'inspection basées sur les risques augmentent également la valeur des enregistrements structurés pouvant être consultés sur de grands portefeuilles d'actifs. La classification assistée par IA accélère l'examen d'images de routine pour les méthodes d'inspection établies, tandis que le personnel qualifié conserve la responsabilité de l'approbation. Le marché des systèmes d'imagerie robotisés pour END évolue donc au-delà des achats ponctuels d'équipements vers des contrats d'inspection soutenant des travaux récurrents et des relations clients plus durables.
Points clés du rapport
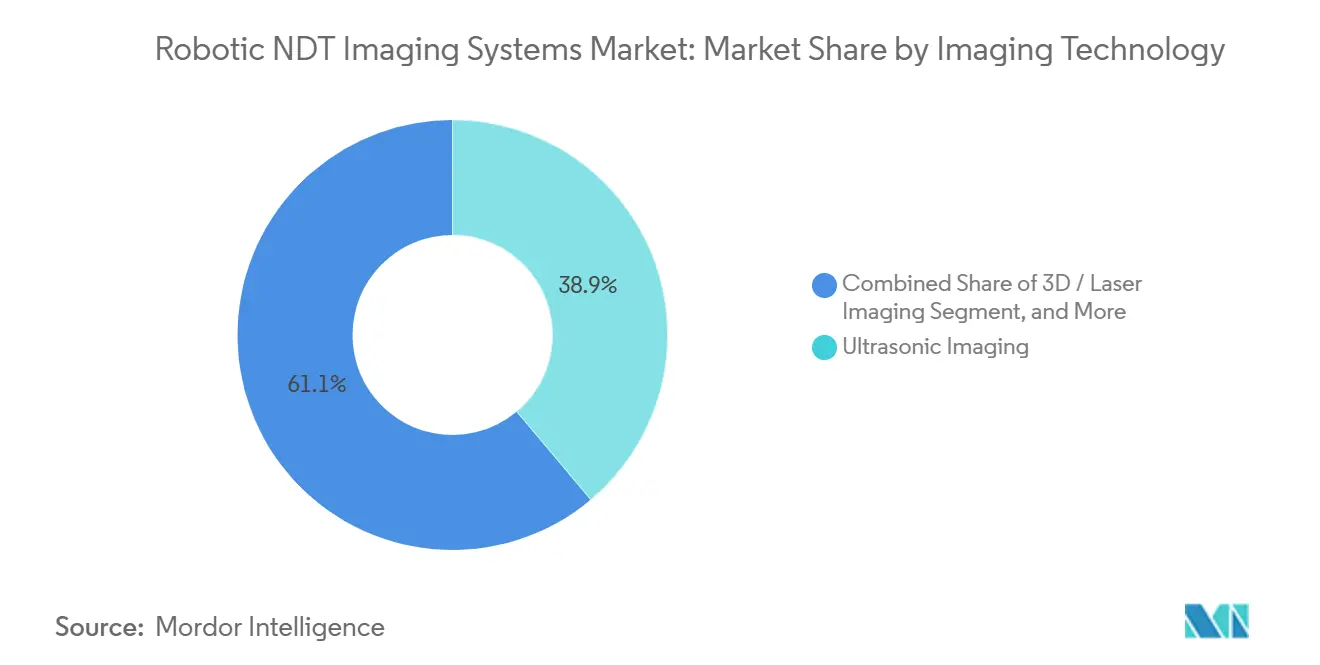
- Par technologie d'imagerie, l'imagerie ultrasonore détenait 38,88 % de la part du marché des systèmes d'imagerie robotisés pour END en 2025, tandis que l'imagerie 3D et laser devrait progresser à un CAGR de 14,56 % de 2026 à 2031.
- Par type de robot, les robots à chenilles et à escalade de parois représentaient 34,56 % de la part des revenus du marché des systèmes d'imagerie robotisés pour END en 2025, tandis que les robots aériens et les drones devraient progresser à un CAGR de 14,77 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes téléopérés représentaient 56,61 % des revenus en 2025, tandis que les systèmes entièrement autonomes devraient croître à un CAGR de 14,82 % jusqu'en 2031.
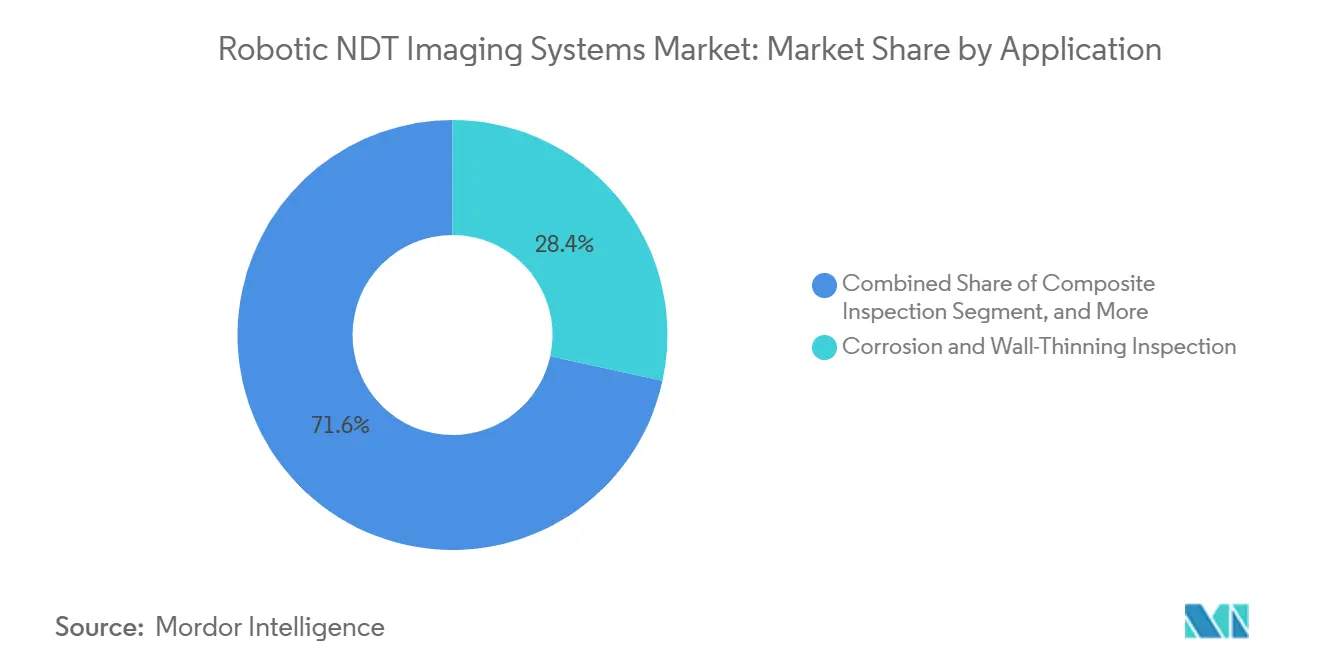
- Par application, l'inspection de la corrosion et de l'amincissement des parois représentait 28,41 % de la part des revenus du marché des systèmes d'imagerie robotisés pour END en 2025, tandis que l'inspection des composites devrait progresser à un CAGR de 14,79 % jusqu'en 2031.
- Par secteur d'utilisation final, le pétrole et le gaz représentaient 29,98 % des dépenses en 2025, tandis que l'automobile et les transports devraient progresser à un CAGR de 14,63 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 33,51 % des revenus en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 14,99 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'imagerie robotisés pour END
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inspection automatisée dans les environnements dangereux | +3.2% | Mondial, avec une forte concentration au Moyen-Orient, dans les opérations offshore en Amérique du Nord et dans les travaux sous-marins en Asie-Pacifique | Court terme (≤ 2 ans) |
| Industrie 4.0 et détection des défauts basée sur l'IA | +2.9% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Vieillissement des infrastructures industrielles | +2.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Renforcement des réglementations en matière de sécurité et de qualité | +2.0% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Charges utiles multimodales pour les composites et les géométries complexes | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Traçabilité des données d'inspection pour les jumeaux numériques | +1.1% | Mondial, y compris l'adoption dans le secteur de l'énergie au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'inspection automatisée dans les environnements dangereux
Le marché des systèmes d'imagerie robotisés pour END dessert des actifs où l'accès humain présente des risques matériels pour la sécurité ou des coûts de préparation élevés. Les intérieurs de cuves confinées, les pipelines sous-marins, les structures en hauteur et les risers nécessitent souvent des travaux d'accès pouvant prendre plus de temps que l'inspection elle-même. Les plateformes à escalade de parois et les systèmes aériens peuvent réduire la préparation des accès et collecter des données en un seul poste. ADNOC et Gecko Robotics ont signé 3 accords en novembre 2025 pour des inspections robotisées multi-annuelles alimentées par l'IA sur les actifs d'ADNOC Gas, la plateforme Inspection AI devant générer plus de 300 millions USD d'économies de maintenance sur 5 ans.[1]ADNOC, "ADNOC et Gecko Robotics signent trois accords pour accélérer l'IA, la robotique et la formation aux compétences," ADNOC, adnoc.ae. Un essai offshore de juillet 2025 a démontré un robot volant déployant un robot à chenilles équipé d'EMAT pour des mesures d'épaisseur de paroi de riser sans personnel sur le pont.[2]Avestec et bp, "Inspection visuelle et EMAT de riser au-dessus de l'eau à l'aide d'un robot volant marsupial avec mini-robot à chenilles déployé par UAV," Actes de la Conférence sur la technologie offshore, doi.org. Ces cas d'usage font des structures industrielles offshore, sous-marines et confinées des domaines importants pour la couverture d'inspection robotisée.
Industrie 4.0 et détection des défauts basée sur l'IA
L'intégration de l'IA fait passer l'inspection robotisée des tests pilotes à une utilisation en production répétable. Elle peut classer les indications de routine et aider les inspecteurs à se concentrer sur les résultats nécessitant un jugement expert. Airbus Helicopters a déployé un centre d'inspection robotisé hybride utilisant l'acoustique excitée par laser pour la production en série de structures aéronautiques composites en 2026. Des recherches présentées à la Conférence européenne sur les END de 2026 ont rapporté une précision de reconnaissance automatisée supérieure à 85 % sur des données ultrasonores volumétriques et ont décrit des pistes d'audit conformes aux exigences de l'ASME BPVC et de l'ISO 9712.[3]Aubert et Duval et Fraunhofer IZFP, "Un cadre d'IA explicable et conforme aux normes pour l'inspection ultrasonore automatisée," Actes de l'ECNDT 2026, ndt.net. La classification de routine peut orienter le personnel de niveau III vers la révision des modèles et la supervision de la qualité plutôt que vers l'interprétation en première passe. Cela est important dans la fabrication à haut volume, où les retards d'inspection peuvent limiter la production dans le marché des systèmes d'imagerie robotisés pour END.
Vieillissement des infrastructures industrielles
Les actifs vieillissants créent une demande récurrente d'évaluations détaillées de l'intégrité pouvant être comparées dans le temps. Des recherches évaluées par des pairs en 2025 ont rapporté que 30 % des pipelines mondiaux de pétrole et de gaz avaient dépassé leur durée de vie de conception. La même recherche a rapporté que le kilométrage des pipelines de pétrole et de gaz en Chine est passé de 12,66 × 10⁴ km en 2019 à 16,0 × 10⁴ km en 2024. Les raffineries et les centrales électriques construites dans les années 1970 et 1980 fonctionnent également au-delà de leurs prévisions de conception initiales. Les plateformes robotisées utilisant les tests ultrasonores en réseau phasé et les capteurs laser 3D peuvent enregistrer des données volumétriques en un seul passage sur des actifs complexes. La couverture et la qualité des enregistrements qui en résultent aident les opérateurs à faire face à des volumes d'inspection croissants lorsque la capacité des techniciens certifiés est limitée.
Renforcement des réglementations en matière de sécurité et de qualité
Les exigences d'inspection couvrent de plus en plus la cohérence des données, la couverture, la fréquence et la conservation des enregistrements. Les mises à jour de l'ISO 16810 et de l'ISO 16811 en 2024 et 2025, ainsi que l'ASTM E543-26, ont accru les attentes en matière de balayage automatisé cohérent et de qualification des agences d'END. La Chine a publié la norme GB/T 46366-2025 en octobre 2025 pour définir les exigences relatives aux robots d'inspection autonomes en conduite, notamment la classification, la capacité de déplacement et la précision de détection. Les pratiques d'inspection basées sur les risques API 580 et API 581 exigent une cartographie des boucles de corrosion à des intervalles définis. Ces exigences favorisent les sorties lisibles par machine, car les enregistrements manuscrits ne s'adaptent pas efficacement à de grands portefeuilles d'actifs. La documentation de prolongation de licence nucléaire et les exigences de qualité de la fabrication alimentaire élargissent également les contextes où les enregistrements d'imagerie robotisée traçables ont une valeur directe.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital initial élevé | -2.4% | Mondial, en particulier en Amérique du Sud, au Moyen-Orient et en Afrique, et sur les marchés dominés par les petites et moyennes entreprises | Court terme (≤ 2 ans) |
| Pénurie de talents en END et en robotique | -1.9% | Mondial, avec une pression substantielle en Amérique du Nord, en Europe et au Moyen-Orient | Moyen terme (2-4 ans) |
| Goulots d'étranglement de qualification pour l'interprétation d'images assistée par IA | -1.4% | Mondial, en particulier en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Dérive de calibration capteur-robot sur des surfaces complexes | -0.9% | Mondial, avec une haute pertinence pour l'inspection sous-marine et aérospatiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital initial élevé
Les coûts élevés d'acquisition, de certification, de maintenance et de personnel restent un obstacle pour les petits prestataires d'inspection. Le marché des systèmes d'imagerie robotisés pour END a séparé les grands opérateurs de l'énergie, de l'aérospatiale et du nucléaire disposant de flottes établies des petits chantiers de fabrication et des services publics qui utilisent encore des méthodes manuelles ou semi-automatisées. La pleine propriété peut offrir des rendements favorables lorsque les actifs nécessitent des inspections fréquentes et que l'échafaudage ou l'exposition à la sécurité peut être réduit. Les achats directs restent moins attractifs lorsque les travaux d'inspection sont peu fréquents. Les modèles de location et d'inspection en tant que service utilisés par MISTRAS Group et Cyberhawk peuvent convertir les dépenses en capital en coûts d'exploitation variables. Des coûts d'achat élevés peuvent également retarder les cycles de renouvellement technologique et soutenir les positions des acteurs en place tout en ralentissant l'adoption plus large des nouvelles méthodes d'imagerie.
Pénurie de talents en END et en robotique
Les systèmes robotisés réduisent le travail de balayage manuel mais nécessitent toujours des personnes possédant des compétences avancées en END et en systèmes. La Fondation ASNT a rapporté en 2025 que 30 % des professionnels certifiés en END avaient plus de 55 ans. L'évaluation 2026 de l'ASNT estimait à 150 000 le nombre de professionnels certifiés en END dans le monde et à moins de 1 200 le nombre de formateurs seniors de niveau III.[4]Société américaine pour les essais non destructifs, "Écosystème numérique des END 2030, compétences, confiance et technologie," ASNT, asnt.org. La base de formation ne peut pas s'étendre au même rythme que les exigences d'inspection dans de nombreux endroits. Les pénuries de personnel peuvent retarder les inspections de maintenance dans les raffineries de la côte du Golfe et les actifs de la mer du Nord. Ces contraintes restent pertinentes même si le marché des systèmes d'imagerie robotisés pour END améliore la productivité de la collecte de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'imagerie : l'ultrasonique est en tête tandis que les méthodes 3D et laser se développent
L'imagerie ultrasonore détenait 38,88 % de la part du marché des systèmes d'imagerie robotisés pour END en 2025. Sa position reflète la familiarité de longue date des opérateurs et une large acceptation dans le cadre des exigences API et ASME. Les opérateurs du pétrole, du gaz et de l'énergie utilisent les méthodes ultrasonores pour la détection des soudures, de la corrosion et des fissures. Les tests ultrasonores en réseau phasé et la diffraction par temps de vol sont couramment installés sur des plateformes à chenilles et à bras robotisés. Ces méthodes offrent une couverture répétable sur les récipients sous pression et les pipelines. Leurs procédures établies aident également les utilisateurs à intégrer la collecte de données robotisée dans les programmes d'inspection existants.
L'imagerie 3D et laser devrait progresser à un CAGR de 14,56 % de 2026 à 2031. L'acoustique excitée par laser utilisée chez Airbus Helicopters montre comment les méthodes sans contact peuvent inspecter des pièces composites sans tests ultrasonores couplés à l'eau. Ces systèmes peuvent traiter des structures courbes et stratifiées qui limitent les performances des sondes conventionnelles. Les utilisateurs de l'aérospatiale et de la défense sélectionnent de plus en plus les méthodes d'imagerie en fonction des spécifications des composites et de la géométrie des composants. Les méthodes radiographiques restent importantes pour les pièces moulées aérospatiales et la vérification des soudures. L'imagerie thermique, la vision artificielle et les réseaux à courants de Foucault conservent leur rôle dans la maintenance prédictive, le dépistage des anomalies, l'inspection des panneaux de revêtement et l'évaluation des tubes d'échangeurs de chaleur.
Ces plateformes permettent également aux équipes de planifier les trajectoires d'inspection autour de la surface plutôt qu'autour des équipements d'accès temporaires. Cela est important lorsque les actifs doivent rester en service et que les interruptions opérationnelles ont un coût élevé. Les données des robots à chenilles peuvent être examinées à plusieurs étapes, ce qui facilite la confirmation de la couverture et la documentation des zones nécessitant un examen approfondi. La même approche soutient les visites répétées car les opérateurs peuvent comparer les mesures prises le long d'un itinéraire défini. Pour cette raison, les systèmes à chenilles restent utiles même lorsque les systèmes aériens offrent un premier aperçu plus rapide de l'actif.


Par type de robot : les robots à chenilles sont en tête des revenus tandis que les systèmes aériens élargissent l'accès
Les robots à chenilles et à escalade de parois représentaient 34,56 % de la taille du marché des systèmes d'imagerie robotisés pour END en 2025. Les opérateurs du pétrole, du gaz et du secteur maritime les utilisent pour les relevés de pipelines externes, les évaluations des fonds de réservoirs et la cartographie des parois de cuves. Les roues magnétiques et les systèmes à vide permettent une couverture ultrasonore continue sur les surfaces métalliques verticales. Ces plateformes peuvent réduire le temps et le coût associés à l'accès par échafaudage. Les bras robotisés et les systèmes à portique servent dans des environnements de production aérospatiale et automobile contrôlés. Les robots en conduite fournissent des données volumétriques d'épaisseur de paroi à partir d'infrastructures enterrées auxquelles les inspecteurs ne peuvent pas accéder directement.
Les robots aériens et les drones devraient progresser à un CAGR de 14,77 % de 2026 à 2031. Voliro a acquis la propriété intellectuelle des courants de Foucault pulsés de Sixpec en août 2025 après avoir lancé une charge utile de courants de Foucault pulsés basée sur drone en mars 2025. La charge utile permet la cartographie de la corrosion sous isolation sans retirer l'isolation. Cela étend l'utilisation des drones au-delà des relevés visuels vers une tâche d'inspection à plus haute valeur ajoutée. Les robots mobiles au sol soutiennent également les relevés de planchers nucléaires et la surveillance de sites dangereux. Une navigation améliorée guidée par IA peut aider ces systèmes dans des endroits où les signaux GPS sont indisponibles.
La téléopération offre également aux équipes de site une voie de transition pratique du travail manuel vers une plus grande automatisation. Les opérateurs peuvent conserver le contrôle du mouvement du système tout en utilisant le balayage automatisé pour rendre la collecte de données plus cohérente. Le déploiement semi-autonome offre un équilibre similaire lorsque les conditions d'inspection varient d'un site à l'autre. Ce modèle est particulièrement pertinent lorsque l'enregistrement d'inspection doit montrer une chaîne de responsabilité claire. Il aide également les organisations à introduire des systèmes robotisés sans modifier tous les processus d'approbation à la fois.
Par niveau d'automatisation : la téléopération reste centrale tandis que l'autonomie progresse
Les systèmes téléopérés détenaient 56,61 % de la part du marché des systèmes d'imagerie robotisés pour END en 2025. Le segment reflète la préférence réglementaire pour la supervision humaine lors de l'approbation des inspections. Les pratiques API 580 et ASNT SNT-TC-1A exigent que le personnel qualifié conserve la responsabilité de la qualité des données. Les systèmes semi-autonomes automatisent la planification des trajectoires et la collecte de données tandis que les opérateurs humains examinent les résultats. Cette approche peut permettre des économies de main-d'œuvre sans supprimer le contrôle humain du processus d'inspection. Elle permet également aux utilisateurs de développer la confiance dans la gestion automatisée de la qualité par étapes.
Les systèmes entièrement autonomes devraient progresser à un CAGR de 14,82 % de 2026 à 2031. Les capacités matérielles sont de plus en plus disponibles, mais l'approbation des systèmes de décision basés sur l'IA déterminera le calendrier d'adoption. Le projet AIRPASS a démontré l'intégration automatisée des données d'END robotisées dans les jumeaux numériques structuraux d'aéronefs en 2026. Le contrôle qualité de fabrication est susceptible d'adopter ces flux de travail avant les infrastructures énergétiques et nucléaires, car l'inspection complète des pièces est déjà une exigence de production. Les opérateurs peuvent utiliser le traitement automatisé pour réduire la manipulation manuelle des données de routine. La révision humaine restera importante là où les règles de certification de sécurité sont prescriptives.
Par application : l'inspection de la corrosion est en tête tandis que l'inspection des composites s'accélère
L'inspection de la corrosion et de l'amincissement des parois représentait 28,41 % de la taille du marché des systèmes d'imagerie robotisés pour END en 2025, portée par l'exposition à la corrosion tout au long de la durée de vie et les exigences d'inspection et de reporting matures dans les secteurs du pétrole et du gaz, maritime et de l'énergie. L'inspection des soudures reste la deuxième application en importance, car les chantiers de fabrication et les opérateurs de récipients sous pression exigent des enregistrements de qualité cohérents. La détection des fissures et des défauts, l'inspection de surface et l'inspection dimensionnelle répondent à des exigences distinctes en matière de composants et d'actifs, tandis que la vision artificielle assistée par IA peut identifier des anomalies potentielles avant que les méthodes volumétriques ne confirment leur importance. Les utilisateurs finaux évaluent les systèmes d'inspection robotisée en fonction des conséquences des défauts manqués, de la fréquence d'inspection et de l'accessibilité des composants. Le pétrole et le gaz restent au cœur des dépenses actuelles car il combine ces trois facteurs, tandis que la fabrication privilégie la répétabilité dans des environnements contrôlés, et les programmes aérospatiale et défense valorisent les enregistrements détaillés pour les matériaux complexes. Cette diversité des utilisations finales réduit la dépendance à un seul flux de travail d'inspection au sein du marché des systèmes d'imagerie robotisés pour END.
L'inspection des composites devrait progresser à un CAGR de 14,79 % de 2026 à 2031. Les fabricants de l'aérospatiale et de la défense utilisent des structures en polymère renforcé de fibres de carbone et en composite à matrice céramique qui peuvent développer des délaminages, des décollements et des porosités non visibles lors de l'inspection visuelle. Le projet FANTOM impliquant Airbus, Daher, Testia et l'IRT Jules Verne a démontré une plateforme de robot collaboratif pour l'inspection flexible de grands panneaux composites d'aérostructures, fournissant un modèle industriel pour l'inspection automatisée des composites. Les constructeurs automobiles augmentent la teneur en composites dans les structures de véhicules électriques, tandis que les fabricants de défense développent des pièces fabriquées par fabrication additive nécessitant une inspection structurée.
Par secteur d'utilisation final : le pétrole et le gaz sont en tête des dépenses tandis que l'automobile prend de l'élan
Le pétrole et le gaz représentaient 29,98 % des dépenses des utilisateurs finaux en 2025, portés par des réseaux d'actifs denses, des risques d'échec à haute conséquence et des pratiques d'inspection API obligatoires. Le secteur nécessite des inspections pour les opérations courantes et les projets de prolongation de durée de vie dans les unités de raffinerie et les terminaux GNL. La production d'énergie, l'aérospatiale et la défense, ainsi que la fabrication et le génie lourd représentent le groupe de dépenses suivant, avec des exigences variant selon le type de matériau, la géométrie des composants et les normes applicables. MISTRAS Group a reçu un contrat en décembre 2025 pour fournir des services d'END pour le terminal GNL de Louisiane de Woodside d'une valeur de 17,5 milliards USD.
L'automobile et les transports devraient progresser à un CAGR de 14,63 % de 2026 à 2031, les constructeurs de véhicules déployant des END robotisés dans les lignes d'inspection structurelle et de batteries pour véhicules électriques. Les propriétaires de ponts et de voies ferrées élargissent également les programmes d'inspection robotisée à mesure que les investissements de renouvellement augmentent les actifs inspectables. Les opérations maritimes et offshore restent plus modestes en revenus mais nécessitent une inspection intensive au niveau des actifs, tandis que la demande en infrastructures et construction augmente à mesure que les inspections structurelles par drone entrent dans les spécifications de maintenance des ponts en Amérique du Nord et en Europe. L'adoption régionale dépend des conditions des actifs installés, des réglementations d'inspection et de la disponibilité du personnel qualifié, façonnant la demande pour les ventes d'équipements, les locations et les offres d'inspection en tant que service.
Analyse géographique
L'Amérique du Nord détenait 33,51 % de la part du marché des systèmes d'imagerie robotisés pour END en 2025. La région présente une forte concentration de raffineries vieillissantes, d'installations GNL et de pipelines régis par les pratiques API 580 et API 581. Les États-Unis représentent une grande partie du volume régional, tandis que le Canada contribue par les inspections des unités de valorisation des sables bitumineux et les programmes d'intégrité des pipelines. Le Mexique ajoute de la demande par les investissements dans les infrastructures en aval. Le contrat GNL de Louisiane de MISTRAS Group de décembre 2025 illustre l'ampleur des travaux associés au cycle de construction GNL en Amérique du Nord. La portée comprend des services radiographiques, de particules magnétiques, d'épaisseur ultrasonore, d'identification positive des matériaux et de test d'étanchéité. Les exigences de sécurité des pipelines et des matières dangereuses augmentent le besoin d'enregistrements d'inspection structurés, tandis que la documentation de prolongation de licence nucléaire crée des exigences similaires pour les données traçables. L'Europe est le deuxième groupe en importance, avec l'Allemagne, le Royaume-Uni et la France soutenant la demande par les programmes nucléaires, offshore et aérospatiale. Shell a renouvelé un accord mondial de 5 ans avec Cyberhawk en juillet 2025 pour la plateforme de gestion des données visuelles iHawk. La plateforme a servi plus de 6 000 utilisateurs dans les opérations de Shell sur 4 continents.
L'Asie-Pacifique devrait progresser à un CAGR de 14,99 % de 2026 à 2031. La Chine est le principal moteur de volume car son réseau de pipelines a augmenté de 26 % de 2019 à 2024. Le 15e Plan quinquennal de la Chine a mandaté la rénovation de 770 000 km de pipelines souterrains urbains. La norme GB/T 46366-2025 fournit également une spécification nationale pour les robots autonomes en conduite. Le cycle de maintenance nucléaire de la Corée du Sud et la construction pétrochimique de l'ASEAN ajoutent de la demande régionale. Le Moyen-Orient et l'Afrique se développent à travers des projets aux Émirats arabes unis et en Arabie saoudite, notamment le programme d'inspection robotisée pluriannuel d'ADNOC. L'Amérique du Sud gagne en demande grâce aux actifs pré-sel du Brésil et au développement de Vaca Muerta en Argentine, bien que les contraintes fiscales ralentissent l'adoption par rapport à l'Amérique du Nord et à l'Europe.
La concurrence est façonnée par la capacité à combiner le matériel avec des logiciels de flux de travail d'inspection et des services de support. Les grands fournisseurs de plateformes peuvent offrir aux clients plusieurs méthodes et intégrer les résultats dans des systèmes de qualité plus larges. Les fournisseurs spécialisés peuvent être compétitifs lorsque leurs systèmes résolvent un problème d'accès difficile ou offrent une capacité que les portefeuilles larges ne proposent pas. Les exigences de qualification des clients peuvent également favoriser les fournisseurs ayant de l'expérience dans des environnements réglementés. Ces conditions maintiennent le marché des systèmes d'imagerie robotisés pour END ouvert aux entreprises diversifiées et aux fournisseurs de technologies spécialisées.

Paysage concurrentiel
Le marché des systèmes d'imagerie robotisés pour END est modérément consolidé parmi les fournisseurs de plateformes technologiques et fragmenté dans les services d'inspection. Waygate Technologies, MISTRAS Group, ESAB avec Eddyfi Technologies et Olympus Corporation offrent des portefeuilles couvrant les méthodes d'imagerie et les types de robots. Les fournisseurs spécialisés se concentrent sur l'inspection aérienne, les applications nucléaires et les travaux ultrasonores en conduite. Voliro et Cyberhawk répondent aux besoins d'inspection robotisée aérienne. Framatome et Tecnatom fournissent des systèmes axés sur le nucléaire, tandis que Sonomatic et JIREH Industries soutiennent les applications d'inspection en conduite.
ESAB a finalisé son acquisition d'Eddyfi Technologies. Hexagon a accepté d'acquérir Waygate Technologies auprès de Baker Hughes, sous réserve d'approbation réglementaire. Ces transactions témoignent de l'intérêt stratégique pour la combinaison des capacités d'END avec la mesure de précision, les plateformes de qualité de production et les logiciels industriels. Les fournisseurs d'équipements autonomes font face à un seuil concurrentiel plus élevé lorsque les acheteurs attendent des capacités d'analyse intégrées et de gestion des données. Le marché des systèmes d'imagerie robotisés pour END récompense donc les fournisseurs capables de connecter la détection, le mouvement robotisé, les enregistrements d'inspection et le support à la décision. Les logiciels et la gestion des données distinguent de plus en plus les plateformes leaders des offres uniquement basées sur les capteurs. Les capacités de surveillance à distance et d'analyse de l'intégrité structurelle d'Eddyfi ajoutent des fonctions logicielles au portefeuille d'ESAB. Le portefeuille de planification automatisée des trajectoires de Waygate soutient également des flux de travail d'inspection robotisée répétables. MISTRAS a investi dans l'accréditation aérospatiale et défense, où des qualifications spécialisées peuvent soutenir la fidélisation des clients. L'inspection en tant que service reste une opportunité pour les opérateurs industriels de taille moyenne qui ne peuvent pas justifier la possession de flottes robotisées complètes. Le contexte concurrentiel permet encore aux spécialistes de réussir lorsqu'ils répondent à un besoin spécifique d'accès, de géométrie ou de réglementation.
Sur l'ensemble du marché des systèmes d'imagerie robotisés pour END, la question opérationnelle clé n'est pas simplement de savoir si une plateforme peut capturer une image. Les opérateurs doivent également déterminer si elle peut atteindre le composant, suivre un chemin répétable, enregistrer des données suffisantes et s'adapter au processus d'approbation utilisé sur le site. Ces besoins expliquent pourquoi la téléopération reste importante même si les capacités autonomes se développent. Ils expliquent également pourquoi les acheteurs évaluent la robotique conjointement avec les capteurs, les logiciels, les outils de reporting et le support technique. Les approches ultrasonores établies restent pertinentes car elles s'adaptent aux codes et aux routines d'inspection existants. Les méthodes laser, dimensionnelles et à courants de Foucault pulsés plus récentes élargissent la gamme des surfaces et des matériaux pouvant être évalués. Il en résulte un marché où les cas d'usage varient selon l'état des actifs, la géométrie, les limites d'accès et les exigences de documentation.
Leaders du secteur des systèmes d'imagerie robotisés pour END
Eddyfi Technologies Inc.
Waygate Technologies, a Baker Hughes business
Olympus Corporation
Mistras Group, Inc.
Invert Robotics Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Ondas Inc. a finalisé son acquisition de Cyberhawk, intégrant l'inspection par drone et la gestion des données visuelles alimentée par l'IA dans sa plateforme de systèmes autonomes. La combinaison élargit les capacités dans les secteurs de l'énergie, des services publics, des mines et des opérations industrielles dans plus de 40 pays.
- Juin 2026 : ESAB Corporation a finalisé son acquisition d'Eddyfi Technologies pour 1,45 milliard USD. Eddyfi opère dans plus de 110 pays et apporte des instruments d'END, de la robotique et des logiciels de surveillance à distance pour les travaux nucléaires, aérospatiale, pétrole et gaz et infrastructures civiles. La société devrait générer 270 millions USD de revenus en 2026.
- Avril 2026 : Hexagon AB a signé un accord définitif pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD en espèces. La transaction combine le portefeuille d'END de Waygate avec le matériel de mesure de précision de Hexagon, les logiciels d'analyse CT et les plateformes de qualité de production. L'approbation réglementaire était en attente et la clôture était prévue au cours du second semestre 2026.
- Janvier 2026 : TransformNDT a mis en avant sa cellule d'END robotisée flexible, comprenant une simulation complète et une programmation hors ligne, une génération de trajectoires d'outils personnalisées et une imagerie en réseau phasé haute vitesse pour l'inspection automatisée.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie robotisés pour END
Le marché des systèmes d'imagerie robotisés pour END désigne les plateformes robotisées automatisées et semi-automatisées équipées de capteurs d'essais non destructifs (END) et de technologies d'imagerie telles que l'ultrasonique, la radiographie (rayons X/CT), les courants de Foucault, la fuite de flux magnétique, la thermographie et l'inspection visuelle pour évaluer l'intégrité structurelle, les propriétés des matériaux et les défauts sous-surfaciques sans endommager les composants.
Le rapport sur le marché des systèmes d'imagerie robotisés pour END est segmenté par technologie d'imagerie (imagerie ultrasonore, imagerie radiographique, vision artificielle / imagerie visuelle, imagerie thermique / infrarouge, imagerie 3D / laser et autres technologies d'imagerie), type de robot (bras robotisés et systèmes à portique, robots à chenilles / à escalade de parois, systèmes robotisés en conduite, robots mobiles au sol, robots sous-marins / sous-marins et robots aériens / drones), niveau d'automatisation (téléopéré, semi-autonome et entièrement autonome), application (inspection des soudures, inspection de la corrosion et de l'amincissement des parois, détection des fissures et des défauts, inspection des composites, inspection de surface et inspection dimensionnelle et structurelle), secteur d'utilisation final (pétrole et gaz, production d'énergie, aérospatiale et défense, automobile et transports, fabrication et génie lourd, maritime et offshore, infrastructures et construction et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Imagerie ultrasonore |
| Imagerie radiographique |
| Vision artificielle / Imagerie visuelle |
| Imagerie thermique / Infrarouge |
| Imagerie 3D / Laser |
| Autres technologies d'imagerie |
| Bras robotisés et systèmes à portique |
| Robots à chenilles / à escalade de parois |
| Systèmes robotisés en conduite |
| Robots mobiles au sol |
| Robots sous-marins / sous-marins |
| Robots aériens / Drones |
| Téléopéré |
| Semi-autonome |
| Entièrement autonome |
| Inspection des soudures |
| Inspection de la corrosion et de l'amincissement des parois |
| Détection des fissures et des défauts |
| Inspection des composites |
| Inspection de surface |
| Inspection dimensionnelle et structurelle |
| Pétrole et gaz |
| Production d'énergie |
| Aérospatiale et défense |
| Automobile et transports |
| Fabrication et génie lourd |
| Maritime et offshore |
| Infrastructures et construction |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par technologie d'imagerie | Imagerie ultrasonore | ||
| Imagerie radiographique | |||
| Vision artificielle / Imagerie visuelle | |||
| Imagerie thermique / Infrarouge | |||
| Imagerie 3D / Laser | |||
| Autres technologies d'imagerie | |||
| Par type de robot | Bras robotisés et systèmes à portique | ||
| Robots à chenilles / à escalade de parois | |||
| Systèmes robotisés en conduite | |||
| Robots mobiles au sol | |||
| Robots sous-marins / sous-marins | |||
| Robots aériens / Drones | |||
| Par niveau d'automatisation | Téléopéré | ||
| Semi-autonome | |||
| Entièrement autonome | |||
| Par application | Inspection des soudures | ||
| Inspection de la corrosion et de l'amincissement des parois | |||
| Détection des fissures et des défauts | |||
| Inspection des composites | |||
| Inspection de surface | |||
| Inspection dimensionnelle et structurelle | |||
| Par secteur d'utilisation final | Pétrole et gaz | ||
| Production d'énergie | |||
| Aérospatiale et défense | |||
| Automobile et transports | |||
| Fabrication et génie lourd | |||
| Maritime et offshore | |||
| Infrastructures et construction | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie robotisés pour END ?
Le marché des systèmes d'imagerie robotisés pour END était de 368,16 millions USD en 2026 et devrait atteindre 714,46 millions USD d'ici 2031 à un CAGR de 14,18 %.
Quelle méthode d'imagerie détenait la plus grande part dans les systèmes d'END robotisés ?
L'imagerie ultrasonore a dominé le segment des technologies d'imagerie avec une part de 38,88 % en 2025.
Quel type de robot devrait se développer le plus rapidement ?
Les robots aériens et les drones devraient progresser à un CAGR de 14,77 % de 2026 à 2031.
Pourquoi les opérateurs adoptent-ils des systèmes d'inspection robotisée ?
Les opérateurs utilisent ces systèmes pour inspecter des actifs dangereux, en hauteur, confinés, sous-marins et difficiles d'accès tout en produisant des enregistrements structurés.
Quelle application se développe le plus rapidement pour l'imagerie END robotisée ?
L'inspection des composites devrait progresser à un CAGR de 14,79 % jusqu'en 2031, soutenue par l'utilisation de structures composites avancées dans l'aérospatiale et la défense.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 14,99 % de 2026 à 2031, portée par l'expansion des pipelines et les activités de maintenance.
Dernière mise à jour de la page le:



