
Marktgröße und Marktanteil für robotergestützte ZfP-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 368.16 Millionen US-Dollar |
| Marktgröße (2031) | 714.46 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 14.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für robotergestützte ZfP-Bildgebungssysteme von Mordor Intelligence
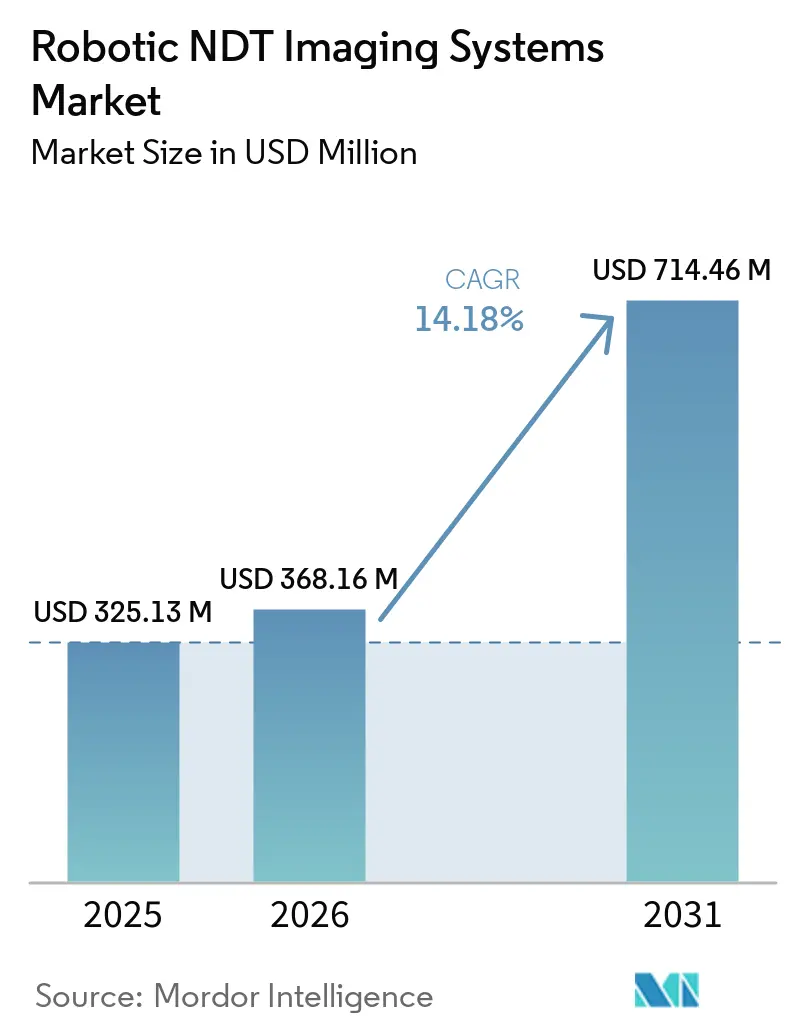
Die Marktgröße für robotergestützte ZfP-Bildgebungssysteme wird voraussichtlich von 325,13 Millionen USD im Jahr 2025 und 368,16 Millionen USD im Jahr 2026 auf 714,46 Millionen USD bis 2031 anwachsen, was einer CAGR von 14,18 % zwischen 2026 und 2031 entspricht. Der Markt für robotergestützte ZfP-Bildgebungssysteme wird durch Prüfarbeiten an Standorten gestützt, die für Menschen schwer oder unsicher zugänglich sind. Alternde Pipelines, Raffinerien, Kraftwerke und Offshore-Strukturen benötigen über ihre Betriebslebensdauer hinweg wiederholbare Zustandsdaten. Risikobasierte Prüfvorschriften erhöhen zudem den Wert strukturierter Aufzeichnungen, die über große Anlagenportfolios hinweg ausgewertet werden können. KI-gestützte Klassifizierung beschleunigt die routinemäßige Bildauswertung bei etablierten Prüfmethoden, während qualifiziertes Personal weiterhin die Verantwortung für die Genehmigung trägt. Der Markt für robotergestützte ZfP-Bildgebungssysteme entwickelt sich daher über einmalige Gerätekäufe hinaus hin zu Prüfverträgen, die wiederkehrende Arbeiten und langfristigere Kundenbeziehungen unterstützen.
Wichtigste Erkenntnisse des Berichts
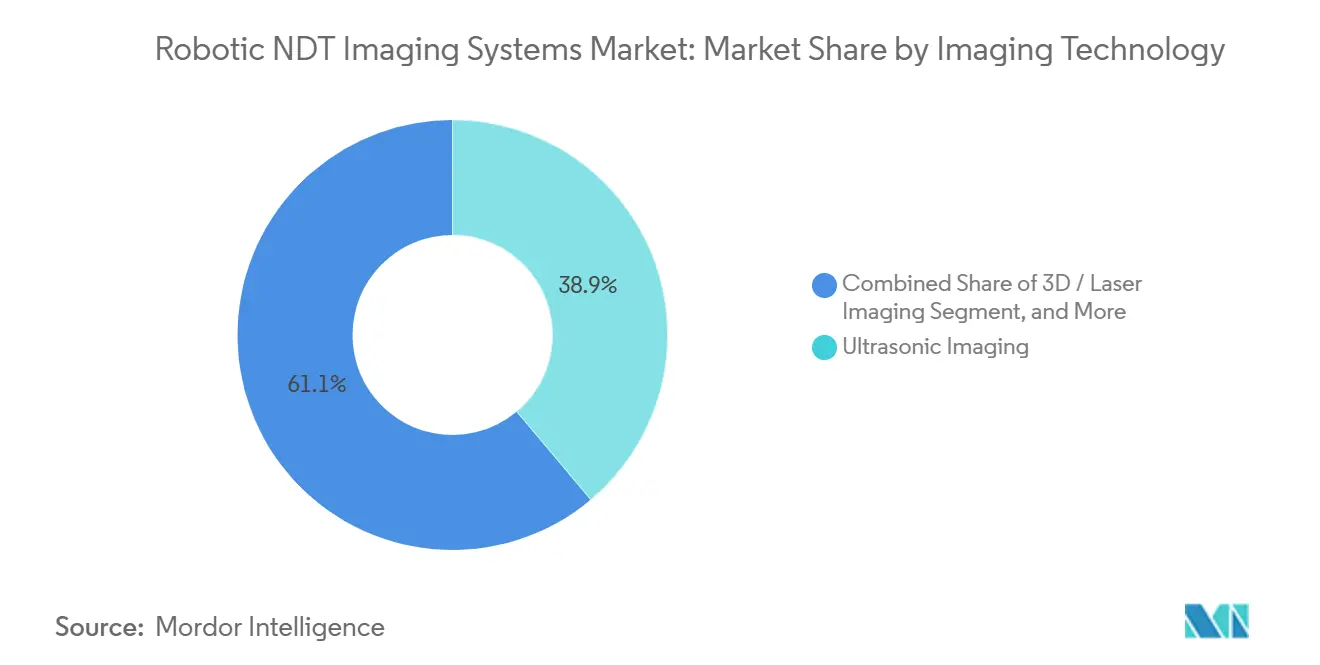
- Nach Bildgebungstechnologie hielt die Ultraschallbildgebung im Jahr 2025 einen Marktanteil von 38,88 % am Markt für robotergestützte ZfP-Bildgebungssysteme, während 3D- und Laserbildgebung voraussichtlich mit einer CAGR von 14,56 % von 2026 bis 2031 wachsen wird.
- Nach Robotertyp entfielen Crawler- und Wandkletterroboter im Jahr 2025 auf einen Umsatzanteil von 34,56 % am Markt für robotergestützte ZfP-Bildgebungssysteme, während Luftroboter und Drohnen voraussichtlich bis 2031 mit einer CAGR von 14,77 % wachsen werden.
- Nach Automatisierungsgrad entfielen ferngesteuerte Systeme im Jahr 2025 auf einen Umsatzanteil von 56,61 %, während vollautonome Systeme voraussichtlich bis 2031 mit einer CAGR von 14,82 % wachsen werden.
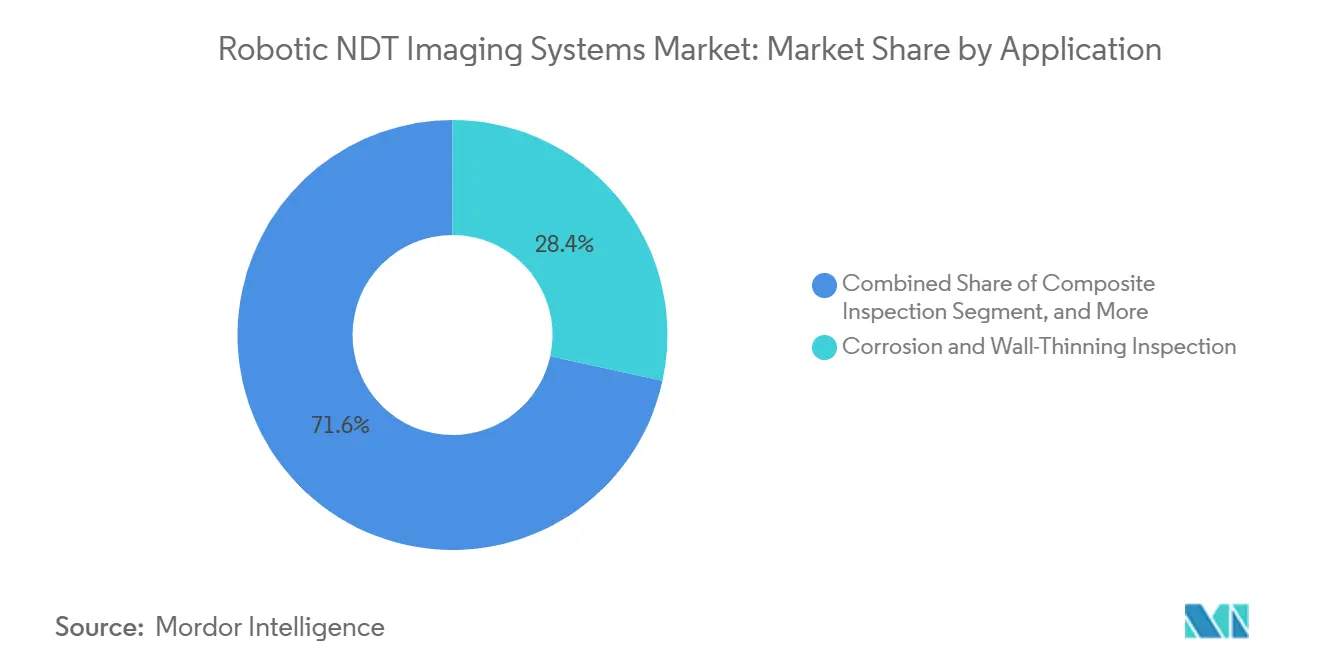
- Nach Anwendung entfiel die Korrosions- und Wanddickenmessung im Jahr 2025 auf einen Umsatzanteil von 28,41 % am Markt für robotergestützte ZfP-Bildgebungssysteme, während die Verbundwerkstoffprüfung voraussichtlich bis 2031 mit einer CAGR von 14,79 % wachsen wird.
- Nach Endverbraucherbranche entfiel Öl und Gas im Jahr 2025 auf 29,98 % der Ausgaben, während Automobil und Transport voraussichtlich bis 2031 mit einer CAGR von 14,63 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 33,51 %, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einer CAGR von 14,99 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für robotergestützte ZfP-Bildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierte Prüfung in gefährlichen Umgebungen | +3.2% | Global, mit starker Konzentration im Nahen Osten, nordamerikanischen Offshore-Betrieben und asiatisch-pazifischen Subsea-Arbeiten | Kurzfristig (≤ 2 Jahre) |
| Industrie 4.0 und KI-gestützte Fehlererkennung | +2.9% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Alternde industrielle Infrastruktur | +2.6% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Sicherheits- und Qualitätsvorschriften | +2.0% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Multimodale Nutzlasten für Verbundwerkstoffe und komplexe Geometrien | +1.5% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeit von Prüfdaten für digitale Zwillinge | +1.1% | Global, einschließlich der Energiesektorakzeptanz im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach automatisierter Prüfung in gefährlichen Umgebungen
Der Markt für robotergestützte ZfP-Bildgebungssysteme bedient Anlagen, bei denen der menschliche Zugang erhebliche Sicherheitsrisiken oder hohe Vorbereitungskosten mit sich bringt. Enge Behälterinnenräume, Subsea-Pipelines, erhöhte Strukturen und Steigleitungen erfordern häufig Zugangsvorkehrungen, die länger dauern können als die eigentliche Prüfung. Wandkletterplattformen und Luftsysteme können den Zugangsaufwand reduzieren und Daten innerhalb einer einzigen Schicht erfassen. ADNOC und Gecko Robotics unterzeichneten im November 2025 drei Vereinbarungen für mehrjährige KI-gestützte Roboterinspektionen an ADNOC-Gas-Anlagen, wobei die Inspection-AI-Plattform voraussichtlich mehr als 300 Millionen USD an Wartungseinsparungen über 5 Jahre generieren wird.[1]ADNOC, „ADNOC und Gecko Robotics unterzeichnen drei Vereinbarungen zur Beschleunigung von KI, Robotik und Berufsausbildung,” ADNOC, adnoc.ae. Ein Offshore-Test im Juli 2025 demonstrierte einen fliegenden Roboter, der einen mit EMAT ausgestatteten Crawler für Wanddickenmessungen an Steigleitungen ohne Personal an Deck einsetzte.[2]Avestec und bp, „Visuelle und EMAT-Inspektion von Steigleitungen über Wasser mit einem Marsupial-Flugroboter mit UAV-eingesetztem Mini-Crawler,” Tagungsband der Offshore Technology Conference, doi.org. Diese Anwendungsfälle machen Offshore-, Subsea- und geschlossene Industriestrukturen zu wichtigen Bereichen für die robotergestützte Prüfabdeckung.
Industrie 4.0 und KI-gestützte Fehlererkennung
Die KI-Integration verlagert die robotergestützte Prüfung von Pilotversuchen hin zu wiederholbarem Produktionseinsatz. Sie kann routinemäßige Anzeigen klassifizieren und Prüfern helfen, sich auf Ergebnisse zu konzentrieren, die ein Expertenurteil erfordern. Airbus Helicopters setzte 2026 ein hybrides robotergestütztes Prüfzentrum mit Laser-Excited Acoustics für die serielle Verbundwerkstoff-Aerostrukturproduktion ein. Auf der Europäischen Konferenz für ZfP 2026 vorgestellte Forschungsergebnisse berichteten von einer automatisierten Erkennungsgenauigkeit von über 85 % bei volumetrischen Ultraschalldaten und beschrieben Prüfpfade, die mit den Anforderungen von ASME BPVC und ISO 9712 übereinstimmen.[3]Aubert et Duval und Fraunhofer IZFP, „Ein erklärbares und normenkonformes KI-Framework für die automatisierte Ultraschallprüfung,” ECNDT 2026 Tagungsband, ndt.net. Die routinemäßige Klassifizierung kann Level-III-Personal von der Erstinterpretation hin zur Modellüberprüfung und Qualitätssicherung verlagern. Dies ist in der Hochvolumenfertigung von Bedeutung, wo Prüfverzögerungen den Produktionsausstoß im Markt für robotergestützte ZfP-Bildgebungssysteme einschränken können.
Alternde industrielle Infrastruktur
Alternde Anlagen erzeugen wiederkehrenden Bedarf an detaillierten Integritätsbewertungen, die im Zeitverlauf verglichen werden können. Peer-reviewed Forschung aus dem Jahr 2025 berichtete, dass 30 % der weltweiten Öl- und Gas-Pipelines ihre geplante Betriebslebensdauer überschritten hatten. Dieselbe Forschung berichtete, dass Chinas Öl- und Gas-Pipeline-Netz von 12,66 × 10⁴ km im Jahr 2019 auf 16,0 × 10⁴ km im Jahr 2024 angewachsen ist. Raffinerien und Kraftwerke, die in den 1970er und 1980er Jahren gebaut wurden, betreiben ebenfalls über ihre ursprünglichen Auslegungserwartungen hinaus. Roboterplattformen mit Phased-Array-Ultraschallprüfung und 3D-Lasersensoren können volumetrische Daten in einem einzigen Durchgang über komplexe Anlagen aufzeichnen. Die daraus resultierende Abdeckung und Aufzeichnungsqualität helfen Betreibern, steigende Prüfvolumina zu bewältigen, wenn die Kapazität zertifizierter Techniker begrenzt ist.
Verschärfte Sicherheits- und Qualitätsvorschriften
Prüfanforderungen umfassen zunehmend Datenkonsistenz, Abdeckung, Häufigkeit und Aufbewahrung von Aufzeichnungen. Aktualisierungen von ISO 16810 und ISO 16811 in den Jahren 2024 und 2025 sowie ASTM E543-26 erhöhten die Erwartungen an konsistentes automatisiertes Scannen und die Qualifikation von ZfP-Stellen. China veröffentlichte im Oktober 2025 GB/T 46366-2025, um Anforderungen für selbstfahrende In-Pipe-Inspektionsroboter zu definieren, einschließlich Klassifizierung, Bewegungsfähigkeit und Erkennungsgenauigkeit. API 580 und API 581 risikobasierte Prüfpraktiken erfordern eine Korrosionsschleifen-Kartierung in definierten Intervallen. Diese Anforderungen begünstigen maschinenlesbare Ausgaben, da handschriftliche Aufzeichnungen nicht effektiv über große Anlagenportfolios skalieren. Dokumentation zur Verlängerung von Kernkraftwerkslizenzen und Qualitätsanforderungen in der Lebensmittelherstellung erweitern ebenfalls die Bereiche, in denen rückverfolgbare robotergestützte Bildgebungsaufzeichnungen einen direkten Wert haben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionskosten | -2.4% | Global, insbesondere Südamerika, Naher Osten und Afrika sowie von kleinen und mittelgroßen Unternehmen geprägte Märkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten ZfP- und Robotikfachkräften | -1.9% | Global, mit erheblichem Druck in Nordamerika, Europa und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Qualifikationsengpässe bei der KI-gestützten Bildinterpretation | -1.4% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift von Sensor-Roboter-Systemen auf komplexen Oberflächen | -0.9% | Global, mit hoher Relevanz für Subsea- und Luft- und Raumfahrtprüfungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten
Hohe Anschaffungs-, Zertifizierungs-, Wartungs- und Personalkosten bleiben eine Hürde für kleinere Prüfdienstleister. Der Markt für robotergestützte ZfP-Bildgebungssysteme hat große Energie-, Luft- und Raumfahrt- sowie Kernkraftbetreiber mit etablierten Flotten von kleineren Fertigungswerften und Versorgungsunternehmen getrennt, die noch manuelle oder halbautomatisierte Methoden einsetzen. Vollständiges Eigentum kann günstige Renditen erzielen, wenn Anlagen häufige Prüfungen erfordern und Gerüstbau oder Sicherheitsrisiken reduziert werden können. Direktkäufe sind weniger attraktiv, wenn Prüfarbeiten selten anfallen. Miet- und Inspection-as-a-Service-Modelle, die von MISTRAS Group und Cyberhawk genutzt werden, können Investitionsausgaben in variable Betriebskosten umwandeln. Hohe Anschaffungskosten können auch Technologieaktualisierungszyklen verzögern und etablierte Positionen stärken, während die breitere Nutzung neuerer Bildgebungsmethoden verlangsamt wird.
Mangel an qualifizierten ZfP- und Robotikfachkräften
Robotersysteme reduzieren manuelle Scanarbeiten, erfordern aber weiterhin Fachleute mit fortgeschrittenen ZfP- und Systemkenntnissen. Die ASNT Foundation berichtete 2025, dass 30 % der zertifizierten ZfP-Fachleute älter als 55 Jahre waren. Die Bewertung der ASNT aus dem Jahr 2026 schätzte 150.000 zertifizierte ZfP-Fachleute weltweit und weniger als 1.200 erfahrene Level-III-Ausbilder.[4]American Society for Nondestructive Testing, „Digitales ZfP-Ökosystem 2030, Fähigkeiten, Vertrauen und Technologie,” ASNT, asnt.org. Die Ausbildungsbasis kann nicht im gleichen Tempo wie die Prüfanforderungen an vielen Standorten wachsen. Personalengpässe können Stillstandsprüfungen an Raffinerien an der Golfküste und Anlagen in der Nordsee verzögern. Diese Einschränkungen bleiben relevant, auch wenn der Markt für robotergestützte ZfP-Bildgebungssysteme die Produktivität der Datenerfassung verbessert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildgebungstechnologie: Ultraschall führt, während 3D- und Lasermethoden expandieren
Die Ultraschallbildgebung hielt im Jahr 2025 einen Marktanteil von 38,88 % am Markt für robotergestützte ZfP-Bildgebungssysteme. Ihre Position spiegelt die langjährige Vertrautheit der Betreiber und die breite Akzeptanz gemäß API- und ASME-Anforderungen wider. Öl-, Gas- und Strombetreiber nutzen Ultraschallmethoden zur Schweiß-, Korrosions- und Risserkennung. Phased-Array-Ultraschallprüfung und Laufzeitbeugung werden häufig auf Crawler- und Roboterarmplattformen installiert. Diese Methoden bieten eine wiederholbare Abdeckung über Druckbehälter und Pipelines. Ihre etablierten Verfahren helfen Nutzern auch dabei, die robotergestützte Datenerfassung in bestehende Prüfprogramme zu integrieren.
3D- und Laserbildgebung wird voraussichtlich mit einer CAGR von 14,56 % von 2026 bis 2031 wachsen. Laser-Excited Acoustics, das bei Airbus Helicopters eingesetzt wird, zeigt, wie kontaktfreie Methoden Verbundwerkstoffteile ohne wassergebundene Ultraschallprüfung inspizieren können. Diese Systeme können gekrümmte und geschichtete Strukturen ansprechen, die die Leistung konventioneller Prüfköpfe einschränken. Luft- und Raumfahrt- sowie Verteidigungsanwender wählen Bildgebungsmethoden zunehmend auf Basis von Verbundwerkstoffspezifikationen und Bauteilgeometrie aus. Radiografische Methoden bleiben wichtig für Luft- und Raumfahrtgussteile und die Schweißnahtverifikation. Thermografische Bildgebung, maschinelles Sehen und Wirbelstromarrays behalten ihre Rollen bei der vorausschauenden Wartung, Anomalieerkennung, Hautplattenprüfung und Wärmetauscher-Rohrbewertung.
Diese Plattformen ermöglichen es Teams auch, Prüfpfade um die Oberfläche herum zu planen, anstatt um temporäre Zugangsausrüstung. Dies ist wichtig, wenn Anlagen in Betrieb bleiben müssen und Betriebsunterbrechungen hohe Kosten verursachen. Crawler-Daten können in mehreren Phasen überprüft werden, was es einfacher macht, die Abdeckung zu bestätigen und Bereiche zu dokumentieren, die einer weiteren Untersuchung bedürfen. Derselbe Ansatz unterstützt Wiederholungsbesuche, da Betreiber Messungen entlang einer definierten Route vergleichen können. Aus diesem Grund bleiben Crawler-Systeme nützlich, auch wenn Luftsysteme einen schnelleren ersten Blick auf die Anlage ermöglichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Robotertyp: Crawler führen beim Umsatz, während Luftsysteme den Zugang erweitern
Crawler- und Wandkletterroboter entfielen im Jahr 2025 auf 34,56 % der Marktgröße für robotergestützte ZfP-Bildgebungssysteme. Öl-, Gas- und Marinebetreiber nutzen sie für externe Pipeline-Untersuchungen, Tankbodenbewertungen und Behälterwandkartierungen. Magneträder und Vakuumsysteme unterstützen eine kontinuierliche Ultraschallabdeckung auf vertikalen Metalloberflächen. Diese Plattformen können Zeit und Kosten im Zusammenhang mit dem Gerüstbau reduzieren. Roboterarme und Portalsysteme dienen kontrollierten Luft- und Raumfahrt- sowie Automobilproduktionsumgebungen. In-Pipe-Roboter liefern volumetrische Wanddickendaten aus vergrabener Infrastruktur, auf die Prüfer nicht direkt zugreifen können.
Luftroboter und Drohnen werden voraussichtlich mit einer CAGR von 14,77 % von 2026 bis 2031 wachsen. Voliro erwarb im August 2025 das geistige Eigentum von Sixpec an gepulstem Wirbelstrom, nachdem es im März 2025 eine drohnenbasierte gepulste Wirbelstromnutzlast eingeführt hatte. Die Nutzlast ermöglicht die Kartierung von Korrosion unter Isolierung, ohne die Isolierung zu entfernen. Dies erweitert den Drohneneinsatz über visuelle Untersuchungen hinaus auf eine höherwertige Prüfaufgabe. Mobile Bodenroboter unterstützen auch Kernkraftboden-Untersuchungen und die Überwachung gefährlicher Standorte. Verbesserte KI-gestützte Navigation kann diesen Systemen an Standorten helfen, wo GPS-Signale nicht verfügbar sind.
Der Fernbetrieb bietet Standortteams auch einen praktischen Übergangsweg von manueller Arbeit zu mehr Automatisierung. Betreiber können die Kontrolle über die Systembewegung behalten und gleichzeitig automatisiertes Scannen nutzen, um die Datenerfassung konsistenter zu gestalten. Halbautonomer Einsatz bietet ein ähnliches Gleichgewicht, wenn die Prüfbedingungen zwischen Standorten variieren. Das Modell ist besonders relevant, wenn der Prüfbericht eine klare Verantwortungskette aufzeigen muss. Es hilft Organisationen auch dabei, robotergestützte Systeme einzuführen, ohne jeden Genehmigungsprozess auf einmal zu ändern.
Nach Automatisierungsgrad: Fernbetrieb bleibt zentral, während Autonomie voranschreitet
Ferngesteuerte Systeme hielten im Jahr 2025 einen Marktanteil von 56,61 % am Markt für robotergestützte ZfP-Bildgebungssysteme. Das Segment spiegelt die regulatorische Präferenz für menschliche Aufsicht bei der Prüfgenehmigung wider. API 580 und ASNT SNT-TC-1A-Praktiken erfordern, dass qualifiziertes Personal die Verantwortung für die Datenqualität behält. Halbautonome Systeme automatisieren die Pfadplanung und Datenerfassung, während menschliche Bediener die Ergebnisse überprüfen. Dieser Ansatz kann Arbeitseinsparungen erzielen, ohne die menschliche Kontrolle aus dem Prüfprozess zu entfernen. Er ermöglicht es Nutzern auch, schrittweise Vertrauen in das automatisierte Qualitätsmanagement aufzubauen.
Vollautonome Systeme werden voraussichtlich mit einer CAGR von 14,82 % von 2026 bis 2031 wachsen. Hardware-Fähigkeiten sind zunehmend verfügbar, aber die Genehmigung KI-basierter Entscheidungssysteme wird den Adoptionszeitpunkt bestimmen. Das AIRPASS-Projekt demonstrierte 2026 die automatisierte Integration robotergestützter ZfP-Daten in digitale Zwillinge von Flugzeugstrukturen. Die Fertigungsqualitätskontrolle wird diese Arbeitsabläufe wahrscheinlich vor der Energie- und Kernkraftinfrastruktur übernehmen, da eine umfassende Teileprüfung bereits eine Produktionsanforderung ist. Betreiber können automatisierte Verarbeitung nutzen, um den manuellen Umgang mit Routinedaten zu reduzieren. Die menschliche Überprüfung bleibt wichtig, wo Sicherheitszertifizierungsregeln vorschreibend sind.
Nach Anwendung: Korrosionsprüfung führt, während Verbundwerkstoffprüfung beschleunigt
Korrosions- und Wanddickenmessung entfiel im Jahr 2025 auf 28,41 % der Marktgröße für robotergestützte ZfP-Bildgebungssysteme, angetrieben durch lebenslange Korrosionsexposition und ausgereifte Prüf- und Berichtsanforderungen in den Bereichen Öl und Gas, Marine und Energie. Die Schweißnahtprüfung bleibt die zweitgrößte Anwendung, da Fertigungswerften und Druckbehälterbetreiber konsistente Qualitätsaufzeichnungen benötigen. Riss- und Fehlererkennung, Oberflächenprüfung und Dimensionsprüfung adressieren unterschiedliche Bauteil- und Anlagenbedarfe, während KI-gestütztes maschinelles Sehen potenzielle Anomalien identifizieren kann, bevor volumetrische Methoden ihre Bedeutung bestätigen. Endnutzer bewerten robotergestützte Prüfsysteme anhand der Konsequenzen übersehener Fehler, der Prüfhäufigkeit und der Zugänglichkeit von Bauteilen. Öl und Gas bleiben zentral für die aktuellen Ausgaben, da alle drei Faktoren kombiniert werden, während die Fertigung die Wiederholbarkeit in kontrollierten Umgebungen priorisiert und Luft- und Raumfahrt- sowie Verteidigungsprogramme detaillierte Aufzeichnungen für komplexe Materialien schätzen. Diese Vielfalt der Endanwendungen reduziert die Abhängigkeit von einem einzigen Prüfarbeitsablauf im Markt für robotergestützte ZfP-Bildgebungssysteme.
Die Verbundwerkstoffprüfung wird voraussichtlich mit einer CAGR von 14,79 % von 2026 bis 2031 wachsen. Luft- und Raumfahrt- sowie Verteidigungshersteller verwenden kohlenstofffaserverstärkte Polymer- und keramische Matrixverbundstrukturen, die Delaminierungen, Ablösungen und Porosität entwickeln können, die bei der Sichtprüfung nicht sichtbar sind. Das FANTOM-Projekt mit Airbus, Daher, Testia und IRT Jules Verne demonstrierte eine kollaborative Roboterplattform für die flexible Prüfung großer Aerostruktur-Verbundwerkstoffplatten und lieferte ein industrielles Modell für die automatisierte Verbundwerkstoffprüfung. Automobilhersteller erhöhen den Verbundwerkstoffanteil in Elektrofahrzeugstrukturen, während Verteidigungshersteller additiv gefertigte Teile skalieren, die eine strukturierte Prüfung erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Öl und Gas führt bei den Ausgaben, während Automobil an Dynamik gewinnt
Öl und Gas entfiel im Jahr 2025 auf 29,98 % der Endverbraucherausgaben, angetrieben durch dichte Anlagennetzwerke, hohe Folgerisiken bei Ausfällen und obligatorische API-Prüfpraktiken. Der Sektor erfordert Prüfungen für den Routinebetrieb und Lebensverlängerungsprojekte an Raffinerieeinheiten und LNG-Terminals. Stromerzeugung, Luft- und Raumfahrt sowie Verteidigung und Fertigung und Schwermaschinenbau stellen die nächste Ausgabengruppe dar, wobei die Anforderungen je nach Materialtyp, Bauteilgeometrie und anwendbaren Normen variieren. MISTRAS Group erhielt im Dezember 2025 einen Vertrag zur Bereitstellung von ZfP-Dienstleistungen für Woodsides 17,5 Milliarden USD teures Louisiana-LNG-Terminal.
Automobil und Transport werden voraussichtlich mit einer CAGR von 14,63 % von 2026 bis 2031 wachsen, da Fahrzeughersteller robotergestützte ZfP in Elektrofahrzeugstruktur- und Batterieprüflinien einsetzen. Brücken- und Schieneneigentümer erweitern ebenfalls robotergestützte Prüfprogramme, da Erneuerungsinvestitionen prüfbare Anlagen erhöhen. Marine- und Offshore-Betriebe bleiben beim Umsatz kleiner, erfordern aber intensive anlagenspezifische Prüfungen, während die Nachfrage aus Infrastruktur und Bauwesen steigt, da drohnenbasierte Strukturprüfungen in Brückenwartungsspezifikationen in Nordamerika und Europa einziehen. Die regionale Akzeptanz hängt von den installierten Anlagenbedingungen, Prüfvorschriften und der Verfügbarkeit qualifizierter Fachkräfte ab, was die Nachfrage nach Geräteverkäufen, Vermietungen und Inspection-as-a-Service-Angeboten prägt.
Geografische Analyse
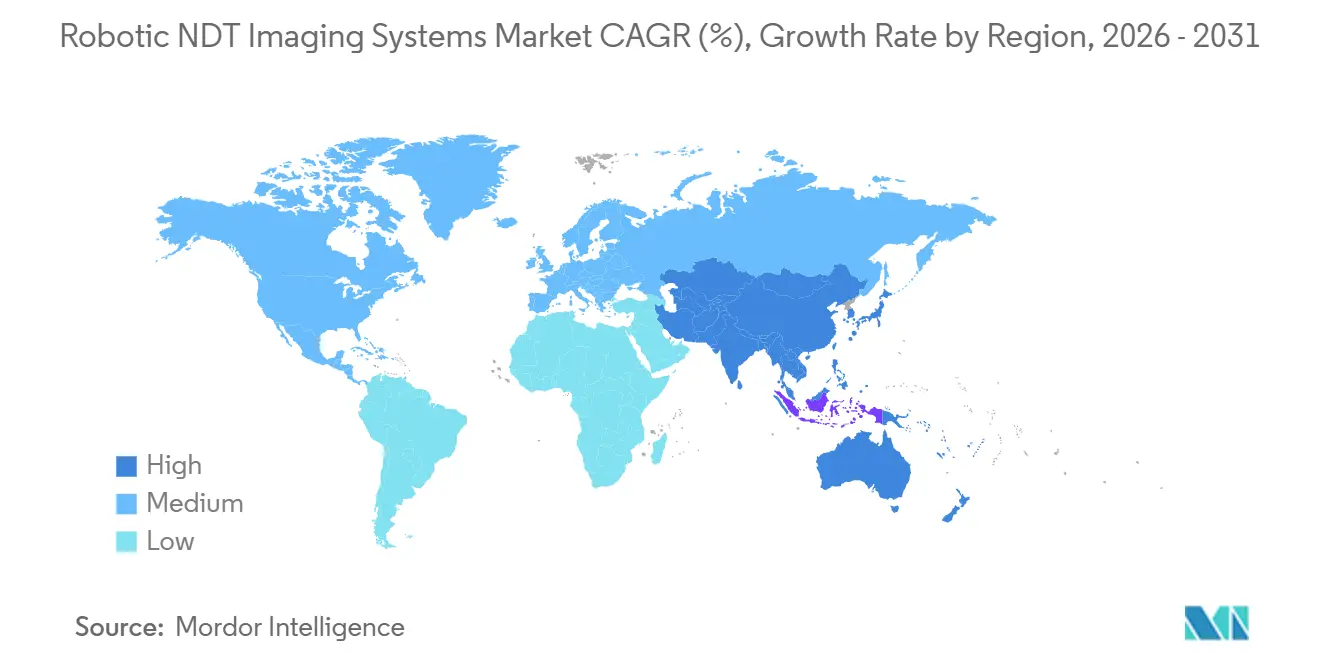
Nordamerika hielt im Jahr 2025 einen Marktanteil von 33,51 % am Markt für robotergestützte ZfP-Bildgebungssysteme. Die Region weist eine hohe Konzentration alternder Raffinerien, LNG-Anlagen und Pipelines auf, die durch API 580 und API 581 geregelt werden. Die Vereinigten Staaten machen einen Großteil des regionalen Volumens aus, während Kanada durch Ölsand-Upgrader-Prüfungen und Pipeline-Integritätsprogramme beiträgt. Mexiko fügt Nachfrage durch Investitionen in die nachgelagerte Infrastruktur hinzu. Der Louisiana-LNG-Vertrag von MISTRAS Group vom Dezember 2025 veranschaulicht den Umfang der Arbeiten im Zusammenhang mit dem LNG-Bauzykus in Nordamerika. Der Umfang umfasst radiografische, Magnetpartikel-, Ultraschalldicken-, Positivmaterialidentifikations- und Leckprüfungsdienstleistungen. Sicherheitsanforderungen für Pipelines und Gefahrgüter erhöhen den Bedarf an strukturierten Prüfaufzeichnungen, während die Dokumentation zur Verlängerung von Kernkraftwerkslizenzen ähnliche Anforderungen an rückverfolgbare Daten stellt. Europa ist das zweitgrößte Cluster, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage durch Kernkraft-, Offshore- und Luft- und Raumfahrtprogramme unterstützen. Shell erneuerte im Juli 2025 eine 5-jährige globale Vereinbarung mit Cyberhawk für die iHawk-Plattform zur visuellen Datenverwaltung. Die Plattform bediente mehr als 6.000 Nutzer in Shell-Betrieben auf 4 Kontinenten.
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 14,99 % von 2026 bis 2031 wachsen. China ist der wichtigste Volumentreiber, da sein Pipeline-Netz von 2019 bis 2024 um 26 % gewachsen ist. Chinas 15. Fünfjahresplan schrieb die Renovierung von 770.000 km städtischer unterirdischer Pipelines vor. GB/T 46366-2025 bietet auch eine nationale Spezifikation für selbstfahrende In-Pipe-Roboter. Südkoreas Kernkraftwartungszyklus und der petrochemische Aufbau in der ASEAN-Region fügen regionale Nachfrage hinzu. Der Nahe Osten und Afrika entwickeln sich durch Projekte in den Vereinigten Arabischen Emiraten und Saudi-Arabien, einschließlich des mehrjährigen robotergestützten Prüfprogramms von ADNOC. Südamerika gewinnt Nachfrage aus Brasiliens Pre-Salt-Anlagen und der Vaca-Muerta-Entwicklung in Argentinien, obwohl fiskalische Einschränkungen die Akzeptanz im Vergleich zu Nordamerika und Europa verlangsamen.
Der Wettbewerb wird durch die Fähigkeit geprägt, Hardware mit Prüfworkflow-Software und Supportdienstleistungen zu kombinieren. Große Plattformanbieter können Kunden mehrere Methoden anbieten und Ergebnisse in umfassendere Qualitätssysteme integrieren. Spezialisierte Anbieter können konkurrieren, wenn ihre Systeme ein schwieriges Zugangsproblem lösen oder eine Fähigkeit bieten, die breite Portfolios nicht bieten. Kundenqualifikationsanforderungen können auch Anbieter mit Erfahrung in regulierten Umgebungen bevorzugen. Diese Bedingungen halten den Markt für robotergestützte ZfP-Bildgebungssysteme sowohl für diversifizierte Unternehmen als auch für fokussierte Technologieanbieter offen.

Wettbewerbslandschaft
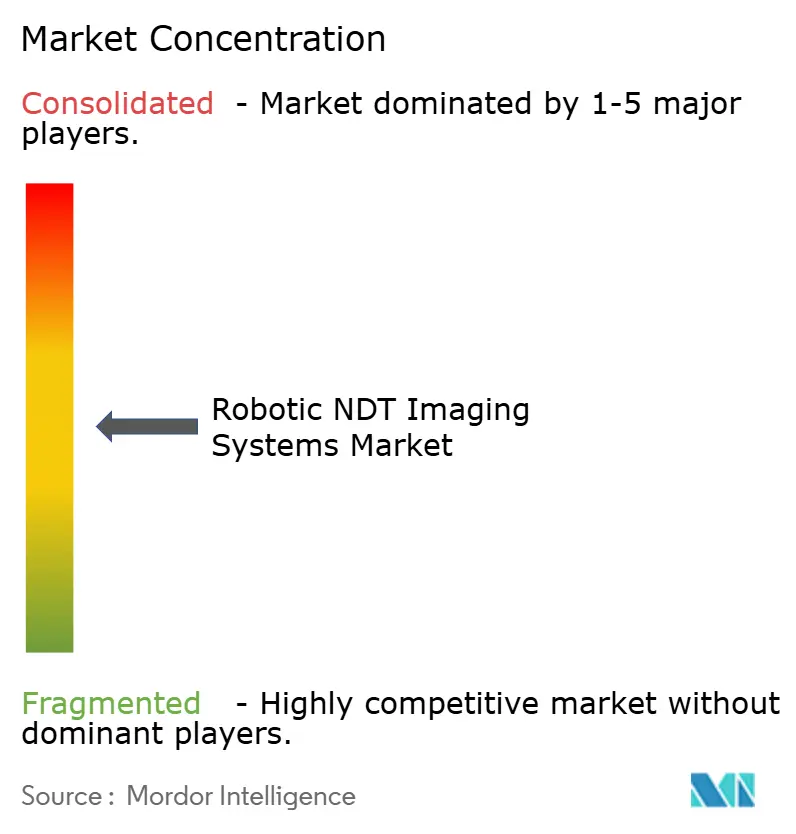
Der Markt für robotergestützte ZfP-Bildgebungssysteme ist unter Technologieplattformanbietern mäßig konsolidiert und bei Prüfdienstleistungen fragmentiert. Waygate Technologies, MISTRAS Group, ESAB mit Eddyfi Technologies und Olympus Corporation bieten Portfolios über Bildgebungsmethoden und Robotertypen hinweg an. Spezialisierte Anbieter konzentrieren sich auf Luftprüfung, Kernanwendungen und In-Pipe-Ultraschallarbeiten. Voliro und Cyberhawk adressieren den Bedarf an luftgestützter Roboterprüfung. Framatome und Tecnatom bieten kernkraftfokussierte Systeme an, während Sonomatic und JIREH Industries In-Pipe-Prüfanwendungen unterstützen.
ESAB schloss die Übernahme von Eddyfi Technologies ab. Hexagon stimmte der Übernahme von Waygate Technologies von Baker Hughes zu, vorbehaltlich der behördlichen Genehmigung. Diese Transaktionen zeigen strategisches Interesse an der Kombination von ZfP-Fähigkeiten mit Präzisionsmessung, Produktionsqualitätsplattformen und Industriesoftware. Eigenständige Geräteanbieter stehen vor einer höheren Wettbewerbsschwelle, wenn Käufer integrierte Analyse- und Datenverwaltungsfähigkeiten erwarten. Der Markt für robotergestützte ZfP-Bildgebungssysteme belohnt daher Anbieter, die Sensorik, Roboterbewegung, Prüfaufzeichnungen und Entscheidungsunterstützung verbinden können. Software und Datenverwaltung unterscheiden zunehmend führende Plattformen von reinen Sensorangeboten. Eddyfis Fernüberwachungs- und Strukturintegritätsanalysefähigkeiten fügen ESABs Portfolio Softwarefunktionen hinzu. Waygates Portfolio zur automatisierten Pfadplanung unterstützt auch wiederholbare robotergestützte Prüfarbeitsabläufe. MISTRAS hat in Luft- und Raumfahrt- sowie Verteidigungsakkreditierungen investiert, wo spezialisierte Qualifikationen die Kundenbindung unterstützen können. Inspection-as-a-Service bleibt eine Öffnung für mittelgroße Industriebetreiber, die den Besitz vollständiger Roboterflotten nicht rechtfertigen können. Das Wettbewerbsumfeld erlaubt es Spezialisten weiterhin, erfolgreich zu sein, wenn sie einen spezifischen Zugangs-, Geometrie- oder regulatorischen Bedarf adressieren.
Im gesamten Markt für robotergestützte ZfP-Bildgebungssysteme ist die zentrale Betriebsfrage nicht einfach, ob eine Plattform ein Bild aufnehmen kann. Betreiber müssen auch bestimmen, ob sie das Bauteil erreichen, einem wiederholbaren Pfad folgen, ausreichende Daten aufzeichnen und in den am Standort verwendeten Genehmigungsprozess passen kann. Diese Anforderungen erklären, warum der Fernbetrieb wichtig bleibt, auch wenn autonome Fähigkeiten sich entwickeln. Sie erklären auch, warum Käufer Robotik zusammen mit Sensoren, Software, Berichtswerkzeugen und technischem Support bewerten. Etablierte Ultraschallansätze bleiben relevant, weil sie zu bestehenden Normen und Prüfroutinen passen. Neuere Laser-, Dimensions- und gepulste Wirbelstrommethoden erweitern die Bandbreite der Oberflächen und Materialien, die bewertet werden können. Das Ergebnis ist ein Markt, in dem Anwendungsfälle je nach Anlagenzustand, Geometrie, Zugangsbeschränkungen und Dokumentationsanforderungen variieren.
Marktführer in der Branche für robotergestützte ZfP-Bildgebungssysteme
Eddyfi Technologies Inc.
Waygate Technologies, a Baker Hughes business
Olympus Corporation
Mistras Group, Inc.
Invert Robotics Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Ondas Inc. schloss die Übernahme von Cyberhawk ab und integrierte drohnenbasierte Inspektion und KI-gestützte visuelle Datenverwaltung in seine Plattform für autonome Systeme. Die Kombination erweitert die Fähigkeiten in den Bereichen Energie, Versorgungsunternehmen, Bergbau und Industriebetrieb in mehr als 40 Ländern.
- Juni 2026: ESAB Corporation schloss die Übernahme von Eddyfi Technologies für 1,45 Milliarden USD ab. Eddyfi ist in mehr als 110 Ländern tätig und bringt ZfP-Instrumentierung, Robotik und Fernüberwachungssoftware für Kernkraft-, Luft- und Raumfahrt-, Öl- und Gas- sowie Zivilinfrastrukturarbeiten mit. Das Unternehmen wird voraussichtlich im Jahr 2026 einen Umsatz von 270 Millionen USD erzielen.
- April 2026: Hexagon AB unterzeichnete eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für 1,45 Milliarden USD in bar. Die Transaktion kombiniert Waygates ZfP-Portfolio mit Hexagons Präzisionsmessungshardware, CT-Analysesoftware und Produktionsqualitätsplattformen. Die behördliche Genehmigung stand noch aus, und der Abschluss wurde für die zweite Hälfte des Jahres 2026 erwartet.
- Januar 2026: TransformNDT stellte seine flexible robotergestützte ZfP-Zelle vor, die vollständige Simulation und Offline-Programmierung, benutzerdefinierte Werkzeugpfadgenerierung und Hochgeschwindigkeits-Phased-Array-Bildgebung für die automatisierte Prüfung umfasst.


Globaler Berichtsumfang für den Markt für robotergestützte ZfP-Bildgebungssysteme
Der Markt für robotergestützte ZfP-Bildgebungssysteme bezieht sich auf automatisierte und halbautomatisierte Roboterplattformen, die mit zerstörungsfreien Prüfsensoren (ZfP) und Bildgebungstechnologien wie Ultraschall, Radiografie (Röntgen/CT), Wirbelstrom, magnetischer Flussstreuung, Thermografie und Sichtprüfung ausgestattet sind, um strukturelle Integrität, Materialeigenschaften und unterflächliche Defekte zu bewerten, ohne Bauteile zu beschädigen.
Der Marktbericht für robotergestützte ZfP-Bildgebungssysteme ist segmentiert nach Bildgebungstechnologie (Ultraschallbildgebung, Radiografische Bildgebung, Maschinelles Sehen / Visuelle Bildgebung, Thermische / Infrarot-Bildgebung, 3D- / Laserbildgebung und Sonstige Bildgebungstechnologien), Robotertyp (Roboterarme und Portalsysteme, Crawler- / Wandkletterroboter, In-Pipe-Robotersysteme, Mobile Bodenroboter, Subsea- / Unterwasserroboter und Luftroboter / Drohnen), Automatisierungsgrad (Ferngesteuert, Halbautomatisch und Vollautomatisch), Anwendung (Schweißnahtprüfung, Korrosions- und Wanddickenmessung, Riss- und Fehlererkennung, Verbundwerkstoffprüfung, Oberflächenprüfung und Dimensions- und Strukturprüfung), Endverbraucherbranche (Öl und Gas, Stromerzeugung, Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Fertigung und Schwermaschinenbau, Marine und Offshore, Infrastruktur und Bauwesen und Sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Ultraschallbildgebung |
| Radiografische Bildgebung |
| Maschinelles Sehen / Visuelle Bildgebung |
| Thermische / Infrarot-Bildgebung |
| 3D- / Laserbildgebung |
| Sonstige Bildgebungstechnologien |
| Roboterarme und Portalsysteme |
| Crawler- / Wandkletterroboter |
| In-Pipe-Robotersysteme |
| Mobile Bodenroboter |
| Subsea- / Unterwasserroboter |
| Luftroboter / Drohnen |
| Ferngesteuert |
| Halbautomatisch |
| Vollautomatisch |
| Schweißnahtprüfung |
| Korrosions- und Wanddickenmessung |
| Riss- und Fehlererkennung |
| Verbundwerkstoffprüfung |
| Oberflächenprüfung |
| Dimensions- und Strukturprüfung |
| Öl und Gas |
| Stromerzeugung |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Fertigung und Schwermaschinenbau |
| Marine und Offshore |
| Infrastruktur und Bauwesen |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Bildgebungstechnologie | Ultraschallbildgebung | ||
| Radiografische Bildgebung | |||
| Maschinelles Sehen / Visuelle Bildgebung | |||
| Thermische / Infrarot-Bildgebung | |||
| 3D- / Laserbildgebung | |||
| Sonstige Bildgebungstechnologien | |||
| Nach Robotertyp | Roboterarme und Portalsysteme | ||
| Crawler- / Wandkletterroboter | |||
| In-Pipe-Robotersysteme | |||
| Mobile Bodenroboter | |||
| Subsea- / Unterwasserroboter | |||
| Luftroboter / Drohnen | |||
| Nach Automatisierungsgrad | Ferngesteuert | ||
| Halbautomatisch | |||
| Vollautomatisch | |||
| Nach Anwendung | Schweißnahtprüfung | ||
| Korrosions- und Wanddickenmessung | |||
| Riss- und Fehlererkennung | |||
| Verbundwerkstoffprüfung | |||
| Oberflächenprüfung | |||
| Dimensions- und Strukturprüfung | |||
| Nach Endverbraucherbranche | Öl und Gas | ||
| Stromerzeugung | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Automobil und Transport | |||
| Fertigung und Schwermaschinenbau | |||
| Marine und Offshore | |||
| Infrastruktur und Bauwesen | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für robotergestützte ZfP-Bildgebungssysteme?
Der Markt für robotergestützte ZfP-Bildgebungssysteme hatte im Jahr 2026 einen Wert von 368,16 Millionen USD und wird voraussichtlich bis 2031 714,46 Millionen USD bei einer CAGR von 14,18 % erreichen.
Welche Bildgebungsmethode hielt den größten Anteil bei robotergestützten ZfP-Systemen?
Die Ultraschallbildgebung führte das Bildgebungstechnologiesegment mit einem Anteil von 38,88 % im Jahr 2025 an.
Welcher Robotertyp wird voraussichtlich am schnellsten wachsen?
Luftroboter und Drohnen werden voraussichtlich mit einer CAGR von 14,77 % von 2026 bis 2031 wachsen.
Warum setzen Betreiber robotergestützte Prüfsysteme ein?
Betreiber nutzen diese Systeme zur Prüfung gefährlicher, erhöhter, enger, Subsea- und schwer zugänglicher Anlagen, während sie strukturierte Aufzeichnungen erstellen.
Welche Anwendung wächst am schnellsten bei der robotergestützten ZfP-Bildgebung?
Die Verbundwerkstoffprüfung wird voraussichtlich bis 2031 mit einer CAGR von 14,79 % wachsen, unterstützt durch den Einsatz fortschrittlicher Verbundstrukturen in der Luft- und Raumfahrt sowie Verteidigung.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 14,99 % von 2026 bis 2031 wachsen, angetrieben durch Pipeline-Expansion und Wartungsaktivitäten.
Seite zuletzt aktualisiert am:



