
Taille et part du marché des râteaux et des faneuses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
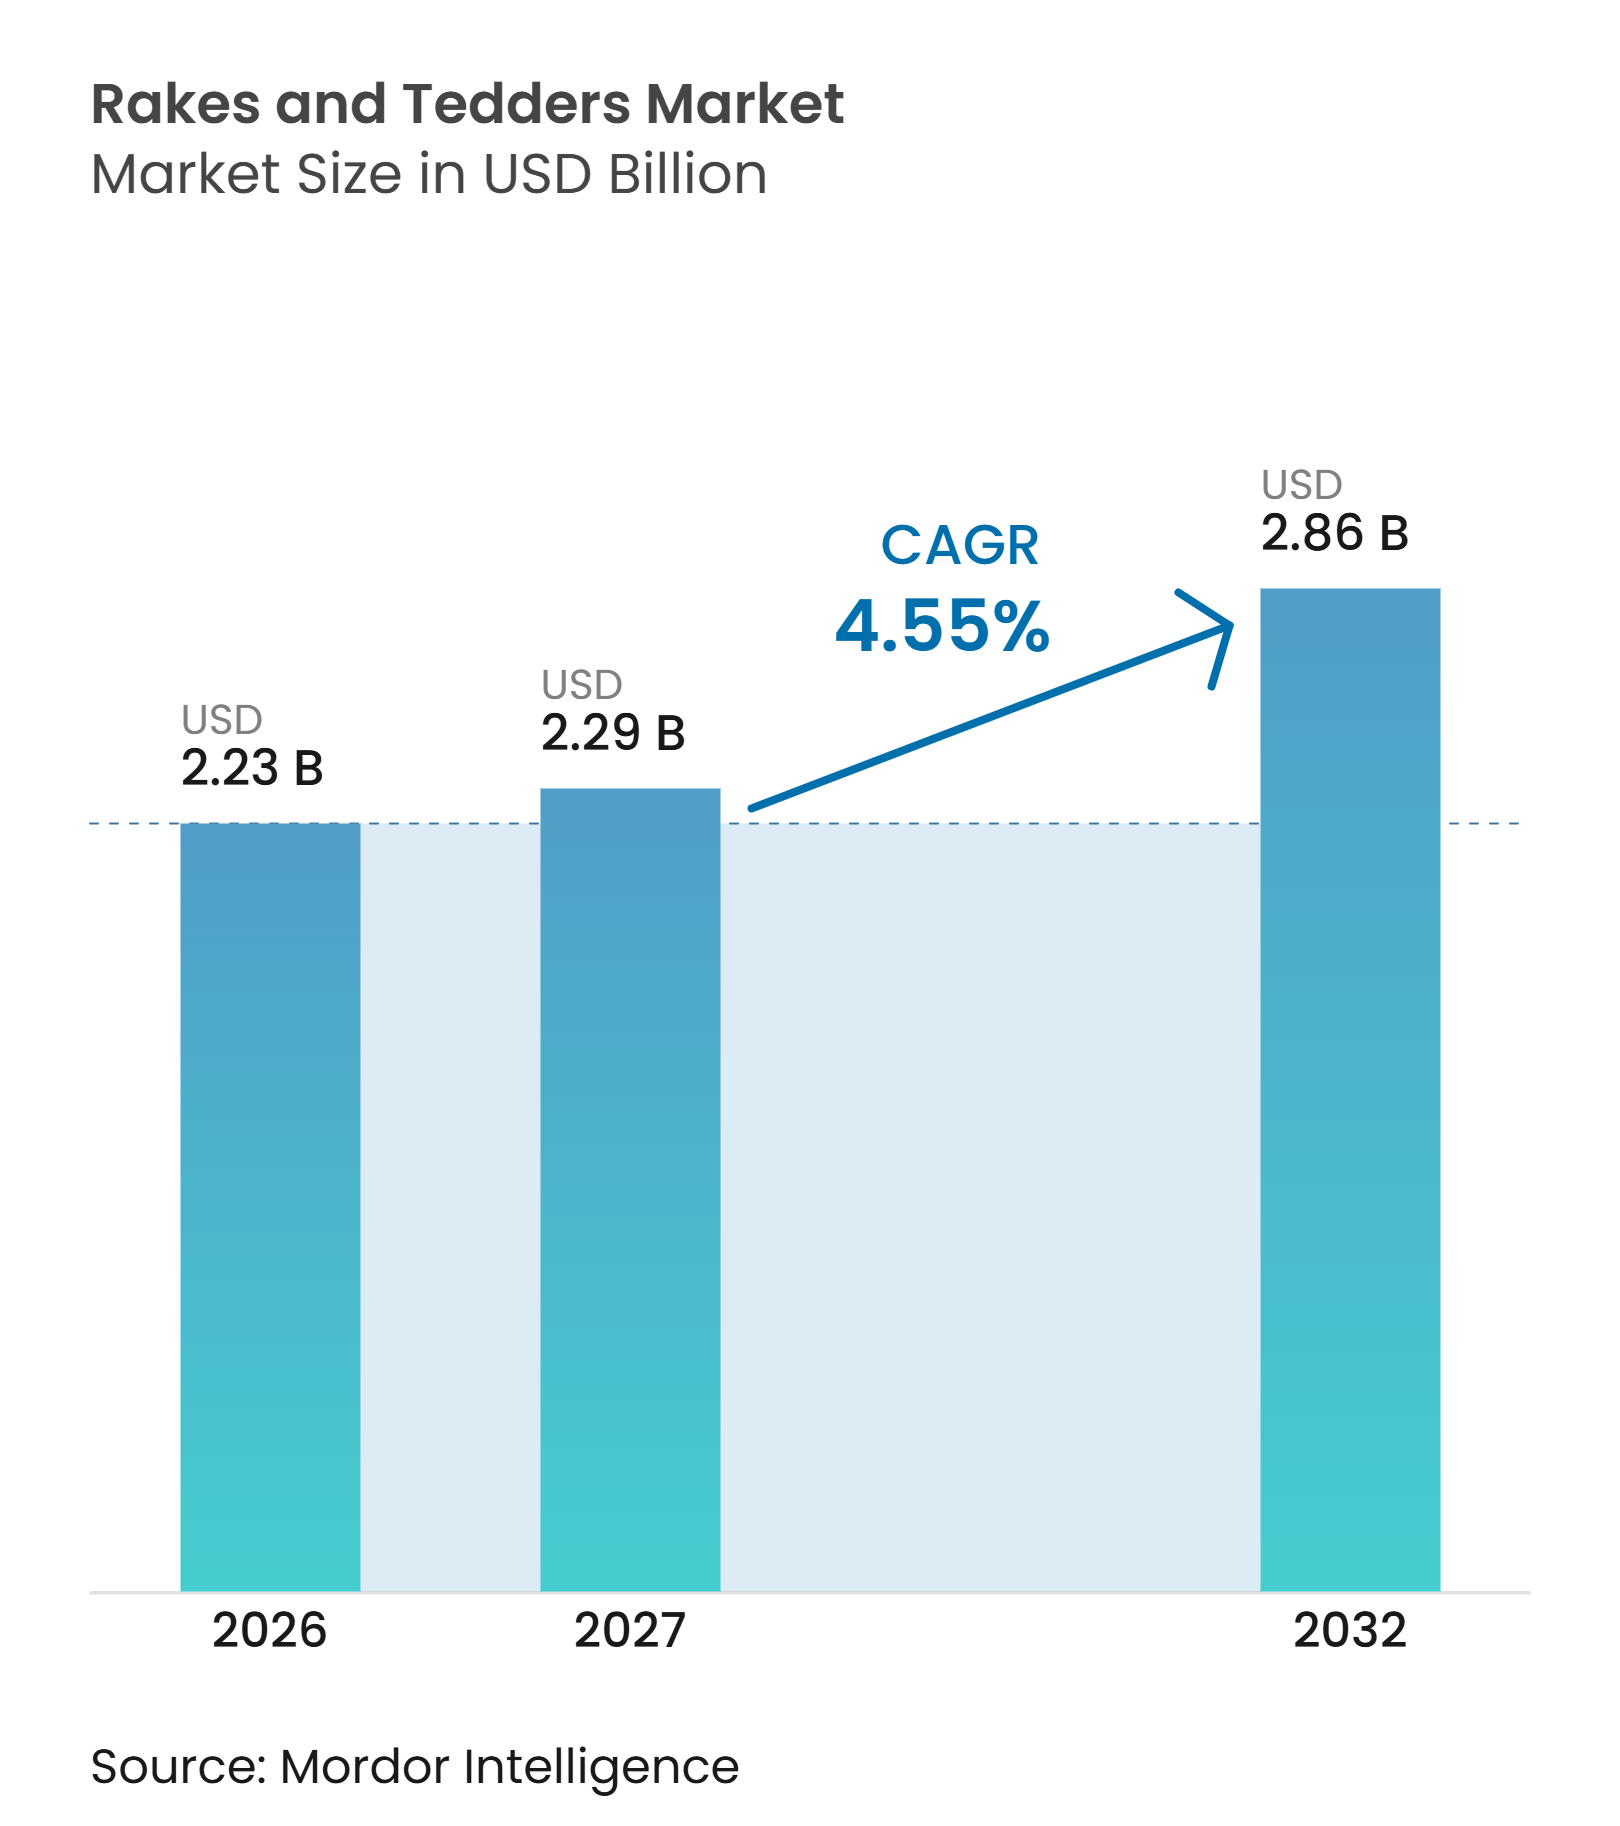
| Taille du Marché (2027) | 2.29 Milliards de dollars |
| Taille du Marché (2032) | 2.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des râteaux et des faneuses par Mordor Intelligence
Le marché des râteaux et des faneuses était évalué à 2,23 milliards USD en 2026 et devrait croître de 2,29 milliards USD en 2027 à 2,86 milliards USD d'ici 2032, à un CAGR de 4,55 % durant la période de prévision de 2027 à 2032. La croissance du marché est soutenue par le besoin d'une gestion efficace des fourrages, car le foin doit être épandu, séché et rassemblé avant son stockage ou son utilisation dans l'alimentation du bétail. L'augmentation de la production animale et la demande croissante de produits laitiers et de viande soutiennent les investissements dans les équipements de gestion des fourrages. Le rapport 2025 de l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) et de l'Organisation de coopération et de développement économiques (OCDE) prévoit une augmentation de 17 % de la production mondiale de viande, de produits laitiers et d'œufs d'ici 2034, accompagnée d'une hausse de 7 % des inventaires de bétail, créant ainsi des opportunités pour les solutions mécanisées de gestion des fourragesPerspectives agricoles OCDE-FAO 1-2034 : Les économies émergentes stimuleront la croissance de la consommation et de la production d'aliments d'origine animale, fao.org">[1]. L'expansion des troupeaux en Inde, en Afrique subsaharienne et en Asie du Sud-Est devrait soutenir la demande, les producteurs cherchant à améliorer l'efficacité de la gestion des fourrages et à pallier les contraintes de main-d'œuvre. Dans les marchés agricoles matures, la demande de remplacement est également soutenue par le besoin d'une plus grande capacité de travail au champ, d'une réduction des besoins en main-d'œuvre, d'une meilleure qualité des fourrages, de performances fiables des équipements et d'une compatibilité avec les parcs de tracteurs existants. Cependant, les coûts d'acquisition des équipements et les variations de la rentabilité des exploitations peuvent influencer les décisions d'achat, en particulier parmi les petites exploitations et les opérateurs disposant de capitaux limités.
Principaux enseignements du rapport
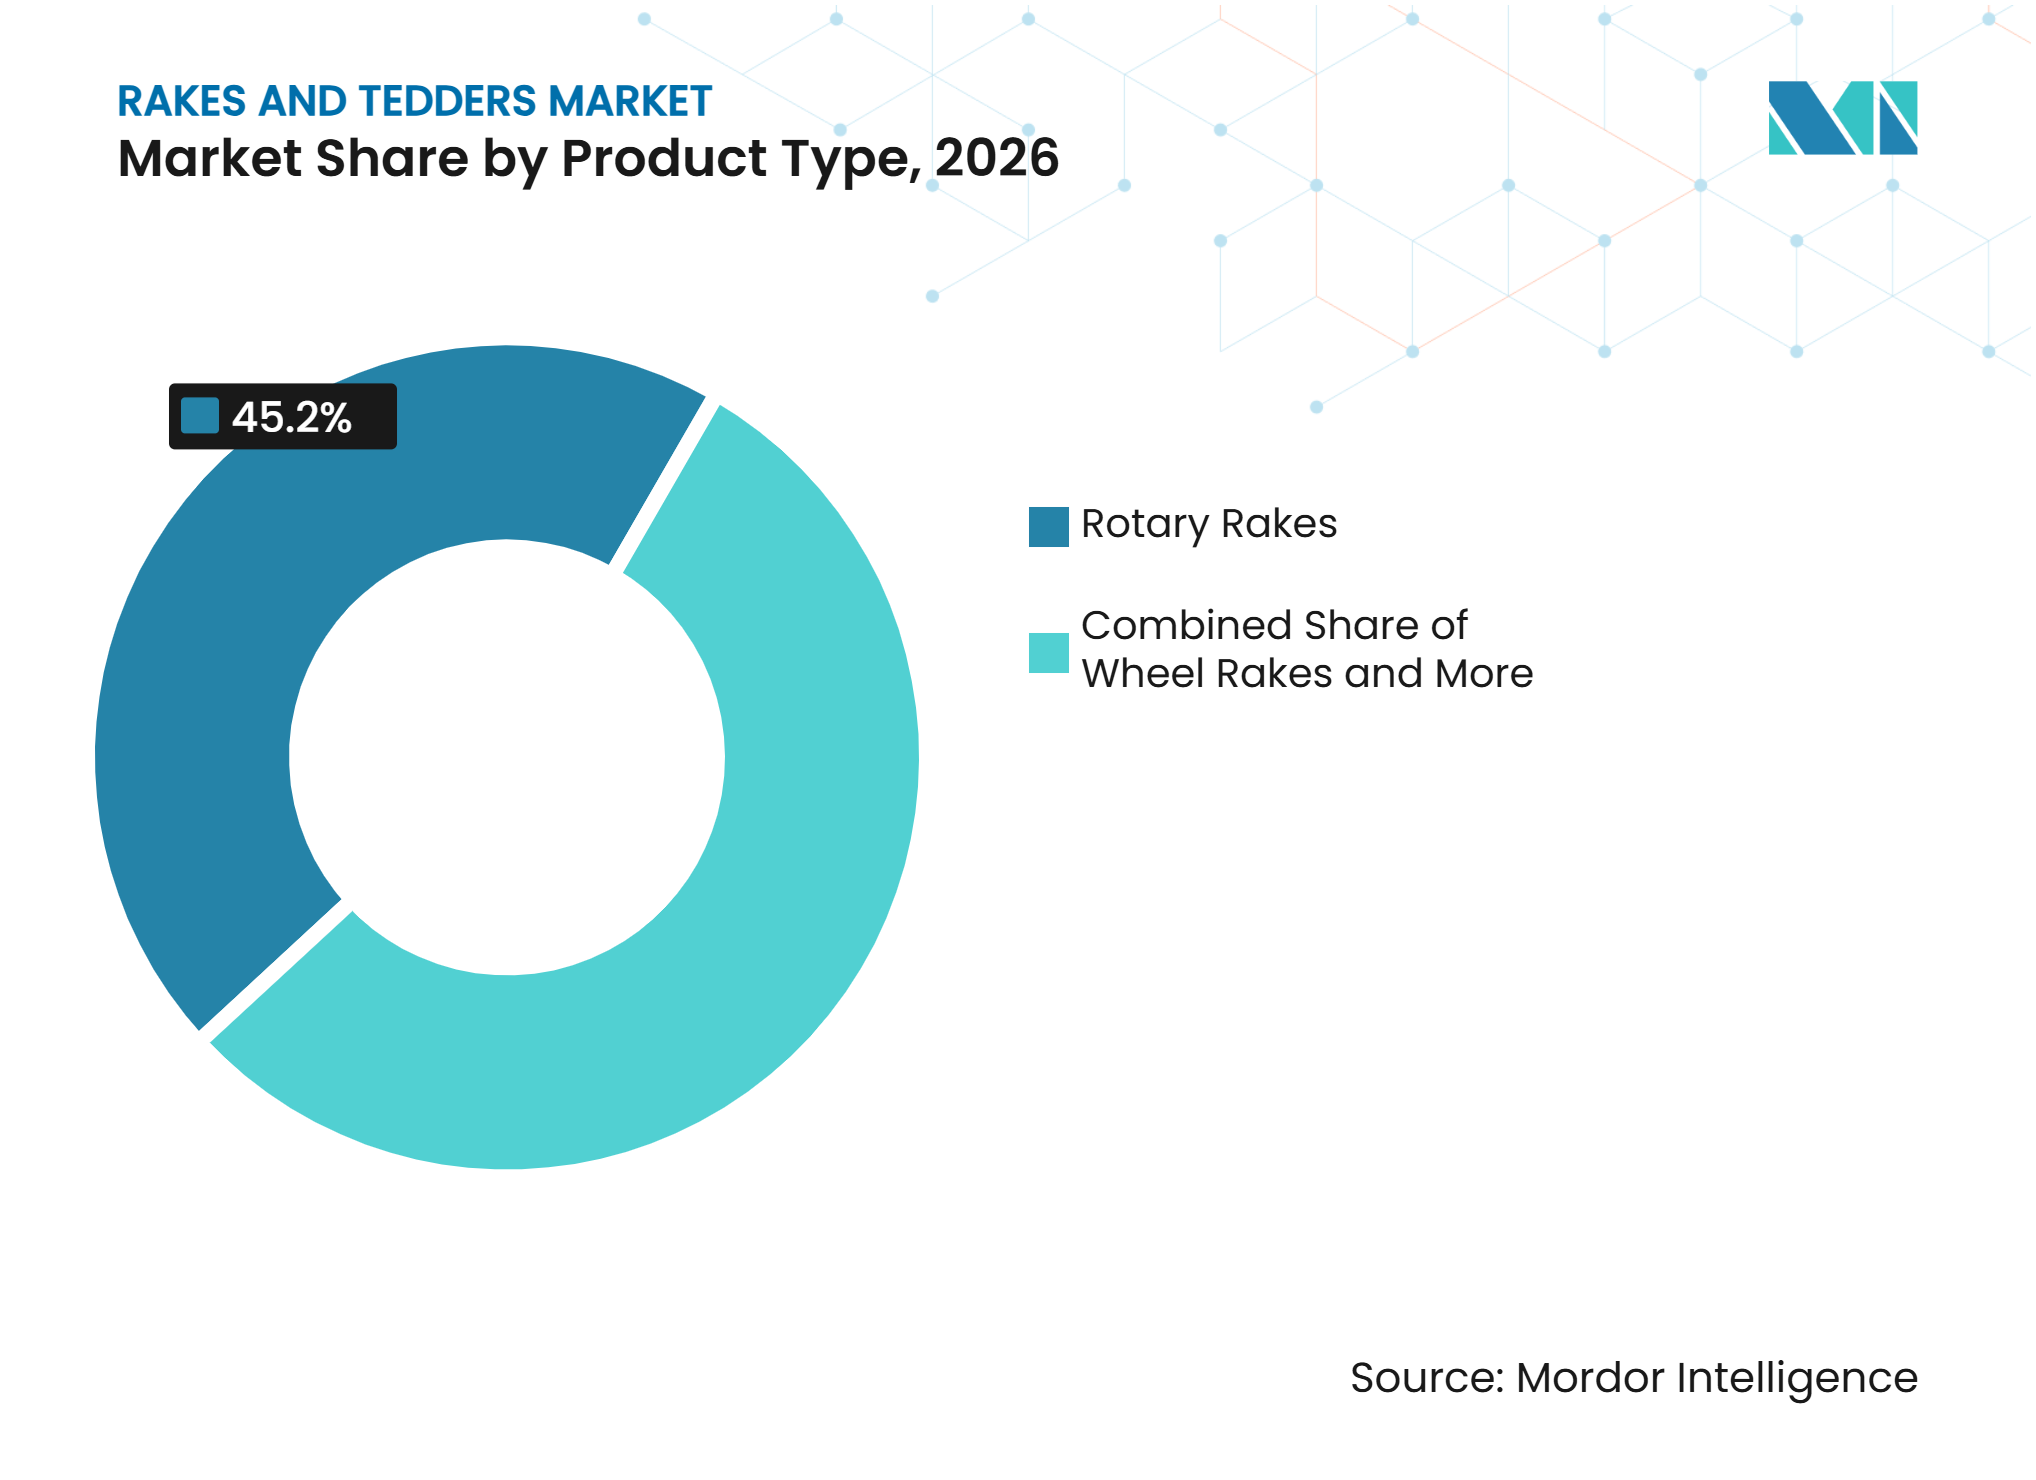
- Par type de produit, les râteaux rotatifs constituaient le segment le plus important et détenaient 45,2 % de la part du marché des râteaux et des faneuses en 2026 ; ils représentent également le segment à la croissance la plus rapide et devraient se développer à un CAGR de 5,1 % entre 2027 et 2032.
- Par configuration de montage, les machines montées constituaient le segment le plus important et détenaient 59,2 % de la taille du marché des râteaux et des faneuses en 2026, tandis que les machines traînées sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 7,8 % entre 2027 et 2032.
- Par utilisateur final, les producteurs commerciaux de foin constituaient le segment le plus important et détenaient 35,0 % de la part de marché en 2026, tandis que les entrepreneurs agricoles et les opérateurs de prestation de services sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 6,0 % entre 2027 et 2032.
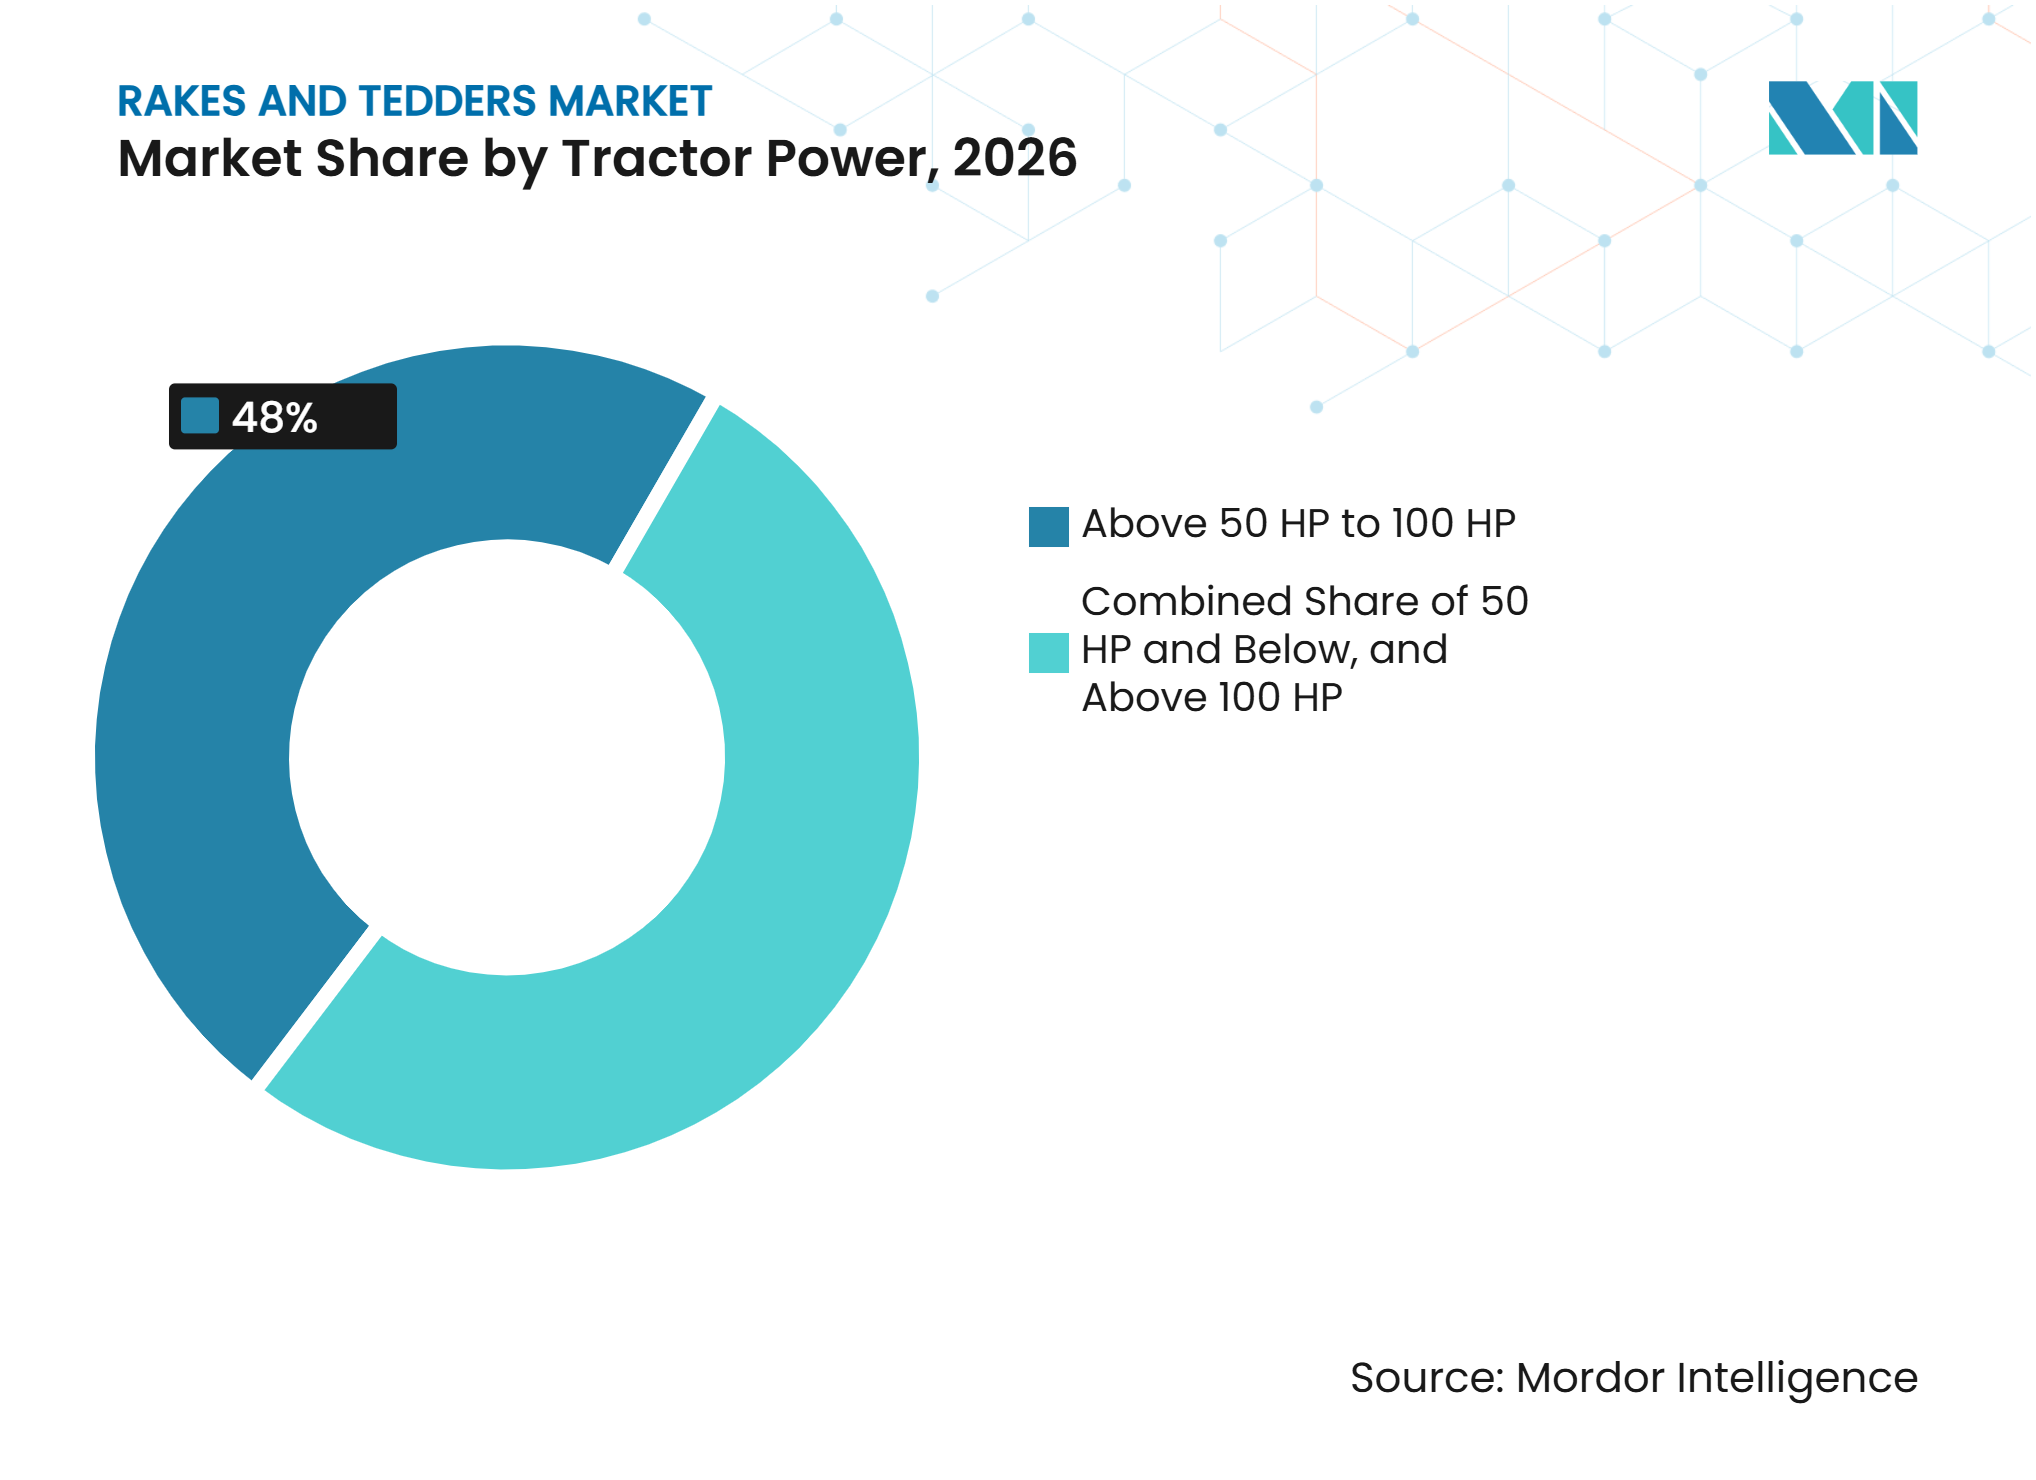
- Par puissance de tracteur requise, la tranche supérieure à 50 chevaux-vapeur jusqu'à 100 chevaux-vapeur (CV) constituait le segment le plus important et détenait 48,0 % de la part de marché en 2026, tandis que la tranche supérieure à 100 CV est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 5,5 % entre 2027 et 2032.
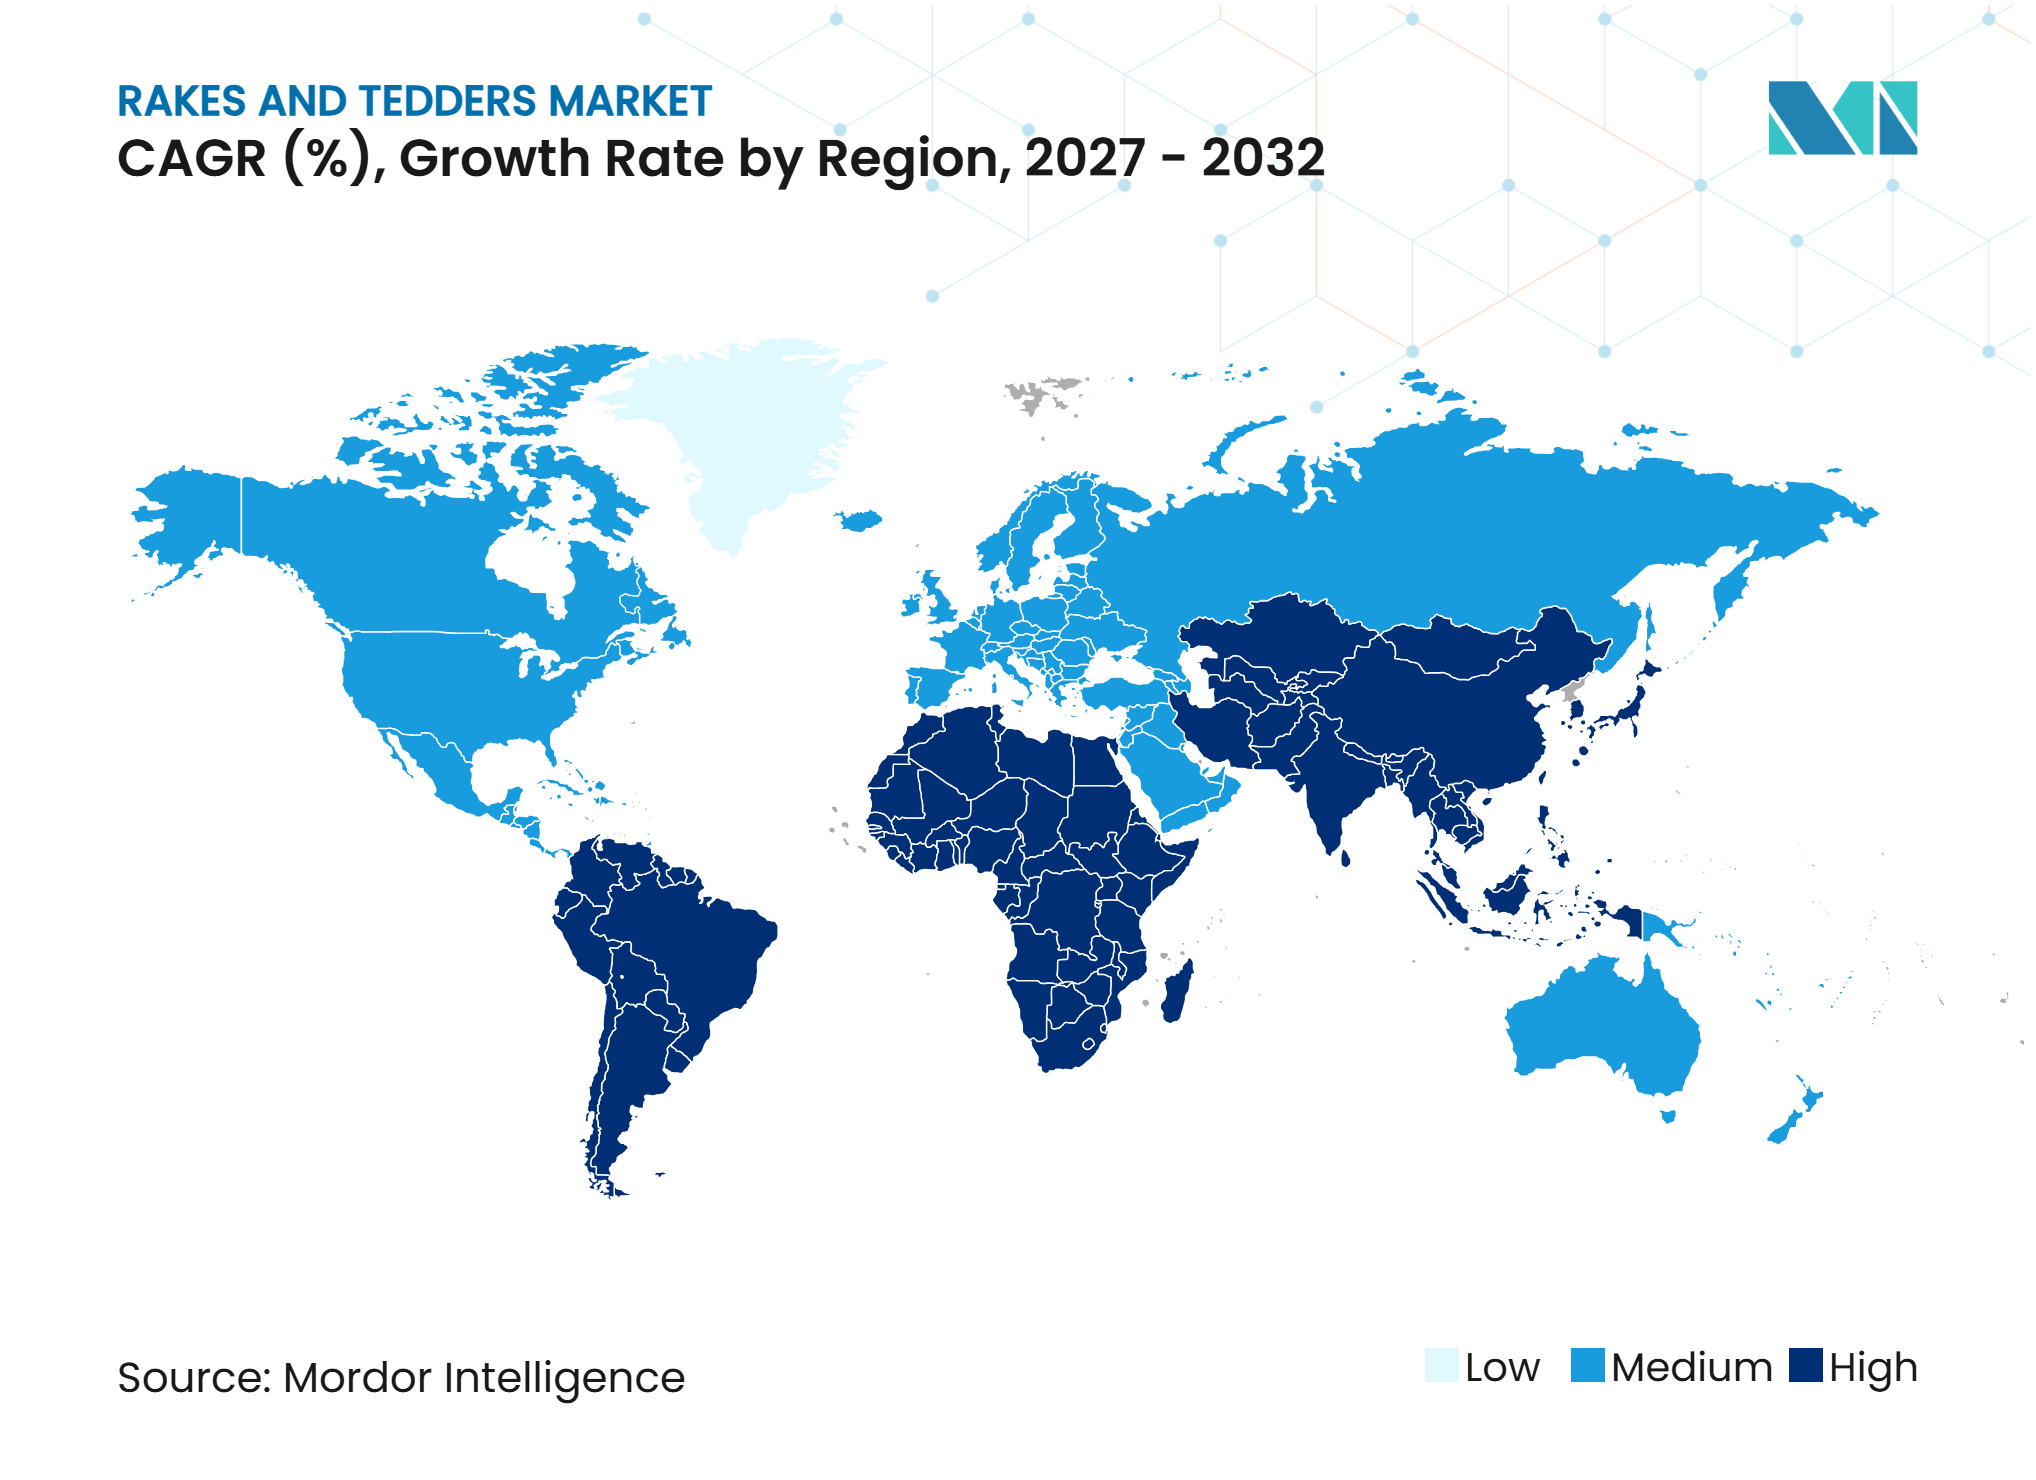
- Par géographie, l'Europe constituait le segment le plus important et détenait 46,2 % de la part de marché en 2026, tandis que l'Asie-Pacifique est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 8,3 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production animale et laitière | +1.2% | Mondial, plus marqué en Asie-Pacifique, en Afrique subsaharienne et en Amérique du Sud | Long terme (≥ 4 ans) |
| Mécanisation agricole et pénurie de main-d'œuvre | +1% | Mondial, aigu en Amérique du Nord et en Europe, et en hausse en Inde et en Chine | Moyen terme (2-4 ans) |
| Préservation de la qualité des fourrages et réduction des fenêtres de séchage | +0.8% | Amérique du Nord, Europe, Australie et Brésil | Moyen terme (2-4 ans) |
| Fanage et râtelage de précision pour la gestion des risques météorologiques | +0.7% | Amérique du Nord, Allemagne, France, Australie et Japon | Moyen terme (2-4 ans) |
| Accès financé par les concessionnaires et modèles de prestation de services de fenaison | +0.6% | Inde, Chine, Brésil, Afrique du Sud et États-Unis | Court terme (≤ 2 ans) |
| Plateformes modulaires de râteaux-faneuses pour les parcelles fragmentées | +0.4% | Inde, Chine, Vietnam, Turquie et Afrique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production animale et laitière
L'expansion de la production animale et laitière soutient la demande sur le marché des râteaux et des faneuses en accroissant le besoin d'une préparation efficace des fourrages et des opérations de fenaison. Les Perspectives agricoles 2025-2034 de l'Organisation de coopération et de développement économiques - Organisation des Nations Unies pour l'alimentation et l'agriculture (OCDE-FAO) prévoient une augmentation d'environ 17 % de la production mondiale de viande, de produits laitiers et d'œufs d'ici 2034, tandis que les inventaires de bétail devraient croître de 7 %. Les perspectives prévoient également une augmentation annuelle de 1,8 % de la production mondiale de lait, atteignant 1 146 millions de tonnes métriques d'ici 2034. En Afrique subsaharienne, le troupeau de bovins à viande devrait s'accroître de 15 %Perspectives agricoles OCDE-FAO 2-2034, fao.org">[2]. Ces tendances renforcent l'importance d'améliorer la disponibilité des aliments pour animaux et l'efficacité de la gestion des fourrages dans les systèmes d'élevage. Les râteaux rotatifs et à roues aident à regrouper le fourrage coupé en andains pour la collecte, tandis que les faneuses épandent et retournent le fourrage pour accélérer le séchage avant le pressage. À mesure que les exploitations laitières commerciales et les élevages se développent, la demande d'équipements mécanisés de fenaison peut augmenter, notamment là où la disponibilité de la main-d'œuvre, les courtes fenêtres météorologiques et la nécessité de préserver la qualité des fourrages influencent les décisions de récolte. Le marché des râteaux et des faneuses bénéficie donc à la fois des mises à niveau d'équipements dans les régions productrices d'élevage établies et d'une plus grande mécanisation parmi les élevages en expansion.
Mécanisation agricole et pénurie de main-d'œuvre
La mécanisation agricole soutient le marché des râteaux et des faneuses en réduisant l'effort manuel lors de l'épandage, du retournement et de la formation des andains de fourrage pendant la fenaison. Les pénuries de main-d'œuvre et la hausse des coûts salariaux peuvent rendre difficile pour les exploitations et les entrepreneurs agricoles l'achèvement de ces opérations dans des fenêtres météorologiques étroites, augmentant ainsi la valeur des équipements qui améliorent la productivité au champ par opérateur. Une étude randomisée de 2025 menée par Steven Brownstone, chercheur à l'Université de Californie à San Diego, réalisée en Inde, a révélé que la combinaison de la formation des agriculteurs avec l'accès à des locations de semoirs à tambour avait presque triplé l'adoption de la technologie et augmenté les bénéfices agricoles de 6 %Effets de la mécanisation agricole sur le marché du travail : Preuves expérimentales en provenance d'Inde, atai-research.org">[3]. Cela démontre comment un meilleur accès à la mécanisation peut encourager l'adoption des technologies et réduire les coûts liés à la main-d'œuvre. Pour les opérations de fenaison, les râteaux et les faneuses peuvent aider les opérateurs à couvrir de plus grandes surfaces plus efficacement, tandis que des largeurs de travail plus importantes et des configurations réglables peuvent améliorer l'adéquation à différentes tailles de parcelles et conditions de fourrage. À mesure que les exploitations et les entrepreneurs cherchent à réduire leur dépendance au travail manuel et à achever la préparation des fourrages avant des conditions météorologiques défavorables, la demande d'équipements mécanisés de râtelage et de fanage devrait se renforcer.
Préservation de la qualité des fourrages et réduction des fenêtres de séchage
La préservation de la qualité des fourrages soutient la demande sur le marché des râteaux et des faneuses, car la gestion de l'humidité pendant la fenaison influence la valeur nutritive et la qualité de conservation des aliments récoltés. Une revue des technologies de séchage de la luzerne publiée dans Applied Sciences en novembre 2025 a identifié le séchage asynchrone des tiges et des feuilles comme un défi majeur contribuant à la perte de nutriments et à une qualité inégale des fourrages. Le fanage aide à épandre le fourrage coupé pour augmenter son exposition à l'air et au soleil, tandis que le râtelage rassemble la matière en andains pour le pressage ou le hachage ultérieur. Ces opérations doivent être gérées avec soin, car un séchage insuffisant peut augmenter le risque de détérioration, tandis qu'une manipulation excessive des cultures feuillues peut entraîner des pertes de feuilles. Par conséquent, les exploitations et les entrepreneurs agricoles ont intérêt à utiliser des équipements favorisant un séchage uniforme tout en limitant les dommages aux cultures. Cela soutient la demande de faneuses réglables, de systèmes de râtelage efficaces et de machines plus larges capables de couvrir davantage de superficie dans des fenêtres météorologiques courtes. Les fabricants qui combinent productivité au champ et manipulation douce des cultures peuvent séduire les éleveurs cherchant à préserver la qualité des fourrages et à réduire les pertes à la récolte.
Fanage et râtelage de précision pour la gestion des risques météorologiques
La variabilité météorologique et le besoin d'une préparation rapide des fourrages encouragent la demande de râteaux et de faneuses réglables et à précision intégrée. Les opérations de fenaison dépendent de conditions de séchage appropriées, rendant le contrôle précis des outils et une couverture efficace du champ importants lorsque les précipitations peuvent interrompre les calendriers de récolte. La norme ISO 11783, communément connue sous le nom d'ISOBUS, établit un cadre de communication commun pour les tracteurs agricoles, les outils, les capteurs et les systèmes de contrôle embarqués. En octobre 2025, KUHN a présenté son râteau quatre rotors GA 14231 avec la certification ISOBUS de la Fondation pour l'électronique industrielle agricole (AEF), permettant des fonctions telles que le contrôle automatique des rotors et le contrôle de section pour améliorer les opérations au champ. Ces capacités peuvent réduire les mouvements inutiles des outils et favoriser des schémas de râtelage plus cohérents. Les largeurs de travail réglables, les commandes de rotors et les réglages d'épandage permettent également aux opérateurs d'adapter l'équipement aux limites des parcelles, au volume de fourrage et aux conditions des cultures. À mesure que les exploitations et les entrepreneurs cherchent à mieux exploiter les fenêtres de séchage limitées, la demande d'équipements à précision intégrée peut augmenter.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition et de maintenance élevés | -1.1% | Inde, Brésil, Afrique du Sud, Pologne et États-Unis | Long terme (≥ 4 ans) |
| Utilisation saisonnière et achats dépendants des conditions météorologiques | -0.7% | Canada, Allemagne, France, Argentine et Australie | Court terme (≤ 2 ans) |
| Exposition aux droits de douane et volatilité des coûts de l'acier et des composants hydrauliques | -0.9% | États-Unis, Chine, Allemagne, Inde et Brésil | Moyen terme (2-4 ans) |
| Contraintes de transport étroit, de stockage et de capacité de service | -0.5% | Afrique du Sud, Kenya, Inde, Brésil et Turquie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition et de maintenance élevés
Des coûts d'acquisition et de maintenance élevés peuvent freiner l'adoption de râteaux et de faneuses avancés, en particulier parmi les petites exploitations et les opérateurs sur des marchés sensibles aux prix. Les grandes largeurs de travail, les configurations multi-rotors, les systèmes de repliage hydraulique et les commandes compatibles ISOBUS peuvent augmenter les prix des équipements par rapport aux machines plus simples. Les dépenses supplémentaires pour les dents de remplacement, les roulements, les composants de transmission, les pneus et l'entretien courant affectent également le coût total de possession. Ces dépenses peuvent être difficiles à justifier lorsque la superficie fourragère annuelle est limitée ou que l'équipement n'est utilisé que pendant une courte période chaque année. L'accès limité aux concessionnaires agréés, aux techniciens qualifiés et aux pièces de rechange dans certains marchés en développement peut également augmenter les coûts de réparation et prolonger les temps d'arrêt pendant les périodes de fenaison sensibles aux conditions météorologiques. Les entrepreneurs agricoles peuvent répartir les coûts des équipements entre plusieurs clients, mais la rentabilité dépend d'une demande saisonnière suffisante et d'un taux d'utilisation élevé des machines. Par conséquent, les petites exploitations peuvent continuer à utiliser des équipements de base ou recourir à des services de prestation personnalisée, limitant l'adoption de râteaux et de faneuses haut de gamme même si la mécanisation se développe dans les régions en développement.
Exposition aux droits de douane et volatilité des coûts de l'acier et des composants hydrauliques
L'incertitude des politiques commerciales et les fluctuations des coûts des matières premières et des composants peuvent contraindre la rentabilité et les décisions d'achat sur le marché des râteaux et des faneuses. Ces machines reposent sur des châssis en acier, des rotors, des dents, des boîtes de vitesses, des systèmes hydrauliques et d'autres composants dont les coûts de production ou d'approvisionnement peuvent varier en fonction des prix des matières premières, des dépenses énergétiques et des mesures commerciales transfrontalières. Les droits de douane sur les machines, les métaux ou les composants importés peuvent augmenter les coûts de fabrication et de livraison lorsqu'ils s'appliquent, incitant les fabricants à ajuster leurs prix ou à absorber une partie des dépenses supplémentaires par des marges réduites. Les petits fabricants et les concessionnaires dépendants des importations peuvent avoir une flexibilité limitée pour compenser ces augmentations par des changements d'approvisionnement ou des économies d'échelle. Des prix d'équipement plus élevés peuvent également retarder les achats de remplacement, en particulier parmi les exploitations dont les flux de trésorerie sont saisonniers et dont l'accès au financement est limité. En réponse, les fabricants et les concessionnaires peuvent avoir besoin de renforcer la diversification des fournisseurs, la planification des stocks et les stratégies de tarification. Ces pressions sur les coûts peuvent freiner la demande d'équipements haut de gamme et rendre la croissance du marché plus sensible aux variations du revenu agricole, de la disponibilité des composants et de la politique commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les râteaux rotatifs combinent la plus grande base avec la croissance la plus rapideLes râteaux rotatifs détenaient 45,2 % de la part du marché des râteaux et des faneuses en 2026, ce qui en fait le segment le plus important par type de produit. Leur position dominante reflète leur polyvalence pour les opérations sur herbe, foin, paille et fourrages mixtes, ainsi que leur compatibilité avec différentes tailles de tracteurs et systèmes de récolte. Les râteaux rotatifs rassemblent le fourrage coupé en andains réguliers pour le pressage ou le hachage ultérieur, aidant les exploitations et les entrepreneurs agricoles à préparer de plus grandes surfaces efficacement. Leur application dans différentes tailles d'exploitations et systèmes de production fourragère soutient la demande sur les marchés de fenaison établis. Les râteaux à roues restent pertinents pour les opérations de foin en rangs larges, notamment en Amérique du Nord, tandis que les râteaux à paniers et à barres servent des applications où la simplicité de construction et la manipulation soigneuse des cultures sont prioritaires.
Les râteaux rotatifs devraient également être le segment à la croissance la plus rapide par type de produit, se développant à un CAGR de 5,1 % de 2027 à 2032. Les perspectives de croissance sont soutenues par les fabricants qui développent des largeurs de travail plus importantes, des configurations multi-rotors et des fonctions de contrôle de précision pour une productivité accrue au champ. Par exemple, le râteau quatre rotors GA 14231 de KUHN offre des largeurs de travail d'environ 9 à 13,7 mtres et a reçu la certification de la Fondation pour l'électronique industrielle agricole, soutenant des fonctions de contrôle électronique d'outils compatibles. Ces développements reflètent les efforts visant à répondre aux besoins des grandes exploitations et des entrepreneurs tout en améliorant la flexibilité opérationnelle. À mesure que les opérateurs cherchent à réduire le temps au champ et à coordonner la préparation des fourrages avec les calendriers de pressage et de récolte, la demande de râteaux rotatifs à haute capacité devrait augmenter, bien que les petites exploitations continueront à nécessiter des équipements plus compacts et économiques.



Par configuration de montage :
les machines montées dominent le volume tandis que les machines traînées gagnent en dynamismeLes machines montées détenaient 59,2 % de la part du marché des râteaux et des faneuses en 2026, ce qui en fait le segment dominant par configuration de montage. Leur position reflète leur compatibilité avec les tracteurs agricoles couramment utilisés, leur maniabilité dans les parcelles irrégulières et leur adéquation aux exploitations disposant d'un espace de stockage limité. Les râteaux et faneuses montés peuvent offrir une solution pratique pour les petites et moyennes exploitations qui ont besoin d'équipements fiables de gestion des fourrages sans investir dans des systèmes traînés plus grands. En mai 2026, KUHN a présenté le râteau double rotor monté GA 7631 P, doté d'une largeur de travail de 7,4 mètres et d'un gabarit de transport de 2,8 mètres. Ce lancement illustre les efforts des fabricants pour combiner productivité au champ et praticité de transport, soutenant la demande parmi les exploitations qui privilégient la polyvalence et la facilité d'utilisation.
Les machines traînées devraient être le segment à la croissance la plus rapide par configuration de montage, se développant à un CAGR de 7,8 % de 2027 à 2032. Leurs perspectives de croissance sont soutenues par la demande des producteurs commerciaux de foin et des entrepreneurs agricoles recherchant des largeurs de travail plus importantes, une plus grande capacité au champ et une exploitation efficace sur de grandes surfaces. Les équipements traînés peuvent aider les opérateurs à couvrir davantage de superficie pendant les conditions de séchage favorables, les rendant attractifs pour les opérations fourragères à haut volume. En mai 2026, KRONE a présenté le râteau à pick-up Swadro T 1040 Pro, avec une largeur de travail allant jusqu'à 10,4 mètres et une conception à pick-up destinée aux cultures fourragères feuillues telles que la luzerne et le trèfle. Le produit met en avant les efforts visant à combiner un débit élevé avec une manipulation soigneuse des cultures pour réduire les pertes de feuilles. À mesure que les parcs d'entrepreneurs et les grandes exploitations privilégient la productivité et la qualité des fourrages, les machines traînées sont positionnées pour une croissance plus rapide, bien que leur adoption dépende de la capacité de traction disponible, des exigences de transport et de l'échelle d'exploitation.
Par utilisateur final :
les producteurs commerciaux de foin sont en tête tandis que les entrepreneurs agricoles stimulent la croissanceLes producteurs commerciaux de foin détenaient 35,0 % de la part du marché des râteaux et des faneuses en 2026, ce qui en fait le segment le plus important par utilisateur final. Leur position dominante reflète de grandes surfaces cultivées, des opérations de fenaison saisonnières répétées et la nécessité de préparer les fourrages efficacement dans des fenêtres de récolte dépendantes des conditions météorologiques. Ces producteurs privilégient des outils durables et à haute capacité capables de former des andains réguliers, de favoriser un séchage uniforme et de limiter les pertes de feuilles ou la contamination par le sol. Les exploitations laitières représentent un autre groupe d'utilisateurs finaux important, car la qualité et la disponibilité des fourrages influencent la nutrition du bétail et les coûts alimentaires. Les élevages bovins à viande et les élevages ovins et caprins contribuent également à la demande, notamment dans les régions où l'expansion des troupeaux accroît les besoins en fourrage stocké et en préparation mécanisée du foin.
Les entrepreneurs agricoles et les opérateurs de prestation de services devraient être le segment à la croissance la plus rapide par utilisateur final, se développant à un CAGR de 6,0 % de 2027 à 2032. Leurs perspectives de croissance reflètent la nécessité de servir plusieurs exploitations pendant de courtes fenêtres de récolte saisonnières tout en maximisant l'utilisation des machines et en maîtrisant les coûts d'exploitation. Les grandes largeurs de travail, les dents et transmissions durables et les performances efficaces au champ sont des critères d'achat importants pour ces opérateurs. En août 2025, Vermeer a annoncé de nouveaux équipements de fenaison pour la saison 2026, dont trois modèles de râteaux à roues sur chariot conçus pour les producteurs commerciaux de foin et les opérations à grande superficie. Cette expansion de gamme illustre l'attention continue des fabricants aux équipements adaptés aux charges de travail de fenaison exigeantes. À mesure que les exploitations accèdent de plus en plus aux machines spécialisées par l'intermédiaire d'entrepreneurs plutôt que de les acheter individuellement, la demande devrait se renforcer pour des râteaux et des faneuses fiables capables d'opérer sur plusieurs parcelles et dans diverses conditions fourragères.
Par puissance de tracteur requise :
les tracteurs de gamme intermédiaire ancrent la demande et les équipements haute puissance se développent plus rapidementLe segment supérieur à 50 CV jusqu'à 100 CV représentait 48,0 % de la part du marché des râteaux et des faneuses en 2026, ce qui en fait la catégorie de puissance de tracteur requise la plus importante. Sa position dominante reflète l'utilisation répandue des tracteurs utilitaires et de gamme intermédiaire dans les systèmes commerciaux de fenaison et de production fourragère. Cette plage de puissance prend en charge une large sélection d'outils montés et semi-montés, notamment des râteaux rotatifs, des faneuses double rotor et des machines traînées plus petites, offrant une flexibilité pour différentes tailles d'exploitations et conditions de parcelles. La catégorie 50 CV et moins reste importante sur les marchés des petits exploitants, notamment en Asie du Sud et du Sud-Est, où les équipements montés compacts offrent un point d'entrée plus accessible à la gestion mécanisée des fourrages. Ensemble, ces classes de puissance servent des exploitations avec des superficies, des budgets de machines et des exigences de récolte variés.
Le segment supérieur à 100 CV devrait être la catégorie à la croissance la plus rapide, se développant à un CAGR de 5,5 % de 2027 à 2032. La croissance est soutenue par les entrepreneurs agricoles et les producteurs commerciaux de foin qui investissent dans des faneuses traînées plus larges, des râteaux rotatifs à haute capacité et des équipements multi-rotors nécessitant une puissance de tracteur plus importante. Les tracteurs plus puissants peuvent faire fonctionner des outils plus grands et maintenir la productivité au champ sur de grandes superficies, aidant les opérateurs à achever la préparation des fourrages dans des fenêtres météorologiques limitées. À mesure que les services professionnels de fenaison par prestation se dveloppent et que les grandes exploitations privilégient l'efficacité opérationnelle, la demande de râteaux et de faneuses compatibles avec des tracteurs de plus de 100 CV devrait augmenter.

Analyse géographique
L'Europe détenait 46,2 % de la part du marché des râteaux et des faneuses en 2026, soutenue par des industries laitières et d'élevage établies, une production fourragère mécanisée et des réseaux de distribution de machines agricoles bien développés en Allemagne, en France et en Italie. Cependant, les conditions d'investissement restent difficiles. En octobre 2026, l'Association européenne des constructeurs de machines agricoles (CEMA) a signalé une pression continue sur le secteur des machines pour prairies pendant la saison 2025/26, reflétant des facteurs tels que les pertes fourragères liées à la sécheresse, la hausse des coûts des intrants et l'incertitude géopolitique. Ces conditions peuvent retarder le remplacement des équipements et les nouveaux achats. Le règlement de l'Union européenne sur les machines 2023/1230, généralement applicable à partir du 20 janvier 2027, introduira des exigences mises à jour en matière de sécurité et de conformité des machines, influençant la conception des équipements et la mise en conformité. Néanmoins, la demande régionale continuera de dépendre principalement de la rentabilité des exploitations, des besoins en production fourragère et des cycles de remplacement.
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, se développant à un CAGR de 8,3 % de 2027 à 2032. Les perspectives de croissance sont soutenues par la grande industrie laitière de l'Inde, les initiatives de mécanisation agricole en Inde et en Chine, et la nécessité d'améliorer la productivité face à la hausse des contraintes de main-d'œuvre. Les Perspectives agricoles OCDE-FAO 2025-2034 prévoient que l'Inde et l'Asie du Sud-Est représenteront 39 % de la croissance mondiale de la consommation de produits agricoles et halieutiques d'ici 2034. La demande de râteaux et de faneuses dépendra de la prévalence de l'alimentation à base de fourrages, de l'échelle des exploitations et de l'accès aux tracteurs et outils appropriés. L'Amérique du Sud bénéficie également de la production animale et de la fenaison commerciale au Brésil et en Argentine, où les entrepreneurs agricoles et les grandes exploitations peuvent soutenir la demande d'équipements à plus haute capacité. Les importations brésiliennes de machines de fenaison sous le code SH 843330 fournissent un indicateur supplémentaire de la demande régionale en équipements.
L'Amérique du Nord bénéficie d'une production de foin établie, de la prestation agricole et d'une demande de remplacement pour des équipements qui améliorent la productivité au champ et réduisent les besoins en main-d'œuvre. En août 2025, Vermeer a annoncé de nouveaux équipements de fenaison pour la saison 2026, dont trois modèles de râteaux à roues sur chariot conçus pour les producteurs commerciaux de foin et les opérations à grande superficie. L'Afrique offre des opportunités à plus long terme à mesure que la production animale et les initiatives de mécanisation se développent, bien que l'adoption des équipements puisse être limitée par l'accessibilité financière, la fragmentation des exploitations et les lacunes dans les services et la disponibilité des pièces de rechange. Au Moyen-Orient, la demande est liée à la production animale et aux investissements dans les infrastructures agricoles et de sécurité alimentaire, mais varie selon les systèmes locaux de production fourragère et les exigences en matière de machines. Dans toutes ces régions, la croissance du marché dépendra de la capacité d'investissement des exploitations, de la disponibilité des entrepreneurs, de l'accès au financement et de l'adéquation de la gestion mécanisée des fourrages aux pratiques agricoles locales.
Paysage concurrentiel
Concentration du Marché
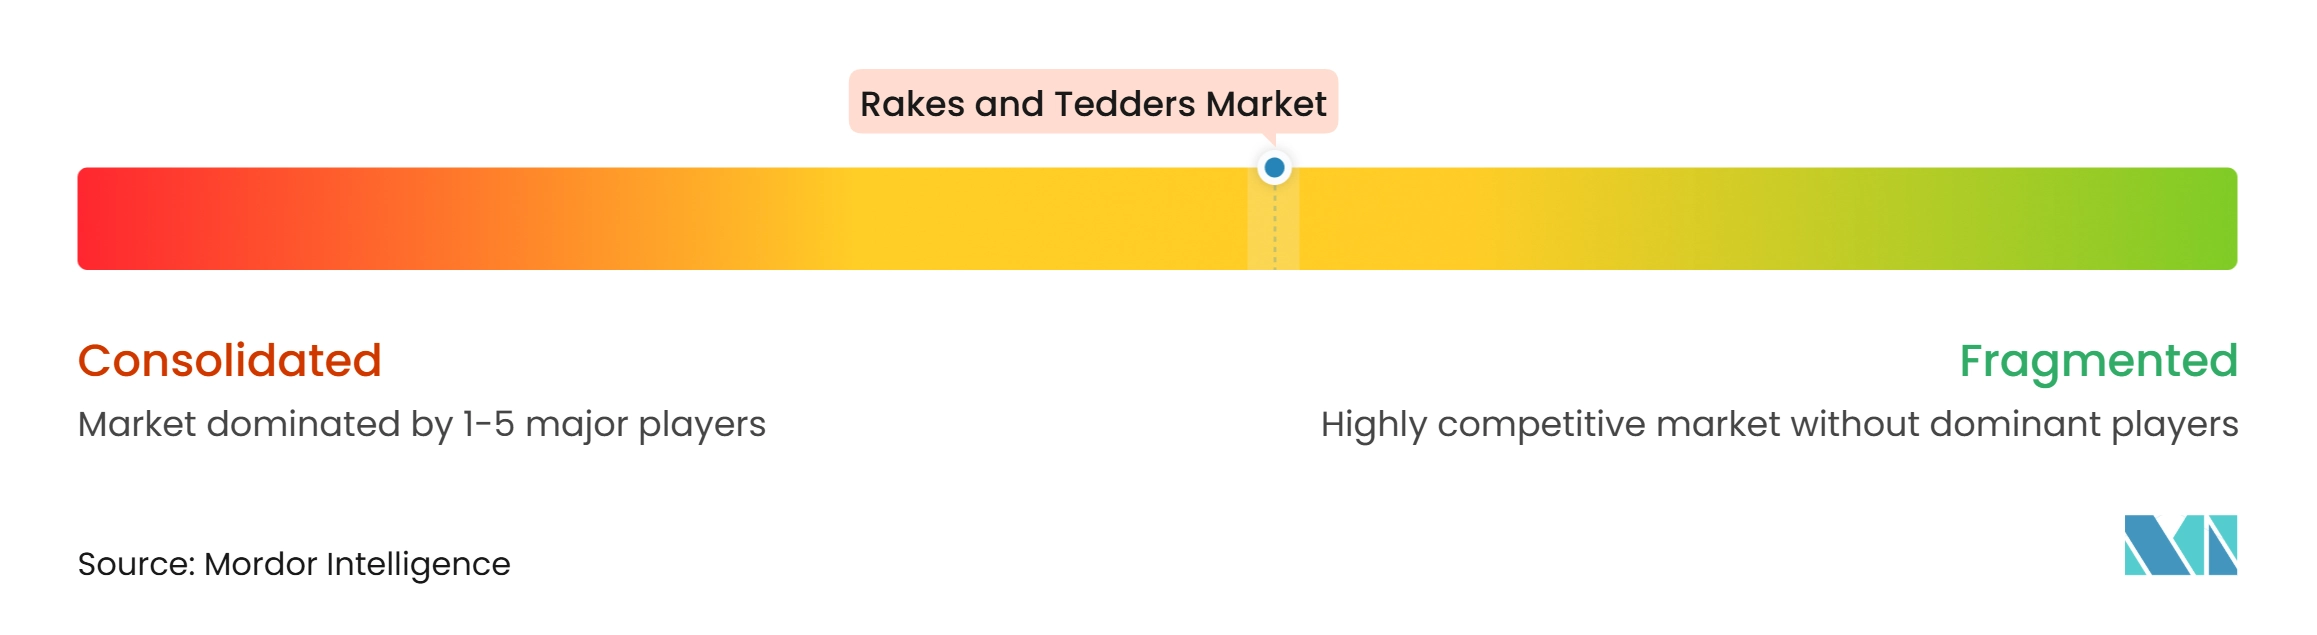
Le marché des râteaux et des faneuses était modérément concentré en 2026, avec KUHN SAS, AGCO GmbH, CLAAS Saulgau GmbH, CNH Industrial N.V. et Maschinenfabrik Bernard KRONE GmbH & Co. KG détenant une part importante. La concurrence est façonnée par l'étendue de la gamme de produits, les réseaux de concessionnaires, le service après-vente, la durabilité des équipements et la productivité au champ. Les acteurs leaders proposent des râteaux et des faneuses montés et traînés conçus pour différentes tailles d'exploitations, classes de puissance de tracteurs et conditions fourragères. Les fabricants régionaux et les constructeurs d'équipements spécialisés participent également en ciblant les besoins agricoles locaux, en proposant des prix compétitifs et en développant des outils adaptés à des conditions de parcelles spécifiques.
Le développement de produits reste une stratégie concurrentielle clé, les fabricants visant une plus grande capacité au champ, un contrôle de précision et une meilleure qualité des fourrages. Le râteau quatre rotors GA 14231 de KUHN offre une largeur de travail d'environ 9 à 13,7 mètres et des fonctions certifiées ISOBUS, reflétant l'accent mis sur les équipements fourragers à haute capacité et à commande électronique. En mai 2026, KRONE a présenté le râteau à pick-up Swadro T 1040 Pro, conçu pour les cultures fourragères feuillues telles que la luzerne et le trèfle, mettant l'accent sur la manipulation des cultures et la réduction des pertes de feuilles. Ces développements illustrent comment les acteurs établis différencient leurs portefeuilles par la largeur de travail, le contrôle des outils et les conceptions spécifiques aux cultures. La couverture des concessionnaires, la disponibilité des pièces de rechange et le support technique restent des facteurs importants pour maintenir les relations avec les exploitations commerciales et les entrepreneurs agricoles.
Des opportunités subsistent pour les fabricants de développer des équipements compacts et polyvalents pour les parcelles plus petites ou fragmentées tout en améliorant la productivité des machines plus grandes utilisées par les producteurs commerciaux et les entrepreneurs. Les équipements qui permettent des largeurs de travail réglables, un transport efficace et une manipulation douce des fourrages peuvent répondre à des exigences clients variées. La présentation par Strojírny Rožmitál d'une faneuse-râteau combinée à l'Agritechnica 2025 illustre également le développement continu de produits parmi les spécialistes régionaux. Bien que les services de location et de prestation personnalisée puissent contribuer à résoudre les contraintes d'accessibilité financière dans certains marchés, leur contribution dépend des réseaux locaux d'entrepreneurs et de l'utilisation saisonnière. Dans l'ensemble, la concurrence devrait se concentrer sur la spécialisation des produits, l'efficacité opérationnelle, un support après-vente fiable et la capacité à servir à la fois les marchés mécanisés établis et les régions où l'adoption des équipements fourragers est en développement.
Leaders du secteur des râteaux et des faneuses
-
KUHN SAS (Bucher Industries AG)
-
AGCO GmbH (AGCO Corporation)
-
CLAAS Saulgau GmbH (CLAAS KGaA mbH)
-
CNH Industrial N.V.
-
Maschinenfabrik Bernard KRONE GmbH & Co. KG (Bernard KRONE Holding SE & Co. KG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des râteaux et des faneuses Entreprises couvertes dans ce rapport
- CNH Industrial N.V.
- Bernard Krone Holding GmbH and Co. KG
- Krone Gruppe
- AGCO Corporation
- OJSC Gomselmash
- Combine Plant Rostselmash LLC
- Carlos Mainero y Cía. S.A.I.C.F.I.
- Deere & Company
- PÖTTINGER Landtechnik GmbH
- Yanmar Holdings Co., Ltd.
- Lely International N.V.
- MASCHIO GASPARDO S.p.A.
Développements industriels récents dans Marché des râteaux et des faneuses
- Août 2026 : PÖTTINGER Landtechnik GmbH a annoncé le râteau double rotor compact sans châssis TOP V 6520 C. La machine est dotée d'un timon pivotant, d'une suspension flottante des rotors et d'une largeur de travail réglable mécaniquement de 5,9 à 6,5 mètres. Sa conception cible la maniabilité, le suivi du sol et la qualité des fourrages, y compris sur les parcelles irrégulières.
- Juillet 2026 : Kverneland a présenté les râteaux double rotor Tactus 2072 et Tactus 2078. Les deux modèles offrent des largeurs de travail de 6,4 à 7,2 mètres et de 7,0 à 7,8 mètres respectivement. Tous deux intègrent le système de dents DUO et la technologie de suivi du sol TerraLink Plus, ciblant un râtelage régulier, une contamination réduite par le sol et la gestion des fourrages dans différentes conditions de parcelles.
- Juillet 2026 : Vicon a présenté deux râteaux double rotor, ANDEX 725 et ANDEX 785, avec des largeurs de travail de 6,4 à 7,2 mètres et de 7,0 à 7,8 mètres respectivement. Les machines sont dotées du système de dents DUO et de la technologie de suivi du sol TerraLink Plus, avec des priorités de conception incluant une collecte propre des fourrages, une réduction des pertes de feuilles et une contamination réduite par le sol.
Périmètre du rapport mondial sur le marché des râteaux et des faneuses
Le marché des râteaux et des faneuses est segmenté par type de produit (râteaux rotatifs, râteaux à roues, râteaux à paniers et à barres, râteaux à barres parallèles et faneuses rotatives), par configuration de montage (monté, semi-monté et traîné), par utilisateur final (producteurs commerciaux de foin, exploitations laitières, élevages bovins à viande, élevages ovins et caprins, et entrepreneurs agricoles et opérateurs de prestation de services), par puissance requise (50 CV et moins, supérieur à 50 CV jusqu'à 100 CV, et supérieur à 100 CV), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Râteaux rotatifs |
| Râteaux à roues |
| Râteaux à paniers et à barres |
| Râteaux à barres parallèles |
| Faneuses rotatives |
| Monté |
| Semi-monté |
| Traîné |
| Producteurs commerciaux de foin |
| Exploitations laitières |
| Élevages bovins à viande |
| Élevages ovins et caprins |
| Entrepreneurs agricoles et opérateurs de prestation de services |
| 50 CV et moins |
| Supérieur à 50 CV jusqu'à 100 CV |
| Supérieur à 100 CV |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Râteaux rotatifs | |
| Râteaux à roues | ||
| Râteaux à paniers et à barres | ||
| Râteaux à barres parallèles | ||
| Faneuses rotatives | ||
| Par configuration de montage | Monté | |
| Semi-monté | ||
| Traîné | ||
| Par utilisateur final | Producteurs commerciaux de foin | |
| Exploitations laitières | ||
| Élevages bovins à viande | ||
| Élevages ovins et caprins | ||
| Entrepreneurs agricoles et opérateurs de prestation de services | ||
| Par puissance de tracteur requise | 50 CV et moins | |
| Supérieur à 50 CV jusqu'à 100 CV | ||
| Supérieur à 100 CV | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des râteaux et des faneuses ?
Le marché des râteaux et des faneuses était évalué à 2,23 milliards USD en 2026 et devrait croître de 2,29 milliards USD en 2027 à 2,86 milliards USD d'ici 2032, à un CAGR de 4,55 % durant la période de prévision de 2027 à 2032.
Quelle région est en tête des ventes de râteaux et de faneuses ?
L'Europe était en tête avec une part de marché de 46,2 % en 2026, soutenue par des opérations laitières et d'élevage matures et des réseaux d'équipements établis. Sa demande de remplacement soutient également les achats continus de machines de fenaison dans les systèmes de prairies intensives et les parcs d'entrepreneurs professionnels.
Quel type de produit occupe la position la plus solide ?
Les râteaux rotatifs détenaient une part de 45,2 % en 2026 et devraient se développer à un CAGR de 5,1 % entre 2027 et 2032. Leur utilisation sur plusieurs cultures fourragères, conditions de parcelles et tailles d'exploitations soutient cette position et les maintient pertinents dans des environnements d'exploitation variés.
Quels sont les facteurs qui stimulent les achats d'équipements pour la gestion des fourrages ?
La croissance de la production animale et laitière, la pénurie de main-d'œuvre, les besoins en qualité des fourrages et la demande accrue des entrepreneurs sont les principaux facteurs. Les acheteurs apprécient également les machines qui améliorent la capacité au champ pendant les fenêtres de séchage limitées et simplifient la planification du travail saisonnier lorsque les conditions météorologiques changent rapidement.