
Marktgröße und Marktanteile für Rechen und Wender
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.29 Milliarden US-Dollar |
| Marktgröße (2032) | 2.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechen und Wender von Mordor Intelligence
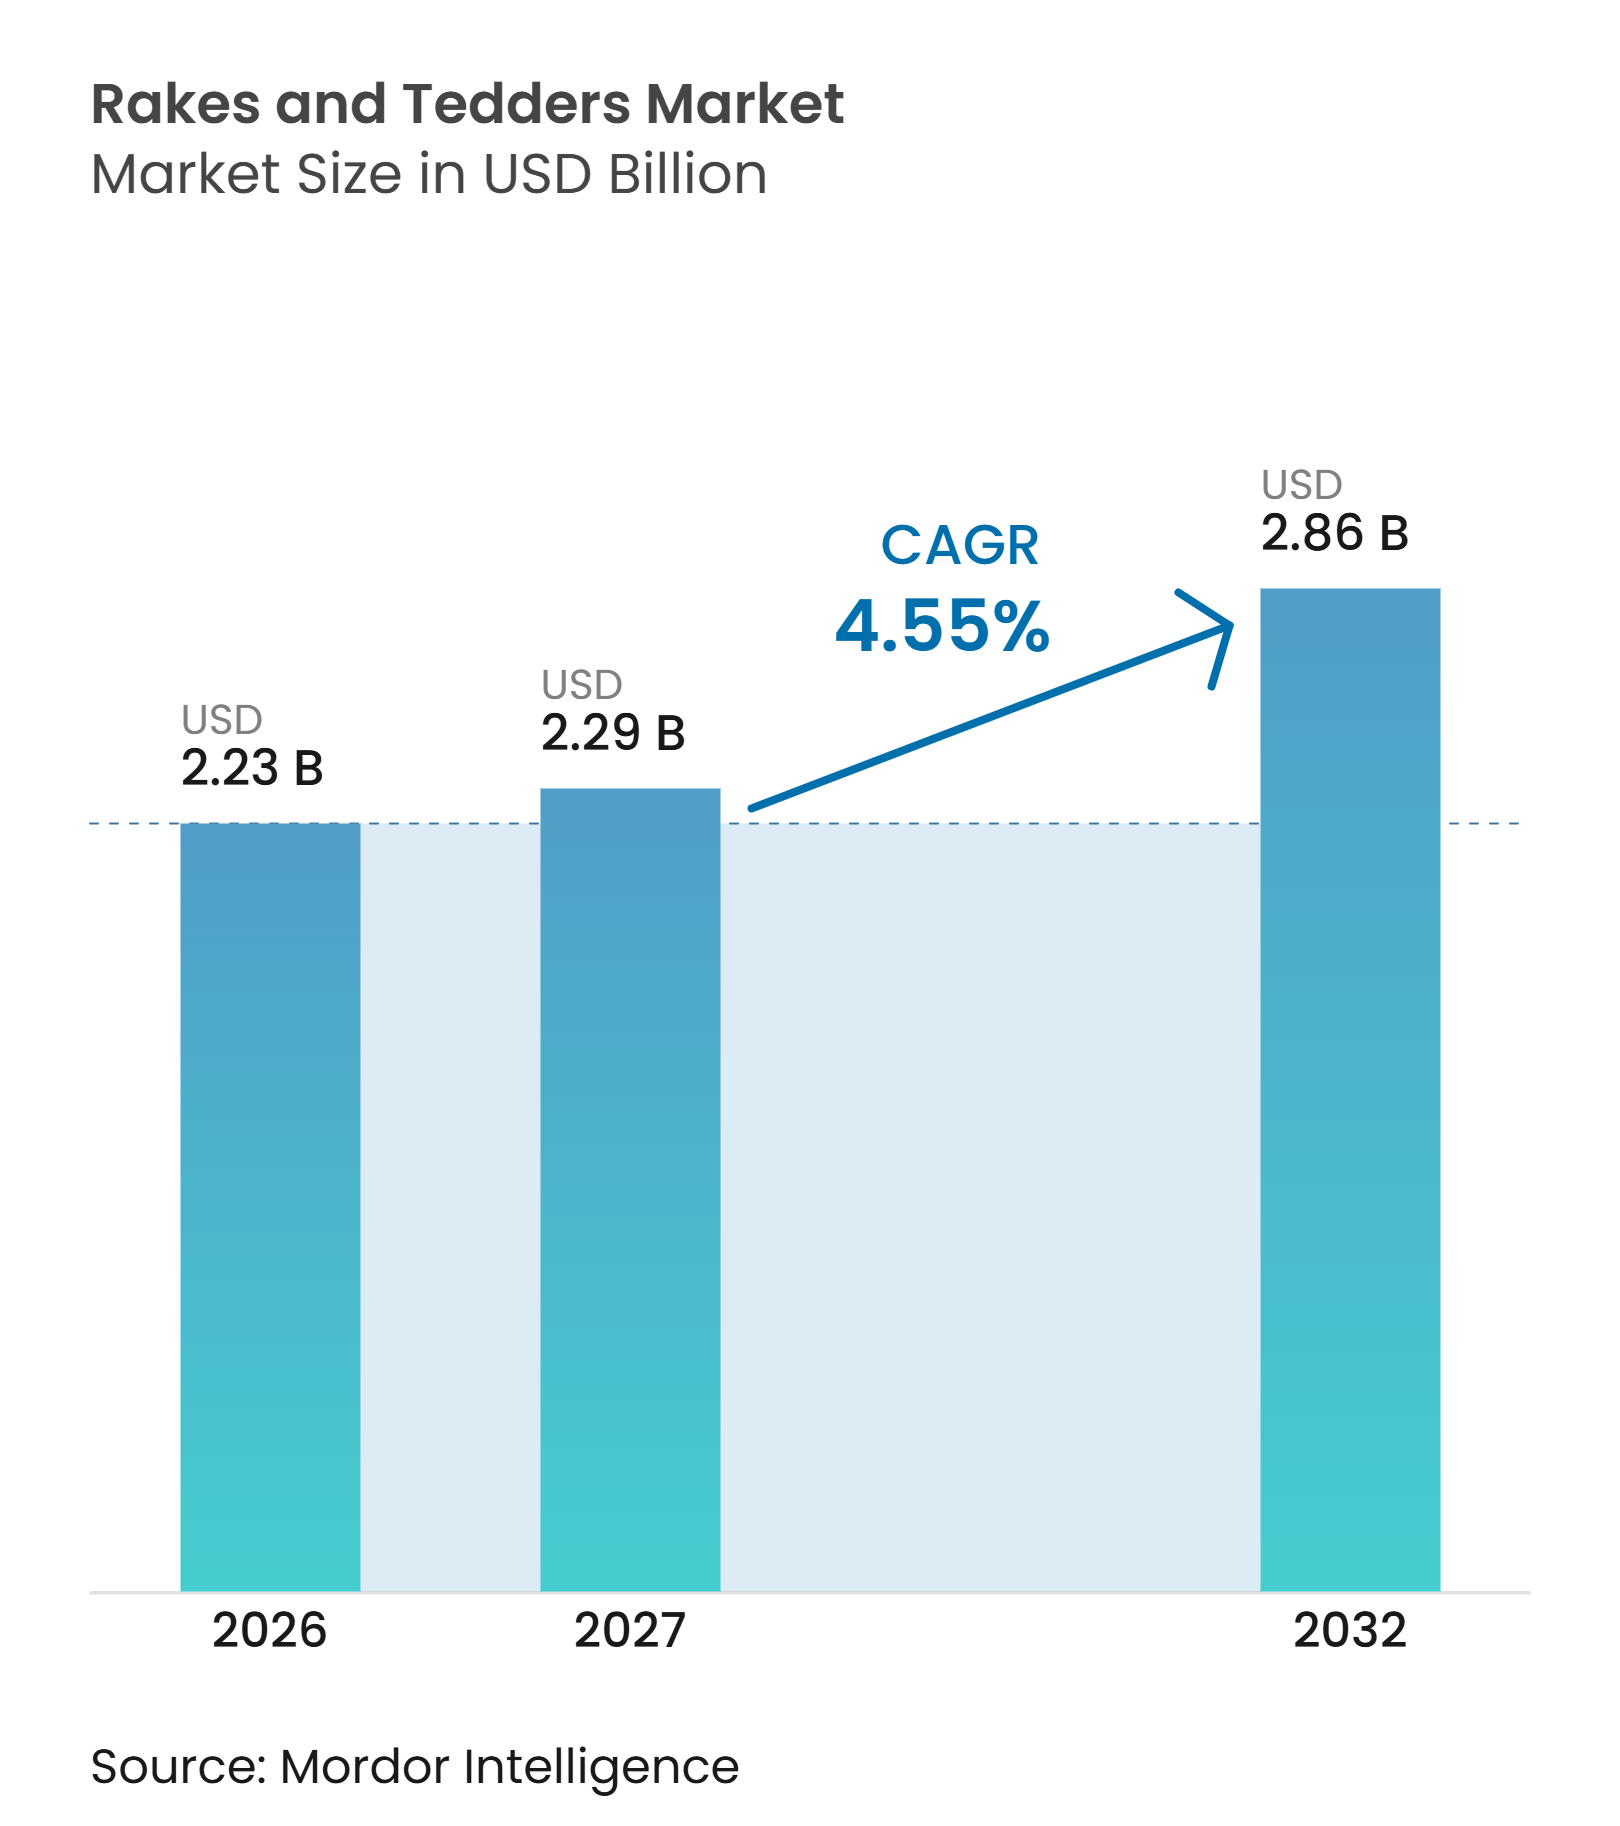
Der Markt für Rechen und Wender wurde im Jahr 2026 auf 2,23 Milliarden USD bewertet und soll von 2,29 Milliarden USD im Jahr 2027 auf 2,86 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,55 % während des Prognosezeitraums von 2027 bis 2032. Das Marktwachstum wird durch den Bedarf an effizienter Futterhandhabung unterstützt, da Heu vor der Lagerung oder Verwendung in der Viehfütterung verteilt, getrocknet und gesammelt werden muss. Die steigende Viehproduktion und die wachsende Nachfrage nach Milch- und Fleischprodukten fördern Investitionen in Futtermanagementgeräte. Der Bericht 2025 der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) und der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) prognostiziert, dass die globale Fleisch-, Milch- und Eierproduktion bis 2034 um 17 % steigen wird, begleitet von einem Anstieg der Viehbestände um 7 %, was Chancen für mechanisierte Futterhandhabungslösungen schafftOECD-FAO Agricultural Outlook 1-2034: Emerging economies will drive growth in animal-source food consumption and production, fao.org">[1]. Die Herdenvergrößerung in Indien, Subsahara-Afrika und Südostasien dürfte die Nachfrage unterstützen, da Produzenten die Effizienz des Futtermanagements verbessern und Arbeitskräftemangel beheben wollen. In reifen Agrarmärkten wird der Ersatzbedarf durch den Bedarf an höherer Feldkapazität, reduziertem Arbeitskräftebedarf, verbesserter Futterqualität, zuverlässiger Geräteleistung und Kompatibilität mit bestehenden Traktorflotten weiter unterstützt. Allerdings können Anschaffungskosten für Geräte und Schwankungen in der Betriebsrentabilität Kaufentscheidungen beeinflussen, insbesondere bei kleineren Betrieben und Betreibern mit begrenztem Kapital.
Wichtigste Erkenntnisse des Berichts
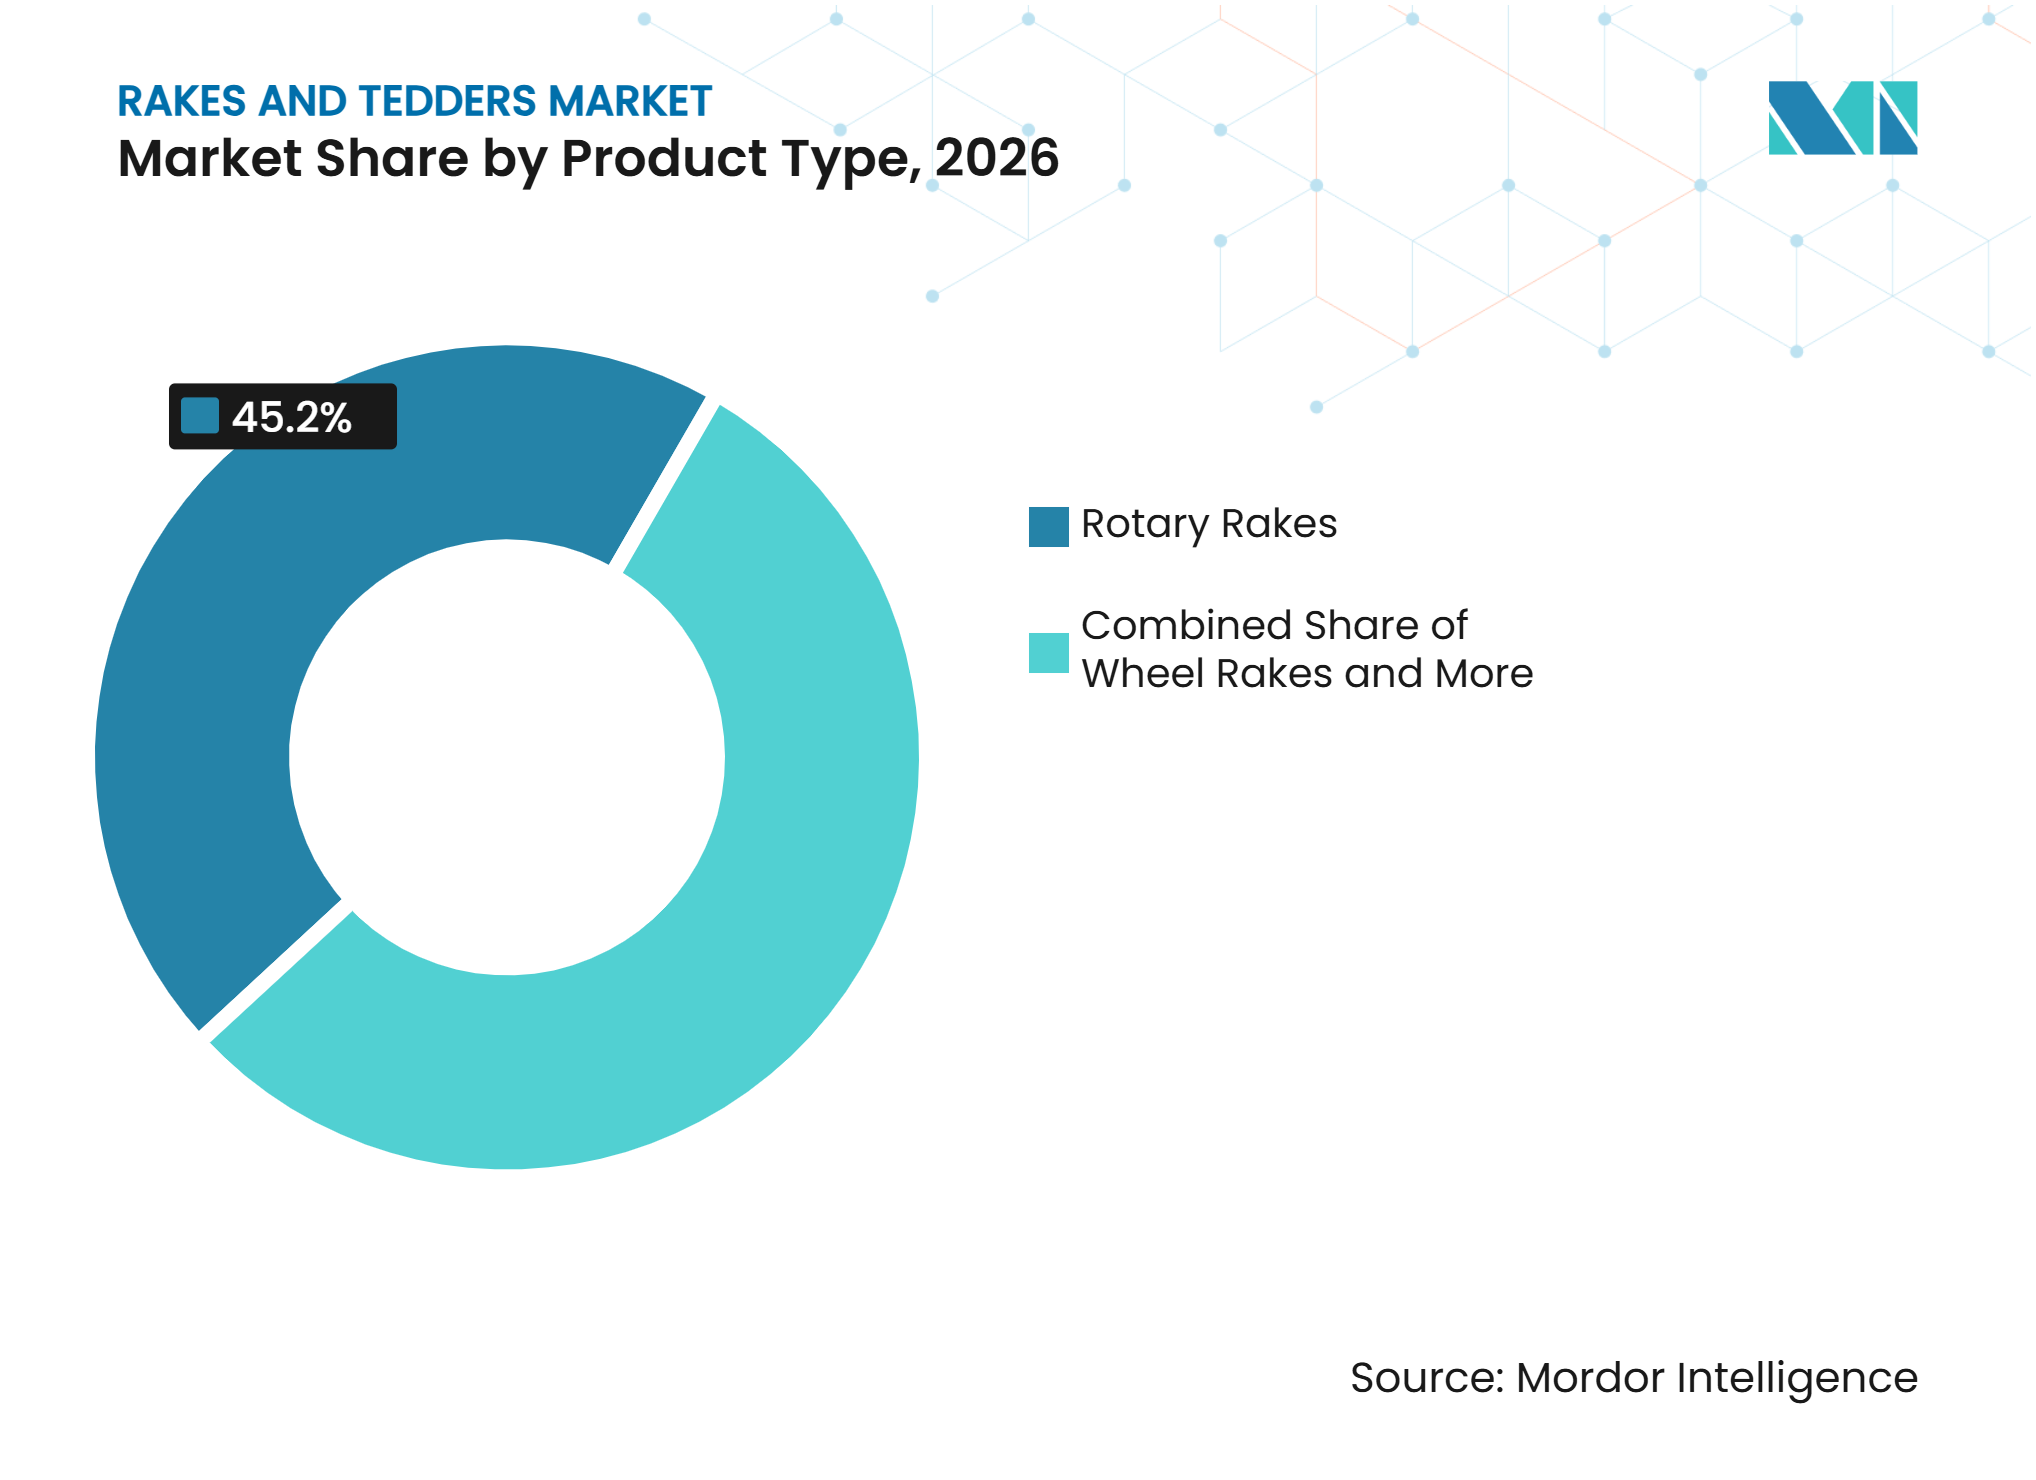
- Nach Produkttyp waren Kreiselschwader das größte Segment und hielten 2026 einen Anteil von 45,2 % am Markt für Rechen und Wender; sie sind zugleich das am schnellsten wachsende Segment und sollen zwischen 2027 und 2032 mit einem CAGR von 5,1 % expandieren.
- Nach Montagekonfiguration waren angebaute Maschinen das größte Segment und hielten 2026 einen Anteil von 59,2 % an der Marktgröße für Rechen und Wender, während gezogene Maschinen das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 mit einem CAGR von 7,8 % expandieren sollen.
- Nach Endnutzer waren kommerzielle Heuproduzenten das größte Segment und hielten 2026 einen Marktanteil von 35,0 %, während Lohnunternehmer und Auftragsdienstleister das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 mit einem CAGR von 6,0 % expandieren sollen.
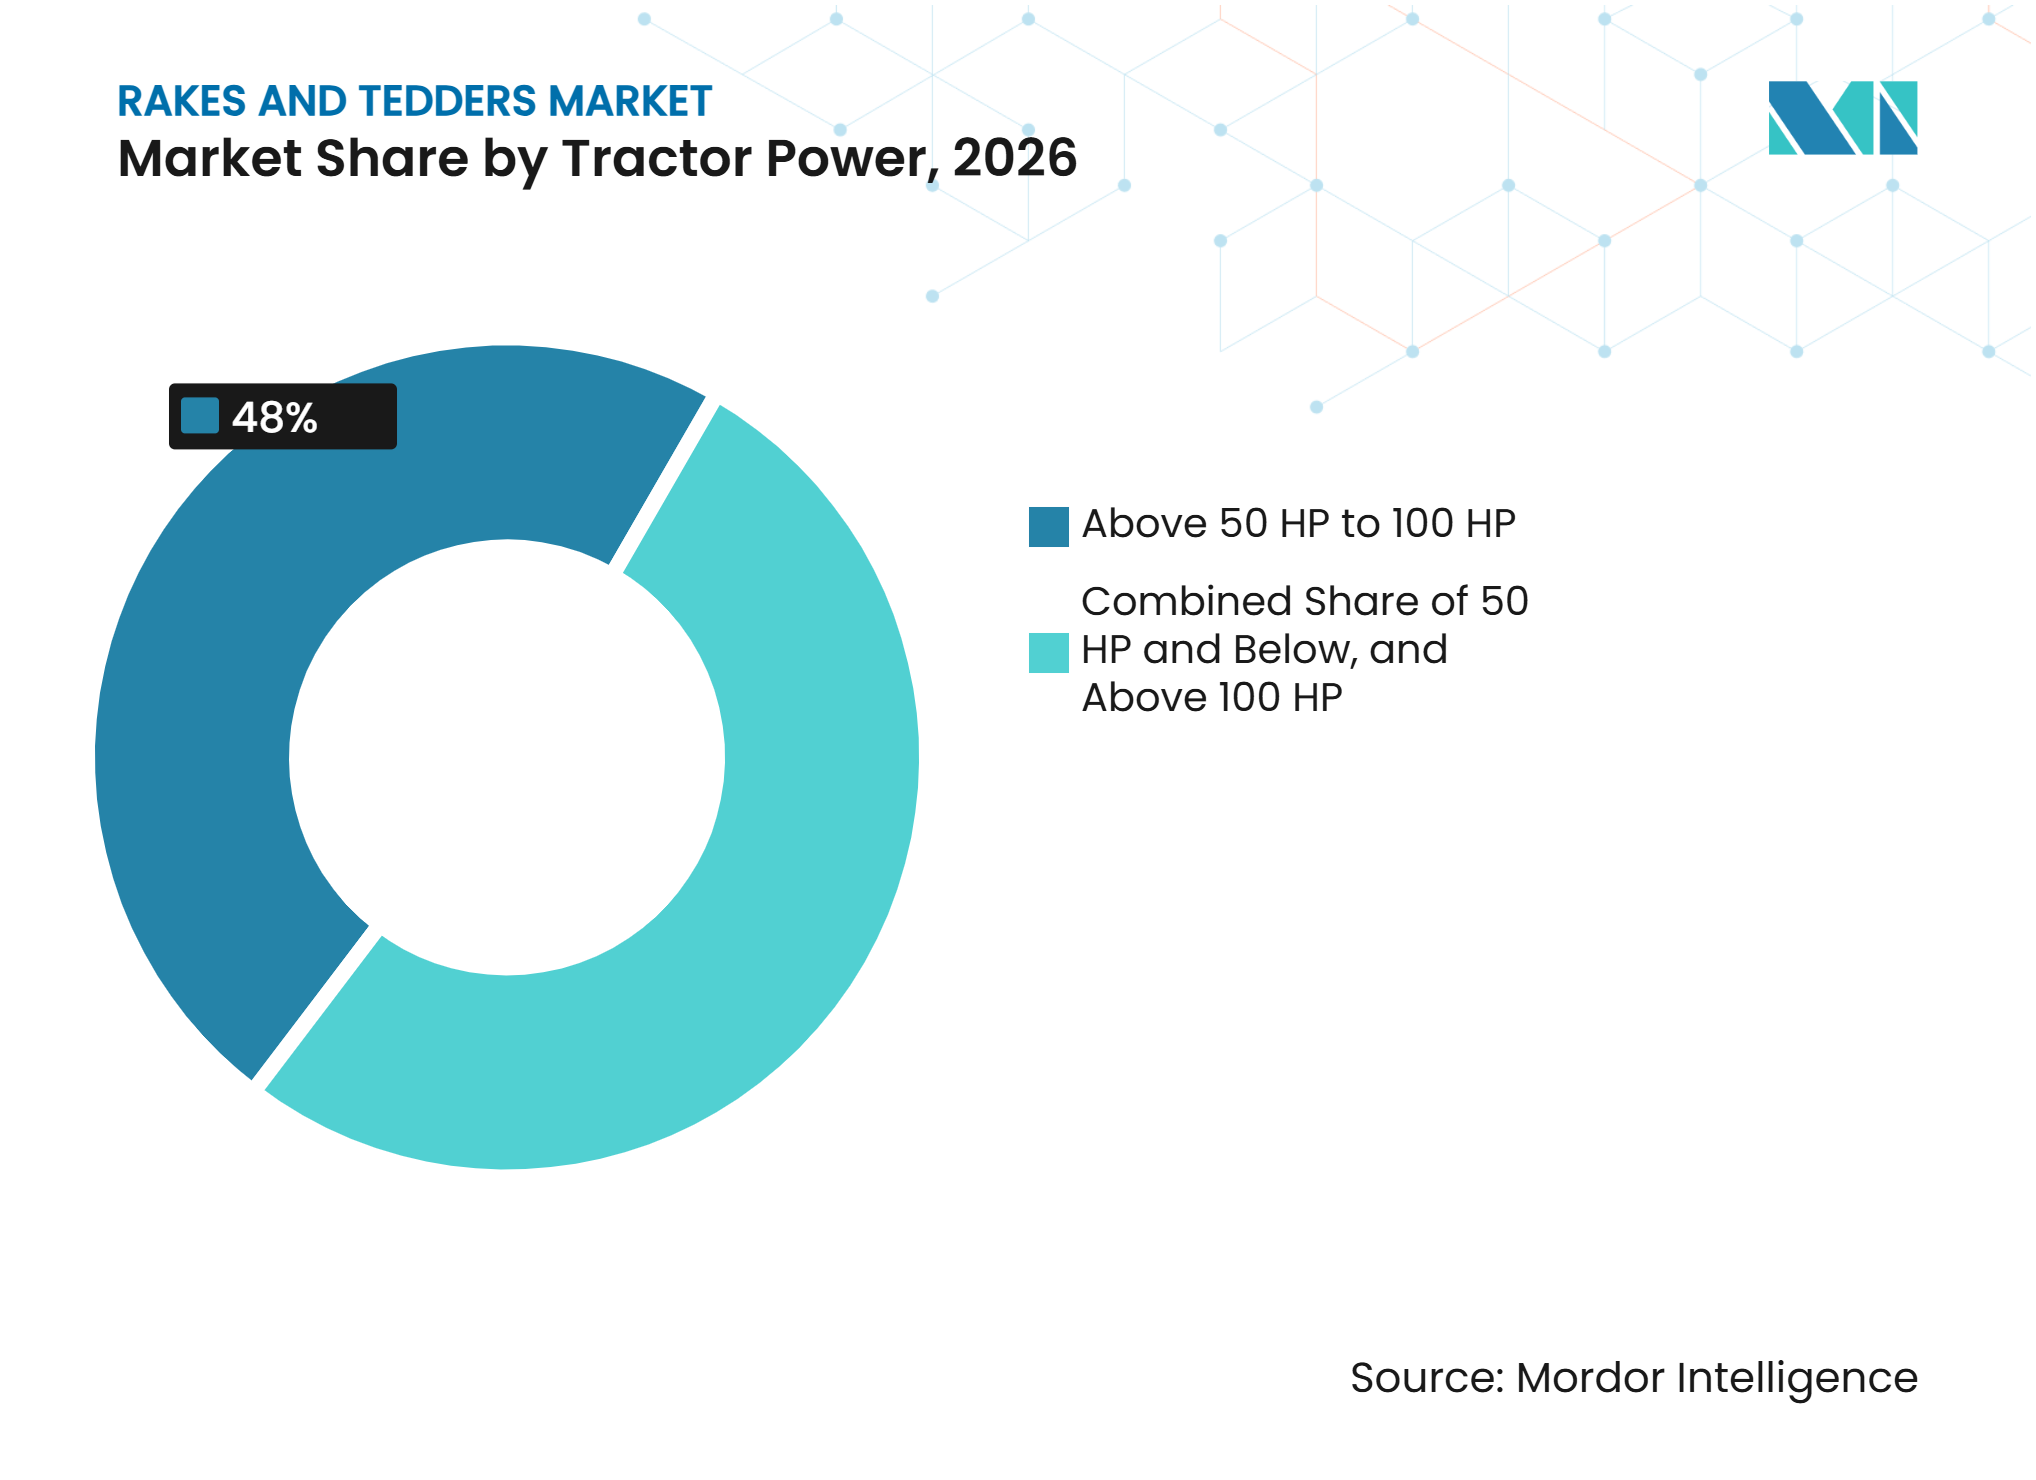
- Nach Traktorleistungsbedarf war das Segment über 50 PS bis 100 PS das größte und hielt 2026 einen Marktanteil von 48,0 %, während das Segment über 100 PS das am schnellsten wachsende ist und zwischen 2027 und 2032 mit einem CAGR von 5,5 % expandieren soll.
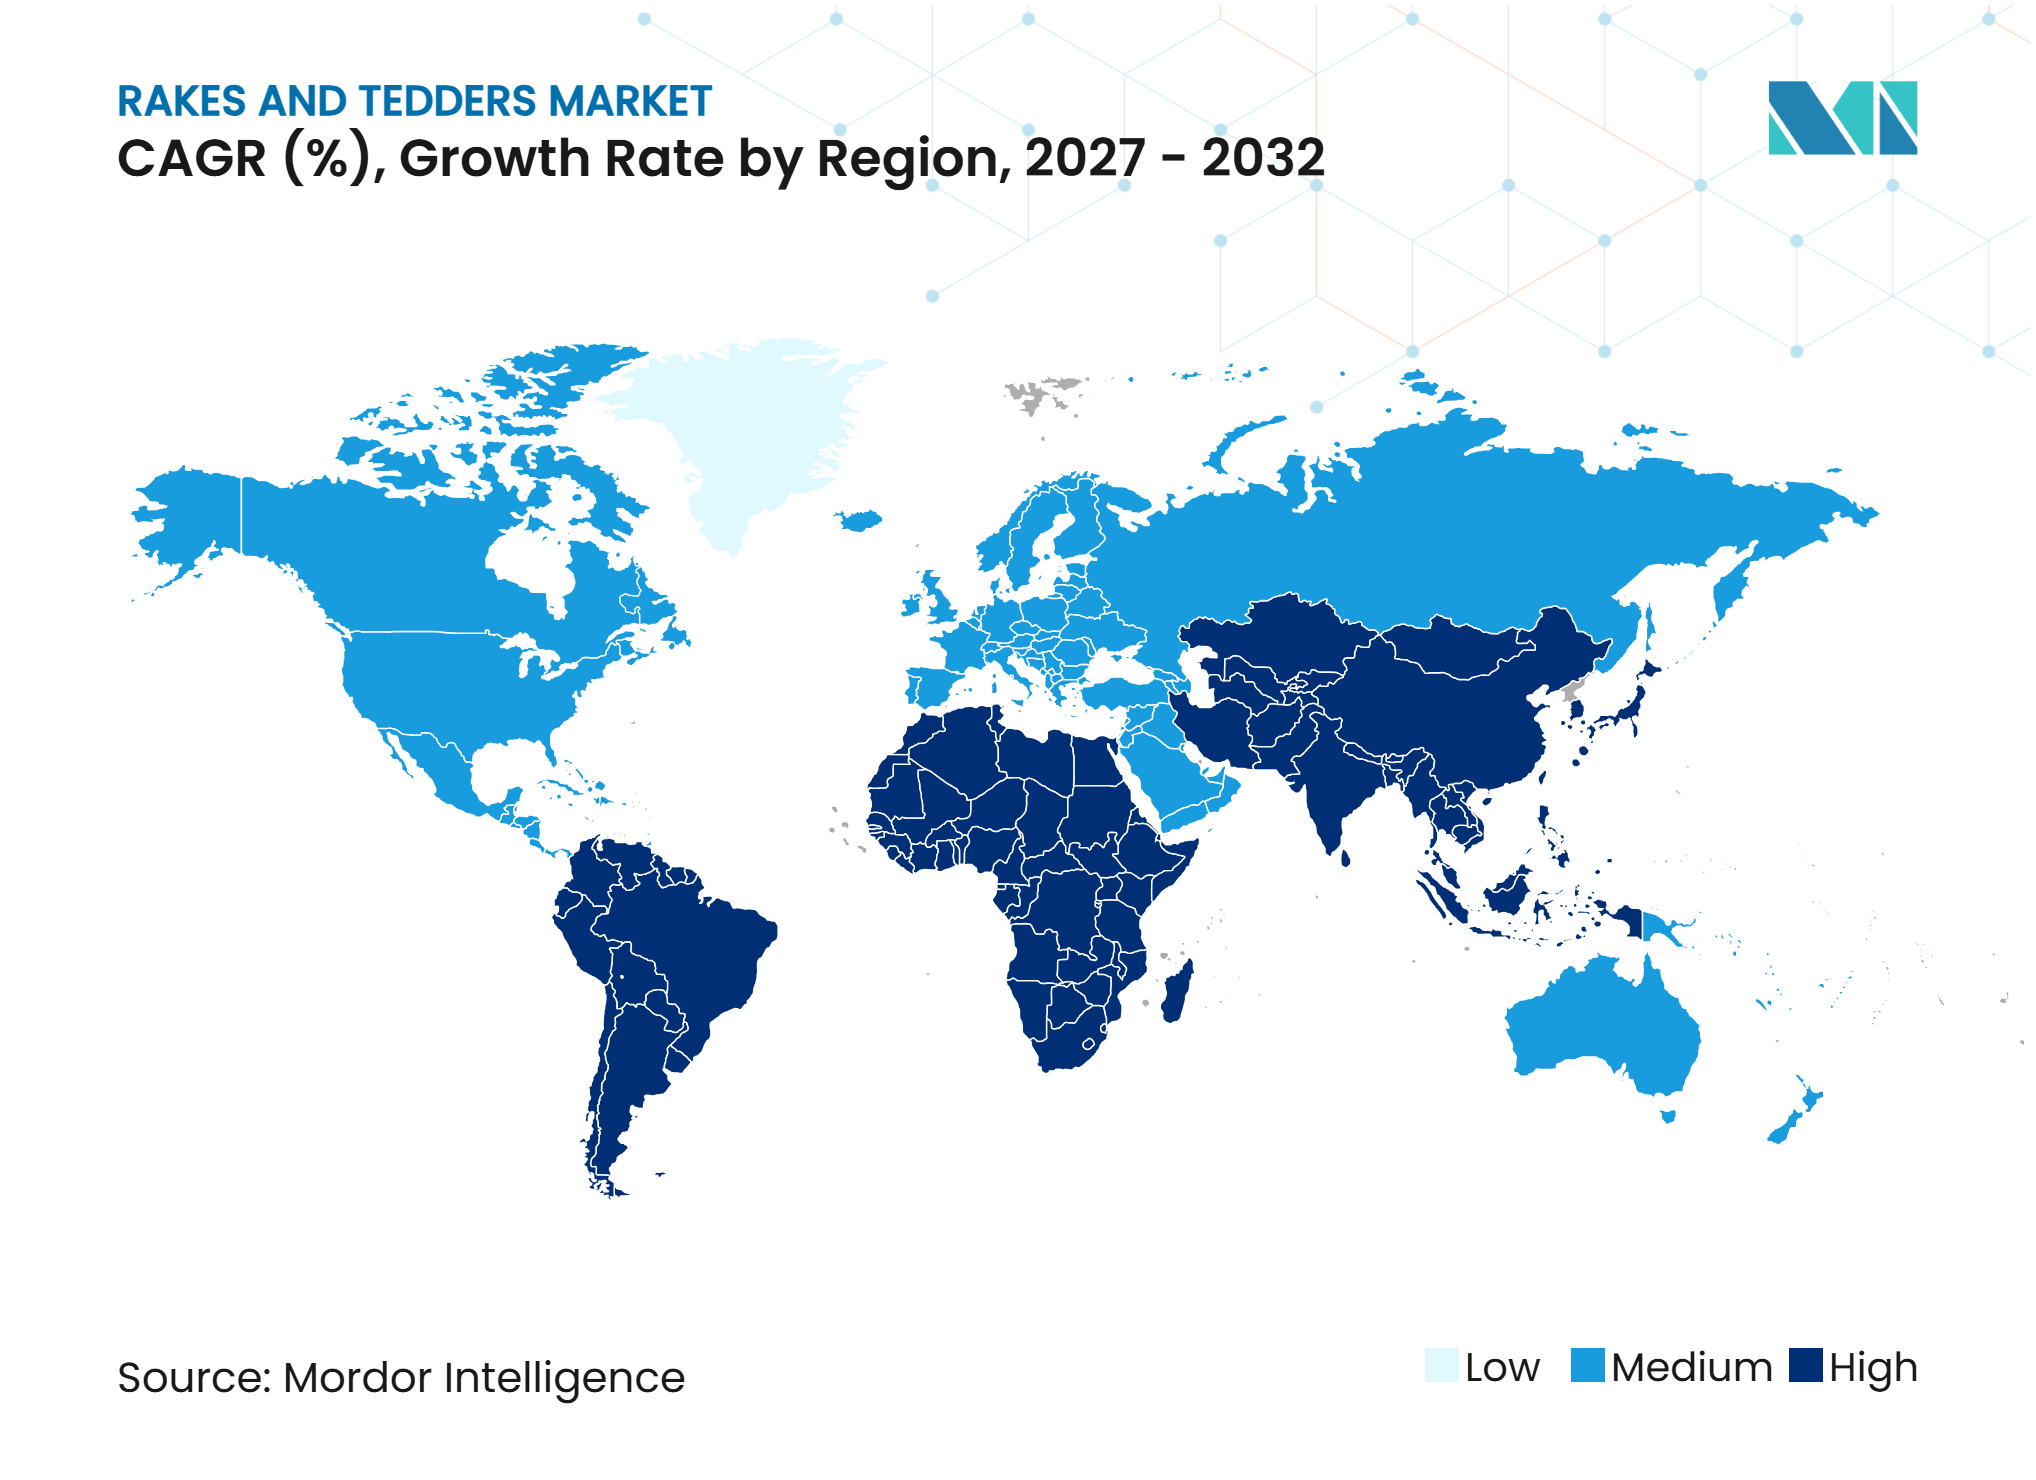
- Nach Geografie war Europa das größte Segment und hielt 2026 einen Marktanteil von 46,2 %, während Asien-Pazifik das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 mit einem CAGR von 8,3 % expandieren soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausweitung der Vieh- und Milchwirtschaft | +1.2% | Global, am stärksten in Asien-Pazifik, Subsahara-Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Landwirtschaftliche Mechanisierung und Arbeitskräftemangel | +1% | Global, ausgeprägt in Nordamerika und Europa, zunehmend in Indien und China | Mittelfristig (2–4 Jahre) |
| Erhaltung der Futterqualität und kürzere Trocknungsfenster | +0.8% | Nordamerika, Europa, Australien und Brasilien | Mittelfristig (2–4 Jahre) |
| Präzisionswenden und -rechen für das Wetterrisikomanagement | +0.7% | Nordamerika, Deutschland, Frankreich, Australien und Japan | Mittelfristig (2–4 Jahre) |
| Händlerfinanzierter Zugang und Lohnheumodelle | +0.6% | Indien, China, Brasilien, Südafrika und die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Modulare Rechen-Wender-Plattformen für fragmentierte Felder | +0.4% | Indien, China, Vietnam, Türkei und Südafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Vieh- und Milchwirtschaft
Die Ausweitung der Vieh- und Milchwirtschaft unterstützt die Nachfrage im Markt für Rechen und Wender, indem sie den Bedarf an effizienter Futtervorbereitung und Heuernte steigert. Der Agrarausblick 2025–2034 der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung – Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (OECD-FAO) prognostiziert, dass die globale Produktion von Fleisch, Milchprodukten und Eiern bis 2034 um etwa 17 % steigen wird, während die Viehbestände voraussichtlich um 7 % wachsen werden. Der Ausblick prognostiziert außerdem, dass die globale Milchproduktion jährlich um 1,8 % steigen und bis 2034 1.146 Millionen Tonnen erreichen wird. In Subsahara-Afrika wird erwartet, dass der Rinderbestand um 15 % wächstOECD‑FAO Agricultural Outlook 2‑2034, fao.org">[2]. Diese Trends erhöhen die Bedeutung der Verbesserung der Futterverfügbarkeit und der Effizienz der Futterhandhabung in Viehhaltungssystemen. Kreisel- und Radschwader helfen dabei, geschnittenes Futter in Schwaden für die Ernte zusammenzuführen, während Wender das Futter verteilen und wenden, um die Trocknung vor dem Pressen zu beschleunigen. Mit der Ausweitung kommerzieller Milchviehbetriebe und Viehhaltungsbetriebe kann die Nachfrage nach mechanisierten Heuerntemaschinen steigen, insbesondere dort, wo Arbeitsverfügbarkeit, kurze Wetterfenster und die Notwendigkeit, die Futterqualität zu erhalten, die Erntentscheidungen beeinflussen. Der Markt für Rechen und Wender profitiert daher sowohl von Geräteaufrüstungen in etablierten Viehproduktionsregionen als auch von einer stärkeren Mechanisierung bei expandierenden Viehhaltungsbetrieben.
Landwirtschaftliche Mechanisierung und Arbeitskräftemangel
Die landwirtschaftliche Mechanisierung unterstützt den Markt für Rechen und Wender, indem sie den manuellen Aufwand beim Futterverteilen, Wenden und der Schwadenbildung während der Heuernte reduziert. Arbeitskräftemangel und steigende Lohnkosten können es für Betriebe und Lohnunternehmer schwierig machen, diese Arbeiten innerhalb enger Wetterfenster abzuschließen, was den Wert von Geräten erhöht, die die Feldproduktivität je Bediener verbessern. Eine randomisierte Studie aus dem Jahr 2025 des Forschers Steven Brownstone von der University of California San Diego, die in Indien durchgeführt wurde, ergab, dass die Kombination aus Landwirtschaftsschulungen und Zugang zu Trommeldrillmaschinen-Vermietungen die Technologieakzeptanz fast verdreifachte und die Betriebsgewinne um 6 % steigerteLabor Market Effects of Agricultural Mechanization: Experimental Evidence from India, atai-research.org">[3]. Dies zeigt, wie ein verbesserter Zugang zur Mechanisierung die Technologieakzeptanz fördern und arbeitsbezogene Kosten senken kann. Bei Heuernte-Operationen können Rechen und Wender Betreibern helfen, größere Flächen effizienter zu bewirtschaften, während größere Arbeitsbreiten und einstellbare Konfigurationen die Eignung für verschiedene Feldgrößen und Futterbedingungen verbessern können. Da Betriebe und Lohnunternehmer die Abhängigkeit von manueller Arbeit reduzieren und die Futtervorbereitung vor ungünstigem Wetter abschließen wollen, dürfte die Nachfrage nach mechanisierten Rechen- und Wendegeräten zunehmen.
Erhaltung der Futterqualität und kürzere Trocknungsfenster
Die Erhaltung der Futterqualität unterstützt die Nachfrage im Markt für Rechen und Wender, da das Feuchtigkeitsmanagement während der Heuernte den Nährwert und die Lagerqualität des geernteten Futters beeinflusst. Eine Übersicht über Luzerne-Trocknungstechnologien, die im November 2025 in Applied Sciences veröffentlicht wurde, identifizierte das asynchrone Trocknen von Stängeln und Blättern als eine wesentliche Herausforderung, die zu Nährstoffverlusten und ungleichmäßiger Futterqualität beiträgt. Wender helfen dabei, geschnittenes Futter zu verteilen, um die Exposition gegenüber Luft und Sonnenlicht zu erhöhen, während Rechen das Material in Schwaden für das anschließende Pressen oder Häckseln zusammenführen. Diese Arbeiten müssen sorgfältig gesteuert werden, da unzureichende Trocknung das Verderbnisrisiko erhöhen kann, während übermäßige Handhabung von blattreichen Kulturen zu Blattverlusten führen kann. Folglich haben Betriebe und Lohnunternehmer einen Anreiz, Geräte einzusetzen, die eine gleichmäßige Trocknung fördern und gleichzeitig Ernteschäden begrenzen. Dies unterstützt die Nachfrage nach einstellbaren Wendern, effizienten Rechensystemen und breiteren Maschinen, die innerhalb kurzer Wetterfenster mehr Fläche abdecken können. Hersteller, die Feldproduktivität mit schonender Ernteguthandhabung verbinden, können Viehproduzenten ansprechen, die die Futterqualität erhalten und Ernteverluste reduzieren wollen.
Präzisionswenden und -rechen für das Wetterrisikomanagement
Wettervariabilität und der Bedarf an rechtzeitiger Futtervorbereitung fördern die Nachfrage nach einstellbaren und präzisionsgesteuerten Rechen und Wendern. Heuernte-Operationen sind auf geeignete Trocknungsbedingungen angewiesen, was eine genaue Gerätesteuerung und eine effiziente Feldabdeckung wichtig macht, wenn Niederschläge die Erntepläne unterbrechen können. Der ISO-Standard 11783, allgemein bekannt als ISOBUS, legt einen gemeinsamen Kommunikationsrahmen für landwirtschaftliche Traktoren, Anbaugeräte, Sensoren und bordeigene Steuerungssysteme fest. Im Oktober 2025 stellte KUHN seinen GA 14231 Vierkreiselschwader mit Zertifizierung der Agricultural Industry Electronics Foundation (AEF) ISOBUS vor, der Funktionen wie automatische Kreiseldrehzahlregelung und Teilbreitenschaltung ermöglicht, um den Feldbetrieb zu verbessern. Diese Funktionen können unnötige Gerätebewegungen reduzieren und gleichmäßigere Rechenmuster unterstützen. Einstellbare Arbeitsbreiten, Kreiseldrehzahlregelungen und Streueinstellungen ermöglichen es Betreibern außerdem, Geräte an Feldgrenzen, Futtervolumen und Erntegutbedingungen anzupassen. Da Betriebe und Lohnunternehmer begrenzte Trocknungsfenster besser nutzen wollen, kann die Nachfrage nach präzisionsgesteuerten Geräten steigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten | -1.1% | Indien, Brasilien, Südafrika, Polen und die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Saisonale Auslastung und wetterabhängige Kaufentscheidungen | -0.7% | Kanada, Deutschland, Frankreich, Argentinien und Australien | Kurzfristig (≤ 2 Jahre) |
| Zollbelastung und volatile Stahl- und Hydraulikkomponentenkosten | -0.9% | Die Vereinigten Staaten, China, Deutschland, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Transport, Lagerung und Servicekapazität | -0.5% | Südafrika, Kenia, Indien, Brasilien und die Türkei | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten
Hohe Anschaffungs- und Wartungskosten können die Akzeptanz fortschrittlicher Rechen und Wender einschränken, insbesondere bei kleinen Betrieben und Betreibern in preissensiblen Märkten. Große Arbeitsbreiten, Mehrkrümelkonfigurationen, hydraulische Klappsysteme und ISOBUS-kompatible Steuerungen können die Gerätepreise im Vergleich zu einfacheren Maschinen erhöhen. Zusätzliche Ausgaben für Ersatzzinken, Lager, Antriebsstrangkomponenten, Reifen und routinemäßige Wartung beeinflussen die Gesamtbetriebskosten weiter. Diese Ausgaben können schwer zu rechtfertigen sein, wenn die jährliche Futterfläche begrenzt ist oder Geräte nur für einen kurzen Zeitraum pro Jahr genutzt werden. Begrenzter Zugang zu autorisierten Händlern, ausgebildeten Technikern und Ersatzteilen in einigen Entwicklungsmärkten kann auch Reparaturkosten erhöhen und Ausfallzeiten während wetterempfindlicher Heuernte-Perioden verlängern. Lohnunternehmer können Gerätekosten auf mehrere Kunden verteilen, aber die Rentabilität hängt von ausreichender saisonaler Nachfrage und hoher Maschinenauslastung ab. Folglich können kleinere Betriebe weiterhin einfache Geräte verwenden oder auf Lohndienstleistungen zurückgreifen, was die Akzeptanz von Premium-Rechen und -Wendern einschränkt, auch wenn die Mechanisierung in Entwicklungsregionen zunimmt.
Zollbelastung und volatile Stahl- und Hydraulikkomponentenkosten
Unsicherheiten in der Handelspolitik und Schwankungen bei Rohstoff- und Komponentenkosten können die Rentabilität und Kaufentscheidungen im Markt für Rechen und Wender einschränken. Diese Maschinen sind auf Stahlrahmen, Kreisel, Zinken, Getriebe, Hydrauliksysteme und andere Komponenten angewiesen, deren Produktions- oder Beschaffungskosten mit Rohstoffpreisen, Energiekosten und grenzüberschreitenden Handelsmaßnahmen variieren können. Zölle auf importierte Maschinen, Metalle oder Komponenten können gegebenenfalls die Herstellungs- und Einstandskosten erhöhen, was Hersteller dazu veranlasst, Preise anzupassen oder einen Teil der zusätzlichen Kosten durch niedrigere Margen zu absorbieren. Kleinere Hersteller und importabhängige Händler haben möglicherweise nur begrenzte Flexibilität, diese Erhöhungen durch Beschaffungsänderungen oder Skaleneffekte auszugleichen. Höhere Gerätepreise können auch Ersatzkäufe verzögern, insbesondere bei Betrieben mit saisonalen Cashflows und begrenztem Zugang zu Finanzierungen. Als Reaktion darauf müssen Hersteller und Händler möglicherweise die Lieferantendiversifizierung, Bestandsplanung und Preisstrategien stärken. Dieser Kostendruck kann die Nachfrage nach Premium-Geräten einschränken und das Marktwachstum empfindlicher gegenüber Änderungen bei Betriebseinkommen, Komponentenverfügbarkeit und Handelspolitik machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kreiselschwader vereinen die größte Basis mit dem schnellsten WachstumKreiselschwader hielten 2026 einen Anteil von 45,2 % am Markt für Rechen und Wender und waren damit das größte Produkttyp-Segment. Ihre führende Position spiegelt ihre Vielseitigkeit bei Gras-, Heu-, Stroh- und Mischfutter-Operationen wider, zusammen mit der Kompatibilität mit verschiedenen Traktorgrößen und Erntesystemen. Kreiselschwader sammeln geschnittenes Futter in gleichmäßige Schwaden für das anschließende Pressen oder Häckseln und helfen Betrieben und Lohnunternehmern, größere Flächen effizient vorzubereiten. Ihre Anwendung in verschiedenen Betriebsgrößen und Futterproduktionssystemen unterstützt die Nachfrage in etablierten Heumärkten. Radschwader bleiben für Breitreihenheu-Operationen relevant, insbesondere in Nordamerika, während Korb- und Stabschwader Anwendungen bedienen, bei denen einfache Konstruktion und schonende Ernteguthandhabung Prioritäten sind.
Kreiselschwader sollen auch das am schnellsten wachsende Produkttyp-Segment sein und zwischen 2027 und 2032 mit einem CAGR von 5,1 % expandieren. Die Wachstumsaussichten werden durch Hersteller unterstützt, die größere Arbeitsbreiten, Mehrkrümelkonfigurationen und Präzisionssteuerungsfunktionen für höhere Feldproduktivität entwickeln. Beispielsweise bietet KUHNs GA 14231 Vierkreiselschwader Arbeitsbreiten von etwa 9 bis 13,7 Metern und hat die Zertifizierung der Agricultural Industry Electronics Foundation erhalten, was kompatible elektronische Gerätesteuerungsfunktionen unterstützt. Solche Entwicklungen spiegeln Bemühungen wider, die Bedürfnisse großer Betriebe und Lohnunternehmer zu erfüllen und gleichzeitig die betriebliche Flexibilität zu verbessern. Da Betreiber die Feldzeit reduzieren und die Futtervorbereitung mit Press- und Ernteplänen koordinieren wollen, wird erwartet, dass die Nachfrage nach hochkapazitiven Kreiselschwader zunimmt, obwohl kleinere Betriebe weiterhin kompaktere und kostengünstigere Geräte benötigen werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Montagekonfiguration:
Angebaute Maschinen halten das Volumen, während gezogene Maschinen an Dynamik gewinnenAngebaute Maschinen hielten 2026 einen Anteil von 59,2 % am Markt für Rechen und Wender und waren damit das führende Montagekonfigurations-Segment. Ihre Position spiegelt ihre Kompatibilität mit gängigen Landwirtschaftstraktoren, Manövrierfähigkeit auf unregelmäßigen Feldern und Eignung für Betriebe mit begrenztem Lagerplatz wider. Angebaute Rechen und Wender können eine praktische Lösung für kleine und mittelgroße Betriebe bieten, die zuverlässige Futterhandhabungsgeräte benötigen, ohne in größere gezogene Systeme zu investieren. Im Mai 2026 stellte KUHN den angebauten Zweikreiselschwader GA 7631 P vor, der eine Arbeitsbreite von 7,4 Metern und ein Transportprofil von 2,8 Metern aufweist. Diese Markteinführung veranschaulicht die Bemühungen der Hersteller, Feldproduktivität mit Transportpraktikabilität zu verbinden, was die Nachfrage bei Betrieben unterstützt, die Vielseitigkeit und Bedienungsfreundlichkeit priorisieren.
Gezogene Maschinen sollen das am schnellsten wachsende Montagekonfigurations-Segment sein und zwischen 2027 und 2032 mit einem CAGR von 7,8 % expandieren. Ihre Wachstumsaussichten werden durch die Nachfrage kommerzieller Heuproduzenten und Lohnunternehmer unterstützt, die größere Arbeitsbreiten, höhere Feldkapazität und effizienten Betrieb auf großen Flächen suchen. Gezogene Geräte können Betreibern helfen, bei günstigen Trocknungsbedingungen mehr Fläche zu bewirtschaften, was sie für hochvolumige Futterbetriebe attraktiv macht. Im Mai 2026 stellte KRONE den Aufnahme-Schwader Swadro T 1040 Pro vor, mit einer Arbeitsbreite von bis zu 10,4 Metern und einem aufnahmebasierten Design für blattreiche Futterpflanzen wie Luzerne und Klee. Das Produkt unterstreicht Bemühungen, hohen Durchsatz mit schonender Ernteguthandhabung zu verbinden, um Blattverluste zu reduzieren. Da Lohnunternehmerflotten und größere Betriebe Produktivität und Futterqualität priorisieren, sind gezogene Maschinen für schnelleres Wachstum positioniert, obwohl ihre Akzeptanz von verfügbarer Traktorkapazität, Transportanforderungen und Betriebsumfang abhängt.
Nach Endnutzer:
Kommerzielle Heuproduzenten führen, während Lohnunternehmer das Wachstum antreibenKommerzielle Heuproduzenten hielten 2026 einen Anteil von 35,0 % am Markt für Rechen und Wender und waren damit das größte Endnutzer-Segment. Ihre führende Position spiegelt große Anbauflächen, wiederholte saisonale Heuernte-Operationen und den Bedarf wider, Futter effizient innerhalb wetterabhängiger Erntezeitfenster vorzubereiten. Diese Produzenten priorisieren langlebige, hochkapazitive Anbaugeräte, die gleichmäßige Schwaden bilden, gleichmäßige Trocknung fördern und Blattverluste oder Bodenkontamination begrenzen können. Milchviehbetriebe stellen eine weitere wichtige Endnutzergruppe dar, da Futterqualität und -verfügbarkeit die Tierernährung und Futterkosten beeinflussen. Rinderoperationen sowie Schaf- und Ziegenbetriebe tragen ebenfalls zur Nachfrage bei, insbesondere in Regionen, wo expandierende Herden den Bedarf an gelagertem Futter und mechanisierter Heuvorbereitung erhöhen.
Lohnunternehmer und Auftragsdienstleister sollen das am schnellsten wachsende Endnutzer-Segment sein und zwischen 2027 und 2032 mit einem CAGR von 6,0 % expandieren. Ihre Wachstumsaussichten spiegeln den Bedarf wider, mehrere Betriebe während kurzer saisonaler Erntezeitfenster zu bedienen und dabei die Maschinenauslastung zu maximieren und Betriebskosten zu kontrollieren. Größere Arbeitsbreiten, langlebige Zinken und Antriebsstränge sowie effiziente Feldleistung sind wichtige Kaufüberlegungen für diese Betreiber. Im August 2025 kündigte Vermeer neue Heugeräte für die Saison 2026 an, darunter drei Radschwader-Modelle mit Fahrgestell, die für kommerzielle Heuproduzenten und Großflächenbetriebe konzipiert sind. Diese Produkterweiterung veranschaulicht den anhaltenden Fokus der Hersteller auf Geräte, die für anspruchsvolle Heuernte-Arbeitslasten geeignet sind. Da Betriebe zunehmend über Lohnunternehmer auf spezialisierte Maschinen zugreifen, anstatt sie einzeln zu kaufen, dürfte die Nachfrage nach zuverlässigen Rechen und Wendern, die auf mehreren Feldern und unter verschiedenen Futterbedingungen betrieben werden können, zunehmen.
Nach Traktorleistungsbedarf:
Mittelklasse-Traktoren verankern die Nachfrage, während Hochleistungsgeräte schneller expandierenDas Segment über 50 PS bis 100 PS machte 2026 48,0 % des Marktanteils für Rechen und Wender aus und war damit die größte Traktorleistungsbedarfs-Kategorie. Seine führende Position spiegelt den weit verbreiteten Einsatz von Nutz- und Mittelklasse-Traktoren in kommerziellen Heuernte- und Futterproduktionssystemen wider. Dieser Leistungsbereich unterstützt eine breite Auswahl an angebauten und halbaufgesattelten Anbaugeräten, darunter Kreiselschwader, Zweikreiselwender und kleinere gezogene Maschinen, was Flexibilität bei verschiedenen Betriebsgrößen und Feldbedingungen bietet. Die Kategorie 50 PS und darunter bleibt in Kleinbauernmärkten wichtig, insbesondere in Süd- und Südostasien, wo kompakte angebaute Geräte einen zugänglicheren Einstiegspunkt in die mechanisierte Futterhandhabung bieten. Zusammen bedienen diese Leistungsklassen Betriebe mit unterschiedlichen Flächen, Maschinenbudgets und Ernteanforderungen.
Das Segment über 100 PS soll die am schnellsten wachsende Kategorie sein und zwischen 2027 und 2032 mit einem CAGR von 5,5 % expandieren. Das Wachstum wird durch Lohnunternehmer und kommerzielle Heuproduzenten unterstützt, die in breitere gezogene Wender, hochkapazitive Kreiselschwader und Mehrkrümelgeräte investieren, die größere Traktorleistung erfordern. Leistungsstärkere Traktoren können größere Anbaugeräte betreiben und die Feldproduktivität auf ausgedehnten Flächen aufrechterhalten, was Betreibern hilft, die Futtervorbereitung innerhalb begrenzter Wetterfenster abzuschließen. Da professionelle Lohnheudienstleistungen expandieren und große Betriebe betriebliche Effizienz priorisieren, wird erwartet, dass die Nachfrage nach Rechen und Wendern, die mit Traktoren über 100 PS kompatibel sind, zunimmt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa hielt 2026 einen Anteil von 46,2 % am Markt für Rechen und Wender, unterstützt durch etablierte Milch- und Viehindustrien, mechanisierte Futterproduktion und gut entwickelte Vertriebsnetze für Landmaschinen in Deutschland, Frankreich und Italien. Die Investitionsbedingungen bleiben jedoch herausfordernd. Im Oktober 2026 berichtete der Europäische Verband der Landmaschinenhersteller (CEMA) von anhaltendem Druck auf den Grünlandmaschinensektor während der Saison 2025/26, was Faktoren wie dürrebedingte Futterverluste, steigende Betriebsmittelkosten und geopolitische Unsicherheit widerspiegelt. Diese Bedingungen können Geräteersatz und Neukäufe verzögern. Die EU-Maschinenverordnung 2023/1230, die ab dem 20. Januar 2027 allgemein anwendbar ist, wird aktualisierte Maschinensicherheits- und Konformitätsanforderungen einführen, die das Gerätedesign und die Compliance beeinflussen. Dennoch wird die regionale Nachfrage weiterhin hauptsächlich von der Betriebsrentabilität, dem Futterproduktionsbedarf und den Ersatzzyklen abhängen.
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein und zwischen 2027 und 2032 mit einem CAGR von 8,3 % expandieren. Die Wachstumsaussichten werden durch Indiens große Milchwirtschaft, Landmechanisierungsinitiativen in Indien und China sowie den Bedarf unterstützt, die Produktivität angesichts steigender Arbeitskräfteengpässe zu verbessern. Der OECD-FAO-Agrarausblick 2025–2034 prognostiziert, dass Indien und Südostasien bis 2034 39 % des globalen Wachstums beim Konsum von landwirtschaftlichen und Fischereiprodukten ausmachen werden. Die Nachfrage nach Rechen und Wendern wird von der Verbreitung futterbasierter Fütterung, der Betriebsgröße und dem Zugang zu geeigneten Traktoren und Anbaugeräten abhängen. Südamerika profitiert ebenfalls von der Viehproduktion und kommerzieller Heuernte in Brasilien und Argentinien, wo Lohnunternehmer und größere Betriebe die Nachfrage nach hochkapazitiven Geräten unterstützen können. Brasiliens Importe von Heuerntemaschinen unter dem HS-Code 843330 liefern einen zusätzlichen Indikator für die regionale Gerätennachfrage.
Nordamerika profitiert von etablierter Heuproduktion, landwirtschaftlichem Lohnunternehmertum und Ersatznachfrage nach Geräten, die die Feldproduktivität verbessern und den Arbeitskräftebedarf reduzieren. Im August 2025 kündigte Vermeer neue Heugeräte für die Saison 2026 an, darunter drei Radschwader-Modelle mit Fahrgestell, die für kommerzielle Heuproduzenten und Großflächenbetriebe konzipiert sind. Afrika bietet längerfristige Chancen, da Viehproduktion und Mechanisierungsinitiativen expandieren, obwohl die Geräteakzeptanz durch Erschwinglichkeit, fragmentierte Betriebsstrukturen und Lücken bei Service und Ersatzteilversorgung eingeschränkt sein kann. Im Nahen Osten ist die Nachfrage mit der Viehproduktion und Investitionen in landwirtschaftliche und Ernährungssicherheitsinfrastruktur verbunden, variiert jedoch je nach lokalen Futterproduktionssystemen und Maschinenanforderungen. In all diesen Regionen wird das Marktwachstum von der betrieblichen Investitionskapazität, der Verfügbarkeit von Lohnunternehmern, dem Zugang zu Finanzierungen und der Eignung mechanisierter Futterhandhabung für lokale landwirtschaftliche Praktiken abhängen.
Wettbewerbslandschaft
Marktkonzentration
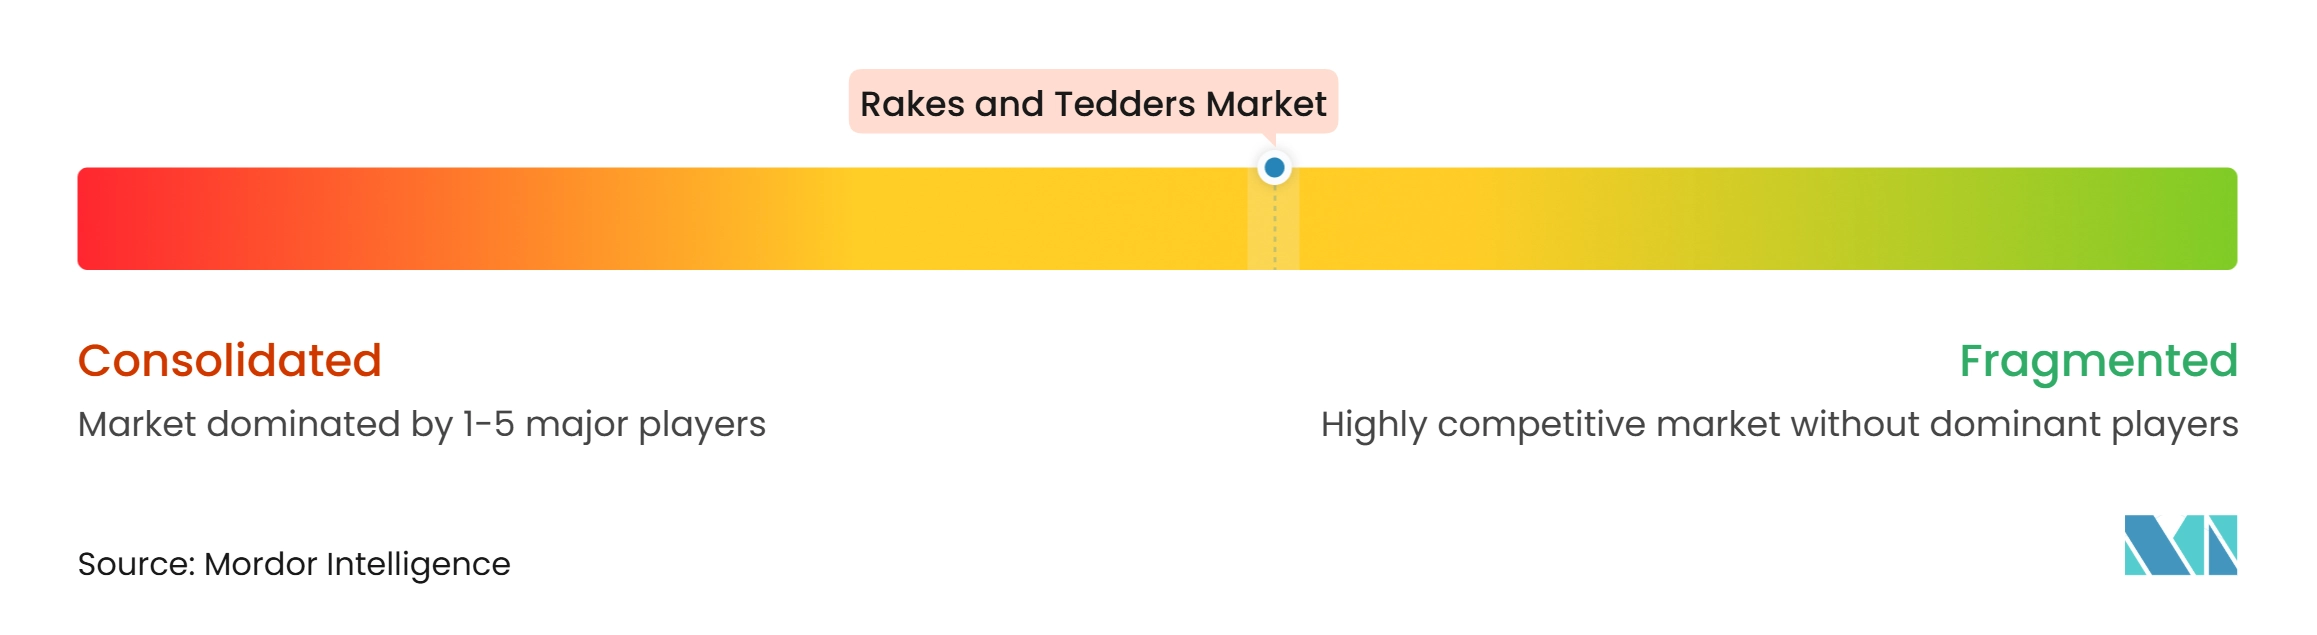
Der Markt für Rechen und Wender war 2026 mäßig konzentriert, wobei KUHN SAS, AGCO GmbH, CLAAS Saulgau GmbH, CNH Industrial N.V. und Maschinenfabrik Bernard KRONE GmbH & Co. KG einen wesentlichen Anteil hielten. Der Wettbewerb wird durch Produktbreite, Händlernetzwerke, Kundendienst, Gerätehaltbarkeit und Feldproduktivität geprägt. Führende Anbieter bieten angebaute und gezogene Rechen und Wender an, die für verschiedene Betriebsgrößen, Traktorleistungsklassen und Futterbedingungen konzipiert sind. Regionale Hersteller und spezialisierte Gerätehersteller beteiligen sich ebenfalls, indem sie lokale landwirtschaftliche Anforderungen ansprechen, wettbewerbsfähige Preise anbieten und Anbaugeräte entwickeln, die für spezifische Feldbedingungen geeignet sind.
Produktentwicklung bleibt eine wichtige Wettbewerbsstrategie, da Hersteller auf höhere Feldkapazität, Präzisionssteuerung und verbesserte Futterqualität abzielen. KUHNs GA 14231 Vierkreiselschwader bietet eine Arbeitsbreite von etwa 9 bis 13,7 Metern und ISOBUS-zertifizierte Funktionen, was den Fokus auf hochkapazitive und elektronisch gesteuerte Futtererntegeräte widerspiegelt. Im Mai 2026 stellte KRONE den Swadro T 1040 Pro Aufnahme-Schwader vor, der für blattreiche Futterpflanzen wie Luzerne und Klee konzipiert ist und Ernteguthandhabung und reduzierte Blattverluste betont. Diese Entwicklungen veranschaulichen, wie etablierte Anbieter ihre Portfolios durch Arbeitsbreite, Gerätesteuerung und kulturspezifische Designs differenzieren. Händlerabdeckung, Ersatzteilversorgung und technischer Support bleiben wichtige Faktoren bei der Pflege von Beziehungen zu kommerziellen Betrieben und Lohnunternehmern.
Chancen bestehen für Hersteller, kompakte und vielseitige Geräte für kleinere oder fragmentierte Felder zu entwickeln und gleichzeitig die Produktivität größerer Maschinen zu verbessern, die von kommerziellen Produzenten und Lohnunternehmern eingesetzt werden. Geräte, die einstellbare Arbeitsbreiten, effizienten Transport und schonende Futterhandhabung unterstützen, können unterschiedliche Kundenanforderungen erfüllen. Die Präsentation eines kombinierten Wender-Rechens durch Strojírny Rožmitál auf der Agritechnica 2025 veranschaulicht ebenfalls die anhaltende Produktentwicklung bei regionalen Spezialisten. Während Miet- und Lohndienstleistungen dazu beitragen können, Erschwinglichkeitsbeschränkungen in einigen Märkten zu beheben, hängt ihr Beitrag von lokalen Lohnunternehmernetzwerken und saisonaler Auslastung ab. Insgesamt wird erwartet, dass der Wettbewerb auf Produktspezialisierung, betriebliche Effizienz, zuverlässigen Kundendienst und die Fähigkeit ausgerichtet ist, sowohl etablierte mechanisierte Märkte als auch Regionen zu bedienen, in denen die Akzeptanz von Futtererntegeräten noch in der Entwicklung ist.
Branchenführer im Markt für Rechen und Wender
-
KUHN SAS (Bucher Industries AG)
-
AGCO GmbH (AGCO Corporation)
-
CLAAS Saulgau GmbH (CLAAS KGaA mbH)
-
CNH Industrial N.V.
-
Maschinenfabrik Bernard KRONE GmbH & Co. KG (Bernard KRONE Holding SE & Co. KG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechen und Wender Unternehmen in diesem Bericht
- CNH Industrial N.V.
- Bernard Krone Holding GmbH and Co. KG
- Krone Gruppe
- AGCO Corporation
- OJSC Gomselmash
- Combine Plant Rostselmash LLC
- Carlos Mainero y Cía. S.A.I.C.F.I.
- Deere & Company
- PÖTTINGER Landtechnik GmbH
- Yanmar Holdings Co., Ltd.
- Lely International N.V.
- MASCHIO GASPARDO S.p.A.
Neueste Industrielle Entwicklungen in Markt für Rechen und Wender
- August 2026: PÖTTINGER Landtechnik GmbH kündigte den kompakten, rahmenlosen Zweikreiselschwader TOP V 6520 C an. Die Maschine verfügt über einen schwenkbaren Deichselkopf, schwimmende Kreiselfederung und mechanisch einstellbare Arbeitsbreite von 5,9–6,5 Metern. Ihr Design zielt auf Manövrierfähigkeit, Bodenfolge und Futterqualität ab, auch auf unebenen Feldern.
- Juli 2026: Kverneland stellte die Doppelkreiselschwader Tactus 2072 und Tactus 2078 vor. Die beiden Modelle verfügen über Arbeitsbreiten von 6,4–7,2 Metern bzw. 7,0–7,8 Metern. Beide integrieren das DUO-Zinkensystem und die TerraLink Plus Bodenfolgetechnologie, die auf gleichmäßiges Rechen, reduzierte Bodenkontamination und Futterhandhabung unter verschiedenen Feldbedingungen abzielen.
- Juli 2026: Vicon stellte zwei Doppelkreiselschwader vor, ANDEX 725 und ANDEX 785, mit Arbeitsbreiten von 6,4–7,2 Metern bzw. 7,0–7,8 Metern. Die Maschinen verfügen über das DUO-Zinkensystem und die TerraLink Plus Bodenfolgetechnologie, mit Designprioritäten wie sauberer Futtersammlung, reduziertem Blattverlust und geringerer Bodenkontamination.
Globaler Berichtsumfang für den Markt für Rechen und Wender
Der Markt für Rechen und Wender ist segmentiert nach Produkttyp (Kreiselschwader, Radschwader, Korb-Stabschwader, Parallelschwader und Kreiselschwader), nach Montagekonfiguration (Angebaut, Halbaufgesattelt und Gezogen), nach Endnutzer (Kommerzielle Heuproduzenten, Milchviehbetriebe, Rinderoperationen, Schaf- und Ziegenbetriebe sowie Lohnunternehmer und Auftragsdienstleister), nach Leistungsbedarf (50 PS und darunter, über 50 PS bis 100 PS und über 100 PS) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Werten (USD) angegeben.
Segmentierungsübersicht
| Kreiselschwader |
| Radschwader |
| Korb-Stabschwader |
| Parallelschwader |
| Kreiselschwader (Wender) |
| Angebaut |
| Halbaufgesattelt |
| Gezogen |
| Kommerzielle Heuproduzenten |
| Milchviehbetriebe |
| Rinderoperationen |
| Schaf- und Ziegenbetriebe |
| Lohnunternehmer und Auftragsdienstleister |
| 50 PS und darunter |
| Über 50 PS bis 100 PS |
| Über 100 PS |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Kreiselschwader | |
| Radschwader | ||
| Korb-Stabschwader | ||
| Parallelschwader | ||
| Kreiselschwader (Wender) | ||
| Nach Montagekonfiguration | Angebaut | |
| Halbaufgesattelt | ||
| Gezogen | ||
| Nach Endnutzer | Kommerzielle Heuproduzenten | |
| Milchviehbetriebe | ||
| Rinderoperationen | ||
| Schaf- und Ziegenbetriebe | ||
| Lohnunternehmer und Auftragsdienstleister | ||
| Nach Traktorleistungsbedarf | 50 PS und darunter | |
| Über 50 PS bis 100 PS | ||
| Über 100 PS | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechen und Wender?
Der Markt für Rechen und Wender wurde im Jahr 2026 auf 2,23 Milliarden USD bewertet und soll von 2,29 Milliarden USD im Jahr 2027 auf 2,86 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,55 % während des Prognosezeitraums von 2027 bis 2032.
Welche Region führt beim Absatz von Rechen und Wendern?
Europa führte 2026 mit einem Marktanteil von 46,2 %, unterstützt durch reife Milch- und Viehhaltungsbetriebe und etablierte Gerätenetze. Die Ersatznachfrage unterstützt auch weiterhin den Kauf von Futtererntemaschinen in intensiven Grünlandsystemen und professionellen Lohnunternehmerflotten.
Welcher Produkttyp hat die stärkste Position?
Kreiselschwader hielten 2026 einen Anteil von 45,2 % und sollen zwischen 2027 und 2032 mit einem CAGR von 5,1 % expandieren. Ihr Einsatz bei mehreren Futterpflanzen, Feldbedingungen und Betriebsgrößen unterstützt diese Position und hält sie in verschiedenen Betriebsumgebungen relevant.
Was treibt Gerätekäufe für die Futterhandhabung an?
Wachstum der Vieh- und Milchwirtschaft, Arbeitskräftemangel, Bedarf an Futterqualität und höhere Lohnunternehmernachfrage sind die Hauptfaktoren. Käufer schätzen auch Maschinen, die die Feldkapazität während begrenzter Trocknungsfenster verbessern und die saisonale Arbeitsplanung vereinfachen, wenn sich die Wetterbedingungen schnell ändern.