
Taille et part du marché du désherbage de précision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
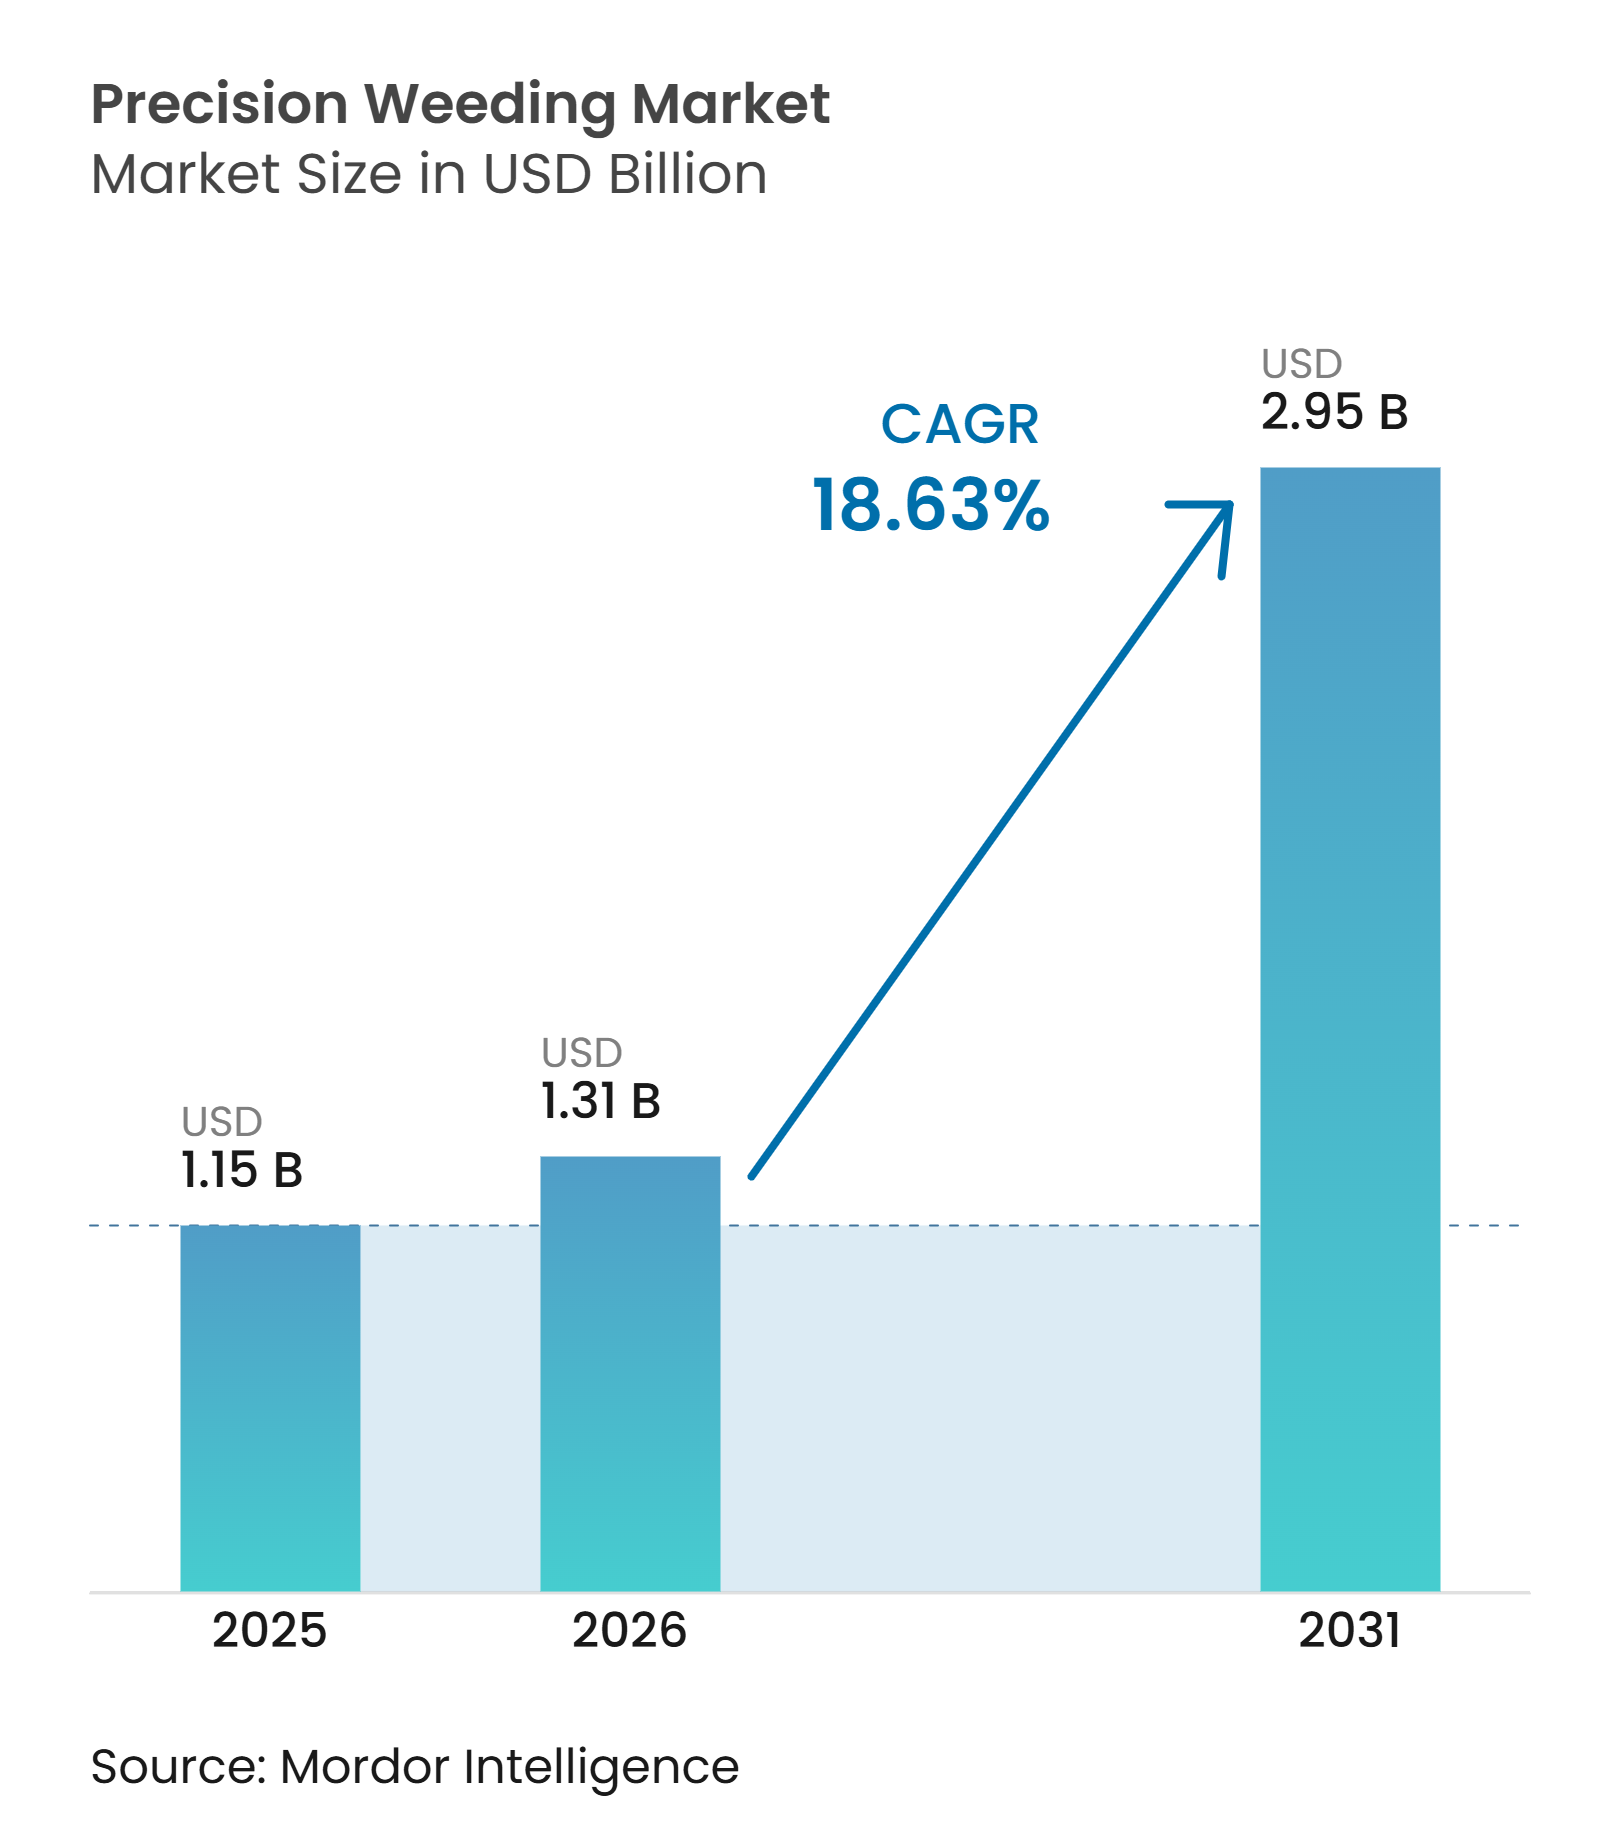
| Taille du Marché (2026) | 1.31 Milliards de dollars |
| Taille du Marché (2031) | 2.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du désherbage de précision par Mordor Intelligence
La taille du marché du désherbage de précision devrait s'étendre de 1,15 milliard USD en 2025 à 2,95 milliards USD d'ici 2031, enregistrant un CAGR de 17,6 % entre 2026 et 2031. Le marché s'éloigne de l'utilisation généralisée d'herbicides et du désherbage manuel pour se tourner vers des systèmes qui identifient et traitent les plantes individuellement. La résistance aux herbicides, la disponibilité réduite de la main-d'œuvre agricole et la baisse des coûts du matériel de vision et de robotique soutiennent ce changement. Les données collectées auprès des flottes commerciales peuvent améliorer les modèles de reconnaissance des mauvaises herbes à mesure que davantage de systèmes opèrent dans différentes cultures et conditions de terrain. Cela favorise les premiers déployeurs qui peuvent constituer des ensembles de données opérationnelles, tandis que les coûts élevés des équipements et les limites de performance sur le terrain continuent de réduire le nombre d'adoptants viables.
Principaux enseignements du rapport
- Par type, la gestion des mauvaises herbes était le segment le plus important, détenant 68 % de la part du marché du désherbage de précision en 2025, tandis que les plateformes de détection des mauvaises herbes constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 21,7 % durant 2026–2031.
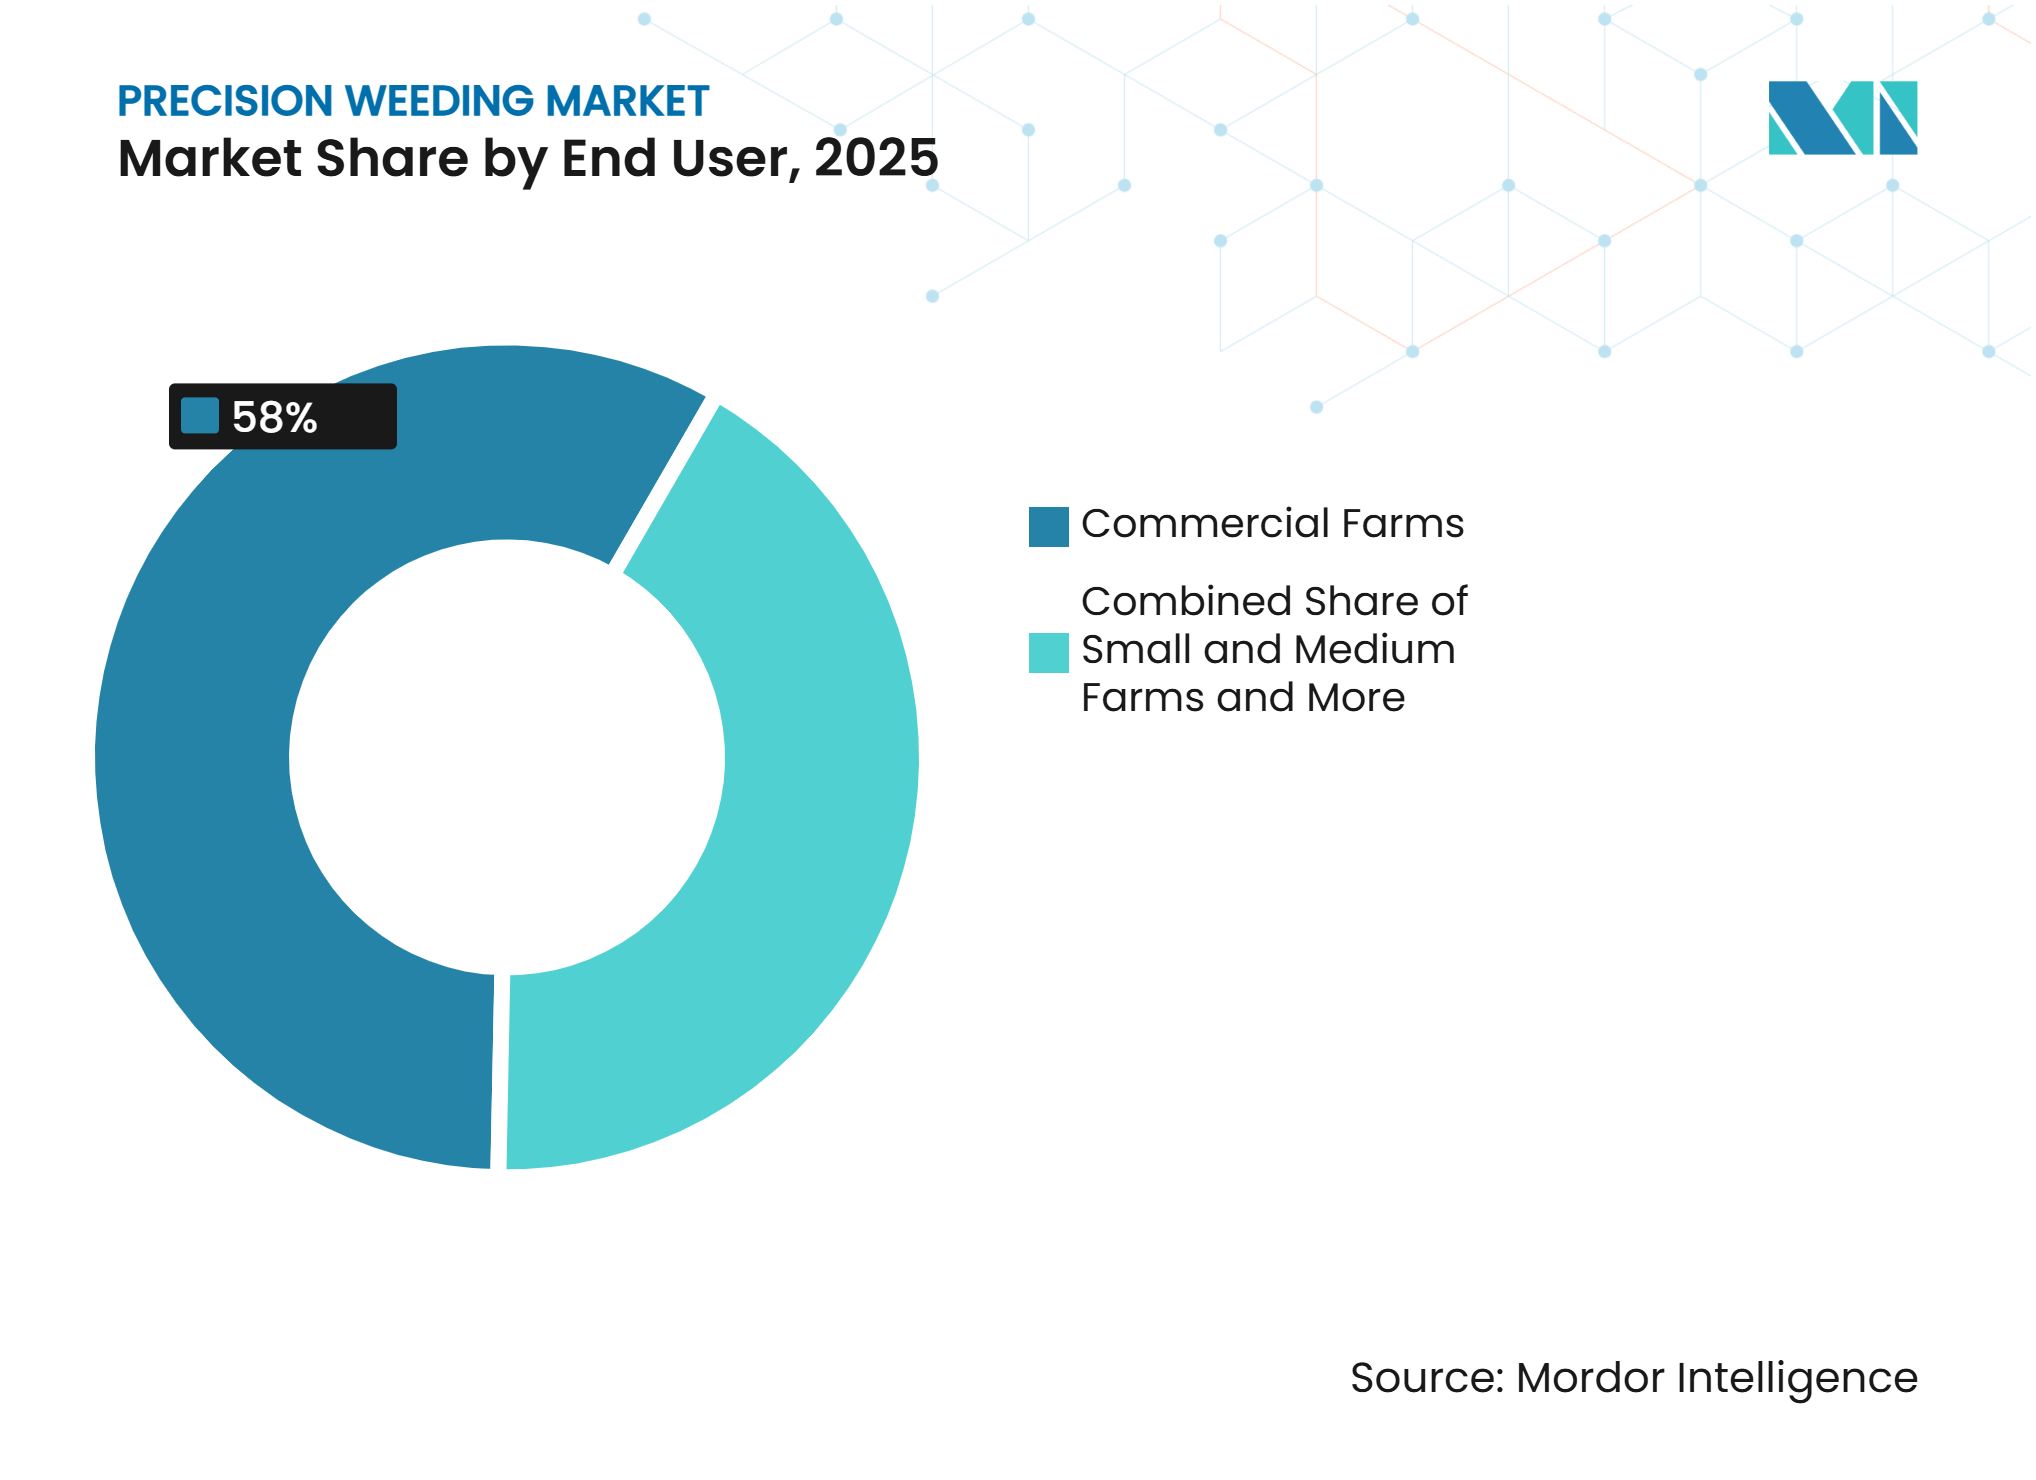
- Par utilisateur final, les exploitations commerciales constituaient le segment le plus important, représentant 58 % de la taille du marché du désherbage de précision en 2025, tandis que les petites et moyennes exploitations constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 19,8 % durant 2026–2031.
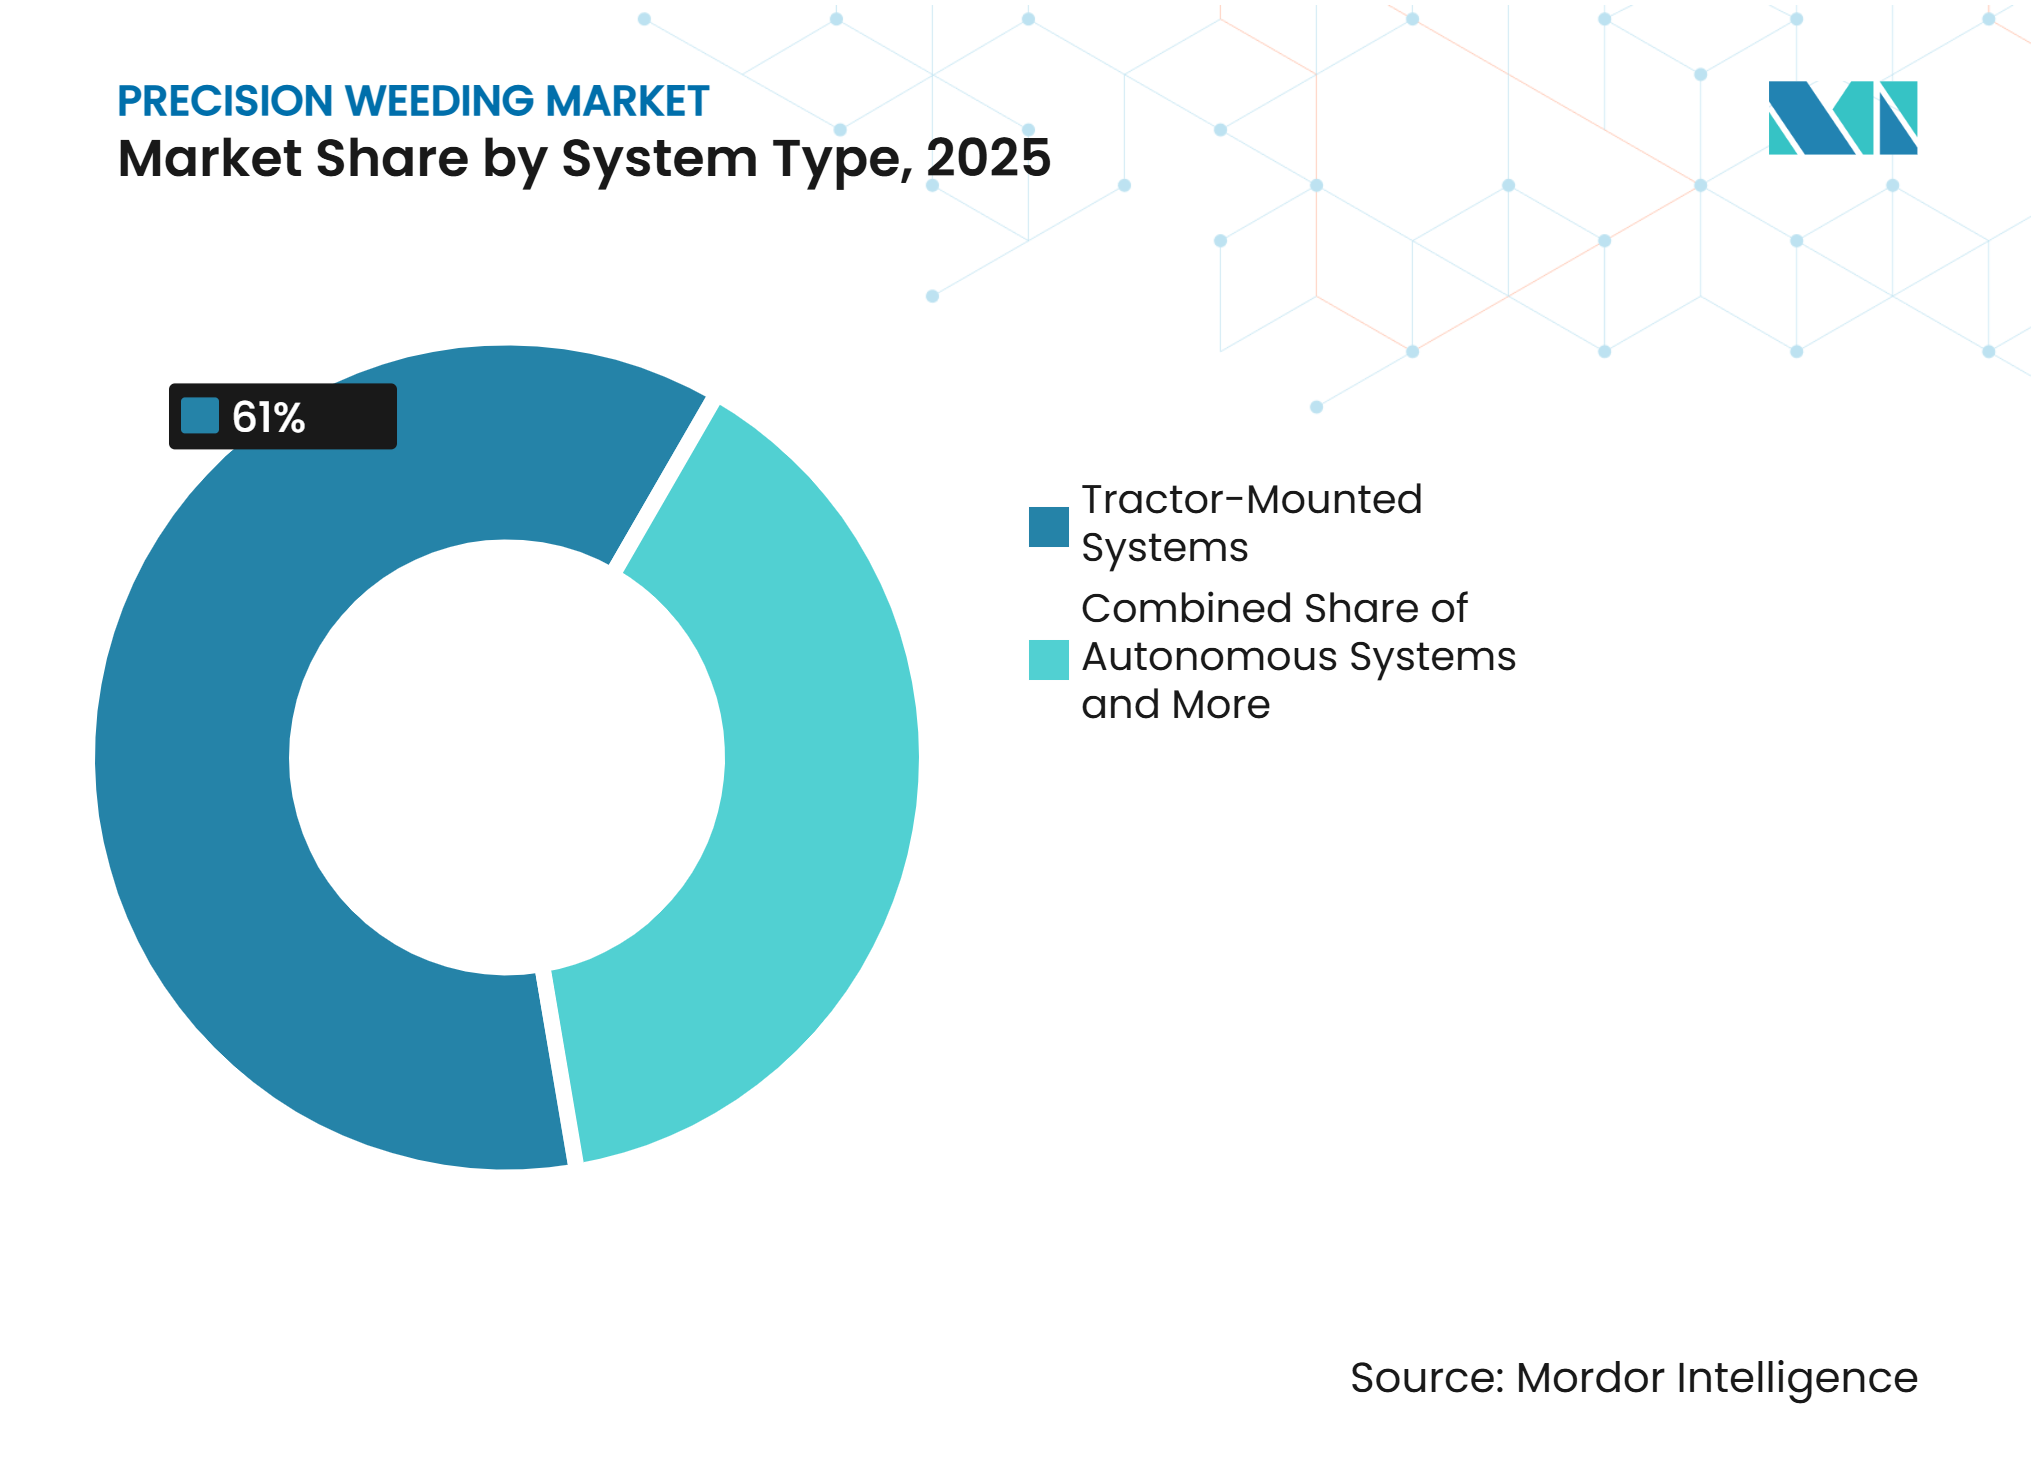
- Par type de système, les systèmes montés sur tracteur constituaient le segment le plus important avec 61 % de part en 2025. Les systèmes autonomes constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 25,1 % durant 2026–2031.
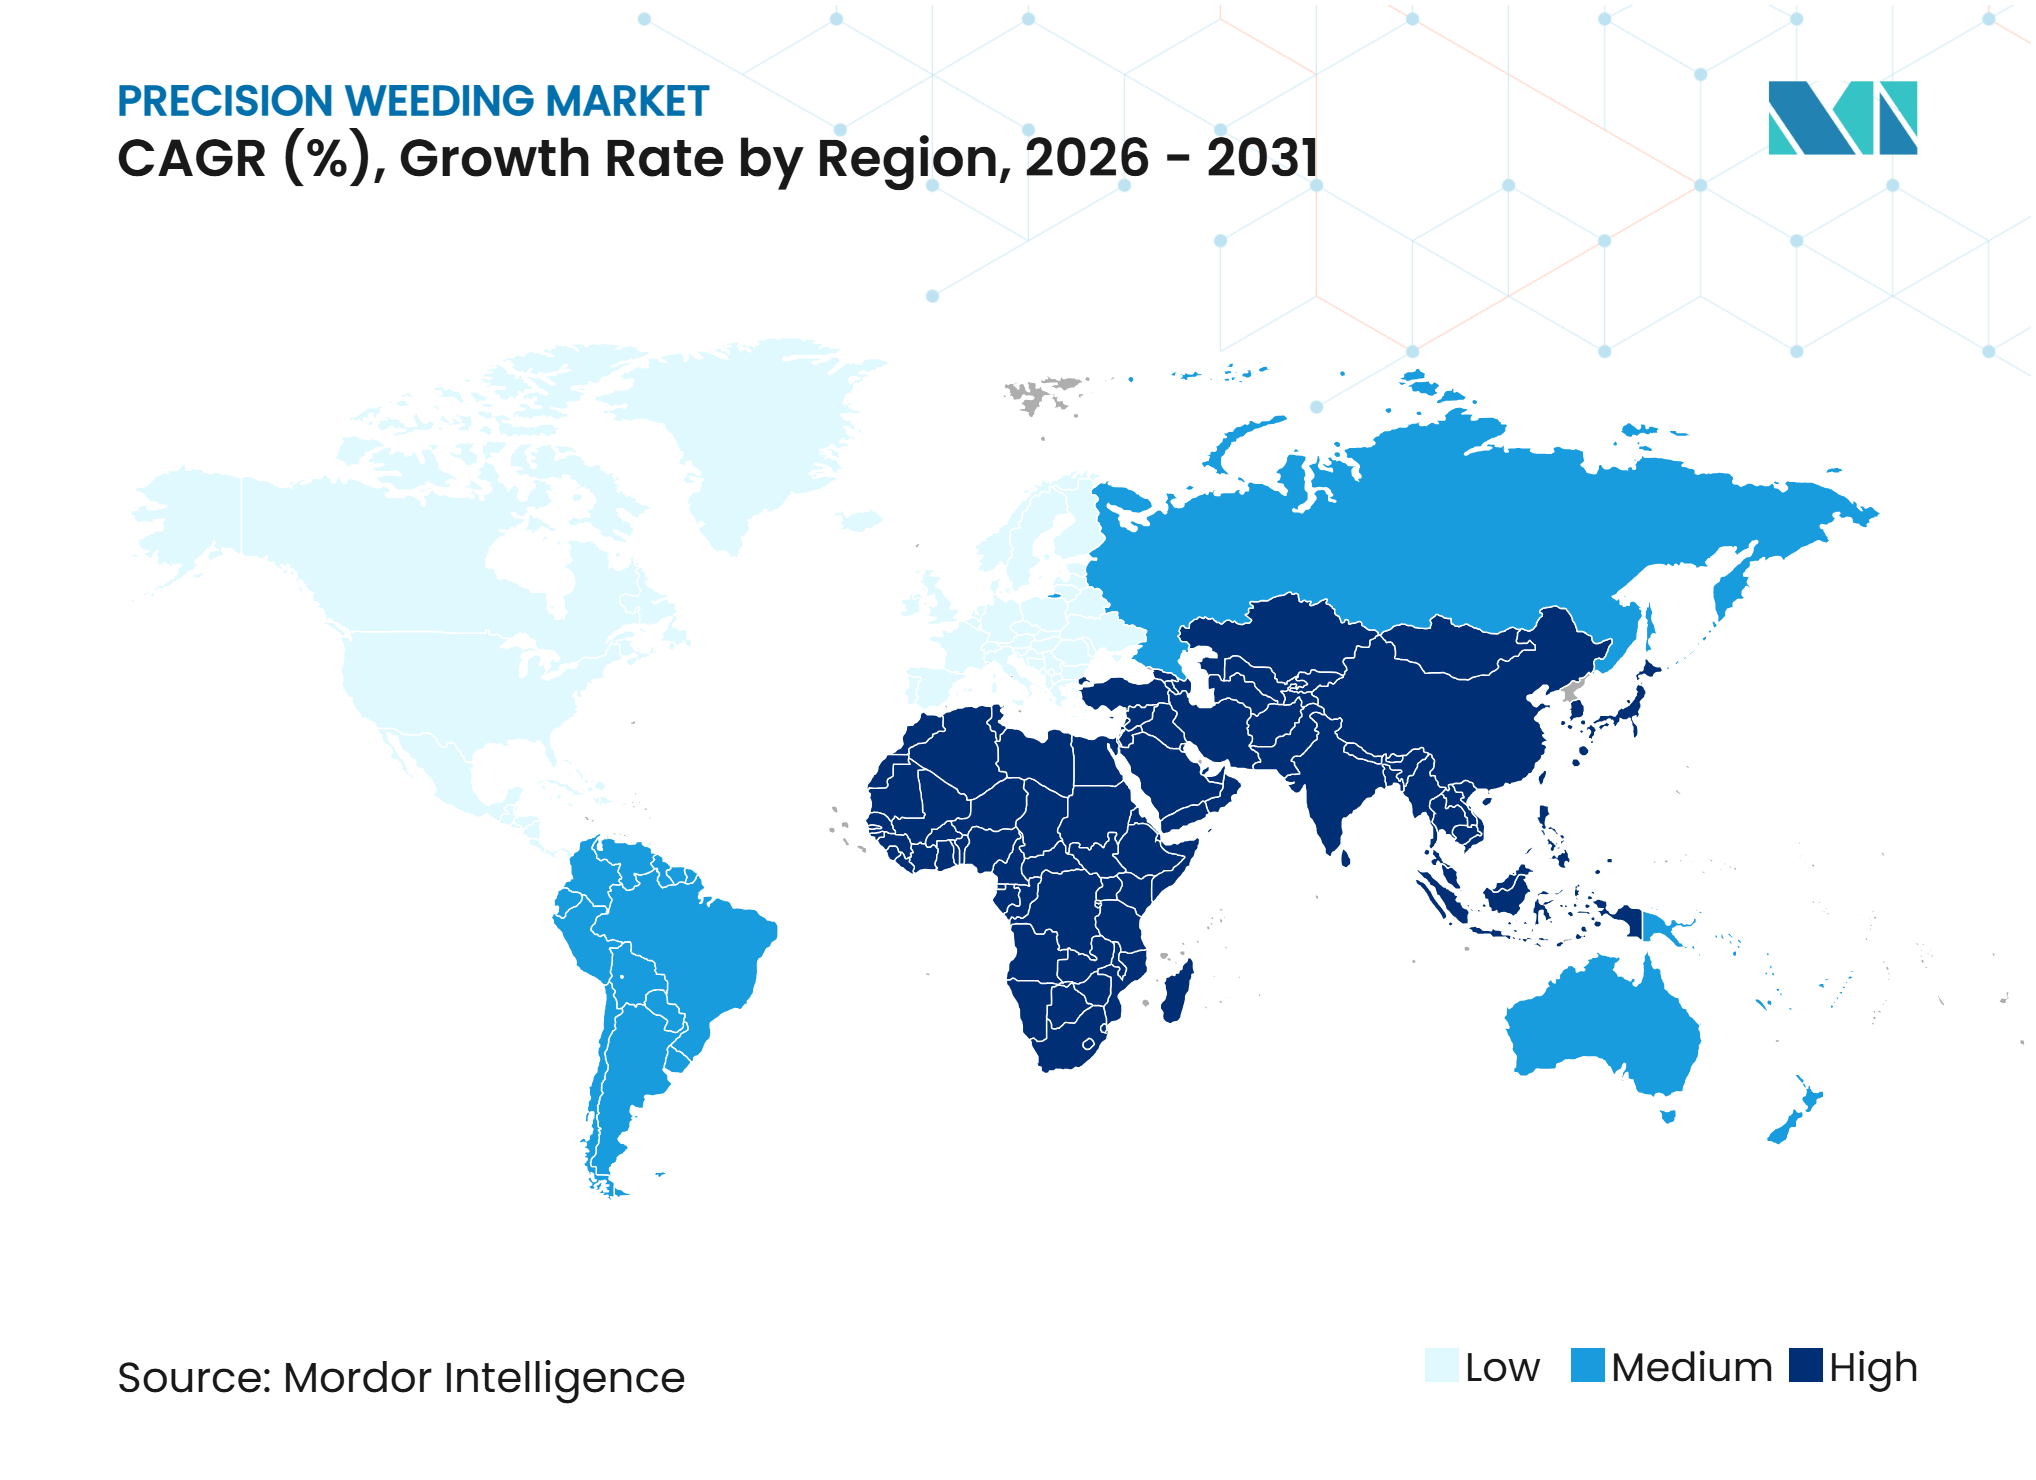
- Par géographie, l'Europe était la région la plus importante avec 34 % de part en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 24,5 % durant 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts et pénurie de main-d'œuvre pour le désherbage manuel | +3.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Résistance croissante aux herbicides et efficacité réduite de la pulvérisation généralisée | +3.2% | Mondial, aigu en Amérique du Nord et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de réduction de l'utilisation des produits chimiques et de production à résidus contrôlés | +2.8% | Europe et Amérique du Nord en tête, en croissance en Asie-Pacifique | Moyen terme (2-4 ans) |
| Amélioration des performances de l'intelligence artificielle et de la vision par ordinateur | +2.5% | Mondial, premiers gains concentrés en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Effets d'apprentissage de la reconnaissance des mauvaises herbes basés sur les flottes | +1.8% | Amérique du Nord et Europe principalement, se répandant en Asie-Pacifique | Long terme (≥ 4 ans) |
| La compatibilité de rétrofit réduit les frictions à l'adoption | +1.5% | Mondial, impact le plus élevé en Amérique du Nord et en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts et pénurie de main-d'œuvre pour le désherbage manuel
La disponibilité de la main-d'œuvre est une raison directe pour les agriculteurs d'évaluer les systèmes automatisés de contrôle des mauvaises herbes. Le Congressional Research Service des États-Unis a rapporté en 2025 que les coûts de main-d'œuvre agricole dépassent un tiers des dépenses de production des cultures spécialisées[1]. Le désherbage nécessite des travaux répétés sur le terrain et peut être difficile à planifier lorsque la main-d'œuvre saisonnière est rare. Les systèmes de précision réduisent la dépendance aux équipes manuelles là où la superficie et la valeur des cultures peuvent justifier l'investissement. L'exode rural en Chine et en Inde réduit également le bassin de main-d'œuvre saisonnière utilisée pour la gestion des mauvaises herbes en rangs, soutenant la demande d'automatisation en Asie-Pacifique.
Résistance croissante aux herbicides et efficacité réduite de la pulvérisation généralisée
La résistance aux herbicides rend le contrôle conventionnel des mauvaises herbes moins fiable dans de nombreux systèmes de cultures. La Weed Science Society of America a rapporté en novembre 2025 que les praticiens disposaient d'options limitées de contrôle par herbicides pour les espèces de mauvaises herbes problématiques. La pulvérisation généralisée peut maintenir la pression de sélection dans les champs où des populations résistantes sont déjà établies. La pulvérisation ciblée, l'élimination mécanique et le traitement laser offrent aux agriculteurs des méthodes d'intervention alternatives. Le marché du désherbage de précision est donc soutenu par la nécessité de gérer les mauvaises herbes sans dépendre d'une seule approche herbicide.
Amélioration des performances de l'intelligence artificielle et de la vision par ordinateur
Un meilleur traitement des images répond au défi de l'identification des mauvaises herbes dans des conditions de terrain changeantes. Une étude Agronomy de 2025 a rapporté une précision de détection des mauvaises herbes de 90 % mAP@0,5 pour le modèle GTDR-YOLOv12, ainsi qu'une réduction de 17 % de la complexité computationnelle. L'architecture WeedSwin a atteint 0,993 mAP dans une évaluation Scientific Reports de 2025 couvrant 16 espèces de mauvaises herbes et 11 stades de croissance. Ces résultats indiquent que la détection en temps réel peut être utilisée sur du matériel de traitement embarqué compact. Une meilleure détection améliore la valeur des systèmes mécaniques, laser et de pulvérisation ciblée, car le traitement dépend d'une classification précise des plantes. Elle donne également aux fournisseurs une base plus solide pour offrir des engagements de performance aux agriculteurs prudents.
La compatibilité de rétrofit réduit les frictions à l'adoption
De nombreux agriculteurs préfèrent des systèmes qui s'appuient sur les équipements et les relations de service déjà en place. Les implémentations montées sur tracteur réduisent la nécessité d'acheter un véhicule de terrain séparé et peuvent utiliser les routines d'opérateur établies. Le WEED-IT de Rometron B.V. et l'ARA Ultra-High Precision Sprayer d'Ecorobotix SA sont des équipements montés sur tracteur compatibles ISOBUS. La compatibilité peut réduire les exigences de formation, de maintenance et d'intégration pour une exploitation. Deere and Company a rapporté que See and Spray a opéré sur plus de 5 millions d'acres en 2025, montrant la portée disponible via les canaux d'équipement établis. Cette voie est particulièrement pertinente dans les régions disposant d'un grand parc de tracteurs installé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et retour sur investissement incertain | -2.80% | Mondial, plus aigu en Afrique, au Moyen-Orient et en Amérique du Sud | Court terme (≤ 2 ans) |
| Précision de détection variable dans des conditions de terrain complexes | -1.50% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Charge d'intégration, de calibration et d'interopérabilité des données | -1.20% | Mondial, impact le plus élevé en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Contraintes de débit, de fiabilité et de maintenance dans les opérations intensives | -1.00% | Mondial, plus aigu en Afrique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et retour sur investissement incertain
Le coût en capital reste le principal obstacle pour les petites exploitations. Une analyse économique publiée dans Precision Agriculture en 2026 a révélé que la pulvérisation localisée en temps réel était économiquement justifiée pour les exploitations de betteraves sucrières de plus de 60 à 172 hectares et les exploitations céréalières de plus de 300 à 400 hectares dans le nord-ouest de l'Allemagne. La variation saisonnière de la pression des mauvaises herbes complique davantage les décisions d'investissement, car les rendements peuvent varier d'une année à l'autre. Deere and Company a introduit son Application Savings Guarantee en 2025, facturant à l'acre uniquement lorsque des économies mesurables d'herbicides étaient réalisées. Ce type de modèle transfère une partie du risque financier au fournisseur. Les petites exploitations peuvent encore rester en dessous de l'échelle nécessaire pour couvrir les coûts de connectivité et de maintenance.
Charge d'intégration, de calibration et d'interopérabilité des données
Les équipements de précision doivent fonctionner de manière fiable avec les tracteurs, les équipements, les logiciels et les pratiques de terrain de l'exploitation. La calibration est importante car de petites erreurs dans la détection ou le minutage des buses peuvent compromettre le traitement ciblé. Les exploitations peuvent également avoir besoin de formation et d'un support technique pour utiliser efficacement les données d'image, de localisation et d'application. Ces exigences peuvent être plus difficiles à satisfaire là où les réseaux locaux de concessionnaires et de services sont limités. La charge est la plus aiguë lorsque des équipements de différents fournisseurs doivent fonctionner ensemble. Elle peut retarder les achats même lorsque les économies de main-d'œuvre et d'herbicides semblent attractives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final :
les exploitations commerciales dominent la demande tandis que les petites exploitations croissent plus viteLes exploitations commerciales détenaient 58 % de la part du marché du désherbage de précision en 2025. Les grands opérateurs peuvent répartir le coût d'un équipement de précision sur davantage d'hectares et évaluer les économies de main-d'œuvre et d'herbicides sur plusieurs saisons répétées. Leur échelle de terrain soutient également l'utilisation de systèmes nécessitant des opérateurs formés, des équipements connectés et une maintenance régulière. Les exploitations commerciales de légumes et de cultures spécialisées peuvent faire face à des exigences particulièrement élevées en matière de désherbage manuel. Verdant Robotics et Carbon Robotics ont rapporté des périodes de retour sur investissement typiques de 6 à 18 mois pour les clients commerciaux, dont 7 mois pour certains utilisateurs à coût de main-d'œuvre élevé, bien que ce soient des déclarations d'entreprises.
Les petites et moyennes exploitations constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 19,8 % durant 2026–2031. Les systèmes modulaires et les modèles d'équipement en tant que service abaissent la barrière créée par un achat d'équipement complet. Le National Institute of Food and Agriculture du Département de l'Agriculture des États-Unis a rapporté en 2025 que les technologies adoptées à la suite d'ateliers de désherbage automatisé ont permis d'économiser environ 114 000 heures de travail et 1,4 million USD annuellement [2]. L'adoption par démonstration est importante car les agriculteurs ont besoin de preuves qu'un système fonctionne dans les conditions locales de terrain. Les stations de recherche, les entrepreneurs et les programmes publics de démonstration peuvent élargir l'accès en partageant les équipements entre les exploitations.



Par type :
la gestion des mauvaises herbes occupe la position la plus importante tandis que les plateformes de détection se développentLa gestion des mauvaises herbes représentait 68 % du marché du désherbage de précision en 2025. Les plateformes d'application chimique, les désherbeurs mécaniques et les actionneurs robotiques ont une valeur unitaire plus élevée que le matériel de détection autonome. Les désherbeurs robotiques qui combinent détection et intervention sont pertinents dans les légumes de spécialité et les cultures en rangs biologiques avec moins d'options chimiques. Les systèmes d'application chimique continuent de servir les grandes cultures conventionnelles. L'application chimique ciblée reste importante dans les grandes cultures car elle relie directement la reconnaissance des plantes aux décisions de traitement.
Les plateformes de détection des mauvaises herbes constituent le segment à la croissance la plus rapide, avec un CAGR de 21,7 % durant 2026–2031. Les caméras et le LiDAR sont utilisés pour cartographier les populations de mauvaises herbes, guider l'actionnement et collecter des images pour l'amélioration des modèles. Les plateformes de détection connectées peuvent s'améliorer à mesure que les images de terrain sont intégrées dans les flux de travail de reconnaissance des mauvaises herbes. Le LiDAR, les réseaux de capteurs et les systèmes multispectraux restent à un stade de revenus plus précoce. Leur rôle est le plus pertinent là où les systèmes à caméra uniquement peinent avec la couverture végétale, l'émergence précoce ou l'éclairage variable.
Par type de système :
les systèmes montés sur tracteur dominent tandis que les systèmes autonomes se développentLes systèmes montés sur tracteur détenaient 61 % de la part du marché du désherbage de précision en 2025. Le segment bénéficie du parc mondial de tracteurs agricoles installés et d'un investissement incrémental plus faible qu'une plateforme autonome dédiée. Les agriculteurs peuvent ajouter des capacités de précision tout en conservant les pratiques d'opérateur et les canaux de service existants. Le WEED-IT de Rometron B.V. et les systèmes ARA d'Ecorobotix SA montrent comment les architectures montées sur tracteur peuvent assurer une application sélective. Cette structure soutient la demande là où les exploitations ont besoin d'une large couverture et où les équipements conventionnels restent au cœur des opérations de terrain, tout en préservant les arrangements de réparation familiers et les responsabilités des opérateurs.
Les systèmes autonomes constituent le type de système à la croissance la plus rapide, enregistrant un CAGR de 25,1 % durant 2026–2031. Leur proposition de valeur est centrée sur le fonctionnement continu sur le terrain et une moindre dépendance à la main-d'œuvre manuelle. Ecorobotix a rapporté en mars 2026 que 1 000 pulvérisateurs ARA ultra-haute précision avaient été déployés dans plus de 30 pays. Les systèmes autopropulsés, semi-autonomes et montés sur véhicule répondent à différentes configurations de cultures et de terrains. Leur croissance est limitée par le débit, la maintenance et l'économie par hectare dans les applications de grandes cultures.

Analyse géographique
L'Europe détenait 34 % de la part du marché du désherbage de précision en 2025. La région combine pression réglementaire, fournisseurs d'agriculture de précision établis et coûts élevés de main-d'œuvre agricole. La stratégie De la ferme à la table a fixé un objectif de réduction des pesticides de 50 % pour 2030, soutenant l'intérêt pour l'application ciblée. Les fabricants européens, notamment HORSCH Maschinen GmbH, LEMKEN GmbH and Co. KG, Garford Farm Machinery Ltd et Einböck GmbH and Co. KG, ont de l'expérience dans le binage guidé par caméra. Le projet AGROSUS a rapporté en 2025 qu'il avait validé des approches alternatives de gestion des mauvaises herbes dans plus de 70 unités expérimentales dans 11 pays [3].
L'Asie-Pacifique est le segment régional à la croissance la plus rapide, avec un CAGR de 24,5 % durant 2026–2031. La Chine fait face à un bassin de main-d'œuvre rurale en diminution tandis que des programmes publics promeuvent la mécanisation agricole et la robotique. La population agricole vieillissante du Japon soutient la demande de systèmes économisant la main-d'œuvre dans la riziculture et le maraîchage. Les grandes exploitations australiennes de grandes cultures offrent un cadre pertinent pour la détection à haut débit et la pulvérisation ciblée. Les vastes champs de la région en font un cas de test pertinent pour les systèmes qui doivent maintenir la qualité de détection et une couverture praticable à grande échelle.
L'Amérique du Nord reste un contributeur majeur car les grandes exploitations de cultures en rangs et les exploitations de légumes de spécialité peuvent absorber des équipements à forte intensité de capital. La demande bénéficie également de l'expansion commerciale des systèmes de pulvérisation ciblée dans les principales applications de cultures en rangs. L'Amérique du Sud fait face à la résistance aux herbicides dans les systèmes de soja et de maïs, bien que le financement et les conditions de terrain variables limitent l'adoption. Le Moyen-Orient et l'Afrique font face à des obstacles similaires en matière de couverture des concessionnaires et de financement agricole. Les priorités de sécurité alimentaire et les coûts de main-d'œuvre plus élevés pourraient soutenir l'investissement plus tard dans la période de prévision. Le marché du désherbage de précision dépendra de la capacité des fournisseurs à adapter les systèmes et les modèles commerciaux à ces conditions d'exploitation.
Paysage concurrentiel
Concentration du Marché
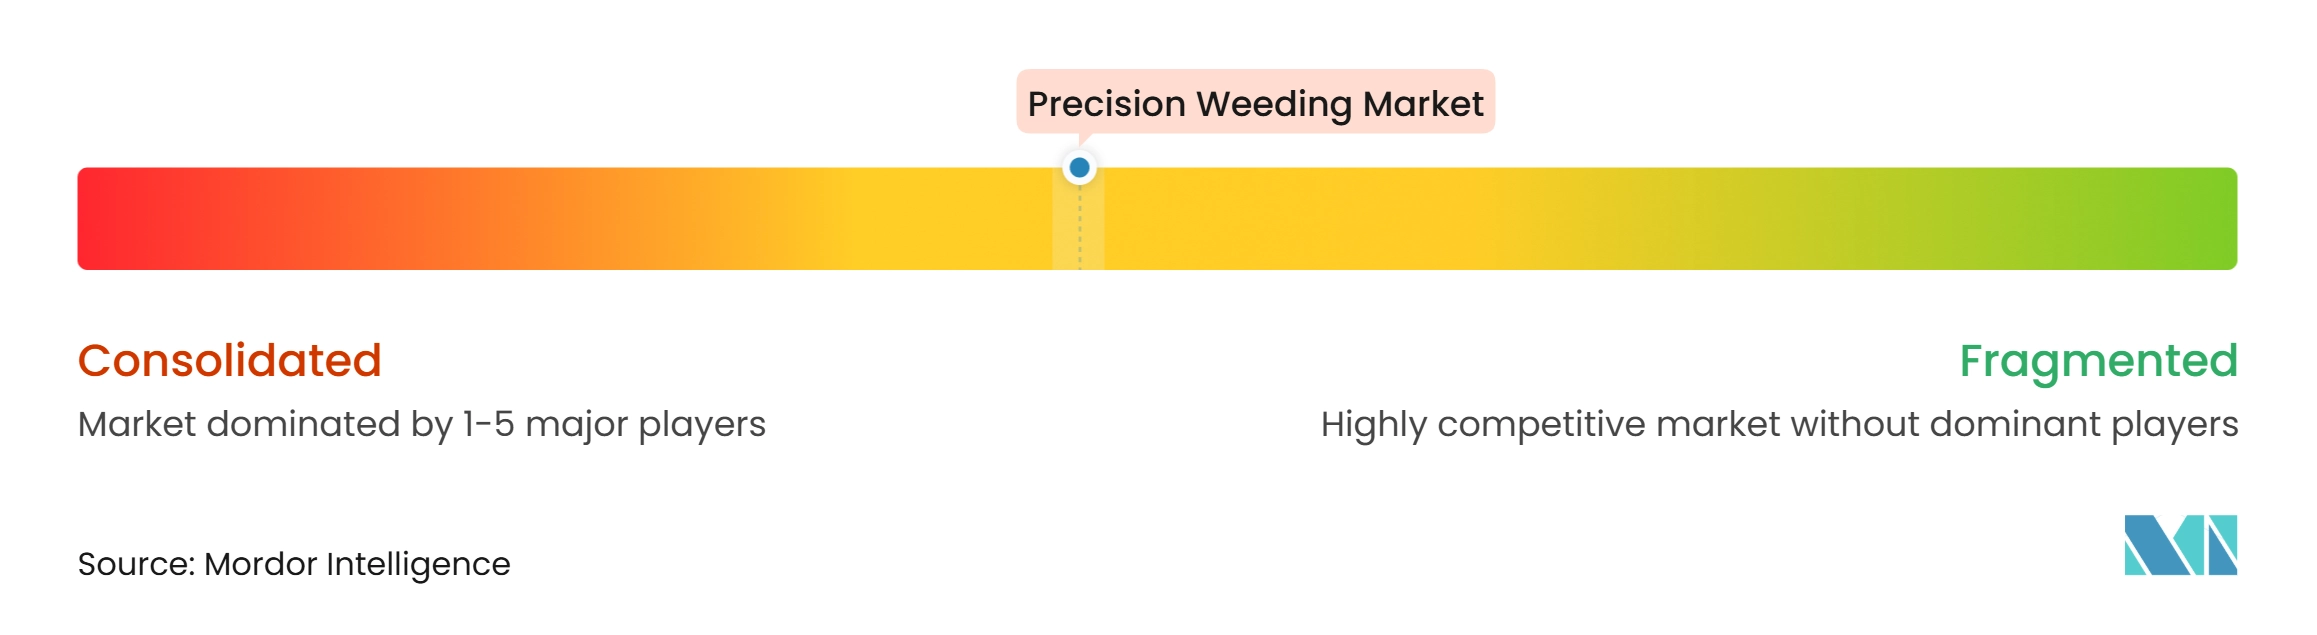
Le marché du désherbage de précision présente une concentration modérée. Deere and Company, CNH Industrial N.V., AGCO Corporation et PTx Trimble LLC, et Bosch BASF Smart Farming GmbH ont une large portée de distribution dans les applications de pulvérisation ciblée montées sur tracteur. Leur intégration en usine, leur couverture de concessionnaires et leurs réseaux de services peuvent réduire les frictions à l'adoption pour les clients agricoles. Des fournisseurs spécialisés tels qu'Ecorobotix SA, Carbon Robotics, FarmWise Labs, Inc. et Verdant Robotics, Inc. sont en concurrence dans les applications laser, robotiques et autonomes. Aucun fournisseur n'a éliminé la concurrence dans tous les types de cultures, les architectures de systèmes et les marchés régionaux.
L'échelle des données devient un facteur concurrentiel important. Carbon Robotics a déclaré que son Large Plant Model s'appuie sur des données provenant de 150 millions d'images de plantes étiquetées, ce qui peut améliorer la couverture de reconnaissance dans différents environnements. La plateforme d'équipements connectés de Deere and Company peut également soutenir la collecte de données sur une grande base installée. Ces réseaux peuvent augmenter les coûts de changement lorsque les utilisateurs bénéficient de modèles de détection améliorés et de flux de travail d'équipements intégrés. Les fournisseurs de matériel sans données de terrain comparables doivent se concurrencer par les performances des équipements, le prix, le service ou la couverture de cultures ciblées. Le marché combine donc des avantages d'échelle pour les acteurs établis avec des opportunités pour les spécialistes ciblés.
Les entreprises utilisent le développement de produits et les modèles commerciaux pour élargir l'accès. Deere and Company a annoncé See and Spray Gen 2 en janvier 2026, ajoutant la détection ciblée des mauvaises herbes et l'application pour le blé, l'orge et le canola. Ecorobotix SA a annoncé en mars 2026 un investissement de 50 millions USD sur 3 ans pour étendre ses opérations aux États-Unis et assembler des pulvérisateurs ARA à Lyons, Kansas. Verdant Robotics a étendu SharpShooter à la production de semences de graminées et de gazon en avril 2026. Ces initiatives portent sur la couverture des cultures, la capacité de livraison locale et les performances spécifiques aux applications, plutôt que de s'appuyer sur une configuration de système unique pour chaque exploitation.
Leaders du secteur du désherbage de précision
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Bosch BASF Smart Farming (BBSF) GmbH
-
Rometron B.V. (WEED-IT)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du désherbage de précision Entreprises couvertes dans ce rapport
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation and Trimble Inc. (PTx Trimble LLC)
- Bosch BASF Smart Farming (BBSF) GmbH
- XAG Co., Ltd.
- Rometron B.V. (WEED-IT)
- Ecorobotix SA
- Carbon Robotics
- LEMKEN GmbH & Co. KG
- HORSCH Maschinen GmbH
- Einböck GmbH
- Garford Farm Machinery Ltd
- FarmWise Labs, Inc.
- Verdant Robotics, Inc.
Développements industriels récents dans Marché du désherbage de précision
- Avril 2026 : Verdant Robotics, Inc. a étendu son système d'application de précision SharpShooter à la production de semences de graminées et de gazon. La société a rapporté jusqu'à 99 % d'économies d'herbicides, jusqu'à 85 % de réductions des coûts de main-d'œuvre et un retour sur investissement typique dans les 6 à 18 mois.
- Mars 2026 : Ecorobotix SA a annoncé un investissement de 50 millions USD sur 3 ans pour étendre ses opérations aux États-Unis et établir l'assemblage de l'ARA Ultra-High Precision Sprayer à Lyons, Kansas. La société a déclaré que l'expansion créerait plus de 80 emplois.
- Janvier 2026 : Deere and Company a annoncé See and Spray Gen 2 pour sa gamme de pulvérisateurs de l'année modèle 2027. La mise à jour a étendu la détection ciblée des mauvaises herbes et l'application de précision au blé, à l'orge et au canola, et a permis une opération en culture à tout moment de la journée.
Portée du rapport mondial sur le marché du désherbage de précision
La portée couvre les technologies, systèmes et solutions de désherbage de précision permettant la détection, l'identification et la gestion ciblées des mauvaises herbes dans les opérations agricoles.
Le rapport sur le marché du désherbage de précision est segmenté par utilisateur final (exploitations commerciales, petites et moyennes exploitations et autres), par type (plateforme de détection des mauvaises herbes, incluant les systèmes à base de caméras, les systèmes à base de LiDAR, les réseaux de capteurs et autres plateformes, et gestion des mauvaises herbes, incluant le désherbage mécanique, les systèmes d'application chimique, les désherbeurs robotiques et autres), par type de système (systèmes autonomes, systèmes montés sur tracteur et autre type de système) et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Exploitations commerciales |
| Petites et moyennes exploitations |
| Autres |
| Plateforme de détection des mauvaises herbes | Systèmes à base de caméras |
| Systèmes à base de LiDAR | |
| Réseaux de capteurs | |
| Autres plateformes | |
| Gestion des mauvaises herbes | Désherbage mécanique |
| Systèmes d'application chimique | |
| Désherbeurs robotiques | |
| Autres |
| Systèmes autonomes |
| Systèmes montés sur tracteur |
| Autre type de système |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par utilisateur final | Exploitations commerciales | |
| Petites et moyennes exploitations | ||
| Autres | ||
| Par type | Plateforme de détection des mauvaises herbes | Systèmes à base de caméras |
| Systèmes à base de LiDAR | ||
| Réseaux de capteurs | ||
| Autres plateformes | ||
| Gestion des mauvaises herbes | Désherbage mécanique | |
| Systèmes d'application chimique | ||
| Désherbeurs robotiques | ||
| Autres | ||
| Par type de système | Systèmes autonomes | |
| Systèmes montés sur tracteur | ||
| Autre type de système | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule l'adoption des systèmes de désherbage de précision ?
La pénurie de main-d'œuvre, la résistance aux herbicides et la pression pour réduire l'utilisation des produits chimiques stimulent l'adoption.
Quel type de système de désherbage de précision connaît la croissance la plus rapide ?
Les systèmes autonomes constituent le type de système à la croissance la plus rapide, avec un CAGR projeté de 25,1 % durant 2026–2031.
Comment le désherbage de précision réduit-il l'utilisation des herbicides ?
Les systèmes de détection identifient les mauvaises herbes avant qu'un pulvérisateur ciblé, un outil mécanique ou un laser n'applique le traitement.
Quelle région connaît la croissance la plus rapide pour le désherbage de précision ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 24,5 % durant 2026–2031.