
Marktgröße und Marktanteil für Präzisionsunkrautbekämpfung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
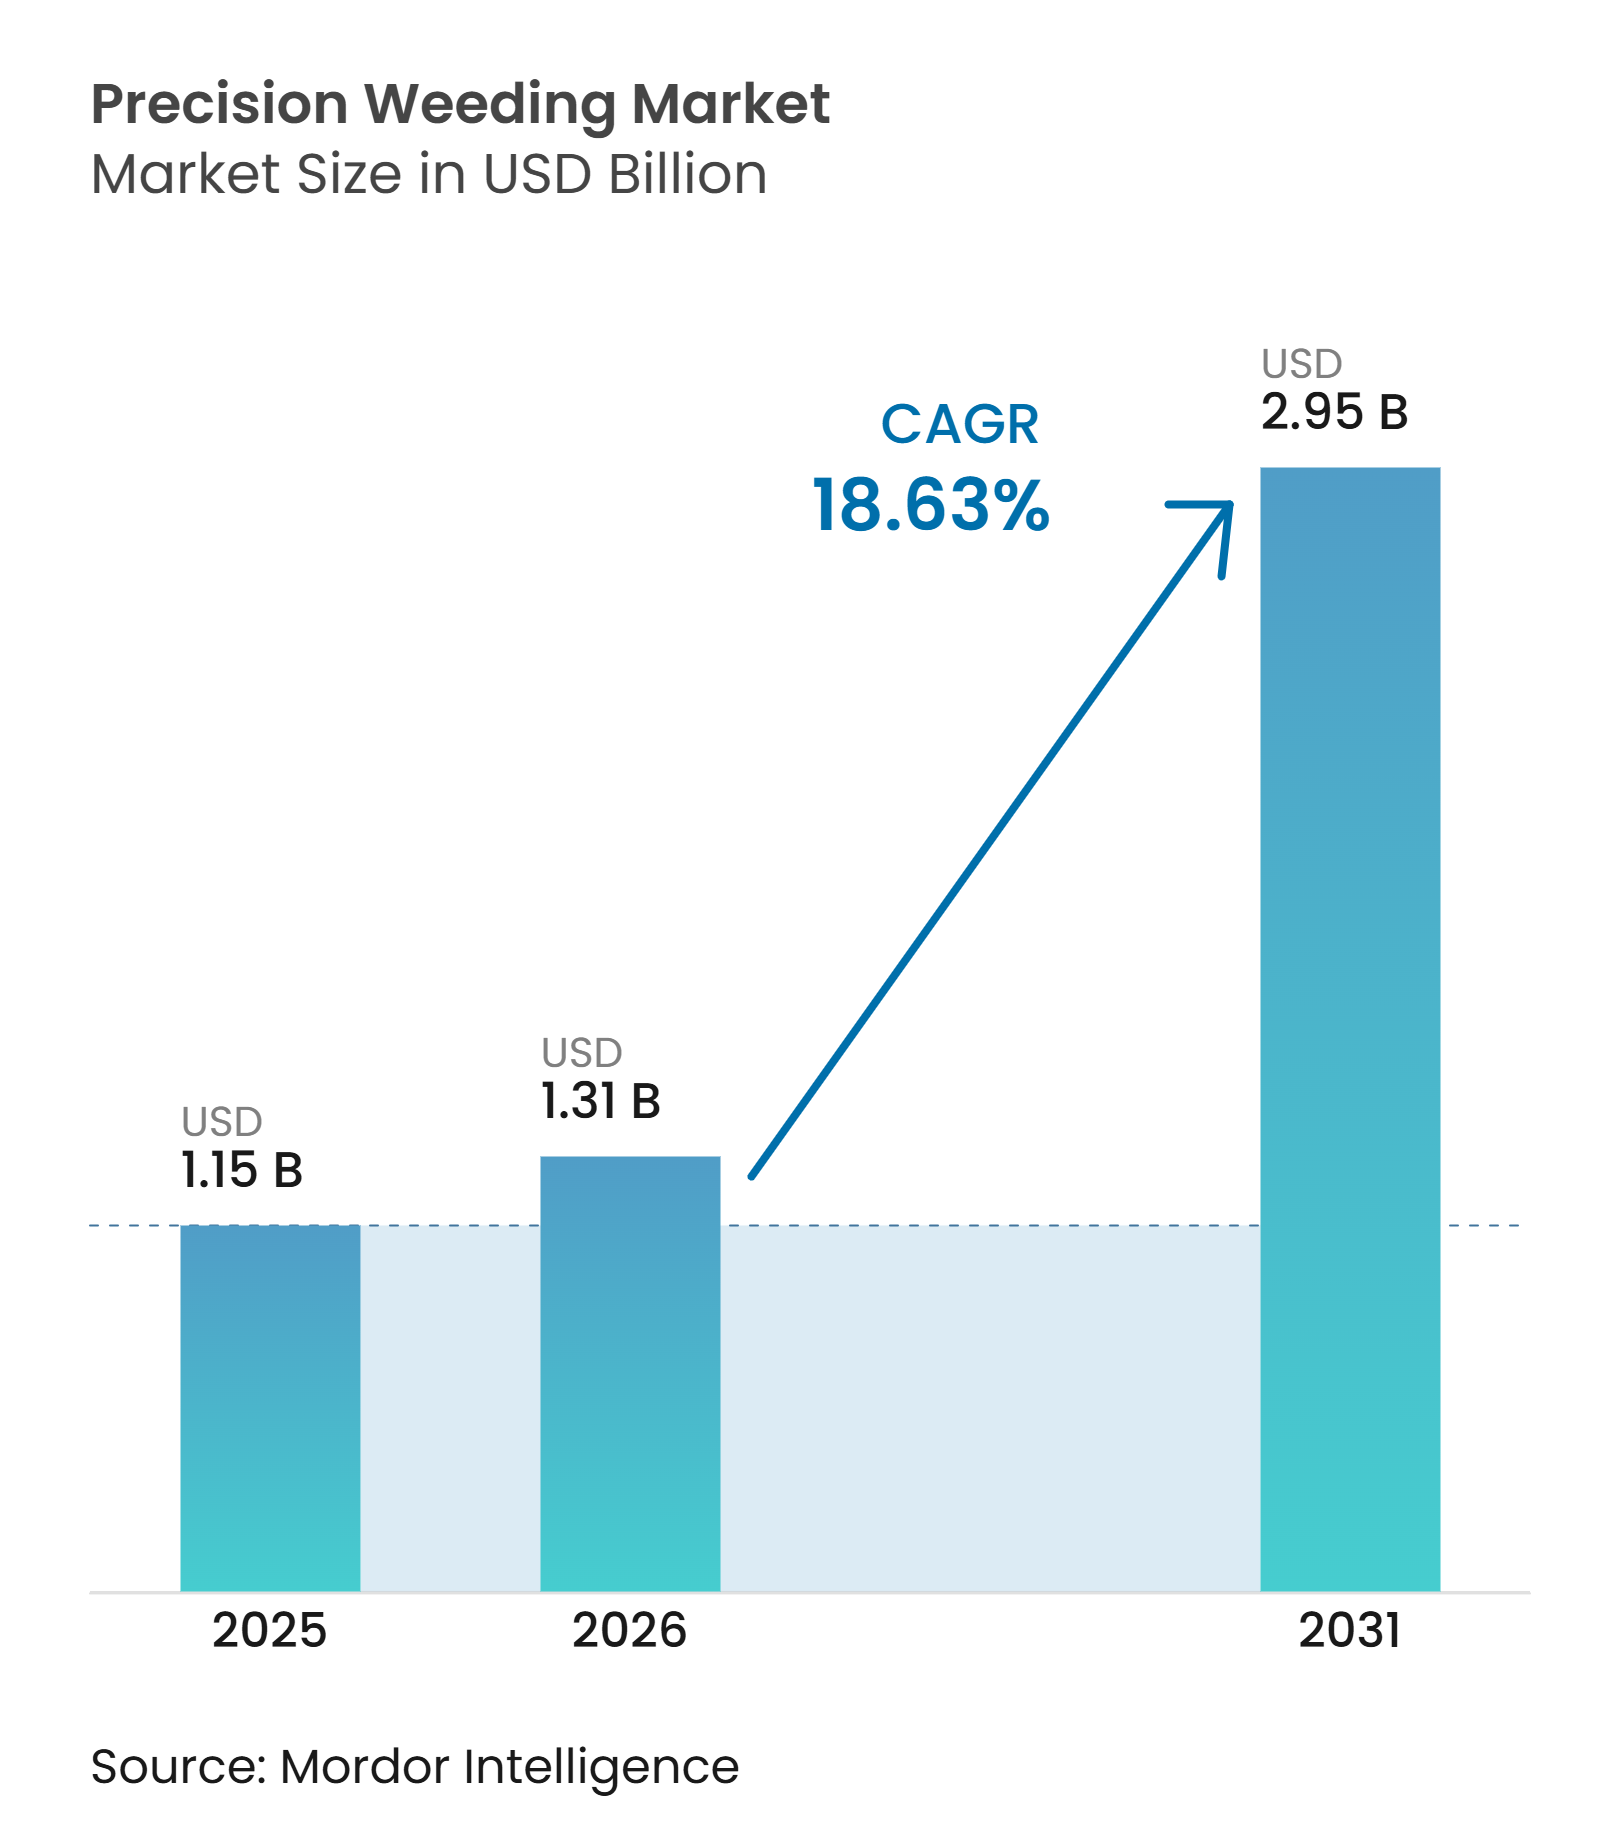
| Marktgröße (2026) | 1.31 Milliarden US-Dollar |
| Marktgröße (2031) | 2.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Präzisionsunkrautbekämpfung von Mordor Intelligence
Die Marktgröße für Präzisionsunkrautbekämpfung wird voraussichtlich von 1,15 Milliarden USD im Jahr 2025 auf 2,95 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 17,6 % verzeichnen. Der Markt entwickelt sich weg vom flächendeckenden Herbizideinsatz und der manuellen Unkrautbekämpfung hin zu Systemen, die einzelne Pflanzen erkennen und behandeln. Herbizidresistenz, ein engerer Zugang zu landwirtschaftlichen Arbeitskräften und sinkende Kosten für Bildverarbeitungs- und Roboterhardware unterstützen diesen Wandel. Daten, die von kommerziellen Flotten gesammelt werden, können Unkrauterkennungsmodelle verbessern, da immer mehr Systeme in verschiedenen Kulturen und Feldbedingungen eingesetzt werden. Dies begünstigt frühe Anwender, die operative Datensätze aufbauen können, während hohe Gerätekosten und Leistungsgrenzen im Feld den Kreis der geeigneten Anwender weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Typ war das Unkrautmanagement das größte Segment mit einem Marktanteil von 68 % im Markt für Präzisionsunkrautbekämpfung im Jahr 2025, während Unkrauterkennungsplattformen das am schnellsten wachsende Segment sind, mit einem prognostizierten CAGR von 21,7 % im Zeitraum 2026–2031.
- Nach Endnutzer waren kommerzielle Betriebe das größte Segment mit einem Anteil von 58 % an der Marktgröße für Präzisionsunkrautbekämpfung im Jahr 2025, während kleine und mittlere Betriebe das am schnellsten wachsende Segment sind, mit einem prognostizierten CAGR von 19,8 % im Zeitraum 2026–2031.
- Nach Systemtyp waren traktorgebundene Systeme das größte Segment mit einem Anteil von 61 % im Jahr 2025. Autonome Systeme sind das am schnellsten wachsende Segment, mit einem prognostizierten CAGR von 25,1 % im Zeitraum 2026–2031.
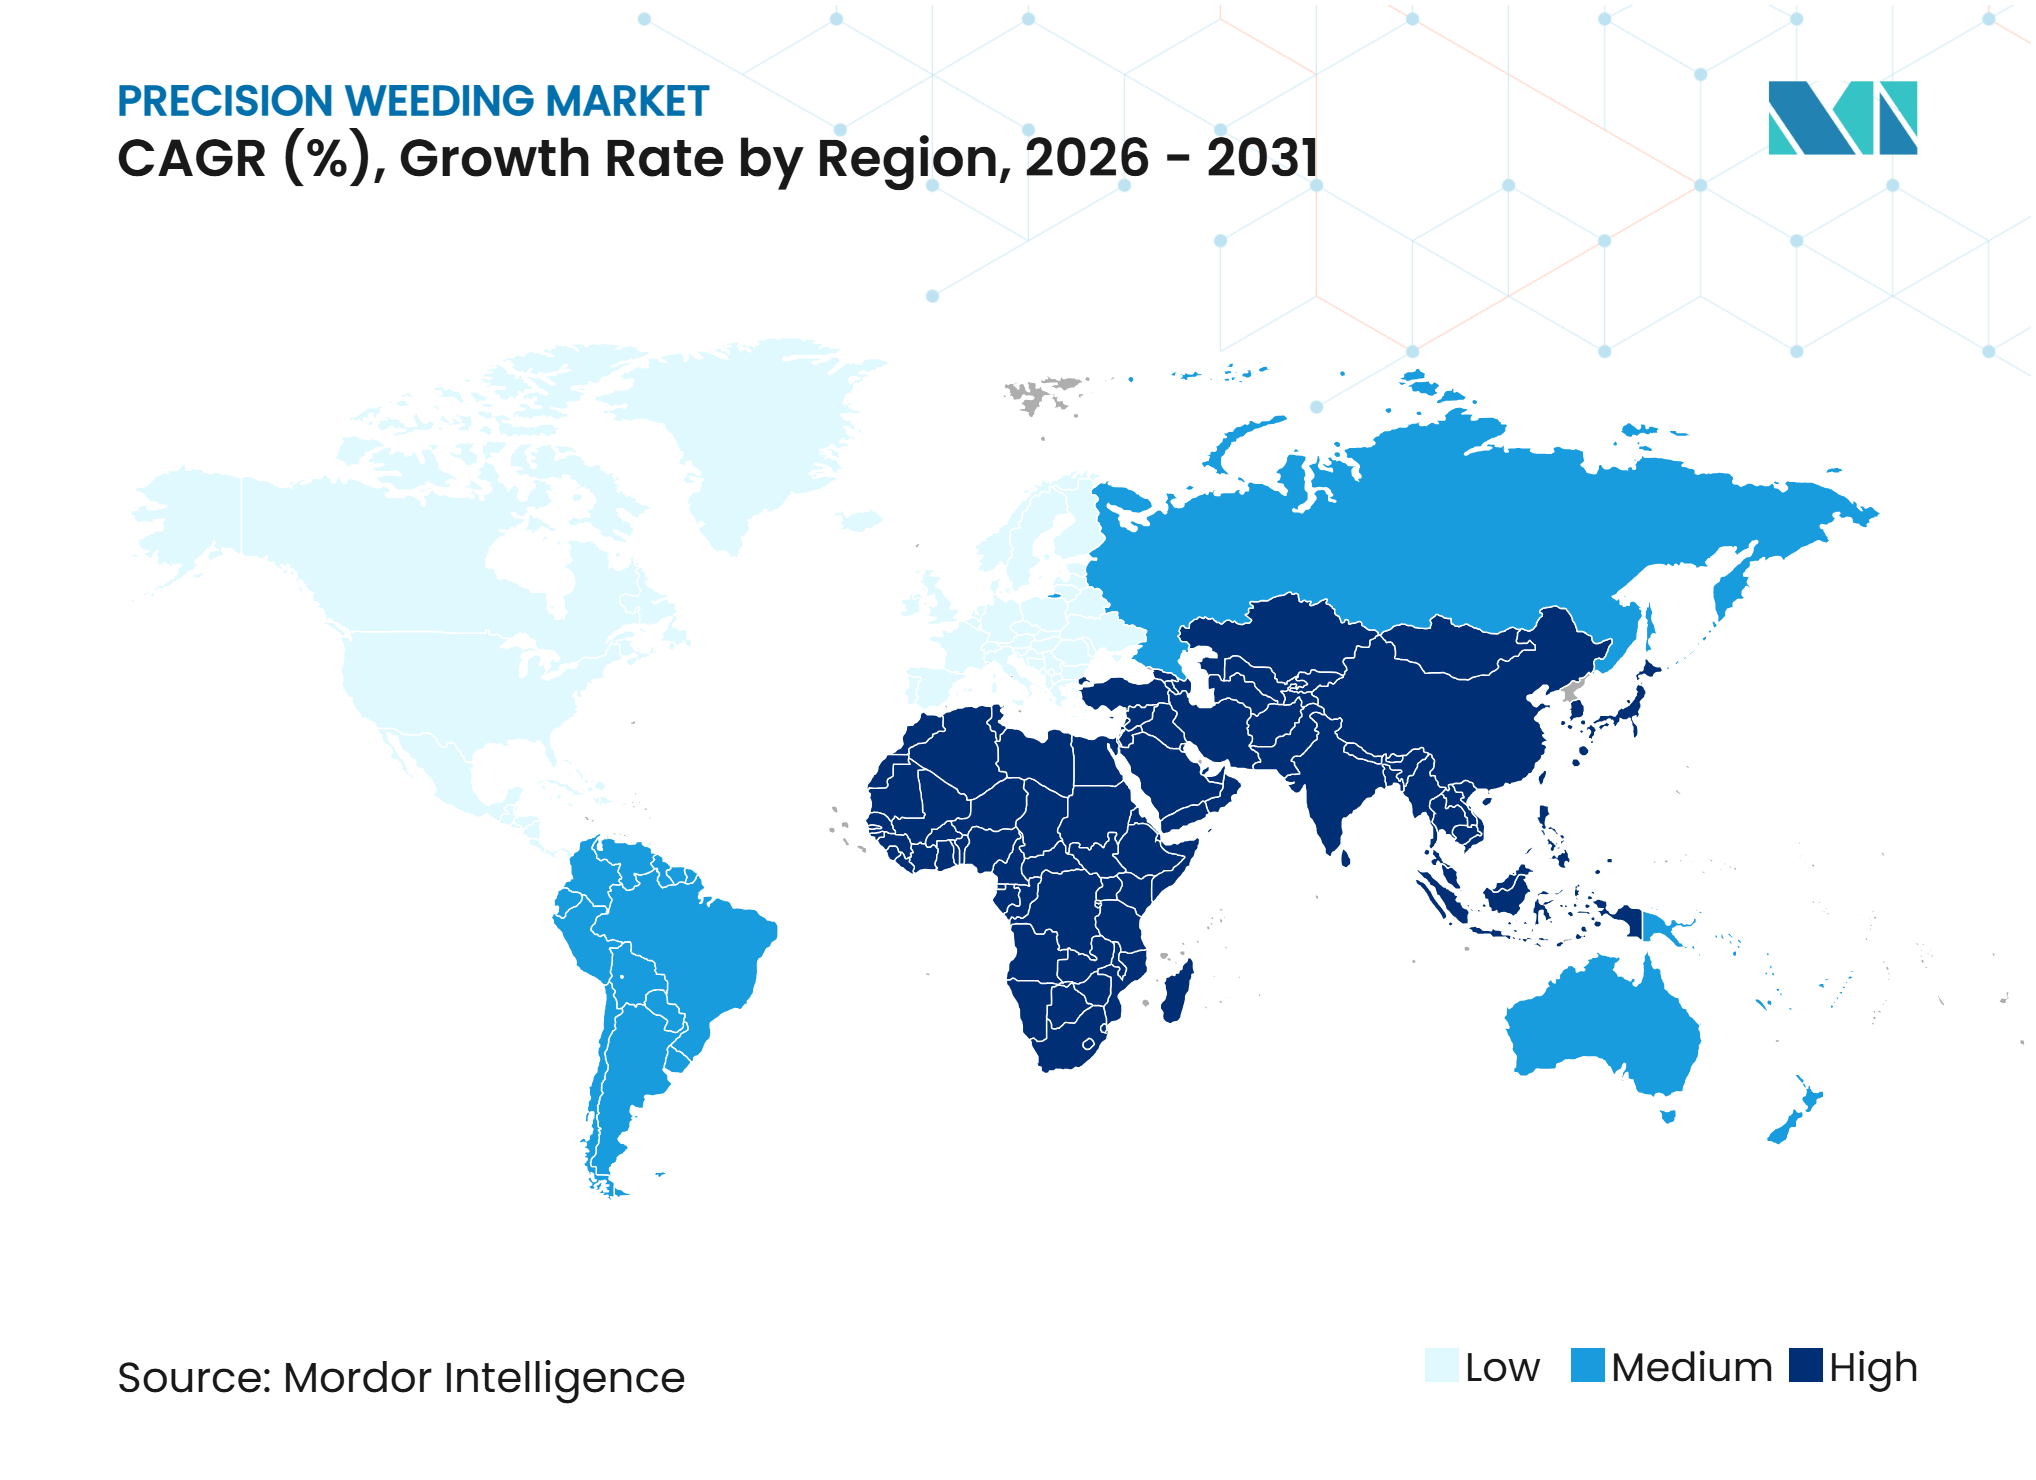
- Nach Geografie war Europa die größte Region mit einem Anteil von 34 % im Jahr 2025, während Asien-Pazifik die am schnellsten wachsende Region ist, mit einem prognostizierten CAGR von 24,5 % im Zeitraum 2026–2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten und Knappheit manueller Arbeitskräfte zur Unkrautbekämpfung | +3.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Herbizidresistenz und nachlassende Wirksamkeit der Flächenbehandlung | +3.2% | Global, ausgeprägt in Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach geringerem Chemikalieneinsatz und rückstandskontrollierter Produktion | +2.8% | Europa und Nordamerika als Kernmärkte, wachsend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbesserte Leistung von künstlicher Intelligenz und maschinellem Sehen | +2.5% | Global, frühe Gewinne konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Flottenbasierte Lerneffekte bei der Unkrauterkennung | +1.8% | Primär Nordamerika und Europa, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachrüstkompatibilität reduziert Adoptionshürden | +1.5% | Global, höchste Auswirkung in Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten und Knappheit manueller Arbeitskräfte zur Unkrautbekämpfung
Die Verfügbarkeit von Arbeitskräften ist ein unmittelbarer Grund für Landwirte, automatisierte Unkrautbekämpfungssysteme zu evaluieren. Der Wissenschaftliche Dienst des US-Kongresses berichtete im Jahr 2025, dass die Arbeitskosten in der Landwirtschaft mehr als ein Drittel der Produktionskosten für Sonderkulturen ausmachen[1]. Die Unkrautbekämpfung erfordert wiederholte Feldarbeit und kann schwer zu planen sein, wenn saisonale Arbeitskräfte knapp sind. Präzisionssysteme verringern die Abhängigkeit von manuellen Arbeitskräften, wo Anbaufläche und Erntewert die Investition rechtfertigen können. Die Land-Stadt-Migration in China und Indien verringert ebenfalls den saisonalen Arbeitskräftepool, der für die Unkrautbekämpfung in der Reihe eingesetzt wird, und unterstützt die Nachfrage nach Automatisierung im Asien-Pazifik-Raum.
Zunehmende Herbizidresistenz und nachlassende Wirksamkeit der Flächenbehandlung
Herbizidresistenz macht die konventionelle Unkrautbekämpfung in vielen Anbausystemen weniger zuverlässig. Die Unkrautwissenschaftliche Gesellschaft Amerikas berichtete im November 2025, dass Praktiker nur begrenzte Herbizidbekämpfungsoptionen für problematische Unkrautarten sahen. Die Flächenbehandlung kann den Selektionsdruck in Feldern aufrechterhalten, in denen resistente Populationen bereits etabliert sind. Gezielte Behandlung, mechanische Entfernung und Laserbehandlung bieten Landwirten alternative Interventionsmethoden. Der Markt für Präzisionsunkrautbekämpfung wird daher durch die Notwendigkeit gestützt, Unkraut zu bekämpfen, ohne sich auf einen einzigen Herbizidansatz zu verlassen.
Verbesserte Leistung von künstlicher Intelligenz und maschinellem Sehen
Bessere Bildverarbeitung adressiert die Herausforderung, Unkraut unter wechselnden Feldbedingungen zu identifizieren. Eine Agronomy-Studie aus dem Jahr 2025 berichtete von einer Unkrauterkennungsgenauigkeit von 90 % mAP@0,5 für das GTDR-YOLOv12-Modell sowie einer Reduzierung der Rechenkomplexität um 17 %. Die WeedSwin-Architektur erzielte einen mAP-Wert von 0,993 in einer Bewertung aus dem Jahr 2025 in Scientific Reports, die 16 Unkrautarten und 11 Wachstumsstadien abdeckte. Diese Ergebnisse zeigen, dass die Echtzeiterkennung auf kompakter Edge-Hardware eingesetzt werden kann. Eine bessere Erkennung verbessert den Wert mechanischer, Laser- und gezielter Sprühsysteme, da die Behandlung von einer genauen Pflanzenklassifizierung abhängt. Sie gibt Anbietern auch eine stärkere Grundlage, um vorsichtigen Landwirten Leistungszusagen zu machen.
Nachrüstkompatibilität reduziert Adoptionshürden
Viele Landwirte bevorzugen Systeme, die auf bereits vorhandenen Geräten und Servicebeziehungen aufbauen. Traktorgebundene Implementierungen reduzieren die Notwendigkeit, ein separates Feldfahrzeug zu erwerben, und können etablierte Bedienungsroutinen nutzen. Das WEED-IT von Rometron B.V. und der ARA Ultra-High Precision Sprayer von Ecorobotix SA sind ISOBUS-kompatible traktorgebundene Geräte. Kompatibilität kann den Schulungs-, Wartungs- und Integrationsaufwand für einen Betrieb reduzieren. Deere and Company berichtete, dass See and Spray im Jahr 2025 auf mehr als 5 Millionen Acres eingesetzt wurde, was die Reichweite über etablierte Gerätekanäle zeigt. Dieser Weg ist besonders relevant in Regionen mit einer großen installierten Traktorbasis.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und unsichere Kapitalrendite | -2.80% | Global, am stärksten ausgeprägt in Afrika, dem Nahen Osten und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Variable Erkennungsgenauigkeit unter komplexen Feldbedingungen | -1.50% | Global, am stärksten ausgeprägt in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Belastung durch Integration, Kalibrierung und Dateninteroperabilität | -1.20% | Global, höchste Auswirkung in Asien-Pazifik sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Durchsatz-, Zuverlässigkeits- und Wartungseinschränkungen im Intensivbetrieb | -1.00% | Global, am stärksten ausgeprägt in Afrika und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und unsichere Kapitalrendite
Die Kapitalkosten bleiben das wichtigste Hindernis für kleinere Betriebe. Eine in Precision Agriculture im Jahr 2026 veröffentlichte Wirtschaftlichkeitsanalyse ergab, dass die Echtzeit-Spotbehandlung für Zuckerrübenbetriebe mit mehr als 60–172 Hektar und Getreidebetriebe mit mehr als 300–400 Hektar in Nordwestdeutschland wirtschaftlich gerechtfertigt war. Saisonale Schwankungen im Unkrautdruck erschweren Investitionsentscheidungen zusätzlich, da die Erträge von Jahr zu Jahr variieren können. Deere and Company führte im Jahr 2025 seine Application Savings Guarantee ein und berechnete nur dann einen Preis pro Acre, wenn messbare Herbizideinsparungen erzielt wurden. Dieses Modell verlagert einen Teil des finanziellen Risikos auf den Anbieter. Kleinere Betriebe können dennoch unterhalb der Größenordnung bleiben, die erforderlich ist, um Konnektivitäts- und Wartungskosten zu decken.
Belastung durch Integration, Kalibrierung und Dateninteroperabilität
Präzisionsgeräte müssen zuverlässig mit den Traktoren, Geräten, der Software und den Feldpraktiken des Betriebs zusammenarbeiten. Die Kalibrierung ist wichtig, da kleine Fehler bei der Sensorik oder dem Düsentiming die gezielte Behandlung beeinträchtigen können. Betriebe benötigen möglicherweise auch Schulungen und technischen Support, um Bild-, Standort- und Anwendungsdaten effektiv zu nutzen. Diese Anforderungen können schwieriger zu erfüllen sein, wenn lokale Händler- und Servicenetzwerke begrenzt sind. Die Belastung ist am stärksten, wenn Geräte verschiedener Anbieter zusammenarbeiten müssen. Sie kann Käufe verzögern, selbst wenn Einsparungen bei Arbeitskräften und Herbiziden attraktiv erscheinen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer:
Kommerzielle Betriebe führen die Nachfrage an, während kleinere Betriebe schneller wachsenKommerzielle Betriebe hielten im Jahr 2025 einen Marktanteil von 58 % im Markt für Präzisionsunkrautbekämpfung. Große Betreiber können die Kosten eines Präzisionsgeräts auf mehr Hektar verteilen und Einsparungen bei Arbeitskräften und Herbiziden über mehrere Saisons hinweg bewerten. Ihre Feldgröße unterstützt auch den Einsatz von Systemen, die ausgebildete Bediener, vernetzte Geräte und regelmäßige Wartung erfordern. Kommerzielle Gemüse- und Sonderkulturbetriebe können besonders hohe Anforderungen an die Handunkrautbekämpfung haben. Verdant Robotics und Carbon Robotics haben typische Amortisationszeiten von 6–18 Monaten für kommerzielle Kunden gemeldet, darunter 7 Monate für einige Nutzer mit hohen Arbeitskosten, obwohl es sich dabei um Unternehmensangaben handelt.
Kleine und mittlere Betriebe sind das am schnellsten wachsende Endnutzersegment mit einem CAGR von 19,8 % im Zeitraum 2026–2031. Modulare Systeme und Equipment-as-a-Service-Modelle senken die durch einen vollständigen Gerätekauf entstehende Hürde. Das Nationale Institut für Lebensmittel und Landwirtschaft des US-Landwirtschaftsministeriums berichtete im Jahr 2025, dass durch automatisierte Unkrautbekämpfungs-Workshops eingeführte Technologien schätzungsweise 114.000 Arbeitsstunden und jährlich 1,4 Millionen USD einsparten [2]. Die demonstrationsbasierte Einführung ist wichtig, da Landwirte Belege benötigen, dass ein System unter lokalen Feldbedingungen funktioniert. Forschungsstationen, Auftragnehmer und öffentliche Demonstrationsprogramme können den Zugang erweitern, indem sie Geräte zwischen Betrieben teilen.


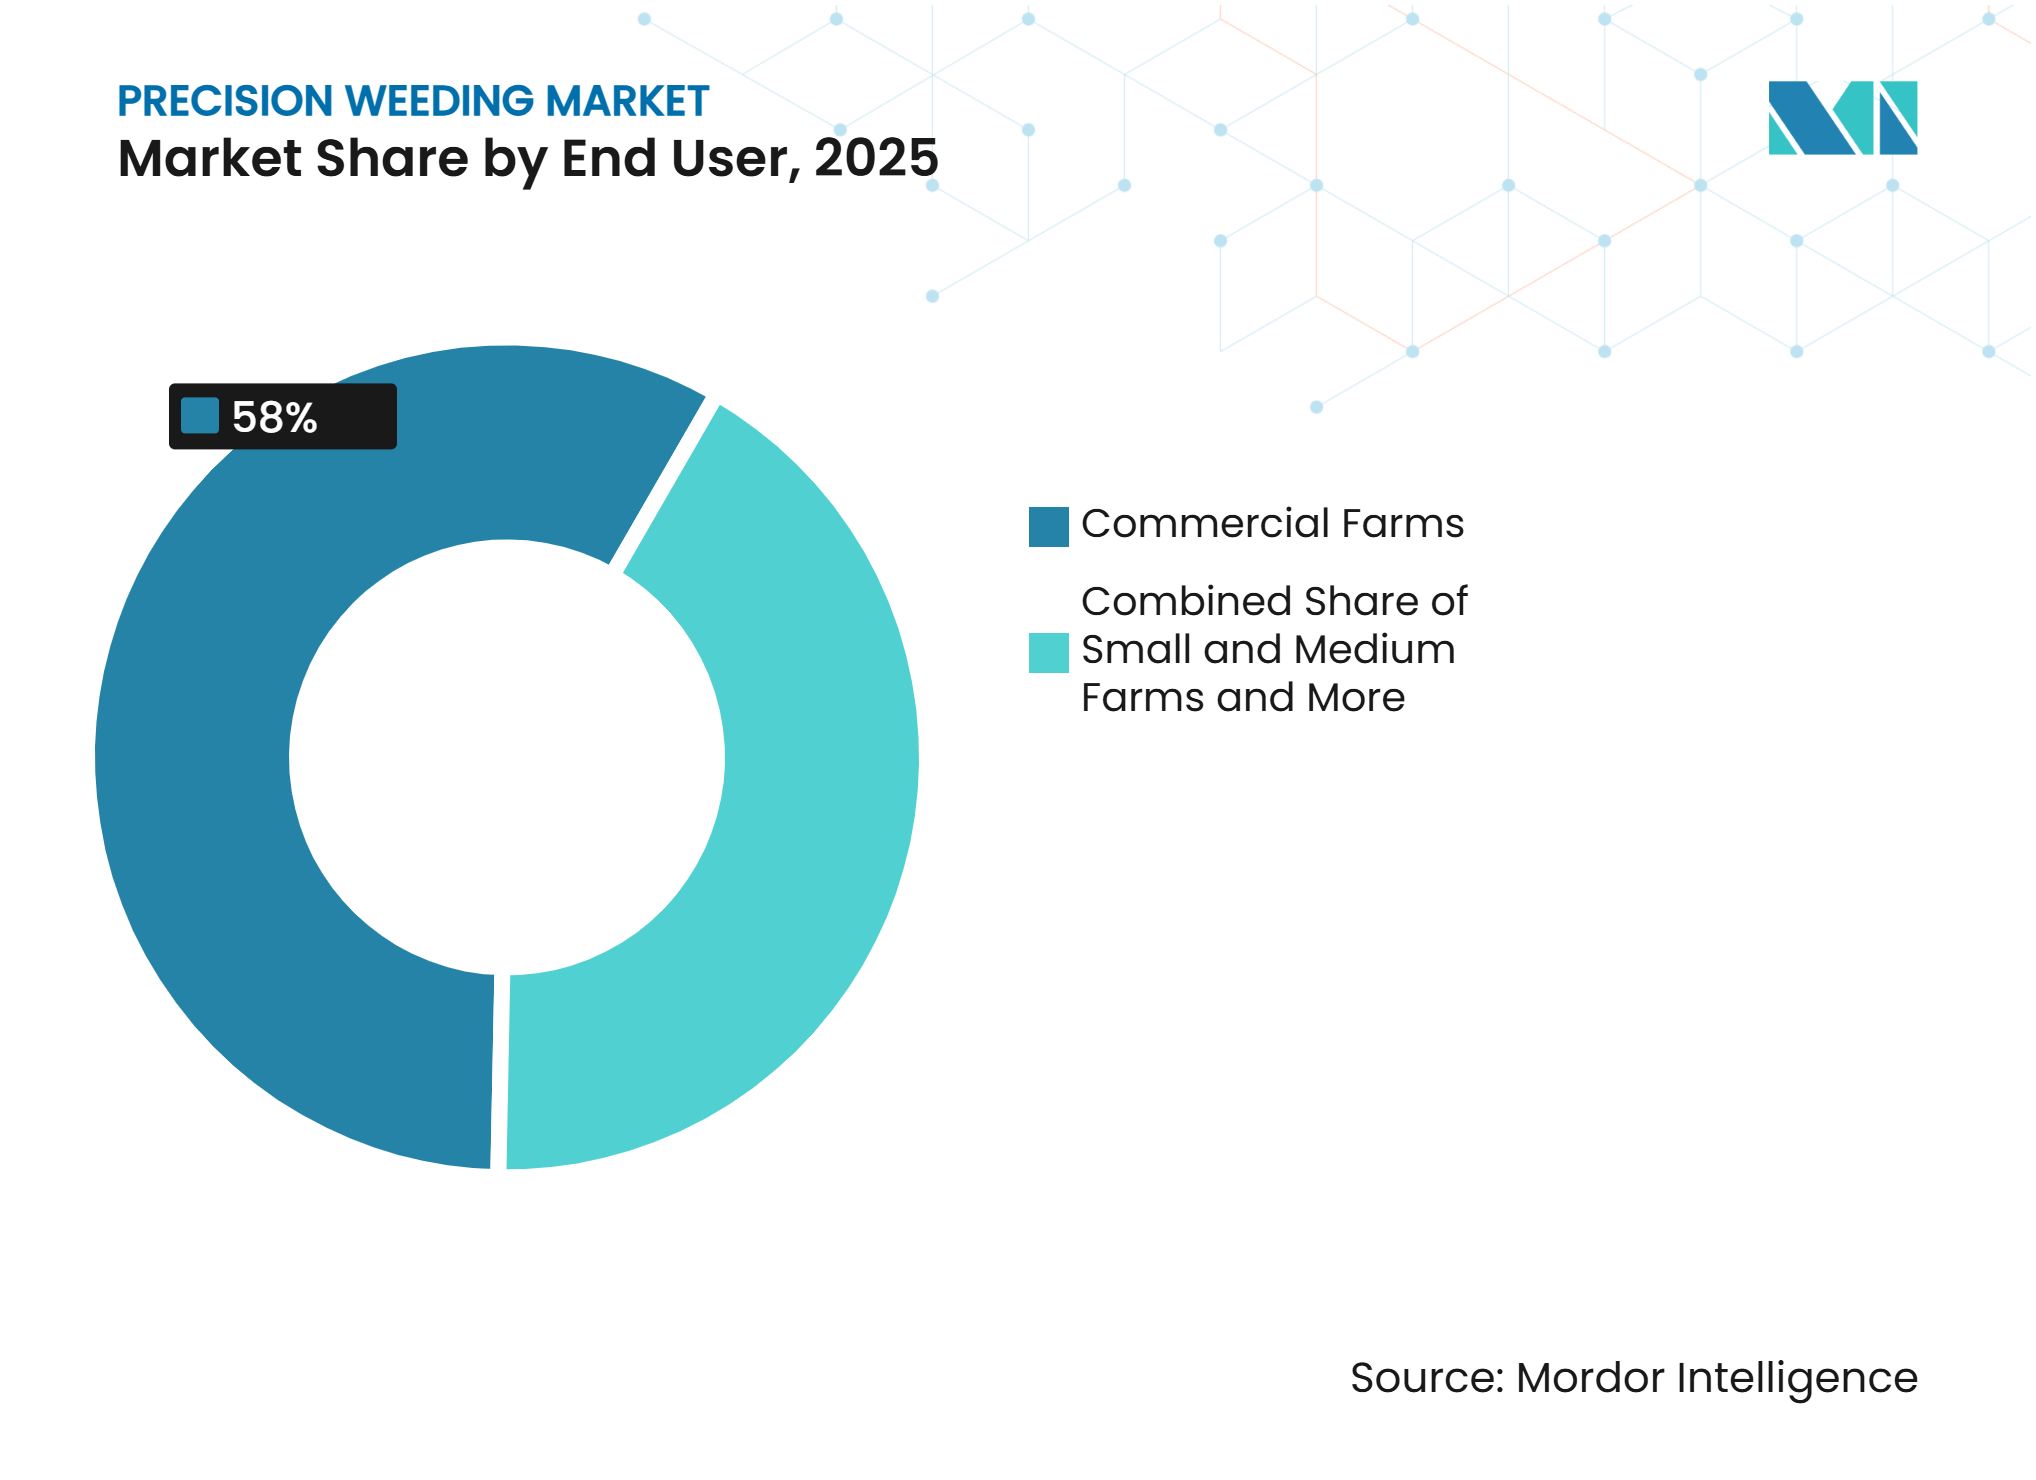
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
Unkrautmanagement hält die größte Position, während Erkennungsplattformen expandierenDas Unkrautmanagement machte im Jahr 2025 68 % des Marktes für Präzisionsunkrautbekämpfung aus. Chemische Applikationsplattformen, mechanische Unkrautbekämpfer und Roboteraktuatoren haben einen höheren Stückwert als eigenständige Erkennungshardware. Robotische Unkrautbekämpfer, die Erkennung und Eingriff kombinieren, sind bei Sondergemüse und biologischen Reihenkulturen mit weniger chemischen Optionen relevant. Chemische Applikationssysteme bedienen weiterhin konventionelle Breitackerkulturen. Die gezielte chemische Applikation bleibt im Breitackeranbau wichtig, da sie die Pflanzenerkennung direkt mit Behandlungsentscheidungen verknüpft.
Unkrauterkennungsplattformen sind das am schnellsten wachsende Segment mit einem CAGR von 21,7 % im Zeitraum 2026–2031. Kameras und LiDAR werden eingesetzt, um Unkrautpopulationen zu kartieren, die Aktuierung zu steuern und Bilder zur Modellverbesserung zu sammeln. Vernetzte Erkennungsplattformen können sich verbessern, wenn Feldbilder in Unkrauterkennungs-Workflows integriert werden. LiDAR, Sensornetzwerke und Multispektralsysteme befinden sich noch in einem früheren Umsatzstadium. Ihre Rolle ist am relevantesten, wo kamerabasierte Systeme mit Pflanzenbedeckung, frühem Auflaufen oder wechselnden Lichtverhältnissen zu kämpfen haben.
Nach Systemtyp:
Traktorgebundene Systeme führen, während autonome Systeme skalierenTraktorgebundene Systeme hielten im Jahr 2025 einen Marktanteil von 61 % im Markt für Präzisionsunkrautbekämpfung. Das Segment profitiert von der weltweit installierten Basis landwirtschaftlicher Traktoren und einer geringeren inkrementellen Investition als eine dedizierte autonome Plattform. Landwirte können Präzisionsfähigkeiten hinzufügen und dabei bestehende Bedienungsroutinen und Servicekanäle beibehalten. Das WEED-IT von Rometron B.V. und die ARA-Systeme von Ecorobotix SA zeigen, wie traktorgebundene Architekturen eine selektive Applikation ermöglichen können. Diese Struktur unterstützt die Nachfrage, wo Betriebe eine breite Flächenabdeckung benötigen und konventionelle Geräte weiterhin zentral für den Feldbetrieb sind, während vertraute Reparaturvereinbarungen und Bedienerzuständigkeiten erhalten bleiben.
Autonome Systeme sind der am schnellsten wachsende Systemtyp mit einem CAGR von 25,1 % im Zeitraum 2026–2031. Ihr Wertversprechen konzentriert sich auf den kontinuierlichen Feldbetrieb und eine geringere Abhängigkeit von manuellen Arbeitskräften. Ecorobotix berichtete im März 2026, dass 1.000 ARA Ultra-High Precision Sprayer in mehr als 30 Ländern eingesetzt worden waren. Selbstfahrende, halbautonome und fahrzeuggebundene Systeme adressieren unterschiedliche Kulturen und Feldlayouts. Ihr Wachstum wird durch Durchsatz, Wartung und Hektarökonomie bei Breitackeranwendungen eingeschränkt.

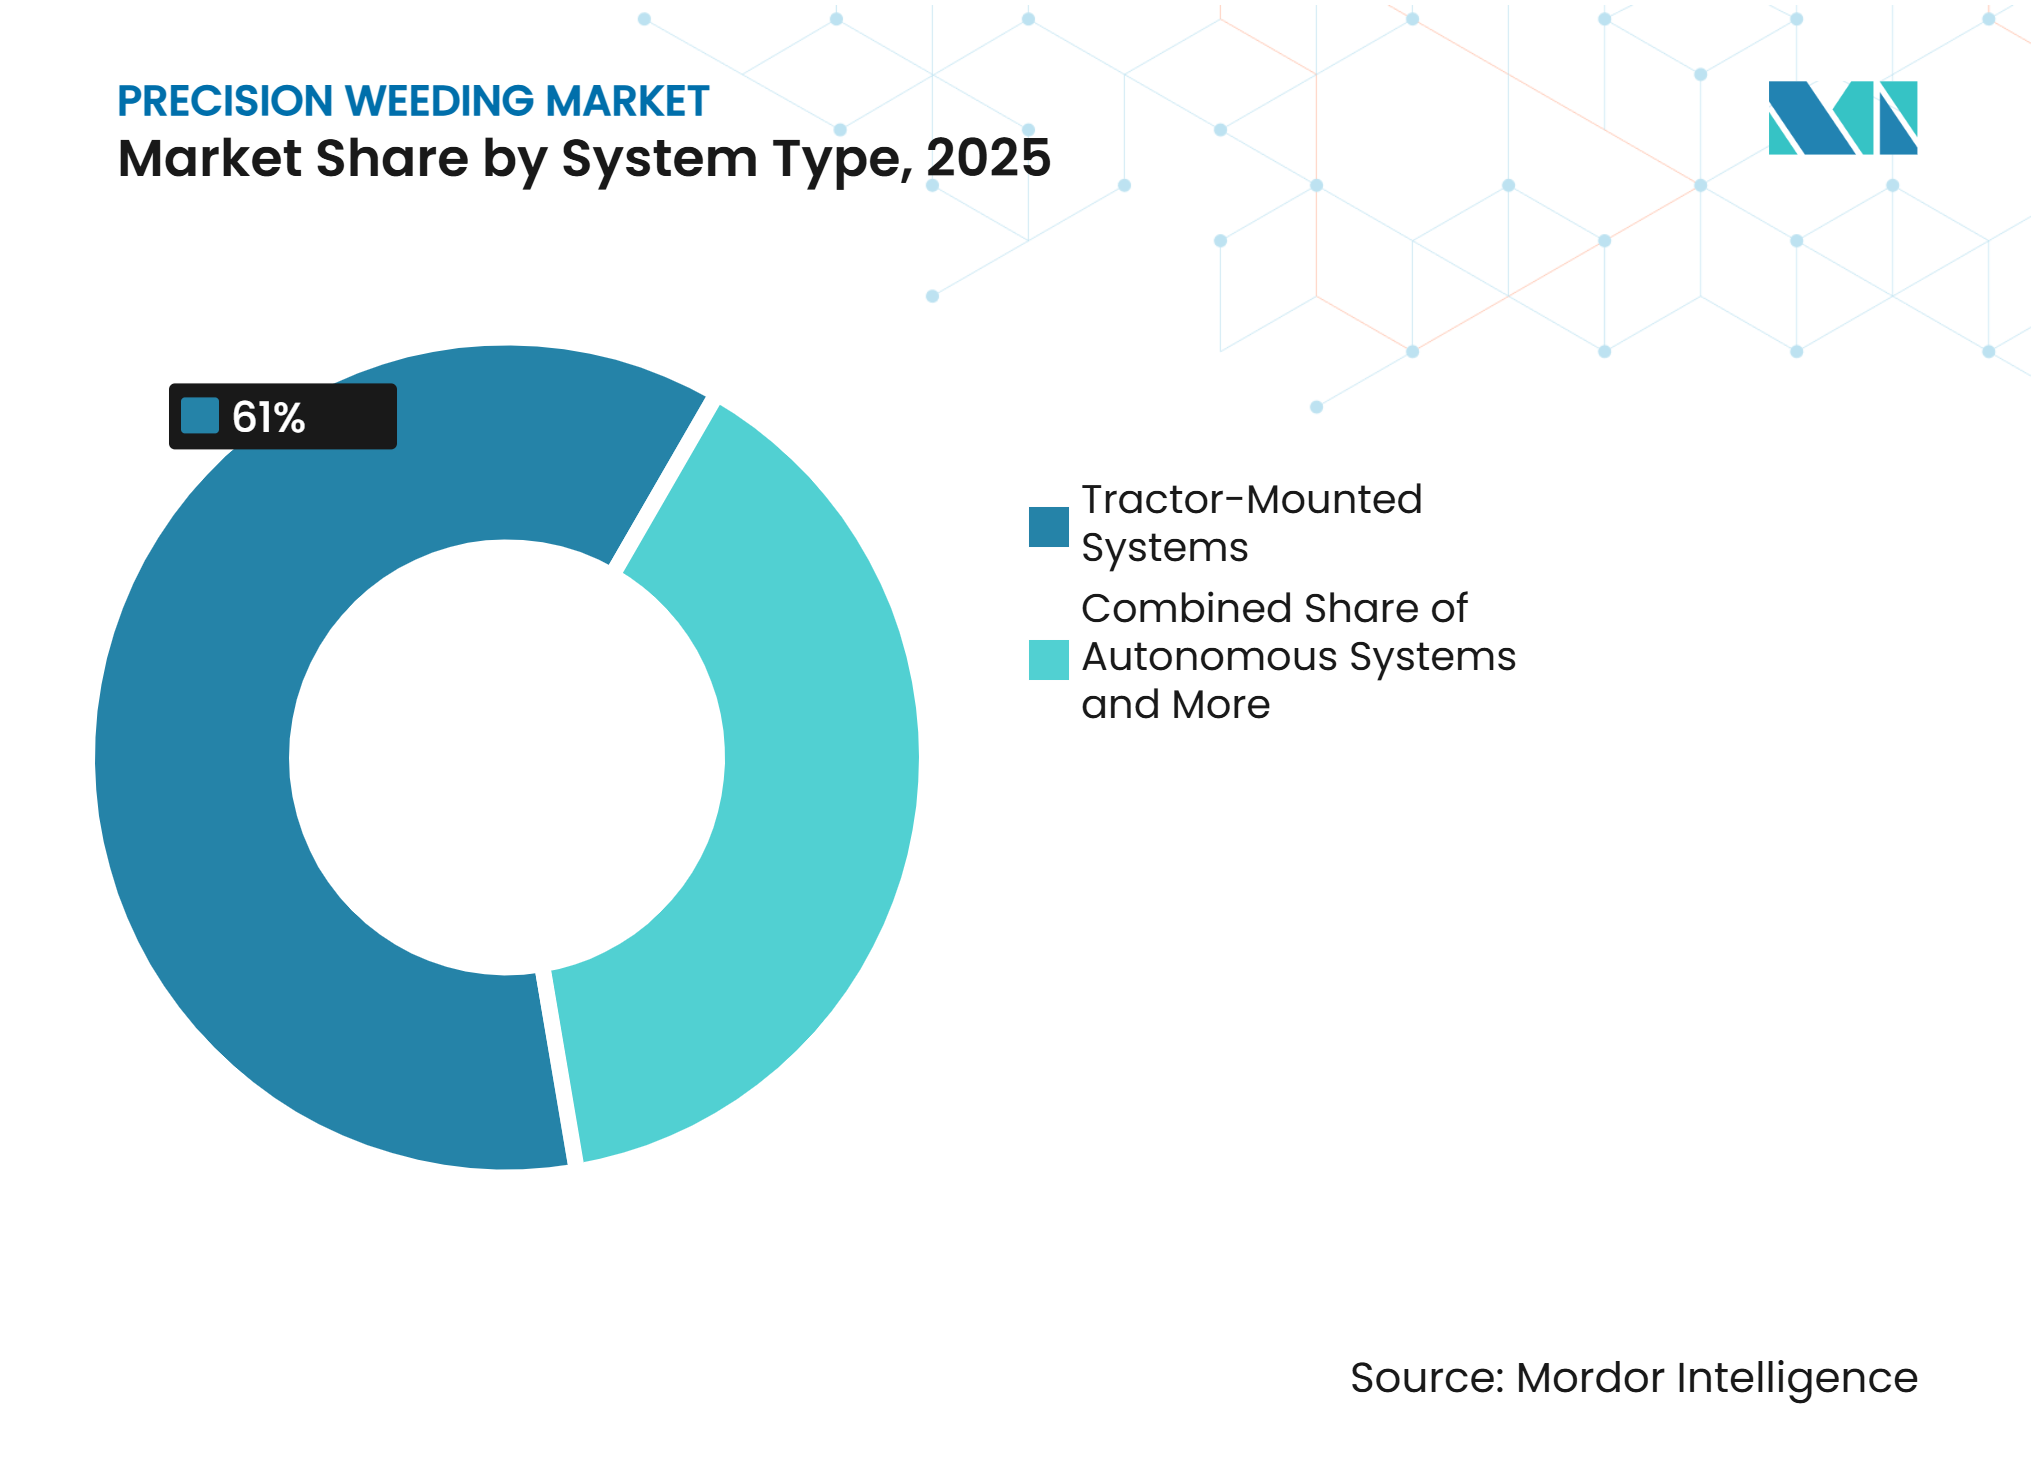
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa hielt im Jahr 2025 einen Marktanteil von 34 % im Markt für Präzisionsunkrautbekämpfung. Die Region verbindet regulatorischen Druck, etablierte Anbieter für Präzisionslandwirtschaft und hohe landwirtschaftliche Arbeitskosten. Die Farm-to-Fork-Strategie setzte ein Ziel zur Reduzierung von Pestiziden um 50 % bis 2030 und unterstützt das Interesse an gezielter Applikation. Europäische Hersteller, darunter HORSCH Maschinen GmbH, LEMKEN GmbH und Co. KG, Garford Farm Machinery Ltd und Einböck GmbH und Co. KG, verfügen über Erfahrung mit kameragestützter Hackführung. Das AGROSUS-Projekt berichtete im Jahr 2025, dass es alternative Unkrautbekämpfungsansätze in mehr als 70 Versuchseinheiten in 11 Ländern validiert hatte [3].
Asien-Pazifik ist das am schnellsten wachsende regionale Segment mit einem CAGR von 24,5 % im Zeitraum 2026–2031. China sieht sich einem schrumpfenden ländlichen Arbeitskräftepool gegenüber, während öffentliche Programme die landwirtschaftliche Mechanisierung und Robotik fördern. Japans alternde Landbevölkerung unterstützt die Nachfrage nach arbeitssparenden Systemen im Reis- und Gemüseanbau. Australische Breitackerbetriebe bieten einen relevanten Rahmen für hochdurchsatzfähige Erkennung und gezielte Behandlung. Die großen Felder der Region machen sie zu einem relevanten Testfall für Systeme, die Erkennungsqualität und praktikable Flächenabdeckung im großen Maßstab aufrechterhalten müssen.
Nordamerika bleibt ein wichtiger Beitragender, da große Reihenkulturbetriebe und Sondergemüsebetriebe kapitalintensive Geräte aufnehmen können. Die Nachfrage profitiert auch von der kommerziellen Expansion gezielter Sprühsysteme in wichtigen Reihenkulturenanwendungen. Südamerika sieht sich Herbizidresistenz in Soja- und Maissystemen gegenüber, obwohl Finanzierung und variable Feldbedingungen die Einführung einschränken. Der Nahe Osten und Afrika sehen sich ähnlichen Hindernissen bei der Händlerabdeckung und der landwirtschaftlichen Finanzierung gegenüber. Ernährungssicherheitsprioritäten und höhere Arbeitskosten könnten später im Prognosezeitraum Investitionen unterstützen. Der Markt für Präzisionsunkrautbekämpfung wird davon abhängen, ob Anbieter Systeme und Geschäftsmodelle an diese Betriebsbedingungen anpassen können.
Wettbewerbslandschaft
Marktkonzentration
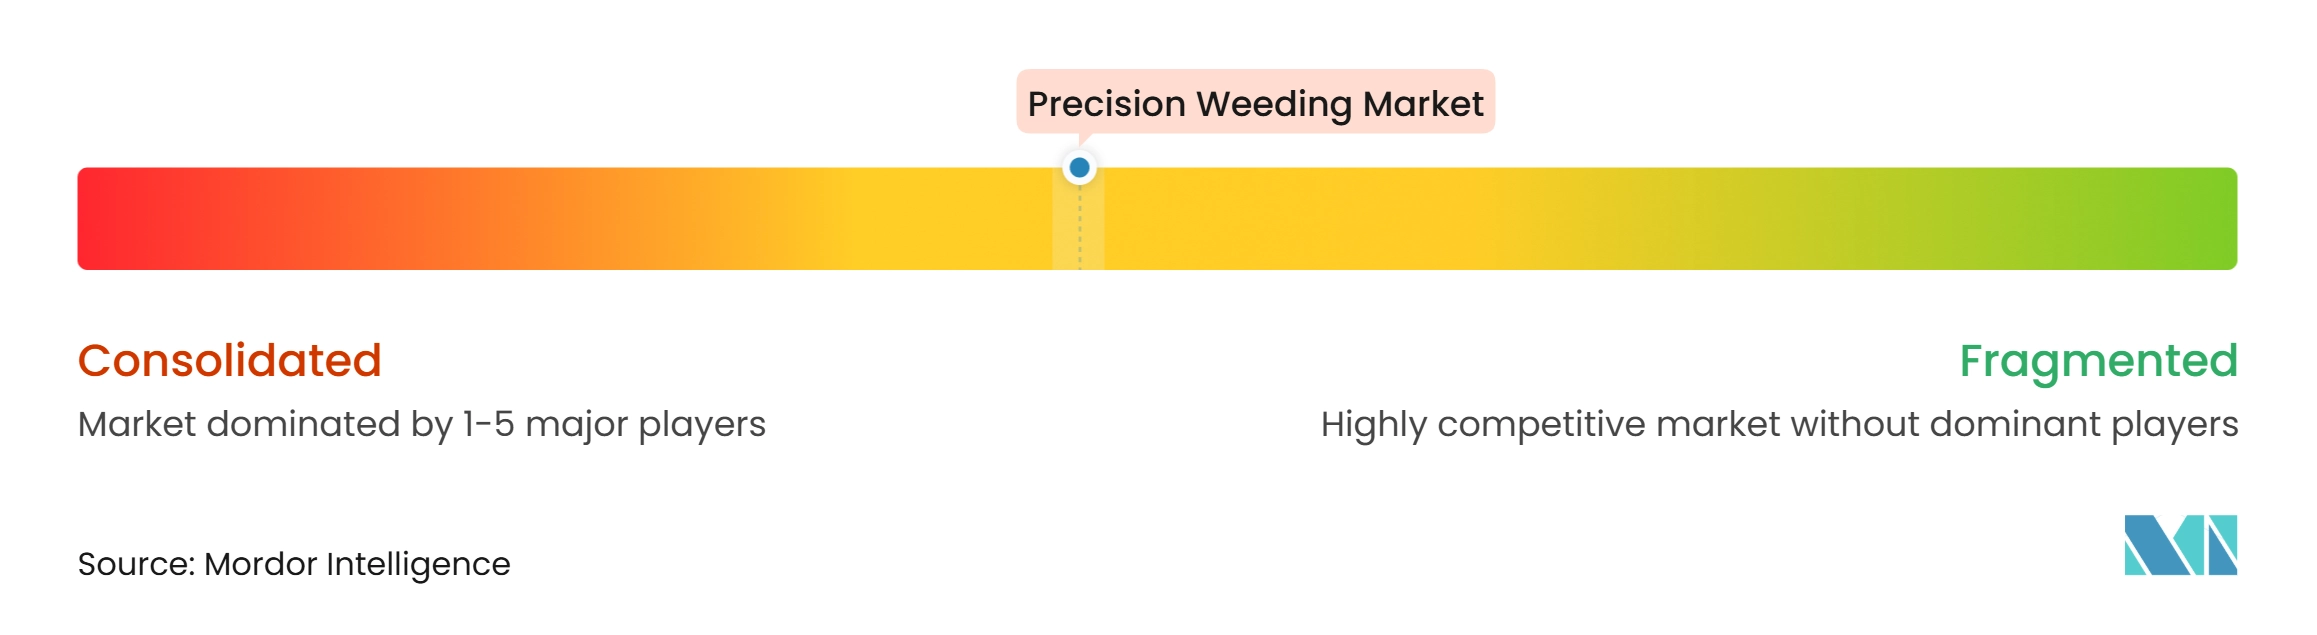
Der Markt für Präzisionsunkrautbekämpfung weist eine moderate Konzentration auf. Deere and Company, CNH Industrial N.V., AGCO Corporation und PTx Trimble LLC sowie Bosch BASF Smart Farming GmbH verfügen über eine breite Vertriebsreichweite bei traktorgebundenen gezielten Sprühanwendungen. Ihre Werksintegration, Händlerabdeckung und Servicenetzwerke können die Adoptionshürden für Landwirtschaftskunden verringern. Spezialisierte Anbieter wie Ecorobotix SA, Carbon Robotics, FarmWise Labs, Inc. und Verdant Robotics, Inc. konkurrieren in Laser-, Roboter- und autonomen Anwendungen. Kein Anbieter hat den Wettbewerb über alle Kulturarten, Systemarchitekturen und regionalen Märkte hinweg ausgeschaltet.
Datenskalierung wird zu einem wichtigen Wettbewerbsfaktor. Carbon Robotics gab an, dass sein Large Plant Model auf Daten aus 150 Millionen beschrifteten Pflanzenbildern zurückgreift, was die Erkennungsabdeckung in verschiedenen Umgebungen verbessern kann. Die vernetzte Geräteplattform von Deere and Company kann ähnlich die Datenerfassung über eine große installierte Basis hinweg unterstützen. Diese Netzwerke können die Wechselkosten erhöhen, wenn Nutzer von verbesserten Erkennungsmodellen und integrierten Geräte-Workflows profitieren. Hardwareanbieter ohne vergleichbare Felddaten müssen über Geräteleistung, Preis, Service oder fokussierte Kulturabdeckung konkurrieren. Der Markt kombiniert daher Skalenvorteile für etablierte Anbieter mit Chancen für fokussierte Spezialisten.
Unternehmen nutzen Produktentwicklung und Geschäftsmodelle, um den Zugang zu erweitern. Deere and Company kündigte im Januar 2026 See and Spray Gen 2 an und ergänzte die gezielte Unkrauterkennung und -applikation für Weizen, Gerste und Raps. Ecorobotix SA kündigte im März 2026 eine Investition von 50 Millionen USD über 3 Jahre an, um den Betrieb in den Vereinigten Staaten auszubauen und ARA-Sprühgeräte in Lyons, Kansas, zu montieren. Verdant Robotics erweiterte SharpShooter im April 2026 auf die Grassamen- und Rasenproduktion. Diese Schritte adressieren Kulturabdeckung, lokale Lieferkapazität und anwendungsspezifische Leistung, anstatt sich auf eine einzige Systemkonfiguration für jeden Betrieb zu verlassen.
Marktführer für Präzisionsunkrautbekämpfung
-
Deere & Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Bosch BASF Smart Farming (BBSF) GmbH
-
Rometron B.V. (WEED-IT)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Präzisionsunkrautbekämpfung Unternehmen in diesem Bericht
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation and Trimble Inc. (PTx Trimble LLC)
- Bosch BASF Smart Farming (BBSF) GmbH
- XAG Co., Ltd.
- Rometron B.V. (WEED-IT)
- Ecorobotix SA
- Carbon Robotics
- LEMKEN GmbH & Co. KG
- HORSCH Maschinen GmbH
- Einböck GmbH
- Garford Farm Machinery Ltd
- FarmWise Labs, Inc.
- Verdant Robotics, Inc.
Neueste Industrielle Entwicklungen in Markt für Präzisionsunkrautbekämpfung
- April 2026: Verdant Robotics, Inc. erweiterte sein SharpShooter-Präzisionsapplikationssystem auf die Grassamen- und Rasenproduktion. Das Unternehmen berichtete von bis zu 99 % Herbizideinsparungen, bis zu 85 % Reduzierung der Arbeitskosten und einer typischen Kapitalrendite innerhalb von 6–18 Monaten.
- März 2026: Ecorobotix SA kündigte eine Investition von 50 Millionen USD über 3 Jahre an, um den Betrieb in den Vereinigten Staaten auszubauen und die Montage des ARA Ultra-High Precision Sprayer in Lyons, Kansas, zu etablieren. Das Unternehmen gab an, dass die Expansion mehr als 80 Arbeitsplätze schaffen würde.
- Januar 2026: Deere and Company kündigte See and Spray Gen 2 für seine Sprühgeräteserie des Modelljahres 2027 an. Das Update erweiterte die gezielte Unkrauterkennung und Präzisionsapplikation auf Weizen, Gerste und Raps und ermöglichte den Betrieb in der Kultur zu jeder Tageszeit.
Berichtsumfang des globalen Marktes für Präzisionsunkrautbekämpfung
Der Umfang umfasst Technologien, Systeme und Lösungen für Präzisionsunkrautbekämpfung, die eine gezielte Unkrauterkennung, -identifizierung und -bekämpfung in landwirtschaftlichen Betrieben ermöglichen.
Der Bericht zum Markt für Präzisionsunkrautbekämpfung ist segmentiert nach Endnutzer (Kommerzielle Betriebe, Kleine und mittlere Betriebe und Sonstige), Typ (Unkrauterkennungsplattform, einschließlich kamerabasierter Systeme, LiDAR-basierter Systeme, Sensornetzwerke und anderer Plattformen, sowie Unkrautmanagement, einschließlich mechanischer Unkrautbekämpfung, chemischer Applikationssysteme, robotischer Unkrautbekämpfer und Sonstiger), Systemtyp (Autonome Systeme, Traktorgebundene Systeme und Sonstige Systemtypen) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kommerzielle Betriebe |
| Kleine und mittlere Betriebe |
| Sonstige |
| Unkrauterkennungsplattform | Kamerabasierte Systeme |
| LiDAR-basierte Systeme | |
| Sensornetzwerke | |
| Sonstige Plattformen | |
| Unkrautmanagement | Mechanische Unkrautbekämpfung |
| Chemische Applikationssysteme | |
| Robotische Unkrautbekämpfer | |
| Sonstige |
| Autonome Systeme |
| Traktorgebundene Systeme |
| Sonstige Systemtypen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Endnutzer | Kommerzielle Betriebe | |
| Kleine und mittlere Betriebe | ||
| Sonstige | ||
| Nach Typ | Unkrauterkennungsplattform | Kamerabasierte Systeme |
| LiDAR-basierte Systeme | ||
| Sensornetzwerke | ||
| Sonstige Plattformen | ||
| Unkrautmanagement | Mechanische Unkrautbekämpfung | |
| Chemische Applikationssysteme | ||
| Robotische Unkrautbekämpfer | ||
| Sonstige | ||
| Nach Systemtyp | Autonome Systeme | |
| Traktorgebundene Systeme | ||
| Sonstige Systemtypen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von Präzisionsunkrautbekämpfungssystemen voran?
Arbeitskräftemangel, Herbizidresistenz und der Druck zur Reduzierung des Chemikalieneinsatzes treiben die Einführung voran.
Welcher Systemtyp für Präzisionsunkrautbekämpfung wächst am schnellsten?
Autonome Systeme sind der am schnellsten wachsende Systemtyp mit einem prognostizierten CAGR von 25,1 % im Zeitraum 2026–2031.
Wie reduziert Präzisionsunkrautbekämpfung den Herbizideinsatz?
Erkennungssysteme identifizieren Unkraut, bevor ein gezieltes Sprühgerät, ein mechanisches Werkzeug oder ein Laser die Behandlung anwendet.
Welche Region verzeichnet das schnellste Wachstum bei der Präzisionsunkrautbekämpfung?
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 24,5 % im Zeitraum 2026–2031.