
Taille et part du marché des détecteurs d'imagerie X à pérovskite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
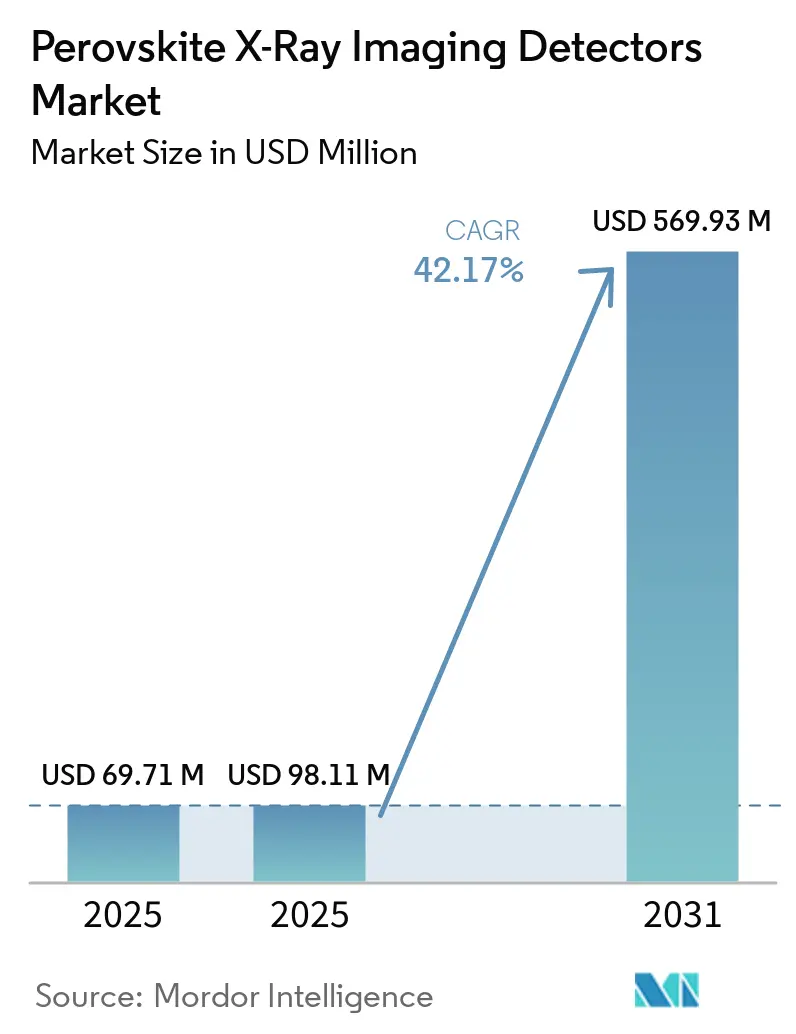
| Taille du Marché (2025) | 98.11 Millions de dollars américains |
| Taille du Marché (2031) | 569.93 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 42.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des détecteurs d'imagerie X à pérovskite par Mordor Intelligence
La taille du marché des détecteurs d'imagerie X à pérovskite était évaluée à 69,71 millions USD en 2025 et devrait atteindre 569,93 millions USD d'ici 2031, à un CAGR de 42,17 % durant la période de prévision 2026-2031. Le marché des détecteurs d'imagerie X à pérovskite est soutenu par le besoin d'une imagerie à dose réduite sans compromettre la qualité de l'image. Les absorbeurs à pérovskite offrent une haute sensibilité aux rayons X et peuvent être traités à basse température, ce qui ouvre de nouvelles options de fabrication. L'adoption de la tomodensitométrie à comptage de photons crée une voie pour les détecteurs capables de distinguer l'énergie des photons et de préserver le détail spatial. Les fournisseurs s'efforcent de relier les performances en laboratoire aux panneaux de grande surface, à l'électronique de lecture fiable et à la qualification clinique. La capacité des plans de fond CMOS pourrait devenir une contrainte d'approvisionnement à mesure que la production de semi-conducteurs avancés sert des applications concurrentes.
Principaux enseignements du rapport
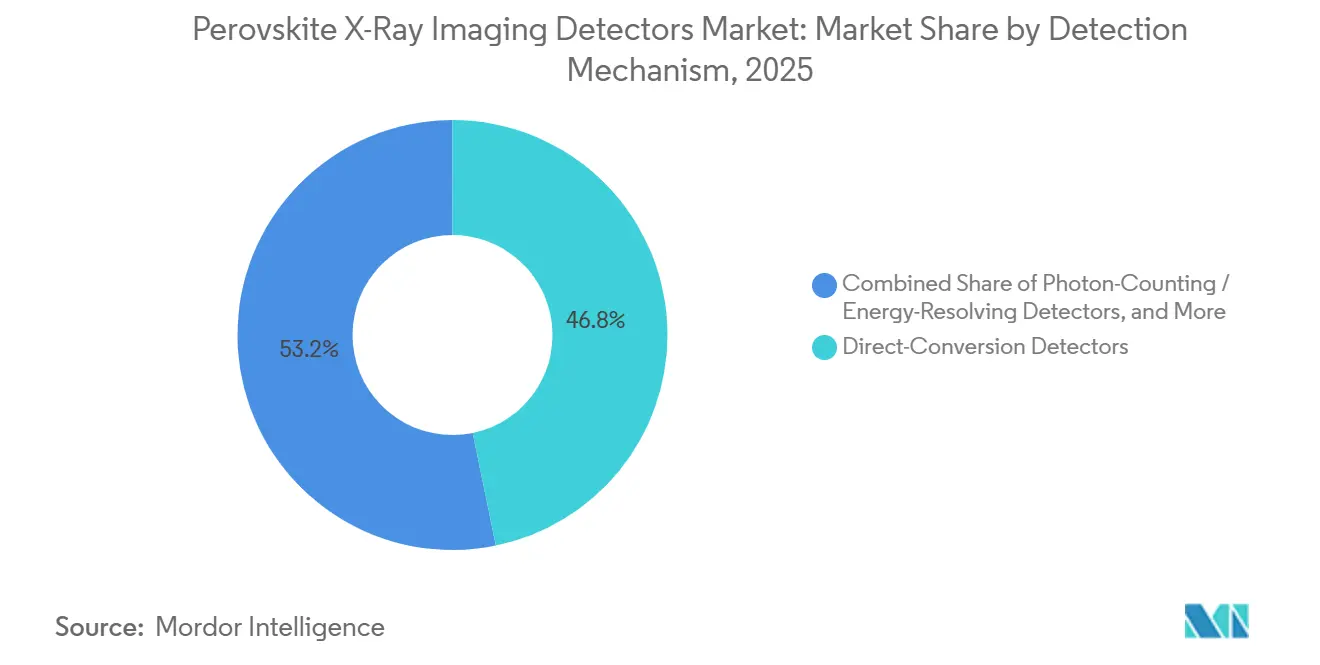
- Par mécanisme de détection, les détecteurs à conversion directe détenaient 46,77 % de la part du marché des détecteurs d'imagerie X à pérovskite en 2025, tandis que les détecteurs à comptage de photons et à résolution en énergie devraient progresser à un CAGR de 43,89 % jusqu'en 2031.
- Par architecture de détecteur, les détecteurs à panneau plat représentaient 44,31 % de la taille du marché des détecteurs d'imagerie X à pérovskite en 2025, tandis que les détecteurs pérovskite sur CMOS devraient progresser à un CAGR de 43,29 % jusqu'en 2031.
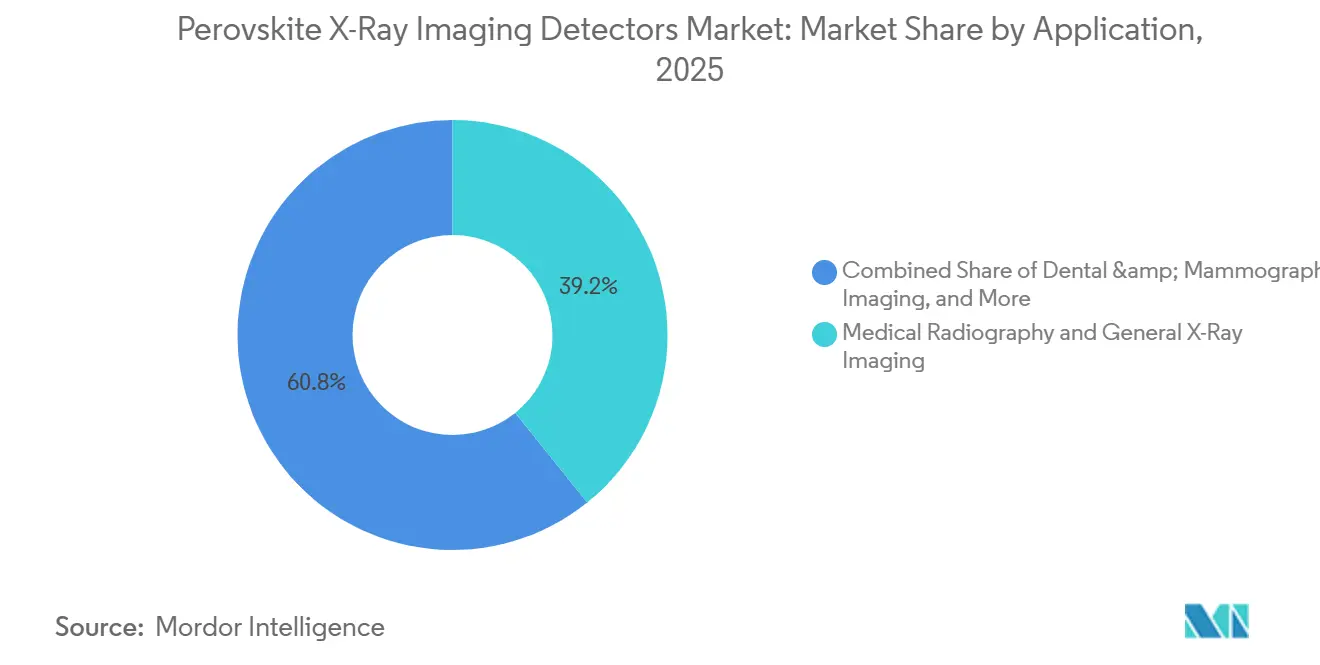
- Par application, la radiographie médicale et l'imagerie X générale détenaient 39,21 % de la taille du marché des détecteurs d'imagerie X à pérovskite en 2025 et devraient progresser à un CAGR de 43,83 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les centres d'imagerie diagnostique détenaient une part de 38,92 % en 2025, tandis que les instituts de recherche et les universités devraient progresser à un CAGR de 43,89 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,43 % de la part en 2025 et devrait progresser à un CAGR de 43,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers une imagerie X à faible dose et haute résolution | +12.5% | Mondial, avec des centres de demande précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des architectures d'imagerie à comptage de photons et spectrale | +9.8% | Amérique du Nord, Europe et Asie-Pacifique, dont le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Demande de fabrication de détecteurs par traitement en solution à basse température | +7.5% | Mondial, avec une dynamique de montée en puissance en Chine et en Europe | Moyen terme (2-4 ans) |
| Croissance de la radiographie numérique, de la tomodensitométrie et de l'inspection industrielle | +6.4% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Intégration de réseaux de grande surface avec des plans de fond TFT et CMOS | +4.2% | Mondial, avec des centres de fabrication en Corée du Sud, au Japon et en Chine | Long terme (≥ 4 ans) |
| Localisation de la chaîne d'approvisionnement grâce à une fabrication évolutive de pérovskite | +2.8% | Amérique du Nord et Europe, avec un développement parallèle en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition vers une imagerie X à faible dose et haute résolution
La radiologie clinique accorde une importance croissante à la réduction de l'exposition cumulée aux rayonnements tout en maintenant la qualité diagnostique de l'image. Ce besoin soutient le marché des détecteurs d'imagerie X à pérovskite, car les absorbeurs à pérovskite halogénée ont affiché une sensibilité supérieure à 10 000 μC Gy⁻¹air cm⁻². Ce niveau est plus de 500 fois supérieur à la sensibilité citée des détecteurs standard en sélénium amorphe. Une étude de 2026 a rapporté que la croissance en phase liquide et le recuit ont réduit le bruit du détecteur d'un facteur 10 et ont permis une imagerie dentaire et sur petit animal à faible dose.[1] Les exigences européennes en matière de radioprotection augmentent également la valeur des performances d'imagerie à dose réduite. La radiographie pédiatrique, la mammographie et les suivis répétés par tomodensitométrie sont des utilisations importantes où les limites de dose peuvent influencer le choix des équipements. La capacité résultante pourrait permettre aux prestataires d'étendre les programmes de dépistage sans augmenter l'exposition globale de la population au même rythme.
Expansion des architectures d'imagerie à comptage de photons et spectrale
La tomodensitométrie à comptage de photons entre en phase de déploiement commercial, ce qui accroît la demande de matériaux de détection capables de résoudre les énergies individuelles des photons sous flux clinique. Le marché des détecteurs d'imagerie X à pérovskite bénéficie de cette évolution, car les dispositifs à pérovskite peuvent combiner la discrimination en énergie avec une fine résolution spatiale. Les détecteurs FAPbBr₃ alliés au chlorure en configuration latérale ont affiché un temps de réponse de 37 nanosecondes et un flux de comptage de 2 × 10⁸ photons s⁻¹ mm⁻² à 120 kVp. La même recherche a rapporté une réponse spectrale stable après 120 heures de fonctionnement continu. Clarity Sensors développe un détecteur à comptage de photons à pérovskite monolithique sur un circuit intégré spécifique à l'application multi-pixels dans le cadre de son projet PERFORM financé par l'UE. Les autorisations FDA et marquage CE pour GE HealthCare Photonova Spectra, ainsi que le lancement d'Ultimion par Canon, montrent que les achats de systèmes à comptage de photons deviennent plus actifs.[2]
Demande de fabrication de détecteurs par traitement en solution à basse température
L'économie de fabrication est importante pour le marché des détecteurs d'imagerie X à pérovskite, car les films de pérovskite peuvent être déposés en dessous de 150 °C. Le dépôt par centrifugation, le dépôt à la lame et la sérigraphie peuvent être utilisés sur des plans de fond TFT et CMOS préparés. Ces méthodes évitent le dépôt en phase vapeur à haute température associé au sélénium et le processus de croissance cristalline utilisé pour le CdTe et le CZT. Une étude de 2025 a rapporté une efficacité quantique de détection de 76,9 % et une résolution spatiale de 6,2 lp mm⁻¹ à une dose d'air de 0,98 μGy pour un film épais de pérovskite sur un substrat TFT.[3] Les lignes de fabrication de panneaux d'affichage existantes en Chine et en Corée du Sud pourraient soutenir la fabrication sous contrat lorsque le dépôt de film sera prêt pour la production. Ce modèle pourrait favoriser les concepteurs de détecteurs qui externalisent le dépôt de film plutôt que de construire des installations dédiées aux semi-conducteurs.
Croissance de la radiographie numérique, de la tomodensitométrie et de l'inspection industrielle
Les bases installées de radiographie numérique et de tomodensitométrie continuent de s'étendre en Asie du Sud-Est, en Asie du Sud et au Moyen-Orient et en Afrique. Cette expansion offre au marché des détecteurs d'imagerie X à pérovskite une base adressable plus large à mesure que la technologie progresse des travaux précliniques vers l'intégration OEM. Canon Medical a lancé Ultimion, le premier système de tomodensitométrie à comptage de photons produit au Japon, en avril 2026. La recherche clinique pour ce système a débuté au Centre national du cancer de l'hôpital Est en mars 2026. L'inspection industrielle nécessite également une imagerie à faible bruit et à fort contraste pour la production de semi-conducteurs, les composites aérospatiaux et le contrôle qualité des cellules de batteries. Les détecteurs à pérovskite peuvent soutenir ce travail grâce à une collecte de charges rapide et à un fonctionnement à température ambiante.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration ionique et instabilité du courant d'obscurité | -4.6% | Mondial, particulièrement contraignant dans les applications cliniques à flux élevé | Moyen terme (2-4 ans) |
| Toxicité du plomb et exigences de conformité environnementale | -3.4% | Europe et Amérique du Nord, avec une influence de conformité s'étendant aux marchés d'exportation | Moyen terme (2-4 ans) |
| Uniformité des films de grande surface et inadéquation de la dilatation thermique | -2.1% | Mondial, affectant particulièrement la fabrication de détecteurs de grande surface | Long terme (≥ 4 ans) |
| Validation clinique limitée et données de fiabilité à long terme | -1.8% | Mondial, y compris les autorités FDA et marquage CE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration ionique et instabilité du courant d'obscurité
La migration ionique reste un obstacle central pour le marché des détecteurs d'imagerie X à pérovskite. Sous polarisation électrique soutenue, les ions halogénures mobiles peuvent se redistribuer dans le réseau cristallin. Cela peut décaler la ligne de base du détecteur, augmenter le courant d'obscurité et provoquer une dérive de la réponse lors de l'acquisition d'images. Une revue de 2025 sur la translation clinique a constaté que le fonctionnement sous polarisation soutenue en fluoroscopie et en tomodensitométrie peut dépasser la tolérance à la dérive de la ligne de base de l'électronique de lecture clinique. Des hétérojonctions bidimensionnelles et tridimensionnelles, ainsi que des homojonctions activées par polymère, ont été étudiées pour supprimer ce comportement. Les panneaux de production doivent encore démontrer un fonctionnement fiable aux températures cliniques sur un cycle de produit commercial. Cela fait de la migration ionique un problème d'intégration système impliquant l'électronique de polarisation, le contrôle thermique et les algorithmes de correction de lecture.
Toxicité du plomb et exigences de conformité environnementale
Les compositions absorbantes dominantes MAPbI₃ et FAPbBr₃ contiennent du plomb, ce qui complique l'accès au marché. Le marché des détecteurs d'imagerie X à pérovskite est donc confronté à une incertitude réglementaire au titre de la directive européenne sur la restriction des substances dangereuses et du règlement REACH. La Commission européenne a révisé les entrées d'exemption pour le plomb par des directives déléguées publiées en novembre 2025, avec des dispositions entrant en vigueur le 1er juillet 2026. Une consultation de juillet 2026 a également porté sur d'autres renouvellements d'exemptions, y compris les utilisations du plomb spécifiques aux rayons X. Les exemptions actuelles concernent les tubes à rayons X et les amplificateurs de luminance, plutôt que les couches absorbantes dans les nouveaux détecteurs à l'état solide. Des compositions sans plomb à base de bismuth et d'antimoine sont en cours de développement, mais elles n'ont pas encore égalé les performances combinées, la stabilité et l'évolutivité des matériaux à base de plomb à un coût viable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme de détection :
la conversion directe détient la plus grande part tandis que le comptage de photons progresseLes détecteurs à conversion directe détenaient 46,77 % de la part du marché des détecteurs d'imagerie X à pérovskite en 2025. Leur conversion en une seule étape du signal rayons X en signal électrique élimine le flou spatial introduit par une couche scintillatrice intermédiaire. Cela correspond à la demande clinique d'images plus nettes à des niveaux de dose plus faibles. Des prototypes de conversion directe en CsPbBr₃ polycristallin ont affiché une efficacité quantique de détection de 80 % et une dose équivalente de bruit de 45 pGy. L'approche de fabrication rapportée a soutenu une imagerie tomodensitométrique à faible dose et à fort contraste avec une sensibilité au photon unique.
Les détecteurs à comptage de photons et à résolution en énergie devraient progresser à un CAGR de 43,89 % de 2026 à 2031. Le segment est soutenu par les déploiements de tomodensitométrie à comptage de photons de GE HealthCare, Canon et Siemens Healthineers. Les dispositifs à comptage à pérovskite pourraient constituer une alternative moins coûteuse au tellurure de cadmium et de zinc lorsque la fabrication sera qualifiée. Les détecteurs couplés à un scintillateur et à conversion indirecte restent pertinents comme voie d'adoption à moindre risque. Ils peuvent combiner des photodétecteurs à pérovskite avec des couches scintillatrices CsI ou GOS établies dans des géométries de panneaux existantes.



Par architecture de détecteur :
les panneaux plats sont en tête tandis que les hybrides CMOS prennent de l'élanLes détecteurs à panneau plat représentaient 44,31 % de la taille du marché des détecteurs d'imagerie X à pérovskite en 2025. Leur position reflète la capacité d'imagerie grand format et la compatibilité établie avec les plans de fond TFT en silicium amorphe et en polysilicium. La capacité de fabrication de panneaux d'affichage en Corée du Sud et en Chine constitue une base de fabrication pratique. Une étude sur les homojonctions activées par polymère a rapporté un rapport sensibilité/courant d'obscurité de 8,84 × 10¹⁰ μC Gy⁻¹air A⁻¹ et une intégration TFT réussie. Les travaux ont également montré une fidélité à l'échelle de la milliseconde pour les impulsions de rayons X.
Les détecteurs pérovskite sur CMOS devraient progresser à un CAGR de 43,29 % jusqu'en 2031. La lecture CMOS offre un débit de données rapide, un pas de pixel plus petit, un gain programmable et un bruit électronique plus faible que les réseaux TFT passifs. Un article IEDM de 2025 a décrit un capteur pérovskite/CMOS de 640 × 512 pixels avec un pas de pixel de 15 μm, une résolution spatiale de 15,3 lp mm⁻¹ et une efficacité quantique de 1 900 % dans des conditions de rayons X mous. Les détecteurs pixélisés et en réseau soutiennent également l'inspection industrielle et l'imagerie portale en radiothérapie grâce à l'étalonnage par pixel et à la correction des pixels défectueux. Le brevet de détecteur bicouche d'iRay témoigne de la poursuite des travaux sur les architectures d'imagerie à discrimination en énergie.
Par application :
la radiographie médicale offre à la fois l'échelle actuelle et une expansion rapideLa radiographie médicale et l'imagerie X générale représentaient 39,21 % de la taille du marché des détecteurs d'imagerie X à pérovskite en 2025. Elle devrait progresser à un CAGR de 43,83 % jusqu'en 2031. Cette application combine une grande base installée de détecteurs avec la pression d'améliorer l'efficacité dosimétrique. Une étude de 2026 a démontré une imagerie dentaire à pérovskite à des doses inférieures aux normes cliniques commerciales de radiographie dentaire. Cela soutient la pertinence des panneaux à pérovskite pour l'imagerie clinique à volume élevé.
La tomodensitométrie est le deuxième segment d'application en importance. Le lancement d'Ultimion par Canon et les autorisations de Photonova Spectra par GE HealthCare ont élargi la base installée des systèmes de tomodensitométrie à comptage de photons. L'imagerie dentaire et mammographique offre des voies de qualification en format réduit où des objectifs de dose stricts sont importants. L'imagerie X industrielle et scientifique comprend l'inspection de plaquettes de semi-conducteurs, les essais aérospatiaux et l'examen des électrodes de batteries. Dans ces contextes, la haute résolution spatiale et le débit peuvent importer davantage que la réduction de dose.

Par utilisateur final :
les hôpitaux mènent l'adoption précoce tandis que les institutions de recherche soutiennent la validation**Les hôpitaux et les centres d'imagerie diagnostique détenaient 38,92 % de la part du marché des détecteurs d'imagerie X à pérovskite en 2025. Ces prestataires exploitent des systèmes de radiographie et de tomodensitométrie à haut débit et peuvent adopter une technologie de détection à coût plus élevé lors des premiers cycles de produits. Ils génèrent également les données cliniques nécessaires aux décisions d'achat plus larges. Les instituts de recherche et les universités devraient progresser à un CAGR de 43,89 % jusqu'en 2031. Leurs travaux sont importants pour valider les applications de tomodensitométrie à comptage de photons et d'imagerie spectrale.
Des chercheurs de l'Université Northwestern et de l'Université de Soochow ont rapporté en 2025 une caméra gamma SPECT à base de pérovskite. Le dispositif a atteint une résolution en énergie de 2,5 % à 141 keV, et la commercialisation progresse via Actinia Inc. Les cliniques dentaires et les centres d'imagerie spécialisés peuvent fournir une demande récurrente pour des panneaux de capteurs compacts. Les entreprises industrielles et manufacturières ont besoin de tests non destructifs à haute résolution pour les circuits imprimés, les électrodes de batteries et les composites polymères. Les programmes EU Horizon et ERC soutiennent également la validation de prototypes institutionnels en Allemagne, en France et au Royaume-Uni.
Analyse géographique
Marché des Détecteurs d'Imagerie X par Pérovskite en Asie-Pacifique
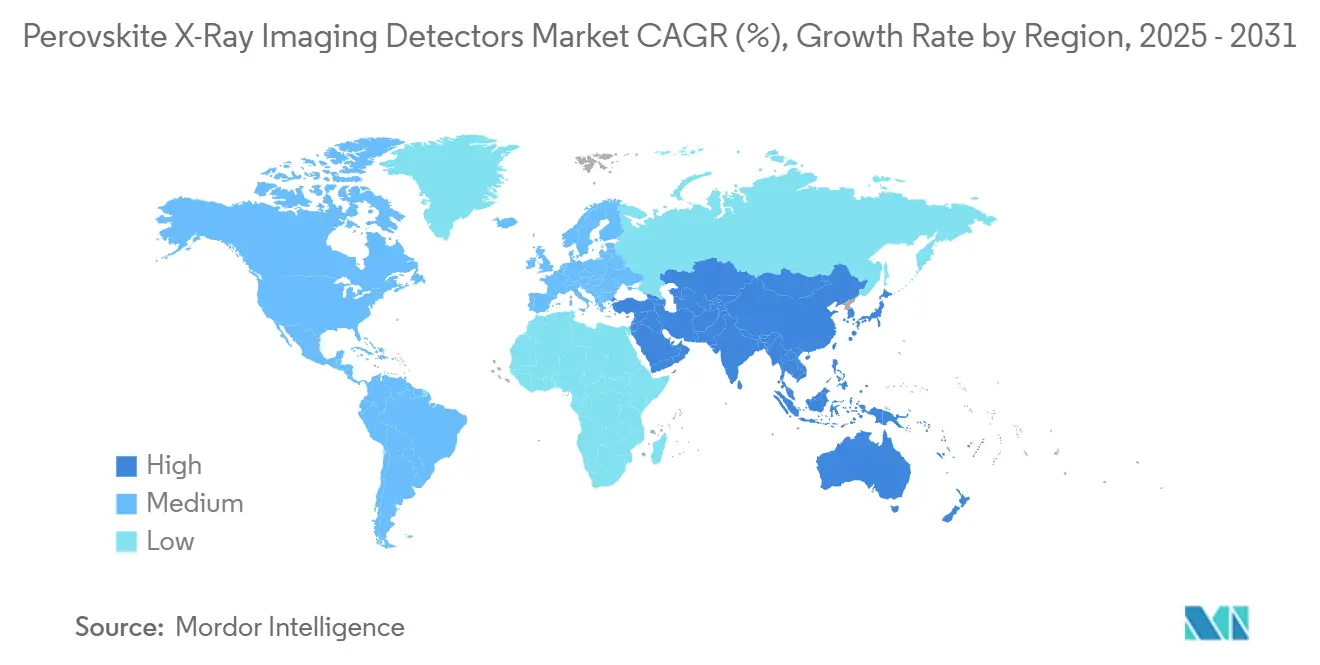
L'Asie-Pacifique détenait 38,43 % de la part de marché des détecteurs d'imagerie X par pérovskite en 2025 et devrait progresser à un CAGR de 43,65 % jusqu'en 2031. La Chine associe la recherche sur les matériaux pérovskites à la fabrication à grande échelle de TFT et de CMOS. Des organismes de recherche à Wuhan, Nankin et Xi'an ont publié des travaux sur la fabrication en couche épaisse, l'intégration CMOS et le contrôle de la migration ionique. Le Japon renforce sa position dans le domaine du scanner CT avancé grâce au lancement par Canon Medical en avril 2026 d'Ultimion. La Corée du Sud demeure un site important de fabrication de panneaux plats, notamment via des entreprises telles que Vieworks, Rayence et DRTECH. Sa capacité en semi-conducteurs pourrait soutenir la production commerciale de pérovskite sur CMOS.
Marché des Détecteurs d'Imagerie X par Pérovskite en Amérique du Nord
L'Amérique du Nord est le deuxième segment géographique en importance. La région associe la recherche institutionnelle, l'engagement de la FDA sur la technologie de comptage de photons et des partenariats OEM à haute valeur ajoutée. GE HealthCare a obtenu l'autorisation FDA 510(k) pour Photonova Spectra après sa soumission de novembre 2025. Le système utilise la technologie Deep Silicon plutôt que la technologie pérovskite, mais l'autorisation indique une voie établie pour l'examen du scanner CT à comptage de photons. Varex Imaging vise une montée en puissance en 2027 pour un produit de détecteur à comptage de photons destiné au scanner CT médical, au prix de 250 000 USD par détecteur. Les programmes du Département de l'Énergie et des Instituts nationaux de la santé continuent de soutenir la recherche dans les laboratoires nationaux.
Marché des Détecteurs d'Imagerie X par Pérovskite en EMEA et en Amérique du Sud
L'Europe dispose d'un pôle académico-commercial développé et d'un environnement réglementaire exigeant. Le programme EIC Transition a financé Clarity Sensors à hauteur de 2,5 millions EUR (2,75 millions USD) pour son projet PERFORM. Le projet X-PECT développe des alternatives pérovskites sans plomb et vise une amélioration de la sensibilité et de la résolution de 20 à 50 fois. L'examen au titre du Règlement sur les dispositifs médicaux ajoute des délais de validation de 12 à 24 mois pour les produits cliniques. L'Allemagne, la France et le Royaume-Uni sont en tête des partenariats de recherche clinique, notamment avec TRIXELL et Siemens Healthineers. Le Moyen-Orient et l'Afrique bénéficient de l'expansion des soins de santé en Arabie saoudite et de la numérisation hospitalière en Afrique du Sud et aux Émirats arabes unis. L'Amérique du Sud est centrée sur la modernisation des infrastructures hospitalières au Brésil.
Paysage concurrentiel
Concentration du Marché
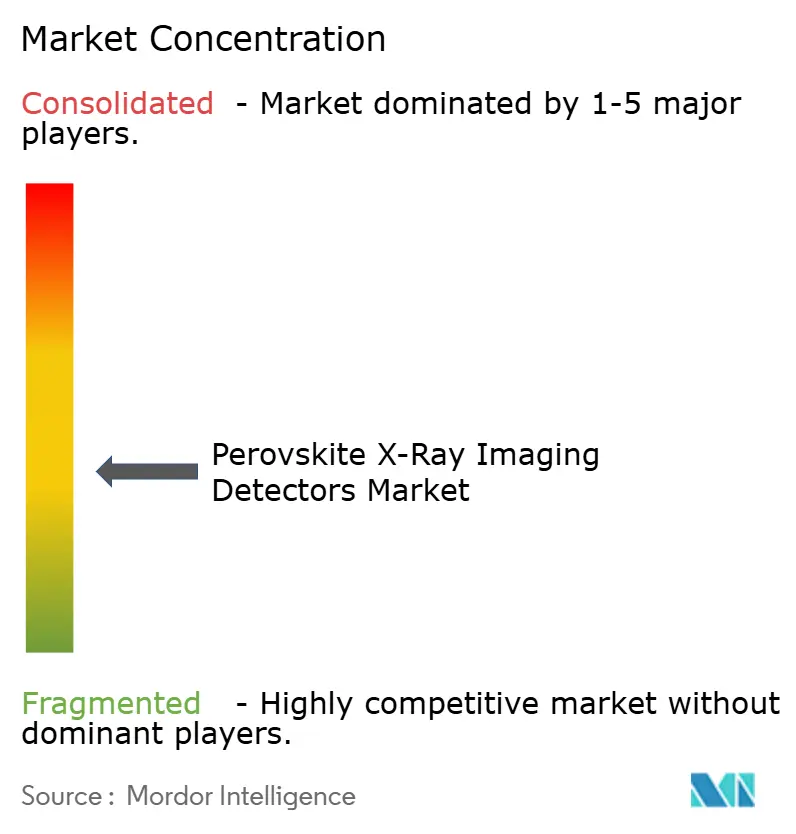
Le marché des détecteurs d'imagerie X à pérovskite est fragmenté, avec des fournisseurs d'imagerie établis et des spécialistes de la pérovskite en phase précoce opérant à différents niveaux de maturité. Les acteurs en place comprennent Varex Imaging, iRay Technology, Canon, GE HealthCare, FUJIFILM, Konica Minolta, Agfa-Gevaert, Carestream Health, Vieworks, Rayence, DRTECH, Hamamatsu Photonics et Teledyne Technologies. Ces entreprises génèrent des revenus actuels de détecteurs à partir de systèmes en silicium amorphe et en sélénium amorphe tout en évaluant l'intégration de la pérovskite. Clarity Sensors et Actinia Inc. représentent le groupe plus précoce axé sur la pérovskite. Clarity Sensors poursuit la validation de prototypes, tandis qu'Actinia fait progresser la commercialisation de détecteurs pour la médecine nucléaire.
L'activité stratégique sur le marché des détecteurs d'imagerie X à pérovskite est centrée sur l'intégration, la propriété intellectuelle et les partenariats. iRay Group a présenté une chaîne complète de composants de tomodensitométrie à RSNA 2025, comprenant des scintillateurs, des détecteurs CT, des tubes CT, des collimateurs, des cibles d'anode et des plaques en carbone. Cette approche accroît l'intégration au niveau du système et peut augmenter les coûts de changement pour les clients OEM. iRay a également déposé un brevet international pour un détecteur à panneau plat bicouche en février 2025.) Clarity Sensors développe une propriété intellectuelle pour l'intégration monolithique pérovskite sur circuit intégré spécifique à l'application via la licence Cambridge Enterprise.
Le dépôt de films de grande surface supérieure à 10 cm × 10 cm avec une non-uniformité des pixels inférieure à 3 % reste une exigence non satisfaite pour la mammographie et la radiographie thoracique. Les compositions sans plomb avec une sensibilité supérieure à 1 000 μC Gy⁻¹air cm⁻² sont également en retard par rapport à la recherche à base de plomb dans le développement commercial. Varex a décrit un post-traitement assisté par intelligence artificielle au sein des plateformes de détecteurs, ce qui pourrait aider à corriger la dérive résiduelle du courant d'obscurité. Sa présentation de mars 2025 a cité plus de 6 000 brevets et des relations OEM d'une durée moyenne de plus de 25 ans. Ces relations établies rendent les accords de co-développement plus probables que le déplacement direct de produits à court terme.
Leaders du secteur des détecteurs d'imagerie X à pérovskite
-
Clarity Sensors Limited
-
Samsung Electronics Co., Ltd.
-
TRIXELL
-
Siemens Healthcare GmbH
-
Philips Electronics Nederland B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Détecteurs d'Imagerie X par Pérovskite Entreprises couvertes dans ce rapport
- Clarity Sensors Limited
- Samsung Electronics Co., Ltd.
- TRIXELL
- Siemens Healthcare GmbH
- Philips Electronics Nederland B.V.
- Varex Imaging Corporation
- iRay Technology Company Limited
- Canon Inc.
- GE HealthCare Technologies Inc.
- FUJIFILM Holdings Corporation
- Agfa-Gevaert Group
- Teledyne Technologies Incorporated
- Carestream Health, Inc.
- Konica Minolta, Inc.
- Hamamatsu Photonics K.K.
- Vieworks Co., Ltd.
- Rayence Co., Ltd.
- Detection Technology Plc
- DRTECH Corporation
- Thales Group
- Analogic Corporation
- Comet Holding AG
Développements industriels récents dans Marché des Détecteurs d'Imagerie X par Pérovskite
- Septembre 2026 : GE HealthCare a obtenu le marquage CE pour Photonova Spectra le 31 août 2026, permettant le déploiement clinique de son système de tomodensitométrie à comptage de photons utilisant la technologie propriétaire de détecteur en silicium profond dans les pays observant le marquage CE. L'autorisation a suivi l'autorisation FDA 510(k) et l'approbation réglementaire japonaise en mars 2026, confirmant une stratégie de lancement multi-réglementaire qui établit un précédent pour l'entrée sur le marché des détecteurs de nouvelle génération.
- Juillet 2026 : Nature Photonics a publié des recherches sur des détecteurs à comptage de photons à pérovskite FAPbBr₃ alliée au chlorure en configuration latérale atteignant un temps de réponse de 37 nanosecondes et un flux de comptage de 2 × 10⁸ photons s⁻¹ mm⁻² à 120 kVp, répondant aux seuils de flux CT cliniques, avec des performances spectrales stables après 120 heures de fonctionnement continu.
- Juillet 2026 : Varex Imaging a présenté l'imagerie à double énergie TrueSpectrum à l'ECNDT 2026 à Vérone, démontrant l'élimination des artefacts CT à partir d'une seule acquisition en utilisant un détecteur à comptage de photons sans filtration physique, une étape de performance ciblant l'inspection industrielle et médicale multi-matériaux.
- Avril 2026 : Canon Medical Systems a lancé
Ultimion,
le premier système de tomodensitométrie à comptage de photons produit au Japon, développé grâce à des partenariats mondiaux de recherche clinique depuis 2020, avec une recherche clinique opérationnelle au Centre national du cancer de l'hôpital Est dans la préfecture de Chiba.
Périmètre du rapport mondial sur le marché des détecteurs d'imagerie X à pérovskite
Le marché des détecteurs d'imagerie X à pérovskite désigne le secteur mondial axé sur la recherche, le développement, la fabrication et la commercialisation de technologies de détection des rayons X utilisant des matériaux semi-conducteurs à base de pérovskite pour des applications médicales, industrielles, de sécurité, scientifiques et de contrôle non destructif.
Le rapport sur le marché des détecteurs d'imagerie X à pérovskite est segmenté par mécanisme de détection (détecteurs à conversion directe, détecteurs couplés à un scintillateur et à conversion indirecte, détecteurs à comptage de photons et à résolution en énergie, et autres mécanismes de détection), architecture de détecteur (détecteurs à panneau plat, détecteurs pixélisés et en réseau, détecteurs pérovskite sur CMOS, et autres architectures de détecteur), application (radiographie médicale et imagerie X générale, tomodensitométrie, imagerie dentaire et mammographique, imagerie X industrielle et scientifique, et autres applications), utilisateur final (hôpitaux et centres d'imagerie diagnostique, cliniques dentaires et centres d'imagerie spécialisés, entreprises industrielles et manufacturières, instituts de recherche et universités, et autres utilisateurs finaux), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, ASEAN et reste de l'Asie-Pacifique], et Moyen-Orient et Afrique [Moyen-Orient {Arabie saoudite, Émirats arabes unis et reste du Moyen-Orient} et Afrique {Afrique du Sud et reste de l'Afrique}]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Détecteurs à conversion directe |
| Détecteurs couplés à un scintillateur / à conversion indirecte |
| Détecteurs à comptage de photons / à résolution en énergie |
| Autres mécanismes de détection |
| Détecteurs à panneau plat |
| Détecteurs pixélisés / en réseau |
| Détecteurs pérovskite sur CMOS |
| Autres architectures de détecteur |
| Radiographie médicale et imagerie X générale |
| Tomodensitométrie (TDM) |
| Imagerie dentaire et mammographique |
| Imagerie X industrielle et scientifique |
| Autres applications |
| Hôpitaux et centres d'imagerie diagnostique |
| Cliniques dentaires et centres d'imagerie spécialisés |
| Entreprises industrielles et manufacturières |
| Instituts de recherche et universités |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par mécanisme de détection | Détecteurs à conversion directe | ||
| Détecteurs couplés à un scintillateur / à conversion indirecte | |||
| Détecteurs à comptage de photons / à résolution en énergie | |||
| Autres mécanismes de détection | |||
| Par architecture de détecteur | Détecteurs à panneau plat | ||
| Détecteurs pixélisés / en réseau | |||
| Détecteurs pérovskite sur CMOS | |||
| Autres architectures de détecteur | |||
| Par application | Radiographie médicale et imagerie X générale | ||
| Tomodensitométrie (TDM) | |||
| Imagerie dentaire et mammographique | |||
| Imagerie X industrielle et scientifique | |||
| Autres applications | |||
| Par utilisateur final | Hôpitaux et centres d'imagerie diagnostique | ||
| Cliniques dentaires et centres d'imagerie spécialisés | |||
| Entreprises industrielles et manufacturières | |||
| Instituts de recherche et universités | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des détecteurs d'imagerie X à pérovskite ?
Le marché des détecteurs d'imagerie X à pérovskite était évalué à 69,71 millions USD en 2025 et devrait atteindre 569,93 millions USD d'ici 2031, à un CAGR de 42,17 %. L'estimation reflète la transition des dispositifs à l'échelle du laboratoire vers la qualification clinique et industrielle.
Qu'est-ce qui stimule l'adoption des détecteurs X à pérovskite ?
Le marché des détecteurs d'imagerie X à pérovskite est porté par une sensibilité aux rayons X plus élevée, une demande croissante d'imagerie à dose réduite, le déploiement de systèmes de tomodensitométrie à comptage de photons et des capacités de traitement à basse température. Ces facteurs améliorent les performances d'imagerie tout en offrant des voies de fabrication alternatives pour la production de détecteurs.
Quel mécanisme de détection détient la plus grande part ?
Les détecteurs à conversion directe détenaient la plus grande part à 46,77 % en 2025, car ils éliminent le flou spatial lié au scintillateur et améliorent la netteté de l'image. Les détecteurs à comptage de photons et à résolution en énergie devraient croître à un CAGR de 43,89 % jusqu'en 2031.
Quelle application devrait connaître la croissance la plus rapide ?
La radiographie médicale et l'imagerie X générale devrait être l'application à la croissance la plus rapide, progressant à un CAGR de 43,83 % jusqu'en 2031. Sa grande base installée et l'accent croissant sur l'efficacité dosimétrique soutiennent une adoption rapide.
Quelle région devrait mener l'expansion ?
L'Asie-Pacifique représentait 38,43 % du marché en 2025 et devrait progresser à un CAGR de 43,65 % jusqu'en 2031. La croissance est soutenue par de solides capacités de recherche sur les matériaux, une capacité de fabrication en expansion et des investissements continus dans les infrastructures d'imagerie.
Qu'est-ce qui limite la commercialisation clinique des détecteurs X à pérovskite ?
Les principales limitations comprennent la migration ionique, l'instabilité du courant d'obscurité, les exigences de conformité environnementale et réglementaire liées au plomb, les défis liés à l'obtention d'une uniformité des films de grande surface et la validation limitée de la fiabilité à long terme. Les fabricants doivent relever les défis liés à la stabilité des matériaux et à l'intégration des systèmes de lecture avant que l'adoption clinique à grande échelle puisse avoir lieu.