
Marktgröße und Marktanteil für Perovskit-Röntgenbildgebungsdetektoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
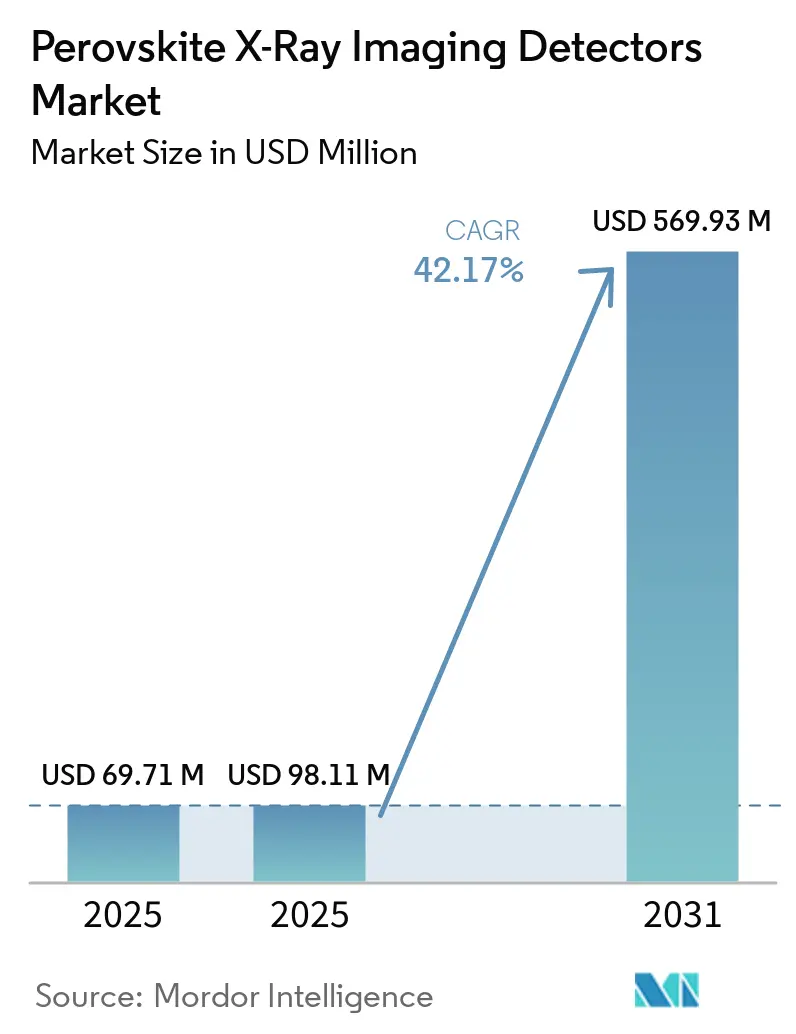
| Marktgröße (2025) | 98.11 Millionen US-Dollar |
| Marktgröße (2031) | 569.93 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 42.17 % |
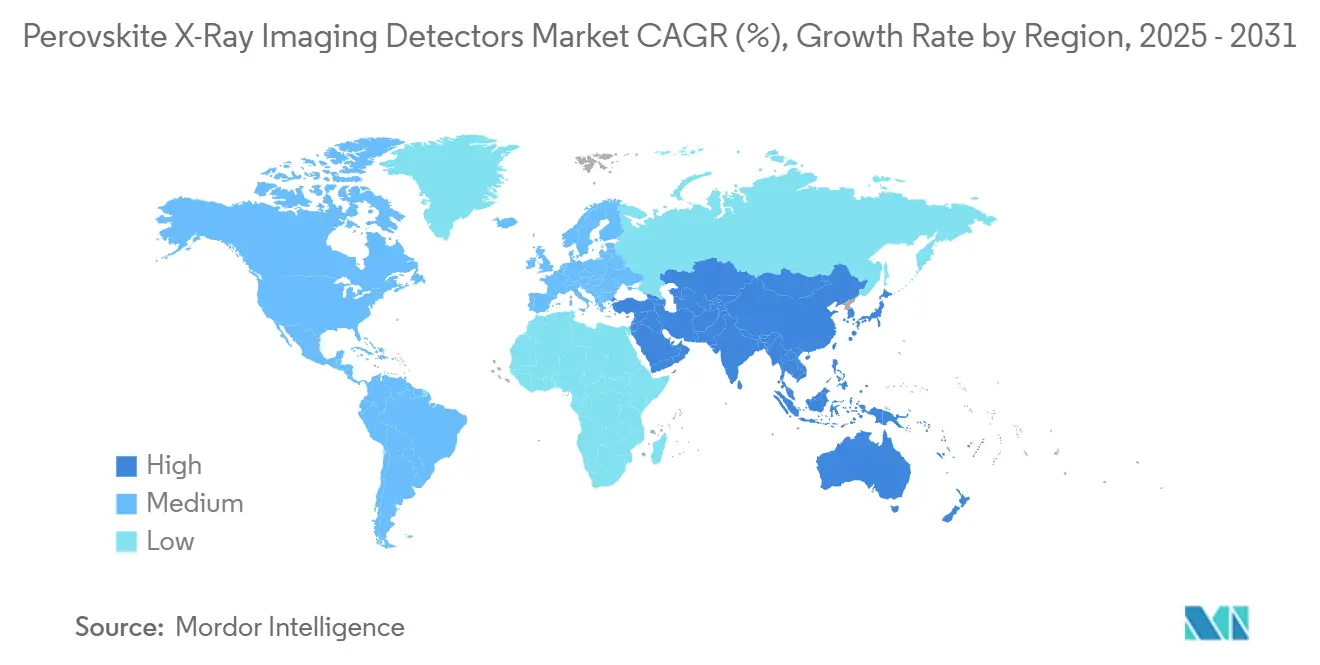
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Perovskit-Röntgenbildgebungsdetektoren von Mordor Intelligence
Die Marktgröße für Perovskit-Röntgenbildgebungsdetektoren wurde im Jahr 2025 auf 69,71 Millionen USD geschätzt und soll bis 2031 einen Wert von 569,93 Millionen USD erreichen, bei einer CAGR von 42,17 % während des Prognosezeitraums 2026–2031. Der Markt für Perovskit-Röntgenbildgebungsdetektoren wird durch den Bedarf an dosisreduzierter Bildgebung ohne Einbußen bei der Bildqualität gestützt. Perovskit-Absorber bieten eine hohe Röntgenempfindlichkeit und können bei niedrigen Temperaturen verarbeitet werden, was neue Fertigungsoptionen eröffnet. Die Einführung der Photonenzähl-CT schafft einen Weg für Detektoren, die Photonenenergie unterscheiden und räumliche Details erhalten können. Zulieferer arbeiten daran, Laborleistung mit großflächigen Panels, zuverlässiger Ausleseelektronik und klinischer Qualifizierung zu verbinden. Die Kapazität für CMOS-Rückebenen könnte zu einem Engpass in der Lieferkette werden, da die fortschrittliche Halbleiterproduktion konkurrierenden Anwendungen dient.
Wichtigste Erkenntnisse des Berichts
- Nach Detektionsmechanismus hielten Direktkonversionsdetektoren im Jahr 2025 einen Marktanteil von 46,77 % am Markt für Perovskit-Röntgenbildgebungsdetektoren, während Photonenzähl- und energieauflösende Detektoren bis 2031 voraussichtlich mit einer CAGR von 43,89 % wachsen werden.
- Nach Detektorarchitektur entfielen auf Flachbilddetektoren im Jahr 2025 44,31 % der Marktgröße für Perovskit-Röntgenbildgebungsdetektoren, während Perovskit-auf-CMOS-Detektoren bis 2031 voraussichtlich mit einer CAGR von 43,29 % wachsen werden.
- Nach Anwendung hielten medizinische Radiographie und allgemeine Röntgenbildgebung im Jahr 2025 einen Anteil von 39,21 % an der Marktgröße für Perovskit-Röntgenbildgebungsdetektoren und sollen bis 2031 mit einer CAGR von 43,83 % wachsen.
- Nach Endnutzer hielten Krankenhäuser und diagnostische Bildgebungszentren im Jahr 2025 einen Anteil von 38,92 %, während Forschungsinstitute und Universitäten bis 2031 voraussichtlich mit einer CAGR von 43,89 % wachsen werden.
- Nach Geographie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 38,43 %, und er soll bis 2031 mit einer CAGR von 43,65 % wachsen.
Wichtigste Erkenntnisse des Berichts
| Segmentierung | Segment | Kennzahl | Jahr | Wert |
|---|---|---|---|---|
| Nach Detektionsmechanismus | Direktkonversionsdetektoren | Marktanteil | 2025 | 46.77% |
| Nach Detektionsmechanismus | Photonenzähl- und energieauflösende Detektoren | CAGR | 2031 | 43.89% |
| Nach Detektorarchitektur | Flachbilddetektoren | Marktanteil | 2025 | 44.31% |
| Nach Detektorarchitektur | Perovskit-auf-CMOS-Detektoren | CAGR | 2031 | 43.29% |
| Nach Anwendung | Medizinische Radiographie und allgemeine Röntgenbildgebung | Marktanteil | 2025 | 39.21% |
| Nach Anwendung | Medizinische Radiographie und allgemeine Röntgenbildgebung | CAGR | 2031 | 43.83% |
| Nach Endnutzer | Krankenhäuser und diagnostische Bildgebungszentren | Marktanteil | 2025 | 38.92% |
| Nach Endnutzer | Forschungsinstitute und Universitäten | CAGR | 2031 | 43.89% |
| Nach Geographie | Asiatisch-pazifischer Raum | Marktanteil | 2025 | 38.43% |
| Nach Geographie | Asiatisch-pazifischer Raum | CAGR | 2031 | 43.65% |
| Quelle: Mordor Intelligence | ||||
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Perovskit-Röntgenbildgebungsdetektoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übergang zu dosisarmer, hochauflösender Röntgenbildgebung | +12.5% | Global, mit frühen Nachfragezentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Photonenzähl- und Spektralbildgebungsarchitekturen | +9.8% | Nordamerika, Europa und asiatisch-pazifischer Raum, einschließlich Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Niedertemperatur- und lösungsverarbeiteter Detektorfertigung | +7.5% | Global, mit Hochlaufimpuls in China und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der digitalen Radiographie, CT und industriellen Inspektion | +6.4% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Integration großflächiger Arrays mit TFT- und CMOS-Rückebenen | +4.2% | Global, mit Fertigungszentren in Südkorea, Japan und China | Langfristig (≥ 4 Jahre) |
| Lokalisierung der Lieferkette durch skalierbare Perovskit-Fertigung | +2.8% | Nordamerika und Europa, mit paralleler Entwicklung in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übergang zu dosisarmer, hochauflösender Röntgenbildgebung
Die klinische Radiologie legt zunehmend Wert auf die Reduzierung der kumulativen Strahlenbelastung bei gleichzeitiger Aufrechterhaltung der diagnostischen Bildqualität. Dieser Bedarf stützt den Markt für Perovskit-Röntgenbildgebungsdetektoren, da Halogenid-Perovskit-Absorber eine Empfindlichkeit von über 10.000 μC Gy⁻¹air cm⁻² aufgewiesen haben. Dieses Niveau ist mehr als 500-mal höher als die angegebene Empfindlichkeit von Standard-Amorphselen-Detektoren. Eine Studie aus dem Jahr 2026 berichtete, dass Flüssigphasenwachstum und Tempern das Detektorrauschen um den Faktor 10 reduzierten und dosisarme Zahn- und Kleintierbildgebung ermöglichten.[1] Europäische Strahlenschutzanforderungen erhöhen ebenfalls den Wert dosisarmer Bildgebungsleistung. Pädiatrische Radiographie, Mammographie und wiederholte CT-Verlaufskontrollen sind wichtige Anwendungsbereiche, in denen Dosisgrenzwerte die Geräteauswahl beeinflussen können. Die daraus resultierende Leistungsfähigkeit könnte es Anbietern ermöglichen, Vorsorgeprogramme auszuweiten, ohne die kumulative Bevölkerungsexposition im gleichen Maße zu erhöhen.
Ausbau von Photonenzähl- und Spektralbildgebungsarchitekturen
Die Photonenzähl-CT geht in die kommerzielle Einführung über, was die Nachfrage nach Detektormaterialien erhöht, die unter klinischem Fluss einzelne Photonenenergien auflösen können. Der Markt für Perovskit-Röntgenbildgebungsdetektoren profitiert von diesem Wandel, da Perovskit-Bauelemente Energiediskriminierung mit feiner räumlicher Auflösung verbinden können. Kantenorientierte chloridlegierte FAPbBr₃-Detektoren wiesen eine Ansprechzeit von 37 Nanosekunden und einen Zählfluss von 2 × 10⁸ Photonen s⁻¹ mm⁻² bei 120 kVp auf. Dieselbe Forschung berichtete von einer stabilen Spektralantwort nach 120 Stunden Dauerbetrieb. Clarity Sensors entwickelt im Rahmen seines EU-geförderten PERFORM-Projekts einen monolithischen Perovskit-Photonenzähldetektor auf einem Mehrpixel-ASIC. FDA- und CE-Kennzeichnungszulassungen für GE HealthCare Photonova Spectra sowie der Start von Canons Ultimion zeigen, dass die Beschaffung für Photonenzählsysteme aktiver wird.[2]
Nachfrage nach Niedertemperatur- und lösungsverarbeiteter Detektorfertigung
Die Fertigungswirtschaftlichkeit ist für den Markt für Perovskit-Röntgenbildgebungsdetektoren von Bedeutung, da Perovskit-Schichten unterhalb von 150 °C abgeschieden werden können. Schleuderbeschichtung, Rakelbeschichtung und Siebdruck können auf vorbereiteten TFT- und CMOS-Rückebenen eingesetzt werden. Diese Verfahren vermeiden die Hochtemperatur-Gasphasenabscheidung, die mit Selen verbunden ist, sowie den Kristallwachstumsprozess, der für CdTe und CZT verwendet wird. Eine Studie aus dem Jahr 2025 berichtete von 76,9 % Detektionsquanteneffizienz und 6,2 lp mm⁻¹ räumlicher Auflösung bei einer Luftdosis von 0,98 μGy für einen dicken Perovskit-Film auf einem TFT-Substrat.[3] Bestehende Display-Panel-Linien in China und Südkorea könnten die Auftragsfertigung unterstützen, sobald die Schichtabscheidung produktionsreif ist. Dieses Modell könnte Detektorentwickler begünstigen, die die Schichtabscheidung auslagern, anstatt eigene Halbleiteranlagen zu errichten.
Wachstum der digitalen Radiographie, CT und industriellen Inspektion
Die installierten Basen für digitale Radiographie und CT wachsen in Südostasien, Südasien sowie im Nahen Osten und Afrika weiter. Diese Expansion verschafft dem Markt für Perovskit-Röntgenbildgebungsdetektoren eine größere adressierbare Basis, da die Technologie von der präklinischen Arbeit zur OEM-Integration voranschreitet. Canon Medical brachte Ultimion, Japans erstes im Inland produziertes Photonenzähl-CT-System, im April 2026 auf den Markt. Die klinische Forschung für das System begann im März 2026 am Nationalen Krebsforschungszentrum Krankenhaus Ost. Die industrielle Inspektion erfordert ebenfalls rauscharme, kontrastreiche Bildgebung für die Halbleiterproduktion, Luft- und Raumfahrtverbundwerkstoffe sowie die Qualitätskontrolle von Batteriezellen. Perovskit-Detektoren können diese Arbeit durch schnelle Ladungssammlung und Betrieb bei Raumtemperatur unterstützen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ionenmigration und Dunkelstrominstabilität | -4.6% | Global, besonders einschränkend bei klinischen Hochflussanwendungen | Mittelfristig (2–4 Jahre) |
| Bleioxizität und Anforderungen an die Umweltkonformität | -3.4% | Europa und Nordamerika, mit Compliance-Einfluss auf Exportmärkte | Mittelfristig (2–4 Jahre) |
| Gleichmäßigkeit großflächiger Schichten und thermische Ausdehnungsfehlpassung | -2.1% | Global, besonders die großflächige Detektorfertigung betreffend | Langfristig (≥ 4 Jahre) |
| Begrenzte klinische Validierung und Langzeitzuverlässigkeitsdaten | -1.8% | Global, einschließlich FDA- und CE-Kennzeichnungsbehörden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ionenmigration und Dunkelstrominstabilität
Ionenmigration bleibt eine zentrale Barriere für den Markt für Perovskit-Röntgenbildgebungsdetektoren. Unter anhaltender elektrischer Vorspannung können mobile Halogenidionen sich im Kristallgitter umverteilen. Dies kann die Detektorbasisline verschieben, den Dunkelstrom erhöhen und eine Antwortdrift während der Bildaufnahme verursachen. Eine Überprüfung der klinischen Translation aus dem Jahr 2025 ergab, dass der Dauerbetrieb unter Vorspannung in der Fluoroskopie und CT die Basislinien-Drifttoleranzen der klinischen Ausleseelektronik überschreiten kann. Zweidimensionale und dreidimensionale Heteroübergänge sowie polymergestützte Homoübergänge wurden untersucht, um dieses Verhalten zu unterdrücken. Produktionspanels müssen noch einen zuverlässigen Betrieb bei klinischen Temperaturen über einen kommerziellen Produktzyklus nachweisen. Dies macht die Ionenmigration zu einem Systemintegrationsthema, das Vorspannungselektronik, Temperaturregelung und Auslesekorrektionsalgorithmen umfasst.
Bleioxizität und Anforderungen an die Umweltkonformität
Die dominanten MAPbI₃- und FAPbBr₃-Absorberzusammensetzungen enthalten Blei, was den Marktzugang erschwert. Der Markt für Perovskit-Röntgenbildgebungsdetektoren sieht sich daher mit regulatorischer Unsicherheit im Rahmen der EU-Richtlinie zur Beschränkung gefährlicher Stoffe (RoHS) und der REACH-Verordnung konfrontiert. Die Europäische Kommission überarbeitete die Bleiausnahmeeinträge durch delegierte Richtlinien, die im November 2025 veröffentlicht wurden, mit Bestimmungen, die ab dem 1. Juli 2026 gelten. Eine Konsultation im Juli 2026 umfasste auch weitere Ausnahmeverlängerungen, einschließlich röntgenspezifischer Bleianwendungen. Aktuelle Ausnahmen betreffen Röntgenröhren und Bildverstärker, nicht jedoch Absorberschichten in neuen Festkörperdetektoren. Bleifreie Bismut- und Antimonzusammensetzungen befinden sich in der Entwicklung, haben jedoch die kombinierte Leistung, Stabilität und Skalierbarkeit bleibasierter Materialien zu einem tragfähigen Preis noch nicht erreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Detektionsmechanismus: Direktkonversion hält den größten Anteil, während die Photonenzählung voranschreitet
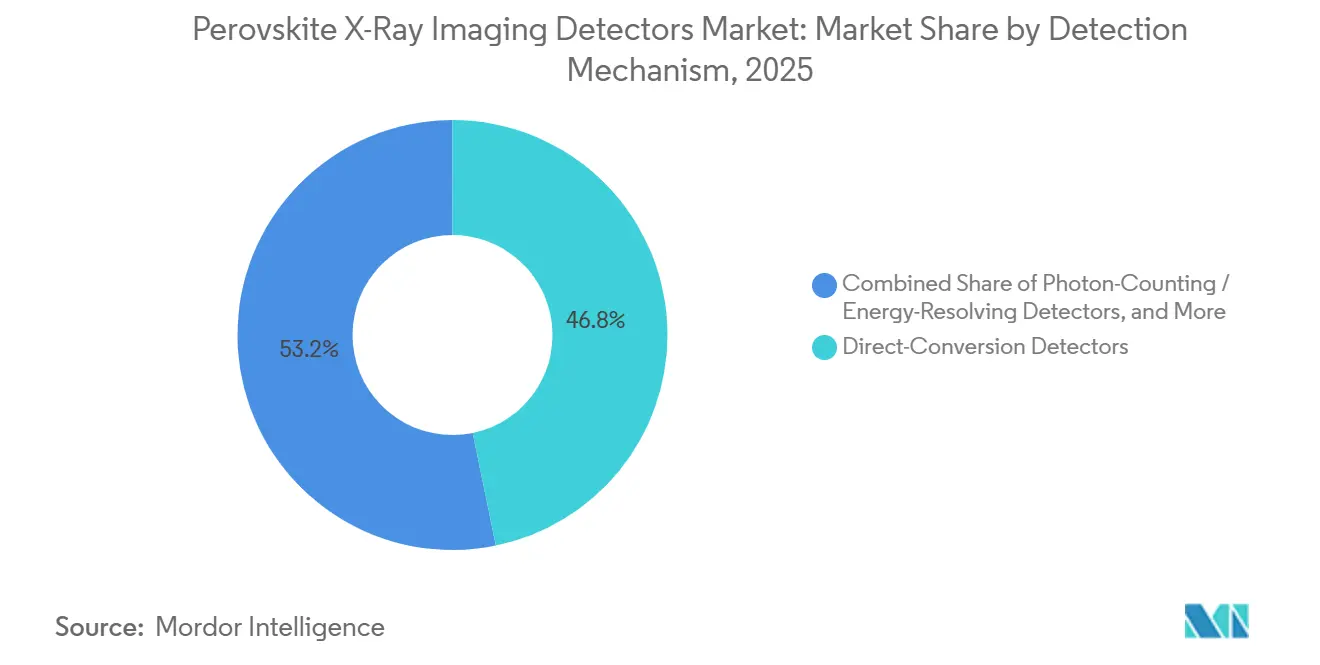
Direktkonversionsdetektoren hielten im Jahr 2025 einen Marktanteil von 46,77 % am Markt für Perovskit-Röntgenbildgebungsdetektoren. Ihre einstufige Umwandlung von Röntgenstrahlen in elektrische Signale beseitigt die räumliche Unschärfe, die durch eine zwischengeschaltete Szintillatorschicht eingeführt wird. Dies entspricht der klinischen Nachfrage nach schärferen Bildern bei niedrigeren Dosisniveaus. Polykristalline CsPbBr₃-Direktkonversionsprototypen wiesen eine Detektionsquanteneffizienz von 80 % und eine rauschäquivalente Dosis von 45 pGy auf. Der berichtete Fertigungsansatz unterstützte dosisarme, kontrastreiche CT-Bildgebung mit Einzelphotonempfindlichkeit.
Photonenzähl- und energieauflösende Detektoren sollen von 2026 bis 2031 mit einer CAGR von 43,89 % wachsen. Das Segment wird durch Photonenzähl-CT-Einsätze von GE HealthCare, Canon und Siemens Healthineers gestützt. Perovskit-Zählbauelemente könnten eine kostengünstigere Alternative zu Cadmiumzinktellurid bieten, sobald die Fertigung qualifiziert ist. Szintillator-gekoppelte und indirekte Konversionsdetektoren bleiben als risikoärmerer Adoptionsweg relevant. Sie können Perovskit-Fotodetektoren mit etablierten CsI- oder GOS-Szintillatorschichten in bestehenden Panel-Geometrien kombinieren.


Nach Detektorarchitektur: Flachbilddetektoren führen, während CMOS-Hybride an Dynamik gewinnen
Flachbilddetektoren entfielen im Jahr 2025 auf 44,31 % der Marktgröße für Perovskit-Röntgenbildgebungsdetektoren. Ihre Position spiegelt die Großformatbildgebungsfähigkeit und die etablierte Kompatibilität mit amorphen Silizium- und Polysilizium-TFT-Rückebenen wider. Die Display-Panel-Fertigungskapazität in Südkorea und China bietet eine praktische Fertigungsbasis. Eine polymergestützte Homoübergangsstudie berichtete von einem Empfindlichkeits-zu-Dunkelstrom-Verhältnis von 8,84 × 10¹⁰ μC Gy⁻¹air A⁻¹ und erfolgreicher TFT-Integration. Die Arbeit zeigte auch Millisekunden-Wiedergabetreue für Röntgenpulse.
Perovskit-auf-CMOS-Detektoren sollen bis 2031 mit einer CAGR von 43,29 % wachsen. CMOS-Auslesung bietet schnellen Datendurchsatz, kleinere Pixelabstände, programmierbaren Verstärkung und geringeres elektronisches Rauschen als passive TFT-Arrays. Ein IEDM-Beitrag aus dem Jahr 2025 beschrieb einen 640 × 512-Pixel-Perovskit/CMOS-Sensor mit 15 μm Pixelabstand, 15,3 lp mm⁻¹ räumlicher Auflösung und 1.900 % Quanteneffizienz unter Weichröntgenbedingungen. Pixelierte und Array-Detektoren unterstützen auch die industrielle Inspektion und die Strahlentherapie-Portalbildgebung durch pixelweise Kalibrierung und Totpixelkorrektur. iRays Patent für einen Doppelschichtdetektor zeigt die fortlaufende Arbeit an energiediskriminierenden Bildgebungsarchitekturen.
Nach Anwendung: Medizinische Radiographie bietet sowohl aktuelle Größe als auch schnelle Expansion
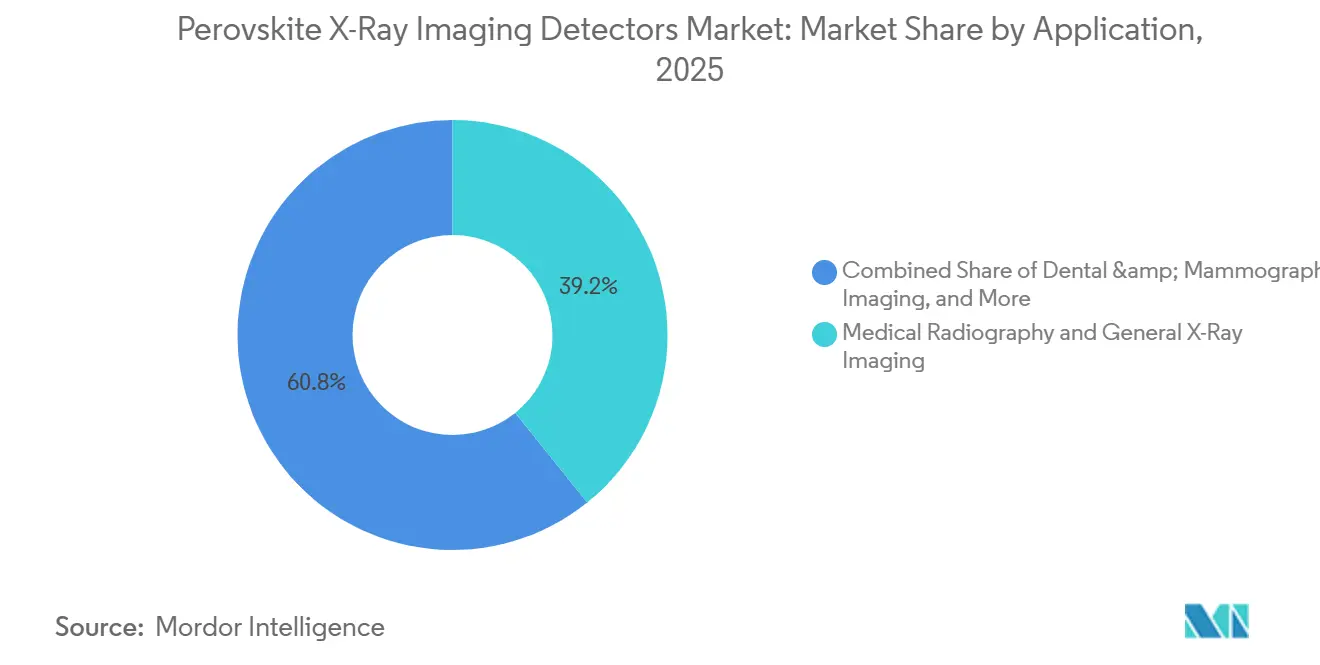
Medizinische Radiographie und allgemeine Röntgenbildgebung entfielen im Jahr 2025 auf 39,21 % der Marktgröße für Perovskit-Röntgenbildgebungsdetektoren. Es wird erwartet, dass sie bis 2031 mit einer CAGR von 43,83 % wachsen. Diese Anwendung kombiniert eine große installierte Detektorbasis mit dem Druck, die Dosiseffizienz zu verbessern. Eine Studie aus dem Jahr 2026 demonstrierte die Perovskit-Zahnbildgebung bei Dosen unterhalb der klinischen Standards für kommerzielle Dental-Röntgengeräte. Dies unterstützt die Relevanz von Perovskit-Panels für die hochvolumige klinische Bildgebung.
Die Computertomographie ist das zweitgrößte Anwendungssegment. Canons Ultimion-Markteinführung und die Zulassungen von GE HealthCares Photonova Spectra haben die installierte Basis für Photonenzähl-CT-Systeme erweitert. Zahn- und Mammographiebildgebung bieten kleinformatige Qualifizierungswege, bei denen strenge Dosisziele wichtig sind. Industrielle und wissenschaftliche Röntgenbildgebung umfasst die Inspektion von Halbleiterwafern, Luft- und Raumfahrttests sowie die Untersuchung von Batterieelektroden. In diesen Bereichen können hohe räumliche Auflösung und Durchsatz wichtiger sein als Dosisreduzierung.
Nach Endnutzer: Krankenhäuser führen die frühe Einführung an, während Forschungseinrichtungen die Validierung unterstützen**
Krankenhäuser und diagnostische Bildgebungszentren hielten im Jahr 2025 einen Anteil von 38,92 % am Markt für Perovskit-Röntgenbildgebungsdetektoren. Diese Anbieter betreiben hochdurchsatzfähige Radiographie- und CT-Systeme und können während früher Produktzyklen teurere Detektortechnologie einführen. Sie generieren auch die klinischen Daten, die für umfassendere Kaufentscheidungen erforderlich sind. Forschungsinstitute und Universitäten sollen bis 2031 mit einer CAGR von 43,89 % wachsen. Ihre Arbeit ist wichtig für die Validierung von Photonenzähl-CT- und Spektralbildgebungsanwendungen.
Forscher der Northwestern University und der Soochow University berichteten 2025 von einer Perovskit-basierten SPECT-Gammakamera. Das Gerät erreichte eine Energieauflösung von 2,5 % bei 141 keV, und die Kommerzialisierung wird durch Actinia Inc. vorangetrieben. Zahnkliniken und Spezialbildgebungszentren können eine wiederkehrende Nachfrage nach kompakten Sensorpanels erzeugen. Industrie- und Fertigungsunternehmen benötigen hochauflösende zerstörungsfreie Prüfung für Leiterplatten, Batterieelektroden und Polymerverbundwerkstoffe. EU-Horizont- und ERC-Programme unterstützen auch die institutionelle Prototypvalidierung in Deutschland, Frankreich und dem Vereinigten Königreich.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 38,43 % am Markt für Perovskit-Röntgenbildgebungsdetektoren und soll bis 2031 mit einer CAGR von 43,65 % wachsen. China kombiniert Perovskit-Materialforschung mit großmaßstäblicher TFT- und CMOS-Fertigung. Forschungsorganisationen in Wuhan, Nanjing und Xi'an haben Arbeiten zu Dickschichtfabrikation, CMOS-Integration und Ionenmigrationskontrolle berichtet. Japan stärkt seine fortschrittliche CT-Position durch Canon Medicals Markteinführung von Ultimion im April 2026. Südkorea bleibt ein wichtiger Standort für die Flachbildfertigung durch Unternehmen wie Vieworks, Rayence und DRTECH. Seine Halbleiterkapazität könnte die kommerzielle Perovskit-auf-CMOS-Produktion unterstützen.
Nordamerika ist das zweitgrößte geografische Segment. Die Region kombiniert institutionelle Forschung, FDA-Engagement bei der Photonenzähltechnologie und hochwertige OEM-Partnerschaften. GE HealthCare erhielt nach seiner Einreichung im November 2025 die FDA-510(k)-Zulassung für Photonova Spectra. Das System verwendet Deep-Silicon- statt Perovskit-Technologie, aber die Zulassung zeigt einen etablierten Weg für die Photonenzähl-CT-Prüfung. Varex Imaging strebt für 2027 eine medizinische CT-Hochlaufphase für ein Photonenzähldetektor-Produkt an, das mit 250.000 USD pro Detektor bepreist ist. Programme des Energieministeriums und der Nationalen Gesundheitsinstitute unterstützen weiterhin die Forschung an nationalen Laboratorien.
Europa verfügt über ein entwickeltes akademisch-kommerzielles Cluster und ein anspruchsvolles regulatorisches Umfeld. Das EIC-Transition-Programm förderte Clarity Sensors mit 2,5 Millionen EUR (2,75 Millionen USD) für sein PERFORM-Projekt. Das X-PECT-Projekt entwickelt bleifreie Perovskit-Alternativen und zielt auf eine 20- bis 50-fache Verbesserung von Empfindlichkeit und Auflösung ab. Die Überprüfung der Medizinprodukteverordnung fügt klinischen Produkten Validierungszeiträume von 12 bis 24 Monaten hinzu. Deutschland, Frankreich und das Vereinigte Königreich führen klinische Forschungspartnerschaften an, darunter TRIXELL und Siemens Healthineers. Der Nahe Osten und Afrika werden durch die Gesundheitsversorgungsexpansion in Saudi-Arabien und die Krankenhausdigitalisierung in Südafrika und den Vereinigten Arabischen Emiraten gestützt. Südamerika konzentriert sich auf die Modernisierung der Krankenhausinfrastruktur in Brasilien.

Wettbewerbslandschaft
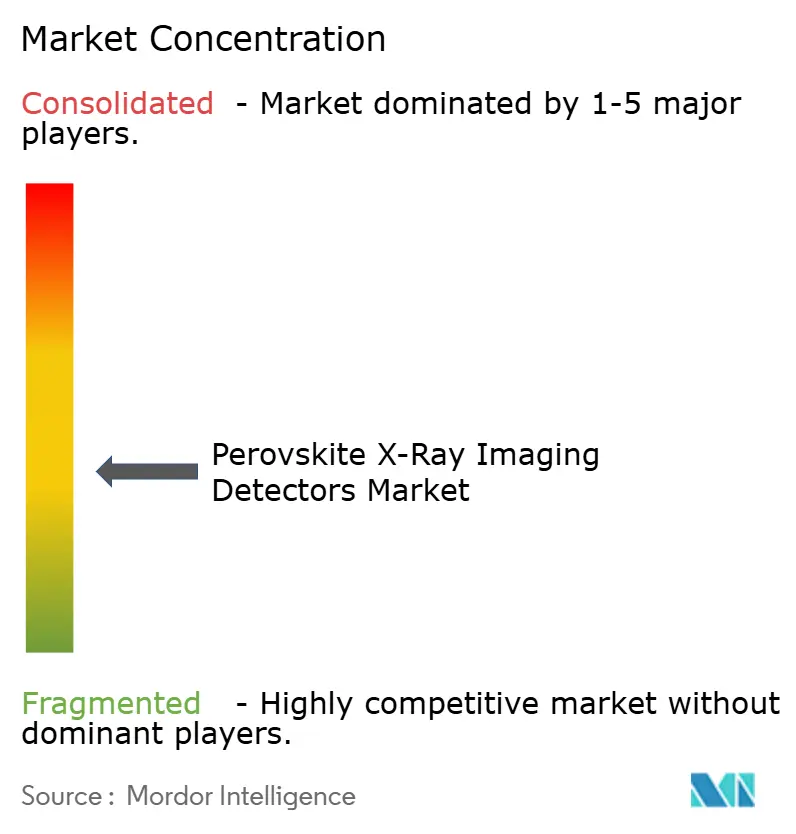
Der Markt für Perovskit-Röntgenbildgebungsdetektoren ist fragmentiert, wobei etablierte Bildgebungsanbieter und frühe Perovskit-Spezialisten auf unterschiedlichen Reifegraden tätig sind. Zu den etablierten Unternehmen gehören Varex Imaging, iRay Technology, Canon, GE HealthCare, FUJIFILM, Konica Minolta, Agfa-Gevaert, Carestream Health, Vieworks, Rayence, DRTECH, Hamamatsu Photonics und Teledyne Technologies. Diese Unternehmen erzielen aktuelle Detektorumsätze aus amorphen Silizium- und amorphen Selensystemen, während sie die Perovskit-Integration bewerten. Clarity Sensors und Actinia Inc. repräsentieren die frühere perovskit-fokussierte Gruppe. Clarity Sensors verfolgt die Prototypvalidierung, während Actinia die Kommerzialisierung von Nuklearmedizindetektoren vorantreibt.
Die strategischen Aktivitäten im Markt für Perovskit-Röntgenbildgebungsdetektoren konzentrieren sich auf Integration, geistiges Eigentum und Partnerschaften. iRay Group zeigte auf der RSNA 2025 eine vollständige CT-Komponentenkette, einschließlich Szintillatoren, CT-Detektoren, CT-Röhren, Kollimatoren, Anodenzielen und Kohlenstoffplatten. Dieser Ansatz erhöht die systemseitige Integration und kann die Wechselkosten für OEM-Kunden erhöhen. iRay meldete im Februar 2025 auch ein internationales Patent für einen Doppelschicht-Flachbilddetektor an.) Clarity Sensors entwickelt geistiges Eigentum für die monolithische Perovskit-auf-ASIC-Integration durch Cambridge Enterprise-Lizenzierung.
Die großflächige Schichtabscheidung über 10 cm × 10 cm mit einer Pixelungleichmäßigkeit von unter 3 % bleibt eine unerfüllte Anforderung für Mammographie und Thoraxradiographie. Bleifreie Zusammensetzungen mit einer Empfindlichkeit über 1.000 μC Gy⁻¹air cm⁻² liegen in der kommerziellen Entwicklung ebenfalls hinter bleibasierten Forschungsergebnissen zurück. Varex hat KI-gestützte Nachbearbeitung innerhalb von Detektorplattformen beschrieben, was helfen könnte, verbleibende Dunkelstromdrift zu korrigieren. Seine Präsentation vom März 2025 zitierte mehr als 6.000 Patente und OEM-Beziehungen mit einem Durchschnitt von mehr als 25 Jahren. Diese etablierten Beziehungen machen Co-Entwicklungsvereinbarungen wahrscheinlicher als eine direkte Produktverdrängung in der nahen Zukunft.
Marktführer im Bereich Perovskit-Röntgenbildgebungsdetektoren
-
Clarity Sensors Limited
-
Samsung Electronics Co., Ltd.
-
TRIXELL
-
Siemens Healthcare GmbH
-
Philips Electronics Nederland B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: GE HealthCare erhielt am 31. August 2026 die CE-Kennzeichnung für Photonova Spectra, was die klinische Einführung seines Photonenzähl-CT-Systems mit proprietärer Deep-Silicon-Detektortechnologie in CE-kennzeichnungspflichtigen Ländern ermöglicht. Die Zulassung folgte auf die FDA-510(k)-Zulassung und die japanische Regulierungsgenehmigung im März 2026 und bestätigt eine Multi-Regulierungs-Markteinführungsstrategie, die einen Präzedenzfall für den Markteintritt der nächsten Detektorgeneration setzt.
- Juli 2026: Nature Photonics veröffentlichte Forschungsergebnisse zu kantenorientierten chloridlegierten FAPbBr₃-Perovskit-Photonenzähldetektoren, die eine Ansprechzeit von 37 Nanosekunden und einen Zählfluss von 2 × 10⁸ Photonen s⁻¹ mm⁻² bei 120 kVp erreichten und damit klinische CT-Flussschwellenwerte erfüllten, mit stabiler Spektralleistung nach 120 Stunden Dauerbetrieb.
- Juli 2026: Varex Imaging präsentierte auf der ECNDT 2026 in Verona die TrueSpectrum-Dual-Energie-Bildgebung und demonstrierte die Eliminierung von CT-Artefakten aus einem einzigen Scan mit einem Photonenzähldetektor ohne physikalische Filterung – ein Leistungsmeilenstein, der auf die industrielle und medizinische Mehrkomponenteninspektion abzielt.
- April 2026: Canon Medical Systems brachte
Ultimion
auf den Markt, Japans erstes im Inland produziertes Photonenzähl-CT-System, das seit 2020 durch globale klinische Forschungspartnerschaften entwickelt wurde, mit klinischer Forschung, die im Nationalen Krebsforschungszentrum Krankenhaus Ost in der Präfektur Chiba in Betrieb genommen wurde.


Globaler Berichtsumfang für den Markt für Perovskit-Röntgenbildgebungsdetektoren
Der Markt für Perovskit-Röntgenbildgebungsdetektoren bezieht sich auf die weltweite Branche, die sich auf Forschung, Entwicklung, Fertigung und Kommerzialisierung von Röntgendetektortechnologien konzentriert, die Perovskit-basierte Halbleitermaterialien für medizinische, industrielle, sicherheitstechnische, wissenschaftliche und zerstörungsfreie Prüfanwendungen nutzen.
Der Bericht über den Markt für Perovskit-Röntgenbildgebungsdetektoren ist segmentiert nach Detektionsmechanismus (Direktkonversionsdetektoren, Szintillator-gekoppelte und indirekte Konversionsdetektoren, Photonenzähl- und energieauflösende Detektoren sowie weitere Detektionsmechanismen), Detektorarchitektur (Flachbilddetektoren, pixelierte und Array-Detektoren, Perovskit-auf-CMOS-Detektoren sowie weitere Detektorarchitekturen), Anwendung (Medizinische Radiographie und allgemeine Röntgenbildgebung, Computertomographie, Zahn- und Mammographiebildgebung, industrielle und wissenschaftliche Röntgenbildgebung sowie weitere Anwendungen), Endnutzer (Krankenhäuser und diagnostische Bildgebungszentren, Zahnkliniken und Spezialbildgebungszentren, Industrie- und Fertigungsunternehmen, Forschungsinstitute und Universitäten sowie weitere Endnutzer) und Geographie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und übriges Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und übriges Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea, ASEAN und übriger asiatisch-pazifischer Raum] sowie Naher Osten und Afrika [Naher Osten {Saudi-Arabien, Vereinigte Arabische Emirate und übriger Naher Osten} und Afrika {Südafrika und übriges Afrika}]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Direktkonversionsdetektoren |
| Szintillator-gekoppelte / indirekte Konversionsdetektoren |
| Photonenzähl- / energieauflösende Detektoren |
| Weitere Detektionsmechanismen |
| Flachbilddetektoren |
| Pixelierte / Array-Detektoren |
| Perovskit-auf-CMOS-Detektoren |
| Weitere Detektorarchitekturen |
| Medizinische Radiographie und allgemeine Röntgenbildgebung |
| Computertomographie (CT) |
| Zahn- und Mammographiebildgebung |
| Industrielle und wissenschaftliche Röntgenbildgebung |
| Weitere Anwendungen |
| Krankenhäuser und diagnostische Bildgebungszentren |
| Zahnkliniken und Spezialbildgebungszentren |
| Industrie- und Fertigungsunternehmen |
| Forschungsinstitute und Universitäten |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Detektionsmechanismus | Direktkonversionsdetektoren | ||
| Szintillator-gekoppelte / indirekte Konversionsdetektoren | |||
| Photonenzähl- / energieauflösende Detektoren | |||
| Weitere Detektionsmechanismen | |||
| Nach Detektorarchitektur | Flachbilddetektoren | ||
| Pixelierte / Array-Detektoren | |||
| Perovskit-auf-CMOS-Detektoren | |||
| Weitere Detektorarchitekturen | |||
| Nach Anwendung | Medizinische Radiographie und allgemeine Röntgenbildgebung | ||
| Computertomographie (CT) | |||
| Zahn- und Mammographiebildgebung | |||
| Industrielle und wissenschaftliche Röntgenbildgebung | |||
| Weitere Anwendungen | |||
| Nach Endnutzer | Krankenhäuser und diagnostische Bildgebungszentren | ||
| Zahnkliniken und Spezialbildgebungszentren | |||
| Industrie- und Fertigungsunternehmen | |||
| Forschungsinstitute und Universitäten | |||
| Weitere Endnutzer | |||
| Nach Geographie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Perovskit-Röntgenbildgebungsdetektoren?
Der Markt für Perovskit-Röntgenbildgebungsdetektoren wurde im Jahr 2025 auf 69,71 Millionen USD geschätzt und soll bis 2031 einen Wert von 569,93 Millionen USD erreichen, bei einer CAGR von 42,17 %. Die Schätzung spiegelt den Übergang von Geräten im Labormaßstab hin zur klinischen und industriellen Qualifizierung wider.
Was treibt die Einführung von Perovskit-Röntgendetektoren an?
Der Markt für Perovskit-Röntgenbildgebungsdetektoren wird durch höhere Röntgenempfindlichkeit, steigende Nachfrage nach dosisarmer Bildgebung, den Einsatz von Photonenzähl-CT-Systemen und Niedertemperaturverarbeitungsfähigkeiten angetrieben. Diese Faktoren verbessern die Bildgebungsleistung und bieten gleichzeitig alternative Fertigungswege für die Detektorproduktion.
Welcher Detektionsmechanismus hat den größten Anteil?
Direktkonversionsdetektoren hielten im Jahr 2025 mit 46,77 % den größten Anteil, da sie szintillatorbedingte räumliche Unschärfe eliminieren und die Bildschärfe verbessern. Photonenzähl- und energieauflösende Detektoren sollen bis 2031 mit einer CAGR von 43,89 % wachsen.
Welche Anwendung soll am schnellsten wachsen?
Medizinische Radiographie und allgemeine Röntgenbildgebung soll die am schnellsten wachsende Anwendung sein und bis 2031 mit einer CAGR von 43,83 % wachsen. Die große installierte Basis und der wachsende Fokus auf Dosiseffizienz unterstützen eine schnelle Einführung.
Welche Region soll die Expansion anführen?
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 38,43 % des Marktes und soll bis 2031 mit einer CAGR von 43,65 % wachsen. Das Wachstum wird durch starke Materialforschungskapazitäten, expandierende Fertigungskapazitäten und anhaltende Investitionen in die Bildgebungsinfrastruktur gestützt.
Was begrenzt die klinische Kommerzialisierung von Perovskit-Röntgendetektoren?
Zu den wesentlichen Einschränkungen gehören Ionenmigration, Dunkelstrominstabilität, bleibedingte Umwelt- und regulatorische Compliance-Anforderungen, Herausforderungen bei der Erzielung großflächiger Schichtgleichmäßigkeit sowie begrenzte Langzeitzuverlässigkeitsvalidierung. Hersteller müssen Materialstabilitäts- und Auslesystem-Integrationsherausforderungen bewältigen, bevor eine großmaßstäbliche klinische Einführung erfolgen kann.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
