
Taille et part du marché des groseilles conditionnées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
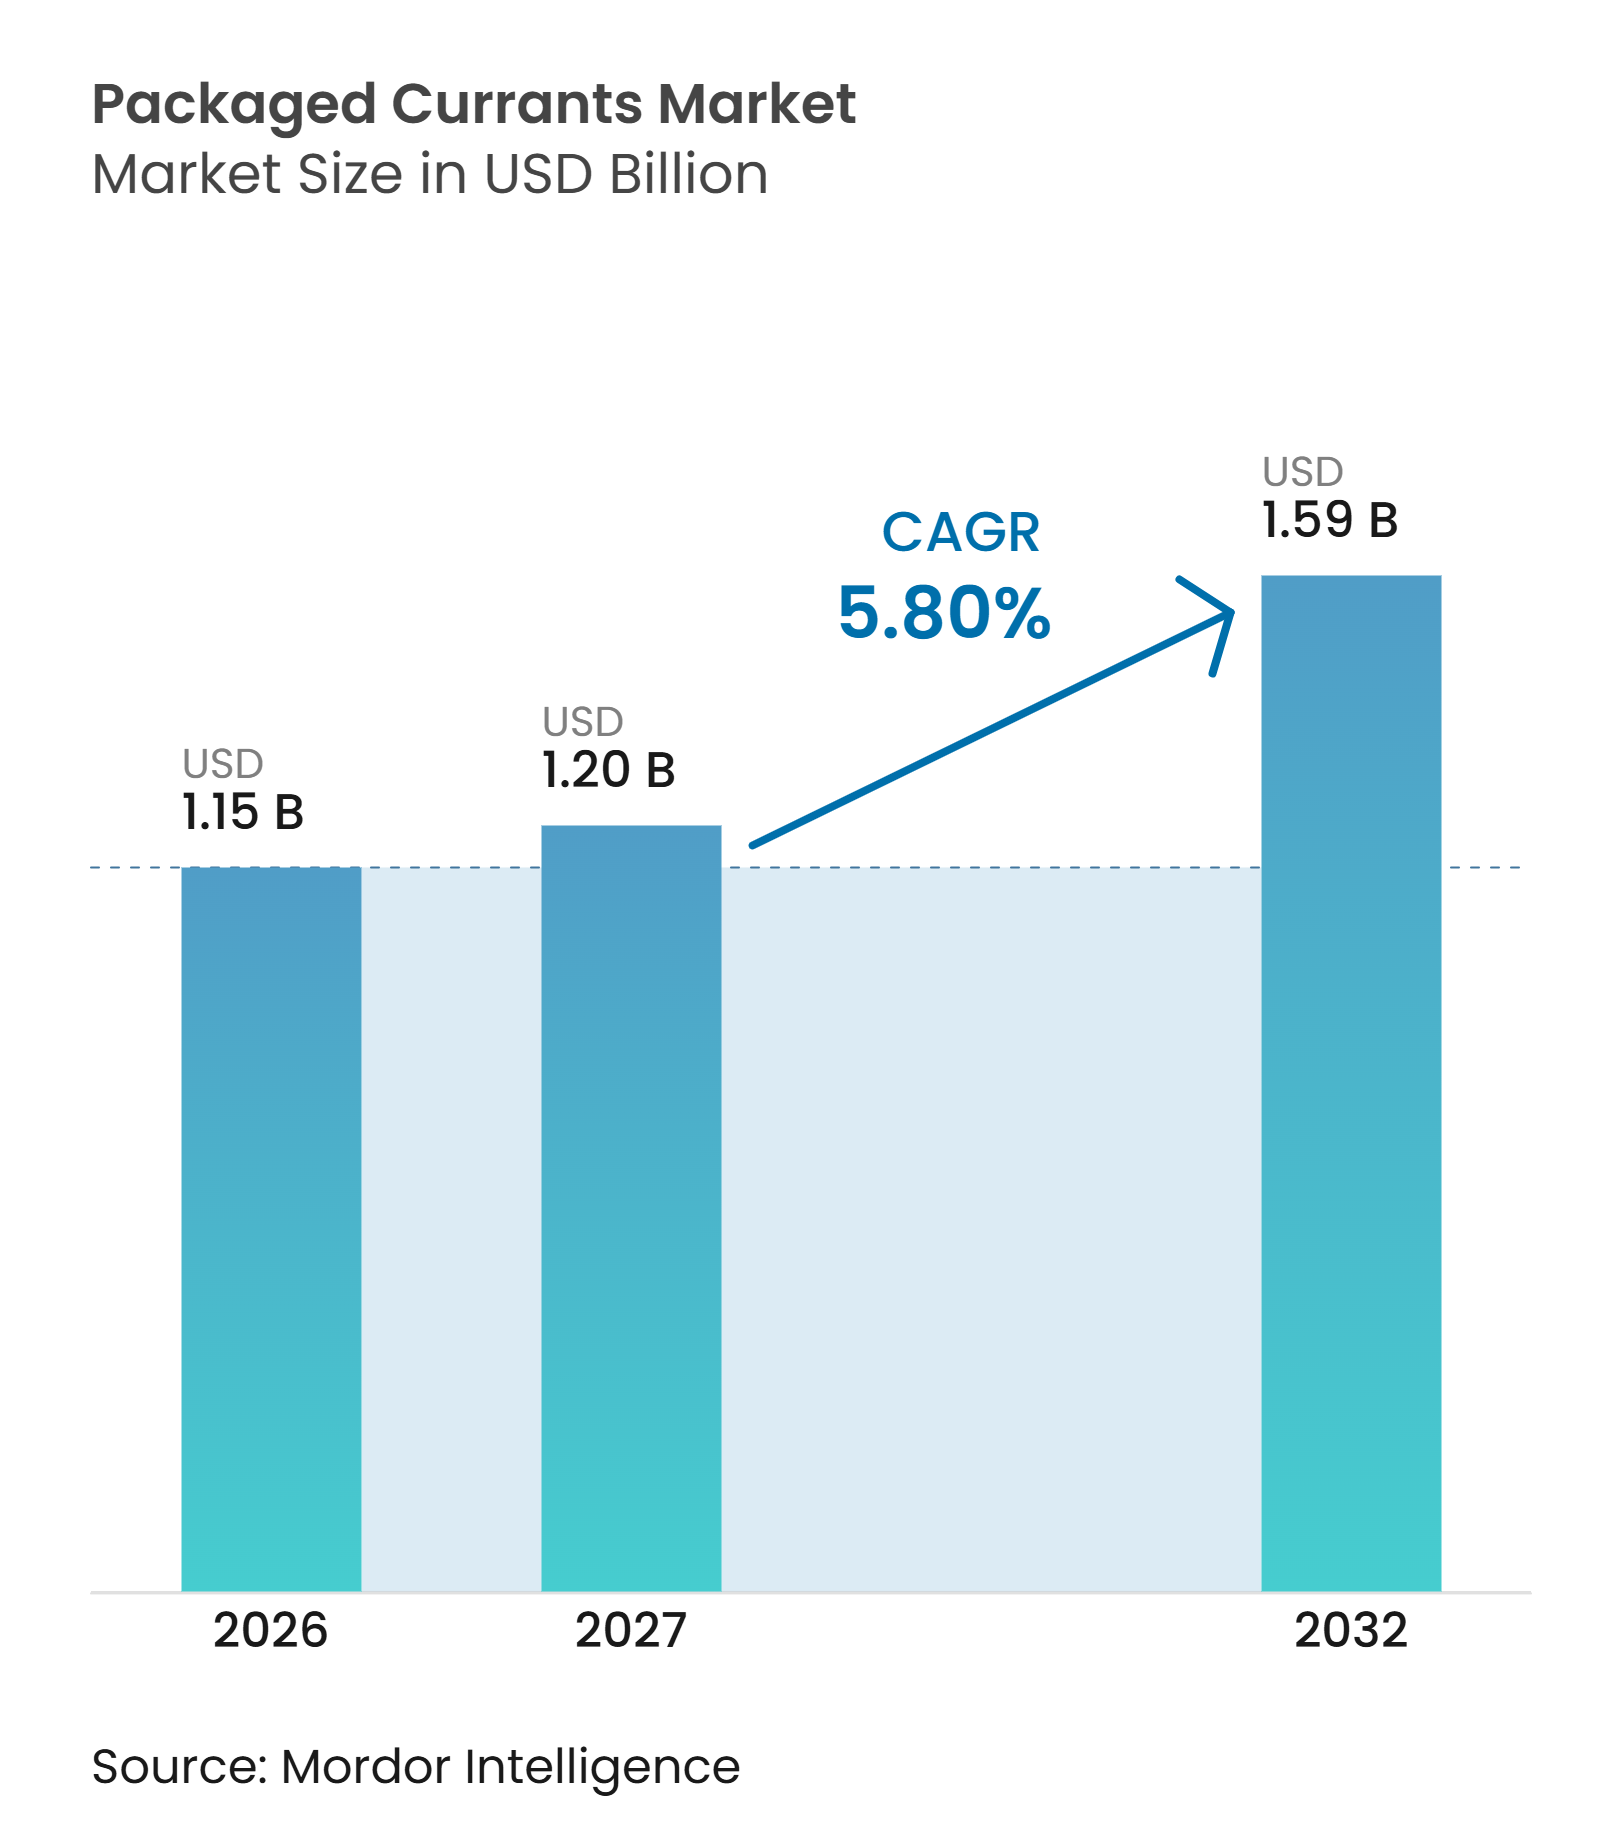
| Taille du Marché (2027) | 1.20 Milliards de dollars |
| Taille du Marché (2032) | 1.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
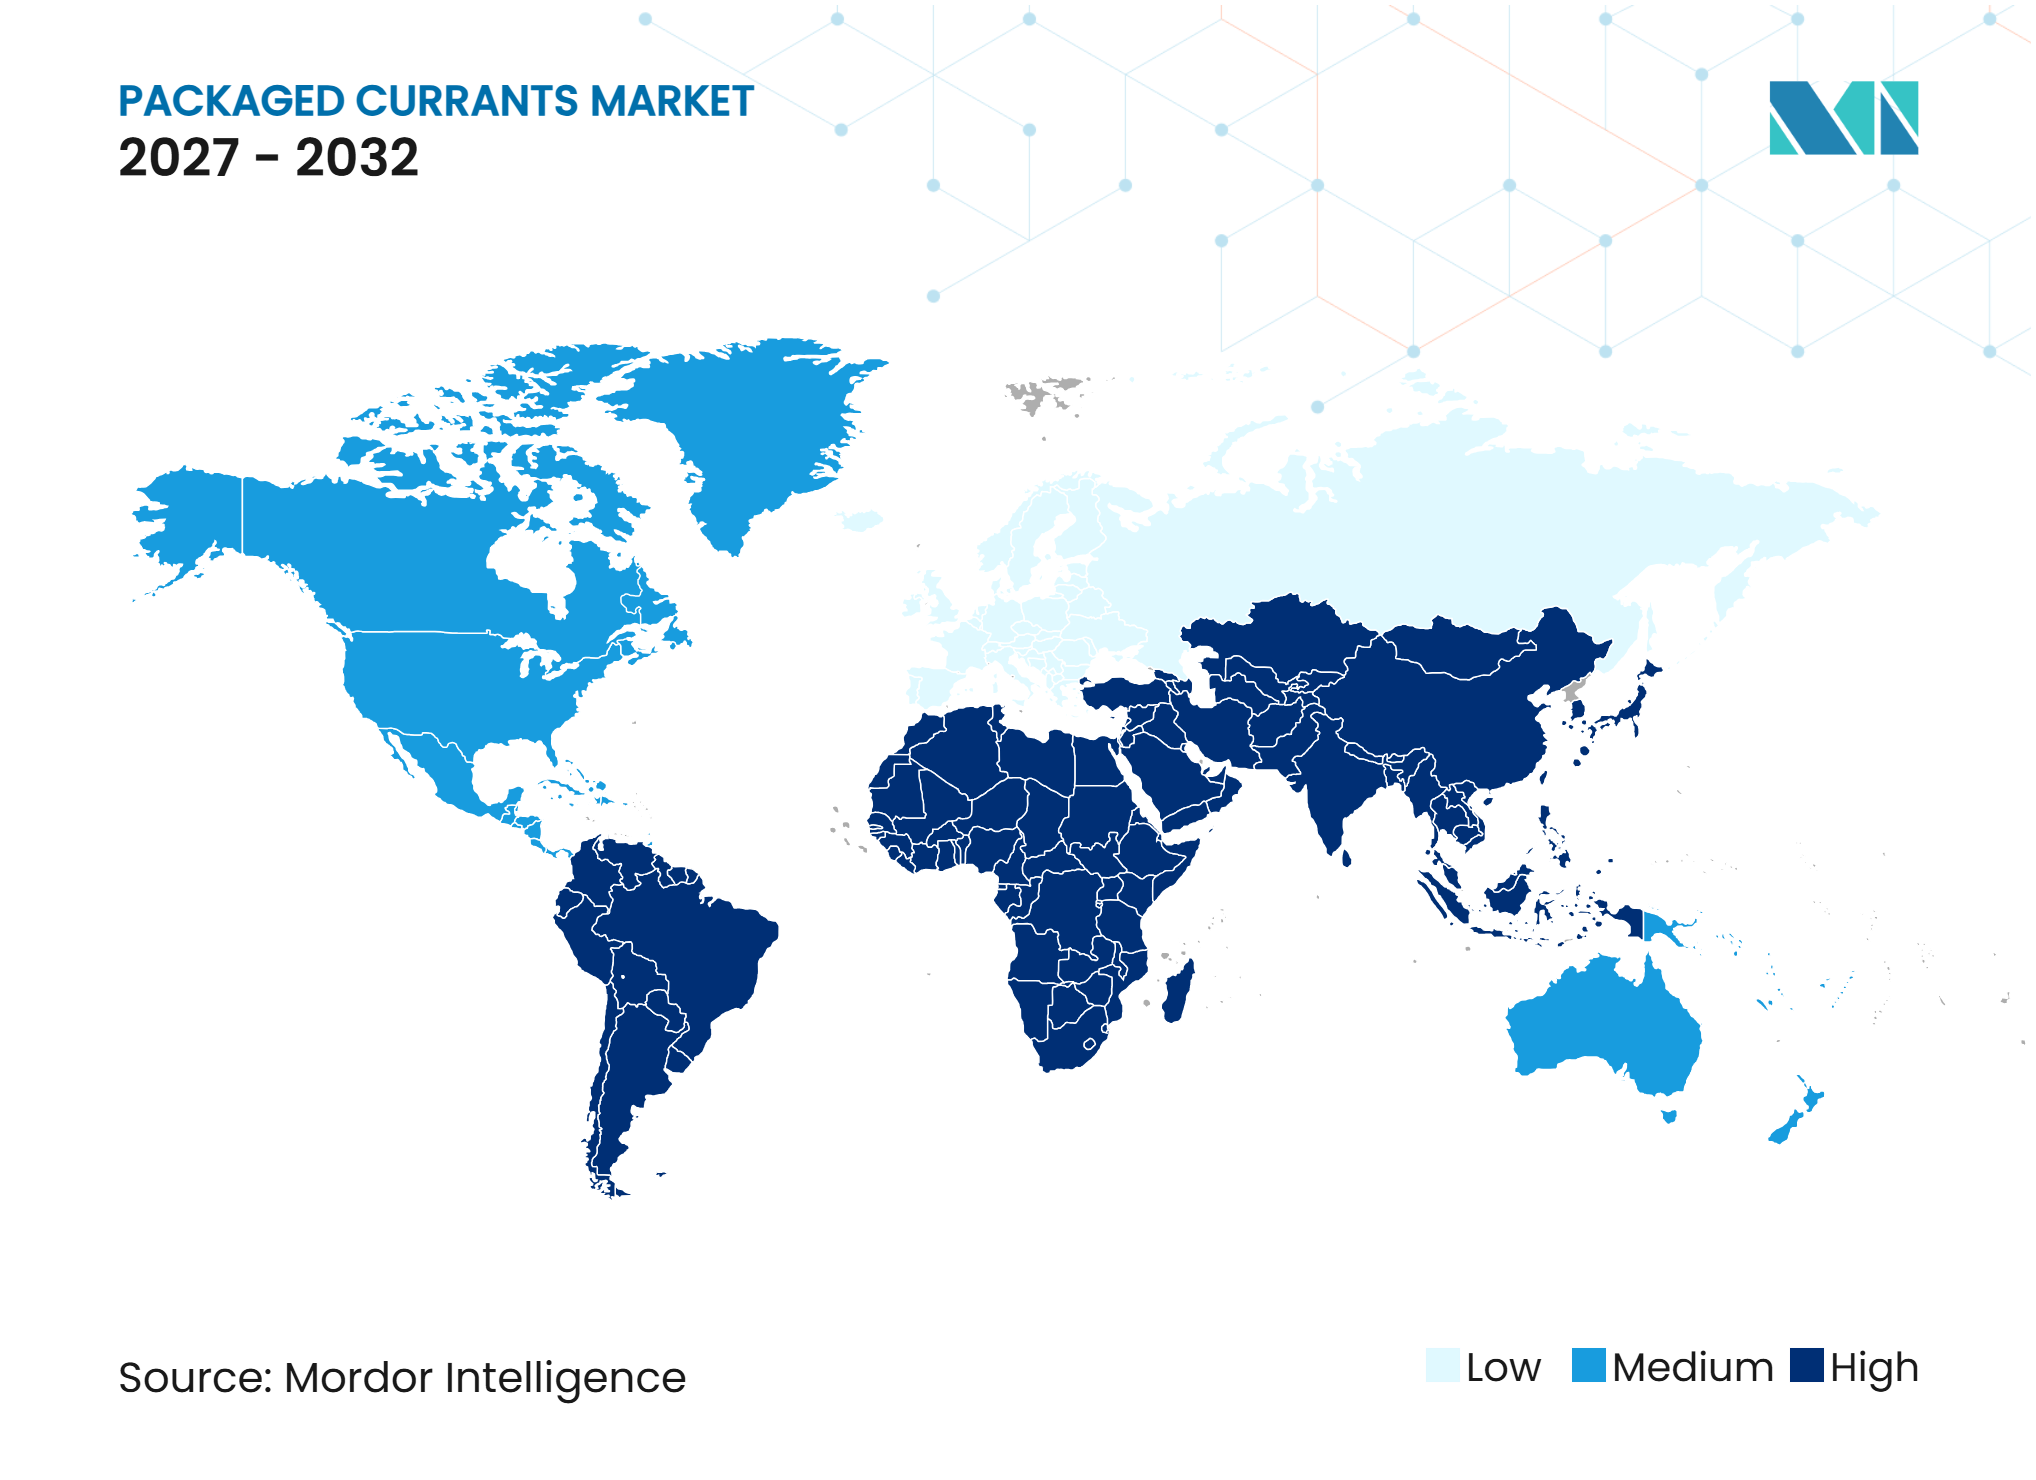
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des groseilles conditionnées par Mordor Intelligence
La taille du marché des groseilles conditionnées était évaluée à 1,15 milliard USD en 2026 et devrait croître de 1,2 milliard USD en 2027 pour atteindre 1,59 milliard USD d'ici 2032, à un CAGR de 5,8 % durant la période de prévision (2027-2032). Le marché des groseilles conditionnées évolue d'une catégorie de baies saisonnières vers une utilisation en vente au détail, en restauration hors domicile et comme ingrédient tout au long de l'année. Les cassis, les groseilles rouges et les groseilles blanches soutiennent différentes applications, notamment la collation, la pâtisserie, les concentrés de jus, la confiserie et les produits nutritionnels. Les investissements dans le séchage, la congélation, la manutention réfrigérée et la transformation des produits rendent l'approvisionnement disponible dans davantage de formats et de lieux, bien que la production reste sensible aux conditions météorologiques dans les principales zones de culture et que le calendrier des récoltes reste concentré. La demande d'aliments à étiquette propre et de produits aux couleurs et arômes naturels soutient un positionnement haut de gamme, tandis que les arômes de synthèse limitent l'adoption dans les applications transformées sensibles aux prix. Le marché des groseilles conditionnées reste fragmenté, ce qui laisse de la place aux fournisseurs capables de combiner un approvisionnement cohérent, une traçabilité et des formats adaptés aux clients des circuits de vente au détail, de restauration hors domicile et d'ingrédients industriels.
Principaux enseignements du rapport
-
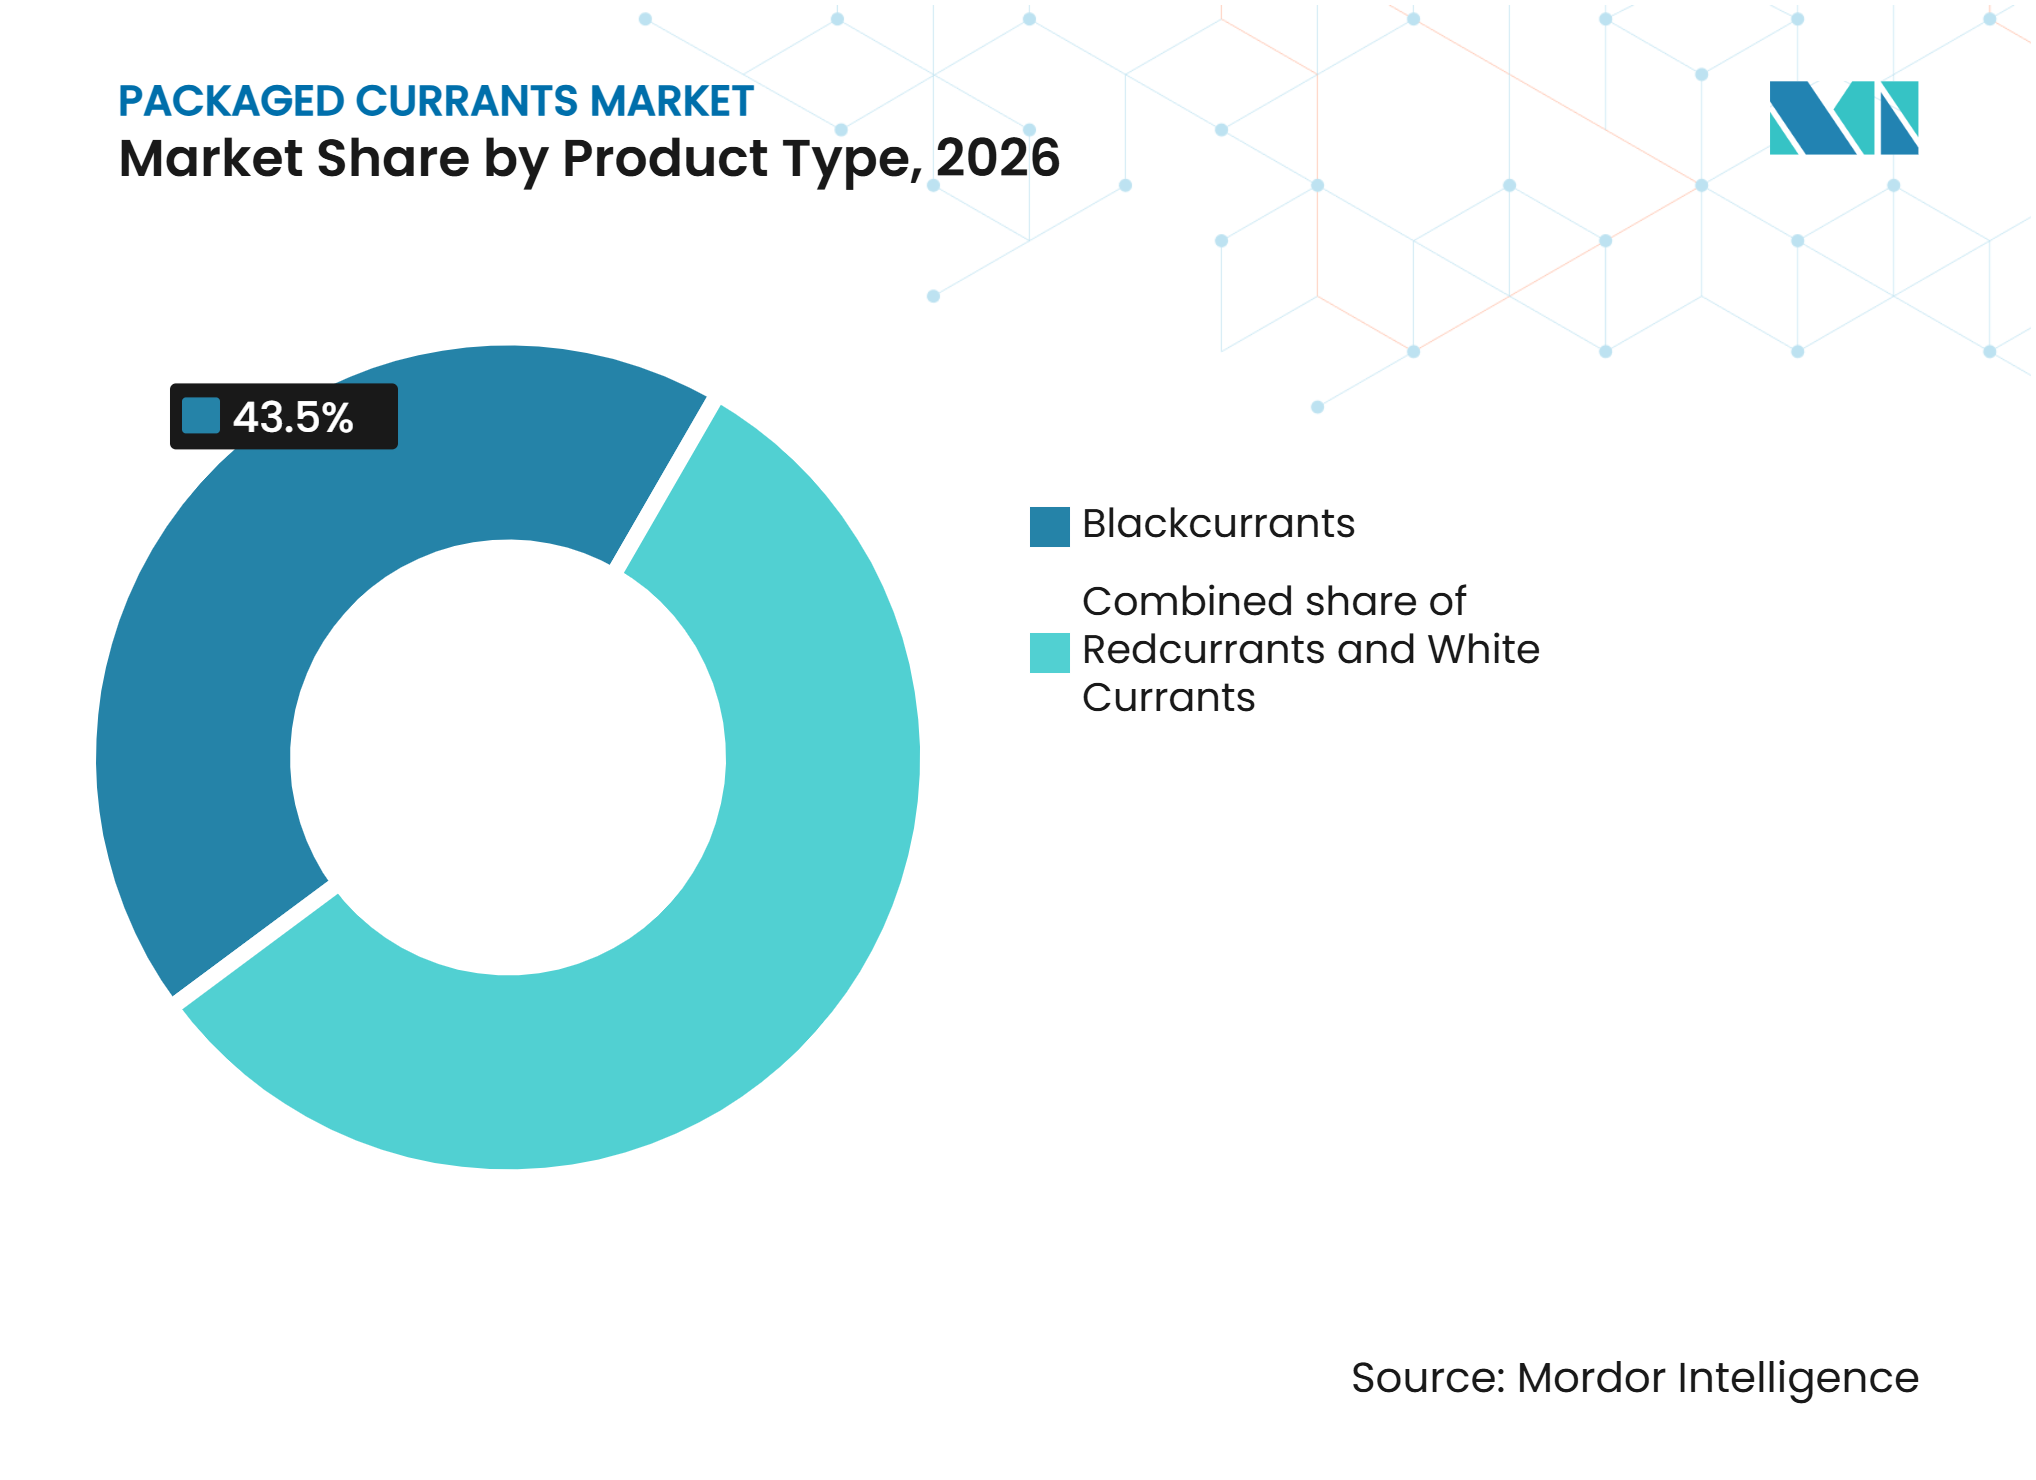
Par type de produit, les cassis détenaient 43,5 % de la part du marché des groseilles conditionnées en 2026, tandis que les groseilles blanches devraient croître à un CAGR de 6,7 % jusqu'en 2032.
-
Par catégorie, les produits conventionnels représentaient 75,6 % de la part du marché des groseilles conditionnées en 2026, tandis que les groseilles biologiques devraient se développer à un CAGR de 7,2 % jusqu'en 2032.
-
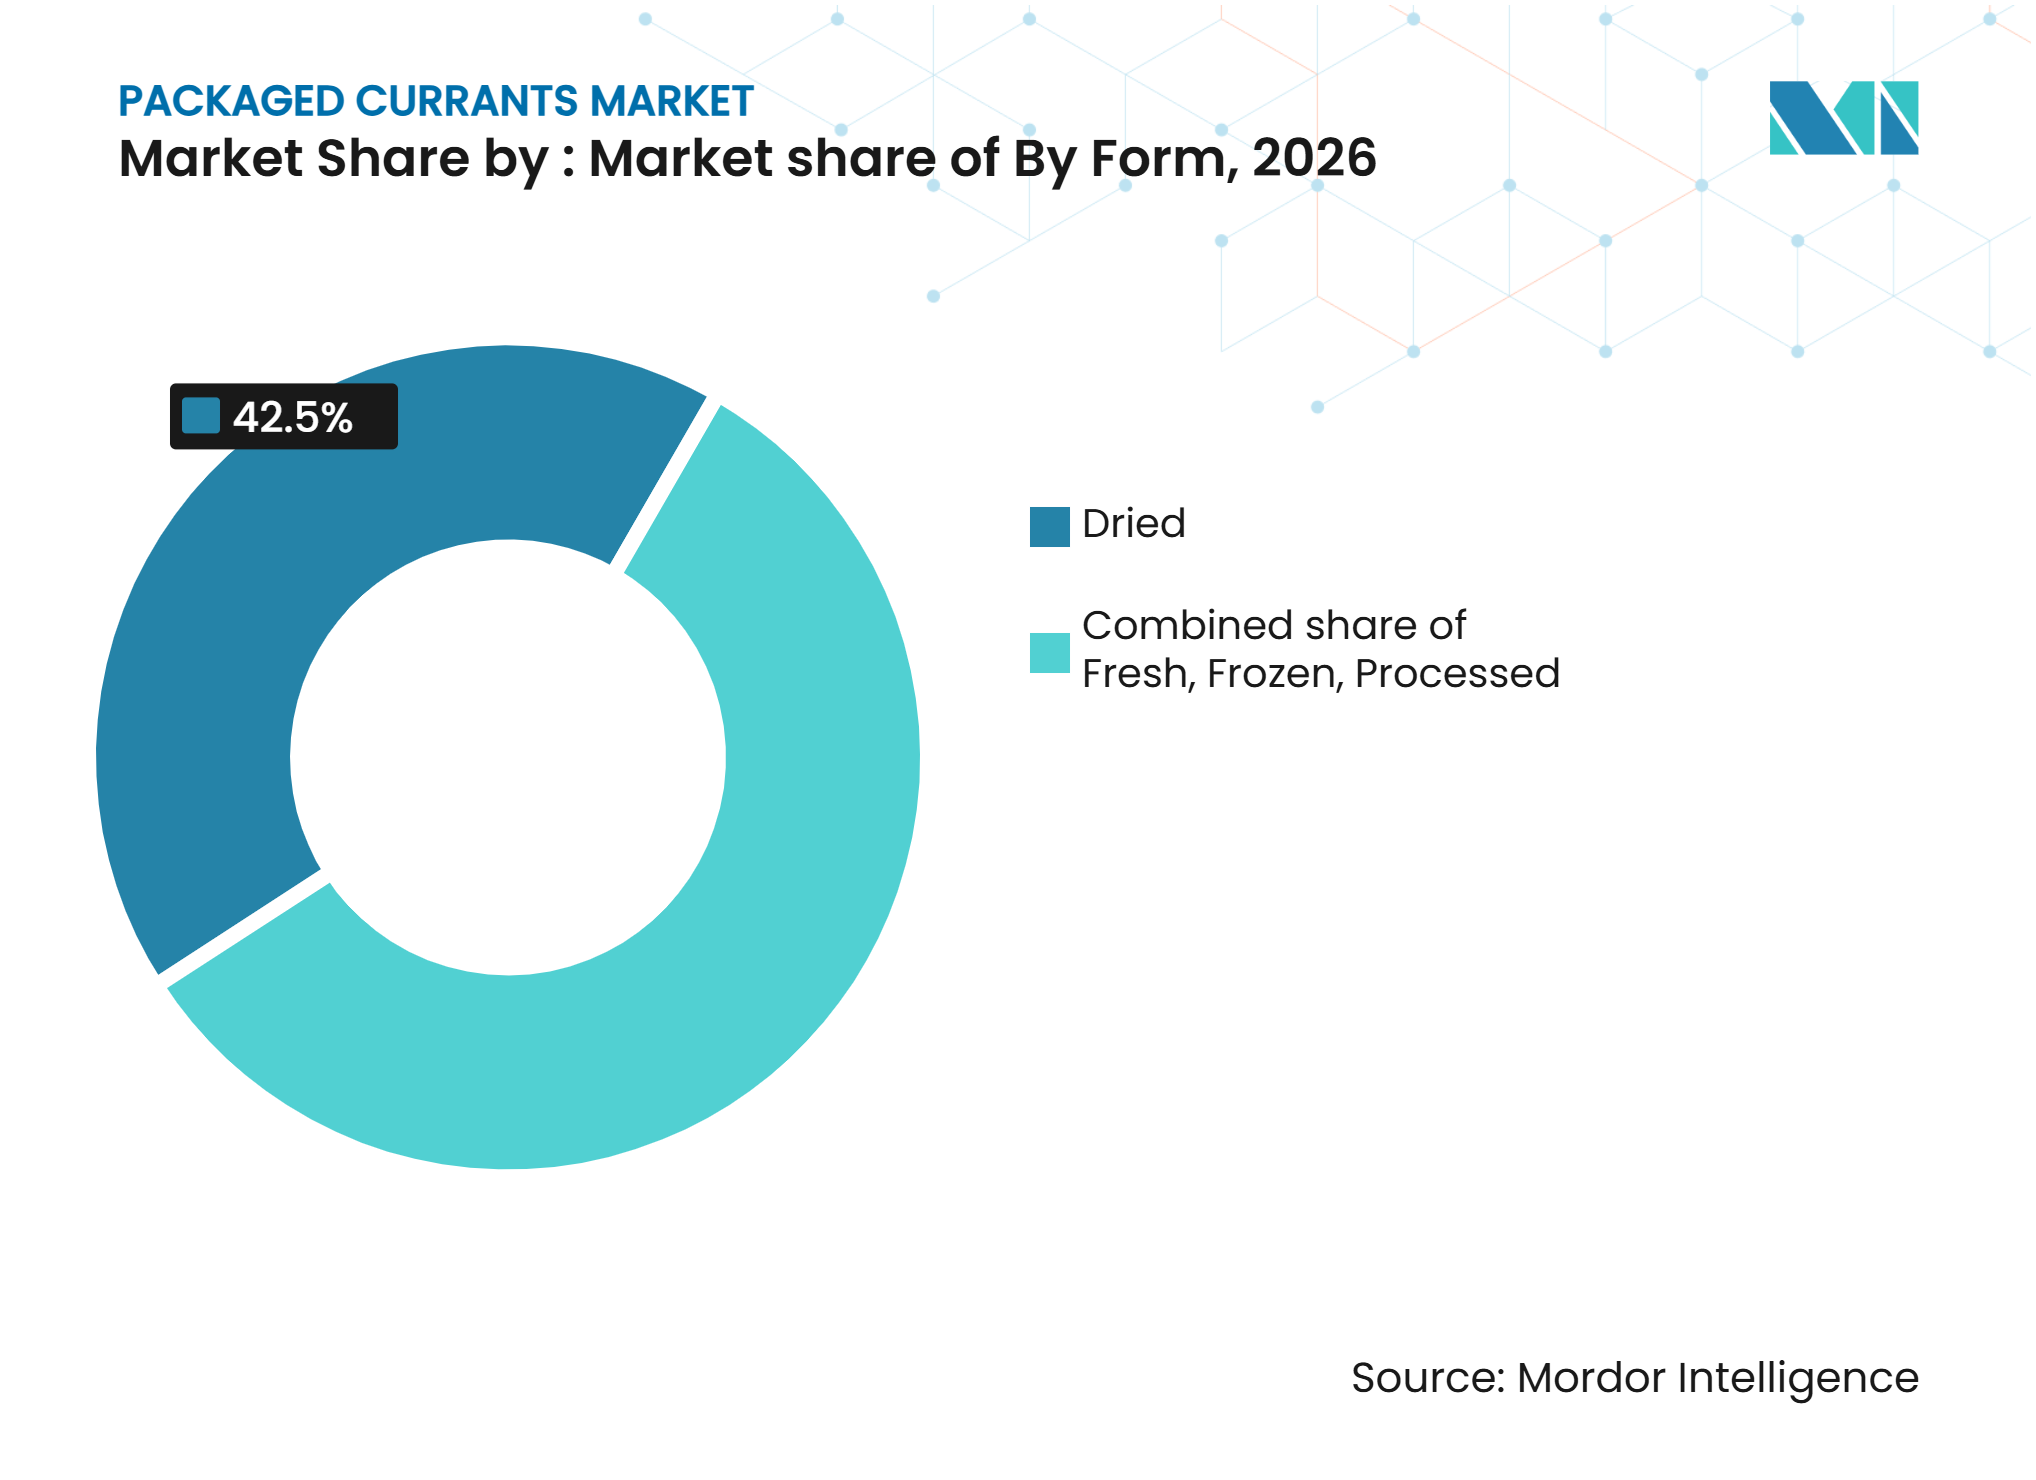
Par forme, les groseilles séchées représentaient 42,5 % de la taille du marché des groseilles conditionnées en 2026, tandis que les groseilles fraîches devraient progresser à un CAGR de 7,8 % jusqu'en 2032.
-
Par utilisateur final, la vente au détail détenait 56,3 % de la part du marché des groseilles conditionnées en 2026, tandis que la restauration hors domicile devrait croître à un CAGR de 6,8 % jusqu'en 2032.
-
Par géographie, l'Europe représentait 38,7 % de la taille du marché des groseilles conditionnées en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des aliments fonctionnels et enrichis | +1.2% | Mondial, avec des gains précoces en Amérique du Nord, au Royaume-Uni, en Allemagne et au Japon | Moyen terme (2-4 ans) |
| Demande croissante d'ingrédients naturels et à étiquette propre | +1.0% | Amérique du Nord et Europe occidentale, notamment le Royaume-Uni, l'Allemagne et la France | Moyen terme (2-4 ans) |
| Croissance des régimes à base de plantes et végétaliens | +0.7% | Amérique du Nord, Europe du Nord et zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Innovation produit et nouveaux formats | +0.6% | Amérique du Nord, Royaume-Uni, Australie et Corée du Sud | Moyen terme (2-4 ans) |
| Commodité et collation nomade | +0.5% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et une demande établie en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et de la vente au détail en ligne | +0.4% | Asie-Pacifique, notamment la Chine, l'Inde et l'Asie du Sud-Est, et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des aliments fonctionnels et enrichis
Le marché des groseilles conditionnées bénéficie lorsque les cassis sont achetés comme ingrédients fonctionnels plutôt que simplement comme fruits de saison. Leur utilisation établie dans les concentrés de jus, la confiserie et les formulations axées sur la nutrition élargit la demande au-delà des emballages de vente au détail. FranceAgriMer rapporte que plus de 80 % des cassis français produits localement entrent dans des produits transformés tels que la confiture, la pâtisserie et la crème, ce qui montre l'importance de la demande industrielle pour la catégorie. Cette demande des transformateurs peut soutenir des utilisations à plus haute valeur ajoutée pour les formats de cassis, notamment les concentrés et les extraits. Une base d'acheteurs concentrée peut également réduire la disponibilité au comptant lorsque les transformateurs sous contrat sécurisent l'approvisionnement à l'avance. Le marché des groseilles conditionnées dépend donc de la capacité des transformateurs à équilibrer les besoins en ingrédients et la demande de vente au détail lors des années de récolte plus tendues.
Demande croissante d'ingrédients naturels et à étiquette propre
Les exigences en matière d'étiquette propre renforcent l'importance de la traçabilité et de la gestion des résidus sur le marché des groseilles conditionnées. Les détaillants et les fabricants de produits alimentaires exigent de plus en plus des documents de sourcing et des registres de tests avant d'intégrer des baies dans des produits alimentaires haut de gamme. Le cadre de l'Union européenne régissant les résidus de pesticides constitue une référence de conformité pour les fournisseurs de baies desservant les circuits alimentaires européens. Dans le Bade-Wurtemberg, la superficie certifiée biologique de groseilles représentait 12 % de la superficie en baies arbustives en 2025, et la production biologique de cassis a augmenté de 84 % d'une année sur l'autre[1]. Ces exigences peuvent augmenter les coûts de sourcing et de certification pour les transformateurs qui ne disposent pas de fournisseurs certifiés établis. Elles soutiennent également des positions à plus haute valeur ajoutée pour les emballages biologiques et les produits ingrédients lorsque les acheteurs peuvent vérifier l'origine et les pratiques de production.
Croissance des régimes à base de plantes et végétaliens
Le marché des groseilles conditionnées est soutenu par une demande plus large d'aliments d'origine végétale avec des listes d'ingrédients simples. Les groseilles offrent une acidité naturelle, de la couleur et une teneur en fruits dans les barres, les alternatives laitières et d'autres aliments qui recherchent un positionnement à base de plantes. La Commission européenne continue de positionner la stratégie De la ferme à la table autour d'un système alimentaire équitable, sain et respectueux de l'environnement. Cette orientation politique soutient les investissements et l'espace en rayon pour les choix alimentaires d'origine végétale et biologiques en Europe. Ce changement soutient également la sélection d'ingrédients qui repose sur des composants d'origine végétale reconnaissables plutôt que sur des systèmes d'arômes artificiels. L'opportunité pour les fournisseurs de groseilles réside dans des formats adaptés à ces occasions d'achat sans reposer uniquement sur les utilisations traditionnelles des fruits séchés.
La croissance du commerce électronique ouvre des corridors de distribution peu desservis
La vente au détail en ligne réduit la nécessité pour un fournisseur de groseilles conditionnées d'obtenir immédiatement une distribution nationale en rayon. Les circuits d'épicerie numérique et de places de marché peuvent proposer des produits de baies séchées, surgelées et haut de gamme spécialisés là où l'assortiment en magasin physique reste limité. Ces circuits offrent aux fournisseurs un moyen pratique de tester des formats d'emballage et des descriptions de produits avant d'investir dans un déploiement physique plus large. Ils permettent également aux groseilles de spécialité d'atteindre des acheteurs en dehors des zones de chalandise établies. Les fournisseurs peuvent utiliser les circuits en ligne pour expliquer l'origine, la variété, la préparation et la conservation de manière plus détaillée qu'une petite étiquette de rayon de vente au détail ne le permet. Ces circuits permettent aux fournisseurs de tester la demande sur des marchés où les groseilles ont peu d'historique en vente au détail. Ils augmentent également la valeur des formats d'emballage, des performances de durée de conservation et des informations claires sur les produits, car les consommateurs ne peuvent pas inspecter le produit avant l'achat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité saisonnière et volatilité de l'offre | -0.9% | Mondial, le plus aigu en Pologne, en Ukraine, en Allemagne, en France et en Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Complexité de la conformité réglementaire | -0.4% | Union européenne et Royaume-Uni, avec une pertinence dans les marchés d'importation d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Concurrence des arômes de synthèse et artificiels | -0.7% | Mondial, le plus prononcé dans les segments sensibles aux prix d'Asie-Pacifique et du Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Défis liés à l'adoption technologique | -0.3% | Producteurs émergents en Asie-Pacifique et en Amérique du Sud, et petits transformateurs européens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité saisonnière et volatilité de l'offre
Le marché des groseilles conditionnées est confronté à un risque d'approvisionnement car la production de cassis est concentrée et les fenêtres de récolte sont courtes. La Pologne a fourni 78,7 % de la production de cassis de l'UE-27 entre 2021 et 2025, ce qui rend la région importante pour les transformateurs et les acheteurs européens. La France a produit suffisamment de cassis domestiques pour couvrir 38 % de ses besoins estimés, laissant 62 % dépendants des importations polonaises. La vague de chaleur de 2024 a endommagé la moitié de la récolte française de cassis, illustrant comment les conditions météorologiques peuvent affecter la disponibilité des ingrédients en une seule saison. Les fournisseurs disposant d'un approvisionnement multi-origines et d'une capacité de transformation sont mieux placés pour gérer ces fluctuations. Les acheteurs plus petits peuvent faire face à des coûts d'intrants plus élevés ou à une disponibilité interrompue lorsque les conditions de récolte changent.
Concurrence des arômes de synthèse et artificiels
Les arômes de cassis de synthèse sont en concurrence avec les ingrédients naturels de groseilles dans les aliments et boissons transformés. Les fabricants peuvent utiliser des systèmes d'arômes lorsqu'ils recherchent le goût du cassis à un coût d'ingrédient inférieur à celui des intrants en fruits naturels. Cela est particulièrement pertinent là où le prix a une plus grande influence sur les décisions de formulation, notamment dans certains marchés d'Asie-Pacifique et du Moyen-Orient et Afrique. La contrainte est moins sévère dans la vente au détail haut de gamme, la restauration hors domicile et les applications à étiquette propre, où les acheteurs valorisent la teneur en fruits réels et les informations sur l'origine. Les produits conventionnels représentaient 75,6 % des ventes en 2026, tandis que les fournisseurs haut de gamme et biologiques doivent démontrer un avantage clair au-delà du seul arôme. Le marché des groseilles conditionnées peut limiter le risque de substitution en mettant l'accent sur des formats qui offrent des morceaux de fruits visibles, une couleur naturelle et un approvisionnement documenté.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le cassis domine en volume, la groseille blanche redéfinit le segment haut de gammeLes cassis représentaient 43,5 % des ventes de groseilles conditionnées en 2026, leur conférant la position de produit leader. L'ampleur du segment reflète son rôle établi dans les concentrés de jus, la confiserie et les formats conditionnés. Les opérations de transformation en Pologne et en Allemagne contribuent à rendre les cassis disponibles sous forme de fruits séchés, de fruits surgelés et d'ingrédients transformés tout au long de l'année. Le secteur de transformation français dirige plus de 80 % du volume domestique de cassis vers des produits tels que la confiture, la pâtisserie et la crème. Cette large base de transformation soutient à la fois la demande en ingrédients et l'approvisionnement en vente au détail. Les cassis occupent également une position forte dans les aliments fonctionnels en raison de leur utilisation dans des applications axées sur la nutrition. Leur rôle industriel établi rend le plus grand segment de produits moins dépendant d'un seul cas d'utilisation en vente au détail.
Les groseilles blanches devraient croître à un CAGR de 6,7 % jusqu'en 2032, le taux le plus élevé parmi les types de produits. Leur profil de saveur douce et leur faible teneur en tanins soutiennent leur utilisation dans les desserts haut de gamme, les conserves artisanales et les garnitures culinaires. La faible échelle de la culture commerciale de groseilles blanches crée une base d'approvisionnement plus restreinte que les cassis ou les groseilles rouges. Cette situation soutient une tarification haut de gamme lorsque les détaillants spécialisés et les opérateurs de restauration hors domicile recherchent une différenciation par les baies. Les groseilles rouges restent pertinentes dans les applications de boulangerie et de confiture haut de gamme en raison de leur goût acidulé-sucré. Cependant, leur positionnement en vente au détail est plus étroit que celui des cassis, qui bénéficient d'une demande de transformation plus profonde. Le marché des groseilles conditionnées combine donc une base de cassis à fort volume avec des formats variétaux plus petits qui créent des opportunités haut de gamme.



Par catégorie :
le conventionnel soutient l'approvisionnement industriel, le biologique capte la prime consommateurLes produits conventionnels représentaient 75,6 % des ventes en 2026, ce qui en fait la base d'approvisionnement principale de la catégorie. La taille du marché des groseilles conditionnées conventionnelles est soutenue par des réseaux agricoles et de transformation établis en Pologne, en Ukraine et en Allemagne. Les acheteurs industriels privilégient souvent des volumes constants et des conditions d'approvisionnement stables, ce qui favorise l'offre conventionnelle. En France, la Bourgogne-Franche-Comté représentait 44 % de la superficie nationale en cassis et approvisionnait des usages de transformation incluant la crème de cassis, la confiture, la pâtisserie et la glace. Cette base d'approvisionnement reste importante pour les applications courantes de produits séchés, surgelés et transformés. Pourtant, les fournisseurs conventionnels peuvent subir des pressions lorsque les clients choisissent des systèmes d'arômes de synthèse moins coûteux pour les produits transformés. Ils doivent donc protéger la demande grâce à un approvisionnement fiable, une teneur en fruits visible et des formats pratiques.
Les groseilles biologiques devraient croître à un CAGR de 7,2 % jusqu'en 2032. Le segment est lié aux acheteurs recherchant des intrants certifiés pour les produits de vente au détail à étiquette propre et les produits ingrédients. Dans le Bade-Wurtemberg, la culture biologique de groseilles représentait 12 % de la superficie totale en baies arbustives en 2025, et les cassis biologiques représentaient 17 % de la production biologique à la suite d'une expansion de 5 % de la superficie. Le règlement UE sur l'agriculture biologique 2018/848 fixe les exigences de production et de certification pour les produits commercialisés comme biologiques dans l'Union européenne. La certification peut augmenter les exigences opérationnelles, mais elle peut également soutenir une proposition de valeur plus forte pour les fournisseurs vendant à des acheteurs haut de gamme[2]. La catégorie des groseilles biologiques connaît donc une croissance à partir d'une base plus petite tandis que l'approvisionnement conventionnel reste nécessaire pour la transformation à grand volume.
Par forme :
la forme séchée ancre la catégorie, le frais signale un changement de préférence des consommateursLes groseilles séchées représentaient 42,5 % des ventes de groseilles conditionnées en 2026, faisant des produits séchés le plus grand segment de forme. Leur position de leader reflète une longue durée de conservation et une utilisation établie dans la pâtisserie, la collation et les mélanges de randonnée. Les fruits séchés offrent également un format pratique pour les détaillants car ils sont plus faciles à stocker et à distribuer que les baies fraîches. Le format peut apporter une douceur naturelle et une teneur en fruits dans les aliments préparés sans les contraintes de manipulation des fruits frais. Les groseilles surgelées jouent un rôle important pour les transformateurs qui ont besoin de spécifications tout au long de l'année et d'intrants ingrédients fiables. FranceAgriMer rapporte que le cassis importé est consommé principalement sous forme de jus ou de concentré pour les sirops et les boissons, soulignant le rôle des formes transformées dans la chaîne d'approvisionnement. Les formats séchés, surgelés et transformés fournissent ensemble la disponibilité stable nécessaire à une utilisation commerciale large.
Les groseilles fraîches devraient se développer à un CAGR de 7,8 % jusqu'en 2032, le taux le plus élevé parmi les types de segmentation. La part du marché des groseilles conditionnées fraîches reste inférieure à celle des produits séchés, mais sa croissance reflète l'intérêt pour les fruits haut de gamme et peu transformés. Le développement de la chaîne du froid est essentiel car les groseilles fraîches nécessitent une distribution plus rapide et une gestion des stocks plus étroite. La récolte allemande de 2025 a produit 9 300 tonnes de groseilles rouges et blanches, soit une augmentation de 37,3 % par rapport à 2024 et la plus grande production du pays depuis 2012. Cette récolte plus importante améliore la base d'approvisionnement pour le développement du format frais en Europe continentale. Les fournisseurs devront aligner le contrôle qualité, l'emballage et la distribution sur la courte durée de conservation du produit. La croissance plus rapide des groseilles fraîches ne supprime pas le rôle central des formats séchés dans la catégorie plus large.

Par utilisateur final :
la vente au détail commande le volume, la restauration hors domicile définit la frontière des margesLa vente au détail détenait 56,3 % des ventes de groseilles conditionnées en 2026, lui conférant la plus grande position d'utilisateur final. Les supermarchés, les hypermarchés, les commerces de proximité, les détaillants spécialisés et les plateformes en ligne contribuent tous au volume de vente au détail. Les épiceries grand public proposent des groseilles séchées dans les rayons pâtisserie et alimentation santé, tandis que les magasins spécialisés sont mieux adaptés aux produits biologiques et variétaux. La demande de vente au détail est façonnée par la taille des emballages, la durée de conservation, le positionnement santé et le prix. Whitworths a formé un partenariat stratégique avec la British Dietetic Association en juillet 2025 pour collaborer sur la politique nutritionnelle, le développement de produits et les ressources éducatives liées aux fruits séchés, aux noix et aux graines. Cette activité montre comment les fournisseurs renforcent le contexte nutritionnel des produits à base de fruits séchés vendus par les circuits de vente au détail. Le marché des groseilles conditionnées s'appuie sur la vente au détail pour le volume car elle répond aux occasions de collation quotidienne et de pâtisserie à domicile.
La restauration hors domicile devrait croître à un CAGR de 6,8 % jusqu'en 2032. Le segment comprend les cafés haut de gamme, les boulangeries artisanales, les concepts de desserts composés et les opérateurs de restauration rapide axés sur la santé. Les équipes culinaires peuvent créer une demande répétée en ingrédients lorsqu'un format de groseille fait partie d'un menu ou d'une gamme de recettes. Cela crée un schéma de demande plus durable qu'une seule période promotionnelle en vente au détail. Les applications de restauration hors domicile peuvent également soutenir une tarification haut de gamme car la baie peut apporter de la saveur, de la couleur et un élément de fruit visible. Sun-Maid a lancé les Charcuterie Pairings en septembre 2026 sous forme de sachets de fruits séchés et de baies en portions adaptées aux occasions de repas conviviaux. Ce lancement montre l'évolution de la catégorie plus large des fruits séchés vers les occasions de réception et de collation haut de gamme. La croissance de la restauration hors domicile renforce la valeur des formats flexibles qui fonctionnent dans les desserts, les produits de boulangerie et les plats dressés.
Analyse géographique
Europe
L'Europe détenait 38,7 % de la part du marché des groseilles conditionnées en 2026. La région dispose d'infrastructures de transformation en Pologne, en Allemagne, au Royaume-Uni et en France, soutenant la demande en vente au détail et en ingrédients. La Pologne a fourni 78,7 % de la production de cassis de l'UE-27 entre 2021 et 2025. L'Allemagne a récolté 45 700 tonnes de baies arbustives en 2025, soit 23,5 % de plus qu'en 2024 et le volume le plus élevé depuis 2012. Sa récolte de cassis a atteint 5 900 tonnes, augmentant de 107,4 % d'une année sur l'autre, tandis que les groseilles rouges et blanches ont atteint 9 300 tonnes, augmentant de 37,3 %. La production domestique française couvre 38 % des besoins estimés en cassis, laissant 62 % dépendants des importations en provenance de Pologne. Cette dépendance rend la résilience de l'approvisionnement et l'approvisionnement multi-origines importants pour les transformateurs européens. Les règles de l'UE sur les résidus de pesticides et l'agriculture biologique ajoutent des exigences de conformité qui soutiennent un approvisionnement traçable et documenté.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,5 % jusqu'en 2032. La région présente une pénétration établie des groseilles plus faible qu'en Europe, ce qui crée de la place pour une nouvelle demande en vente au détail et en ligne. Le commerce électronique est un circuit d'accès clé car il permet aux fournisseurs d'atteindre les consommateurs avant que la distribution physique large ne soit établie. Les circuits en ligne peuvent présenter aux consommateurs les formats de produits, les détails sur l'origine et les idées de service avant que la catégorie ne gagne une grande présence en magasin. Cela rend la disponibilité numérique particulièrement utile pour les produits de baies importées haut de gamme et les petits emballages spécialisés. La catégorie des fruits secs en Inde évolue du commerce en vrac vers la vente au détail de marque, ce qui offre un circuit pertinent pour les fournisseurs de fruits conditionnés. La Chine offre un accès aux produits de baies européennes haut de gamme via les circuits de commerce électronique transfrontalier. Le Japon et la Corée du Sud offrent des contextes réceptifs pour le positionnement du cassis axé sur la nutrition dans les compléments alimentaires et les produits connexes. Les fournisseurs qui proposent une origine claire, des formats haut de gamme et des emballages adaptés au numérique sont mieux alignés avec ce schéma de demande régionale.
Des poches de demande émergentes complètent le tableau mondial
L'Amérique du Nord a historiquement eu une moindre familiarité avec les groseilles car la culture du cassis était restreinte dans une grande partie des États-Unis au cours du 20e siècle en raison de préoccupations liées à la rouille vésiculeuse du pin blanc. Des changements au niveau des États ont progressivement permis le retour de la culture dans des endroits comme New York et le Connecticut. Ocean Spray a lancé les Craisins Sour Blueberry Lemon et Chili Lime chez Walmart en juin 2025, montrant une innovation continue des saveurs dans les produits adjacents de baies séchées. L'Amérique du Sud est plus pertinente comme origine d'approvisionnement émergente que comme centre de consommation actuel majeur. La demande au Moyen-Orient et en Afrique reste à un stade précoce et est concentrée dans les circuits de cadeaux haut de gamme et d'alimentation spécialisée. Ces géographies mixtes nécessitent des approches différentes car l'approvisionnement domestique, la familiarité des consommateurs et les conditions de mise sur le marché varient considérablement. Le positionnement haut de gamme peut fonctionner dans les circuits spécialisés, tandis que le développement de l'origine d'approvisionnement dépend de la capacité de transformation et de l'accès aux acheteurs européens.
Paysage concurrentiel
Concentration du Marché
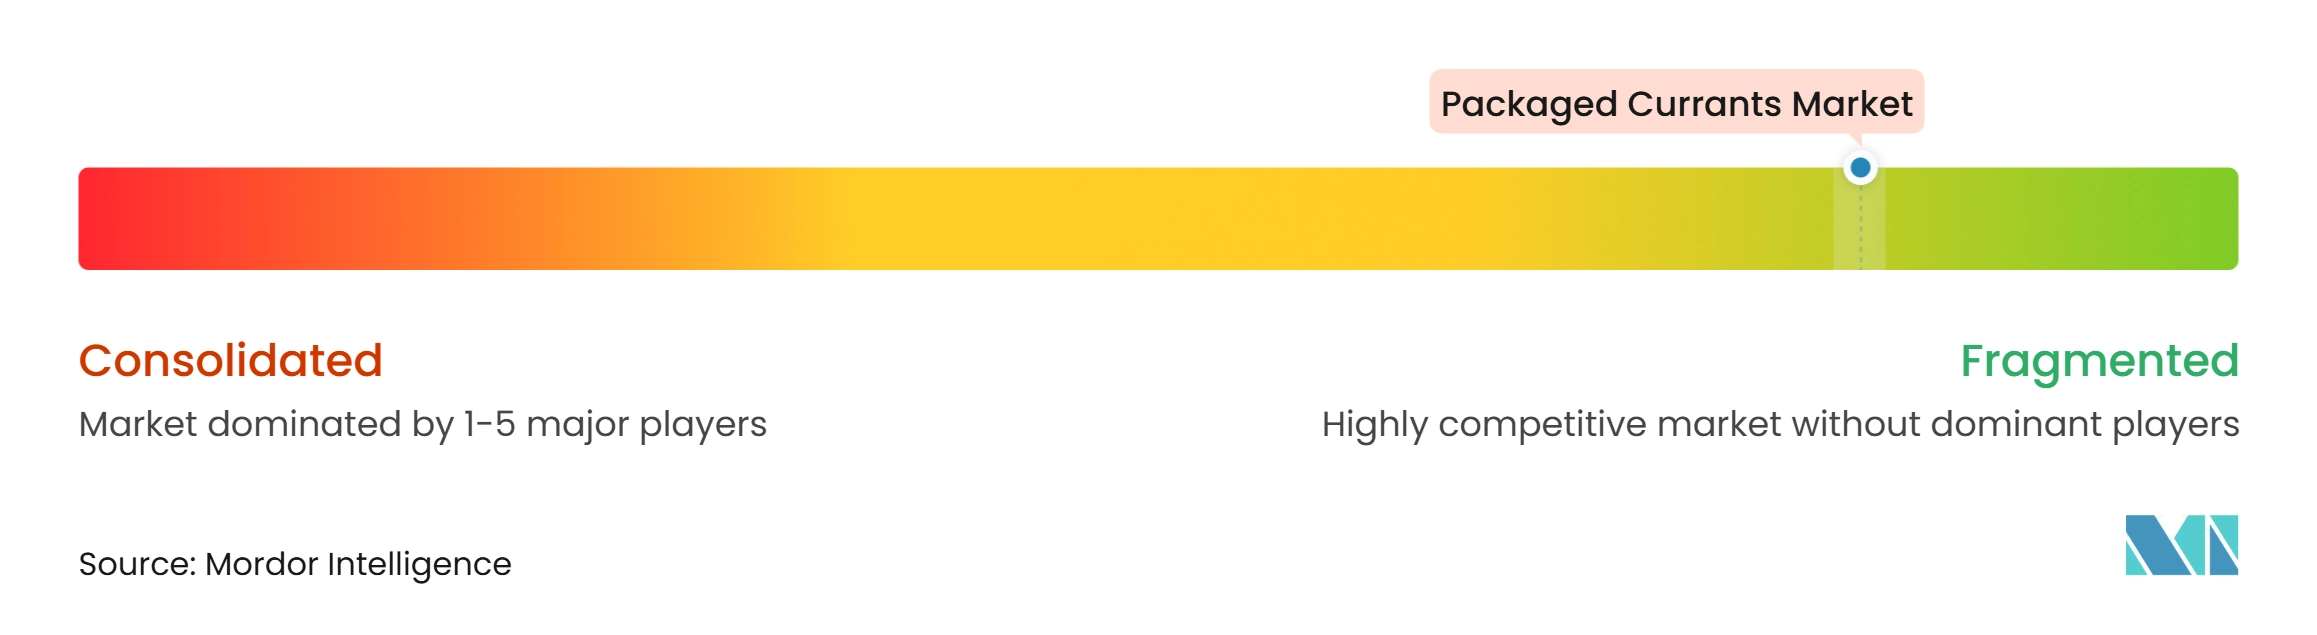
Le marché des groseilles conditionnées est fragmenté entre les formats de produits, les régions d'origine et les circuits de distribution. Les entreprises alimentaires diversifiées se font concurrence grâce à de larges portefeuilles de fruits séchés et à une portée de distribution plus large, tandis que les spécialistes régionaux s'appuient sur la connaissance de l'approvisionnement, la traçabilité et les certifications biologiques. Cette structure permet aux fournisseurs de se faire concurrence de plusieurs façons sans nécessiter un modèle de produit mondial unique. Les entreprises qui sécurisent les matières premières dans différentes origines réduisent leur exposition aux pénuries liées aux conditions météorologiques, et celles qui servent les circuits haut de gamme peuvent utiliser la certification et la qualité des produits pour soutenir les marges.
Les exigences de conformité sont de plus en plus importantes pour les décisions d'approvisionnement. La certification FSSC 22000 et ISO 22000 est souvent exigée par les grands acheteurs alimentaires en Europe et en Amérique du Nord, ce qui augmente les attentes opérationnelles pour les petits transformateurs. Les fournisseurs plus importants peuvent utiliser des systèmes de qualité établis, une capacité de transformation et des réseaux logistiques pour servir plusieurs types de clients. En avril 2026, ofi a ouvert un centre de distribution de la côte Est de 574 000 pieds carrés à East Greenwich Township, dans le New Jersey, pour servir les clients de vente au détail sous marque de distributeur et les clients ingrédients en Amérique du Nord, améliorant ainsi la fiabilité de l'approvisionnement.
Le développement de produits façonne également la concurrence dans les occasions adjacentes de fruits conditionnés. Le lancement des Charcuterie Pairings de Sun-Maid en septembre 2026 et les extensions d'Ocean Spray en septembre 2026, notamment la Cranberry Cider Juice Drink, les Sour Apple Flavored Craisins Dried Cranberries et le Cranberry Spread, montrent comment les fournisseurs de baies utilisent le portionnement, les saveurs et les lancements saisonniers pour créer de nouvelles occasions d'achat. Les fournisseurs de groseilles font face à des attentes similaires de la part des détaillants et des clients de restauration hors domicile, et devront aligner l'innovation produit avec la fiabilité de l'approvisionnement, l'assurance qualité et une exécution appropriée par circuit. Aucun fournisseur individuel ne détient une position dominante dans l'ensemble de la catégorie.
Leaders du secteur des groseilles conditionnées
-
Sun-Maid Growers of California
-
Couniniotis Group
-
Geobres S.A.
-
Traina Foods
-
Australian Premium Dried Fruits
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des groseilles conditionnées Entreprises couvertes dans ce rapport
- Sun-Maid Growers of California
- Couniniotis Group
- Geobres S.A.
- Traina Foods
- Australian Premium Dried Fruits
- Sunbeam Foods
- Lion Raisins
- National Raisin Company
- Graceland Fruit
- Mariani Packing Company
- Dole Packaged Foods, LLC
- Del Monte Foods
- Ocean Spray Cranberries, Inc.
- Whitworths
- Hellenic Dried Fruits
- Corves S.A.
- Arimex
- Isik Tarim
- Ofi
- Royal Nut Company
Développements industriels récents dans Marché des groseilles conditionnées
- Septembre 2026 : Sun-Maid Growers of California a lancé sa gamme de produits Charcuterie Pairings en 4 variétés de sachets de fruits séchés et de baies parfaitement portionnés, entrant en distribution dans des points de vente Walmart et Target sélectionnés. Ce lancement reflète la démarche stratégique de Sun-Maid vers des formats de collation haut de gamme et de réception qui élargissent la catégorie des fruits séchés au-delà des contextes traditionnels de pâtisserie et de boîte à lunch.
- Septembre 2026 : Ocean Spray a étendu son portefeuille saisonnier d'automne avec le lancement en édition limitée de la Cranberry Cider Juice Drink, des Sour Apple Flavored Craisins Dried Cranberries et du Cranberry Spread en édition limitée, disponibles via Amazon et des magasins Walmart sélectionnés. Cette expansion démontre la stratégie d'Ocean Spray consistant à utiliser des offres à durée limitée pour stimuler l'essai en vente au détail dans les formats boissons et fruits séchés.
- Avril 2026 : ofi a ouvert un centre de distribution de la côte Est de 574 000 pieds carrés à East Greenwich Township, dans le New Jersey, pour servir les clients de vente au détail sous marque de distributeur et les clients ingrédients sur les marchés nord-américains. L'installation soutient le réseau mondial d'approvisionnement et de fabrication d'ofi couvrant plus de 110 sites de fabrication dans le monde.
Périmètre du rapport mondial sur le marché des groseilles conditionnées
Le marché des groseilles conditionnées désigne le marché des groseilles, notamment les cassis, les groseilles rouges et les groseilles blanches, qui sont commercialement transformées, conditionnées et distribuées sous diverses formes pour la consommation en vente au détail, les préparations de restauration hors domicile et les applications alimentaires industrielles. Par type de produit, le marché est segmenté en cassis, groseilles rouges et groseilles blanches. Par catégorie, le marché est divisé en produits conventionnels et biologiques. Par forme, le marché est segmenté en groseilles fraîches, surgelées, séchées et transformées. Par utilisateur final, le marché est divisé en restauration hors domicile, industriel et vente au détail. Le segment de la vente au détail est en outre catégorisé en supermarchés et hypermarchés, commerces de proximité et épiceries, magasins d'alimentation spécialisés, magasins de vente au détail en ligne et autres. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays sur les principaux marchés, notamment les États-Unis, le Canada, le Mexique, l'Allemagne, le Royaume-Uni, l'Italie, la France, l'Espagne, les Pays-Bas, la Pologne, la Belgique, la Suède, la Chine, l'Inde, le Japon, l'Australie, l'Indonésie, la Corée du Sud, la Thaïlande, Singapour, le Brésil, l'Argentine, la Colombie, le Chili, le Pérou, l'Afrique du Sud, l'Arabie saoudite, les Émirats arabes unis, le Nigéria, l'Égypte, le Maroc et la Turquie, ainsi que les catégories régionales de reste de pays respectives. La taille du marché et les prévisions de croissance sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Cassis |
| Groseilles rouges |
| Groseilles blanches |
| Conventionnel |
| Biologique |
| Fraîches |
| Surgelées |
| Séchées |
| Transformées |
| Restauration hors domicile | |
| Industriel | |
| Vente au détail | Supermarchés et hypermarchés |
| Commerces de proximité et épiceries | |
| Magasins d'alimentation spécialisés | |
| Magasins de vente au détail en ligne | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Cassis | |
| Groseilles rouges | ||
| Groseilles blanches | ||
| Par catégorie | Conventionnel | |
| Biologique | ||
| Par forme | Fraîches | |
| Surgelées | ||
| Séchées | ||
| Transformées | ||
| Par utilisateur final | Restauration hors domicile | |
| Industriel | ||
| Vente au détail | Supermarchés et hypermarchés | |
| Commerces de proximité et épiceries | ||
| Magasins d'alimentation spécialisés | ||
| Magasins de vente au détail en ligne | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des groseilles conditionnées d'ici 2032 ?
Le marché devrait atteindre 1,59 milliard USD d'ici 2032, avec un CAGR de 5,8 % à partir de 2027.
Quel type de groseille détient la plus grande part ?
Les cassis sont en tête par type de produit avec 43,5 % des ventes en 2026.
Quel format de groseille connaît la croissance la plus rapide ?
Les groseilles fraîches devraient se développer à un CAGR de 7,8 % jusqu'en 2032, le taux le plus élevé parmi les types de segments répertoriés.
Pourquoi les groseilles biologiques gagnent-elles en demande ?
Les groseilles biologiques devraient croître à un CAGR de 7,2 % car les acheteurs alimentaires recherchent des intrants certifiés pour les produits à étiquette propre.
Quelle région est en tête de la demande de groseilles conditionnées ?
L'Europe est en tête avec 38,7 % des ventes en 2026, soutenue par la capacité de transformation et la grande base d'approvisionnement en cassis de la Pologne.