
Tamaño y participación del mercado de grosellas envasadas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
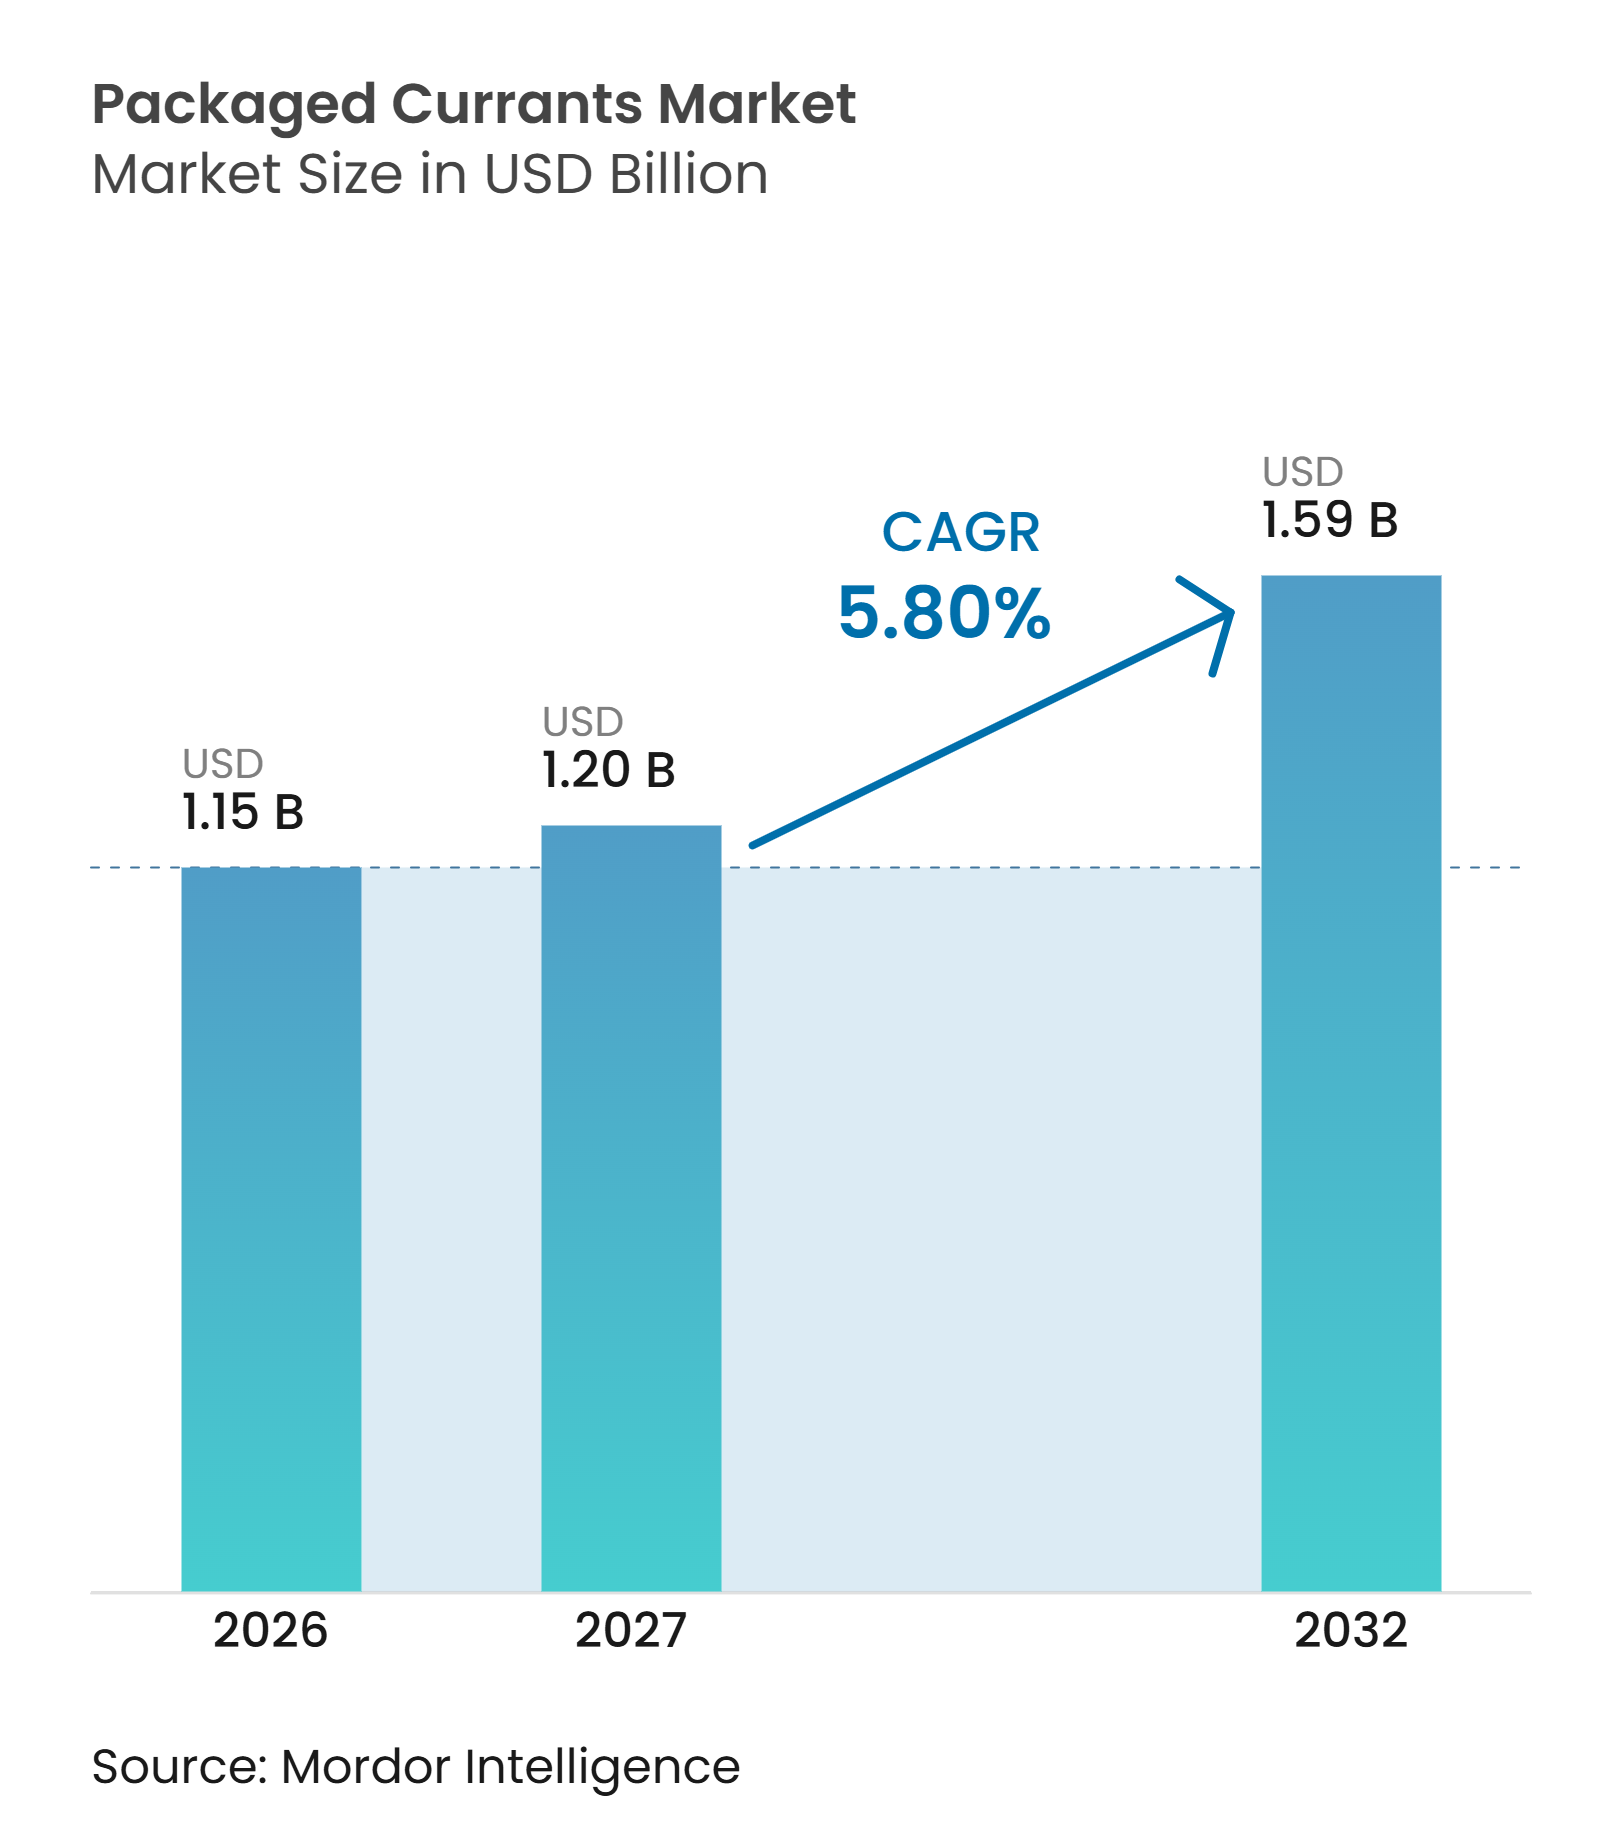
| Tamaño del Mercado (2027) | 1.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.80 % |
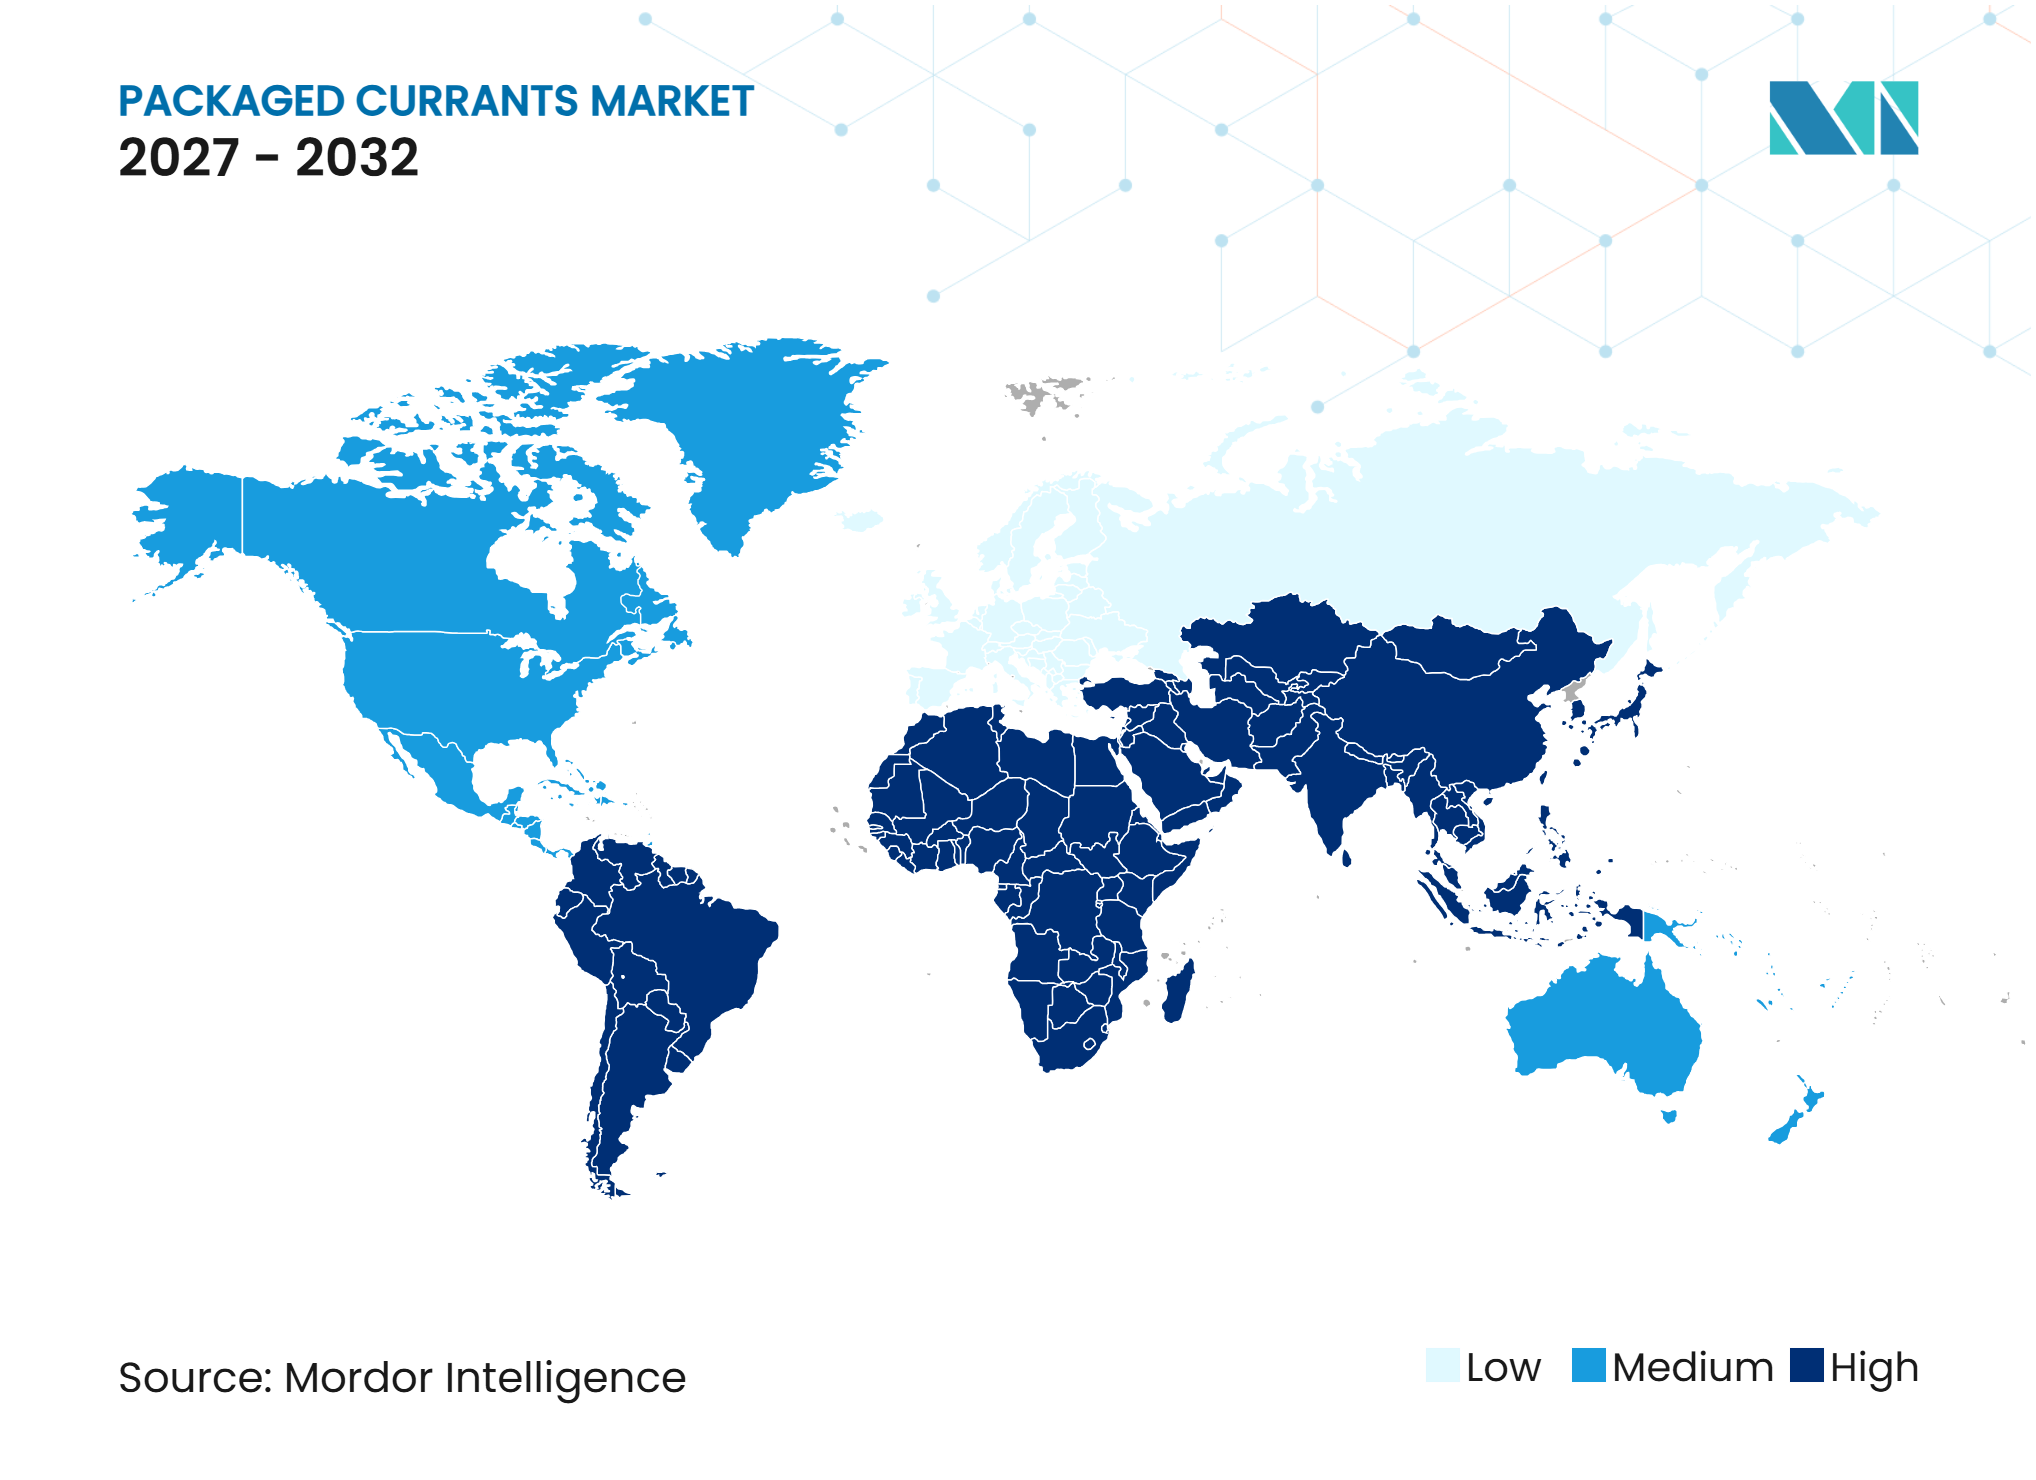
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de grosellas envasadas por Mordor Intelligence
El tamaño del mercado de grosellas envasadas se valoró en 1,15 mil millones de USD en 2026 y se estima que crecerá desde 1,2 mil millones de USD en 2027 hasta alcanzar los 1,59 mil millones de USD para 2032, a una CAGR del 5,8% durante el período de pronóstico (2027-2032). El mercado de grosellas envasadas está evolucionando de una categoría de bayas estacional hacia un uso minorista, de servicios de alimentación y de ingredientes durante todo el año. Las grosellas negras, las grosellas rojas y las grosellas blancas respaldan diferentes aplicaciones, incluidas aperitivos, repostería, concentrados de jugo, confitería y productos nutricionales. La inversión en secado, congelación, manejo refrigerado y procesamiento de productos está haciendo que el suministro esté disponible en más formatos y ubicaciones, aunque la producción sigue siendo sensible a las condiciones climáticas en las principales zonas de cultivo y el calendario de cosecha sigue siendo concentrado. La demanda de alimentos de etiqueta limpia y productos con color y sabor de origen natural respalda el posicionamiento premium, mientras que los aromatizantes sintéticos limitan la adopción en aplicaciones procesadas sensibles al precio. El mercado de grosellas envasadas sigue siendo fragmentado, lo que deja espacio para los proveedores que pueden combinar un abastecimiento consistente, trazabilidad y formatos adecuados para clientes en los canales minorista, de servicios de alimentación y de ingredientes industriales.
Conclusiones clave del informe
-
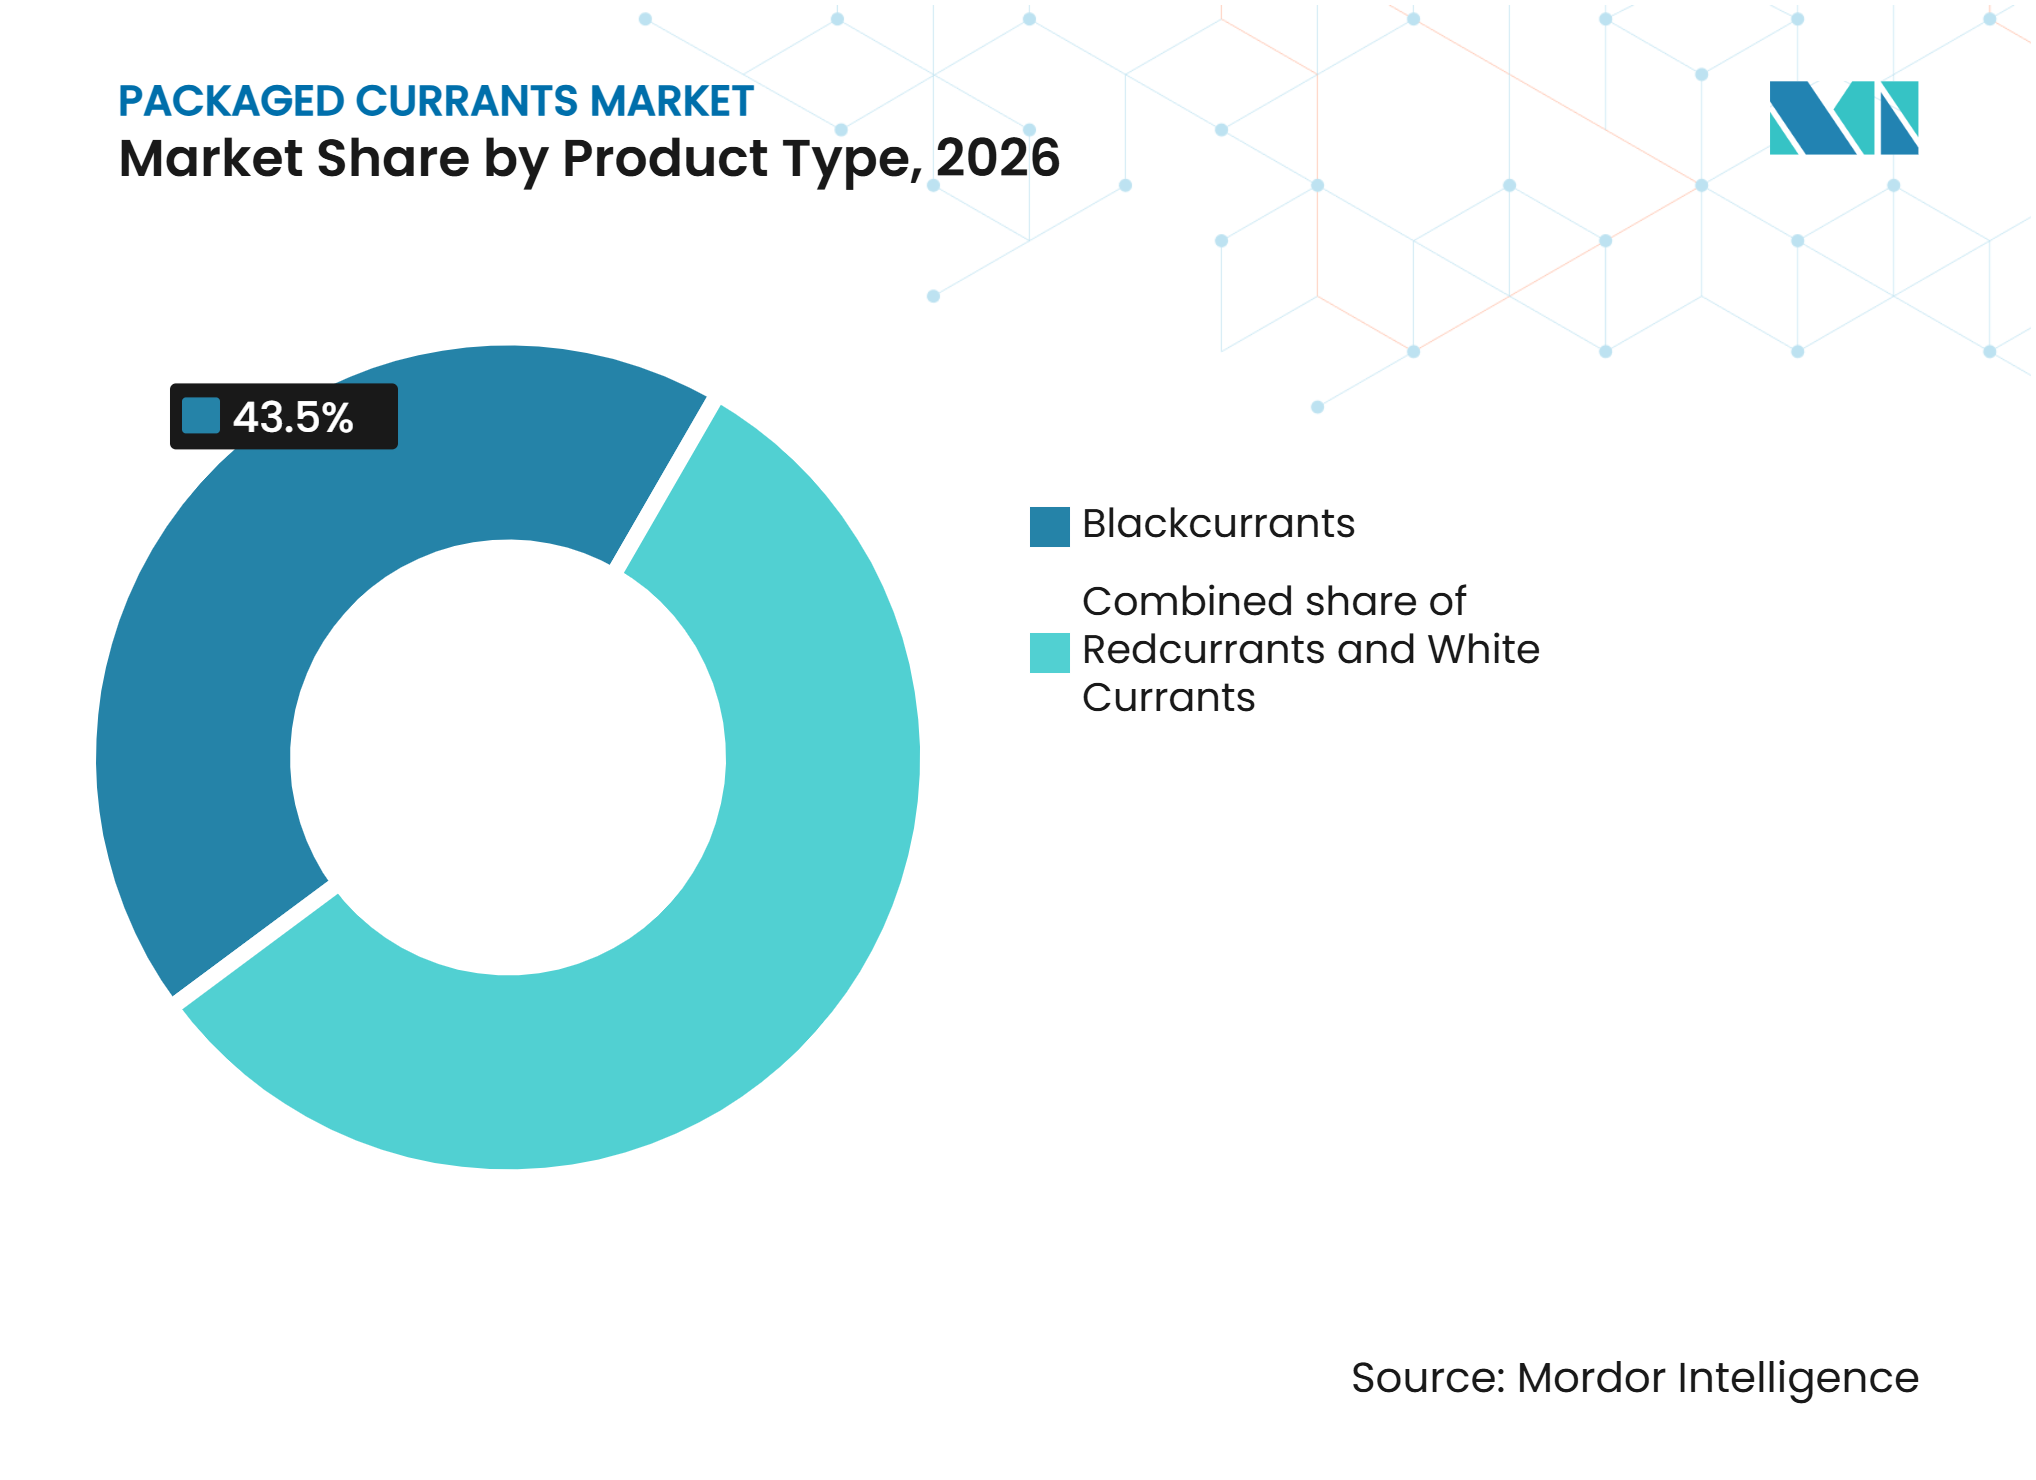
Por tipo de producto, las grosellas negras representaron el 43,5% de la participación del mercado de grosellas envasadas en 2026, mientras que se proyecta que las grosellas blancas crezcan a una CAGR del 6,7% hasta 2032.
-
Por categoría, los productos convencionales representaron el 75,6% de la participación del mercado de grosellas envasadas en 2026, mientras que se prevé que las grosellas orgánicas se expandan a una CAGR del 7,2% hasta 2032.
-
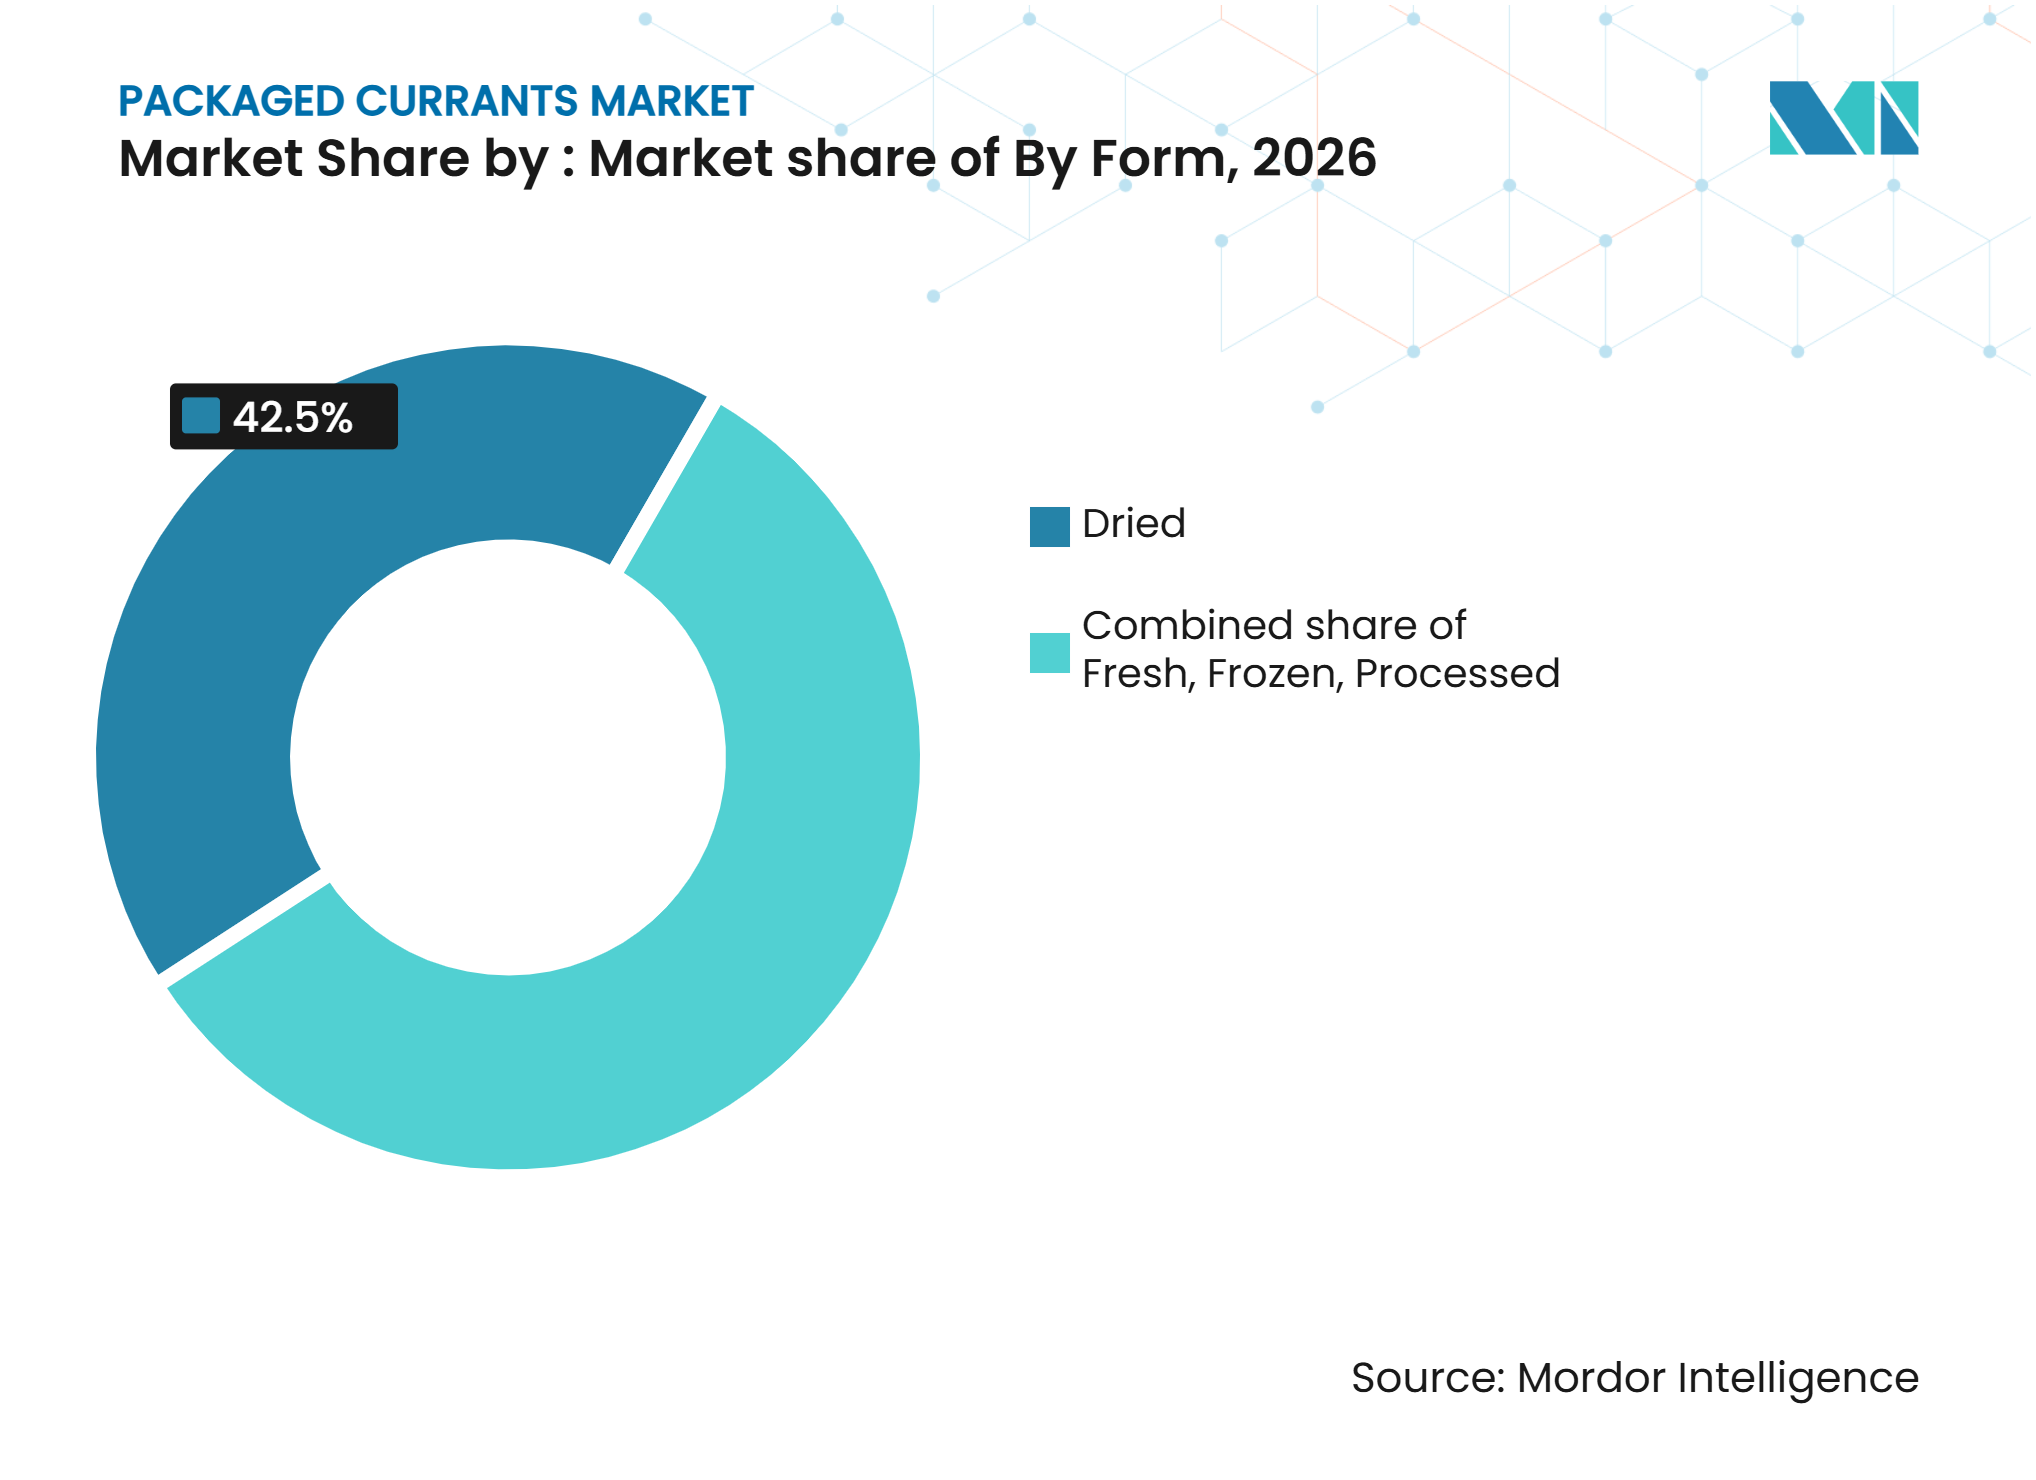
Por forma, las grosellas secas representaron el 42,5% del tamaño del mercado de grosellas envasadas en 2026, mientras que se proyecta que las grosellas frescas avancen a una CAGR del 7,8% hasta 2032.
-
Por usuario final, el sector minorista representó el 56,3% de la participación del mercado de grosellas envasadas en 2026, mientras que se prevé que los servicios de alimentación crezcan a una CAGR del 6,8% hasta 2032.
-
Por geografía, Europa representó el 38,7% del tamaño del mercado de grosellas envasadas en 2026, mientras que se espera que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de alimentos funcionales y enriquecidos | +1.2% | Global, con ganancias tempranas en América del Norte, el Reino Unido, Alemania y Japón | Mediano plazo (2-4 años) |
| Creciente demanda de ingredientes naturales y de etiqueta limpia | +1.0% | América del Norte y Europa Occidental, incluidos el Reino Unido, Alemania y Francia | Mediano plazo (2-4 años) |
| Crecimiento de las dietas basadas en plantas y veganas | +0.7% | América del Norte, Europa del Norte y zonas urbanas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovación de productos y nuevos formatos | +0.6% | América del Norte, el Reino Unido, Australia y Corea del Sur | Mediano plazo (2-4 años) |
| Conveniencia y aperitivos para consumir en movimiento | +0.5% | Asia-Pacífico, con expansión hacia Oriente Medio y África y demanda consolidada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión del comercio electrónico y el comercio minorista en línea | +0.4% | Asia-Pacífico, incluidos China, India y el Sudeste Asiático, y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de alimentos funcionales y enriquecidos
El mercado de grosellas envasadas se beneficia cuando las grosellas negras se adquieren como ingredientes funcionales y no solo como fruta de temporada. Su uso establecido en concentrados de jugo, confitería y formulaciones orientadas a la nutrición amplía la demanda más allá de los envases minoristas. FranceAgriMer informa que más del 80% de las grosellas negras francesas producidas internamente se destinan a productos procesados como mermelada, repostería y crème, lo que muestra la importancia de la demanda industrial para la categoría. Esta demanda de los procesadores puede respaldar usos de mayor valor para los formatos de grosella negra, incluidos los concentrados y extractos. Una base de compradores concentrada también puede reducir la disponibilidad en el mercado spot cuando los procesadores contratados aseguran el suministro con anticipación. El mercado de grosellas envasadas depende, por tanto, de que los procesadores equilibren los requisitos de ingredientes con la demanda minorista durante los años de cosecha más ajustados.
Creciente demanda de ingredientes naturales y de etiqueta limpia
Los requisitos de etiqueta limpia están reforzando la importancia de la trazabilidad y la gestión de residuos en el mercado de grosellas envasadas. Los minoristas y los fabricantes de alimentos exigen cada vez más registros documentados de abastecimiento y pruebas antes de incluir las bayas en productos alimenticios premium. El marco de la Unión Europea que regula los residuos de plaguicidas proporciona una referencia de cumplimiento para los proveedores de bayas que sirven a los canales alimentarios europeos. En Baden-Württemberg, la superficie de groselleros certificados como orgánicos representó el 12% de la superficie de bayas arbustivas en 2025, y la producción orgánica de grosellas negras aumentó un 84% interanual[1]. Estos requisitos pueden elevar los costos de abastecimiento y certificación para los procesadores que carecen de proveedores certificados establecidos. También respaldan posiciones de mayor valor para los envases orgánicos y los productos de ingredientes cuando los compradores pueden verificar el origen y las prácticas de producción.
Crecimiento de las dietas basadas en plantas y veganas
El mercado de grosellas envasadas está respaldado por una demanda más amplia de alimentos de origen vegetal con listas de ingredientes simples. Las grosellas ofrecen acidez natural, color y contenido de fruta en barritas, alternativas lácteas y otros alimentos que buscan un posicionamiento basado en plantas. La Comisión Europea continúa posicionando la Estrategia de la Granja a la Mesa en torno a un sistema alimentario justo, saludable y respetuoso con el medio ambiente. Esa orientación política respalda la inversión y el espacio en estantes para las opciones de alimentos de origen vegetal y orgánico en toda Europa. El cambio también respalda la selección de ingredientes que se basa en componentes de origen vegetal reconocibles en lugar de sistemas de sabores artificiales. La oportunidad para los proveedores de grosellas reside en formatos que se adapten a estas ocasiones de compra sin depender únicamente de los usos tradicionales de la fruta seca.
El crecimiento del comercio electrónico abre corredores de distribución desatendidos
El comercio minorista en línea reduce la necesidad de que un proveedor de grosellas envasadas asegure de inmediato una distribución nacional en estantes. Los canales de supermercados digitales y de mercados en línea pueden ofrecer productos especiales de bayas secas, congeladas y premium donde el surtido en tiendas físicas sigue siendo limitado. Estos canales ofrecen a los proveedores una ruta práctica para probar formatos de envase y descripciones de productos antes de invertir en una distribución física más amplia. También permiten que las grosellas especiales lleguen a compradores fuera de las áreas de captación de supermercados establecidos. Los proveedores pueden usar los canales en línea para explicar el origen, la variedad, la preparación y el almacenamiento con más detalle del que permite una pequeña etiqueta en el estante minorista. Estos canales permiten a los proveedores probar la demanda en mercados donde las grosellas tienen un historial minorista limitado. También aumentan el valor de los tamaños de envase, el rendimiento de la vida útil y la información clara del producto, ya que los consumidores no pueden inspeccionar el producto antes de la compra.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Disponibilidad estacional y volatilidad del suministro | -0.9% | Global, más aguda en Polonia, Ucrania, Alemania, Francia y Nueva Zelanda | Corto plazo (≤ 2 años) |
| Complejidad del cumplimiento normativo | -0.4% | Unión Europea y Reino Unido, con relevancia en los mercados de importación de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Competencia de aromatizantes sintéticos y artificiales | -0.7% | Global, más pronunciada en los segmentos sensibles al precio de Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Desafíos en la adopción tecnológica | -0.3% | Productores emergentes en Asia-Pacífico y América del Sur, y procesadores europeos más pequeños | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad estacional y volatilidad del suministro
El mercado de grosellas envasadas enfrenta riesgos de suministro porque la producción de grosellas negras está concentrada y las ventanas de cosecha son cortas. Polonia suministró el 78,7% de la producción de grosellas negras de la UE-27 durante 2021 a 2025, lo que hace que la región sea importante para los procesadores y compradores europeos. Francia produjo suficientes grosellas negras nacionales para cubrir el 38% de su necesidad estimada, dejando el 62% dependiente de las importaciones polacas. La ola de calor de 2024 dañó la mitad de la cosecha francesa de cassis, ilustrando cómo el clima puede afectar la disponibilidad de ingredientes en una sola temporada. Los proveedores con capacidad de adquisición y procesamiento de múltiples orígenes están mejor posicionados para gestionar estas fluctuaciones. Los compradores más pequeños pueden enfrentar mayores costos de insumos o disponibilidad interrumpida cuando cambian las condiciones de la cosecha.
Competencia de aromatizantes sintéticos y artificiales
El aromatizante sintético de grosella negra compite con los ingredientes naturales de grosella en alimentos procesados y bebidas. Los fabricantes pueden usar sistemas de sabores cuando buscan el sabor a cassis a un costo de ingrediente menor que el de los insumos de fruta natural. Esto es más relevante donde el precio tiene mayor influencia sobre las decisiones de formulación, incluidos algunos mercados de Asia-Pacífico y Oriente Medio y África. La restricción es menos severa en el comercio minorista premium, los servicios de alimentación y las aplicaciones de etiqueta limpia, donde los compradores valoran el contenido de fruta real y la información de origen. Los productos convencionales representaron el 75,6% de las ventas en 2026, mientras que los proveedores premium y orgánicos deben demostrar un beneficio claro más allá del sabor por sí solo. El mercado de grosellas envasadas puede limitar el riesgo de sustitución enfatizando formatos que ofrezcan trozos de fruta visibles, color natural y abastecimiento documentado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la grosella negra lidera en volumen, la grosella blanca redefine el segmento premiumLas grosellas negras representaron el 43,5% de las ventas de grosellas envasadas en 2026, otorgándoles la posición de producto líder. La escala del segmento refleja su papel establecido en concentrados de jugo, confitería y formatos envasados. Las operaciones de procesamiento en Polonia y Alemania ayudan a que las grosellas negras estén disponibles como fruta seca, fruta congelada e ingredientes procesados durante todo el año. El sector de procesamiento de Francia destina más del 80% del volumen nacional de grosellas negras a productos como mermelada, repostería y crème. Esta amplia base de procesamiento respalda tanto la demanda de ingredientes como el suministro minorista. Las grosellas negras también tienen una sólida posición en alimentos funcionales debido a su uso en aplicaciones orientadas a la nutrición. Su papel industrial establecido hace que el segmento de producto más grande sea menos dependiente de un único caso de uso minorista.
Se prevé que las grosellas blancas crezcan a una CAGR del 6,7% hasta 2032, la tasa más alta entre los tipos de productos. Su sabor suave y su menor perfil de taninos respaldan su uso en postres premium, conservas artesanales y guarniciones culinarias. La escala limitada del cultivo comercial de grosellas blancas crea una base de suministro más reducida que la de las grosellas negras o rojas. Esa condición respalda precios premium cuando los minoristas especializados y los operadores de servicios de alimentación buscan diferenciación de bayas. Las grosellas rojas siguen siendo relevantes en aplicaciones de repostería y mermeladas premium debido a su sabor agridulce. Sin embargo, su posicionamiento minorista es más estrecho que el de las grosellas negras, que tienen una mayor demanda de procesamiento. El mercado de grosellas envasadas combina, por tanto, una base de grosellas negras de alto volumen con formatos varietales más pequeños que crean oportunidades premium.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por categoría:
el producto convencional sostiene el suministro industrial, el orgánico captura la prima del consumidorLos productos convencionales representaron el 75,6% de las ventas en 2026, convirtiéndolos en la base de suministro principal de la categoría. El tamaño del mercado de grosellas envasadas convencionales está respaldado por redes establecidas de agricultura y procesamiento en Polonia, Ucrania y Alemania. Los compradores industriales a menudo priorizan volúmenes consistentes y condiciones de adquisición estables, lo que favorece el suministro convencional. En Francia, Bourgogne-Franche-Comté representó el 44% de la superficie nacional de grosellas negras y suministró usos de procesamiento que incluyen crème de cassis, mermelada, repostería y helado. Esta base de suministro sigue siendo importante para las aplicaciones principales de productos secos, congelados y procesados. Sin embargo, los proveedores convencionales pueden enfrentar presión cuando los clientes eligen sistemas de sabores sintéticos de menor costo para productos procesados. Por tanto, deben proteger la demanda mediante un suministro confiable, contenido de fruta visible y formatos prácticos.
Se prevé que las grosellas orgánicas crezcan a una CAGR del 7,2% hasta 2032. El segmento está vinculado a compradores que buscan insumos certificados para productos minoristas de etiqueta limpia y productos de ingredientes. En Baden-Württemberg, el cultivo orgánico de grosellas representó el 12% de la superficie total de bayas arbustivas en 2025, y las grosellas negras orgánicas representaron el 17% de la producción orgánica tras una expansión del 5% en la superficie. El Reglamento Orgánico de la UE 2018/848 establece los requisitos de producción y certificación para los productos comercializados como orgánicos en la Unión Europea. La certificación puede elevar los requisitos operativos, pero también puede respaldar una propuesta de valor más sólida para los proveedores que venden a compradores premium[2]. La categoría de grosellas orgánicas está, por tanto, creciendo desde una base más pequeña mientras el suministro convencional sigue siendo necesario para el procesamiento de grandes volúmenes.
Por forma:
la forma seca ancla la categoría, la fresca señala un cambio en las preferencias del consumidorLas grosellas secas representaron el 42,5% de las ventas de grosellas envasadas en 2026, lo que convierte a los productos secos en el segmento de forma más grande. Su posición de liderazgo refleja una larga vida útil y un uso establecido en repostería, aperitivos y mezclas de frutos secos. La fruta seca también proporciona un formato práctico para los minoristas porque es más fácil de almacenar y distribuir que las bayas frescas. El formato puede aportar dulzura natural y contenido de fruta en alimentos preparados sin los requisitos de manipulación de la fruta fresca. Las grosellas congeladas ocupan un papel importante para los procesadores que necesitan especificaciones durante todo el año e insumos de ingredientes confiables. FranceAgriMer informa que el cassis importado se consume principalmente como jugo o concentrado para jarabes y bebidas, lo que subraya el papel de las formas procesadas en la cadena de suministro. Los formatos secos, congelados y procesados juntos proporcionan la disponibilidad estable necesaria para un uso comercial amplio.
Se proyecta que las grosellas frescas se expandan a una CAGR del 7,8% hasta 2032, la tasa más alta entre los tipos de segmentación. La participación del mercado de grosellas envasadas frescas sigue siendo menor que la de los productos secos, pero su crecimiento refleja el interés en frutas premium y mínimamente procesadas. El desarrollo de la cadena de frío es esencial porque las grosellas frescas requieren una distribución más rápida y una gestión de inventario más cercana. La cosecha de Alemania en 2025 produjo 9.300 toneladas de grosellas rojas y blancas, un aumento del 37,3% respecto a 2024 y la mayor producción del país desde 2012. Esa cosecha más grande mejora la base de suministro para el desarrollo del formato fresco en Europa continental. Los proveedores deberán alinear el control de calidad, el envasado y la distribución con la corta vida útil del producto. El crecimiento más rápido de las grosellas frescas no elimina el papel central de los formatos secos en la categoría más amplia.

Por usuario final:
el sector minorista domina el volumen, los servicios de alimentación definen la frontera del margenEl sector minorista representó el 56,3% de las ventas de grosellas envasadas en 2026, otorgándole la mayor posición entre los usuarios finales. Los supermercados, hipermercados, tiendas de conveniencia, minoristas especializados y plataformas en línea contribuyen al volumen minorista. Los supermercados convencionales ofrecen grosellas secas en los pasillos de repostería y alimentos saludables, mientras que las tiendas especializadas son más adecuadas para productos orgánicos y varietales. La demanda minorista está determinada por el tamaño del envase, la vida útil, el posicionamiento en salud y el precio. Whitworths formó una alianza estratégica con la Asociación Dietética Británica en julio de 2025 para colaborar en política nutricional, desarrollo de productos y recursos educativos relacionados con frutas secas, nueces y semillas. Dicha actividad muestra cómo los proveedores están fortaleciendo el contexto nutricional de los productos de fruta seca vendidos a través de canales minoristas. El mercado de grosellas envasadas depende del sector minorista para el volumen porque atiende las ocasiones cotidianas de aperitivos y repostería casera.
Se prevé que los servicios de alimentación crezcan a una CAGR del 6,8% hasta 2032. El segmento incluye cafeterías premium, panaderías artesanales, conceptos de postres elaborados y operadores de servicio rápido orientados a la salud. Los equipos culinarios pueden crear una demanda de ingredientes recurrente cuando un formato de grosella se convierte en parte de un menú o una gama de recetas. Esto crea un patrón de demanda más duradero que un único período promocional minorista. Las aplicaciones de servicios de alimentación también pueden respaldar precios premium porque la baya puede aportar sabor, color y un elemento de fruta visible. Sun-Maid introdujo Charcuterie Pairings en septiembre de 2026 como bolsas de fruta seca y bayas en porciones dirigidas a ocasiones de consumo social. El lanzamiento muestra el movimiento de la categoría más amplia de fruta seca hacia ocasiones de entretenimiento y aperitivos premium. El crecimiento de los servicios de alimentación refuerza el valor de los formatos flexibles que funcionan en postres, productos de panadería y platos emplatados.
Análisis geográfico
Europa
Europa representó el 38,7% de la participación del mercado de grosellas envasadas en 2026. La región cuenta con infraestructura de procesamiento en Polonia, Alemania, el Reino Unido y Francia, que respalda la demanda minorista y de ingredientes. Polonia suministró el 78,7% de la producción de grosellas negras de la UE-27 durante 2021 a 2025. Alemania cosechó 45.700 toneladas de bayas arbustivas en 2025, un 23,5% más que en 2024 y el mayor volumen desde 2012. Su cosecha de grosellas negras alcanzó las 5.900 toneladas, con un aumento del 107,4% interanual, mientras que las grosellas rojas y blancas alcanzaron las 9.300 toneladas, con un aumento del 37,3%. La producción nacional de Francia cubre el 38% de la necesidad estimada de grosellas negras, dejando el 62% dependiente de las importaciones de Polonia. Esta dependencia hace que la resiliencia del suministro y el abastecimiento de múltiples orígenes sean importantes para los procesadores europeos. Las normas de la UE sobre residuos de plaguicidas y producción orgánica añaden requisitos de cumplimiento que respaldan una adquisición trazable y documentada.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,5% hasta 2032. La región tiene una penetración de grosellas establecida menor que Europa, lo que crea espacio para nueva demanda minorista y en línea. El comercio electrónico es una ruta de acceso clave porque permite a los proveedores llegar a los consumidores antes de que se construya una distribución física amplia. Los canales en línea pueden mostrar a los consumidores formatos de productos, detalles de origen e ideas de servicio antes de que la categoría gane una gran presencia en tienda. Esto hace que la disponibilidad digital sea particularmente útil para productos de bayas importadas premium y envases especiales más pequeños. La categoría de frutos secos de India está evolucionando del comercio a granel hacia el comercio minorista de marca, lo que proporciona una ruta relevante para los proveedores de fruta envasada. China ofrece acceso a productos de bayas europeas premium a través de canales de comercio electrónico transfronterizo. Japón y Corea del Sur ofrecen entornos receptivos para el posicionamiento de grosellas negras orientado a la nutrición en suplementos y productos relacionados. Los proveedores que ofrecen origen claro, formatos premium y envases preparados para el entorno digital están mejor alineados con este patrón de demanda regional.
Los focos de demanda emergentes completan el panorama global
América del Norte ha tenido históricamente una menor familiaridad con las grosellas porque el cultivo de grosellas negras estuvo restringido en gran parte de los Estados Unidos durante el siglo XX debido a preocupaciones sobre la roya vesicular del pino blanco. Los cambios a nivel estatal han permitido gradualmente que el cultivo regrese en lugares como Nueva York y Connecticut. Ocean Spray lanzó Craisins de arándano agrio con sabor a limón agrio y Craisins con chile y lima en Walmart en junio de 2025, mostrando una innovación continua de sabores en productos adyacentes de bayas secas. América del Sur es más relevante como origen de suministro emergente que como un importante centro de consumo actual. La demanda en Oriente Medio y África sigue siendo incipiente y se concentra en canales de regalos premium y alimentos especializados. Estas geografías mixtas requieren enfoques diferentes porque las condiciones de suministro doméstico, la familiaridad del consumidor y las condiciones de acceso al mercado varían ampliamente. El posicionamiento premium puede funcionar en canales especializados, mientras que el desarrollo del origen del suministro depende de la capacidad de procesamiento y el acceso a los compradores europeos.
Panorama competitivo
Concentración del Mercado
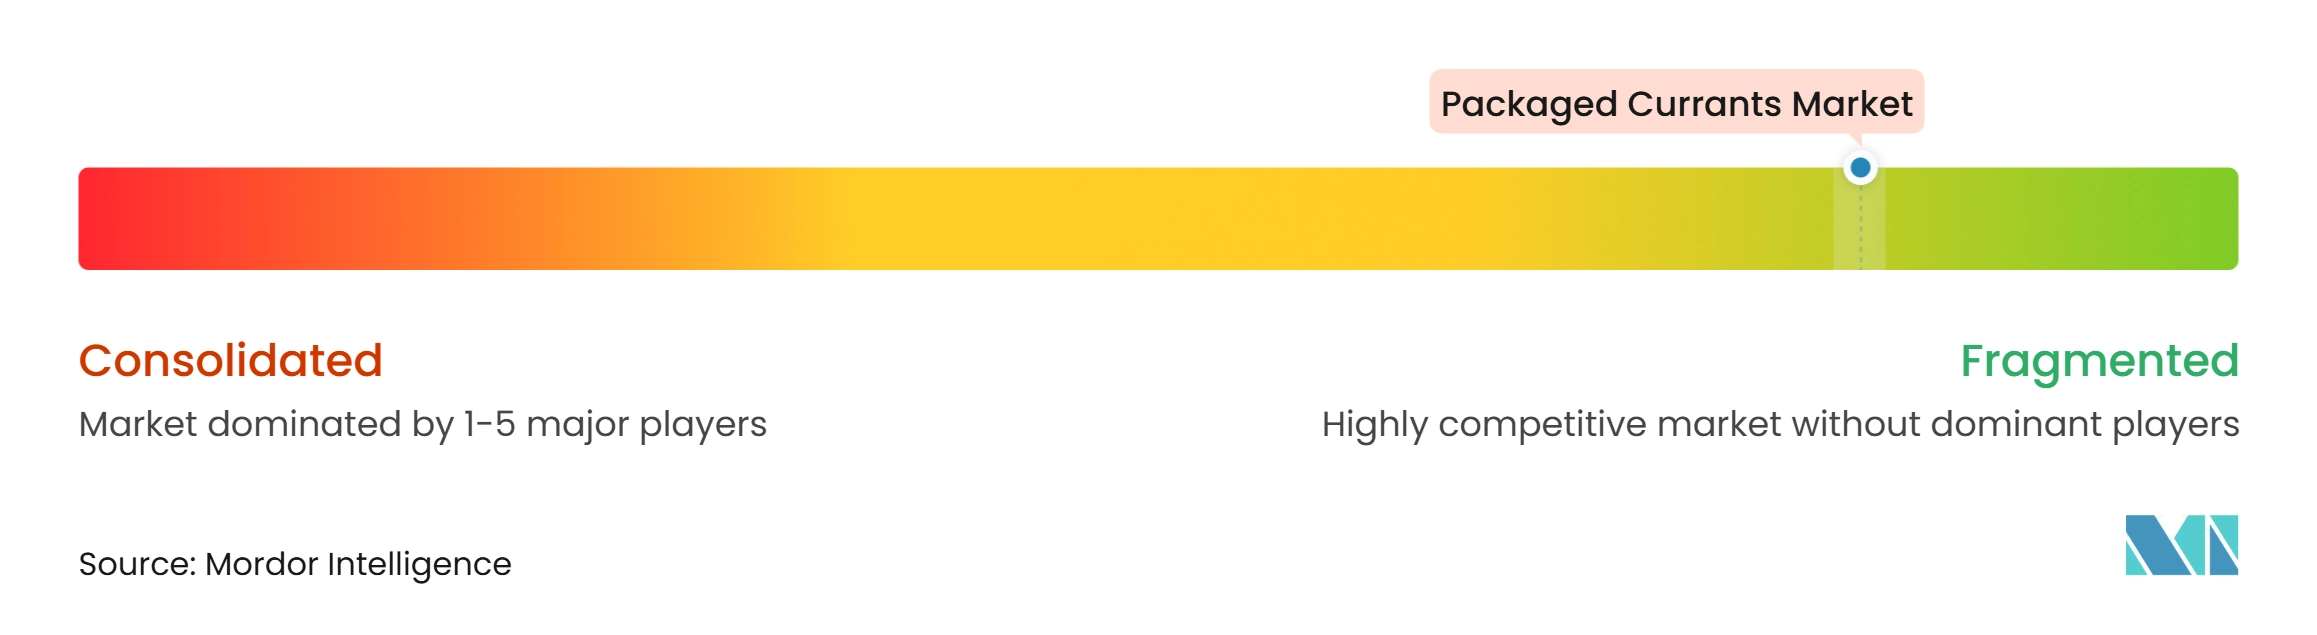
El mercado de grosellas envasadas está fragmentado entre formatos de productos, regiones de origen y canales de distribución. Las empresas de alimentos diversificadas compiten a través de amplias carteras de fruta seca y un mayor alcance de distribución, mientras que los especialistas regionales se apoyan en el conocimiento del abastecimiento, la trazabilidad y las credenciales orgánicas. Esta estructura permite a los proveedores competir de múltiples maneras sin requerir un único modelo de producto global. Las empresas que aseguran materias primas de diferentes orígenes reducen la exposición a escaseces relacionadas con el clima, y aquellas que sirven a canales premium pueden usar la certificación y la calidad del producto para respaldar los márgenes.
Los requisitos de cumplimiento son cada vez más importantes para las decisiones de adquisición. La certificación FSSC 22000 e ISO 22000 es frecuentemente requerida por los principales compradores de alimentos en Europa y América del Norte, lo que eleva las expectativas operativas para los procesadores más pequeños. Los proveedores más grandes pueden usar sistemas de calidad establecidos, capacidad de procesamiento y redes logísticas para atender a múltiples tipos de clientes. En abril de 2026, ofi inauguró un Centro de Distribución de la Costa Este de 574.000 pies cuadrados en East Greenwich Township, Nueva Jersey, para atender a clientes de comercio minorista de marca propia e ingredientes en toda América del Norte, mejorando la confiabilidad del suministro.
El desarrollo de productos también da forma a la competencia en ocasiones adyacentes de fruta envasada. El lanzamiento de Charcuterie Pairings de Sun-Maid en septiembre de 2026 y las extensiones de Ocean Spray en septiembre de 2026, incluidas Cranberry Cider Juice Drink, Sour Apple Flavored Craisins Dried Cranberries y Cranberry Spread, muestran cómo los proveedores de bayas usan el porcionado, el sabor y los lanzamientos estacionales para crear nuevas ocasiones de compra. Los proveedores de grosellas enfrentan expectativas similares por parte de los minoristas y los clientes de servicios de alimentación, y deberán alinear la innovación de productos con la confiabilidad del suministro, el aseguramiento de la calidad y la ejecución adecuada en el canal. Ningún proveedor individual ocupa una posición dominante en toda la categoría.
Líderes de la industria de grosellas envasadas
-
Sun-Maid Growers of California
-
Couniniotis Group
-
Geobres S.A.
-
Traina Foods
-
Australian Premium Dried Fruits
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de grosellas envasadas Empresas cubiertas en este informe
- Sun-Maid Growers of California
- Couniniotis Group
- Geobres S.A.
- Traina Foods
- Australian Premium Dried Fruits
- Sunbeam Foods
- Lion Raisins
- National Raisin Company
- Graceland Fruit
- Mariani Packing Company
- Dole Packaged Foods, LLC
- Del Monte Foods
- Ocean Spray Cranberries, Inc.
- Whitworths
- Hellenic Dried Fruits
- Corves S.A.
- Arimex
- Isik Tarim
- Ofi
- Royal Nut Company
Desarrollos recientes de la industria en Mercado de grosellas envasadas
- Septiembre de 2026: Sun-Maid Growers of California lanzó su línea de productos Charcuterie Pairings en 4 variedades de bolsas de fruta seca y bayas perfectamente porcionadas, iniciando su distribución en tiendas seleccionadas de Walmart y Target. El lanzamiento refleja el impulso estratégico de Sun-Maid hacia formatos de aperitivos premium y de entretenimiento que amplían la categoría de fruta seca más allá de los contextos tradicionales de repostería y loncheras.
- Septiembre de 2026: Ocean Spray amplió su cartera estacional de otoño con el lanzamiento de edición limitada de Cranberry Cider Juice Drink, Sour Apple Flavored Craisins Dried Cranberries y Cranberry Spread de edición limitada, disponibles a través de Amazon y tiendas seleccionadas de Walmart. La expansión demuestra la estrategia de Ocean Spray de usar ofertas por tiempo limitado para impulsar la prueba minorista tanto en formatos de bebidas como de fruta seca.
- Abril de 2026: ofi inauguró un Centro de Distribución de la Costa Este de 574.000 pies cuadrados en East Greenwich Township, Nueva Jersey, para atender a clientes de comercio minorista de marca propia e ingredientes en los mercados de América del Norte. La instalación respalda la red global de abastecimiento y fabricación de ofi, que abarca más de 110 instalaciones de fabricación en todo el mundo.
Alcance del informe global del mercado de grosellas envasadas
El mercado de grosellas envasadas se refiere al mercado de grosellas, incluidas las grosellas negras, las grosellas rojas y las grosellas blancas, que son procesadas comercialmente, envasadas y distribuidas en diversas formas para el consumo minorista, las preparaciones de servicios de alimentación y las aplicaciones alimentarias industriales. Por tipo de producto, el mercado está segmentado en grosellas negras, grosellas rojas y grosellas blancas. Por categoría, el mercado se divide en productos convencionales y orgánicos. Por forma, el mercado está segmentado en grosellas frescas, congeladas, secas y procesadas. Por usuario final, el mercado se divide en servicios de alimentación, industrial y minorista. El segmento minorista se categoriza además en supermercados e hipermercados, tiendas de conveniencia y abarrotes, tiendas de alimentos especializados, tiendas minoristas en línea y otros. Geográficamente, el mercado cubre América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país en los principales mercados, incluidos los Estados Unidos, Canadá, México, Alemania, el Reino Unido, Italia, Francia, España, los Países Bajos, Polonia, Bélgica, Suecia, China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur, Brasil, Argentina, Colombia, Chile, Perú, Sudáfrica, Arabia Saudita, los Emiratos Árabes Unidos, Nigeria, Egipto, Marruecos y Turquía, junto con las respectivas categorías regionales de resto de país. El tamaño del mercado y los pronósticos de crecimiento se presentan en términos de valor (USD).
Resumen de la segmentación
| Grosellas negras |
| Grosellas rojas |
| Grosellas blancas |
| Convencional |
| Orgánico |
| Fresco |
| Congelado |
| Seco |
| Procesado |
| Servicios de alimentación | |
| Industrial | |
| Minorista | Supermercados e hipermercados |
| Tiendas de conveniencia y abarrotes | |
| Tiendas de alimentos especializados | |
| Tiendas minoristas en línea | |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Grosellas negras | |
| Grosellas rojas | ||
| Grosellas blancas | ||
| Por categoría | Convencional | |
| Orgánico | ||
| Por forma | Fresco | |
| Congelado | ||
| Seco | ||
| Procesado | ||
| Por usuario final | Servicios de alimentación | |
| Industrial | ||
| Minorista | Supermercados e hipermercados | |
| Tiendas de conveniencia y abarrotes | ||
| Tiendas de alimentos especializados | ||
| Tiendas minoristas en línea | ||
| Otros | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de las grosellas envasadas para 2032?
Se proyecta que el mercado alcance los 1,59 mil millones de USD para 2032, creciendo a una CAGR del 5,8% desde 2027.
¿Qué tipo de grosella tiene la mayor participación?
Las grosellas negras lideran por tipo de producto con el 43,5% de las ventas en 2026.
¿Qué formato de grosella está creciendo más rápido?
Se prevé que las grosellas frescas se expandan a una CAGR del 7,8% hasta 2032, la tasa más alta entre los tipos de segmentos enumerados.
¿Por qué están ganando demanda las grosellas orgánicas?
Se prevé que las grosellas orgánicas crezcan a una CAGR del 7,2% a medida que los compradores de alimentos buscan insumos certificados para productos de etiqueta limpia.
¿Qué región lidera la demanda de grosellas envasadas?
Europa lidera con el 38,7% de las ventas en 2026, respaldada por la capacidad de procesamiento y la gran base de suministro de grosellas negras de Polonia.