
Taille et part du marché des machines de récolte des olives
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.34 Milliards de dollars |
| Taille du Marché (2032) | 1.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
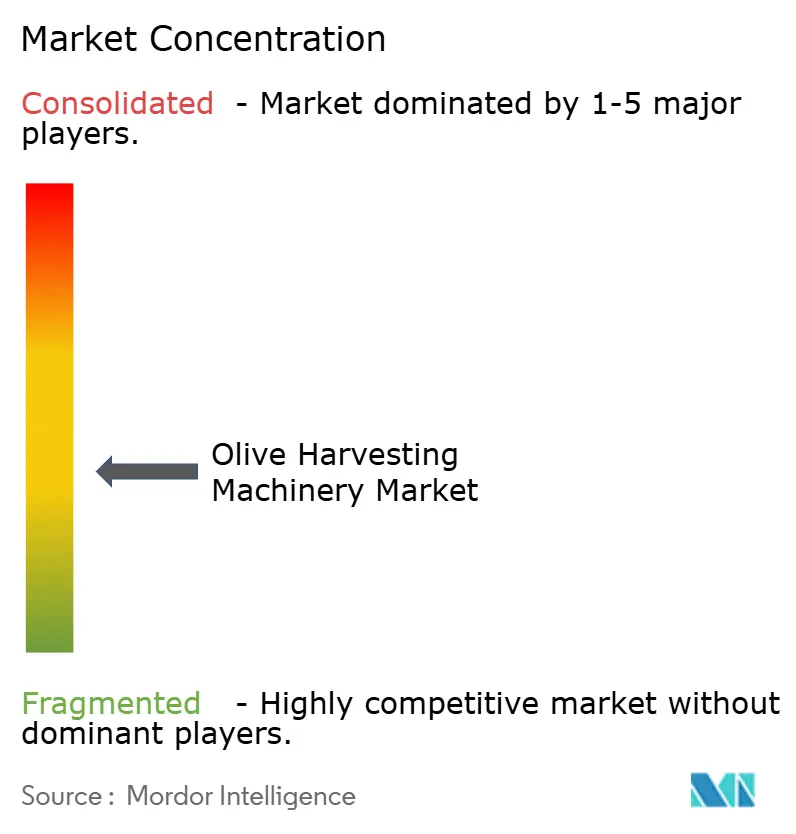
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de récolte des olives par Mordor Intelligence
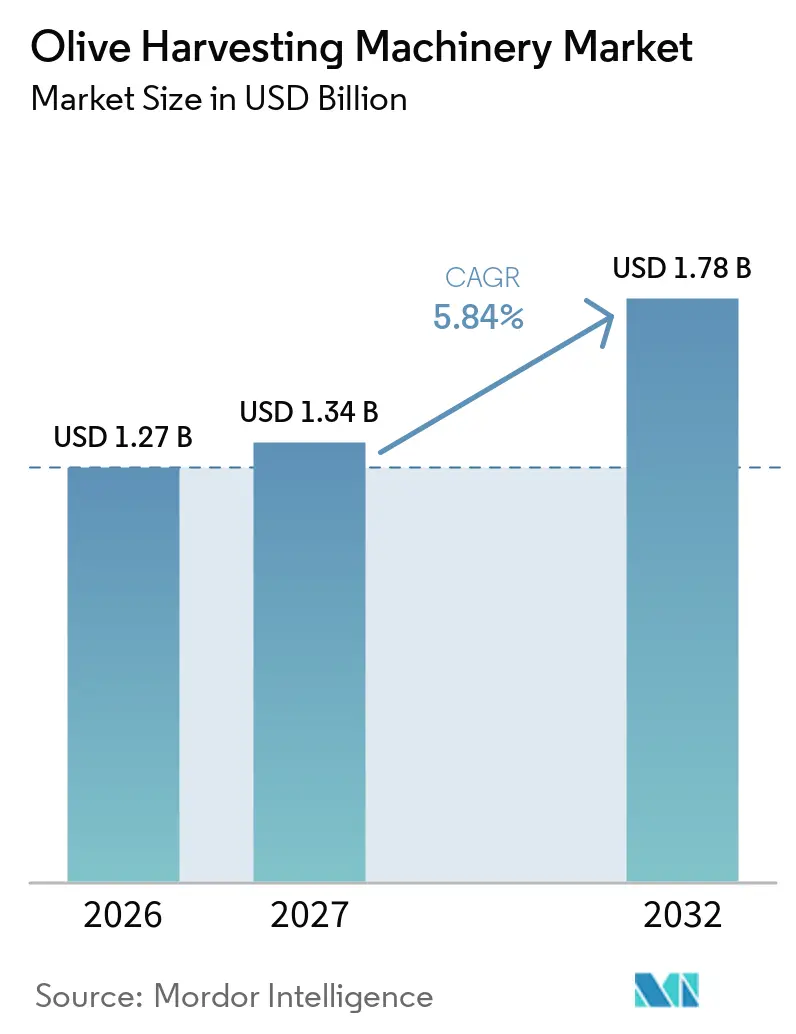
Le marché des machines de récolte des olives était évalué à 1,27 milliard USD en 2026 et devrait croître de 1,34 milliard USD en 2027 à 1,78 milliard USD d'ici 2032, à un CAGR de 5,84 % durant la période de prévision 2027-2032. La croissance du marché est portée par la viabilité décroissante de la récolte manuelle en raison des pénuries de main-d'œuvre et des fenêtres de récolte étroites. La production croissante d'huile d'olive et d'olives de table accroît la demande de collecte de fruits en temps opportun et de contrôle de la qualité. L'expansion des vergers à haute densité soutient également l'adoption plus large de systèmes de récolte compatibles avec les machines. Les fabricants répondent avec des outils électriques portables, des secoueurs automoteurs et des équipements conçus pour différentes configurations de vergers. Les financements publics dans les principaux pays producteurs réduisent les coûts d'acquisition et soutiennent la modernisation des équipements. Le marché bénéficie également des avancées en matière d'équipements alimentés par batterie et de récolte de précision, qui améliorent l'efficacité des opérateurs et réduisent la dépendance aux méthodes de récolte à forte intensité de main-d'œuvre. La mécanisation croissante dans les principales régions productrices d'olives encourage les fabricants d'équipements à développer des solutions qui améliorent la vitesse de récolte, réduisent les dommages aux fruits et s'adaptent à différentes structures de vergers.
Principaux enseignements du rapport
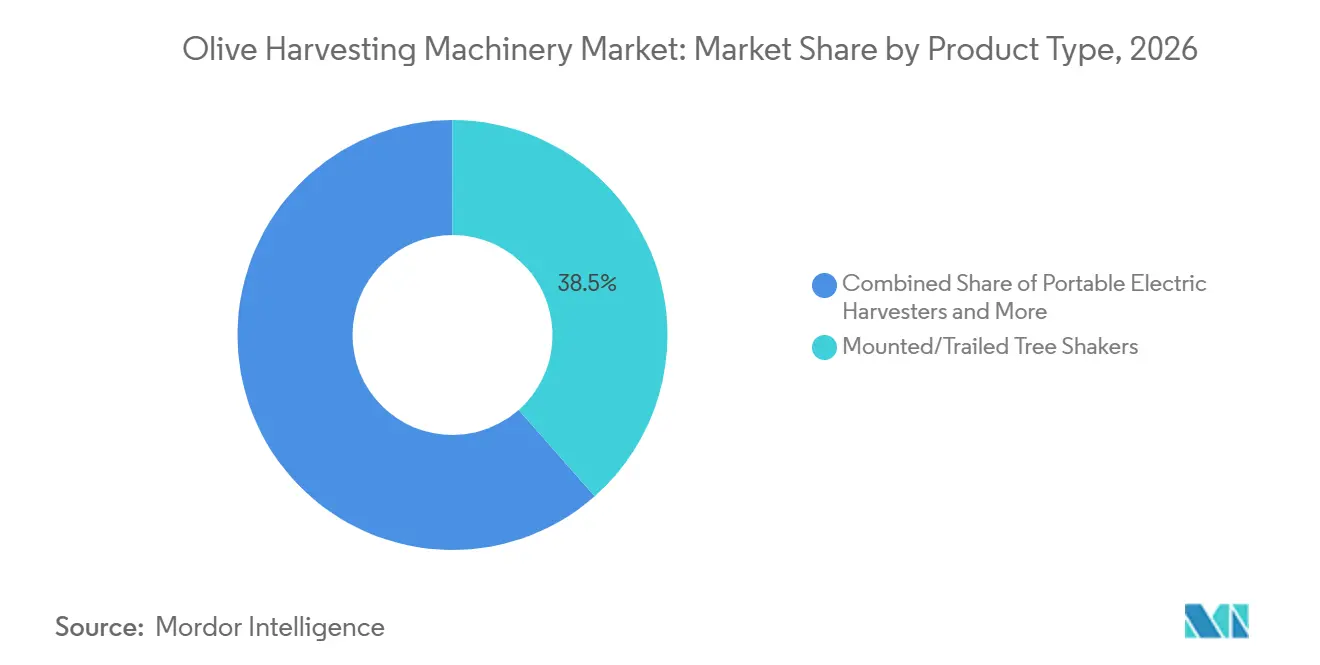
- Par type de produit, les secoueurs d'arbres montés/tractés représentaient 38,5 % de la part du marché des machines de récolte des olives en 2026, tandis que les récolteurs autonomes/à chenilles devraient croître à un CAGR de 6,9 % de 2027 à 2032.
- Par source d'énergie, les systèmes batterie électrique représentaient 44,3 % du marché des machines de récolte des olives en 2026 et devraient croître à un CAGR de 6,8 % de 2027 à 2032.
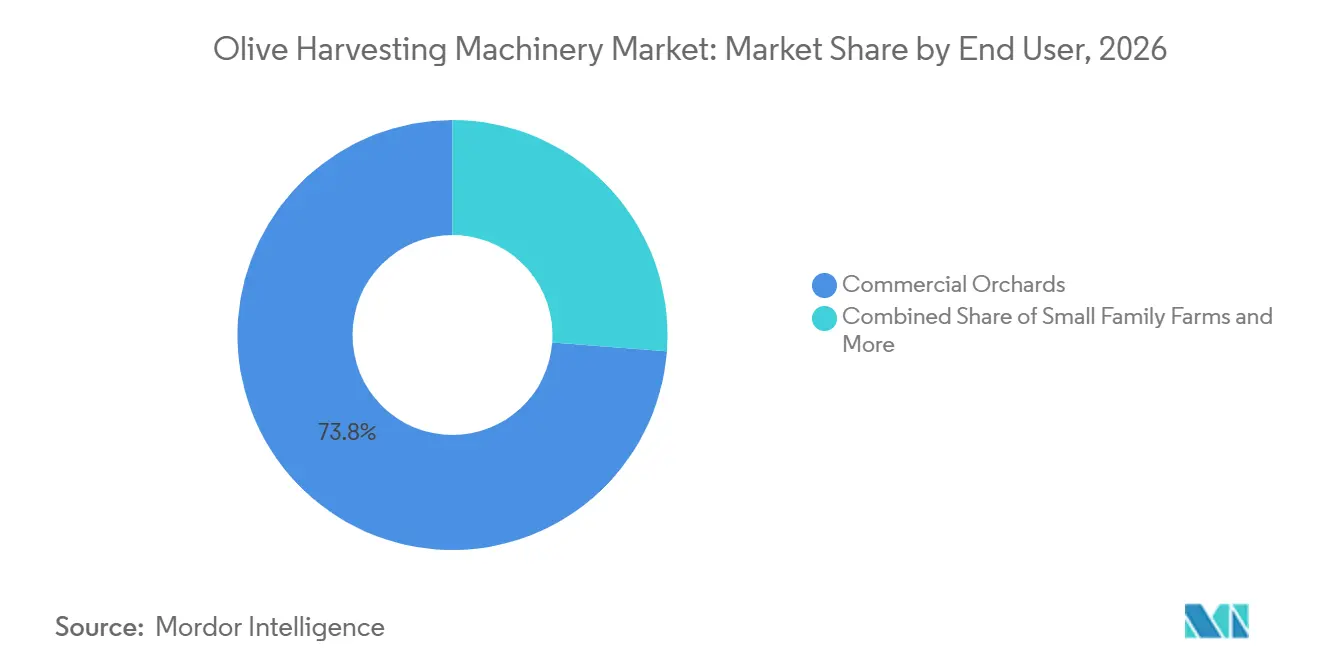
- Par utilisateur final, les vergers commerciaux représentaient 73,8 % de la part du marché des machines de récolte des olives en 2026, tandis que le segment des petites exploitations familiales devrait croître à un CAGR de 7,6 % de 2027 à 2032.
- Par géographie, l'Europe représentait 42,3 % de la part du marché des machines de récolte des olives en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'huile d'olive et d'olives de table | +1.2% | Mondial, intensité la plus élevée en Europe et au Moyen-Orient | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre dans les oliveraies et inflation des salaires | +1.5% | Mondial, plus aigu en Espagne, en Italie, en Grèce et en Afrique du Nord | Court terme (≤ 2 ans) |
| Soutien gouvernemental à la mécanisation et à l'agriculture numérique | +0.8% | Europe, Asie-Pacifique et Afrique | Moyen terme (2-4 ans) |
| Gains de productivité et d'ergonomie des équipements batterie électrique | +1.0% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des vergers à haute densité permettant la récolte en enjambeur | +0.7% | Europe, Amérique du Sud et Australie | Long terme (≥ 4 ans) |
| Compression de la fenêtre de récolte due à la variabilité climatique | +0.6% | Europe méditerranéenne, Moyen-Orient et Afrique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'huile d'olive et d'olives de table
La consommation mondiale d'huile d'olive a atteint 3 215 000 tonnes métriques lors de la campagne 2024/25, en hausse de 15 % par rapport à la saison précédente[1]. Le Conseil oléicole international (COI) a estimé la consommation à 3 248 000 tonnes métriques pour la campagne 2025/26. La croissance de la consommation renforce l'importance d'opérations de récolte efficaces permettant aux producteurs de collecter les olives dans des délais optimaux et de les livrer rapidement aux moulins. Cela est particulièrement pertinent pour les huiles extra-vierges et d'origine unique, où le calendrier de récolte peut influencer la qualité du produit. Selon le COI, les importations australiennes d'huile d'olive ont totalisé 42 272 tonnes métriques lors de la campagne 2024/25, tandis que les importations au début de la période 2025/26 ont augmenté de 12,5 %, indiquant une demande continue pour l'huile d'olive importée. Pour répondre aux exigences croissantes du marché et améliorer l'efficacité opérationnelle, les oléiculteurs sont de plus en plus incités à adopter des solutions de récolte mécanisées qui réduisent le temps de récolte, améliorent la productivité du travail et soutiennent le traitement en temps opportun. Ces facteurs renforcent le rôle des machines de récolte dans la production oléicole commerciale, notamment lorsque les producteurs cherchent à maintenir la qualité de la production et à gérer les coûts de récolte croissants.
Pénuries de main-d'œuvre dans les oliveraies et inflation des salaires
La disponibilité de la main-d'œuvre reste une contrainte persistante dans les zones oléicoles d'Espagne, d'Italie et de Grèce. L'exode rural et les difficultés à attirer des travailleurs saisonniers ont rendu le recrutement pour la récolte moins fiable. La main-d'œuvre qualifiée pour la récolte et la taille devient de plus en plus rare dans les principales régions productrices d'olives, accroissant le besoin de solutions de récolte mécanisées. La mécanisation constitue donc un moyen de réduire l'exposition aux risques liés aux effectifs ainsi que les coûts de main-d'œuvre. Les outils portables alimentés par batterie offrent aux petites exploitations un point d'entrée là où une plateforme de récolte complète n'est pas viable. Le marché des machines de récolte des olives gagne une base de clientèle plus large lorsque les exploitations familiales considèrent la mécanisation comme une réponse pratique aux pénuries récurrentes de main-d'œuvre. Alors que les contraintes de main-d'œuvre persistent dans les principales régions productrices d'olives, la demande devrait se déplacer vers des solutions mécanisées accessibles et évolutives pouvant réduire la dépendance aux travailleurs saisonniers dans des exploitations de différentes tailles.
Soutien gouvernemental à la mécanisation et à l'agriculture numérique
Les programmes d'investissement gouvernementaux dans les régions productrices d'olives soutiennent la modernisation des vergers et la mécanisation, créant une demande pour les machines de récolte et les technologies associées. En octobre 2025, la Région Calabre a annoncé un programme d'investissement de 50 millions EUR (55,7 millions USD) dans le cadre de son programme de développement rural 2023-2027 pour améliorer la compétitivité des exploitations du secteur oléicole. Le dispositif prévoyait des subventions en capital couvrant jusqu'à 65 % des dépenses éligibles, portées à 75 % pour les petites exploitations, et incluait un soutien pour les nouvelles machines et équipements, la récolte mécanisée, la création et la restructuration de vergers, ainsi que les technologies numériques. Les bénéficiaires éligibles comprenaient des entrepreneurs agricoles individuels et associés opérant dans le secteur oléicole de Calabre[2]. Le programme démontre le soutien public à la mécanisation et à l'investissement technologique dans la production oléicole. De telles mesures peuvent réduire la charge d'investissement initiale pour les oléiculteurs éligibles et soutenir l'adoption de récolteurs mécaniques et d'autres équipements conçus pour améliorer l'efficacité de la récolte et la productivité agricole.
Gains de productivité et d'ergonomie des équipements batterie électrique
Les outils de récolte batterie électrique améliorent la productivité et l'ergonomie des opérateurs tout en réduisant certaines des limitations de maintenance et d'exploitation associées aux équipements pneumatiques et à combustion interne. Leurs configurations légères et sans fil sont particulièrement pertinentes dans les oliveraies éloignées, en pente et en terrasses, où la portabilité des équipements et la mobilité des opérateurs sont importantes. Le râteau électrique POWER 48 de PELLENC utilise un moteur sans balais de 480 watts, et le fabricant affirme qu'il peut récolter jusqu'à huit fois plus vite que les méthodes manuelles. Le secoueur à olives V5000 d'INFACO dispose d'un moteur sans cadre intégré directement dans la tête de récolte, éliminant le besoin de composants de transmission conventionnels et d'engrenages. Les équipements alimentés par batterie peuvent également réduire les émissions locales et les coûts d'exploitation liés au carburant. Parallèlement, l'expansion des oliveraies à haute densité et les fenêtres de récolte de plus en plus étroites dépendantes des conditions météorologiques incitent les oléiculteurs à adopter des équipements pouvant augmenter la capacité de récolte journalière tout en réduisant la fatigue des opérateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des récolteurs commerciaux | -1.2% | Mondial, plus aigu en Afrique, au Moyen-Orient et sur les marchés des petites exploitations | Long terme (≥ 4 ans) |
| Limitations liées au terrain et à la géométrie des vergers | -0.8% | Europe méditerranéenne, Turquie et Maroc | Moyen terme (2-4 ans) |
| Infrastructure fragmentée de services, de formation et de pièces détachées | -0.6% | Asie-Pacifique, Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Cycle de vie des batteries et gestion en fin de vie | -0.4% | Mondial, avec une exposition réglementaire concentrée en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des récolteurs commerciaux
L'investissement initial élevé requis pour les récolteurs montés sur tracteur et automoteurs en enjambeur limite l'accès pour de nombreux petits exploitants et coopératives. Cette barrière de coût divise la demande entre les vergers commerciaux bien capitalisés et les exploitations qui s'appuient sur des équipements portables moins coûteux. La contrainte est plus prononcée en Afrique et au Moyen-Orient, où les systèmes de crédit agricole et de subventions sont moins développés. Les modèles de partage d'équipements et de prestataires peuvent réduire la charge financière initiale, mais ils réduisent également les ventes directes d'unités pour les fabricants. Les réseaux de concessionnaires, la formation et la disponibilité des pièces détachées limités dans les régions émergentes peuvent augmenter les temps d'arrêt et décourager l'adoption. Le marché des machines de récolte des olives reste dépendant des options de financement et de la capacité de service locale pour étendre sa portée auprès des petites et moyennes exploitations.
Limitations liées au terrain et à la géométrie des vergers
Les terrains en pente, l'espacement irrégulier, les arbres à troncs multiples et les terrasses en pierre limitent l'utilisation de grands équipements de récolte dans de nombreux vergers méditerranéens. L'hétérogénéité du terrain et l'accessibilité limitée dans les vergers en pente restent des obstacles structurels majeurs à la mécanisation. Selon le Congrès mondial de l'huile d'olive, 69 % de la superficie oléicole espagnole est constituée d'oliveraies en sec, dont beaucoup sont à faible rendement ou situées sur des pentes raides, rendant la mécanisation difficile ou économiquement marginale dans certaines zones de production traditionnelles[3]. Les plateformes à chenilles étroites et les conceptions améliorées de bras vibrants peuvent améliorer l'accès, mais n'éliminent pas toutes les contraintes de terrain. Le règlement de l'Union européenne sur les batteries (UE) 2023/1542 introduit des exigences progressives en matière de durabilité, de recyclage et de gestion en fin de vie des batteries. Les obligations relatives au passeport des batteries à partir de février 2027 s'appliquent à des catégories de batteries spécifiées, notamment les batteries de véhicules électriques, les batteries pour moyens de transport légers et les batteries industrielles dépassant 2 kWh, plutôt que de s'appliquer automatiquement à toutes les batteries d'outils de récolte portables. Les exigences de conformité dépendent donc de la classification des batteries, de leur capacité et de la date d'application applicable. Par conséquent, les outils de récolte portables restent importants dans les endroits inadaptés aux grandes plateformes de récolte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les secoueurs d'arbres ancrent les revenus tandis que les systèmes à chenilles gagnent en dynamismeLes secoueurs d'arbres montés/tractés détenaient 38,5 % de la part du marché des machines de récolte des olives en 2026, reflétant leur rôle établi dans les grands vergers commerciaux. Leur débit élevé et leur compatibilité avec les parcs de tracteurs existants les rendent adaptés à l'Espagne, l'Italie, l'Argentine et d'autres régions avec des rangées de vergers accessibles. L'équipement convient bien aux exploitations qui utilisent déjà des tracteurs pour le transport, la taille et d'autres travaux de verger. Ces machines sont particulièrement efficaces dans les vergers super haute densité, où l'espacement uniforme des rangées et les dimensions homogènes de la canopée permettent une récolte mécanisée à grande échelle et efficace.
Les récolteurs autonomes/à chenilles devraient croître à un CAGR de 6,9 % de 2027 à 2032, portés par le besoin d'équipements capables d'opérer sur des terrains variables tout en réduisant le niveau de compétence requis pour la récolte. Les récolteurs électriques portables et les râteaux pneumatiques continuent de servir les petites exploitations et les coopératives qui nécessitent des équipements moins coûteux et transportables. Les commandes à capteurs, les fonctions de guidage et les liaisons de données peuvent améliorer le positionnement des machines et soutenir les décisions de gestion des vergers. Les outils manuels restent pertinents dans les vergers patrimoniaux et les paysages très contraints où les grandes machines ne peuvent pas opérer.

Par source d'énergie :
les systèmes batterie électrique reconfigurent la structure de coûts du secteurLes systèmes batterie électrique détenaient 44,3 % de la part du marché des machines de récolte des olives en 2026 et devraient croître à un CAGR de 6,8 % de 2027 à 2032. La croissance est soutenue par la baisse des coûts des batteries et des performances répondant aux exigences de récolte courantes dans une gamme de tailles d'exploitations. Les outils portables alimentés par batterie peuvent fonctionner 7 à 8 heures sur une seule charge, réduisant la dépendance aux compresseurs d'air, aux approvisionnements en carburant et au transport des équipements dans les vergers éloignés. Les équipements batterie électrique offrent également un effort physique réduit, un fonctionnement plus silencieux et des exigences de maintenance moindres.
Les systèmes pneumatiques conservent une base installée là où l'infrastructure de compresseurs est déjà en place et où l'économie de remplacement favorise une utilisation continue. La combustion interne reste pertinente là où l'accès à la recharge est limité, notamment dans certaines parties du Maroc, de l'Égypte et de la Turquie intérieure. Les systèmes hybrides ont une adoption limitée, bien que les fournisseurs et les chercheurs les examinent pour des applications dépassant un seul cycle de batterie. Les exigences en matière de batteries en vertu du règlement (UE) 2023/1542 peuvent influencer les décisions d'achat à long terme, notamment pour les acheteurs évaluant les coûts totaux de possession sur plusieurs saisons.
Par utilisateur final :
l'échelle commerciale ancre la demande tandis que les petites exploitations accélèrent l'adoptionLes vergers commerciaux détenaient 73,8 % de la part du marché des machines de récolte des olives en 2026, soutenus par leur capacité à répartir les coûts des équipements sur de plus grandes superficies et volumes de récolte. Les grands exploitants bénéficient également de calendriers de travail plus prévisibles et d'un meilleur accès au financement, au soutien des concessionnaires et aux opérateurs formés. Selon le rapport du Congrès mondial de l'huile d'olive publié en 2025, les vergers super-intensifs en Andalousie et en Estrémadure utilisent des systèmes de récolte mécanisés, atteignant des rendements de 10 000 à 12 000 kilogrammes par hectare et des coûts de récolte de 0,03 à 0,04 EUR par kilogramme (0,03 à 0,04 USD par kilogramme). Les coopératives soutiennent également la demande en mutualisant les capitaux, en planifiant l'utilisation des équipements et en partageant l'accès entre les exploitations membres.
Les petites exploitations familiales devraient croître à un CAGR de 7,6 % de 2027 à 2032. Les outils alimentés par batterie moins chers, le cofinancement public et la hausse des coûts de main-d'œuvre renforcent l'argument en faveur de la mécanisation à plus petite échelle. Ces acheteurs achètent généralement des équipements portables plutôt que des plateformes automotrices, car les outils portables sont mieux adaptés aux petites parcelles et peuvent être stockés plus facilement. La décision est également influencée par la nécessité de réduire la dépendance aux travailleurs saisonniers pendant une courte période de récolte. Les fabricants peuvent atteindre ces exploitations par le biais de concessionnaires locaux, de programmes de financement, de formation des opérateurs et d'équipements conçus pour les terrains irréguliers.
Analyse géographique
L'Europe détenait 42,3 % de la part du marché des machines de récolte des olives en 2026, soutenue par sa base oléicole établie et son dense réseau de services d'équipements. L'Espagne, l'Italie, la Grèce, le Portugal et la France restent les principaux centres de demande régionaux. L'Espagne constitue une base de demande substantielle, avec environ 2,83 millions d'hectares d'oliveraies en 2024, dont environ 1,70 million d'hectares en Andalousie et 301 000 hectares en Estrémadure. L'expansion des systèmes de plantation à haute densité et super-intensifs en Espagne soutient également l'adoption de technologies de récolte mécanisées adaptées aux vergers en haie. L'Italie soutient en outre la modernisation des vergers et l'investissement dans les machines par le biais de programmes de financement nationaux et régionaux, encourageant l'adoption de technologies de récolte mécanisées dans la production oléicole.
L'Asie-Pacifique devrait croître à un CAGR de 8,2 % de 2027 à 2032. La Chine, l'Inde, l'Australie et le Japon développent la culture de l'olivier, augmentant la demande d'équipements de récolte modernes. L'Amérique du Sud bénéficie également de l'expansion des vergers super-intensifs en Argentine et au Chili, où les fournisseurs peuvent positionner des systèmes à haut débit aux côtés d'équipements portables adaptés à des structures d'exploitation plus variées. L'expansion de la production oléicole mécanisée et à haute densité dans ces régions émergentes crée des opportunités pour les entreprises d'adapter les technologies de récolte aux configurations locales des vergers, aux conditions de main-d'œuvre et aux tailles des exploitations.
L'Afrique et le Moyen-Orient combinent des bases de producteurs établies avec une marge pour une plus grande mécanisation. Le Maroc et la Tunisie soutiennent la demande d'équipements de récolte portables et partagés, tandis que la Turquie nécessite de grands équipements montés dans les plaines et des outils légers dans les vergers en colline. L'Amérique du Nord est portée par les opérations oléicoles commerciales super-intensives de Californie, où les coûts de main-d'œuvre et l'expansion des vergers soutiennent l'investissement dans les plateformes en enjambeur. Ces conditions régionales créent des exigences de produits différentes sur le marché des machines de récolte des olives, plutôt qu'un schéma d'équipement mondial uniforme.
Paysage concurrentiel
Le marché des machines de récolte des olives était modérément consolidé en 2026, avec PELLENC S.A.S., Oxbo International Corporation, SICMA S.r.l., Campagnola S.r.l. et Moresil S.L. représentant les principaux acteurs. La concurrence s'étend aux outils de récolte portables, aux vibrateurs de tronc et montés en frontal, aux récolteurs automoteurs et aux systèmes en enjambeur conçus pour différentes configurations de vergers. PELLENC S.A.S. propose des râteaux de récolte alimentés par batterie, des vibrateurs montés sur tracteur, des secoueurs de tronc automoteurs et des équipements de récolte tractés, tandis qu'Oxbo International Corporation se concentre sur des solutions de récolte mécanisées pour les cultures à haute densité. SICMA S.r.l., Campagnola S.r.l. et Moresil S.L. servent des exploitations de différentes tailles et exigences de récolte avec des équipements adaptés à diverses configurations de vergers et conditions d'exploitation.
La différenciation concurrentielle se concentre de plus en plus sur le débit de récolte, la compatibilité avec les vergers, le confort de l'opérateur et l'automatisation. L'OPTIMUM XXL80 de PELLENC S.A.S. peut être équipé de la tête de récolte ARBO' PROCESS, conçue pour les vergers d'oliviers et d'amandiers. Ses caractéristiques documentées comprennent quatre capteurs de suivi du sol pour maintenir la hauteur de récolte, des butées de hauteur automatiques, une capacité maximale de benne de 4 200 litres et un système d'isolation des vibrations conçu pour réduire les vibrations en cabine. Le récolteur d'olives super haute densité VS+ de Moresil S.L. utilise des capteurs pour la direction de la machine et le contrôle de la hauteur, avec des caméras de cabine et un déchargement continu. Des trémies auxiliaires et une assistance GPS sont disponibles en équipement optionnel. Le Braud 10.90X Olive de New Holland Agriculture est spécifiquement conçu pour les vergers d'oliviers super haute densité et combine le système de secouage SDC avec le système de collecte Noria. Sa technologie documentée comprend également l'interface tactile IntelliView IV pour le contrôle et la gestion de la machine. Ces caractéristiques illustrent comment les fabricants abordent l'efficacité de la récolte, la manipulation des fruits, le guidage de la machine et le confort de l'opérateur.
Au-delà des spécifications des machines, le positionnement concurrentiel est influencé par l'étendue du portefeuille et la capacité à servir des oléiculteurs ayant différentes exigences de mécanisation et capacités d'investissement. Les fabricants proposant plusieurs types d'équipements peuvent répondre à un plus large éventail de besoins d'achat, des outils portables pour les opérations de récolte manuelle aux machines spécialisées pour les vergers commerciaux à haute densité. Le développement de produits qui améliore la fiabilité des machines, simplifie l'exploitation et réduit les exigences de maintenance peut différencier davantage les fournisseurs en influençant les coûts d'exploitation totaux sur la durée de vie de l'équipement. Pour les machines à forte intensité de capital, la disponibilité de l'assistance technique, des pièces détachées et des services de maintenance peut également affecter les décisions d'achat, car les temps d'arrêt des équipements pendant la saison de récolte peuvent perturber les calendriers de récolte et augmenter les coûts d'exploitation.
Leaders du secteur des machines de récolte des olives
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
SICMA S.r.l.
-
Campagnola S.r.l.
-
Moresil S.L.
-
PELLENC S.A.S. (Pellenc Group S.A.S.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines de récolte des olives Entreprises couvertes dans ce rapport
- PELLENC S.A.S. (Pellenc Group S.A.S.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Campagnola S.r.l.
- SICMA S.r.l.
- Moresil S.L.
- Agromelca S.L.
- Solano Horizonte S.L.U.
- Infaco S.A.S.
- Cifarelli S.p.A.
- AGRIMAGLIE S.r.l.
- Agrotechnic Crete S.A.
- Zanon S.r.l.
- New Holland Agriculture (CNH Industrial N.V.)
- Stalea S.r.l.
- IBEA S.r.l.
Développements industriels récents dans Marché des machines de récolte des olives
- Novembre 2025 : Grégoire, membre du Groupe SDF, a présenté son récolteur automoteur polycultures GX10.6 pour les opérations super-intensives d'oliviers, d'amandiers et d'arbres fruitiers. La machine repose sur un moteur Deutz Stage V de 190 chevaux, une transmission intégrale permanente conçue pour des pentes allant jusqu'à 28 %, un tablier ARC² avec une ouverture de 115 centimètres, un train de secoueurs de 5 mètres et deux trémies en acier inoxydable d'une capacité combinée de 5 600 litres. Ses outils NEOmass de pesée du rendement, NEOmap de cartographie du rendement et NEOtrack de suivi des rangs la positionnent pour une récolte guidée par les données dans les vergers méditerranéens intensifs.
- Novembre 2025 : INFACO a lancé le secoueur à olives électrique V5000 au SITEVI de Montpellier. L'outil en version fixe de 2,2 kilogrammes utilise un système de batterie de 900 watts et 48 volts et un mouvement alternatif croisé breveté destiné à protéger les branches des arbres. INFACO a également introduit un système simplifié de changement de doigts pouvant être adapté en quelques secondes, avec une disponibilité prévue pour la saison de récolte 2026.
- Novembre 2025 : le fabricant grec INTRA a lancé sa série élargie de machines de récolte des olives Mini, Mini S, Premium et Ultra, conçues pour être montées sur des tracteurs de verger, avec des entraînements hydrauliques et des tiges rotatives en polyuréthane pour une récolte douce. Celles-ci sont destinées aux opérations de vergers méditerranéens de petite à moyenne taille.
Périmètre du rapport mondial sur le marché des machines de récolte des olives
Les machines de récolte des olives comprennent des équipements spécialisés conçus pour accélérer le processus de détachement des olives des arbres. Ces équipements vont des râteaux électriques à main aux grands secoueurs de tronc montés sur tracteur et aux récolteurs automoteurs. Le rapport sur le marché des machines de récolte des olives est segmenté par type de produit (récolteurs électriques portables, râteaux pneumatiques, secoueurs d'arbres montés/tractés et récolteurs autonomes/à chenilles), par source d'énergie (batterie électrique, pneumatique, combustion interne, hybride), par utilisateur final (vergers commerciaux, petites exploitations familiales, coopératives) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Récolteurs électriques portables |
| Râteaux pneumatiques |
| Secoueurs d'arbres montés/tractés |
| Récolteurs autonomes/à chenilles |
| Batterie électrique |
| Pneumatique |
| Combustion interne |
| Hybride |
| Vergers commerciaux |
| Petites exploitations familiales |
| Coopératives |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Espagne |
| Italie | |
| Grèce | |
| France | |
| Portugal | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Maroc |
| Égypte | |
| Afrique du Sud | |
| Tunisie | |
| Reste de l'Afrique |
| Par type de produit | Récolteurs électriques portables | |
| Râteaux pneumatiques | ||
| Secoueurs d'arbres montés/tractés | ||
| Récolteurs autonomes/à chenilles | ||
| Par source d'énergie | Batterie électrique | |
| Pneumatique | ||
| Combustion interne | ||
| Hybride | ||
| Par utilisateur final | Vergers commerciaux | |
| Petites exploitations familiales | ||
| Coopératives | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Espagne | |
| Italie | ||
| Grèce | ||
| France | ||
| Portugal | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Maroc | |
| Égypte | ||
| Afrique du Sud | ||
| Tunisie | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des machines de récolte des olives ?
Le marché des machines de récolte des olives était évalué à 1,27 milliard USD en 2026 et devrait croître de 1,34 milliard USD en 2027 à 1,78 milliard USD d'ici 2032, à un CAGR de 5,84 % durant la période de prévision 2027-2032.
Qu'est-ce qui stimule la demande d'équipements de récolte des olives ?
La pénurie de main-d'œuvre, la demande accrue d'huile d'olive et d'olives de table, les financements publics de modernisation et l'utilisation plus large des vergers à haute densité soutiennent la demande.
Quelle catégorie de produits est en tête des ventes d'équipements de récolte des olives ?
Les secoueurs d'arbres montés/tractés ont dominé la demande de produits avec 38,5 % du marché des équipements de récolte des olives en 2026.
Qu'est-ce qui limite la mécanisation dans les oliveraies ?
Les coûts élevés des équipements, les terrains en pente, la géométrie irrégulière des vergers et l'infrastructure de services limitée peuvent retarder l'adoption.