
Marktgröße und Marktanteile für Olivenerntemaschinen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.34 Milliarden US-Dollar |
| Marktgröße (2032) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
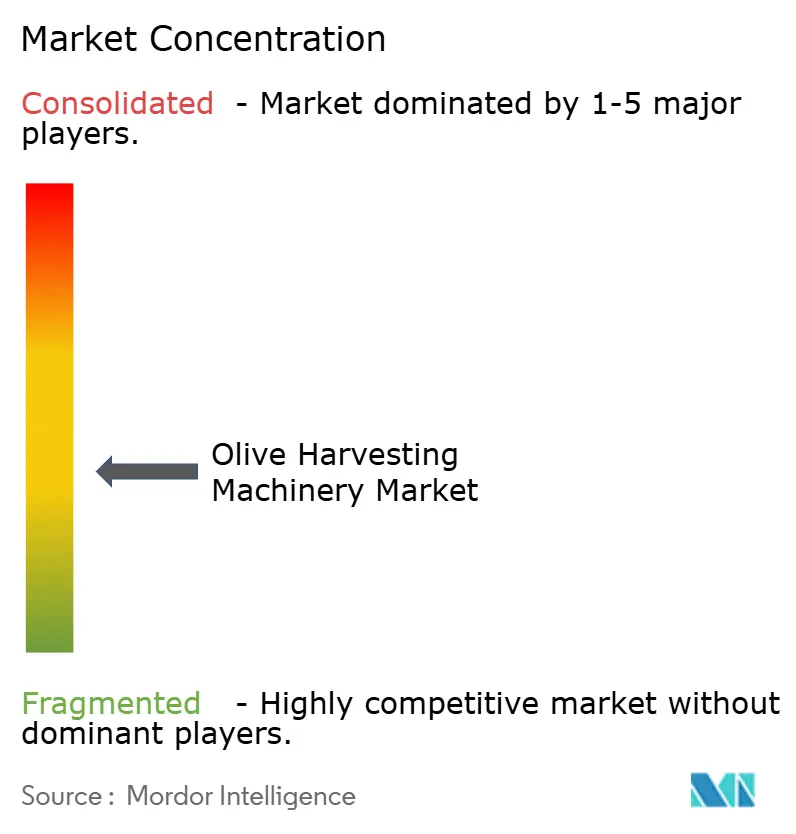
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Olivenerntemaschinen von Mordor Intelligence
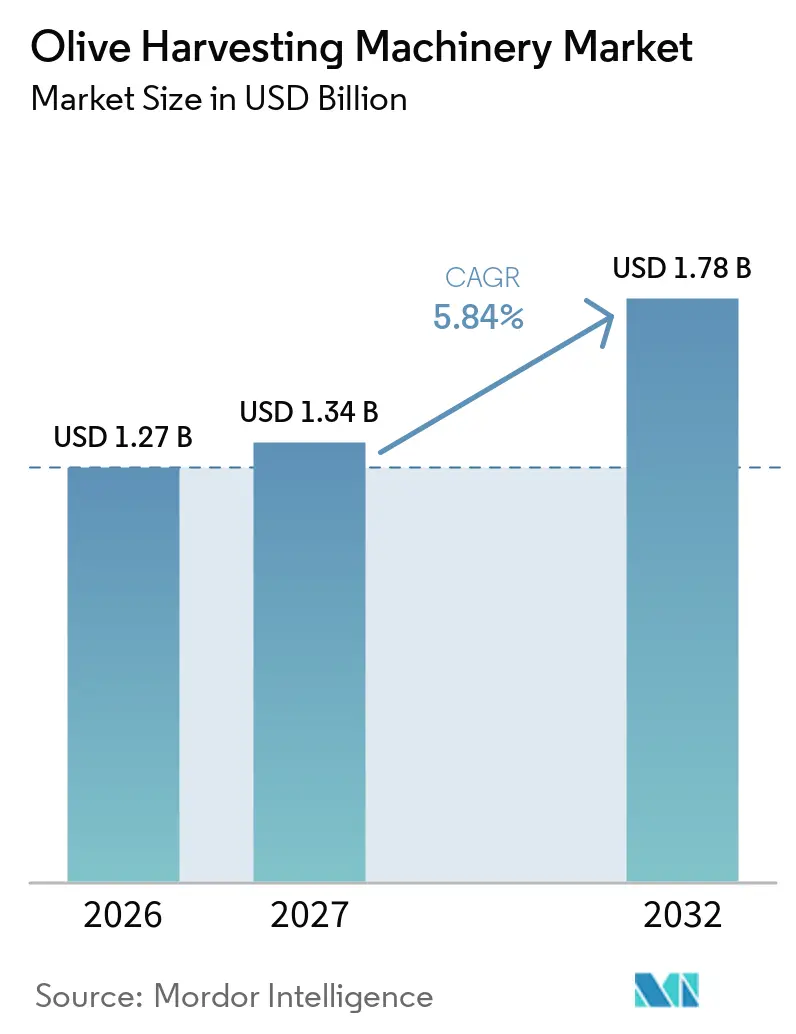
Der Markt für Olivenerntemaschinen wurde 2026 auf 1,27 Milliarden USD bewertet und wird voraussichtlich von 1,34 Milliarden USD im Jahr 2027 auf 1,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,84% während des Prognosezeitraums 2027–2032. Das Marktwachstum wird durch die abnehmende Rentabilität der manuellen Ernte aufgrund von Arbeitskräftemangel und engen Erntezeitfenstern angetrieben. Die steigende Produktion von Olivenöl und Tafeloliven erhöht die Nachfrage nach zeitgerechter Fruchtsammlung und Qualitätskontrolle. Die Expansion von Hochdichte-Olivenhainen unterstützt ebenfalls die breitere Einführung maschinenkompatiblerErnteysteme. Die Hersteller reagieren mit tragbaren Elektrowerkzeugen, selbstfahrenden Schüttlern und Geräten, die für unterschiedliche Olivenhain-Layouts konzipiert sind. Öffentliche Fördermittel in den wichtigsten Erzeugerländern senken die Anschaffungskosten und unterstützen Geräteaufrüstungen. Der Markt profitiert auch von Fortschritten bei batteriebetriebenen und präzisionsorientierten Erntegeräten, die die Effizienz der Bediener verbessern und die Abhängigkeit von arbeitsintensiven Ernteverfahren verringern. Die zunehmende Mechanisierung in den wichtigsten Olivenanbauregionen veranlasst Gerätehersteller, Lösungen zu entwickeln, die die Erntegeschwindigkeit verbessern, Fruchtschäden reduzieren und unterschiedliche Olivenhainstrukturen berücksichtigen.
Wichtigste Erkenntnisse des Berichts
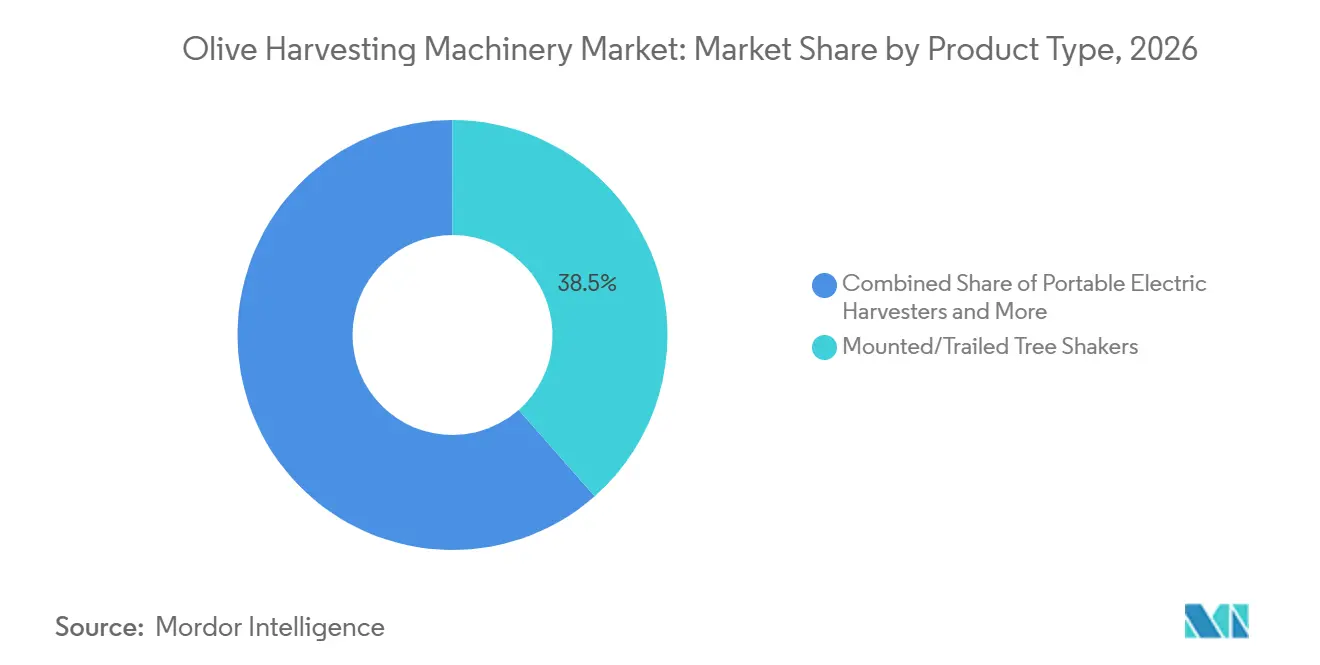
- Nach Produkttyp entfielen angebaute/gezogene Baumschüttler 2026 auf einen Marktanteil von 38,5% am Markt für Olivenerntemaschinen, während autonome/Raupenernter voraussichtlich mit einer CAGR von 6,9% von 2027 bis 2032 wachsen werden.
- Nach Energiequelle entfielen batterie-elektrische Systeme 2026 auf einen Marktanteil von 44,3% am Markt für Olivenerntemaschinen und werden voraussichtlich mit einer CAGR von 6,8% von 2027 bis 2032 wachsen.
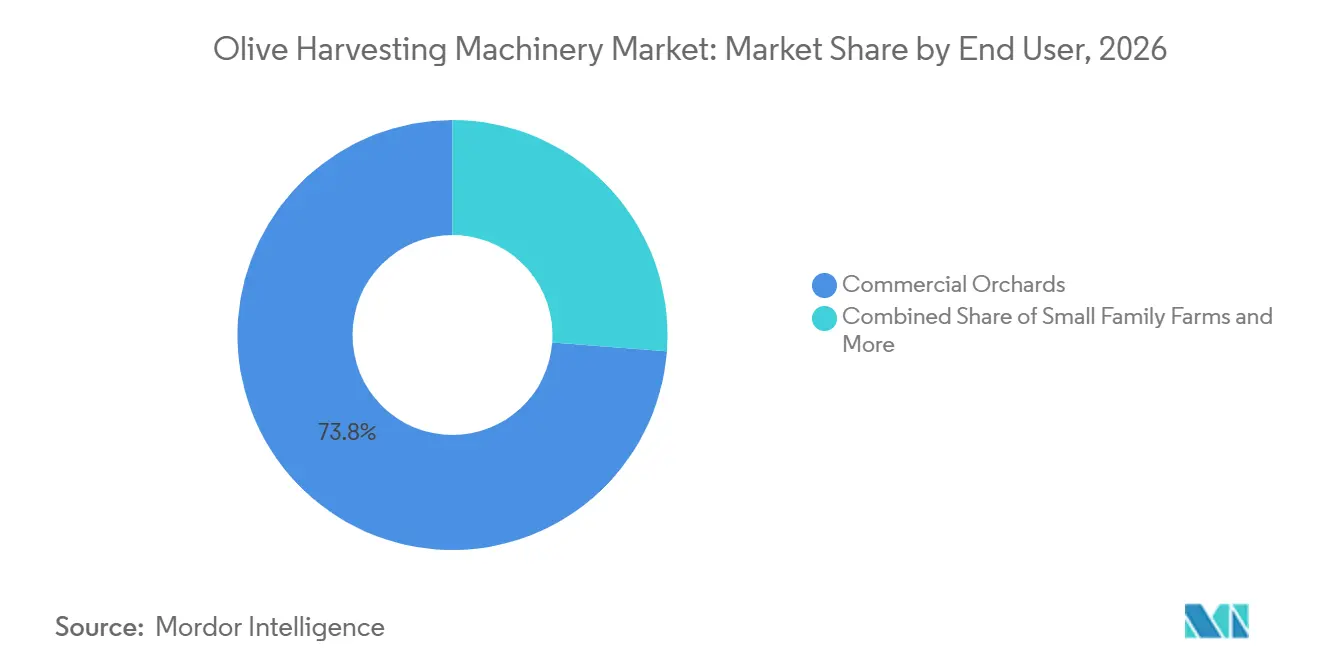
- Nach Endnutzer entfielen kommerzielle Obstgärten 2026 auf einen Marktanteil von 73,8% am Markt für Olivenerntemaschinen, während das Segment der kleinen Familienbetriebe voraussichtlich mit einer CAGR von 7,6% von 2027 bis 2032 wachsen wird.
- Nach Geografie entfiel Europa 2026 auf einen Marktanteil von 42,3% am Markt für Olivenerntemaschinen, während Asien-Pazifik voraussichtlich mit einer CAGR von 8,2% von 2027 bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Olivenöl und Tafeloliven | +1.2% | Global, höchste Intensität in Europa und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in Olivenhainen und Lohninflation | +1.5% | Global, am stärksten ausgeprägt in Spanien, Italien, Griechenland und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für Mechanisierung und digitale Landwirtschaft | +0.8% | Europa, Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Produktivitäts- und Ergonomiegewinne durch batterie-elektrische Geräte | +1.0% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Hochdichte-Olivenhainen, die Ernte über die Reihen hinweg ermöglicht | +0.7% | Europa, Südamerika und Australien | Langfristig (≥ 4 Jahre) |
| Verkürzung des Erntezeitfensters durch klimatische Variabilität | +0.6% | Mediterranes Europa, der Nahe Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Olivenöl und Tafeloliven
Der weltweite Olivenölverbrauch erreichte im Erntejahr 2024/25 3.215.000 Tonnen, ein Anstieg von 15% gegenüber der Vorsaison[1]. Der Internationale Olivenrat (IOC) schätzte den Verbrauch für das Erntejahr 2025/26 auf 3.248.000 Tonnen. Der wachsende Verbrauch erhöht die Bedeutung effizienter Erntevorgänge, die es den Erzeugern ermöglichen, Oliven innerhalb optimaler Zeitrahmen zu sammeln und sie umgehend an Mühlen zu liefern. Dies ist besonders relevant für natives Olivenöl extra und Einzelursprungsöle, bei denen der Erntezeitpunkt die Produktqualität beeinflussen kann. Laut IOC beliefen sich die australischen Olivenölimporte im Erntejahr 2024/25 auf 42.272 Tonnen, während die Importe im frühen Zeitraum 2025/26 um 12,5% stiegen, was auf eine anhaltende Nachfrage nach importiertem Olivenöl hindeutet. Um wachsenden Marktanforderungen gerecht zu werden und die betriebliche Effizienz zu verbessern, werden Olivenanbauer zunehmend dazu angeregt, mechanisierte Erntlösungen einzuführen, die die Erntezeit verkürzen, die Arbeitsproduktivität verbessern und eine zeitgerechte Verarbeitung unterstützen. Diese Faktoren stärken die Rolle von Erntemaschinen in der kommerziellen Olivenproduktion, insbesondere da die Erzeuger bestrebt sind, die Ausgangsqualität zu erhalten und steigende Erntekosten zu bewältigen.
Arbeitskräftemangel in Olivenhainen und Lohninflation
Die Verfügbarkeit von Arbeitskräften bleibt in den Olivenanbaugebieten Spaniens, Italiens und Griechenlands eine anhaltende Einschränkung. Landflucht und Schwierigkeiten bei der Gewinnung von Saisonarbeitern haben die Erntepersonalbesetzung weniger zuverlässig gemacht. Qualifizierte Ernte- und Schnittarbeitskräfte werden in den wichtigsten Olivenanbauregionen zunehmend knapper, was den Bedarf an mechanisierten Erntlösungen erhöht. Die Mechanisierung dient daher als Mittel zur Verringerung der Abhängigkeit von Personalrisiken sowie von Arbeitskosten. Tragbare batteriebetriebene Werkzeuge bieten kleineren Betrieben einen Einstiegspunkt, wo eine vollständige Ernteplattform nicht rentabel ist. Der Markt für Olivenerntemaschinen gewinnt eine breitere Kundenbasis, wenn Familienbetriebe die Mechanisierung als praktische Reaktion auf wiederkehrenden Arbeitskräftemangel betrachten. Da Arbeitskräfteengpässe in den wichtigsten Olivenanbauregionen anhalten, wird erwartet, dass sich die Nachfrage auf zugängliche und skalierbare mechanisierte Lösungen verlagert, die die Abhängigkeit von Saisonarbeitern auf Betrieben unterschiedlicher Größe verringern können.
Staatliche Unterstützung für Mechanisierung und digitale Landwirtschaft
Staatliche Investitionsprogramme in Olivenanbauregionen unterstützen die Modernisierung und Mechanisierung von Olivenhainen und schaffen Nachfrage nach Erntemaschinen und verwandten Technologien. Im Oktober 2025 kündigte die Region Kalabrien ein Investitionsprogramm in Höhe von 50 Millionen EUR (55,7 Millionen USD) im Rahmen ihres Programms zur ländlichen Entwicklung 2023–2027 an, um die Wettbewerbsfähigkeit der Betriebe im Olivensektor zu verbessern. Das Programm sah Investitionszuschüsse vor, die bis zu 65% der förderfähigen Ausgaben abdecken, erhöht auf 75% für Kleinbetriebe, und umfasste Unterstützung für neue Maschinen und Geräte, mechanisierte Ernte, Anlage und Umstrukturierung von Olivenhainen sowie digitale Technologien. Zu den förderfähigen Begünstigten zählten einzelne und verbundene landwirtschaftliche Unternehmer, die im Olivensektor Kalabriens tätig sind[2]. Das Programm demonstriert die öffentliche Unterstützung für Mechanisierung und technologische Investitionen in der Olivenproduktion. Solche Maßnahmen können die anfängliche Investitionsbelastung für förderfähige Anbauer verringern und die Einführung mechanischer Ernter und anderer Geräte unterstützen, die darauf ausgelegt sind, die Ernteeffizienz und die Betriebsproduktivität zu verbessern.
Produktivitäts- und Ergonomiegewinne durch batterie-elektrische Geräte
Batterie-elektrische Erntewerkzeuge verbessern die Produktivität und Ergonomie der Bediener und reduzieren gleichzeitig einige der Wartungs- und Betriebseinschränkungen, die mit Druckluft- und Verbrennungsgeräten verbunden sind. Ihre leichteren, kabellosen Konfigurationen sind besonders relevant in abgelegenen, geneigten und terrassierten Olivenhainen, wo die Tragbarkeit der Geräte und die Mobilität der Bediener wichtig sind. PELLENCs POWER 48 elektrische Schüttelharke verwendet einen 480-Watt-bürstenlosen Motor, und der Hersteller gibt an, dass sie bis zu achtmal schneller ernten kann als manuelle Methoden. INFACOs V5000 Olivenschüttler verfügt über einen rahmenlosen Motor, der direkt in den Erntekopf integriert ist, wodurch herkömmliche Getriebekomponenten und Zahnräder entfallen. Batteriebetriebene Geräte können auch lokale Emissionen und kraftstoffbezogene Betriebskosten reduzieren. Gleichzeitig ermutigt die Expansion von Hochdichte-Olivenhainen und zunehmend enge wetterabhängige Erntezeitfenster die Anbauer, Geräte einzuführen, die die tägliche Erntekapazität erhöhen und gleichzeitig die Ermüdung der Bediener reduzieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für kommerzielle Ernter | -1.2% | Global, am stärksten ausgeprägt in Afrika, dem Nahen Osten und Kleinbetriebsmärkten | Langfristig (≥ 4 Jahre) |
| Gelände- und Olivenhaingeometrie-Einschränkungen | -0.8% | Mediterranes Europa, die Türkei und Marokko | Mittelfristig (2–4 Jahre) |
| Fragmentierte Service-, Schulungs- und Ersatzteilinfrastruktur | -0.6% | Asien-Pazifik, Afrika und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Batterielebenszyklus und Entsorgungsmanagement | -0.4% | Global, mit konzentrierter regulatorischer Exposition in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für kommerzielle Ernter
Die hohen Anfangsinvestitionen, die für traktorangebaute und selbstfahrende Ernte-über-die-Reihen-Maschinen erforderlich sind, schränken den Zugang für viele Kleinbauern und Genossenschaften ein. Diese Kostenhürde teilt die Nachfrage zwischen gut kapitalisierten kommerziellen Obstgärten und Betrieben auf, die auf kostengünstigere tragbare Geräte angewiesen sind. Die Einschränkung ist in Afrika und dem Nahen Osten ausgeprägter, wo landwirtschaftliche Kredit- und Subventionssysteme weniger entwickelt sind. Geräteteilung und Auftragnehmermodelle können die anfängliche finanzielle Belastung verringern, reduzieren jedoch auch die direkten Stückverkäufe für Hersteller. Begrenzte Händlernetze, Schulungen und Ersatzteilverfügbarkeit in aufstrebenden Regionen können Ausfallzeiten erhöhen und die Einführung entmutigen. Der Markt für Olivenerntemaschinen bleibt auf Finanzierungsoptionen und lokale Servicekapazitäten angewiesen, um seine Reichweite bei kleinen und mittelgroßen Betrieben auszubauen.
Gelände- und Olivenhaingeometrie-Einschränkungen
Hängendes Gelände, unregelmäßige Abstände, mehrstämmige Bäume und Steinterrassen schränken den Einsatz großer Erntegeräte in vielen mediterranen Olivenhainen ein. Geländeheterogenität und begrenzte Zugänglichkeit in steilen Olivenhainen bleiben wesentliche strukturelle Hindernisse für die Mechanisierung. Laut dem Olivenöl-Weltkongress bestehen 69% der spanischen Olivenanbaufläche aus Trockenolivenanlagen, von denen viele ertragsschwach sind oder sich an steilen Hängen befinden, was die Mechanisierung in einigen traditionellen Produktionsgebieten schwierig oder wirtschaftlich marginal macht[3]. Schmale Raupenplattformen und verbesserte Vibrationskonstruktionen können den Zugang verbessern, beseitigen jedoch nicht alle Geländeeinschränkungen. Die EU-Batterieverordnung (EU) 2023/1542 führt schrittweise Anforderungen an Batterienachhaltigkeit, Recycling und Entsorgungsmanagement ein. Batteriepasspapflichten ab Februar 2027 gelten für bestimmte Batteriekategorien, einschließlich Elektrofahrzeugbatterien, Batterien für leichte Transportmittel und Industriebatterien mit mehr als 2 kWh, anstatt automatisch für alle tragbaren Erntewerkzeugbatterien zu gelten. Die Compliance-Anforderungen hängen daher von der Batterieklassifizierung, der Kapazität und dem geltenden Umsetzungsdatum ab. Infolgedessen bleiben tragbare Erntewerkzeuge an Standorten wichtig, die für große Ernteplattformen ungeeignet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Baumschüttler sichern Umsatz, während Raupen-Systeme an Dynamik gewinnenAngebaute/gezogene Baumschüttler hielten 2026 einen Marktanteil von 38,5% am Markt für Olivenerntemaschinen, was ihre etablierte Rolle in größeren kommerziellen Obstgärten widerspiegelt. Ihr hoher Durchsatz und ihre Kompatibilität mit bestehenden Traktorflotten machen sie für Spanien, Italien, Argentinien und andere Regionen mit zugänglichen Olivenhainreihen geeignet. Die Geräte eignen sich gut für Betriebe, die bereits Traktoren für Transport, Schnitt und andere Olivenhainarbeiten einsetzen. Diese Maschinen sind besonders effektiv in Hochdichte-Olivenhainen, wo gleichmäßige Reihenabstände und konsistente Kronenabmessungen eine effiziente, großflächige mechanisierte Ernte ermöglichen.
Autonome/Raupenernter werden voraussichtlich mit einer CAGR von 6,9% von 2027 bis 2032 wachsen, angetrieben durch den Bedarf an Geräten, die in variablem Gelände betrieben werden können und gleichzeitig das für die Ernte erforderliche Qualifikationsniveau reduzieren. Tragbare Elektroernter und Drucklufthaken bedienen weiterhin kleine Betriebe und Genossenschaften, die kostengünstigere und transportable Geräte benötigen. Sensorbasierte Steuerungen, Führungsfunktionen und Datenverbindungen können die Maschinenpositionierung verbessern und Olivenhain-Managemententscheidungen unterstützen. Manuelle Handwerkzeuge bleiben in Erbgut-Olivenhainen und stark eingeschränkten Landschaften relevant, wo größere Maschinen nicht betrieben werden können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiequelle:
Batterie-elektrische Systeme gestalten die Branchenkostenstruktur neuBatterie-elektrische Systeme hielten 2026 einen Marktanteil von 44,3% am Markt für Olivenerntemaschinen und werden voraussichtlich mit einer CAGR von 6,8% von 2027 bis 2032 wachsen. Das Wachstum wird durch niedrigere Batteriekosten und eine Leistung unterstützt, die routinemäßige Ernteanforderungen über eine Reihe von Betriebsgrößen hinweg erfüllt. Batteriebetriebene tragbare Werkzeuge können 7 bis 8 Stunden mit einer einzigen Ladung betrieben werden, was die Abhängigkeit von Luftkompressoren, Kraftstoffversorgung und Gerätetransport in abgelegenen Olivenhainen verringert. Batterie-elektrische Geräte bieten auch reduzierten körperlichen Aufwand, leiseren Betrieb und geringere Wartungsanforderungen.
Druckluftsysteme behalten eine installierte Basis, wo Kompressorinfrastruktur bereits vorhanden ist und die Ersatzwirtschaft die weitere Nutzung begünstigt. Verbrennungsmotoren bleiben relevant, wo der Zugang zu Lademöglichkeiten begrenzt ist, einschließlich Teilen Marokkos, Ägyptens und des Binnenlandes der Türkei. Hybridsysteme haben eine begrenzte Einführung, obwohl Lieferanten und Forscher sie für Anwendungen untersuchen, die einen einzelnen Batteriezyklus überschreiten. Batterieanforderungen gemäß Verordnung (EU) 2023/1542 können langfristige Beschaffungsentscheidungen beeinflussen, insbesondere für Käufer, die die Gesamtbetriebskosten über mehrere Saisons hinweg bewerten.
Nach Endnutzer:
Kommerzielle Größenordnung verankert Nachfrage, während kleine Betriebe die Einführung beschleunigenKommerzielle Obstgärten hielten 2026 einen Marktanteil von 73,8% am Markt für Olivenerntemaschinen, unterstützt durch ihre Fähigkeit, Gerätekosten auf größere Anbauflächen und Erntemengen zu verteilen. Große Betreiber profitieren auch von vorhersehbareren Arbeitsplänen und einem besseren Zugang zu Finanzierung, Händlerunterstützung und ausgebildeten Bedienern. Laut dem 2025 veröffentlichten Bericht des Olivenöl-Weltkongresses nutzen superintensive Olivenhainen in Andalusien und Extremadura mechanisierte Erntesysteme und erzielen Erträge von 10.000 bis 12.000 Kilogramm pro Hektar und Erntekosten von 0,03 bis 0,04 EUR pro Kilogramm (0,03 bis 0,04 USD pro Kilogramm). Genossenschaften unterstützen die Nachfrage ebenfalls durch Kapitalzusammenlegung, Planung des Geräteeinsatzes und gemeinsamen Zugang unter Mitgliedsbetrieben.
Kleine Familienbetriebe werden voraussichtlich mit einer CAGR von 7,6% von 2027 bis 2032 wachsen. Günstigere batteriebetriebene Werkzeuge, öffentliche Kofinanzierung und steigende Arbeitskosten stärken die Argumente für die Mechanisierung in kleineren Maßstäben. Diese Käufer erwerben in der Regel tragbare Geräte anstelle von selbstfahrenden Plattformen, da tragbare Werkzeuge besser für kleinere Parzellen geeignet sind und leichter gelagert werden können. Die Entscheidung wird auch durch die Notwendigkeit beeinflusst, die Abhängigkeit von Saisonarbeitern während einer kurzen Erntesaison zu verringern. Hersteller können diese Betriebe über lokale Händler, Finanzierungsprogramme, Bedienertraining und Geräte erreichen, die für unebenes Gelände konzipiert sind.
Geografische Analyse
Europa hielt 2026 einen Marktanteil von 42,3% am Markt für Olivenerntemaschinen, unterstützt durch seine etablierte Olivenanbaubasis und das dichte Geräteservicenetz. Spanien, Italien, Griechenland, Portugal und Frankreich bleiben die wichtigsten regionalen Nachfragezentren. Spanien bietet eine erhebliche Nachfragebasis mit rund 2,83 Millionen Hektar Olivenhainen im Jahr 2024, darunter rund 1,70 Millionen Hektar in Andalusien und 301.000 Hektar in Extremadura. Die Expansion von Hochdichte- und superintensiven Pflanzungssystemen in Spanien unterstützt auch die Einführung mechanisierter Erntetechnologien, die für Heckenreihen-Olivenhainen geeignet sind. Italien unterstützt die Modernisierung von Olivenhainen und Maschineninvestitionen durch nationale und regionale Förderprogramme und fördert die Einführung mechanisierter Erntetechnologien in der Olivenproduktion.
Asien-Pazifik wird voraussichtlich mit einer CAGR von 8,2% von 2027 bis 2032 wachsen. China, Indien, Australien und Japan weiten den Olivenanbau aus, was die Nachfrage nach modernen Erntegeräten erhöht. Südamerika profitiert ebenfalls von der Expansion superintensiver Olivenhainen in Argentinien und Chile, wo Lieferanten Hochdurchsatzsysteme neben tragbaren Geräten positionieren können, die für vielfältigere Betriebsstrukturen geeignet sind. Die Expansion mechanisierter und hochdichter Olivenproduktion in diesen aufstrebenden Regionen schafft Möglichkeiten für Unternehmen, Erntetechnologien an lokale Olivenhain-Layouts, Arbeitsbedingungen und Betriebsgrößen anzupassen.
Afrika und der Nahe Osten kombinieren etablierte Erzeugerstandorte mit Raum für eine stärkere Mechanisierung. Marokko und Tunesien unterstützen die Nachfrage nach tragbaren und gemeinsam genutzten Erntegeräten, während die Türkei in Ebenen große angebaute Geräte und in Hanglagen leichte Werkzeuge benötigt. Nordamerika wird von Kaliforniens superintensiven kommerziellen Olivenbetrieben angeführt, wo Arbeitskosten und Olivenhainexpansion Investitionen in Ernte-über-die-Reihen-Plattformen aufrechterhalten. Diese regionalen Bedingungen schaffen unterschiedliche Produktanforderungen im Markt für Olivenerntemaschinen, anstatt eines einheitlichen globalen Gerätemusters.
Wettbewerbslandschaft
Der Markt für Olivenerntemaschinen war 2026 mäßig konsolidiert, wobei PELLENC S.A.S., Oxbo International Corporation, SICMA S.r.l., Campagnola S.r.l. und Moresil S.L. die wichtigsten Marktteilnehmer darstellten. Der Wettbewerb erstreckt sich auf tragbare Erntewerkzeuge, Stamm- und frontmontierte Vibratoren, selbstfahrende Ernter und Ernte-über-die-Reihen-Systeme, die für unterschiedliche Olivenhain-Konfigurationen konzipiert sind. PELLENC S.A.S. bietet batteriebetriebene Erntehaken, traktorangebaute Vibratoren, selbstfahrende Stammschüttler und gezogene Erntegeräte an, während Oxbo International Corporation sich auf mechanisierte Erntlösungen für Hochdichte-Kulturen konzentriert. SICMA S.r.l., Campagnola S.r.l. und Moresil S.L. bedienen Betriebe unterschiedlicher Größe und Ernteanforderungen mit Geräten, die für unterschiedliche Olivenhain-Layouts und Betriebsbedingungen geeignet sind.
Die Wettbewerbsdifferenzierung konzentriert sich zunehmend auf Erntedurchsatz, Olivenhainkompatibilität, Bedienkomfort und Automatisierung. Der OPTIMUM XXL80-Träger von PELLENC S.A.S. kann mit dem ARBO' PROCESS-Erntekopf ausgestattet werden, der für Oliven- und Mandelplantagen konzipiert ist. Zu seinen dokumentierten Merkmalen gehören vier bodenfolgende Sensoren zur Aufrechterhaltung der Erntehöhe, automatische Höhenanschläge, eine maximale Behälterkapazität von 4.200 Litern und ein Vibrationsisolationssystem, das darauf ausgelegt ist, Kabinenschwingungen zu reduzieren. Der VS+ Hochdichte-Olivenernter von Moresil S.L. verwendet Sensoren für Maschinensteuerung und Höhenkontrolle, mit Kabinenkameras und kontinuierlicher Entladung. Hilfsbehälter und GPS-Unterstützung sind als optionale Ausstattung erhältlich. Der Braud 10.90X Olive von New Holland Agriculture ist speziell für superintensive Olivenhainen konzipiert und kombiniert das SDC-Schüttelsystem mit dem Noria-Sammelsystem. Zu seiner dokumentierten Technologie gehört auch die IntelliView IV-Touchscreen-Schnittstelle für Maschinensteuerung und -management. Diese Merkmale veranschaulichen, wie Hersteller Ernteeffizienz, Fruchthandhabung, Maschinenführung und Bedienkomfort angehen.
Über Maschinenspezifikationen hinaus wird die Wettbewerbspositionierung durch die Breite des Portfolios und die Fähigkeit beeinflusst, Anbauer mit unterschiedlichen Mechanisierungsanforderungen und Investitionskapazitäten zu bedienen. Hersteller, die mehrere Gerätetypen anbieten, können ein breiteres Spektrum an Kaufbedürfnissen abdecken, von tragbaren Werkzeugen für manuelle Erntevorgänge bis hin zu Spezialmaschinen für kommerzielle Hochdichte-Olivenhainen. Produktentwicklungen, die die Maschinenzuverlässigkeit verbessern, den Betrieb vereinfachen und den Wartungsaufwand reduzieren, können Lieferanten weiter differenzieren, indem sie die Gesamtbetriebskosten über die Nutzungsdauer des Geräts beeinflussen. Bei kapitalintensiven Maschinen kann die Verfügbarkeit von technischer Unterstützung, Ersatzteilen und Wartungsdienstleistungen ebenfalls Kaufentscheidungen beeinflussen, da Geräteausfallzeiten während der Erntesaison Erntepläne stören und Betriebskosten erhöhen können.
Branchenführer im Bereich Olivenerntemaschinen
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
SICMA S.r.l.
-
Campagnola S.r.l.
-
Moresil S.L.
-
PELLENC S.A.S. (Pellenc Group S.A.S.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Olivenerntemaschinen Unternehmen in diesem Bericht
- PELLENC S.A.S. (Pellenc Group S.A.S.)
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Campagnola S.r.l.
- SICMA S.r.l.
- Moresil S.L.
- Agromelca S.L.
- Solano Horizonte S.L.U.
- Infaco S.A.S.
- Cifarelli S.p.A.
- AGRIMAGLIE S.r.l.
- Agrotechnic Crete S.A.
- Zanon S.r.l.
- New Holland Agriculture (CNH Industrial N.V.)
- Stalea S.r.l.
- IBEA S.r.l.
Neueste Industrielle Entwicklungen in Markt für Olivenerntemaschinen
- November 2025: Grégoire, ein Mitglied der SDF-Gruppe, präsentierte seinen selbstfahrenden GX10.6-Mehrkulturernter für superintensive Oliven-, Mandel- und Baumkulturbetriebe. Die Maschine basiert auf einem 190-PS-Deutz-Stage-V-Motor, permanentem Allradantrieb für Hänge bis zu 28%, einem ARC²-Header mit einer Öffnung von 115 Zentimetern, einem 5-Meter-Schüttelzug und zwei Edelstahlbehältern mit einer Gesamtkapazität von 5.600 Litern. Die NEOmass-Ertragswiege-, NEOmap-Ertragskartirungs- und NEOtrack-Reihenverfolgungs-Werkzeuge positionieren sie für datengesteuerte Ernte in intensiven mediterranen Olivenhainen.
- November 2025: INFACO stellte den elektrischen Olivenschüttler V5000 auf der SITEVI Montpellier vor. Das 2,2 Kilogramm schwere Werkzeug in der Festversion verwendet ein 900-Watt-48-Volt-Batteriesystem und eine patentierte Kreuzwechselbewegung, die darauf ausgelegt ist, Baumäste zu schützen. INFACO führte auch ein vereinfachtes Fingerwechselsystem ein, das in Sekunden angepasst werden kann, mit geplanter Verfügbarkeit für die Erntesaison 2026.
- November 2025: Der griechische Hersteller INTRA stellte seine erweiterte Olivenerntemaschinen-Serie Mini, Mini S, Premium und Ultra vor, die für die Montage auf Obstgartentraktoren konzipiert ist, mit Hydraulikantrieben und Polyurethan-Rotationsstäben für eine schonende Ernte. Diese richten sich an kleine bis mittelgroße mediterrane Olivenhainbetriebe.
Berichtsumfang des globalen Marktes für Olivenerntemaschinen
Olivenerntemaschinen umfassen spezialisierte Geräte, die darauf ausgelegt sind, den Prozess der Entnahme von Oliven von Bäumen zu beschleunigen. Diese Geräte reichen von handgehaltenen Elektroharken bis hin zu großen traktorangebauten Stammschüttlern und selbstfahrenden Erntemaschinen. Der Marktbericht für Olivenerntemaschinen ist segmentiert nach Produkttyp (tragbare Elektroernter, Drucklufthaken, angebaute/gezogene Baumschüttler und autonome/Raupenernter), nach Energiequelle (Batterie-Elektrisch, Druckluft, Verbrennungsmotor, Hybrid), nach Endnutzer (kommerzielle Obstgärten, kleine Familienbetriebe, Genossenschaften) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Tragbare Elektroernter |
| Drucklufthaken |
| Angebaute/gezogene Baumschüttler |
| Autonome/Raupenernter |
| Batterie-Elektrisch |
| Druckluft |
| Verbrennungsmotor |
| Hybrid |
| Kommerzielle Obstgärten |
| Kleine Familienbetriebe |
| Genossenschaften |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Spanien |
| Italien | |
| Griechenland | |
| Frankreich | |
| Portugal | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Marokko |
| Ägypten | |
| Südafrika | |
| Tunesien | |
| Übriges Afrika |
| Nach Produkttyp | Tragbare Elektroernter | |
| Drucklufthaken | ||
| Angebaute/gezogene Baumschüttler | ||
| Autonome/Raupenernter | ||
| Nach Energiequelle | Batterie-Elektrisch | |
| Druckluft | ||
| Verbrennungsmotor | ||
| Hybrid | ||
| Nach Endnutzer | Kommerzielle Obstgärten | |
| Kleine Familienbetriebe | ||
| Genossenschaften | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Spanien | |
| Italien | ||
| Griechenland | ||
| Frankreich | ||
| Portugal | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Marokko | |
| Ägypten | ||
| Südafrika | ||
| Tunesien | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Olivenerntemaschinen?
Der Markt für Olivenerntemaschinen wurde 2026 auf 1,27 Milliarden USD bewertet und wird voraussichtlich von 1,34 Milliarden USD im Jahr 2027 auf 1,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,84% während des Prognosezeitraums 2027–2032.
Was treibt die Nachfrage nach Olivenerntegeräten an?
Arbeitskräftemangel, höhere Nachfrage nach Olivenöl und Tafeloliven, öffentliche Modernisierungsförderung und die verstärkte Nutzung von Hochdichte-Olivenhainen unterstützen die Nachfrage.
Welche Produktkategorie führt die Verkäufe von Olivenerntegeräten an?
Angebaute/gezogene Baumschüttler führten die Produktnachfrage mit einem Anteil von 38,5% am Markt für Olivenerntegeräte im Jahr 2026 an.
Was schränkt die Mechanisierung in Olivenhainen ein?
Hohe Gerätekosten, steiles Gelände, unregelmäßige Olivenhaingeometrie und begrenzte Serviceinfrastruktur können die Einführung verzögern.