
Taille et part du marché du mobilier de jardin en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
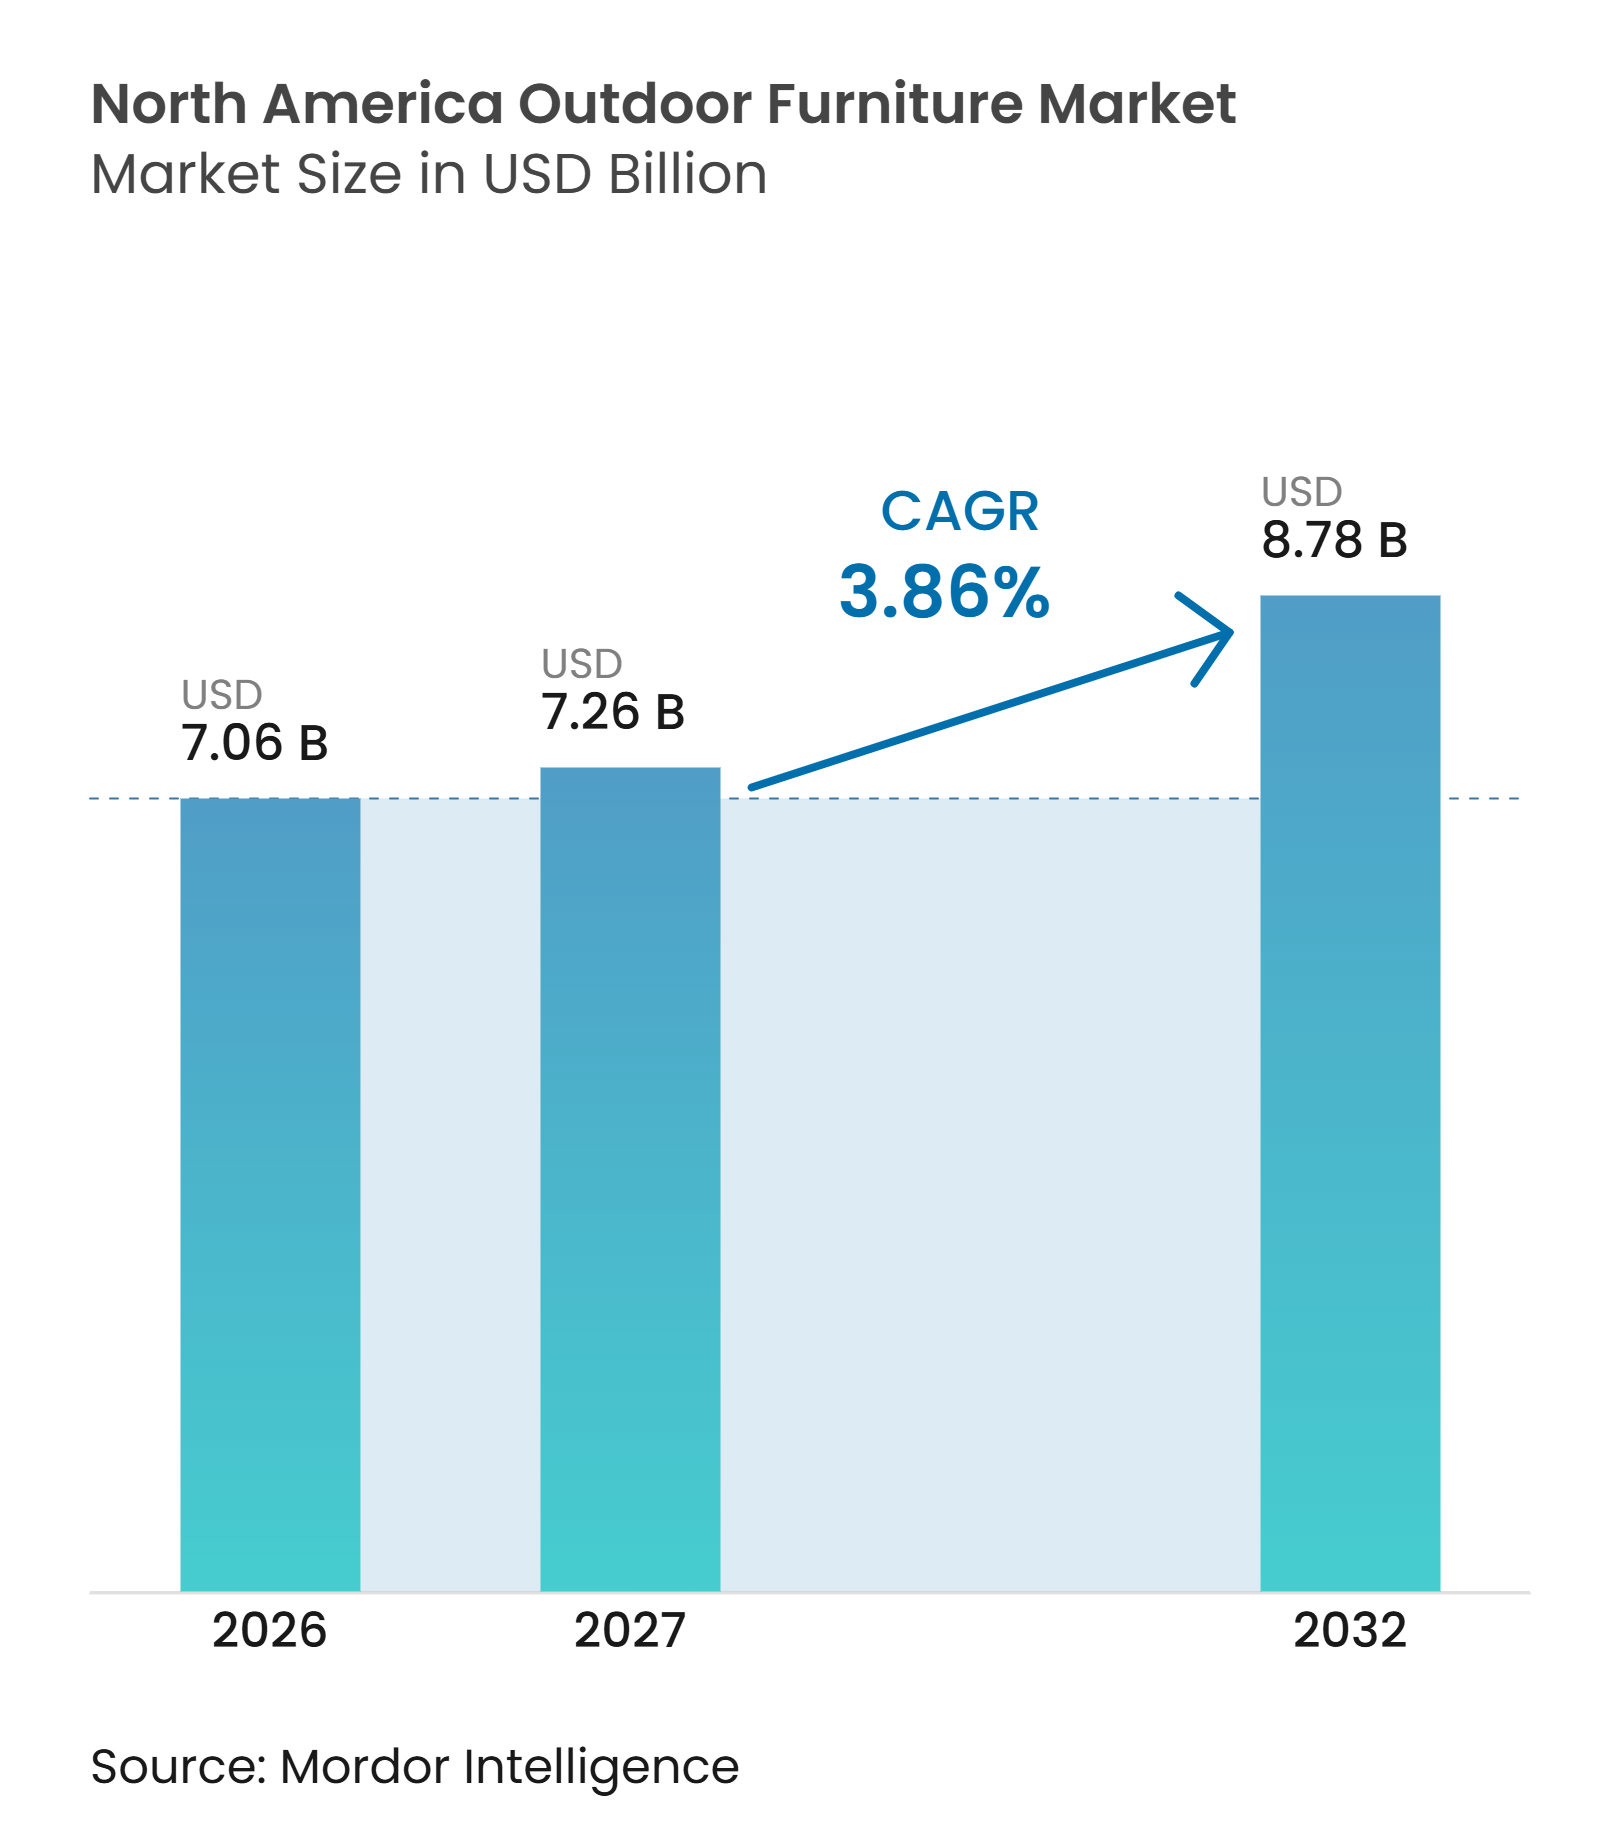
| Taille du marché de l'année de base (2026) | 7.06 Milliards de dollars |
| Taille du Marché (2027) | 7.26 Milliards de dollars |
| Taille du Marché (2032) | 8.78 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 3.86 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mobilier de jardin en Amérique du Nord par Mordor Intelligence
La taille du marché du mobilier de jardin en Amérique du Nord était évaluée à 7,06 milliards USD en 2026 et devrait atteindre 8,78 milliards USD d'ici 2032, à un CAGR de 3,86 % au cours de la période de prévision, de 2027 à 2032. La catégorie bénéficie du fait que les ménages traitent les patios, les terrasses et les jardins comme des espaces de vie planifiés plutôt que comme des espaces saisonniers occasionnels. Le marché du mobilier de jardin en Amérique du Nord est donc de plus en plus étroitement lié aux dépenses plus larges consacrées au confort du foyer, à l'espace utilisable et à la continuité du design extérieur. Les aménagements extérieurs s'intègrent de plus en plus aux terrasses, pergolas et cuisines dans les plans de rénovation, ce qui peut augmenter la valeur d'un projet complet. Les acheteurs commerciaux considèrent également les espaces de restauration extérieurs comme un espace générateur de revenus pour les hôtels, les complexes hôteliers, les restaurants et les propriétés multifamiliales. L'exposition aux droits de douane et la hausse des coûts à l'arrivée modifient les décisions d'approvisionnement, notamment dans l'offre à prix intermédiaire. Les fabricants disposant d'une production nationale, de matériaux durables et de spécifications commerciales établies sont mieux positionnés pour répondre à ces changements. Leur avantage repose sur l'exécution en matière de design, de disponibilité, de performance des produits et sur la capacité à servir à la fois les acheteurs de projets et les ménages individuels. Cela nécessite une attention portée au développement des produits, à la discipline des stocks, à la communication avec les partenaires de distribution et au service après-vente lorsque les acheteurs ont besoin de pièces de remplacement ou de pièces assorties dans des environnements extérieurs variés au fil du temps.
Points clés du rapport
-
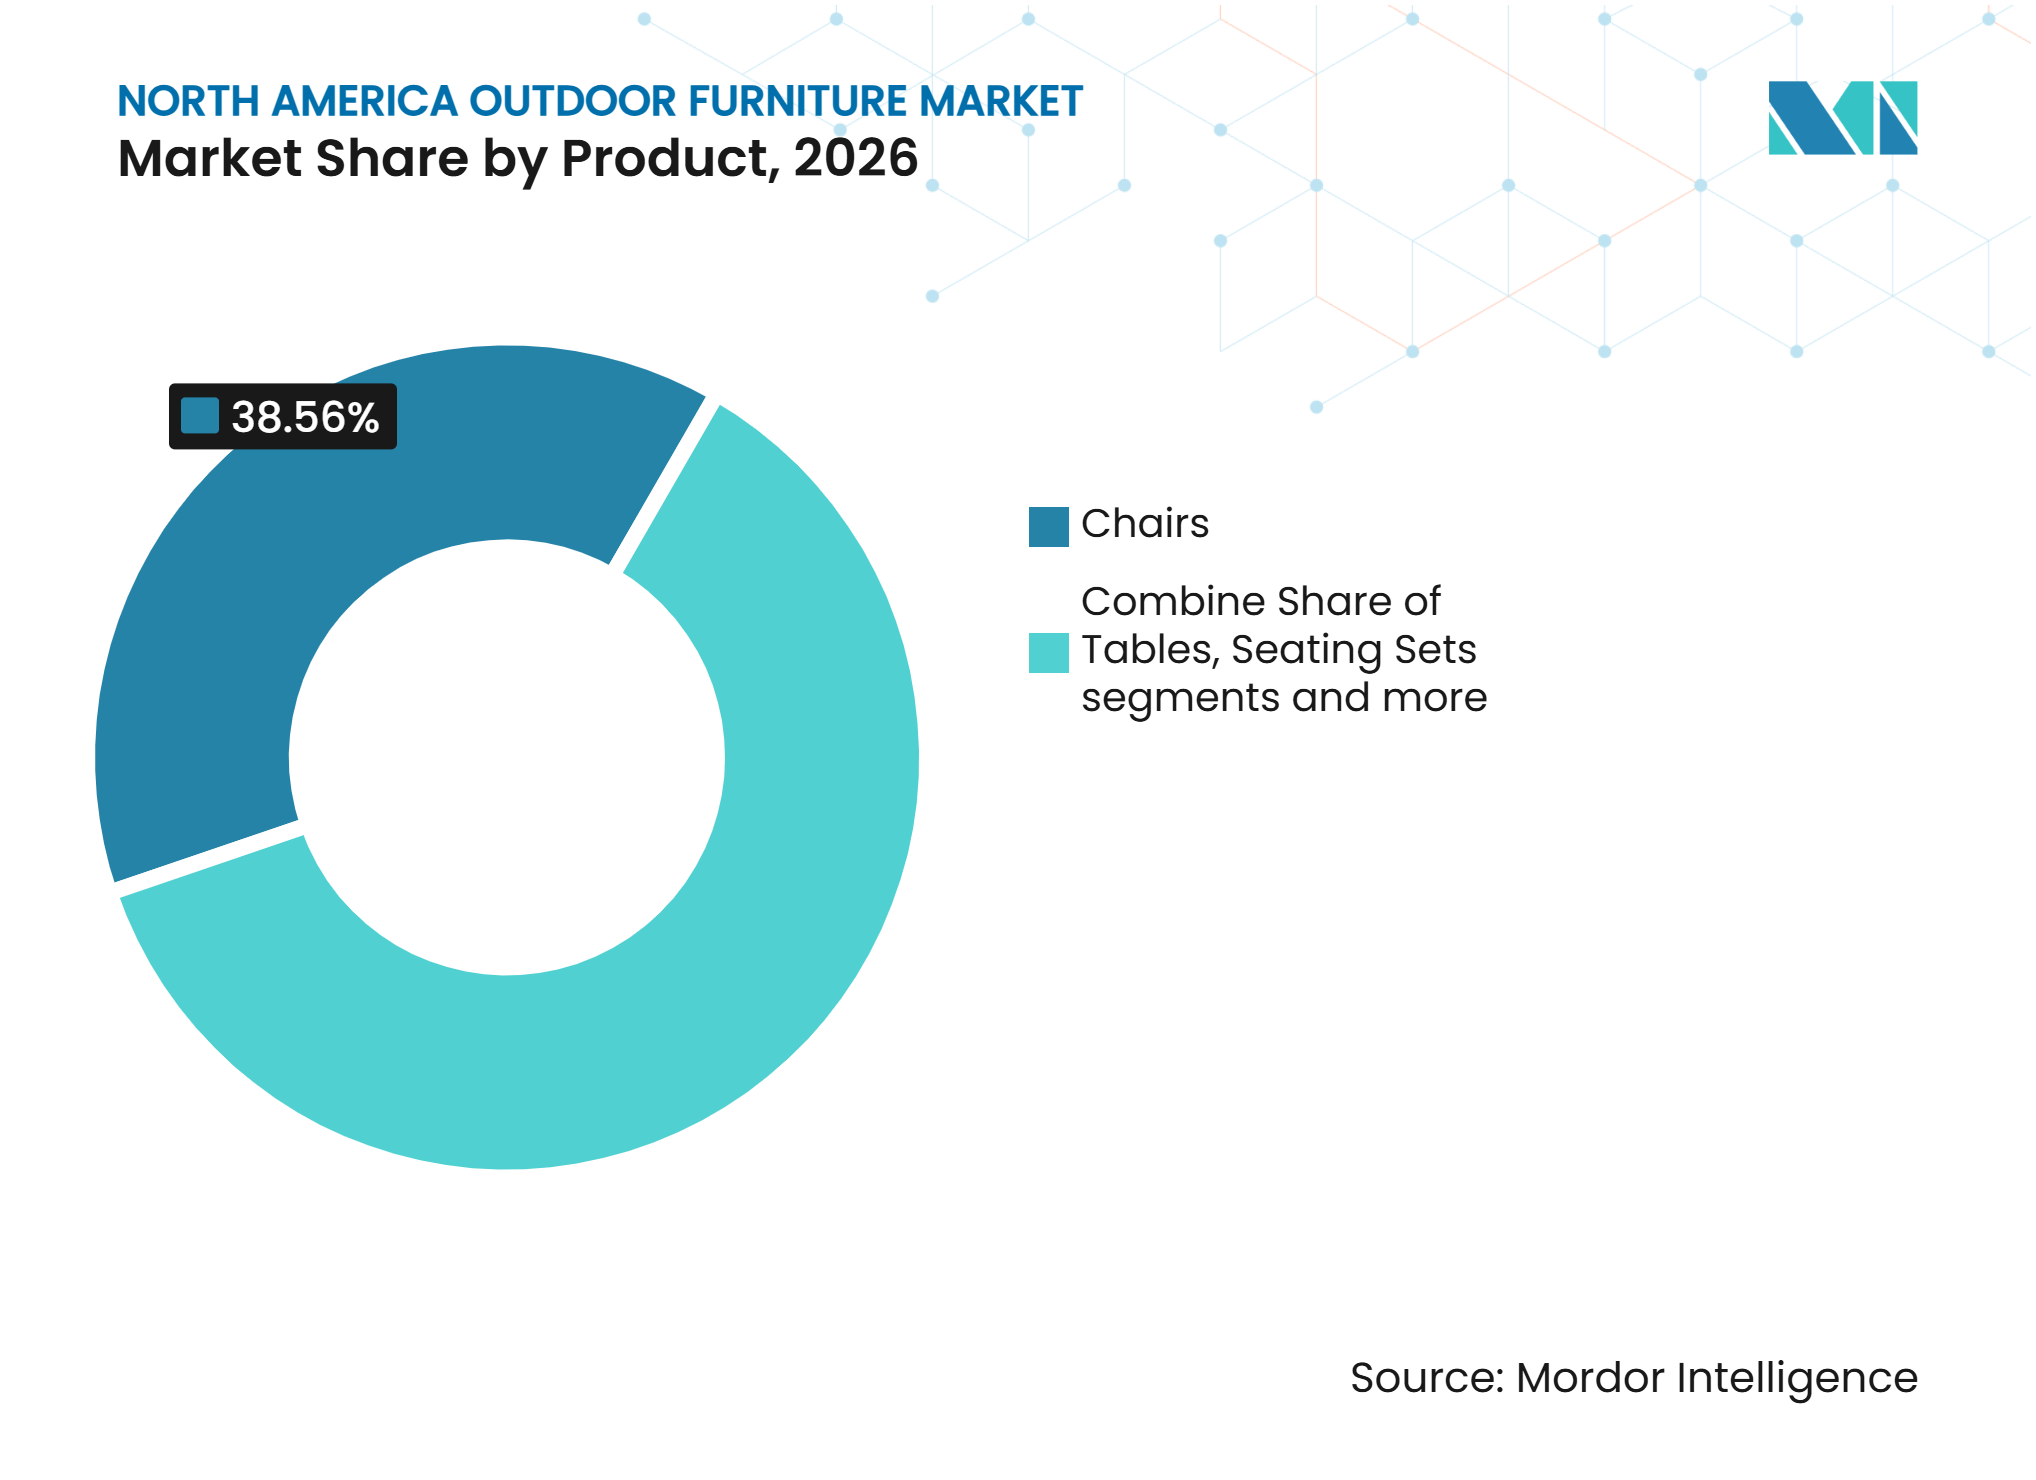
Par produit, les chaises détenaient 38,56 % de la part du marché du mobilier de jardin en Amérique du Nord en 2026, tandis que les transats et lits de jour devraient croître à un CAGR de 4,50 % jusqu'en 2032.
-
Par matériau, le bois détenait une part de 42,16 % en 2026, tandis que le plastique et le polymère devraient croître à un CAGR de 4,26 % jusqu'en 2032.
-
Par gamme de prix, le milieu de gamme détenait une part de 51,62 % en 2026, tandis que le premium devrait croître à un CAGR de 4,85 % jusqu'en 2032.
-
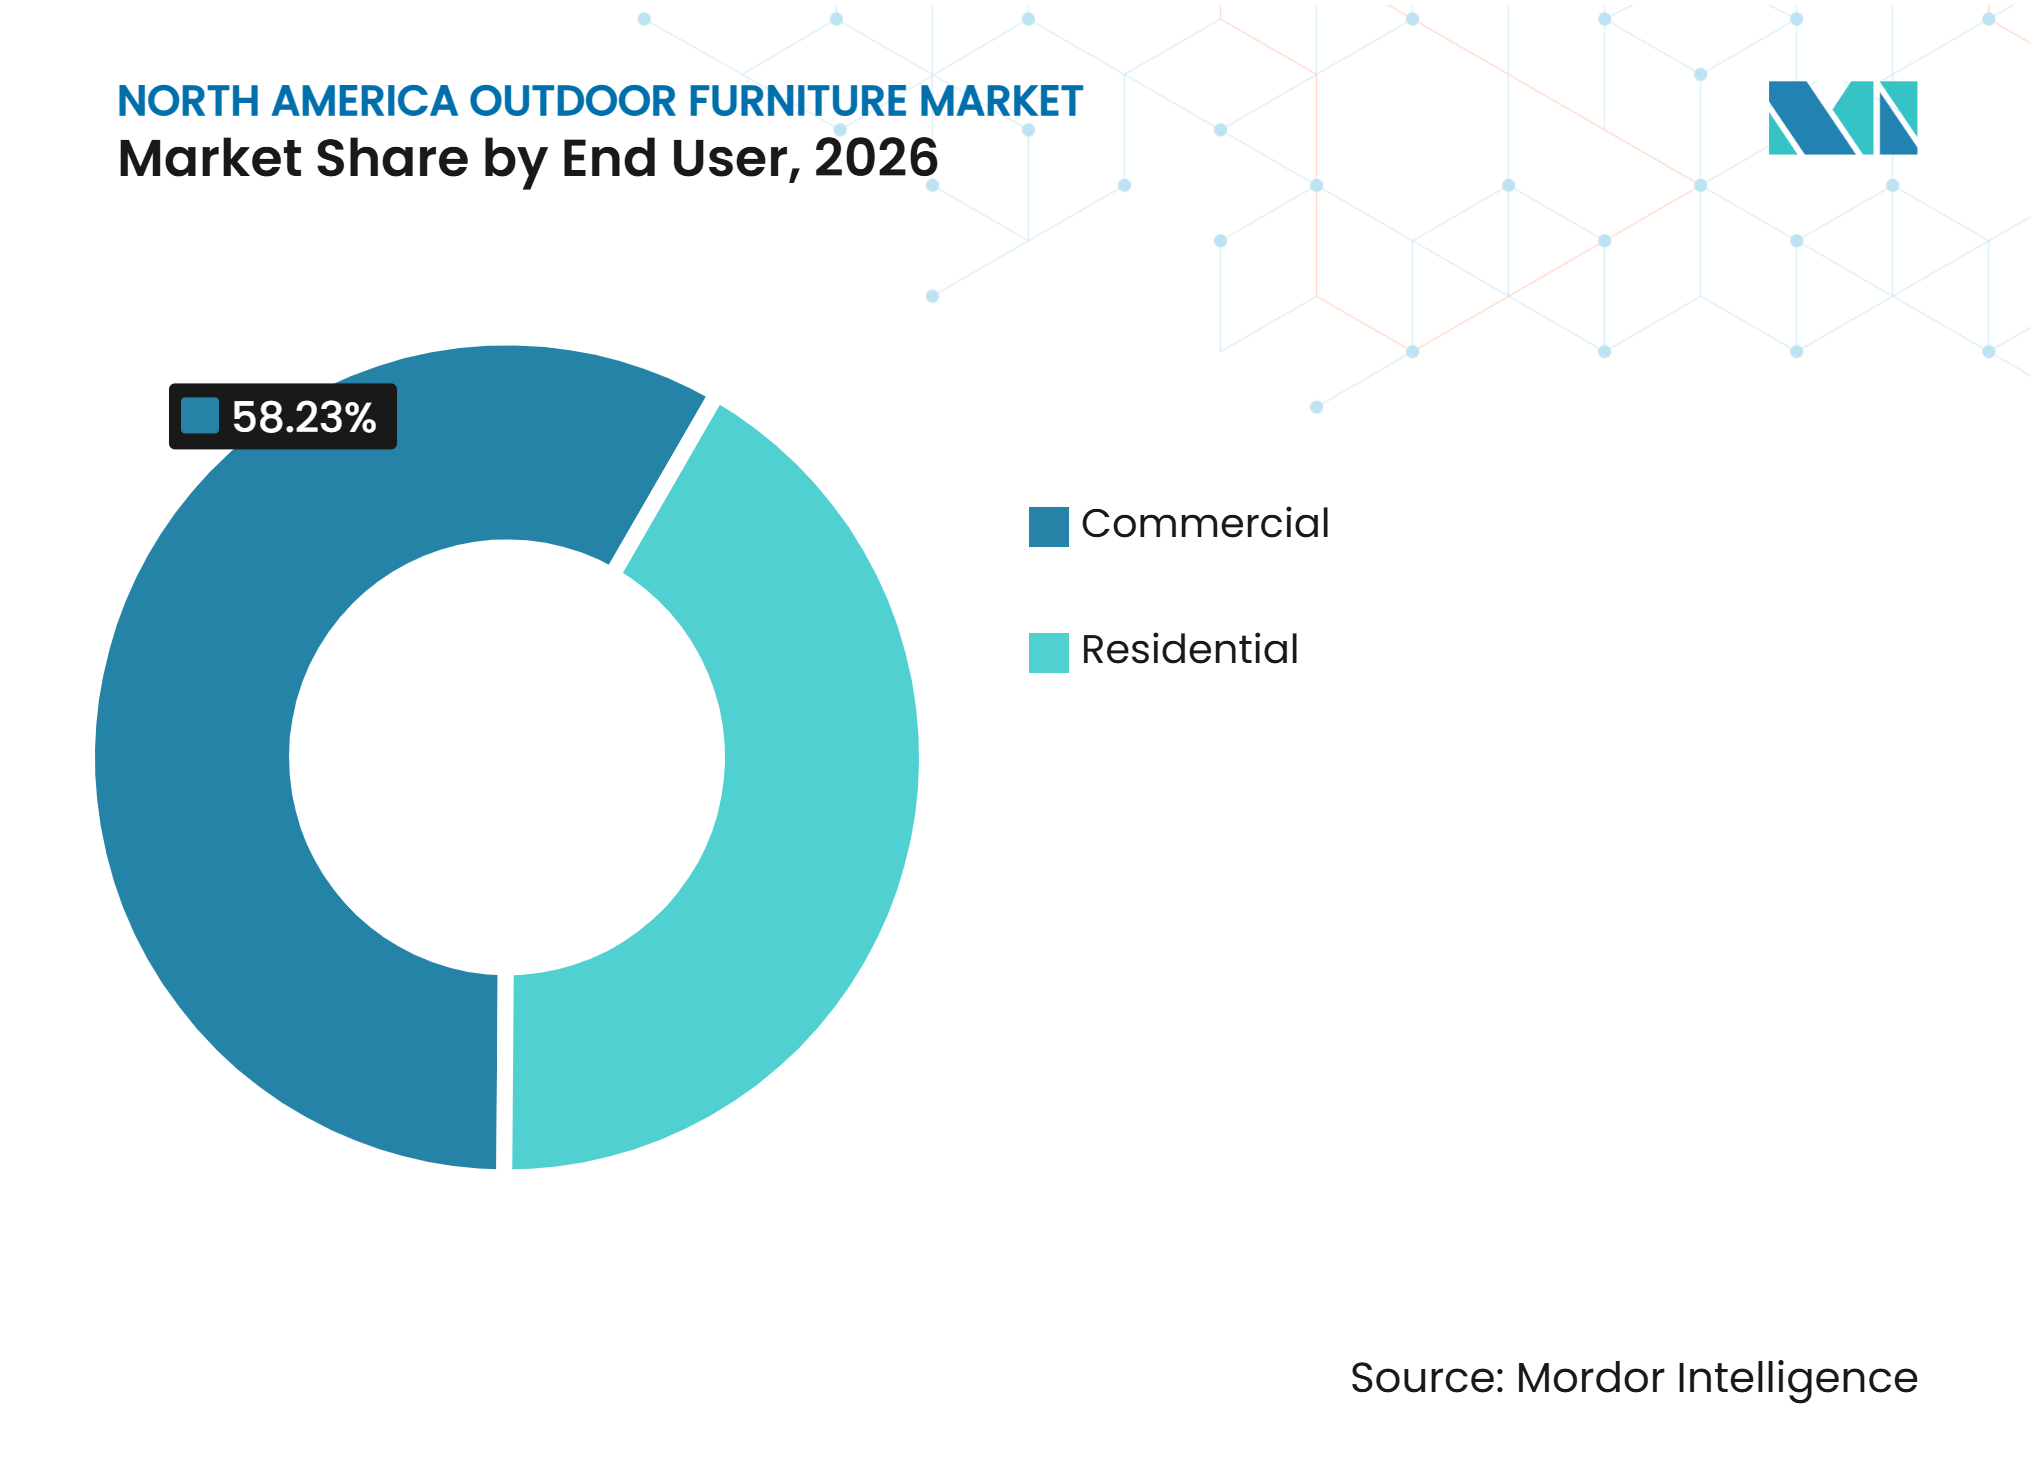
Par utilisateur final, le commercial détenait une part de 58,23 % en 2026, tandis que le résidentiel devrait croître à un CAGR de 4,71 % jusqu'en 2032.
-
Par canal de distribution, le B2B/entrepreneurs détenait une part de 60,12 % en 2026, tandis que le B2C/vente au détail devrait croître à un CAGR de 5,17 % jusqu'en 2032.
-
Par géographie, les États-Unis détenaient une part de 82,15 % en 2026, tandis que le Mexique devrait croître à un CAGR de 4,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché du mobilier de jardin en Amérique du Nord*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La vie en plein air comme prolongement du foyer | +1.2% | Ensemble de l'Amérique du Nord, plus fort dans la ceinture solaire et les banlieues des États-Unis | Court terme (≤ 2 ans) |
| Expansion de l'immobilier et de la construction commerciale | +0.8% | États-Unis et Canada, avec des retombées sur les villes frontalières du Mexique | Moyen terme (2-4 ans) |
| Investissement dans les aménagements extérieurs de l'hôtellerie et de la restauration | +0.7% | États-Unis, corridors de villégiature mexicains et hôtellerie urbaine canadienne | Moyen terme (2-4 ans) |
| Préférence pour des matériaux peu exigeants en entretien et résistants aux intempéries | +0.6% | Ensemble de l'Amérique du Nord, plus fort dans les zones côtières et à forte humidité | Long terme (≥ 4 ans) |
| Chauffage de patio et utilisation saisonnière prolongée | +0.4% | Nord des États-Unis et Canada, avec une pertinence secondaire dans les régions Mid-Atlantique et Pacifique | Court terme (≤ 2 ans) |
| Demande de produits modulaires adaptés à la rénovation et durables | +0.5% | Ensemble de l'Amérique du Nord, avec une dynamique dans les logements multifamiliaux et les établissements institutionnels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La vie en plein air comme prolongement du foyer
Le marché du mobilier de jardin en Amérique du Nord bénéficie d'un soutien croissant à mesure que les espaces extérieurs deviennent une partie planifiée des travaux d'amélioration du domicile. Une enquête commandée par Trex a révélé que 41 % des propriétaires avaient des projets fermes de rénovation extérieure, que 67 % s'attendaient à passer plus de temps à l'extérieur et que 87 % estimaient que les améliorations extérieures pouvaient améliorer la valeur de revente. Ce même changement lie les achats de mobilier aux terrasses, pergolas et cuisines extérieures plutôt qu'à des achats saisonniers isolés. Ce cadrage de projet plus large peut augmenter la valeur de chaque commande et rendre la coordination du design plus importante. Les acheteurs accordent également plus d'importance à la durabilité parce qu'ils s'attendent à ce que l'espace les serve pendant plusieurs années. Le marché du mobilier de jardin en Amérique du Nord bénéficie donc lorsque les fournisseurs proposent des collections qui s'harmonisent avec les aménagements extérieurs permanents. Des choix coordonnés de mobilier, d'ombrage, d'éclairage et de revêtements de sol peuvent faire en sorte qu'un achat semble faire partie intégrante du projet résidentiel plutôt qu'un complément facultatif. Cela fait évoluer la discussion commerciale d'une simple chaise ou table vers un ensemble de décisions liées au confort, à l'échelle, à la couleur, à la résistance aux intempéries, au rangement et à la façon dont l'espace sera utilisé par les membres de la famille ou les invités.
Investissement dans les aménagements extérieurs de l'hôtellerie et de la restauration
Les hôtels, complexes hôteliers et opérateurs de restauration utilisent les espaces extérieurs pour soutenir leurs revenus et l'expérience de leurs clients. Le Propane Education & Research Council indique que le chauffage de patio au propane peut prolonger la saison de restauration utilisable de 12 à 16 semaines pour les clients de la restauration et de l'hôtellerie[1]. Cette période d'exploitation supplémentaire renforce l'argument en faveur de tables, de sièges et de produits d'ombrage durables. En mars 2025, Under Canvas s'est engagé à investir 50 millions USD dans sa saison 2025, incluant de nouveaux emplacements, des espaces de restauration extérieurs rénovés et des pods d'ombrage[2]. Les achats effectués par le biais d'organisations d'achats groupés peuvent favoriser les fournisseurs disposant de gammes de produits de qualité commerciale et de spécifications établies. Le marché du mobilier de jardin en Amérique du Nord peut bénéficier de cette demande car les acheteurs commerciaux achètent généralement en plus grands volumes que les ménages individuels. Leurs exigences favorisent également des délais de livraison fiables, la cohérence des produits et des designs pouvant être reproduits sur plusieurs sites. Le mobilier doit souvent s'intégrer à l'expérience client globale de l'opérateur, résister à une utilisation fréquente et permettre un nettoyage, un remplacement et un réagencement pratiques sans perturber le service quotidien.
Préférence pour des matériaux peu exigeants en entretien et résistants aux intempéries
Le marché du mobilier de jardin en Amérique du Nord est également soutenu par la demande de matériaux nécessitant moins d'entretien sous la pluie, la chaleur, l'humidité et dans les conditions côtières. Le polyéthylène haute densité, les tissus acryliques teints en solution et l'aluminium de qualité marine répondent aux préoccupations des acheteurs concernant l'humidité, la décoloration et le nettoyage. En mai 2025, POLYWOOD a lancé POLYWOOD Select avec la technologie Microcell pour la résistance à l'humidité et la finition GenuineGrain pour un aspect bois naturel. Ce lancement démontre comment les fournisseurs de PEHD recyclé s'attaquent à l'apparence autant qu'à la performance. Cette orientation rend les matériaux techniques plus pertinents pour les acheteurs qui auraient autrement choisi du teck ou d'autres bois tropicaux. Les matériaux durables peuvent soutenir une tarification premium, même lorsqu'une durée de vie plus longue du produit réduit le besoin de remplacement fréquent. Les fournisseurs équilibrent donc la valeur d'un entretien réduit avec la nécessité de maintenir des collections visuellement pertinentes sur une longue période de possession. Leurs décisions de produits incluent la construction du cadre, la performance des tissus, la stabilité des finitions, les options de réparation et le détail visuel nécessaire pour répondre aux attentes des clients résidentiels et des projets hôteliers axés sur le design.
Chauffage de patio et utilisation saisonnière prolongée
Le chauffage de patio prolonge la période pendant laquelle les ménages et les entreprises peuvent utiliser le mobilier extérieur. Le Propane Education & Research Council rapporte que le chauffage au propane peut augmenter la température de l'air extérieur jusqu'à 25°F dans des conditions appropriées. Cela soutient l'investissement dans un mobilier de meilleure qualité car les propriétaires peuvent l'utiliser au-delà de la période estivale traditionnelle. Les sites nordiques ont un besoin pratique plus fort de chauffage, tandis que les espaces commerciaux couverts peuvent également utiliser des options électriques. Les restaurants peuvent traiter une terrasse chauffée comme une capacité d'accueil active plutôt que comme une simple extension saisonnière courte. Le marché du mobilier de jardin en Amérique du Nord peut donc progresser lorsque le chauffage, l'ombrage et le mobilier sont planifiés ensemble comme un seul système d'utilisation extérieure. Cette combinaison est particulièrement pertinente là où les restaurants et les hôtels cherchent à transformer des espaces extérieurs sous-utilisés en espaces d'accueil fiables pour leurs clients.
Analyse de l'impact des freins sur le marché du mobilier de jardin en Amérique du Nord*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité climatique et saisonnalité | -0.5% | Nord des États-Unis et Canada, plus aigu dans le Midwest supérieur et les provinces maritimes | Court terme (≤ 2 ans) |
| Droits de douane à l'importation et volatilité des coûts à l'arrivée | -0.6% | Ensemble de l'Amérique du Nord, plus aigu pour les importateurs américains s'approvisionnant en Chine et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Charge d'entretien, de stockage et de remplacement | -0.3% | Nord des États-Unis et Canada, ainsi que les logements urbains denses avec un espace de stockage limité | Long terme (≥ 4 ans) |
| Contraintes de main-d'œuvre qualifiée et d'automatisation dans la production nationale | -0.4% | États-Unis et Canada, affectant les fabricants qui développent leur capacité de production nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Droits de douane à l'importation et volatilité des coûts à l'arrivée
Les droits de douane et l'évolution des coûts à l'arrivée restent une contrainte importante pour les fournisseurs dépendants des importations. Le projet fourni par l'utilisateur indique que les droits de douane de la Section 232 mis en œuvre en octobre 2025 ont imposé un droit de 25 % sur les meubles en bois rembourrés et que ce droit est passé à 30 % le 1er janvier 2026. La hausse des coûts des intrants et des importations peut pousser les détaillants à réviser leurs prix ou à réduire leurs activités promotionnelles. La pression est particulièrement visible dans les ensembles de patio à prix intermédiaire, où les acheteurs sont sensibles à une variation du prix d'achat initial. Les producteurs nationaux peuvent obtenir un avantage relatif lorsque leurs systèmes d'approvisionnement et de production sont moins exposés. Le marché du mobilier de jardin en Amérique du Nord est néanmoins confronté à une transition difficile car tous les fournisseurs ne peuvent pas modifier rapidement leur chaîne d'approvisionnement ou leur architecture tarifaire. La pression qui en résulte peut réduire le nombre de fournisseurs viables dans la gamme à prix intermédiaire et récompenser les entreprises qui contrôlent de plus près leur fabrication et leur distribution. Les acheteurs pourraient voir moins de promotions de prix, un choix de produits réduit dans certaines lignes importées et un contraste plus marqué entre les produits économiques de base et les produits durables positionnés comme des investissements à long terme.
Volatilité climatique et saisonnalité
La météo reste une contrainte immédiate car un printemps tardif peut raccourcir la période de vente à plus fort volume. Le projet fourni a rapporté que des conditions printanières défavorables ont affecté les résultats de la vente au détail de mobilier de patio aux États-Unis et au Canada en 2025. Une semaine d'avril froide peut retarder les visites et les achats pendant une période clé pour la conversion en showroom. Cela n'indique pas toujours une demande sous-jacente plus faible, car les acheteurs peuvent différer leurs achats jusqu'à ce que les conditions s'améliorent. Le projet a également rapporté que les détaillants ont enregistré une hausse de 20 % d'une année sur l'autre lors de la saison 2026 après des ouvertures tardives. Le marché du mobilier de jardin en Amérique du Nord reste exposé au calendrier saisonnier, en particulier dans les régions où les périodes d'utilisation extérieure sont courtes. Les détaillants et les marques ont besoin de plans d'inventaire et de promotion flexibles car la météo peut déplacer la demande d'un mois à l'autre sans l'éliminer. Le problème de calendrier est important pour la dotation en personnel des showrooms, la promotion en ligne, la planification des livraisons, l'espace d'entrepôt et la disponibilité des couleurs et modèles saisonniers clés lorsque les conditions incitent enfin les acheteurs à agir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les sièges ancrent le volume, tandis que les produits de détente progressentLes chaises représentaient 38,56 % de la part du marché du mobilier de jardin en Amérique du Nord en 2026. La catégorie couvre un large éventail de contextes résidentiels et commerciaux, notamment les patios, les espaces de restauration, les plages de piscine et les espaces hôteliers. Cette diversité explique l'ampleur de la catégorie car une chaise peut être vendue comme article de remplacement individuel, dans le cadre d'un ensemble de salle à manger coordonné, ou en volume pour un opérateur ayant besoin de sièges pour de nombreuses tables ou espaces d'accueil. Le projet fourni a identifié les canapés d'angle et les chaises à mouvement comme des gammes de produits solides lors de la saison de vente au détail de mobilier de loisirs 2026. Les tables, ensembles de salle à manger et ensembles de sièges restent importants lorsque les consommateurs souhaitent créer des espaces de réception complets. Leur rôle est lié à l'alignement continu des choix de design intérieur et extérieur. Les chaises constituent également un point d'entrée pratique pour les achats de remplacement, ce qui soutient leur large base de volume. Leur utilisation relativement flexible dans les configurations de restauration, de détente et de sièges occasionnels en fait également une catégorie centrale pour la planification des assortiments en vente au détail.
Les transats et lits de jour devraient croître à 4,50 % jusqu'en 2032 sur le marché du mobilier de jardin en Amérique du Nord. Les propriétaires premium choisissent ces produits pour des aménagements de jardin de style resort et une utilisation de loisirs prolongée. Les opérateurs hôteliers utilisent également les transats autour des piscines et dans d'autres espaces d'accueil où les sièges peuvent soutenir les dépenses et l'occupation. Les tapis d'extérieur, parasols et jardinières suscitent un intérêt croissant à mesure que les acheteurs complètent un concept de pièce extérieure plus large. À l'automne 2025, Brown Jordan a présenté sa première collection de tapis d'extérieur en 11 designs au High Point Market. Ce lancement montre que les catégories d'accessoires peuvent compléter les achats de mobilier principal au cours de la même saison de vente. Il reflète également une tendance plus large vers une présentation complète de la pièce extérieure, où les acheteurs combinent des textiles d'ameublement, de l'ombrage et des éléments décoratifs avec des meubles plus grands. Cette approche permet à une marque de participer à plusieurs parties de l'achat tout en offrant aux détaillants plus d'opportunités d'aider les clients à créer un espace fini plutôt que de repartir avec seulement un article fonctionnel.



Par matériau :
le bois en tête, tandis que les polymères recyclés progressentLe bois détenait 42,16 % de la part du marché du mobilier de jardin en Amérique du Nord en 2026. Le teck reste pertinent dans les collections à matériaux mixtes, notamment dans les applications résidentielles et commerciales premium. Sa chaleur visuelle et sa position établie dans le design extérieur soutiennent son utilisation continue. Le métal, dominé par l'aluminium thermolaqué, est également important pour les sites à fort trafic nécessitant des produits grand format peu exigeants en entretien. L'aluminium convient aux installations hôtelières car il est durable et adaptable aux tables, sièges et mobilier adjacent aux structures d'ombrage. Le choix des matériaux est de plus en plus influencé par l'exposition aux intempéries, les besoins d'entretien et la durée de vie prévue du produit. Ces facteurs varient selon les propriétés côtières, les sites métropolitains plus froids, les plages de piscine et les établissements commerciaux à fort renouvellement, ce qui rend une approche à matériau unique moins adaptée à l'ensemble de la catégorie. Le choix doit tenir compte de l'exposition au soleil, à l'air salin, au drainage, aux pratiques de nettoyage, au poids du mobilier, à la possibilité de le déplacer et au langage visuel que l'acheteur souhaite créer.
Le plastique et le polymère devraient se développer à un CAGR de 4,26 % jusqu'en 2032. Le PEHD recyclé est au cœur de cette croissance car il peut combiner résistance aux intempéries et apparence plus raffinée. POLYWOOD indique que son procédé récupère 99 % des déchets plastiques post-production et les réintègre dans la production de bois composite. Les nouvelles finitions PEHD visent à séduire les acheteurs qui préféraient auparavant le bois pour des raisons esthétiques. Le défi de design consiste à préserver la facilité de nettoyage et la résistance à l'humidité associées au mobilier en polymère tout en offrant une texture, une couleur et une chaleur visuelle adaptées aux environnements extérieurs haut de gamme. Les spécifications commerciales peuvent également exiger des preuves claires de durabilité et de durabilité environnementale. Les lignes directrices de durabilité de la BIFMA et les déclarations environnementales de produits deviennent de plus en plus pertinentes dans les achats institutionnels et du secteur public. Les fournisseurs capables d'expliquer l'origine des matériaux, la teneur en matières recyclées, la durabilité et les attentes en matière d'entretien pourraient être mieux préparés à ces décisions basées sur les spécifications.
Par gamme de prix :
le milieu de gamme en tête, tandis que le premium progresseLe milieu de gamme détenait 51,62 % de la part du marché du mobilier de jardin en Amérique du Nord en 2026. Cette position reflète la demande des ménages de banlieue et des opérateurs commerciaux de milieu de gamme. La catégorie offre traditionnellement un équilibre entre design, durée de vie du produit et prix. Le projet fourni indique que l'inflation des prix de détail induite par les droits de douane, de 15 % à 30 %, a exercé une pression sur ce groupe d'acheteurs. Les acheteurs qui envisageaient auparavant des ensembles de patio à 800 à 1 500 USD se retrouvent face à des prix d'entrée supérieurs de 200 à 400 USD aux attentes antérieures. Certains pourraient descendre en gamme, tandis que d'autres pourraient opter pour une option premium à plus longue durée de vie. Cette tension rétrécit la proposition de valeur traditionnelle du milieu de gamme, qui s'est historiquement appuyée sur un prix stable et un attrait large. Les fournisseurs dans cette tranche doivent rendre suffisamment clairs les avantages pratiques de leurs matériaux, de leur construction, de leur confort et de leur garantie pour que les clients comprennent pourquoi le produit diffère d'une alternative moins coûteuse.
Le mobilier premium devrait croître à un CAGR de 4,85 % jusqu'en 2032. Cette partie de la catégorie bénéficie lorsque les acheteurs évaluent la couverture de garantie et le coût du cycle de vie en plus de l'apparence. Les collections haut de gamme répondent également aux besoins des clients hôteliers qui exigent des produits coordonnés et une durabilité extérieure éprouvée. Dans ces contextes, l'achat n'est pas uniquement décoratif car les opérateurs doivent tenir compte du confort des clients, de la manutention par le personnel, du nettoyage, de la flexibilité de l'agencement et de la façon dont le mobilier conserve son apparence en utilisation continue. Le projet fourni a cité DEDON, Kettal, Gloster, Brown Jordan et TUUCI parmi les marques associées aux spécifications extérieures premium. La demande premium peut être soutenue même lorsque le trafic en magasin est plus faible car les transactions individuelles peuvent porter des valeurs plus élevées. Les produits économiques restent pertinents pour les locataires, les primo-accédants et les opérateurs de location événementielle, mais la pression sur les coûts peut limiter les marges des fournisseurs dans cette gamme. L'extrémité sensible aux prix de la catégorie doit tout de même offrir des performances extérieures crédibles car une défaillance précoce peut affaiblir la confiance des clients et augmenter les retours.
Par utilisateur final :
le commercial en tête, tandis que le résidentiel prend de l'élanLes utilisateurs commerciaux représentaient 58,23 % du chiffre d'affaires du marché du mobilier de jardin en Amérique du Nord en 2026. Les hôtels, restaurants, bars, clubs de golf et résidences multifamiliales achètent souvent du mobilier extérieur dans le cadre de budgets d'investissement planifiés. Ces acheteurs intègrent généralement le mobilier dans des programmes FF&E, ce qui peut créer des cycles d'approvisionnement de 3 à 5 ans. Ces dépenses planifiées peuvent réduire l'exposition aux variations à court terme de la demande des ménages. Les projets commerciaux nécessitent également des quantités de commande plus importantes et des produits répondant aux exigences opérationnelles. Les fournisseurs disposant de performances testées et de spécifications commerciales ont un avantage auprès de ce groupe de clients. Ils peuvent soutenir les parties prenantes du projet qui ont besoin de finitions cohérentes, d'options de remplacement prévisibles et de produits adaptés à une utilisation répétée par les clients et les résidents. La capacité à maintenir une collection sur plusieurs cycles d'approvisionnement est précieuse car un propriétaire de projet peut avoir besoin de remplacer un petit nombre de pièces sans modifier l'aspect général de la propriété.
La demande résidentielle devrait croître à 4,71 % jusqu'en 2032. Le Joint Center for Housing Studies a projeté 509 milliards USD de dépenses de rénovation résidentielle pour 2025. La valeur nette immobilière élevée et l'attention soutenue portée aux espaces extérieurs peuvent soutenir les dépenses résidentielles. Les expériences hôtelières et de villégiature influencent également ce que les ménages attendent du mobilier de jardin et des aménagements. Le projet fourni a noté une division entre les ménages à revenus plus élevés qui continuent d'investir et les acheteurs à revenus moyens sous pression financière qui reportent leurs achats. Cela rend la gamme de produits, la planification des stocks et la conception des garanties importantes pour les marques desservant les acheteurs résidentiels. Une offre claire en bon, meilleur et premium peut aider les acheteurs à sélectionner des produits selon leur budget sans perdre l'accès à une résistance aux intempéries essentielle.

Par canal de distribution :
le B2B assure le volume, tandis que le B2C croît plus viteLe B2B/entrepreneurs détenait 60,12 % du chiffre d'affaires du marché du mobilier de jardin en Amérique du Nord en 2026. Les promoteurs commerciaux, les architectes paysagistes et les consultants en hôtellerie peuvent orienter des commandes importantes via des arrangements de tarification professionnelle. Ce canal est important pour les fabricants capables de fournir des quantités pour des projets et de respecter les spécifications commerciales. Il soutient également la coordination entre le mobilier, l'ombrage et les éléments de design extérieur. Cette coordination peut simplifier le travail des architectes paysagistes, des consultants et des équipes de gestion immobilière qui ont besoin que les produits respectent une direction de design commune et arrivent dans les délais du projet. Les achats basés sur des projets peuvent être moins dépendants des visites individuelles en magasin. Les relations commerciales de longue date peuvent offrir aux fournisseurs un accès répété aux projets hôteliers et multifamiliaux. Elles peuvent également aider les fabricants à obtenir une visibilité anticipée sur les exigences de design et les calendriers de projets planifiés.
Le B2C/vente au détail devrait croître à 5,17 % jusqu'en 2032. Les sites web en vente directe aux consommateurs, les plateformes d'amélioration de l'habitat et les places de marché en ligne élargissent l'accès des consommateurs au mobilier de jardin. Le projet fourni a cité les outils de réalité augmentée comme moyen d'améliorer l'engagement numérique et de réduire la dépendance aux visites en showroom. Les grandes surfaces de bricolage servent les acheteurs qui recherchent la commodité et la valeur liée aux projets. Les magasins spécialisés restent importants pour les acheteurs qui souhaitent des conseils en design, une évaluation des matériaux et une personnalisation. Les détaillants peuvent répondre en mettant l'accent sur le service et une sélection de produits curatée plutôt qu'en s'appuyant uniquement sur le trafic physique en magasin.
Analyse géographique
États-Unis
Les États-Unis représentaient 82,15 % du chiffre d'affaires du marché du mobilier de jardin en Amérique du Nord en 2026. Sa large base de logements en banlieue, son activité hôtelière et les dépenses des consommateurs pour la vie en plein air soutiennent cette position de leader. Le Joint Center for Housing Studies a projeté 509 milliards USD de dépenses de rénovation résidentielle pour 2025. Le Texas, la Floride, l'Arizona et les Carolines restent des zones de demande importantes en raison d'un climat favorable, de la croissance démographique et d'une construction résidentielle active. L'exposition aux droits de douane remodèle les décisions d'approvisionnement et peut accorder plus d'attention à la production nationale, à la diversification des fournisseurs et aux choix de matériaux. La taille du marché du mobilier de jardin en Amérique du Nord aux États-Unis est donc liée à la fois à l'activité de rénovation et à la capacité des fournisseurs à gérer l'évolution des coûts d'importation.
Mexique
Le Mexique devrait croître à un CAGR de 4,28 % jusqu'en 2032. La construction liée à la délocalisation de proximité, au tourisme et à l'expansion urbaine soutient la demande de produits contractuels dans des villes telles que Monterrey, Guadalajara et Cancún. Les complexes côtiers nécessitent de l'aluminium et du rotin résistant aux intempéries pouvant résister aux conditions humides et à l'air salin. La sélection des produits dans ces sites doit tenir compte de la résistance à la corrosion, du drainage, de l'adéquation des tissus et des normes d'apparence attendues dans les espaces orientés vers les clients où le mobilier extérieur fait partie de l'image globale de la propriété. Ces exigences créent une opportunité B2B différente de l'achat résidentiel intérieur. IKEA a rapporté une croissance de 9 % d'une année sur l'autre au Mexique en 2025 dans le projet fourni, indiquant que les formats de vente au détail modernes élargissent l'accès des consommateurs au-delà de Mexico. La part du marché du mobilier de jardin en Amérique du Nord détenue par le Mexique peut augmenter à mesure que le développement hôtelier, de villégiature et à usage mixte se poursuit dans les régions à fort potentiel.
Canada et tendances régionales de la demande
Le Canada complète le tableau régional avec une demande centrée sur la résilience climatique et les acheteurs métropolitains axés sur le design. Statistique Canada a rapporté que les coûts d'installation de patio à Toronto ont augmenté de 97,5 % depuis 2017 et de 78,1 % depuis 2020[3]. Toronto, Vancouver et Montréal comptent des acheteurs qui ont besoin d'utiliser efficacement un espace extérieur limité. Le PEHD toutes saisons, les patios couverts et les solutions de chauffage répondent à la saison extérieure plus courte. Ces besoins soutiennent les produits offrant des avantages clairs en matière de durabilité et d'entretien. Les fabricants peuvent se différencier grâce à des formes modulaires, des agencements compacts et des finitions résistantes aux intempéries adaptées au Canada et aux sites du nord des États-Unis. Ce schéma régional fait de la performance climatique une exigence de design pratique plutôt qu'une caractéristique secondaire. Il peut influencer les choix de tissu, de cadre, de fixation, de housse, de rangement et de chauffage tout au long du parcours client. Les fournisseurs desservant les climats nordiques doivent communiquer ces différences de performance en termes simples car les consommateurs prennent des décisions autour d'une saison courte, d'un espace limité et d'un besoin de protéger le produit entre les périodes d'utilisation.
Paysage concurrentiel
Concentration du Marché
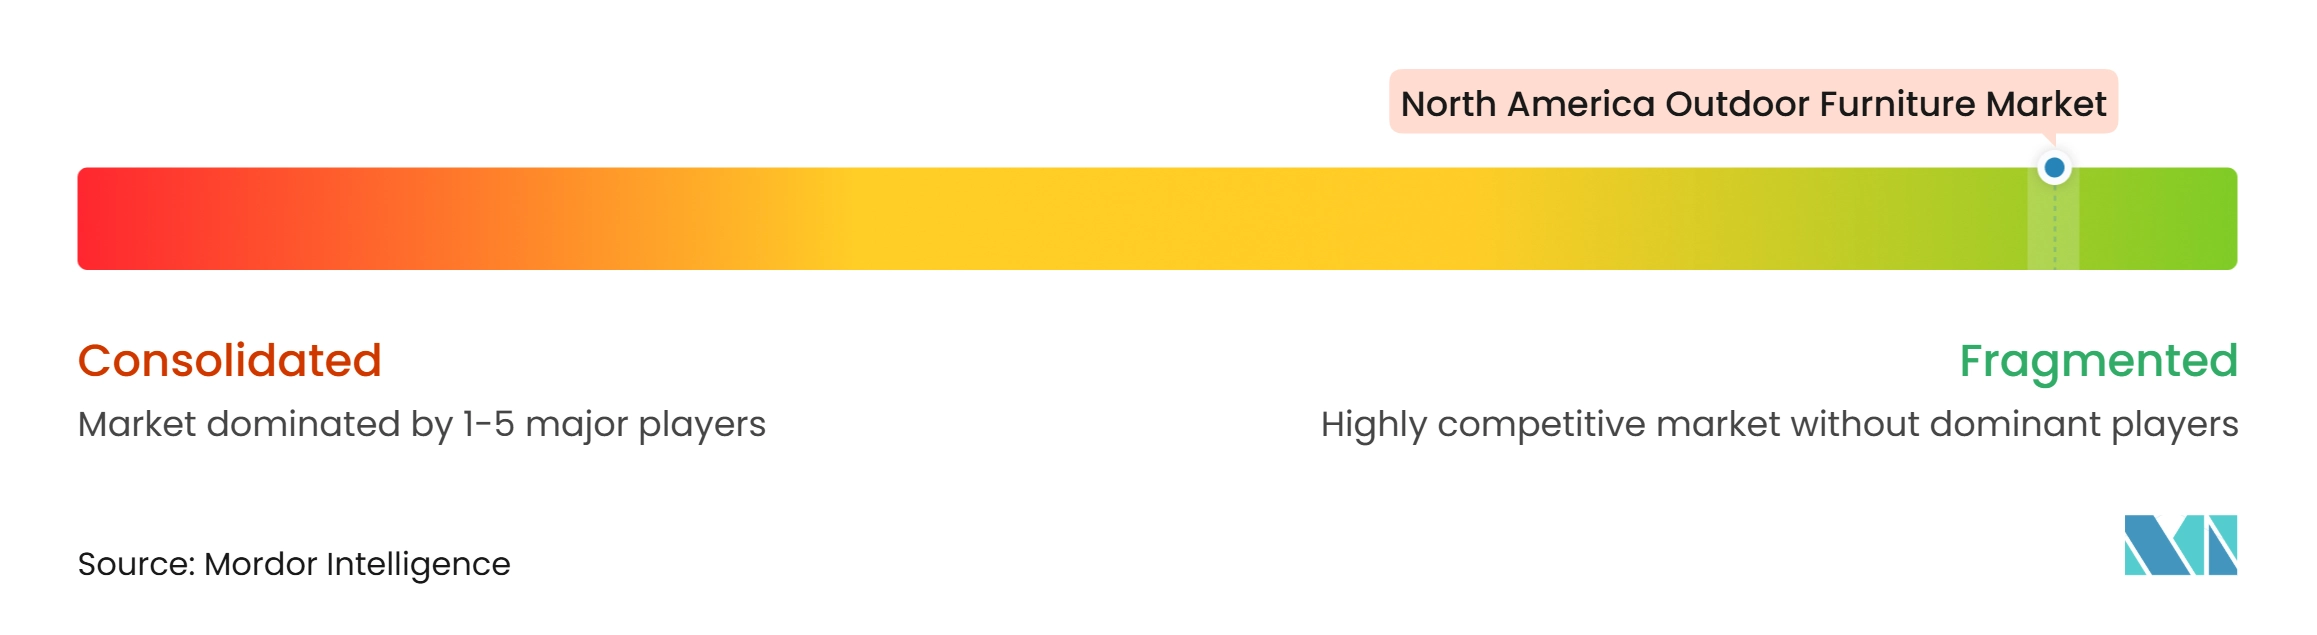
Le marché du mobilier de jardin en Amérique du Nord présente une structure modérément fragmentée. Des producteurs nationaux spécialisés, des fournisseurs grand public et des marques de luxe internationales opèrent sur différents segments de prix et canaux. POLYWOOD, Tropitone et Homecrest disposent de forces en matière de production nationale et de distribution commerciale. POLYWOOD indique qu'il exploite une empreinte de fabrication nationale de 2,0 millions de pieds carrés. Cette base de production peut contribuer à réduire l'exposition aux droits de douane et à soutenir la fiabilité de l'approvisionnement pour les clients commerciaux. Elle donne également aux fabricants nationaux la possibilité de communiquer plus directement sur l'origine des matériaux et le contrôle de la qualité aux acheteurs institutionnels. Ce message peut être important lorsque les équipes d'achat ont besoin d'une documentation fiable, d'un point de contact clair pour les questions de service et de l'assurance que des produits ou composants assortis seront disponibles pour un remplacement ultérieur.
Les marques européennes telles que Fermob, DEDON et Kettal se distinguent par un design premium, la qualité des matériaux et le développement de la distribution. En 2025, Fermob a renouvelé son contrat institutionnel avec la ville de New York après avoir constitué des stocks aux États-Unis à l'avance, selon le projet fourni. Cette action illustre comment les fournisseurs internationaux peuvent utiliser la planification des stocks pour protéger les engagements envers les clients en période d'incertitude tarifaire. En 2025, TUUCI a élargi son offre au-delà des structures d'ombrage grâce à des collections de mobilier, et sa Canyon Crue Collection a reçu le prix BDNY Product Design Award et la reconnaissance d'Architectural Record. Les exigences de la BIFMA et de l'ANSI peuvent favoriser les entreprises disposant de produits de qualité commerciale testés et d'un historique de certification cohérent.
Brown Jordan a utilisé l'extension de catégorie pour ajouter des revenus d'accessoires en complément du mobilier. Son lancement de tapis d'extérieur en 2025 a étendu son offre aux acheteurs qui complètent des espaces extérieurs coordonnés. Les marques en ligne en vente directe aux consommateurs continuent de défier les détaillants spécialisés d'entrée et de milieu de gamme sur le prix. Les détaillants physiques peuvent répondre avec des conseils en design, une personnalisation et la possibilité d'évaluer les matériaux en personne. Le champ concurrentiel reste large car les données de part des entreprises leaders n'ont pas été fournies dans le projet fourni. La concurrence est donc façonnée par un positionnement différencié, incluant la fabrication nationale, l'innovation en matière de matériaux, les références commerciales, le design de luxe et la portée en vente au détail. Cette gamme de positions signifie qu'une marque n'a pas besoin de concurrencer sur toutes les dimensions, mais elle a besoin d'une raison claire pour que les acheteurs choisissent ses produits plutôt que des alternatives qui pourraient être moins chères, plus facilement disponibles ou plus établies dans un canal spécifique.
Leaders du secteur du mobilier de jardin en Amérique du Nord
-
Ashley Furniture Industries, Inc.
-
Brown Jordan Inc.
-
Agio International Company, LTD.
-
POLYWOOD LLC
-
Lloyd Flanders, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du mobilier de jardin en Amérique du Nord Entreprises couvertes dans ce rapport
- Ashley Furniture Industries, Inc.
- Brown Jordan Inc.
- Agio International Company, LTD.
- Lloyd Flanders, Inc.
- Homecrest Outdoor Living
- POLYWOOD LLC
- Woodard Furniture
- O.W. Lee Company
- Highwood USA
- Grosfillex North America
- Palm Casual
- MITY Incorporated
- Tropitone Furniture Company
- Gloster Furniture GmbH
- Kettal Group
- DEDON GmbH
- TUUCI LLC
- Fermob SA
- MAMAGREEN
- Landscape Forms, Inc.
- Castelle Furniture
- Winston Furniture
Développements industriels récents dans Marché du mobilier de jardin en Amérique du Nord
- Juillet 2026 : Sunset West, filiale de Hooker Furnishings, a annoncé sa plus grande introduction de produits depuis plus d'une décennie au Casual Market Atlanta, présentant plus de 50 produits répartis en cinq collections : Vento, Kona, Maui, Encinitas et Universal.
- Juin 2026 : Three Birds Casual a annoncé deux nouvelles collections de mobilier de jardin, Vera et Sanibel, dont le lancement est prévu au Casual Market Atlanta en juillet. Vera associe une construction en teck, des détails tissés et des lignes architecturales contemporaines dans des meubles de salon profond, de salle à manger et de hauteur de comptoir. Sanibel
- Avril 2026 : POLYWOOD a lancé sa collection Laguna In-Pool, comprenant des chaises longues, des chaises et des tables d'appoint conçues pour les margelles de piscine en eau peu profonde et les banquettes solaires.
- Avril 2026 : Rowe Furniture a présenté Allteriors, sa première collection de mobilier de jardin dédiée, étendant l'expertise de l'entreprise en matière de rembourrage résidentiel à la vie en plein air.
Périmètre du rapport sur le marché du mobilier de jardin en Amérique du Nord
Aperçu de la segmentation
| Chaises |
| Tables |
| Ensembles de sièges |
| Transats et lits de jour |
| Ensembles de salle à manger |
| Autres produits |
| Bois |
| Métal |
| Plastique et polymère |
| Autres matériaux |
| Économique |
| Milieu de gamme |
| Premium |
| Résidentiel |
| Commercial |
| B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins spécialisés en mobilier | |
| En ligne | |
| Autres canaux de distribution | |
| B2B / Entrepreneurs |
| Canada |
| États-Unis |
| Mexique |
| Par produit | Chaises | |
| Tables | ||
| Ensembles de sièges | ||
| Transats et lits de jour | ||
| Ensembles de salle à manger | ||
| Autres produits | ||
| Par matériau | Bois | |
| Métal | ||
| Plastique et polymère | ||
| Autres matériaux | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins spécialisés en mobilier | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B / Entrepreneurs | ||
| Par géographie | Canada | |
| États-Unis | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du mobilier de jardin en Amérique du Nord en 2032 ?
La catégorie devrait atteindre 8,78 milliards USD d'ici 2032, avec une croissance à un CAGR de 3,86 % de 2027 à 2032. Les projets extérieurs, les investissements commerciaux et la demande de matériaux durables stimulent la croissance.
Quelle catégorie de produits est en tête des ventes de mobilier de jardin en Amérique du Nord ?
Les chaises détiennent une part de 38,56 % en 2026, tandis que les transats et lits de jour devraient croître à un CAGR de 4,50 % jusqu'en 2032. Les tables, ensembles de salle à manger et ensembles de sièges soutiennent des espaces extérieurs complets pour la restauration, la socialisation et la détente.
Quel matériau connaît la croissance la plus rapide pour le mobilier de jardin ?
Le plastique et le polymère constituent la catégorie de matériaux à la croissance la plus rapide, avec un CAGR de 4,26 % jusqu'en 2032, portée par le PEHD recyclé et les produits résistants aux intempéries. Les technologies de surface améliorent la résistance à l'humidité et l'apparence du bois composite synthétique.
Pourquoi les acheteurs commerciaux sont-ils importants pour les fournisseurs de mobilier de jardin ?
Les utilisateurs commerciaux représentaient 58,23 % du chiffre d'affaires en 2026, portés par les hôtels, restaurants, clubs de golf et projets multifamiliaux.
Quel canal de vente devrait connaître la croissance la plus rapide ?
Le segment B2C/vente au détail devrait croître à un CAGR de 5,17 % jusqu'en 2032, soutenu par les sites web en vente directe, les plateformes d'amélioration de l'habitat et les places de marché en ligne.