
Marktgröße und Marktanteil des nordamerikanischen Outdoor-Möbelmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2032 |
| Marktgröße im Basisjahr (2026) | 7.06 Milliarden US-Dollar |
| Marktgröße (2027) | 7.26 Milliarden US-Dollar |
| Marktgröße (2032) | 8.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 3.86 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Outdoor-Möbelmarkts von Mordor Intelligence
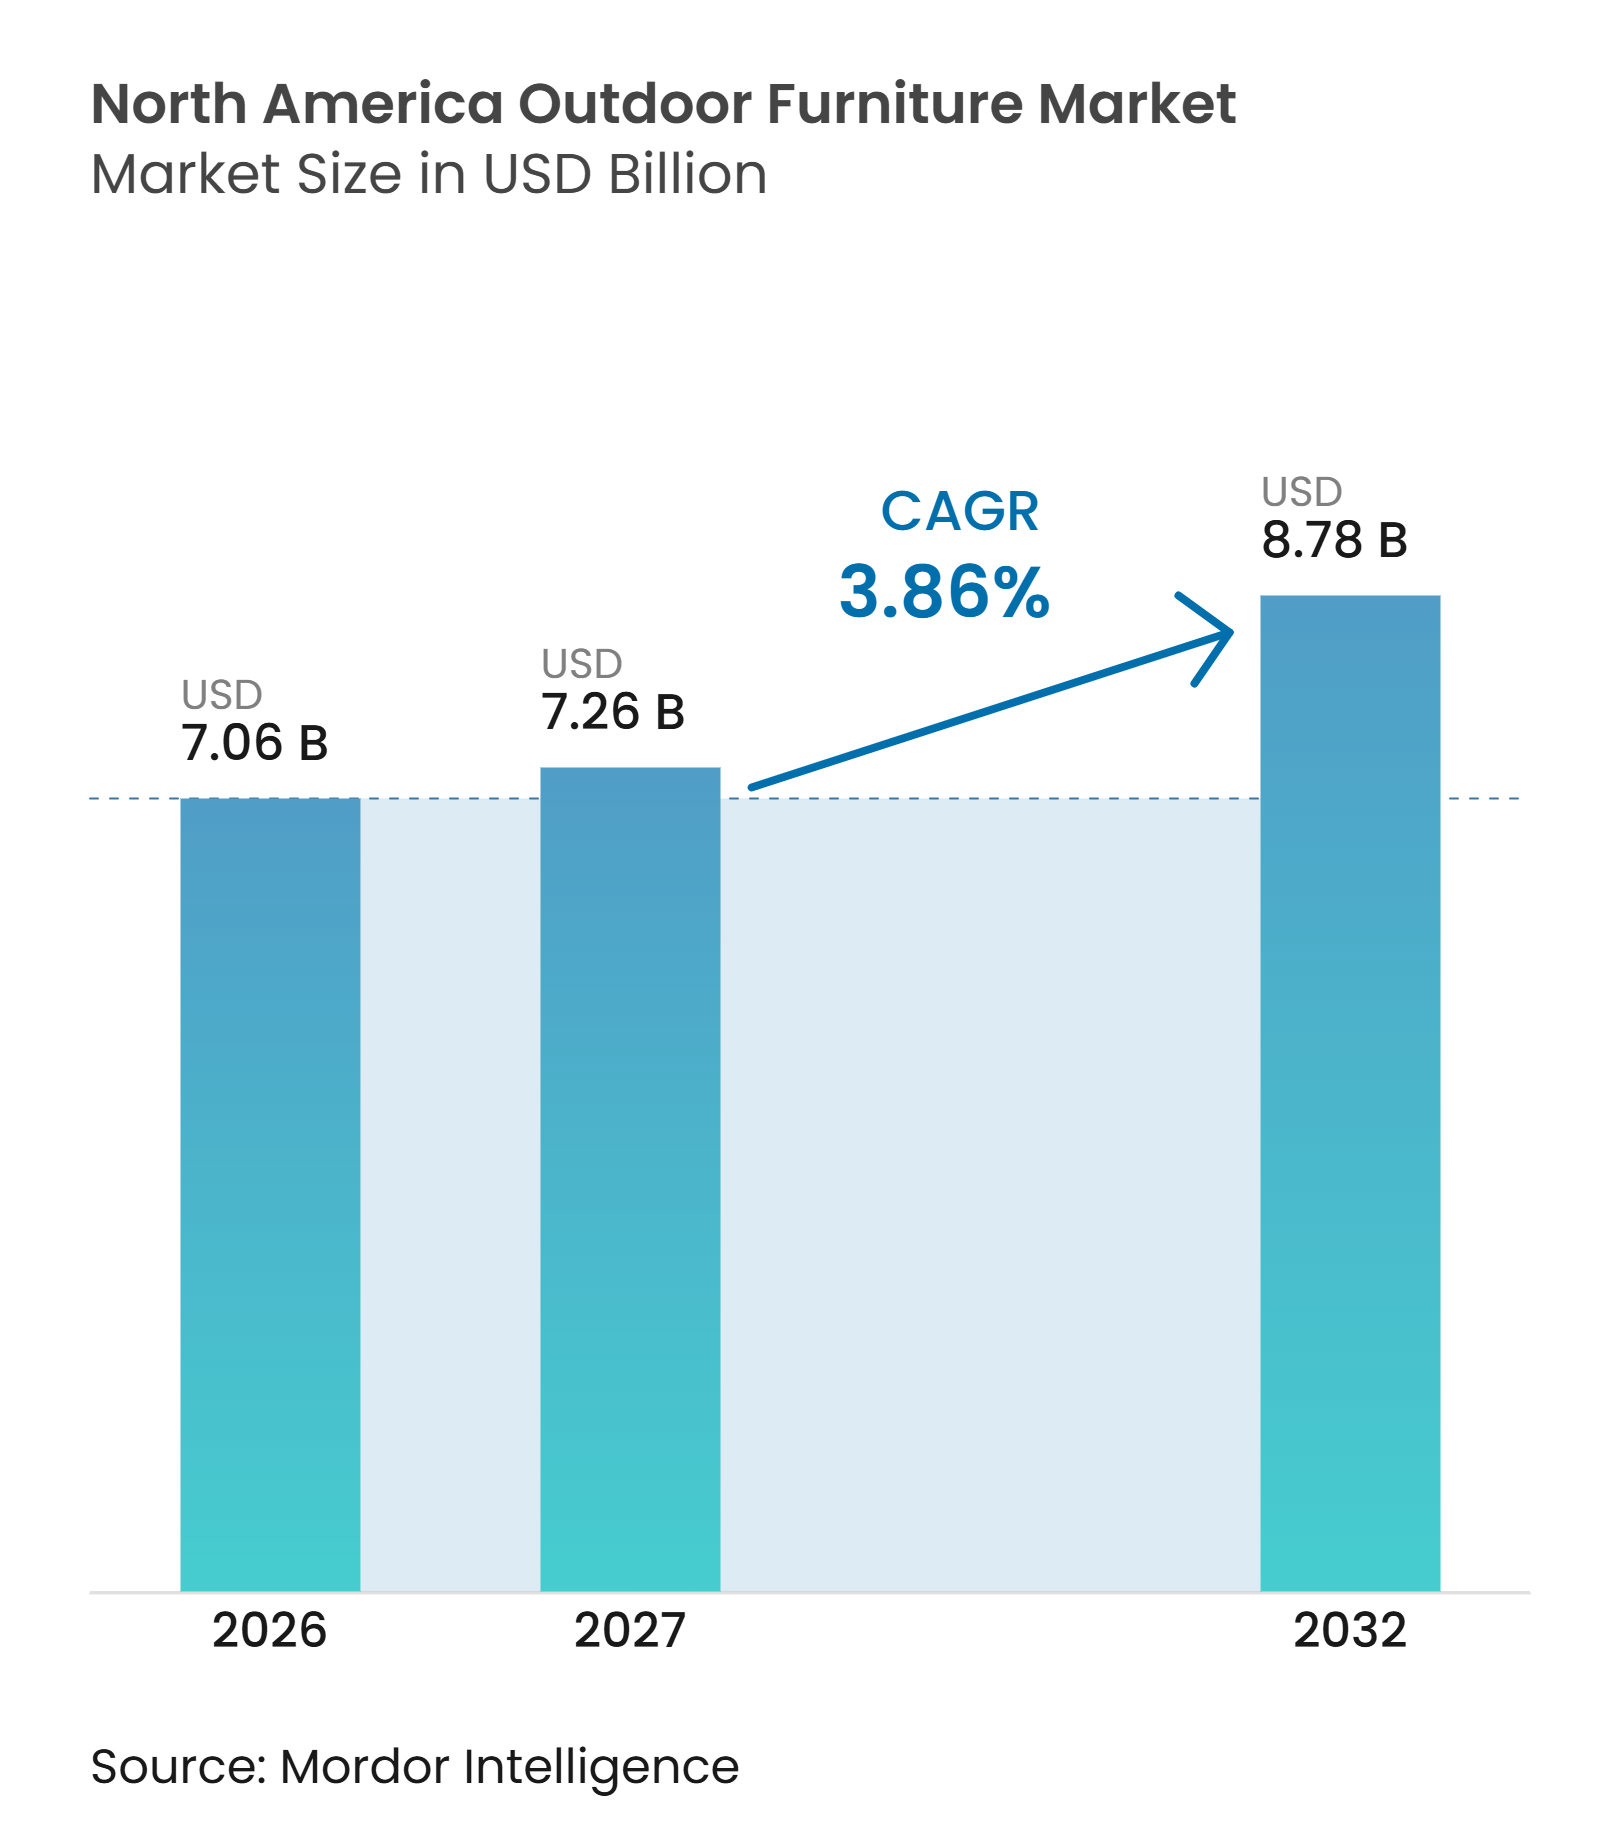
Die Marktgröße des nordamerikanischen Outdoor-Möbelmarkts wurde 2026 auf 7,06 Milliarden USD geschätzt und soll bis 2032 einen Wert von 8,78 Milliarden USD erreichen, bei einem CAGR von 3,86 % während des Prognosezeitraums 2027 bis 2032. Die Kategorie profitiert davon, dass Haushalte Terrassen, Decks und Gärten als geplante Wohnbereiche und nicht als gelegentliche Saisonräume betrachten. Der nordamerikanische Outdoor-Möbelmarkt ist daher enger mit den allgemeinen Ausgaben für Wohnkomfort, nutzbaren Flächen und die Kontinuität des Außendesigns verknüpft. Outdoor-Renovierungen werden zunehmend neben Decks, Pergolen und Küchen in Renovierungspläne aufgenommen, was den Wert eines Gesamtprojekts steigern kann. Gewerbliche Käufer betrachten Außensitzbereiche auch als nutzbare Einnahmefläche für Hotels, Resorts, Restaurants und Mehrfamilienhäuser. Die Zollbelastung und höhere Einstandskosten verändern Beschaffungsentscheidungen, insbesondere im mittleren Preissegment. Hersteller mit inländischer Produktion, langlebigen Materialien und etablierten gewerblichen Spezifikationen sind besser positioniert, um auf diese Veränderungen zu reagieren. Ihr Vorteil beruht auf der Umsetzung in den Bereichen Design, Verfügbarkeit, Produktleistung und der Fähigkeit, sowohl Projektkäufer als auch Privathaushalte zu bedienen. Dies erfordert Aufmerksamkeit für Produktentwicklung, Bestandsdisziplin, Kommunikation mit Kanalpartnern und Kundendienst, wenn Käufer Ersatzteile oder passende Stücke für verschiedene Außenbereiche über einen längeren Zeitraum benötigen.
Wichtigste Erkenntnisse des Berichts
-
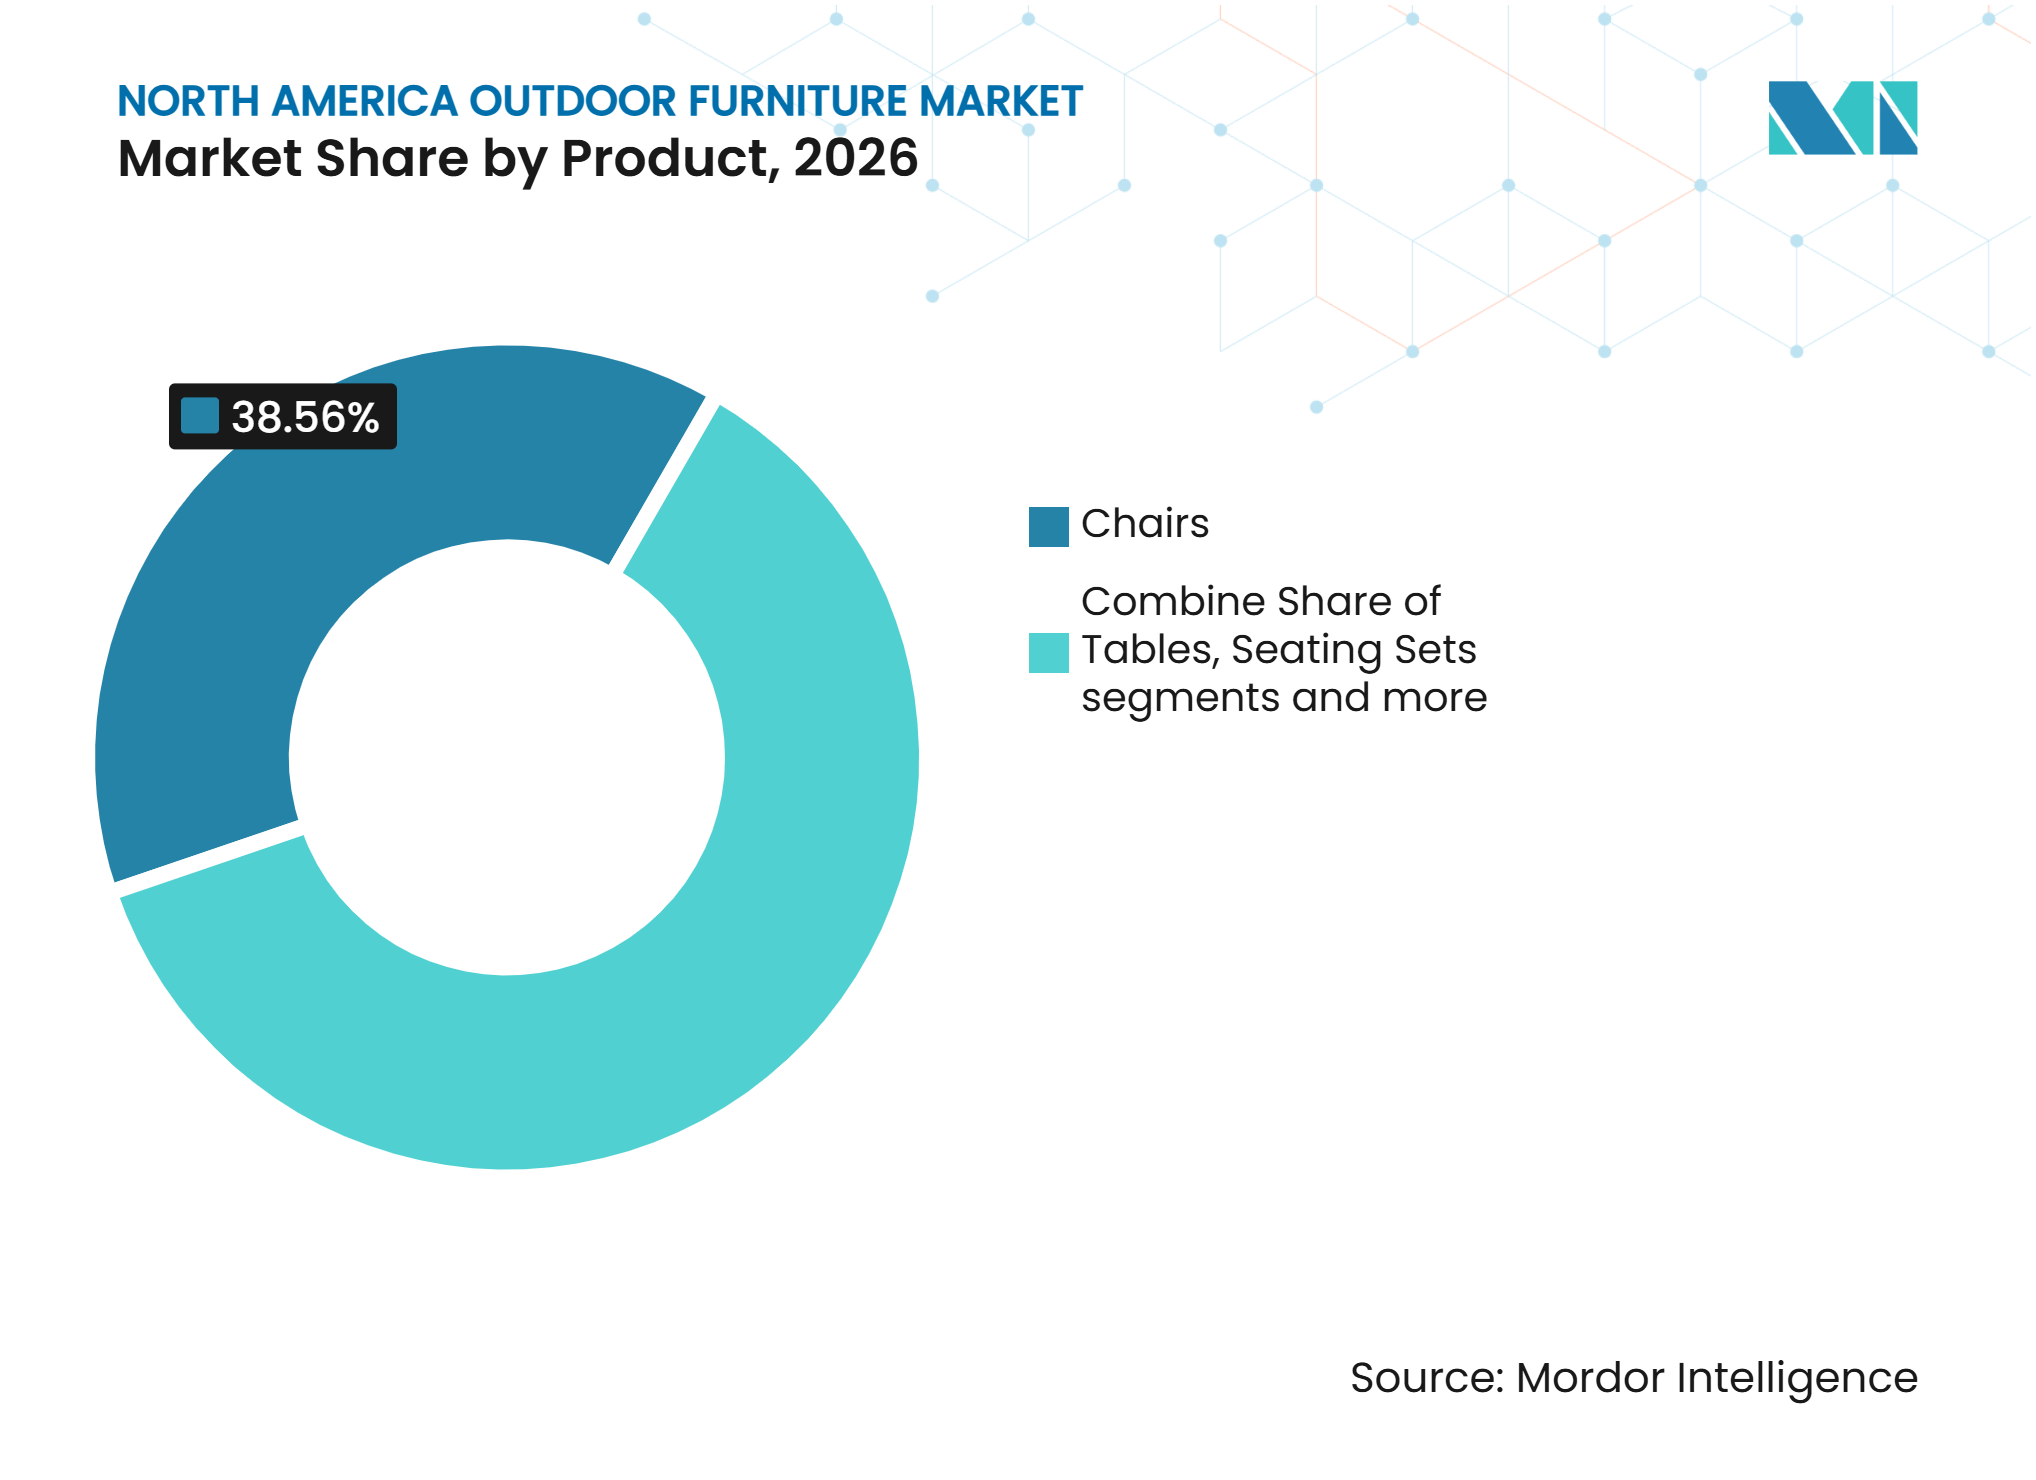
Nach Produkt hielten Stühle im Jahr 2026 einen Marktanteil von 38,56 % am nordamerikanischen Outdoor-Möbelmarkt, während Liegen und Tagesliegen bis 2032 voraussichtlich mit einem CAGR von 4,50 % wachsen werden.
-
Nach Material hielt Holz im Jahr 2026 einen Anteil von 42,16 %, während Kunststoff & Polymer bis 2032 voraussichtlich mit einem CAGR von 4,26 % wachsen wird.
-
Nach Preisklasse hielt die Mittelklasse im Jahr 2026 einen Anteil von 51,62 %, während das Premium-Segment bis 2032 voraussichtlich mit einem CAGR von 4,85 % wachsen wird.
-
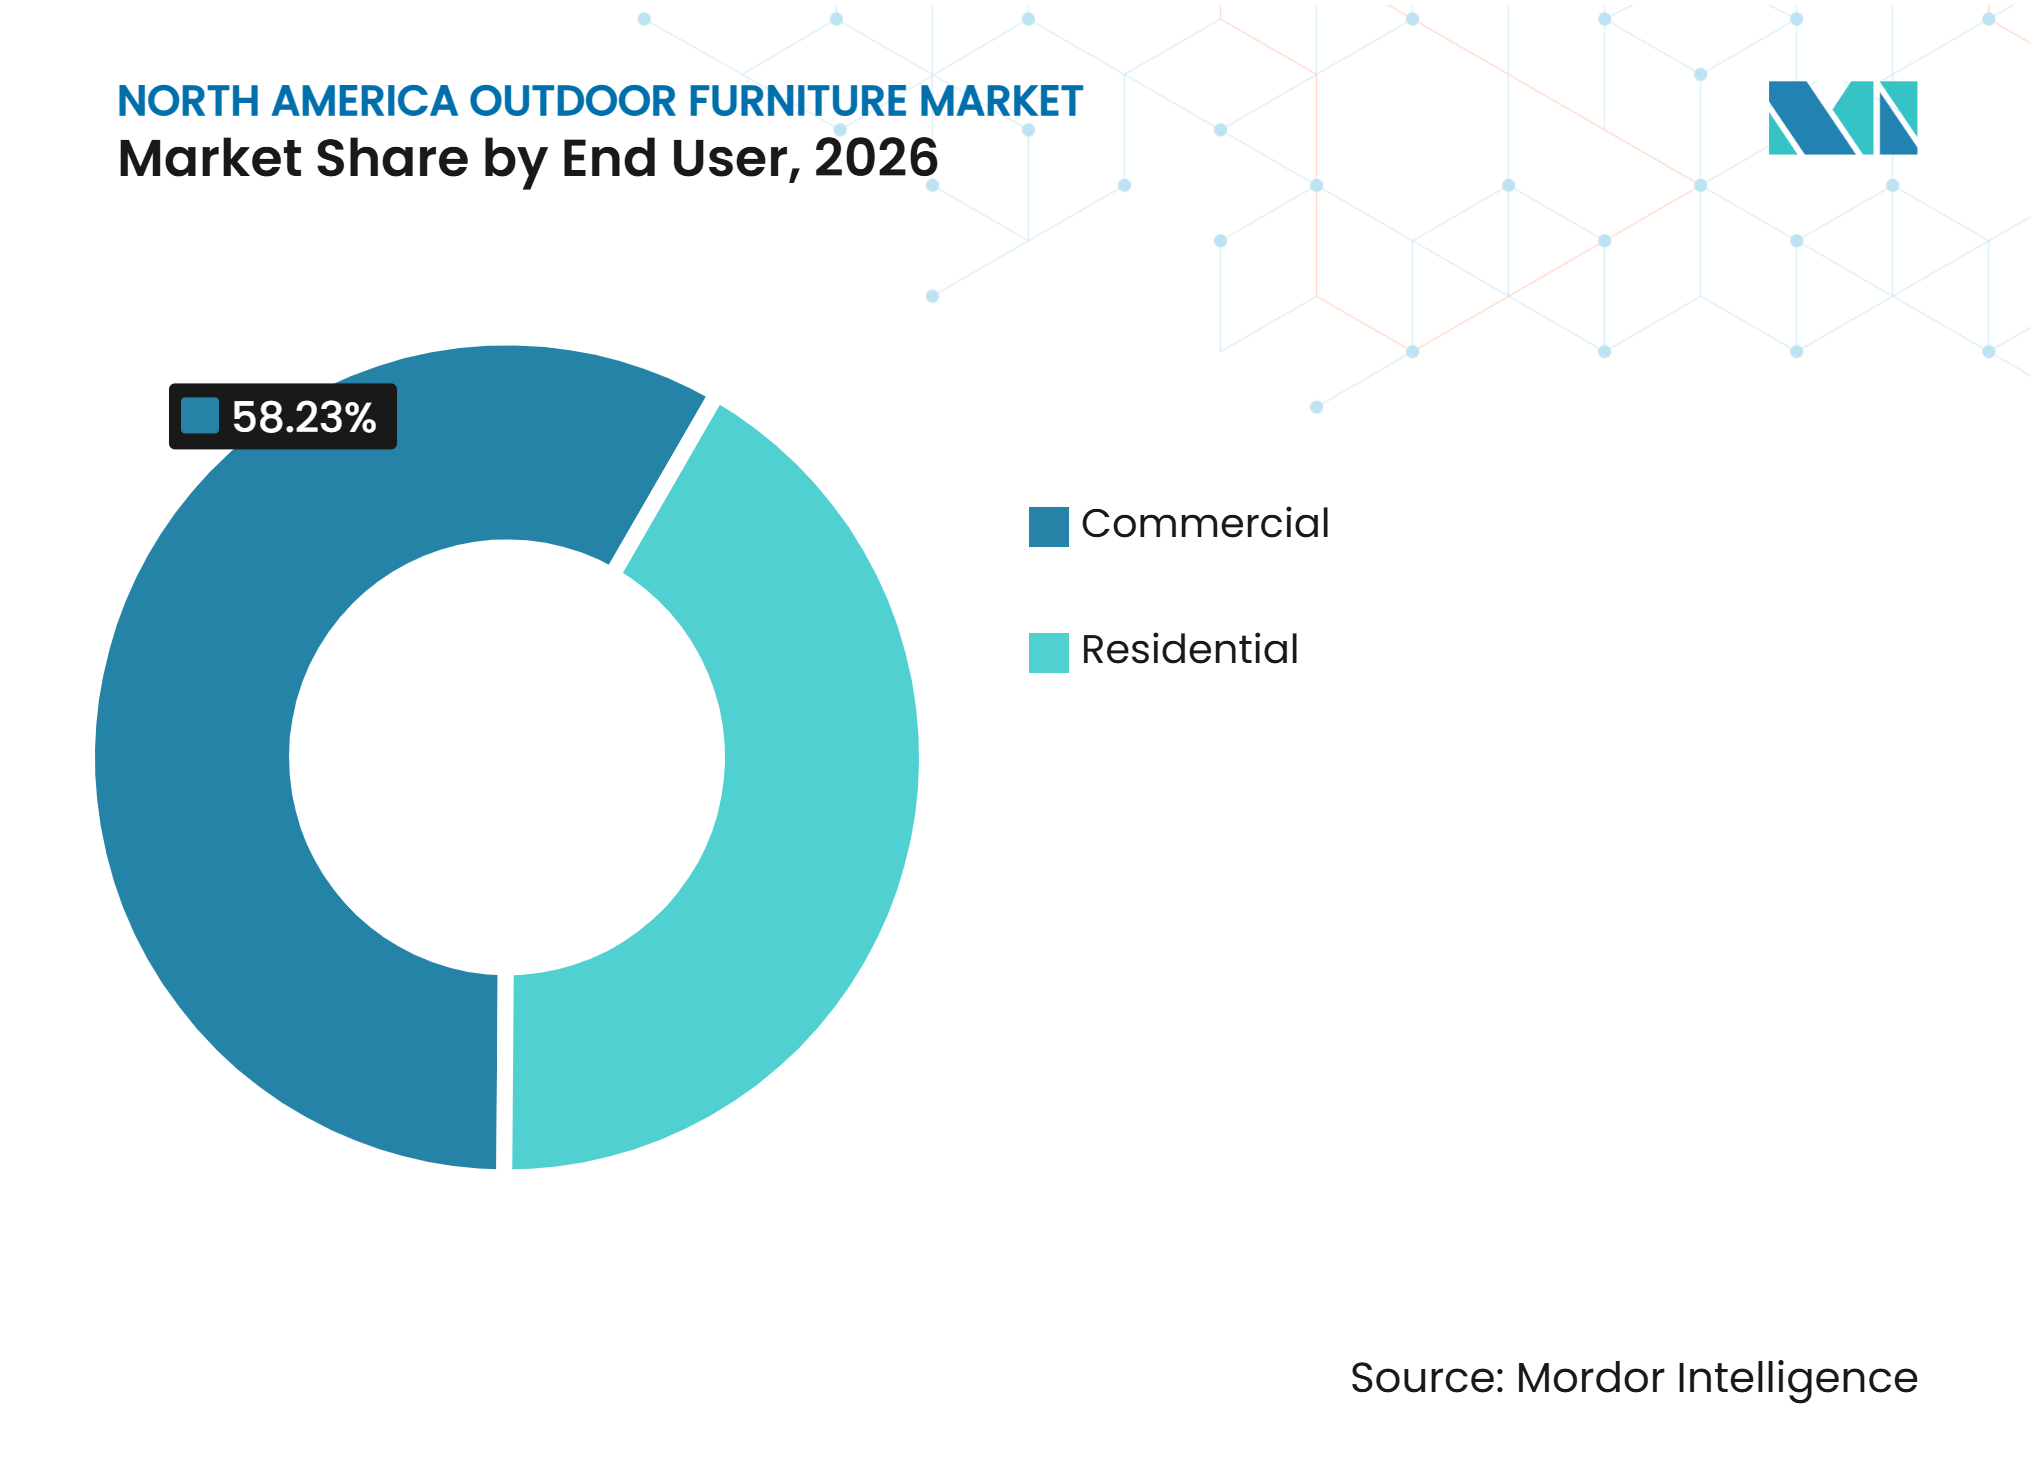
Nach Endnutzer hielt der gewerbliche Bereich im Jahr 2026 einen Anteil von 58,23 %, während der Privatbereich bis 2032 voraussichtlich mit einem CAGR von 4,71 % wachsen wird.
-
Nach Vertriebskanal hielt B2B/Auftragnehmer im Jahr 2026 einen Anteil von 60,12 %, während B2C/Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 5,17 % wachsen wird.
-
Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 82,15 %, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 4,32 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den nordamerikanischen Outdoor-Möbelmarkt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Outdoor-Leben als Erweiterung des Wohnraums | +1.2% | Nordamerikaweit, am stärksten im Sun Belt und in den Vororten der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Expansion im Immobilien- und gewerblichen Baubereich | +0.8% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Grenzstädte in Mexiko | Mittelfristig (2–4 Jahre) |
| Investitionen in Outdoor-Ausstattung im Gastgewerbe und in der Gastronomie | +0.7% | Vereinigte Staaten, mexikanische Resortkorridore und städtisches Gastgewerbe in Kanada | Mittelfristig (2–4 Jahre) |
| Präferenz für wartungsarme, witterungsbeständige Materialien | +0.6% | Nordamerikaweit, am stärksten an Küstenstandorten und in Regionen mit hoher Luftfeuchtigkeit | Langfristig (≥ 4 Jahre) |
| Terrassenheizung und verlängerte saisonale Nutzung | +0.4% | Nördliche Vereinigte Staaten und Kanada, mit sekundärer Relevanz in der Mid-Atlantic-Region und im Pazifikraum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach nachrüstfreundlichen modularen und nachhaltigen Produkten | +0.5% | Nordamerikaweit, mit Dynamik in Mehrfamilienhäusern und institutionellen Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Outdoor-Leben als Erweiterung des Wohnraums
Der nordamerikanische Outdoor-Möbelmarkt gewinnt an Unterstützung, da Außenbereiche zu einem geplanten Bestandteil von Heimwerkerarbeiten werden. Eine von Trex in Auftrag gegebene Umfrage ergab, dass 41 % der Hausbesitzer konkrete Pläne für Außenrenovierungen hatten, 67 % erwarteten, mehr Zeit im Freien zu verbringen, und 87 % glaubten, dass Außenverbesserungen den Wiederverkaufswert steigern könnten. Dieselbe Entwicklung verknüpft Möbelkäufe mit Decks, Pergolen und Außenküchen anstelle von isolierten Saisoneinkäufen. Dieser breitere Projektrahmen kann den Wert jeder Bestellung erhöhen und die Designkoordination wichtiger machen. Käufer legen auch größeren Wert auf Langlebigkeit, weil sie erwarten, dass der Raum ihnen über mehrere Jahre hinweg dient. Der nordamerikanische Outdoor-Möbelmarkt profitiert daher, wenn Lieferanten Kollektionen anbieten, die mit dauerhaften Außenverbesserungen harmonieren. Aufeinander abgestimmte Möbel, Beschattung, Beleuchtung und Oberflächenauswahl können einen Kauf als integralen Bestandteil des Hausprojekts erscheinen lassen, anstatt als optionales Zubehör. Dies verändert das Verkaufsgespräch von einem einzelnen Stuhl oder Tisch hin zu einer zusammenhängenden Reihe von Entscheidungen über Komfort, Maßstab, Farbe, Witterungsbeständigkeit, Lagerung und die Nutzung des Raums durch Familienmitglieder oder Gäste.
Investitionen in Outdoor-Ausstattung im Gastgewerbe und in der Gastronomie
Hotels, Resorts und Gastronomiebetreiber nutzen Außenflächen zur Umsatzsteigerung und Verbesserung des Gästeerlebnisses. Der Propane Education & Research Council gibt an, dass Propan-Terrassenheizungen die nutzbare Sitzsaison für Restaurant- und Gastgewerbekunden um 12 bis 16 Wochen verlängern können[1]. Dieser zusätzliche Betriebszeitraum stärkt die Argumentation für langlebige Tische, Sitzmöbel und Beschattungsprodukte. Im März 2025 verpflichtete sich Under Canvas zu einer Investition von 50 Millionen USD für seine Saison 2025, einschließlich neuer Standorte, aufgefrischter Außensitzbereiche und Schattenpods[2]. Die Beschaffung über Gruppeneinkaüfsorganisationen kann Lieferanten mit gewerblichen Produktlinien und etablierten Spezifikationen bevorzugen. Der nordamerikanische Outdoor-Möbelmarkt kann von dieser Nachfrage profitieren, da gewerbliche Käufer in der Regel größere Mengen als Privathaushalte abnehmen. Ihre Anforderungen begünstigen auch zuverlässige Lieferzeiten, Produktkonsistenz und Designs, die an mehreren Standorten wiederholt werden können. Möbel müssen häufig zum breiteren Gästeerlebnis des Betreibers passen, häufiger Nutzung standhalten und eine praktische Reinigung, Ersatz und Umgestaltung ermöglichen, ohne den täglichen Betrieb zu unterbrechen.
Präferenz für wartungsarme, witterungsbeständige Materialien
Der nordamerikanische Outdoor-Möbelmarkt wird auch durch die Nachfrage nach Materialien gestützt, die bei Regen, Hitze, Feuchtigkeit und Küstenbedingungen weniger Pflege erfordern. Hochdichtes Polyethylen, lösungsgefärbte Acrylgewebe und Aluminium in Marinequalität begegnen den Bedenken der Käufer hinsichtlich Feuchtigkeit, Ausbleichen und Reinigung. Im Mai 2025 brachte POLYWOOD POLYWOOD Select mit Microcell-Technologie für Feuchtigkeitsbeständigkeit und GenuineGrain-Finish für ein natürliches Holzaussehen auf den Markt. Die Einführung zeigt, wie Lieferanten von recyceltem HDPE sowohl das Erscheinungsbild als auch die Leistung ansprechen. Diese Richtung macht technisch entwickelte Materialien für Käufer relevanter, die sonst Teak oder andere tropische Harthölzer wählen würden. Langlebige Materialien können Premium-Preise unterstützen, auch wenn eine längere Produktlebensdauer den Bedarf an häufigem Ersatz reduziert. Lieferanten balancieren daher den Wert geringerer Wartung gegen die Notwendigkeit, Kollektionen über einen langen Besitzzeitraum visuell relevant zu halten. Ihre Produktentscheidungen umfassen Rahmenkonstruktion, Gewebeleistung, Oberflächenstabilität, Reparaturoptionen und die visuelle Detailgenauigkeit, die erforderlich ist, um die Erwartungen von Privatkunden und designorientierten Hotelprojekten zu erfüllen.
Terrassenheizung und verlängerte saisonale Nutzung
Terrassenheizungen verlängern den Zeitraum, in dem Haushalte und Unternehmen Außenmöbel nutzen können. Der Propane Education & Research Council berichtet, dass Propanheizungen die Außenlufttemperatur in geeigneten Umgebungen um bis zu 25 °F erhöhen können. Dies unterstützt Investitionen in hochwertigere Möbel, da die Eigentümer diese über die traditionelle Sommersaison hinaus nutzen können. Nördliche Standorte haben einen stärkeren praktischen Bedarf an Heizung, während überdachte gewerbliche Räume auch elektrische Optionen nutzen können. Restaurants können eine beheizte Terrasse als aktive Sitzkapazität und nicht als kurze saisonale Erweiterung betrachten. Der nordamerikanische Outdoor-Möbelmarkt kann daher profitieren, wenn Heizung, Beschattung und Möbel gemeinsam als ein Outdoor-Nutzungssystem geplant werden. Diese Kombination ist besonders relevant, wo Restaurants und Hotels ungenutzte Außenbereiche in zuverlässige Gästeflächen umwandeln möchten.
Analyse der Hemmnisse des nordamerikanischen Outdoor-Möbelmarkts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimaschwankungen und Saisonalität | -0.5% | Nördliche Vereinigte Staaten und Kanada, am stärksten im oberen Mittleren Westen und in den Atlantikprovinzen | Kurzfristig (≤ 2 Jahre) |
| Importzölle und Volatilität der Einstandskosten | -0.6% | Nordamerikaweit, am stärksten für US-Importeure, die aus China und Südostasien beziehen | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Wartung, Lagerung und Ersatz | -0.3% | Nördliche Vereinigte Staaten und Kanada sowie dicht besiedelte städtische Wohngebiete mit begrenzten Lagermöglichkeiten | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel und Automatisierungsengpässe in der inländischen Produktion | -0.4% | Vereinigte Staaten und Kanada, betrifft Hersteller, die ihre inländische Kapazität ausbauen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Importzölle und Volatilität der Einstandskosten
Zölle und sich ändernde Einstandskosten bleiben eine wesentliche Einschränkung für importabhängige Lieferanten. Der vom Nutzer bereitgestellte Entwurf gibt an, dass die im Oktober 2025 eingeführten Abschnitt-232-Zölle eine Abgabe von 25 % auf gepolsterte Holzmöbel erhoben und dass die Abgabe am 1. Januar 2026 auf 30 % anstieg. Höhere Einsatz- und Importkosten können Einzelhändler dazu veranlassen, Preise zu überarbeiten oder Werbeaktivitäten zu reduzieren. Der Druck ist besonders im mittleren Preissegment bei Terrassengarnituren spürbar, wo Käufer empfindlich auf Änderungen des Anfangskaufpreises reagieren. Inländische Produzenten können einen relativen Vorteil erlangen, wenn ihre Beschaffungs- und Produktionssysteme weniger exponiert sind. Der nordamerikanische Outdoor-Möbelmarkt steht dennoch vor einem schwierigen Übergang, da nicht jeder Lieferant seine Lieferkette oder Preisstruktur schnell anpassen kann. Der daraus resultierende Druck kann die Anzahl der lebensfähigen Lieferanten im mittleren Preissegment reduzieren und Unternehmen mit engerer Kontrolle über Fertigung und Vertrieb begünstigen. Käufer könnten weniger Preisaktionen, eine reduzierte Produktauswahl bei bestimmten importierten Linien und einen stärkeren Kontrast zwischen einfachen Economy-Produkten und langlebigen Produkten erleben, die als langfristige Investitionen positioniert sind.
Klimaschwankungen und Saisonalität
Das Wetter bleibt eine unmittelbare Einschränkung, da ein verspäteter Frühling die umsatzstärkste Verkaufsperiode verkürzen kann. Der bereitgestellte Entwurf berichtete, dass ungünstige Frühlingsbedingungen die Ergebnisse des Terrasseneinzelhandels in den Vereinigten Staaten und Kanada im Jahr 2025 beeinträchtigten. Eine kalte Aprilwoche kann Besuche und Käufe während einer Schlüsselperiode für die Showroom-Konversion verschieben. Dies deutet nicht immer auf eine geringere Grundnachfrage hin, da Käufer Einkäufe möglicherweise aufschieben, bis sich die Bedingungen verbessern. Der Entwurf berichtete auch, dass Einzelhändler in der Saison 2026 nach verzögerten Eröffnungen einen Anstieg von 20 % gegenüber dem Vorjahr verzeichneten. Der nordamerikanische Outdoor-Möbelmarkt bleibt dem saisonalen Timing ausgesetzt, insbesondere in Regionen mit kurzen Outdoor-Nutzungsperioden. Einzelhändler und Marken benötigen flexible Bestands- und Aktionspläne, da das Wetter die Nachfrage von einem Monat in den nächsten verschieben kann, ohne sie zu eliminieren. Das Timing-Problem ist relevant für die Showroom-Besetzung, Online-Werbung, Lieferplanung, Lagerraum und die Verfügbarkeit wichtiger saisonaler Farben und Modelle, wenn die Bedingungen Käufer schließlich zum Handeln ermutigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Sitzmöbel verankern das Volumen, während der Loungebereich wächstStühle machten 2026 einen Marktanteil von 38,56 % am nordamerikanischen Outdoor-Möbelmarkt aus. Die Kategorie bedient eine breite Palette von privaten und gewerblichen Umgebungen, darunter Terrassen, Essbereiche, Pooldecks und Gastgewerbeflächen. Diese Breite erklärt die Größe der Kategorie, da ein Stuhl als einzelnes Ersatzstück, als Teil einer koordinierten Essgarnitur oder in großen Mengen für einen Betreiber verkauft werden kann, der Sitzmöbel für viele Tische oder Gästebereiche benötigt. Der bereitgestellte Entwurf identifizierte Sektionalsofas und Bewegungsstühle als starke Produktlinien während der Casual-Einzelhandelssaison 2026. Tische, Essgarnituren und Sitzgarnituren bleiben wichtig, wenn Verbraucher vollständige Unterhaltungsbereiche schaffen möchten. Ihre Rolle ist mit der anhaltenden Angleichung von Innen- und Außendesignentscheidungen verbunden. Stühle bieten auch einen praktischen Einstiegspunkt für Ersatzkäufe, was ihre breite Mengenbasis unterstützt. Ihre relativ flexible Verwendung in Ess-, Lounge- und Gelegenheitssitzlayouts macht sie auch zu einer zentralen Kategorie für die Sortimentsplanung im Einzelhandel.
Liegen und Tagesliegen werden bis 2032 voraussichtlich mit 4,50 % im nordamerikanischen Outdoor-Möbelmarkt wachsen. Premium-Hausbesitzer wählen diese Produkte für Resort-ähnliche Gartenumgebungen und längere Freizeitnutzung. Gastgewerbebetreiber nutzen Liegen auch rund um Pools und andere Gästebereiche, wo Sitzmöbel Ausgaben und Auslastung unterstützen können. Outdoor-Teppiche, Sonnenschirme und Pflanzgefäße gewinnen an Interesse, da Käufer ein umfassenderes Outdoor-Raumkonzept vervollständigen. Im Herbst 2025 debütierte Brown Jordan seine erste Outdoor-Teppichkollektion in 11 Designs auf dem High Point Market. Die Einführung zeigt, dass Zubehörkategorien Kernmöbelkäufe innerhalb derselben Verkaufssaison ergänzen können. Sie spiegelt auch eine breitere Bewegung hin zu einer vollständigen Outdoor-Raumpräsentation wider, bei der Käufer weiche Einrichtungsgegenstände, Beschattung und dekorative Elemente mit größeren Möbelstücken kombinieren. Dieser Ansatz ermöglicht es einer Marke, an mehreren Teilen des Kaufs teilzunehmen, während Einzelhändlern mehr Möglichkeiten gegeben werden, Kunden dabei zu helfen, ein fertiges Ambiente zu schaffen, anstatt nur mit einem funktionalen Artikel zu gehen.



Nach Material:
Holz führt, während recycelte Polymere zulegenHolz hielt 2026 einen Marktanteil von 42,16 % am nordamerikanischen Outdoor-Möbelmarkt. Teak bleibt in Mischkollektionen relevant, insbesondere in Premium-Wohn- und Gewerbeanwendungen. Seine visuelle Wärme und seine etablierte Position im Außendesign unterstützen seine weitere Verwendung. Metall, angeführt von pulverbeschichtetem Aluminium, ist auch für stark frequentierte Standorte wichtig, die wartungsarme Großformatprodukte benötigen. Aluminium eignet sich für Gastgewerbeinstallationen, da es langlebig und anpassungsfähig für Tische, Sitzmöbel und beschattungsnahe Möbel ist. Die Materialwahl wird zunehmend durch Witterungseinflüsse, Wartungsanforderungen und die beabsichtigte Lebensdauer des Produkts geprägt. Diese Faktoren variieren je nach Küstenimmobilien, kälteren städtischen Standorten, Pooldecks und stark frequentierten gewerblichen Veranstaltungsorten, was einen einheitlichen Materialansatz für die gesamte Kategorie weniger geeignet macht. Die Wahl muss Sonneneinstrahlung, Salzluft, Entwässerung, Reinigungspraktiken, das Gewicht der Möbel, die Möglichkeit, sie zu bewegen, und die visuelle Sprache berücksichtigen, die der Käufer schaffen möchte.
Kunststoff & Polymer wird bis 2032 voraussichtlich mit einem CAGR von 4,26 % wachsen. Recyceltes HDPE ist zentral für dieses Wachstum, da es Witterungsbeständigkeit mit einem verfeinerten Erscheinungsbild verbinden kann. POLYWOOD gibt an, dass sein Prozess 99 % des Nachproduktions-Kunststoffabfalls zurückgewinnt und ihn der Holzproduktion zurückführt. Neue HDPE-Oberflächen zielen darauf ab, Käufer anzusprechen, die zuvor aus ästhetischen Gründen Holz bevorzugten. Die Designherausforderung besteht darin, die Reinigungsfreundlichkeit und Feuchtigkeitsbeständigkeit von Polymermöbeln zu erhalten und gleichzeitig Textur, Farbe und visuelle Wärme anzubieten, die zu hochwertigen Außenbereichen passen. Gewerbliche Spezifikationen können auch klare Nachweise für Langlebigkeit und Nachhaltigkeit erfordern. BIFMA-Nachhaltigkeitsrichtlinien und Umweltproduktdeklarationen werden bei institutionellen und öffentlichen Beschaffungen zunehmend relevanter. Lieferanten, die Materialherkunft, Recyclinganteil, Langlebigkeit und Wartungserwartungen erläutern können, sind möglicherweise besser auf diese spezifikationsgesteuerten Entscheidungen vorbereitet.
Nach Preisklasse:
Mittelklasse führt, während Premium voranschreitetDie Mittelklasse hielt 2026 einen Marktanteil von 51,62 % am nordamerikanischen Outdoor-Möbelmarkt. Diese Position spiegelt die Nachfrage von Vorstadthaushalten und mittelständischen Gewerbebetreibern wider. Die Kategorie bietet traditionell eine Balance aus Design, Produktlebensdauer und Preis. Der bereitgestellte Entwurf gibt an, dass die durch Zölle bedingte Einzelhandelspreiserhöhung von 15 % bis 30 % Druck auf diese Käufergruppe ausgeübt hat. Käufer, die zuvor Terrassengarnituren im Wert von 800 bis 1.500 USD in Betracht zogen, stoßen auf Einstiegspreise, die 200 bis 400 USD höher sind als frühere Erwartungen. Einige könnten in ein niedrigeres Segment wechseln, während andere eine langlebigere Premium-Option wählen könnten. Diese Spannung verengt das traditionelle Wertversprechen der Mittelklasse, das historisch auf einem stabilen Preispunkt und breiter Attraktivität beruhte. Lieferanten in diesem Segment müssen den praktischen Nutzen ihrer Materialien, Konstruktion, Komfort und Garantie klar genug kommunizieren, damit Kunden verstehen, warum das Produkt sich von einer kostengünstigeren Alternative unterscheidet.
Premium-Möbel werden bis 2032 voraussichtlich mit einem CAGR von 4,85 % wachsen. Dieser Teil der Kategorie profitiert, wenn Käufer Garantiedeckung und Lebenszykluskosten neben dem Erscheinungsbild bewerten. Hochwertige Kollektionen erfüllen auch die Bedürfnisse von Gastgewerbekunden, die koordinierte Produkte und bewährte Außenbeständigkeit benötigen. In diesen Umgebungen ist der Kauf nicht ausschließlich dekorativ, da Betreiber Gästekomfort, Handhabung durch das Personal, Reinigung, Layoutflexibilität und die Frage berücksichtigen müssen, wie Möbel ihr Erscheinungsbild bei kontinuierlicher Nutzung behalten. Der bereitgestellte Entwurf nannte DEDON, Kettal, Gloster, Brown Jordan und TUUCI als Marken, die mit Premium-Outdoor-Spezifikationen assoziiert werden. Die Premium-Nachfrage kann auch bei geringerem Ladenverkehr unterstützt werden, da einzelne Transaktionen höhere Werte tragen können. Economy-Produkte bleiben für Mieter, Erstkäufer und Veranstaltungsverleihbetreiber relevant, aber Kostendruck kann die Lieferantenmargen in diesem Bereich begrenzen. Das preissensible Ende der Kategorie muss dennoch glaubwürdige Outdoor-Leistung bieten, da frühzeitiges Versagen das Kundenvertrauen schwächen und Retouren erhöhen kann.
Nach Endnutzer:
Gewerbe führt, während der Privatbereich an Dynamik gewinntGewerbliche Nutzer machten 2026 einen Anteil von 58,23 % am Umsatz des nordamerikanischen Outdoor-Möbelmarkts aus. Hotels, Restaurants, Bars, Country Clubs und Mehrfamilienhäuser kaufen Außenmöbel häufig über geplante Kapitalbudgets. Diese Käufer ordnen Möbel häufig in FF&E-Programme ein, was Beschaffungszyklen von 3 bis 5 Jahren schaffen kann. Diese geplanten Ausgaben können die Anfälligkeit für kurzfristige Änderungen der Haushaltsnachfrage reduzieren. Gewerbliche Projekte erfordern auch größere Bestellmengen und Produkte, die betriebliche Anforderungen erfüllen. Lieferanten mit erprobter Leistung und gewerblichen Spezifikationen haben in dieser Kundengruppe einen Vorteil. Sie können Projektbeteiligte unterstützen, die konsistente Oberflächen, vorhersehbare Ersatzoptionen und für die wiederholte Nutzung durch Gäste und Bewohner geeignete Produkte benötigen. Die Fähigkeit, eine Kollektion über mehrere Beschaffungszyklen hinweg zu pflegen, ist wertvoll, da ein Projekteigentümer möglicherweise eine kleine Anzahl von Stücken ersetzen muss, ohne das Erscheinungsbild der gesamten Immobilie zu verändern.
Die Nachfrage im Privatbereich wird bis 2032 voraussichtlich mit 4,71 % wachsen. Das Joint Center for Housing Studies prognostizierte Ausgaben für Heimrenovierungen in Höhe von 509 Milliarden USD für 2025. Erhöhtes Eigenkapital und anhaltende Aufmerksamkeit für Außenbereiche können die privaten Ausgaben unterstützen. Hotel- und Resorterlebnisse beeinflussen auch, was Haushalte von Gartenmöbeln und -layouts erwarten. Der bereitgestellte Entwurf stellte eine Spaltung zwischen einkommensstärkeren Haushalten, die weiterhin investieren, und kostenbewussten Haushalten der Mittelschicht, die Käufe aufschieben, fest. Dies macht Produktpalette, Bestandsplanung und Garantiegestaltung wichtig für Marken, die Privatkäufer bedienen. Ein klares Gut-, Besser- und Premium-Angebot kann Käufern helfen, Produkte entsprechend ihrem Budget auszuwählen, ohne den Zugang zu wesentlicher Witterungsbeständigkeit zu verlieren.

Nach Vertriebskanal:
B2B liefert Skalierung, während B2C schneller wächstB2B/Auftragnehmer hielten 2026 einen Anteil von 60,12 % am Umsatz des nordamerikanischen Outdoor-Möbelmarkts. Gewerbliche Entwickler, Landschaftsarchitekten und Gastgewerbeberater können große Aufträge über Handelspreisvereinbarungen lenken. Dieser Kanal ist wichtig für Hersteller, die Projektmengen liefern und gewerbliche Spezifikationen erfüllen können. Er unterstützt auch die Koordination über Möbel, Beschattung und Außendesignelemente hinweg. Diese Koordination kann die Arbeit von Landschaftsarchitekten, Beratern und Immobilienteams vereinfachen, die Produkte benötigen, die einer gemeinsamen Designrichtung entsprechen und innerhalb eines Projektzeitplans ankommen. Projektbasierte Käufe können weniger von einzelnen Ladenbesuchen abhängig sein. Langjährige Handelsbeziehungen können Lieferanten wiederholten Zugang zu Gastgewerbe- und Mehrfamilienprojekten verschaffen. Sie können Herstellern auch helfen, früher Einblick in Designanforderungen und geplante Projektzeitpläne zu erhalten.
B2C/Einzelhandel wird bis 2032 voraussichtlich mit 5,17 % wachsen. Markeneigene Websites, Heimwerkerplattformen und Online-Marktplätze erweitern den Verbraucherzugang zu Outdoor-Möbeln. Der bereitgestellte Entwurf nannte Augmented-Reality-Tools als Möglichkeit, das digitale Engagement zu verbessern und die Abhängigkeit von Showroom-Besuchen zu reduzieren. Baumärkte bedienen Käufer, die Komfort und projektbezogenen Mehrwert wünschen. Fachgeschäfte bleiben wichtig für Käufer, die Designberatung, Materialbewertung und Individualisierung wünschen. Einzelhändler können reagieren, indem sie Service und kuratierte Produktauswahl betonen, anstatt sich ausschließlich auf physischen Kundenverkehr zu verlassen.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten machten 2026 einen Anteil von 82,15 % am Umsatz des nordamerikanischen Outdoor-Möbelmarkts aus. Die große Vorstadtwohnbasis, die Gastgewerbeaktivität und die Verbraucherausgaben für das Outdoor-Leben unterstützen diese führende Position. Das Joint Center for Housing Studies prognostizierte Ausgaben für Heimrenovierungen in Höhe von 509 Milliarden USD für 2025. Texas, Florida, Arizona und die Carolinas bleiben wichtige Nachfragegebiete aufgrund des günstigen Klimas, des Bevölkerungswachstums und der aktiven Wohnbautätigkeit. Die Zollbelastung verändert die Beschaffung und kann mehr Aufmerksamkeit auf inländische Produktion, Lieferantendiversifizierung und Materialauswahl lenken. Die Marktgröße des nordamerikanischen Outdoor-Möbelmarkts in den Vereinigten Staaten ist daher sowohl mit der Renovierungsaktivität als auch mit der Fähigkeit der Lieferanten verknüpft, sich ändernde Importkosten zu bewältigen.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 4,28 % wachsen. Bautätigkeit im Zusammenhang mit Nearshoring, Tourismus und städtischer Expansion unterstützt die Nachfrage nach Vertragsprodukten in Städten wie Monterrey, Guadalajara und Cancún. Küstenresorts benötigen Aluminium und witterungsbeständiges Geflecht, das in feuchten und salzluftreichen Bedingungen leistungsfähig ist. Die Produktauswahl an diesen Standorten muss Korrosionsbeständigkeit, Entwässerung, Gewebeeignung und die Erscheinungsstandards berücksichtigen, die in gästeorientierten Bereichen erwartet werden, wo Außenmöbel Teil des Gesamtbildes der Immobilie sind. Diese Anforderungen schaffen eine andere B2B-Chance als der Kauf von Wohnmöbeln im Landesinneren. IKEA meldete laut dem bereitgestellten Entwurf im Jahr 2025 ein Wachstum von 9 % gegenüber dem Vorjahr in Mexiko, was darauf hindeutet, dass moderne Einzelhandelsformate den Verbraucherzugang über Mexiko-Stadt hinaus erweitern. Der Marktanteil des nordamerikanischen Outdoor-Möbelmarkts, den Mexiko hält, kann steigen, wenn sich Hotel-, Resort- und Mischnutzungsentwicklungen in wachstumsstarken Regionen fortsetzen.
Kanada und regionale Nachfragemuster
Kanada vervollständigt das regionale Bild mit einer Nachfrage, die sich auf Klimaresilienz und designorientierte Großstadtkäufer konzentriert. Statistics Canada berichtete, dass die Kosten für Terrasseninstallationen in Toronto seit 2017 um 97,5 % und seit 2020 um 78,1 % gestiegen sind[3]. Toronto, Vancouver und Montréal haben Käufer, die begrenzte Außenflächen effektiv nutzen müssen. Allwetter-HDPE, überdachte Terrassen und Heizlösungen begegnen der kürzeren Outdoor-Saison. Diese Bedürfnisse unterstützen Produkte mit klaren Langlebigkeits- und Wartungsvorteilen. Hersteller können sich durch modulare Formen, kompakte Layouts und witterungsbeständige Oberflächen differenzieren, die sowohl für Kanada als auch für nördliche US-amerikanische Standorte geeignet sind. Dieses regionale Muster macht Klimaleistung zu einer praktischen Designanforderung und nicht zu einem sekundären Merkmal. Es kann Stoff-, Rahmen-, Befestigungs-, Abdeckungs-, Lagerungs- und Heizungsentscheidungen während der gesamten Customer Journey beeinflussen. Lieferanten, die nördliche Klimazonen bedienen, müssen diese Leistungsunterschiede in einfachen Worten kommunizieren, da Verbraucher Entscheidungen rund um eine kurze Saison, begrenzte Fläche und die Notwendigkeit treffen, das Produkt zwischen den Nutzungsperioden zu schützen.
Wettbewerbslandschaft
Marktkonzentration
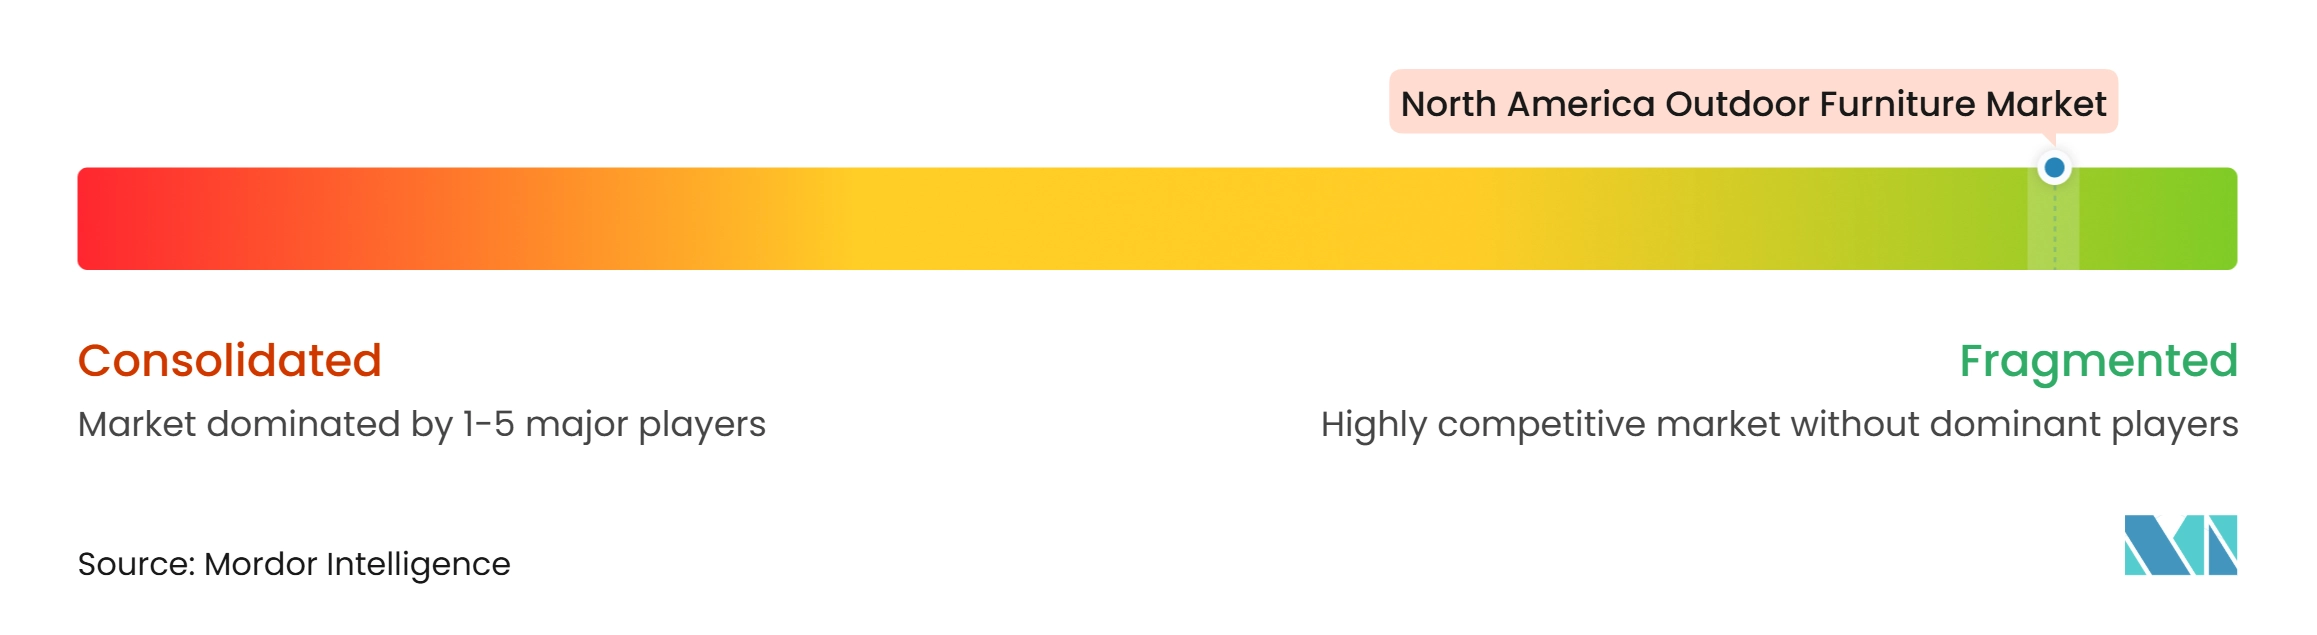
Der nordamerikanische Outdoor-Möbelmarkt weist eine mäßig fragmentierte Struktur auf. Spezialisierte inländische Produzenten, Massenmarktzulieferer und internationale Luxusmarken sind in verschiedenen Preissegmenten und Kanälen tätig. POLYWOOD, Tropitone und Homecrest verfügen über inländische Produktions- und gewerbliche Vertriebsstärken. POLYWOOD gibt an, eine inländische Fertigungsfläche von 2,0 Millionen Quadratfuß zu betreiben. Diese Produktionsbasis kann dazu beitragen, die Zollbelastung zu reduzieren und die Versorgungszuverlässigkeit für gewerbliche Kunden zu unterstützen. Sie gibt inländischen Herstellern auch die Möglichkeit, Materialherkunft und Qualitätskontrolle direkter gegenüber institutionellen Käufern zu kommunizieren. Diese Botschaft kann wichtig sein, wo Einkaufsteams zuverlässige Dokumentation, einen klaren Ansprechpartner für Servicefragen und die Gewissheit benötigen, dass passende Produkte oder Komponenten für spätere Ersatzbeschaffungen verfügbar sein werden.
Europäische Marken wie Fermob, DEDON und Kettal konkurrieren durch Premium-Design, Materialqualität und Vertriebsentwicklung. Im Jahr 2025 erneuerte Fermob laut dem bereitgestellten Entwurf seinen institutionellen Vertrag in New York City, nachdem es US-amerikanische Bestände vorab aufgebaut hatte. Diese Maßnahme veranschaulicht, wie internationale Lieferanten Bestandsplanung nutzen können, um Kundenverpflichtungen bei Zollunsicherheiten zu schützen. Im Jahr 2025 erweiterte TUUCI sein Angebot über Beschattungsstrukturen hinaus durch Möbelkollektionen, und seine Canyon Crue Collection erhielt den BDNY Product Design Award und eine Anerkennung durch Architectural Record. BIFMA- und ANSI-Anforderungen können Unternehmen mit geprüften gewerblichen Produkten und einem konsistenten Zertifizierungsnachweis begünstigen.
Brown Jordan hat Kategorieexpansion genutzt, um Zubehörumsätze neben Möbeln hinzuzufügen. Die Einführung von Outdoor-Teppichen im Jahr 2025 erweiterte das Angebot für Käufer, die koordinierte Außenbereiche gestalten. Online-Direktvertriebsmarken fordern weiterhin Einstiegs- und Mittelklasse-Fachhändler beim Preis heraus. Stationäre Einzelhändler können mit Designberatung, Individualisierung und der Möglichkeit reagieren, Materialien persönlich zu beurteilen. Das Wettbewerbsfeld bleibt breit, da im bereitgestellten Entwurf keine Marktanteilsdaten führender Unternehmen angegeben wurden. Der Wettbewerb wird daher durch differenzierte Positionierung geprägt, einschließlich inländischer Fertigung, Materialinnovation, gewerblicher Referenzen, Luxusdesign und Einzelhandelsreichweite. Diese Bandbreite an Positionen bedeutet, dass eine Marke nicht in jeder Dimension konkurrieren muss, aber einen klaren Grund benötigt, warum Käufer ihre Produkte gegenüber Alternativen wählen sollten, die möglicherweise günstiger, leichter verfügbar oder in einem bestimmten Kanal etablierter sind.
Marktführer der nordamerikanischen Outdoor-Möbelindustrie
-
Ashley Furniture Industries, Inc.
-
Brown Jordan Inc.
-
Agio International Company, LTD.
-
POLYWOOD LLC
-
Lloyd Flanders, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Outdoor-Möbelmarkt Unternehmen in diesem Bericht
- Ashley Furniture Industries, Inc.
- Brown Jordan Inc.
- Agio International Company, LTD.
- Lloyd Flanders, Inc.
- Homecrest Outdoor Living
- POLYWOOD LLC
- Woodard Furniture
- O.W. Lee Company
- Highwood USA
- Grosfillex North America
- Palm Casual
- MITY Incorporated
- Tropitone Furniture Company
- Gloster Furniture GmbH
- Kettal Group
- DEDON GmbH
- TUUCI LLC
- Fermob SA
- MAMAGREEN
- Landscape Forms, Inc.
- Castelle Furniture
- Winston Furniture
Neueste Industrielle Entwicklungen in Nordamerikanischer Outdoor-Möbelmarkt
- Juli 2026: Sunset West, Teil von Hooker Furnishings, kündigte auf der Casual Market Atlanta seine größte Produkteinführung seit mehr als einem Jahrzehnt an und stellte über 50 Produkte in fünf Kollektionen vor: Vento, Kona, Maui, Encinitas und Universal.
- Juni 2026: Three Birds Casual kündigte zwei neue Outdoor-Möbelkollektionen an, Vera und Sanibel, die im Juli auf der Casual Market Atlanta debütieren sollen. Vera kombiniert Teak-Konstruktion, geflochtene Details und zeitgenössische architektonische Linien in Tiefsitz-, Ess- und Stehtischmöbeln. Sanibel
- April 2026: POLYWOOD brachte seine Laguna In-Pool-Kollektion auf den Markt, bestehend aus Liegestühlen, Stühlen und Beistelltischen, die für flache Poolränder und Sonnenbänke konzipiert sind.
- April 2026: Rowe Furniture stellte Allteriors vor, seine erste dedizierte Outdoor-Möbelkollektion, die das Fachwissen des Unternehmens im Bereich Wohnpolstermöbel auf das Outdoor-Leben ausweitet.
Berichtsumfang des nordamerikanischen Outdoor-Möbelmarkts
Segmentierungsübersicht
| Stühle |
| Tische |
| Sitzgarnituren |
| Liegen und Tagesliegen |
| Essgarnituren |
| Sonstige Produkte |
| Holz |
| Metall |
| Kunststoff & Polymer |
| Sonstige Materialien |
| Economy |
| Mittelklasse |
| Premium |
| Privat |
| Gewerbe |
| B2C / Einzelhandel | Baumärkte |
| Möbelfachgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B / Auftragnehmer |
| Kanada |
| Vereinigte Staaten |
| Mexiko |
| Nach Produkt | Stühle | |
| Tische | ||
| Sitzgarnituren | ||
| Liegen und Tagesliegen | ||
| Essgarnituren | ||
| Sonstige Produkte | ||
| Nach Material | Holz | |
| Metall | ||
| Kunststoff & Polymer | ||
| Sonstige Materialien | ||
| Nach Preisklasse | Economy | |
| Mittelklasse | ||
| Premium | ||
| Nach Endnutzer | Privat | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Baumärkte |
| Möbelfachgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B / Auftragnehmer | ||
| Nach Geografie | Kanada | |
| Vereinigte Staaten | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Outdoor-Möbelmarkt im Jahr 2032 erreichen?
Die Kategorie wird bis 2032 voraussichtlich einen Wert von 8,78 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 3,86 % wachsen. Outdoor-Projekte, gewerbliche Investitionen und die Nachfrage nach langlebigen Materialien treiben das Wachstum an.
Welche Produktkategorie führt die Outdoor-Möbelverkäufe in Nordamerika an?
Stühle halten 2026 einen Anteil von 38,56 %, während Liegen und Tagesliegen bis 2032 voraussichtlich mit einem CAGR von 4,50 % wachsen werden. Tische, Essgarnituren und Sitzgarnituren unterstützen vollständige Outdoor-Bereiche zum Essen, Geselligkeit und Entspannen.
Welches Material wächst am schnellsten bei Outdoor-Möbeln?
Kunststoff & Polymer ist die am schnellsten wachsende Materialkategorie mit einem CAGR von 4,26 % bis 2032, angetrieben durch recyceltes HDPE und witterungsbeständige Produkte. Oberflächentechnologien verbessern die Feuchtigkeitsbeständigkeit und das Erscheinungsbild von synthetischem Holz.
Warum sind gewerbliche Käufer für Outdoor-Möbellieferanten wichtig?
Gewerbliche Nutzer machten 2026 einen Anteil von 58,23 % am Umsatz aus, angetrieben durch Hotels, Restaurants, Country Clubs und Mehrfamilienprojekte.
Welcher Vertriebskanal wird voraussichtlich am schnellsten wachsen?
Das B2C/Einzelhandel-Segment wird bis 2032 voraussichtlich mit einem CAGR von 5,17 % wachsen, unterstützt durch markeneigene Websites, Heimwerkerplattformen und Online-Marktplätze.