
Taille et part du marché des microgreens en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
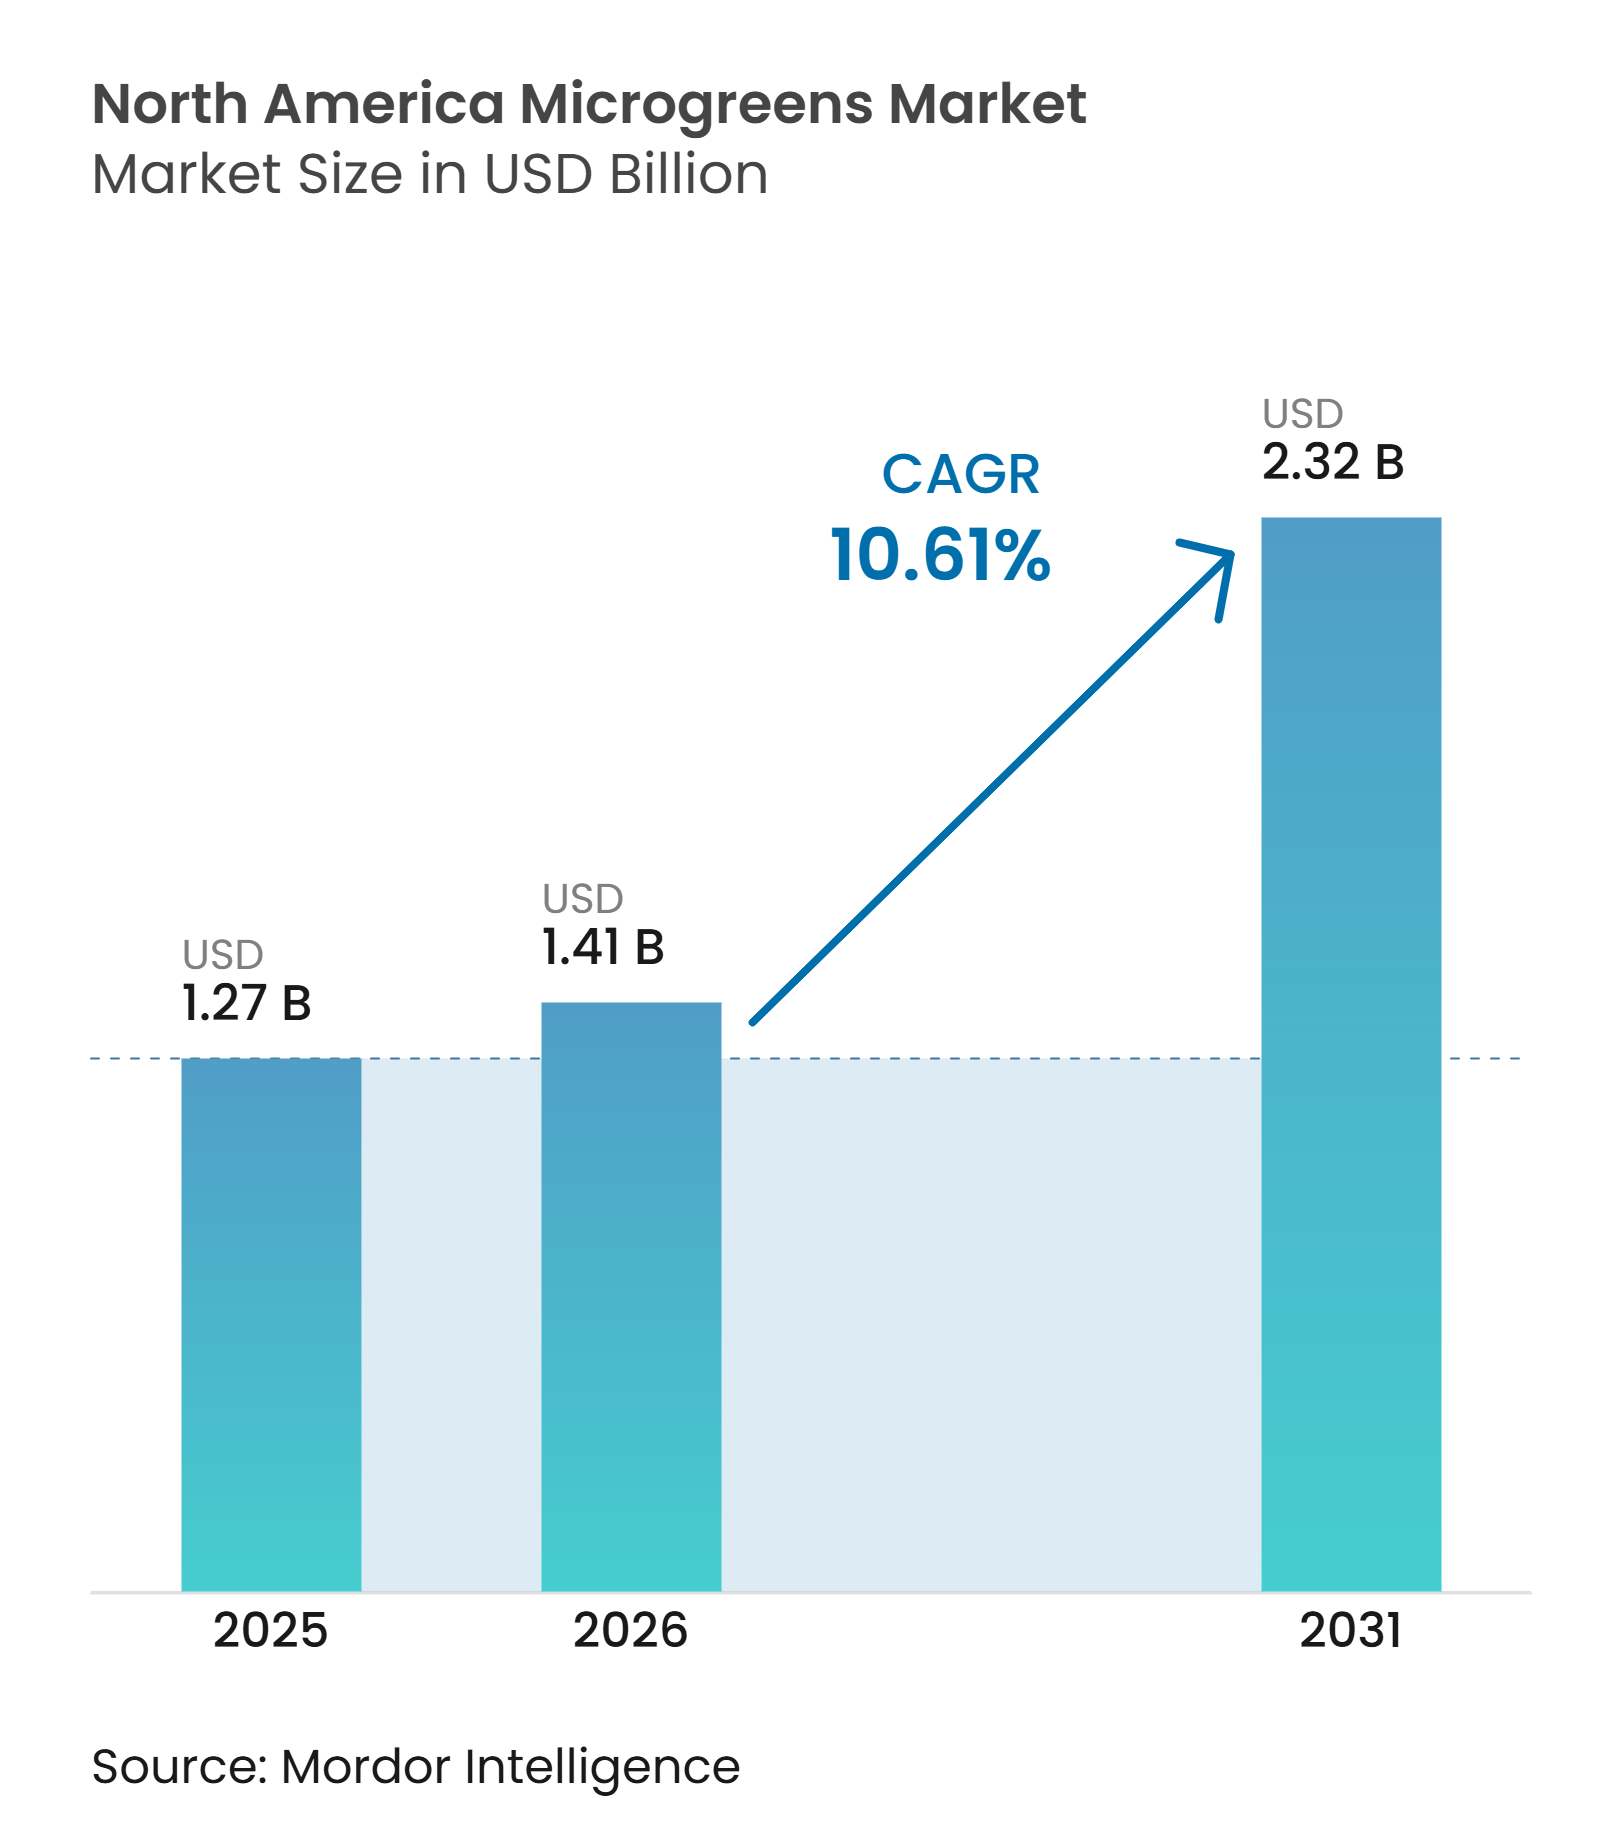
| Taille du marché de l'année de base (2025) | 1.27 Milliards de dollars |
| Taille du Marché (2026) | 1.41 Milliards de dollars |
| Taille du Marché (2031) | 2.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.61 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des microgreens en Amérique du Nord par Mordor Intelligence
La taille du marché des microgreens en Amérique du Nord devrait s'étendre de 1,27 milliard USD en 2025 et 1,41 milliard USD en 2026 à 2,32 milliards USD d'ici 2031, enregistrant un CAGR de 10,61 % entre 2026 et 2031. La demande dépasse désormais les simples garnitures de restaurant, les consommateurs recherchant de plus en plus des aliments frais aux bénéfices nutritionnels reconnus. Les détaillants allouent davantage d'espace en rayon aux microgreens lorsque les fournisseurs peuvent garantir une qualité constante, une traçabilité et des livraisons fiables. La production en environnement contrôlé soutient cette transition en permettant une culture toute l'année à proximité des principaux centres de consommation. Les producteurs établis peuvent également servir les circuits de la restauration collective, de l'épicerie et de la vente directe aux consommateurs à partir de la même base de production, améliorant ainsi la portée commerciale et l'utilisation des capacités. Les coûts énergétiques, les exigences en matière de sécurité alimentaire, la disponibilité des semences et la logistique réfrigérée demeurent les principales contraintes à une expansion plus large du marché.
Principaux enseignements du rapport
- Par type de culture, le brocoli détenait 24,1 % de la part du marché des microgreens en Amérique du Nord en 2025, tandis que l'amarante devrait enregistrer le CAGR le plus élevé de 11,8 % de 2026 à 2031.
- Par méthode de culture, l'agriculture verticale représentait 40,3 % de la part du marché des microgreens en Amérique du Nord en 2025, et devrait enregistrer le CAGR le plus élevé de 11,4 % de 2026 à 2031.
- Par substrat de croissance, la tourbe de sphaigne représentait 30,1 % de la taille du marché des microgreens en Amérique du Nord en 2025, tandis que la fibre de coco devrait enregistrer le CAGR le plus élevé de 11,2 % de 2026 à 2031.
- Par canal de distribution, les hypermarchés et supermarchés détenaient 33,6 % de la part du marché des microgreens en Amérique du Nord en 2025, tandis que les canaux en ligne devraient enregistrer le CAGR le plus élevé de 10,2 % de 2026 à 2031.
- Par géographie, les États-Unis représentaient 82,1 % de la part du marché des microgreens en Amérique du Nord en 2025, tandis que le Canada devrait enregistrer le CAGR le plus élevé de 11,5 % de 2026 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments fonctionnels et à haute densité nutritionnelle | +2.50% | Amérique du Nord, avec la plus forte intensité aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Expansion de la culture protégée et en environnement contrôlé | +2.80% | États-Unis et Canada, avec des retombées au Mexique | Moyen terme (2-4 ans) |
| Croissance de la restauration de la ferme à la table et des produits frais haut de gamme | +1.50% | États-Unis et Canada, concentrés dans les grandes zones métropolitaines | Court terme (≤ 2 ans) |
| Expansion des marques de distributeur en supermarché et de l'omnicanal | +1.20% | États-Unis à l'échelle nationale, avec des gains précoces dans les grandes villes canadiennes | Moyen terme (2-4 ans) |
| Les microgreens en grande surface devenant une catégorie d'achat récurrent | +1.00% | États-Unis en premier, Canada en second | Moyen terme (2-4 ans) |
| Production hyperlocale rendue possible par l'implantation de fermes urbaines | +0.80% | Zones métropolitaines des États-Unis, Grand Toronto et Vancouver | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments fonctionnels et à haute densité nutritionnelle
Les aliments à haute densité nutritionnelle renforcent la demande des consommateurs sur le marché des microgreens en Amérique du Nord. L'étude sur les profils de qualité nutritionnelle de 2025 a révélé que les microgreens de brocoli présentaient une teneur totale en composés phénoliques de 825,53 milligrammes d'équivalents acide gallique pour 100 grammes de poids frais, le niveau le plus élevé parmi les 6 espèces testées[1]. Les niveaux de potassium dans les microgreens testés variaient de 187 à 416 milligrammes pour 100 grammes de poids frais, soulignant leur potentiel en tant qu'aliments frais à haute densité nutritionnelle. L'étude de 2026 sur les microgreens en tant qu'aliments fonctionnels a également identifié la vitamine C, le cuivre, le zinc, les caroténoïdes, les flavonoïdes et les acides phénoliques, renforçant ainsi les bases du positionnement nutritionnel. Cette tendance s'est reflétée dans l'acquisition d'AeroFarms, Inc. par Palm Ventures en 2026, qui a cité l'intérêt croissant des consommateurs pour des aliments à haute densité nutritionnelle, cultivés de manière durable et à étiquette propre, y compris la demande parmi les utilisateurs de médicaments de type peptide-1 analogue du glucagon. Une communication nutritionnelle plus claire peut aider les détaillants et les producteurs à communiquer la valeur du produit, à encourager son intégration dans les repas quotidiens et à soutenir les achats récurrents au-delà de la demande portée par la nouveauté.
Expansion de la culture protégée et en environnement contrôlé
La culture protégée transforme la manière dont le marché des microgreens en Amérique du Nord approvisionne les clients de la grande distribution, en permettant une production plus régulière malgré les variations météorologiques saisonnières. Les fermes verticales peuvent maintenir des conditions de culture stables et des spécifications produits constantes, ce qui est de plus en plus important pour les chaînes d'épicerie qui recherchent un approvisionnement fiable tout au long de l'année. L'étude de 2026 sur l'intégration du marché de l'énergie dans l'agriculture verticale a rapporté des coûts d'investissement de 1 600 à 4 300 USD par mètre carré pour les fermes verticales, favorisant les opérateurs disposant d'un capital patient et de plans d'exploitation rigoureux[2]. En 2026, GoodLeaf Farms a atteint la rentabilité dans ses installations au Québec, en Ontario et en Alberta, démontrant le potentiel des opérations à grande échelle soutenues par la distribution en grande surface. Les systèmes de serres combinant la lumière naturelle du jour avec un éclairage d'appoint peuvent constituer une alternative là où les conditions locales réduisent les besoins en électricité. Le marché favorise donc les opérateurs qui alignent la conception de leurs installations sur les paramètres économiques de l'énergie, les conditions climatiques et la densité de clientèle.
Croissance de la restauration de la ferme à la table et des produits frais haut de gamme
La restauration haut de gamme continue de façonner les normes de produits sur le marché des microgreens en Amérique du Nord, les restaurants utilisant les microgreens pour ajouter de la saveur, de la texture et de l'attrait visuel, tout en offrant aux producteurs un terrain d'essai important pour les nouvelles variétés. En 2025, Fresh Origins, LLC a présenté sa Collection Classiques lors de la conférence de restauration collective de l'International Fresh Produce Association, proposant 50 microgreens best-sellers, fleurs comestibles et produits de spécialité conçus pour une disponibilité toute l'année[3]. The Chef's Garden, Inc. a également élargi ses capacités de culture en collaborant avec Agripass sur la technologie de culture robotisée d'inspiration humaine en 2025, devenant le premier utilisateur commercial nord-américain du système en 2026. Les boîtes d'abonnement en vente directe aux consommateurs étendent ces produits de spécialité au-delà des cuisines de restaurant, créant une voie pour que les variétés acceptées par les chefs atteignent un marché plus large de consommateurs et de détaillants.
Expansion des marques de distributeur en supermarché et de l'omnicanal
Les programmes de supermarchés élargissent l'accès commercial au sein du marché des microgreens en Amérique du Nord, faisant passer les produits au-delà de la restauration spécialisée vers les circuits d'épicerie grand public. L'approvisionnement en marques de distributeur exige des volumes fiables, une gestion documentée, une traçabilité et des systèmes solides de sécurité alimentaire, favorisant les producteurs dotés de capacités opérationnelles et de chaîne du froid établies. En 2025, AeroFarms, Inc. et Whole Foods Market ont célébré 8 ans de partenariat, démontrant comment des relations fournisseurs constantes peuvent soutenir une présence durable en rayon et le développement de la catégorie. Fresh Origins, LLC étend sa portée grâce à un réseau national de distributeurs, tandis que Planted Detroit, LLC utilise Instacart et DoorDash pour rejoindre les consommateurs via les canaux d'épicerie numérique. La combinaison du commerce physique et de la livraison en ligne crée des voies d'accès au marché plus larges, à condition que les fournisseurs puissent maintenir la fraîcheur, la disponibilité et la qualité de service sur les deux canaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte intensité énergétique de la production intérieure | -1.80% | États-Unis et Canada à l'échelle nationale | Court terme (≤ 2 ans) |
| Risque pathogène et sanitaire dans les systèmes de culture denses | -1.20% | Amérique du Nord, avec le plus fort impact aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Disponibilité volatile des semences biologiques certifiées | -0.60% | Zones de production biologique des États-Unis et du Canada | Moyen terme (2-4 ans) |
| Courte durée de conservation et risque d'exécution de la chaîne du froid | -0.90% | Tous les marchés nord-américains, avec le risque le plus élevé au Mexique et dans le reste de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte intensité énergétique de la production intérieure
L'intensité énergétique demeure une contrainte opérationnelle centrale pour le marché des microgreens en Amérique du Nord. L'étude sur l'intégration du marché de l'énergie dans l'agriculture verticale de 2026 a révélé que l'électricité représentait 30 % à 40 % des coûts d'exploitation totaux dans l'agriculture verticale. L'éclairage à diodes électroluminescentes représentait 80 % de la consommation d'électricité rapportée dans la même étude. La pression sur les coûts peut rapidement affecter les marges, car les microgreens nécessitent des systèmes d'éclairage et de climatisation contrôlés. L'étude Beyond Yield de 2025 a identifié la nécessité d'évaluer conjointement l'énergie, l'eau, les coûts et le carbone lors de l'évaluation de la viabilité des fermes intérieures. Le cycle de croissance court ne supprime pas cette préoccupation, car l'éclairage est utilisé en continu sur des cycles de culture répétés. La politique énergétique et l'accès à l'énergie renouvelable peuvent influencer les décisions de localisation des installations. Les opérateurs qui améliorent l'efficacité de l'éclairage ou utilisent des systèmes de culture hybrides peuvent limiter une partie de cette exposition. Le marché des microgreens en Amérique du Nord restera sensible aux prix locaux de l'électricité jusqu'à ce que ces coûts d'exploitation diminuent.
Risque pathogène et sanitaire dans les systèmes de culture denses
Les risques liés à la sécurité alimentaire peuvent restreindre la confiance des clients et l'expansion commerciale sur le marché des microgreens en Amérique du Nord. Les systèmes de culture denses peuvent augmenter le risque de propagation de la contamination depuis les semences, l'eau ou les substrats vers les pousses comestibles. Une étude sur la sécurité alimentaire de 2025 a identifié Salmonella enterica, Escherichia coli et Listeria monocytogenes comme des préoccupations importantes dans la production de microgreens. L'humidité élevée, les substrats riches en nutriments et l'eau recirculée peuvent encore accroître les exigences en matière de contrôle des agents pathogènes. Aux États-Unis, la règle de sécurité des produits frais de la Food and Drug Administration en vertu du 21 CFR Part 112 s'applique aux microgreens selon les normes de sécurité des produits frais[4]. L'absence de protocoles spécifiques aux produits comparables à ceux établis pour les germes peut rendre la sélection des mesures de contrôle plus difficile pour les petits producteurs. La surveillance environnementale, l'assainissement de l'eau, la manipulation hygiénique et une traçabilité détaillée peuvent aider les fournisseurs à répondre aux exigences des détaillants. Des systèmes solides de sécurité alimentaire constituent donc à la fois une exigence opérationnelle et un facteur de différenciation commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de culture :
le brocoli domine les ventes tandis que l'amarante affiche la croissance la plus rapideLe brocoli représentait 24,1 % du marché des microgreens en Amérique du Nord par type de culture en 2025, maintenant sa position de leader grâce à sa teneur reconnue en sulforaphane et à son utilisation répandue dans les circuits de grande distribution et de restauration collective. L'étude sur les profils de qualité nutritionnelle de 2025 a rapporté la teneur phénolique la plus élevée parmi six espèces de microgreens testées pour le brocoli. La laitue, la chicorée, le radis, la roquette, le basilic, le tournesol et les pois constituaient les autres variétés commerciales principales, tandis que le fenouil, le cresson, la bette et les carottes répondaient à une demande plus spécialisée en restauration et en grande distribution. Cette large gamme de cultures permet aux producteurs de répondre aux préférences de saveurs douces, poivrées et aromatiques selon les différents segments de clientèle.
L'amarante devrait enregistrer le CAGR le plus rapide par type de culture, soit 11,8 %, de 2026 à 2031. L'étude sur la production durable de microgreens de 2025 a révélé que les microgermes d'amarante présentaient la capacité antioxydante la plus élevée parmi les espèces testées, soutenant son positionnement en tant que culture de spécialité axée sur la nutrition. La roquette, le basilic, le cresson et la bette contribuent également à l'expansion de la catégorie grâce à leur polyvalence culinaire et à leurs caractéristiques distinctives. Planted Detroit, LLC cultive la micro-amarante aux côtés de variétés établies, démontrant l'intérêt commercial pour l'expansion au-delà des cultures largement cultivées. L'intérêt croissant des consommateurs pour des couleurs, des saveurs et des attributs nutritionnels distinctifs devrait soutenir une adoption plus large des variétés alternatives de microgreens.
Par méthode de culture :
l'agriculture verticale occupe la position commerciale la plus solideL'agriculture verticale représentait 40,3 % du marché des microgreens en Amérique du Nord par méthode de culture en 2025, soutenue par une production toute l'année, des conditions de culture reproductibles et une qualité de produit contrôlée. Ces caractéristiques conviennent aux grands acheteurs de la grande distribution et aux clients institutionnels de la restauration collective qui exigent un approvisionnement régulier. L'agriculture intérieure représentait un autre format de production majeur, tandis que les serres et les fermes en plein air continuaient de servir les producteurs avec des structures de coûts différentes et des avantages régionaux. Fresh Origins, LLC représente un modèle de spécialité en plein air dans le sud de la Californie, tandis que GoodLeaf Farms exploitait un réseau de 280 000 pieds carrés répartis sur trois fermes en 2026. Ces formats permettent aux producteurs d'aligner les systèmes de culture sur le climat local, les infrastructures, la densité de clientèle et les exigences de distribution.
L'agriculture verticale devrait enregistrer le CAGR le plus rapide par méthode de culture, soit 11,4 %, de 2026 à 2031. AeroFarms, Inc. a déclaré que son système aéroponique utilise nettement moins de terres et d'eau que l'agriculture en champ traditionnelle, soutenant l'argument d'efficacité des ressources pour la production contrôlée. L'agriculture intérieure et d'autres formats de culture devraient également se développer significativement jusqu'en 2031, les producteurs cherchant un approvisionnement fiable toute l'année. Les serres hybrides peuvent combiner la lumière naturelle du jour pendant les périodes d'ensoleillement élevé avec un éclairage d'appoint lorsque les conditions sont moins favorables, contribuant à réduire l'exposition à l'électricité dans les emplacements appropriés. Les incitations agricoles en Californie, au Michigan et en Virginie peuvent également soutenir les investissements dans les installations éligibles. Le marché des microgreens en Amérique du Nord favorisera donc les modèles de production qui équilibrent la fiabilité de l'approvisionnement, l'efficacité des ressources, les conditions régionales et les coûts d'exploitation.
Par substrat de croissance :
la tourbe de sphaigne conserve son échelle tandis que la fibre de coco gagne du terrainLa tourbe de sphaigne représentait 30,1 % du marché des microgreens en Amérique du Nord par substrat de croissance en 2025, soutenue par son utilisation établie, sa forte rétention d'eau et ses performances de germination fiables. Le sol représentait le substrat majeur suivant, suivi de la fibre de coco, tandis que le papier de soie, les nattes de chanvre, les coussinets de jute et la laine minérale servaient des applications plus spécialisées. Le sol reste pertinent pour les fermes en plein air et hybrides qui privilégient les systèmes de culture naturels. La diversité des substrats disponibles permet aux producteurs de sélectionner les intrants en fonction des caractéristiques des cultures, des exigences de certification, des systèmes d'irrigation et des méthodes de culture.
La fibre de coco devrait enregistrer le CAGR le plus rapide par substrat de croissance, soit 11,2 %, de 2026 à 2031, soutenue par l'intérêt croissant pour les substrats biodégradables et réutilisables. L'étude de 2025 sur l'amélioration des rendements des cultures par des substrats renouvelables a révélé que la fibre de coco moulée améliorait les rendements des légumes à feuilles par rapport à la laine de roche et à l'éponge, la biomasse de pak-choï augmentant jusqu'à 67,2 % par rapport à la culture sur éponge. GoodLeaf Farms et Perks Microgreens utilisent également des options à base de fibre de coco et de nattes de chanvre, démontrant l'intérêt commercial pour les substrats alternatifs. Le papier de soie reste adapté aux kits de culture à domicile, tandis que d'autres substrats soutiennent des systèmes hydroponiques et aéroponiques spécialisés. Les exigences croissantes en matière de durabilité devraient renforcer la demande de substrats capables de réduire les déchets sans compromettre les performances des cultures.
Par canal de distribution :
les supermarchés dominent tandis que les ventes en ligne progressent le plus rapidementLes hypermarchés et supermarchés représentaient 33,6 % du marché des microgreens en Amérique du Nord par canal de distribution en 2025, soutenus par des investissements dans des rayons de produits frais de spécialité réfrigérés et des normes fournisseurs établies. Les restaurants représentaient la prochaine voie majeure, suivis des autres canaux et des ventes en ligne. Les exigences des détaillants en matière de traçabilité, de sécurité alimentaire et de vérification de la chaîne du froid favorisent les producteurs dotés de systèmes d'exploitation audités. En 2025, AeroFarms, Inc. a élargi sa présence en grande surface aux magasins Harris Teeter et a atteint près de 250 entrepôts Costco, démontrant comment la distribution en supermarché peut offrir aux fournisseurs un volume plus important, une meilleure visibilité et une demande récurrente.
Les canaux en ligne devraient enregistrer le CAGR le plus rapide par canal de distribution, soit 10,2 %, de 2026 à 2031, les boîtes d'abonnement, les sites web de fermes et les plateformes de livraison d'épicerie élargissant l'accès des ménages. Les restaurants et autres canaux devraient également se développer jusqu'en 2031. Planted Detroit, LLC vend via DoorDash et Instacart dans la région métropolitaine de Détroit, démontrant comment les plateformes numériques permettent aux producteurs locaux d'atteindre les ménages sans développer un réseau national d'épicerie. Les ventes aux restaurants resteront importantes pour la tarification premium et les tests de variétés, tandis que les marchés de producteurs, les ventes institutionnelles et les plateformes alimentaires offrent des débouchés supplémentaires aux petits fournisseurs. Le marché des microgreens en Amérique du Nord favorisera donc les producteurs qui adaptent leur emballage, leur exécution et leurs pratiques de livraison aux exigences de chaque circuit de distribution.
Analyse géographique
Les États-Unis représentaient 82,1 % du marché des microgreens en Amérique du Nord en 2025, reflétant leur base de consommateurs plus large, leur secteur d'agriculture en environnement contrôlé établi et leur infrastructure de distribution plus développée. La Californie, la Virginie, le Michigan et la grande région métropolitaine de New York sont des centres majeurs de production et de demande, soutenus par des réseaux denses de restauration et d'épicerie. AeroFarms, Inc. détenait plus de 70,0 % des ventes au détail aux États-Unis dans près de 2 000 points de vente, soulignant l'importance d'une distribution à grande échelle. Les exigences strictes en matière de sécurité alimentaire et de production biologique favorisent également les producteurs capables de maintenir une documentation formelle, une traçabilité et des audits réguliers, créant un environnement concurrentiel plus structuré.
Le Canada devrait croître à un CAGR de 11,5 % de 2026 à 2031, la production nationale s'étendant et les détaillants recherchant de plus en plus un approvisionnement local fiable. GoodLeaf Farms a atteint la rentabilité dans ses installations au Québec, en Ontario et en Alberta en 2026, démontrant une viabilité commerciale croissante pour les opérations en environnement contrôlé à grande échelle. En novembre 2025, la société a levé 37,4 millions USD pour soutenir l'expansion des capacités et développer un Centre d'excellence agricole à Guelph, en Ontario. Sky Harvest Farms Inc., Perks Microgreens et Forest City Microgreens répondent à la demande locale premium et de grande distribution, tandis que la certification biologique et les exigences de l'Agence canadienne d'inspection des aliments favorisent les systèmes de production auditables et une gestion cohérente de la qualité.
Le Mexique devrait croître régulièrement de 2026 à 2031, soutenu par une demande croissante des restaurants haut de gamme et des opérateurs de restauration spécialisée à Mexico, Monterrey et Guadalajara. Une sensibilisation accrue aux ingrédients frais et à haute densité nutritionnelle peut créer des opportunités pour les producteurs locaux desservant des clients à haute valeur ajoutée, notamment là où des circuits d'approvisionnement courts offrent des avantages en termes de fraîcheur. Le reste de l'Amérique du Nord devrait également se développer jusqu'en 2031, bien que le manque d'investissement, la fragmentation de la production et la faiblesse de la logistique réfrigérée contraignent une distribution plus large, notamment sur les marchés caribéens. La croissance dans ces zones émergentes dépendra de la capacité de production locale, du développement de la chaîne du froid, de l'adoption par la restauration et de la capacité des producteurs à établir des réseaux d'approvisionnement régionaux fiables.
Paysage concurrentiel
Concentration du Marché
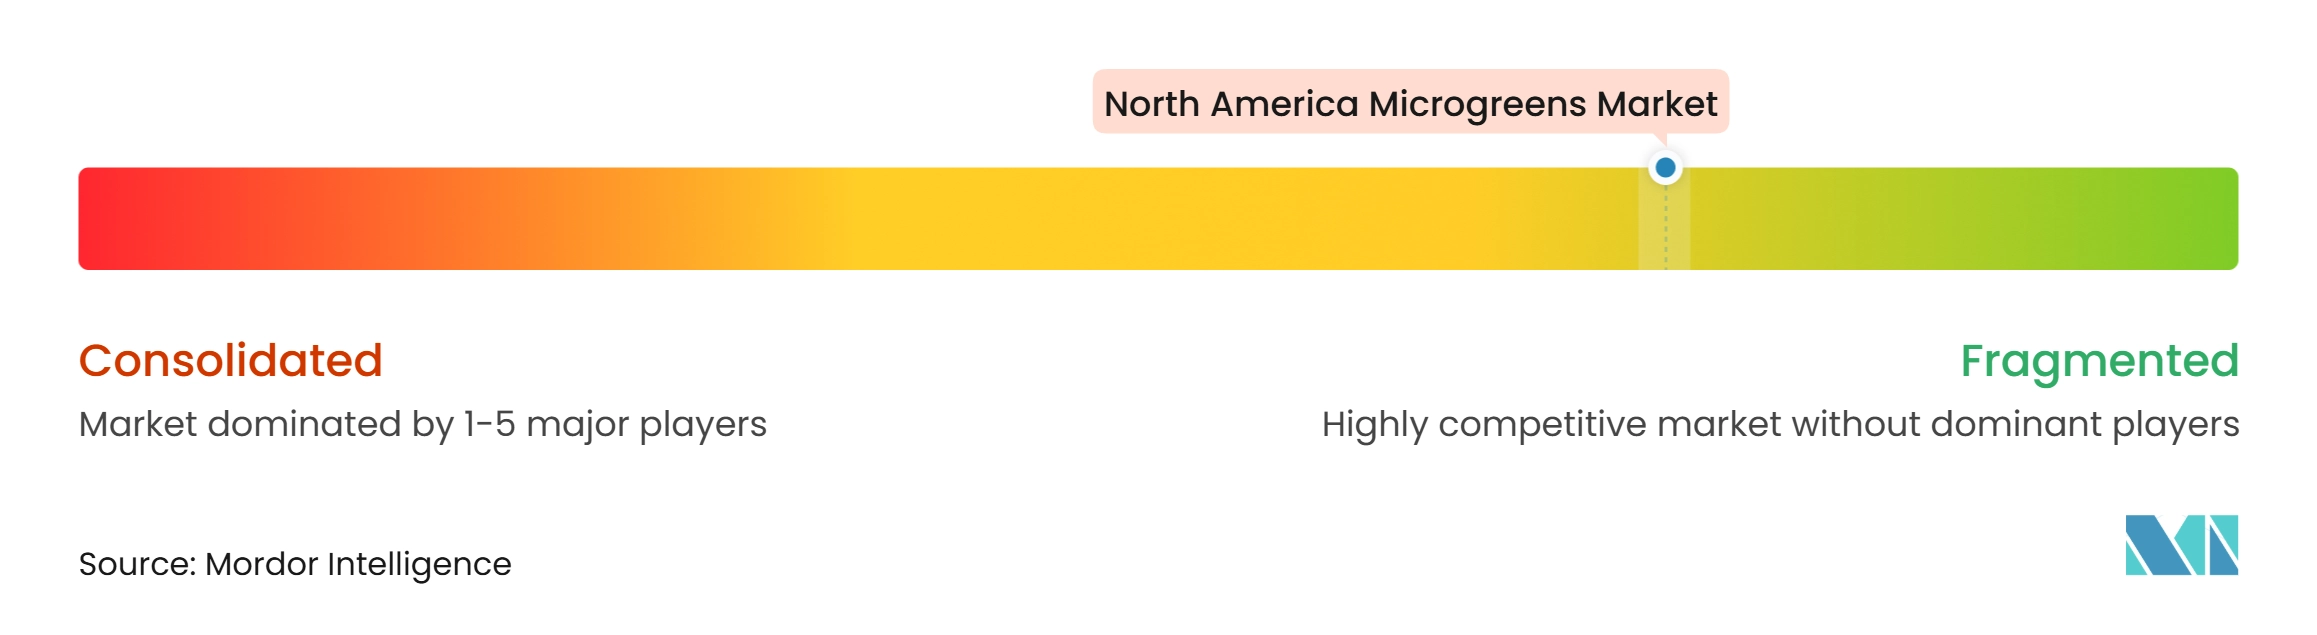
Le marché des microgreens en Amérique du Nord reste fragmenté, bien qu'un groupe de fournisseurs commerciaux établis ait développé des positions plus solides dans les circuits de grande distribution, de restauration haut de gamme et institutionnels. AeroFarms, Inc., Fresh Origins, LLC, GoodLeaf Farms et The Chef's Garden, Inc. représentent le premier niveau commercial, soutenus par des systèmes de production établis, des processus de sécurité alimentaire et des capacités de distribution fiables. AeroFarms utilise la culture aéroponique et approvisionne les grands détaillants tels que Costco et Whole Foods Market, tandis que les petites fermes urbaines se démarquent par des variétés distinctives, des relations clients locales et des circuits de livraison plus courts. Cela crée une structure concurrentielle dans laquelle l'échelle soutient l'accès à la grande distribution, tandis que la proximité reste importante pour la demande de spécialité.
Les développements récents de 2026 montrent que les principaux fournisseurs investissent dans l'expansion des produits, la restructuration financière et la technologie de production. AeroFarms a élargi sa gamme de produits avec la Micro Roquette et le Micro Brocoli pour soutenir une distribution en grande surface plus large. Son acquisition par une filiale de Palm Ventures en avril 2026 a réduit la dette et apporté une direction axée sur une expansion rigoureuse. The Chef's Garden est devenu le premier utilisateur commercial nord-américain de la technologie de culture robotisée d'inspiration humaine d'Agripass en 2026, soulignant l'intérêt croissant pour l'automatisation et la régularité des récoltes. Ces développements indiquent que les fournisseurs commerciaux renforcent à la fois leur portée commerciale et leurs capacités opérationnelles, à mesure que les exigences de la grande distribution deviennent plus contraignantes.
Des opportunités subsistent dans l'approvisionnement en marques de distributeur de milieu de gamme, dans les zones métropolitaines secondaires des États-Unis et dans le segment de restauration haut de gamme du Mexique. Les grands fournisseurs nationaux ne répondent pas toujours pleinement aux besoins des détaillants recherchant des volumes plus faibles, des assortiments personnalisés ou des produits d'origine régionale, créant un espace pour les producteurs agiles. La production biologique offre également des opportunités à mesure que la demande d'épicerie axée sur la santé se développe et que les consommateurs accordent une plus grande importance aux pratiques de production. Le secteur des microgreens en Amérique du Nord se développe donc autour de deux modèles concurrentiels complémentaires : les fournisseurs axés sur l'échelle, concentrés sur la distribution en grande surface et institutionnelle, et les producteurs axés sur la spécialité, qui se démarquent par la différenciation des produits, les relations locales et un service réactif.
Leaders du secteur des microgreens en Amérique du Nord
-
AeroFarms, Inc.
-
Fresh Origins, LLC
-
Infinite Harvest, Inc.
-
The Chef's Garden, Inc.
-
GoodLeaf Farms
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des microgreens en Amérique du Nord Entreprises couvertes dans ce rapport
- AeroFarms, Inc.
- Fresh Origins, LLC
- GoodLeaf Farms
- The Chef's Garden, Inc.
- Infinite Harvest, Inc.
- Sky Harvest Farms Inc.
- MicrogreenUSA, LLC
- Planted Detroit, LLC
- Marinka Farms Inc.
- The Six Farms Inc.
- Grand Valley Micro Farms
- Emerald Gardens Microgreens
- Forest City Microgreens
- Micro Plants Robert
- Perks Microgreens
Développements industriels récents dans Marché des microgreens en Amérique du Nord
- Août 2026 : AeroFarms, Inc. a lancé les variétés Micro Roquette et Micro Brocoli, étendant son empreinte en grande surface à environ 2 000 points de vente d'épicerie aux États-Unis, dont un pack Micro Brocoli en format club disponible exclusivement chez Costco.
- Décembre 2025 : GoodLeaf Farms a levé 52 millions USD pour étendre sa capacité de production dans ses fermes d'Alberta et du Québec et établir un Centre d'excellence agricole en Ontario. L'investissement soutiendra le doublement des capacités en 2026 et le développement de pratiques de culture plus durables et efficaces.
- Juillet 2025 : AeroFarms, Inc. a élargi sa distribution en grande surface via Harris Teeter, rendant disponibles le Micro Brocoli, le Mélange Arc-en-ciel, le Micro Chou frisé et le Super Mélange dans tous les magasins. L'expansion comprenait 20 points de vente dans un rayon de 90 miles de sa ferme en Virginie, favorisant des circuits d'approvisionnement plus courts, une durée de conservation plus longue et une disponibilité toute l'année.
Périmètre du rapport sur le marché des microgreens en Amérique du Nord
Notre étude définit le marché des microgreens en Amérique du Nord comme la valeur agrégée au prix départ ferme des jeunes pousses fraîchement coupées de légumes, d'herbes aromatiques et de céréales, récoltées entre les stades cotylédon et première vraie feuille, et vendues en vrac ou en plateaux vivants aux circuits de grande distribution, de restauration collective et de vente directe aux consommateurs.
Les exclusions du périmètre comprennent les produits germés, les jeunes pousses de légumes feuilles, les extraits en poudre et les ventes d'équipements de culture, qui sont maintenus en dehors de ce périmètre de valeur.
Le rapport sur le marché des microgreens en Amérique du Nord est segmenté par type de culture (brocoli, laitue et chicorée, roquette, basilic, fenouil, carottes, tournesol, radis, pois, amarante, cresson et bette, et autres types de cultures), par méthode de culture (agriculture intérieure, agriculture verticale et autres méthodes de culture), par substrat de croissance (tourbe de sphaigne, sol, fibre de coco, papier de soie et autres substrats de croissance), par canal de distribution (hypermarchés et supermarchés, restaurants, canaux en ligne et autres canaux de distribution), et par géographie (États-Unis, Mexique et reste de l'Amérique du Nord). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Brocoli |
| Laitue et chicorée |
| Roquette |
| Basilic |
| Fenouil |
| Carottes |
| Tournesol |
| Radis |
| Pois |
| Amarante |
| Cresson et bette |
| Autres types de cultures |
| Agriculture intérieure |
| Agriculture verticale |
| Autres méthodes de culture |
| Tourbe de sphaigne |
| Sol |
| Fibre de coco |
| Papier de soie |
| Autres substrats de croissance |
| Hypermarchés et supermarchés |
| Restaurants |
| Canaux en ligne |
| Autres canaux de distribution |
| États-Unis |
| Mexique |
| Canada |
| Reste de l'Amérique du Nord |
| Par type de culture | Brocoli |
| Laitue et chicorée | |
| Roquette | |
| Basilic | |
| Fenouil | |
| Carottes | |
| Tournesol | |
| Radis | |
| Pois | |
| Amarante | |
| Cresson et bette | |
| Autres types de cultures | |
| Par méthode de culture | Agriculture intérieure |
| Agriculture verticale | |
| Autres méthodes de culture | |
| Par substrat de croissance | Tourbe de sphaigne |
| Sol | |
| Fibre de coco | |
| Papier de soie | |
| Autres substrats de croissance | |
| Par canal de distribution | Hypermarchés et supermarchés |
| Restaurants | |
| Canaux en ligne | |
| Autres canaux de distribution | |
| Par géographie | États-Unis |
| Mexique | |
| Canada | |
| Reste de l'Amérique du Nord |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des microgreens en Amérique du Nord d'ici 2031 ?
La taille du marché des microgreens en Amérique du Nord devrait atteindre 2,32 milliards USD d'ici 2031, enregistrant un CAGR de 10,61 % entre 2026 et 2031
Quel type de culture détient la part la plus élevée en Amérique du Nord ?
Le brocoli a dominé les ventes par type de culture avec une part de 24,1 % en 2025, soutenu par une large demande en grande distribution et en restauration collective.
Quelle méthode de culture connaît la croissance la plus rapide ?
L'agriculture verticale devrait croître à un CAGR de 11,4 % jusqu'en 2031, le taux le plus rapide parmi les méthodes de culture.
Quelle est la principale préoccupation en matière de sécurité alimentaire pour les producteurs ?
Les producteurs doivent gérer les risques liés à Salmonella enterica, Escherichia coli et Listeria monocytogenes grâce à des contrôles d'assainissement et de traçabilité.