
Tamaño y Participación del Mercado de Microvegetales de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.61 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microvegetales de América del Norte por Mordor Intelligence
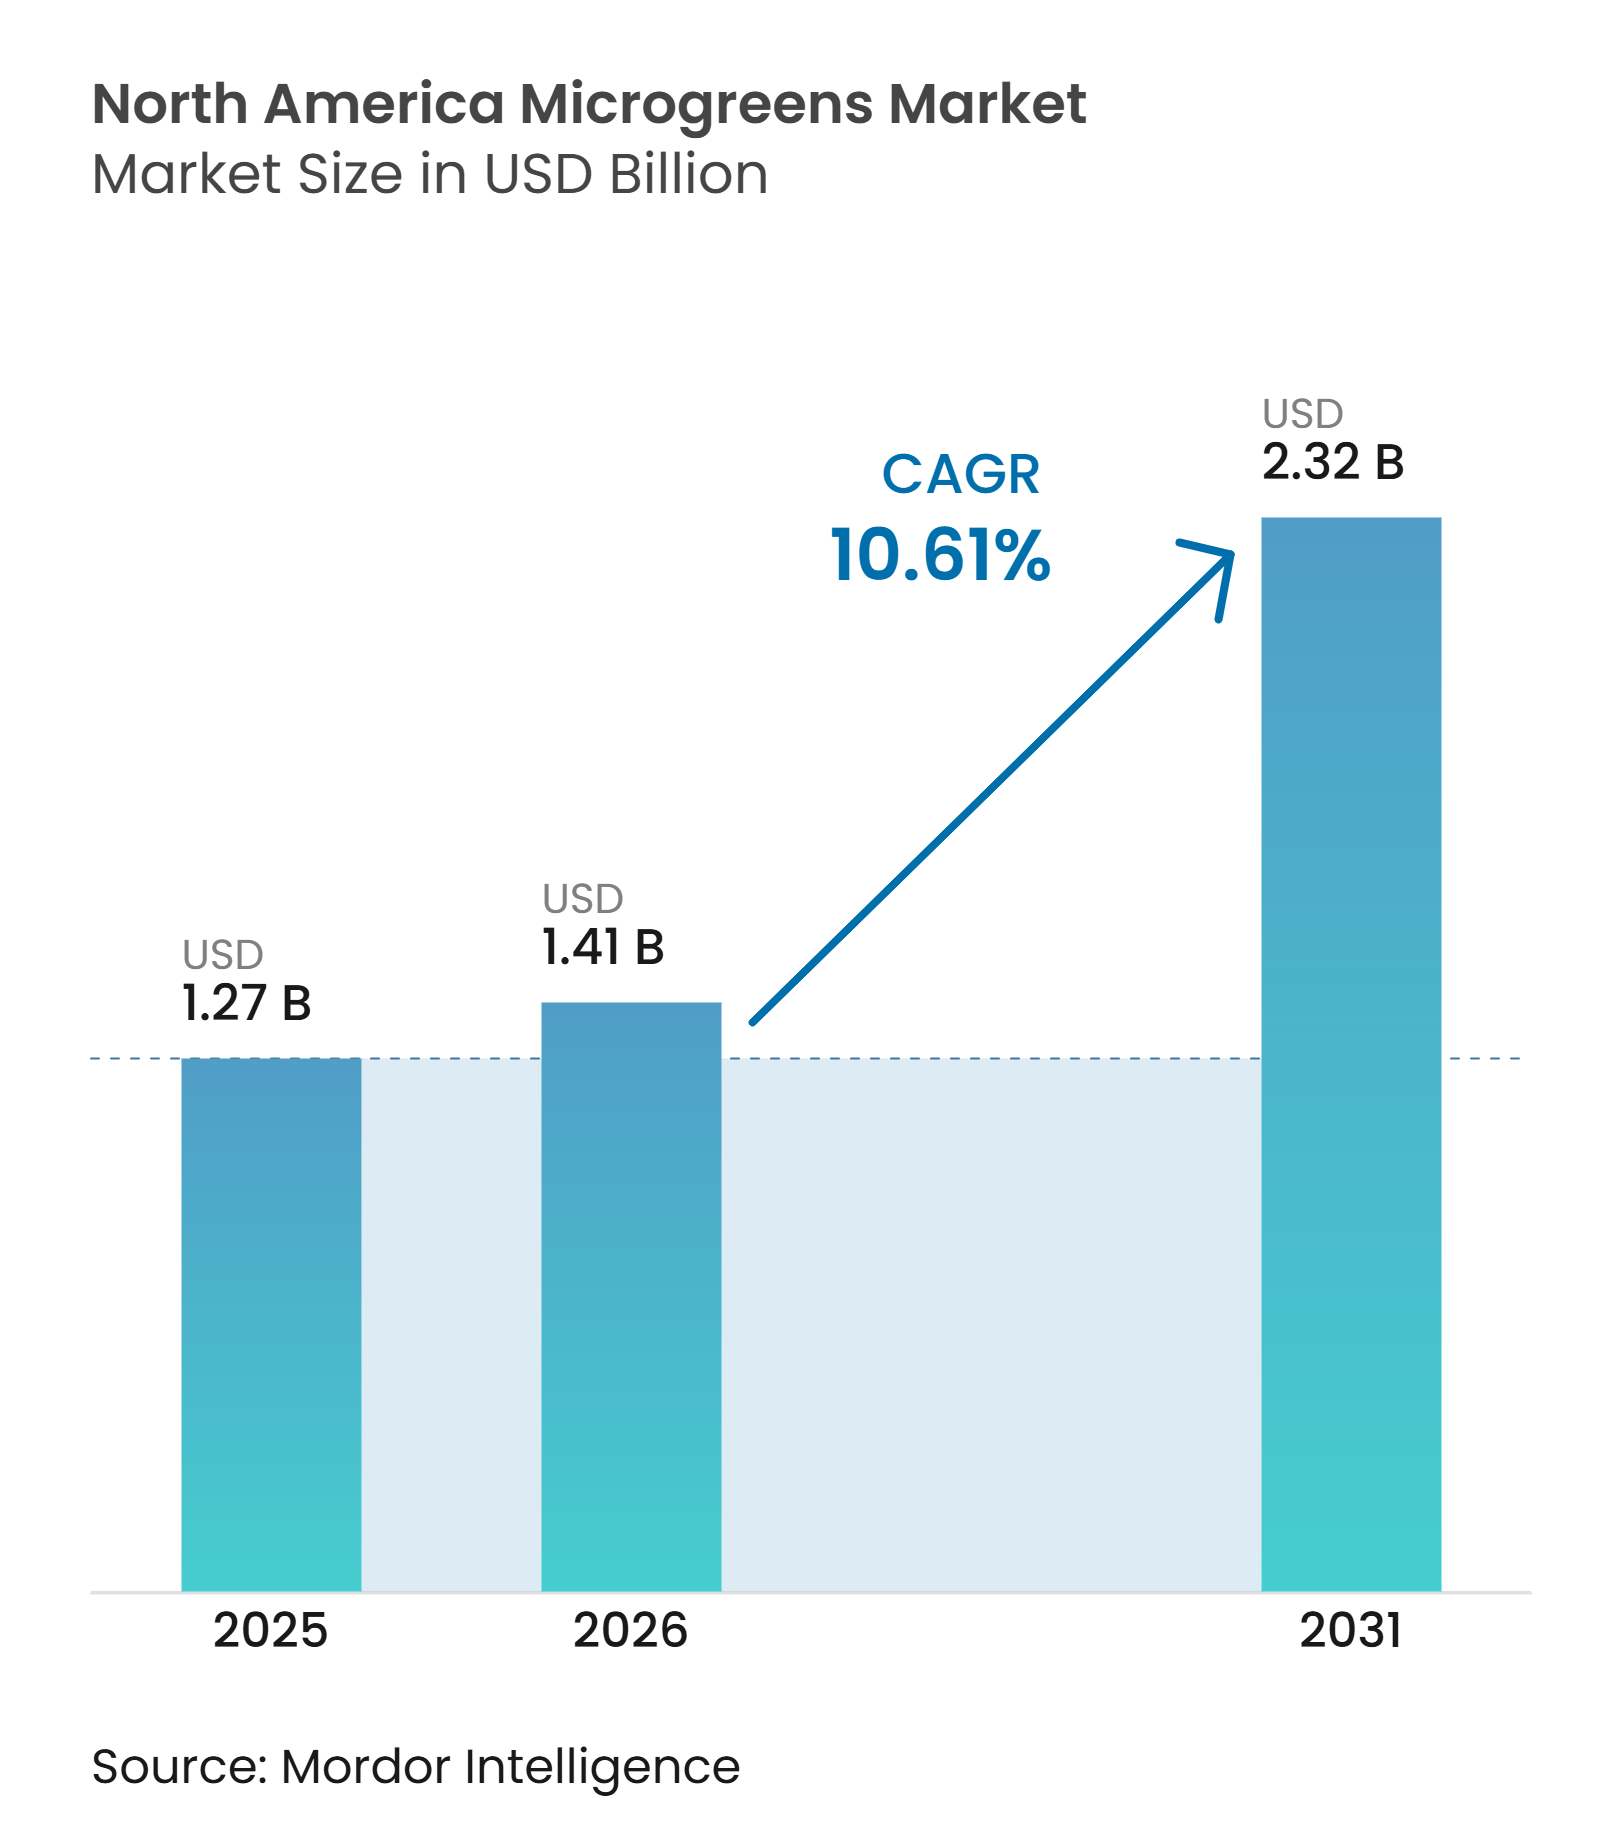
Se proyecta que el tamaño del mercado de microvegetales de América del Norte se expanda desde 1,27 mil millones de USD en 2025 y 1,41 mil millones de USD en 2026 hasta 2,32 mil millones de USD en 2031, registrando una CAGR del 10,61% entre 2026 y 2031. La demanda va más allá de los adornos para restaurantes, ya que los consumidores buscan cada vez más alimentos frescos con beneficios nutricionales reconocibles. Los minoristas están asignando más espacio en estantes a los microvegetales cuando los proveedores pueden ofrecer calidad constante, trazabilidad y entregas confiables. La producción en entornos controlados está apoyando esta transición al permitir el cultivo durante todo el año cerca de los principales centros de consumo. Los productores establecidos también pueden atender los canales de servicios de alimentación, supermercados y venta directa al consumidor desde la misma base de producción, mejorando el alcance del mercado y la utilización. Los costos de energía, los requisitos de seguridad alimentaria, la disponibilidad de semillas y la logística refrigerada siguen siendo las principales limitaciones para una expansión más amplia del mercado.
Conclusiones Clave del Informe
- Por tipo de cultivo, el brócoli representó el 24,1% de la participación del mercado de microvegetales de América del Norte en 2025, mientras que se estima que el amaranto crecerá a la CAGR más alta del 11,8% de 2026 a 2031.
- Por método de cultivo, la agricultura vertical representó el 40,3% de la participación del mercado de microvegetales de América del Norte en 2025, y se estima que crecerá a la CAGR más alta del 11,4% de 2026 a 2031.
- Por medio de crecimiento, el musgo de turba representó el 30,1% del tamaño del mercado de microvegetales de América del Norte en 2025, mientras que se estima que la fibra de coco crecerá a la CAGR más alta del 11,2% de 2026 a 2031.
- Por canal de distribución, los hipermercados y supermercados representaron el 33,6% de la participación del mercado de microvegetales de América del Norte en 2025, mientras que se estima que los canales en línea crecerán a la CAGR más alta del 10,2% de 2026 a 2031.
- Por geografía, Estados Unidos representó el 82,1% de la participación del mercado de microvegetales de América del Norte en 2025, mientras que se estima que Canadá crecerá a la CAGR más alta del 11,5% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos funcionales y con alta densidad nutricional | +2.50% | América del Norte, con mayor intensidad en Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Expansión del cultivo protegido y en entornos controlados | +2.80% | Estados Unidos y Canadá, con extensión a México | Mediano plazo (2-4 años) |
| Crecimiento de los servicios de alimentación de granja a mesa y productos premium | +1.50% | Estados Unidos y Canadá, concentrado en las principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Expansión de marcas propias de supermercados y canales omnicanal | +1.20% | Estados Unidos a nivel nacional, con ganancias tempranas en las principales ciudades canadienses | Mediano plazo (2-4 años) |
| Los microvegetales minoristas se convierten en una categoría de compra recurrente | +1.00% | Estados Unidos como mercado principal, Canadá como mercado secundario | Mediano plazo (2-4 años) |
| Producción hiperlocal habilitada por la ubicación de granjas urbanas | +0.80% | Áreas metropolitanas de Estados Unidos, Gran Área de Toronto y Vancouver | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alimentos Funcionales y con Alta Densidad Nutricional
Los alimentos con alta densidad nutricional están fortaleciendo la demanda de los consumidores en el mercado de microvegetales de América del Norte. El estudio de Perfiles de Calidad Nutricional de 2025 encontró que los microvegetales de brócoli tenían un contenido fenólico total de 825,53 miligramos de equivalentes de ácido gálico por 100 gramos de peso fresco, el nivel más alto entre las 6 especies evaluadas[1]. Los niveles de potasio en los microvegetales evaluados oscilaron entre 187 y 416 miligramos por 100 gramos de peso fresco, destacando su potencial como alimentos frescos con alta densidad nutricional. El estudio de Microvegetales como Alimentos Funcionales de 2026 también identificó vitamina C, cobre, zinc, carotenoides, flavonoides y ácidos fenólicos, fortaleciendo la base para el posicionamiento nutricional. Esta tendencia se reflejó en la adquisición de AeroFarms, Inc. por parte de Palm Ventures en 2026, que citó el creciente interés de los consumidores en alimentos con alta densidad nutricional, cultivados de manera sostenible y con etiqueta limpia, incluida la demanda entre los usuarios de medicamentos agonistas del receptor del péptido similar al glucagón tipo 1. Una comunicación nutricional más clara puede ayudar a los minoristas y productores a comunicar el valor del producto, fomentar su integración en las comidas diarias y apoyar la compra recurrente más allá de la demanda impulsada por la novedad.
Expansión del Cultivo Protegido y en Entornos Controlados
El cultivo protegido está cambiando la forma en que el mercado de microvegetales de América del Norte abastece a los clientes minoristas, al permitir una producción más consistente a pesar de las variaciones climáticas estacionales. Las granjas verticales pueden mantener condiciones de cultivo estables y especificaciones de producto, lo que es cada vez más importante para las cadenas de supermercados que buscan un suministro confiable durante todo el año. El estudio de Integración del Mercado Energético de la Agricultura Vertical de 2026 reportó costos de capital de 1.600 a 4.300 USD por metro cuadrado para granjas verticales, favoreciendo a los operadores con capital paciente y planes operativos disciplinados[2]. En 2026, GoodLeaf Farms alcanzó la rentabilidad en sus instalaciones en Quebec, Ontario y Alberta, demostrando el potencial de las operaciones a escala respaldadas por la distribución minorista. Los sistemas de invernadero que combinan luz natural del día con iluminación suplementaria pueden ofrecer una alternativa donde las condiciones locales reducen los requisitos de electricidad. Por lo tanto, el mercado favorece a los operadores que alinean el diseño de las instalaciones con la economía energética, las condiciones climáticas y la densidad de clientes.
Crecimiento de los Servicios de Alimentación de Granja a Mesa y Productos Premium
Los servicios de alimentación premium continúan dando forma a los estándares de productos en el mercado de microvegetales de América del Norte, con restaurantes que utilizan microvegetales para añadir sabor, textura y atractivo visual, al tiempo que proporcionan a los productores un importante campo de pruebas para nuevas variedades. En 2025, Fresh Origins, LLC presentó su Colección Clásicos en la Conferencia de Servicios de Alimentación de la Asociación Internacional de Productos Frescos, con 50 microvegetales más vendidos, flores comestibles y productos especiales diseñados para disponibilidad durante todo el año[3]. The Chef's Garden, Inc. también amplió sus capacidades de cultivo trabajando con Agripass en la tecnología de Cultivo Robótico de Inspiración Humana en 2025, convirtiéndose en el primer usuario comercial norteamericano del sistema en 2026. Las cajas de suscripción directas al consumidor están extendiendo estos productos especiales más allá de las cocinas de los restaurantes, creando un camino para que las variedades que obtienen aceptación de los chefs lleguen a mercados de consumidores y minoristas más amplios.
Expansión de Marcas Propias de Supermercados y Canales Omnicanal
Los programas de supermercados están ampliando el acceso comercial dentro del mercado de microvegetales de América del Norte, llevando los productos más allá de los servicios de alimentación especializados hacia los canales de supermercados convencionales. El suministro de marcas propias requiere volúmenes confiables, documentación de manejo, trazabilidad y sólidos sistemas de seguridad alimentaria, favoreciendo a los productores con capacidades operativas y de cadena de frío establecidas. En 2025, AeroFarms, Inc. y Whole Foods Market cumplieron 8 años de asociación, demostrando cómo las relaciones consistentes con los proveedores pueden apoyar una presencia sostenida en los estantes y el desarrollo de categorías. Fresh Origins, LLC amplía su alcance a través de una red de distribuidores nacionales, mientras que Planted Detroit, LLC utiliza Instacart y DoorDash para conectarse con los consumidores a través de canales de supermercados digitales. La combinación de comercio minorista fsico y entrega en línea está creando rutas de mercado más amplias, siempre que los proveedores puedan mantener la frescura, la disponibilidad y la calidad del servicio en ambos canales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta intensidad energética de la producción interior | -1.80% | Estados Unidos y Canadá a nivel nacional | Corto plazo (≤ 2 años) |
| Riesgo de patógenos y saneamiento en sistemas de cultivo densos | -1.20% | América del Norte, con mayor impacto en Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Disponibilidad volátil de semillas orgánicas certificadas | -0.60% | Zonas de producción orgánica de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Vida útil corta y riesgo de ejecución en la cadena de frío | -0.90% | Todos los mercados de América del Norte, con mayor riesgo en México y el resto de América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad Energética de la Producción Interior
La intensidad energética sigue siendo una restricción operativa central para el mercado de microvegetales de América del Norte. El estudio de Integración del Mercado Energético de la Agricultura Vertical de 2026 encontró que la electricidad representaba entre el 30% y el 40% de los costos operativos totales en la agricultura vertical. La iluminación de diodos emisores de luz representó el 80% del uso de electricidad reportado en la misma revisión. La presión sobre los costos puede afectar rápidamente los márgenes porque los microvegetales requieren sistemas de iluminación y clima controlados. El estudio Más Allá del Rendimiento de 2025 identificó la necesidad de evaluar la energía, el agua, los costos y el carbono de manera conjunta al evaluar la viabilidad de las granjas interiores. El ciclo de cultivo corto no elimina esta preocupación porque la iluminación se utiliza de forma continua en ciclos de cultivo repetidos. La política energética y el acceso a energía renovable pueden influir en las decisiones de ubicación de las instalaciones. Los operadores que mejoran la eficiencia de la iluminación o utilizan sistemas de cultivo híbridos pueden limitar parte de la exposición. El mercado de microvegetales de América del Norte seguirá siendo sensible a los precios locales de la electricidad hasta que estos costos operativos disminuyan.
Riesgo de Patógenos y Saneamiento en Sistemas de Cultivo Densos
Los riesgos de seguridad alimentaria pueden restringir la confianza de los clientes y la expansión comercial en el mercado de microvegetales de América del Norte. Los sistemas de cultivo densos pueden aumentar el potencial de que la contaminación se traslade desde semillas, agua o sustratos hacia los brotes comestibles. Un estudio de seguridad alimentaria de 2025 identificó a Salmonella enterica, Escherichia coli y Listeria monocytogenes como preocupaciones importantes en la producción de microvegetales. La alta humedad, los sustratos ricos en nutrientes y el agua recirculada pueden aumentar aún más los requisitos de control de patógenos. En Estados Unidos, la Regla de Seguridad de Productos de la Administración de Alimentos y Medicamentos bajo 21 CFR Parte 112 se aplica a los microvegetales bajo los estándares de seguridad de productos[4]. La ausencia de protocolos específicos para productos básicos comparables a los establecidos para los brotes puede hacer que la selección de controles sea más difícil para los productores más pequeños. El monitoreo ambiental, la desinfección del agua, el manejo higiénico y la trazabilidad detallada pueden ayudar a los proveedores a cumplir con los requisitos de los minoristas. Los sólidos sistemas de seguridad alimentaria son, por lo tanto, tanto un requisito operativo como un diferenciador comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cultivo:
El Brócoli Lidera las Ventas Mientras el Amaranto Muestra el Mayor CrecimientoEl brócoli representó el 24,1% del mercado de microvegetales de América del Norte por tipo de cultivo en 2025, manteniendo su posición de liderazgo debido a su reconocido contenido de sulforafano y su amplio uso en los canales de supermercados y servicios de alimentación. El estudio de Perfiles de Calidad Nutricional de 2025 reportó el mayor contenido fenólico entre seis especies de microvegetales evaluadas en el brócoli. La lechuga, la achicoria, el rábano, la rúcula, la albahaca, el girasol y los guisantes formaron las otras variedades comerciales principales, mientras que el hinojo, el berro, la acelga y las zanahorias atendieron una demanda más especializada de servicios de alimentación y minoristas. Esta amplia mezcla de cultivos permite a los productores satisfacer las preferencias de sabor suave, picante y aromático en diferentes segmentos de clientes.
Se prevé que el amaranto registre la CAGR más rápida por tipo de cultivo del 11,8% de 2026 a 2031. El estudio de Producción Sostenible de Microvegetales de 2025 encontró que los microbrotes de amaranto tenían la mayor capacidad antioxidante entre las especies evaluadas, apoyando su posicionamiento como cultivo especial orientado a la nutrición. La rúcula, la albahaca, el berro y la acelga también están contribuyendo a la expansión de la categoría a través de su versatilidad culinaria y características distintivas. Planted Detroit, LLC cultiva micro amaranto junto con variedades establecidas, demostrando el interés comercial en expandirse más allá de los cultivos ampliamente cultivados. El creciente interés de los consumidores en colores, sabores y atributos nutricionales distintivos se estima que apoyará una mayor adopción de variedades alternativas de microvegetales.
Por Método de Cultivo:
La Agricultura Vertical Tiene la Posición Comercial más SólidaLa agricultura vertical representó el 40,3% del mercado de microvegetales de América del Norte por método de cultivo en 2025, respaldada por la producción durante todo el año, las condiciones de cultivo repetibles y la calidad controlada del producto. Estas características se adaptan a los grandes compradores de supermercados y a los clientes institucionales de servicios de alimentación que requieren un suministro constante. La agricultura interior representó otro formato de producción importante, mientras que los invernaderos y las granjas al aire libre continuaron sirviendo a los productores con diferentes estructuras de costos y ventajas regionales. Fresh Origins, LLC representa un modelo especial al aire libre en el sur de California, mientras que GoodLeaf Farms operó una red de 280.000 metros cuadrados en tres granjas en 2026. Estos formatos permiten a los productores alinear los sistemas de cultivo con el clima local, la infraestructura, la densidad de clientes y los requisitos de distribución.
Se prevé que la agricultura vertical registre la CAGR más rápida por método de cultivo del 11,4% de 2026 a 2031. AeroFarms, Inc. ha declarado que su sistema aeropónico utiliza sustancialmente menos tierra y agua que la agricultura de campo tradicional, apoyando el argumento de eficiencia de recursos para la producción controlada. La agricultura interior y otros formatos de cultivo también se estiman que se expandirán significativamente hasta 2031 a medida que los productores busquen un suministro confiable durante todo el año. Los invernaderos híbridos pueden combinar luz natural del día durante los períodos de alta insolación con iluminación suplementaria cuando las condiciones son menos favorables, ayudando a reducir la exposición a la electricidad en ubicaciones adecuadas. Los incentivos agrícolas en California, Michigan y Virginia pueden apoyar aún más las inversiones en instalaciones que califiquen. Por lo tanto, el mercado de microvegetales de América del Norte favorecerá los modelos de producción que equilibren la confiabilidad del suministro, la eficiencia de los recursos, las condiciones regionales y los costos operativos.
Por Medio de Crecimiento:
El Musgo de Turba Mantiene su Escala Mientras la Fibra de Coco Gana TerrenoEl musgo de turba representó el 30,1% del mercado de microvegetales de América del Norte por medio de crecimiento en 2025, respaldado por su uso establecido, su fuerte retención de agua y su rendimiento de germinación confiable. El suelo representó el siguiente medio principal, seguido de la fibra de coco, mientras que el papel tisú, las esteras de cáñamo, los tapetes de yute y la lana mineral sirvieron para aplicaciones más especializadas. El suelo sigue siendo relevante para las granjas al aire libre e híbridas que favorecen los sistemas de cultivo naturales. La diversidad de medios disponibles permite a los productores seleccionar insumos según las características del cultivo, los requisitos de certificación, los sistemas de riego y los métodos de cultivo.
Se prevé que la fibra de coco registre la CAGR más rápida por medio de crecimiento del 11,2% de 2026 a 2031, respaldada por el creciente interés en sustratos biodegradables y reutilizables. El estudio de Rendimiento de Cultivos Mejorado con Sustratos Renovables de 2025 encontró que la fibra de coco moldeada mejoró los rendimientos de verduras de hoja en comparación con la lana de roca y la esponja, con la biomasa de pak choi aumentando hasta un 67,2% en comparación con el cultivo basado en esponja. GoodLeaf Farms y Perks Microgreens también están utilizando opciones basadas en fibra de coco y esteras de cáñamo, demostrando el interés comercial en sustratos alternativos. El papel tisú sigue siendo adecuado para los kits de cultivo doméstico, mientras que otros medios apoyan sistemas hidropónicos y aeropónicos especializados. Los crecientes requisitos de sostenibilidad probablemente fortalecerán la demanda de sustratos que puedan reducir los residuos sin comprometer el rendimiento de los cultivos.
Por Canal de Distribución:
Los Supermercados Lideran Mientras las Ventas en Línea Crecen más RápidoLos hipermercados y supermercados representaron el 33,6% del mercado de microvegetales de América del Norte por canal de distribución en 2025, respaldados por la inversión en secciones de productos especiales refrigerados y estándares de proveedores establecidos. Los restaurantes representaron la siguiente ruta principal, seguidos de otros canales y las ventas en línea. Los requisitos minoristas de trazabilidad, seguridad alimentaria y verificación de la cadena de frío favorecen a los productores con sistemas operativos auditados. En 2025, AeroFarms, Inc. amplió su presencia minorista a las tiendas Harris Teeter y alcanzó casi 250 almacenes de Costco, demostrando cómo la distribución en supermercados puede proporcionar a los proveedores mayor volumen, visibilidad y demanda recurrente.
Se prevé que los canales en línea registren la CAGR más rápida por canal de distribución del 10,2% de 2026 a 2031, a medida que las cajas de suscripción, los sitios web de granjas y las plataformas de entrega de supermercados amplíen el acceso de los hogares. Los restaurantes y otros canales también se estiman que se expandirán hasta 2031. Planted Detroit, LLC vende a través de DoorDash e Instacart en el área metropolitana de Detroit, demostrando cómo las plataformas digitales permiten a los productores locales llegar a los hogares sin desarrollar una red nacional de supermercados. Las ventas en restaurantes seguirán siendo importantes para los precios premium y las pruebas de variedades, mientras que los mercados de agricultores, las ventas institucionales y los centros de alimentos proporcionan salidas adicionales para los proveedores más pequeños. Por lo tanto, el mercado de microvegetales de América del Norte favorecerá a los productores que adapten el embalaje, el cumplimiento y las prácticas de entrega a los requisitos de cada ruta de distribución.
Análisis Geográfico
Estados Unidos representó el 82,1% del mercado de microvegetales de América del Norte en 2025, reflejando su mayor base de consumidores, su industria de agricultura en entornos controlados establecida y su infraestructura minorista más amplia. California, Virginia, Michigan y el área metropolitana del Gran Nueva York son los principales centros de producción y demanda, respaldados por densas redes de servicios de alimentación y supermercados. AeroFarms, Inc. mantuvo más del 70,0% de las ventas minoristas en EE. UU. en casi 2.000 ubicaciones, destacando la importancia de la distribución minorista a escala. Los sólidos requisitos de seguridad alimentaria y orgánicos también favorecen a los productores capaces de mantener documentación formal, trazabilidad y auditorías regulares, creando un entorno competitivo más estructurado.
Se prevé que Canadá crezca a una CAGR del 11,5% de 2026 a 2031 a medida que la producción nacional se expanda y los minoristas busquen cada vez más un suministro local confiable. GoodLeaf Farms alcanzó la rentabilidad en sus instalaciones de Quebec, Ontario y Alberta en 2026, demostrando la mejora de la viabilidad comercial para las operaciones de entornos controlados a escala. En noviembre de 2025, la empresa recaudó 37,4 millones de USD para apoyar la expansión de capacidad y desarrollar un Centro de Excelencia Agrícola en Guelph, Ontario. Sky Harvest Farms Inc., Perks Microgreens y Forest City Microgreens atienden la demanda premium y de supermercados localizada, mientras que la certificación orgánica y los requisitos de la Agencia Canadiense de Inspección de Alimentos favorecen los sistemas de producción auditables y la gestión de calidad consistente.
Se estima que México crecerá de manera constante de 2026 a 2031, respaldado por la creciente demanda de restaurantes premium y operadores especializados de servicios de alimentación en Ciudad de México, Monterrey y Guadalajara. La creciente conciencia sobre los ingredientes frescos y con alta densidad nutricional puede crear oportunidades para los productores locales que atienden a clientes de alto valor, particularmente donde las rutas de suministro cortas proporcionan ventajas de frescura. También se prevé que el resto de América del Norte se expanda hasta 2031, aunque la inversión limitada, la producción fragmentada y la logística refrigerada más débil limitan una distribución más amplia, particularmente en los mercados del Caribe. El crecimiento en estas áreas emergentes dependerá de la capacidad de producción local, el desarrollo de la cadena de frío, la adopción por parte de los servicios de alimentación y la capacidad de los productores para establecer redes de suministro regional confiables.
Panorama Competitivo
Concentración del Mercado
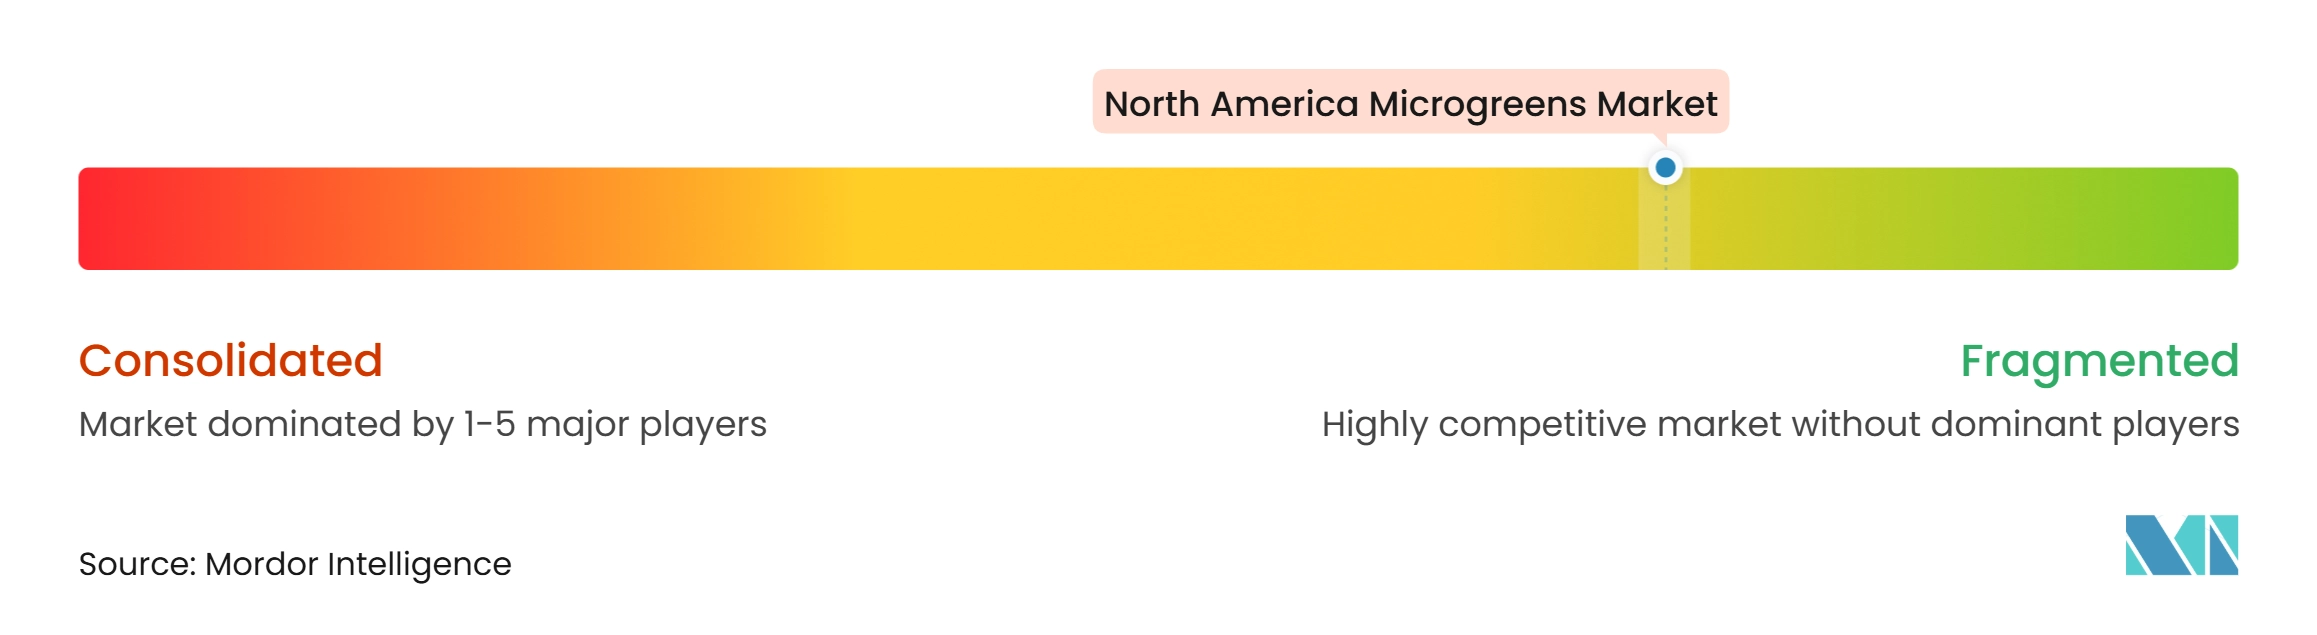
El mercado de microvegetales de América del Norte sigue siendo fragmentado, aunque un grupo de proveedores comerciales establecidos ha desarrollado posiciones más sólidas en los canales minoristas, de servicios de alimentación premium e institucionales. AeroFarms, Inc., Fresh Origins, LLC, GoodLeaf Farms y The Chef's Garden, Inc. representan el nivel comercial líder, respaldados por sistemas de producción establecidos, procesos de seguridad alimentaria y capacidades de distribución confiables. AeroFarms utiliza el cultivo aeropónico y abastece a los principales minoristas como Costco y Whole Foods Market, mientras que las granjas urbanas más pequeñas compiten a través de variedades distintivas, relaciones locales con los clientes y rutas de entrega más cortas. Esto crea una estructura competitiva en la que la escala apoya el acceso minorista, mientras que la proximidad sigue siendo importante para la demanda especializada.
Los desarrollos recientes en 2026 muestran que los principales proveedores están invirtiendo en expansión de productos, reestructuración financiera y tecnología de producción. AeroFarms amplió su gama de productos con Micro Rúcula y Micro Brócoli para apoyar una distribución minorista más amplia. Su adquisición por parte de un afiliado de Palm Ventures en abril de 2026 redujo la deuda y trajo un liderazgo enfocado en la expansión disciplinada. The Chef's Garden se convirtió en el primer usuario comercial norteamericano de la tecnología de Cultivo Robótico de Inspiración Humana de Agripass en 2026, destacando el creciente interés en la automatización y la consistencia de la cosecha. Estos desarrollos indican que los proveedores comerciales están fortaleciendo tanto su alcance de mercado como sus capacidades operativas a medida que los requisitos minoristas se vuelven más exigentes.
Las oportunidades permanecen en el suministro de marcas propias de mercado medio, las áreas metropolitanas secundarias de Estados Unidos y el segmento de servicios de alimentación premium de México. Los grandes proveedores nacionales pueden no atender completamente a los minoristas que buscan volúmenes más pequeños, surtidos personalizados o productos de origen regional, creando espacio para productores ágiles. La producción orgánica también ofrece oportunidades a medida que la demanda de supermercados orientada a la salud se expande y los consumidores ponen mayor énfasis en las prácticas de producción. Por lo tanto, la industria de microvegetales de América del Norte se está desarrollando en torno a dos modelos competitivos complementarios: proveedores liderados por la escala enfocados en la distribución minorista e institucional, y productores liderados por la especialidad que compiten a través de la diferenciación de productos, las relaciones locales y el servicio receptivo.
Líderes de la Industria de Microvegetales de América del Norte
-
AeroFarms, Inc.
-
Fresh Origins, LLC
-
Infinite Harvest, Inc.
-
The Chef's Garden, Inc.
-
GoodLeaf Farms
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microvegetales de América del Norte Empresas cubiertas en este informe
- AeroFarms, Inc.
- Fresh Origins, LLC
- GoodLeaf Farms
- The Chef's Garden, Inc.
- Infinite Harvest, Inc.
- Sky Harvest Farms Inc.
- MicrogreenUSA, LLC
- Planted Detroit, LLC
- Marinka Farms Inc.
- The Six Farms Inc.
- Grand Valley Micro Farms
- Emerald Gardens Microgreens
- Forest City Microgreens
- Micro Plants Robert
- Perks Microgreens
Desarrollos recientes de la industria en Mercado de Microvegetales de América del Norte
- Agosto de 2026: AeroFarms, Inc. lanzó las variedades Micro Rúcula y Micro Brócoli, extendiendo su presencia minorista a aproximadamente 2.000 ubicaciones de supermercados en todo Estados Unidos, incluido un paquete de Micro Brócoli de tamaño club disponible exclusivamente en Costco.
- Diciembre de 2025: GoodLeaf Farms recaudó 52 millones de USD para expandir la capacidad de producción en sus granjas de Alberta y Quebec y establecer un Centro de Excelencia Agrícola en Ontario. La inversión apoyará la duplicación de la capacidad en 2026 y el desarrollo de prácticas de cultivo más sostenibles y eficientes.
- Julio de 2025: AeroFarms, Inc. amplió su distribución minorista a través de Harris Teeter, poniendo a disposición Micro Brócoli, Mezcla Arcoíris, Micro Kale y Super Mezcla en todas las tiendas. La expansión incluyó 20 ubicaciones dentro de un radio de 90 millas de su granja en Virginia, apoyando rutas de suministro más cortas, mayor vida útil y disponibilidad durante todo el año.
Alcance del Informe del Mercado de Microvegetales de América del Norte
Nuestro estudio define el mercado de microvegetales de América del Norte como el valor agregado en la puerta de la granja de plántulas de verduras, hierbas y granos recién cortadas, cosechadas entre los estadios de cotiledón y primera hoja verdadera, y vendidas sueltas o como bandejas vivas a los canales minoristas, de servicios de alimentación y de venta directa al consumidor.
Las exclusiones del alcance incluyen productos de brotes, verduras de hoja tierna, extractos en polvo y ventas de equipos de cultivo, que se mantienen fuera de este conjunto de valor.
El informe del mercado de microvegetales de América del Norte segmentado por tipo de cultivo (brócoli, lechuga y achicoria, rúcula, albahaca, hinojo, zanahorias, girasol, rábano, guisantes, amaranto, berro y acelga, y otros tipos de cultivo), por método de cultivo (agricultura interior, agricultura vertical y otros métodos de cultivo), por medio de crecimiento (musgo de turba, suelo, fibra de coco, papel tisú y otros medios de crecimiento), por canal de distribución (hipermercados y supermercados, restaurantes, canales en línea y otros canales de distribución), y por geografía (Estados Unidos, México y el resto de América del Norte). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Brócoli |
| Lechuga y Achicoria |
| Rúcula |
| Albahaca |
| Hinojo |
| Zanahorias |
| Girasol |
| Rábano |
| Guisantes |
| Amaranto |
| Berro y Acelga |
| Otros Tipos de Cultivo |
| Agricultura Interior |
| Agricultura Vertical |
| Otros Métodos de Cultivo |
| Musgo de Turba |
| Suelo |
| Fibra de Coco |
| Papel Tisú |
| Otros Medios de Crecimiento |
| Hipermercados y Supermercados |
| Restaurantes |
| Canales en Línea |
| Otros Canales de Distribución |
| Estados Unidos |
| México |
| Canadá |
| Resto de América del Norte |
| Por Tipo de Cultivo | Brócoli |
| Lechuga y Achicoria | |
| Rúcula | |
| Albahaca | |
| Hinojo | |
| Zanahorias | |
| Girasol | |
| Rábano | |
| Guisantes | |
| Amaranto | |
| Berro y Acelga | |
| Otros Tipos de Cultivo | |
| Por Método de Cultivo | Agricultura Interior |
| Agricultura Vertical | |
| Otros Métodos de Cultivo | |
| Por Medio de Crecimiento | Musgo de Turba |
| Suelo | |
| Fibra de Coco | |
| Papel Tisú | |
| Otros Medios de Crecimiento | |
| Por Canal de Distribución | Hipermercados y Supermercados |
| Restaurantes | |
| Canales en Línea | |
| Otros Canales de Distribución | |
| Por Geografía | Estados Unidos |
| México | |
| Canadá | |
| Resto de América del Norte |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los microvegetales de América del Norte para 2031?
Se proyecta que el tamaño del mercado de microvegetales de América del Norte alcance los 2,32 mil millones de USD en 2031, registrando una CAGR del 10,61% entre 2026 y 2031
¿Qué tipo de cultivo tiene la mayor participación en América del Norte?
El brócoli lideró las ventas por tipo de cultivo con una participación del 24,1% en 2025, respaldado por la amplia demanda minorista y de servicios de alimentación.
¿Qué método de cultivo está creciendo más rápido?
Se prevé que la agricultura vertical crezca a una CAGR del 11,4% hasta 2031, la tasa más rápida entre los métodos de cultivo.
¿Cuál es la principal preocupación de seguridad alimentaria para los productores?
Los productores deben gestionar los riesgos de Salmonella enterica, Escherichia coli y Listeria monocytogenes mediante controles de saneamiento y trazabilidad.