
Taille et Part du Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 326.47 Millions de dollars américains |
| Taille du Marché (2027) | 344.63 Millions de dollars américains |
| Taille du Marché (2032) | 468.14 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.32 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Nord par Mordor Intelligence
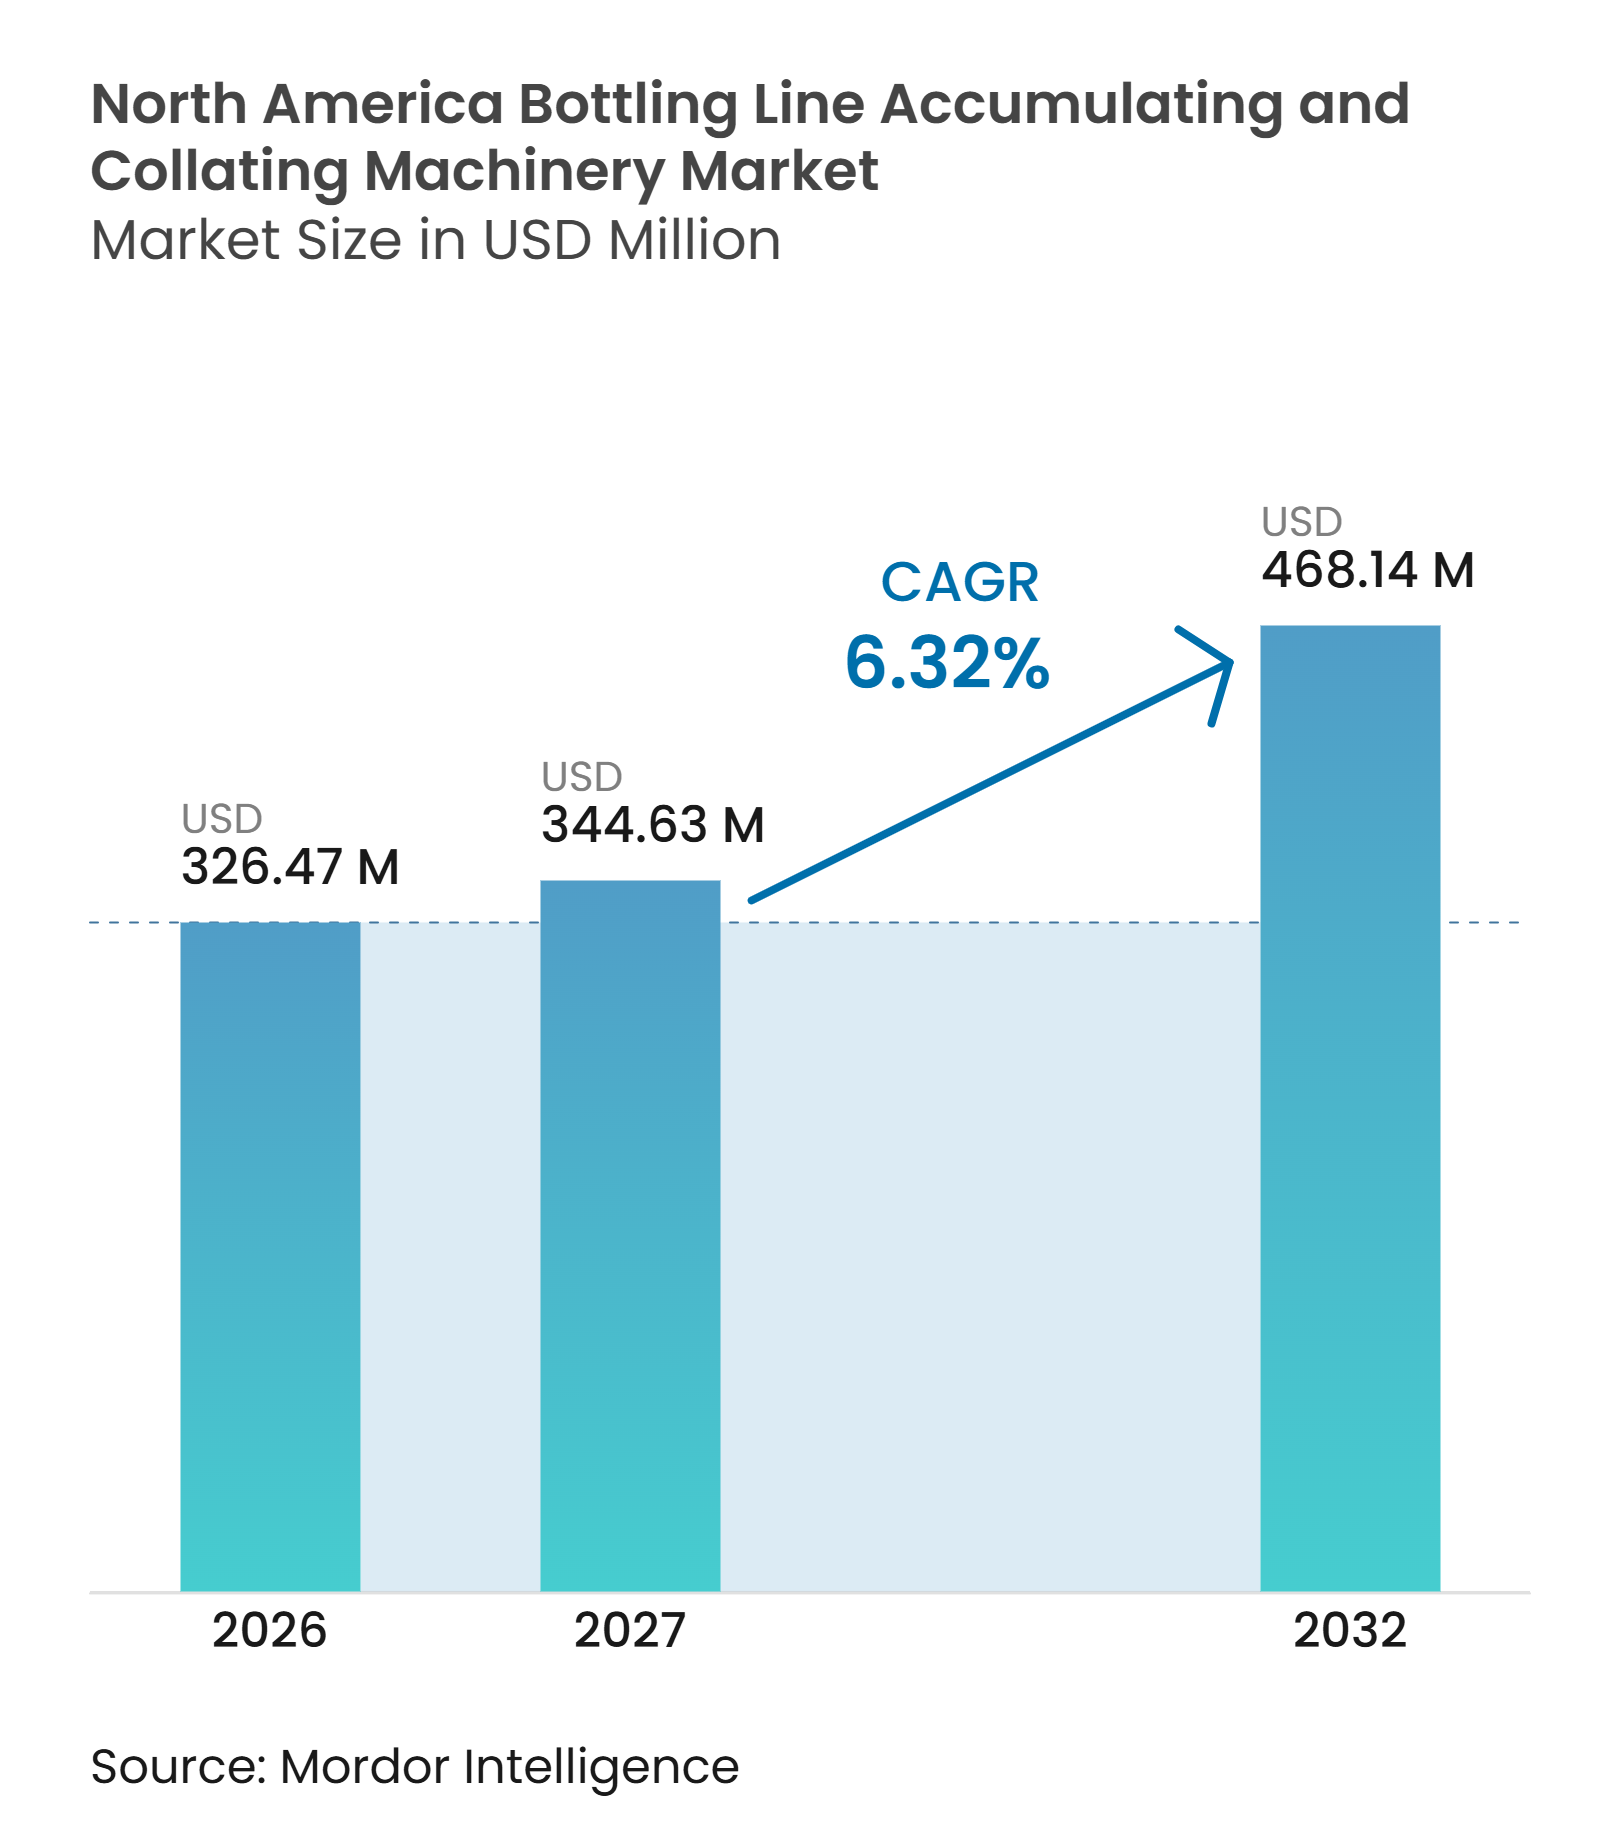
La taille du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord est évaluée à 326,47 millions USD en 2026 et devrait atteindre 468,14 millions USD d'ici 2032, avec un CAGR de 6,32% durant la période 2027-2032. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord évolue vers des systèmes qui gèrent activement le débit plutôt que de simplement maintenir les contenants entre les étapes de la ligne. Les équipements entièrement automatiques nécessitent un investissement plus élevé car les grands sites d'embouteillage ont besoin d'une production continue avec une manutention manuelle limitée. L'essor des produits en portions individuelles, des boissons prêtes à consommer et des contenants en aluminium accroît le besoin d'équipements capables de gérer des changements de format fréquents sans endommager les contenants. Les fournisseurs répondent en proposant des tampons compacts, des commandes intégrées et un support de mise en service plus rapide pour les installations exploitant plusieurs lignes. La volatilité des coûts de l'aluminium liée aux droits de douane et les pénuries de main-d'œuvre technique restent des contraintes importantes, car elles affectent à la fois les décisions d'investissement en équipements et la mise en service des lignes.
Points Clés du Rapport
- Par type d'équipement, les accumulateurs en ligne, serpentins et à flux de masse ont détenu 27,43% de la part du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord en 2026, tandis que les accumulateurs alpins, spiralés et verticaux devraient se développer à un CAGR de 7,16% jusqu'en 2032.
- Par type de matériau, le plastique a détenu 49,78% du marché en 2026, tandis que les contenants en métal et en aluminium devraient se développer à un CAGR de 7,41% jusqu'en 2032 sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord.
- Par forme de contenant, les contenants ronds ont détenu 66,24% du marché en 2026, tandis que les contenants à géométries spéciales et irrégulières devraient se développer à un CAGR de 7,26% jusqu'en 2032.
- Par automatisation, les systèmes entièrement automatiques ont détenu 74,69% du marché en 2026 et devraient se développer à un CAGR de 7,34% jusqu'en 2032.
- Par utilisateur final, les producteurs de boissons ont détenu 44,37% du marché en 2026, tandis que les producteurs pharmaceutiques et de soins de santé devraient se développer à un CAGR de 7,52% jusqu'en 2032.
- Par géographie, les États-Unis ont détenu 83,52% du marché en 2026, tandis que le Mexique devrait se développer à un CAGR de 7,19% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Lignes de Conditionnement à Grande Vitesse pour Boissons et Sous-Traitance | +1.8% | États-Unis et Mexique | Court terme (≤ 2 ans) |
| Demande de Formats Flexibles et de Changements Rapides de Références (SKU) | +1.5% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Pénurie de Main-d'Œuvre et Hausse du Coût de la Manutention Manuelle | +1.4% | États-Unis | Court terme (≤ 2 ans) |
| Sécurité Alimentaire, Nettoyabilité et Conception Hygiénique des Lignes | +0.9% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Croissance des Boissons en Portions Individuelles et Prêtes à Consommer | +0.8% | États-Unis | Moyen terme (2-4 ans) |
| Contenants Légers et Instables Nécessitant une Manutention à Basse Pression | +0.5% | États-Unis et Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Lignes de Conditionnement à Grande Vitesse pour Boissons et Sous-Traitance
La fabrication de boissons sous contrat en Amérique du Nord traverse un cycle d'investissement concentré qui soutient la demande d'équipements d'accumulation et de groupage haute performance. DrinkPAK s'est engagé à investir 195 millions USD dans une troisième usine de remplissage aux États-Unis à Philadelphie en décembre 2025. SunOpta a achevé une quatrième ligne de production de 35 millions USD sur son site de Midlothian, au Texas, en septembre 2026. Ces projets nécessitent une infrastructure tampon capable de maintenir la production à des vitesses élevées de traitement des contenants et de relier les opérations de remplissage, d'étiquetage, d'emballage et de palettisation. PMMI a rapporté que 90% des installations de boissons aux États-Unis prévoient d'acheter un certain type de machine d'emballage dans les 3 ans, ce qui soutient l'activité de remplacement et d'expansion sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord.[1] Les fournisseurs accordent donc plus de valeur aux interfaces standard et au support de démarrage plus rapide, car les installations sous contrat ont une tolérance limitée pour les travaux d'intégration prolongés.
Demande de Formats Flexibles et de Changements Rapides de Références (SKU)
La prolifération des références (SKU) modifie les exigences en matière d'équipements sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord. Les acheteurs ont de plus en plus besoin de systèmes capables de passer d'une géométrie de bouteille, d'une finition de col et d'un schéma de groupage à l'autre sans temps d'arrêt prolongé. PMMI a identifié la variation de format et la demande de machines flexibles comme des forces importantes qui façonnent les achats d'équipements d'emballage. Les commandes à servomoteurs, les paramètres de recettes et les réglages sans outils aident les opérateurs à effectuer des changements de format de manière plus cohérente. ProMach a présenté des équipements d'érection de caisses à servomoteurs intégrés et d'alimentation robotisée pour les opérations à haute diversité de produits, indiquant que la flexibilité influence le développement des produits sur l'ensemble des équipements de fin de ligne. Cette exigence favorise les fournisseurs de machines capables de combiner le contrôle des contenants avec un accès pratique à la maintenance et des interfaces opérateur claires.
Pénurie de Main-d'Œuvre et Hausse du Coût de la Manutention Manuelle
La disponibilité de la main-d'œuvre fait passer l'automatisation d'une décision d'efficacité des coûts à une exigence de continuité pour de nombreuses opérations d'emballage. PMMI a rapporté que 95% des utilisateurs finaux interrogés ont du mal à recruter des opérateurs et des techniciens qualifiés. Cette pénurie accroît la valeur des tâches automatisées de transfert, d'accumulation et de groupage qui réduisent la dépendance à la manutention manuelle. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord bénéficie lorsque les fabricants remplacent les transferts latéraux manuels et les postes d'empilage à la main par des systèmes automatisés. Ces installations peuvent stabiliser le flux de contenants entre les étapes des équipements et réduire l'effet opérationnel des postes non pourvus. Elles créent également un besoin de diagnostics plus simples et de support à la mise en service, car les équipes des installations peuvent avoir une capacité technique réduite après l'installation.
Sécurité Alimentaire, Nettoyabilité et Conception Hygiénique des Lignes
Les équipements en contact avec les aliments doivent satisfaire aux exigences américaines en matière de surfaces nettoyables, résistantes à la corrosion et non toxiques en vertu du 21 CFR Partie 117.40. Les opérations d'eau embouteillée sont également soumises aux exigences d'exploitation sanitaire en vertu du 21 CFR Partie 129.37. Ces facteurs de conformité soutiennent l'utilisation de conceptions à cadre ouvert en acier inoxydable dans les lignes de boissons et d'aliments. Les agencements d'équipements permettant l'inspection, le nettoyage et le drainage aident les producteurs à réduire les temps d'arrêt évitables. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord récompense par conséquent les fournisseurs capables de démontrer des conceptions nettoyables et une adéquation documentée des matériaux. Les exigences de tiers associées à l'EHEDG ou à la norme NSF/ANSI 51 peuvent en outre influencer la sélection des fournisseurs pour les applications alimentaires et de boissons.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en Capital Élevé et Exigences d'Ingénierie d'Intégration | -1.2% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Pénurie de Talents en Maintenance Qualifiée et en Commandes | -0.9% | États-Unis | Moyen terme (2-4 ans) |
| Perturbation de la Production lors des Rénovations et de la Mise en Service | -0.6% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Dérive de la Géométrie des Contenants et Dommages à la Surface des Étiquettes lors du Groupage | -0.4% | États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé et Exigences d'Ingénierie d'Intégration
La disponibilité des capitaux et les périodes de retour sur investissement incertaines limitent les achats d'équipements, en particulier dans les installations de taille moyenne. Les coûts élevés constituent un obstacle lorsque l'automatisation de l'emballage doit rivaliser avec les dépenses de marque et les besoins en fonds de roulement. L'intégration d'un nouvel accumulateur dans une ligne existante peut nécessiter des protections personnalisées, des travaux électriques, l'intégration des commandes et des tests de réception. La portée qui en résulte favorise les grands producteurs de boissons, les fabricants pharmaceutiques et les conditionneurs sous contrat bien capitalisés. Elle donne également un avantage aux fournisseurs de lignes complètes lorsqu'ils peuvent répartir les travaux d'ingénierie sur plusieurs classes d'équipements. Sur le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord, cela peut réduire la base de clients accessibles pour les fournisseurs d'équipements autonomes.
Pénurie de Talents en Maintenance Qualifiée et en Commandes
Le même déficit de main-d'œuvre qui encourage l'automatisation peut limiter les performances des machines installées. PMMI a identifié la perte de connaissances due aux techniciens partant à la retraite et l'intégration limitée pour les systèmes à base d'automates programmables (PLC) comme des facteurs contribuant aux temps d'arrêt non planifiés. Les systèmes à servomoteurs complexes nécessitent des opérateurs et du personnel de maintenance capables d'ajuster les paramètres, d'identifier les pannes et de maintenir un fonctionnement stable. Lorsque ces compétences ne sont pas disponibles, les systèmes à grande vitesse peuvent fonctionner en dessous de leur rendement nominal après la mise en service. Cette situation accroît la demande de guidage machine, de diagnostics à distance et de support de maintenance préventive. Elle ralentit également le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord lorsque les acheteurs craignent de ne pas pouvoir maintenir l'équipement après l'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement :
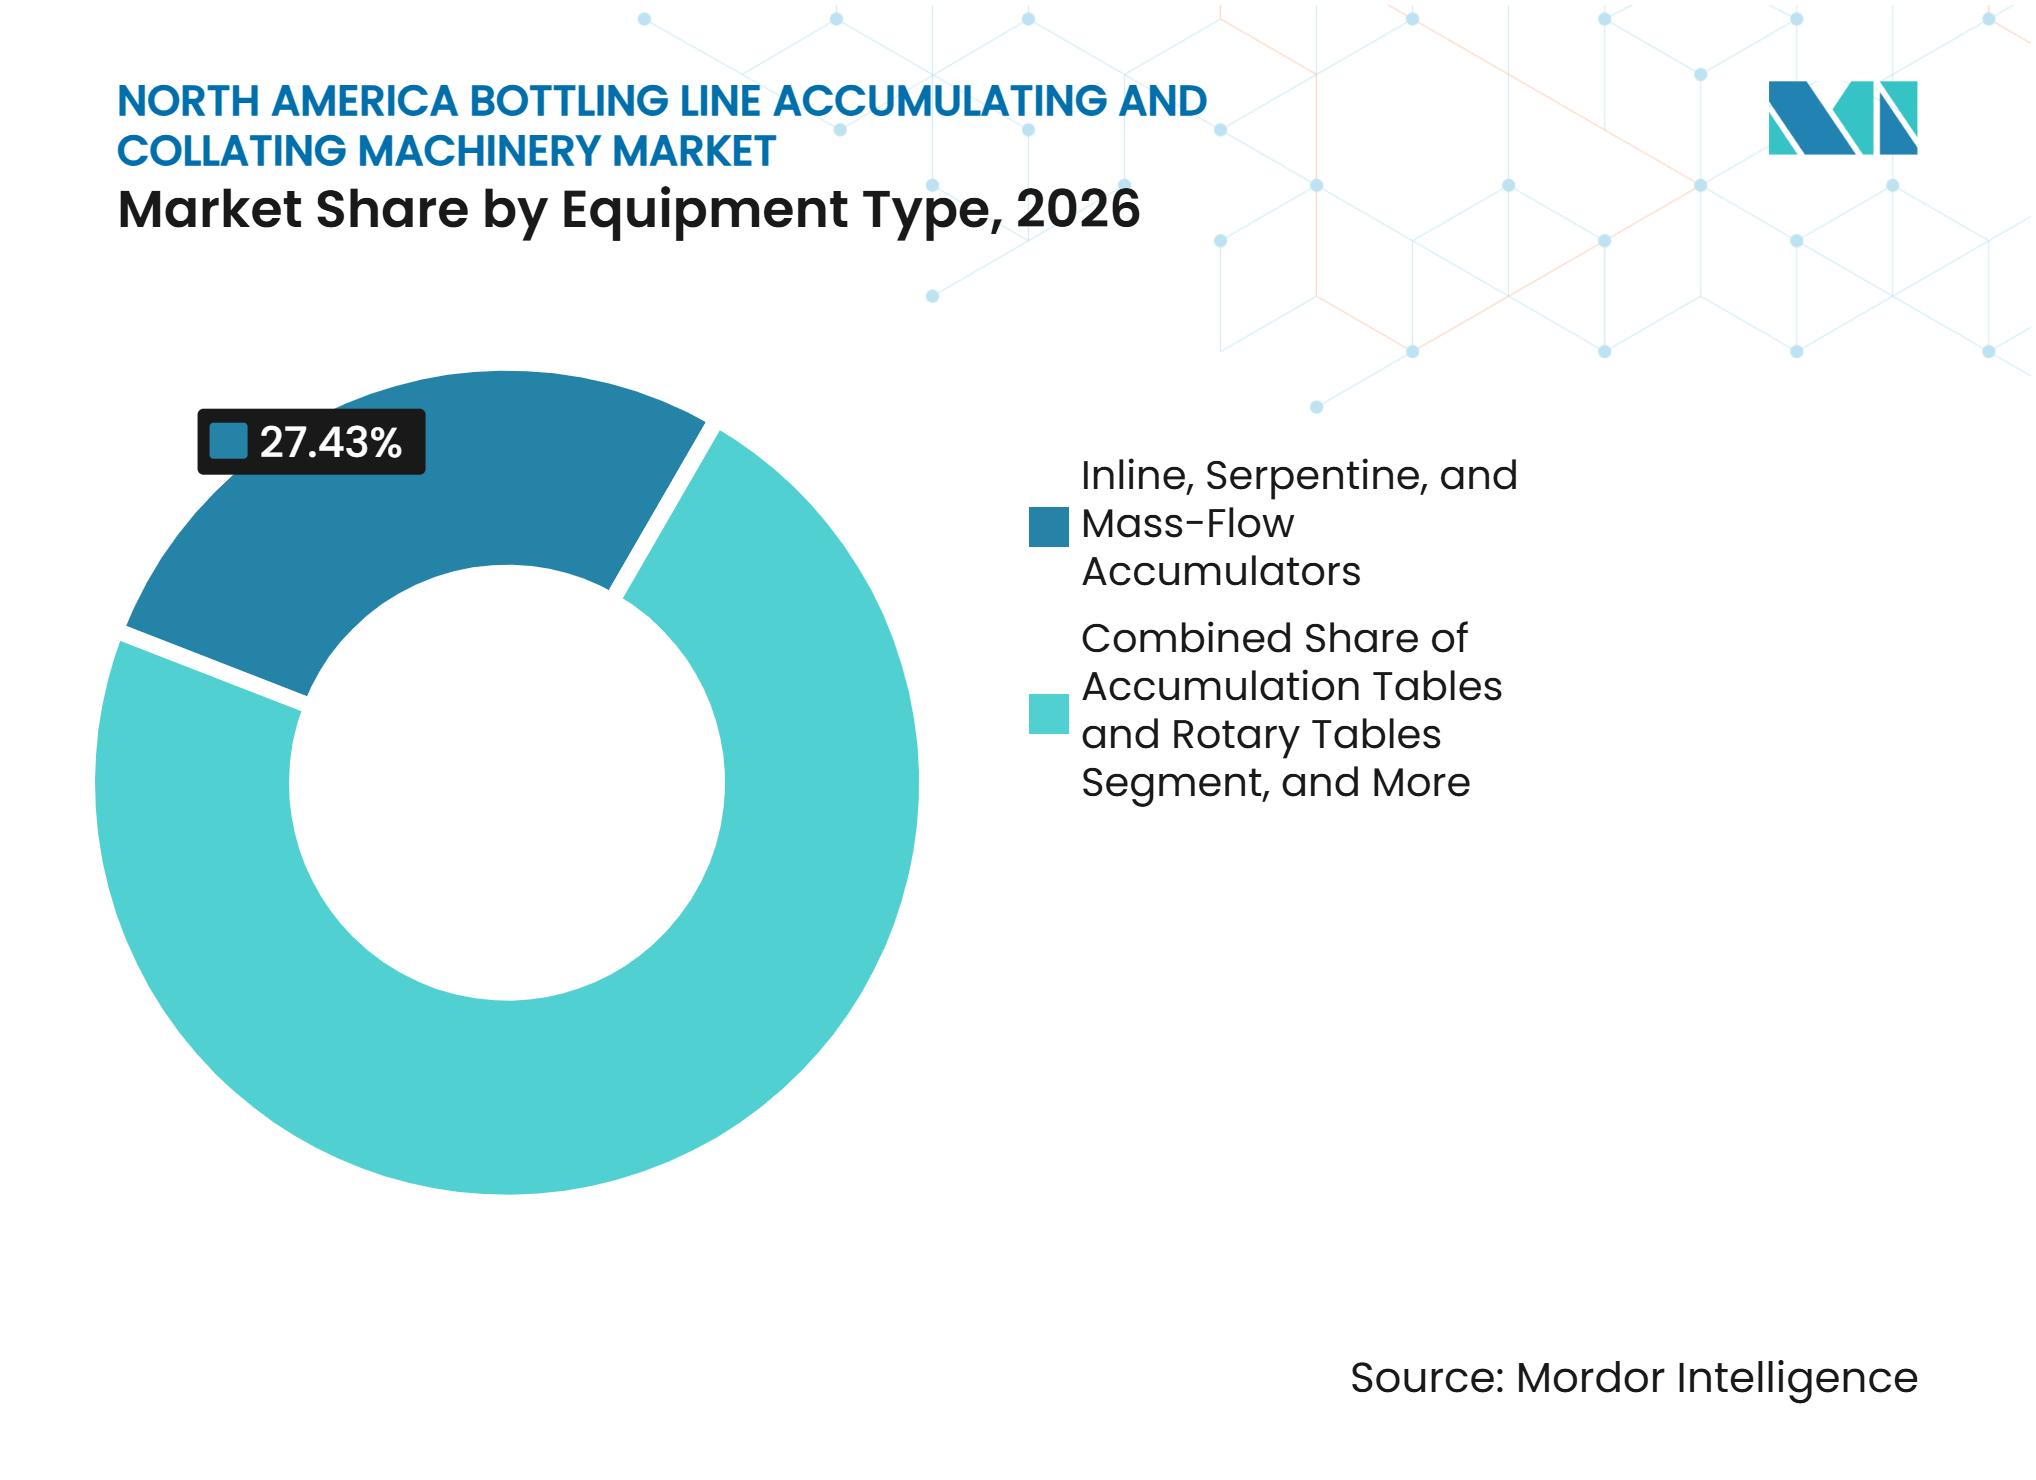
La Mise en Tampon Verticale Progresse là où l'Espace au Sol est LimitéLes accumulateurs en ligne, serpentins et à flux de masse ont détenu 27,43% de la taille du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord en 2026. Leur position installée reflète leur compatibilité avec les agencements linéaires établis dans les usines de boissons à grande vitesse. Ces systèmes offrent une approche familière pour la mise en tampon des contenants le long du parcours de production. Ils permettent également aux fabricants de gérer les différences de vitesse temporaires entre les machines en amont et en aval. Les exigences d'accès hygiénique soutiennent leur utilisation dans les environnements alimentaires et de boissons, car leurs zones de fonctionnement peuvent être conçues pour l'inspection et le nettoyage.
Les accumulateurs alpins, spiralés et verticaux devraient croître à un CAGR de 7,16% jusqu'en 2032. Leur proposition de valeur est la plus forte lorsqu'une usine doit ajouter une capacité tampon sans agrandir son empreinte au sol. Krones a présenté son tampon de mise en conserve à voie unique LinaFlex eSync comme une alternative aux convoyeurs en vrac larges, avec jusqu'à 40% d'économies d'espace au sol dans la section côté humide.[2] Les équipements bidirectionnels et à recirculation restent pertinents là où le séquençage premier entré, premier sorti est important, notamment dans le conditionnement secondaire pharmaceutique. Les groupeurs autonomes et les systèmes de groupage servent également les lignes de soins personnels qui nécessitent des schémas d'emballage variés et des ajustements fréquents de format.



Par Type de Matériau :
La Croissance de l'Aluminium Élargit les Exigences de ManutentionLe plastique a détenu 49,78% du marché en 2026 car il reste largement utilisé dans les applications d'eau plate, de boissons gazeuses et de soins personnels. Cette base de matériaux soutient la demande de systèmes conçus autour des conditions de manutention familières du PET et du PEHD. Les contenants en plastique transitent par une part substantielle du volume des lignes d'embouteillage nord-américaines. Leur utilisation continue maintient l'importance du transfert à basse pression et des performances stables d'accumulation. Elle laisse également aux fournisseurs un large marché de rénovation dans les installations existantes de biens de consommation et de boissons.
Les contenants en métal et en aluminium devraient croître à un CAGR de 7,41% jusqu'en 2032. Ball a rapporté que ses expéditions mondiales d'emballages en aluminium ont augmenté de 4,1% en 2025, avec des volumes de boissons énergisantes et d'alcools aromatisés en Amérique du Nord surpassant la catégorie générale. Les formats en aluminium accroissent le besoin d'une gestion soigneuse de la pression et d'une orientation stable des contenants. Le verre continue de soutenir la demande dans les spiritueux et la bière premium, où la manutention à basse pression reste essentielle. Les contenants en carton et composites sont également utilisés pour les laits végétaux et les jus, nécessitant des systèmes de groupage capables de s'adapter à des caractéristiques de friction de surface variables.
Par Forme de Contenant :
Les Formats Non Ronds Nécessitent une Manutention Plus ContrôléeLes contenants ronds ont détenu 66,24% du marché en 2026. Leur forme circulaire soutient l'accumulation à flux de masse à grande vitesse avec une gestion de la contre-pression moins complexe. La large base installée d'équipements conçus pour les bouteilles et canettes rondes soutient la demande de remplacement continue. Les usines de boissons peuvent utiliser ces systèmes sur des tailles de contenants courantes avec un comportement de manutention relativement stable. Cette base installée reste une source importante d'activité de mise à niveau récurrente au sein du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord.
Les contenants à géométries spéciales et irrégulières devraient croître à un CAGR de 7,26% jusqu'en 2032. Les formats pharmaceutiques et de produits de consommation peuvent introduire des conceptions carrées, ovales, rectangulaires, profilées ou autres non rondes. Ces formats nécessitent des rails de guidage, des capteurs et des commandes pour maintenir l'orientation et prévenir les rayures ou les dommages aux étiquettes. Les plateformes à servomoteurs offrent des paramètres de manutention réglables pour répondre à ces exigences. La croissance des contenants de forme particulière rend la flexibilité de configuration plus importante pour les fournisseurs qui desservent des lignes de production à formats mixtes.
Par Automatisation :
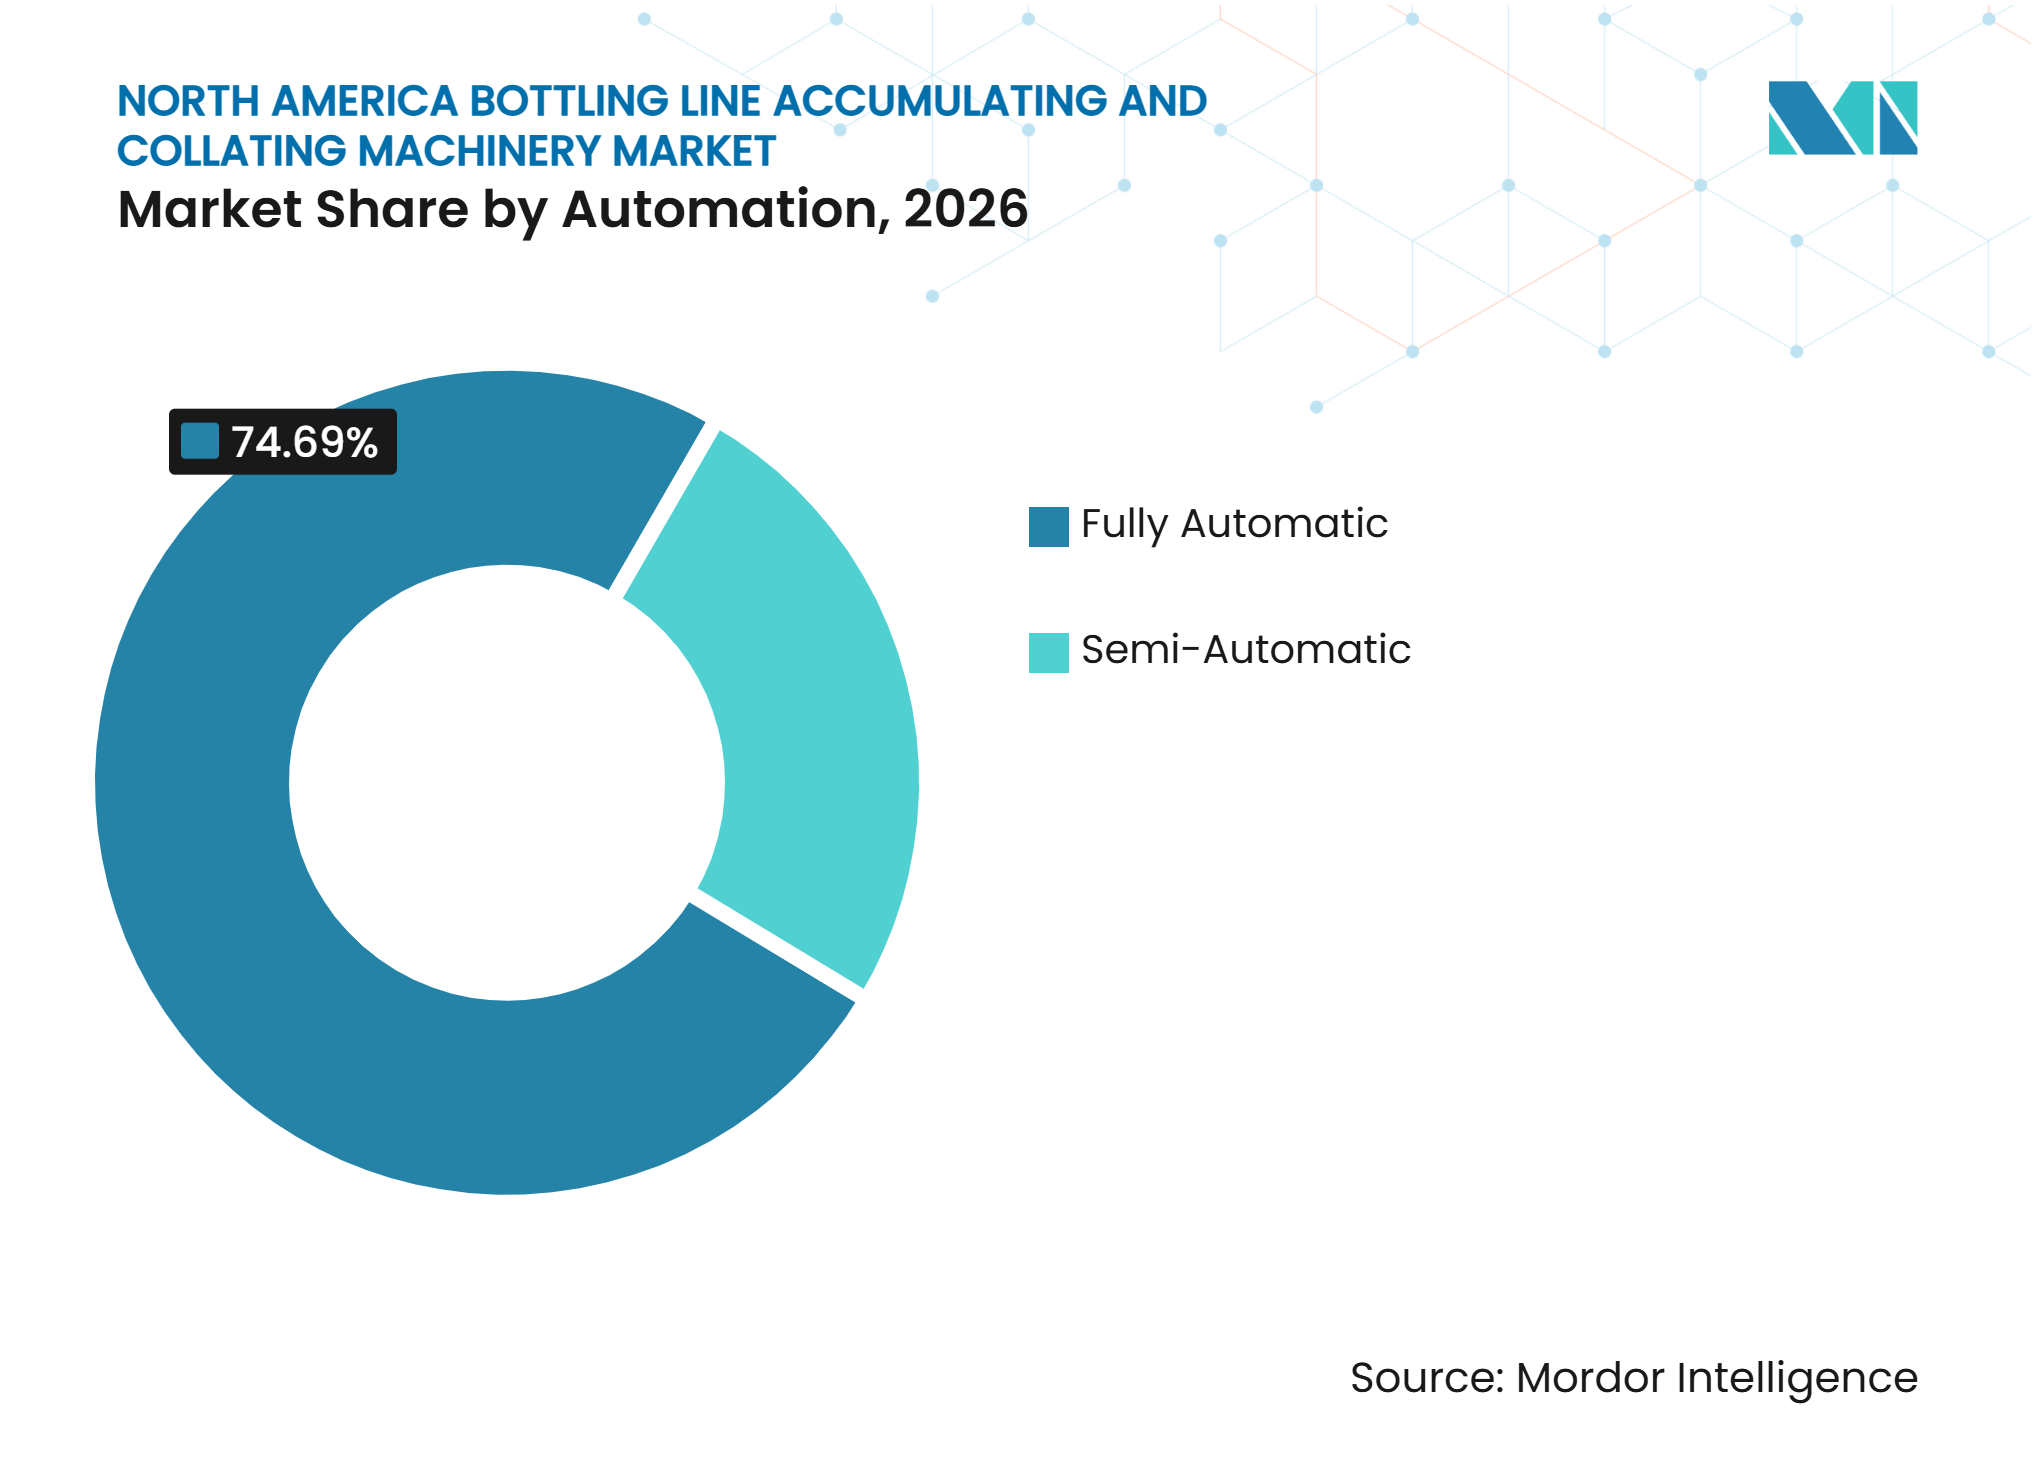
Les Systèmes Entièrement Automatiques Dominent l'Adoption et la CroissanceLes systèmes entièrement automatiques ont détenu 74,69% du marché en 2026. Le segment représente également l'approche d'automatisation principale pour les grandes installations qui nécessitent un fonctionnement continu et une manutention manuelle limitée. PMMI a déclaré que 72% des installations d'emballage nord-américaines utilisent la robotique, tandis que 61% prévoient d'augmenter leurs investissements en robotique dans l'année suivante. Le chargement, le déchargement et l'accumulation sont des cibles pertinentes pour ces investissements. La domination des équipements entièrement automatiques indique que les producteurs privilégient un débit fiable et un contrôle répétable des contenants.
Les systèmes entièrement automatiques devraient croître à un CAGR de 7,34% jusqu'en 2032. Les pénuries de main-d'œuvre soutiennent cette croissance car les installations cherchent à réduire leur dépendance aux opérations manuelles. Les systèmes semi-automatiques restent pertinents pour les petits producteurs et les conditionneurs sous contrat spécialisés disposant de budgets d'investissement limités ou de volumes de lots plus faibles. PMMI a également rapporté que 35% des entreprises de biens de consommation emballés n'avaient aucune automatisation dans les domaines répertoriés en 2025. Cette base restante soutient un rôle continu pour les équipements moins automatisés même si les systèmes automatisés se développent. Les fournisseurs doivent donc proposer à la fois des commandes avancées pour les grandes usines et des configurations d'équipements pratiques pour les acheteurs à faible volume.

Par Utilisateur Final :
La Demande Pharmaceutique Croît Plus Vite que la Demande de BoissonsLes producteurs de boissons détenaient 44,37 % du marché en 2026. Leur position dominante reflète les investissements continus dans les capacités de remplissage et de mise en canette de boissons, l'équipement d'accumulation constituant un élément standard de la ligne. Lee Li Holdings a annoncé en décembre 2025 une expansion de la fabrication de boissons d'une valeur de 394 millions USD à Mississauga. Les opérateurs de boissons ont besoin d'un flux de contenants stable aux étapes de remplissage, d'étiquetage, d'emballage et de palettisation. Ce besoin soutient la demande en équipements sur les sites de production captifs et sous contrat.
Les producteurs pharmaceutiques et de soins de santé devraient croître à un CAGR de 7,52 % jusqu'en 2032. Tjoapack a annoncé une importante expansion aux États-Unis, incluant des capacités d'emballage et de logistique, soulignant les investissements continus dans l'infrastructure d'emballage pharmaceutique. L'emballage secondaire pharmaceutique exige la traçabilité, un flux de produits ordonné et des contrôles adaptés aux opérations validées. Les producteurs alimentaires et laitiers ont également besoin de systèmes flexibles à mesure que la variété des produits s'élargit. Les producteurs de soins personnels et de cosmétiques utilisent le groupage ajustable pour les formats premium et en petites séries. Les producteurs de produits chimiques et ménagers maintiennent une demande de base pour des équipements robustes compatibles avec les contenants en HDPE et composites.
Analyse Géographique
États-Unis
Les États-Unis ont détenu 83,52% du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord en 2026. Leur position repose sur une forte concentration d'installations de boissons, pharmaceutiques et de biens de consommation qui exploitent des lignes d'emballage à grande vitesse. La large base installée soutient la demande de remplacement à mesure que les opérateurs mettent à jour les anciens convoyeurs à flux de masse et ajoutent des équipements à servomoteurs pour les nouveaux formats de contenants. PMMI a rapporté 6,2 milliards USD d'expéditions de machines de traitement des aliments et des boissons aux États-Unis en 2025, en hausse de 3,2% par rapport à l'année précédente. Woodstock Sterile Solutions a investi 8 millions USD dans une nouvelle ligne d'emballage automatisée à grande vitesse pour bouteilles en 2025. Les attentes de la FDA en matière de bonnes pratiques de fabrication sanitaires et actuelles continuent d'influencer la sélection des équipements dans les environnements alimentaires, de boissons et pharmaceutiques.
Mexique
Le Mexique devrait croître à un CAGR de 7,19% jusqu'en 2032. La délocalisation de proximité (nearshoring) élargit la capacité d'embouteillage industriel à Monterrey, Guadalajara, Coahuila et Querétaro. Les nouvelles usines de biens de consommation spécifient souvent des lignes d'emballage intégrées incluant des systèmes d'accumulation et de groupage dès le départ. La région du Bajío devient un site important pour les capacités de boissons et de biens de consommation. L'expansion de la fabrication pharmaceutique au Mexique soutient également la demande d'équipements de conditionnement secondaire pouvant s'aligner sur les attentes de traçabilité de la Food and Drug Administration des États-Unis. Ces conditions font de l'investissement en construction neuve, et pas seulement de la demande de remplacement, un moteur important pour le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord au Mexique.
Canada et Dynamiques de la Chaîne d'Approvisionnement Régionale
Le Canada a enregistré 1,2 milliard CAD (870 millions USD) d'expéditions de machines d'emballage nationales en 2025. L'alimentation représentait 43,6 % de ces expéditions. L'Ontario et la Colombie-Britannique demeurent d'importants centres de co-emballage et de transformation alimentaire, soutenant la demande de systèmes à vitesse moyenne pour l'emballage en carton, verre et PET. Invest Ontario a indiqué que Lee Li Holdings prévoyait un investissement de 384 millions USD dans plusieurs installations de boissons à Mississauga.[3] Les mesures provinciales de responsabilité élargie des producteurs et les restrictions sur les plastiques à usage unique encouragent une utilisation accrue de l'aluminium et du verre. Les changements de substrats qui en résultent soutiennent les équipements modulaires pouvant être reconfigurés, tandis que les volumes globaux d'embouteillage restent stables.
Paysage Concurrentiel
Concentration du Marché
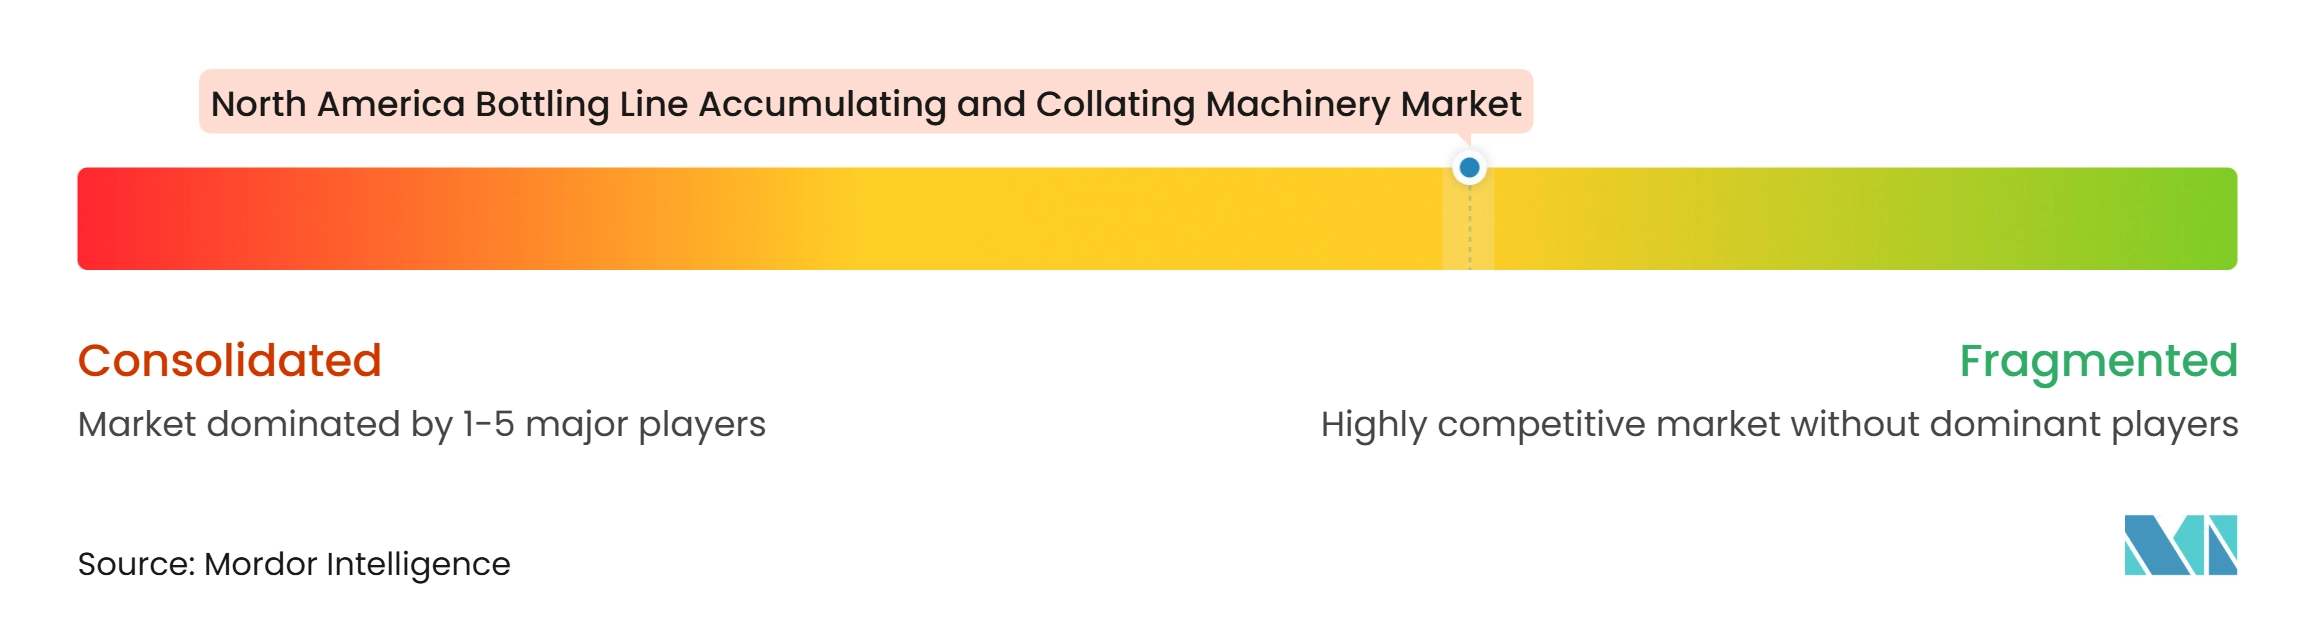
Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord est modérément fragmenté. Les fournisseurs européens de lignes complètes tels que Krones AG, KHS GmbH et Sidel International AG sont en concurrence avec des spécialistes nord-américains dont Garvey Corporation, Dyco, Inc. et Nercon Conveyor Systems. Les fournisseurs de lignes complètes peuvent combiner équipements, commandes et services sur l'ensemble d'une ligne d'emballage. Les spécialistes peuvent se démarquer par leurs délais de livraison et leur connaissance des besoins opérationnels du marché intermédiaire. Cette combinaison offre aux acheteurs plusieurs options d'approvisionnement tout en préservant des avantages clairs pour les fournisseurs capables de gérer des travaux d'intégration complexes.
Krones a présenté son système de tri Robobox SynFlow à Interpack 2026, plaçant la distribution des contenants directement en amont de la conditionneuse.[4] Cette initiative montre comment les grands fournisseurs intègrent les fonctions d'accumulation dans des systèmes de gestion de ligne plus larges. Krones a également présenté LinaFlex eSync, un tampon de mise en conserve compact à voie unique conçu pour remplacer les convoyeurs en vrac larges dans les opérations côté humide. ProMach a introduit des équipements à servomoteurs intégrés pour les environnements à haute diversité de produits, ajoutant un autre exemple de fournisseurs répondant aux exigences de changement de format. Ces initiatives mettent l'accent sur les agencements compacts, le transfert automatisé et les commandes flexibles.
Les installations de boissons de niveau intermédiaire opérant en dessous de 20 000 contenants par heure restent une opportunité pratique pour des équipements de taille adaptée avec des commandes prêtes à l'emploi. Ces opérateurs peuvent trouver les offres complètes de lignes entières trop étendues et les systèmes sur mesure trop lents à mettre en œuvre. Des fournisseurs plus petits tels que Keenline Conveyor Systems et Multi-Conveyor utilisent l'enregistrement de données activé par l'IIoT pour soutenir les discussions sur le retour sur investissement lors de la mise en service. Cette approche est pertinente pour les opérateurs multi-lignes disposant d'équipes de maintenance réduites. Le succès concurrentiel dépendra du support à l'installation, de la conception nettoyable, de la capacité de contrôle des contenants et de la capacité à livrer des équipements fiables sans perturbation prolongée de la ligne. Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord reste donc ouvert à la fois aux fournisseurs intégrés et aux spécialistes ciblés.
Leaders du Secteur des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Nord
-
Krones AG
-
KHS GmbH
-
ProMach, Inc.
-
Coesia S.p.A.
-
Sidel Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain des machines d'accumulation et de groupage pour lignes d'embouteillage Entreprises couvertes dans ce rapport
- Krones AG
- KHS GmbH
- Sidel Group
- ProMach, Inc.
- Coesia S.p.A.
- Syntegon Technology GmbH
- Barry-Wehmiller Companies, Inc.
- Duravant LLC
- Douglas Machine Inc.
- Garvey Corporation
- Dyco, Inc.
- Uni-Pak Corp., Inc.
- Nercon Conveyor Systems, LLC
- Multi-Conveyor LLC
- Span Tech LLC
- mk North America, Inc.
- Dillin Automation Systems, Inc.
- Arrowhead Systems, Inc.
- Chase-Logeman, Inc.
- FlexLink AB
- Keenline Conveyor Systems, LLC
- A&E Conveyor Systems, Inc.
Développements industriels récents dans Marché nord-américain des machines d'accumulation et de groupage pour lignes d'embouteillage
- Octobre 2026 : Systech a lancé les Stations de Sérialisation de Cartons ST33 et ST34, des systèmes automatisés qui vérifient et sérialisent jusqu'à 600 cartons par minute. Le ST34 ajoute un scellage inviolable à jusqu'à 400 pièces par minute, renforçant la sérialisation comme spécification standard dans les projets d'accumulation pharmaceutique.
- Octobre 2026 : À PACK EXPO International 2026, Massman Companies a présenté des tables d'accumulation intégrées, des convoyeurs connectés et le Débrouilleur Compact NEM, combinant un trémie à faible profil, un élévateur vertical et une orientation douce des bouteilles dans un cadre fermé compact et économe en espace pour les lignes d'embouteillage nord-américaines à grande vitesse.
- Mai 2026 : Krones AG a présenté en avant-première le tampon de mise en conserve à voie unique LinaFlex eSync à Interpack 2026, démontrant jusqu'à 40% d'économies d'espace au sol dans la section côté humide en remplaçant les convoyeurs en vrac larges par un tampon dynamique compact intégré dans le pasteurisateur.
- Mai 2026 : Krones AG a présenté le système de tri Robobox SynFlow et la manutention autonome de matériaux intégrée aux véhicules à guidage automatique (AGV) à Interpack 2026, intégrant la distribution des contenants en amont des machines d'emballage dans l'architecture de gestion de ligne numérique de Krones.
Périmètre du Rapport sur le Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Nord
Le marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord désigne les équipements qui gèrent, organisent et mettent en tampon les bouteilles et autres contenants lors des opérations d'embouteillage. Ces machines soutiennent les flux de production continus en accumulant les contenants entre les étapes de traitement et en les groupant en ensembles organisés pour l'emballage, l'étiquetage, la palettisation ou la manutention ultérieure.
Le Rapport sur le Marché des Machines d'Accumulation et de Groupage pour Lignes d'Embouteillage en Amérique du Nord est Segmenté par Type d'Équipement (Accumulateurs Bidirectionnels et à Recirculation, Accumulateurs Alpins, Spiralés et Verticaux, Accumulateurs en Ligne, Serpentins et à Flux de Masse, Groupeurs Autonomes et Systèmes de Groupage, Séparateurs de Bouteilles, Combineurs et Diviseurs de Voies, Tables d'Accumulation et Tables Rotatives, et Autres Types d'Équipements), Type de Matériau (Plastique, Verre, Métal et Aluminium, et Contenants en Carton et Composites), Forme du Contenant (Contenants Ronds, Contenants Non Ronds / de Forme Particulière, et Contenants à Géométries Spéciales et Irrégulières), Automatisation (Semi-Automatique et Entièrement Automatique), Utilisateur Final (Producteurs de Boissons, Producteurs Alimentaires et Laitiers, Producteurs Pharmaceutiques et de Soins de Santé, Producteurs de Soins Personnels et de Cosmétiques, Producteurs de Produits Chimiques et Ménagers, et Autres Utilisateurs Finaux), et Géographie (États-Unis, Mexique et Canada). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Accumulateurs Bidirectionnels et à Recirculation |
| Accumulateurs Alpins, Spiralés et Verticaux |
| Accumulateurs en Ligne, Serpentins et à Flux de Masse |
| Groupeurs Autonomes et Systèmes de Groupage |
| Séparateurs de Bouteilles, Combineurs et Diviseurs de Voies |
| Tables d'Accumulation et Tables Rotatives |
| Autres Types d'Équipements |
| Plastique |
| Verre |
| Métal et Aluminium |
| Contenants en Carton et Composites |
| Contenants Ronds |
| Contenants Non Ronds / de Forme Particulière |
| Contenants à Géométries Spéciales et Irrégulières |
| Semi-Automatique |
| Entièrement Automatique |
| Producteurs de Boissons |
| Producteurs Alimentaires et Laitiers |
| Producteurs Pharmaceutiques et de Soins de Santé |
| Producteurs de Soins Personnels et de Cosmétiques |
| Producteurs de Produits Chimiques et Ménagers |
| Autres Utilisateurs Finaux |
| États-Unis |
| Canada |
| Mexique |
| Par Type d'Équipement | Accumulateurs Bidirectionnels et à Recirculation |
| Accumulateurs Alpins, Spiralés et Verticaux | |
| Accumulateurs en Ligne, Serpentins et à Flux de Masse | |
| Groupeurs Autonomes et Systèmes de Groupage | |
| Séparateurs de Bouteilles, Combineurs et Diviseurs de Voies | |
| Tables d'Accumulation et Tables Rotatives | |
| Autres Types d'Équipements | |
| Par Type de Matériau | Plastique |
| Verre | |
| Métal et Aluminium | |
| Contenants en Carton et Composites | |
| Par Forme de Contenant | Contenants Ronds |
| Contenants Non Ronds / de Forme Particulière | |
| Contenants à Géométries Spéciales et Irrégulières | |
| Par Automatisation | Semi-Automatique |
| Entièrement Automatique | |
| Par Utilisateur Final | Producteurs de Boissons |
| Producteurs Alimentaires et Laitiers | |
| Producteurs Pharmaceutiques et de Soins de Santé | |
| Producteurs de Soins Personnels et de Cosmétiques | |
| Producteurs de Produits Chimiques et Ménagers | |
| Autres Utilisateurs Finaux | |
| Par Géographie | États-Unis |
| Canada | |
| Mexique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des machines d'accumulation et de groupage pour lignes d'embouteillage en Amérique du Nord ?
Le marché est évalué à 326,47 millions USD en 2026 et devrait atteindre 468,14 millions USD d'ici 2032 avec un CAGR de 6,32%.
Quel type d'équipement domine la demande pour les systèmes d'accumulation de lignes d'embouteillage ?
Les accumulateurs en ligne, serpentins et à flux de masse dominent les types d'équipements avec une part de 27,43% en 2026.
Quelle approche d'automatisation est la plus largement utilisée dans les équipements d'accumulation pour lignes d'embouteillage ?
Les systèmes entièrement automatiques détiennent 74,69% de la demande en 2026 et devraient croître à un CAGR de 7,34% jusqu'en 2032.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide pour les équipements d'accumulation et de groupage ?
Les producteurs pharmaceutiques et de soins de santé devraient croître à un CAGR de 7,52% jusqu'en 2032.
Quel pays nord-américain devrait connaître la croissance la plus rapide dans ce domaine ?
Le Mexique devrait croître à un CAGR de 7,19% jusqu'en 2032, soutenu par la délocalisation de proximité et les investissements en construction neuve.