
Nordamerika Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
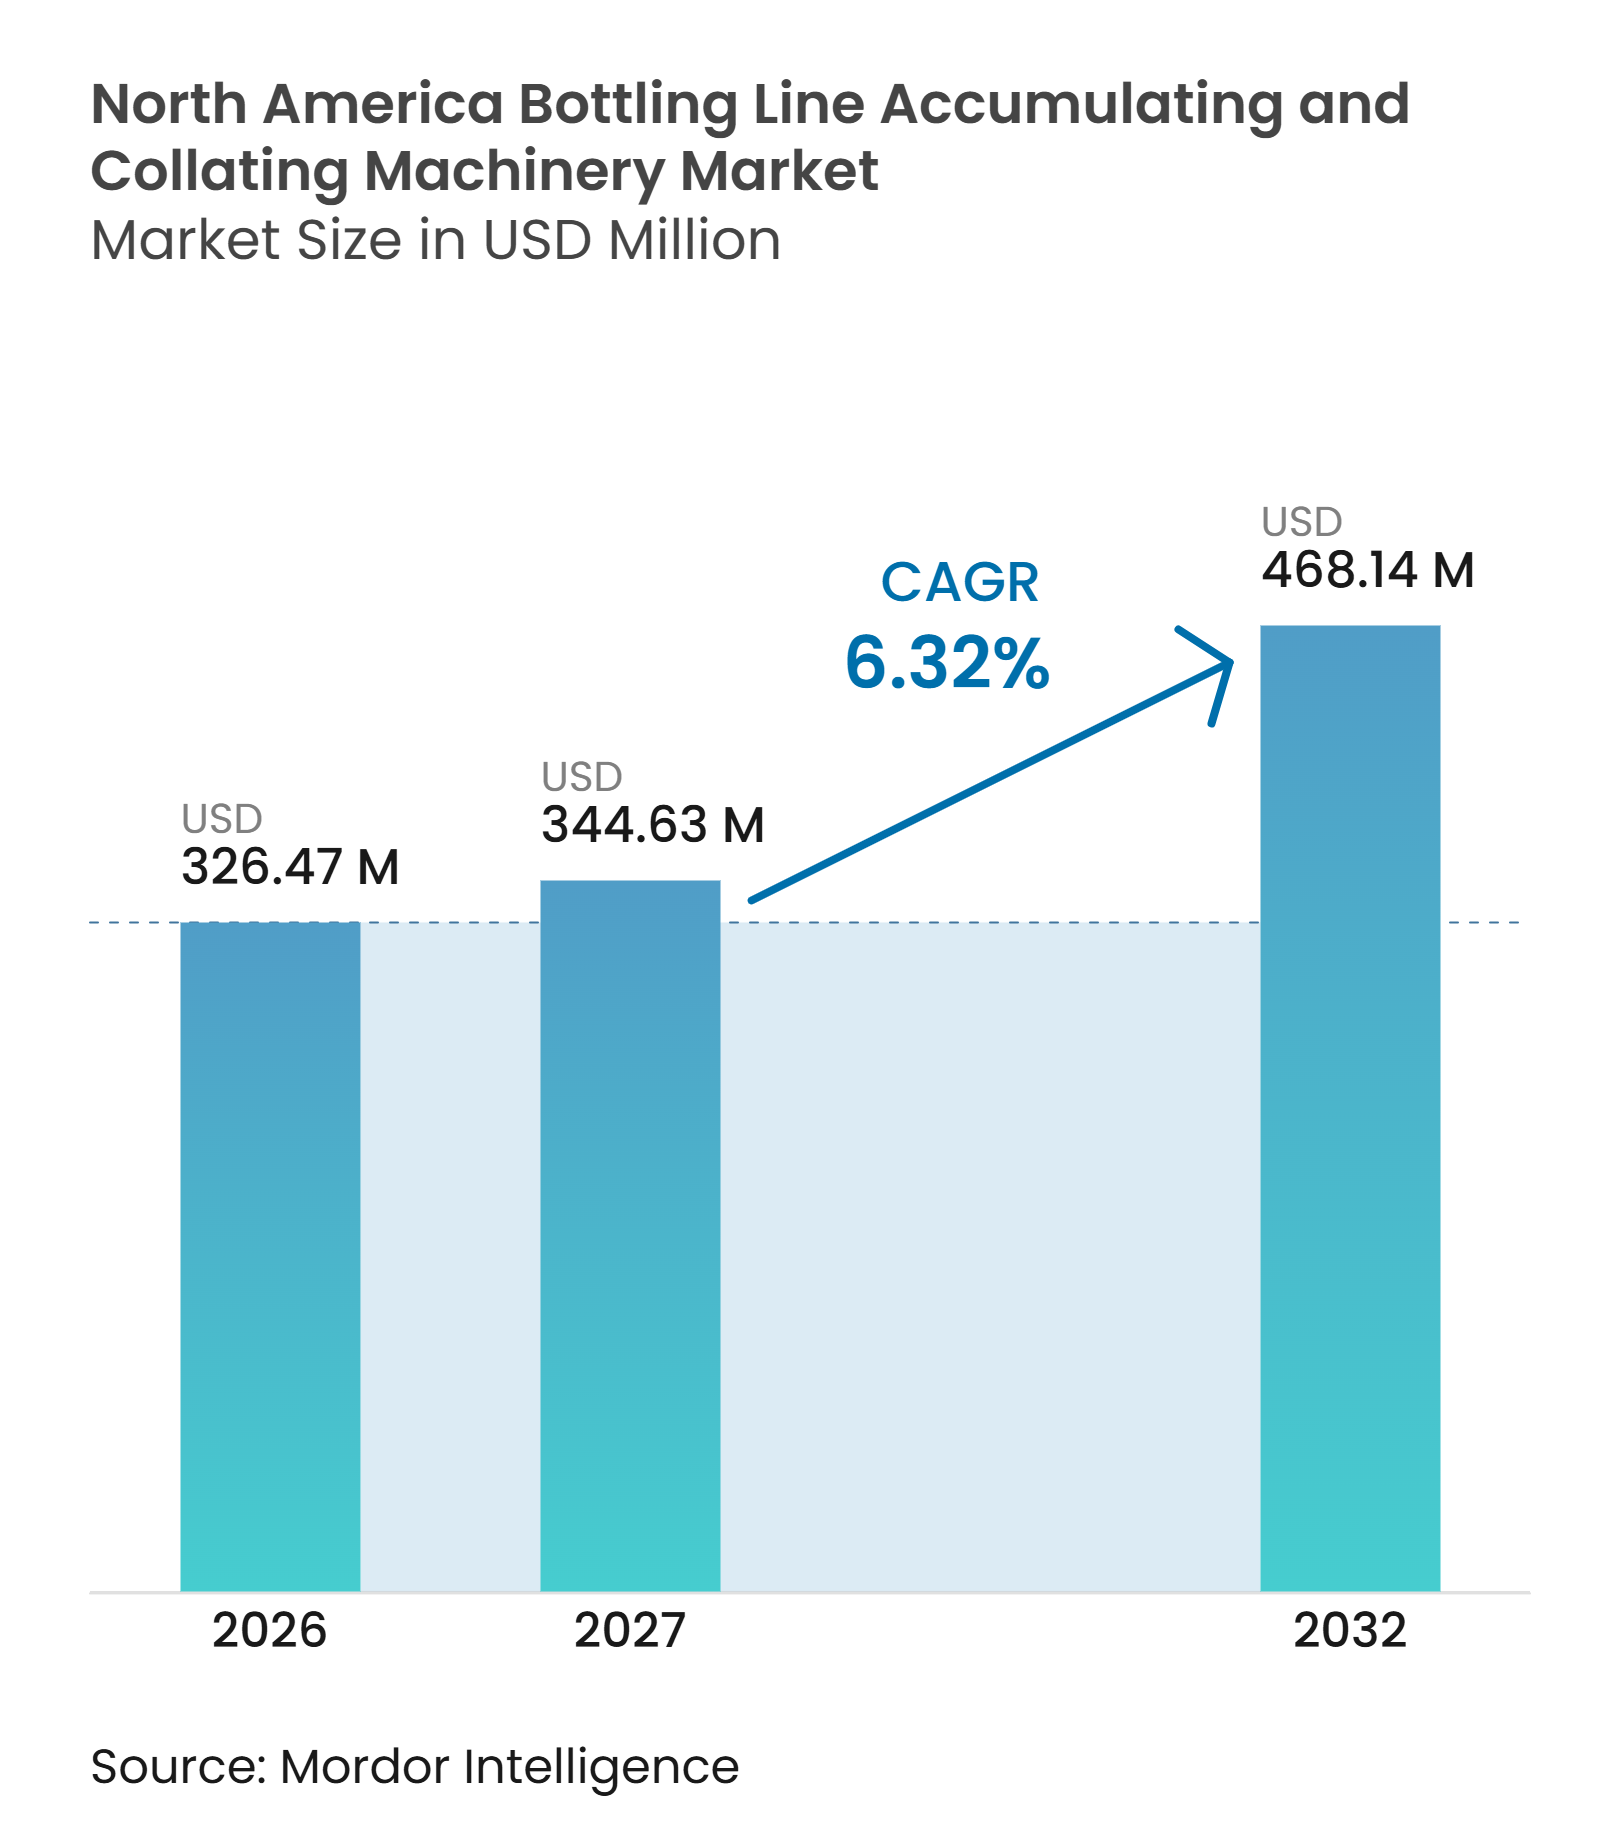
| Marktgröße im Basisjahr (2026) | 326.47 Millionen US-Dollar |
| Marktgröße (2027) | 344.63 Millionen US-Dollar |
| Marktgröße (2032) | 468.14 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.32 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Marktanalyse für Akkumulier- und Kollationiermaschinen in Abfülllinien von Mordor Intelligence
Der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien wird im Jahr 2026 auf 326,47 Millionen USD geschätzt und soll bis 2032 auf 468,14 Millionen USD anwachsen, mit einem CAGR von 6,32% im Zeitraum 2027–2032. Der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien entwickelt sich hin zu Systemen, die den Durchsatz aktiv steuern, anstatt Behälter lediglich zwischen den Linienstufen zu puffern. Vollautomatische Anlagen erfordern höhere Investitionen, da große Abfüllbetriebe eine kontinuierliche Produktion mit begrenztem manuellem Handling benötigen. Mehr Einzelportionsprodukte, trinkfertige Getränke und Aluminiumbehälter erhöhen den Bedarf an Anlagen, die häufige Formatwechsel ohne Beschädigung der Behälter bewältigen. Lieferanten reagieren darauf mit kompakten Puffern, integrierten Steuerungen und schnellerem Inbetriebnahme-Support für Betriebe, die mehrere Linien betreiben. Tarifbedingte Volatilität bei Aluminiumkosten und Mangel an Fachkräften bleiben wesentliche Einschränkungen, da sie sowohl Investitionsentscheidungen für Anlagen als auch die Linieneinführung beeinflussen.
Wichtige Erkenntnisse des Berichts
- Nach Gerätetyp hielten Inline-, Schlangen- und Massenflussakkumulatoren im Jahr 2026 einen Marktanteil von 27,43% am nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien, während Alpine-, Spiral- und Vertikalakkumulatoren bis 2032 voraussichtlich mit einem CAGR von 7,16% wachsen werden.
- Nach Materialtyp hielt Kunststoff im Jahr 2026 einen Marktanteil von 49,78%, während Metall- und Aluminiumbehälter bis 2032 voraussichtlich mit einem CAGR von 7,41% im nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien wachsen werden.
- Nach Behälterform hielten runde Behälter im Jahr 2026 einen Marktanteil von 66,24%, während Spezial- und unregelmäßig geformte Behälter bis 2032 voraussichtlich mit einem CAGR von 7,26% wachsen werden.
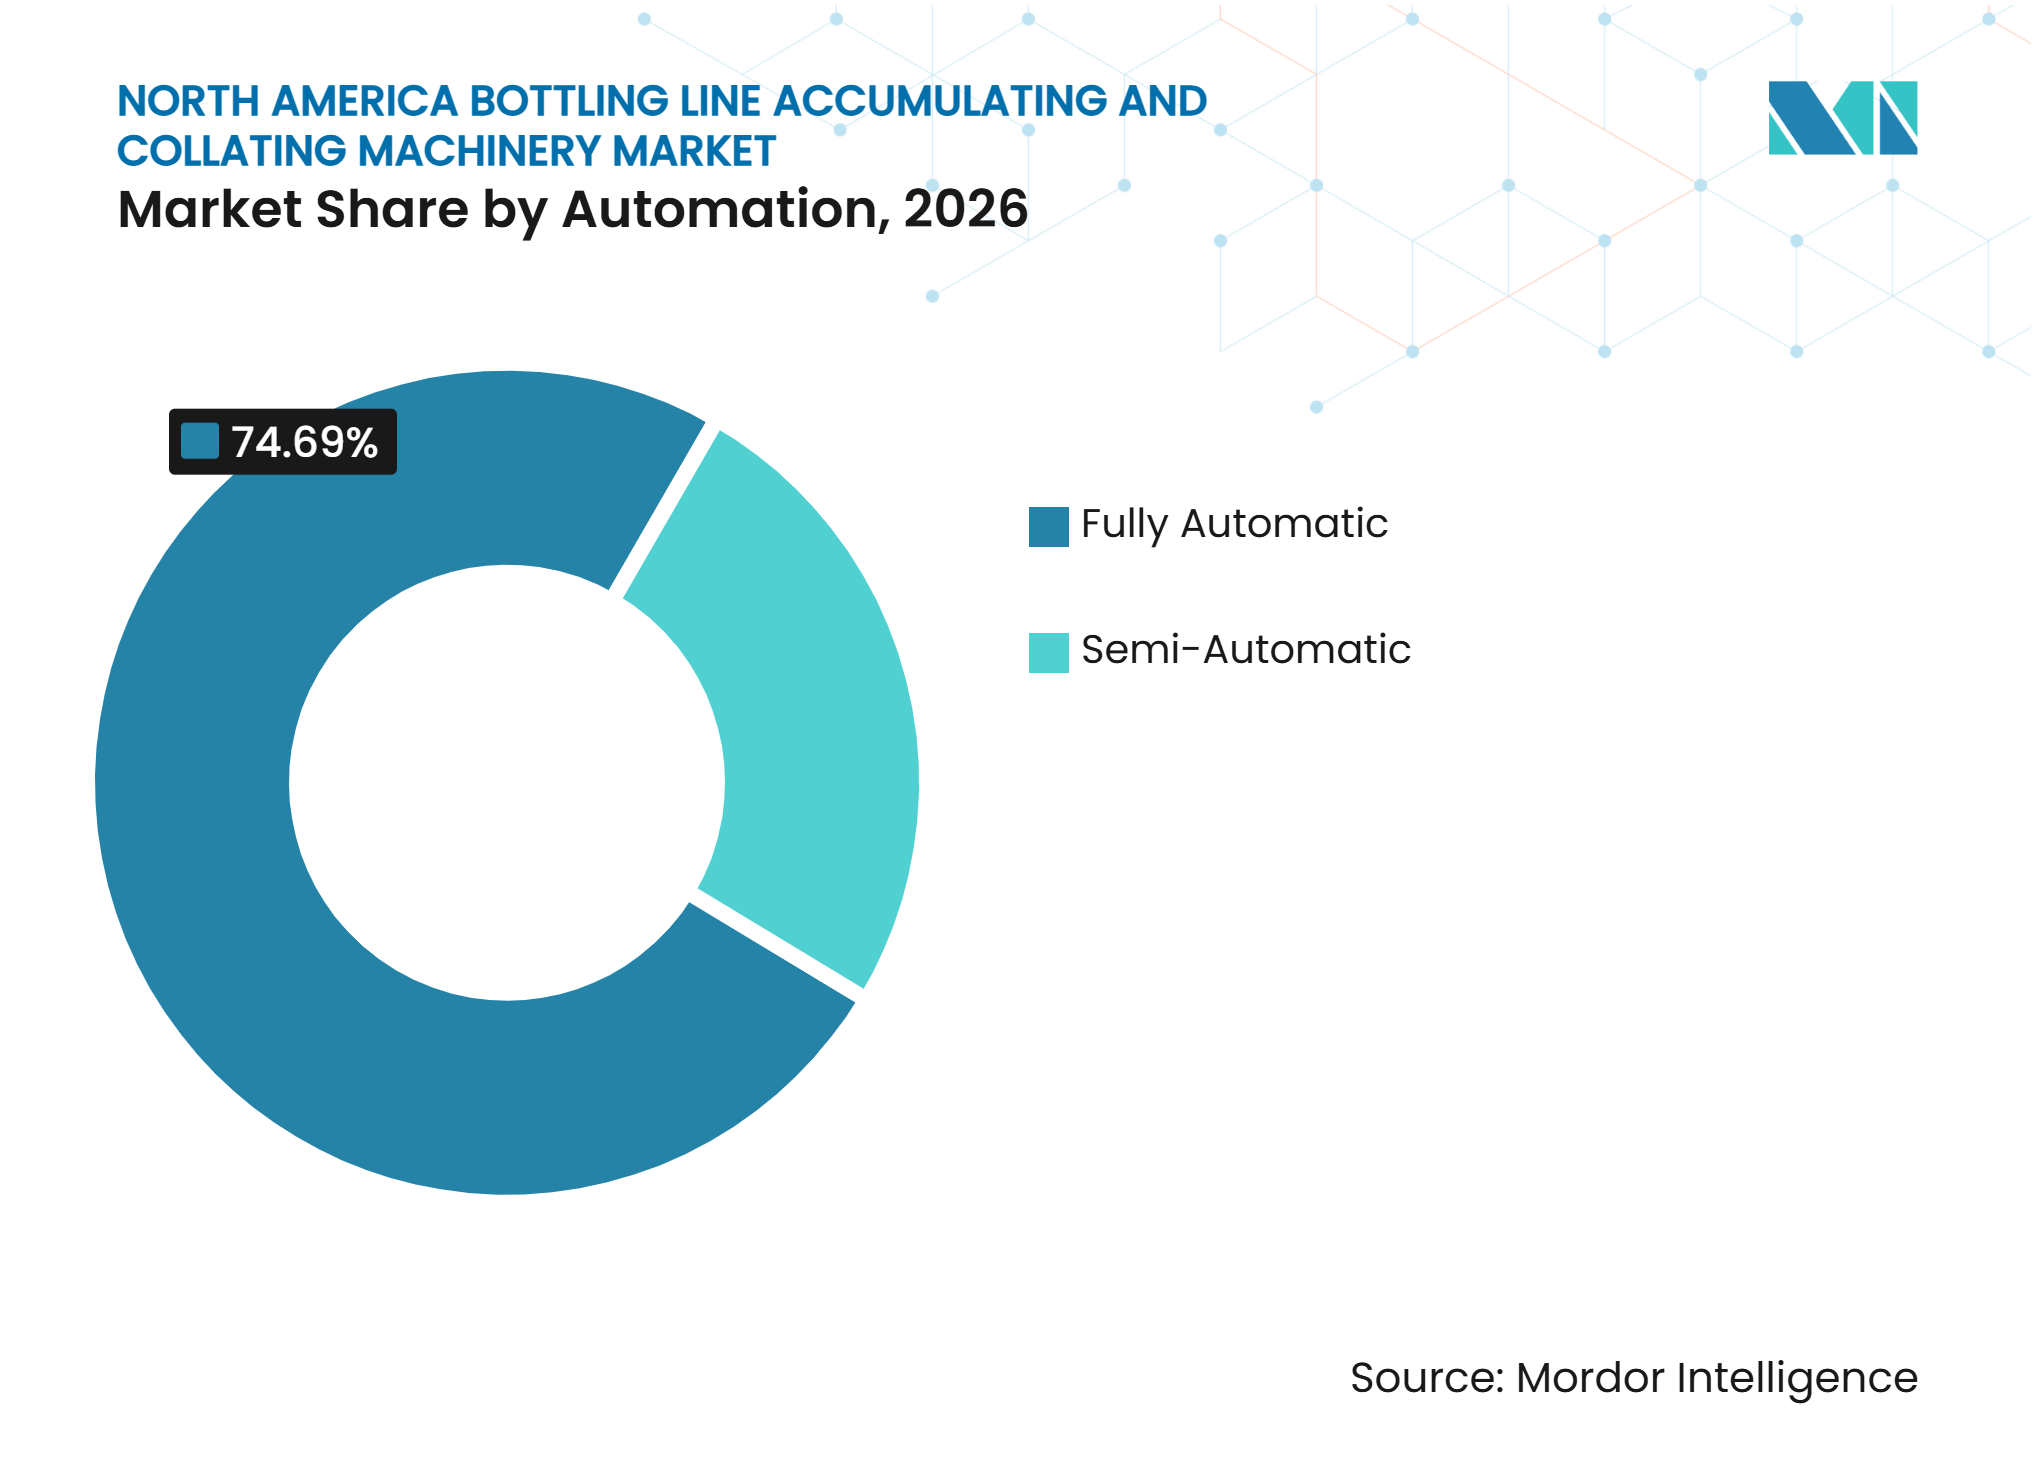
- Nach Automatisierungsgrad hielten vollautomatische Systeme im Jahr 2026 einen Marktanteil von 74,69% und werden bis 2032 voraussichtlich mit einem CAGR von 7,34% wachsen.
- Nach Endverbraucher hielten Getränkehersteller im Jahr 2026 einen Marktanteil von 44,37%, während Pharma- und Gesundheitsproduzenten bis 2032 voraussichtlich mit einem CAGR von 7,52% wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 83,52%, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 7,19% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausbau von Hochgeschwindigkeits-Getränke- und Lohnverpackungslinien | +1.8% | Vereinigte Staaten und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach flexiblen Formaten und schnellen SKU-Wechseln | +1.5% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und steigende Kosten für manuelles Materialhandling | +1.4% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Lebensmittelsicherheit, Reinigbarkeit und hygienisches Liniendesign | +0.9% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Wachstum bei Einzelportions- und trinkfertigen Getränken | +0.8% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Leichte und instabile Behälter mit Bedarf an Niederdruckhandling | +0.5% | Vereinigte Staaten und Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hochgeschwindigkeits-Getränke- und Lohnverpackungslinien
Die nordamerikanische Lohngetränkeherstellung befindet sich in einem konzentrierten Investitionszyklus, der die Nachfrage nach leistungsstarken Akkumulier- und Kollationieranlagen unterstützt. DrinkPAK verpflichtete sich im Dezember 2025 zu einer Investition von 195 Millionen USD für ein drittes US-amerikanisches Abfüllwerk in Philadelphia. SunOpta schloss im September 2026 eine vierte Produktionslinie im Wert von 35 Millionen USD an seinem Standort in Midlothian, Texas, ab. Solche Projekte benötigen Pufferinfrastruktur, die die Produktion bei hohen Behältergeschwindigkeiten aufrechterhalten und Abfüll-, Etikettier-, Verpackungs- und Palettieroperationen verbinden kann. PMMI berichtete, dass 90% der US-amerikanischen Getränkebetriebe planen, innerhalb von 3 Jahren irgendeine Art von Verpackungsmaschinen zu kaufen, was Ersatz- und Erweiterungsaktivitäten im nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien unterstützt.[1] Lieferanten legen daher mehr Wert auf Standardschnittstellen und schnelleren Anlaufunterstützung, da Lohnbetriebe eine begrenzte Toleranz für langwierige Integrationsarbeiten haben.
Nachfrage nach flexiblen Formaten und schnellen SKU-Wechseln
Die SKU-Proliferation verändert die Anforderungen an Anlagen im nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien. Käufer benötigen zunehmend Systeme, die zwischen Flaschengeometrien, Halsabschlüssen und Gruppenmustern ohne längere Ausfallzeiten wechseln können. PMMI identifizierte Formatvariationen und die Nachfrage nach flexiblen Maschinen als wichtige Kräfte, die die Beschaffung von Verpackungsanlagen prägen. Servogesteuerte Steuerungen, Rezepteinstellungen und werkzeuglose Anpassungen helfen Bedienern, Formatwechsel konsistenter durchzuführen. ProMach präsentierte servointegrierende Kartonaufricht- und Roboterzuführanlagen für Hochmix-Betriebe, was darauf hindeutet, dass Flexibilität die Produktentwicklung bei End-of-Line-Anlagen beeinflusst. Die Anforderung begünstigt Maschinenhersteller, die Behälterkontrolle mit praktischem Wartungszugang und klaren Bedienerinterfaces kombinieren können.
Arbeitskräftemangel und steigende Kosten für manuelles Materialhandling
Die Verfügbarkeit von Arbeitskräften verlagert die Automatisierung von einer Kosteneffizienzentscheidung zu einer Kontinuitätsanforderung für viele Verpackungsbetriebe. PMMI berichtete, dass 95% der befragten Endverbraucher Schwierigkeiten haben, qualifizierte Bediener und Techniker einzustellen. Dieser Mangel erhöht den Wert automatisierter Transfer-, Akkumulier- und Gruppiervorgänge, die die Abhängigkeit von manuellem Handling reduzieren. Der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien profitiert, wenn Hersteller manuelle Seitentransfers und Handstapelstationen durch automatisierte Systeme ersetzen. Diese Installationen können den Behälterfluss zwischen Anlagenstufen stabilisieren und die betrieblichen Auswirkungen nicht besetzter Schichten reduzieren. Sie schaffen auch einen Bedarf an einfacherer Diagnose und Inbetriebnahme-Support, da die Betriebsteams nach der Installation möglicherweise über reduzierte technische Kapazitäten verfügen.
Lebensmittelsicherheit, Reinigbarkeit und hygienisches Liniendesign
Lebensmittelkontaktanlagen müssen die US-amerikanischen Anforderungen für reinigbare, korrosionsbeständige und ungiftige Oberflächen gemäß 21 CFR Part 117.40 erfüllen. Abgefüllte Wasseranlagen unterliegen auch sanitären Betriebsanforderungen gemäß 21 CFR Part 129.37. Diese Compliance-Faktoren unterstützen den Einsatz von Edelstahl-Offenrahmen-Designs in Getränke- und Lebensmittellinien. Anlagenlayouts, die Inspektion, Reinigung und Entwässerung ermöglichen, helfen Herstellern, vermeidbare Ausfallzeiten zu reduzieren. Der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien belohnt folglich Lieferanten, die reinigbare Designs und dokumentierte Materialeignung nachweisen können. Drittanbieter-Erwartungen im Zusammenhang mit EHEDG oder NSF/ANSI 51 können die Lieferantenauswahl für Lebensmittel- und Getränkeanwendungen weiter beeinflussen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitionskosten und Anforderungen an die Integrationsplanung | -1.2% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Wartungs- und Steuerungsfachkräften | -0.9% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Produktionsunterbrechungen bei Nachrüstung und Inbetriebnahme | -0.6% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Behältergeometrieabweichungen und Etikettenflächenschäden beim Kollationieren | -0.4% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Anforderungen an die Integrationsplanung
Kapitalverfügbarkeit und unsichere Amortisationszeiträume begrenzen Anlagenkäufe, insbesondere bei mittelgroßen Betrieben. Hohe Kosten stellen eine Hürde dar, wenn Verpackungsautomatisierung mit Markenausgaben und Betriebskapitalbedarf konkurrieren muss. Die Integration eines neuen Akkumulators in eine bestehende Linie kann individuelle Schutzvorrichtungen, Elektroarbeiten, Steuerungsintegration und Abnahmetests erfordern. Der daraus resultierende Umfang begünstigt größere Getränkehersteller, Pharmaunternehmen und gut kapitalisierte Lohnverpacker. Es gibt auch Full-Line-Lieferanten einen Vorteil, wenn sie Planungsarbeiten über mehrere Anlagenklassen verteilen können. Im nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien kann dies die erreichbare Kundenbasis für eigenständige Anlagenlieferanten einschränken.
Mangel an qualifizierten Wartungs- und Steuerungsfachkräften
Dieselbe Arbeitslücke, die Automatisierung fördert, kann die Leistung installierter Maschinen einschränken. PMMI identifizierte Wissensverlust durch ausscheidende Techniker und begrenzte Einarbeitung für SPS-basierte Systeme als Ursachen für ungeplante Ausfallzeiten. Komplexe Servosysteme benötigen Bediener und Wartungspersonal, die Einstellungen anpassen, Fehler identifizieren und einen stabilen Betrieb aufrechterhalten können. Wenn diese Fähigkeiten nicht verfügbar sind, können Hochgeschwindigkeitssysteme nach der Inbetriebnahme unterhalb der Nenneffizienz betrieben werden. Dieser Zustand erhöht die Nachfrage nach Maschinenführung, Ferndiagnose und vorbeugender Wartungsunterstützung. Er verlangsamt auch den nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien, wo Käufer besorgt sind, dass sie die Anlage nach der Installation nicht aufrechterhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Vertikale Pufferung gewinnt dort, wo der Platzbedarf begrenzt istInline-, Schlangen- und Massenflussakkumulatoren hielten im Jahr 2026 einen Marktanteil von 27,43% am nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien. Ihre installierte Position spiegelt die Kompatibilität mit etablierten linearen Layouts in Hochgeschwindigkeits-Getränkebetrieben wider. Diese Systeme bieten einen vertrauten Ansatz zur Pufferung von Behältern entlang des Produktionspfads. Sie ermöglichen es Herstellern auch, vorübergehende Geschwindigkeitsunterschiede zwischen vor- und nachgelagerten Maschinen zu bewältigen. Hygienische Zugriffsanforderungen unterstützen ihren Einsatz in Lebensmittel- und Getränkeumgebungen, da ihre Betriebsbereiche für Inspektion und Reinigung ausgelegt werden können.
Alpine-, Spiral- und Vertikalakkumulatoren werden bis 2032 voraussichtlich mit einem CAGR von 7,16% wachsen. Ihr Wertversprechen ist am stärksten, wo ein Betrieb Pufferkapazität hinzufügen muss, ohne seine Bodenfläche zu erweitern. Krones AG präsentierte seinen LinaFlex eSync Einspurbefüllungspuffer als Alternative zu breiten Massenförderern mit bis zu 40% Platzeinsparungen im Nassbereich.[2] Bidirektionale und rezirkulierende Anlagen bleiben relevant, wo die First-in-First-out-Sequenzierung wichtig ist, einschließlich der pharmazeutischen Sekundärverpackung. Eigenständige Kollationierer und Gruppiersysteme bedienen auch Körperpflegelinien, die unterschiedliche Packmuster und häufige Formatanpassungen benötigen.


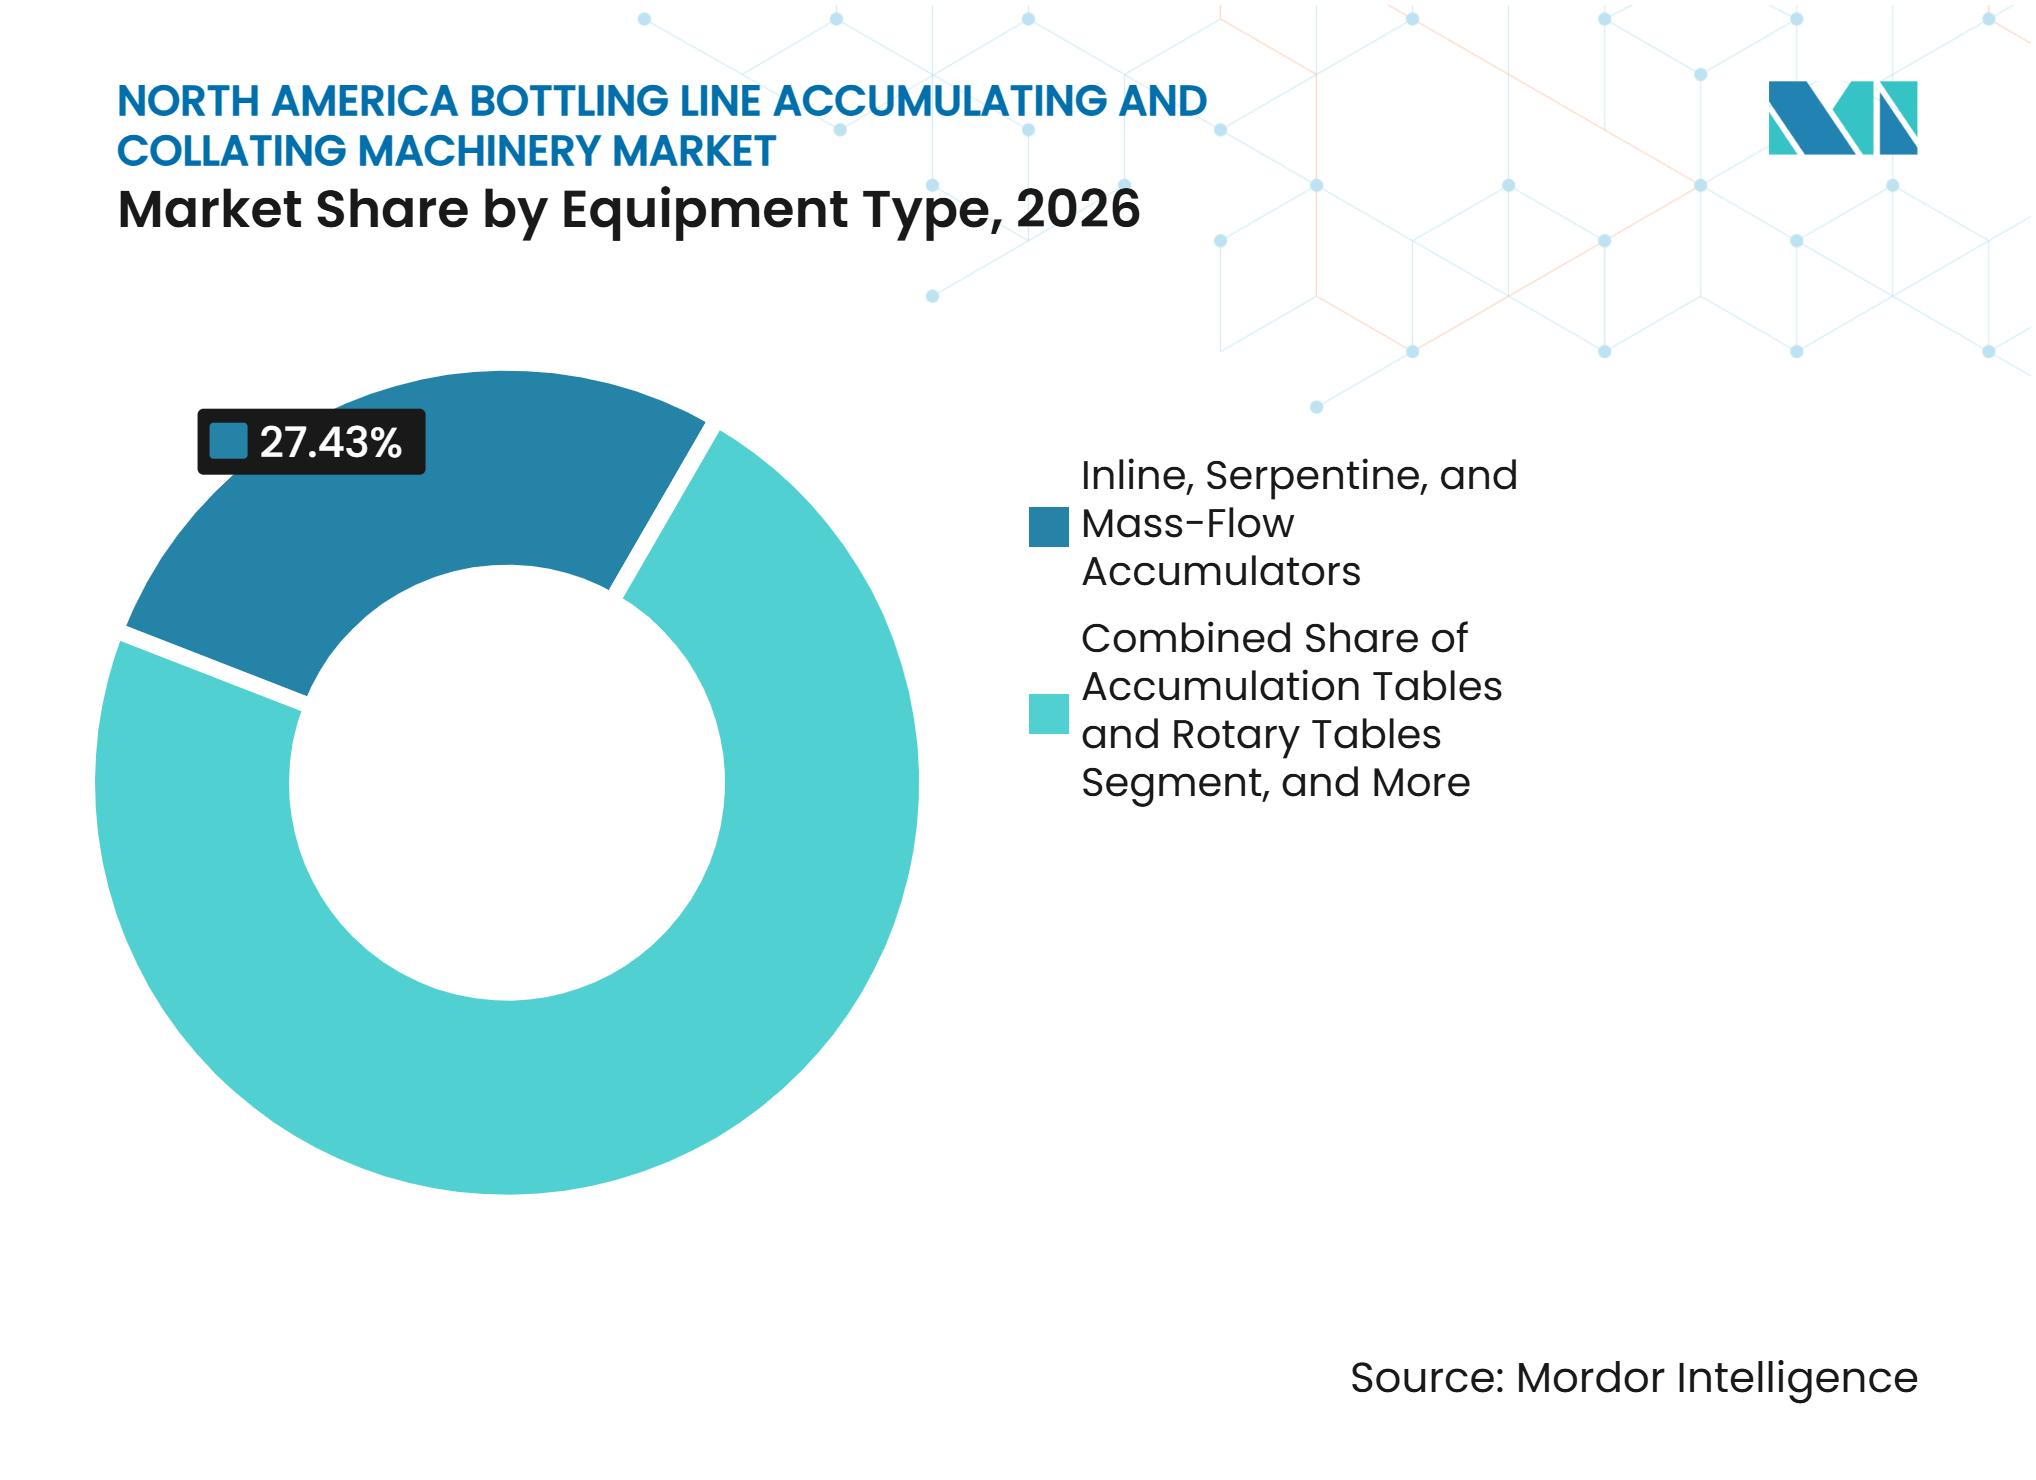
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Materialtyp:
Aluminiumwachstum erweitert HandlinganforderungenKunststoff hielt im Jahr 2026 einen Marktanteil von 49,78%, da er weiterhin in stillem Wasser, kohlensäurehaltigen Erfrischungsgetränken und Körperpflegeanwendungen weit verbreitet ist. Diese Materialbasis hält die Nachfrage nach Systemen aufrecht, die auf vertraute PET- und HDPE-Handlingbedingungen ausgelegt sind. Kunststoffbehälter durchlaufen einen erheblichen Anteil des nordamerikanischen Abfülllinienvolumens. Ihre anhaltende Nutzung macht Niederdrucktransfer und stabile Akkumulierleistung weiterhin wichtig. Sie hinterlässt Lieferanten auch einen breiten Nachrüstmarkt bei bestehenden Konsumgüter- und Getränkebetrieben.
Metall- und Aluminiumbehälter werden bis 2032 voraussichtlich mit einem CAGR von 7,41% wachsen. Ball berichtete, dass seine globalen Aluminiumverpackungslieferungen im Jahr 2025 um 4,1% gestiegen sind, wobei nordamerikanische Energy-Drink- und aromatisierte Alkoholvolumina die breitere Kategorie übertrafen. Aluminiumformate erhöhen den Bedarf an sorgfältigem Druckmanagement und stabiler Behälterausrichtung. Glas unterstützt weiterhin die Nachfrage bei Spirituosen und Premium-Bier, wo Niederdruckhandling unerlässlich bleibt. Karton- und Verbundbehälter werden auch für pflanzliche Milch und Saft verwendet und erfordern Kollationiersysteme, die unterschiedliche Oberflächenreibungseigenschaften aufnehmen können.
Nach Behälterform:
Nicht-runde Formate erfordern kontrollierteres HandlingRunde Behälter hielten im Jahr 2026 einen Marktanteil von 66,24%. Ihre kreisförmige Form unterstützt die Massenflussakkumulierung bei hoher Geschwindigkeit mit weniger komplexem Gegendruck-Management. Die große installierte Basis von Anlagen, die für runde Flaschen und Dosen ausgelegt sind, unterstützt die anhaltende Ersatznachfrage. Getränkebetriebe können diese Systeme über gängige Behältergrößen mit relativ stabilem Handlingverhalten einsetzen. Diese installierte Basis bleibt eine wichtige Quelle für wiederkehrende Upgrade-Aktivitäten im nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien.
Spezial- und unregelmäßig geformte Behälter werden bis 2032 voraussichtlich mit einem CAGR von 7,26% wachsen. Pharmazeutische und Konsumgüterformate können quadratische, ovale, rechteckige, konturierte oder andere nicht-runde Designs einführen. Solche Formate erfordern Führungsschienen, Sensoren und Steuerungen, um die Ausrichtung aufrechtzuerhalten und Kratzer oder Etiketteneschäden zu verhindern. Servogesteuerte Plattformen bieten einstellbare Handlingeinstellungen, um diese Anforderungen zu erfüllen. Das Wachstum geformter Behälter macht Konfigurationsflexibilität für Lieferanten, die gemischte Formatproduktionslinien bedienen, wichtiger.
Nach Automatisierungsgrad:
Vollautomatische Systeme führen bei Einführung und WachstumVollautomatische Systeme hielten im Jahr 2026 einen Marktanteil von 74,69%. Das Segment stellt auch den primären Automatisierungsansatz für große Betriebe dar, die einen kontinuierlichen Betrieb und begrenztes manuelles Materialhandling erfordern. PMMI erklärte, dass 72% der nordamerikanischen Verpackungsbetriebe Robotik einsetzen, während 61% planen, ihre Robotikinvestitionen innerhalb des nächsten Jahres zu erhöhen. Beladen, Entladen und Akkumulieren sind relevante Ziele für diese Investitionen. Die Dominanz vollautomatischer Anlagen zeigt, dass Hersteller zuverlässigen Durchsatz und wiederholbare Behälterkontrolle priorisieren.
Vollautomatische Systeme werden bis 2032 voraussichtlich mit einem CAGR von 7,34% wachsen. Arbeitskräftemangel unterstützt dieses Wachstum, da Betriebe ihre Abhängigkeit von manuellen Operationen reduzieren möchten. Halbautomatische Systeme bleiben für kleinere Hersteller und Speziallohnverpacker mit begrenzten Kapitalbudgets oder geringeren Chargenvolumina relevant. PMMI berichtete auch, dass 35% der Konsumgüterunternehmen im Jahr 2025 in den aufgeführten Bereichen keine Automatisierung hatten. Diese verbleibende Basis unterstützt eine anhaltende Rolle für weniger automatisierte Anlagen, auch wenn automatisierte Systeme expandieren. Lieferanten müssen daher sowohl fortschrittliche Steuerungen für große Betriebe als auch praktische Anlagenkonfigurationen für Käufer mit geringerem Volumen anbieten.

Nach Endverbraucher:
Pharmazeutische Nachfrage wächst schneller als GetränkenachfrageGetränkehersteller hielten im Jahr 2026 einen Marktanteil von 44,37 %. Ihre führende Position spiegelt die anhaltenden Investitionen in Kapazitäten zur Getränkeabfüllung und -eindosung wider, wobei Akkumulierungsanlagen ein standardmäßiges Linienelement darstellen. Lee Li Holdings kündigte im Dezember 2025 eine Erweiterung der Getränkeproduktion im Wert von 394 Millionen USD in Mississauga an. Getränkehersteller benötigen einen stabilen Behälterfluss über die Phasen Abfüllung, Etikettierung, Verpackung und Palettierung hinweg. Dieser Bedarf stützt die Nachfrage nach Anlagen sowohl in eigenen als auch in Lohnproduktionsstätten.
Pharmazeutische und Gesundheitsproduzenten werden voraussichtlich bis 2032 mit einem CAGR von 7,52 % wachsen. Tjoapack kündigte eine bedeutende Expansion in den USA an, einschließlich Verpackungs- und Logistikkapazitäten, was die anhaltenden Investitionen in die pharmazeutische Verpackungsinfrastruktur unterstreicht. Die pharmazeutische Sekundärverpackung erfordert Rückverfolgbarkeit, geordneten Produktfluss und Steuerungen, die für validierte Betriebe geeignet sind. Lebensmittel- und Molkereiproduzenten benötigen ebenfalls flexible Systeme, da die Produktvielfalt zunimmt. Hersteller von Körperpflege- und Kosmetikprodukten verwenden einstellbare Kollationierung für Premium- und Kleinserienformate. Hersteller von Chemikalien und Haushaltsprodukten halten eine Grundnachfrage nach robusten Anlagen aufrecht, die mit HDPE- und Verbundbehältern kompatibel sind.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 83,52% am nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien. Ihre Position beruht auf einer dichten Konzentration von Getränke-, Pharma- und Konsumgüterbetrieben, die Hochgeschwindigkeitsverpackungslinien betreiben. Die große installierte Basis unterstützt die Ersatznachfrage, da Betreiber ältere Massenflussförderanlagen aktualisieren und servogesteuerte Anlagen für neue Behälterformate hinzufügen. PMMI berichtete von 6,2 Milliarden USD an US-amerikanischen Lieferungen von Lebensmittel- und Getränkeverarbeitungsmaschinen im Jahr 2025, ein Anstieg von 3,2% gegenüber dem Vorjahr. Woodstock Sterile Solutions investierte im Jahr 2025 8 Millionen USD in eine neue automatisierte Hochgeschwindigkeits-Flaschenverpackungslinie. Die sanitären Anforderungen der FDA und die Erwartungen an aktuelle gute Herstellungspraktiken beeinflussen weiterhin die Anlagenauswahl in Lebensmittel-, Getränke- und Pharmaanwendungen.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 7,19% wachsen. Nearshoring erweitert die industrielle Abfüllkapazität in Monterrey, Guadalajara, Coahuila und Querétaro. Neue Konsumgüterwerke spezifizieren häufig integrierte Verpackungslinien, die von Anfang an Akkumulier- und Kollationiersysteme umfassen. Die Bajío-Region entwickelt sich zu einem wichtigen Standort für Getränke- und Konsumgüterkapazitäten. Mexikos pharmazeutische Fertigungsexpansion unterstützt auch die Nachfrage nach Sekundärverpackungsanlagen, die mit den Rückverfolgbarkeitserwartungen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde übereinstimmen können. Diese Bedingungen machen Greenfield-Investitionen, und nicht nur Ersatznachfrage, zu einem wichtigen Treiber für den nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien in Mexiko.
Kanada und regionale Lieferkettendynamik
Kanada verzeichnete im Jahr 2025 inländische Lieferungen von Verpackungsmaschinen im Wert von 1,2 Milliarden CAD (870 Millionen USD). Lebensmittel machten 43,6 % dieser Lieferungen aus. Ontario und British Columbia bleiben wichtige Zentren für Lohnverpackung und Lebensmittelverarbeitung und stützen die Nachfrage nach mittelschnellen Systemen für Karton-, Glas- und PET-Verpackungen. Invest Ontario berichtete, dass Lee Li Holdings eine Mehrstandort-Getränkeinvestition im Wert von 384 Millionen USD in Mississauga geplant hatte.[3] Provinzielle Maßnahmen zur erweiterten Herstellerverantwortung und Beschränkungen für Einwegkunststoffe fördern den verstärkten Einsatz von Aluminium und Glas. Die daraus resultierenden Substratveränderungen unterstützen modulare Anlagen, die umkonfiguriert werden können, während die Gesamtabfüllvolumina stabil bleiben.
Wettbewerbslandschaft
Marktkonzentration
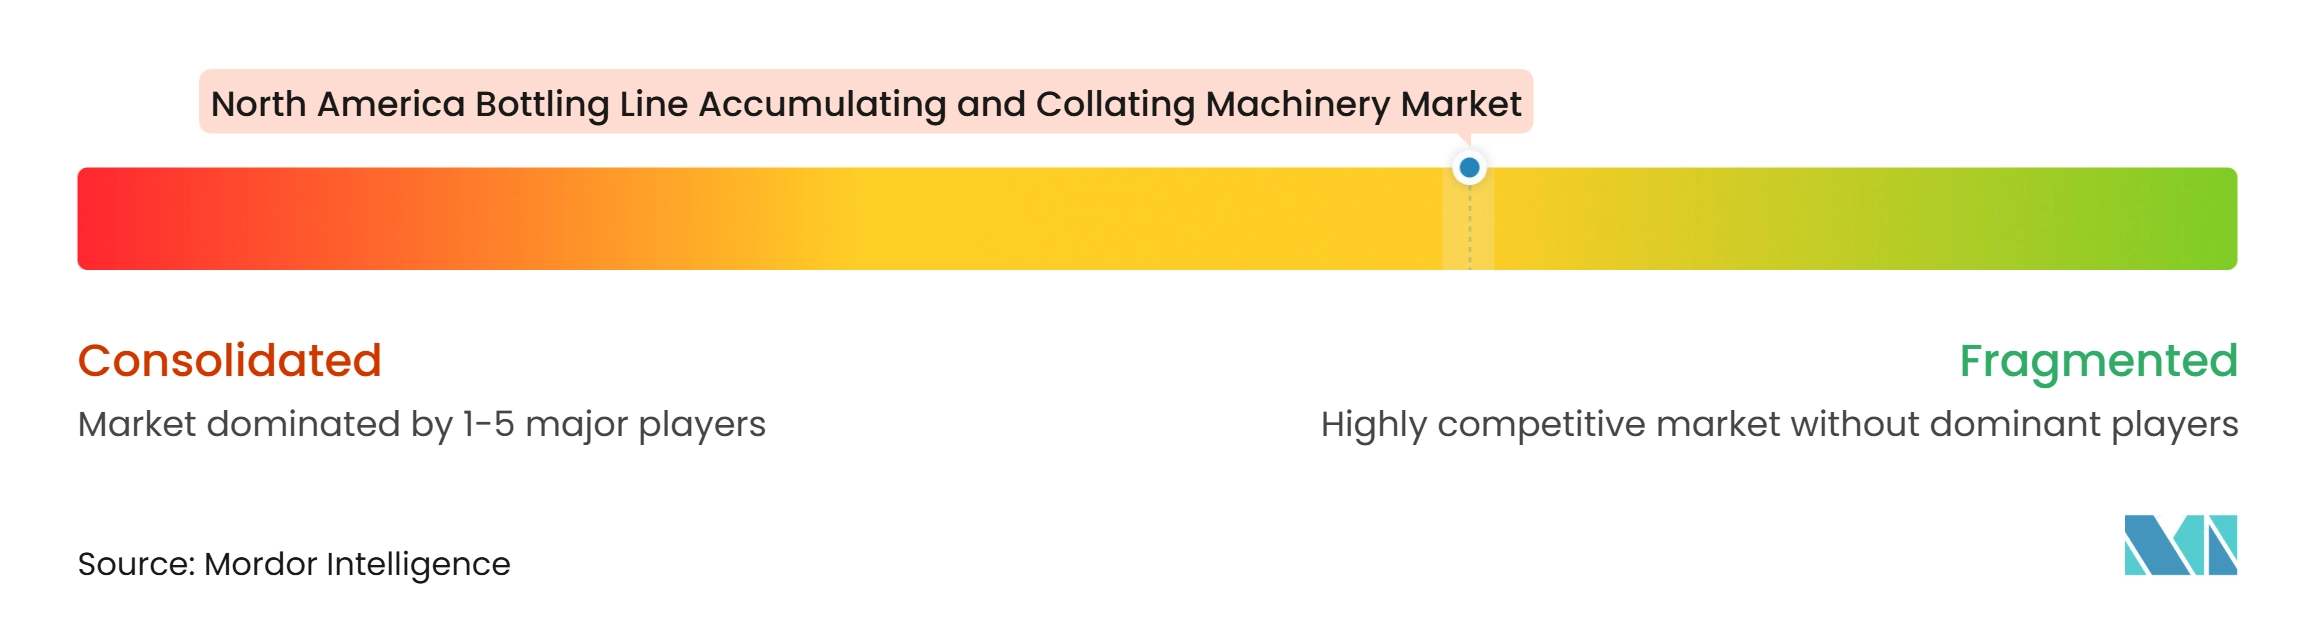
Der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien ist mäßig fragmentiert. Europäische Full-Line-Lieferanten wie Krones AG, KHS GmbH und Sidel International AG konkurrieren mit nordamerikanischen Spezialisten wie Garvey Corporation, Dyco, Inc. und Nercon Conveyor Systems. Full-Line-Lieferanten können Anlagen, Steuerungen und Service über eine gesamte Verpackungslinie kombinieren. Spezialisten können durch Lieferzeiten und Vertrautheit mit den Betriebsanforderungen des mittleren Marktsegments konkurrieren. Diese Mischung gibt Käufern mehrere Beschaffungsoptionen, während klare Vorteile für Lieferanten erhalten bleiben, die komplexe Integrationsarbeiten bewältigen können.
Krones AG präsentierte sein Robobox SynFlow Sortiersystem auf der Interpack 2026 und platzierte die Behälterverteilung direkt vor dem Verpacker.[4] Der Schritt zeigt, wie größere Lieferanten Akkumulierfunktionen in umfassendere Linienmanagement-Systeme integrieren. Krones AG präsentierte auch LinaFlex eSync, einen kompakten Einspurdosenpuffer, der breite Massenförderer in Nassbetriebsabläufen ersetzen soll. ProMach führte servointegrierende Anlagen für Hochmix-Umgebungen ein und lieferte damit ein weiteres Beispiel für Lieferanten, die auf Formatwechselanforderungen reagieren. Diese Schritte betonen kompakte Layouts, automatisierten Transfer und flexible Steuerungen.
Mittelgroße Getränkebetriebe, die unterhalb von 20.000 Behältern pro Stunde arbeiten, bleiben eine praktische Gelegenheit für maßgeschneiderte Anlagen mit Plug-and-Play-Steuerungen. Diese Betreiber finden möglicherweise große Full-Line-Pakete zu umfangreich und kundenspezifisch entwickelte Systeme zu langsam in der Implementierung. Kleinere Lieferanten wie Keenline Conveyor Systems und Multi-Conveyor nutzen IIoT-fähige Datenprotokollierung, um Diskussionen über den Return on Investment während der Inbetriebnahme zu unterstützen. Der Ansatz ist relevant für Mehrlinien-Betreiber mit eingeschränkten Wartungsteams. Der Wettbewerbserfolg wird von Installationsunterstützung, reinigbarem Design, Behälterkontrollfähigkeit und der Fähigkeit abhängen, zuverlässige Anlagen ohne längere Linienunterbrechungen zu liefern. Der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien bleibt daher sowohl für integrierte Lieferanten als auch für fokussierte Spezialisten offen.
Marktführer in der nordamerikanischen Branche für Akkumulier- und Kollationiermaschinen in Abfülllinien
-
Krones AG
-
KHS GmbH
-
ProMach, Inc.
-
Coesia S.p.A.
-
Sidel Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Akkumulierungs- und Kollationierungsmaschinen in Abfülllinien Unternehmen in diesem Bericht
- Krones AG
- KHS GmbH
- Sidel Group
- ProMach, Inc.
- Coesia S.p.A.
- Syntegon Technology GmbH
- Barry-Wehmiller Companies, Inc.
- Duravant LLC
- Douglas Machine Inc.
- Garvey Corporation
- Dyco, Inc.
- Uni-Pak Corp., Inc.
- Nercon Conveyor Systems, LLC
- Multi-Conveyor LLC
- Span Tech LLC
- mk North America, Inc.
- Dillin Automation Systems, Inc.
- Arrowhead Systems, Inc.
- Chase-Logeman, Inc.
- FlexLink AB
- Keenline Conveyor Systems, LLC
- A&E Conveyor Systems, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Markt für Akkumulierungs- und Kollationierungsmaschinen in Abfülllinien
- Oktober 2026: Systech führte die Karton-Serialisierungsstationen ST33 und ST34 ein, automatisierte Systeme, die bis zu 600 Kartons pro Minute verifizieren und serialisieren. Die ST34 fügt manipulationssichere Versiegelung mit bis zu 400 Teilen pro Minute hinzu und stärkt die Serialisierung als Standardspezifikation in pharmazeutischen Akkumulierprojekten.
- Oktober 2026: Auf der PACK EXPO International 2026 stellte Massman Companies integrierte Akkumuliertische, verbundene Förderer und den NEM Compact Unscrambler vor, der einen flachen Trichter, einen Vertikalelevator und eine schonende Flaschenausrichtung in einem einzigen geschlossenen, platzsparenden Rahmen für nordamerikanische Hochgeschwindigkeits-Abfülllinien kombiniert.
- Mai 2026: Krones AG präsentierte den LinaFlex eSync Einspurdosenpuffer erstmals auf der Interpack 2026 und demonstrierte bis zu 40% Platzeinsparungen im Nassbereich durch den Ersatz breiter Massenförderer durch einen kompakten dynamischen Puffer, der in den Pasteur integriert ist.
- Mai 2026: Krones AG präsentierte das Robobox SynFlow Sortiersystem und AGV-integriertes autonomes Materialhandling auf der Interpack 2026 und integrierte die Behälterverteilung vor Verpackungsmaschinen in die digitale Linienmanagement-Architektur von Krones AG.
Berichtsumfang des nordamerikanischen Markts für Akkumulier- und Kollationiermaschinen in Abfülllinien
Der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien bezieht sich auf Anlagen, die Flaschen und andere Behälter während des Abfüllbetriebs verwalten, organisieren und puffern. Diese Maschinen unterstützen kontinuierliche Produktionsabläufe, indem sie Behälter zwischen Verarbeitungsstufen akkumulieren und sie in organisierten Gruppen für Verpackung, Etikettierung, Palettierung oder weitere Handhabung kollationieren.
Der Bericht über den nordamerikanischen Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien ist segmentiert nach Gerätetyp (Bidirektionale und rezirkulierende Akkumulatoren, Alpine-, Spiral- und Vertikalakkumulatoren, Inline-, Schlangen- und Massenflussakkumulatoren, Eigenständige Kollationierer und Gruppiersysteme, Flaschenspurteiler, Zusammenführer und Spurteiler, Akkumuliertische und Drehtische sowie Sonstige Gerätetypen), Materialtyp (Kunststoff, Glas, Metall und Aluminium sowie Karton- und Verbundbehälter), Behälterform (Runde Behälter, Nicht-runde / geformte Behälter sowie Spezial- und unregelmäßig geformte Behälter), Automatisierungsgrad (Halbautomatisch und Vollautomatisch), Endverbraucher (Getränkehersteller, Lebensmittel- und Milchproduzenten, Pharma- und Gesundheitsproduzenten, Körperpflege- und Kosmetikhersteller, Chemie- und Haushaltsprodukthersteller sowie Sonstige Endverbraucher) und Geografie (Vereinigte Staaten, Mexiko und Kanada). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bidirektionale und rezirkulierende Akkumulatoren |
| Alpine-, Spiral- und Vertikalakkumulatoren |
| Inline-, Schlangen- und Massenflussakkumulatoren |
| Eigenständige Kollationierer und Gruppiersysteme |
| Flaschenspurteiler, Zusammenführer und Spurteiler |
| Akkumuliertische und Drehtische |
| Sonstige Gerätetypen |
| Kunststoff |
| Glas |
| Metall und Aluminium |
| Karton- und Verbundbehälter |
| Runde Behälter |
| Nicht-runde / geformte Behälter |
| Spezial- und unregelmäßig geformte Behälter |
| Halbautomatisch |
| Vollautomatisch |
| Getränkehersteller |
| Lebensmittel- und Milchproduzenten |
| Pharma- und Gesundheitsproduzenten |
| Körperpflege- und Kosmetikhersteller |
| Chemie- und Haushaltsprodukthersteller |
| Sonstige Endverbraucher |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Gerätetyp | Bidirektionale und rezirkulierende Akkumulatoren |
| Alpine-, Spiral- und Vertikalakkumulatoren | |
| Inline-, Schlangen- und Massenflussakkumulatoren | |
| Eigenständige Kollationierer und Gruppiersysteme | |
| Flaschenspurteiler, Zusammenführer und Spurteiler | |
| Akkumuliertische und Drehtische | |
| Sonstige Gerätetypen | |
| Nach Materialtyp | Kunststoff |
| Glas | |
| Metall und Aluminium | |
| Karton- und Verbundbehälter | |
| Nach Behälterform | Runde Behälter |
| Nicht-runde / geformte Behälter | |
| Spezial- und unregelmäßig geformte Behälter | |
| Nach Automatisierungsgrad | Halbautomatisch |
| Vollautomatisch | |
| Nach Endverbraucher | Getränkehersteller |
| Lebensmittel- und Milchproduzenten | |
| Pharma- und Gesundheitsproduzenten | |
| Körperpflege- und Kosmetikhersteller | |
| Chemie- und Haushaltsprodukthersteller | |
| Sonstige Endverbraucher | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Akkumulier- und Kollationiermaschinen in Abfülllinien?
Der Markt wird im Jahr 2026 auf 326,47 Millionen USD geschätzt und soll bis 2032 bei einem CAGR von 6,32% auf 468,14 Millionen USD anwachsen.
Welcher Gerätetyp führt die Nachfrage nach Akkumuliersystemen für Abfülllinien an?
Inline-, Schlangen- und Massenflussakkumulatoren führen die Gerätetypen mit einem Anteil von 27,43% im Jahr 2026 an.
Welcher Automatisierungsansatz wird bei Akkumulieranlagen für Abfülllinien am häufigsten eingesetzt?
Vollautomatische Systeme halten im Jahr 2026 einen Nachfrageanteil von 74,69% und werden bis 2032 voraussichtlich mit einem CAGR von 7,34% wachsen.
Welche Endverbrauchergruppe wächst bei Akkumulier- und Kollationieranlagen am schnellsten?
Pharma- und Gesundheitsproduzenten werden bis 2032 voraussichtlich mit einem CAGR von 7,52% wachsen.
Welches nordamerikanische Land wird in diesem Bereich voraussichtlich am schnellsten wachsen?
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 7,19% wachsen, unterstützt durch Nearshoring und Greenfield-Fertigungsinvestitionen.