
Taille et part du marché des tensioactifs naturels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 23.98 Milliards de dollars |
| Taille du Marché (2032) | 31.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tensioactifs naturels par Mordor Intelligence
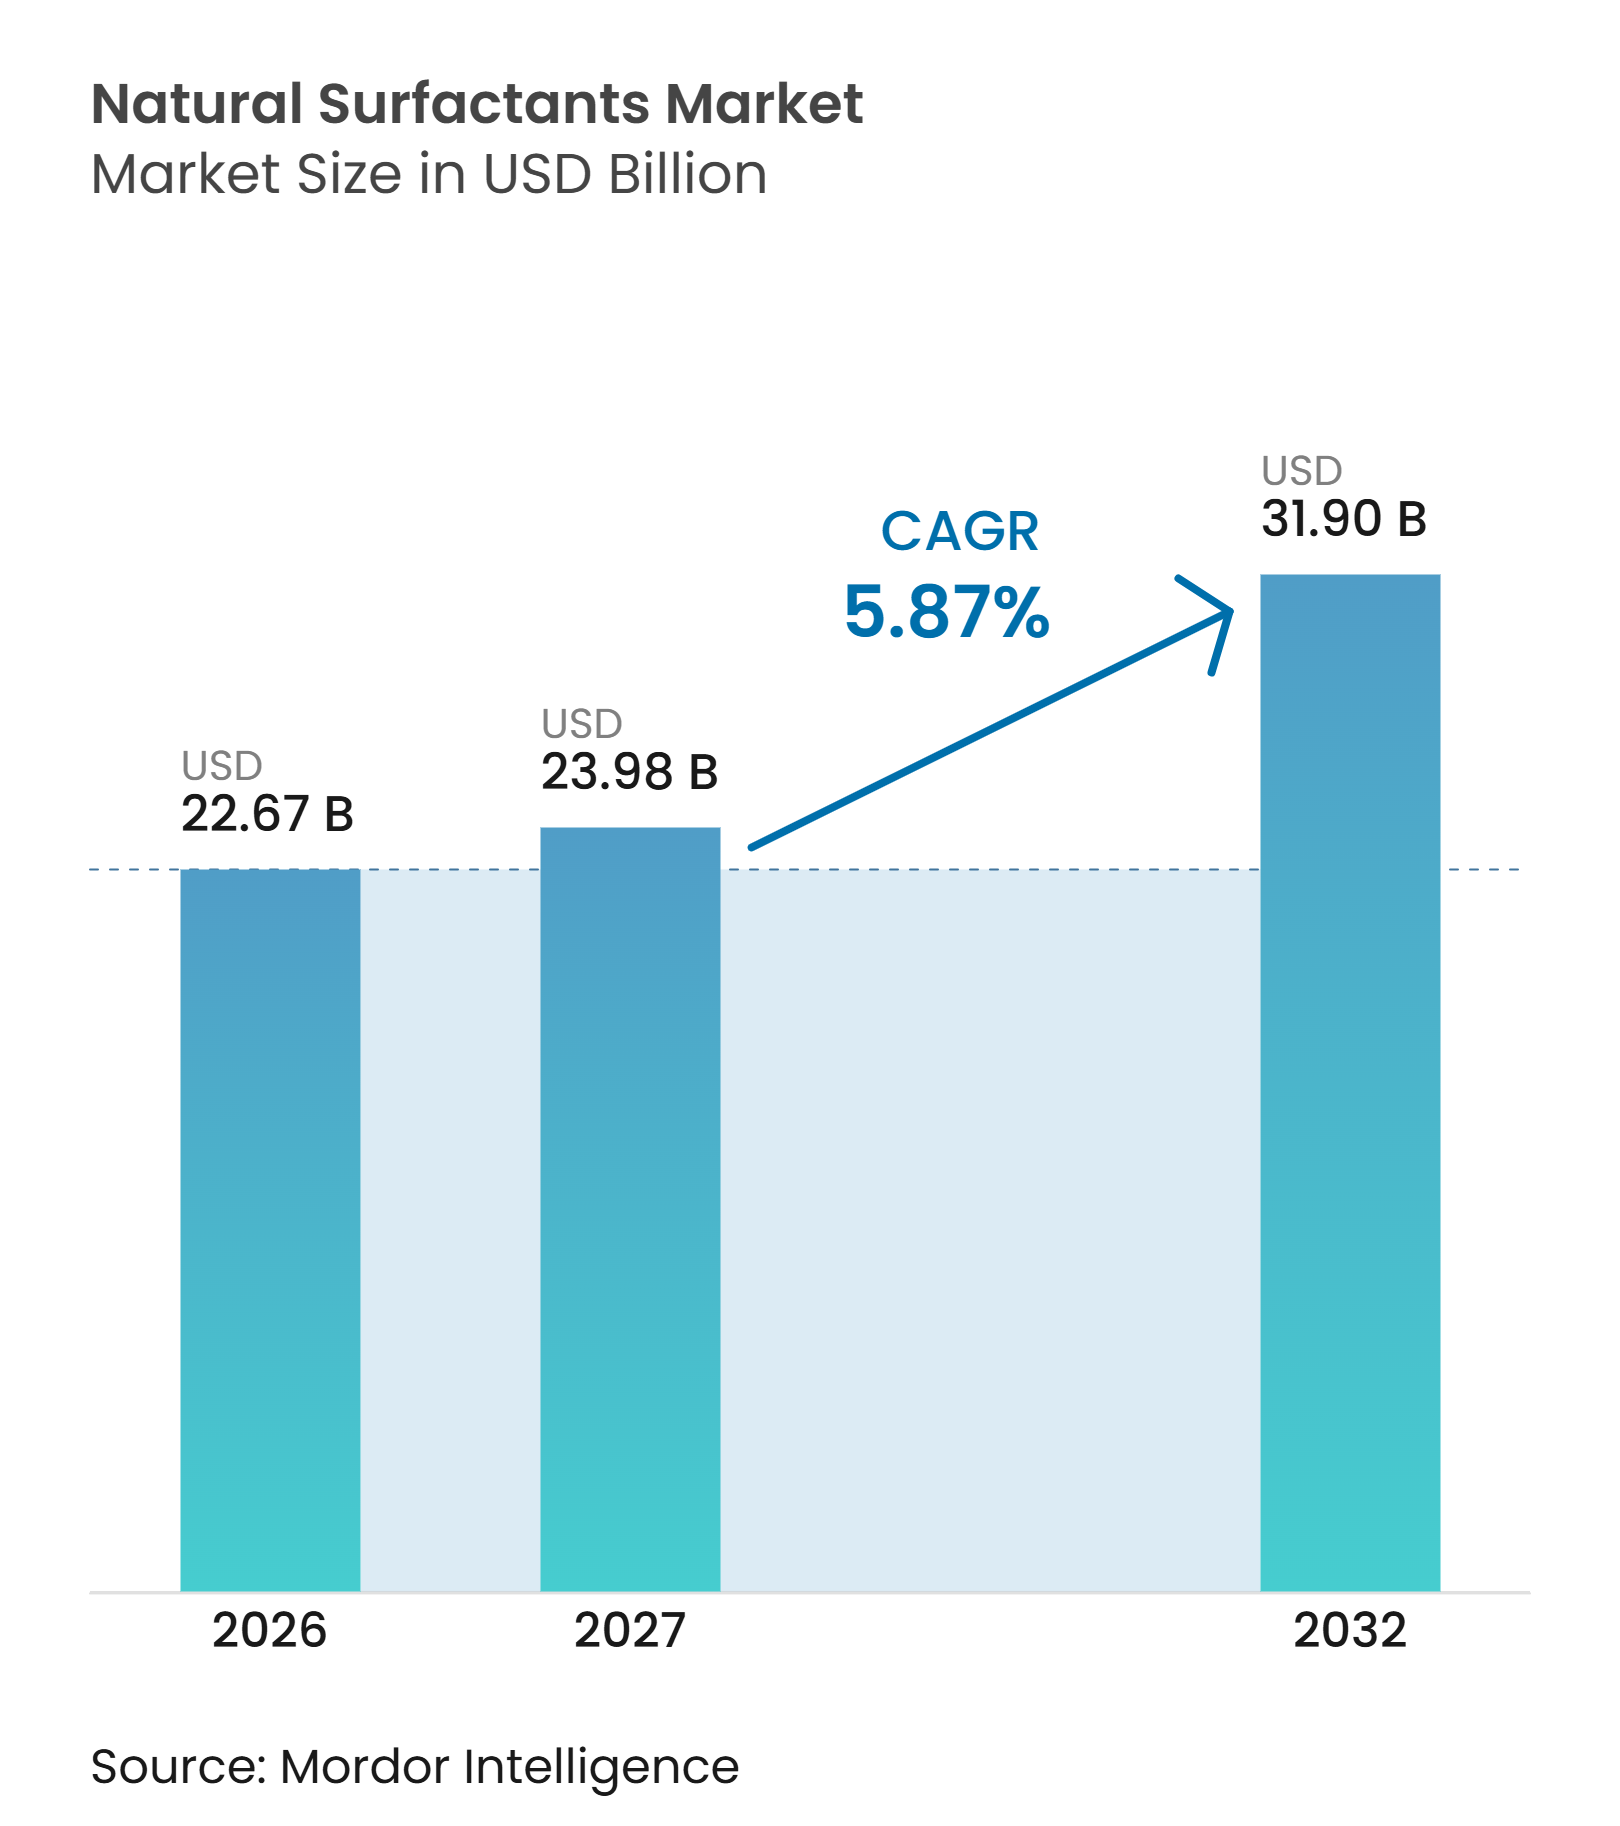
La taille du marché des tensioactifs naturels était évaluée à 22,67 milliards USD en 2026 et devrait croître de 23,98 milliards USD en 2027 pour atteindre 31,90 milliards USD d'ici 2032, à un CAGR de 5,87 % au cours de la période de prévision (2027-2032). La demande dépasse désormais les produits de niche haut de gamme, car les marques de soins personnels et de nettoyage ont de plus en plus besoin d'ingrédients à origine naturelle documentée, à faible potentiel irritant et présentant des qualités de biodégradabilité. La réglementation renforce cette évolution, notamment en Europe, où les règles révisées sur les détergents visent à renforcer les exigences de biodégradabilité et à introduire des passeports numériques de produits. Les coûts des matières premières restent une contrainte importante, car la production à base végétale repose largement sur des huiles agricoles dont la disponibilité et les prix peuvent évoluer rapidement. Les producteurs répondent à cette situation par des ajouts de capacité en alkyl polyglucosides, des plateformes de fermentation et de nouvelles matières premières susceptibles de réduire la dépendance à l'huile de palmiste et à l'huile de coco. Ces évolutions créent des opportunités pour les fournisseurs capables de combiner des performances fiables, un approvisionnement traçable et une économie de production évolutive.
Principaux enseignements du rapport
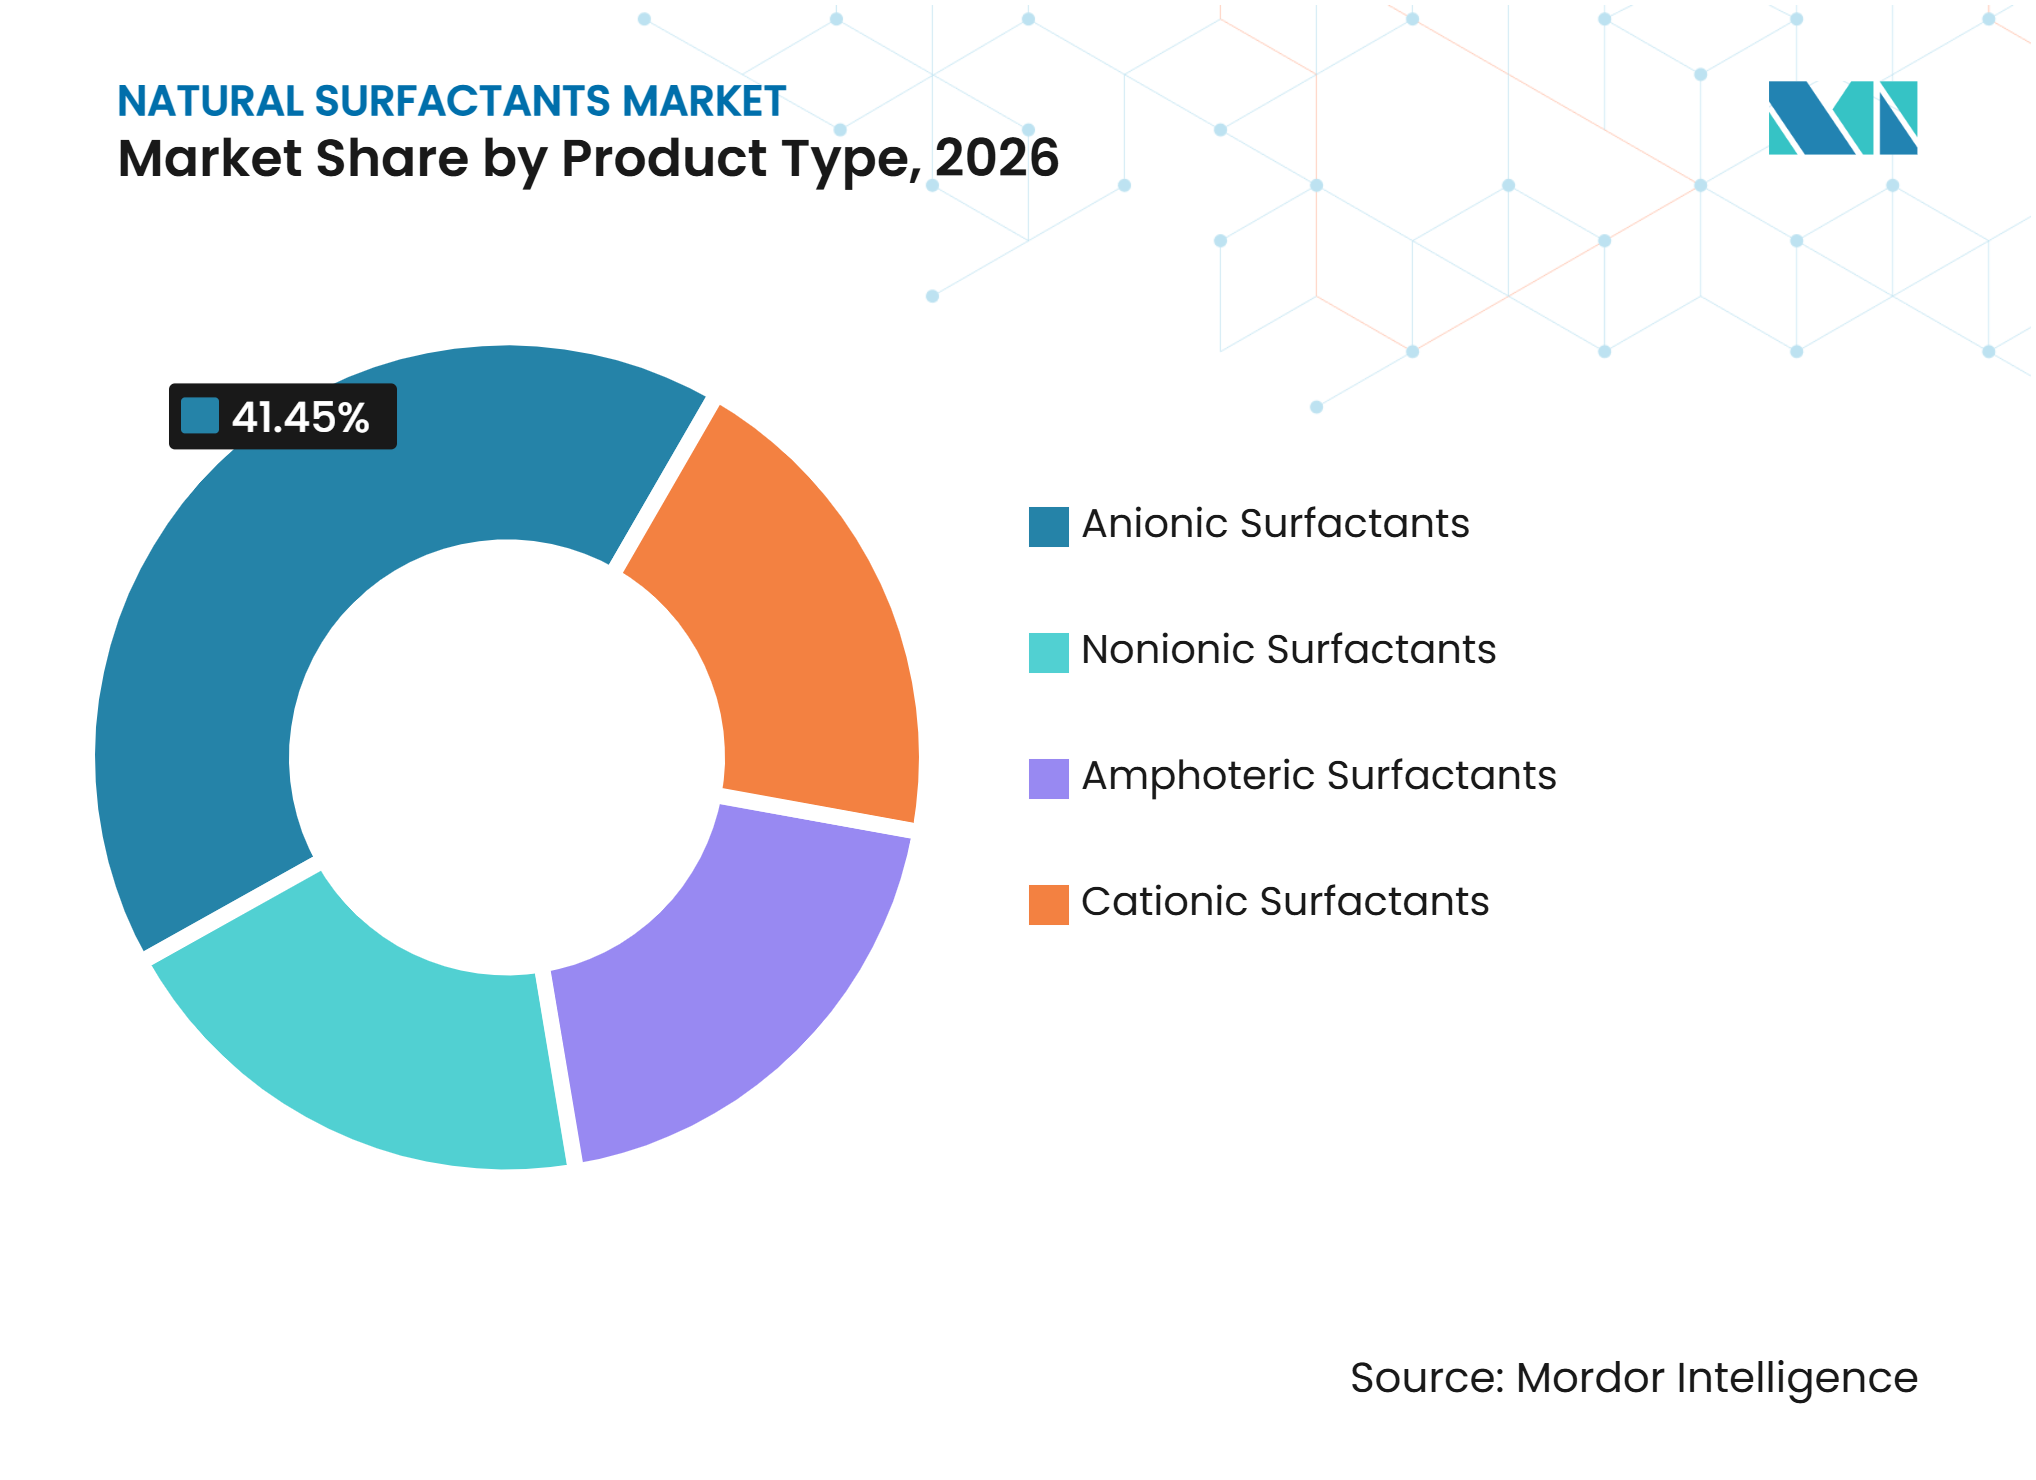
- Par type de produit, les tensioactifs anioniques détenaient 41,45 % de la part du marché des tensioactifs naturels en 2026, tandis que les tensioactifs non ioniques devraient progresser à un CAGR de 6,45 % jusqu'en 2032.
- Par matière première et source, les sources d'origine végétale détenaient 67,32 % de la part du marché des tensioactifs naturels en 2026, tandis que les sources d'origine microbienne et par fermentation devraient progresser à un CAGR de 6,34 % jusqu'en 2032.
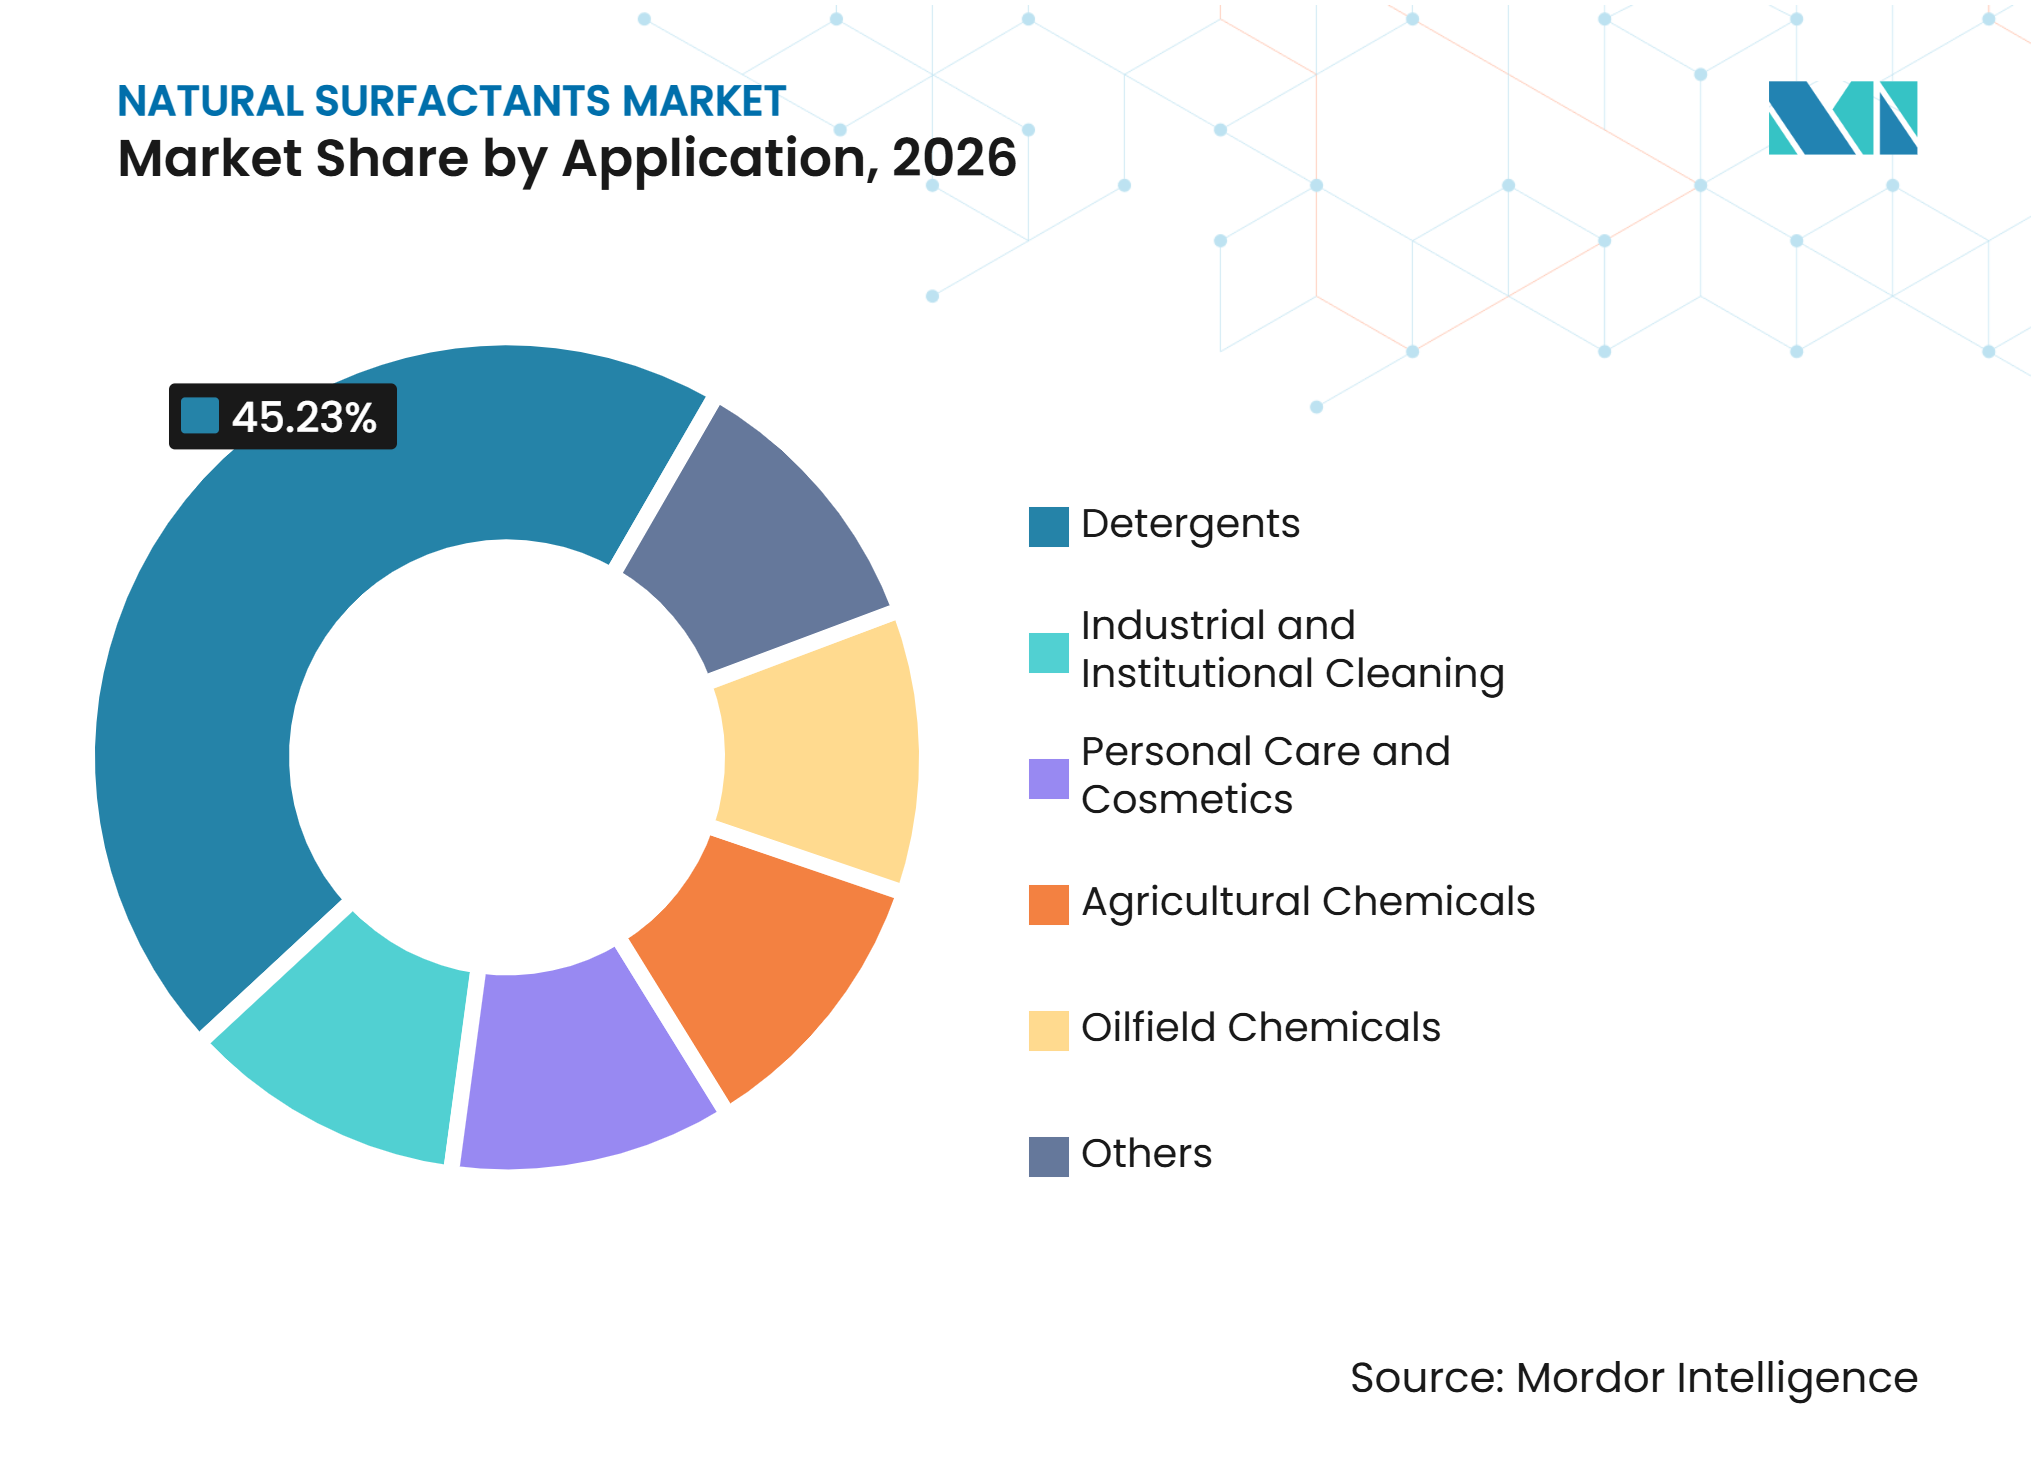
- Par application, les détergents détenaient 45,23 % de la part du marché des tensioactifs naturels en 2026, tandis que les soins personnels et cosmétiques devraient progresser à un CAGR de 6,89 % jusqu'en 2032.
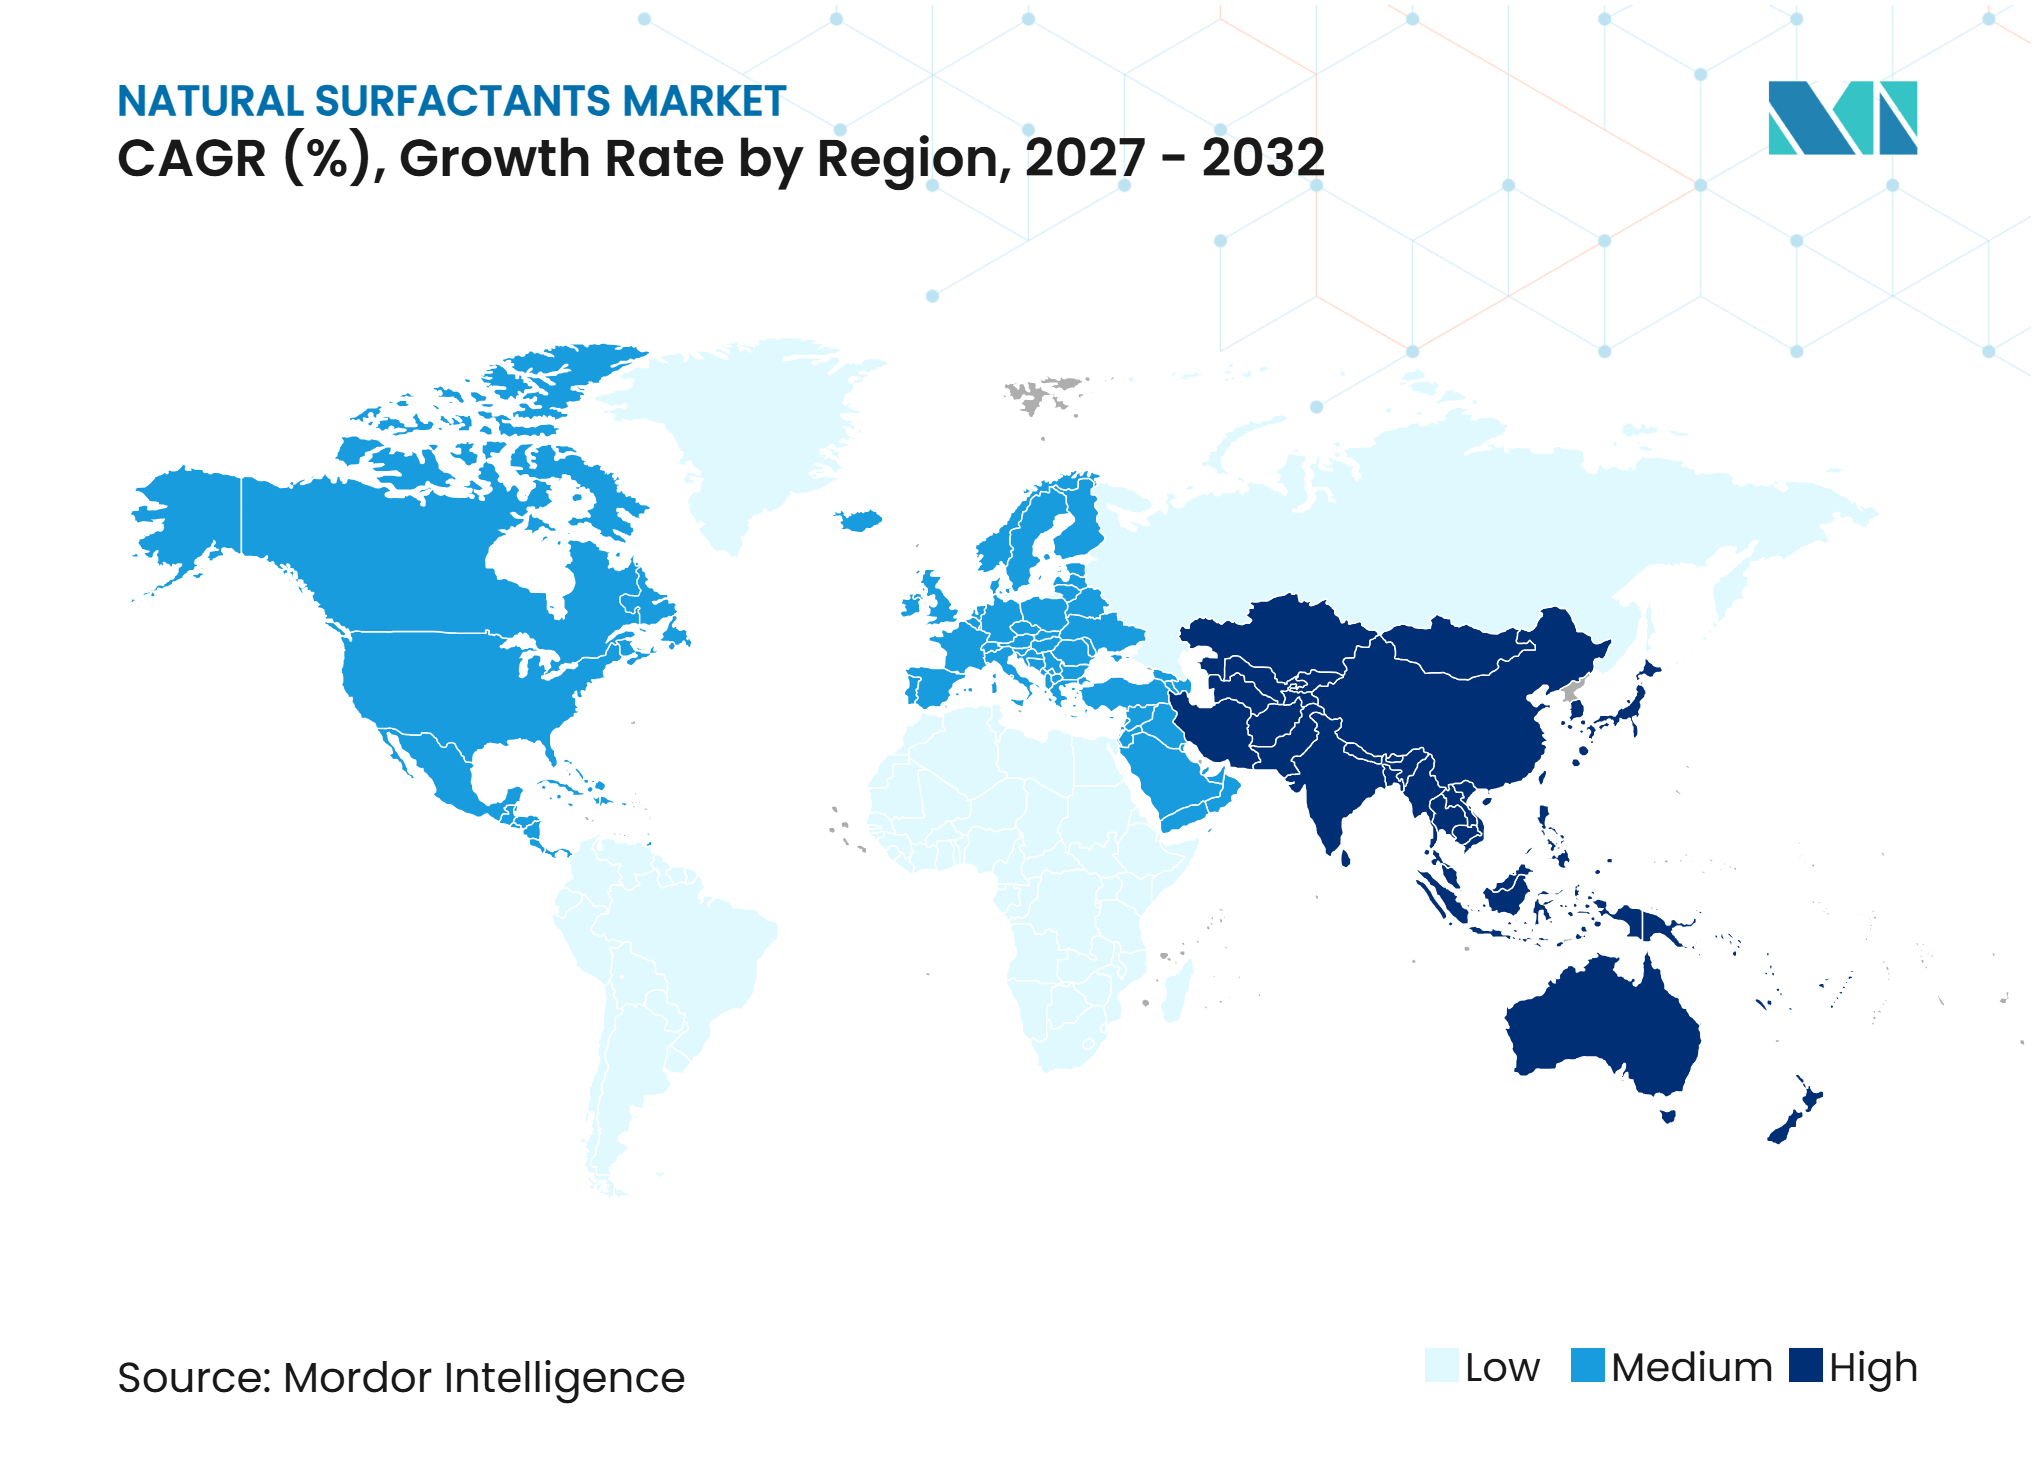
- Par géographie, l'Asie-Pacifique détenait 35,66 % de la part du marché des tensioactifs naturels en 2026 et devrait progresser à un CAGR de 6,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de formulations à étiquette propre et à faible pouvoir irritant | +2.0% | Mondial, avec des gains de précurseur en Amérique du Nord, dans l'UE, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Préférence réglementaire pour les ingrédients biodégradables et renouvelables | +1.5% | Cœur UE, avec répercussions en Amérique du Nord, en APAC et en Amérique du Sud | Moyen terme (2-4 ans) |
| Montée en puissance des soins personnels et des produits ménagers en Asie-Pacifique | +1.3% | Cœur APAC, avec répercussions sur la demande en MEA et en Amérique du Sud | Moyen terme (2-4 ans) |
| Améliorations des rendements de fermentation et de la mise à l'échelle des procédés | +0.8% | Mondial, piloté par les centres de R&D de l'UE et d'Amérique du Nord ; mise à l'échelle de la fabrication en APAC | Long terme (≥ 4 ans) |
| Engagements des entreprises en matière d'approvisionnement en carbone renouvelable | +0.6% | Amérique du Nord et UE, répercussions en APAC via l'approvisionnement des marques mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de formulations à étiquette propre et à faible pouvoir irritant
Le marché des tensioactifs naturels attire l'attention des formulateurs qui remplacent les systèmes sulfatés conventionnels dans les produits de soins personnels et d'entretien ménager. Une étude de 2025 a rapporté que l'ajout de 2,5 % de cocoyl glutamate de sodium à une formulation de laureth sulfate de sodium réduisait l'adsorption des tensioactifs sur la peau de 55 %. Ces données soutiennent l'utilisation de tensioactifs dérivés d'acides aminés et de sucres lorsque le nettoyage doux et la protection de la barrière cutanée sont importants. Cet exemple montre que des teneurs élevées en ingrédients d'origine naturelle peuvent être recherchées dans des formats concentrés sans sacrifier les performances fonctionnelles. Le marché des tensioactifs naturels bénéficie donc de l'évolution des exigences d'étiquette propre, qui passent du positionnement de marque aux spécifications de formulation.
Préférence réglementaire pour les ingrédients biodégradables et renouvelables
Les exigences réglementaires créent une base de demande plus durable pour les tensioactifs biodégradables. La Commission européenne a annoncé un accord politique provisoire sur le règlement révisé relatif aux détergents en juin 2025, couvrant le renforcement des exigences de biodégradabilité, les passeports numériques de produits et l'interdiction des tests sur les animaux[1]. Les règles sont prévues pour s'appliquer à partir de l'été 2029, offrant aux fournisseurs et aux formulateurs une période de préparation définie. Une étude distincte de la Commission publiée en mai 2025 a montré que la biodégradation des produits chimiques commerciaux peut varier considérablement selon les rivières européennes, ce qui renforce l'importance des preuves environnementales spécifiques au contexte. L'Agence américaine de protection de l'environnement a ajouté 18 produits chimiques à sa liste d'ingrédients chimiques plus sûrs en juillet 2025, portant la liste à 983 produits chimiques. En Chine, des dispositions publiées en janvier 2025 soutiennent l'innovation en matière d'ingrédients cosmétiques, tandis que des normes nationales révisées façonnent davantage la qualification des produits.
Montée en puissance des soins personnels et des produits ménagers en Asie-Pacifique
L'Asie-Pacifique développe à la fois sa base de consommation et ses capacités de production pour le marché des tensioactifs naturels. BASF a commencé à exploiter une usine d'alkyl polyglucosides à Bangpakong, en Thaïlande, en 2025, pour servir les clients des soins personnels et des produits ménagers dans la région. Les alkyl polyglucosides sont des tensioactifs non ioniques biosourcés qui répondent aux besoins de formulation sans sulfate et biodégradable. Les règles chinoises sur les ingrédients cosmétiques évoluent pour soutenir l'innovation, ce qui peut élargir la voie de qualification des nouveaux ingrédients d'origine naturelle[2]. L'Indonésie, la Malaisie, l'Inde et la Chine disposent également de réseaux de transformation oléochimique établis qui soutiennent des alcools gras et des intermédiaires connexes à des prix compétitifs. Cette combinaison d'infrastructures d'approvisionnement et de demande des consommateurs soutient le développement ultérieur du marché des tensioactifs naturels dans la région.
Améliorations des rendements de fermentation et de la mise à l'échelle des procédés
Le marché des tensioactifs naturels devient plus réceptif à la fermentation à mesure que celle-ci gagne en pertinence commerciale, les producteurs s'efforçant de réduire l'écart de coût avec les tensioactifs pétrochimiques. Une revue de 2025 a identifié des coûts de production de 3,8 USD par kilogramme en utilisant une saccharification et une fermentation simultanées optimisées avec des matières premières issues de résidus agricoles. La même revue a identifié des coûts inférieurs à 2,50 USD par kilogramme comme un seuil important pour une meilleure compétitivité face aux tensioactifs conventionnels. Holiferm a achevé une installation commerciale de sophorolipides au Royaume-Uni en mars 2025, en utilisant la séparation gravitationnelle en continu pour réduire les coûts de traitement à grande échelle. Evonik Industries AG et l'Association chinoise de l'industrie des détergents ont publié une norme industrielle sur les rhamnolipides en novembre 2025, portant sur les spécifications de production, de test et d'application. Des spécifications cohérentes peuvent réduire les obstacles à la qualification pour les formulateurs et soutenir le marché des tensioactifs naturels à mesure que l'offre évolue vers des volumes commerciaux plus importants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût de production par rapport aux tensioactifs pétrochimiques | -0.7% | Mondial, plus aigu sur les marchés de détergents de grande consommation sensibles aux coûts en Asie et en Amérique du Sud | Long terme (≥ 4 ans) |
| Volatilité des prix et de la disponibilité des matières premières renouvelables | -0.4% | APAC et marchés mondiaux de tensioactifs de grande consommation dépendants des chaînes d'approvisionnement en huiles tropicales | Court terme (≤ 2 ans) |
| Charge de purification, de sécurité et de qualification des applications | -0.2% | UE et Amérique du Nord, où les délais d'examen de conformité REACH et TSCA sont les plus longs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût de production par rapport aux tensioactifs pétrochimiques
La prime de coût de production reste une contrainte pour le marché des tensioactifs naturels pour les matériaux d'origine fermentaire. Une revue de 2025 a estimé les coûts de production conventionnels des biosurfactants microbiens à 5-20 USD par kilogramme, contre 2 USD par kilogramme pour les tensioactifs synthétiques de grande consommation. Cette différence limite l'adoption dans les produits de lessive et de nettoyage à grand volume, où le coût des ingrédients influence fortement le coût à l'utilisation. La purification en aval et le contrôle de la qualité lot par lot ajoutent des dépenses supplémentaires pour de nombreux producteurs de biosurfactants. Les soins personnels haut de gamme, les produits agricoles et les produits de nettoyage spécialisés peuvent absorber un coût d'intrant plus élevé plus facilement que les détergents de grande consommation. Le marché des tensioactifs naturels pourrait donc connaître une adoption plus rapide là où la valeur totale de la formulation et la différenciation des produits importent davantage que le prix du tensioactif individuel.
Volatilité des prix et de la disponibilité des matières premières renouvelables
Le marché des tensioactifs naturels reste exposé aux cycles des matières premières agricoles via les tensioactifs d'origine végétale et les perturbations régionales de l'approvisionnement. Ces évolutions affectent les producteurs qui dépendent des matières premières lauriques C12-C14 pour les produits anioniques et non ioniques. Les perturbations de production liées aux conditions météorologiques peuvent exercer une pression supplémentaire dans les régions de production concentrées. Les fournisseurs explorent les huiles d'insectes, les acides gras d'origine fermentaire et les voies à base de glucose pour diversifier l'approvisionnement. Sasol a lancé LIVINEX IO 7 en octobre 2025 en tant que tensioactif non ionique à base d'huile d'insecte pour les produits chimiques de soin, illustrant l'une de ces alternatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les tensioactifs anioniques en tête, tandis que les tensioactifs non ioniques se développentLes tensioactifs anioniques détenaient 41,45 % de la part du marché des tensioactifs naturels en 2026, soutenus par leur utilisation dans la lessive, le lavage de la vaisselle et le nettoyage industriel. Leurs performances en matière de détergence et de moussage maintiennent leur rôle dans les formulations de nettoyage à grand volume. Les options anioniques naturelles comprennent des alternatives à base d'huile de coco et des tensioactifs à base d'acides aminés tels que le cocoyl glutamate de sodium et le lauroyl sarcosinite de sodium. Ces matériaux aident les marques à répondre aux allégations de produits sans sulfate et axées sur la douceur. BASF a introduit des ingrédients de soins personnels à base naturelle en 2025, notamment une bétaïne dérivée d'huile de coco certifiée Rainforest Alliance. La catégorie conserve une place importante là où les performances de nettoyage et le profil de mousse restent au cœur de la conception des produits.
Les tensioactifs non ioniques devraient progresser à un CAGR de 6,45 % jusqu'en 2032. Les alkyl polyglucosides et les esters de sorbitane sont au cœur de cette croissance car ils soutiennent les formulations sans sulfate et biodégradables. L'usine de Bangpakong de BASF développe l'approvisionnement régional en alkyl polyglucosides, tandis qu'une usine à Cincinnati était en construction pour un démarrage en 2026. Les tensioactifs amphotères, notamment la cocamidopropyl bétaïne, continuent de soutenir les systèmes de soins personnels doux. Les tensioactifs cationiques sont également pertinents pour l'adoucissement des tissus et le conditionnement des cheveux. La gamme de produits s'élargit à mesure que les formulateurs utilisent plusieurs classes de tensioactifs pour équilibrer les performances de nettoyage, de mousse, de conditionnement et sensorielles.



Par matière première et source :
les sources d'origine végétale en tête, tandis que les sources d'origine microbienne et par fermentation s'accélèrentLes sources d'origine végétale détenaient une part de 67,32 % en 2026, grâce aux voies de transformation établies pour l'huile de palmiste, l'huile de coco et le glucose dérivé du maïs. Les capacités oléochimiques existantes soutiennent un approvisionnement à grande échelle et une large familiarité réglementaire. Les voies à base végétale restent importantes pour les alcools gras, les glycosides et les intermédiaires tensioactifs connexes. Leur position établie crée également une exposition à la disponibilité et au coût des huiles tropicales. La traçabilité des matières premières devient également plus importante à mesure que les acheteurs recherchent des pratiques d'approvisionnement documentées.
Les sources d'origine microbienne et par fermentation devraient progresser à un CAGR de 6,34 % jusqu'en 2032. Les sophorolipides, les rhamnolipides et les lipides de mannosylérythritol passent des applications spécialisées à une qualification commerciale plus large. Les plateformes RHEANCE et SOPHANCE d'Evonik Industries AG montrent comment les producteurs établis intègrent des offres d'origine fermentaire dans leurs portefeuilles de soins personnels. Sasol a également introduit un produit à base d'huile d'insecte qui élargit la gamme des intrants renouvelables non traditionnels.
Par application :
les détergents en tête, tandis que les soins personnels et cosmétiques progressentLes détergents détenaient une part de 45,23 % en 2026, reflétant l'ampleur des formulations de lessive ménagère, de lavage automatique de la vaisselle et de lavage manuel de la vaisselle. Cette application présente des besoins importants et une large base de clients mondiale. Son économie est exigeante car les formulations de détergents en vrac restent sensibles aux prix des matières premières. Le marché des tensioactifs naturels peut progresser là où les marques ont besoin d'une meilleure biodégradabilité, d'un approvisionnement renouvelable ou d'une proposition consommateur plus différenciée. Les règles européennes prévues sur les détergents ajoutent une considération de conformité importante pour les entreprises vendant des produits de nettoyage dans la région. Le nettoyage industriel et institutionnel offre également une voie pour les produits nécessitant des performances environnementales documentées.
Les soins personnels et cosmétiques devraient progresser à un CAGR de 6,89 % jusqu'en 2032. Les soins capillaires sans sulfate, les allégations de beauté propre et la demande de systèmes de nettoyage biodégradables soutiennent cette application. Une revue scientifique de 2025 a décrit la teneur en matières renouvelables, l'empreinte carbone réduite et la biodégradabilité comme des considérations importantes dans le développement moderne des nettoyants. Le marché des tensioactifs naturels peut soutenir les nettoyants doux, les produits pour le visage, les gels douche et d'autres formats de soins personnels. Les produits chimiques agricoles constituent une autre application ciblée, soutenue par une exemption de tolérance publiée dans le Registre fédéral en août 2026 pour un tensioactif ester de saccharose d'origine végétale utilisé dans les formulations de pesticides. Les applications dans le secteur pétrolier restent plus modestes mais peuvent nécessiter des alternatives présentant des profils environnementaux plus solides.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 35,66 % de la part du marché des tensioactifs naturels en 2026 et devrait progresser à un CAGR de 6,77 % jusqu'en 2032. La région combine une demande croissante en soins personnels et produits ménagers avec une capacité de transformation oléochimique importante. La Chine, l'Inde et les marchés de l'Association des nations de l'Asie du Sud-Est (ASEAN) sont importants car les marques étendent l'accès aux produits au-delà des grands centres urbains. La Chine a publié des dispositions en janvier 2025 pour soutenir l'innovation en matière d'ingrédients cosmétiques, créant une voie plus claire pour les nouveaux matériaux. La Commission nationale de normalisation a approuvé des révisions de 12 normes relatives aux tensioactifs et aux détergents en juillet 2025. Ces normes soutiennent des méthodes analytiques plus cohérentes et des attentes en matière de qualité. Le démarrage en 2025 de l'usine d'alkyl polyglucosides de BASF en Thaïlande reflète l'importance de la région pour l'approvisionnement local. La certification de la Table ronde sur l'huile de palme durable (RSPO) devient de plus en plus pertinente pour les décisions relatives à la chaîne d'approvisionnement dans la région.
Amérique du Nord
L'Amérique du Nord présente un profil de demande orienté vers le haut de gamme qui soutient les ingrédients de soins personnels biosourcés et de nettoyage spécialisé. Le programme Safer Choice de l'Agence américaine de protection de l'environnement a ajouté 18 produits chimiques à sa liste d'ingrédients approuvés en juillet 2025, portant le total à 983. Cela offre une voie reconnue aux formulateurs qui choisissent des intrants chimiques plus sûrs. Stepan Company a déclaré 1,67 milliard USD de ventes nettes de tensioactifs pour 2025, tandis que les applications de nettoyage industriel, agricole et pétrolier ont surpassé les volumes de lessive de grande consommation. Kao Corporation et Pilot Chemical Company ont annoncé un partenariat exclusif en janvier 2025 pour introduire les sulfonates d'oléfines internes biosourcés Bio IOS en Amérique du Nord à partir de 2026. Kensing, LLC s'est également associé à AmphiStar en mai 2025 pour commercialiser des biosurfactants microbiens valorisés pour les applications de soins personnels en Amérique du Nord. Ces actions ajoutent davantage de voies commerciales pour les technologies de tensioactifs renouvelables dans la région.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'influence réglementaire de l'Europe continue de façonner le marché des tensioactifs naturels ainsi que les pratiques mondiales de formulation et de documentation. L'accord de la Commission européenne de 2025 sur les règles révisées relatives aux détergents introduira des exigences de biodégradabilité plus strictes et des passeports numériques de produits à partir de l'été 2029. Evonik Industries AG dispose d'une production commerciale de rhamnolipides en Slovaquie, soutenant la position de l'Europe dans les biosurfactants d'origine fermentaire. SEPPIC continue de développer des systèmes émulsifiants d'origine naturelle pour les soins personnels, avec des produits conformes aux exigences COSMOS et NATRUE. En Amérique du Sud, Indovinya a lancé OXISMOOTH DS, un émollient multifonctionnel 100 % d'origine végétale, au Brésil en décembre 2025. Indovinya a également indiqué que 20,5 % de son chiffre d'affaires 2025 provenait de solutions durables. Au Moyen-Orient et en Afrique, le portefeuille de biosurfactants de Sasol et son travail avec Holiferm représentent une voie pour utiliser l'infrastructure chimique et énergétique de la région pour des produits spécialisés à faible empreinte carbone.
Paysage concurrentiel
Concentration du Marché
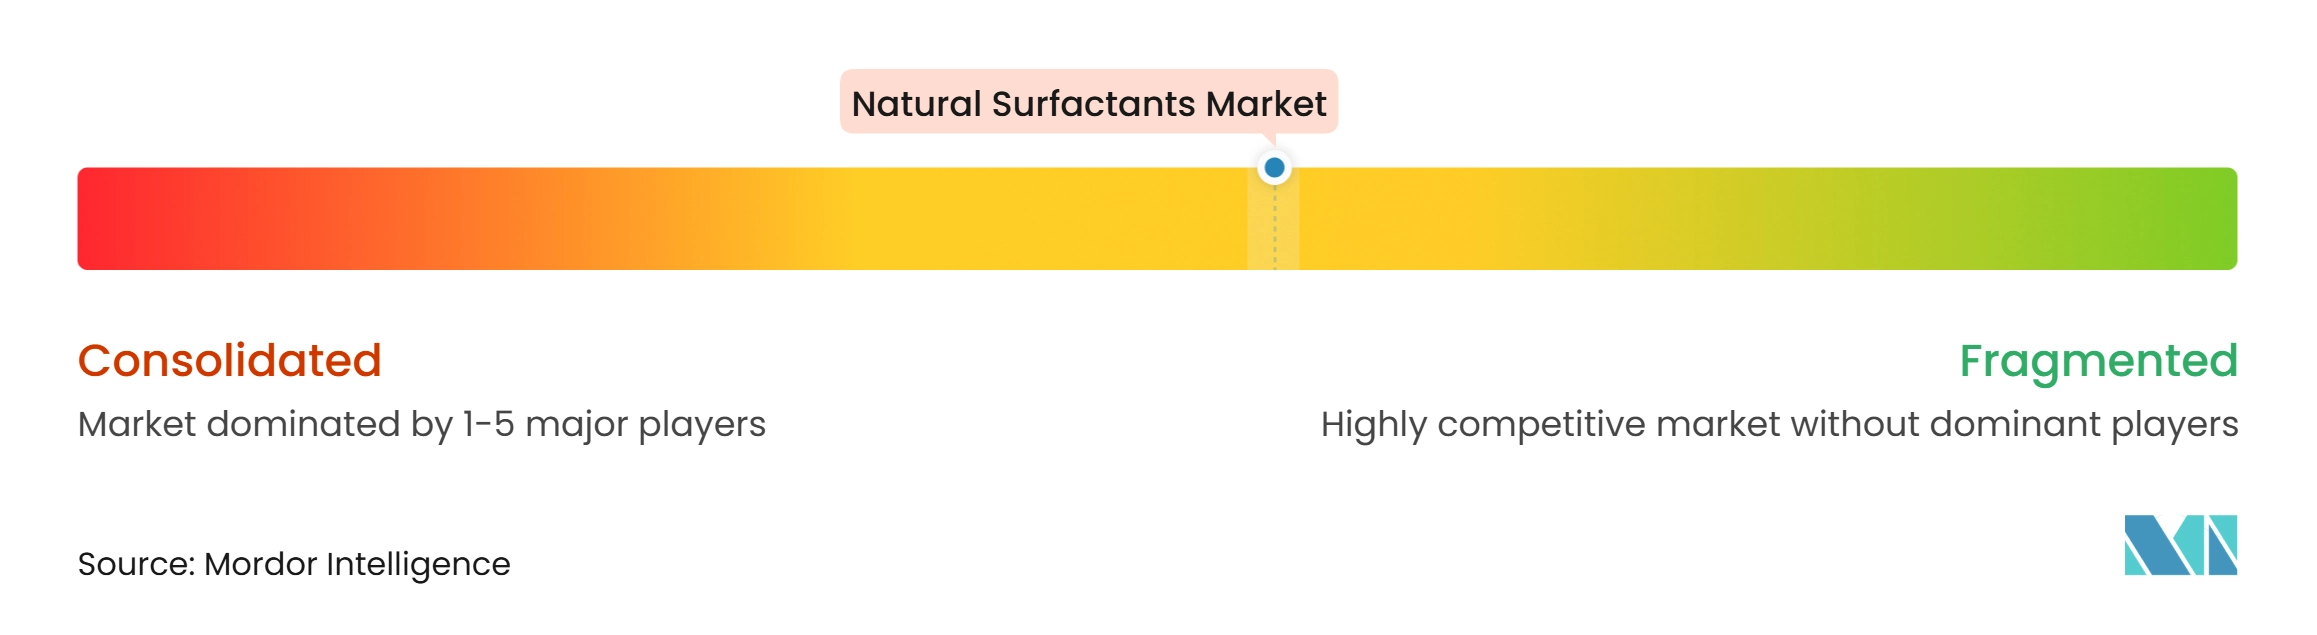
Le marché des tensioactifs naturels est modérément concentré, avec des acteurs majeurs tels que BASF, Croda International Plc, CLARIANT, Evonik Industries AG et Arkema. Ces entreprises se font concurrence par l'étendue de leur portefeuille, le support technique et l'accès à des relations clients établies. Leur taille les aide également à qualifier des matériaux dans plusieurs environnements réglementaires. BASF combine des plateformes d'alkyl polyglucosides avec une expansion de capacité en Thaïlande et une production prévue aux États-Unis. Evonik Industries AG a renforcé sa position dans les biosurfactants grâce à des plateformes de rhamnolipides et de sophorolipides.
La traçabilité et les données de performance deviennent des outils concurrentiels en plus de la conception moléculaire. BASF suit les volumes de palme jusqu'au niveau de l'huilerie grâce à son approche d'approvisionnement responsable. Ces démarches répondent simultanément à la sécurité des matières premières, à la différenciation des performances et à la documentation en matière de durabilité. Les acteurs plus modestes ont des opportunités là où les tensioactifs conventionnels d'origine végétale présentent des limites. Le LIVINEX IO 7 de Sasol utilise de l'huile d'insecte, ce qui peut réduire la dépendance à la chimie C12-C14 à base de palmiste. Kensing, LLC et AmphiStar poursuivent des biosurfactants microbiens valorisés pour les soins personnels, en s'appuyant sur des sous-produits d'huiles végétales et des plans de production régionaux. Stepan Company a signé un accord de distribution exclusive pour les biosurfactants valorisés d'AmphiStar en Europe, au Moyen-Orient et en Afrique en novembre 2025. Les exigences de la certification internationale de durabilité et de carbone PLUS, de la Table ronde sur l'huile de palme durable et du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques peuvent favoriser les entreprises disposant de meilleures capacités de documentation. La différenciation des produits dépendra donc probablement de l'échelle, du support à la qualification et de choix de matières premières crédibles plutôt que des seules allégations d'origine naturelle.
Leaders du secteur des tensioactifs naturels
-
BASF
-
CLARIANT
-
Croda International Plc
-
Evonik Industries AG
-
Arkema
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tensioactifs naturels Entreprises couvertes dans ce rapport
- Arkema
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Galaxy Surfactants
- India Glycols Limited
- Indorama Ventures Public Company Limited
- Kao Corporation
- Kensing, LLC
- Sasol
- SEPPIC
- Solvay
- Stepan Company
Développements industriels récents dans Marché des tensioactifs naturels
- Octobre 2026 : BASF a mis en service une capacité de production élargie d'alkyl polyglucosides (APG) dans son usine de Cincinnati, Ohio, renforçant l'approvisionnement régional en tensioactifs non ioniques biosourcés et facilement biodégradables. L'expansion a soutenu le marché des tensioactifs naturels en augmentant la capacité de fabrication de tensioactifs à base de matières premières renouvelables utilisés dans les soins personnels, le nettoyage ménager et les applications industrielles.
- Juillet 2026 : Godrej Chemicals a lancé SLNOVA, une plateforme de biosurfactants à base de sophorolipides développée à partir de matières premières renouvelables et de la technologie de fermentation pour les applications de soins personnels, d'entretien ménager et de nettoyage industriel. Ce lancement a élargi la disponibilité commerciale des tensioactifs d'origine fermentaire et renforcé le segment des biosurfactants du marché des tensioactifs naturels.
Portée du rapport mondial sur le marché des tensioactifs naturels
Les tensioactifs naturels sont des agents tensioactifs dérivés de sources biologiques renouvelables telles que les plantes, les micro-organismes et les matières premières issues de la fermentation. Ils réduisent la tension de surface et interfaciale, permettant des propriétés efficaces de nettoyage, d'émulsification, de moussage et de mouillage. Leur biodégradabilité et leur potentiel d'impact environnemental réduit soutiennent leur utilisation dans le nettoyage ménager, les soins personnels, l'agriculture et les applications industrielles.
Le marché des tensioactifs naturels est segmenté par type de produit, matière première et source, application et géographie. Par type de produit, le marché est segmenté en tensioactifs anioniques, tensioactifs non ioniques, tensioactifs cationiques et tensioactifs amphotères. Par matière première et source, le marché est segmenté en sources d'origine végétale, sources d'origine microbienne et par fermentation, et autres. Par application, le marché est segmenté en détergents, nettoyage industriel et institutionnel, soins personnels et cosmétiques, produits chimiques agricoles, produits chimiques pour le secteur pétrolier, et autres. Le rapport couvre également la taille du marché et les prévisions pour les tensioactifs naturels dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).Mondial
Aperçu de la segmentation
| Tensioactifs anioniques |
| Tensioactifs non ioniques |
| Tensioactifs cationiques |
| Tensioactifs amphotères |
| Sources d'origine végétale |
| Sources d'origine microbienne et par fermentation |
| Autres |
| Détergents |
| Nettoyage industriel et institutionnel |
| Soins personnels et cosmétiques |
| Produits chimiques agricoles |
| Produits chimiques pour le secteur pétrolier |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tensioactifs anioniques | |
| Tensioactifs non ioniques | ||
| Tensioactifs cationiques | ||
| Tensioactifs amphotères | ||
| Par matière première et source | Sources d'origine végétale | |
| Sources d'origine microbienne et par fermentation | ||
| Autres | ||
| Par application | Détergents | |
| Nettoyage industriel et institutionnel | ||
| Soins personnels et cosmétiques | ||
| Produits chimiques agricoles | ||
| Produits chimiques pour le secteur pétrolier | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tensioactifs naturels ?
La taille du marché des tensioactifs naturels était évaluée à 22,67 milliards USD en 2026 et devrait croître de 23,98 milliards USD en 2027 pour atteindre 31,90 milliards USD d'ici 2032, à un CAGR de 5,87 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de tensioactifs naturels ?
La demande est soutenue par les soins personnels à étiquette propre, les produits de nettoyage biodégradables, les exigences réglementaires et les programmes d'approvisionnement des entreprises en matières à base de carbone renouvelable.
Quel type de produit détenait la plus grande part en 2026 ?
Les tensioactifs anioniques détenaient une part de 41,45 % en 2026, soutenus par leur utilisation dans la lessive, le lavage de la vaisselle et le nettoyage industriel.
Quelle matière première et source devrait progresser le plus rapidement ?
Les sources d'origine microbienne et par fermentation devraient progresser à un CAGR de 6,34 % jusqu'en 2032, à mesure que les sophorolipides et les rhamnolipides obtiennent une qualification commerciale.