
Tamaño y participación del mercado de surfactantes naturales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 23.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de surfactantes naturales por Mordor Intelligence
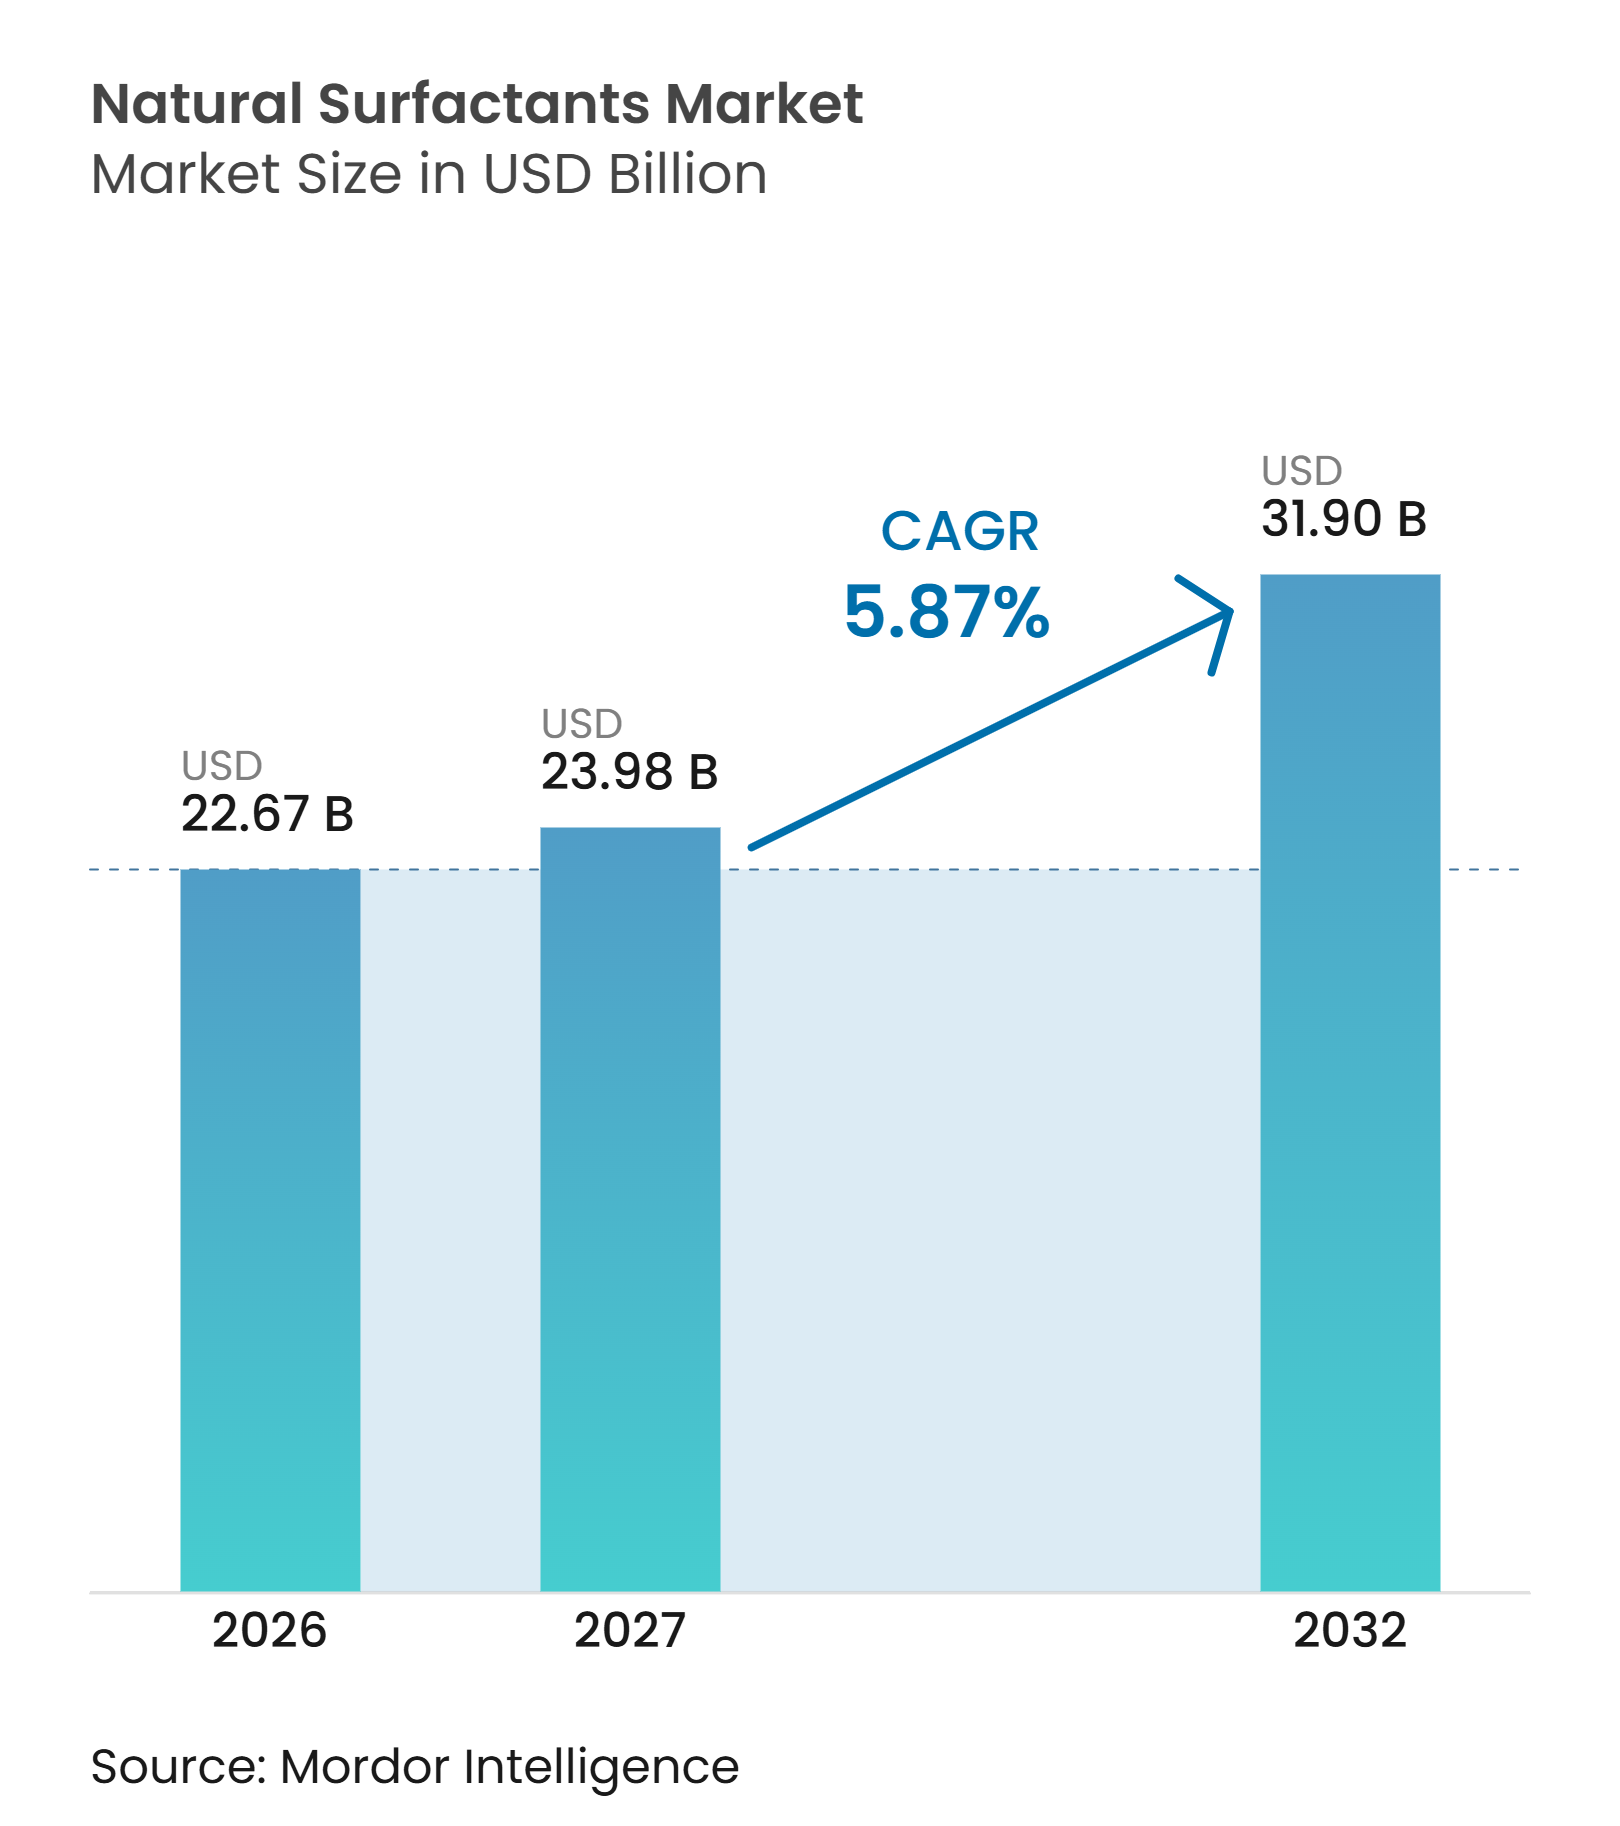
El tamaño del mercado de surfactantes naturales se valoró en 22,67 mil millones de USD en 2026 y se estima que crecerá desde 23,98 mil millones de USD en 2027 hasta alcanzar los 31,90 mil millones de USD para 2032, a una CAGR del 5,87% durante el período de pronóstico (2027-2032). La demanda está avanzando más allá de los productos premium de nicho porque las marcas de cuidado personal y limpieza necesitan cada vez más ingredientes con origen natural documentado, menor potencial de irritación y credenciales de biodegradabilidad. La regulación está reforzando este cambio, especialmente en Europa, donde las normas revisadas sobre detergentes tienen como objetivo fortalecer los requisitos de biodegradabilidad e introducir pasaportes digitales de productos. Los costos de las materias primas siguen siendo una restricción material porque la producción de base vegetal depende en gran medida de aceites agrícolas cuya disponibilidad y precios pueden cambiar rápidamente. Los productores están respondiendo mediante adiciones de capacidad de alquil poliglucósidos, plataformas de fermentación y nuevas materias primas que pueden reducir la dependencia del aceite de palmiste y del aceite de coco. Estos cambios crean oportunidades para los proveedores que pueden combinar un rendimiento confiable, un abastecimiento trazable y una economía de producción escalable.
Conclusiones clave del informe
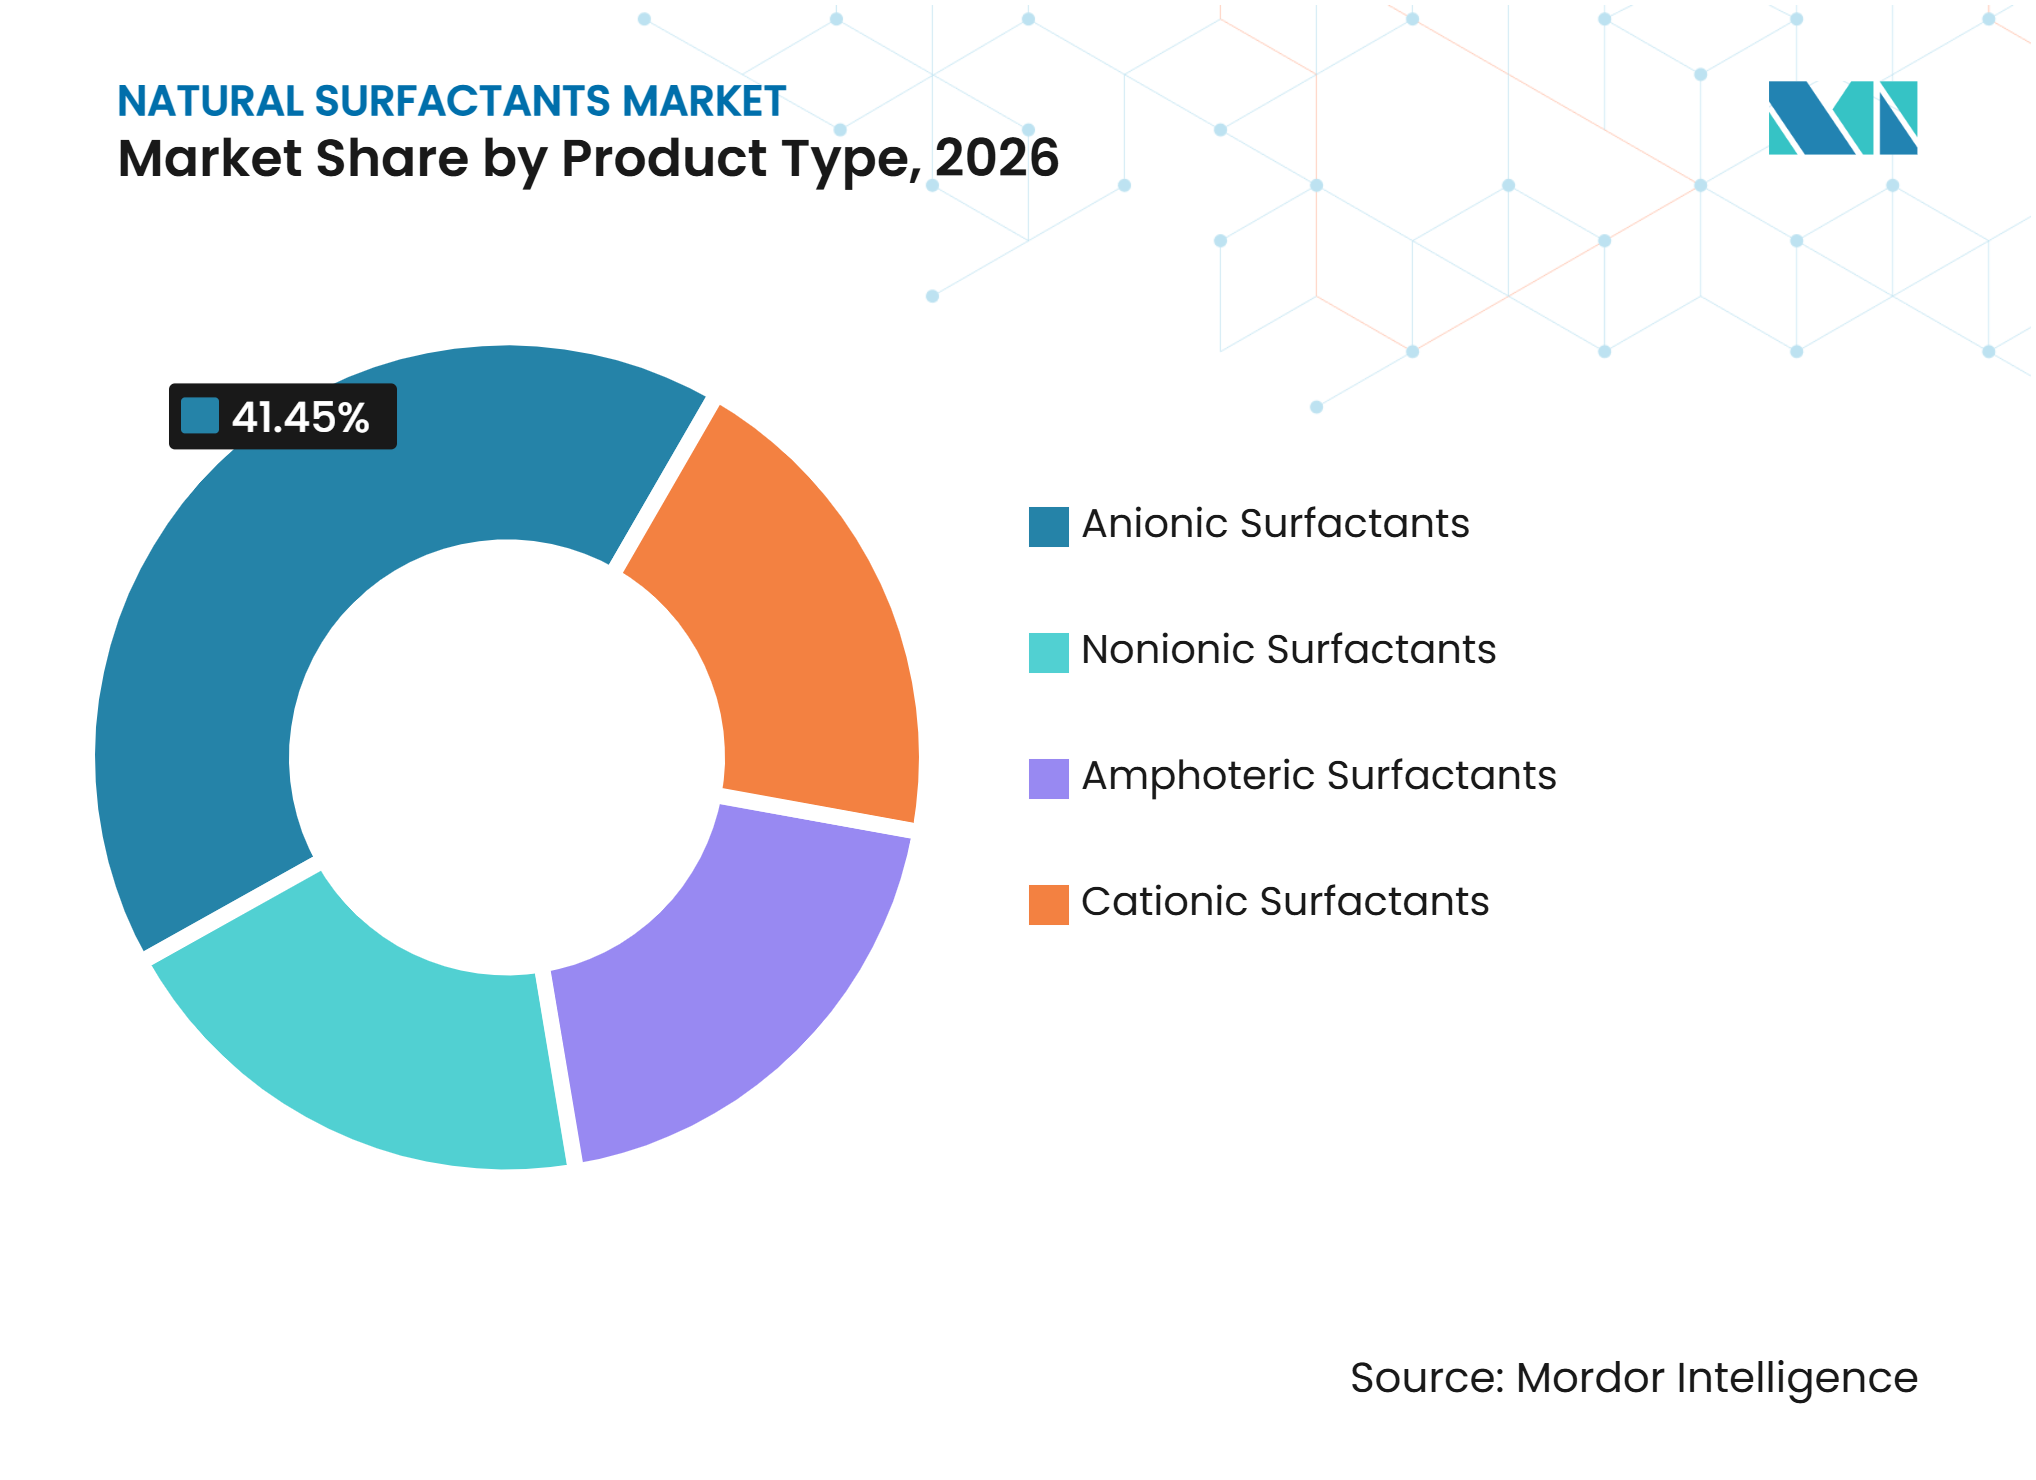
- Por tipo de producto, los surfactantes aniónicos representaron el 41,45% de la participación del mercado de surfactantes naturales en 2026, mientras que se proyecta que los surfactantes no iónicos avancen a una CAGR del 6,45% hasta 2032.
- Por materia prima y fuente, las fuentes de origen vegetal representaron el 67,32% de la participación del mercado de surfactantes naturales en 2026, mientras que se proyecta que las fuentes de origen microbiano y por fermentación avancen a una CAGR del 6,34% hasta 2032.
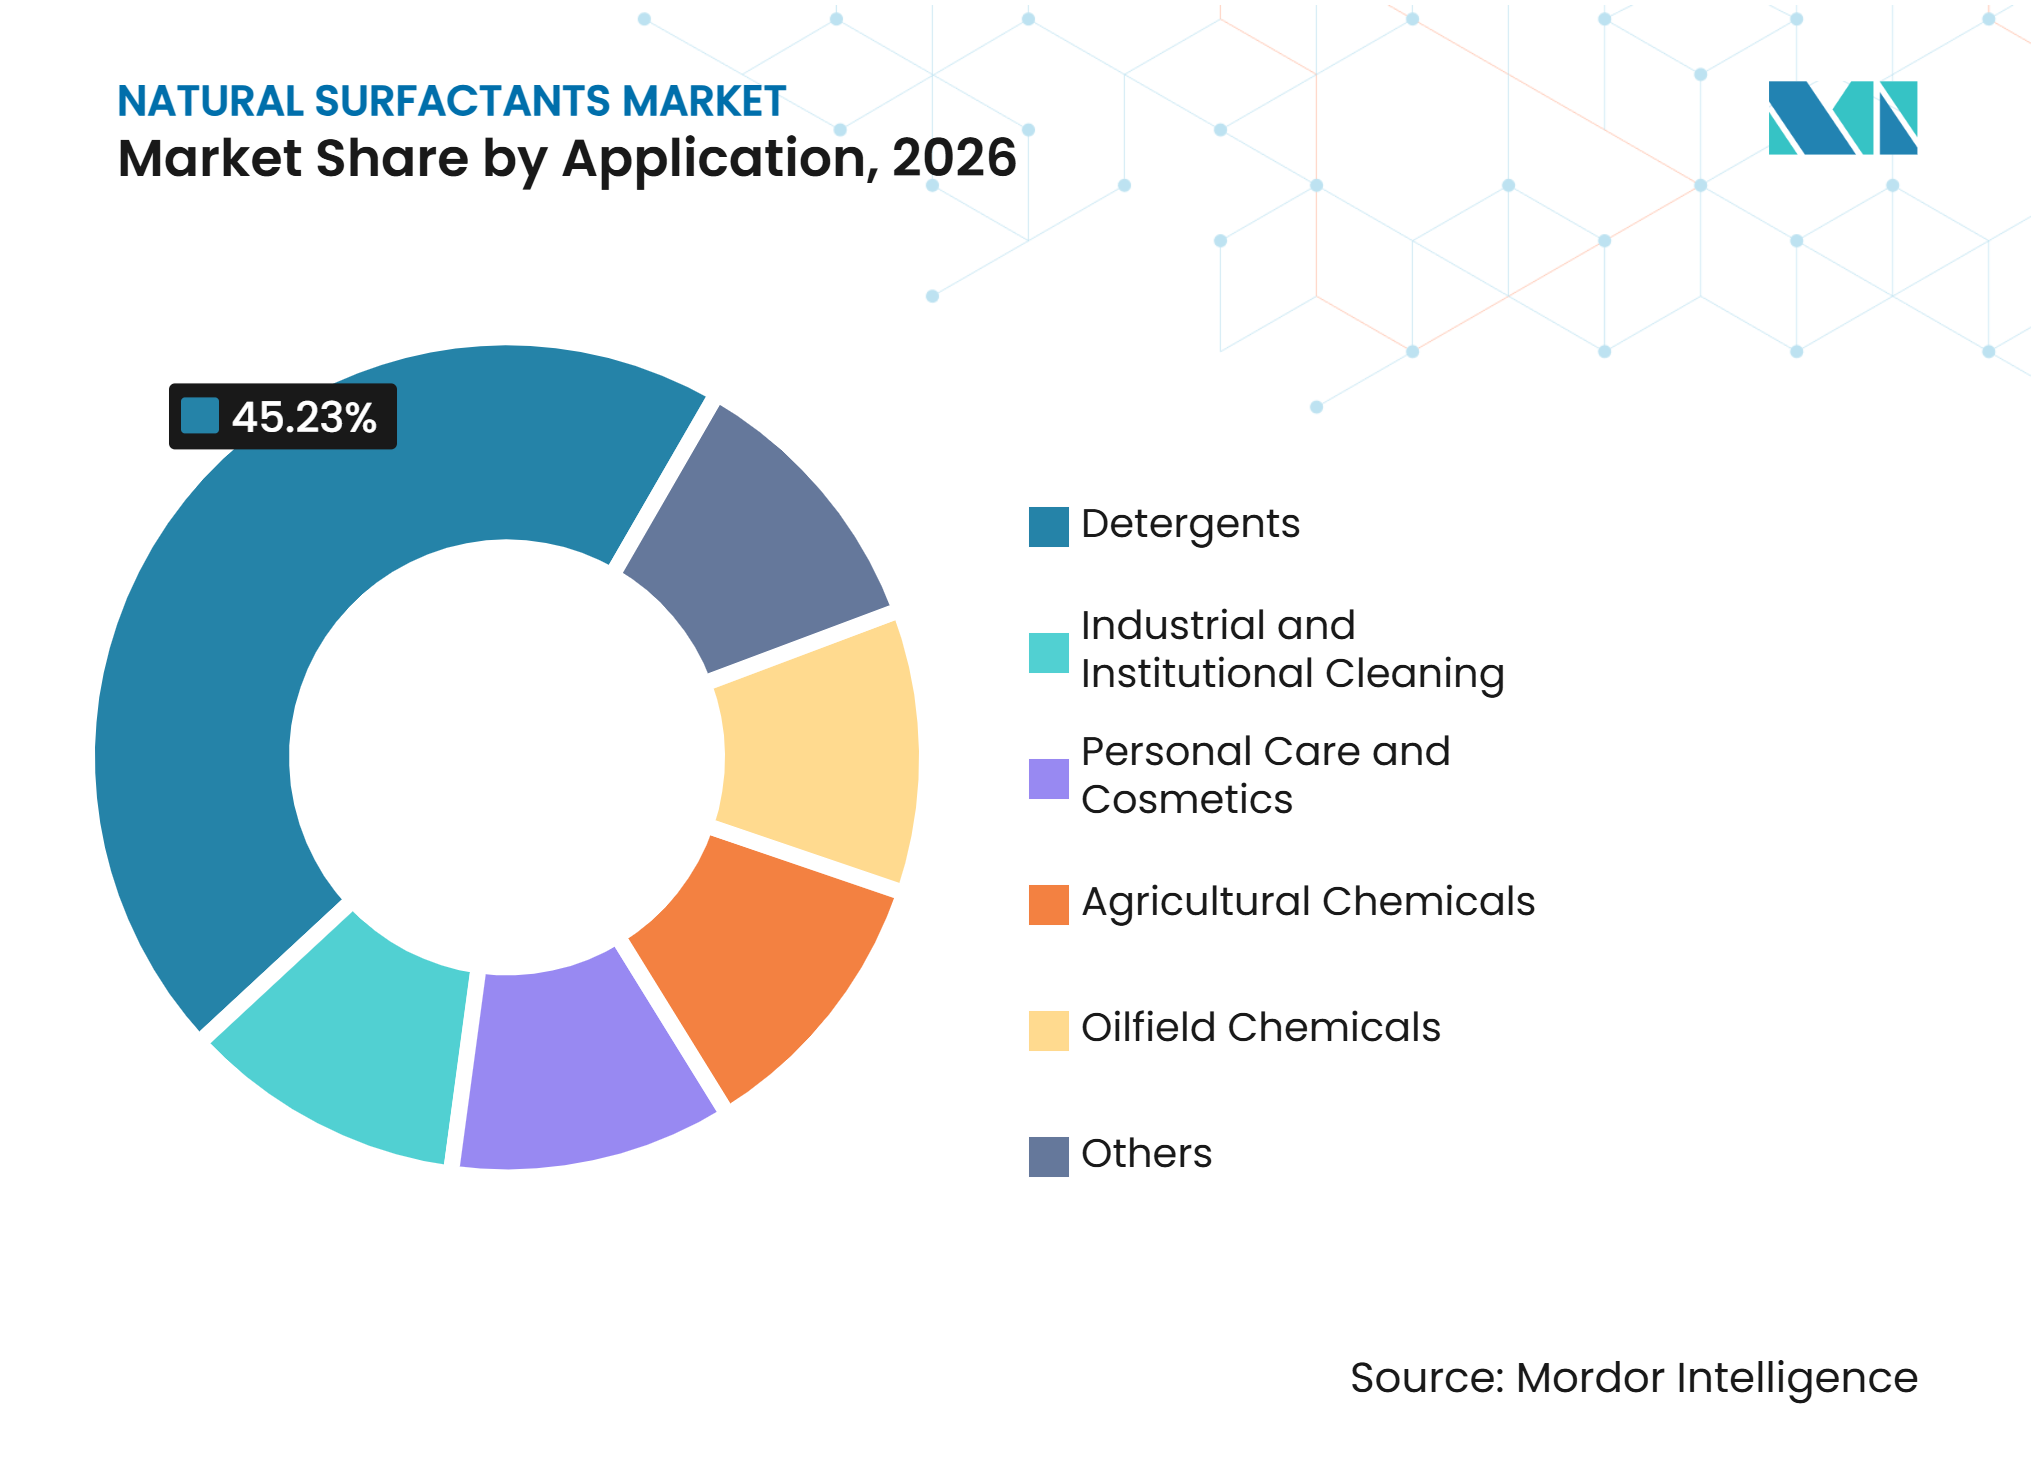
- Por aplicación, los detergentes representaron el 45,23% de la participación del mercado de surfactantes naturales en 2026, mientras que se proyecta que el cuidado personal y los cosméticos avancen a una CAGR del 6,89% hasta 2032.
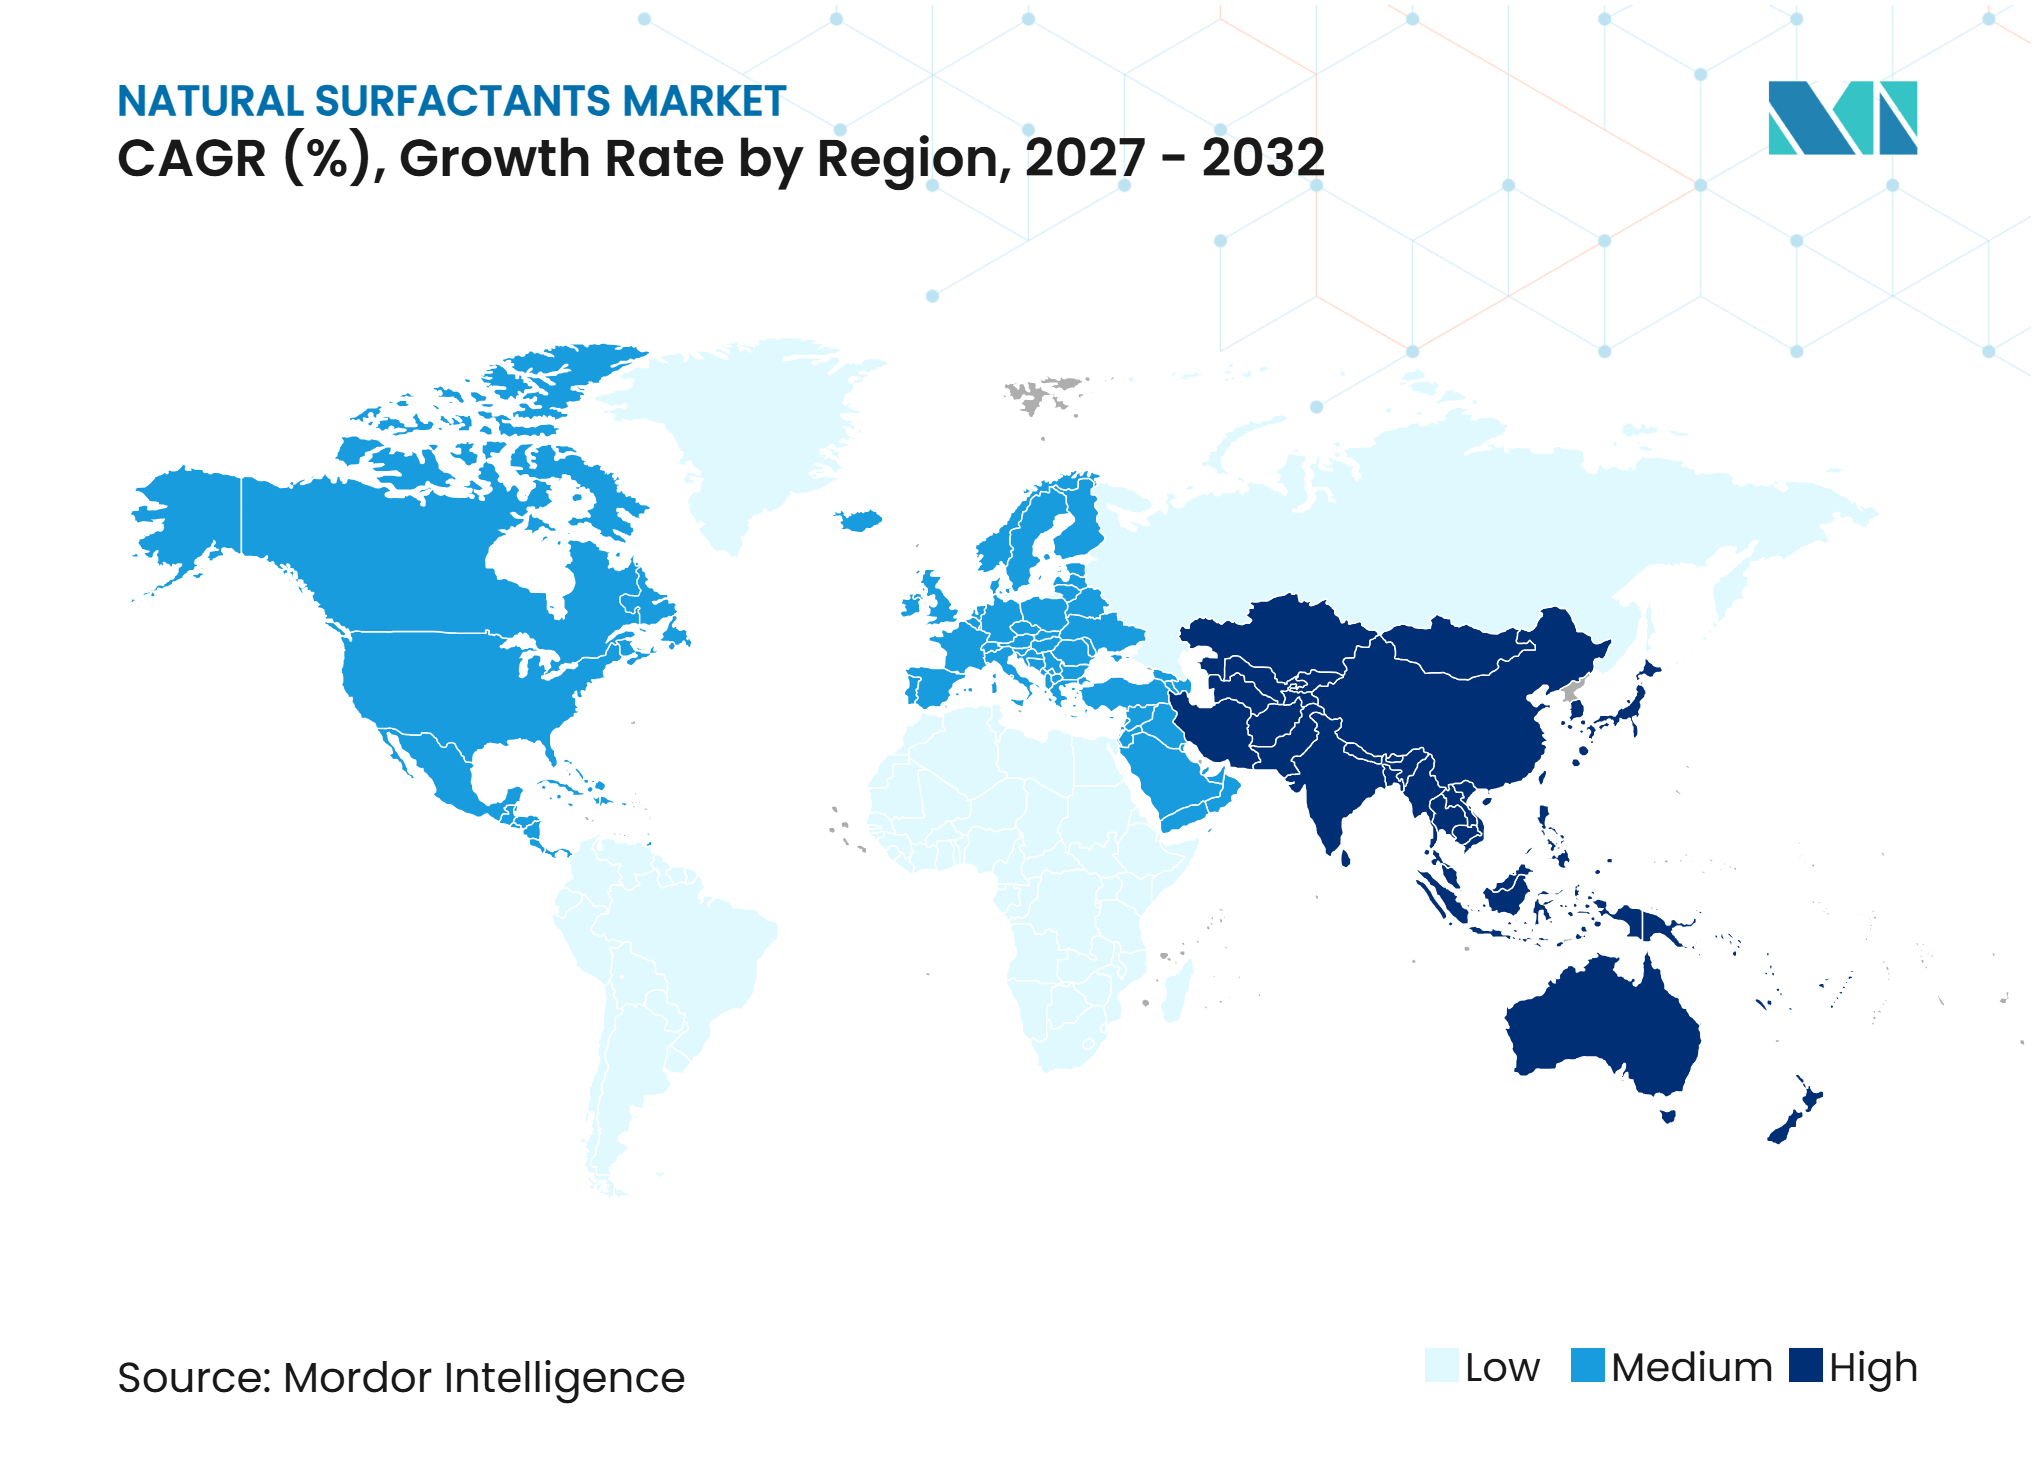
- Por geografía, Asia-Pacífico representó el 35,66% de la participación del mercado de surfactantes naturales en 2026 y se proyecta que avance a una CAGR del 6,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Demanda de formulaciones con etiqueta limpia y baja irritación | +2.0% | Global, con ventajas de pioneros en América del Norte, la UE, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Preferencia regulatoria por ingredientes biodegradables y renovables | +1.5% | Núcleo en la UE, con extensión a América del Norte, APAC y América del Sur | Mediano plazo (2-4 años) |
| Expansión del cuidado personal y del hogar en Asia-Pacífico | +1.3% | Núcleo en APAC, con demanda derivada hacia MEA y América del Sur | Mediano plazo (2-4 años) |
| Mejoras en el rendimiento de la fermentación y la escala de procesos | +0.8% | Global, liderado por centros de I+D de la UE y América del Norte; escalado de fabricación en APAC | Largo plazo (≥ 4 años) |
| Compromisos corporativos de adquisición de carbono renovable | +0.6% | América del Norte y la UE, con extensión a APAC a través del abastecimiento de marcas globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de formulaciones con etiqueta limpia y baja irritación
El mercado de surfactantes naturales está ganando atención a medida que los formuladores reemplazan los sistemas de sulfatos convencionales en productos de cuidado personal y del hogar. Un estudio de 2025 informó que agregar un 2,5% de cocoil glutamato de sodio a una formulación de laureth sulfato de sodio redujo la adsorción de surfactantes en la piel en un 55%. Esta evidencia respalda el uso de surfactantes derivados de aminoácidos y azúcares donde importan la limpieza suave y la protección de la barrera cutánea. El ejemplo muestra que se puede buscar un alto contenido de origen natural en formatos concentrados sin abandonar el rendimiento funcional. El mercado de surfactantes naturales se beneficia, por tanto, a medida que los requisitos de etiqueta limpia pasan del posicionamiento de marca a las especificaciones de formulación.
Preferencia regulatoria por ingredientes biodegradables y renovables
Los requisitos regulatorios están creando una base de demanda más duradera para los surfactantes biodegradables. La Comisión Europea anunció un acuerdo político provisional sobre el Reglamento de Detergentes revisado en junio de 2025, que abarca requisitos de biodegradabilidad reforzados, pasaportes digitales de productos y una prohibición de las pruebas en animales[1]. Se prevé que las normas se apliquen a partir del verano de 2029, lo que otorga a los proveedores y formuladores un período de preparación definido. Un estudio separado de la Comisión publicado en mayo de 2025 mostró que la biodegradación de los productos químicos comerciales puede variar sustancialmente entre los ríos europeos, lo que aumenta la importancia de la evidencia ambiental específica del contexto. La Agencia de Protección Ambiental de los Estados Unidos añadió 18 productos químicos a su Lista de Ingredientes Químicos Más Seguros en julio de 2025, elevando la lista a 983 productos químicos. En China, las disposiciones emitidas en enero de 2025 apoyan la innovación en ingredientes cosméticos, mientras que las normas nacionales revisadas siguen configurando la calificación de productos.
Expansión del cuidado personal y del hogar en Asia-Pacífico
Asia-Pacífico está expandiendo tanto su base de consumo como sus capacidades de producción para el mercado de surfactantes naturales. BASF comenzó a operar una planta de alquil poliglucósidos en Bangpakong, Tailandia, en 2025 para atender a los clientes de cuidado personal y del hogar en la región. Los alquil poliglucósidos son surfactantes no iónicos de base biológica que se adaptan a las necesidades de formulación sin sulfatos y biodegradables. Las normas chinas sobre ingredientes cosméticos están evolucionando para apoyar la innovación, lo que puede ampliar la vía para calificar nuevos ingredientes de origen natural[2]. Indonesia, Malasia, India y China también cuentan con redes establecidas de procesamiento oleoquímico que apoyan alcoholes grasos y productos intermedios relacionados a precios competitivos. Esta combinación de infraestructura de suministro y demanda de los consumidores respalda un mayor desarrollo del mercado de surfactantes naturales en toda la región.
Mejoras en el rendimiento de la fermentación y la escala de procesos
El mercado de surfactantes naturales se está volviendo más receptivo a la fermentación a medida que esta se vuelve comercialmente relevante, ya que los productores trabajan para reducir la brecha de costos con los surfactantes petroquímicos. Una revisión de 2025 identificó costos de producción de 3,8 USD por kilogramo utilizando sacarificación y fermentación simultáneas optimizadas con materias primas de residuos agrícolas. La misma revisión identificó costos por debajo de 2,50 USD por kilogramo como un umbral importante para una mayor competitividad frente a los surfactantes convencionales. Holiferm completó una instalación de sophorolípidos a escala comercial en el Reino Unido en marzo de 2025, utilizando separación gravitacional continua para reducir los costos de procesamiento a escala. Evonik Industries AG y la Asociación China de la Industria de Detergentes publicaron una norma industrial de ramnolípidos en noviembre de 2025, que aborda las especificaciones de producción, pruebas y aplicación. Las especificaciones consistentes pueden reducir la fricción de calificación para los formuladores y apoyar el mercado de surfactantes naturales a medida que el suministro avanza hacia mayores volúmenes comerciales.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Prima de costo de producción frente a surfactantes petroquímicos | -0.7% | Global, más aguda en los mercados de detergentes de consumo masivo sensibles al costo en Asia y América del Sur | Largo plazo (≥ 4 años) |
| Volatilidad en el precio y disponibilidad de materias primas renovables | -0.4% | APAC y mercados globales de surfactantes de consumo masivo dependientes de cadenas de suministro de aceites tropicales | Corto plazo (≤ 2 años) |
| Carga de purificación, seguridad y calificación de aplicaciones | -0.2% | UE y América del Norte, donde los plazos de revisión de cumplimiento de REACH y TSCA son más largos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prima de costo de producción frente a surfactantes petroquímicos
La prima de costo de producción sigue siendo una restricción para el mercado de surfactantes naturales en el caso de los materiales derivados de la fermentación. Una revisión de 2025 situó los costos convencionales de producción de biosurfactantes microbianos entre 5 y 20 USD por kilogramo, en comparación con los 2 USD por kilogramo de los surfactantes sintéticos de consumo masivo. La diferencia limita la adopción en productos de lavandería y limpieza de alto volumen, donde el costo del ingrediente influye fuertemente en el costo por uso. La purificación posterior y el control de calidad de lote a lote añaden gastos adicionales para muchos productores de biosurfactantes. Los productos de cuidado personal premium, agrícolas y de limpieza especializada pueden absorber un costo de insumo más alto con mayor facilidad que los detergentes de consumo masivo. El mercado de surfactantes naturales puede, por tanto, experimentar una adopción más rápida donde el valor total de la formulación y la diferenciación del producto importan más que el precio del surfactante individual.
Volatilidad en el precio y disponibilidad de materias primas renovables
El mercado de surfactantes naturales sigue expuesto a los ciclos de las materias primas agrícolas a través de los surfactantes de origen vegetal y las interrupciones regionales del suministro. Estos cambios afectan a los productores que dependen de materias primas láuricas C12-C14 para productos aniónicos y no iónicos. Las interrupciones de producción relacionadas con el clima pueden añadir presión en las regiones productoras concentradas. Los proveedores están explorando aceites de insectos, ácidos grasos derivados de la fermentación y rutas basadas en glucosa para diversificar el suministro. Sasol lanzó LIVINEX IO 7 en octubre de 2025 como un surfactante no iónico a base de aceite de insectos para productos químicos de cuidado, demostrando una de esas alternativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
los surfactantes aniónicos lideran, mientras los surfactantes no iónicos se expandenLos surfactantes aniónicos representaron el 41,45% de la participación del mercado de surfactantes naturales en 2026, respaldados por su uso en lavandería, lavado de vajilla e limpieza industrial. Su rendimiento en detergencia y formación de espuma mantiene su papel en las formulaciones de limpieza de alto volumen. Las opciones aniónicas naturales incluyen alternativas a base de aceite de coco y surfactantes de aminoácidos como el cocoil glutamato de sodio y el lauroil sarcosinato de sodio. Estos materiales ayudan a las marcas a responder a las afirmaciones de productos sin sulfatos y orientados a la suavidad. BASF introdujo ingredientes de cuidado personal de base natural en 2025, incluida una betaína derivada de aceite de coco con certificación Rainforest Alliance. La categoría mantiene un lugar importante donde el rendimiento de limpieza y el perfil de espuma siguen siendo centrales en el diseño del producto.
Se proyecta que los surfactantes no iónicos avancen a una CAGR del 6,45% hasta 2032. Los alquil poliglucósidos y los ésteres de sorbitán son fundamentales para este crecimiento porque apoyan las formulaciones sin sulfatos y biodegradables. La planta de Bangpakong de BASF amplía el suministro regional de alquil poliglucósidos, mientras que una planta en Cincinnati estaba en construcción para su puesta en marcha en 2026. Los surfactantes anfóteros, incluida la cocamidopropil betaína, continúan apoyando los sistemas suaves de cuidado personal. Los surfactantes catiónicos también son relevantes para el suavizado de telas y el acondicionamiento del cabello. La combinación de productos se está ampliando a medida que los formuladores utilizan múltiples clases de surfactantes para equilibrar el rendimiento de limpieza, espuma, acondicionamiento y sensorial.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por materia prima y fuente:
las fuentes de origen vegetal lideran, mientras las fuentes microbianas y de fermentación se aceleranLas fuentes de origen vegetal representaron una participación del 67,32% en 2026, basada en rutas de procesamiento establecidas para el aceite de palmiste, el aceite de coco y la glucosa derivada del maíz. La capacidad oleoquímica existente apoya el suministro a gran escala y una amplia familiaridad regulatoria. Las rutas de base vegetal siguen siendo importantes para los alcoholes grasos, los glucósidos y los intermedios de surfactantes relacionados. Su posición establecida también crea exposición a la disponibilidad y el costo de los aceites tropicales. La trazabilidad de las materias primas también se está volviendo más importante a medida que los compradores buscan prácticas de abastecimiento documentadas.
Se proyecta que las fuentes de origen microbiano y por fermentación avancen a una CAGR del 6,34% hasta 2032. Los sophorolípidos, los ramnolípidos y los lípidos de manosileritritol están pasando de aplicaciones especializadas hacia una calificación comercial más amplia. Las plataformas RHEANCE y SOPHANCE de Evonik Industries AG muestran cómo los productores establecidos están incorporando ofertas derivadas de la fermentación en carteras de cuidado personal. Sasol también introdujo un producto a base de aceite de insectos que amplía el rango de insumos renovables no tradicionales.
Por aplicación:
los detergentes lideran, mientras el cuidado personal y los cosméticos avanzanLos detergentes representaron una participación del 45,23% en 2026, lo que refleja la escala de las formulaciones de lavandería doméstica, lavavajillas automático y lavado manual de vajilla. Esta aplicación tiene grandes requisitos y una amplia base de clientes global. Su economía es exigente porque las formulaciones de detergentes a granel siguen siendo sensibles a los precios de las materias primas. El mercado de surfactantes naturales puede ganar terreno donde las marcas necesitan mayor biodegradabilidad, abastecimiento renovable o una propuesta de consumidor más diferenciada. Las normas europeas de detergentes planificadas añaden una consideración de cumplimiento importante para las empresas que venden productos de limpieza en la región. La limpieza industrial e institucional también ofrece una vía para productos que necesitan un rendimiento ambiental documentado.
Se proyecta que el cuidado personal y los cosméticos avancen a una CAGR del 6,89% hasta 2032. El cuidado del cabello sin sulfatos, las afirmaciones de belleza limpia y la demanda de sistemas de limpieza biodegradables apoyan esta aplicación. Una revisión científica de 2025 describió el contenido renovable, la menor huella de carbono y la biodegradabilidad como consideraciones importantes en el desarrollo moderno de productos de limpieza. El mercado de surfactantes naturales puede apoyar limpiadores suaves, productos faciales, geles de ducha y otros formatos de cuidado personal. Los productos químicos agrícolas son otra aplicación objetivo, respaldada por una exención de tolerancia del Registro Federal publicada en agosto de 2026 para un surfactante de éster de sacarosa de base vegetal utilizado en formulaciones de pesticidas. Las aplicaciones en campos petrolíferos siguen siendo menores, pero pueden requerir alternativas con perfiles ambientales más sólidos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 35,66% de la participación del mercado de surfactantes naturales en 2026 y se proyecta que avance a una CAGR del 6,77% hasta 2032. La región combina una creciente demanda de cuidado personal y del hogar con una profunda capacidad de procesamiento oleoquímico. China, India y los mercados de la Asociación de Naciones del Sudeste Asiático (ASEAN) son importantes porque las marcas están ampliando el acceso a los productos más allá de los principales centros urbanos. China emitió disposiciones en enero de 2025 para apoyar la innovación en ingredientes cosméticos, creando una vía más clara para nuevos materiales. La Comisión Nacional de Normalización aprobó revisiones de 12 normas de surfactantes y detergentes en julio de 2025. Estas normas apoyan métodos analíticos más consistentes y expectativas de calidad. La puesta en marcha de alquil poliglucósidos de BASF en 2025 en Tailandia refleja la importancia de la región para el suministro local. La certificación de la Mesa Redonda sobre Aceite de Palma Sostenible (RSPO) se está volviendo más relevante para las decisiones de la cadena de suministro en la región.
América del Norte
América del Norte tiene un perfil de demanda orientado a productos premium que apoya los ingredientes de cuidado personal de base biológica y los ingredientes de limpieza especializada. El programa Safer Choice de la Agencia de Protección Ambiental de los Estados Unidos añadió 18 productos químicos a su lista de ingredientes aprobados en julio de 2025, elevando el total a 983. Esto proporciona una vía reconocida para los formuladores que eligen insumos químicos más seguros. Stepan Company reportó 1,67 mil millones de USD en ventas netas de surfactantes para 2025, mientras que las aplicaciones de limpieza industrial, agrícola y de campos petrolíferos superaron los volúmenes de lavandería de consumo masivo. Kao Corporation y Pilot Chemical Company anunciaron una asociación exclusiva en enero de 2025 para introducir sulfonatos de olefinas internas de base biológica Bio IOS en América del Norte a partir de 2026. Kensing, LLC también se asoció con AmphiStar en mayo de 2025 para comercializar biosurfactantes microbianos reciclados para aplicaciones de cuidado personal en América del Norte. Estas acciones añaden más rutas comerciales para las tecnologías de surfactantes renovables en la región.
Europa, América del Sur y Oriente Medio y África
La influencia regulatoria de Europa continúa dando forma al mercado de surfactantes naturales y a las prácticas globales de formulación y documentación. El acuerdo de la Comisión Europea de 2025 sobre las normas revisadas de detergentes introducirá requisitos de biodegradabilidad más estrictos y pasaportes digitales de productos a partir del verano de 2029. Evonik Industries AG tiene producción comercial de ramnolípidos en Eslovaquia, lo que apoya la posición de Europa en los biosurfactantes derivados de la fermentación. SEPPIC continúa desarrollando sistemas emulsionantes de origen natural para el cuidado personal, con sus productos alineados a los requisitos de COSMOS y NATRUE. En América del Sur, Indovinya lanzó OXISMOOTH DS, un emoliente multifuncional 100% de base vegetal, en Brasil durante diciembre de 2025. Indovinya también informó que el 20,5% de sus ingresos de 2025 provino de soluciones sostenibles. En Oriente Medio y África, la cartera de biosurfactantes de Sasol y su trabajo con Holiferm representan una vía para utilizar la infraestructura química y energética de la región para productos especializados de menor contenido de carbono.
Panorama competitivo
Concentración del Mercado
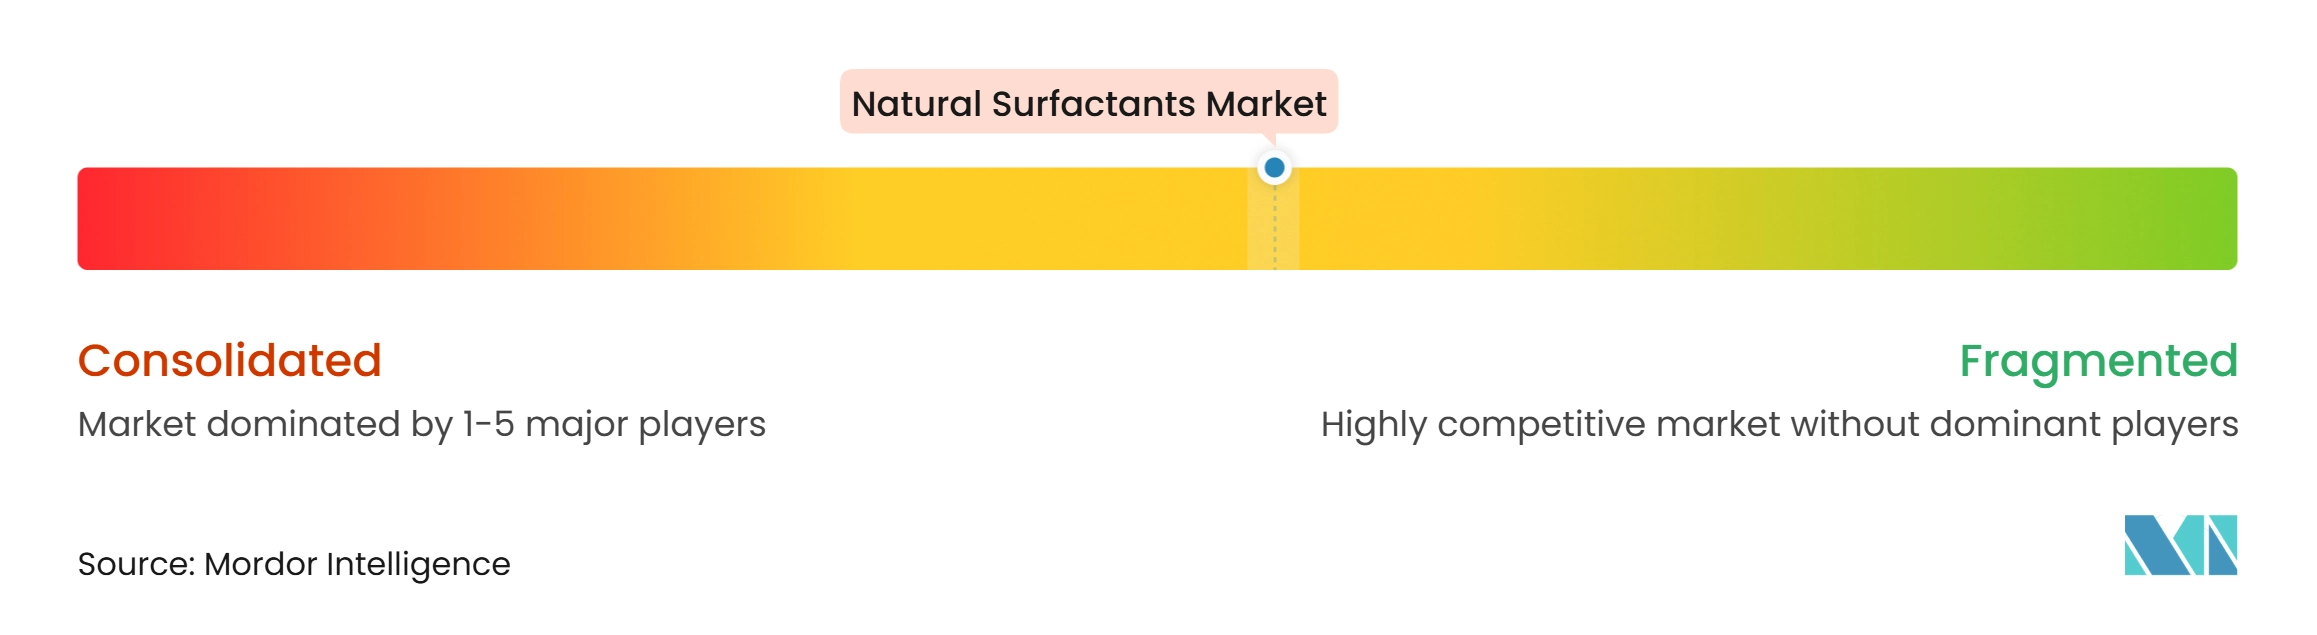
El mercado de surfactantes naturales está moderadamente concentrado, con los principales actores incluyendo BASF, Croda International Plc, CLARIANT, Evonik Industries AG y Arkema. Estas empresas compiten a través de la amplitud de su cartera, el soporte técnico y el acceso a relaciones establecidas con los clientes. Su escala también les ayuda a calificar materiales en múltiples entornos regulatorios. BASF combina plataformas de alquil poliglucósidos con expansión de capacidad en Tailandia y producción planificada en los Estados Unidos. Evonik Industries AG ha ampliado su posición en biosurfactantes a través de plataformas de ramnolípidos y sophorolípidos.
La trazabilidad y los datos de rendimiento se están convirtiendo en herramientas competitivas además del diseño de moléculas. BASF rastrea los volúmenes de palma hasta el nivel de molino de aceite a través de su enfoque de abastecimiento responsable. Estos movimientos abordan la seguridad de las materias primas, la diferenciación del rendimiento y la documentación de sostenibilidad al mismo tiempo. Los participantes más pequeños tienen oportunidades donde los surfactantes convencionales de origen vegetal tienen limitaciones. El LIVINEX IO 7 de Sasol utiliza aceite de insectos, lo que puede reducir la dependencia de la química C12-C14 a base de palmiste. Kensing, LLC y AmphiStar están desarrollando biosurfactantes microbianos reciclados para el cuidado personal, aprovechando subproductos de aceite vegetal y planes de producción regional. Stepan Company firmó un acuerdo de distribución exclusiva para los biosurfactantes reciclados de AmphiStar en Europa, Oriente Medio y África en noviembre de 2025. Los requisitos de Certificación Internacional de Sostenibilidad y Carbono PLUS, la Mesa Redonda sobre Aceite de Palma Sostenible y el Registro, Evaluación, Autorización y Restricción de Sustancias Químicas pueden favorecer a las empresas con mayores capacidades de documentación. Por lo tanto, es probable que la diferenciación de productos dependa de la escala, el soporte de calificación y las elecciones creíbles de materias primas, más que únicamente de las afirmaciones de origen natural.
Líderes de la industria de surfactantes naturales
-
BASF
-
CLARIANT
-
Croda International Plc
-
Evonik Industries AG
-
Arkema
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de surfactantes naturales Empresas cubiertas en este informe
- Arkema
- BASF
- CLARIANT
- Croda International Plc
- Dow
- Evonik Industries AG
- Galaxy Surfactants
- India Glycols Limited
- Indorama Ventures Public Company Limited
- Kao Corporation
- Kensing, LLC
- Sasol
- SEPPIC
- Solvay
- Stepan Company
Desarrollos recientes de la industria en Mercado de surfactantes naturales
- Octubre de 2026: BASF puso en marcha una capacidad de producción ampliada de Alquil Poliglucósidos (APG) en su instalación de Cincinnati, Ohio, fortaleciendo el suministro regional de surfactantes no iónicos de base biológica y fácilmente biodegradables. La expansión apoyó el mercado de surfactantes naturales al aumentar la capacidad de fabricación de surfactantes de materia prima renovable utilizados en cuidado personal, limpieza doméstica y aplicaciones industriales.
- Julio de 2026: Godrej Chemicals lanzó SLNOVA, una plataforma de biosurfactantes a base de sophorolípidos desarrollada utilizando materias primas renovables y tecnología de fermentación para aplicaciones de cuidado personal, del hogar y limpieza industrial. El lanzamiento amplió la disponibilidad comercial de surfactantes derivados de la fermentación y fortaleció el segmento de biosurfactantes del mercado de surfactantes naturales.
Alcance del informe global del mercado de surfactantes naturales
Los surfactantes naturales son agentes tensioactivos derivados de fuentes biológicas renovables como plantas, microorganismos y materias primas de base fermentativa. Reducen la tensión superficial e interfacial, permitiendo propiedades efectivas de limpieza, emulsificación, formación de espuma y humectación. Su biodegradabilidad y su potencial de menor impacto ambiental apoyan su uso en limpieza doméstica, cuidado personal, agricultura y aplicaciones industriales.
El mercado de surfactantes naturales está segmentado por tipo de producto, materia prima y fuente, aplicación y geografía. Por tipo de producto, el mercado está segmentado en surfactantes aniónicos, surfactantes no iónicos, surfactantes catiónicos y surfactantes anfóteros. Por materia prima y fuente, el mercado está segmentado en fuentes de origen vegetal, fuentes de origen microbiano y por fermentación, y otras. Por aplicación, el mercado está segmentado en detergentes, limpieza industrial e institucional, cuidado personal y cosméticos, productos químicos agrícolas, productos químicos para campos petrolíferos y otros. El informe también cubre el tamaño del mercado y los pronósticos de surfactantes naturales en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).Global
Resumen de la segmentación
| Surfactantes aniónicos |
| Surfactantes no iónicos |
| Surfactantes catiónicos |
| Surfactantes anfóteros |
| Fuentes de origen vegetal |
| Fuentes de origen microbiano y por fermentación |
| Otros |
| Detergentes |
| Limpieza industrial e institucional |
| Cuidado personal y cosméticos |
| Productos químicos agrícolas |
| Productos químicos para campos petrolíferos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Surfactantes aniónicos | |
| Surfactantes no iónicos | ||
| Surfactantes catiónicos | ||
| Surfactantes anfóteros | ||
| Por materia prima y fuente | Fuentes de origen vegetal | |
| Fuentes de origen microbiano y por fermentación | ||
| Otros | ||
| Por aplicación | Detergentes | |
| Limpieza industrial e institucional | ||
| Cuidado personal y cosméticos | ||
| Productos químicos agrícolas | ||
| Productos químicos para campos petrolíferos | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de surfactantes naturales?
El tamaño del mercado de surfactantes naturales se valoró en 22,67 mil millones de USD en 2026 y se estima que crecerá desde 23,98 mil millones de USD en 2027 hasta alcanzar los 31,90 mil millones de USD para 2032, a una CAGR del 5,87% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de surfactantes naturales?
La demanda está respaldada por el cuidado personal con etiqueta limpia, los productos de limpieza biodegradables, los requisitos regulatorios y los programas corporativos de abastecimiento de materiales de carbono renovable.
¿Qué tipo de producto tuvo la mayor participación en 2026?
Los surfactantes aniónicos representaron una participación del 41,45% en 2026, respaldados por su uso en lavandería, lavado de vajilla y limpieza industrial.
¿Qué materia prima y fuente se proyecta que avance más rápido?
Se proyecta que las fuentes de origen microbiano y por fermentación avancen a una CAGR del 6,34% hasta 2032, a medida que los sophorolípidos y los ramnolípidos ganan calificación comercial.