
Taille et Part du Marché des Méthodes Modernes de Construction (MMC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 313.24 Milliards de dollars |
| Taille du Marché (2032) | 442.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Méthodes Modernes de Construction (MMC) par Mordor Intelligence
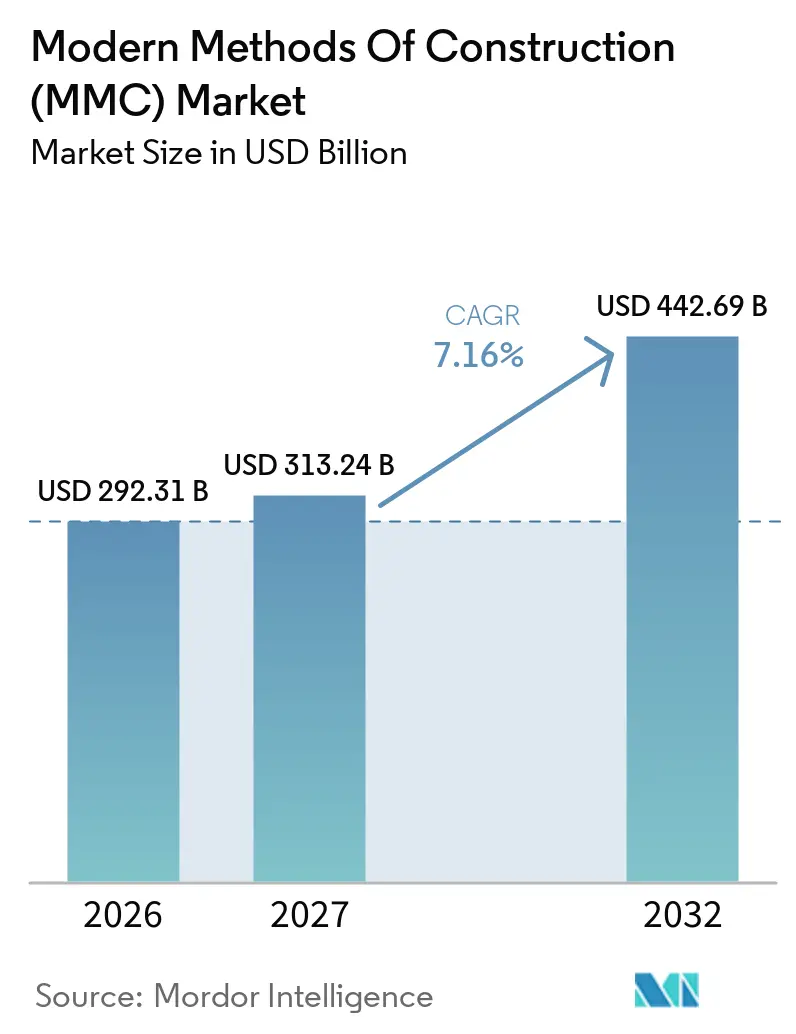
La taille du marché des Méthodes Modernes de Construction devrait passer de 292,31 milliards USD en 2026 à 313,24 milliards USD en 2027 et devrait atteindre 442,69 milliards USD d'ici 2032, avec un CAGR de 7,16 % sur la période 2027-2032. Le marché des méthodes modernes de construction est soutenu par les pénuries de logements, les contraintes de main-d'œuvre dans la construction et les programmes d'achat public favorisant la livraison en usine. Les acheteurs sélectionnent de plus en plus les méthodes de construction lors de la phase de définition du projet, car les systèmes panélisés, volumétriques, hybrides et additifs présentent des exigences distinctes en matière de logistique, de coûts et de conception. La Conception pour la Fabrication et l'Assemblage (DfMA) et la modélisation des informations du bâtiment (BIM) gagnent en importance dans les processus d'achat, car ils relient les activités de conception à la production en usine. Le marché bénéficie également lorsque les programmes publics offrent aux fabricants un carnet de commandes plus visible. Cependant, les variations dans les exigences de permis, les besoins d'investissement en usine et les limitations de transport restent des contraintes importantes, en particulier dans les régions où les systèmes d'achat et d'inspection sont moins développés.
Principaux Enseignements du Rapport
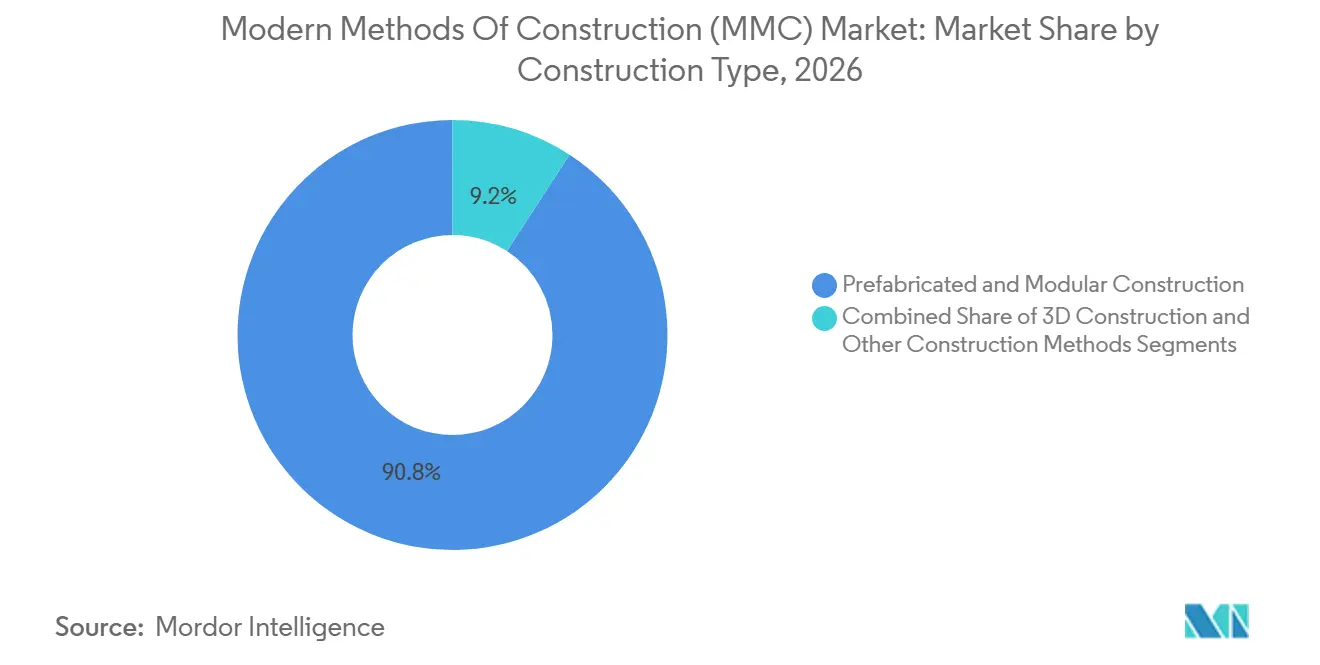
- Par type de construction, la construction préfabriquée et modulaire détenait 90,84 % de la part du marché des méthodes modernes de construction en 2026, tandis que la construction 3D devrait croître à un CAGR de 35,45 % jusqu'en 2032.
- Par type de matériau, le béton détenait 40,2 % de la taille du marché des méthodes modernes de construction en 2026, tandis que le bois devrait croître à un CAGR de 7,89 % jusqu'en 2032.
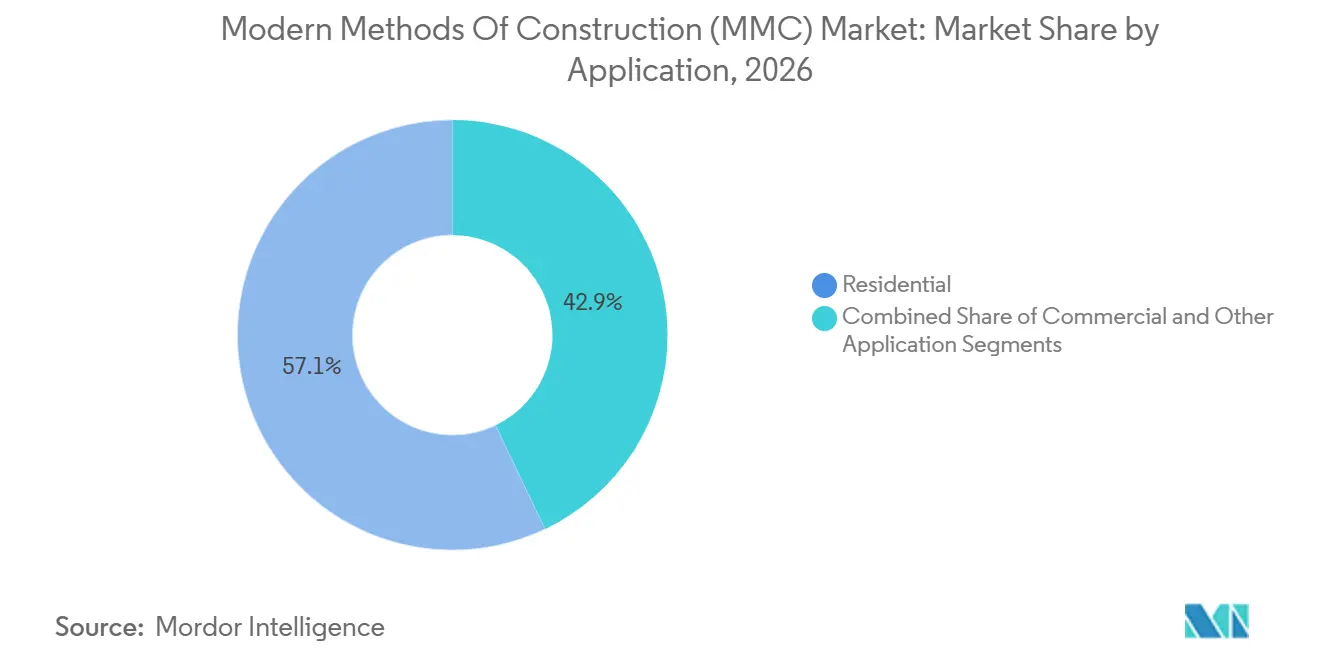
- Par application, la construction résidentielle représentait 57,1 % de la taille du marché des méthodes modernes de construction en 2026, tandis que la construction commerciale devrait croître à un CAGR de 8,01 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 33,2 % du marché des méthodes modernes de construction en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Méthodes Modernes de Construction (MMC)
Analyse de l'Impact des Facteurs Moteurs*
| Facteurs Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénuries de Logements et Demande liée à l'Urbanisation | +2.1% | Mondial, concentré en Amérique du Nord, au Royaume-Uni, en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Pénurie de Main-d'Œuvre dans la Construction et Écarts de Productivité | +1.5% | Mondial, plus aigu en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Programmes d'Achat Public et de Logements Abordables | +1.2% | Amérique du Nord, Royaume- Uni, Australie, Irlande et Conseil de Coopération du Golfe | Moyen terme (2-4 ans) |
| Exigences de Construction liées au Carbone et à l'Efficacité Énergétique | +0.9% | Union Européenne, Amérique du Nord, Japon et Australie | Moyen terme (2-4 ans) |
| Qualité en Usine, Certitude des Délais et Réduction des Déchets | +0.7% | Mondial, plus fort dans les marchés à coût de main-d'œuvre élevé | Long terme (≥ 4 ans) |
| Flux de Travail BIM-vers-Usine et DfMA Standardisés | +0.5% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de Logements et Demande Liée à l'Urbanisation
Les déficits de logements accroissent la pertinence des méthodes de livraison plus rapides sur le marché des méthodes modernes de construction. La Chambre de Commerce des États-Unis a estimé un déficit de logements de 4,5 à 4,7 millions de logements en 2025, soulignant l'ampleur de la demande non satisfaite dans l'ensemble du système de construction[1]. En Irlande, le Ministère du Logement a indiqué que 69 % des logements dans les programmes de développement devraient utiliser des méthodes modernes de construction entre juillet et décembre 2025. Les systèmes à ossature bois représentaient 61 % de ces logements planifiés, reliant l'activité de logement public à la production en usine. Le plan de rénovation urbaine 2026 de la Chine prévoyait la rénovation de 115 000 communautés résidentielles urbaines plus anciennes et une utilisation plus large des intérieurs préfabriqués. Les petits sites de remplissage et les préoccupations concernant les perturbations du voisinage soutiennent également l'adoption de méthodes qui réduisent l'activité de construction sur site.
Pénurie de Main-d'Œuvre dans la Construction et Écarts de Productivité sur Site
La disponibilité de la main-d'œuvre reste un facteur clé poussant les promoteurs et les entrepreneurs à adopter des systèmes hors site sur le marché des méthodes modernes de construction. Associated Builders and Contractors estime que le secteur de la construction américain aura besoin de 349 000 nouveaux travailleurs nets en 2026 et de 456 000 en 2027[2]. L'Associated General Contractors of America a constaté que 92 % des entreprises interrogées n'étaient pas en mesure de pourvoir les postes vacants en 2025, tandis que 45 % ont connu des retards de projets en raison de pénuries de main-d'œuvre. Une étude publiée par le Laboratoire National des Énergies Renouvelables en 2025 a signalé une croissance annuelle de l'adoption de la construction panélisée et modulaire. Le travail en usine peut offrir un emploi à l'année et réduire la dépendance aux corps de métier rares sur site, donnant aux villes une raison supplémentaire de soutenir la capacité de fabrication.
Programmes d'Achat Public et de Logements Abordables
L'achat public offre aux fabricants un carnet de commandes plus clair, soutenant l'investissement sur le marché des méthodes modernes de construction. Le Programme de Logements Abordables du Royaume-Uni exige que 25 % des projets de logements financés utilisent des méthodes modernes de construction[3]. Le Plan d'Action pour le Logement 2025-2030 de l'Irlande vise la livraison de 300 000 nouveaux logements d'ici 2030 et soutient des projets pilotes volumétriques 3D à Limerick et Wexford. Build Canada Homes devrait publier une demande d'information en février 2026 pour établir un registre national de fournisseurs de méthodes modernes de construction préqualifiés. L'Allemagne devrait sécuriser 4 milliards EUR en 2026 pour accélérer la livraison de logements, en privilégiant les approbations de construction en bois et modulaire. Les exigences d'achat récurrentes offrent une valeur supérieure aux attributions de projets uniques, car les usines ont besoin de volumes de production fiables pour fonctionner efficacement.
Exigences de Construction liées au Carbone, à l'Efficacité Énergétique et à l'ESG
Les réglementations de construction et les exigences de reporting favorisent de plus en plus l'utilisation documentée des matériaux et le contrôle qualité en usine sur le marché des méthodes modernes de construction. La directive refonte sur la Performance Énergétique des Bâtiments exige que les États membres de l'Union Européenne fassent évoluer leur parc immobilier vers une performance énergétique très basse. Une étude d'évaluation du cycle de vie évaluée par des pairs en 2025 a révélé que la construction modulaire peut réduire le carbone incorporé par pied carré jusqu'à 54 % par rapport à la construction traditionnelle. Le cadre d'évaluation du pic carbone 2026 de la Chine intègre des indicateurs de construction à faible émission de carbone dans les évaluations des gouvernements locaux. Ces exigences accroissent l'importance des informations vérifiées sur les matériaux, la performance énergétique et les déchets lors de la sélection des projets. Lorsqu'elle est correctement conçue et documentée, la production en usine peut fournir des enregistrements plus contrôlés de ces intrants.
Analyse de l'Impact des Facteurs Limitants*
| Facteurs Limitants | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fragmentation des Permis, Certifications et Codes de Construction Municipaux | -1.5% | États-Unis, Canada et certaines parties de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Investissement Initial Élevé en Usine et Risque d'Utilisation | -1% | Mondial, plus sévère dans les marchés émergents et intermédiaires | Moyen terme (2-4 ans) |
| Contraintes de Transport, de Grutage et de Logistique du Dernier Kilomètre | -0.7% | Mondial, aigu dans les contextes urbains denses et les sites éloignés | Moyen terme (2-4 ans) |
| Flexibilité de Conception Limitée et Compromis Esthétiques Perçus | -0.4% | Marchés matures avec des attentes élevées en matière de qualité de conception | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des Permis, Certifications et Codes de Construction Municipaux
Des processus d'approbation différents peuvent réduire les gains de temps attendus par les acheteurs du marché des méthodes modernes de construction. L'Institut National des Sciences du Bâtiment et l'Institut Américain des Architectes devraient signaler en 2025 que les programmes de construction hors site fonctionnent différemment dans 39 États américains. Ces différences incluent l'autorité d'inspection, la portée du programme et l'étendue des dérogations locales. Le Colorado, le Kentucky, le Montana, le Rhode Island, le Texas et le Vermont devraient adopter des réformes en 2025 pour simplifier certaines parties du processus. Cependant, les fabricants desservant plusieurs États peuvent encore faire face à des exigences de conformité qui se chevauchent. Le Groupe CSA du Canada a identifié les inspections en double comme un obstacle à l'adoption du logement préfabriqué. Une meilleure coordination entre les inspections en usine et les inspections locales est essentielle pour que les projets conservent leur avantage en termes de calendrier.
Investissement Initial Élevé en Usine et Risque d'Utilisation
La production en usine nécessite un investissement en capital important avant le début des ventes d'unités, créant un obstacle majeur sur le marché des méthodes modernes de construction. Les pressions sur les coûts s'intensifient lorsque les calendriers de production ne génèrent pas un volume suffisant. Wesfarmers et Built Group devraient créer Built Living en mai 2026, soutenu par jusqu'à 100 millions USD de fonds propres initiaux de Wesfarmers pour développer une installation de préfabrication en Australie-Occidentale. Ce projet illustre le niveau de financement initial requis pour une installation à grande échelle avant qu'elle puisse servir un marché durable. L'installation est destinée à soutenir des projets résidentiels de moyenne et grande hauteur et vise une production de plus de 2 000 appartements par an. Les engagements de demande des programmes publics peuvent réduire le risque d'utilisation en offrant aux fabricants une base plus claire pour planifier les effectifs, les achats de matériaux et la capacité. Les opérateurs sans de tels engagements doivent supporter le risque que les coûts fixes de l'usine dépassent la contribution générée par les commandes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Construction : Les Systèmes Préfabriqués et Modulaires Dominent ; la Construction 3D Croît Rapidement
La construction préfabriquée et modulaire devrait représenter 90,84 % de la valeur totale du marché en 2026, soutenant le marché des méthodes modernes de construction dans les projets résidentiels, commerciaux et d'infrastructure. Les systèmes panélisés comprennent les panneaux structurels isolants, les panneaux à ossature bois et les panneaux en acier léger. Ces systèmes s'alignent sur les séquences de construction sur site habituelles et imposent des exigences de transport moins élevées que les modules entièrement volumétriques. En Irlande, 69 % des logements dans les programmes de développement devraient utiliser des méthodes modernes de construction au second semestre 2025, la construction à ossature bois représentant 61 % de ces unités planifiées. Cette tendance soutient la demande continue de systèmes combinant la production en usine avec des fondations conventionnelles et un assemblage final sur site. Les unités volumétriques restent importantes pour les projets avec des plans répétitifs et des calendriers de livraison serrés qui justifient un niveau plus élevé d'achèvement hors site. Les conceptions hybrides combinent des pièces ou des noyaux construits en usine avec des éléments extérieurs panélisés lorsque les projets nécessitent une plus grande flexibilité de conception.
La construction 3D devrait croître à un CAGR de 35,45 % jusqu'en 2032, le taux de croissance le plus rapide parmi les types de construction sur le marché des méthodes modernes de construction. En février 2025, l'International Code Council devrait annoncer la première norme ICC 1150 proposée pour la technologie de construction automatisée 3D pour les murs en béton. La norme proposée est destinée à fournir aux promoteurs et aux responsables un cadre plus défini pour évaluer les systèmes d'impression en béton. Le Japon devrait achever une résidence en béton armé imprimée en 3D de deux étages dans la préfecture de Miyagi en novembre 2025. Le bâtiment devrait satisfaire aux exigences habituelles de permis et d'inspection de réception. Une étude de 2025 publiée par Springer Nature devrait signaler des réductions de déchets de matériaux allant jusqu'à 60 % et des réductions du temps de construction allant jusqu'à 50 % grâce à l'impression 3D. L'adoption restera dépendante de l'acceptation des codes, des conceptions de projets appropriées et des capacités des entrepreneurs. Par conséquent, le segment devrait croître à partir d'une base modeste, tandis que les systèmes modulaires établis continuent de représenter la majorité des dépenses du marché.

Par Type de Matériau : Le Béton Maintient son Échelle ; le Bois Progresse grâce aux Exigences de Faible Émission de Carbone
Le béton devrait représenter 40,2 % du marché des méthodes modernes de construction en 2026. Le béton préfabriqué soutient les projets à haute densité et grande hauteur sur l'ensemble du marché. Sa position dominante reflète également des chaînes d'approvisionnement matures pour les éléments préfabriqués, des processus de conception coordonnés, un contrôle qualité et une livraison gérée. En août 2026, Elematic Group devrait signer un accord avec Jiangxi Kesen Construction pour établir une usine de dalles alvéolées dans le Guangdong. L'usine est destinée à produire 800 000 mètres carrés de composants préfabriqués par an pour la Grande Baie. Le verre sert aux applications de façades préfabriquées, tandis que l'acier et l'acier léger fournissent des ossatures structurelles pour les bâtiments modulaires. D'autres matériaux, notamment le béton cellulaire autoclavé et les composites, servent des applications structurelles ou d'isolation plus spécialisées. Le béton devrait rester central pour les projets façonnés par les exigences d'infrastructure et de grande hauteur. Dans la construction résidentielle, le bois attire l'attention à mesure que les équipes de projet accordent une plus grande importance aux émissions sur le cycle de vie.
Le bois devrait croître à un CAGR de 7,89 % jusqu'en 2032, ce qui en fait la catégorie de matériaux à la croissance la plus rapide sur le marché des méthodes modernes de construction. Les produits en bois d'ingénierie, tels que le bois lamellé-croisé et le bois lamellé-collé, élargissent l'application du bois dans des bâtiments plus grands et plus complexes. Une revue systématique attendue en 2025 devrait constater que le remplacement de l'acier par du bois peut éviter 2,3 kilogrammes de dioxyde de carbone par kilogramme de bois, tandis que le remplacement du béton par du bois peut éviter 1,4 kilogramme de dioxyde de carbone par kilogramme de bois. L'Association Fédérale de la Construction Préfabriquée d'Allemagne devrait indiquer que les maisons préfabriquées en bois représenteront 26,5 % des maisons individuelles et bifamiliales approuvées en 2025. Cette part devrait atteindre 26,7 % au premier semestre 2026. Les exigences de reporting Scope 3 des entreprises en Europe accroissent la pertinence des informations vérifiées sur les matériaux dans les décisions d'achat. La croissance du bois dépendra de la cohérence de l'approvisionnement, de l'acceptation des codes, des capacités de conception structurelle et de l'économie au niveau des projets.
Par Application : Le Résidentiel Occupe la Plus Grande Position ; la Demande Commerciale Élargit les Usages
La construction résidentielle représentait 57,1 % de la part du marché des méthodes modernes de construction en 2026. Les programmes de logements sociaux, les pressions sur l'accessibilité et la nécessité d'une livraison de projets plus rapide soutiennent sa position dominante sur le marché. Le cadre d'achat pour le logement du Royaume-Uni exige une valeur préfabriquée supérieure à 55 % pour les projets financés par Homes England, intégrant la production en usine dans la structure contractuelle des développements résidentiels éligibles. Sekisui House prévoit de livrer 20 000 logements par an aux États-Unis sous sa marque Shawood. La société a indiqué que 96 % de ses nouvelles maisons individuelles répondaient ou dépassaient les normes japonaises de maison à énergie zéro au cours de l'exercice clos en mars 2025, démontrant comment la production standardisée peut soutenir des performances de construction cohérentes. Les systèmes panélisés et modulaires pour maisons individuelles restent pertinents aux États-Unis, au Canada et au Japon, tandis que les bâtiments résidentiels volumétriques de moyenne hauteur gagnent du terrain dans cette catégorie.
La construction commerciale devrait croître à un CAGR de 8,01 % jusqu'en 2032, le taux le plus rapide parmi les catégories d'application. Les centres de données, les établissements hôteliers, les usines pharmaceutiques et les développements à usage mixte valorisent la précision en usine et des calendriers d'achèvement de projets fiables. Au premier trimestre 2026, CIMC Modular Building avait fourni des services de fabrication et de livraison pour des projets d'intelligence artificielle et d'informatique en nuage avec une capacité de calcul combinée dépassant 300 mégawatts. La société a identifié son projet en Malaisie comme un centre de données modulaire préfabriqué ultra-large. En janvier 2026, Modulex a acquis une participation majoritaire dans Merit Industrialised Construction. Merit a de l'expérience dans les hôpitaux, les sciences de la vie et les salles blanches — des environnements commerciaux qui accordent une grande valeur aux processus de construction contrôlés. D'autres applications comprennent des projets industriels, institutionnels, énergétiques et d'infrastructure, qui bénéficient lorsque la production en usine et la préparation du site se déroulent simultanément.
Analyse Géographique
L'Amérique du Nord devrait représenter 33,2 % de la valeur du marché mondial en 2026. Le marché régional des méthodes modernes de construction est façonné par les pénuries de logements, les contraintes de main-d'œuvre et les vastes réseaux de fabrication. Le Canada devrait lancer Build Canada Homes en septembre 2025 et solliciter des informations auprès des fournisseurs de méthodes modernes de construction en février 2026. Le programme indique que la politique fédérale reconnaît la nécessité de développer la capacité de fabrication nationale. Associated Builders and Contractors estime que le secteur de la construction américain aura besoin de 349 000 nouveaux travailleurs nets en 2026. Les réformes au niveau des États aux États-Unis, notamment les modifications du Colorado concernant les permis et les inspections pour les maisons modulaires, peuvent réduire les charges administratives. Le Mexique connaît une croissance de l'activité de construction modulaire industrielle et résidentielle, bien que sa chaîne d'approvisionnement formelle reste moins développée que celles des États-Unis et du Canada.
L'Europe représente une part significative du marché des méthodes modernes de construction, avec l'Allemagne, le Royaume-Uni et la France parmi les pays les plus actifs. Les maisons préfabriquées en bois en Allemagne représentaient 26,5 % des maisons individuelles et bifamiliales approuvées en 2025 et devraient atteindre 26,7 % au premier semestre 2026. Le financement fédéral pour l'accélération du logement donne la priorité à des approbations plus rapides pour les projets en bois et modulaires. Le programme de logements abordables du Royaume-Uni offre aux fabricants une source institutionnelle de demande de projets résidentiels. Laing O'Rourke devrait agrandir son installation Explore Park en août 2026, soutenu par un carnet de commandes de 17,2 milliards GBP. PORR et Moderna devraient créer une coentreprise en avril 2026 pour développer des capacités de préfabrication en béton en Europe centrale et orientale. Les exigences de reporting environnemental accroissent également l'importance des informations vérifiables sur les matériaux et les projets pour les acheteurs régionaux.
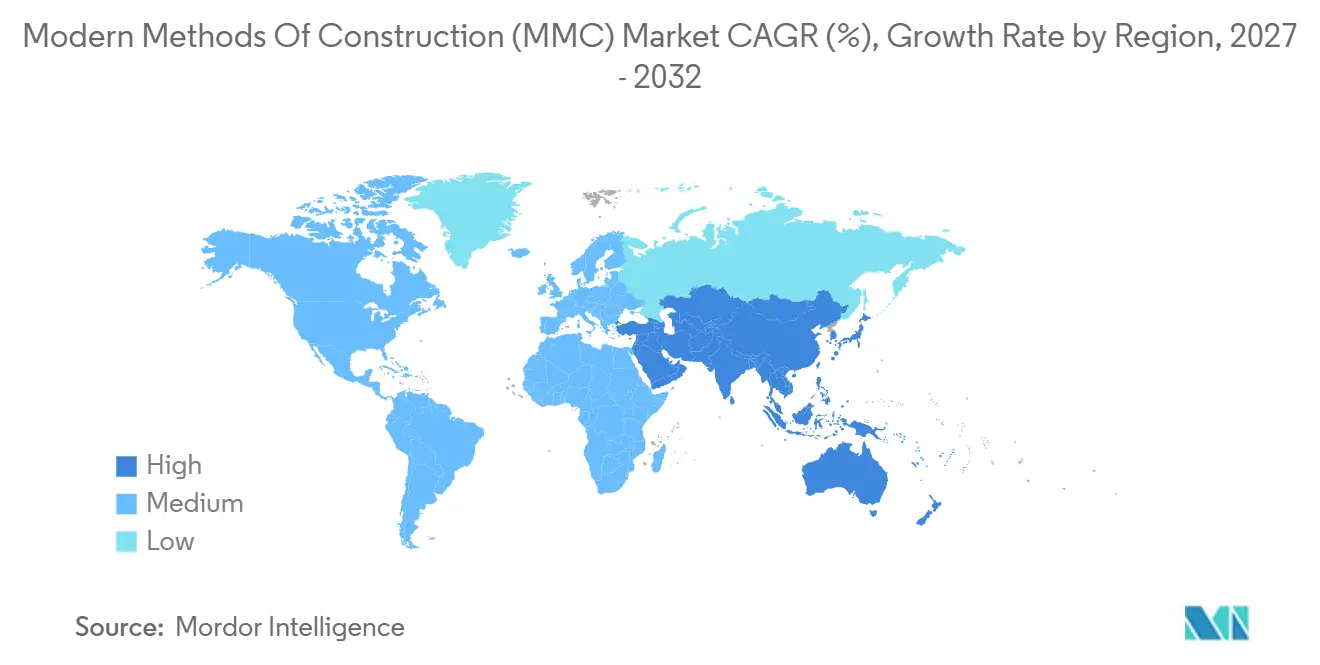
L'Asie-Pacifique devrait croître à un CAGR de 8,65 % jusqu'en 2032, représentant le taux de croissance régionale le plus rapide sur le marché des méthodes modernes de construction. La Chine et l'Inde offrent une demande de logements substantielle, tandis que le Japon et la Corée du Sud disposent de capacités de construction industrialisée avancées. Les exportations de bâtiments préfabriqués de la Chine devraient atteindre 27,9 milliards USD au premier semestre 2026, contre 19,3 milliards USD au premier semestre 2025. Wesfarmers et Built Living développent une capacité de fabrication en Australie pour des bâtiments résidentiels préfabriqués en béton de moyenne et grande hauteur. L'installation est destinée à soutenir la construction de plus de 2 000 appartements par an. SIBS et LINQ Modular devraient annoncer une collaboration en février 2026 pour livrer au moins 1 500 unités modulaires par an dans des projets au Moyen-Orient. AG&P Industrial et Pragati Infra Solutions devraient également annoncer une coentreprise de 100 millions USD pour établir une installation avancée d'ingénierie, d'approvisionnement et de construction modulaire en Andhra Pradesh.
Paysage Concurrentiel
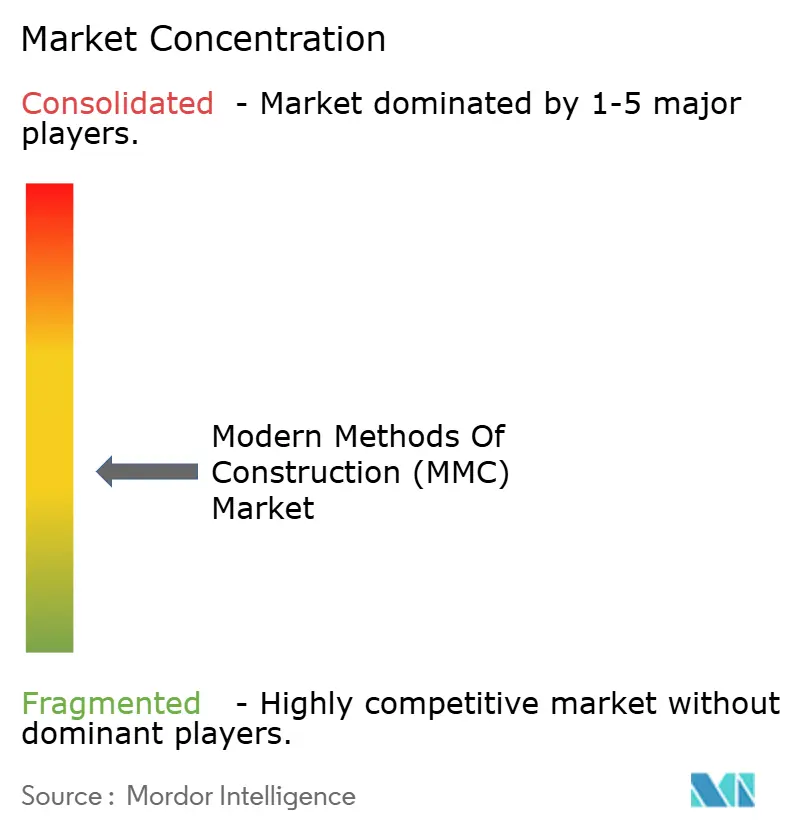
Le marché mondial des méthodes modernes de construction est modérément fragmenté, aucune entreprise ne représentant plus d'une faible part à un chiffre de la valeur totale du marché. Les constructeurs de maisons industrialisées japonais, les grands entrepreneurs en ingénierie et construction, et les plateformes modulaires dédiées opèrent selon des modèles commerciaux différents. Sekisui House et Daiwa House intègrent le développement foncier, la production en usine et les services après-vente, tout en appliquant des éléments de ce modèle sur les marchés étrangers. Les grands entrepreneurs, notamment Skanska, Laing O'Rourke, Bouygues Construction, Balfour Beatty, Bechtel et Fluor, déploient des capacités modulaires dans le cadre de leurs opérations de livraison de projets plus larges. Les fournisseurs modulaires dédiés, tels qu'ATCO, WillScot Holdings, Modulaire Group, CIMC Modular Building, Red Sea International, Wernick Group et Guerdon, se concentrent sur l'utilisation des capacités, le déploiement des actifs et l'expansion géographique. Cette combinaison d'entreprises fait de la capacité d'usine, des relations clients, des capacités d'exécution de projets et des connaissances réglementaires des facteurs concurrentiels clés. Elle crée également des variations significatives dans les opportunités selon les types de bâtiments et les régions.
Les entreprises élargissent leur capacité de fabrication et poursuivent des acquisitions pour renforcer leur couverture de projets. MODUS Structures devrait finaliser son acquisition de ROC Modular en septembre 2026, combinant l'expérience dans les secteurs institutionnel et gouvernemental avec les capacités de logements abordables et multifamiliaux au Canada. Everus Construction Group devrait finaliser son acquisition de 295 millions USD d'Epsilon Industries en septembre 2026 pour élargir ses capacités en systèmes d'infrastructure mécanique et électrique modulaires. Laing O'Rourke prévoit d'ajouter 3 200 mètres carrés de capacité de fabrication hors site à Explore Park d'ici août 2026. Ces initiatives démontrent comment les entreprises développent leur échelle grâce à la fois à des actifs de fabrication détenus en propre et à des capacités spécialisées. Elles reflètent également la demande des centres de données, de la fabrication avancée, des soins de santé, du logement et des projets d'infrastructure. Les entreprises disposant de pipelines de projets visibles sont mieux positionnées pour supporter les coûts fixes associés aux opérations d'usine.
La technologie et la conformité deviennent des différenciateurs de plus en plus importants sur le marché des méthodes modernes de construction. Sekisui House utilise un contrôle qualité assisté par intelligence artificielle dans ses lignes de production japonaises et transfère cette approche à ses opérations aux États-Unis et dans l'Association des Nations de l'Asie du Sud-Est. La société a indiqué que cette approche a réduit les délais de construction de 30 %. Les centres de données modulaires et les projets résidentiels de moyenne hauteur restent des segments dans lesquels l'offre et la demande de fabrication ne sont pas pleinement alignées. La licence de la Municipalité de Dubaï accordée à LINQ Modular pour des bâtiments modulaires allant jusqu'au rez-de-chaussée plus six étages démontre comment la préparation réglementaire peut permettre l'entrée sur de nouveaux marchés. La certification d'Évaluation Technique Européenne devient également de plus en plus importante pour l'accès au marché dans l'Union Européenne. Les petites entreprises, notamment Guerdon, KLEUSBERG et Clayton Homes, peuvent maintenir des positions régionales grâce aux relations avec les clients locaux et à la proximité des sites de projets.
Leaders du Secteur des Méthodes Modernes de Construction (MMC)
-
Sekisui House, Ltd.
-
Daiwa House Industry Co., Ltd.
-
Skanska AB
-
Laing O'Rourke
-
ATCO Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : MODUS Structures Inc. a finalisé l'acquisition de ROC Modular Inc. (Canada), créant l'un des plus grands constructeurs modulaires du Canada avec plus de 460 employés et environ 260 000 pieds carrés d'espace de fabrication répartis sur trois installations en Alberta, combinant l'expérience institutionnelle et gouvernementale de MODUS avec les capacités de logements abordables et multifamiliaux de ROC.
- Août 2026 : SEKISUI Canada Modular Solutions Inc. a annoncé un investissement de 15 millions CAD pour établir un centre de fabrication à Burlington, en Ontario, produisant des unités modulaires à ossature acier pour les secteurs résidentiel, éducatif et commercial, s'appuyant sur plus de 50 ans d'expertise modulaire japonaise.
- Mai 2026 : Wesfarmers et Built Group ont créé la coentreprise 50:50 Built Living, engageant jusqu'à 100 millions USD de fonds propres de Wesfarmers pour la première installation de fabrication avancée d'Australie pour le béton préfabriqué résidentiel de moyenne et grande hauteur en Australie-Occidentale, visant plus de 2 000 appartements par an à un coût environ 20 % inférieur et une livraison 50 % plus rapide que la construction conventionnelle.
Portée du Rapport Mondial sur le Marché des Méthodes Modernes de Construction (MMC)
| Construction Préfabriquée et Modulaire | Systèmes Panélisés | Panneaux Structurels Isolants (PSI) |
| Panneaux à Ossature Bois / Bois | ||
| Panneaux en Acier Léger (AL) | ||
| Autres | ||
| Modules Volumétriques | Modules Volumétriques à Ossature Acier | |
| Modules Volumétriques à Ossature Bois | ||
| Modules Volumétriques en Béton (Préfabriqué/Monolithique) | ||
| Autres | ||
| Construction Modulaire Hybride | ||
| Construction 3D | Méthode d'Extrusion | |
| Méthode de Liaison par Puissance | ||
| Autres | ||
| Autres Méthodes de Construction | ||
| Béton |
| Verre |
| Métal |
| Bois |
| Autre Type de Matériau |
| Résidentiel |
| Commercial |
| Autre Application (Industriel, Institutionnel, Énergie et Services Publics, Infrastructure) |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie - Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie - Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Type de Construction | Construction Préfabriquée et Modulaire | Systèmes Panélisés | Panneaux Structurels Isolants (PSI) |
| Panneaux à Ossature Bois / Bois | |||
| Panneaux en Acier Léger (AL) | |||
| Autres | |||
| Modules Volumétriques | Modules Volumétriques à Ossature Acier | ||
| Modules Volumétriques à Ossature Bois | |||
| Modules Volumétriques en Béton (Préfabriqué/Monolithique) | |||
| Autres | |||
| Construction Modulaire Hybride | |||
| Construction 3D | Méthode d'Extrusion | ||
| Méthode de Liaison par Puissance | |||
| Autres | |||
| Autres Méthodes de Construction | |||
| Par Type de Matériau | Béton | ||
| Verre | |||
| Métal | |||
| Bois | |||
| Autre Type de Matériau | |||
| Par Application | Résidentiel | ||
| Commercial | |||
| Autre Application (Industriel, Institutionnel, Énergie et Services Publics, Infrastructure) | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie - Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie - Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Chili | |||
| Pérou | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle des méthodes modernes de construction d'ici 2032 ?
Le secteur devrait atteindre 442,7 milliards USD d'ici 2032, avec une expansion à un CAGR de 7,16 % à partir de 2027.
Quel type de construction détient la plus grande part ?
La construction préfabriquée et modulaire est en tête avec 90,85 % de la valeur en 2026, tandis que la construction 3D affiche la croissance prévisionnelle la plus rapide à un CAGR de 35,45 %.
Pourquoi les systèmes de construction hors site gagnent-ils en adoption ?
Les pénuries de logements, les contraintes de main-d'œuvre, les exigences d'achat public et la nécessité de performances documentées en matière d'énergie et de matériaux sont des facteurs clés.
Quel matériau connaît la croissance la plus rapide dans la construction en usine ?
Le bois devrait croître à un CAGR de 7,89 % jusqu'en 2032, soutenu par les capacités du bois d'ingénierie et les exigences de reporting carbone.
Quelle application génère la plus forte demande pour les méthodes modernes de construction ?
La construction résidentielle détient 57,1 % de la valeur en 2026, soutenue par le logement social, les besoins d'accessibilité et les exigences de livraison plus rapide.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,65 % jusqu'en 2032, soutenue par la demande de logements et les capacités de fabrication établies.