
Taille et part du marché des tables d'opération mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.42 Milliards de dollars |
| Taille du Marché (2031) | 1.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tables d'opération mobiles par Mordor Intelligence
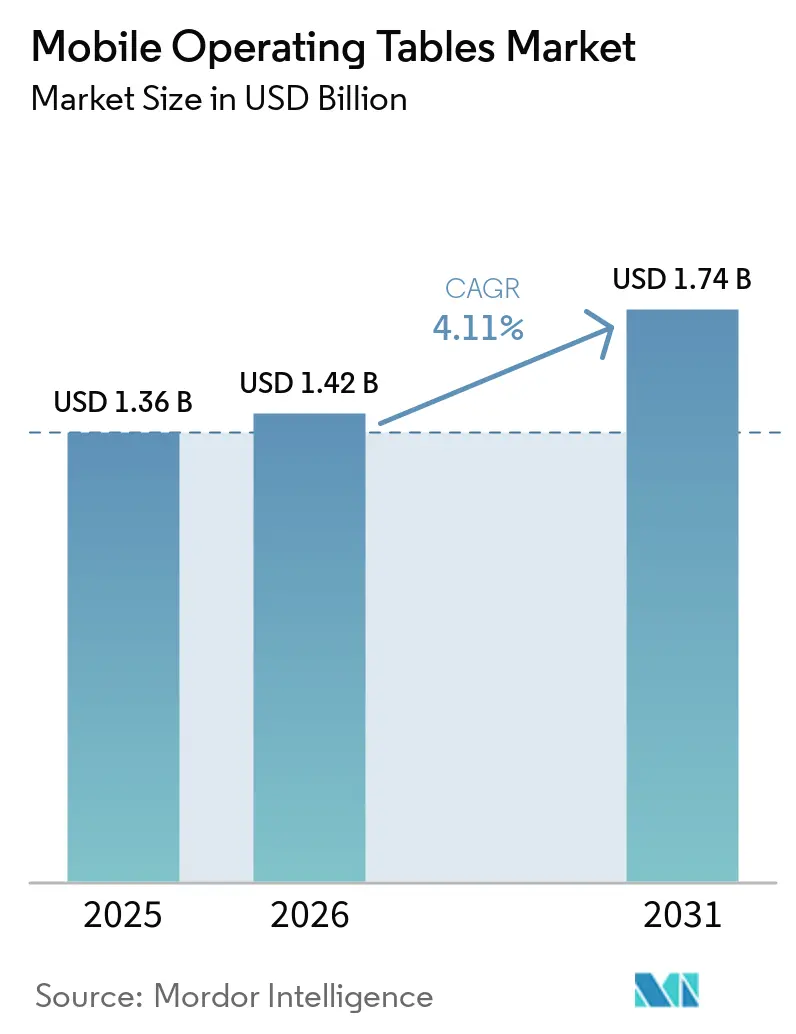
La taille du marché des tables d'opération mobiles devrait passer de 1,36 milliard USD en 2025 à 1,42 milliard USD en 2026 et atteindre 1,74 milliard USD d'ici 2031, avec un CAGR de 4,11 % sur la période 2026-2031.
Le marché des tables d'opération mobiles est soutenu par la demande de remplacement dans les hôpitaux et par l'expansion de la capacité chirurgicale ambulatoire. La demande s'oriente également vers des tables prenant en charge les procédures robotiques, l'accès à l'imagerie et un positionnement plus contrôlé des patients. Les fournisseurs répondent à cette tendance avec des fonctions connectées qui fournissent des informations sur l'état des équipements et un support de maintenance. Les acheteurs hospitaliers évaluent de plus en plus la table dans le cadre d'un flux de travail plus large de la salle d'opération, plutôt que comme un achat autonome. Cette approche favorise les fournisseurs capables de combiner conception de table, compatibilité clinique, formation et accès au service après-vente.
Principaux enseignements du rapport
- Par type de produit, les tables hydrauliques détenaient 44,65 % de la part de revenus en 2025, tandis que les tables électro-hydrauliques devraient se développer à un CAGR de 6,43 % jusqu'en 2031.
- Par application, la chirurgie générale détenait 56,53 % de la part de revenus en 2025, tandis que la chirurgie gynécologique devrait se développer à un CAGR de 7,82 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 61,76 % de la part de revenus en 2025, tandis que les centres chirurgicaux ambulatoires devraient se développer à un CAGR de 7,54 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 40,43 % de la part de revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 5,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des tables d'opération mobiles
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes chirurgicaux et demande chirurgicale non satisfaite | +1.70% | Mondial | Court terme (≤ 2 ans) |
| Développement de la chirurgie mini-invasive, guidée par l'image et robotique | +1.20% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Expansion des centres chirurgicaux ambulatoires | +0.80% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation des hôpitaux et remplacement des tables obsolètes | +0.60% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Mobilité sur batterie pour les salles d'opération à contraintes d'alimentation électrique | +0.40% | Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Télémétrie de service des tables connectées et maintenance prédictive | +0.30% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes chirurgicaux et demande chirurgicale non satisfaite
La demande chirurgicale accroît le besoin de capacité de salle d'opération adaptable. Les hôpitaux gérant plusieurs spécialités chirurgicales ont besoin d'équipements capables de prendre en charge différentes positions des patients et différents flux de travail cliniques. Les tables mobiles peuvent être déplacées entre les salles lorsque les priorités de planification changent. Cela favorise une utilisation plus flexible de l'espace chirurgical installé. Les nouveaux projets de capacité créent également des opportunités de remplacement des équipements approchant de la fin de leur durée de vie utile. Le marché des tables d'opération mobiles bénéficie de la volonté des prestataires d'améliorer la disponibilité des salles sans construire de nouvelles installations spécialisées.
Développement de la chirurgie mini-invasive, guidée par l'image et robotique
La chirurgie robotique et guidée par l'image élève les exigences fonctionnelles des tables d'opération. Un consensus international d'experts publié en 2025 a identifié la connaissance des mouvements de la table d'opération et l'optimisation du positionnement comme des compétences importantes pour les équipes chirurgicales robotiques. Une étude prospective sur l'hystérectomie de 2026 a évalué les systèmes robotiques da Vinci X, Versius et Hugo dans le cadre de procédures mini-invasives. Ces procédures nécessitent un accès fiable, un positionnement stable et un espace pour l'amarrage robotique. Les spécifications des produits revêtent donc une importance accrue lorsqu'un hôpital investit dans une plateforme robotique. Le marché des tables d'opération mobiles bénéficie des tables capables de s'adapter aux besoins de positionnement de la chirurgie mini-invasive et robotique.
Expansion des centres chirurgicaux ambulatoires
Les centres chirurgicaux ambulatoires accroissent la demande d'équipements de salle d'opération en dehors des sites hospitaliers traditionnels. Ces prestataires privilégient la rotation des salles, des agencements pratiques et des équipements pouvant servir plus d'un type de procédure. Getinge et Zimmer Biomet ont annoncé un partenariat en juillet 2025 pour fournir les produits d'équipement de salle d'opération de Getinge aux clients de centres chirurgicaux ambulatoires de Zimmer Biomet. L'offre combine équipements chirurgicaux, intégration de salle d'opération et éclairage avec des implants et de la robotique chirurgicale. Ce modèle illustre pourquoi les fournisseurs d'équipements combinent leurs produits autour des flux de travail cliniques. Le marché des tables d'opération mobiles peut bénéficier de la situation où les acheteurs ambulatoires utilisent des programmes d'approvisionnement intégrés.
Modernisation des hôpitaux et remplacement des tables obsolètes
La modernisation des hôpitaux soutient la demande de nouveaux systèmes de tables et d'équipements de salle d'opération connexes. Les décisions de remplacement interviennent souvent lorsque les hôpitaux rénovent des salles, installent de nouveaux équipements d'imagerie ou ajoutent des capacités robotiques. La sélection de la table peut alors être liée à l'agencement et à l'utilisation future de l'ensemble du bloc opératoire. UC Davis Health a planifié un projet de 107,3 millions USD pour moderniser 24 salles d'opération en fin de vie en 2024, sur la base de documents soumis au Conseil des régents de l'Université de Californie[1]Conseil des régents de l'Université de Californie, « Projet de modernisation de l'intégration des salles d'opération du campus médical », Université de Californie, universityofcalifornia.edu. De tels projets illustrent l'échelle à laquelle l'infrastructure clinique peut entrer dans un cycle de remplacement. Le marché des tables d'opération mobiles est soutenu lorsque les hôpitaux coordonnent les décisions d'investissement en équipements avec la planification clinique à long terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des tables d'opération mobiles avancées | -0.80% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie de personnel de salle d'opération qualifié | -0,50 | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Exposition aux délais d'approvisionnement en actionneurs, contrôleurs et composants électroniques | -0,30 | Mondial, concentré dans les chaînes d'approvisionnement d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Complexité du retraitement, des batteries et des capteurs | -0.20% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des tables d'opération mobiles avancées
Les tables avancées nécessitent un engagement en capital plus élevé que les modèles hydrauliques de base. La compatibilité avec l'imagerie, les mouvements motorisés, les positions programmables et les fonctions connectées ajoutent à la complexité du produit. Les prestataires disposant de budgets limités peuvent conserver des équipements plus anciens pendant de plus longues périodes. La pression est plus forte lorsque les acheteurs dépendent d'équipements importés et manquent d'options de financement. Cela peut préserver la demande pour les systèmes hydrauliques et manuels établis dans les environnements à budget limité. Le marché des tables d'opération mobiles présente donc des taux de mise à niveau différents selon les niveaux d'hôpitaux et les marchés géographiques.
Pénurie de personnel de salle d'opération qualifié
Les contraintes de dotation en personnel des salles d'opération peuvent réduire l'utilisation des salles et retarder le remplacement des équipements. La Health Resources and Services Administration a projeté une pénurie américaine de 267 330 infirmières diplômées à temps plein d'ici 2028, selon l'American Association of Colleges of Nursing. La même source a signalé un taux de vacance de 8,6 % pour les infirmières diplômées en soins aigus aux États-Unis en 2026[2]American Association of Colleges of Nursing, « Fiche d'information sur la pénurie d'infirmières », AACN, aacnnursing.org. Les salles sous-utilisées peuvent inciter les acheteurs à reporter les dépenses en équipements d'investissement non essentiels. La pression sur les effectifs peut également accroître la valeur accordée aux équipements simples à positionner, surveiller et entretenir. Le marché des tables d'opération mobiles fait face à des décisions de remplacement plus lentes là où les lacunes en matière de main-d'œuvre persistent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les tables hydrauliques dominent tandis que les modèles électro-hydrauliques génèrent de nouvelles exigences
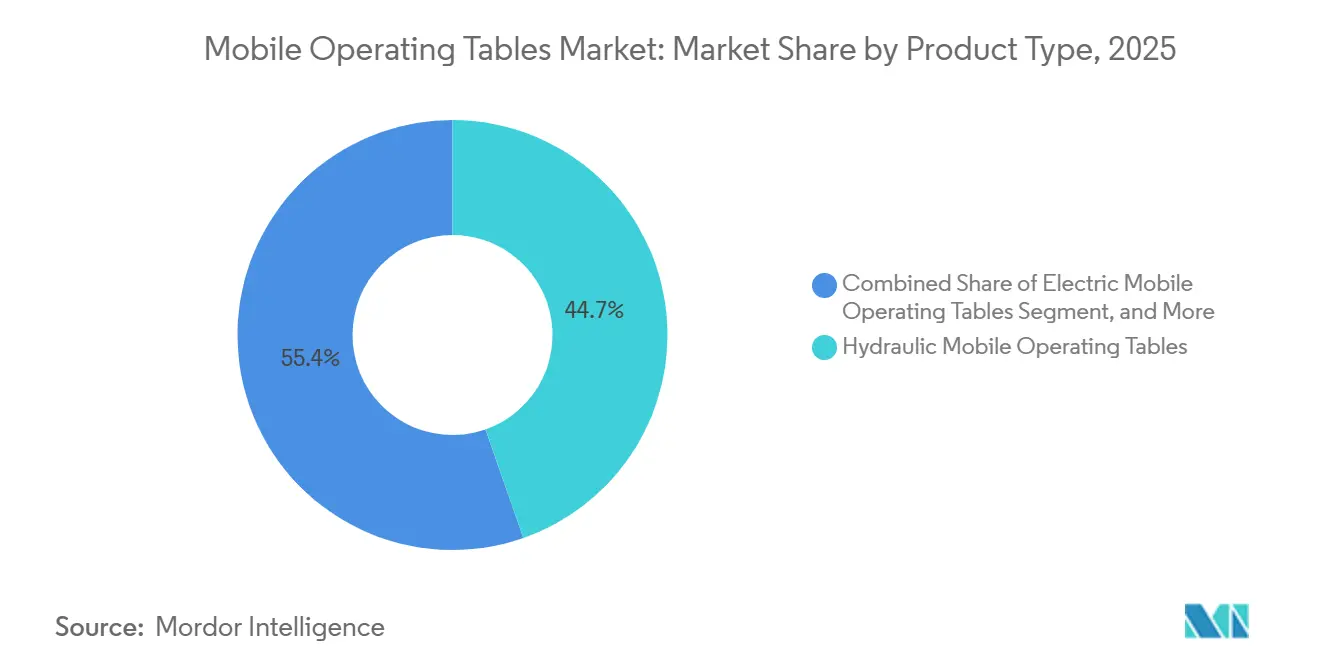
Les tables hydrauliques détenaient 44,65 % de la part du marché des tables d'opération mobiles en 2025. Leur position reflète leur fiabilité dans les environnements à forte charge et une base installée substantielle dans les hôpitaux établis. Ces tables présentent également une complexité de maintenance inférieure à celle des systèmes motorisés plus avancés. De nombreux établissements les conservent car elles restent appropriées pour les procédures chirurgicales de routine. Leur utilisation continue reflète le calendrier de remplacement ainsi que la préférence clinique. Cela constitue une base stable pour le secteur des tables d'opération mobiles.
Les tables électro-hydrauliques devraient se développer à un CAGR de 6,43 % de 2026 à 2031. Leur proposition de valeur comprend des mouvements motorisés contrôlés et une compatibilité avec les flux de travail chirurgicaux avancés. Getinge décrit la Maquet Corin comme une table chirurgicale mobile guidée avec des ajustements multidirectionnels simultanés et une capacité allant jusqu'à 30 séquences utilisateur personnalisées. Le produit offre une capacité de charge allant jusqu'à 545 kg et peut fournir un réglage de Trendelenburg ou de Trendelenburg inversé jusqu'à 45 degrés. Les tables électriques sont également pertinentes pour les centres de chirurgie ambulatoire qui ont besoin d'un positionnement motorisé compact. Les produits manuels, pneumatiques et hybrides restent utiles là où la simplicité, le budget et les besoins de résilience électrique guident les décisions d'achat.


Par application : la chirurgie générale domine tandis que la gynécologie connaît la croissance la plus rapide
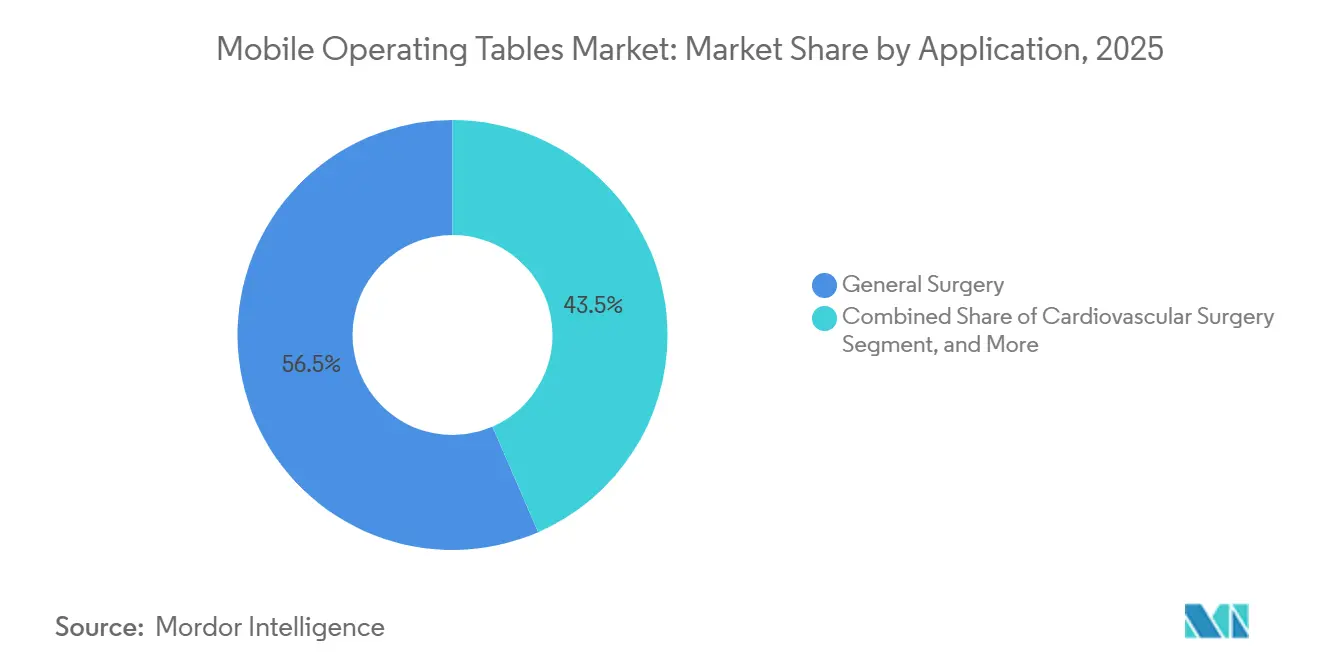
La chirurgie générale représentait 56,53 % de la taille du marché des tables d'opération mobiles par application en 2025. Cette application comprend un grand volume de procédures avec des exigences variées en matière de positionnement des patients. Les hôpitaux utilisent ces tables pour des procédures standard, laparoscopiques et de plus en plus robotiques. Cela maintient la polyvalence importante même dans ce qui peut sembler être une application mature. La chirurgie orthopédique et traumatologique nécessite également un soutien stable du patient et un accès aux équipements d'imagerie. La part du marché des tables d'opération mobiles détenue par la chirurgie générale reflète l'utilisation large des tables dans ces flux de travail chirurgicaux récurrents.
La chirurgie gynécologique devrait se développer à un CAGR de 7,82 % de 2026 à 2031. Les procédures d'hystérectomie robotique nécessitent un positionnement soigneux des patients, notamment le positionnement de Trendelenburg lorsque cela est cliniquement approprié. L'étude COMPAR-HYST de 2026 compare les approches robotiques pour l'hystérectomie mini-invasive et maintient la standardisation des flux de travail pertinente pour ces procédures[3]Auteurs de l'étude COMPAR-HYST, « Da Vinci X, Versius et Hugo RAS dans l'hystérectomie robotique mini-invasive assistée », Surgical Endoscopy, springer.com. La table d'opération doit répondre aux exigences d'accès de l'équipe clinique lors de l'amarrage et de la chirurgie. Les applications cardiovasculaires, neurologiques et urologiques nécessitent également différents niveaux de radiotransparence, d'amplitude d'inclinaison et de stabilité latérale. Les procédures ORL, bariatriques et ophtalmologiques étendent l'utilisation des tables au-delà des environnements de salle d'opération conventionnels.
Par utilisateur final : les hôpitaux maintiennent leur échelle tandis que les centres chirurgicaux ambulatoires se développent plus rapidement
Les hôpitaux détenaient 61,76 % de la taille du marché des tables d'opération mobiles par utilisateur final en 2025. Les procédures à haute acuité et les cas chirurgicaux complexes restent concentrés dans les établissements hospitaliers. Les centres académiques et les grands hôpitaux communautaires sont d'importants acheteurs de systèmes de tables entièrement équipés. Leurs salles d'opération ont souvent besoin d'équipements compatibles avec l'imagerie, la robotique et les accessoires spécialisés. Les hôpitaux régionaux peuvent constituer un marché important pour les produits électro-hydrauliques de gamme intermédiaire. Ces besoins soutiennent le leadership des hôpitaux dans le secteur des tables d'opération mobiles.
Les centres chirurgicaux ambulatoires devraient se développer à un CAGR de 7,54 % de 2026 à 2031. Les acheteurs dans ce contexte privilégient des flux de travail efficaces, l'utilisation de l'espace et la capacité à servir des procédures ambulatoires. Getinge indique que plus de 22,5 millions de procédures sont réalisées chaque année dans les centres chirurgicaux ambulatoires américains. Le partenariat avec Zimmer Biomet montre comment les fournisseurs peuvent cibler ce segment grâce à une offre d'équipements combinée. Les cliniques spécialisées et les centres de diagnostic constituent des groupes d'utilisateurs finaux plus petits pouvant utiliser des configurations de tables modulaires et moins coûteuses. La gestion de la douleur, la radiologie interventionnelle et l'orthopédie ambulatoire sont des contextes pertinents pour cet équipement.
Analyse géographique
L'Amérique du Nord détenait 40,43 % de la part du marché des tables d'opération mobiles en 2025. La région combine des dépenses chirurgicales élevées, un système mature de centres de chirurgie ambulatoire et des investissements continus dans la technologie des salles d'opération. Les hôpitaux des États-Unis sont d'importants acheteurs de configurations de tables connectées, compatibles avec l'imagerie et spécialisées. Les fournisseurs établis bénéficient d'une couverture de service et de relations cliniques existantes. Le marché des tables d'opération mobiles en Amérique du Nord bénéficie également de la demande de remplacement à mesure que les systèmes de santé rénovent leurs salles d'opération.
Les soins ambulatoires constituent une part importante des schémas d'approvisionnement régionaux. Getinge et Zimmer Biomet ont lancé leur partenariat pour les centres de chirurgie ambulatoire aux États-Unis, avec des plans pour proposer le portefeuille combiné dans d'autres régions. L'accord répond à un contexte ambulatoire où l'efficacité des salles et les packages d'équipements spécifiques aux procédures sont importants. Le Canada et le Mexique contribuent également à la demande à mesure que la capacité de chirurgie ambulatoire se développe. Les fournisseurs doivent répondre aux attentes cliniques, de service et réglementaires des prestataires dans toute la région.
L'Europe reste une région importante pour les équipements chirurgicaux techniquement avancés. Les acheteurs accordent de l'importance à la conception ergonomique, à la durabilité des produits et à la personnalisation clinique. L'environnement réglementaire européen favorise les entreprises disposant de systèmes de qualité et de documentation établis. Les fabricants européens maintiennent des positions dans les applications spécialisées et les comptes hospitaliers régionaux. La région fournit également des produits avancés à d'autres marchés via des réseaux de distribution établis. Le marché des tables d'opération mobiles est soutenu par des programmes de modernisation dans les grands systèmes hospitaliers publics et privés.
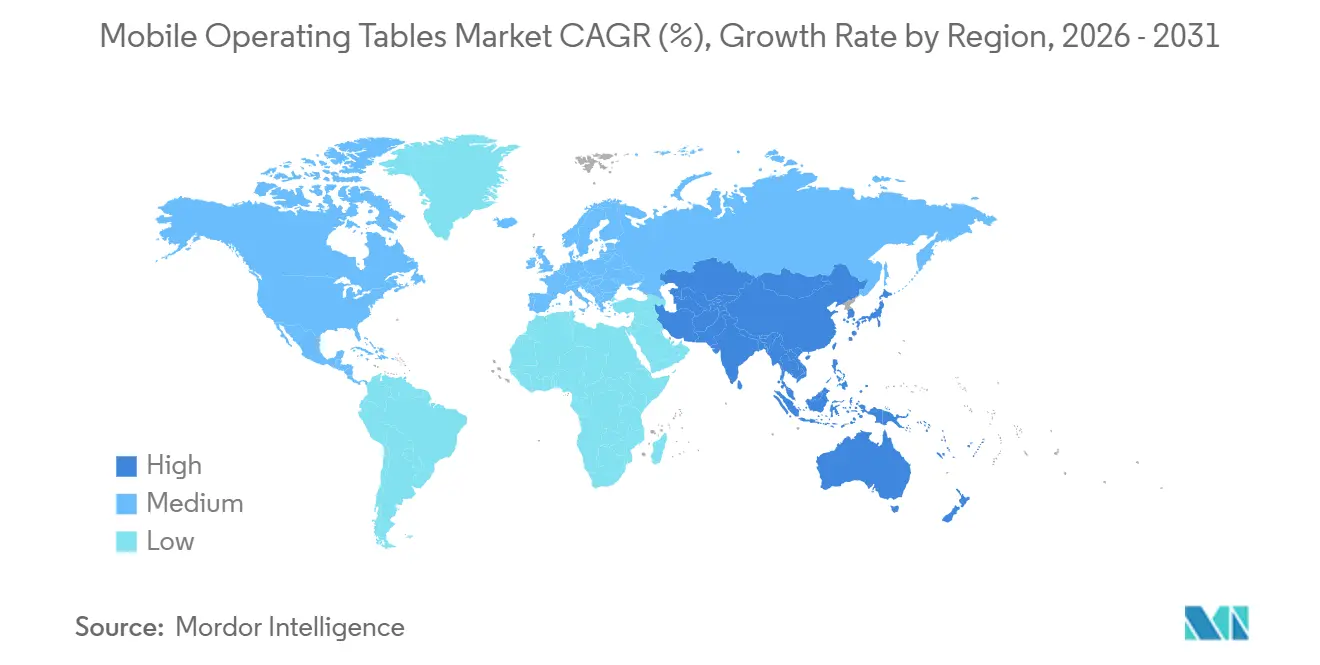
L'Asie-Pacifique devrait se développer à un CAGR de 5,87 % de 2026 à 2031. La construction hospitalière, les ajouts de capacité de soins de santé et la modernisation des équipements soutiennent la demande dans toute la région. La Chine et l'Inde sont importantes en raison de leur infrastructure chirurgicale en expansion. Le Japon, la Corée du Sud et l'Australie soutiennent la demande d'équipements de spécification supérieure pour les procédures robotiques et guidées par l'image. Getinge a lancé la table Maquet Corin, la lumière Maquet Ezea et les solutions d'imagerie Fluoptics à Singapour en 2024. Le lancement a présenté la Corin comme la première table d'opération connectée de Getinge et comprenait des fonctions de données de service et de statistiques d'utilisation. La sensibilité aux prix et les coûts d'importation peuvent encore affecter le calendrier des achats dans certaines parties de l'Asie-Pacifique, du Moyen-Orient et de l'Afrique, et de l'Amérique du Sud.

Paysage concurrentiel
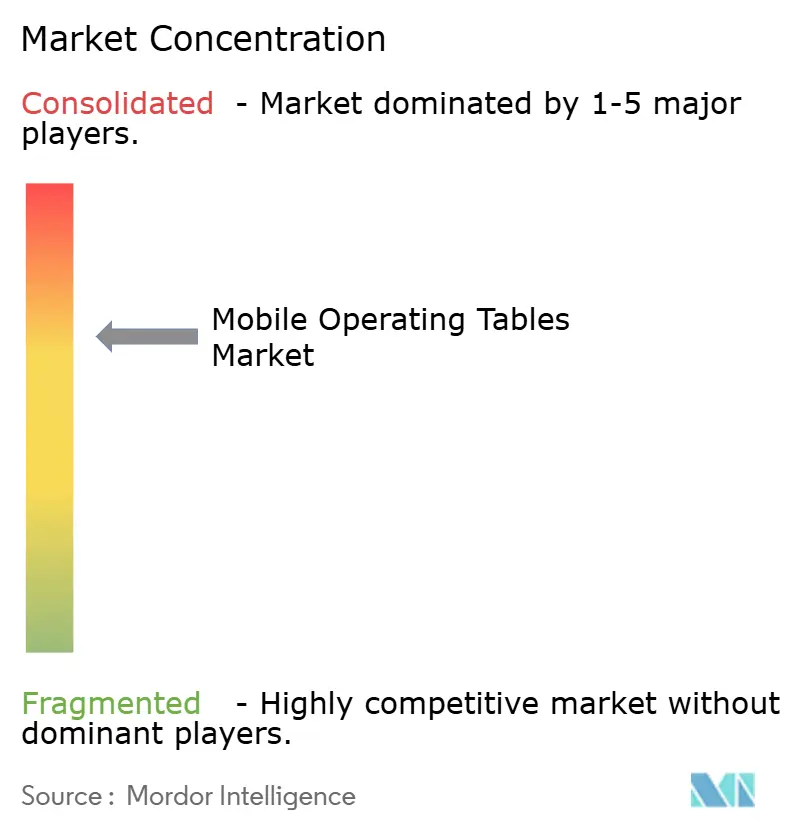
Le marché des tables d'opération mobiles est modérément concentré. Getinge, Stryker et STERIS disposent de larges portefeuilles chirurgicaux et d'un accès solide aux principaux comptes hospitaliers. Getinge se démarque par ses fonctions de tables connectées et ses capacités de flux de travail en salle d'opération. Sa table Maquet Corin offre des fonctions de détection de collision, de détection de surcharge et de prévention du basculement. Ces caractéristiques répondent à la protection des équipements, à la sécurité des patients et à la facilité d'utilisation quotidienne. La société propose également des fonctions FleetView pour les données de service, l'état des batteries, la planification de la maintenance et le dépannage à distance.
Stryker se démarque par ses systèmes de positionnement des patients et ses produits de salle d'opération compatibles avec l'imagerie. STERIS se concentre sur l'intégration du contrôle des infections, des équipements durables et des environnements chirurgicaux à haut débit. Les spécialistes européens tels que Merivaara, Lojer, medifa-hesse, Famed Zywiec, Alvo Medical et UFSK-International proposent des configurations spécialisées et un support clinique régional. Leur rôle est le plus fort là où les acheteurs ont besoin d'une personnalisation clinique sans la tarification des fournisseurs mondiaux. Les fournisseurs chinois sont de plus en plus pertinents sur les marchés d'exportation sensibles aux prix. Le marché des tables d'opération mobiles reste ouvert aux fournisseurs capables d'équilibrer performance fonctionnelle, tarification accessible et couverture de service.
Baxter a présenté la table chirurgicale mobile AAT XR pour les procédures rachidiennes lors de la conférence chirurgicale mondiale AORN en avril 2026. Baxter indique que le produit peut pivoter à 180 degrés sans retirer le patient et dispose d'une capacité de poids maximale de 650 lb avec le plateau plat installé. Il dispose également de commandes à la colonne de tête et sur une télécommande. L'alliance de Getinge pour les centres de chirurgie ambulatoire avec Zimmer Biomet est un deuxième exemple de stratégie de portefeuille. L'offre de service de table connectée de Getinge est un troisième exemple de concurrence basée sur l'accès au service ainsi que sur le matériel. Le marché des tables d'opération mobiles favorisera les fournisseurs capables de soutenir conjointement le flux de travail clinique, la maintenance et la disponibilité des équipements.
Leaders du secteur des tables d'opération mobiles
STERIS Corporation
Getinge AB
Baxter International Inc.
Mizuho OSI, Inc.
Stryker
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Baxter a présenté la table chirurgicale mobile AAT XR pour les procédures rachidiennes lors de la conférence chirurgicale mondiale AORN. La table prend en charge une rotation à 180 degrés sans retrait du patient, une capacité de poids maximale de 650 lb avec le plateau plat installé, une batterie lithium-ion et une hauteur minimale de 22 pouces.
- Juillet 2025 : Getinge et Zimmer Biomet ont annoncé un partenariat stratégique pour les centres de chirurgie ambulatoire. Zimmer Biomet distribuera les produits d'équipement de salle d'opération de Getinge, notamment les équipements chirurgicaux, l'intégration de salle d'opération et l'éclairage, à ses clients de centres de chirurgie ambulatoire.
- Avril 2024 : Getinge Asie du Sud-Pacifique a introduit la table d'opération Maquet Corin, la lumière d'opération Maquet Ezea et les solutions d'imagerie par fluorescence Fluoptics à Singapour. Getinge a décrit la Corin comme sa première table d'opération connectée.


Périmètre du rapport mondial sur le marché des tables d'opération mobiles
Selon le périmètre du rapport, les tables d'opération mobiles sont des tables chirurgicales réglables et portables équipées de roues pour une mobilité aisée, utilisées pour faciliter diverses procédures chirurgicales dans différents endroits au sein des établissements de soins de santé. Elles offrent des options de positionnement polyvalentes pour répondre à différents besoins chirurgicaux.
Le marché des tables d'opération mobiles est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en tables d'opération mobiles hydrauliques, tables d'opération mobiles électriques, tables d'opération mobiles électro-hydrauliques, tables d'opération mobiles manuelles, tables d'opération mobiles pneumatiques et tables d'opération mobiles hybrides. Par application, le marché est segmenté en chirurgie générale, chirurgie orthopédique et traumatologique, chirurgie cardiovasculaire, neurochirurgie, chirurgie gynécologique, chirurgie urologique et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, cliniques spécialisées, centres de diagnostic et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Tables d'opération mobiles hydrauliques |
| Tables d'opération mobiles électriques |
| Tables d'opération mobiles électro-hydrauliques |
| Tables d'opération mobiles manuelles |
| Tables d'opération mobiles pneumatiques |
| Tables d'opération mobiles hybrides |
| Chirurgie générale |
| Chirurgie orthopédique et traumatologique |
| Chirurgie cardiovasculaire |
| Neurochirurgie |
| Chirurgie gynécologique |
| Chirurgie urologique |
| Autres applications |
| Hôpitaux |
| Centres chirurgicaux ambulatoires |
| Cliniques spécialisées |
| Centres de diagnostic |
| Autres utilisateurs finaux |
| Amrique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Tables d'opération mobiles hydrauliques | |
| Tables d'opération mobiles électriques | ||
| Tables d'opération mobiles électro-hydrauliques | ||
| Tables d'opération mobiles manuelles | ||
| Tables d'opération mobiles pneumatiques | ||
| Tables d'opération mobiles hybrides | ||
| Par application | Chirurgie générale | |
| Chirurgie orthopédique et traumatologique | ||
| Chirurgie cardiovasculaire | ||
| Neurochirurgie | ||
| Chirurgie gynécologique | ||
| Chirurgie urologique | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires | ||
| Cliniques spécialisées | ||
| Centres de diagnostic | ||
| Autres utilisateurs finaux | ||
| Géographie | Amrique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelles sont les perspectives pour les tables d'opération mobiles jusqu'en 2031 ?
Le marché des tables d'opération mobiles devrait passer de 1,42 milliard USD en 2026 à 1,74 milliard USD d'ici 2031, à un CAGR de 4,11 %.
Quel type de produit détient la plus grande part ?
Les tables hydrauliques détenaient 44,65 % de la part de revenus en 2025. Leur fiabilité et leur large base installée continuent de soutenir la demande.
Quelle application connaît la croissance la plus rapide ?
La chirurgie gynécologique devrait se développer à un CAGR de 7,82 % jusqu'en 2031, soutenue par les besoins de positionnement des procédures robotiques.
Pourquoi les procédures robotiques sont-elles importantes pour les fournisseurs de tables ?
Les équipes robotiques ont besoin d'un positionnement contrôlé, d'un accès fiable et d'agencements de salle d'opération prenant en charge l'amarrage et les flux de travail cliniques.
Quel rôle jouent les centres chirurgicaux ambulatoires ?
Les centres chirurgicaux ambulatoires constituent le segment d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 7,54 % et privilégient des configurations d'équipements efficaces et flexibles.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 5,87 % jusqu'en 2031, soutenue par la croissance de la capacité de soins de santé et la modernisation des salles d'opération.
Dernière mise à jour de la page le:



