
Marktgröße und Marktanteil für mobile Operationstische
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.42 Milliarden US-Dollar |
| Marktgröße (2031) | 1.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
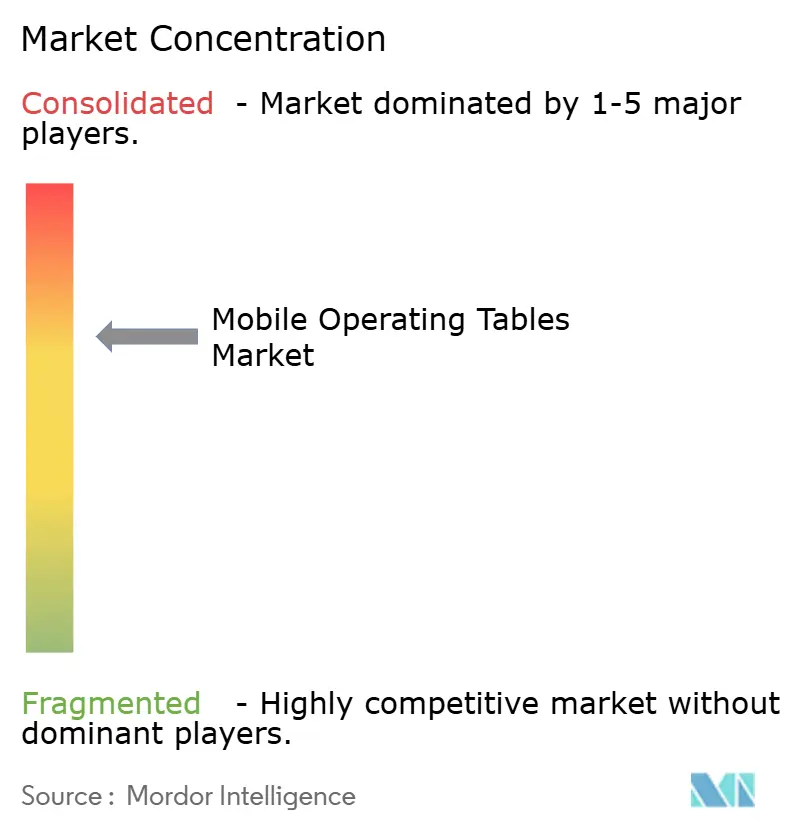
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für mobile Operationstische von Mordor Intelligence
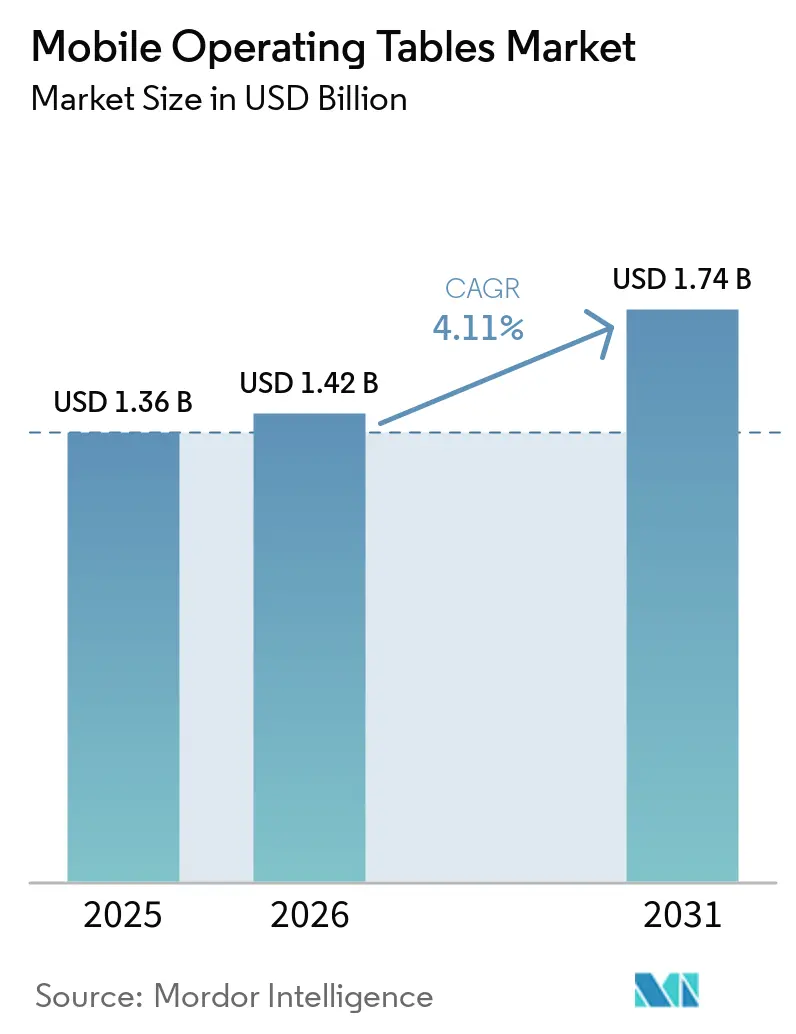
Die Marktgröße für mobile Operationstische wird voraussichtlich von 1,36 Milliarden USD im Jahr 2025 auf 1,42 Milliarden USD im Jahr 2026 steigen und bis 2031 1,74 Milliarden USD erreichen, mit einer CAGR von 4,11 % über den Zeitraum 2026–2031.
Der Markt für mobile Operationstische wird durch den Ersatzbedarf in Krankenhäusern und die Erweiterung ambulanter chirurgischer Kapazitäten gestützt. Die Nachfrage verlagert sich zudem hin zu Tischen, die robotergestützte Eingriffe, Bildgebungszugang und eine präzisere Patientenpositionierung unterstützen. Anbieter reagieren mit vernetzten Funktionen, die Gerätestatus-Informationen und Serviceunterstützung bereitstellen. Krankenhauseinkäufer bewerten den Tisch zunehmend als Teil eines umfassenderen Operationssaal-Workflows anstatt als eigenständige Anschaffung. Dieser Ansatz begünstigt Anbieter, die Tischdesign, klinische Kompatibilität, Schulung und Servicezugang kombinieren können.
Wichtigste Erkenntnisse des Berichts
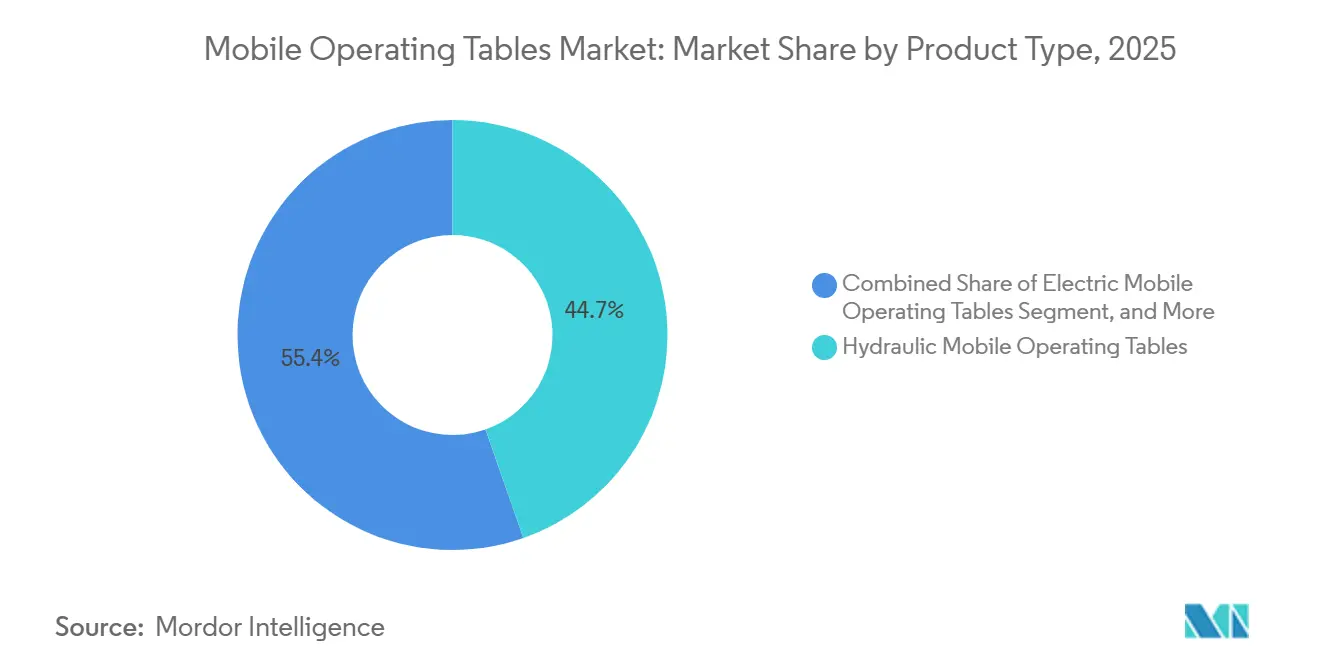
- Nach Produkttyp hielten hydraulische Tische im Jahr 2025 einen Umsatzanteil von 44,65 %, während elektrohydraulische Tische bis 2031 voraussichtlich mit einer CAGR von 6,43 % wachsen werden.
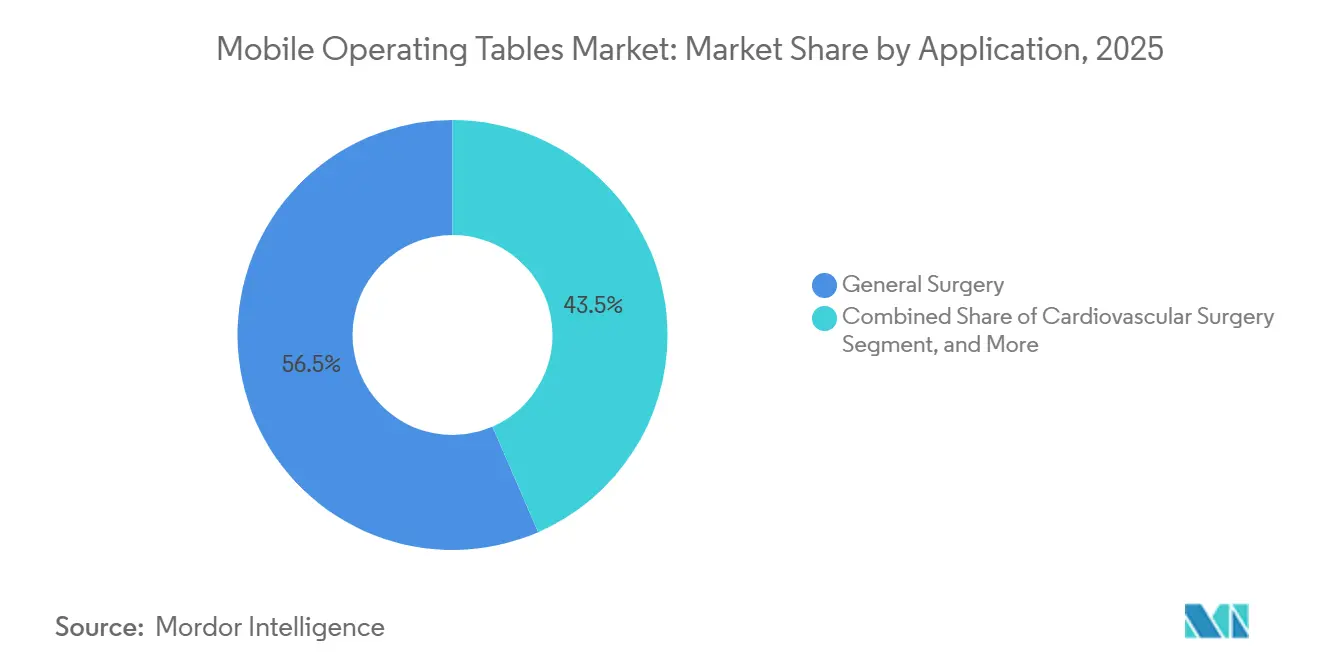
- Nach Anwendung hielt die Allgemeinchirurgie im Jahr 2025 einen Umsatzanteil von 56,53 %, während die gynäkologische Chirurgie bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 61,76 %, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 40,43 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für mobile Operationstische
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende chirurgische Volumina und ungedeckte chirurgische Nachfrage | +1.70% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum der minimal-invasiven, bildgeführten und robotergestützten Chirurgie | +1.20% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion ambulanter chirurgischer Zentren | +0.80% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Krankenhausmodernisierung und Ersatz veralteter Tische | +0.60% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Akkubetriebene Mobilität für stromeingeschränkte Operationssäle | +0.40% | Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Vernetzte Tisch-Service-Telemetrie und vorausschauende Wartung | +0.30% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende chirurgische Volumina und ungedeckte chirurgische Nachfrage
Die chirurgische Nachfrage erhöht den Bedarf an anpassungsfähiger Operationssaalkapazität. Krankenhäuser, die mehrere chirurgische Fachgebiete betreuen, benötigen Geräte, die verschiedene Patientenpositionen und klinische Arbeitsabläufe unterstützen können. Mobile Tische können zwischen Räumen bewegt werden, wenn sich Planungsprioritäten ändern. Dies ermöglicht eine flexiblere Nutzung der vorhandenen chirurgischen Fläche. Neue Kapazitätsprojekte schaffen zudem Möglichkeiten, Geräte zu ersetzen, die sich dem Ende ihrer Nutzungsdauer nähern. Der Markt für mobile Operationstische profitiert, wenn Anbieter die Raumverfügbarkeit verbessern möchten, ohne separate Spezialeinrichtungen zu bauen.
Wachstum der minimal-invasiven, bildgeführten und robotergestützten Chirurgie
Robotergestützte und bildgeführte Chirurgie erhöht die funktionalen Anforderungen an Operationstische. Ein internationaler Expertenkonsens, der 2025 veröffentlicht wurde, identifizierte die Kenntnis der Operationstischbewegung und die Positionsoptimierung als wichtige Kompetenzen für roboterchirurgische Teams. Eine prospektive Hysterektomiestudie aus dem Jahr 2026 bewertete die robotergestützten Systeme da Vinci X, Versius und Hugo bei minimal-invasiven Eingriffen. Diese Eingriffe erfordern zuverlässigen Zugang, stabile Positionierung und Platz für das Andocken des Roboters. Produktspezifikationen sind daher wichtiger, wenn ein Krankenhaus in eine robotergestützte Plattform investiert. Der Markt für mobile Operationstische profitiert von Tischen, die sich an die Positionierungsanforderungen der minimal-invasiven und robotergestützten Chirurgie anpassen können.
Expansion ambulanter chirurgischer Zentren
Ambulante chirurgische Zentren steigern die Nachfrage nach Operationssaalgeräten außerhalb traditioneller Krankenhausstandorte. Diese Anbieter legen Wert auf Raumwechsel, praktische Layouts und Geräte, die mehr als einen Eingrifftyp bedienen können. Getinge und Zimmer Biomet gaben im Juli 2025 eine Partnerschaft bekannt, um Getinge-Operationssaal-Investitionsgüter an Kunden ambulanter chirurgischer Zentren von Zimmer Biomet zu liefern. Das Angebot kombiniert chirurgische Geräte, Operationssaalintegration und Beleuchtung mit Implantaten und chirurgischer Robotik. Dieses Modell verdeutlicht, warum Geräteanbieter Produkte rund um klinische Arbeitsabläufe bündeln. Der Markt für mobile Operationstische kann profitieren, wenn ambulante Einkäufer integrierte Beschaffungsprogramme nutzen.
Krankenhausmodernisierung und Ersatz veralteter Tische
Die Krankenhausmodernisierung stützt die Nachfrage nach neuen Tischsystemen und zugehörigen Operationssaalgeräten. Ersatzentscheidungen fallen häufig, wenn Krankenhäuser Räume renovieren, neue Bildgebungsgeräte installieren oder Robotikfähigkeiten hinzufügen. Die Tischauswahl kann dann mit dem Layout und der künftigen Nutzung des gesamten chirurgischen Bereichs verknüpft werden. UC Davis Health plante 2024 ein Projekt im Wert von 107,3 Millionen USD zur Modernisierung von 24 veralteten Operationssälen, basierend auf Unterlagen, die dem Kuratorium der University of California vorgelegt wurden[1]University of California Board of Regents, "Medical Campus Operating Room Integration Modernization Project," University of California, universityofcalifornia.edu. Solche Projekte zeigen das Ausmaß, in dem klinische Infrastruktur in einen Ersatzzyklus eintreten kann. Der Markt für mobile Operationstische wird gestützt, wenn Krankenhäuser Investitionsgüterentscheidungen mit der langfristigen klinischen Planung koordinieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche mobile Operationstische | -0.80% | Global, am stärksten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildetem Operationssaalpersonal | -0,50 | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lieferzeitverzögerungen bei Aktoren, Steuerungen und Elektronik | -0,30 | Global, konzentriert in asiatisch-pazifischen Lieferketten | Mittelfristig (2–4 Jahre) |
| Komplexität bei Aufbereitung, Akkus und Sensoren | -0.20% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für fortschrittliche mobile Operationstische
Fortschrittliche Tische erfordern einen höheren Kapitaleinsatz als einfache hydraulische Modelle. Bildgebungskompatibilität, motorisierte Bewegungen, programmierbare Positionen und vernetzte Funktionen erhöhen die Produktkomplexität. Anbieter mit begrenzten Budgets behalten ältere Geräte möglicherweise länger. Der Druck ist stärker, wenn Käufer auf importierte Geräte angewiesen sind und keine Finanzierungsoptionen haben. Dies kann die Nachfrage nach etablierten hydraulischen und manuellen Systemen in budgetbeschränkten Umgebungen aufrechterhalten. Der Markt für mobile Operationstische weist daher unterschiedliche Aufrstraten über Krankenhaustiers und geografische Märkte hinweg auf.
Mangel an ausgebildetem Operationssaalpersonal
Personalengpässe im Operationssaal können die Raumauslastung verringern und den Geräteersatz verzögern. Die Health Resources and Services Administration prognostizierte laut der American Association of Colleges of Nursing bis 2028 einen Mangel von 267.330 Vollzeit-Krankenpflegefachkräften in den USA. Dieselbe Quelle berichtete für 2026 eine Vakanzrate von 8,6 % bei Krankenpflegefachkräften in der Akutversorgung in den USA[2]American Association of Colleges of Nursing, "Nursing Shortage Fact Sheet," AACN, aacnnursing.org. Untergenutzte Räume können Käufer dazu veranlassen, Ausgaben für nicht wesentliche Investitionsgüter aufzuschieben. Personalengpässe können auch den Wert von Geräten erhöhen, die einfach zu positionieren, zu überwachen und zu warten sind. Der Markt für mobile Operationstische sieht sich langsameren Ersatzentscheidungen gegenüber, wo Personalengpässe fortbestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Hydraulische Tische führen, während elektrohydraulische Modelle neue Anforderungen treiben
Hydraulische Tische hielten 2025 einen Marktanteil von 44,65 % am Markt für mobile Operationstische. Ihre Position spiegelt die Zuverlässigkeit in Hochlastumgebungen und eine erhebliche installierte Basis in etablierten Krankenhäusern wider. Diese Tische haben auch eine geringere Wartungskomplexität als fortschrittlichere motorisierte Systeme. Viele Einrichtungen behalten sie, weil sie für Routineoperationen weiterhin geeignet sind. Ihre fortgesetzte Nutzung spiegelt den Ersatzzeitpunkt sowie die klinische Präferenz wider. Dies bietet eine stabile Basis für die Branche der mobilen Operationstische.
Elektrohydraulische Tische werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,43 % wachsen. Ihr Wertversprechen umfasst kontrollierte motorisierte Bewegung und Kompatibilität mit fortschrittlichen chirurgischen Arbeitsabläufen. Getinge beschreibt den Maquet Corin als geführten mobilen Operationstisch mit simultanen multidirektionalen Verstellungen und einer Kapazität für bis zu 30 personalisierte Benutzersequenzen. Das Produkt bietet eine Tragfähigkeit von bis zu 545 kg und kann eine Trendelenburg- oder umgekehrte Trendelenburg-Verstellung von bis zu 45 Grad ermöglichen. Elektrische Tische sind auch für ambulante chirurgische Zentren relevant, die eine kompakte motorisierte Positionierung benötigen. Manuelle, pneumatische und hybride Produkte bleiben nützlich, wo Einfachheit, Budget und Anforderungen an Stromausfallsicherheit die Kaufentscheidungen leiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Allgemeinchirurgie führt, während Gynäkologie am schnellsten wächst
Die Allgemeinchirurgie machte 2025 56,53 % der Marktgröße für mobile Operationstische nach Anwendung aus. Die Anwendung umfasst ein großes Volumen an Eingriffen mit unterschiedlichen Anforderungen an die Patientenpositionierung. Krankenhäuser nutzen diese Tische für Standard-, laparoskopische und zunehmend robotergestützte Eingriffe. Dies hält die Vielseitigkeit auch in einer scheinbar reifen Anwendung wichtig. Orthopädische und traumatologische Chirurgie erfordert ebenfalls stabile Patientenunterstützung und Zugang zu Bildgebungsgeräten. Der Marktanteil für mobile Operationstische, der von der Allgemeinchirurgie gehalten wird, spiegelt die breite Nutzung von Tischen in diesen wiederkehrenden chirurgischen Arbeitsabläufen wider.
Die gynäkologische Chirurgie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,82 % wachsen. Robotergestützte Hysterektomieeingriffe erfordern eine sorgfältige Patientenpositionierung, einschließlich der Trendelenburg-Positionierung, wenn klinisch angemessen. Die COMPAR-HYST-Studie aus dem Jahr 2026 vergleicht robotergestützte Ansätze für die minimal-invasive Hysterektomie und hält die Workflow-Standardisierung für diese Eingriffe relevant[3]Authors of the COMPAR-HYST Study, "Da Vinci X, Versius, and Hugo RAS in Minimally Invasive Robotic-Assisted Hysterectomy," Surgical Endoscopy, springer.com. Der Operationstisch muss die Zugriffsanforderungen des klinischen Teams beim Andocken und während der Operation unterstützen. Kardiovaskuläre, neurologische und urologische Anwendungen erfordern ebenfalls unterschiedliche Grade an Röntgendurchlässigkeit, Neigungsbereich und seitlicher Stabilität. HNO-, bariatrische und ophthalmologische Eingriffe erweitern die Tischnutzung über konventionelle Operationssaalumgebungen hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser behalten ihre Größe, während ambulante chirurgische Zentren schneller wachsen
Krankenhäuser hielten 2025 61,76 % der Marktgröße für mobile Operationstische nach Endnutzer. Hochakute Eingriffe und komplexe chirurgische Fälle bleiben in Krankenhauseinrichtungen konzentriert. Akademische Zentren und große kommunale Krankenhäuser sind wichtige Käufer von vollständig ausgestatteten Tischsystemen. Ihre Operationssäle benötigen häufig Geräte, die mit Bildgebung, Robotik und Spezialzubehör zusammenarbeiten. Regionalkrankenhäuser können einen wichtigen Markt für elektrohydraulische Produkte der mittleren Preisklasse bilden. Diese Anforderungen stützen die Führungsposition der Krankenhäuser in der Branche der mobilen Operationstische.
Ambulante chirurgische Zentren werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,54 % wachsen. Käufer in diesem Umfeld priorisieren effiziente Arbeitsabläufe, Raumnutzung und die Fähigkeit, ambulante Eingriffe zu bedienen. Getinge gibt an, dass in US-amerikanischen ambulanten chirurgischen Zentren jährlich mehr als 22,5 Millionen Eingriffe durchgeführt werden. Die Partnerschaft mit Zimmer Biomet zeigt, wie Anbieter dieses Segment durch ein kombiniertes Geräteangebot ansprechen können. Spezialkliniken und Diagnosezentren bilden kleinere Endnutzergruppen, die modulare und kostengünstigere Tischkonfigurationen nutzen können. Schmerztherapie, interventionelle Radiologie und ambulante Orthopädie sind relevante Einsatzbereiche für diese Geräte.
Geografische Analyse
Nordamerika hielt 2025 40,43 % des Marktanteils für mobile Operationstische. Die Region kombiniert hohe chirurgische Ausgaben, ein ausgereiftes System ambulanter chirurgischer Zentren und kontinuierliche Investitionen in Operationssaaltechnologie. Krankenhäuser in den Vereinigten Staaten sind bedeutende Käufer von vernetzten, bildgebungskompatiblen und spezialisierten Tischkonfigurationen. Etablierte Anbieter profitieren von Serviceabdeckung und bestehenden klinischen Beziehungen. Der Markt für mobile Operationstische in Nordamerika profitiert auch vom Ersatzbedarf, da Gesundheitssysteme Operationssäle renovieren.
Die ambulante Versorgung ist ein wichtiger Teil der regionalen Beschaffungsmuster. Getinge und Zimmer Biomet begannen ihre Partnerschaft für ambulante chirurgische Zentren in den Vereinigten Staaten mit Plänen, das kombinierte Portfolio in weiteren Regionen anzubieten. Die Vereinbarung reagiert auf ein ambulantes Umfeld, in dem Raumeffizienz und eingriffsspezifische Gerätepakete wichtig sind. Kanada und Mexiko tragen ebenfalls zur Nachfrage bei, da sich die ambulante chirurgische Kapazität entwickelt. Anbieter müssen die klinischen, service- und regulatorischen Erwartungen der Anbieter in der gesamten Region erfüllen.
Europa bleibt eine wichtige Region für technisch fortschrittliche chirurgische Geräte. Käufer legen Wert auf ergonomisches Design, Produkthaltbarkeit und klinische Anpassung. Das europäische regulatorische Umfeld begünstigt Unternehmen mit etablierten Qualitäts- und Dokumentationssystemen. Europäische Hersteller behalten Positionen in Spezialanwendungen und regionalen Krankenhauskonten. Die Region liefert auch fortschrittliche Produkte über etablierte Vertriebsnetze an andere Märkte. Der Markt für mobile Operationstische wird durch Modernisierungsprogramme in großen öffentlichen und privaten Krankenhaussystemen gestützt.
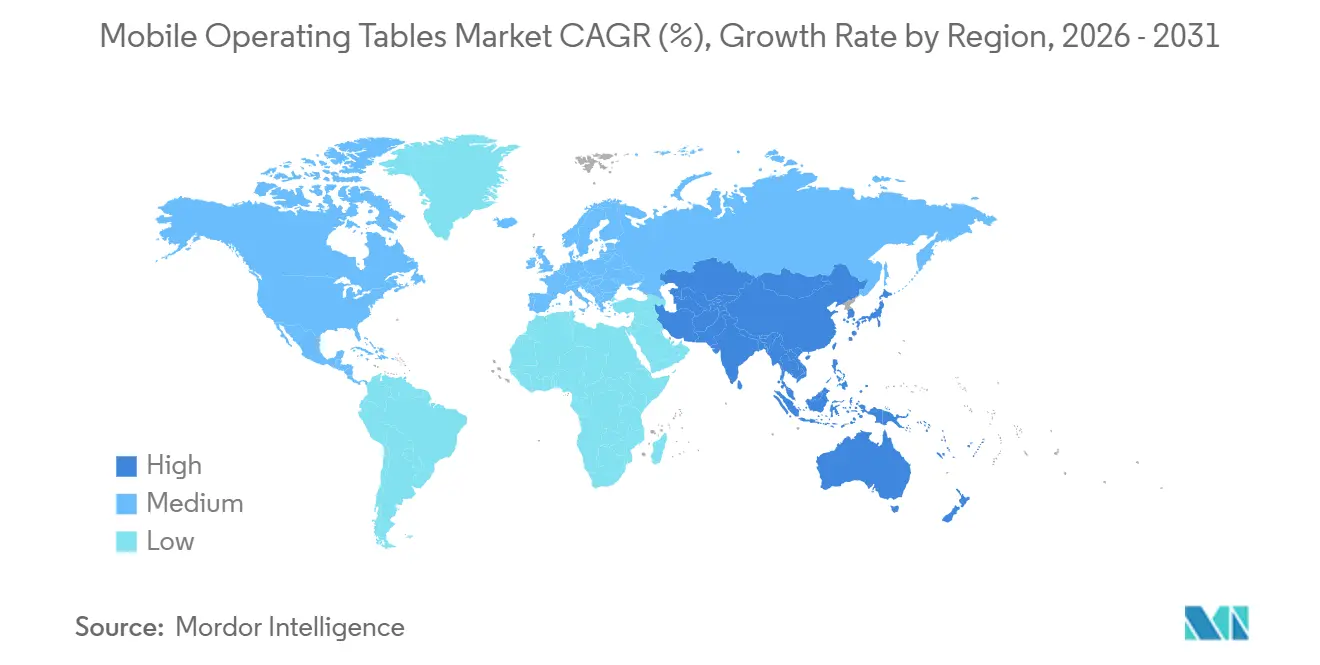
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,87 % wachsen. Krankenhausbau, Erweiterungen der Gesundheitskapazität und Gerätemodernisierung stützen die Nachfrage in der gesamten Region. China und Indien sind aufgrund ihrer wachsenden chirurgischen Infrastruktur wichtig. Japan, Südkorea und Australien stützen die Nachfrage nach höherwertigen Geräten für robotergestützte und bildgeführte Eingriffe. Getinge führte 2024 den Maquet Corin-Tisch, das Maquet Ezea-Licht und Fluoptics-Bildgebungslösungen in Singapur ein. Die Einführung präsentierte den Corin als Getinges ersten vernetzten Operationstisch und umfasste Servicedaten- und Nutzungsstatistikfunktionen. Preissensitivität und Importkosten können den Kaufzeitpunkt in Teilen von Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika weiterhin beeinflussen.

Wettbewerbslandschaft
Der Markt für mobile Operationstische ist mäßig konzentriert. Getinge, Stryker und STERIS verfügen über breite chirurgische Portfolios und starken Zugang zu wichtigen Krankenhauskonten. Getinge konkurriert durch vernetzte Tischfunktionen und Operationssaal-Workflow-Fähigkeiten. Sein Maquet Corin-Tisch bietet Kollisionserkennung, Überlasterkennung und Kippsicherungsfunktionen. Diese Funktionen adressieren Geräteschutz, Patientensicherheit und die tägliche Benutzerfreundlichkeit. Das Unternehmen bietet auch FleetView-Funktionen für Servicedaten, Akkustatus, Wartungsplanung und Ferndiagnose.
Stryker konkurriert durch Patientenpositionierungssysteme und bildgebungskompatible Operationssaalprodukte. STERIS konzentriert sich auf Infektionskontrollintegration, langlebige Geräte und Hochdurchsatz-Operationsumgebungen. Europäische Spezialisten wie Merivaara, Lojer, medifa-hesse, Famed Zywiec, Alvo Medical und UFSK-International bieten Spezialkonfigurationen und regionale klinische Unterstützung. Ihre Rolle ist am stärksten, wo Käufer klinische Anpassung ohne die Preisgestaltung globaler Anbieter benötigen. Chinesische Anbieter sind in preissensitiven Exportmärkten zunehmend relevant. Der Markt für mobile Operationstische bleibt offen für Anbieter, die funktionale Leistung mit zugänglicher Preisgestaltung und Serviceabdeckung in Einklang bringen können.
Baxter präsentierte den mobilen Operationstisch AAT XR für Wirbelsäuleneingriffe auf der AORN Global Surgical Conference im April 2026. Baxter gibt an, dass das Produkt ohne Entfernung des Patienten um 180 Grad rotiert werden kann und bei installierter Flachauflage eine maximale Patientengewichtskapazität von 650 lb hat. Es verfügt auch über Bedienelemente an der Kopfsäule und an einer Fernbedienung. Getinges Allianz für ambulante chirurgische Zentren mit Zimmer Biomet ist ein zweites Beispiel für eine Portfoliostrategie. Getinges vernetztes Tisch-Serviceangebot ist ein drittes Beispiel für Wettbewerb auf Basis von Servicezugang sowie Hardware. Der Markt für mobile Operationstische wird Anbieter begünstigen, die klinischen Workflow, Wartung und Geräteverfügbarkeit gemeinsam unterstützen können.
Marktführer für mobile Operationstische
-
STERIS Corporation
-
Getinge AB
-
Baxter International Inc.
-
Mizuho OSI, Inc.
-
Stryker
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Baxter präsentierte den mobilen Operationstisch AAT XR für Wirbelsäuleneingriffe auf der AORN Global Surgical Conference. Der Tisch unterstützt eine 180-Grad-Rotation ohne Entfernung des Patienten, eine maximale Gewichtskapazität von 650 lb bei installierter Flachauflage, einen Lithium-Ionen-Akku und eine Mindesthöhe von 22 Zoll.
- Juli 2025: Getinge und Zimmer Biomet gaben eine strategische Partnerschaft für ambulante chirurgische Zentren bekannt. Zimmer Biomet wird Getinge-Operationssaal-Investitionsgüter, einschließlich chirurgischer Geräte, Operationssaalintegration und Beleuchtung, an seine Kunden ambulanter chirurgischer Zentren vertreiben.
- April 2024: Getinge South Asia Pacific führte den Maquet Corin-Operationstisch, das Maquet Ezea-Operationslicht und Fluoptics-Fluoreszenzbildgebungslösungen in Singapur ein. Getinge beschrieb den Corin als seinen ersten vernetzten Operationstisch.


Globaler Berichtsumfang für den Markt für mobile Operationstische
Gemäß dem Berichtsumfang sind mobile Operationstische verstellbare, tragbare Operationstische, die mit Rädern für einfache Mobilität ausgestattet sind und zur Erleichterung verschiedener chirurgischer Eingriffe an verschiedenen Standorten innerhalb von Gesundheitseinrichtungen eingesetzt werden. Sie bieten vielseitige Positionierungsoptionen, um unterschiedlichen chirurgischen Anforderungen gerecht zu werden.
Der Markt für mobile Operationstische ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in hydraulische mobile Operationstische, elektrische mobile Operationstische, elektrohydraulische mobile Operationstische, manuelle mobile Operationstische, pneumatische mobile Operationstische und hybride mobile Operationstische segmentiert. Nach Anwendung ist der Markt in Allgemeinchirurgie, orthopädische und traumatologische Chirurgie, kardiovaskuläre Chirurgie, Neurochirurgie, gynäkologische Chirurgie, urologische Chirurgie und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, Spezialkliniken, Diagnosezentren und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Hydraulische mobile Operationstische |
| Elektrische mobile Operationstische |
| Elektrohydraulische mobile Operationstische |
| Manuelle mobile Operationstische |
| Pneumatische mobile Operationstische |
| Hybride mobile Operationstische |
| Allgemeinchirurgie |
| Orthopädische und traumatologische Chirurgie |
| Kardiovaskuläre Chirurgie |
| Neurochirurgie |
| Gynäkologische Chirurgie |
| Urologische Chirurgie |
| Sonstige Anwendungen |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Spezialkliniken |
| Diagnosezentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Hydraulische mobile Operationstische | |
| Elektrische mobile Operationstische | ||
| Elektrohydraulische mobile Operationstische | ||
| Manuelle mobile Operationstische | ||
| Pneumatische mobile Operationstische | ||
| Hybride mobile Operationstische | ||
| Nach Anwendung | Allgemeinchirurgie | |
| Orthopädische und traumatologische Chirurgie | ||
| Kardiovaskuläre Chirurgie | ||
| Neurochirurgie | ||
| Gynäkologische Chirurgie | ||
| Urologische Chirurgie | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Spezialkliniken | ||
| Diagnosezentren | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für mobile Operationstische bis 2031?
Der Markt für mobile Operationstische wird voraussichtlich von 1,42 Milliarden USD im Jahr 2026 auf 1,74 Milliarden USD bis 2031 steigen, mit einer CAGR von 4,11 %.
Welcher Produkttyp hat den größten Marktanteil?
Hydraulische Tische hielten 2025 einen Umsatzanteil von 44,65 %. Ihre Zuverlässigkeit und die große installierte Basis stützen weiterhin die Nachfrage.
Welche Anwendung wächst am schnellsten?
Die gynäkologische Chirurgie wird bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen, gestützt durch die Positionierungsanforderungen robotergestützter Eingriffe.
Warum sind robotergestützte Eingriffe für Tischanbieter wichtig?
Roboterchirurgische Teams benötigen kontrollierte Positionierung, zuverlässigen Zugang und Operationssaal-Layouts, die das Andocken und klinische Arbeitsabläufe unterstützen.
Welche Rolle spielen ambulante chirurgische Zentren?
Ambulante chirurgische Zentren sind das am schnellsten wachsende Endnutzersegment mit einer CAGR von 7,54 % und bevorzugen effiziente, flexible Gerätekonfigurationen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen, gestützt durch das Wachstum der Gesundheitskapazität und die Modernisierung von Operationssälen.
Seite zuletzt aktualisiert am:



