
Taille et part du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.34 Milliards de dollars |
| Taille du Marché (2027) | 0.39 Milliards de dollars |
| Taille du Marché (2032) | 0.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.43 % |
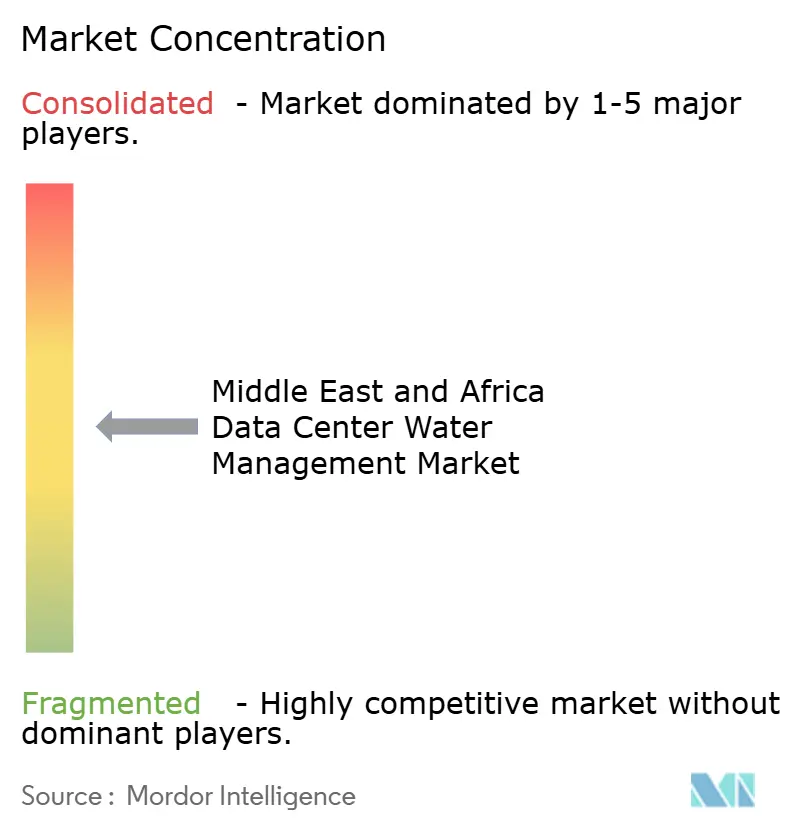
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
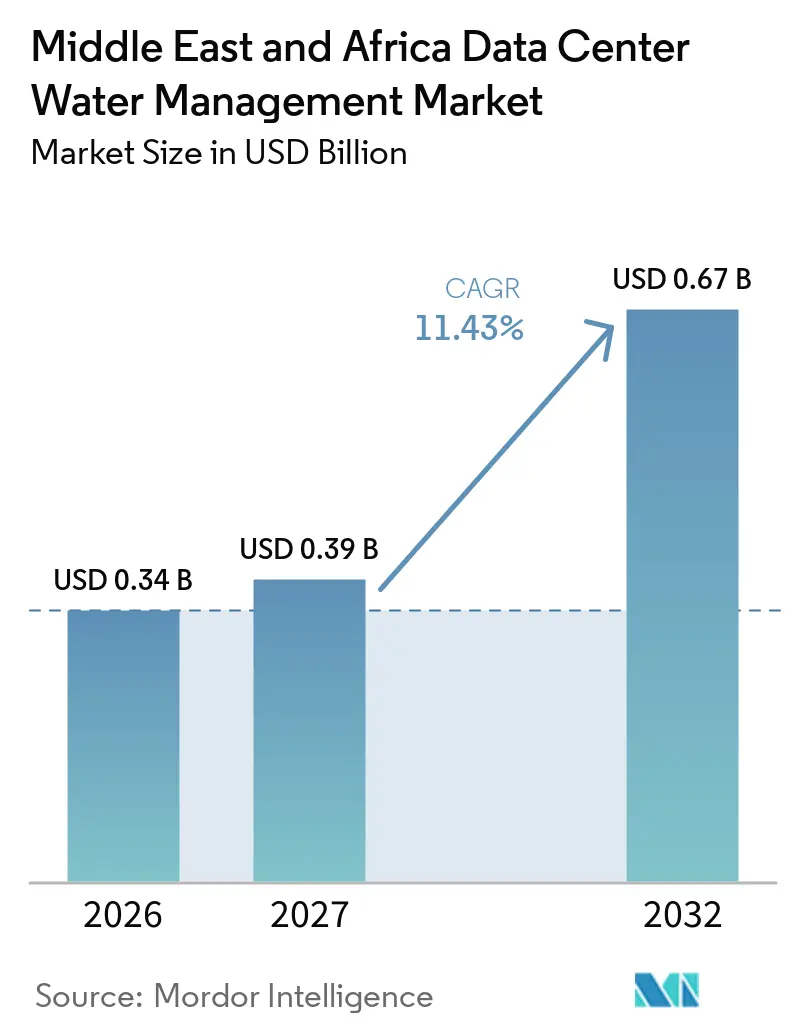
La taille du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique devrait s'étendre de 0,34 milliard USD en 2026 et 0,39 milliard USD en 2027 à 0,67 milliard USD d'ici 2032, enregistrant un CAGR de 11,43 % entre 2027 et 2032. Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique est façonné par des charges de travail d'IA plus denses, qui nécessitent un contrôle plus rigoureux de l'eau de refroidissement et une surveillance fiable. De grands projets aux Émirats arabes unis et en Arabie saoudite rapprochent le traitement, la réutilisation et le reporting de l'eau des exigences fondamentales de conception des installations. Les opérateurs sont également davantage exposés à la disponibilité de l'eau, à la qualité de l'eau et aux préoccupations des communautés, notamment là où de l'eau dessalée ou recyclée est utilisée. Ces conditions favorisent les fournisseurs capables de combiner équipements de traitement avec mesure, automatisation et services continus. Les achats sont de plus en plus influencés par les exigences de reporting financier et client ainsi que par les opérations des installations.
Points clés du rapport
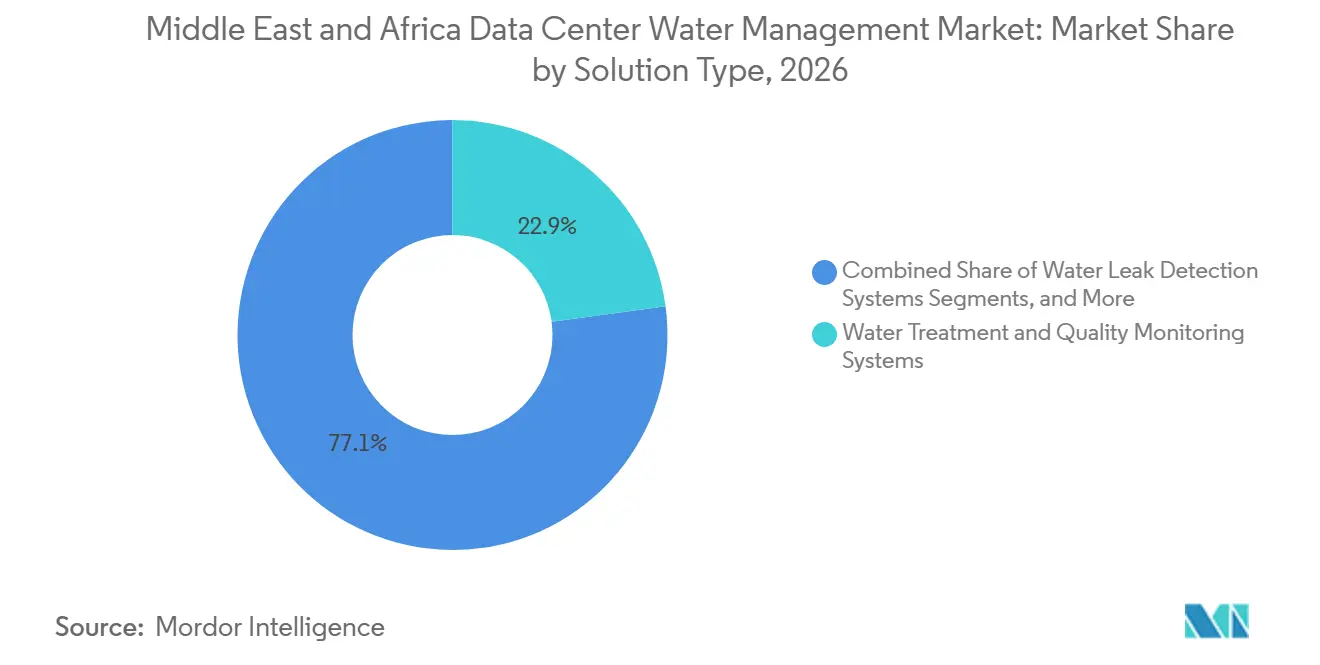
- Par type de solution, les systèmes de traitement de l'eau et de surveillance de la qualité de l'eau détenaient 22,87 % de la part du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique en 2026, tandis que les systèmes de recyclage et de réutilisation de l'eau devraient se développer à un CAGR de 11,89 % jusqu'en 2032.
- Par application de gestion de l'eau, la gestion de l'eau des systèmes de refroidissement représentait 37,26 % du marché en 2026, tandis que le recyclage et la réutilisation de l'eau devraient se développer à un CAGR de 11,92 % jusqu'en 2032.
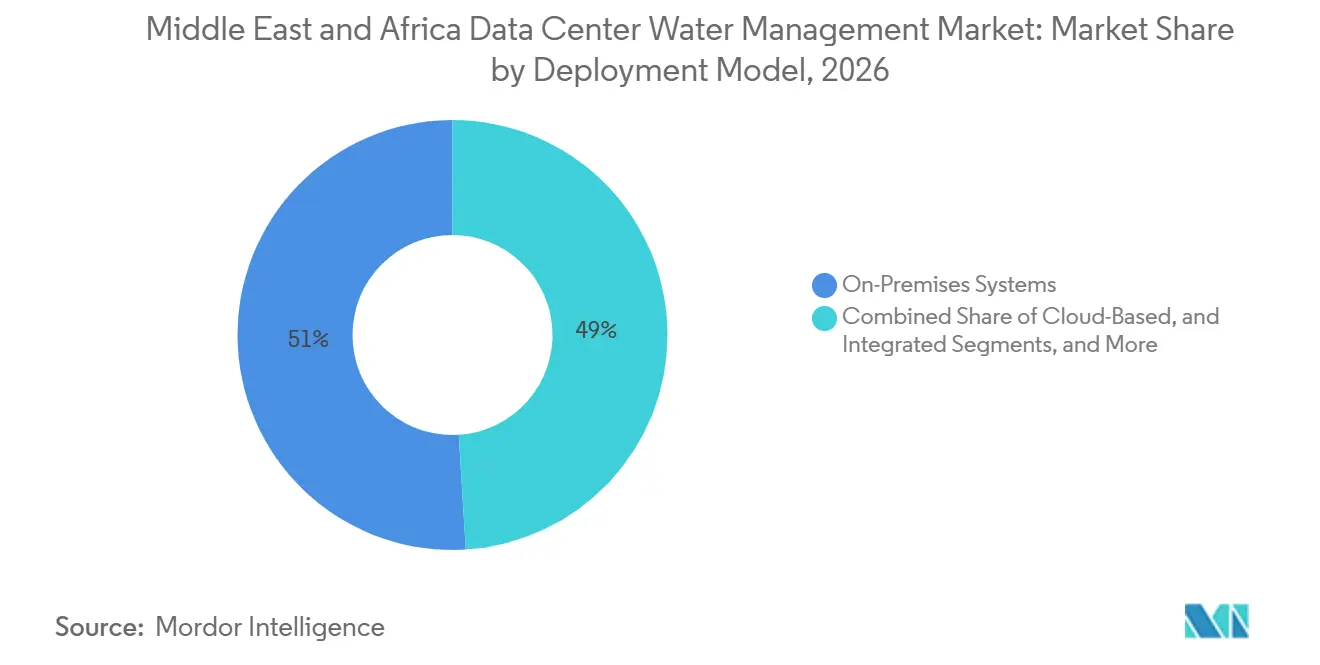
- modèle de déploiement, les systèmes sur site détenaient 50,98 % du marché en 2026, tandis que les systèmes de gestion de l'eau basés sur le cloud devraient se développer à un CAGR de 12,14 % jusqu'en 2032.
- Par type de service, les services d'installation et d'intégration de systèmes détenaient 37,23 % du marché en 2026, tandis que les services gérés de gestion de l'eau devraient se développer à un CAGR de 11,97 % jusqu'en 2032.
- Par taille de centre de données, les centres de données hyperscale détenaient 40,98 % du marché en 2026 et devraient se développer à un CAGR de 12,16 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 34,78 % du marché en 2026 et devraient se développer à un CAGR de 12,24 % jusqu'en 2032.
- Par géographie, les Émirats arabes unis détenaient 39,11 % de la part du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie saoudite devrait se développer à un CAGR de 12,31 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'IA et les charges de travail à haute densité augmentent les exigences en matière de gestion de l'eau de refroidissement | +2.8% | Mondial, avec un impact concentré dans les zones hyperscale des Émirats arabes unis et d'Arabie saoudite | Court terme (≤ 2 ans) |
| Expansion des capacités hyperscale et de colocation dans le GCC et en Afrique | +2.2% | Cœur du GCC, avec des retombées en Afrique du Sud, en Égypte et en Afrique de l'Est | Moyen terme (2-4 ans) |
| Les programmes de sécurité hydrique du GCC accélèrent le refroidissement en circuit fermé | +1.7% | Émirats arabes unis, Arabie saoudite et Qatar | Moyen terme (2-4 ans) |
| La hausse des tarifs de l'eau et des coûts de dessalement améliore l'économie de la réutilisation | +1.5% | Arabie saoudite, Émirats arabes unis, Koweït et Oman | Court terme (≤ 2 ans) |
| Les effluents d'eaux usées traitées et les eaux non potables deviennent des intrants viables pour les centres de données | +1.2% | Émirats arabes unis, Arabie saoudite et adoption précoce au Qatar | Moyen terme (2-4 ans) |
| Les indicateurs de gestion responsable de l'eau intègrent les décisions d'approvisionnement et de financement des centres de données | +0.8% | Mandat mondial, avec une pression de conformité plus forte dans le GCC et en Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'IA et les charges de travail à haute densité augmentent les exigences en matière de gestion de l'eau de refroidissement
Les conceptions d'IA à haute densité imposent des exigences bien plus importantes aux systèmes de refroidissement que les configurations de serveurs conventionnelles. Cette évolution favorise le refroidissement liquide direct sur puce et les conceptions par immersion qui nécessitent une gestion rigoureuse de la chimie de l'eau. Une eau d'appoint à haute salinité peut accroître le besoin de contrôle de la corrosion et de prévention du biofouling dans ces systèmes. Les recherches sur le refroidissement direct sur puce identifient les biofilms microbiens comme un risque de résistance thermique matérielle, rendant le contrôle biologique important pour des performances stables.[1] Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique bénéficie donc de la demande en matière de surveillance, de traitement et de services gérés autour des circuits de refroidissement liquide. Cette demande est la plus visible aux Émirats arabes unis et en Arabie saoudite, où des installations à haute densité sont en cours de développement.
Expansion des capacités hyperscale et de colocation dans le GCC et en Afrique
Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique est soutenu par un important pipeline de capacités hyperscale et de colocation dans le Golfe et en Afrique. Les grands projets de campus d'IA aux Émirats arabes unis et en Arabie saoudite stimulent la demande de systèmes hydrauliques conçus conjointement avec les actifs d'alimentation et de refroidissement. Chaque nouvelle installation prête pour l'IA nécessite des systèmes de comptage, de traitement, de recyclage et de reporting. L'Afrique du Sud, le Kenya, l'Égypte et le Nigeria attirent également des investissements dans le cloud et la colocation, bien que leurs besoins en matière d'approvisionnement diffèrent de ceux des sites hyperscale du Golfe. Un ensemble de données de 2025 couvrant 41 pays africains a révélé que 8 des 11 pays sélectionnés consommaient moins d'eau par unité de calcul d'IA que la moyenne mondiale, en partie parce que leurs systèmes électriques avaient une intensité hydrique plus faible. Les fournisseurs proposant des produits modulaires et des modèles de service locaux peuvent répondre au schéma de développement plus dispersé des marchés africains.
Les programmes de sécurité hydrique du GCC accélèrent le refroidissement en circuit fermé
Les politiques de sécurité hydrique rendent le refroidissement en circuit fermé et la mesure de l'eau plus pertinents pour les nouveaux projets de centres de données. Le ministère de l'Environnement, de l'Eau et de l'Agriculture d'Arabie saoudite a lié les objectifs de transformation numérique et de sécurité hydrique à son programme du secteur de l'eau Vision 2030.[2] L'utilisation par le Qatar d'eau non potable pour le refroidissement urbain fournit également un cadre pour des conceptions de refroidissement à faible consommation d'eau douce. Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique progresse à mesure que les opérateurs préparent des preuves d'efficacité hydrique avant que les exigences ne se renforcent. Ces étapes soutiennent les achats de compteurs avancés, de détection de fuites, de traitement et d'infrastructures de réutilisation. L'alignement sur la norme ISO 14001 peut également soutenir les exigences des clients entreprises et gouvernementaux en matière de management environnemental.
La hausse des tarifs de l'eau et des coûts de dessalement améliore l'économie de la réutilisation
Les coûts de l'eau renforcent l'intérêt des systèmes de réutilisation là où les installations dépendent de l'eau achetée ou du dessalement. Les tarifs industriels de l'eau en Arabie saoudite à Jubail et Yanbu ont été révisés à 8,04 SAR/m³ en décembre 2025, soit l'équivalent de 2,14 USD/m³ en utilisant le taux SAR/USD indiqué de 3,75. Les effluents d'eaux usées traitées étaient tarifés à 3,00 SAR/m³, soit l'équivalent de 0,80 USD/m³, dans les parcs industriels saoudiens selon les éléments fournis. Cette différence de coût rend le traitement sur site plus pertinent pour les applications de refroidissement en circuit fermé. Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique bénéficie également là où la réutilisation améliore la prévisibilité des coûts d'exploitation. Les fournisseurs d'équipements peuvent répondre avec des packages de traitement par étapes permettant aux installations d'augmenter leur capacité à mesure que la demande en eau augmente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de traitement par membrane et de décharge zéro liquide | -0.9% | GCC et Afrique du Sud, avec la plus forte pression sur les installations de colocation et d'entreprise de taille moyenne | Court terme (≤ 2 ans) |
| Compétences limitées en systèmes hydrauliques avancés en dehors des principaux pôles de centres de données | -0.6% | Reste de l'Afrique, petits marchés du GCC et Égypte | Moyen terme (2-4 ans) |
| Approvisionnement municipal intermittent et variabilité de la qualité de l'eau sur les sites émergents | -0.4% | Afrique subsaharienne, Égypte et villes secondaires d'Arabie saoudite et des Émirats arabes unis | Moyen terme (2-4 ans) |
| Risque de corrosion et de biofouling dans les circuits d'eau dessalée et recyclée | -0.3% | Mondial, avec le plus fort impact opérationnel dans le GCC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de traitement par membrane et de décharge zéro liquide
L'investissement initial reste un obstacle matériel pour le traitement avancé de l'eau dans les petites installations. Les systèmes complets de décharge zéro liquide peuvent atteindre un taux de récupération de 95 à 99 %, mais les éléments fournis situent les coûts d'investissement entre 3 et 8 millions USD pour les applications typiques à l'échelle des centres de données.[3] Les mêmes éléments situent les coûts d'exploitation entre 5 et 15 USD par millier de gallons traités. Les configurations standard d'osmose inverse coûtent entre 100 000 et 500 000 USD, mais nécessitent tout de même une évaluation de faisabilité spécialisée. Cela est plus difficile pour les opérateurs de colocation en Afrique et sur les marchés secondaires du Golfe, car les petites installations bénéficient de moins d'économies d'échelle. La forte salinité des approvisionnements en eau du Golfe peut en outre nécessiter des matériaux et des programmes chimiques spécialisés.
Compétences limitées en systèmes hydrauliques avancés en dehors des principaux pôles de centres de données
La pénurie de concepteurs, d'équipes de mise en service et d'opérateurs expérimentés peut retarder les projets hydrauliques avancés en dehors des plus grands pôles. Le refroidissement direct sur puce avec des sources d'eau alternatives nécessite une ingénierie de procédés, une chimie du refroidissement et une intégration dans les systèmes de gestion technique du bâtiment. Le Département de l'eau et de l'assainissement d'Afrique du Sud a déclaré dans une réponse parlementaire de 2026 que les centres de données sont traités comme des utilisateurs industriels d'eau dans le cadre des dispositions standard de licences. La réponse indiquait également que la capacité de surveillance sectorielle reste à un stade précoce de développement au-delà des grands centres urbains. Cela peut retarder la mise en service dans des endroits tels que l'Égypte, le Kenya et les petits marchés du Golfe. Les contrats de services gérés peuvent réduire la charge pesant sur les utilisateurs finaux, mais les fournisseurs doivent d'abord constituer des réseaux de livraison locaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les systèmes de recyclage gagnent du terrain à mesure que les coûts de l'eau potable augmententLes systèmes de traitement de l'eau et de surveillance de la qualité de l'eau détenaient 22,87 % de la taille du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique en 2026. Ces systèmes assurent l'inhibition de la corrosion, le contrôle du tartre et la prévention du biofouling pour les opérations de refroidissement à forte consommation d'eau. Les systèmes de surveillance et de comptage de l'eau soutiennent le reporting sur l'efficacité d'utilisation de l'eau et fournissent des données pour les tableaux de bord opérationnels. La détection des fuites devient également plus pertinente dans les nouveaux campus et les projets de rénovation, car les incidents liés au liquide de refroidissement peuvent endommager des équipements de grande valeur. Le traitement de l'eau reste une exigence de base quelle que soit la taille ou la conception de refroidissement de l'installation, ce qui maintient le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique lié à la fiabilité opérationnelle quotidienne ainsi qu'aux nouvelles constructions.
Les systèmes de recyclage et de réutilisation de l'eau devraient se développer à un CAGR de 11,89 % jusqu'en 2032. La hausse des tarifs et les exigences de sécurité hydrique accroissent l'attrait du conditionnement de sources non potables pour le refroidissement. Les logiciels de gestion de l'eau et les plateformes d'analyse servent de couche d'intégration pour les données de traitement, de comptage et de détection des fuites. Ecolab a lancé une solution de gestion du refroidissement pour les centres de données d'IA et de calcul haute performance en mai 2025, avec des fonctionnalités de surveillance en temps réel du liquide de refroidissement et de fiabilité du refroidissement liquide. Les fournisseurs qui combinent logiciels et support opérationnel peuvent passer d'une maintenance périodique à une intervention basée sur l'état.

Par application de gestion de l'eau :
les charges de refroidissement de l'IA stimulent les mises à niveau des systèmesLa gestion de l'eau des systèmes de refroidissement représentait 37,26 % de la taille du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique en 2026. Les températures ambiantes élevées dans les sites du GCC font de la gestion de l'eau de refroidissement un élément central de la disponibilité et de la continuité opérationnelle. Les systèmes de refroidissement nécessitent une qualité d'eau bien gérée pour réduire le tartre, la corrosion et l'encrassement biologique. Cette application comprend également les équipements et les processus qui maintiennent un approvisionnement stable en eau de refroidissement. Les équipements d'IA à haute densité rendent les défaillances de ces systèmes plus lourdes de conséquences.
Le recyclage et la réutilisation de l'eau devraient se développer à un CAGR de 11,92 % jusqu'en 2032. Une étude de 2026 a modélisé 4 775 centres de données et 57 547 stations d'épuration des eaux usées et a constaté que l'utilisation d'effluents municipaux traités pour le refroidissement pourrait économiser 1 300 millions de m³ d'eau douce par an à l'échelle nationale. L'approvisionnement en eau, la distribution et la gestion des eaux usées restent des applications de soutien importantes. La prévention des fuites et le reporting de la consommation attirent également davantage l'attention à mesure que les grands clients exigent des données vérifiées sur les prélèvements d'eau et l'efficacité d'utilisation de l'eau. Ces applications sont susceptibles de devenir plus structurées à mesure que les exigences politiques se développent au-delà des Émirats arabes unis et du Qatar, offrant au marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique une base plus large de demande opérationnelle récurrente.
Par modèle de déploiement :
les outils cloud remettent en question la domination des systèmes sur siteLes systèmes sur site détenaient 50,98 % du mix de déploiement en 2026. Les systèmes de gestion technique du bâtiment existants et les préférences de contrôle local soutiennent cette position, notamment dans les installations cloud souveraines et gouvernementales. Le déploiement local peut aider les opérateurs à gérer l'accès aux données opérationnelles sensibles. Il offre également un contrôle direct sur les équipements de traitement sur un seul site. Ces facteurs préservent la demande d'architecture sur site dans les centres de données établis et laissent au marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique une importante opportunité de base installée.
Les systèmes basés sur le cloud devraient se développer à un CAGR de 12,14 % jusqu'en 2032. Ils peuvent aider les opérateurs multi-sites à comparer les performances hydrauliques entre les sites et à identifier les installations nécessitant une attention particulière. Les plateformes cloud peuvent également soutenir la maintenance prédictive en combinant les données des capteurs avec les flux de travail de service. Des systèmes hybrides émergent dans les nouveaux projets hyperscale, avec des contrôles de processus locaux liés à des analyses et des reportings centralisés. Grundfos a indiqué que ses systèmes de pompage distribué et de contrôle intelligent peuvent réduire la consommation d'énergie de refroidissement jusqu'à 54 % par rapport aux systèmes centralisés conventionnels.
Par type de service :
les opérateurs passent de l'installation aux services gérésLes services d'installation et d'intégration de systèmes représentaient 37,23 % du chiffre d'affaires des services en 2026. Les infrastructures hydrauliques avancées nécessitent un travail d'ingénierie substantiel lorsqu'elles sont ajoutées à des installations conçues autour de systèmes de refroidissement génériques. Les équipes d'installation doivent connecter les équipements de traitement, les dispositifs de surveillance, les contrôles et les actifs de refroidissement. Ce travail peut être particulièrement exigeant lors des rénovations, où les temps d'arrêt doivent être minimisés. Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique conserve donc une composante significative de services d'installation.
Les services gérés de gestion de l'eau devraient se développer à un CAGR de 11,97 % jusqu'en 2032. Les opérateurs externalisent la surveillance continue, la gestion de la chimie de l'eau et le reporting de conformité lorsque les compétences internes sont limitées. Les services de surveillance et de maintenance soutiennent également les exigences de garantie pour les équipements de refroidissement liquide de grande valeur. Les audits de l'eau deviennent plus pertinents dans le cadre de la diligence raisonnable en matière d'infrastructure et du reporting client. Ecolab a déclaré avoir aidé ses clients à économiser plus de 885 milliards de litres d'eau dans tous les secteurs en 2024. Les contrats basés sur la performance peuvent rendre ces services plus attractifs lorsqu'ils lient les honoraires à des résultats opérationnels mesurables.
Par taille de centre de données :
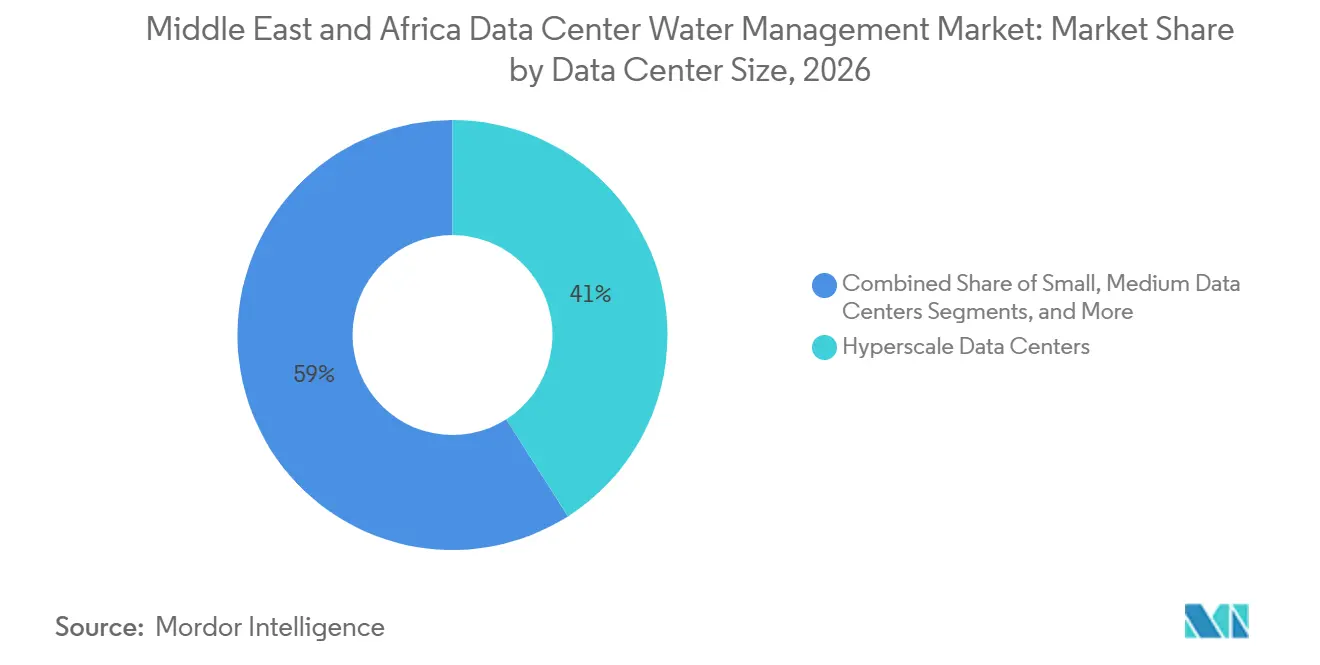
les opérateurs hyperscale définissent l'agendaLes centres de données hyperscale détenaient 40,98 % du marché en 2026. Ils devraient également se développer à un CAGR de 12,16 % jusqu'en 2032. Leurs systèmes hydrauliques doivent gérer de grands volumes quotidiens, des charges de refroidissement élevées et de vastes réseaux de canalisations. Les opérateurs utilisent des cycles de concentration élevés pour limiter la demande en eau d'appoint et ont besoin d'une détection complète des fuites. Cette combinaison fait des installations hyperscale la principale source d'exigences complexes en matière de gestion de l'eau.
Les grands centres de données représentent également une base installée importante en Afrique du Sud, en Égypte et dans les villes secondaires des Émirats arabes unis. Les installations de taille moyenne et petite sont plus visibles sur les marchés numériques distribués tels que le Kenya, le Nigeria et Israël. Ces sites peuvent faire face à des contraintes de capital plus strictes et à une capacité d'ingénierie spécialisée moindre. Les équipements modulaires peuvent aider les petites installations à démarrer avec un investissement initial plus faible et à ajouter de la capacité de traitement à mesure que les charges de travail augmentent. Les fournisseurs qui n'offrent que des systèmes à grande échelle peuvent avoir moins de portée dans ces sites émergents.
Par type de centre de données :
les fournisseurs cloud établissent les normes de gestion de l'eauLes fournisseurs de services cloud détenaient 34,78 % du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique en 2026. Ils devraient se développer à un CAGR de 12,24 % jusqu'en 2032. Leurs grands campus d'IA aux Émirats arabes unis et en Arabie saoudite créent des exigences substantielles en matière de traitement, de réutilisation, de surveillance et de reporting. Les engagements publics en matière d'eau encouragent également l'achat de systèmes capables de produire des données de performance auditables. Cela fait des fournisseurs cloud d'importants normalisateurs pour l'ensemble de la chaîne de valeur.
Les fournisseurs de colocation alignent souvent leurs programmes de performance hydraulique sur les attentes des locataires hyperscale d'ancrage. Les centres de données d'entreprise et de périphérie peuvent disposer de moins de ressources internes pour des opérations complexes de systèmes hydrauliques. Ces utilisateurs peuvent être des clients naturels pour des services hydrauliques gérés par des fournisseurs de services complets. Les installations gouvernementales et institutionnelles répondent également aux objectifs nationaux de réutilisation de l'eau. Le ministère de l'Environnement, de l'Eau et de l'Agriculture d'Arabie saoudite a identifié les centres de données verts avec des systèmes en circuit fermé comme une démonstration de la transformation numérique du secteur de l'eau.
Analyse géographique
Émirats arabes unis
Les Émirats arabes unis représentaient 39,11 % de la part du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique en 2026. Leur position reflète un important pipeline de projets hyperscale et une concentration d'infrastructures d'IA avancées. Le développement des centres de données dans le pays soutient la demande de systèmes intégrés de refroidissement, de traitement et de reporting. Khazna pilote l'utilisation d'effluents d'eaux usées traitées pour le refroidissement dans ses installations dans le pays. Le Cadre de financement vert de Tabreed l'engage à améliorer l'efficacité hydrique d'au moins 20 % grâce à l'intégration d'effluents d'eaux usées traitées dans ses installations de refroidissement aux Émirats arabes unis.
Arabie saoudite
L'Arabie saoudite devrait enregistrer un CAGR de 12,31 % jusqu'en 2032. La révision des tarifs de l'eau de décembre 2025 à Jubail et Yanbu soutient l'intérêt du traitement sur site et de la réutilisation des effluents d'eaux usées traitées. Ecolab et l'Autorité saoudienne de l'eau ont signé en décembre 2025 un mémorandum portant sur des solutions de circularité de l'eau pour les centres de données, les raffineries et l'industrie lourde.
Qatar
Le Qatar dispose d'un cadre existant d'eau non potable pour le refroidissement urbain, qui peut soutenir des conceptions de refroidissement à faible consommation d'eau douce. Israël a une expérience dans le recyclage de l'eau et la technologie membranaire qui peut soutenir des opportunités de produits de niche dans le secteur régional.
Afrique du Sud et reste du Moyen-Orient et de l'Afrique
L'Afrique du Sud comptait 63 centres de données en exploitation en 2026, contre 57 en mars 2025, selon les éléments fournis. Le Département de l'eau et de l'assainissement classe les centres de données comme des utilisateurs industriels d'eau et applique des conditions d'efficacité d'utilisation de l'eau par le biais des licences. Les recherches de 2025 de l'Université Carnegie Mellon Afrique ont révélé que des réseaux électriques à faible intensité hydrique peuvent renforcer l'intérêt de l'implantation de centres de données lorsque les limites de prélèvement et l'engagement communautaire sont intégrés dans la conception des projets. Les opérateurs développant des installations en Ouganda, en Éthiopie et en Côte d'Ivoire auront besoin de solutions conçues pour la variabilité de l'approvisionnement municipal et les variations saisonnières de la qualité de l'eau.
Paysage concurrentiel
Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique présente une structure à plusieurs niveaux. Les spécialistes mondiaux des technologies de l'eau se disputent les contrats hyperscale et d'entreprise, tandis que les sociétés d'ingénierie régionales assurent l'installation et la maintenance pour les opérateurs plus petits. Veolia, Ecolab, Xylem et Grundfos font partie des entreprises disposant de capacités pertinentes en matière de traitement, de surveillance, de pompage et de services. Leur profondeur technique est particulièrement pertinente là où les opérateurs ont besoin de systèmes capables de gérer des températures élevées, de l'eau saline et des conditions de refroidissement exigeantes. Les opérateurs régionaux de colocation et de télécommunications influencent également la sélection des fournisseurs, car ils intègrent de plus en plus les capacités hydrauliques dans les spécifications des installations.
Veolia a déclaré viser plus de 1 milliard EUR de chiffre d'affaires annuel provenant des centres de données et de la production de puces d'ici 2030. En avril 2026, Veolia a annoncé un partenariat avec Amazon pour développer des solutions d'eau recyclée pour le refroidissement des centres de données. En mai 2025, la société a obtenu 750 millions USD de contrats de technologies de l'eau dans les secteurs de l'énergie et des semi-conducteurs. L'acquisition de Motivair par Schneider Electric élargit sa capacité à proposer le refroidissement liquide aux côtés de systèmes de gestion thermique plus larges.
Ecolab développe sa position dans la gestion de l'eau des centres de données grâce à des offres d'eau intelligente, de surveillance et de services gérés. Grundfos fournit des systèmes de pompage intelligent et de contrôle local pour les infrastructures de refroidissement des centres de données. Johnson Controls a élargi la disponibilité du refroidisseur à paliers magnétiques refroidi par air YORK YVAM au Moyen-Orient en avril 2025, un produit positionné pour une utilisation nulle d'eau sur site et des températures ambiantes allant jusqu'à 55 °C. L'opportunité principale se situe dans les installations africaines de taille moyenne, où les packages standard doivent tenir compte de la variabilité de l'approvisionnement municipal et des ressources d'ingénierie locales limitées. Les plateformes numériques qui relient la surveillance à distance, le dosage chimique automatisé et le reporting réglementaire peuvent aider les opérateurs à démontrer leur conformité sans maintenir des équipes spécialisées sur chaque site.
Leaders du secteur de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Schneider Electric SE
-
Johnson Controls International plc
-
Grundfos Holding A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Veolia Environnement S.A.
- Ecolab Inc.
- Schneider Electric SE
- Johnson Controls International plc
- Grundfos Holding A/S
- Aquatech International LLC
- Xylem Inc.
- ABB Ltd.
- Siemens AG
- Vertiv Group Corp.
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Alfa Laval AB
- Rittal GmbH & Co. KG
- Stulz GmbH
- Khazna Data Centers
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
- Raxio Group
- MEEZA QSTP LLC
- Ooredoo Q.P.S.C.
- Saudi Telecom Company
- DataVolt Information Technology Company
- Moro Hub
- Liquid Intelligent Technologies
- Rack Centre Limited
- Open Access Data Centres
Développements industriels récents dans Marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : DCD Connect MENA, Dubaï : Des leaders du secteur de Johnson Controls, Datavolt et JLL se sont réunis pour une session majeure sur le dilemme du refroidissement et de l'efficacité hydrique au Moyen-Orient et en Afrique du Nord, examinant la transition du refroidissement par air vers le refroidissement liquide et direct sur puce et l'adoption de l'eau recyclée sous les densités de racks pilotées par l'IA, reflétant la façon dont la gestion de l'eau est devenue centrale dans la stratégie opérationnelle de la région.
- Avril 2026 : Veolia s'est associée à Amazon Web Services pour développer des solutions d'eau recyclée pour le refroidissement des centres de données, combinant l'expertise de Veolia en traitement de l'eau avec une optimisation des processus assistée par l'IA. L'initiative renforce la position de Veolia en tant que principal intégrateur de réutilisation de l'eau pour les opérateurs de centres de données hyperscale à l'échelle mondiale.
- Avril 2026 : Johnson Controls a mis en avant des stratégies de gestion thermique et de récupération de chaleur résiduelle pour les centres de données lors d'un briefing produit et stratégie, soulignant la part de 30 à 40 % du refroidissement dans la consommation totale d'énergie des centres de données et les projections de l'Agence internationale de l'énergie concernant la hausse de la demande en énergie comme principal moteur des investissements dans le refroidissement économe en eau.
- Décembre 2025 : Khazna Data Centers a acquis un terrain de 225 000 m² à Dammam, en Arabie saoudite, pour développer jusqu'à 200 MW de capacité de centres de données prêts pour l'IA, marquant la première installation de la société dans le Royaume. La conception modulaire et haute performance a été spécifiée pour prendre en charge les clusters GPU pour les charges de travail d'IA et hyperscale, une échelle d'opération qui nécessitera un traitement de l'eau dédié sur site et une infrastructure de gestion du refroidissement en circuit fermé.
Périmètre du rapport sur le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique
Le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique comprend les technologies et les services qui aident les opérateurs de centres de données à surveiller, gérer, conserver et optimiser l'utilisation de l'eau dans les opérations des installations. Il se concentre sur l'amélioration de l'efficacité hydrique, la réduction des gaspillages, le soutien aux pratiques de refroidissement durables, la garantie de la qualité de l'eau et le respect des exigences de conformité environnementale. Le marché permet aux organisations d'améliorer la résilience opérationnelle, de réduire la consommation de ressources et d'atteindre des objectifs de durabilité grâce à une surveillance avancée, à l'automatisation, à l'analyse et à des stratégies de conservation de l'eau, soutenant la demande croissante d'infrastructures numériques respectueuses de l'environnement et économes en ressources.
Le rapport sur le marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique est segmenté par type de solution (systèmes de surveillance et de comptage de l'eau, systèmes de détection de fuites d'eau, systèmes d'optimisation et de contrôle de l'utilisation de l'eau, systèmes de recyclage et de réutilisation de l'eau, systèmes de traitement de l'eau et de surveillance de la qualité de l'eau, et logiciels et analyses de gestion de l'eau), application de gestion de l'eau (gestion de l'eau des systèmes de refroidissement, gestion de l'approvisionnement et de la distribution en eau, gestion des eaux usées, recyclage et réutilisation de l'eau, prévention et détection des fuites, et reporting et optimisation de la consommation d'eau), modèle de déploiement (systèmes sur site, systèmes basés sur le cloud, et systèmes intégrés et hybrides), type de service (installation et intégration de systèmes, surveillance et maintenance, audit de l'eau et conseil en efficacité, et services gérés de gestion de l'eau), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud, centres de données d'entreprise et de périphérie, et centres de données gouvernementaux et institutionnels), et géographie (Émirats arabes unis, Arabie saoudite, Qatar, Afrique du Sud, Égypte, Israël et reste de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de surveillance et de comptage de l'eau |
| Systèmes de détection de fuites d'eau |
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau |
| Systèmes de recyclage et de réutilisation de l'eau |
| Systèmes de traitement de l'eau et de surveillance de la qualité de l'eau |
| Logiciels et analyses de gestion de l'eau |
| Gestion de l'eau des systèmes de refroidissement |
| Gestion de l'approvisionnement et de la distribution en eau |
| Gestion des eaux usées |
| Recyclage et réutilisation de l'eau |
| Prévention et détection des fuites |
| Reporting et optimisation de la consommation d'eau |
| Systèmes sur site |
| Systèmes basés sur le cloud |
| Systèmes intégrés et hybrides |
| Installation et intégration de systèmes |
| Surveillance et maintenance |
| Audit de l'eau et conseil en efficacité |
| Services gérés de gestion de l'eau |
| Petits centres de données |
| Centres de données de taille moyenne |
| Grands centres de données |
| Centres de données hyperscale |
| Centres de données de colocation |
| Fournisseurs de services cloud |
| Centres de données d'entreprise et de périphérie |
| Centres de données gouvernementaux et institutionnels |
| Émirats arabes unis | Arabie saoudite |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Israël | |
| Reste de l'Afrique |
| Par type de solution | Systèmes de surveillance et de comptage de l'eau | |
| Systèmes de détection de fuites d'eau | ||
| Systèmes d'optimisation et de contrôle de l'utilisation de l'eau | ||
| Systèmes de recyclage et de réutilisation de l'eau | ||
| Systèmes de traitement de l'eau et de surveillance de la qualité de l'eau | ||
| Logiciels et analyses de gestion de l'eau | ||
| Par application de gestion de l'eau | Gestion de l'eau des systèmes de refroidissement | |
| Gestion de l'approvisionnement et de la distribution en eau | ||
| Gestion des eaux usées | ||
| Recyclage et réutilisation de l'eau | ||
| Prévention et détection des fuites | ||
| Reporting et optimisation de la consommation d'eau | ||
| Par modèle de déploiement | Systèmes sur site | |
| Systèmes basés sur le cloud | ||
| Systèmes intégrés et hybrides | ||
| Par type de service | Installation et intégration de systèmes | |
| Surveillance et maintenance | ||
| Audit de l'eau et conseil en efficacité | ||
| Services gérés de gestion de l'eau | ||
| Par taille de centre de données | Petits centres de données | |
| Centres de données de taille moyenne | ||
| Grands centres de données | ||
| Centres de données hyperscale | ||
| Par type de centre de données | Centres de données de colocation | |
| Fournisseurs de services cloud | ||
| Centres de données d'entreprise et de périphérie | ||
| Centres de données gouvernementaux et institutionnels | ||
| Par Moyen-Orient et Afrique | Émirats arabes unis | Arabie saoudite |
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Israël | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique ?
Le secteur devrait s'étendre de 0,34 milliard USD en 2026 et 0,39 milliard USD en 2027 à 0,67 milliard USD d'ici 2032, à un CAGR de 11,43 %.
Qu'est-ce qui stimule la demande de gestion de l'eau dans les centres de données au Moyen-Orient et en Afrique ?
Les charges de travail d'IA, le refroidissement liquide, la construction hyperscale, les exigences de réutilisation et la hausse des coûts de l'eau augmentent la demande de systèmes de traitement, de surveillance et de recyclage.
Quel type de solution domine les dépenses en matière de gestion de l'eau dans les centres de données ?
Les systèmes de traitement de l'eau et de surveillance de la qualité de l'eau étaient en tête avec une part de 22,87 % en 2026, car les systèmes de refroidissement nécessitent un contrôle de la corrosion, du tartre et du biofouling.
Quel modèle de déploiement se développe le plus rapidement ?
Les systèmes de gestion de l'eau basés sur le cloud devraient se développer à un CAGR de 12,14 % jusqu'en 2032, à mesure que les opérateurs multi-sites utilisent des analyses et des reportings centralisés.
Quel pays est en tête de la demande régionale en solutions hydrauliques pour centres de données ?
Les Émirats arabes unis étaient en tête avec une part de 39,11 % en 2026, soutenus par leur pipeline hyperscale et leurs initiatives d'effluents d'eaux usées traitées.
Pourquoi les services hydrauliques gérés deviennent-ils plus importants ?
Les services gérés devraient se développer à un CAGR de 11,97 % jusqu'en 2032, car de nombreux opérateurs ont besoin d'un soutien continu en matière de chimie de l'eau, de surveillance et de conformité.