
Marktgröße und Marktanteil für Wassermanagement in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
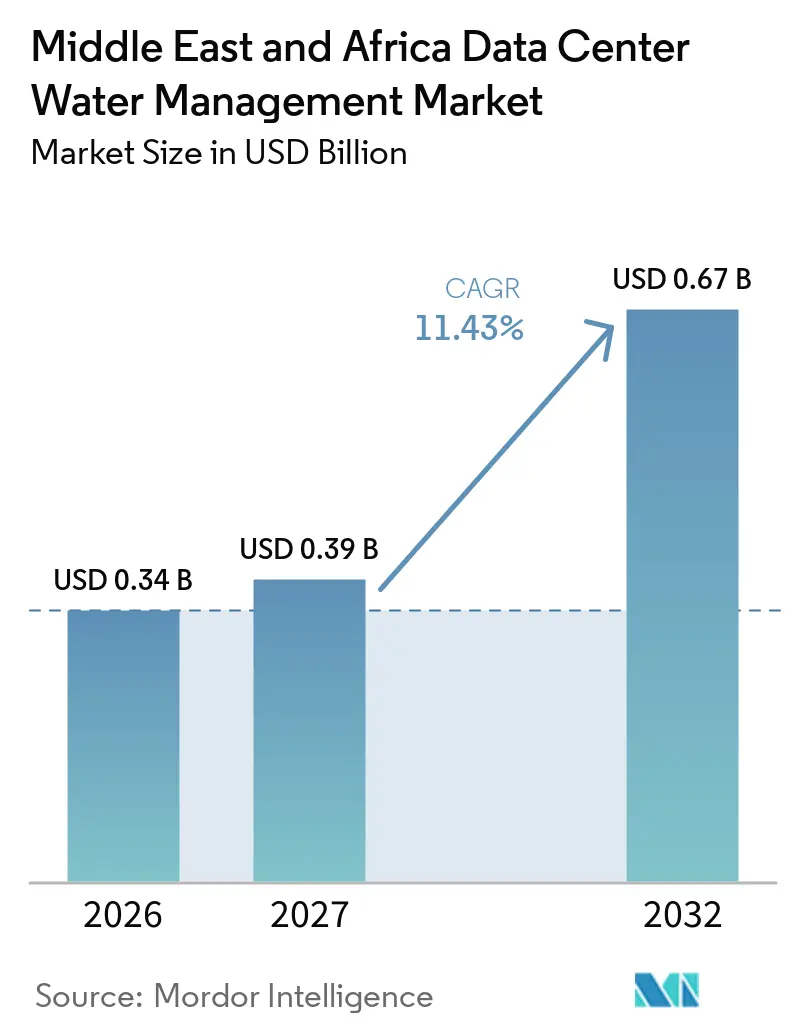
| Marktgröße im Basisjahr (2026) | 0.34 Milliarden US-Dollar |
| Marktgröße (2027) | 0.39 Milliarden US-Dollar |
| Marktgröße (2032) | 0.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.43 % |
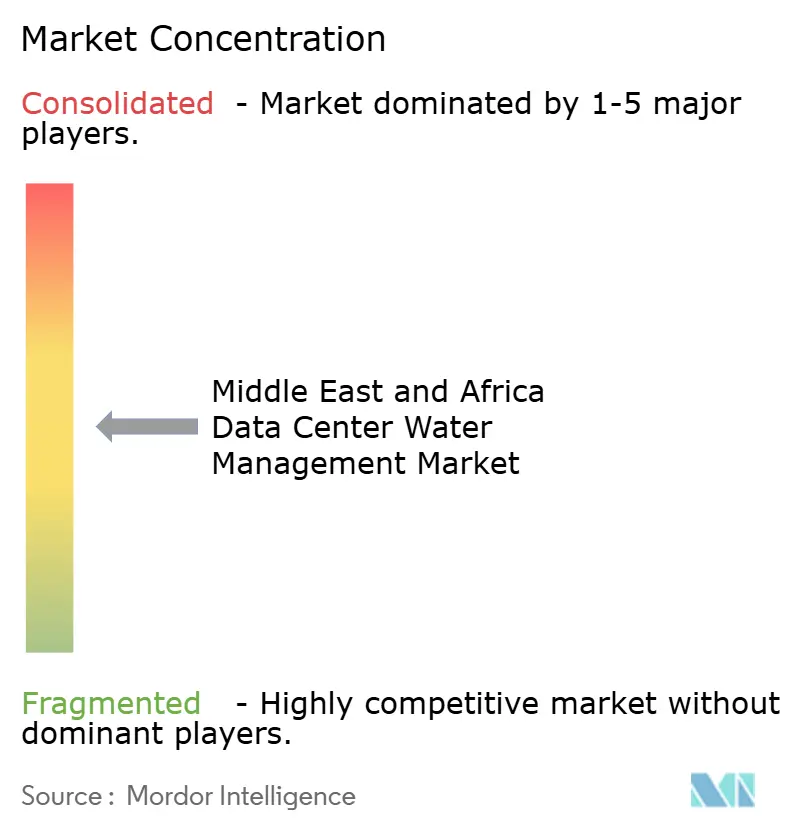
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wassermanagement in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Wassermanagement in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 0,34 Milliarden USD im Jahr 2026 und 0,39 Milliarden USD im Jahr 2027 auf 0,67 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,43 % zwischen 2027 und 2032. Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika wird durch dichtere KI-Workloads geprägt, die eine engere Steuerung des Kühlwassers und eine zuverlässige Überwachung erfordern. Große Projekte in den Vereinigten Arabischen Emiraten und Saudi-Arabien rücken Wasseraufbereitung, Wiederverwendung und Berichterstattung näher an die Kernanforderungen der Anlagenplanung heran. Betreiber sind zudem stärker der Wasserverfügbarkeit, der Wasserqualität und gesellschaftlichen Bedenken ausgesetzt, insbesondere dort, wo entsalztes oder aufbereitetes Wasser verwendet wird. Diese Bedingungen begünstigen Anbieter, die Aufbereitungsanlagen mit Messtechnik, Automatisierung und laufenden Dienstleistungen kombinieren können. Die Beschaffung wird zunehmend durch Finanzierungs- und Kundenberichterstattungsanforderungen sowie durch den Anlagenbetrieb beeinflusst.
Wichtigste Erkenntnisse des Berichts
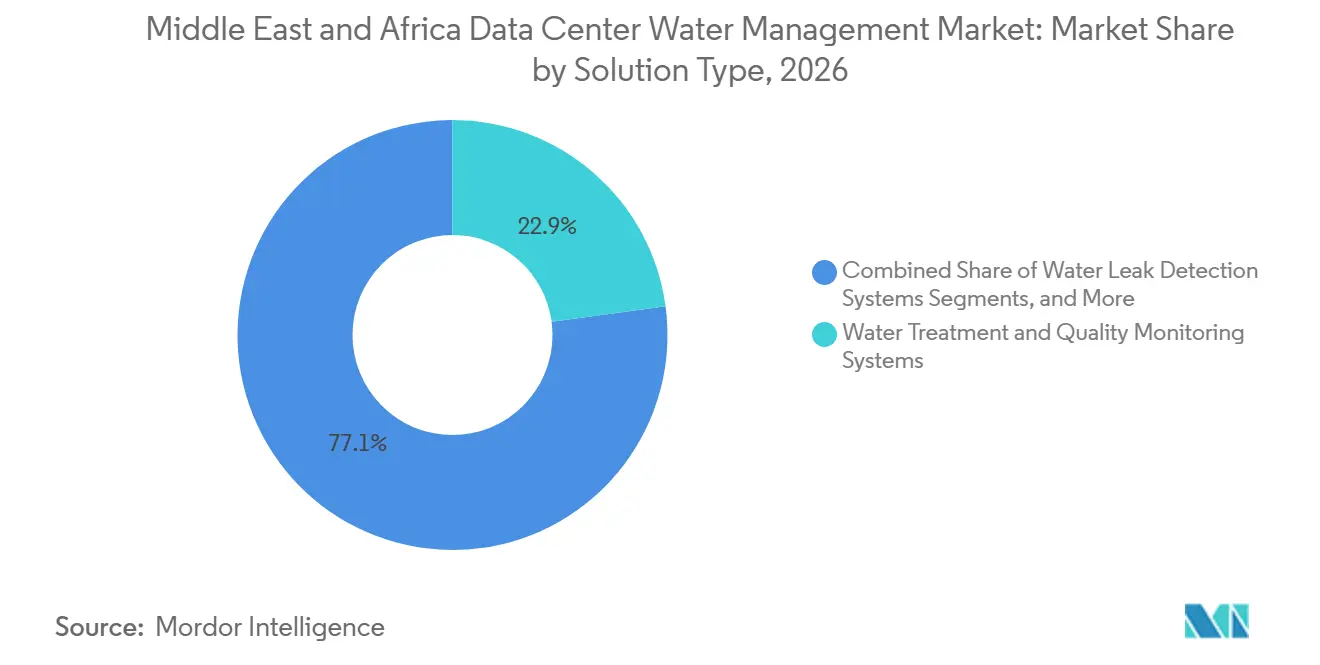
- Nach Lösungstyp hielten Wasseraufbereitungs- und Qualitätsüberwachungssysteme im Jahr 2026 einen Marktanteil von 22,87 % am Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika, während Wasserrecycling- und Wiederverwendungsmanagementsysteme bis 2032 voraussichtlich mit einer CAGR von 11,89 % wachsen werden.
- Nach Wassermanagementanwendung entfiel auf das Kühlsystem-Wassermanagement im Jahr 2026 ein Marktanteil von 37,26 %, während Wasserrecycling und -wiederverwendung bis 2032 voraussichtlich mit einer CAGR von 11,92 % wachsen wird.
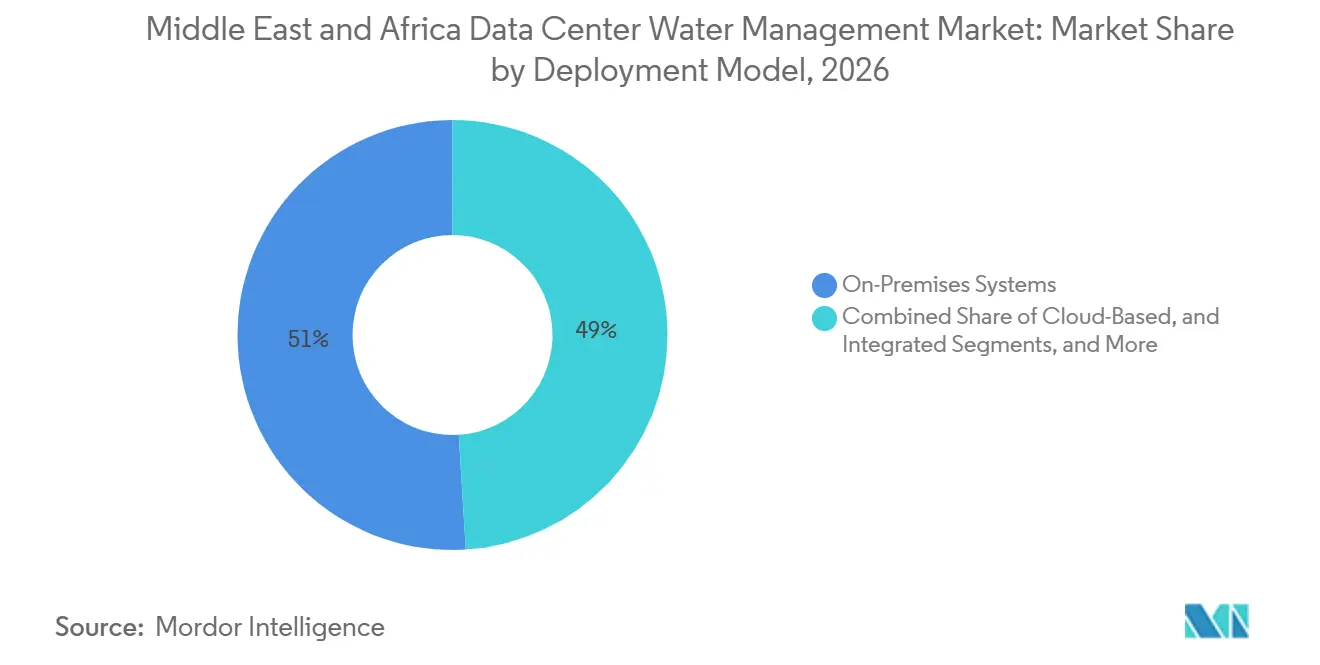
- Nach Bereitstellungsmodell hielten On-Premises-Systeme im Jahr 2026 einen Marktanteil von 50,98 %, während cloudbasierte Wassermanagementsysteme bis 2032 voraussichtlich mit einer CAGR von 12,14 % wachsen werden.
- Nach Servicetyp hielten Systeminstallations- und Integrationsdienstleistungen im Jahr 2026 einen Marktanteil von 37,23 %, während verwaltete Wassermanagementdienste bis 2032 voraussichtlich mit einer CAGR von 11,97 % wachsen werden.
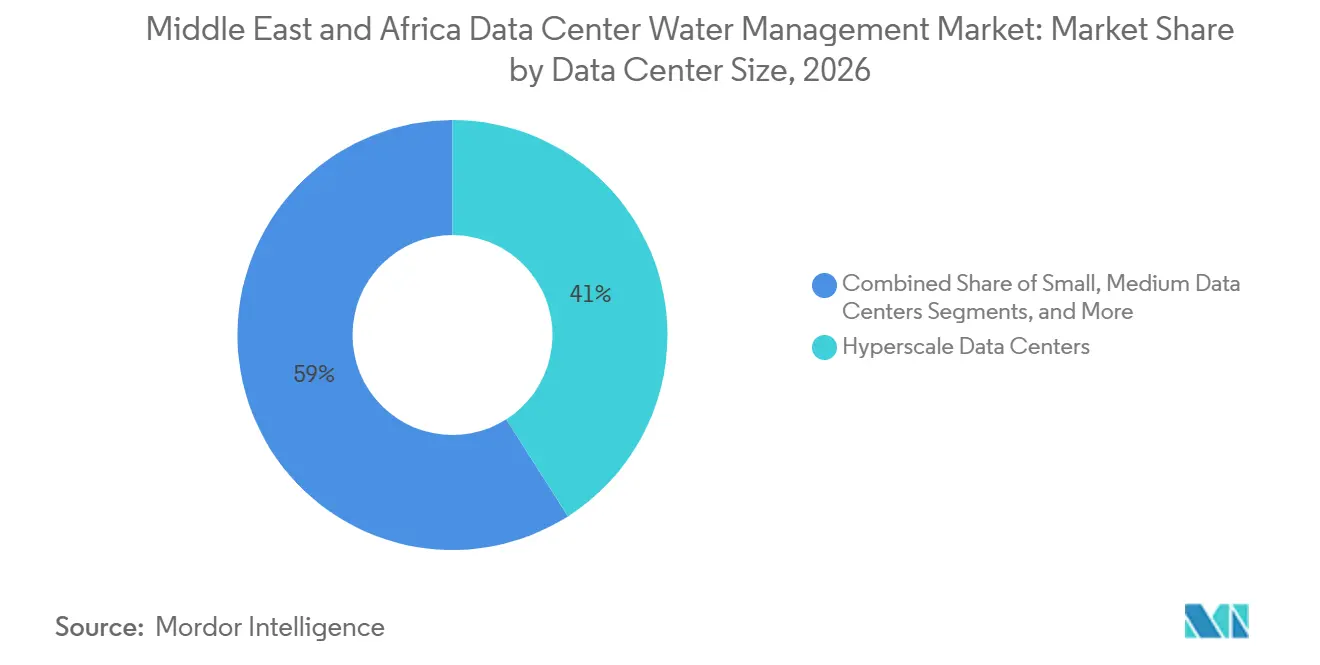
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Marktanteil von 40,98 % und werden bis 2032 voraussichtlich mit einer CAGR von 12,16 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 34,78 % und werden bis 2032 voraussichtlich mit einer CAGR von 12,24 % wachsen.
- Nach Geografie hielten die Vereinigten Arabischen Emirate im Jahr 2026 einen Marktanteil von 39,11 % am Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika, während Saudi-Arabien bis 2032 voraussichtlich mit einer CAGR von 12,31 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI und hochdichte Workloads erhöhen die Anforderungen an das Kühlwassermanagement | +2.8% | Global, mit konzentrierter Auswirkung in den Hyperscale-Zonen der Vereinigten Arabischen Emirate und Saudi-Arabiens | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten im GCC und in Afrika | +2.2% | GCC-Kernregion, mit Ausstrahlungseffekten auf Südafrika, Ägypten und Ostafrika | Mittelfristig (2–4 Jahre) |
| GCC-Wassersicherheitsprogramme beschleunigen die Einführung von Kreislaufkühlung | +1.7% | Vereinigte Arabische Emirate, Saudi-Arabien und Katar | Mittelfristig (2–4 Jahre) |
| Steigende Wassertarife und Entsalzungskosten verbessern die Wirtschaftlichkeit der Wiederverwendung | +1.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Kuwait und Oman | Kurzfristig (≤ 2 Jahre) |
| Behandeltes Abwasser und nicht trinkbares Wasser werden zu praktikablen Einsatzstoffen für Rechenzentren | +1.2% | Vereinigte Arabische Emirate, Saudi-Arabien und frühe Einführung in Katar | Mittelfristig (2–4 Jahre) |
| Wasserbewirtschaftungskennzahlen fließen in Beschaffungs- und Finanzierungsentscheidungen für Rechenzentren ein | +0.8% | Globales Mandat, mit stärkerem Compliance-Druck im GCC und in Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI und hochdichte Workloads erhöhen die Anforderungen an das Kühlwassermanagement
Hochdichte KI-Designs stellen weit höhere Anforderungen an Kühlsysteme als herkömmliche Serverkonfigurationen. Dieser Wandel begünstigt Direct-to-Chip-Flüssigkeitskühlung und Immersionsdesigns, die ein sorgfältiges Wasserchemiemanagement erfordern. Hochsalzhaltiges Ergänzungswasser kann den Bedarf an Korrosionsschutz und Biofouling-Prävention in diesen Systemen erhöhen. Forschungen zur Direct-to-Chip-Kühlung identifizieren mikrobielle Biofilme als wesentliches thermisches Widerstandsrisiko für Materialien, was die biologische Kontrolle für eine stabile Leistung wichtig macht.[1] Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika profitiert daher von der Nachfrage nach Überwachungs-, Aufbereitungs- und verwalteten Dienstleistungen rund um Flüssigkeitskühlkreisläufe. Diese Nachfrage ist am deutlichsten in den Vereinigten Arabischen Emiraten und Saudi-Arabien sichtbar, wo hochdichte Anlagen entwickelt werden.
Ausbau von Hyperscale- und Colocation-Kapazitäten im GCC und in Afrika
Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika wird durch eine große Pipeline an Hyperscale- und Colocation-Kapazitäten im Persischen Golf und in Afrika gestützt. Große KI-Campus-Pläne in den Vereinigten Arabischen Emiraten und Saudi-Arabien steigern die Nachfrage nach Wassersystemen, die gemeinsam mit Strom- und Kühlanlagen geplant werden. Jede neue KI-fähige Anlage erfordert Mess-, Aufbereitungs-, Recycling- und Berichterstattungssysteme. Südafrika, Kenia, Ägypten und Nigeria ziehen ebenfalls Cloud- und Colocation-Investitionen an, obwohl sich ihre Beschaffungsanforderungen von denen der Hyperscale-Standorte am Golf unterscheiden. Ein Datensatz aus dem Jahr 2025, der 41 afrikanische Länder umfasst, ergab, dass 8 von 11 ausgewählten Ländern weniger Wasser pro KI-Recheneinheit verbrauchten als der globale Durchschnitt, was teilweise auf die geringere Wasserintensität ihrer Stromsysteme zurückzuführen ist. Anbieter mit modularen Produkten und lokalen Servicemodellen können das stärker verteilte Entwicklungsmuster auf den afrikanischen Märkten bedienen.
GCC-Wassersicherheitsprogramme beschleunigen die Einführung von Kreislaufkühlung
Wassersicherheitspolitiken machen Kreislaufkühlung und Wassermessung für neue Rechenzentrumsprojekte relevanter. Das saudi-arabische Ministerium für Umwelt, Wasser und Landwirtschaft hat die digitale Transformation und die Wassersicherheitsziele mit seiner Vision-2030-Agenda für den Wassersektor verknüpft.[2] Katars Nutzung von nicht trinkbarem Wasser für die Fernwärme- und Fernkältekühlung bietet auch einen Rahmen für Kühlungsdesigns mit geringerem Süßwasserverbrauch. Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika gewinnt, da Betreiber Nachweise der Wassereffizienz erbringen, bevor die Anforderungen strenger werden. Diese Schritte unterstützen die Beschaffung von fortschrittlicher Messtechnik, Leckageerkennung, Aufbereitungs- und Wiederverwendungsinfrastruktur. Die Ausrichtung an ISO 14001 kann auch die Anforderungen von Unternehmens- und Behördenkunden an das Umweltmanagement unterstützen.
Steigende Wassertarife und Entsalzungskosten verbessern die Wirtschaftlichkeit der Wiederverwendung
Wasserkosten stärken die Argumente für Wiederverwendungssysteme, wo Anlagen auf zugekauftes Wasser oder Entsalzung angewiesen sind. Die saudi-arabischen Industriewassertarife in Jubail und Yanbu wurden im Dezember 2025 auf 8,04 SAR/m³ angepasst, was bei dem angegebenen SAR/USD-Kurs von 3,75 einem Gegenwert von 2,14 USD/m³ entspricht. Behandeltes Abwasser wurde in den vorgelegten Belegen mit 3,00 SAR/m³, entsprechend 0,80 USD/m³, in saudi-arabischen Industrieparks bepreist. Dieser Kostenunterschied macht die Vor-Ort-Aufbereitung für Kreislaufkühlanwendungen relevanter. Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika profitiert auch dort, wo die Wiederverwendung die Planbarkeit der Betriebskosten verbessert. Gerätehersteller können mit gestaffelten Aufbereitungspaketen reagieren, die es Anlagen ermöglichen, Kapazitäten mit steigendem Wasserbedarf zu erweitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Membranaufbereitungs- und Nullflüssigkeitsablass-Systeme | -0.9% | GCC und Südafrika, mit dem größten Druck auf mittelgroße Colocation- und Unternehmensanlagen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fachkenntnisse für fortschrittliche Wassersysteme außerhalb erstklassiger Rechenzentrumszentren | -0.6% | Übriges Afrika, kleinere GCC-Märkte und Ägypten | Mittelfristig (2–4 Jahre) |
| Unregelmäßige kommunale Versorgung und Schwankungen der Wasserqualität an aufstrebenden Standorten | -0.4% | Subsahara-Afrika, Ägypten und sekundäre Städte in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Korrosions- und Biofouling-Risiko in Kreisläufen mit entsalztem und aufbereitetem Wasser | -0.3% | Global, mit den höchsten Betriebsauswirkungen im GCC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Membranaufbereitungs- und Nullflüssigkeitsablass-Systeme
Die Anfangsinvestition bleibt eine wesentliche Hürde für die fortschrittliche Wasseraufbereitung in kleineren Anlagen. Vollständige Nullflüssigkeitsablass-Systeme können eine Rückgewinnungsrate von 95–99 % erreichen, aber die vorgelegten Belege beziffern die Investitionskosten für typische Anwendungen im Rechenzentrums-Maßstab auf 3–8 Millionen USD.[3] Dieselben Belege beziffern die Betriebskosten auf 5–15 USD pro tausend Gallonen behandeltem Wasser. Standard-Umkehrosmosekonfigurationen kosten 100.000–500.000 USD, erfordern aber dennoch eine spezialisierte Machbarkeitsbewertung. Dies ist für Colocation-Betreiber in Afrika und sekundären Golfmärkten schwieriger, da kleinere Anlagen weniger Skaleneffekte erzielen. Hoher Salzgehalt in den Wasserversorgungen am Golf kann zudem spezialisierte Materialien und Chemieprogramme erfordern.
Begrenzte Fachkenntnisse für fortschrittliche Wassersysteme außerhalb erstklassiger Rechenzentrumszentren
Der Mangel an erfahrenen Planern, Inbetriebnahmeteams und Betreibern kann fortschrittliche Wasserprojekte außerhalb der größten Zentren verzögern. Direct-to-Chip-Kühlung mit alternativen Wasserquellen erfordert Verfahrenstechnik, Kühlungschemie und die Integration von Gebäudemanagementsystemen. Das südafrikanische Ministerium für Wasser und Abwasserentsorgung erklärte in einer parlamentarischen Antwort aus dem Jahr 2026, dass Rechenzentren im Rahmen von Standardlizenzierungsvereinbarungen als industrielle Wassernutzer behandelt werden. Die Antwort wies auch darauf hin, dass die sektorale Überwachungskapazität außerhalb der großen städtischen Zentren noch in einem frühen Entwicklungsstadium ist. Dies kann die Inbetriebnahme an Standorten wie Ägypten, Kenia und kleineren Golfmärkten verzögern. Verwaltete Serviceverträge können die Belastung für Endnutzer verringern, aber Anbieter müssen zunächst lokale Liefernetzwerke aufbauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Recyclingsysteme gewinnen an Bedeutung, da die Kosten für Trinkwasser steigenWasseraufbereitungs- und Qualitätsüberwachungssysteme hielten im Jahr 2026 einen Marktanteil von 22,87 % am Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika. Diese Systeme bieten Korrosionsschutz, Kesselsteinbekämpfung und Biofouling-Prävention für wasserintensive Kühlbetriebe. Wasserüberwachungs- und Messsysteme unterstützen die Berichterstattung zur Wassernutzungseffizienz und liefern Daten für Betriebsdashboards. Die Leckageerkennung gewinnt auch in neuen Campus-Projekten und Nachrüstprojekten an Bedeutung, da Kühlmittelvorfälle hochwertige Geräte beschädigen können. Die Wasseraufbereitung bleibt eine grundlegende Anforderung unabhängig von der Größe oder dem Kühlungsdesign der Anlage, was den Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika an die alltägliche Betriebszuverlässigkeit sowie an den Neubau bindet.
Wasserrecycling- und Wiederverwendungsmanagementsysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,89 % wachsen. Steigende Tarife und Wassersicherheitsanforderungen erhöhen die Attraktivität der Aufbereitung nicht trinkbarer Quellen für die Kühlung. Wassermanagement-Software und Analyseplattformen dienen als Integrationsschicht für Aufbereitungs-, Mess- und Leckageerkennungsdaten. Ecolab stellte im Mai 2025 eine Kühlmanagementlösung für KI- und Hochleistungsrechenzentren vor, mit Echtzeit-Kühlmittelüberwachung und Funktionen zur Zuverlässigkeit der Flüssigkeitskühlung. Anbieter, die Software mit Betriebsunterstützung kombinieren, können von periodischer Wartung zu zustandsbasierter Intervention übergehen.

Nach Wassermanagementanwendung:
KI-Kühllasten treiben Systemaufrüstungen voranDas Kühlsystem-Wassermanagement entfiel im Jahr 2026 auf 37,26 % des Marktes für Wassermanagement in Rechenzentren im Nahen Osten und Afrika. Hohe Umgebungstemperaturen an GCC-Standorten machen das Kühlwassermanagement zu einem zentralen Element für Verfügbarkeit und Betriebskontinuität. Kühlsysteme benötigen eine gut verwaltete Wasserqualität, um Kesselstein, Korrosion und biologisches Fouling zu reduzieren. Diese Anwendung umfasst auch die Geräte und Prozesse, die eine stabile Kühlwasserversorgung aufrechterhalten. Hochdichte KI-Geräte machen Ausfälle in diesen Systemen folgenreicher.
Wasserrecycling und -wiederverwendung wird bis 2032 voraussichtlich mit einer CAGR von 11,92 % wachsen. Eine Studie aus dem Jahr 2026 modellierte 4.775 Rechenzentren und 57.547 Abwasserbehandlungsanlagen und stellte fest, dass die Nutzung von behandeltem kommunalem Abwasser zur Kühlung auf nationaler Ebene jährlich 1.300 Millionen m³ Süßwasser einsparen könnte. Wasserversorgung, -verteilung und Abwassermanagement bleiben wichtige unterstützende Anwendungen. Leckageprävention und Verbrauchsberichterstattung gewinnen ebenfalls an Aufmerksamkeit, da große Kunden verifizierte Wasserentnahme- und Wassernutzungseffizienzdaten verlangen. Diese Anwendungen werden voraussichtlich strukturierter, wenn sich die politischen Anforderungen über die Vereinigten Arabischen Emirate und Katar hinaus entwickeln, was dem Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika eine breitere Basis wiederkehrender operativer Nachfrage verschafft.
Nach Bereitstellungsmodell:
Cloud-Tools fordern die Dominanz von On-Premises-Systemen herausOn-Premises-Systeme hielten im Jahr 2026 einen Anteil von 50,98 % am Bereitstellungsmix. Bestehende Gebäudemanagementsysteme und lokale Steuerungspräferenzen unterstützen diese Position, insbesondere bei souveränen Cloud- und Regierungsanlagen. Die lokale Bereitstellung kann Betreibern helfen, den Zugang zu sensiblen Betriebsdaten zu verwalten. Sie bietet auch direkte Kontrolle über Prozessanlagen an einem einzelnen Standort. Diese Faktoren erhalten die Nachfrage nach On-Premises-Architektur in etablierten Rechenzentren aufrecht und lassen dem Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika eine wichtige Chance im installierten Bestand.
Cloudbasierte Systeme werden bis 2032 voraussichtlich mit einer CAGR von 12,14 % wachsen. Sie können Multi-Standort-Betreibern helfen, die Wasserleistung über Standorte hinweg zu vergleichen und Anlagen zu identifizieren, die Aufmerksamkeit erfordern. Cloud-Plattformen können auch die vorausschauende Wartung unterstützen, indem sie Sensordaten mit Service-Workflows kombinieren. Hybride Systeme entstehen in neuen Hyperscale-Projekten, bei denen lokale Prozesssteuerungen mit zentraler Analyse und Berichterstattung verknüpft sind. Grundfos berichtete, dass seine verteilten Pump- und intelligenten Steuerungssysteme den Kühlenergieverbrauch im Vergleich zu herkömmlichen zentralisierten Systemen um bis zu 54 % reduzieren können.
Nach Servicetyp:
Betreiber wechseln von der Installation zu verwalteten DienstenSysteminstallations- und Integrationsdienstleistungen entfielen im Jahr 2026 auf 37,23 % des Serviceumsatzes. Fortschrittliche Wasserinfrastruktur erfordert erhebliche Ingenieurarbeiten, wenn sie zu Anlagen hinzugefügt wird, die auf generische Kühlsysteme ausgelegt sind. Installationsteams müssen Aufbereitungsanlagen, Überwachungsgeräte, Steuerungen und Kühlanlagen verbinden. Diese Arbeit kann besonders anspruchsvoll bei Nachrüstungen sein, bei denen Ausfallzeiten minimiert werden müssen. Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika behält daher eine bedeutende Komponente an Installationsdienstleistungen.
Verwaltete Wassermanagementdienste werden bis 2032 voraussichtlich mit einer CAGR von 11,97 % wachsen. Betreiber lagern kontinuierliche Überwachung, Wasserchemiemanagement und Compliance-Berichterstattung aus, wo interne Fähigkeiten begrenzt sind. Überwachungs- und Wartungsdienstleistungen unterstützen auch Garantieanforderungen für hochwertige Flüssigkeitskühlgeräte. Wasseraudits werden in der Infrastruktur-Due-Diligence und der Kundenberichterstattung relevanter. Ecolab erklärte, dass es Kunden im Jahr 2024 branchenübergreifend dabei geholfen hat, mehr als 885 Milliarden Liter Wasser einzusparen. Leistungsbasierte Verträge können diese Dienstleistungen attraktiver machen, wenn sie Gebühren mit messbaren Betriebsergebnissen verknüpfen.
Nach Rechenzentrumsgröße:
Hyperscale-Betreiber bestimmen die AgendaHyperscale-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 40,98 %. Sie werden bis 2032 auch voraussichtlich mit einer CAGR von 12,16 % wachsen. Ihre Wassersysteme müssen große tägliche Volumina, hohe Kühllasten und ausgedehnte Rohrleitungsnetze bewältigen. Betreiber nutzen hohe Konzentrationszyklen, um den Ergänzungswasserbedarf zu begrenzen, und benötigen eine umfassende Leckageerkennung. Diese Kombination macht Hyperscale-Anlagen zur führenden Quelle komplexer Wassermanagementanforderungen.
Große Rechenzentren stellen auch eine wichtige installierte Basis in Südafrika, Ägypten und sekundären Städten der Vereinigten Arabischen Emirate dar. Mittelgroße und kleine Anlagen sind stärker in verteilten digitalen Märkten wie Kenia, Nigeria und Israel vertreten. Diese Standorte können mit engeren Kapitalrestriktionen und geringerer spezialisierter Ingenieurkapazität konfrontiert sein. Modulare Geräte können kleineren Anlagen helfen, mit geringeren Anfangsinvestitionen zu beginnen und Aufbereitungskapazitäten mit steigenden Workloads zu erweitern. Anbieter, die nur Vollsysteme anbieten, haben möglicherweise eine geringere Reichweite an diesen aufstrebenden Standorten.
Nach Rechenzentrumtyp:
Cloud-Anbieter setzen WassermanagementstandardsCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 34,78 % am Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika. Sie werden bis 2032 voraussichtlich mit einer CAGR von 12,24 % wachsen. Ihre großen KI-Campus-Projekte in den Vereinigten Arabischen Emiraten und Saudi-Arabien schaffen erhebliche Anforderungen an Aufbereitung, Wiederverwendung, Überwachung und Berichterstattung. Öffentliche Wasserzusagen fördern auch die Beschaffung von Systemen, die überprüfbare Leistungsdaten liefern können. Dies macht Cloud-Anbieter zu wichtigen Standardsetzern für die gesamte Wertschöpfungskette.
Colocation-Anbieter richten ihre Wasserleistungsprogramme häufig an den Erwartungen der Anker-Hyperscale-Mieter aus. Unternehmens- und Edge-Rechenzentren verfügen möglicherweise über weniger interne Ressourcen für komplexe Wassersystembetriebe. Diese Nutzer können natürliche Kunden für verwaltete Wasserdienste von Volldienstleistern sein. Regierungs- und institutionelle Einrichtungen reagieren auch auf nationale Wasserwiederverwertungsziele. Das saudi-arabische Ministerium für Umwelt, Wasser und Landwirtschaft hat grüne Rechenzentren mit Kreislaufsystemen als Demonstration der digitalen Transformation des Wassersektors identifiziert.
Geografische Analyse
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate entfielen im Jahr 2026 auf 39,11 % des Marktanteils für Wassermanagement in Rechenzentren im Nahen Osten und Afrika. Ihre Position spiegelt eine umfangreiche Hyperscale-Projektpipeline und eine Konzentration fortschrittlicher KI-Infrastruktur wider. Der Ausbau von Rechenzentren im Land unterstützt die Nachfrage nach integrierten Kühlungs-, Aufbereitungs- und Berichterstattungssystemen. Khazna erprobt behandeltes Abwasser zur Kühlung in Anlagen im Land. Das Green Financing Framework von Tabreed verpflichtet das Unternehmen, die Wassereffizienz durch die Integration von behandeltem Abwasser in seinen Kühlanlagen in den Vereinigten Arabischen Emiraten um mindestens 20 % zu steigern.
Saudi-Arabien
Saudi-Arabien wird bis 2032 voraussichtlich eine CAGR von 12,31 % verzeichnen. Die Revision der Wassertarife im Dezember 2025 in Jubail und Yanbu unterstützt die Argumente für die Vor-Ort-Aufbereitung und die Wiederverwendung von behandeltem Abwasser. Ecolab und die Saudi Water Authority unterzeichneten im Dezember 2025 ein Memorandum über Wasserzirkulationslösungen für Rechenzentren, Raffinerien und die Schwerindustrie.
Katar
Katar verfügt über einen bestehenden Rahmen für nicht trinkbares Wasser für die Fernwärme- und Fernkältekühlung, der Kühlungsdesigns mit geringerem Süßwasserverbrauch unterstützen kann. Israel verfügt über Erfahrung in der Wasseraufbereitung und Membrantechnologie, die Nischenproduktchancen im regionalen Sektor unterstützen kann.
Südafrika und übriger Naher Osten und Afrika
Südafrika verfügte im Jahr 2026 über 63 in Betrieb befindliche Rechenzentren, gegenüber 57 im März 2025, gemäß den vorgelegten Belegen. Das Ministerium für Wasser und Abwasserentsorgung klassifiziert Rechenzentren als industrielle Wassernutzer und wendet Bedingungen zur Wassernutzungseffizienz durch Lizenzierung an. Die Forschung der Carnegie Mellon University Africa aus dem Jahr 2025 ergab, dass Stromnetze mit geringerer Wasserintensität die Argumente für die Standortwahl von Rechenzentren stärken können, wenn Entnahmelimits und die Einbindung der Gemeinschaft in das Projektdesign integriert werden. Betreiber, die Anlagen in Uganda, Äthiopien und der Côte d'Ivoire entwickeln, benötigen Lösungen, die für Schwankungen in der kommunalen Versorgung und saisonale Wasserqualitätsveränderungen ausgelegt sind.
Wettbewerbslandschaft
Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika hat eine mehrstufige Struktur. Globale Wassertechnologiespezialisten konkurrieren um Hyperscale- und Unternehmensverträge, während regionale Ingenieurbüros Installation und Wartung für kleinere Betreiber übernehmen. Veolia, Ecolab, Xylem und Grundfos gehören zu den Unternehmen mit relevanten Aufbereitungs-, Überwachungs-, Pump- und Servicefähigkeiten. Ihre technische Tiefe ist besonders relevant, wo Betreiber Systeme benötigen, die hohe Temperaturen, salzhaltiges Wasser und anspruchsvolle Kühlbedingungen bewältigen können. Regionale Colocation- und Telekommunikationsbetreiber beeinflussen auch die Lieferantenauswahl, da sie zunehmend Wasserfähigkeiten in Anlagenspezifikationen einbauen.
Veolia erklärte, dass es bis 2030 einen jährlichen Umsatz von mehr als 1 Milliarde EUR aus Rechenzentren und Chipproduktion anstrebt. Im April 2026 gab Veolia eine Partnerschaft mit Amazon bekannt, um aufbereitete Wasserlösungen für die Rechenzentrumskühlung zu entwickeln. Im Mai 2025 sicherte sich das Unternehmen Wassertechnologieverträge im Wert von 750 Millionen USD in den Bereichen Energie und Halbleiter. Die Übernahme von Motivair durch Schneider Electric erweitert dessen Fähigkeit, Flüssigkeitskühlung neben umfassenderen Wärmemanagement-Systemen anzubieten.
Ecolab baut seine Position im Bereich Wassermanagement für Rechenzentren durch intelligente Wasser-, Überwachungs- und verwaltete Dienstleistungsangebote aus. Grundfos liefert intelligente Pump- und lokale Steuerungssysteme für die Kühlinfrastruktur von Rechenzentren. Johnson Controls erweiterte im April 2025 die Verfügbarkeit des YORK YVAM luftgekühlten Magnetlager-Kältemaschinen im Nahen Osten, ein Produkt, das für null Wasserverbrauch vor Ort und Umgebungstemperaturen bis zu 55 °C ausgelegt ist. Die wichtigste Chance liegt in mittelgroßen afrikanischen Anlagen, wo Standardpakete variable kommunale Versorgung und begrenzte lokale Ingenieurressourcen berücksichtigen müssen. Digitale Plattformen, die Fernüberwachung, automatisierte chemische Dosierung und regulatorische Berichterstattung verknüpfen, können Betreibern helfen, die Compliance nachzuweisen, ohne an jedem Standort Spezialistenteams vorhalten zu müssen.
Branchenführer im Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Schneider Electric SE
-
Johnson Controls International plc
-
Grundfos Holding A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Veolia Environnement S.A.
- Ecolab Inc.
- Schneider Electric SE
- Johnson Controls International plc
- Grundfos Holding A/S
- Aquatech International LLC
- Xylem Inc.
- ABB Ltd.
- Siemens AG
- Vertiv Group Corp.
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Alfa Laval AB
- Rittal GmbH & Co. KG
- Stulz GmbH
- Khazna Data Centers
- Digital Realty Trust, Inc.
- Equinix, Inc.
- Gulf Data Hub
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
- Raxio Group
- MEEZA QSTP LLC
- Ooredoo Q.P.S.C.
- Saudi Telecom Company
- DataVolt Information Technology Company
- Moro Hub
- Liquid Intelligent Technologies
- Rack Centre Limited
- Open Access Data Centres
Neueste Industrielle Entwicklungen in Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: DCD Connect MENA, Dubai: Branchenführer von Johnson Controls, Datavolt und JLL kamen zu einer wichtigen Sitzung über das Kühlungs- und Wassereffizienzdilemma der MENA-Region zusammen und untersuchten den Übergang von luft- zu flüssigkeits- und Direct-to-Chip-Kühlung sowie die Einführung von Recyclingwasser unter KI-getriebenen Rack-Dichten, was widerspiegelt, wie das Wassermanagement in der Region in den Mittelpunkt der Betriebsstrategie gerückt ist.
- April 2026: Veolia ist eine Partnerschaft mit Amazon Web Services eingegangen, um aufbereitete Wasserlösungen für die Rechenzentrumskühlung zu entwickeln, wobei Veolias Wasseraufbereitungsexpertise mit KI-gestützter Prozessoptimierung kombiniert wird. Die Initiative stärkt Veolias Position als führender Wasserwiederverwendungsintegrator für Hyperscale-Rechenzentrumsbetreiber weltweit.
- April 2026: Johnson Controls stellte Wärmemanagement- und Abwärmerückgewinnungsstrategien für Rechenzentren in einem Produkt- und Strategiebriefing vor und hob den 30–40-prozentigen Anteil der Kühlung am gesamten Energieverbrauch von Rechenzentren sowie die Prognosen der Internationalen Energieagentur für steigende Stromnachfrage als primären Treiber für wassereffizienz-Investitionen in die Kühlung hervor.
- Dezember 2025: Khazna Data Centers erwarb ein 225.000 m² großes Grundstück in Dammam, Saudi-Arabien, um bis zu 200 MW KI-fähige Rechenzentrumkapazität zu entwickeln, was die erste Anlage des Unternehmens im Königreich markiert. Das modulare Hochleistungsdesign wurde spezifiziert, um GPU-Cluster fr KI- und Hyperscale-Workloads zu unterstützen – ein Betriebsmaßstab, der eine dedizierte Vor-Ort-Wasseraufbereitung und eine Infrastruktur für das Kreislaufkühlungsmanagement erfordern wird.
Berichtsumfang für den Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika
Der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika umfasst Technologien und Dienstleistungen, die Rechenzentrumsbetreibern helfen, den Wasserverbrauch im gesamten Anlagenbetrieb zu überwachen, zu verwalten, einzusparen und zu optimieren. Er konzentriert sich auf die Verbesserung der Wassereffizienz, die Reduzierung von Verschwendung, die Unterstützung nachhaltiger Kühlpraktiken, die Sicherstellung der Wasserqualität und die Erfüllung von Umwelt-Compliance-Anforderungen. Der Markt ermöglicht es Organisationen, die betriebliche Resilienz zu stärken, den Ressourcenverbrauch zu senken und Nachhaltigkeitsziele durch fortschrittliche Überwachung, Automatisierung, Analyse und Wasserschutzstrategien zu erreichen, und unterstützt die wachsende Nachfrage nach umweltverantwortlicher und ressourceneffizienter digitaler Infrastruktur.
Der Bericht über den Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Lösungstyp (Wasserüberwachungs- und Messsysteme, Wasserleckageerkennungssysteme, Wassernutzungsoptimierungs- und Steuerungssysteme, Wasserrecycling- und Wiederverwendungsmanagementsysteme, Wasseraufbereitungs- und Qualitätsüberwachungssysteme sowie Wassermanagement-Software und Analyse), Wassermanagementanwendung (Kühlsystem-Wassermanagement, Wasserversorgungs- und Verteilungsmanagement, Abwassermanagement, Wasserrecycling und -wiederverwendung, Leckageprävention und -erkennung sowie Wasserverbrauchsberichterstattung und -optimierung), Bereitstellungsmodell (On-Premises-Systeme, cloudbasierte Systeme sowie integrierte und hybride Systeme), Servicetyp (Systeminstallation und -integration, Überwachung und Wartung, Wasseraudit und Effizienzberatung sowie verwaltete Wassermanagementdienste), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter, Unternehmens- und Edge-Rechenzentren sowie Regierungs- und institutionelle Rechenzentren) und Geografie (Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Südafrika, Ägypten, Israel und übriges Afrika). Die Marktprognosen werden in Werten (USD) angegeben.
Segmentierungsübersicht
| Wasserüberwachungs- und Messsysteme |
| Wasserleckageerkennungssysteme |
| Wassernutzungsoptimierungs- und Steuerungssysteme |
| Wasserrecycling- und Wiederverwendungsmanagementsysteme |
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme |
| Wassermanagement-Software und Analyse |
| Kühlsystem-Wassermanagement |
| Wasserversorgungs- und Verteilungsmanagement |
| Abwassermanagement |
| Wasserrecycling und -wiederverwendung |
| Leckageprävention und -erkennung |
| Wasserverbrauchsberichterstattung und -optimierung |
| On-Premises-Systeme |
| Cloudbasierte Systeme |
| Integrierte und hybride Systeme |
| Systeminstallation und -integration |
| Überwachung und Wartung |
| Wasseraudit und Effizienzberatung |
| Verwaltete Wassermanagementdienste |
| Kleine Rechenzentren |
| Mittelgroße Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Cloud-Dienstanbieter |
| Unternehmens- und Edge-Rechenzentren |
| Regierungs- und institutionelle Rechenzentren |
| Vereinigte Arabische Emirate | Saudi-Arabien |
| Katar | |
| Südafrika | |
| Ägypten | |
| Israel | |
| Übriges Afrika |
| Nach Lösungstyp | Wasserüberwachungs- und Messsysteme | |
| Wasserleckageerkennungssysteme | ||
| Wassernutzungsoptimierungs- und Steuerungssysteme | ||
| Wasserrecycling- und Wiederverwendungsmanagementsysteme | ||
| Wasseraufbereitungs- und Qualitätsüberwachungssysteme | ||
| Wassermanagement-Software und Analyse | ||
| Nach Wassermanagementanwendung | Kühlsystem-Wassermanagement | |
| Wasserversorgungs- und Verteilungsmanagement | ||
| Abwassermanagement | ||
| Wasserrecycling und -wiederverwendung | ||
| Leckageprävention und -erkennung | ||
| Wasserverbrauchsberichterstattung und -optimierung | ||
| Nach Bereitstellungsmodell | On-Premises-Systeme | |
| Cloudbasierte Systeme | ||
| Integrierte und hybride Systeme | ||
| Nach Servicetyp | Systeminstallation und -integration | |
| Überwachung und Wartung | ||
| Wasseraudit und Effizienzberatung | ||
| Verwaltete Wassermanagementdienste | ||
| Nach Rechenzentrumsgröße | Kleine Rechenzentren | |
| Mittelgroße Rechenzentren | ||
| Große Rechenzentren | ||
| Hyperscale-Rechenzentren | ||
| Nach Rechenzentrumtyp | Colocation-Rechenzentren | |
| Cloud-Dienstanbieter | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Regierungs- und institutionelle Rechenzentren | ||
| Nach Nahem Osten und Afrika | Vereinigte Arabische Emirate | Saudi-Arabien |
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Israel | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wassermanagement in Rechenzentren im Nahen Osten und Afrika?
Der Sektor wird voraussichtlich von 0,34 Milliarden USD im Jahr 2026 und 0,39 Milliarden USD im Jahr 2027 auf 0,67 Milliarden USD bis 2032 wachsen, mit einer CAGR von 11,43 %.
Was treibt die Nachfrage nach Wassermanagement in Rechenzentren im Nahen Osten und Afrika an?
KI-Workloads, Flüssigkeitskühlung, Hyperscale-Bau, Wiederverwendungsanforderungen und höhere Wasserkosten steigern die Nachfrage nach Aufbereitungs-, Überwachungs- und Recyclingsystemen.
Welcher Lösungstyp führt die Ausgaben für Wassermanagement in Rechenzentren an?
Wasseraufbereitungs- und Qualitätsüberwachungssysteme führten im Jahr 2026 mit einem Anteil von 22,87 %, da Kühlsysteme Korrosions-, Kesselstein- und Biofouling-Kontrolle benötigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloudbasierte Wassermanagementsysteme werden bis 2032 voraussichtlich mit einer CAGR von 12,14 % wachsen, da Multi-Standort-Betreiber zentralisierte Analyse und Berichterstattung nutzen.
Welches Land führt die regionale Nachfrage nach Wasserlösungen für Rechenzentren an?
Die Vereinigten Arabischen Emirate führten im Jahr 2026 mit einem Anteil von 39,11 %, unterstützt durch ihre Hyperscale-Pipeline und Initiativen zur Nutzung von behandeltem Abwasser.
Warum werden verwaltete Wasserdienste immer wichtiger?
Verwaltete Dienste werden bis 2032 voraussichtlich mit einer CAGR von 11,97 % wachsen, da viele Betreiber laufende Unterstützung bei Wasserchemie, Überwachung und Compliance benötigen.