
Taille et part du marché des serres commerciales au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
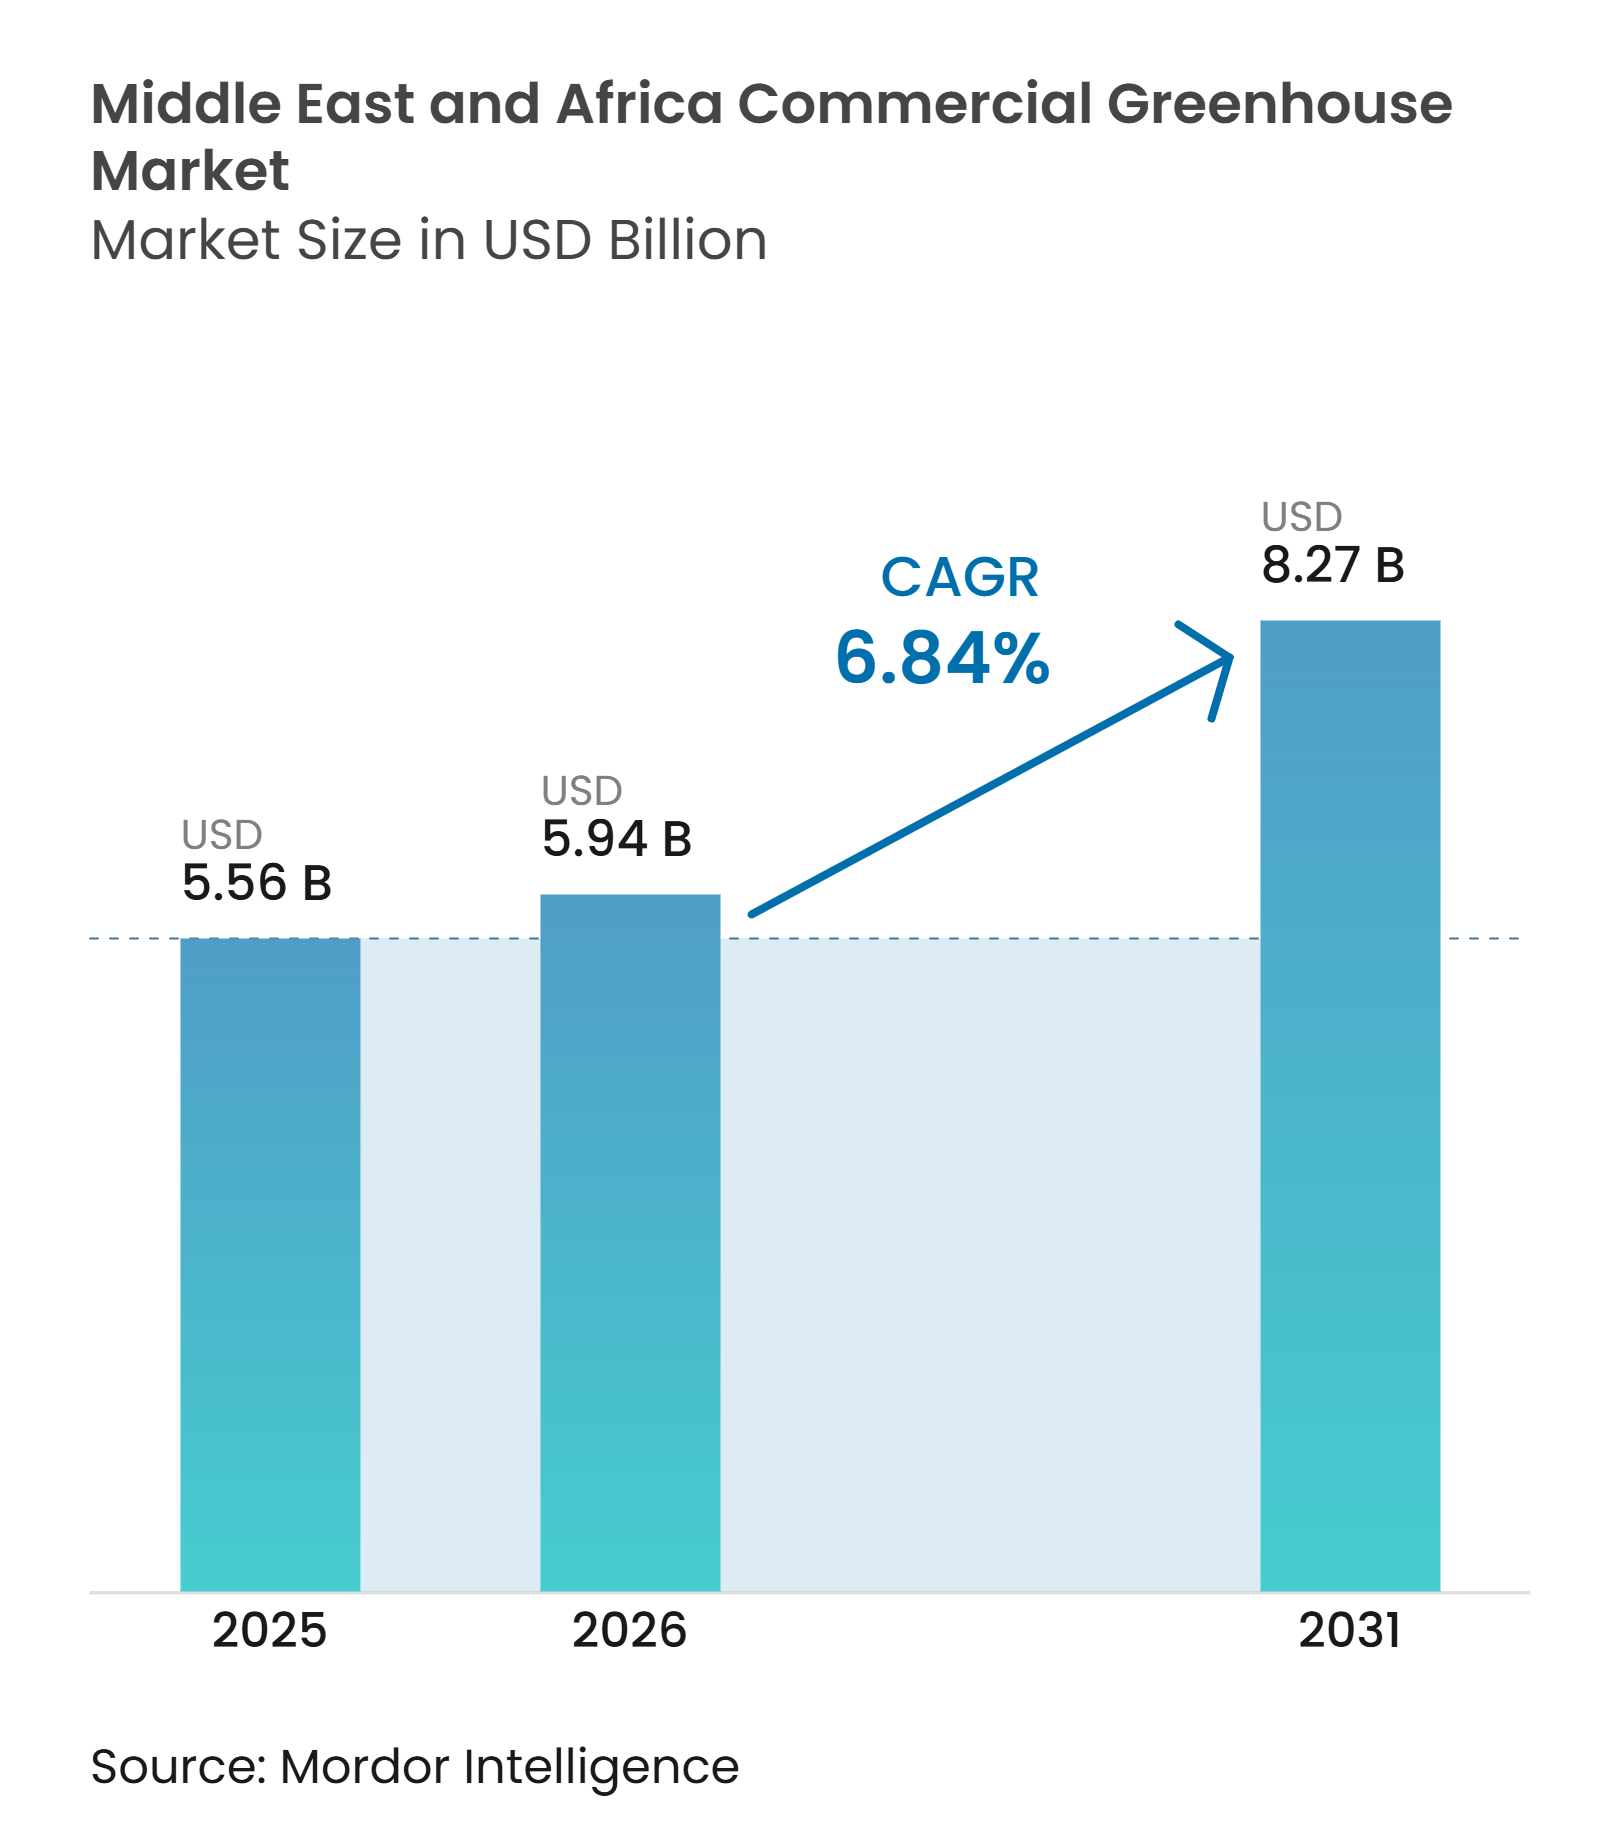
| Taille du marché de l'année de base (2025) | 5.56 Milliards de dollars |
| Taille du Marché (2026) | 5.94 Milliards de dollars |
| Taille du Marché (2031) | 8.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.84 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des serres commerciales au Moyen-Orient et en Afrique était évaluée à 5,56 milliards USD en 2025 et devrait croître de 5,94 milliards USD en 2026 pour atteindre 8,27 milliards USD d'ici 2031, à un CAGR de 6,84 % durant la période de prévision (2026-2031). Les programmes de sécurité alimentaire orientent les capitaux vers la culture protégée, notamment dans les pays du Conseil de coopération du Golfe, où la production locale fiable revêt une valeur stratégique. Les projets commerciaux combinent de plus en plus les structures de serres avec des systèmes de contrôle climatique, de gestion de l'eau et d'exploitation numérique. Cela favorise les fournisseurs capables de livrer des installations intégrées et d'assurer un soutien local à la mise en service. L'efficacité hydrique, la gestion thermique et l'accès à des opérateurs qualifiés détermineront les rendements des projets dans toute la région. Le marché des serres commerciales au Moyen-Orient et en Afrique est également confronté à des coûts d'exploitation plus élevés, où le refroidissement, le dessalement et l'électricité de secours sont indispensables.
Points clés du rapport
- Par type d'équipement, les composants structurels constituaient le segment le plus important avec 24 % de la part du marché des serres commerciales au Moyen-Orient et en Afrique en 2025, tandis que les logiciels de contrôle climatique et d'automatisation représentent le segment à la croissance la plus rapide avec un CAGR de 10,8 % durant 2026-2031.
- Par type de culture, les fruits et légumes constituaient le segment le plus important avec 68 % de part en 2025, tandis que les herbes et les micropousses représentent le segment à la croissance la plus rapide avec un CAGR de 11,5 % durant 2026-2031.
- Par type de serre, les serres à film plastique constituaient le segment le plus important avec 52 % de part en 2025, tandis que les serres hybrides et semi-fermées représentent le segment à la croissance la plus rapide avec un CAGR de 12,6 % durant 2026-2031.
- Par technologie de culture, la culture hydroponique constituait le segment le plus important avec 58 % de part en 2025, tandis que les technologies d'intégration hybride et verticale représentent le segment à la croissance la plus rapide avec un CAGR de 13,8 % durant 2026-2031.
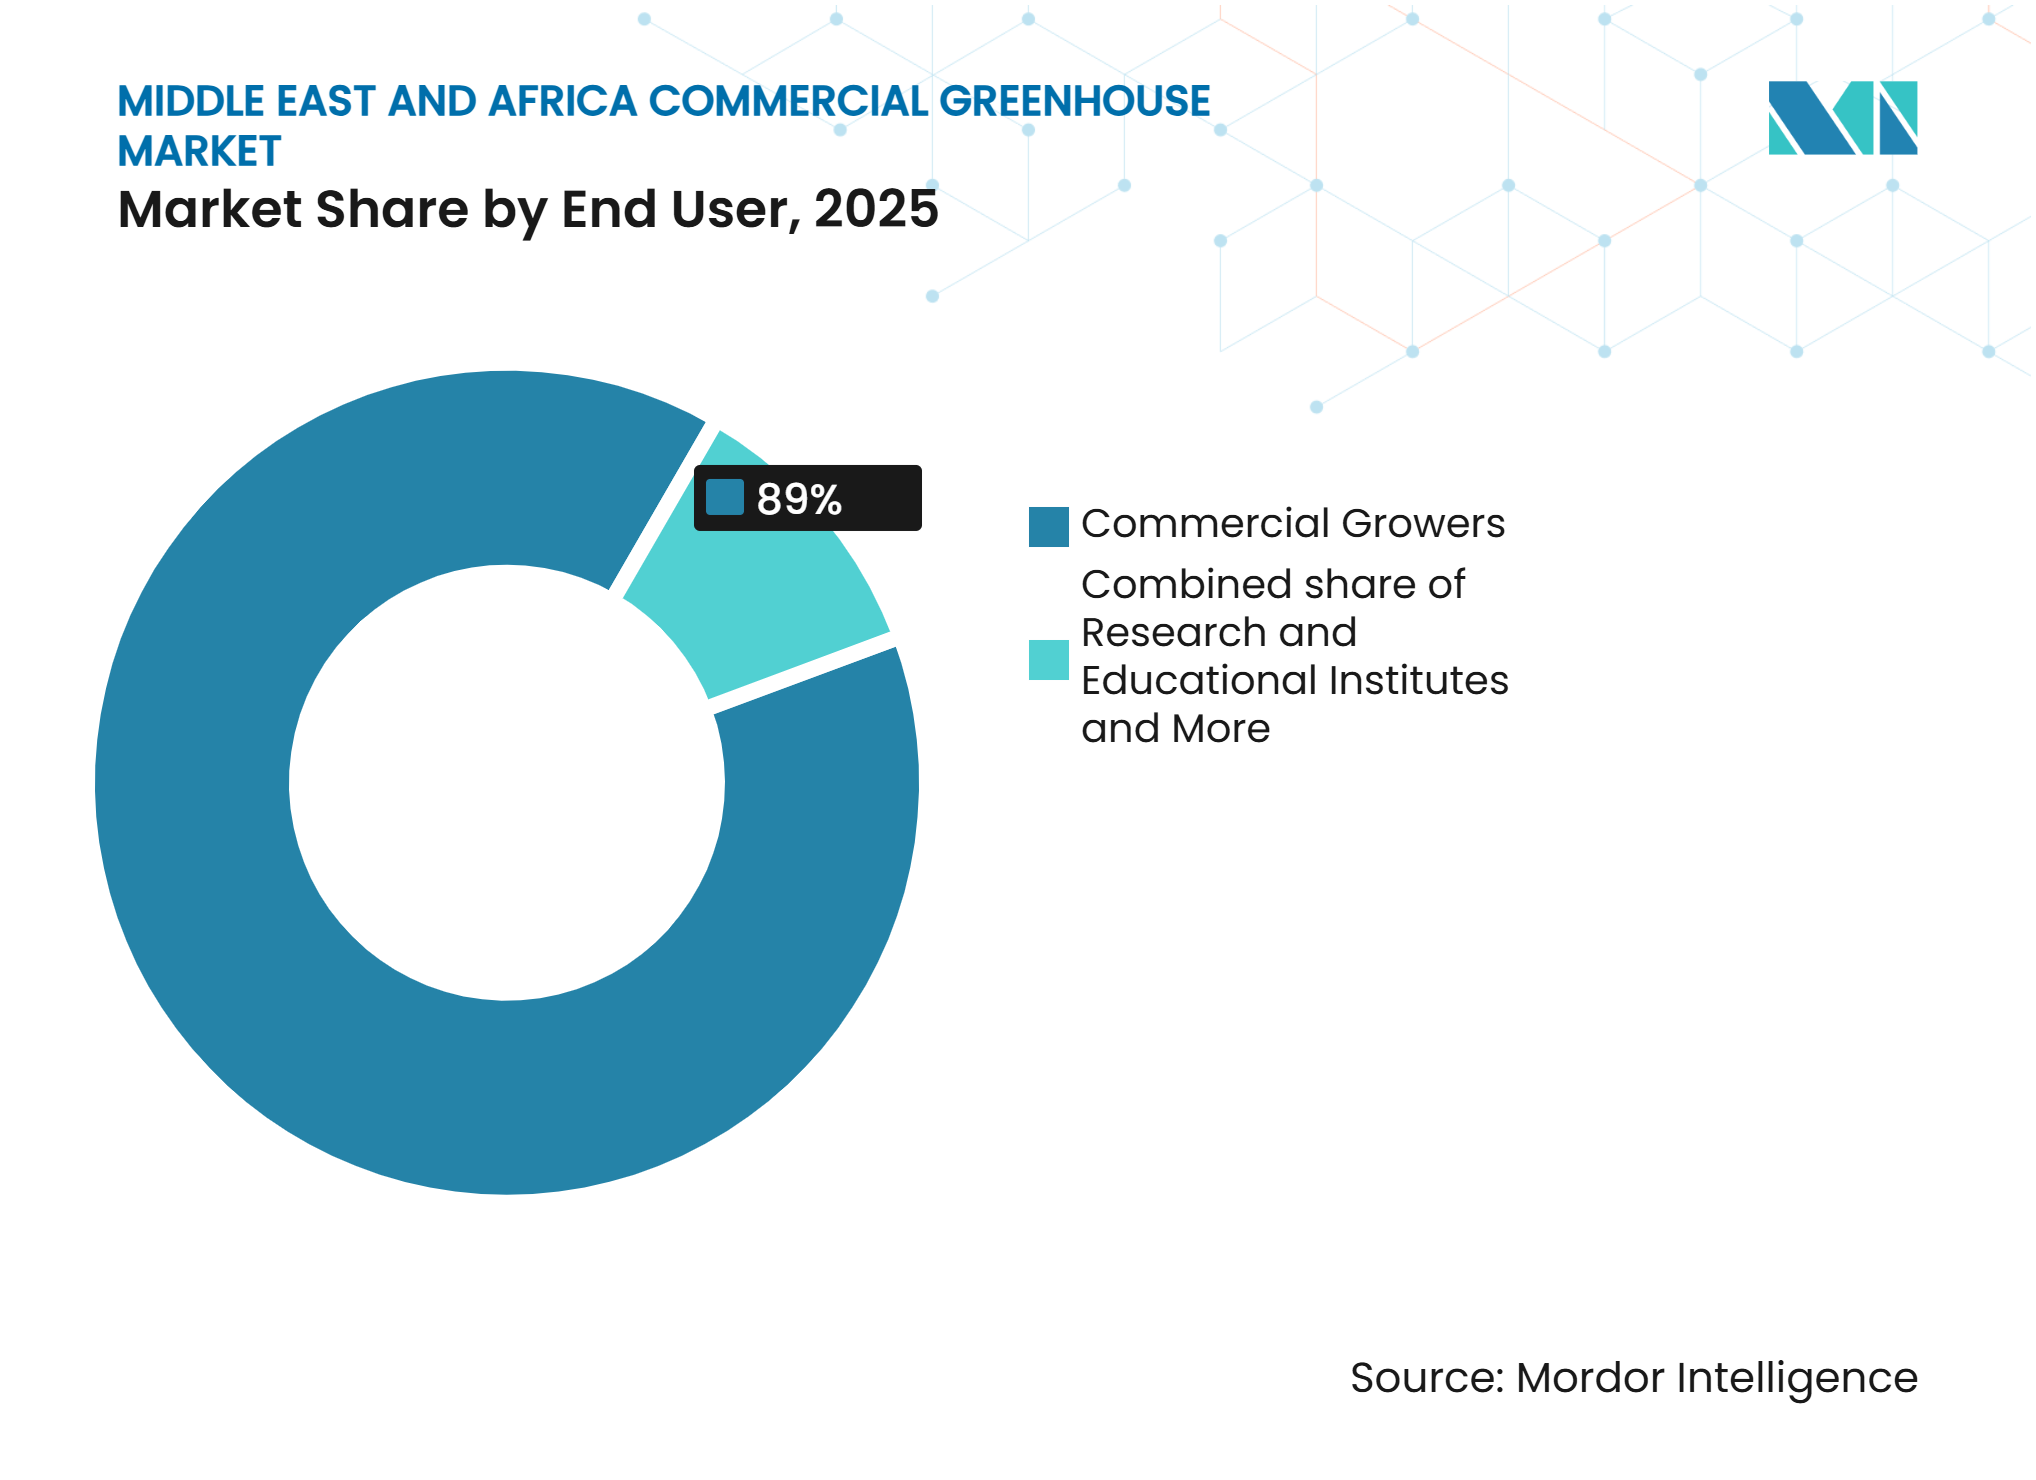
- Par utilisateur final, les producteurs commerciaux constituaient le segment le plus important avec 89 % de part en 2025, tandis que les instituts de recherche et d'enseignement représentent le segment à la croissance la plus rapide avec un CAGR de 10,2 % durant 2026-2031.
- Par géographie, le Moyen-Orient était le segment régional le plus important avec 60 % de part en 2025 et le segment régional à la croissance la plus rapide avec un CAGR de 7,4 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approvisionnement en produits frais toute l'année et hors saison | +1.5% | Brésil et Chili | Court terme (≤ 2 ans) |
| Production économe en eau dans les zones soumises au stress hydrique | +1.0% | Chili, Brésil semi-aride et Argentine | Moyen terme (2-4 ans) |
| Demande de produits de qualité supérieure, cohérents et traçables | +1.0% | Chili et Brésil orienté vers l'exportation | Court terme (≤ 2 ans) |
| Modernisation par l'automatisation, l'irrigation de précision et la gestion des données | +1.2% | Brésil et Chili | Moyen terme (2-4 ans) |
| Production résiliente au climat face à la volatilité météorologique | +0.8% | Chili, Argentine et Brésil semi-aride | Long terme (≥ 4 ans) |
| Programmes publics, partenariats de recherche et transfert de technologie | +0.5% | Brésil et Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes nationaux de sécurité alimentaire et de résilience aux importations
Les politiques nationales de sécurité alimentaire passent de la planification à l'investissement commercial direct sur les marchés du Golfe. En juillet 2026, KUBO Greenhouse Projects B.V. a signé des contrats avec Amtar Al Khair Agricultural Crops Company pour une zone de serres de 45 hectares à Jazan, en Arabie saoudite. Le projet de 160 millions USD a bénéficié du soutien du ministère de l'Environnement, de l'Eau et de l'Agriculture d'Arabie saoudite et du Fonds de développement agricole. Il utilise le concept semi-fermé Ultra-Clima de KUBO pour la production de tomates et comprend une composante d'emploi local. Ce type de projet soutenu par l'État fournit au marché des serres commerciales au Moyen-Orient et en Afrique un cas de référence pour des investissements privés plus importants. Il souligne également l'importance des fournisseurs qui combinent ingénierie, exploitation et développement de la main-d'œuvre[1].
Pénurie chronique d'eau et terres arables limitées
La pénurie d'eau place la culture économe en ressources au cœur des décisions d'investissement dans les serres à travers la région. Une étude de 2026 utilisant des données primaires provenant de 35 exploitations aux Émirats arabes unis a révélé que les systèmes hydroponiques en circuit fermé réduisaient la consommation de nutriments pour les tomates jusqu'à 66 % et l'utilisation d'eau de refroidissement jusqu'à 33 % par rapport aux alternatives en circuit ouvert. Ces résultats font de la gestion de l'eau une considération commerciale plutôt qu'une caractéristique de conception secondaire. L'Organisation des Nations Unies pour l'alimentation et l'agriculture a identifié la fertirrigation en circuit fermé et l'hydroponique comme des outils pertinents pour l'agriculture protégée dans les pays du Conseil de coopération du Golfe. Elle a également signalé que l'agriculture représente plus de 56 % de la consommation totale d'eau dans la région tout en contribuant à moins de 1 % du produit intérieur brut. Le marché des serres commerciales au Moyen-Orient et en Afrique accorde donc une plus grande valeur aux systèmes qui réduisent les apports récurrents en eau et en nutriments.
Chaleur extrême et volatilité climatique saisonnière
Les températures extrêmes exigent des conceptions de serres capables de protéger la production agricole sans consommation d'énergie excessive. Des recherches publiées par le Centre international de recherche agricole dans les zones arides en 2026 ont examiné des installations à Oman et aux Émirats arabes unis. Elles ont révélé que des filets anti-insectes combinés à un refroidissement de la zone racinaire alimenté par l'énergie solaire prolongeaient la production de concombres jusqu'au début du mois d'août. Cette approche a réduit la consommation d'eau de 85 % et la consommation d'énergie de 90 % dans l'essai rapporté. Ces résultats soutiennent la demande de ventilation, d'ombrage, de refroidissement et de matériaux de couverture adaptés au climat. Le marché des serres commerciales au Moyen-Orient et en Afrique est susceptible de favoriser les fournisseurs capables de démontrer leurs performances sous forte chaleur et dans des conditions saisonnières variables.
Demande urbaine, hôtelière et commerciale pour des produits locaux haut de gamme
Les acheteurs urbains ont besoin d'un approvisionnement régulier en légumes, légumes-feuilles, herbes et cultures premium à proximité des grands centres de consommation. Cette demande soutient les projets de serres commerciales capables de garantir une qualité prévisible et une disponibilité toute l'année. Les hôtels, restaurants et détaillants peuvent valoriser l'approvisionnement local lorsque les produits importés sont soumis à des délais de transport et à des risques de manutention. Ce moteur est le plus visible aux Émirats arabes unis, en Arabie saoudite et au Qatar, où la culture contrôlée peut répondre à une demande urbaine dense. Il soutient également des installations de cultures premium de plus petite taille au Maroc et en Afrique du Sud. Le marché des serres commerciales au Moyen-Orient et en Afrique bénéficie lorsque les acheteurs commerciaux peuvent associer la production contrôlée à des arrangements d'enlèvement local stables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et financement limité pour les installations à contrôle climatique | -1.80% | Afrique subsaharienne, avec une pertinence secondaire en Afrique du Nord et au Levant | Moyen terme (2-4 ans) |
| Intensité du refroidissement, du dessalement et de l'alimentation de secours | -1.20% | Cœur du CCG et Afrique du Nord, avec un stress précoce à Riyad, Dubaï et Doha | Long terme (≥ 4 ans) |
| Inadéquation de la conception climatique et dégradation accélérée des matériaux | -0.70% | Cœur du Moyen-Orient, avec des répercussions en Afrique du Nord et de l'Est | Moyen terme (2-4 ans) |
| Composants importés, faible soutien après-vente et lacunes en compétences | -0.80% | Afrique subsaharienne, avec une pertinence secondaire en Afrique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et financement limité pour les installations à contrôle climatique
Les exigences élevées en capital limitent le nombre de producteurs pouvant investir dans des systèmes de serres avancés. Les installations de haute technologie nécessitent un financement pour les structures, les équipements climatiques, l'irrigation, l'automatisation et la mise en service. Au Maroc, le soutien du Fonds de Développement Agricole a inclus des subventions allant jusqu'à 40 % pour les projets de serres de haute technologie. Ce soutien peut réduire la charge de financement pour les producteurs qui satisfont aux exigences du programme. Des structures de subventions comparables restent limitées dans de nombreux marchés d'Afrique subsaharienne. Le marché des serres commerciales au Moyen-Orient et en Afrique dispose d'un vivier d'acheteurs plus restreint, où les prêteurs ne peuvent pas soutenir des actifs de serres à long terme.
Intensité du refroidissement, du dessalement et de l'alimentation de secours
Les besoins en refroidissement, en dessalement et en alimentation de secours peuvent augmenter le coût sur la durée de vie d'une serre commerciale. Les installations dans les marchés chauds et arides nécessitent des systèmes climatiques fonctionnant pendant de longues périodes de haute température ambiante. Le dessalement peut lier les coûts d'irrigation directement aux prix de l'énergie. L'alimentation de secours devient également importante dans les zones où l'approvisionnement en réseau est moins fiable. Le projet Silal et Shouguang Vegetable Industry Group de mai 2025 intègre une technologie de serre à verre photovoltaïque, ce qui est pertinent pour réduire une partie de cette exposition. Le marché des serres commerciales au Moyen-Orient et en Afrique reste sensible à l'équilibre propre au site entre le coût de l'énergie, l'approvisionnement en eau et la valeur des cultures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
l'investissement structurel soutient une transition vers des opérations connectéesLes composants structurels détenaient 24 % de la part du marché des serres commerciales au Moyen-Orient et en Afrique en 2025, ce qui en fait le segment d'équipement le plus important. Les structures constituent la base pour le vitrage, les châssis, les fermes, les écrans, le refroidissement, l'irrigation, l'éclairage et l'automatisation. Les conditions régionales exigent une attention accrue aux charges de vent, à l'exposition au sable et aux cycles thermiques. Cela augmente la valeur des choix d'ingénierie bien adaptés au site prévu. Les logiciels de contrôle climatique et d'automatisation constituent le segment d'équipement à la croissance la plus rapide, avec une prévision de croissance à un CAGR de 10,8 % durant 2026-2031. Il en résulte une transition commerciale des dépenses initiales de structure vers des outils soutenant les décisions d'exploitation quotidiennes.
Les systèmes de refroidissement et de ventilation restent essentiels là où les températures élevées affectent les conditions des cultures et la consommation d'énergie. Les équipements d'irrigation et de fertirrigation sont également importants car l'efficacité hydrique affecte directement les coûts d'exploitation des serres. L'éclairage de culture à diodes électroluminescentes peut aider les installations à prolonger les heures productives tout en gérant la chaleur des luminaires. Les systèmes d'écran et d'ombrage soutiennent le contrôle climatique en limitant la charge solaire aux moments critiques. En juin 2026, Batenburg Techniek N.V. a présenté l'écosystème Hoogendoorn 360°, qui combine le contrôle climatique IIVO, l'analyse LetsGrow.com et l'assistance intelligente. Le système montre comment les fournisseurs combinent données, contrôle climatique et analyse dans un modèle d'exploitation de serre connectée.
Par type de culture :
la production de base est en tête tandis que les cultures premium croissent plus rapidementLes fruits et légumes représentaient 68 % de la part de marché en 2025, ce qui en fait le segment de culture le plus important du marché des serres commerciales au Moyen-Orient et en Afrique. Les tomates, concombres, laitues et poivrons correspondent aux priorités d'approvisionnement alimentaire local des principaux marchés du Golfe. La production contrôlée peut rendre la production plus régulière, là où les conditions météorologiques en plein champ créent un risque d'approvisionnement. En 2026, les installations hydroponiques de Dava Agricultural à Al Kharj produisaient 135 tonnes de tomates par jour. L'entreprise fournissait 13 % de la consommation domestique saoudienne de tomates au niveau de production rapporté. Cela illustre le rôle que peuvent jouer les grands sites de serres dans la production locale de denrées de base.
Les herbes et les micropousses constituent le segment de culture à la croissance la plus rapide, avec un CAGR de 11,5 % durant 2026-2031. Leur croissance reflète la demande des hôtels, restaurants et détaillants pour des produits frais de qualité constante. La production locale en serre peut réduire les délais de livraison pour les cultures à durée de conservation limitée. Les fleurs et plantes ornementales restent pertinentes au Kenya et en Éthiopie, où la cohérence de la qualité soutient une activité d'exportation établie. Les fraises et les baies sont également utilisées dans des programmes de culture orientés vers l'exportation en Israël, au Maroc et au Kenya. Les semis et les cultures de propagation soutiennent l'approvisionnement en matériel de plantation pour l'expansion des serres commerciales.
Par type de serre :
le film plastique est en tête tandis que les conceptions semi-fermées se développent le plus rapidementLes serres à film plastique détenaient 52 % de part en 2025, ce qui en fait le segment de type de serre le plus important. Leur coût d'entrée plus faible les rend adaptées à un large éventail de producteurs commerciaux au Moyen-Orient et en Afrique. Les structures en film sont utilisées pour la production de tomates, concombres et poivrons dans les couloirs de serres établis du Maroc. Elles peuvent également soutenir des mises à niveau progressives dans les marchés africains où les producteurs passent de la culture en plein champ. Ce format reste commercialement pertinent là où les structures en verre intégral ne sont pas financièrement viables. Le marché des serres commerciales au Moyen-Orient et en Afrique conserve donc une large base de demande structurelle axée sur les coûts.
Les serres hybrides et semi-fermées constituent le segment de type de serre à la croissance la plus rapide, avec un CAGR de 12,6 % durant 2026-2031. Cette conception permet un contrôle plus étroit de la chaleur, de la ventilation et de la recirculation de l'eau que les structures plus simples. Van der Hoeven Horticultural Projects B.V. a déployé son concept semi-fermé ModulAIR à Armela Farms à Abu Dhabi pour la production de laitue toute l'année. L'installation couvre 30 000 mètres carrés et utilise une recirculation continue avec une automatisation climatique complète. Le projet illustre le cas commercial des systèmes semi-fermés dans un environnement désertique. Les serres en verre et en polycarbonate rigide continuent de répondre respectivement aux exigences de haute performance et de milieu de gamme.
Par technologie de culture :
l'hydroponique est en tête tandis que l'intégration hybride progresseLa culture hydroponique détenait 58 % de part en 2025, ce qui en fait le segment de technologie de culture le plus important. Les systèmes en circuit fermé répondent au besoin de gérer l'eau, les nutriments et les conditions de croissance dans les climats arides. Une étude du Centre international de recherche agricole dans les zones arides publiée en 2025 a révélé que les systèmes hydroponiques fermés alimentés par l'énergie solaire à Al Dhaid atteignaient une efficacité d'utilisation de l'eau de 27,1 kilogrammes par mètre cube. L'étude a également rapporté des rendements supérieurs à 7 kilogrammes par mètre carré. Ces résultats dépassaient le référentiel régional en plein champ cité de 3 à 6 kilogrammes par mètre cube. Le marché des serres commerciales au Moyen-Orient et en Afrique utilise ce type de données probantes pour évaluer les systèmes de production économes en eau [2].
Les technologies d'intégration hybride et verticale constituent le segment de culture à la croissance la plus rapide, avec un CAGR de 13,8 % durant 2026-2031. Ces systèmes peuvent ajouter des niveaux au sein des structures de serres dans les zones où les terres proches des marchés urbains ont plus de valeur. Une étude de 2026 portant sur un système hydroponique alimenté par l'énergie solaire en Jordanie a rapporté des réductions d'eau de 24,8 % à 37,9 % et des améliorations de rendement de 30,4 % à 106,6 % par rapport à la culture en sol. L'étude fournit une comparaison pertinente des installations commerciales en zone aride. Les systèmes à base de sol et de substrat restent importants pour les producteurs en transition depuis les champs ouverts. La fibre de coco et la laine de roche peuvent servir d'options intermédiaires avant une conversion complète à l'hydroponique.
Par utilisateur final :
les producteurs commerciaux sont en tête tandis que les instituts développent les compétencesLes producteurs commerciaux détenaient 89 % de part en 2025, ce qui en fait le segment d'utilisateur final le plus important. Ils représentent la majeure partie des nouvelles capacités de serres car ils exploitent des installations de production destinées à la vente commerciale de cultures. Les grands producteurs peuvent se procurer des ensembles complets comprenant structures, irrigation, contrôle climatique et systèmes de culture. KUBO Greenhouse Projects B.V. et Netafim Ltd. répondent à ce besoin grâce à des capacités de livraison intégrées. Les petits producteurs au Maroc, au Kenya et en Afrique du Sud peuvent adopter des systèmes de serres par étapes. Cela élargit la base de clientèle au-delà des grands projets soutenus par l'État.
Les instituts de recherche et d'enseignement constituent le segment d'utilisateur final à la croissance la plus rapide, avec un CAGR de 10,2 % durant 2026-2031. Ces installations soutiennent la formation, les démonstrations et les tests locaux des pratiques de production commerciale. Le Centre horticole climatiquement intelligent de Grootvlei, lancé en Afrique du Sud en janvier 2026, accueillera 75 agripreneurs dans un programme de gestion de serres commerciales. Cela offre aux fournisseurs d'équipements de serres un lieu pour la formation opérationnelle et les démonstrations technologiques. Les sites institutionnels peuvent contribuer à former les opérateurs et techniciens nécessaires aux futures installations commerciales. Les jardineries et pépinières de détail restent le segment d'utilisateur final le plus petit et répondent à la demande de plantes ornementales et en pot.



Analyse géographique
Le Moyen-Orient détenait une part de 60 % en 2025 et constitue le segment régional à la croissance la plus rapide, avec un CAGR de 7,4 % durant 2026-2031. L'Arabie saoudite est une destination majeure pour les nouveaux investissements en culture protégée. En juillet 2026, KUBO Greenhouse Projects B.V. a signé un contrat pour une zone de serres de 45 hectares à Jazan en Arabie saoudite. Le projet utilise une technologie de serre semi-fermée pour la production de tomates et bénéficie d'un financement public. Les Émirats arabes unis combinent également l'investissement en capital avec des installations qui testent de nouveaux modèles d'exploitation de serres. En mai 2025, Silal et Shouguang Vegetable Industry Group ont annoncé un pôle agritechnologique de 100 000 mètres carrés à Al Ain intégrant des serres à verre photovoltaïque, une technologie de gestion des cultures et une récolte robotisée.
Israël combine une base nationale de serres développée avec un rôle d'exportateur de technologie de serres. Sa serre agrivoltaïque commerciale, lancée dans le cadre du projet d'énergie renouvelable pour l'agriculture et l'économie circulaire financé par l'Union européenne, avec le soutien du ministère de l'Agriculture d'Israël, illustre un modèle d'intégration énergie-alimentation. Le Qatar a investi dans des systèmes hydroponiques adaptés au désert pour soutenir ses objectifs de sécurité alimentaire. Oman et le Koweït développent également des activités de serres dans le cadre de programmes nationaux de sécurité alimentaire. Bahreïn dispose d'une capacité moindre pour les grandes installations en raison de sa superficie limitée. Le marché des serres commerciales au Moyen-Orient et en Afrique est soutenu par ces programmes nationaux, mais les conceptions de projets varient considérablement selon les pays[3].
L'Afrique présente des conditions commerciales différentes selon ses sous-régions. Le Maroc dispose de zones de production de serres établies et d'un soutien public à la modernisation via le Fonds de Développement Agricole. Ses programmes peuvent fournir des subventions allant jusqu'à 40 % pour les projets de serres de haute technologie. L'Égypte sert la production de cultures d'exportation où l'utilisation de serres peut soutenir la cohérence de la qualité. L'Afrique du Sud dispose d'une base subsaharienne plus avancée et a ajouté une installation de formation grâce au lancement de Grootvlei en 2026. Le Kenya, l'Éthiopie, le Nigeria et d'autres marchés africains ont un potentiel commercial à plus long terme mais font face à des contraintes plus importantes en matière de financement, de services et de compétences.
Paysage concurrentiel
Concentration du Marché
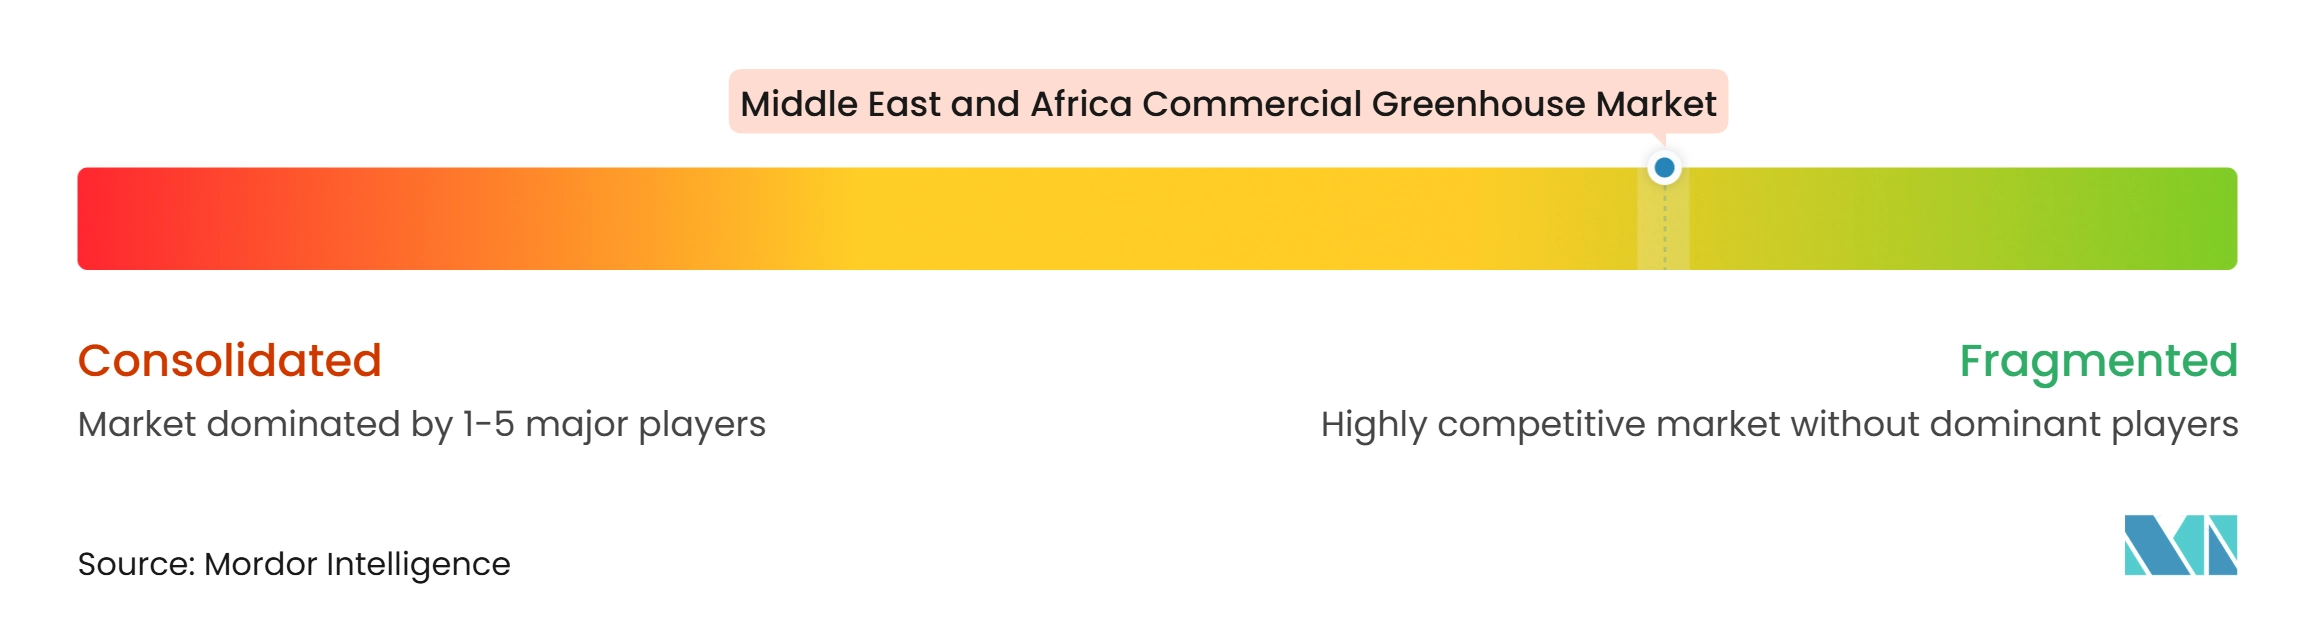
Le marché des serres commerciales au Moyen-Orient et en Afrique affiche un score de concentration de 3 sur 10, car les fournisseurs se concurrencent par le biais d'appels d'offres spécifiques aux projets et aucune part combinée des principaux acteurs n'a été fournie. Les spécialistes européens clés en main se concurrencent avec des opérateurs régionaux qui offrent un accès local et une proximité dans le soutien après-vente. KUBO Greenhouse Projects B.V., Van der Hoeven Horticultural Projects B.V., Certhon Build B.V., Bom Group, Netafim Ltd., Priva Holding B.V., Hoogendoorn Growth Management et Bosman Van Zaal B.V. opèrent dans les structures, les équipements et les systèmes intégrés. Ardigo, Elite Agro Holding, DC7 Holding, Econoheat (Pty) Ltd, GreenCon, Agrolt Solutions Private Limited et Debets Schalke B.V. répondent à des besoins locaux ou spécialisés pertinents. La concurrence dépend de la livraison technique, de la fiabilité des produits, du soutien local et de la capacité à répondre aux conditions hydriques et énergétiques.
L'intégration technologique devient de plus en plus importante à mesure que les serres intègrent l'automatisation, l'irrigation et la gestion climatique. En juin 2026, Batenburg Techniek N.V. a présenté l'écosystème Hoogendoorn 360°, reliant le contrôle climatique IIVO, l'analyse LetsGrow.com et l'assistance intelligente. Ce lancement illustre une évolution vers des systèmes connectés plutôt que des achats d'équipements séparés. En mai 2025, Priva Holding B.V. s'est engagée avec le ministère de l'Investissement d'Arabie saoudite dans le cadre de son activité régionale. En 2025, Priva a également poursuivi une stratégie d'entrée conjointe sur le marché avec Udeumji Farm pour Dubaï et l'Arabie saoudite. Ces démarches montrent que les fournisseurs cherchent à exercer une influence avant les décisions individuelles d'approvisionnement en serres.
La capacité de service régionale reste un point de concurrence significatif. Les fournisseurs disposant d'équipes locales de mise en service peuvent aider les clients à gérer l'installation, la formation, la maintenance et les ajustements des systèmes. En juillet 2026, le contrat de KUBO à Jazan comprenait une composante d'emploi local dans le cadre d'un développement de serres de 45 hectares. En janvier 2026, le centre de Grootvlei a ajouté un parcours de formation pour la gestion de serres commerciales en Afrique du Sud. Ces exemples soutiennent les fournisseurs qui combinent technologie et soutien opérationnel pratique. Le secteur des serres commerciales au Moyen-Orient et en Afrique offre des opportunités aux entreprises capables de relier les spécifications technologiques importées à une couverture de service régionale fiable.
Leaders du secteur des serres commerciales au Moyen-Orient et en Afrique
-
Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
-
Arvesta (Van der Hoeven Horticultural Projects B.V.)
-
KUBO Greenhouse Projects B.V.
-
Debets Schalke B.V.
-
DENSO Corporation (Certhon Build B.V.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- KUBO Greenhouse Projects B.V.
- Arvesta (Van der Hoeven Horticultural Projects B.V.)
- DENSO Corporation (Certhon Build B.V.)
- Atrium Agri B.V. (Bom Group)
- Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- Priva Holding B.V. (Priva Horticulture B.V.)
- Batenburg Techniek N.V. (Hoogendoorn Growth Management)
- Green Innovators B.V. (Bosman Van Zaal B.V.)
- Debets Schalke B.V.
- GreenCon
- Agrolt Solutions Private Limited
- Ardigo
- Elite Agro Holding (Elite Agro Projects)
- DC7 Holding (United Orient Agricultural Company)
- Econoheat (Pty) Ltd
Développements industriels récents dans Marché des serres commerciales au Moyen-Orient et en Afrique
- Juillet 2026 : KUBO Greenhouse Projects B.V. a signé des contrats avec Amtar Al Khair Agricultural Crops Company pour une zone de serres de 45 hectares dans la province de Jazan, en Arabie saoudite, déployant le concept semi-fermé Ultra-Clima pour la production de tomates avec une réduction de la consommation d'eau allant jusqu'à 75 % et plus de 2 000 emplois locaux attendus. Le projet de 160 millions USD est soutenu par le ministère de l'Environnement, de l'Eau et de l'Agriculture d'Arabie saoudite et le Fonds de développement agricole.
- Janvier 2026 : Eskom, le gouvernement des Pays-Bas et le gouvernement provincial du Mpumalanga ont officiellement lancé le Centre horticole climatiquement intelligent de Grootvlei en Afrique du Sud. Holland Green Tech, Bosman Van Zaal et Van der Hoeven ont développé le centre pour accueillir 75 agripreneurs dans un programme de gestion de serres commerciales dans le cadre du programme de transition énergétique juste d'Eskom.
- Mai 2025 : Silal et Shouguang Vegetable Industry Group de Chine ont signé un partenariat stratégique pour développer un pôle agritechnologique de 100 000 mètres carrés à Al Ain, aux Émirats arabes unis. Shouguang Vegetable Industry Group a investi plus de 120 millions AED (32,7 millions USD), et l'installation intègre des serres à verre photovoltaïque, une gestion des cultures pilotée par l'intelligence artificielle et une récolte robotisée.
Périmètre du rapport sur le marché des serres commerciales au Moyen-Orient et en Afrique
Le rapport sur le marché des serres commerciales au Moyen-Orient et en Afrique est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de culture à diodes électroluminescentes, systèmes d'irrigation et de fertirrigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écran et d'ombrage, et composants structurels [systèmes de vitrage et châssis et fermes]), par type de culture (fruits et légumes [tomates, concombres, laitue et légumes-feuilles, poivrons, et fraises et baies], fleurs et plantes ornementales [fleurs coupées et plantes en pot et plantes à massif], herbes et micropousses, et cannabis et cultures spécialisées [cannabis médical et semis et cultures de propagation]), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (hydroponique [technique du film nutritif, culture en eau profonde, et hydroponique au goutte-à-goutte], sol et substrat non hydroponique [à base de sol et substrat de fibre de coco et laine de roche], et intégration hybride et verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail) et par géographie (Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de culture à diodes électroluminescentes | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écran et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Châssis et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes-feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Sol et substrat non hydroponique | À base de sol |
| Substrat de fibre de coco et laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Koweït | |
| Oman | |
| Bahreïn | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Égypte |
| Afrique du Sud | |
| Nigeria | |
| Kenya | |
| Maroc | |
| Algérie | |
| Éthiopie | |
| Reste de l'Afrique |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de culture à diodes électroluminescentes | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écran et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Châssis et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes-feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Sol et substrat non hydroponique | À base de sol | |
| Substrat de fibre de coco et laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
| Par géographie | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Qatar | ||
| Koweït | ||
| Oman | ||
| Bahreïn | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Égypte | |
| Afrique du Sud | ||
| Nigeria | ||
| Kenya | ||
| Maroc | ||
| Algérie | ||
| Éthiopie | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des serres commerciales au Moyen-Orient et en Afrique en 2026 ?
Le secteur était estimé à 5,9 milliards USD en 2026.
Quel est le segment de culture de serres commerciales le plus important dans la région ?
Les fruits et légumes constituaient le segment de culture le plus important, avec 68 % de part en 2025.
Quel format de serre se développe le plus rapidement dans la région ?
Les serres hybrides et semi-fermées devraient croître à un CAGR de 12,6 % durant 2026-2031.
Quelle région est en tête de la demande de serres commerciales au Moyen-Orient et en Afrique ?
Le Moyen-Orient détenait 60 % de part en 2025 et devrait croître à un CAGR de 7,4 % durant 2026-2031.