
Marktgröße und Marktanteile des kommerziellen Gewächshausmarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.56 Milliarden US-Dollar |
| Marktgröße (2026) | 5.94 Milliarden US-Dollar |
| Marktgröße (2031) | 8.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.84 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des kommerziellen Gewächshausmarkts im Nahen Osten und Afrika von Mordor Intelligence
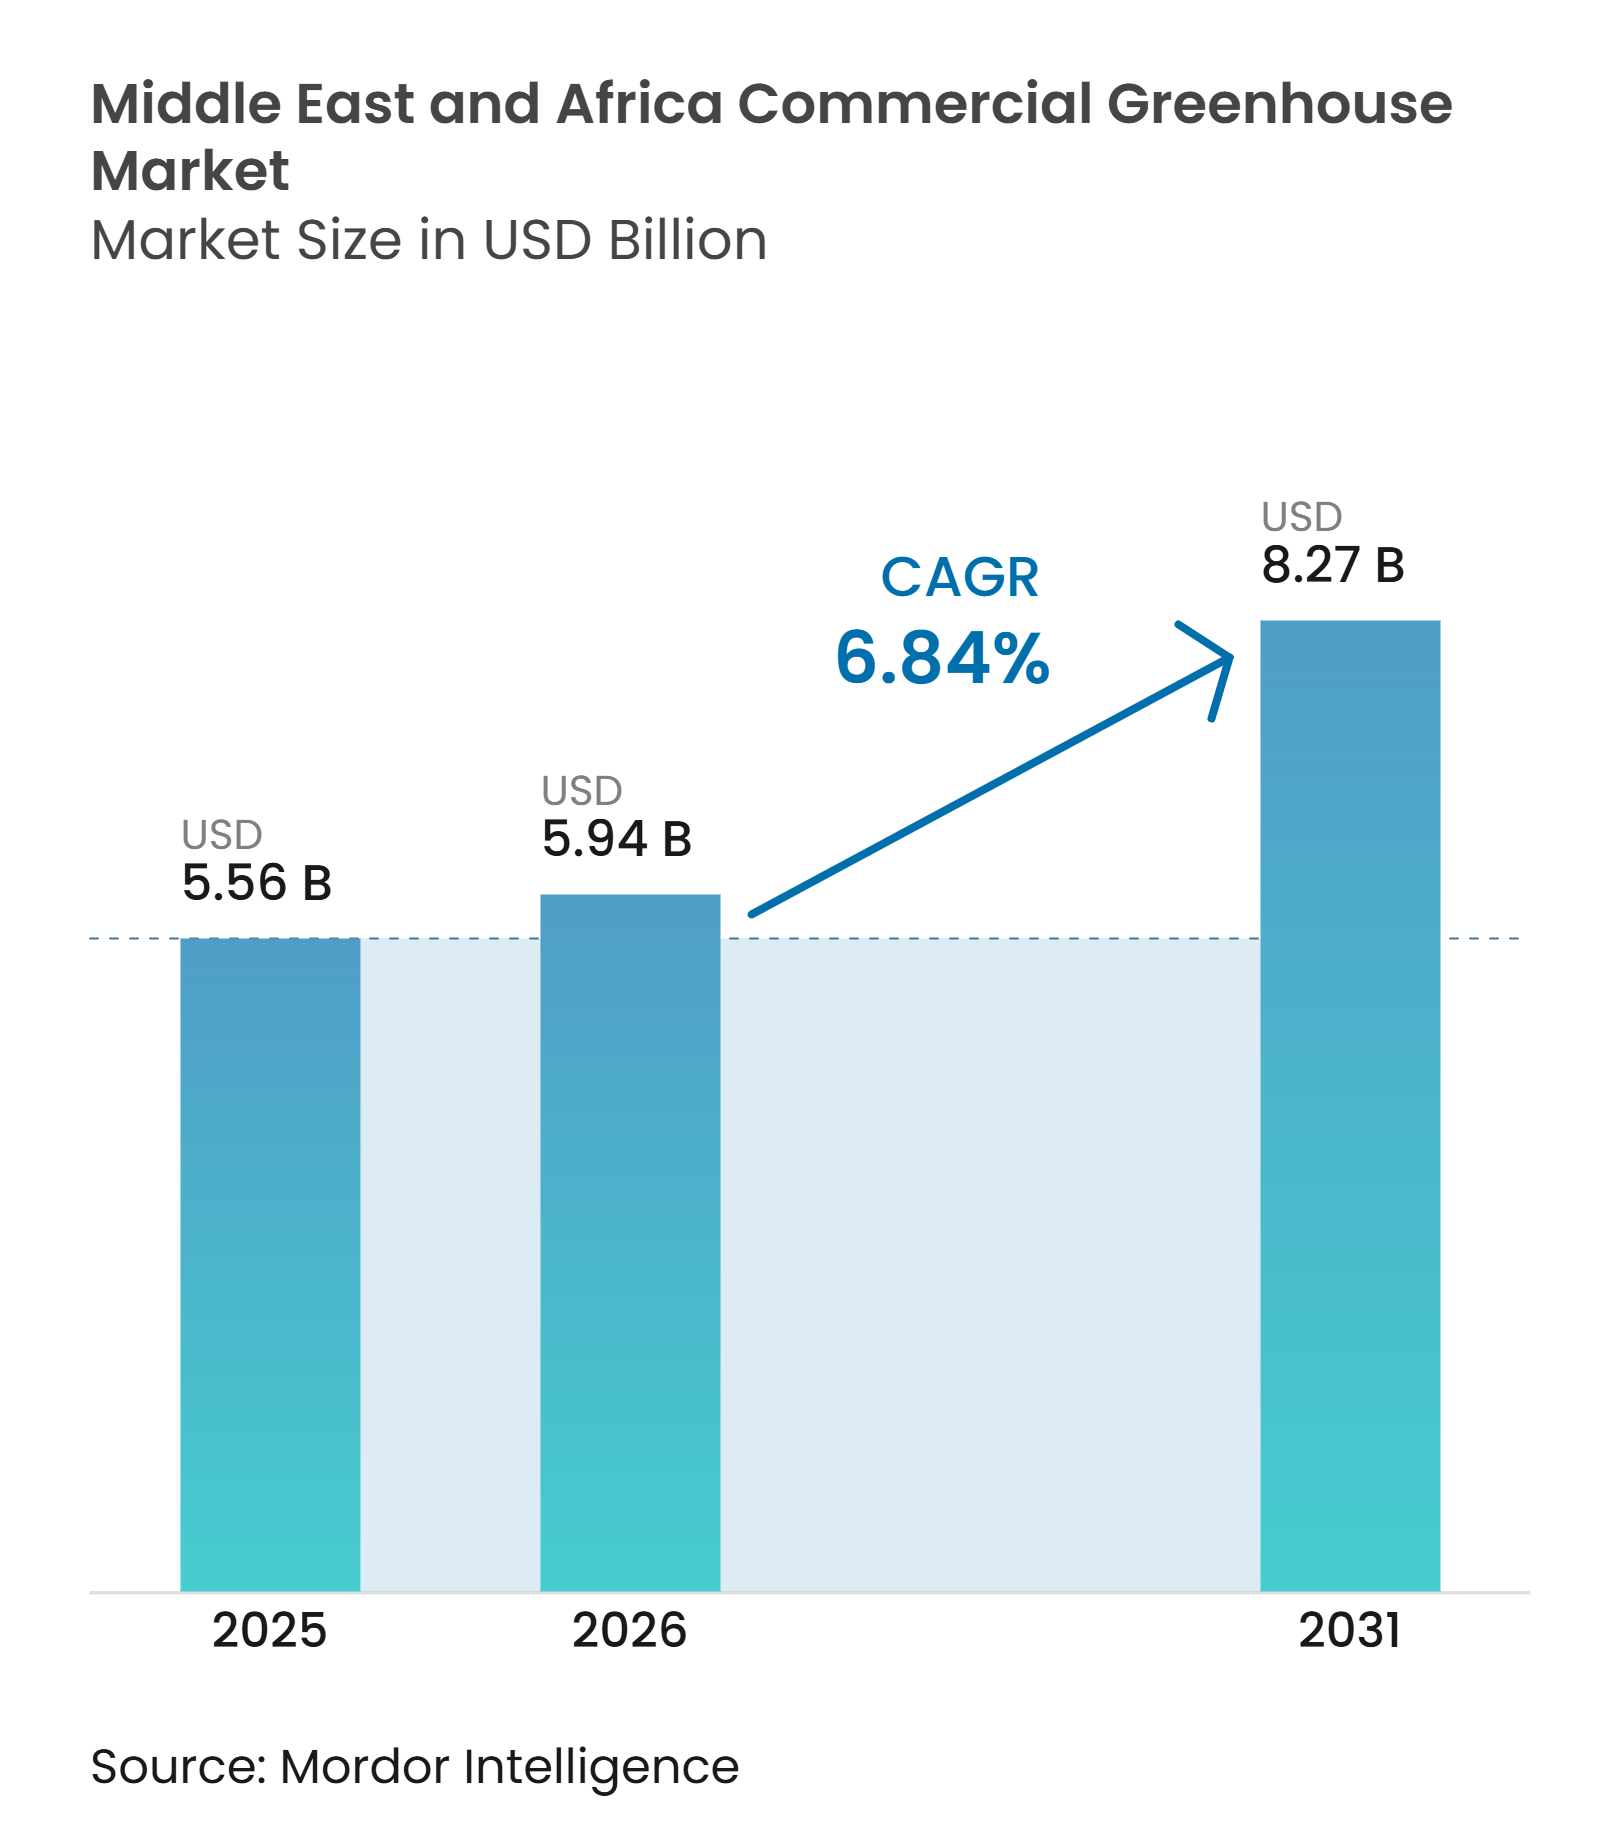
Die Marktgröße des kommerziellen Gewächshausmarkts im Nahen Osten und Afrika wurde im Jahr 2025 auf 5,56 Milliarden USD geschätzt und soll von 5,94 Milliarden USD im Jahr 2026 auf 8,27 Milliarden USD bis 2031 wachsen, mit einem CAGR von 6,84 % während des Prognosezeitraums (2026–2031). Programme zur Ernährungssicherheit lenken Kapital in den geschützten Anbau, insbesondere in den Ländern des Golfkooperationsrats, wo zuverlässige lokale Erzeugnisse strategischen Wert haben. Kommerzielle Projekte kombinieren zunehmend Gewächshausstrukturen mit Klimasteuerung, Wassermanagement und digitalen Betriebssystemen. Dies begünstigt Lieferanten, die integrierte Anlagen liefern und lokale Inbetriebnahmeunterstützung bereitstellen können. Wassereffizienz, Wärmemanagement und der Zugang zu qualifizierten Betreibern werden die Projekterträge in der gesamten Region beeinflussen. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika sieht sich zudem höheren Betriebskosten gegenüber, bei denen Kühlung, Entsalzung und Notstromversorgung notwendig sind.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp waren Strukturkomponenten das größte Segment mit einem Anteil von 24 % am kommerziellen Gewächshausmarkt im Nahen Osten und Afrika im Jahr 2025, während Klimasteuerung und Automatisierungssoftware das am schnellsten wachsende Segment mit einem CAGR von 10,8 % im Zeitraum 2026–2031 ist.
- Nach Kulturpflanzentyp waren Obst und Gemüse das größte Segment mit einem Anteil von 68 % im Jahr 2025, während Kräuter und Microgreens das am schnellsten wachsende Segment mit einem CAGR von 11,5 % im Zeitraum 2026–2031 ist.
- Nach Gewächshaustyp waren Kunststofffoliengewächshäuser das größte Segment mit einem Anteil von 52 % im Jahr 2025, während Hybrid- und halbgeschlossene Gewächshäuser das am schnellsten wachsende Segment mit einem CAGR von 12,6 % im Zeitraum 2026–2031 sind.
- Nach Anbautechnologie war der hydroponische Anbau das größte Segment mit einem Anteil von 58 % im Jahr 2025, während Hybrid- und vertikale Integrationstechnologien das am schnellsten wachsende Segment mit einem CAGR von 13,8 % im Zeitraum 2026–2031 sind.
- Nach Endnutzer waren kommerzielle Anbauer das größte Segment mit einem Anteil von 89 % im Jahr 2025, während Forschungs- und Bildungseinrichtungen das am schnellsten wachsende Segment mit einem CAGR von 10,2 % im Zeitraum 2026–2031 sind.
- Nach Geografie war der Nahe Osten das größte regionale Segment mit einem Anteil von 60 % im Jahr 2025 und das am schnellsten wachsende regionale Segment mit einem CAGR von 7,4 % im Zeitraum 2026–2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige und außersaisonale Versorgung mit frischen Erzeugnissen | +1.5% | Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Wassereffizienter Anbau in wasserarmen Regionen | +1.0% | Chile, semiarides Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach konsistenten, rückverfolgbaren Erzeugnissen höherer Qualität | +1.0% | Chile und exportorientiertes Brasilien | Kurzfristig (≤ 2 Jahre) |
| Modernisierung durch Automatisierung, Präzisionsbewässerung und Datenmanagement | +1.2% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Klimaresistenter Anbau bei Wettervariabilität | +0.8% | Chile, Argentinien und semiarides Brasilien | Langfristig (≥ 4 Jahre) |
| Öffentliche Programme, Forschungspartnerschaften und Technologietransfer | +0.5% | Brasilien und Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale Programme zur Ernährungssicherheit und Importresilienz
Nationale Ernährungssicherheitspolitiken entwickeln sich in den Golfmärkten von der Planung hin zu direkten kommerziellen Investitionen. Im Juli 2026 unterzeichnete KUBO Greenhouse Projects B.V. Verträge mit der Amtar Al Khair Agricultural Crops Company für eine 45 Hektar große Gewächshauszone in Jazan, Saudi-Arabien. Das 160 Millionen USD-Projekt erhielt Unterstützung vom saudi-arabischen Ministerium für Umwelt, Wasser und Landwirtschaft sowie vom Fonds für landwirtschaftliche Entwicklung. Es verwendet KUBOs Ultra-Clima-Halbgeschlossen-Konzept für die Tomatenproduktion und umfasst eine Komponente zur lokalen Beschäftigung. Diese Art von staatlich gefördertem Projekt liefert dem kommerziellen Gewächshausmarkt im Nahen Osten und Afrika einen Referenzfall für größere private Investitionen. Es unterstreicht auch die Bedeutung von Lieferanten, die Ingenieurwesen, Betrieb und Personalentwicklung kombinieren[1].
Chronische Wasserknappheit und begrenzte Anbauflächen
Wasserknappheit macht ressourceneffizienten Anbau zu einem zentralen Faktor bei Gewächshausinvestitionsentscheidungen in der gesamten Region. Eine Studie aus dem Jahr 2026, die auf Primärdaten von 35 Betrieben in den Vereinigten Arabischen Emiraten basiert, ergab, dass geschlossene hydroponische Systeme den Nährstoffverbrauch für Tomaten um bis zu 66 % und den Kühlwasserverbrauch um bis zu 33 % im Vergleich zu offenen Systemen reduzierten. Diese Ergebnisse machen das Wassermanagement zu einer kommerziellen Überlegung und nicht zu einem sekundären Gestaltungsmerkmal. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen identifizierte geschlossene Fertigationssysteme und Hydroponik als relevante Instrumente für den geschützten Anbau in den Ländern des Golfkooperationsrats. Sie berichtete auch, dass die Landwirtschaft mehr als 56 % des gesamten Wasserverbrauchs in der Region ausmacht, während sie weniger als 1 % zum Bruttoinlandsprodukt beiträgt. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika legt daher größeren Wert auf Systeme, die den wiederkehrenden Wasser- und Nährstoffeinsatz reduzieren.
Extreme Hitze und saisonale Klimavariabilität
Extreme Temperaturen erfordern Gewächshausdesigns, die den Ernteertrag schützen können, ohne übermäßigen Energieverbrauch zu verursachen. Eine 2026 vom Internationalen Zentrum für Agrarforschung in Trockengebieten veröffentlichte Studie untersuchte Anlagen in Oman und den Vereinigten Arabischen Emiraten. Sie stellte fest, dass insektensicheres Netz in Kombination mit solarbetriebener Wurzelzonenkühlung die Gurkenproduktion bis in den frühen August verlängerte. Der Ansatz reduzierte den Wasserverbrauch um 85 % und den Energieverbrauch um 90 % im berichteten Versuch. Diese Ergebnisse unterstützen die Nachfrage nach klimaspezifischer Belüftung, Beschattung, Kühlung und Abdeckmaterialien. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika wird voraussichtlich Lieferanten bevorzugen, die Leistung unter hoher Hitze und variablen saisonalen Bedingungen nachweisen können.
Städtische, Hotel- und Einzelhandelsnachfrage nach lokalen Premiumprodukten
Städtische Käufer benötigen eine konsistente Versorgung mit Gemüse, Blattgemüse, Kräutern und Premiumpflanzen in der Nähe großer Verbrauchszentren. Diese Nachfrage unterstützt kommerzielle Gewächshausprojekte, die vorhersehbare Qualität und ganzjährige Verfügbarkeit liefern können. Hotels, Restaurants und Einzelhändler können lokale Versorgung schätzen, wenn importierte Erzeugnisse mit Transportzeiten und Handhabungsrisiken konfrontiert sind. Der Treiber ist am deutlichsten in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Katar sichtbar, wo kontrollierter Anbau die dichte städtische Nachfrage bedienen kann. Er unterstützt auch kleinere Premiumkulturflächen in Marokko und Südafrika. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika profitiert, wenn kommerzielle Käufer kontrollierte Produktion mit stabilen lokalen Abnahmevereinbarungen verbinden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und begrenzte Finanzierung für klimakontrollierte Anlagen | -1.80% | Subsahara-Afrika, mit sekundärer Relevanz in Nordafrika und der Levante | Mittelfristig (2–4 Jahre) |
| Intensität von Kühlung, Entsalzung und Notstromversorgung | -1.20% | GCC-Kernregion und Nordafrika, mit frühem Druck in Riad, Dubai und Doha | Langfristig (≥ 4 Jahre) |
| Fehlanpassung des Klimadesigns und beschleunigte Materialdegradation | -0.70% | Naher-Osten-Kernregion, mit Ausstrahlungseffekten auf Nord- und Ostafrika | Mittelfristig (2–4 Jahre) |
| Importierte Komponenten, schwacher Kundendienst und Qualifikationslücken | -0.80% | Subsahara-Afrika, mit sekundärer Relevanz in Nordafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und begrenzte Finanzierung für klimakontrollierte Anlagen
Hohe Kapitalanforderungen begrenzen die Anzahl der Anbauer, die in fortschrittliche Gewächshaussysteme investieren können. Hightech-Installationen erfordern Finanzierung für Strukturen, Klimaanlagen, Bewässerung, Automatisierung und Inbetriebnahme. In Marokko hat die Unterstützung durch den Fonds de Développement Agricole Subventionen von bis zu 40 % für Hightech-Gewächshausprojekte umfasst. Diese Unterstützung kann die Finanzierungslast für Anbauer reduzieren, die die Programmanforderungen erfüllen. Vergleichbare Subventionsstrukturen sind in vielen Märkten Subsahara-Afrikas nach wie vor begrenzt. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika hat einen engeren Käuferpool, bei dem Kreditgeber langfristige Gewächshausanlagen nicht finanzieren können.
Intensität von Kühlung, Entsalzung und Notstromversorgung
Der Bedarf an Kühlung, Entsalzung und Notstrom kann die Lebenszykluskosten eines kommerziellen Gewächshauses erhöhen. Anlagen in heißen und ariden Märkten benötigen Klimasysteme, die über lange Zeiträume mit hohen Umgebungstemperaturen betrieben werden können. Entsalzung kann die Bewässerungskosten direkt an die Energiepreise koppeln. Notstrom wird auch in Gebieten mit weniger zuverlässiger Netzversorgung wichtig. Das Projekt von Silal und der Shouguang Vegetable Industry Group vom Mai 2025 umfasst Photovoltaik-Glasgewächshaustechnologie, die für die Reduzierung eines Teils dieses Risikos relevant ist. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika bleibt empfindlich gegenüber dem standortspezifischen Gleichgewicht zwischen Energiekosten, Wasserversorgung und Kulturpflanzenwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Strukturinvestitionen unterstützen den Übergang zu vernetzten BetriebenStrukturkomponenten hielten im Jahr 2025 einen Anteil von 24 % am kommerziellen Gewächshausmarkt im Nahen Osten und Afrika und waren damit das größte Gerätesegment. Strukturen bilden die Grundlage für Verglasung, Rahmen, Fachwerke, Beschattung, Kühlung, Bewässerung, Beleuchtung und Automatisierung. Regionale Bedingungen erfordern eine genauere Beachtung von Windlasten, Sandexposition und thermischen Zyklen. Dies erhöht den Wert von Ingenieurentscheidungen, die für den vorgesehenen Standort gut geeignet sind. Klimasteuerung und Automatisierungssoftware ist das am schnellsten wachsende Gerätesegment mit einer prognostizierten Wachstumsrate von 10,8 % CAGR im Zeitraum 2026–2031. Das Ergebnis ist ein kommerzieller Übergang von anfänglichen Strukturausgaben hin zu Werkzeugen, die tägliche Betriebsentscheidungen unterstützen.
Kühl- und Belüftungssysteme bleiben zentral, wo hohe Temperaturen die Kulturbedingungen und den Energieverbrauch beeinflussen. Bewässerungs- und Fertigationsanlagen sind ebenfalls wichtig, da Wassereffizienz die Betriebskosten des Gewächshauses direkt beeinflusst. LED-Wachstumsbeleuchtung kann Anlagen dabei helfen, produktive Stunden zu verlängern und gleichzeitig die Wärmeentwicklung der Leuchten zu managen. Beschattungs- und Schattierungssysteme unterstützen die Klimasteuerung, indem sie die Sonneneinstrahlung zu kritischen Zeiten begrenzen. Im Juni 2026 präsentierte Batenburg Techniek N.V. das Hoogendoorn 360°-Ökosystem, das IIVO-Klimasteuerung, LetsGrow.com-Analysen und Intelligente Assistenz kombiniert. Das System zeigt, wie Lieferanten Daten, Klimasteuerung und Analysen in einem vernetzten Gewächshausbetriebsmodell kombinieren.
Nach Kulturpflanzentyp:
Grundnahrungsmittelproduktion führt, während Premiumkulturen schneller wachsenObst und Gemüse machten im Jahr 2025 68 % des Marktanteils aus und waren damit das größte Kulturpflanzensegment im kommerziellen Gewächshausmarkt im Nahen Osten und Afrika. Tomaten, Gurken, Salat und Paprika entsprechen den lokalen Lebensmittelversorgungsprioritäten der wichtigsten Golfmärkte. Kontrollierter Anbau kann die Produktion konsistenter machen, wenn Freilandwetter ein Versorgungsrisiko darstellt. Im Jahr 2026 produzierte Dava Agriculturals hydroponische Anlagen in Al Kharj 135 Tonnen Tomaten pro Tag. Das Unternehmen versorgte 13 % des saudi-arabischen Inlandstomatenverbrauchs auf dem gemeldeten Produktionsniveau. Dies zeigt die Rolle, die große Gewächshausstandorte bei der lokalen Grundnahrungsmittelproduktion spielen können.
Kräuter und Microgreens sind das am schnellsten wachsende Kulturpflanzensegment mit einem CAGR von 11,5 % im Zeitraum 2026–2031. Ihr Wachstum spiegelt die Nachfrage von Hotels, Restaurants und Einzelhändlern nach frischen Produkten mit konsistenter Qualität wider. Lokale Gewächshausproduktion kann die Lieferzeit für Kulturen mit begrenzter Haltbarkeit reduzieren. Blumen und Zierpflanzen bleiben in Kenia und Äthiopien relevant, wo Qualitätskonsistenz etablierte Exportaktivitäten unterstützt. Erdbeeren und Beeren werden auch in exportorientierten Anbauprogrammen in Israel, Marokko und Kenia eingesetzt. Setzlinge und Vermehrungskulturen unterstützen die Versorgung mit Pflanzenmaterial für die Expansion kommerzieller Gewächshäuser.
Nach Gewächshaustyp:
Kunststofffolie führt, während halbgeschlossene Designs am schnellsten expandierenKunststofffoliengewächshäuser hielten im Jahr 2025 einen Anteil von 52 % und waren damit das größte Gewächshaustypensegment. Ihre niedrigeren Einstiegskosten machen sie für eine breite Palette kommerzieller Anbauer im Nahen Osten und Afrika geeignet. Folienstrukturen werden für die Tomaten-, Gurken- und Paprikaproduktion in Marokkos etablierten Gewächshauskorridoren eingesetzt. Sie können auch schrittweise Upgrades in afrikanischen Märkten unterstützen, wo Anbauer vom Freilandanbau wechseln. Das Format bleibt kommerziell relevant, wo vollständige Glasstrukturen finanziell nicht realisierbar sind. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika behält daher eine große Basis kostenorientierter Strukturnachfrage.
Hybrid- und halbgeschlossene Gewächshäuser sind das am schnellsten wachsende Gewächshaustypensegment mit einem CAGR von 12,6 % im Zeitraum 2026–2031. Dieses Design unterstützt eine engere Kontrolle von Wärme, Belüftung und Wasserrecycling als einfachere Strukturen. Van der Hoeven Horticultural Projects B.V. setzte sein ModulAIR-Halbgeschlossen-Konzept bei Armela Farms in Abu Dhabi für die ganzjährige Salatproduktion ein. Die Anlage umfasst 30.000 Quadratmeter und verwendet kontinuierliche Rezirkulation mit vollständiger Klimaautomatisierung. Das Projekt veranschaulicht den kommerziellen Fall für halbgeschlossene Systeme in einer Wüstenumgebung. Glas- und starre Polycarbonatgewächshäuser bedienen weiterhin höhere Leistungs- bzw. mittlere Anforderungen.
Nach Anbautechnologie:
Hydroponik führt, während hybride Integration voranschreitetHydroponischer Anbau hielt im Jahr 2025 einen Anteil von 58 % und war damit das größte Anbautechnologiesegment. Geschlossene Systeme passen zum Bedarf, Wasser, Nährstoffe und Wachstumsbedingungen in ariden Klimazonen zu managen. Eine 2025 vom Internationalen Zentrum für Agrarforschung in Trockengebieten veröffentlichte Studie ergab, dass solarbetriebene geschlossene hydroponische Systeme in Al Dhaid eine Wassernutzungseffizienz von 27,1 Kilogramm pro Kubikmeter erreichten. Die Studie berichtete auch von Erträgen über 7 Kilogramm pro Quadratmeter. Diese Ergebnisse übertrafen den zitierten regionalen Freiland-Referenzwert von 3 bis 6 Kilogramm pro Kubikmeter. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika nutzt diese Art von Belegen zur Bewertung wassereffizienter Produktionssysteme [2].
Hybrid- und vertikale Integrationstechnologien sind das am schnellsten wachsende Anbausegment mit einem CAGR von 13,8 % im Zeitraum 2026–2031. Diese Systeme können Ebenen innerhalb von Gewächshausstrukturen in Gebieten hinzufügen, wo Land in der Nähe städtischer Märkte wertvoller ist. Eine 2026 durchgeführte Studie eines solarbetriebenen hydroponischen Systems in Jordanien berichtete von Wasserreduktionen von 24,8 % bis 37,9 % und Ertragsverbesserungen von 30,4 % bis 106,6 % im Vergleich zum bodenbasierten Anbau. Die Studie bietet einen relevanten Vergleich kommerzieller Anlagen in ariden Zonen. Boden- und Substratsysteme bleiben wichtig für Anbauer, die vom Freilandanbau wechseln. Kokosfaser und Steinwolle können als Zwischenlösungen vor einer vollständigen hydroponischen Umstellung dienen.
Nach Endnutzer:
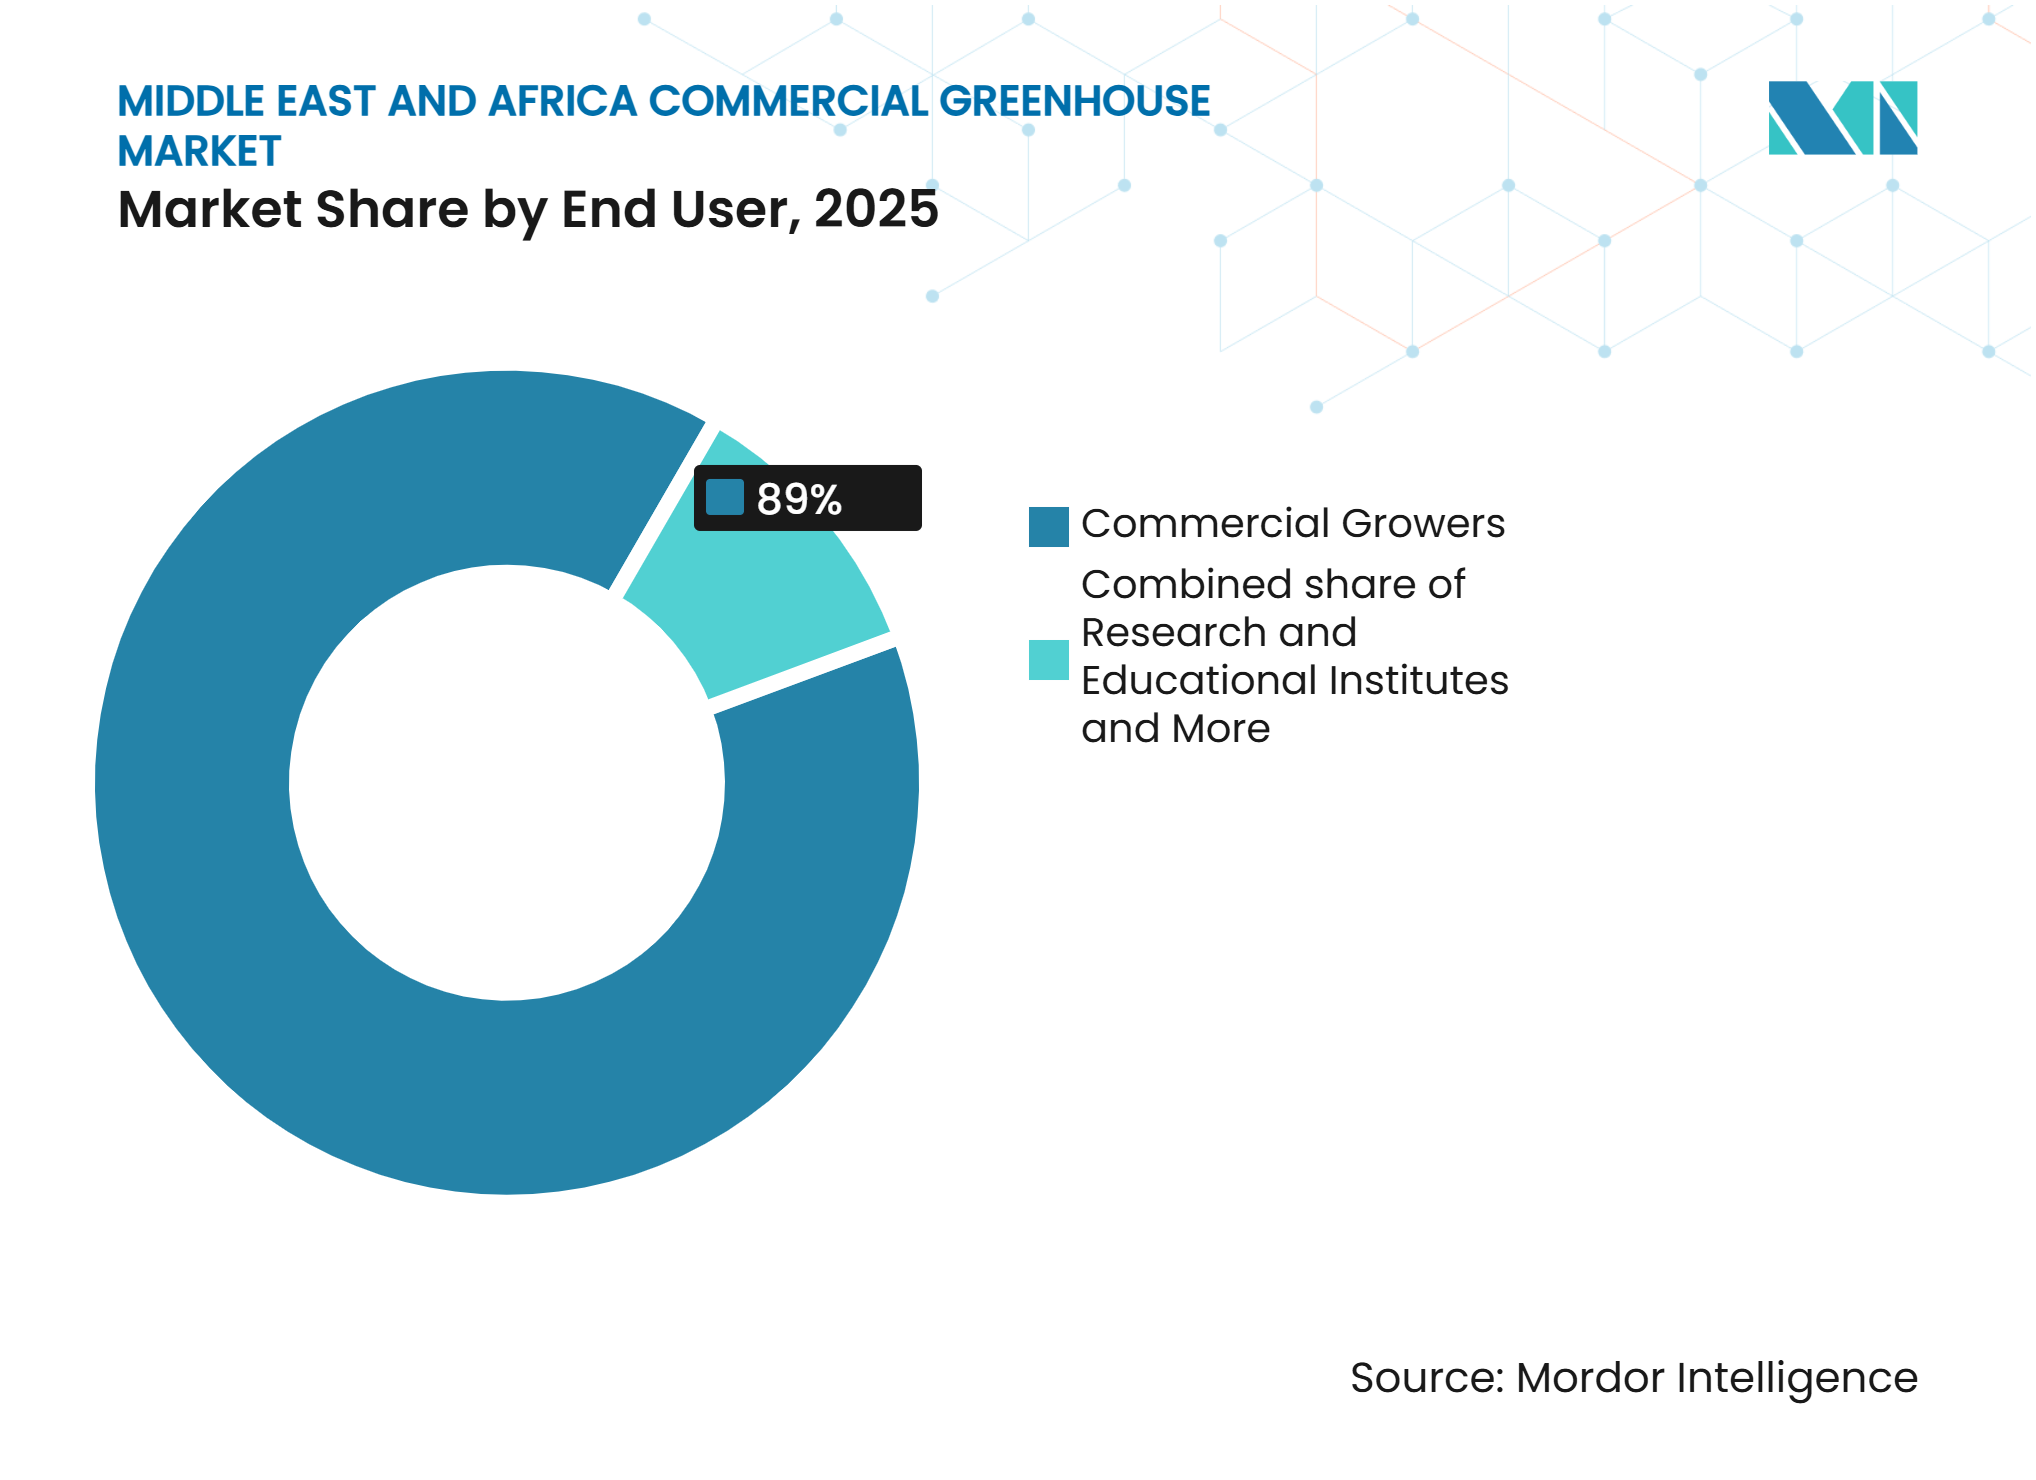
Kommerzielle Anbauer führen, während Einrichtungen Kompetenzen aufbauenKommerzielle Anbauer hielten im Jahr 2025 einen Anteil von 89 % und waren damit das größte Endnutzersegment. Sie machen den größten Teil der neuen Gewächshauskapazität aus, da sie Produktionsanlagen für den kommerziellen Kulturpflanzenverkauf betreiben. Große Anbauer können Komplettlösungen beschaffen, die Strukturen, Bewässerung, Klimasteuerung und Anbausysteme umfassen. KUBO Greenhouse Projects B.V. und Netafim Ltd. adressieren diesen Bedarf durch integrierte Lieferfähigkeiten. Kleinere Anbauer in Marokko, Kenia und Südafrika können Gewächshaussysteme schrittweise einführen. Dies erweitert die Kundenbasis über große staatlich geförderte Projekte hinaus.
Forschungs- und Bildungseinrichtungen sind das am schnellsten wachsende Endnutzersegment mit einem CAGR von 10,2 % im Zeitraum 2026–2031. Diese Einrichtungen unterstützen Schulungen, Demonstrationen und lokale Tests kommerzieller Produktionspraktiken. Das im Januar 2026 in Südafrika gestartete Grootvlei Climate Smart Horticulture Centre wird 75 Agripreneure in kommerziellem Gewächshausmanagement ausbilden. Dies bietet Gewächshausgerätelieferanten einen Ort für operative Schulungen und Technologiedemonstrationen. Institutionelle Standorte können dazu beitragen, die Betreiber und Techniker zu entwickeln, die spätere kommerzielle Anlagen benötigen. Einzelhandels-Gartencenter und Baumschulen bleiben das kleinste Endnutzersegment und bedienen die Nachfrage nach Zierpflanzen und Topfpflanzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Nahe Osten hielt im Jahr 2025 einen Anteil von 60 % und ist das am schnellsten wachsende regionale Segment mit einem CAGR von 7,4 % im Zeitraum 2026–2031. Saudi-Arabien ist ein wichtiges Ziel für neue Investitionen in den geschützten Anbau. Im Juli 2026 unterzeichnete KUBO Greenhouse Projects B.V. einen Vertrag für eine 45 Hektar große Gewächshauszone in Jazan, Saudi-Arabien. Das Projekt verwendet halbgeschlossene Gewächshaustechnologie für die Tomatenproduktion und verfügt über öffentliche Finanzierungsunterstützung. Die Vereinigten Arabischen Emirate kombinieren ebenfalls Kapitalinvestitionen mit Anlagen, die neue Gewächshausbetriebsmodelle testen. Im Mai 2025 kündigten Silal und die Shouguang Vegetable Industry Group einen 100.000 Quadratmeter großen Agritech-Hub in Al Ain an, der Photovoltaik-Glasgewächshäuser, Kulturpflanzenmanagementtechnologie und Roboterernte umfasst.
Israel kombiniert eine entwickelte inländische Gewächshausbasis mit einer Exportrolle in der Gewächshaustechnologie. Sein kommerzielles Agrivoltaik-Gewächshaus, das im Rahmen des von der Europäischen Union finanzierten Projekts für erneuerbare Energien in der Landwirtschaft und Kreislaufwirtschaft mit Unterstützung des israelischen Landwirtschaftsministeriums gestartet wurde, zeigt ein Energie-Lebensmittel-Integrationsmodell. Katar hat in wüstenangepasste hydroponische Systeme investiert, um Ernährungssicherheitsziele zu unterstützen. Oman und Kuwait entwickeln ebenfalls Gewächshausaktivitäten im Rahmen nationaler Ernährungssicherheitsprogramme. Bahrain hat aufgrund seiner begrenzten Landfläche weniger Spielraum für große Installationen. Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika wird durch diese nationalen Programme unterstützt, aber die Projektdesigns variieren stark von Land zu Land[3].
Afrika weist in seinen Teilregionen unterschiedliche kommerzielle Bedingungen auf. Marokko verfügt über etablierte Gewächshausproduktionsbereiche und öffentliche Unterstützung für die Modernisierung durch den Fonds de Développement Agricole. Seine Programme können Subventionen von bis zu 40 % für Hightech-Gewächshausprojekte bereitstellen. Ägypten bedient die Exportkulturproduktion, wo der Einsatz von Gewächshäusern die Qualitätskonsistenz unterstützen kann. Südafrika verfügt über eine fortschrittlichere Subsahara-Basis und hat durch den Grootvlei-Start im Jahr 2026 eine Schulungseinrichtung hinzugefügt. Kenia, Äthiopien, Nigeria und andere afrikanische Märkte haben langfristiges kommerzielles Potenzial, stehen aber vor größeren Finanzierungs-, Service- und Qualifikationseinschränkungen.
Wettbewerbslandschaft
Marktkonzentration
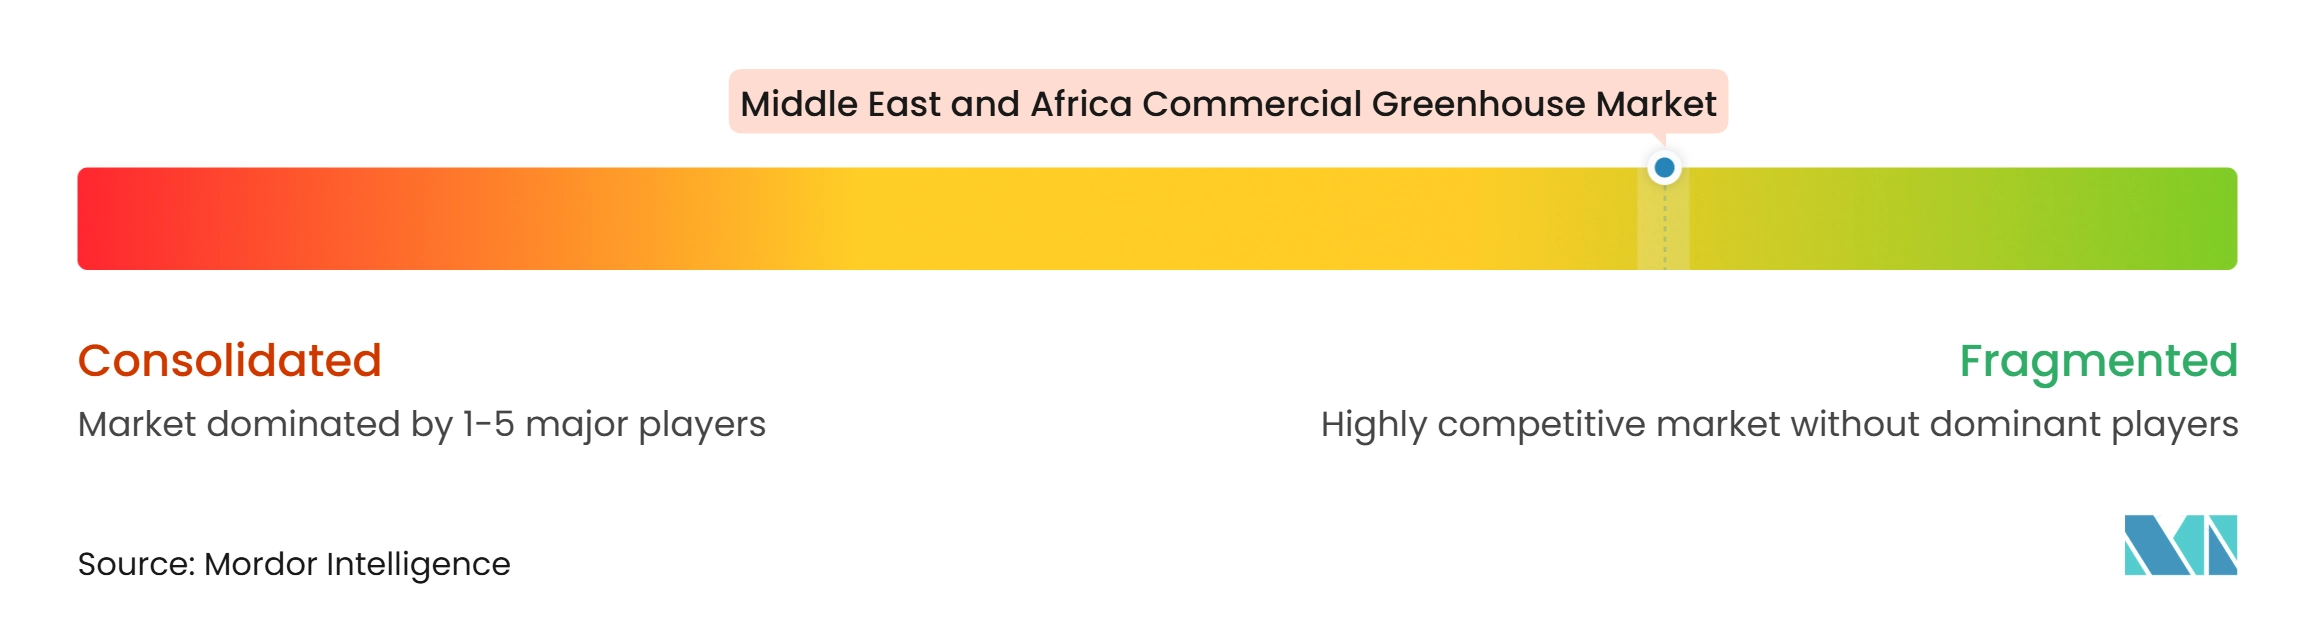
Der kommerzielle Gewächshausmarkt im Nahen Osten und Afrika hat einen Konzentrationsgrad von 3 von 10, da Lieferanten über projektspezifische Beschaffung konkurrieren und kein kombinierter Marktanteil der führenden Anbieter angegeben wurde. Europäische Schlüsselfertigspezialisten konkurrieren mit regionalen Betreibern, die lokalen Zugang und Nähe im Kundendienst bieten. KUBO Greenhouse Projects B.V., Van der Hoeven Horticultural Projects B.V., Certhon Build B.V., Bom Group, Netafim Ltd., Priva Holding B.V., Hoogendoorn Growth Management und Bosman Van Zaal B.V. sind in den Bereichen Strukturen, Ausrüstung und integrierte Systeme tätig. Ardigo, Elite Agro Holding, DC7 Holding, Econoheat (Pty) Ltd, GreenCon, Agrolt Solutions Private Limited und Debets Schalke B.V. bedienen relevante lokale oder spezialisierte Bedürfnisse. Der Wettbewerb hängt von der technischen Lieferfähigkeit, der Produktzuverlässigkeit, dem lokalen Support und der Fähigkeit ab, Wasser- und Energiebedingungen zu berücksichtigen.
Technologieintegration wird immer wichtiger, da Gewächshäuser Automatisierung, Bewässerung und Klimamanagement einbeziehen. Im Juni 2026 präsentierte Batenburg Techniek N.V. das Hoogendoorn 360°-Ökosystem, das IIVO-Klimasteuerung, LetsGrow.com-Analysen und Intelligente Assistenz verknüpft. Der Launch zeigt eine Bewegung hin zu vernetzten Systemen anstelle separater Gerätekäufe. Im Mai 2025 trat Priva Holding B.V. im Rahmen seiner regionalen Aktivitäten mit dem saudi-arabischen Investitionsministerium in Kontakt. Im Jahr 2025 verfolgte Priva auch eine gemeinsame Markteintrittstrategie mit Udeumji Farm für Dubai und Saudi-Arabien. Diese Schritte zeigen, dass Lieferanten Einfluss vor einzelnen Gewächshausbeschaffungsentscheidungen anstreben.
Regionale Servicefähigkeit bleibt ein wichtiger Wettbewerbspunkt. Lieferanten mit lokalen Inbetriebnahmeteams können Kunden bei der Verwaltung von Installation, Schulung, Wartung und Systemanpassungen unterstützen. Im Juli 2026 umfasste KUBOs Jazan-Vertrag eine lokale Beschäftigungskomponente innerhalb einer 45 Hektar großen Gewächshausentwicklung. Im Januar 2026 fügte das Grootvlei-Zentrum einen Schulungsweg für kommerzielles Gewächshausmanagement in Südafrika hinzu. Diese Beispiele unterstützen Lieferanten, die Technologie mit praktischer Betriebsunterstützung kombinieren. Die kommerzielle Gewächshausbranche im Nahen Osten und Afrika bietet Raum für Unternehmen, die importierte Technologiespezifikationen mit zuverlässiger regionaler Serviceabdeckung verbinden können.
Branchenführer des kommerziellen Gewächshausmarkts im Nahen Osten und Afrika
-
Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
-
Arvesta (Van der Hoeven Horticultural Projects B.V.)
-
KUBO Greenhouse Projects B.V.
-
Debets Schalke B.V.
-
DENSO Corporation (Certhon Build B.V.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kommerzieller Gewächshausmarkt im Nahen Osten und Afrika Unternehmen in diesem Bericht
- KUBO Greenhouse Projects B.V.
- Arvesta (Van der Hoeven Horticultural Projects B.V.)
- DENSO Corporation (Certhon Build B.V.)
- Atrium Agri B.V. (Bom Group)
- Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- Priva Holding B.V. (Priva Horticulture B.V.)
- Batenburg Techniek N.V. (Hoogendoorn Growth Management)
- Green Innovators B.V. (Bosman Van Zaal B.V.)
- Debets Schalke B.V.
- GreenCon
- Agrolt Solutions Private Limited
- Ardigo
- Elite Agro Holding (Elite Agro Projects)
- DC7 Holding (United Orient Agricultural Company)
- Econoheat (Pty) Ltd
Neueste Industrielle Entwicklungen in Kommerzieller Gewächshausmarkt im Nahen Osten und Afrika
- Juli 2026: KUBO Greenhouse Projects B.V. unterzeichnete Verträge mit der Amtar Al Khair Agricultural Crops Company für eine 45 Hektar große Gewächshauszone in der Provinz Jazan, Saudi-Arabien, und setzte das Ultra-Clima-Halbgeschlossen-Konzept für die Tomatenproduktion mit einer Wasserverbrauchsreduzierung von bis zu 75 % und über 2.000 erwarteten lokalen Arbeitsplätzen ein. Das 160 Millionen USD-Projekt wird vom saudi-arabischen Ministerium für Umwelt, Wasser und Landwirtschaft sowie vom Fonds für landwirtschaftliche Entwicklung unterstützt.
- Januar 2026: Eskom, die Regierung der Niederlande und die Provinzregierung Mpumalanga eröffneten offiziell das Grootvlei Climate Smart Horticulture Centre in Südafrika. Holland Green Tech, Bosman Van Zaal und Van der Hoeven entwickelten das Zentrum, um 75 Agripreneure in einem kommerziellen Gewächshausmanagementprogramm im Rahmen von Eskoms Just Energy Transition Program auszubilden.
- Mai 2025: Silal und Chinas Shouguang Vegetable Industry Group unterzeichneten eine strategische Partnerschaft zur Entwicklung eines 100.000 Quadratmeter großen Agritech-Hubs in Al Ain, Vereinigte Arabische Emirate. Die Shouguang Vegetable Industry Group investierte mehr als 120 Millionen AED (32,7 Millionen USD), und die Anlage integriert Photovoltaik-Glasgewächshäuser, KI-gesteuertes Kulturpflanzenmanagement und Roboterernte.
Berichtsumfang des kommerziellen Gewächshausmarkts im Nahen Osten und Afrika
Der Bericht über den kommerziellen Gewächshausmarkt im Nahen Osten und Afrika ist segmentiert nach Gerätetyp (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationsanlagen, Klimasteuerung und Automatisierungssoftware, Beschattungs- und Schattierungssysteme sowie Strukturkomponenten [Verglasungssysteme und Rahmen und Fachwerke]), Kulturpflanzentyp (Obst und Gemüse [Tomaten, Gurken, Salat und Blattgemüse, Paprika sowie Erdbeeren und Beeren], Blumen und Zierpflanzen [Schnittblumen sowie Topfpflanzen und Beetpflanzen], Kräuter und Microgreens sowie Cannabis und Spezialkulturen [medizinisches Cannabis sowie Setzlinge und Vermehrungskulturen]), Gewächshaustyp (Glasgewächshäuser, Kunststofffoliengewächshäuser, starre Polycarbonatgewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), Anbautechnologie (Hydroponik [Nährstofffilmtechnik, Tiefwasserkultur und Tropfhydroponik], nicht-hydroponischer Boden und Substrat [bodenbasiert sowie Kokosfaser- und Steinwollesubstrat] sowie Hybrid- und vertikale Integration) und Endnutzer (kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartencenter und Baumschulen) sowie nach Geografie (Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationsanlagen | |
| Klimasteuerung und Automatisierungssoftware | |
| Beschattungs- und Schattierungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Setzlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokosfaser- und Steinwollesubstrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Kuwait | |
| Oman | |
| Bahrain | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Ägypten |
| Südafrika | |
| Nigeria | |
| Kenia | |
| Marokko | |
| Algerien | |
| Äthiopien | |
| Übriges Afrika |
| Nach Gerätetyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationsanlagen | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Beschattungs- und Schattierungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Setzlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokosfaser- und Steinwollesubstrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
| Nach Geografie | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Katar | ||
| Kuwait | ||
| Oman | ||
| Bahrain | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Südafrika | ||
| Nigeria | ||
| Kenia | ||
| Marokko | ||
| Algerien | ||
| Äthiopien | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des kommerziellen Gewächshausmarkts im Nahen Osten und Afrika im Jahr 2026?
Der Sektor wurde im Jahr 2026 auf 5,9 Milliarden USD geschätzt.
Welches kommerzielle Gewächshaus-Kulturpflanzensegment ist das größte in der Region?
Obst und Gemüse waren das größte Kulturpflanzensegment mit einem Anteil von 68 % im Jahr 2025.
Welches Gewächshausformat expandiert in der Region am schnellsten?
Hybrid- und halbgeschlossene Gewächshäuser sollen im Zeitraum 2026–2031 mit einem CAGR von 12,6 % wachsen.
Welche Region führt die kommerzielle Gewächshausnachfrage im Nahen Osten und Afrika an?
Der Nahe Osten hielt im Jahr 2025 einen Anteil von 60 % und soll im Zeitraum 2026–2031 mit einem CAGR von 7,4 % wachsen.