
Taille et part du marché des pompes de traitement chimique au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
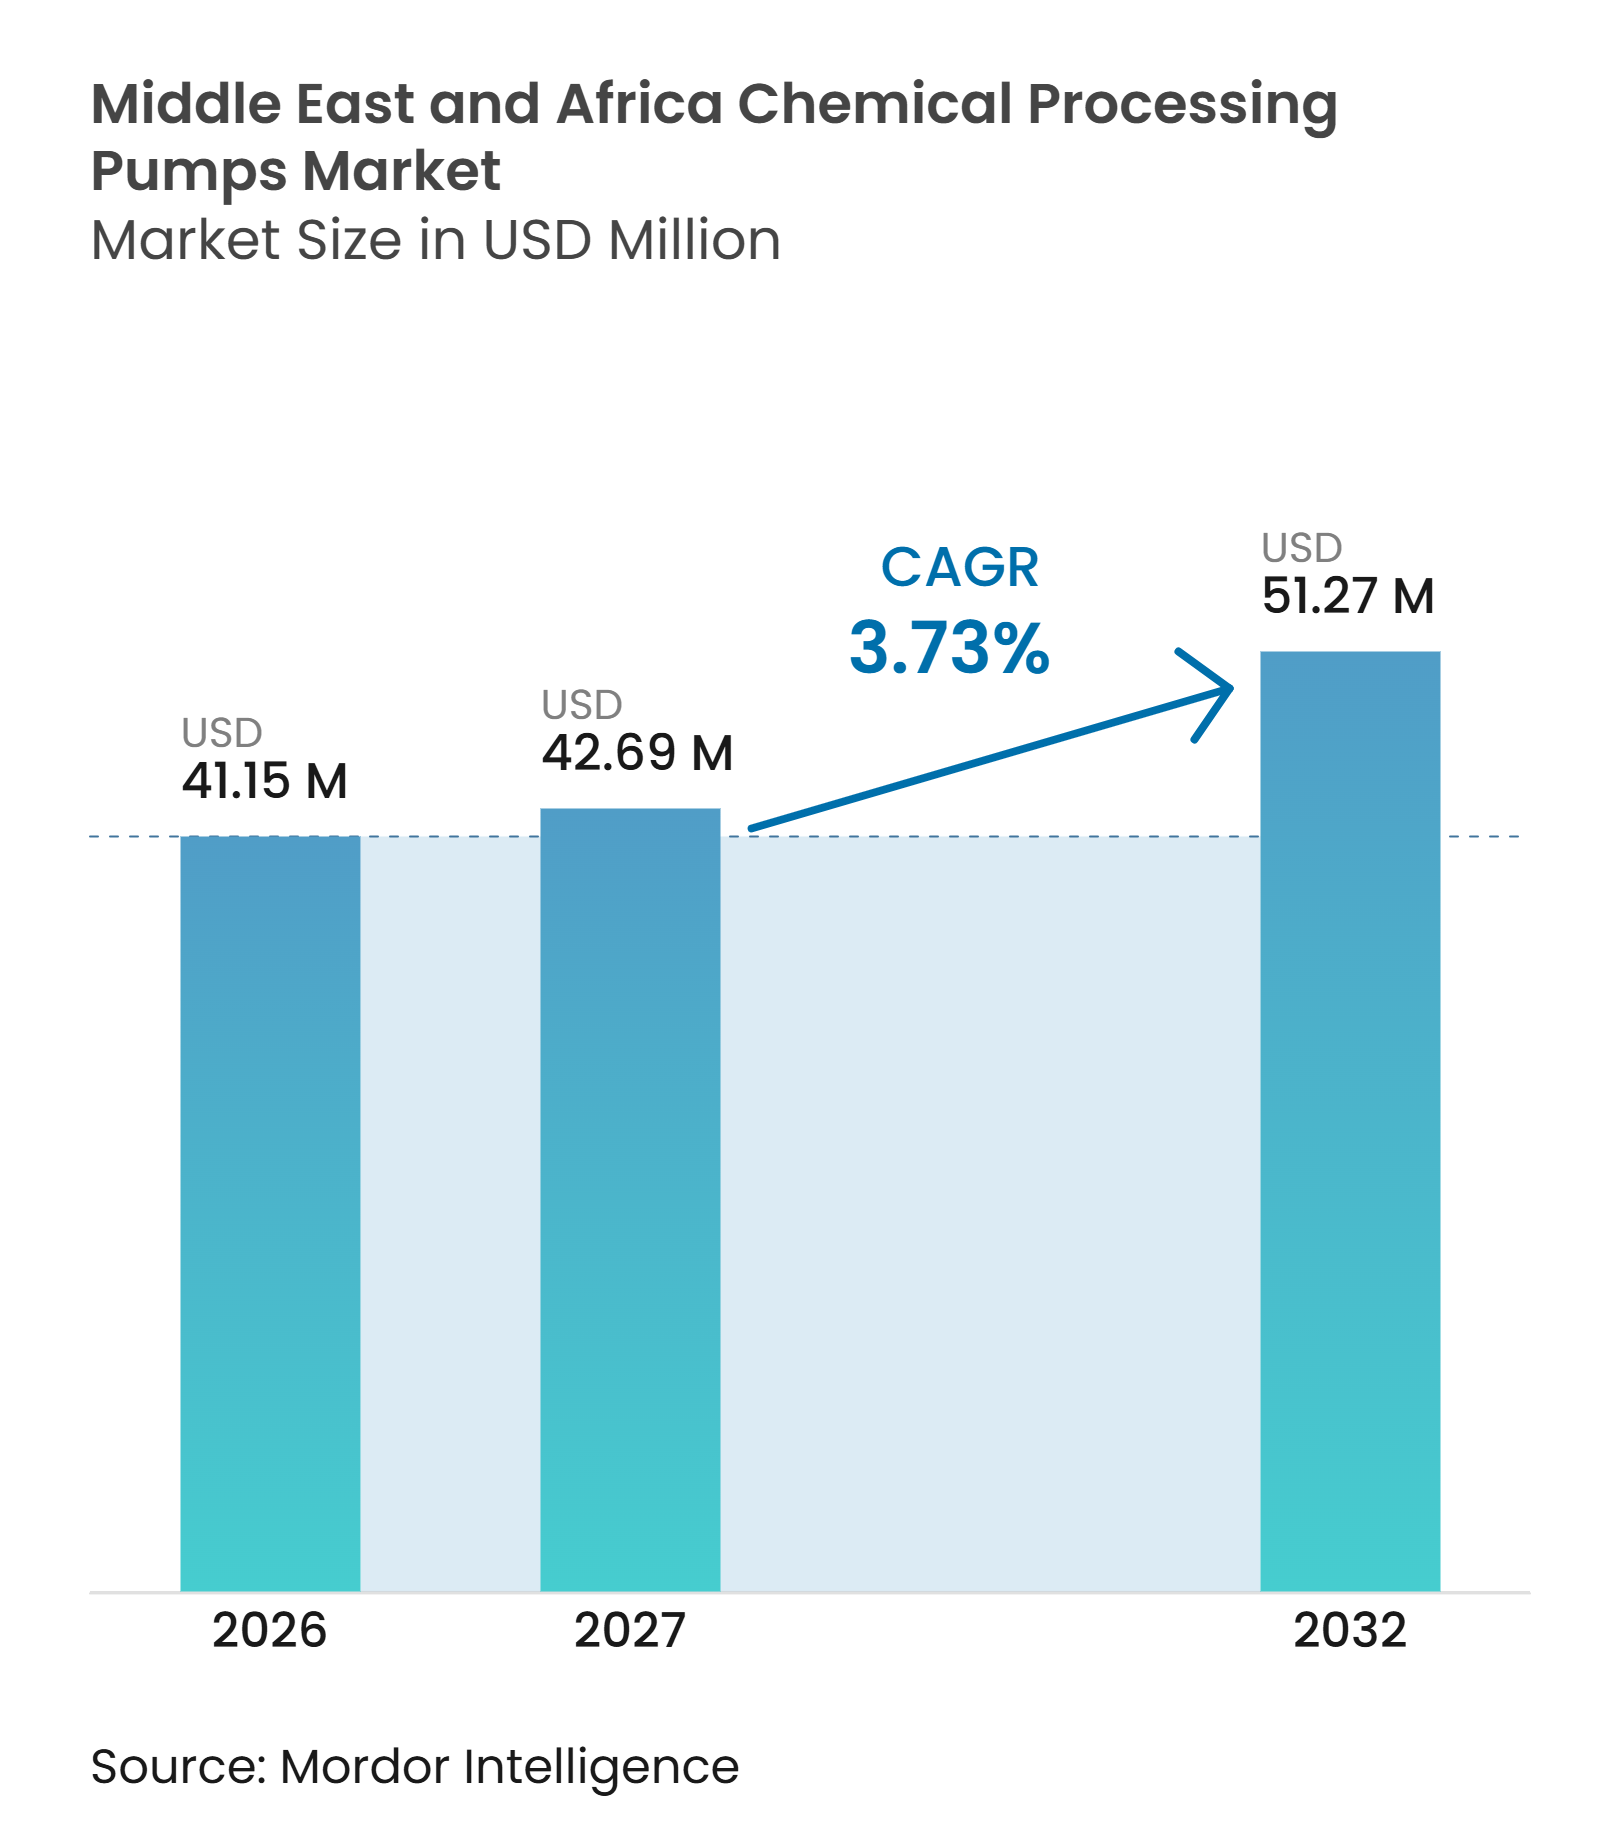
| Taille du marché de l'année de base (2026) | 41.15 Millions de dollars américains |
| Taille du Marché (2027) | 42.69 Millions de dollars américains |
| Taille du Marché (2032) | 51.27 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.73 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes de traitement chimique au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des pompes de traitement chimique au Moyen-Orient et en Afrique était évaluée à 41,15 millions USD en 2026 et devrait croître de 42,69 millions USD en 2027 pour atteindre 51,27 millions USD d'ici 2032, à un CAGR de 3,73 % durant la période de prévision (2027-2032). La demande est soutenue par les investissements dans le dessalement par osmose inverse, la réutilisation industrielle de l'eau, la pétrochimie et le traitement des minéraux dans la région. L'Arabie Saoudite reste la principale source de demande de projets, car les investissements dans l'eau, le raffinage et la chimie sont exécutés simultanément. Les Émirats Arabes Unis offrent la croissance nationale la plus rapide, le complexe chimique TA’ZIZ passant de la phase de construction à l'exploitation à long terme. Les fournisseurs capables de satisfaire les spécifications techniques, d'assurer un service local et de soutenir la qualification des projets sont mieux positionnés que les entreprises qui ne concurrencent que sur le prix des équipements. Les programmes de localisation et le renforcement des normes pour les services en zones dangereuses modifient également la manière dont les acheteurs sélectionnent les équipements.
Principaux enseignements du rapport
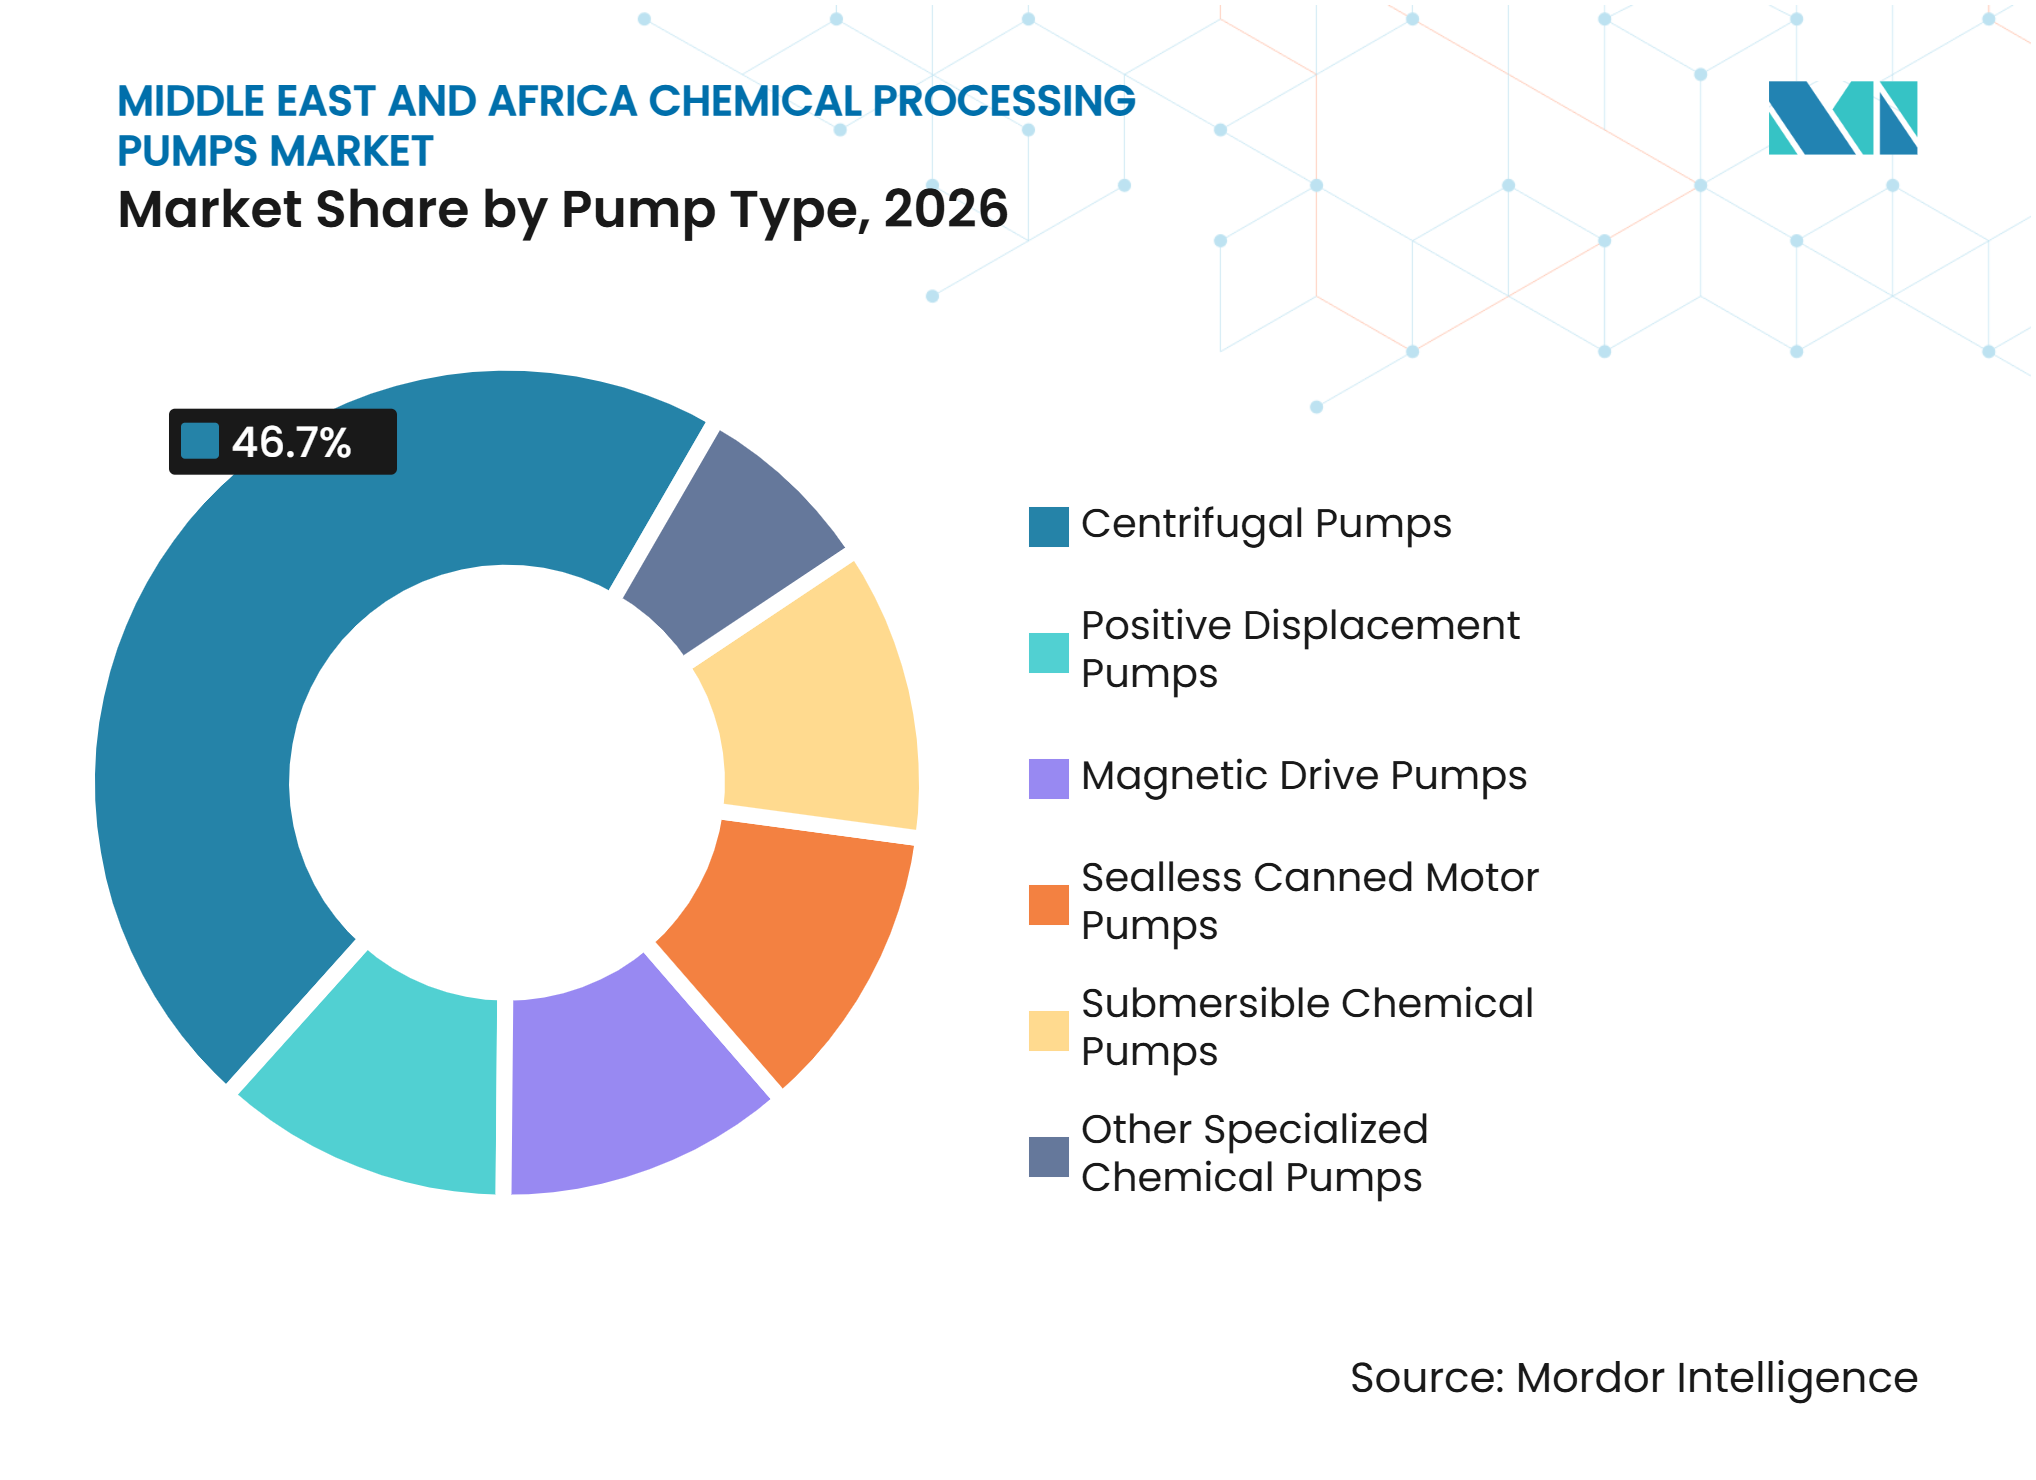
- Par type de pompe, les pompes centrifuges ont représenté 46,7 % du chiffre d'affaires régional en 2026, tandis que les pompes à entraînement magnétique devraient croître à un CAGR de 3,9 % jusqu'en 2032.
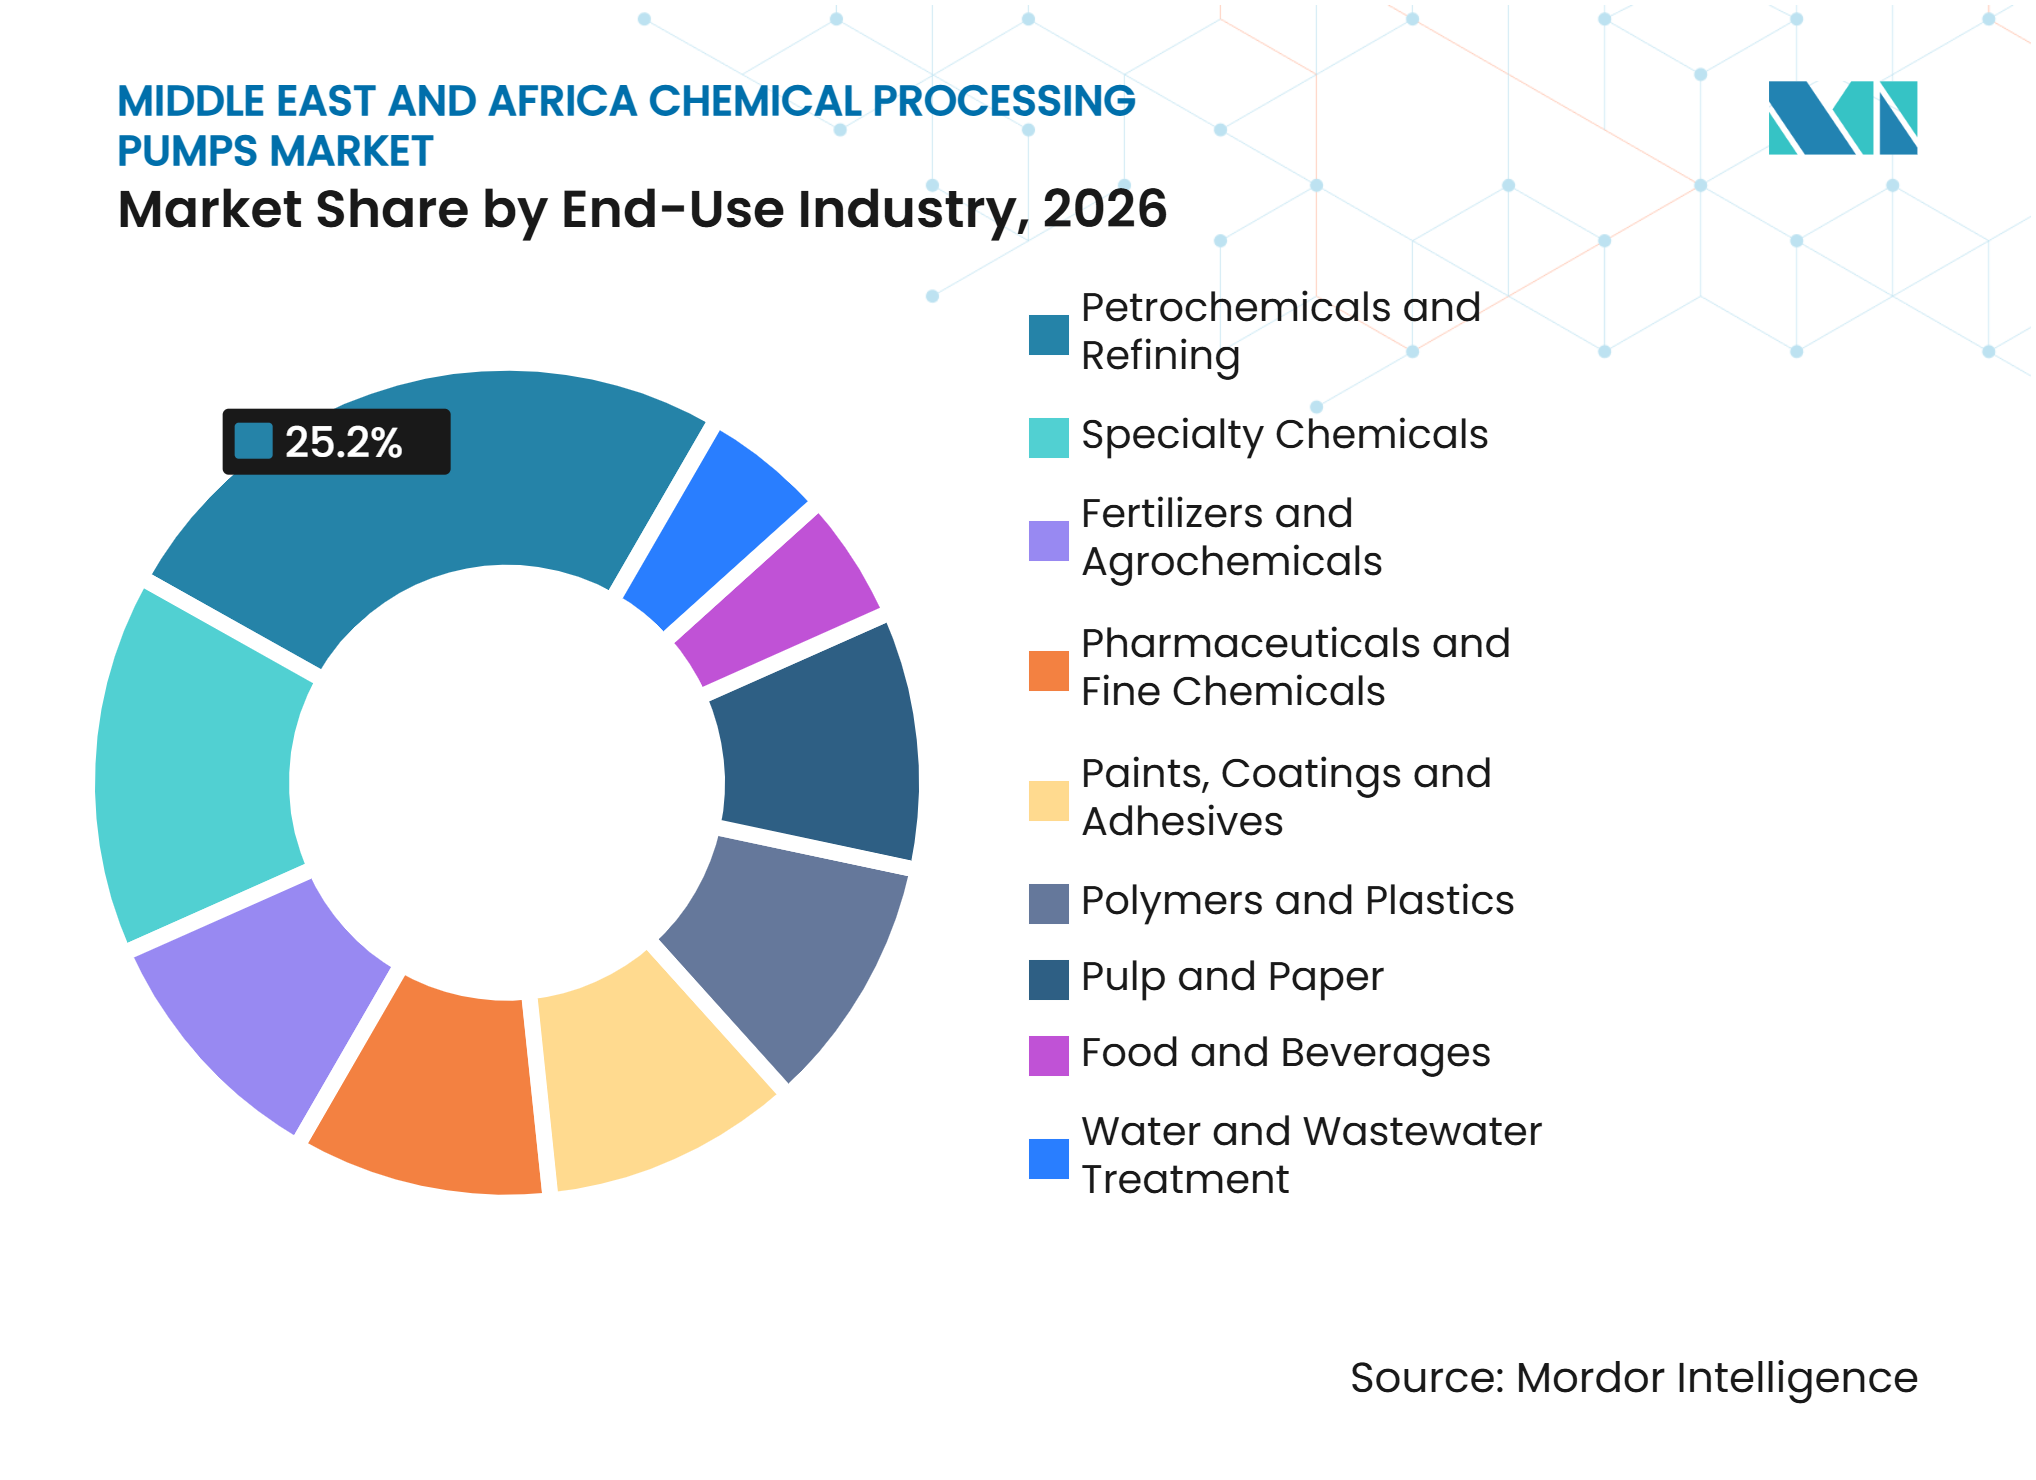
- Par secteur d'utilisation finale, la pétrochimie et le raffinage ont représenté 25,2 % du chiffre d'affaires régional en 2026, tandis que les produits pharmaceutiques et les produits chimiques fins devraient croître à un CAGR de 4,3 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite a détenu 34,1 % du marché régional en 2026, tandis que les Émirats Arabes Unis devraient croître à un CAGR de 3,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de dessalement et de réutilisation de l'eau | +1.1% | Arabie Saoudite, Émirats Arabes Unis, Égypte, Maroc | Moyen terme (2-4 ans) |
| Ajouts de capacités pétrochimiques et de produits chimiques de spécialité | +0.8% | Arabie Saoudite, Émirats Arabes Unis, Qatar | Moyen terme (2-4 ans) |
| Demande de fiabilité en sites existants et de modernisation des systèmes de pompage | +0.5% | Arabie Saoudite, Émirats Arabes Unis, Afrique du Sud | Court terme (≤ 2 ans) |
| Adoption de spécifications pour zones dangereuses et à zéro fuite | +0.4% | Ensemble du GCC, extension vers l'Égypte | Moyen terme (2-4 ans) |
| Localisation des technologies de l'eau en Arabie Saoudite et exigences de contenu local | +0.4% | Arabie Saoudite principalement | Long terme (≥ 4 ans) |
| Expansion du traitement minier, phosphatier et des métaux pour batteries | +0.4% | Arabie Saoudite, Maroc, Afrique du Sud, Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de dessalement et de réutilisation de l'eau
L'Arabie Saoudite convertit ses principaux actifs de dessalement des systèmes à détente étagée multiple vers la technologie d'osmose inverse. L'Autorité saoudienne de l'eau a signé un accord de financement de 650 millions USD en juin 2025 pour le programme de conversion de Jubail Phase I et Khobar Phase II, Khobar Phase II fonctionnant à 670 852 mètres cubes par jour.[1] Les projets nécessitent des équipements centrifuges haute pression et des systèmes d'injection chimique pour les services anti-tartre et de désinfection. Cette exigence s'étend au-delà du parc de pompes lié aux nouvelles capacités, car une conversion remplace les équipements en service et modifie les dispositifs de dosage chimique. L'Arabie Saoudite a également identifié les pompes haute pression comme un produit du secteur de l'eau destiné à une future localisation. Le Maroc constitue une autre source de demande, OCP Nutricrops développant sa production d'engrais en utilisant de l'eau de procédé dessalée et des énergies renouvelables. Ces programmes maintiennent le traitement de l'eau au cœur du marché des pompes de traitement chimique au Moyen-Orient et en Afrique jusqu'en 2032.
Ajouts de capacités pétrochimiques et de produits chimiques de spécialité
Les producteurs chimiques du GCC ont élargi leurs capacités en 2025 et conservé un important portefeuille d'investissements jusqu'en 2029.[2] TA’ZIZ a attribué des contrats pour une usine de méthanol d'une capacité de 1,8 million de tonnes par an et un complexe PVC–dichlorure d'éthylène (EDC)–monomère de chlorure de vinyle (VCM) à Ruwais, créant une demande dans les services de transfert de fluides corrosifs, d'injection chimique, de récupération de condensats et de refroidissement à l'eau de mer.[3] Ces installations en construction neuve nécessitent des spécifications d'équipements complètes avant le démarrage des opérations, plutôt que de simples unités de remplacement sélectif. Les exigences API 610 et ISO 5199 rendent la qualité, la documentation et le soutien au cycle de vie plus importants dans ces commandes. Le complexe Advanced Petrochemical Company d'Arabie Saoudite a commencé à fonctionner en 2025, tandis que l'expansion SATORP Amiral reste en cours d'exécution. Ce portefeuille de projets soutient le marché des pompes de traitement chimique au Moyen-Orient et en Afrique et entretient une demande ultérieure en pièces de rechange et en maintenance.
Adoption de spécifications pour zones dangereuses et à zéro fuite
Les opérateurs du Conseil de coopération du Golfe (CCG) relèvent les exigences techniques pour les équipements utilisés avec des produits chimiques dangereux. L'API a publié la 13e édition de l'API 610 en 2026, mettant à jour la dynamique des rotors, les dimensions des chambres de joint et les exigences de tuyauterie auxiliaire pour les pompes centrifuges. Cette mise à jour encourage les opérateurs à revoir les conceptions de pompes et les systèmes associés dans les nouveaux projets comme dans les installations existantes. Flowserve a lancé l'INNOMAG TB-MAG Dual Drive en mars 2025, une pompe à entraînement magnétique sans joint avec confinement secondaire indépendant.[4] Le produit a ensuite été récompensé par le Prix Vaaler 2025 pour l'écoulement des fluides. Ces développements font des équipements à entraînement magnétique une option plus crédible pour les services impliquant l'acrylonitrile, l'acide fluorhydrique et d'autres fluides dangereux. Ils soutiennent également l'évolution vers des solutions réduisant le risque de fuite sur le marché des pompes de traitement chimique au Moyen-Orient et en Afrique.
Expansion du traitement minier, phosphatier et des métaux pour batteries
L'exploitation minière et le traitement des engrais constituent une source de demande à long terme pour les équipements de pompage de boues, de transfert d'acides et de dosage. Ma'aden développe sa capacité phosphatière via Phosphate 3 et a annoncé un objectif de 9 millions de tonnes de production annuelle. L'Arabie Saoudite a également annoncé un accord pour une raffinerie de terres rares avec MP Materials et le Département américain de la Défense en novembre 2025. Ces installations nécessitent des pompes capables de traiter l'acide phosphorique, l'acide sulfurique, les boues et les flux de procédés minéraux. L'investissement de Jorf Lasfar au Maroc et le programme de capacité d'OCP Nutricrops renforcent le besoin régional en équipements de procédé résistants à la corrosion. L'Afrique du Sud reste pertinente car sa base minière établie nécessite des activités de maintenance et de remplacement dans les opérations de platine, d'or et de chrome. L'investissement minier élargit le marché des pompes de traitement chimique au Moyen-Orient et en Afrique au-delà des applications pétrolières, gazières et hydrauliques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des alliages, élastomères et composants importés | -0.4% | Mondial, avec un impact aigu sur les importations en provenance d'Asie-Pacifique vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Pénalité énergétique de l'air comprimé et substitution par des membranes électriques | -0.3% | Mondial, extension vers les installations industrielles du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Lacunes en capacité de service qualifié hors des grands pôles industriels | -0.2% | Afrique subsaharienne, sites isolés du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Pièces de rechange contrefaites et importations à bas coût non conformes | -0.2% | Émirats Arabes Unis, GCC élargi, Afrique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des alliages, élastomères et composants importés
Les équipements de traitement chimique pour fluides agressifs utilisent de l'acier inoxydable duplex, du Hastelloy, du titane, du PTFE et du PVDF. Les prix de ces matériaux répondent aux marchés des métaux, aux intrants énergétiques, aux évolutions commerciales et aux mouvements de devises. KSB a déclaré 84 millions EUR, soit l'équivalent de 92,45 millions USD, d'effets négatifs de conversion de devises sur les prises de commandes 2025, en partie liés aux mouvements de l'USD, de l'INR et du BRL. Les budgets de projets pour les contrats de dessalement et de pétrochimie sont souvent fixés bien avant la livraison des équipements. Un fabricant qui ne peut pas ajuster ses prix peut subir une pression sur ses marges lorsque les coûts des composants augmentent en cours d'exécution du projet. Les fournisseurs spécialisés de plus petite taille sont davantage exposés lorsque l'approvisionnement dépend de composants européens ou japonais. Cela rend la discipline d'approvisionnement et les stocks locaux importants pour les fournisseurs desservant le marché des pompes de traitement chimique au Moyen-Orient et en Afrique.
Pénalité énergétique de l'air comprimé et substitution par des membranes électriques
Les pompes à double membrane actionnées par air restent courantes dans les applications de transfert de fluides corrosifs et de traitement par lots. Leur utilisation est remise en question lorsque la génération d'air comprimé consomme nettement plus d'électricité que les solutions à entraînement électrique direct. Warren Rupp indique que les pompes à double membrane à commande électrique peuvent réaliser des économies d'énergie significatives dans des conditions d'exploitation appropriées. IDEX a lancé la gamme Cognito de pompes à double membrane à commande électrique pour les applications pétrolières et gazières, de transfert chimique, pharmaceutiques et de revêtements. Le risque de substitution est concentré dans les nouvelles spécifications, car les systèmes d'air installés sont moins facilement remplacés. La couverture de service reste également inégale en dehors des grands centres industriels, ce qui peut limiter la disponibilité sur les sites isolés. Les pièces de rechange contrefaites et les équipements à bas coût non conformes créent des risques supplémentaires là où les contrôles de la chaîne d'approvisionnement sont faibles, favorisant les fournisseurs disposant de pièces documentées, de techniciens formés et de canaux de support directs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les pompes centrifuges conservent leur position dominante tandis que les pompes à entraînement magnétique gagnent du terrainLes pompes centrifuges ont représenté 46,7 % de la part du marché des pompes de traitement chimique au Moyen-Orient et en Afrique en 2026. Leur position reflète leur adéquation aux services à débit élevé et en continu dans le dessalement, l'eau de refroidissement des raffineries et les grandes installations de traitement de l'eau. Ces applications représentent une grande part du parc d'équipements installés en Arabie Saoudite et aux Émirats Arabes Unis. Les exigences API 610 renforcent l'importance des performances hydrauliques, de la conception des joints, du choix des matériaux, des essais et de la documentation. Les plateformes centrifuges resteront donc au cœur des projets nécessitant le déplacement de grands volumes de liquide à des débits constants.
Les pompes à déplacement positif restent importantes lorsqu'un procédé nécessite un débit contrôlé, une haute pression ou un fluide de viscosité plus élevée. Elles sont utilisées pour les injections chimiques, le dosage, le transfert de produits chimiques de spécialité et le post-traitement du dessalement. Les pompes à moteur noyé sans joint continuent de répondre aux services à risque élevé où le confinement est essentiel. Les pompes à entraînement magnétique devraient croître à un CAGR de 3,9 % jusqu'en 2032, plus rapidement que l'ensemble du marché des pompes de traitement chimique au Moyen-Orient et en Afrique. La conception à confinement secondaire de Flowserve en 2025 offre aux opérateurs une option supplémentaire lorsque la réduction des risques et l'accessibilité à la maintenance influencent le choix.



Par secteur d'utilisation finale :
la pétrochimie et le raffinage dominent la demande tandis que les produits pharmaceutiques et les produits chimiques fins s'accélèrentLa pétrochimie et le raffinage ont représenté 25,2 % du marché régional en 2026. Jubail, Yanbu et Ruwais concentrent des capacités de raffinage et de vapocraquage nécessitant des pompes pour la manutention des charges, l'eau de refroidissement, les condensats, les produits chimiques et les utilités. L'installation de déshydrogénation du propane (PDH) d'APC a démarré ses opérations en 2025, tandis que l'expansion Amiral de la Saudi Aramco Total Refining and Petrochemical Company (SATORP) se poursuit en cours d'exécution. Chaque complexe en exploitation crée une demande de marché secondaire pour les joints, les pièces de rechange, la réparation et les services de fiabilité. Le traitement de l'eau et des eaux usées ainsi que les engrais et les produits agrochimiques ajoutent une demande en matériaux résistants à la corrosion et en systèmes de dosage chimique.
Les produits pharmaceutiques et les produits chimiques fins devraient croître à un CAGR de 4,3 % jusqu'en 2032. Le segment bénéficie des investissements dans la production de principes actifs pharmaceutiques et des stratégies de fabrication locale en Égypte et en Arabie Saoudite. Les opérations haute pureté nécessitent des pompes à membrane, de dosage et à déplacement positif qui permettent un transfert précis et des procédures de nettoyage. La conformité aux Bonnes Pratiques de Fabrication de l'Union Européenne (BPF-UE) et aux normes de l'Organisation Mondiale de la Santé renforce la valeur de la traçabilité des matériaux et de la conception hygiénique. Le développement TA’ZIZ est également pertinent pour les polymères et les plastiques, car ses installations de Polychlorure de Vinyle (PVC) et de soude caustique nécessiteront des équipements pour service corrosif après leur mise en service.

Analyse géographique
Arabie Saoudite
L'Arabie Saoudite a détenu 34,1 % de la part du marché des pompes de traitement chimique au Moyen-Orient et en Afrique en 2026. Le pays combine la conversion par osmose inverse, les ajouts pétrochimiques, les investissements miniers et les exigences de contenu local au sein d'un même programme industriel. L'Agence de presse saoudienne a rapporté que la conversion de Shuaibah Phase 3 utilise l'osmose inverse et réduit la consommation d'énergie, fournissant un modèle opérationnel pour d'autres installations hydrauliques. Le programme de financement de l'Autorité saoudienne de l'eau pour Jubail Phase I et Khobar Phase II ajoute un autre grand cycle d'équipements. ITT a achevé une deuxième phase d'expansion de son site de fabrication de Dammam en 2025, montrant que les fournisseurs développent des capacités locales plutôt que de s'appuyer uniquement sur les importations. Les orientations de localisation identifient les pompes haute pression comme une catégorie de produits cible, ce qui accroît l'importance de l'assemblage, des essais et du service dans le pays. Ces facteurs créent un environnement d'approvisionnement plus structuré pour le marché régional.
Émirats Arabes Unis
Les Émirats Arabes Unis devraient croître à un CAGR de 3,8 % jusqu'en 2032. Leur demande est étroitement liée au programme TA’ZIZ à Ruwais, où des usines de méthanol et de PVC-EDC (dichlorure d'éthylène)-VCM (monomère de chlorure de vinyle) sont en cours de développement. Abu Dhabi National Oil Company (ADNOC) et TAQA ont signé un accord d'utilités de 27 ans en 2026, signalant un soutien opérationnel à long terme pour les installations de Ruwais. AquaChemie Global Chemicals a ouvert une installation chimique avancée à KEZAD en 2025, renforçant la base d'approvisionnement locale au service d'ADNOC. Le profil de demande des Émirats Arabes Unis favorise les services en milieu corrosif pour les intermédiaires PVC, la soude caustique et les produits chimiques de spécialité. Cela soutient les équipements à entraînement magnétique et sans joint là où la sécurité des procédés et le confinement des fluides influencent les coûts du cycle de vie sur le marché des pompes de traitement chimique au Moyen-Orient et en Afrique.
Afrique du Nord et Afrique subsaharienne
L'Égypte, le Maroc, l'Afrique du Sud et le cluster africain élargi offrent des profils de demande différents pour le marché des pompes de traitement chimique au Moyen-Orient et en Afrique. L'Égypte développe sa fabrication pharmaceutique et son traitement lié aux phosphates, ce qui nécessite des équipements de dosage précis, à membrane et haute pureté. Les programmes d'engrais du Maroc dépendent de l'eau dessalée et des opérations en service acide qui nécessitent des unités centrifuges et à déplacement positif résistantes à la corrosion. La base minière de l'Afrique du Sud soutient une demande continue de solutions de pompage de boues et de transfert chimique, tandis que l'accord Weir-Olayan positionne Weir pour soutenir la croissance minière en Arabie Saoudite également. Le reste du cluster Moyen-Orient et Afrique est généralement desservi par des distributeurs et des partenaires de service locaux. La disponibilité de techniciens formés et de pièces de rechange authentiques revêt une plus grande importance sur les sites isolés, car les retards peuvent prolonger les arrêts. L'alimentation et les boissons, le traitement des eaux usées et le traitement émergent des matériaux pour batteries offrent une demande supplémentaire, mais la couverture des fournisseurs et la capacité de conformité restent déterminantes.
Paysage concurrentiel
Concentration du Marché
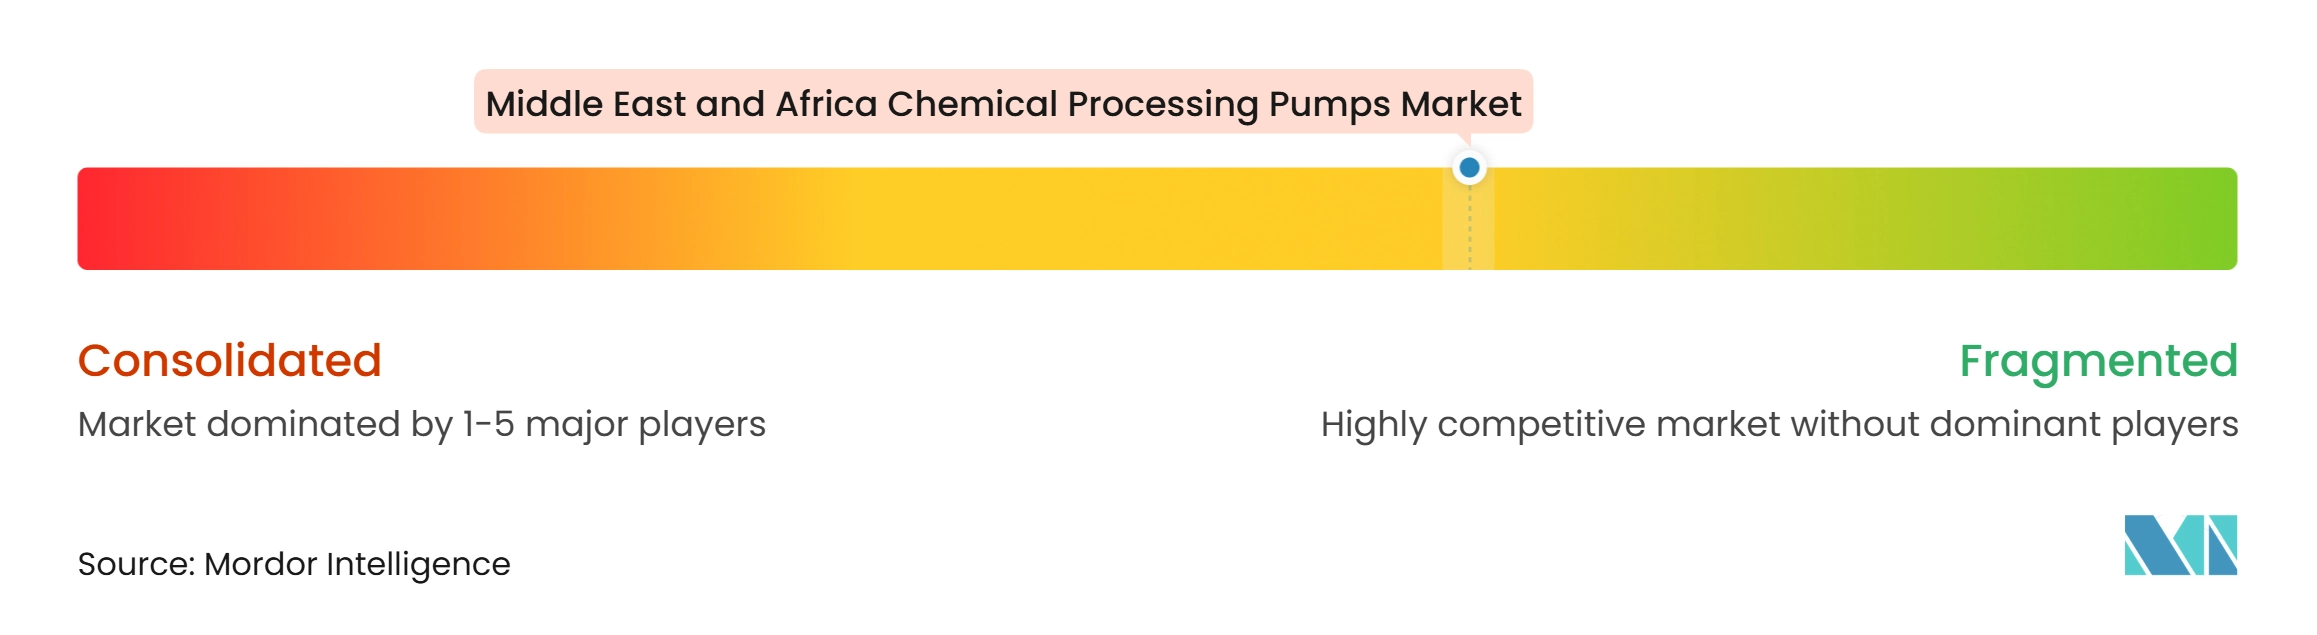
Le marché des pompes de traitement chimique au Moyen-Orient et en Afrique est modérément consolidé dans les grands projets pilotés par les spécifications. Flowserve, Sulzer, KSB et ITT se disputent les commandes pétrochimiques, de dessalement et d'eau industrielle où la conformité, le soutien technique et la capacité de service local déterminent l'éligibilité. Des spécialistes de plus petite taille tels que LEWA, ProMinent et NETZSCH concurrencent plus directement dans les applications de dosage, de mesure, de boues et à déplacement positif. KSB a déclaré une forte croissance dans ses régions Moyen-Orient et Afrique en 2025, avec une croissance de 7 % des prises de commandes et de 7,6 % du chiffre d'affaires. Les grands fournisseurs internationaux conservent un avantage lorsque les opérateurs exigent la conformité API 610, ISO 5199, ATEX ou IECEx. Leurs bases installées contribuent également à sécuriser la demande de services et de pièces après l'achèvement du projet sur le marché des pompes de traitement chimique au Moyen-Orient et en Afrique.
Les investissements dans la fabrication et le service montrent comment la concurrence évolue vers l'exécution locale. ITT a étendu son site de Dammam en 2025, améliorant sa capacité à fournir des services d'ingénierie, de fabrication et d'essais pour le marché saoudien. Sulzer a acquis Davies & Mills à Bahreïn en janvier 2025, élargissant sa présence en maintenance d'équipements rotatifs dans la région. Sulzer a également signé un accord d'approvisionnement d'entreprise de cinq ans avec Saudi Aramco en avril 2026 pour des pompes centrifuges, des pièces de rechange et des services après-vente. Le lancement en 2025 par Flowserve d'une pompe à entraînement magnétique sans joint répond aux services impliquant des fluides dangereux, où la sécurité des procédés crée une barrière technique claire. Ces mouvements indiquent que la rapidité de service, la qualification et les équipements spécialisés deviennent aussi importants que la fourniture de base de pompes.
Les applications spécialisées de dosage et de mesure laissent de la place aux entreprises capables de servir les projets pharmaceutiques et de produits chimiques de spécialité. La surveillance numérique de l'état est une autre opportunité, car les grands parcs de pompes nécessitent un soutien à la fiabilité après la mise en service. Les pièces contrefaites et les importations à bas coût non conformes restent un risque pour les fournisseurs agréés, notamment dans les canaux de service et de pièces de rechange, renforçant la demande des acheteurs pour une traçabilité directe des pièces et un soutien terrain qualifié.
Leaders du secteur des pompes de traitement chimique au Moyen-Orient et en Afrique
-
Flowserve Corporation
-
Sulzer Ltd.
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Xylem Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes de traitement chimique au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Alfa Laval AB
- Dover Corporation
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- IDEX Corporation
- ITT Inc.
- IWAKI Co., Ltd.
- KSB SE & Co. KGaA
- LEWA GmbH
- Lutz-JESCO GmbH
- NETZSCH Pumps & Systems
- PCM Group
- ProMinent GmbH
- Ruhrpumpen Group
- SEKO S.p.A.
- SPX FLOW, Inc.
- Sulzer Ltd.
- The Weir Group PLC
- Xylem Inc.
Développements industriels récents dans Marché des pompes de traitement chimique au Moyen-Orient et en Afrique
- Juillet 2026 : ITT Inc. a finalisé son acquisition de SPX FLOW, Inc. pour 4,775 milliards USD, la transaction ayant été conclue le 2 mars 2026. Le segment Processus Industriels d'ITT a été renommé Flow Technologies le même jour, le portefeuille de technologies de pompage et de mélange industriel, chimique, énergétique et alimentaire et des boissons de SPX FLOW étant désormais intégré. SPX FLOW a réalisé un chiffre d'affaires de plus de 1,3 milliard USD en 2025 avec une croissance organique des commandes de 14 %. La plateforme combinée renforce considérablement la position d'ITT sur les marchés des pompes de traitement chimique au Moyen-Orient et en Afrique.
- Novembre 2025 : ITT Inc. a achevé la deuxième phase de son expansion d'environ 25 millions USD dans son site de fabrication de Processus Industriels à Dammam, en Arabie Saoudite, doublant la superficie du site à environ 30 000 mètres carrés.
- Novembre 2025 : L'Arabie Saoudite a alloué 15 milliards USD pour tripler sa production de phosphate, Ma'aden visant 9 millions de tonnes métriques par an via son expansion Phosphate 3, avec la Phase 1 sur la bonne voie pour la mise en service. La société a obtenu une allocation de gaz pour son projet Phosphate 4, équivalant à environ 75 % de croissance de capacité par rapport à la capacité nominale actuelle dans les 5 ans, et a également annoncé un protocole d'accord contraignant avec la société américaine MP Materials et le Département américain de la Défense pour établir une raffinerie de terres rares dans le Royaume.
- Octobre 2025 : ADNOC Logistics & Services et TA'ZIZ ont signé un accord de 50 ans pour construire, posséder et exploiter un port chimique dédié dans la Zone Industrielle Chimique TA'ZIZ à Al Ruwais, d'une valeur de plus de 300 millions USD, dont l'achèvement est prévu pour le quatrième trimestre 2026. Cet engagement en matière d'infrastructure consolide Ruwais comme ancre de demande à long terme pour les pompes de traitement de produits chimiques de spécialité bien au-delà de 2030.
Périmètre du rapport sur le marché des pompes de traitement chimique au Moyen-Orient et en Afrique
Une pompe de traitement chimique est un dispositif mécanique spécialisé conçu pour transférer des fluides corrosifs, toxiques, abrasifs, à haute température ou haute pureté dans des usines chimiques, pétrochimiques, pharmaceutiques et de traitement des eaux usées.
Le marché des pompes de traitement chimique au Moyen-Orient et en Afrique est segmenté par type de pompe, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes centrifuges, pompes à déplacement positif, pompes à entraînement magnétique, pompes à moteur noyé sans joint, pompes chimiques submersibles et autres pompes chimiques spécialisées. Par secteur d'utilisation finale, le marché est segmenté en produits chimiques de spécialité, pétrochimie et raffinage, engrais et produits agrochimiques, produits pharmaceutiques et produits chimiques fins, peintures, revêtements et adhésifs, polymères et plastiques, pâte à papier et papier, alimentation et boissons, et traitement de l'eau et des eaux usées. Le rapport couvre également la taille du marché et les prévisions pour le marché des pompes de traitement chimique au Moyen-Orient et en Afrique dans 5 pays clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes centrifuges |
| Pompes à déplacement positif |
| Pompes à entraînement magnétique |
| Pompes à moteur noyé sans joint |
| Pompes chimiques submersibles |
| Autres pompes chimiques spécialisées |
| Produits chimiques de spécialité |
| Pétrochimie et raffinage |
| Engrais et produits agrochimiques |
| Produits pharmaceutiques et produits chimiques fins |
| Peintures, revêtements et adhésifs |
| Polymères et plastiques |
| Pâte à papier et papier |
| Alimentation et boissons |
| Traitement de l'eau et des eaux usées |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Égypte |
| Afrique du Sud |
| Maroc |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pompe | Pompes centrifuges |
| Pompes à déplacement positif | |
| Pompes à entraînement magnétique | |
| Pompes à moteur noyé sans joint | |
| Pompes chimiques submersibles | |
| Autres pompes chimiques spécialisées | |
| Par secteur d'utilisation finale | Produits chimiques de spécialité |
| Pétrochimie et raffinage | |
| Engrais et produits agrochimiques | |
| Produits pharmaceutiques et produits chimiques fins | |
| Peintures, revêtements et adhésifs | |
| Polymères et plastiques | |
| Pâte à papier et papier | |
| Alimentation et boissons | |
| Traitement de l'eau et des eaux usées | |
| Par géographie | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les pompes de traitement chimique au Moyen-Orient et en Afrique ?
La valeur régionale devrait atteindre 51,27 millions USD d'ici 2032, avec une expansion à un CAGR de 3,73 % de 2027 à 2032.
Quel type de pompe domine la demande régionale ?
Les pompes centrifuges ont dominé avec une part de 46,7 % en 2026, car le dessalement, les raffineries et le traitement de l'eau nécessitent un fonctionnement continu à haut volume.
Quelle technologie devrait connaître la croissance la plus rapide ?
Les pompes à entraînement magnétique devraient croître à un CAGR de 3,9 % jusqu'en 2032, les opérateurs de fluides dangereux adoptant des spécifications de confinement renforcé et à zéro fuite.
Pourquoi l'Arabie Saoudite est-elle le plus grand acheteur régional ?
L'Arabie Saoudite a détenu une part de 34,1 % en 2026 en raison de la conversion par osmose inverse, des projets pétrochimiques, des investissements miniers et des exigences de localisation.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les produits pharmaceutiques et les produits chimiques fins devraient croître à un CAGR de 4,3 % jusqu'en 2032, soutenus par la fabrication régionale de principes actifs pharmaceutiques.
Quelles priorités les fournisseurs doivent-ils adopter dans la région ?
Les fournisseurs doivent prioriser la qualification, le service local, les pièces de rechange authentiques, la conformité aux services en zones dangereuses et le soutien aux projets hydrauliques et chimiques.