
Marktgröße und Marktanteile für chemische Prozesspumpen im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
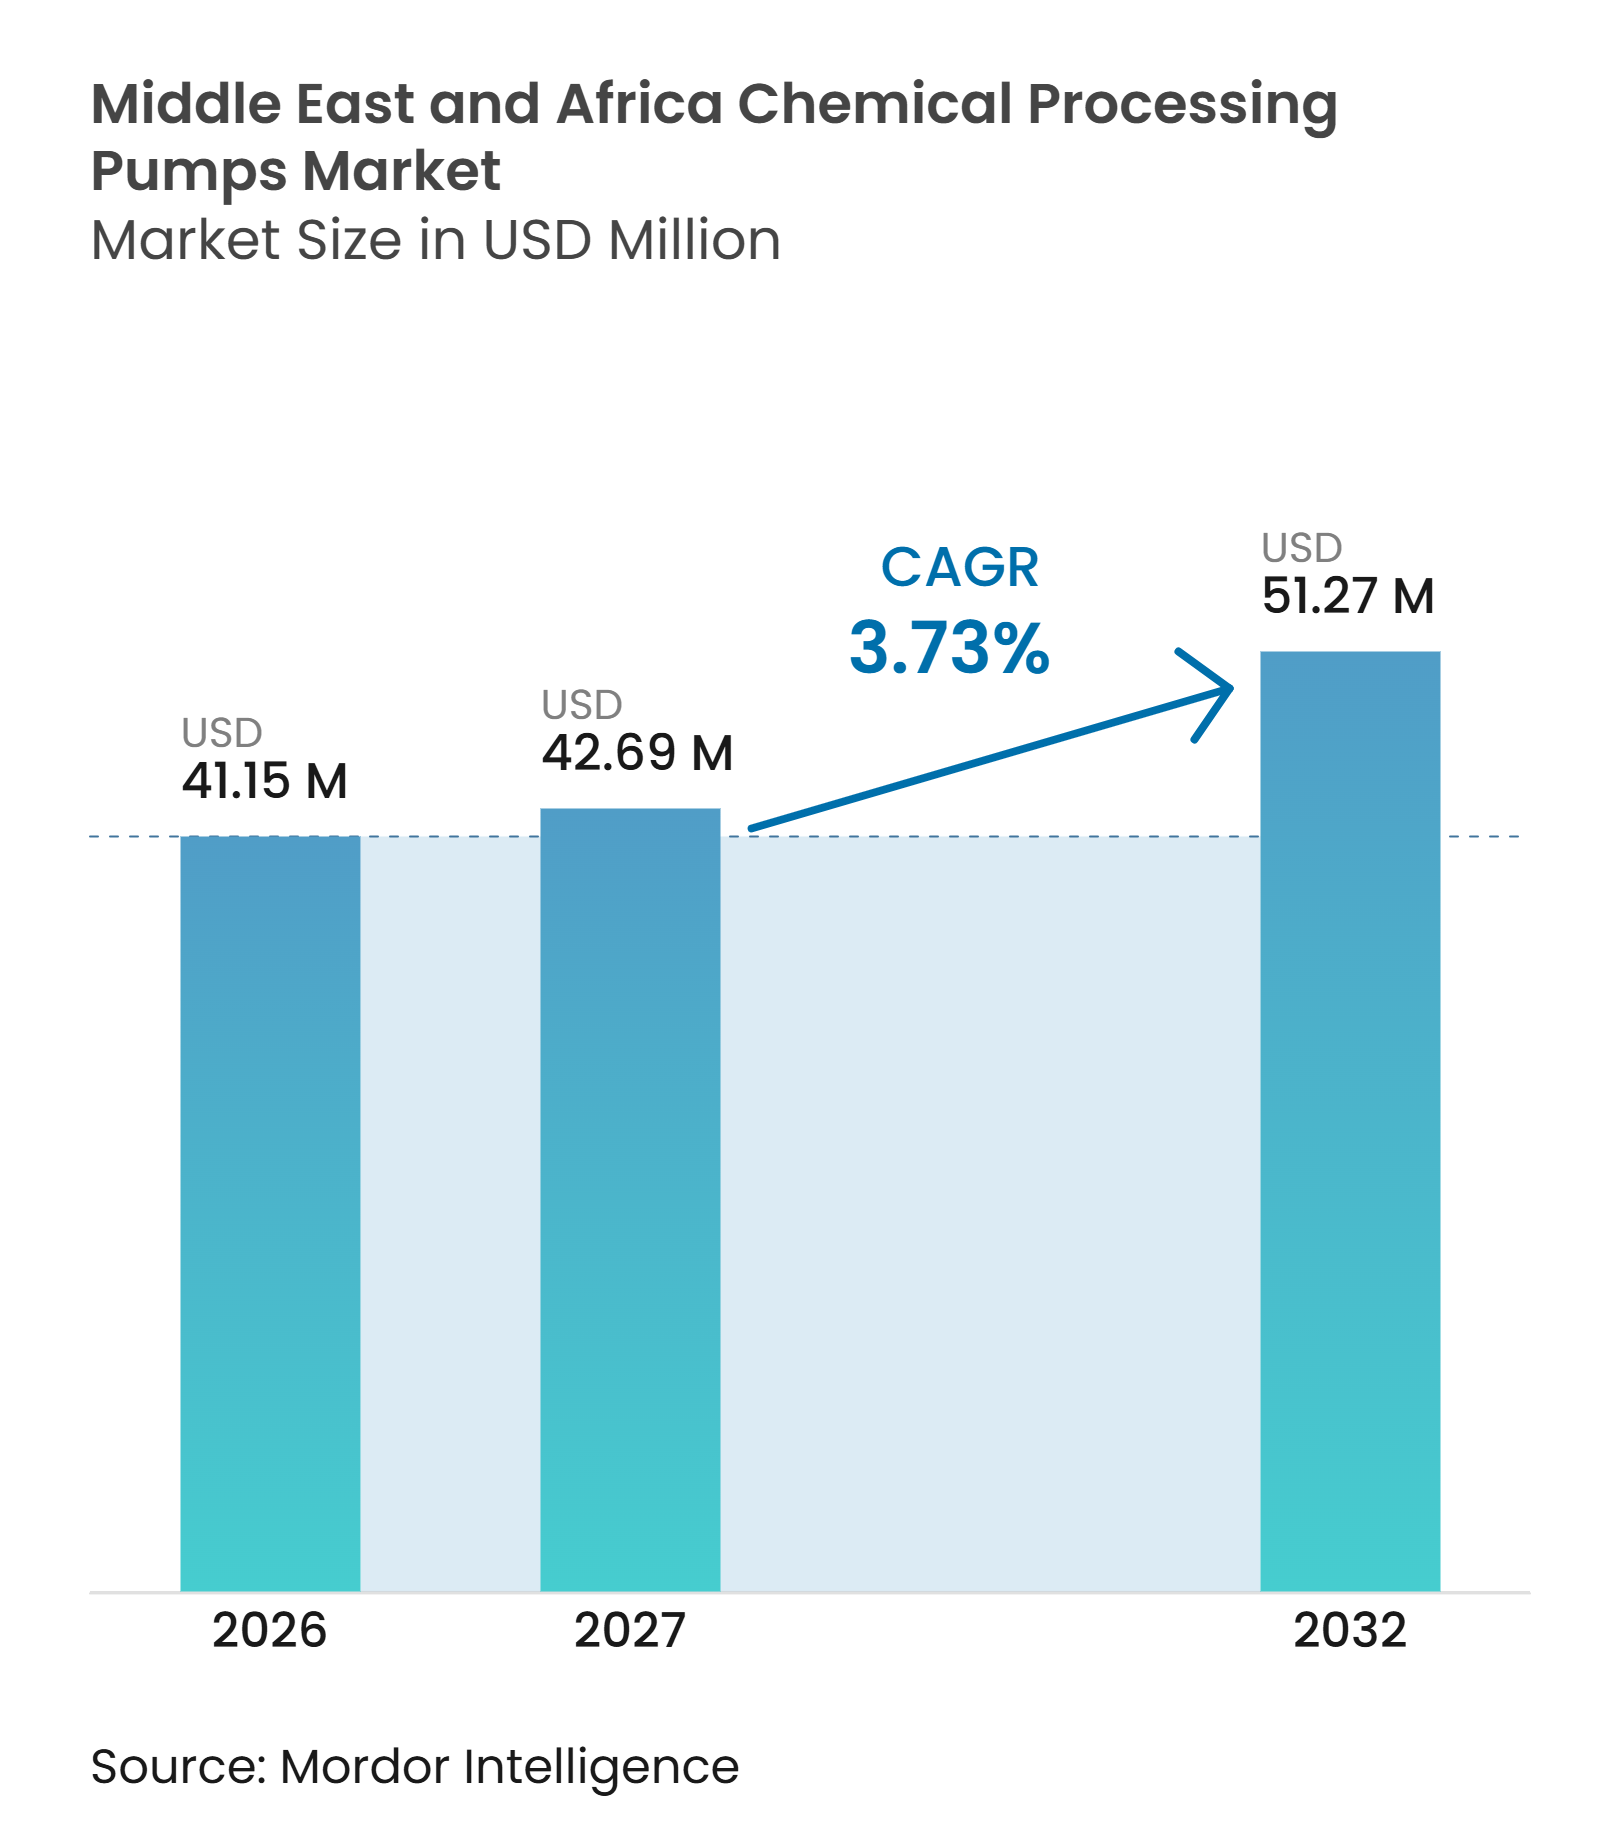
| Marktgröße im Basisjahr (2026) | 41.15 Millionen US-Dollar |
| Marktgröße (2027) | 42.69 Millionen US-Dollar |
| Marktgröße (2032) | 51.27 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.73 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chemische Prozesspumpen im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für chemische Prozesspumpen im Nahen Osten und Afrika wurde im Jahr 2026 auf 41,15 Millionen USD geschätzt und soll von 42,69 Millionen USD im Jahr 2027 auf 51,27 Millionen USD bis 2032 wachsen, bei einer CAGR von 3,73 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch Investitionen in Umkehrosmose-Entsalzung, industrielle Wasserwiederverwendung, Petrochemie und Mineralverarbeitung in der gesamten Region gestützt. Saudi-Arabien bleibt die größte Quelle der Projektnachfrage, da Wasser-, Raffinerie- und Chemieinvestitionen gleichzeitig umgesetzt werden. Die Vereinigten Arabischen Emirate verzeichnen das schnellste Länderwachstum, da der TA'ZIZ-Chemiekomplex von der Bauphase in den Langzeitbetrieb übergeht. Lieferanten, die technische Spezifikationen erfüllen, lokalen Service bieten und die Projektqualifizierung unterstützen können, sind besser positioniert als Unternehmen, die nur über den Gerätepreis konkurrieren. Lokalisierungsprogramme und strengere Standards für gefährliche Anwendungen verändern zudem die Auswahlkriterien der Käufer.
Wichtigste Erkenntnisse des Berichts
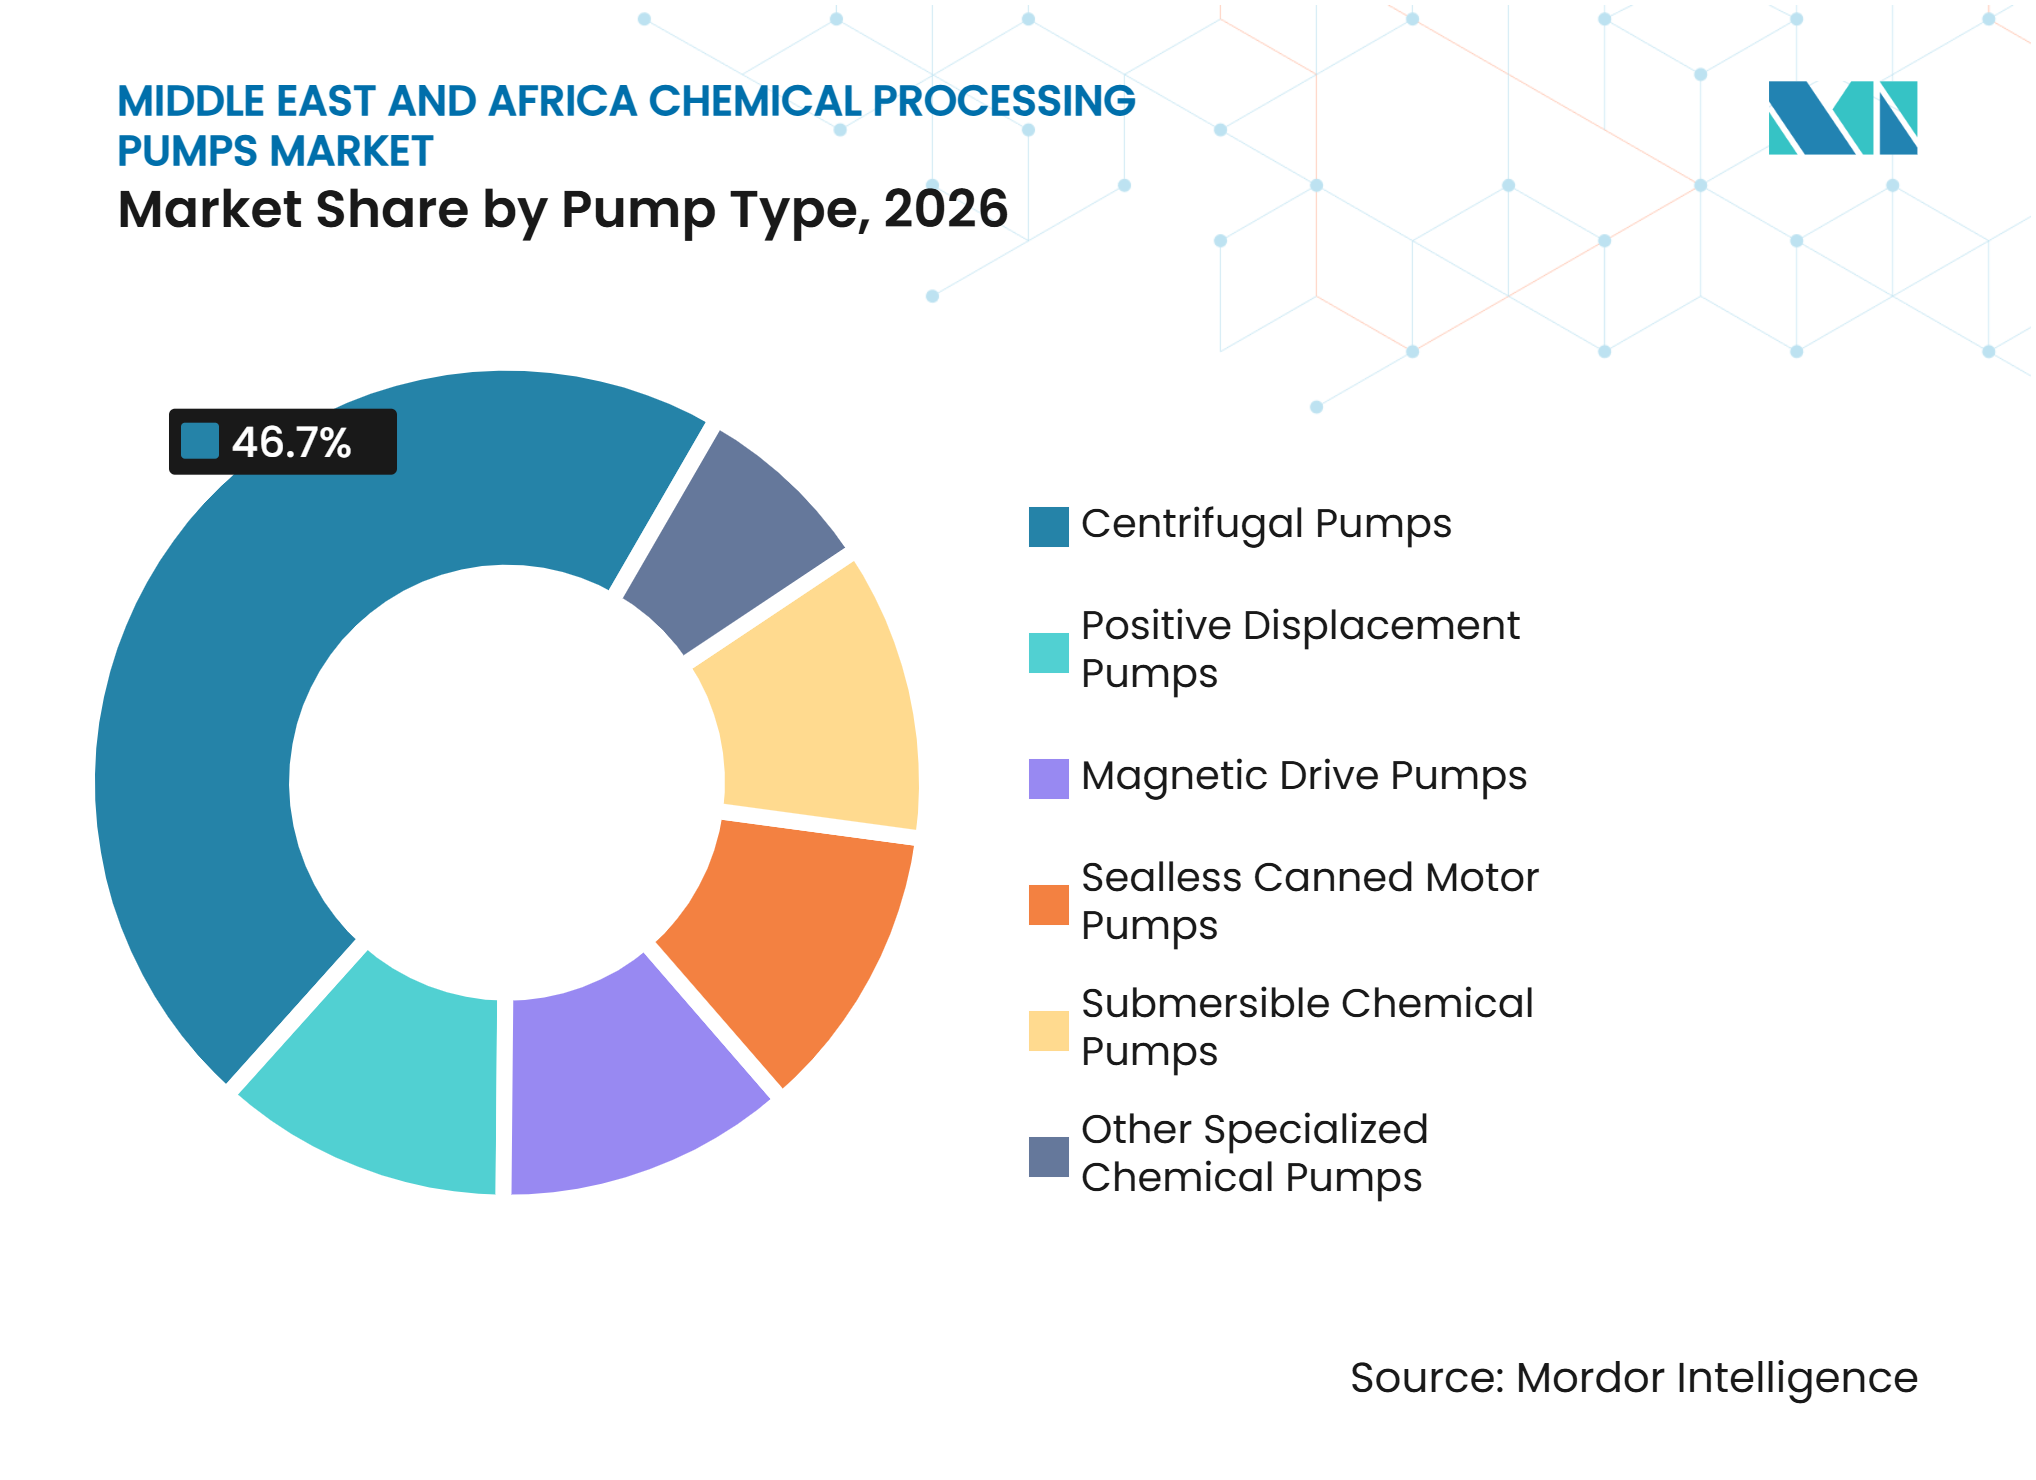
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2026 einen Anteil von 46,7 % am regionalen Umsatz, während Magnetkupplungspumpen bis 2032 voraussichtlich mit einer CAGR von 3,9 % wachsen werden.
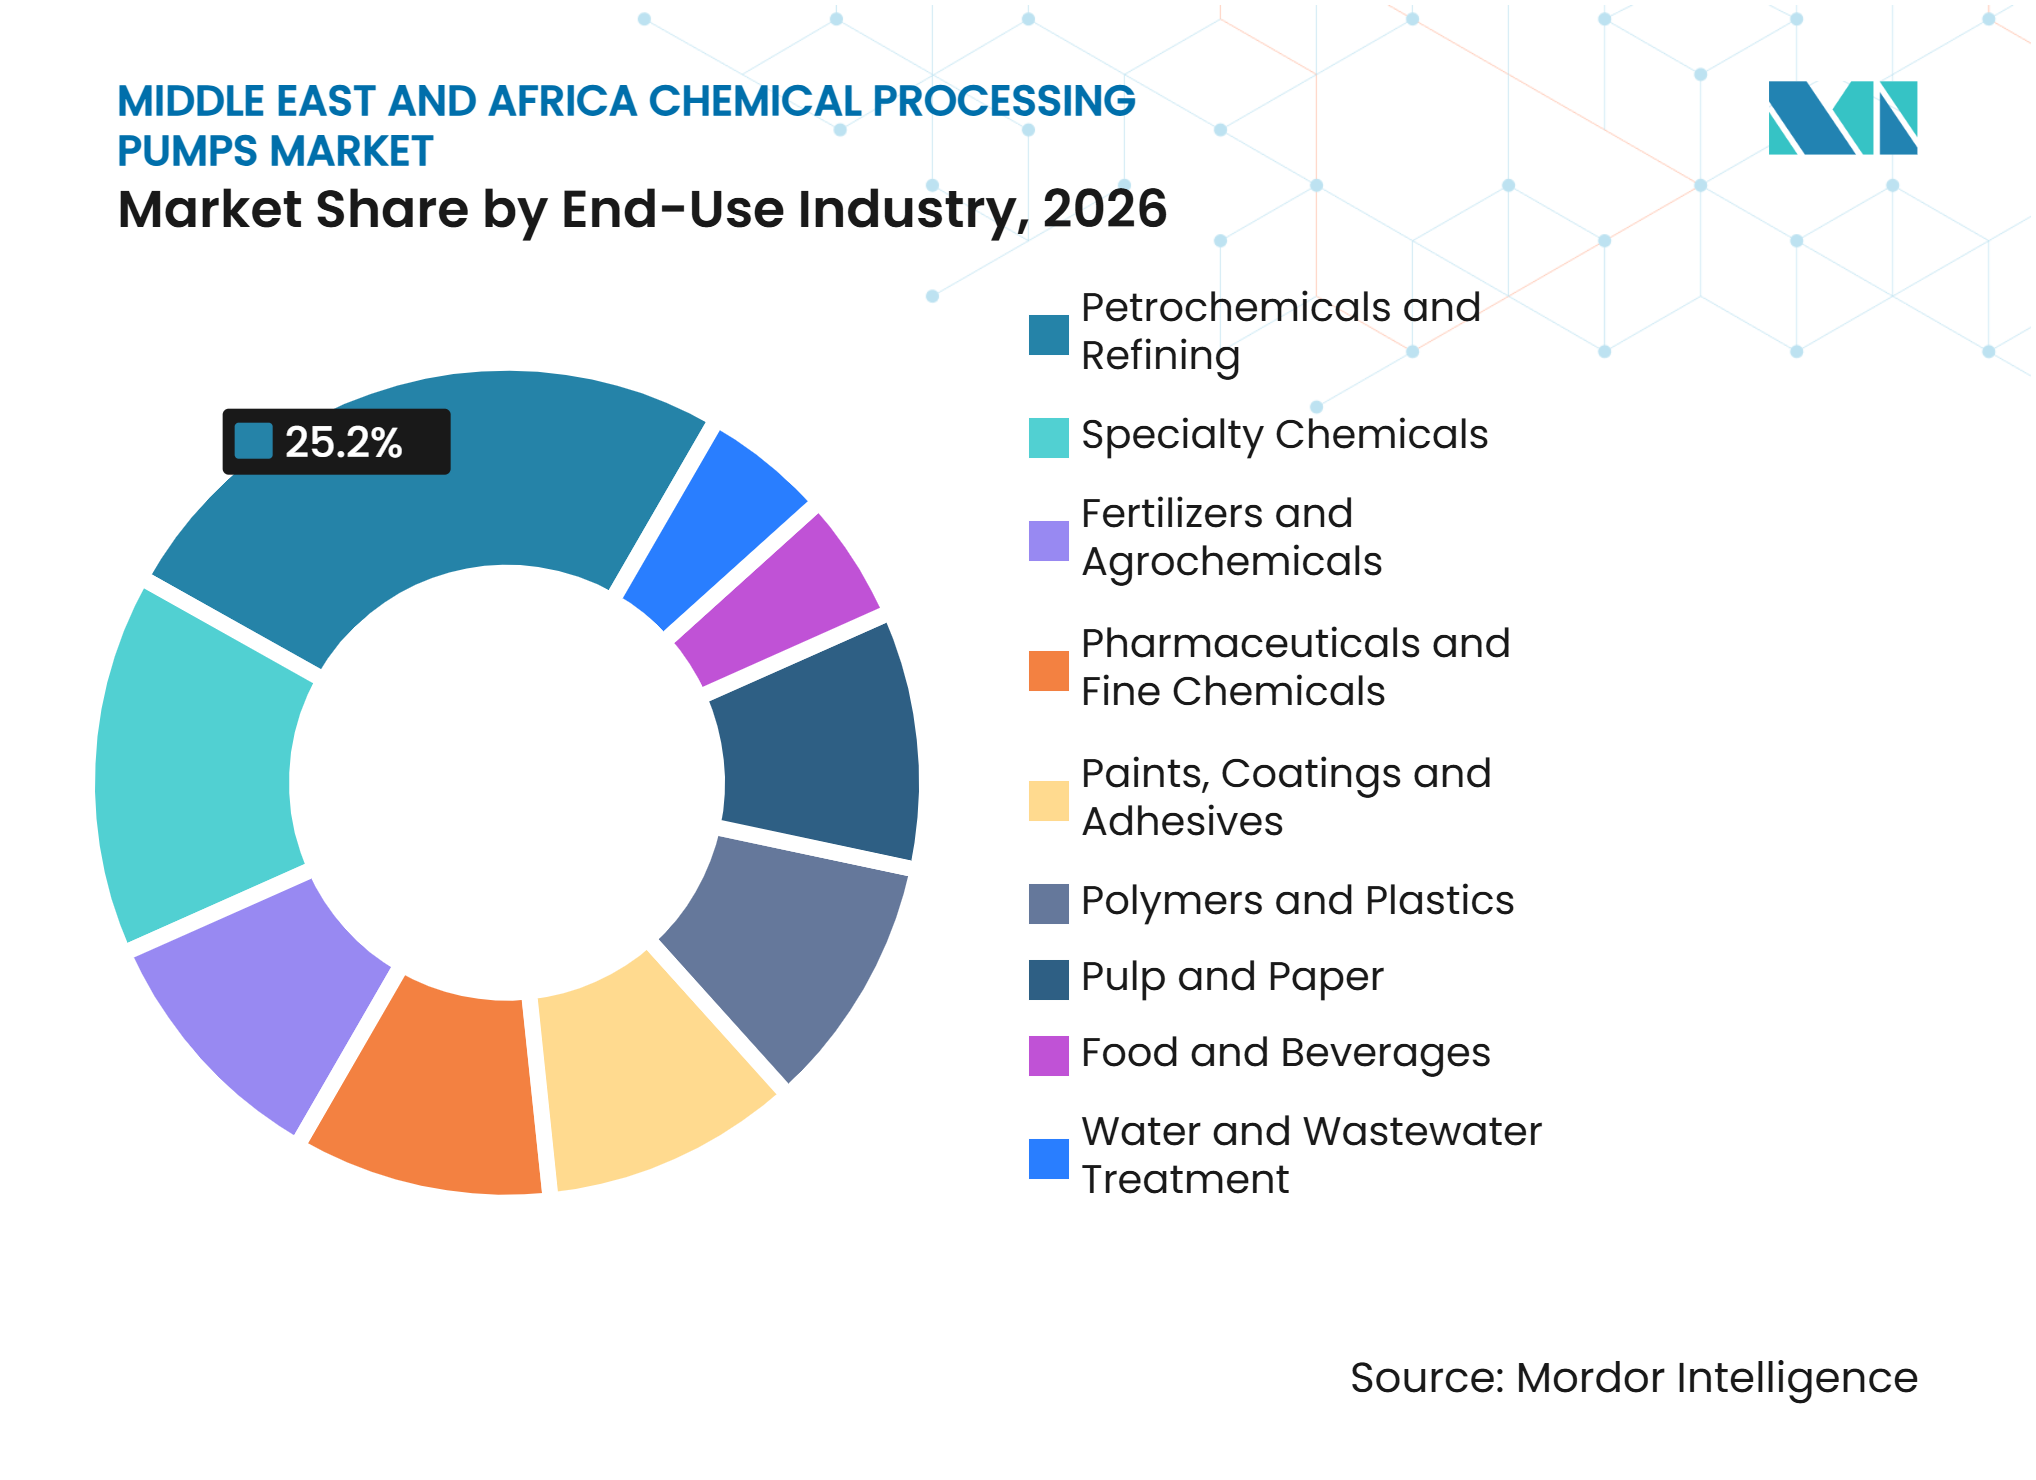
- Nach Endverbrauchsbranche hielten Petrochemie und Raffinerie im Jahr 2026 einen Anteil von 25,2 % am regionalen Umsatz, während Pharmazeutika und Feinchemikalien bis 2032 voraussichtlich mit einer CAGR von 4,3 % wachsen werden.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 34,1 % am regionalen Markt, während die Vereinigten Arabischen Emirate bis 2032 voraussichtlich mit einer CAGR von 3,8 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Meerwasserentsalzungs- und Wasserwiederverwendungskapazitäten | +1.1% | Saudi-Arabien, VAE, Ägypten, Marokko | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen in der Petrochemie und Spezialchemie | +0.8% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Zuverlässigkeit im Bestandsanlagenbetrieb und Pumpensystem-Nachrüstungen | +0.5% | Saudi-Arabien, VAE, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Spezifikationen für Gefahrenbereiche und leckagefreien Betrieb | +0.4% | GCC-weit, Ausstrahlungseffekte auf Ägypten | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Wassertechnologie und Anforderungen an lokale Wertschöpfung in Saudi-Arabien | +0.4% | Vorwiegend Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Ausbau der Bergbau-, Phosphat- und Batteriemetallverarbeitung | +0.4% | Saudi-Arabien, Marokko, Südafrika, Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Meerwasserentsalzungs- und Wasserwiederverwendungskapazitäten
Saudi-Arabien stellt wichtige Entsalzungsanlagen von Mehrstufenverdampfungssystemen auf Umkehrosmose-Technologie um. Die Saudi Water Authority unterzeichnete im Juni 2025 eine Finanzierungsvereinbarung über 650 Millionen USD für das Umrüstungsprogramm Jubail Phase I und Khobar Phase II, wobei Khobar Phase II mit einer Kapazität von 670.852 Kubikmetern pro Tag betrieben wird.[1] Die Projekte erfordern Hochdruck-Kreiselpumpen und chemische Dosiersysteme für Antiscalant- und Desinfektionsanwendungen. Dieser Bedarf geht über den Pumpenbestand für neue Kapazitäten hinaus, da eine Umrüstung bestehende Betriebsanlagen ersetzt und chemische Dosieranordnungen verändert. Saudi-Arabien hat Hochdruckpumpen zudem als Wassersektor-Güter für eine künftige Lokalisierung identifiziert. Marokko stellt eine weitere Nachfragequelle dar, da OCP Nutricrops die Düngemittelproduktion unter Einsatz von entsalztem Prozesswasser und erneuerbarer Energie ausbaut. Diese Programme halten die Wasseraufbereitung bis 2032 im Mittelpunkt des Marktes für chemische Prozesspumpen im Nahen Osten und Afrika.
Kapazitätserweiterungen in der Petrochemie und Spezialchemie
GCC-Chemieproduzenten haben ihre Kapazitäten im Jahr 2025 ausgebaut und verfügen bis 2029 über eine beträchtliche Investitionspipeline.[2] TA'ZIZ vergab Aufträge für eine Methanolanlage mit einer Kapazität von 1,8 Millionen Tonnen pro Jahr sowie einen PVC–Ethylendichlorid (EDC)–Vinylchloridmonomer (VCM)-Komplex in Ruwais, was Nachfrage in den Bereichen korrosiver Transfer, chemische Einspritzung, Kondensatrückgewinnung und Meerwasserkühlung erzeugt.[3] Diese Greenfield-Anlagen benötigen vollständige Gerätespezifikationen vor Betriebsbeginn und nicht nur selektive Ersatzeinheiten. API 610- und ISO 5199-Anforderungen machen Qualität, Dokumentation und Lebenszyklusunterstützung bei diesen Aufträgen wichtiger. Der Advanced Petrochemical Company-Komplex in Saudi-Arabien nahm 2025 den Betrieb auf, während die SATORP Amiral-Erweiterung noch in der Ausführungsphase ist. Diese Projektpipeline stützt den Markt für chemische Prozesspumpen im Nahen Osten und Afrika und sichert die spätere Nachfrage nach Ersatzteilen und Wartung.
Einführung von Spezifikationen für Gefahrenbereiche und leckagefreien Betrieb
Betreiber im Golf-Kooperationsrat (GCC) erhöhen die technischen Anforderungen an Geräte, die mit gefährlichen Chemikalien eingesetzt werden. API veröffentlichte 2026 die 13. Ausgabe von API 610 mit aktualisierten Anforderungen an Rotordynamik, Dichtungsraumabmessungen und Hilfsrohrleitungen für Kreiselpumpen. Die Aktualisierung veranlasst Betreiber, Pumpendesigns und unterstützende Systeme sowohl in neuen Projekten als auch in bestehenden Anlagen zu überprüfen. Flowserve stellte im März 2025 die INNOMAG TB-MAG Dual Drive als dichtungslose Magnetkupplungspumpe mit unabhängiger Sekundäreinschließung vor.[4] Das Produkt wurde später mit dem Vaaler Award 2025 für Strömungstechnik ausgezeichnet. Diese Entwicklungen machen Magnetkupplungsgeräte zu einer glaubwürdigeren Option für Acrylnitril-, Fluorwasserstoffsäure- und andere Gefahrstoffanwendungen. Sie unterstützen auch den Wandel hin zu Lösungen, die das Leckagerisiko im Markt für chemische Prozesspumpen im Nahen Osten und Afrika reduzieren.
Ausbau der Bergbau-, Phosphat- und Batteriemetallverarbeitung
Bergbau und Düngemittelverarbeitung stellen eine langfristige Nachfragequelle für Schlamm-, Säuretransfer- und Dosiergeräte dar. Ma'aden baut die Phosphatkapazität durch Phosphate 3 aus und hat ein Ziel von 9 Millionen Tonnen Jahresproduktion angekündigt. Saudi-Arabien gab im November 2025 zudem eine Vereinbarung zur Errichtung einer Seltenerdraffinerieanlage mit MP Materials und dem US-Verteidigungsministerium bekannt. Diese Anlagen benötigen Pumpen, die Phosphorsäure, Schwefelsäure, Schlämme und mineralische Prozessströme fördern können. Marokkos Investitionen in Jorf Lasfar und das Kapazitätsprogramm von OCP Nutricrops verstärken den regionalen Bedarf an korrosionsbeständigen Prozessanlagen. Südafrika bleibt relevant, da seine etablierte Bergbaubasis Wartungs- und Ersatzaktivitäten im Platin-, Gold- und Chrombergbau erfordert. Bergbauinvestitionen erweitern den Markt für chemische Prozesspumpen im Nahen Osten und Afrika über Öl-, Gas- und Wasseranwendungen hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Legierungen, Elastomeren und importierten Komponenten | -0.4% | Global, mit akuten Auswirkungen auf aus dem asiatisch-pazifischen Raum importierte Güter in den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Energienachteil durch Druckluft und Substitution durch elektrische Membranpumpen | -0.3% | Global, Ausstrahlungseffekte auf industrielle Anlagen im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Servicepersonal außerhalb großer Industriezentren | -0.2% | Afrika südlich der Sahara, abgelegene Standorte im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Gefälschte Ersatzteile und nicht konforme Billigimporte | -0.2% | VAE, breiterer GCC, Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Legierungen, Elastomeren und importierten Komponenten
Chemische Prozessanlagen für aggressive Medien verwenden Duplexedelstahl, Hastelloy, Titan, PTFE und PVDF. Die Preise für diese Materialien reagieren auf Metallmärkte, Energiekosten, Handelsveränderungen und Währungsbewegungen. KSB meldete negative Währungsumrechnungseffekte in Höhe von 84 Millionen EUR, entsprechend 92,45 Millionen USD, auf den Auftragseingang 2025, teilweise bedingt durch Bewegungen bei USD, INR und BRL. Projektbudgets für Entsalzungs- und Petrochemieaufträge werden häufig lange vor der Gerätelieferung festgelegt. Ein Hersteller, der Preise nicht anpassen kann, gerät möglicherweise unter Margendruck, wenn die Komponentenkosten während der Projektausführung steigen. Kleinere Speziallieferanten sind stärker exponiert, wenn die Beschaffung von europäischen oder japanischen Komponenten abhängt. Dies macht Beschaffungsdisziplin und lokale Lagerhaltung für Lieferanten, die den Markt für chemische Prozesspumpen im Nahen Osten und Afrika bedienen, wichtig.
Energienachteil durch Druckluft und Substitution durch elektrische Membranpumpen
Druckluftbetriebene Doppelmembranpumpen sind in korrosiven Transfer- und Chargenanwendungen nach wie vor weit verbreitet. Ihr Einsatz wird dort in Frage gestellt, wo die Drucklufterzeugung erheblich mehr Strom verbraucht als direkte elektrische Antriebslösungen. Warren Rupp gibt an, dass elektrisch betriebene Doppelmembranpumpen unter geeigneten Betriebsbedingungen erhebliche Energieeinsparungen erzielen können. IDEX führte die Cognito-Reihe elektrisch betriebener Doppelmembranpumpen für Öl und Gas, chemischen Transfer, Pharmazeutika und Beschichtungsanwendungen ein. Das Substitutionsrisiko konzentriert sich auf neue Spezifikationen, da installierte Druckluftsysteme schwerer zu ersetzen sind. Die Serviceabdeckung bleibt außerhalb großer Industriezentren uneinheitlich, was die Betriebszeit an abgelegenen Standorten einschränken kann. Gefälschte Ersatzteile und nicht konforme Billiggeräte schaffen zusätzliche Risiken, wo die Lieferkettenkontrollen schwach sind, und begünstigen Lieferanten mit dokumentierten Teilen, geschulten Technikern und direkten Supportkanälen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Kreiselpumpen behalten ihre Führungsposition, während Magnetkupplungspumpen an Boden gewinnenKreiselpumpen hielten im Jahr 2026 einen Marktanteil von 46,7 % im Markt für chemische Prozesspumpen im Nahen Osten und Afrika. Ihre Position spiegelt ihre Eignung für Hochdurchsatz-Dauerbetrieb in der Entsalzung, Raffinerie-Kühlwasserversorgung und großen Wasseraufbereitungsanlagen wider. Diese Anwendungen machen einen großen Anteil des installierten Gerätebestands in Saudi-Arabien und den Vereinigten Arabischen Emiraten aus. API 610-Anforderungen stärken die Bedeutung von hydraulischer Leistung, Dichtungsdesign, Materialauswahl, Prüfung und Dokumentation. Kreiselpumpenplattformen werden daher weiterhin zentral für Projekte sein, bei denen große Flüssigkeitsmengen mit gleichmäßigen Durchflussraten bewegt werden müssen.
Verdrängerpumpen bleiben wichtig, wo ein Prozess kontrollierten Durchfluss, hohen Druck oder ein Fluid mit höherer Viskosität erfordert. Sie werden für chemische Einspritzungen, Dosierung, Spezialchemikalienfördertechnik und Entsalzungs-Nachbehandlung eingesetzt. Dichtungslose Spaltrohrpumpen decken weiterhin hochgefährliche Anwendungen ab, bei denen Einschließung unerlässlich ist. Magnetkupplungspumpen werden bis 2032 voraussichtlich mit einer CAGR von 3,9 % wachsen, schneller als der Gesamtmarkt für chemische Prozesspumpen im Nahen Osten und Afrika. Flowserves Sekundäreinschließungsdesign von 2025 bietet Betreibern eine weitere Option, bei der Risikominderung und Wartungszugang die Auswahl beeinflussen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Petrochemie und Raffinerie führen die Nachfrage an, während Pharmazeutika und Feinchemikalien an Dynamik gewinnenPetrochemie und Raffinerie hielten im Jahr 2026 einen Anteil von 25,2 % am regionalen Markt. Jubail, Yanbu und Ruwais konzentrieren Raffinerie- und Crackerkapazitäten, die Pumpen für Einsatzstoffhandhabung, Kühlwasser, Kondensat, Chemikalien und Versorgungseinrichtungen benötigen. Die APC-Propandehydrierungsanlage (PDH) nahm 2025 den Betrieb auf, während die Erweiterung der Saudi Aramco Total Refining and Petrochemical Company (SATORP) Amiral weiterhin in der Ausführungsphase ist. Jeder Betriebskomplex schafft einen Nachmarktbedarf für Dichtungen, Ersatzteile, Reparatur und Zuverlässigkeitsdienstleistungen. Wasser- und Abwasserbehandlung sowie Düngemittel und Agrochemikalien erhöhen die Nachfrage nach korrosionsbeständigen Materialien und chemischen Dosiersystemen.
Pharmazeutika und Feinchemikalien werden bis 2032 voraussichtlich mit einer CAGR von 4,3 % wachsen. Das Segment profitiert von Investitionen in die Produktion von Wirkstoffsubstanzen und von lokalen Fertigungsstrategien in Ägypten und Saudi-Arabien. Hochreinheitsbetriebe erfordern Membran-, Dosier- und Verdrängerpumpen, die präzisen Transfer und Reinigungsverfahren unterstützen. Die Einhaltung der Guten Herstellungspraxis der Europäischen Union (EU-GMP) und der Standards der Weltgesundheitsorganisation erhöht den Wert von Materialrückverfolgbarkeit und hygienischem Design. Die TA'ZIZ-Entwicklung ist auch für Polymere und Kunststoffe relevant, da seine Polyvinylchlorid (PVC)- und Ätznatronanlagen nach der Inbetriebnahme korrosionsbeständige Geräte benötigen werden.

Geografische Analyse
Saudi-Arabien
Saudi-Arabien hielt im Jahr 2026 einen Marktanteil von 34,1 % im Markt für chemische Prozesspumpen im Nahen Osten und Afrika. Das Land verbindet Umkehrosmose-Umrüstung, petrochemische Erweiterungen, Bergbauinvestitionen und Anforderungen an lokale Wertschöpfung innerhalb eines einzigen Industrieprogramms. Die Saudi Press Agency berichtete, dass die Shuaibah Phase 3-Umrüstung Umkehrosmose einsetzt und den Energieverbrauch senkt und damit ein Betriebsmodell für andere Wasseranlagen bietet. Das Finanzierungsprogramm der Saudi Water Authority für Jubail Phase I und Khobar Phase II fügt einen weiteren großen Gerätezyklus hinzu. ITT schloss 2025 eine zweite Erweiterungsphase seines Fertigungsstandorts in Dammam ab, was zeigt, dass Lieferanten lokale Kapazitäten aufbauen, anstatt sich ausschließlich auf Importe zu verlassen. Lokalisierungsleitlinien identifizieren Hochdruckpumpen als Zielproduktgruppe, was die Bedeutung von Montage, Prüfung und Service im Land erhöht. Diese Faktoren schaffen ein strukturierteres Beschaffungsumfeld für den regionalen Markt.
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate werden bis 2032 voraussichtlich mit einer CAGR von 3,8 % wachsen. Die Nachfrage ist eng mit dem TA'ZIZ-Programm in Ruwais verknpft, wo Methanol- und PVC-EDC (Ethylendichlorid)-VCM (Vinylchloridmonomer)-Anlagen in der Entwicklung sind. Abu Dhabi National Oil Company (ADNOC) und TAQA unterzeichneten 2026 eine 27-jährige Versorgungsvereinbarung, die langfristige Betriebsunterstützung für die Ruwais-Anlagen signalisiert. AquaChemie Global Chemicals eröffnete 2025 eine fortschrittliche Chemieanlage in KEZAD und stärkte damit die lokale Versorgungsbasis, die ADNOC bedient. Das Nachfrageprofil der Vereinigten Arabischen Emirate begünstigt korrosionsbeständige Anwendungen bei PVC-Zwischenprodukten, Ätznatron und Spezialchemikalien. Dies unterstützt Magnetkupplungs- und dichtungslose Geräte, bei denen Prozesssicherheit und Flüssigkeitseinschließung die Lebenszykluskosten im Markt für chemische Prozesspumpen im Nahen Osten und Afrika beeinflussen.
Nordafrika und Afrika südlich der Sahara
Ägypten, Marokko, Südafrika und der breitere afrikanische Cluster bieten unterschiedliche Nachfragemuster für den Markt für chemische Prozesspumpen im Nahen Osten und Afrika. Ägypten baut die Pharmaproduktion und phosphatbezogene Verarbeitung aus, die präzise Dosier-, Membran- und Hochreinheitsgeräte erfordern. Marokkos Düngemittelprogramme sind auf entsalztes Wasser und Säureanwendungen angewiesen, die korrosionsbeständige Kreiselpumpen und Verdrängerpumpen erfordern. Südafrikas Bergbaubasis stützt die anhaltende Nachfrage nach Schlamm- und Chemikalienförderlösungen, während die Weir-Olayan-Vereinbarung Weir in die Lage versetzt, auch das Bergbauwachstum in Saudi-Arabien zu unterstützen. Der Rest des Nahen Ostens und Afrikas wird häufig über Distributoren und lokale Servicepartner bedient. Die Verfügbarkeit von geschulten Technikern und Originalersatzteilen hat an abgelegenen Standorten größere Bedeutung, da Verzögerungen Ausfallzeiten verlängern können. Lebensmittel und Getränke, Abwasserbehandlung und die aufkommende Verarbeitung von Batteriematerialien bieten zusätzliche Nachfrage, aber Lieferantenabdeckung und Compliance-Fähigkeit bleiben entscheidend.
Wettbewerbslandschaft
Marktkonzentration
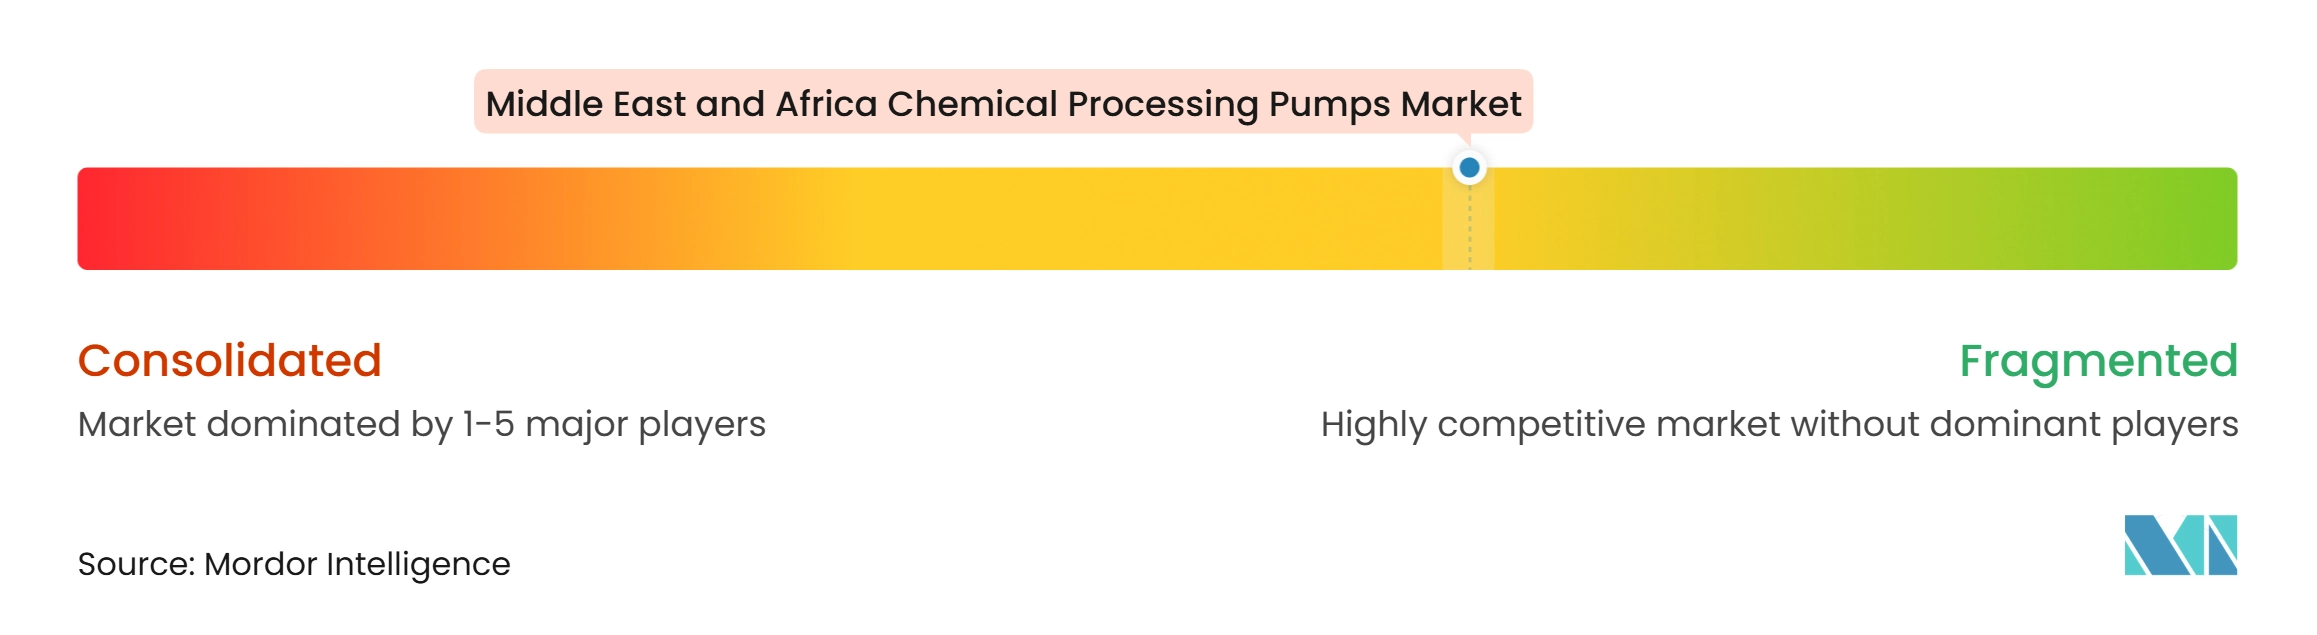
Der Markt für chemische Prozesspumpen im Nahen Osten und Afrika ist bei großen spezifikationsgetriebenen Projekten mäßig konsolidiert. Flowserve, Sulzer, KSB und ITT konkurrieren um petrochemische, Entsalzungs- und Industriewasseraufträge, bei denen Compliance, Engineering-Support und lokale Servicekompetenz die Eignung bestimmen. Kleinere Spezialisten wie LEWA, ProMinent und NETZSCH konkurrieren direkter in Dosier-, Schlamm- und Verdrängerpumpenanwendungen. KSB meldete 2025 ein starkes Wachstum in seinen Regionen Naher Osten und Afrika, darunter 7 % Wachstum beim Auftragseingang und 7,6 % Wachstum beim Umsatz. Große internationale Lieferanten behalten einen Vorteil, wo Betreiber API 610-, ISO 5199-, ATEX- oder IECEx-Konformität fordern. Ihre installierten Basen helfen auch dabei, Service- und Teilenachfrage nach Abschluss des Projekts im Markt für chemische Prozesspumpen im Nahen Osten und Afrika zu sichern.
Fertigungs- und Serviceinvestitionen zeigen, wie sich der Wettbewerb in Richtung lokaler Ausführung verlagert. ITT erweiterte seinen Standort in Dammam im Jahr 2025 und verbesserte damit seine Fähigkeit, Engineering, Fertigung und Prüfung für den saudi-arabischen Markt bereitzustellen. Sulzer übernahm im Januar 2025 Davies & Mills in Bahrain und erweiterte damit seine Präsenz in der Wartung rotierender Maschinen in der Region. Sulzer unterzeichnete im April 2026 auch eine fünfjährige Unternehmenseinkaufsvereinbarung mit Saudi Aramco für Kreiselpumpen, Ersatzteile und Nachmarktdienstleistungen. Flowserves dichtungsloser Magnetkupplungsstart 2025 adressiert den Gefahrstoffbereich, wo Prozesssicherheit eine klare technische Barriere schafft. Diese Schritte zeigen, dass Servicegeschwindigkeit, Qualifizierung und spezialisierte Geräte ebenso wichtig werden wie die Grundpumpenversorgung.
Spezialisierte Dosier- und Messanwendungen lassen Raum für Unternehmen, die pharmazeutische und Spezialchemieprojekte bedienen können. Digitale Zustandsüberwachung ist eine weitere Chance, da große Pumpenflotten nach der Inbetriebnahme Zuverlässigkeitsunterstützung benötigen. Gefälschte Teile und kostengünstige nicht konforme Importe bleiben ein Risiko für autorisierte Lieferanten, insbesondere in Service- und Ersatzteilkanälen, was die Käufernachfrage nach direkter Teilerückverfolgbarkeit und geschultem Außendienstpersonal verstärkt.
Marktführer in der Branche für chemische Prozesspumpen im Nahen Osten und Afrika
-
Flowserve Corporation
-
Sulzer Ltd.
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Xylem Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chemische Prozesspumpen im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Alfa Laval AB
- Dover Corporation
- EBARA Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- IDEX Corporation
- ITT Inc.
- IWAKI Co., Ltd.
- KSB SE & Co. KGaA
- LEWA GmbH
- Lutz-JESCO GmbH
- NETZSCH Pumps & Systems
- PCM Group
- ProMinent GmbH
- Ruhrpumpen Group
- SEKO S.p.A.
- SPX FLOW, Inc.
- Sulzer Ltd.
- The Weir Group PLC
- Xylem Inc.
Neueste Industrielle Entwicklungen in Markt für chemische Prozesspumpen im Nahen Osten und Afrika
- Juli 2026: ITT Inc. schloss die Übernahme von SPX FLOW, Inc. für 4,775 Milliarden USD ab, wobei der Abschluss am 2. März 2026 erfolgte. ITTs Segment Industrial Process wurde am selben Tag in Flow Technologies umbenannt, wobei das Portfolio an Industrie-, Chemie-, Energie- und Lebensmittel- und Getränkepumpen sowie Mischtechnologie von SPX FLOW nun integriert ist. SPX FLOW erzielte 2025 einen Umsatz von mehr als 1,3 Milliarden USD mit einem organischen Auftragswachstum von 14 %. Die kombinierte Plattform stärkt ITTs Position in den Märkten für chemische Prozesspumpen im Nahen Osten und Afrika (MEA) erheblich.
- November 2025: ITT Inc. schloss die zweite Phase seiner rund 25 Millionen USD umfassenden Erweiterung seines Industrial Process-Fertigungsstandorts in Dammam, Saudi-Arabien, ab und verdoppelte damit die Standortfläche auf rund 30.000 Quadratmeter.
- November 2025: Saudi-Arabien stellte 15 Milliarden USD bereit, um die Phosphatproduktion zu verdreifachen, wobei Ma'aden durch seine Phosphate 3-Erweiterung ein Ziel von 9 Millionen Tonnen pro Jahr anstrebt, mit Phase 1 auf Kurs zur Inbetriebnahme. Das Unternehmen sicherte sich eine Gaszuteilung für sein Phosphate 4-Projekt, was einem Kapazitätswachstum von rund 75 % gegenüber der aktuellen Nennleistung innerhalb von 5 Jahren entspricht, und gab zudem ein verbindliches Term Sheet mit dem US-Unternehmen MP Materials und dem US-Verteidigungsministerium zur Errichtung einer Seltenerdraffinerieanlage im Königreich bekannt.
- Oktober 2025: ADNOC Logistics & Services und TA'ZIZ unterzeichneten eine 50-jährige Vereinbarung zum Bau, Betrieb und zur Verwaltung eines dedizierten Chemiehafens in der TA'ZIZ Industrial Chemicals Zone in Al Ruwais, mit einem Wert von über 300 Millionen USD, geplant zur Fertigstellung bis Q4 2026. Dieses Infrastrukturengagement festigt Ruwais als langfristigen Nachfrageanker für Spezialchemie-Prozesspumpen weit über 2030 hinaus.
Berichtsumfang für den Markt für chemische Prozesspumpen im Nahen Osten und Afrika
Eine chemische Prozesspumpe ist ein spezialisiertes mechanisches Gerät, das zum Transfer korrosiver, toxischer, abrasiver, hochtemperatur- oder hochreinheitsbedürftiger Fluide in chemischen, petrochemischen, pharmazeutischen und Abwasserbehandlungsanlagen konzipiert ist.
Der Markt für chemische Prozesspumpen im Nahen Osten und Afrika ist nach Pumpentyp, Endverbrauchsbranche und Geografie segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen, Verdrängerpumpen, Magnetkupplungspumpen, dichtungslose Spaltrohrpumpen, tauchfähige Chemiepumpen und sonstige spezialisierte Chemiepumpen unterteilt. Nach Endverbrauchsbranche ist der Markt in Spezialchemikalien, Petrochemie und Raffinerie, Düngemittel und Agrochemikalien, Pharmazeutika und Feinchemikalien, Farben, Lacke und Klebstoffe, Polymere und Kunststoffe, Zellstoff und Papier, Lebensmittel und Getränke sowie Wasser- und Abwasserbehandlung unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für chemische Prozesspumpen im Nahen Osten und Afrika in 5 Schlüsselländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen |
| Verdrängerpumpen |
| Magnetkupplungspumpen |
| Dichtungslose Spaltrohrpumpen |
| Tauchfähige Chemiepumpen |
| Sonstige spezialisierte Chemiepumpen |
| Spezialchemikalien |
| Petrochemie und Raffinerie |
| Düngemittel und Agrochemikalien |
| Pharmazeutika und Feinchemikalien |
| Farben, Lacke und Klebstoffe |
| Polymere und Kunststoffe |
| Zellstoff und Papier |
| Lebensmittel und Getränke |
| Wasser- und Abwasserbehandlung |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Ägypten |
| Südafrika |
| Marokko |
| Rest des Nahen Ostens und Afrikas |
| Nach Pumpentyp | Kreiselpumpen |
| Verdrängerpumpen | |
| Magnetkupplungspumpen | |
| Dichtungslose Spaltrohrpumpen | |
| Tauchfähige Chemiepumpen | |
| Sonstige spezialisierte Chemiepumpen | |
| Nach Endverbrauchsbranche | Spezialchemikalien |
| Petrochemie und Raffinerie | |
| Düngemittel und Agrochemikalien | |
| Pharmazeutika und Feinchemikalien | |
| Farben, Lacke und Klebstoffe | |
| Polymere und Kunststoffe | |
| Zellstoff und Papier | |
| Lebensmittel und Getränke | |
| Wasser- und Abwasserbehandlung | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für chemische Prozesspumpen im Nahen Osten und Afrika?
Der regionale Wert wird bis 2032 voraussichtlich 51,27 Millionen USD erreichen und sich von 2027 bis 2032 mit einer CAGR von 3,73 % ausweiten.
Welcher Pumpentyp führt die regionale Nachfrage an?
Kreiselpumpen führten 2026 mit einem Anteil von 46,7 %, da Entsalzung, Raffinerien und Wasseraufbereitung einen hohen kontinuierlichen Durchsatzbetrieb erfordern.
Welche Technologie wird voraussichtlich am schnellsten wachsen?
Magnetkupplungspumpen werden bis 2032 voraussichtlich mit einer CAGR von 3,9 % wachsen, da Betreiber gefährlicher Fluide stärkere Einschließung und leckagefreie Spezifikationen einführen.
Warum ist Saudi-Arabien der größte regionale Käufer?
Saudi-Arabien hielt 2026 einen Anteil von 34,1 % aufgrund von Umkehrosmose-Umrüstung, petrochemischen Projekten, Bergbauinvestitionen und Lokalisierungsanforderungen.
Welches Endverbrauchssegment wächst am schnellsten?
Pharmazeutika und Feinchemikalien werden bis 2032 voraussichtlich mit einer CAGR von 4,3 % wachsen, unterstützt durch die regionale Produktion von Wirkstoffsubstanzen.
Was sollten Lieferanten in der Region priorisieren?
Lieferanten sollten Qualifizierung, lokalen Service, Originalersatzteile, Compliance für gefährliche Anwendungen sowie Unterstützung für Wasser- und Chemieprojekte priorisieren.