
Taille et part du marché des montres mécaniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 94.75 Milliards de dollars |
| Taille du Marché (2032) | 127.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.05 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des montres mécaniques par Mordor Intelligence
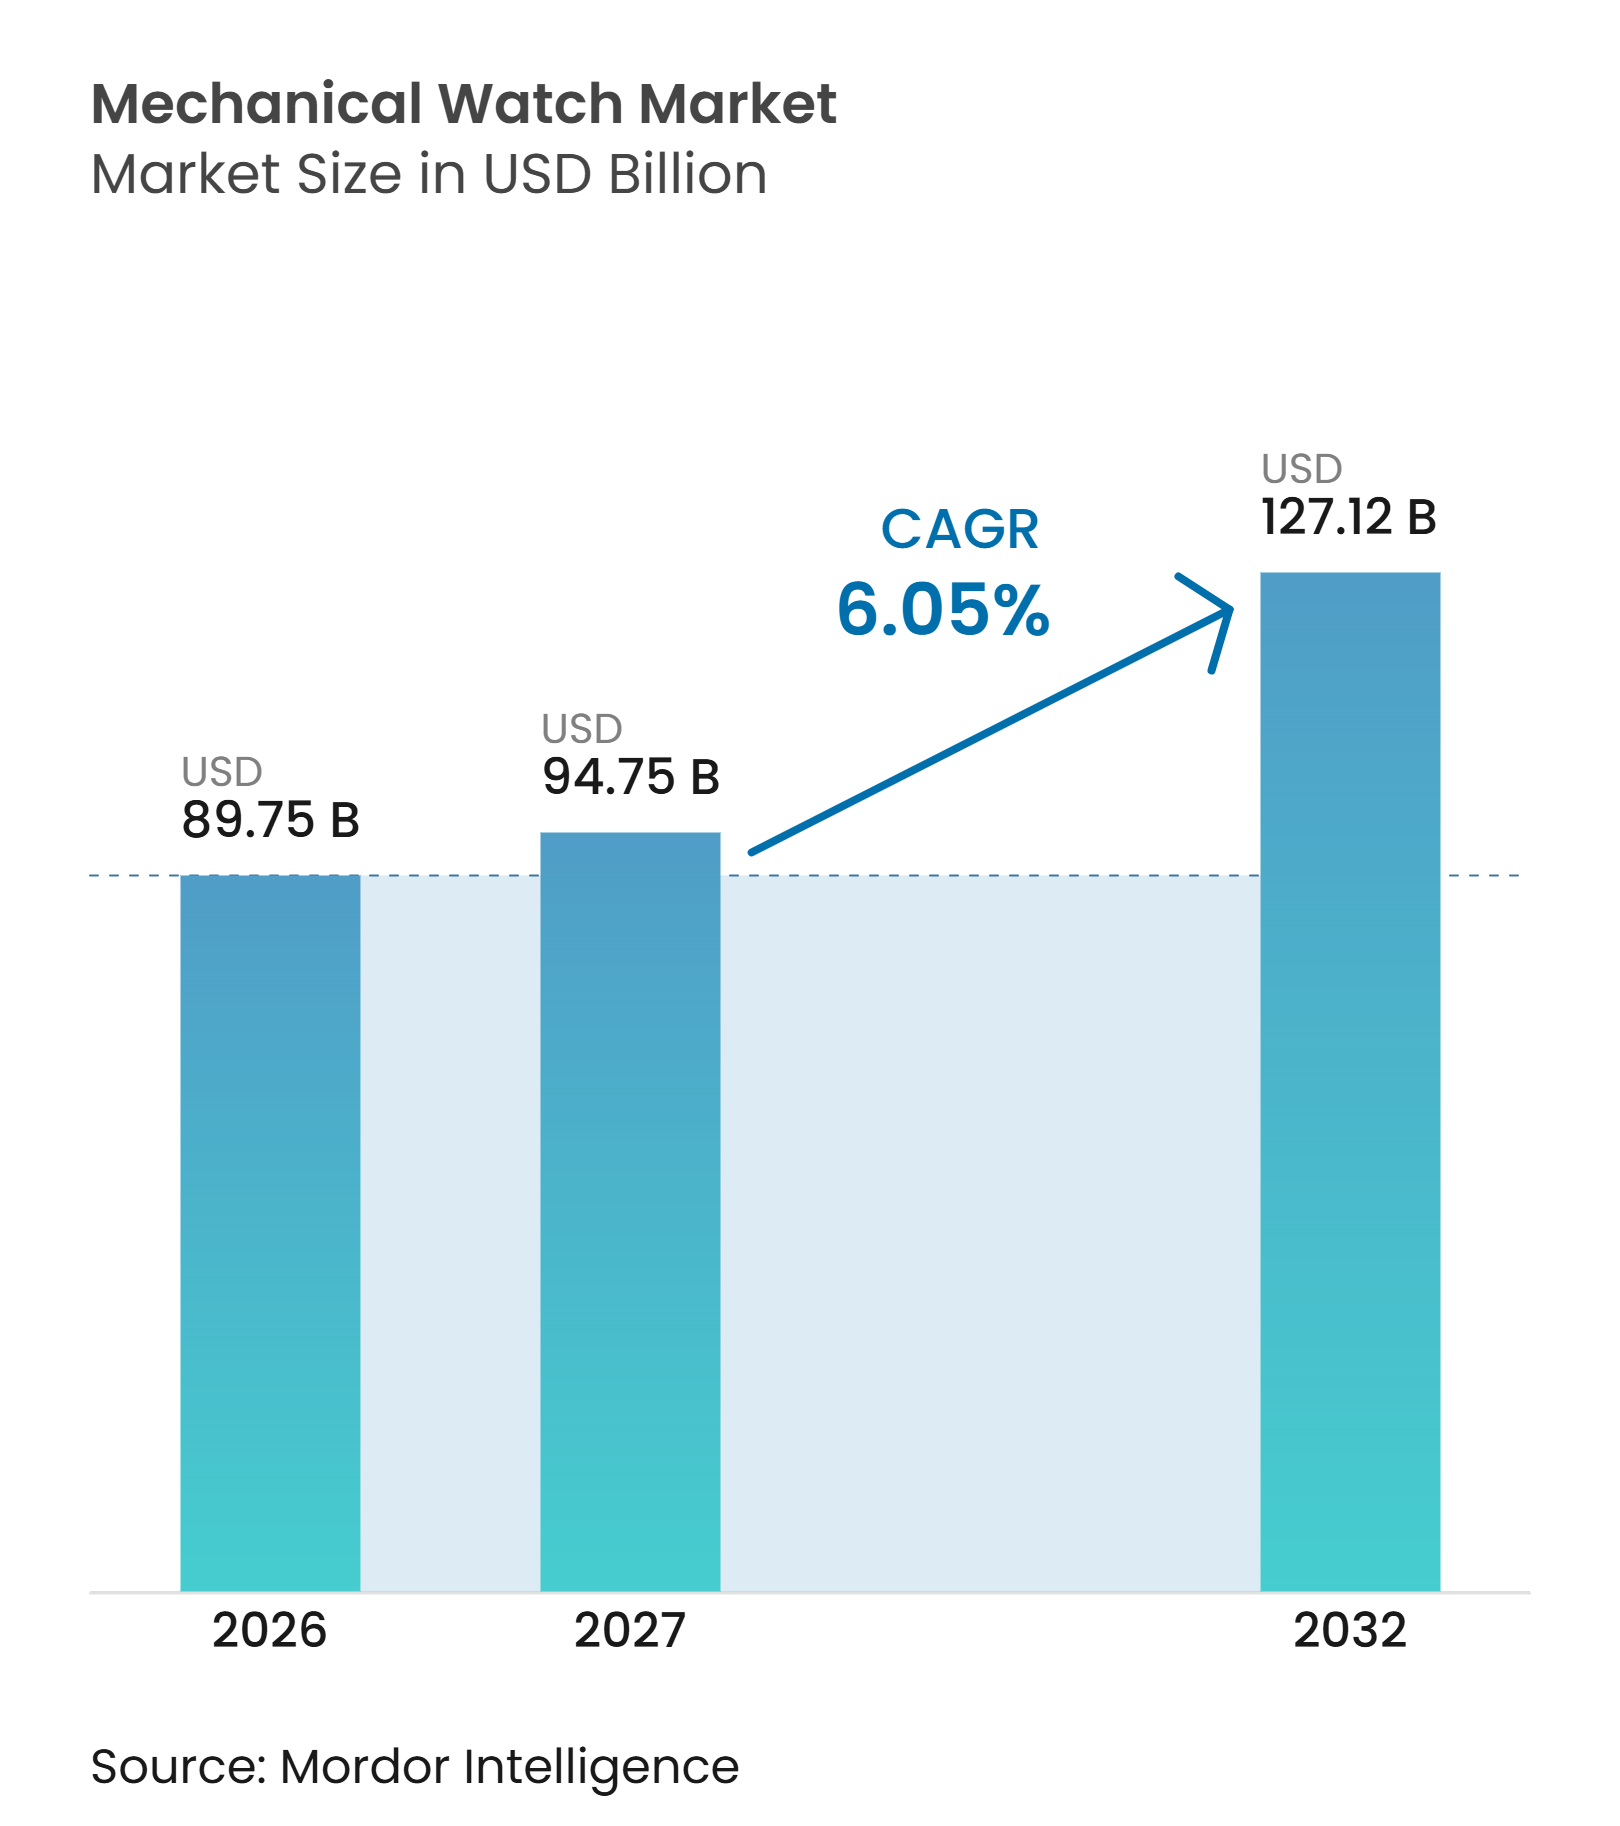
La taille du marché des montres mécaniques a été évaluée à 89,75 milliards USD en 2026 et devrait atteindre 94,75 milliards USD en 2027, pour s'étendre davantage à 127,12 milliards USD d'ici 2032, enregistrant un CAGR de 6,05 % entre 2027 et 2032. La croissance du marché est principalement portée par l'intérêt croissant des consommateurs pour l'artisanat horloger traditionnel, l'attrait du luxe et la valeur durable des pièces d'horlogerie à mécanisme mécanique. L'engouement grandissant pour le patrimoine horloger, les mécanismes de mouvement complexes et les composants fabriqués à la main incite les consommateurs à investir dans les montres mécaniques en tant que symboles de sophistication, de réussite personnelle et d'élégance intemporelle. Par ailleurs, les avancées continues en matière de précision des mouvements, de réserves de marche, de résistance magnétique et de matériaux améliorent les performances des produits et renforcent l'intérêt des consommateurs pour les montres mécaniques.
Points clés du rapport
-
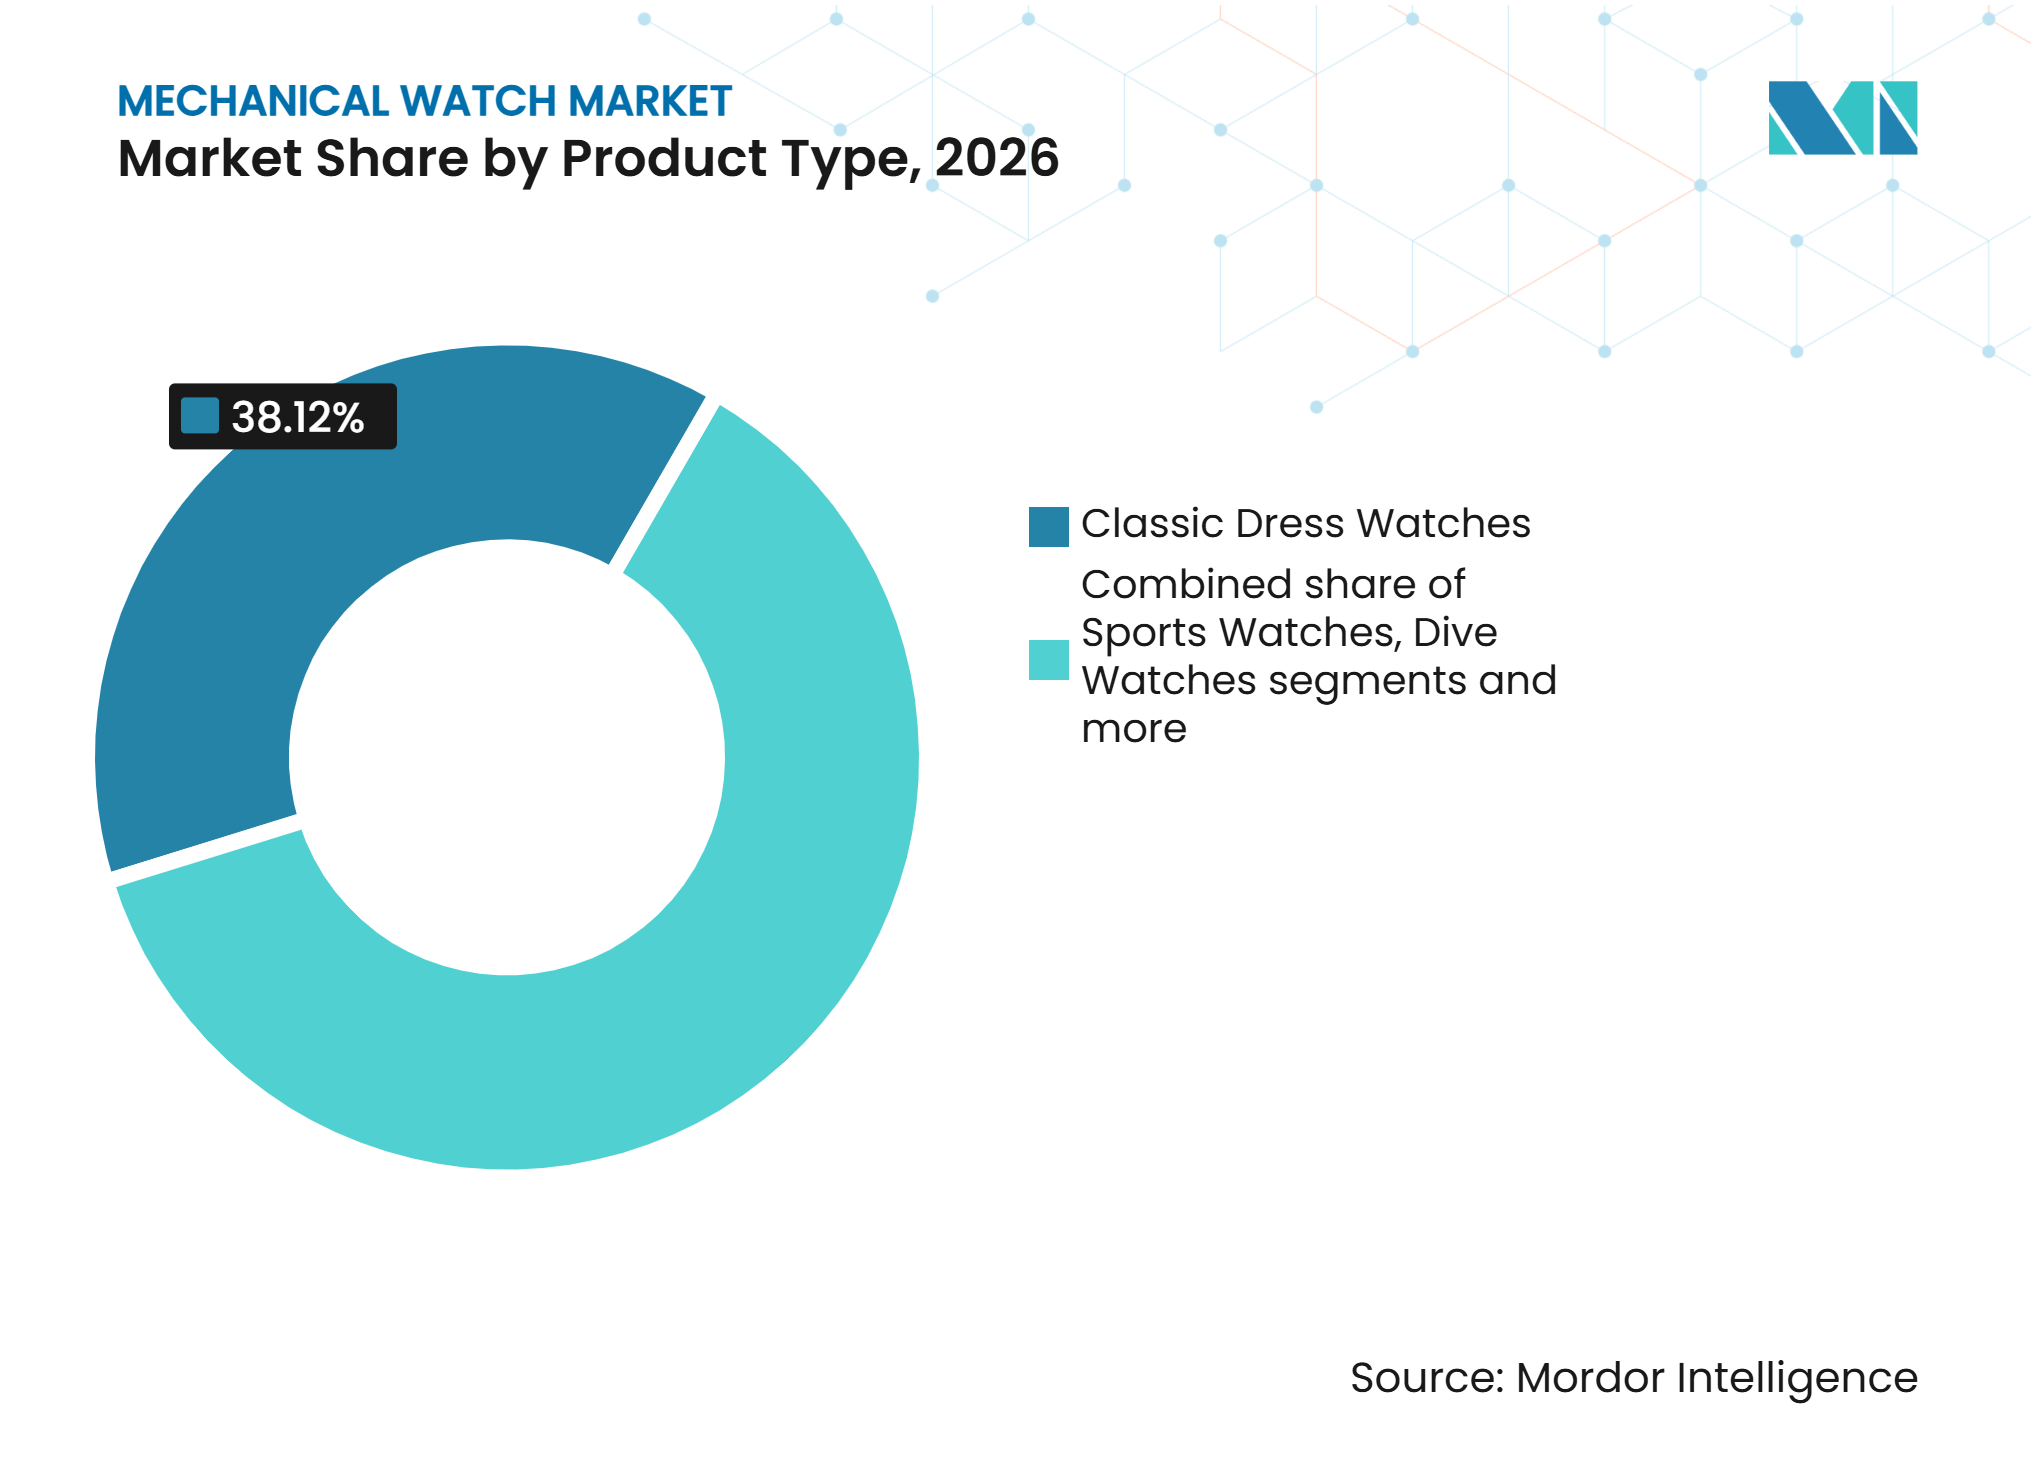
Par type de produit, les montres habillées classiques détenaient une part de 38,12 % en 2026, tandis que les montres de sport devraient croître à un CAGR de 7,35 % jusqu'en 2032.
-
Par catégorie, le segment grande diffusion représentait une part de 70,12 % en 2026, tandis que le segment premium devrait se développer à un CAGR de 7,53 % jusqu'en 2032.
-
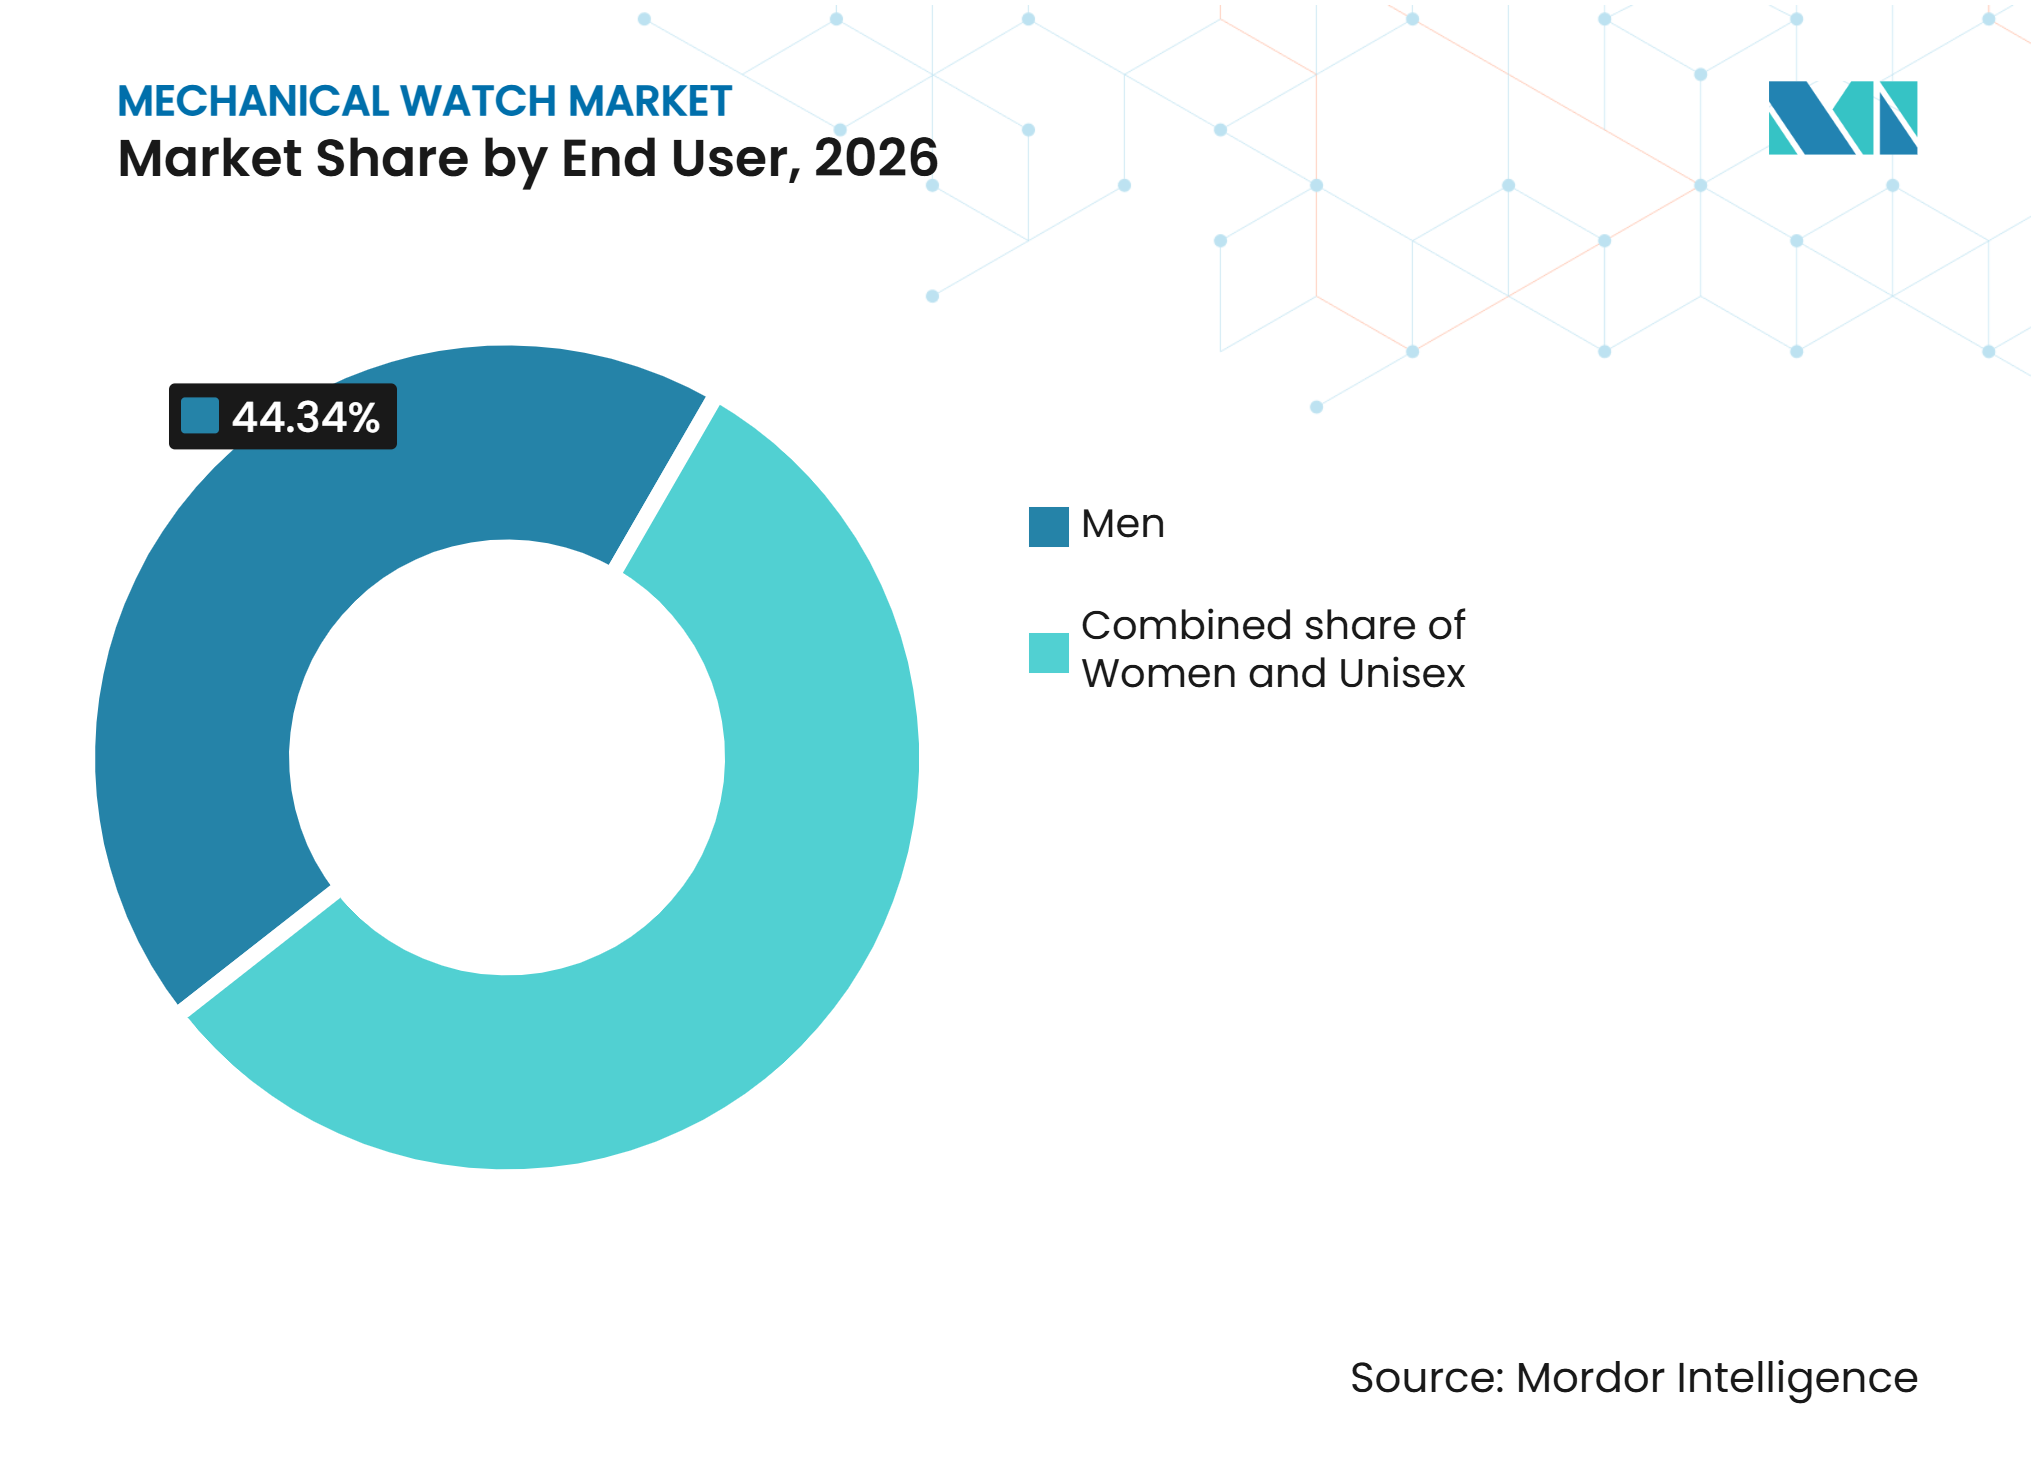
Par utilisateur final, les hommes représentaient une part de 44,34 % en 2026, tandis que le segment mixte devrait progresser à un CAGR de 7,02 % jusqu'en 2032.
-
Par canal de distribution, les magasins spécialisés captaient une part de 54,29 % en 2026, tandis que les boutiques de vente en ligne devraient croître à un CAGR de 7,84 % jusqu'en 2032.
-
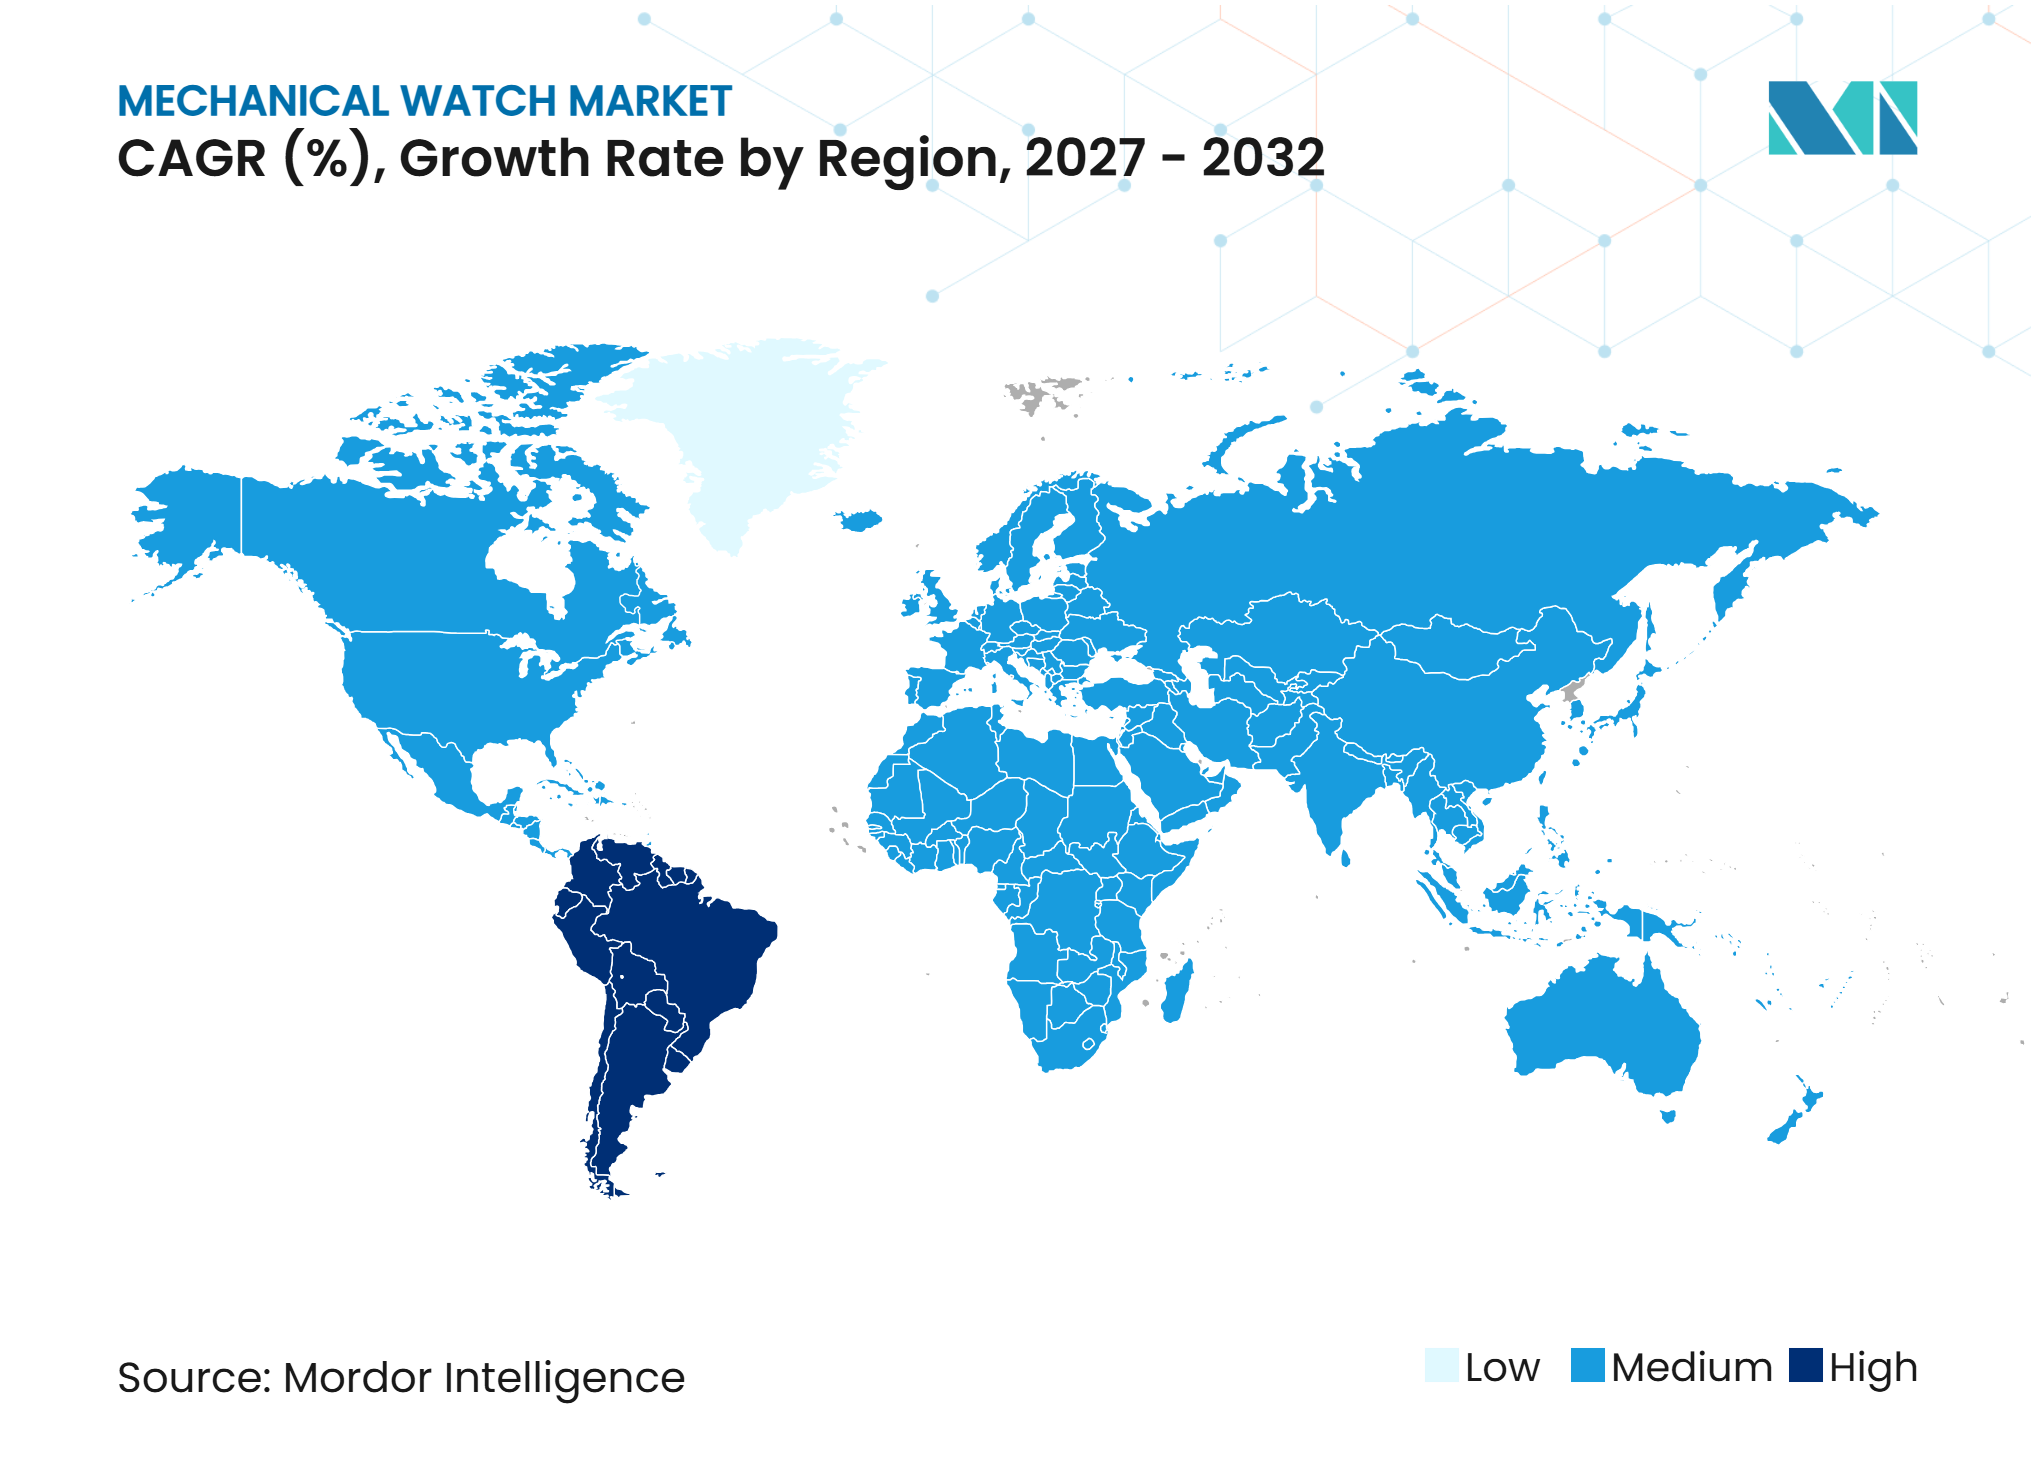
Par géographie, l'Asie-Pacifique détenait une part de 34,23 % en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 7,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Appréciation croissante du savoir-faire traditionnel et du patrimoine horloger | +1.3% | Mondial ; plus fort au Japon, en Suisse et en Europe occidentale | Long terme (≥ 4 ans) |
| Popularité croissante des montres mécaniques auprès des jeunes consommateurs | +1.4% | Amérique du Nord, Asie-Pacifique ; émergent en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans les mouvements de montres mécaniques | +0.9% | Mondial ; innovation centrée en Suisse et au Japon | Long terme (≥ 4 ans) |
| Influence croissante des recommandations de célébrités et des collaborations avec des marques de luxe | +0.7% | Amérique du Nord, Asie-Pacifique, Moyen-Orient | Court terme (≤ 2 ans) |
| Expansion du marché des montres d'occasion et des montres d'occasion certifiées | +1.0% | Mondial ; plus fort en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour des accessoires intemporels et durables | +0.5% | Mondial ; plus prononcé en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Appréciation croissante du savoir-faire traditionnel et du patrimoine horloger
L'appréciation croissante du savoir-faire traditionnel et du patrimoine horloger stimule la demande de montres mécaniques. Les consommateurs accordent de plus en plus de valeur aux techniques artisanales, aux éléments de design historiques et à l'expertise spécialisée associée à l'horlogerie traditionnelle. L'utilisation de composants finis à la main, la décoration complexe des cadrans, le travail traditionnel de l'émail et les mouvements mécaniques de précision renforcent l'attrait des pièces d'horlogerie d'inspiration patrimoniale. Par exemple, en janvier 2026, Credor, une marque du Seiko Group Corporation, a présenté une édition limitée Goldfeather dotée d'un cadran traditionnel en porcelaine Imari Nabeshima, animée par un calibre 6890 à remontage manuel ultra-plat de 1,98 mm, avec une production limitée à 60 pièces. Ce lancement illustre la manière dont les fabricants préservent le savoir-faire horloger japonais traditionnel tout en l'intégrant à l'ingénierie des mouvements mécaniques.
Popularité croissante des montres mécaniques auprès des jeunes consommateurs
La popularité croissante des montres mécaniques auprès des jeunes consommateurs soutient la croissance du marché. Les millennials et la génération Z considèrent de plus en plus les montres traditionnelles comme des expressions de style personnel, d'individualité et d'appréciation de l'ingénierie mécanique. L'exposition croissante aux contenus liés aux montres via les réseaux sociaux, les communautés de collectionneurs numériques et les avis de produits portés par des influenceurs améliore la notoriété des mouvements mécaniques, des marques horlogères établies et des modèles de collection. L'intérêt croissant pour les designs d'inspiration vintage, les éditions limitées, les horlogers indépendants et les complications mécaniques distinctives incite les jeunes consommateurs à explorer la possession de montres traditionnelles. L'attrait de comprendre les mécanismes de mouvement, d'observer des composants complexes à travers des fonds de boîtier à guichet et de participer à des communautés de collectionneurs de montres en ligne renforce encore l'engagement envers les montres mécaniques.
Avancées technologiques dans les mouvements de montres mécaniques
Les avancées technologiques dans les mouvements de montres mécaniques stimulent la croissance du marché, les fabricants se concentrant de plus en plus sur l'amélioration de la précision du chronométrage, de la réserve de marche, de la durabilité et de l'efficacité globale des mouvements. L'intégration de matériaux avancés, de mécanismes d'échappement innovants et de composants de précision améliore les performances et la fiabilité des montres mécaniques tout en répondant aux limitations traditionnelles telles que les interférences magnétiques, les frottements et la sensibilité aux chocs externes. Par exemple, en septembre 2025, TAG Heuer a dévoilé sa technologie TH-Carbonspring, développée en interne au TAG Heuer LAB après neuf ans de recherche et développement. Le spiral en composite de carbone est conçu pour améliorer la résistance aux champs magnétiques et aux chocs externes tout en renforçant la précision et la stabilité des mouvements de montres mécaniques.
Influence croissante des recommandations de célébrités et des collaborations avec des marques de luxe
Les recommandations de célébrités et les collaborations avec des marques de luxe s'imposent comme des moteurs de croissance sur le marché des montres mécaniques, les fabricants s'associant de plus en plus à des acteurs, des athlètes, des musiciens, des créateurs de mode et d'autres personnalités influentes pour renforcer la visibilité de leur marque et l'engagement des consommateurs. Ces partenariats aident les horlogers à se connecter avec des consommateurs plus jeunes et aspirationnels, à renforcer le prestige de la marque et à communiquer leur patrimoine et leur savoir-faire à travers des personnalités publiques de premier plan. Par exemple, en septembre 2026, Audemars Piguet a collaboré avec son ambassadrice de longue date et championne de tennis Serena Williams pour présenter une Royal Oak Selfwinding Chronograph de 38 mm. Cette collaboration reflète la stratégie de la marque consistant à travailler avec des personnalités influentes pour atteindre de nouveaux publics de consommateurs et renforcer sa pertinence culturelle.
Analyse de l'impact des freins*
| Concurrence intense des montres connectées et des appareils portables connectés | -1.3% | Mondial ; plus élevé dans les segments grande diffusion ; plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
|---|---|---|---|
| Vulnérabilité aux produits contrefaits et aux imitations | -0.8% | Mondial ; hubs de transit : Hong Kong, Pays-Bas ; marchés finaux : Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Dépendance à l'égard de composants spécialisés et de matières premières | -0.5% | Suisse, Japon ; chaîne d'approvisionnement plus large en Allemagne et en France | Long terme (≥ 4 ans) |
| Longs délais de production et évolutivité de fabrication limitée | -0.4% | Suisse ; fabricants de montres mécaniques de niche dans le monde entier | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense des montres connectées et des appareils portables connectés
L'adoption croissante des montres connectées et des appareils portables connectés détourne les dépenses des consommateurs vers des alternatives de chronométrage multifonctionnelles, constituant un frein significatif pour le marché des montres mécaniques. Contrairement aux montres mécaniques traditionnelles, les montres connectées offrent des fonctionnalités telles que le suivi de la condition physique, la surveillance de la santé, la navigation GPS, les notifications de smartphone, les paiements sans contact et la connectivité en temps réel, offrant une plus grande commodité fonctionnelle pour un usage quotidien. Leur capacité à s'intégrer aux smartphones et à d'autres écosystèmes numériques les rend particulièrement attrayantes pour les consommateurs orientés vers la technologie et les jeunes générations à la recherche d'accessoires multifonctionnels. De plus, les avancées continues dans la technologie portable, l'amélioration des performances des batteries et l'accessibilité croissante des produits intensifient la concurrence dans différents segments de prix.
Vulnérabilité aux produits contrefaits et aux imitations
La prévalence croissante des produits contrefaits et des imitations constitue un frein significatif pour le marché des montres mécaniques en portant atteinte à la réputation des marques, à l'exclusivité et à la confiance des consommateurs associées aux horlogers établis. Les fabricants de contrefaçons reproduisent les designs, les logos et les caractéristiques visuelles des montres mécaniques haut de gamme et les distribuent via des détaillants non autorisés, des places de marché en ligne et des circuits de vente informels, souvent à des prix nettement inférieurs à ceux des produits authentiques. Par exemple, selon la Direction générale des douanes allemandes, les autorités douanières allemandes ont saisi environ 4,6 millions de produits contrefaits en 2025[1]. Les autorités allemandes identifient également les montres de marque parmi les produits de luxe les plus fréquemment contrefaits, soulignant l'exposition du secteur horloger à l'imitation de produits et aux violations de la propriété intellectuelle. Cette activité généralisée de contrefaçon accroît les difficultés pour les fabricants de montres authentiques à protéger leur identité de marque et à maintenir la confiance des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le patrimoine classique maintient la domination de la catégorieLes montres habillées classiques détiennent la plus grande part du marché mondial des montres mécaniques, à 38,12 % en 2026, soutenues par la préférence durable des consommateurs pour l'esthétique formelle, les mouvements à grandes complications et les performances du marché secondaire de qualité investissement des pièces patrimoniales à production limitée. La croissance du segment est également soutenue par la demande croissante de calibres à hautes complications, notamment les calendriers perpétuels, les répétitions minutes et les tourbillons, qui renforcent l'exclusivité technique et la valeur horlogère de ces montres. De plus, l'adoption de techniques avancées de finition des mouvements, telles que les Côtes de Genève, le perlage et les ponts biseautés à la main, renforce la différenciation des produits et attire les collectionneurs intéressés par la complexité mécanique.
Les montres de sport constituent le segment de produits à la croissance la plus rapide, avec un CAGR projeté de 7,35 % de 2027 à 2032, porté par la demande croissante de montres mécaniques offrant une durabilité accrue, une résistance aux chocs et des performances fiables dans des conditions exigeantes. Les systèmes avancés de protection des mouvements, notamment les mécanismes d'absorption des chocs et la stabilisation améliorée du balancier, renforcent leur adéquation à un usage actif. Par ailleurs, l'intégration de technologies anti-magnétiques, de constructions de boîtiers renforcées, de verres résistants aux rayures et de mécanismes d'étanchéité améliorés améliore la résilience des produits et la fiabilité opérationnelle. Les fabricants investissent également dans des calibres mécaniques haute performance dotés de réserves de marche prolongées, d'une efficacité de remontage améliorée et d'une plus grande résistance aux perturbations externes.



Par catégorie :
la grande diffusion coexiste avec la dynamique du premiumLa catégorie grande diffusion détient une part de marché de 70,12 % en 2026, soutenue par la disponibilité croissante de mouvements mécaniques standardisés, de processus de fabrication optimisés en termes de coûts et d'un approvisionnement efficace en composants. Les fabricants se concentrent sur des architectures de calibres simplifiées, la production automatisée de composants et des procédures d'assemblage rationalisées pour améliorer l'efficacité de la production et maintenir une qualité de produit constante. Le développement de mécanismes automatiques et à remontage manuel d'entrée de gamme fiables soutient une plus grande disponibilité des produits dans les portefeuilles de montres mécaniques grande diffusion. L'utilisation de composants de mouvement standardisés, de constructions en acier inoxydable et de verres en cristal minéral soutient également une fabrication efficace et la cohérence des produits.
La catégorie premium est le segment à la croissance la plus rapide, avec un CAGR projeté de 7,53 % de 2027 à 2032, porté par la demande croissante de montres de haute valeur, d'ingénierie mécanique sophistiquée et d'offres de produits exclusives. Selon la Fédération de l'industrie horlogère suisse (FH), les montres dont le prix dépasse 3 000 CHF représentaient environ 80,1 % de la valeur des exportations de montres-bracelets suisses en 2025, reflétant la forte contribution des montres à prix élevé à la création de valeur dans le secteur[2]. Cette demande est soutenue par l'intérêt croissant pour les mouvements développés en manufacture, les complications complexes, les matériaux de qualité premium et les techniques de finition spécialisées. L'accent croissant mis sur les collections exclusives dotées de calibres propriétaires, de composants finis à la main et de designs à production limitée renforce encore la croissance du segment.
Par utilisateur final :
une demande établie rencontre des données démographiques émergentesLes hommes représentent le plus grand segment d'utilisateurs finaux sur le marché des montres mécaniques, représentant 44,34 % de la part de marché en 2026. Cela est soutenu par une demande soutenue pour les montres mécaniques, les préférences établies en matière de collection de montres et une forte présence de portefeuilles de produits orientés vers les hommes. Le segment est porté par l'intérêt continu pour les chronographes mécaniques, les calibres de précision et les montres dotées de complications spécialisées telles que les fonctions GMT, les indicateurs de réserve de marche et les calendriers annuels. La disponibilité de configurations de mouvements diverses, de matériaux de boîtiers, de finitions de cadrans et d'options de bracelets élargit les choix de produits selon les différentes préférences des consommateurs.
Le segment mixte est la catégorie d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 7,02 % de 2027 à 2032. La croissance est portée par l'adoption croissante d'un positionnement produit neutre en termes de genre et par l'évolution des préférences vers des designs de montres inclusifs. Les fabricants développent de plus en plus des collections avec un style adaptable, une esthétique de cadran neutre et des éléments de design polyvalents qui séduisent toutes les catégories de genre. La disponibilité de bracelets interchangeables, de systèmes de bracelets ajustables et de configurations de montres personnalisables soutient un attrait produit plus large. Une évolution vers l'expression du style individuel, où les décisions d'achat sont de plus en plus influencées par les préférences de design personnel plutôt que par les classifications conventionnelles basées sur le genre, soutient encore l'expansion du segment.

Par canal de distribution :
le commerce de détail spécialisé domine mais le numérique perturbeLes magasins spécialisés représentaient une part de marché de 54,29 % en 2026, soutenus par leur présence commerciale établie, leur connaissance spécialisée des produits et leur engagement client personnalisé. La disponibilité de professionnels de vente formés permet aux consommateurs d'évaluer les spécifications des mouvements, les complications mécaniques, la qualité des matériaux et l'authenticité des produits avant de prendre leurs décisions d'achat. L'accès aux collections autorisées, aux sorties de produits exclusives, aux démonstrations physiques de produits et au service après-vente professionnel renforce encore la position du canal sur le marché. Les relations établies avec les fabricants de montres et l'accès aux installations de réparation certifiées par les marques renforcent également la confiance des consommateurs dans les points de vente spécialisés.
Les boutiques de vente en ligne représentent le canal de distribution à la croissance la plus rapide, avec un CAGR projeté de 7,84 % de 2027 à 2032. Cette croissance est portée par l'adoption croissante des plateformes de commerce électronique appartenant aux marques, la découverte numérique des produits et les achats en ligne transfrontaliers. Les fabricants et les détaillants renforcent leur présence numérique grâce à des spécifications de produits détaillées, des présentations de produits en haute résolution, des consultations virtuelles et des expériences d'achat personnalisées. L'intégration de systèmes de paiement sécurisés, de vérification de l'authenticité, d'enregistrement de la garantie et de services de livraison pratiques améliore la confiance des consommateurs dans l'achat de montres mécaniques en ligne. Les capacités omnicanales, notamment les réservations en ligne, le support client numérique et la collecte en magasin, soutiennent encore l'expansion de la distribution en ligne.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représente la plus grande part du marché mondial des montres mécaniques, soit 34,23 % en 2026, soutenue par l'écosystème de fabrication horlogère établi de la région, son fort patrimoine horloger et l'intérêt croissant des consommateurs pour les montres haut de gamme. La demande est renforcée par la présence de grands marchés producteurs de montres, notamment le Japon, la Chine et d'autres marchés asiatiques établis. Selon l'Association japonaise des horloges et montres (JCWA), les exportations de montres finies par les fabricants japonais, y compris les montres mécaniques, ont atteint 49,3 millions d'unités en 2025, soulignant les solides capacités de fabrication et d'exportation de la région[3]. L'expertise établie du Japon en matière d'ingénierie des mouvements, de fabrication de composants de précision et de technologies de montres automatiques continue de soutenir le développement de l'industrie régionale.
Amérique du Sud
L'Amérique du Sud devrait se développer à un CAGR de 7,41 % de 2027 à 2032, soutenue par l'intérêt croissant pour les accessoires haut de gamme, l'expansion de l'infrastructure de vente au détail de luxe et l'amélioration de l'accès aux marques internationales de montres mécaniques. Le Brésil, l'Argentine, le Chili et la Colombie représentent d'importants marchés régionaux, le Brésil servant de centre majeur pour la distribution de détail de luxe. L'expansion des concessionnaires agréés, des boutiques de montres spécialisées et des points de vente multi-marques améliore la disponibilité des collections de montres mécaniques reconnues internationalement. L'intérêt croissant pour les mouvements automatiques, les montres de collection et les designs de montres haut de gamme crée des opportunités de marché supplémentaires.
Les marchés matures naviguent dans des vents contraires structurels
L'Amérique du Nord, l'Europe et le Moyen-Orient et l'Afrique gagnent du terrain sur le marché mondial des montres mécaniques, soutenus par des réseaux de vente au détail de luxe établis, des communautés de collectionneurs actives et un intérêt soutenu pour les produits horlogers spécialisés. En Amérique du Nord, notamment aux États-Unis, la demande est soutenue par des détaillants spécialisés en montres, des boutiques de luxe et un intérêt croissant pour les montres mécaniques à production limitée et d'occasion. L'Europe bénéficie de son patrimoine horloger de longue date, de ses capacités de fabrication établies et de la concentration d'une expertise spécialisée en Suisse, en Allemagne, en France et au Royaume-Uni. Pendant ce temps, le marché du Moyen-Orient et de l'Afrique est soutenu par la demande d'accessoires haut de gamme, les destinations de shopping de luxe établies et la présence de marques horlogères internationales aux Émirats arabes unis, en Arabie saoudite et en Afrique du Sud.
Paysage concurrentiel
Concentration du Marché
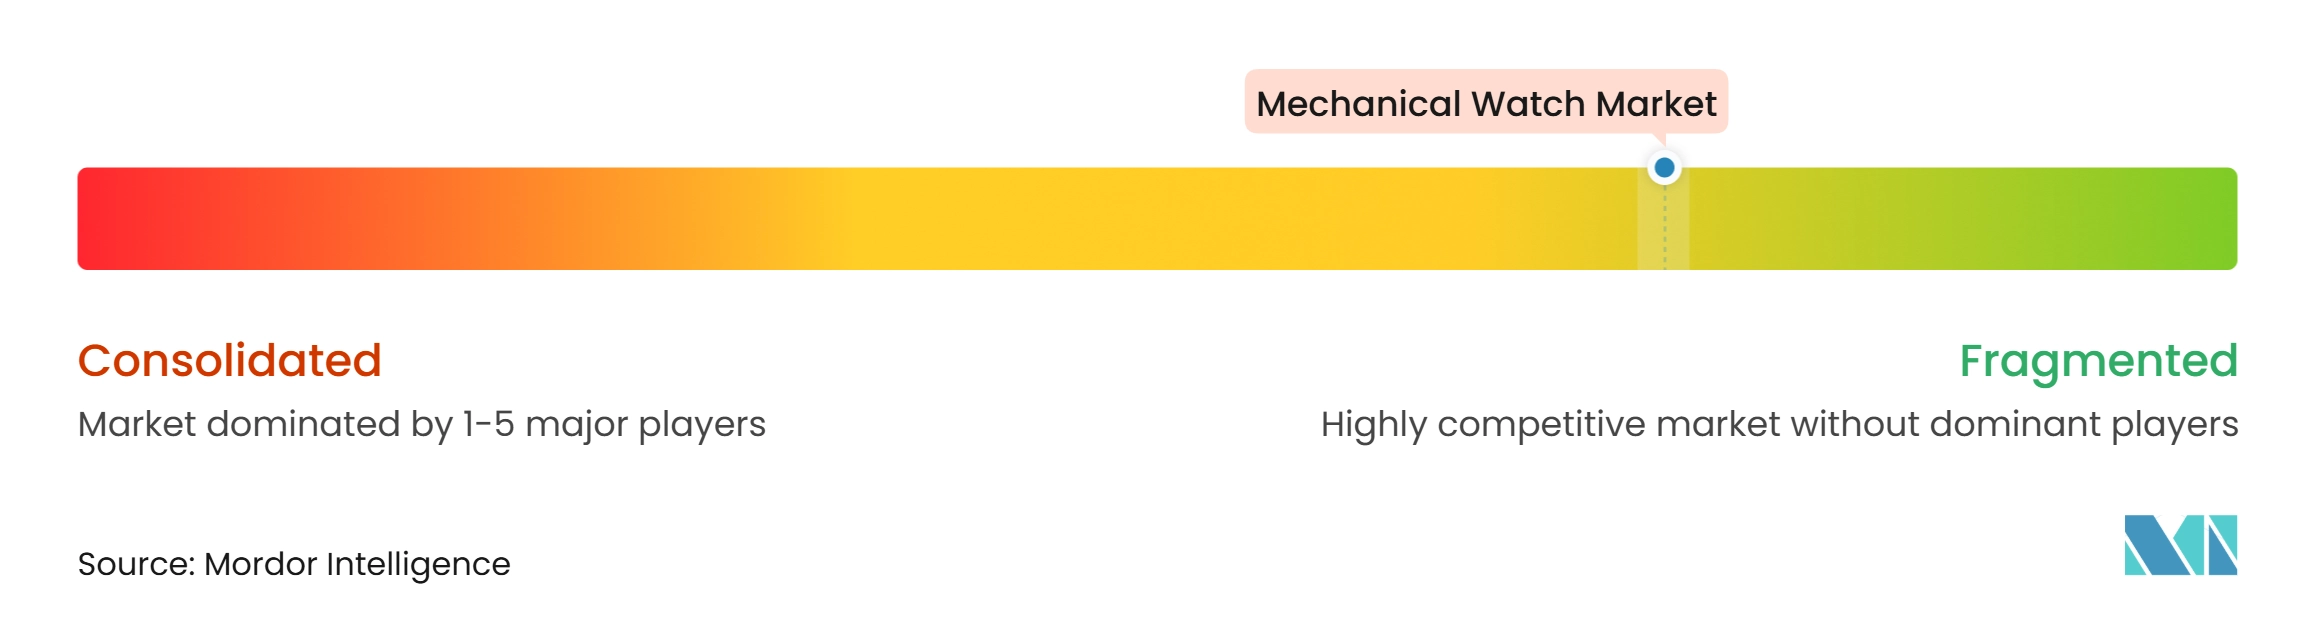
Le marché mondial des montres mécaniques est fragmenté, avec des horlogers de luxe établis, des groupes de fabrication horlogère diversifiés et des marques premium indépendantes en concurrence à travers l'innovation produit, l'ingénierie des mouvements, le positionnement de marque et les collections exclusives. Les principaux acteurs tels que Rolex SA, Patek Philippe SA, Audemars Piguet Holding SA, Swatch Group Ltd. et Richard Mille SA maintiennent de solides positions sur le marché grâce à des mouvements mécaniques propriétaires, des complications spécialisées, une fabrication de précision et des portefeuilles de produits différenciés. La concurrence est particulièrement influencée par la capacit des fabricants à développer des calibres maison, à introduire des montres techniquement avancées, à maintenir l'exclusivité des produits et à renforcer les relations directes avec les clients.
L'innovation produit et le développement de mouvements maison restent des stratégies concurrentielles importantes parmi les principaux fabricants. En février 2026, Audemars Piguet a dévoilé son nouveau mouvement à calendrier perpétuel squelette à remontage automatique maison, le Calibre 7139, offrant une interprétation moderne de la complication traditionnelle du calendrier perpétuel à travers des techniques de squelettage. Cela souligne l'importance accordée à l'architecture avancée des mouvements, à la complexité mécanique et à la finition spécialisée, alors que les fabricants cherchent à différencier leurs collections. L'investissement continu dans des calibres propriétaires, des complications innovantes, des matériaux avancés et des montres à production limitée renforce le positionnement technique des horlogers établis et soutient la concurrence dans le segment des montres mécaniques haut de gamme.
Le positionnement concurrentiel est également façonné par l'exclusivité des produits, le patrimoine de la marque, le contrôle de la distribution et les stratégies d'engagement client. Les principaux fabricants renforcent leurs réseaux de vente au détail agréés, développent les boutiques appartenant aux marques et maintiennent une distribution sélective pour renforcer le positionnement des produits et les expériences d'achat. Les investissements dans le service après-vente, les réseaux de maintenance certifiés, les systèmes d'authentification et les registres de propriété numériques deviennent également des considérations concurrentielles importantes. Les fabricants se concentrent de plus en plus sur le contrôle de la chaîne d'approvisionnement, les capacités horlogères qualifiées, la production de composants propriétaires et les relations à long terme avec les collectionneurs pour renforcer la fidélité à la marque et maintenir leurs positions sur le marché.
Leaders du secteur des montres mécaniques
-
Rolex SA
-
Patek Philippe SA
-
Audemars Piguet Holding SA
-
Swatch Group Ltd
-
Richard Mille SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Montres Mécaniques Entreprises couvertes dans ce rapport
- Rolex SA
- Patek Philippe SA
- Audemars Piguet Holding SA
- Swatch Group Ltd
- Cartier International SNC
- Richard Mille SA
- Richemont International SA
- Omega SA
- LVMH Moet Hennessy Louis Vuitton SE
- Seiko Group Corporation
- Citizen Watch Co., Ltd.
- TAG Heuer SA
- Breitling SA
- Vacheron Constantin SA
- Jaeger-LeCoultre SA
- IWC International Watch Co. AG
- Hublot SA
- Tissot SA
- Grand Seiko
- A. Lange & Söhne
Développements industriels récents dans Marché des Montres Mécaniques
- Septembre 2026 : Titan a lancé Vetra, son premier mouvement mécanique maison de marque, marquant une étape importante dans l'horlogerie indienne. Vetra constitue la base de la nouvelle collection Titan Automatics, animée par l'architecture de mouvement de la série 7A.
- Septembre 2026 : Seiko Group Corporation a élargi sa collection Prospex Speedtimer avec quatre nouvelles montres mécaniques, comprenant deux chronographes automatiques et deux modèles trois aiguilles.
- Juin 2026 : Casio Computer Co., Ltd. a lancé le dernier ajout à sa gamme de montres EDIFICE. Le nouveau EFK-200 est doté d'un mouvement mécanique automatique et d'un boîtier poli avec des finitions miroir et satinées séparées, créant un aspect qui change selon l'angle de vue.
- Juin 2026 : Porsche Design a marqué l'ouverture officielle de sa nouvelle Manufacture de montres à Granges, en Suisse, réaffirmant son engagement en tant que fabricant de montres indépendant.
Périmètre du rapport mondial sur le marché des montres mécaniques
Une montre mécanique est une pièce d'horlogerie qui utilise un système complexe d'engrenages, de ressorts et de pièces mécaniques pour mesurer le temps plutôt que de s'appuyer sur une batterie ou un circuit électronique. Le marché des montres mécaniques est segmenté par type de produit, catégorie, utilisateur final, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en montres habillées classiques, montres de sport, montres de plongée, montres squelette et autres. Sur la base de la catégorie, le marché est segmenté en grande diffusion et premium. Sur la base de l'utilisateur final, le marché est segmenté en hommes, femmes et mixte. Sur la base du canal de distribution, le marché est segmenté en supermarchés/hypermarchés, magasins spécialisés, boutiques de vente en ligne et autres canaux de distribution. Sur la base de la géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en USD).
Aperçu de la segmentation
| Montres habillées classiques |
| Montres de sport |
| Montres de plongée |
| Montres squelette |
| Autres |
| Grande diffusion |
| Premium |
| Hommes |
| Femmes |
| Mixte |
| Supermarchés/Hypermarchés |
| Magasins spécialisés |
| Boutiques de vente en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Montres habillées classiques | |
| Montres de sport | ||
| Montres de plongée | ||
| Montres squelette | ||
| Autres | ||
| Par catégorie | Grande diffusion | |
| Premium | ||
| Par utilisateur final | Hommes | |
| Femmes | ||
| Mixte | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Magasins spécialisés | ||
| Boutiques de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des montres mécaniques d'ici 2032 ?
Le secteur des montres mécaniques devrait croître de 89,75 milliards USD en 2026 à 127,12 milliards USD d'ici 2032, à un CAGR de 6,05 % de 2027 à 2032.
Quelle catégorie de produits de montres mécaniques détient la plus grande part ?
Les montres habillées classiques dominent la gamme de produits avec une part de 38,12 % en 2026. Les montres de sport constituent le type de produit à la croissance la plus rapide, avec un CAGR projeté de 7,35 % jusqu'en 2032.
Quelle catégorie de montres mécaniques devrait connaître la croissance la plus rapide ?
La catégorie premium devrait se développer à un CAGR de 7,53 % jusqu'en 2032.
Quel canal de vente connaît la croissance la plus rapide pour les montres mécaniques ?
Les boutiques de vente en ligne devraient croître à un CAGR de 7,84 % jusqu'en 2032.