
Marktgröße und Marktanteil für mechanische Uhren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 94.75 Milliarden US-Dollar |
| Marktgröße (2032) | 127.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.05 % |
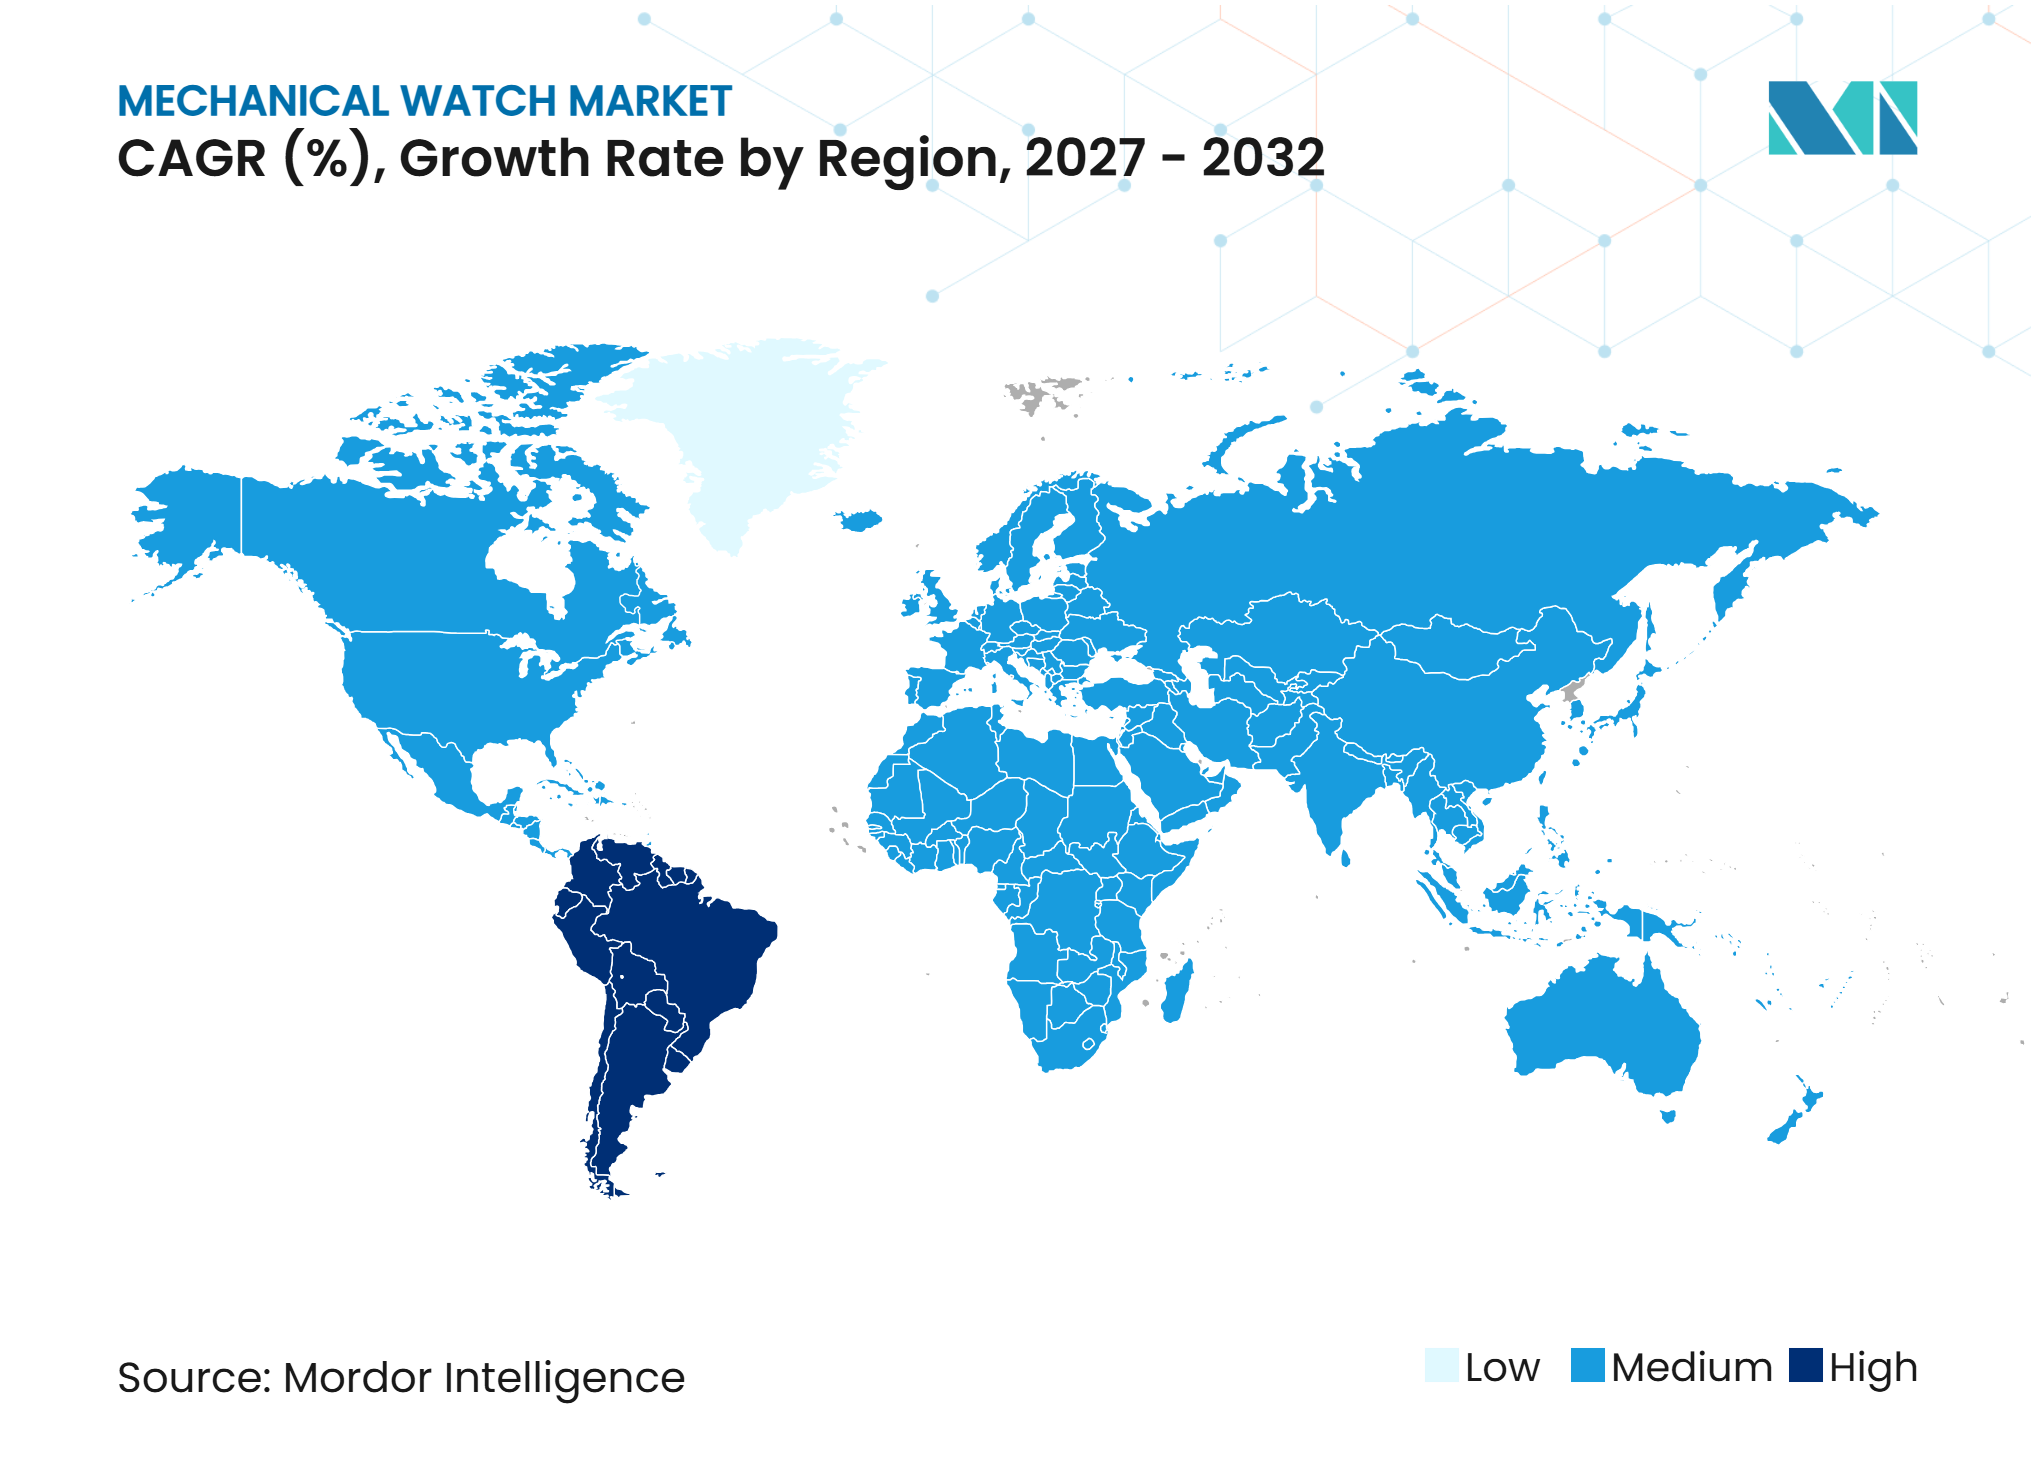
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische Uhren von Mordor Intelligence
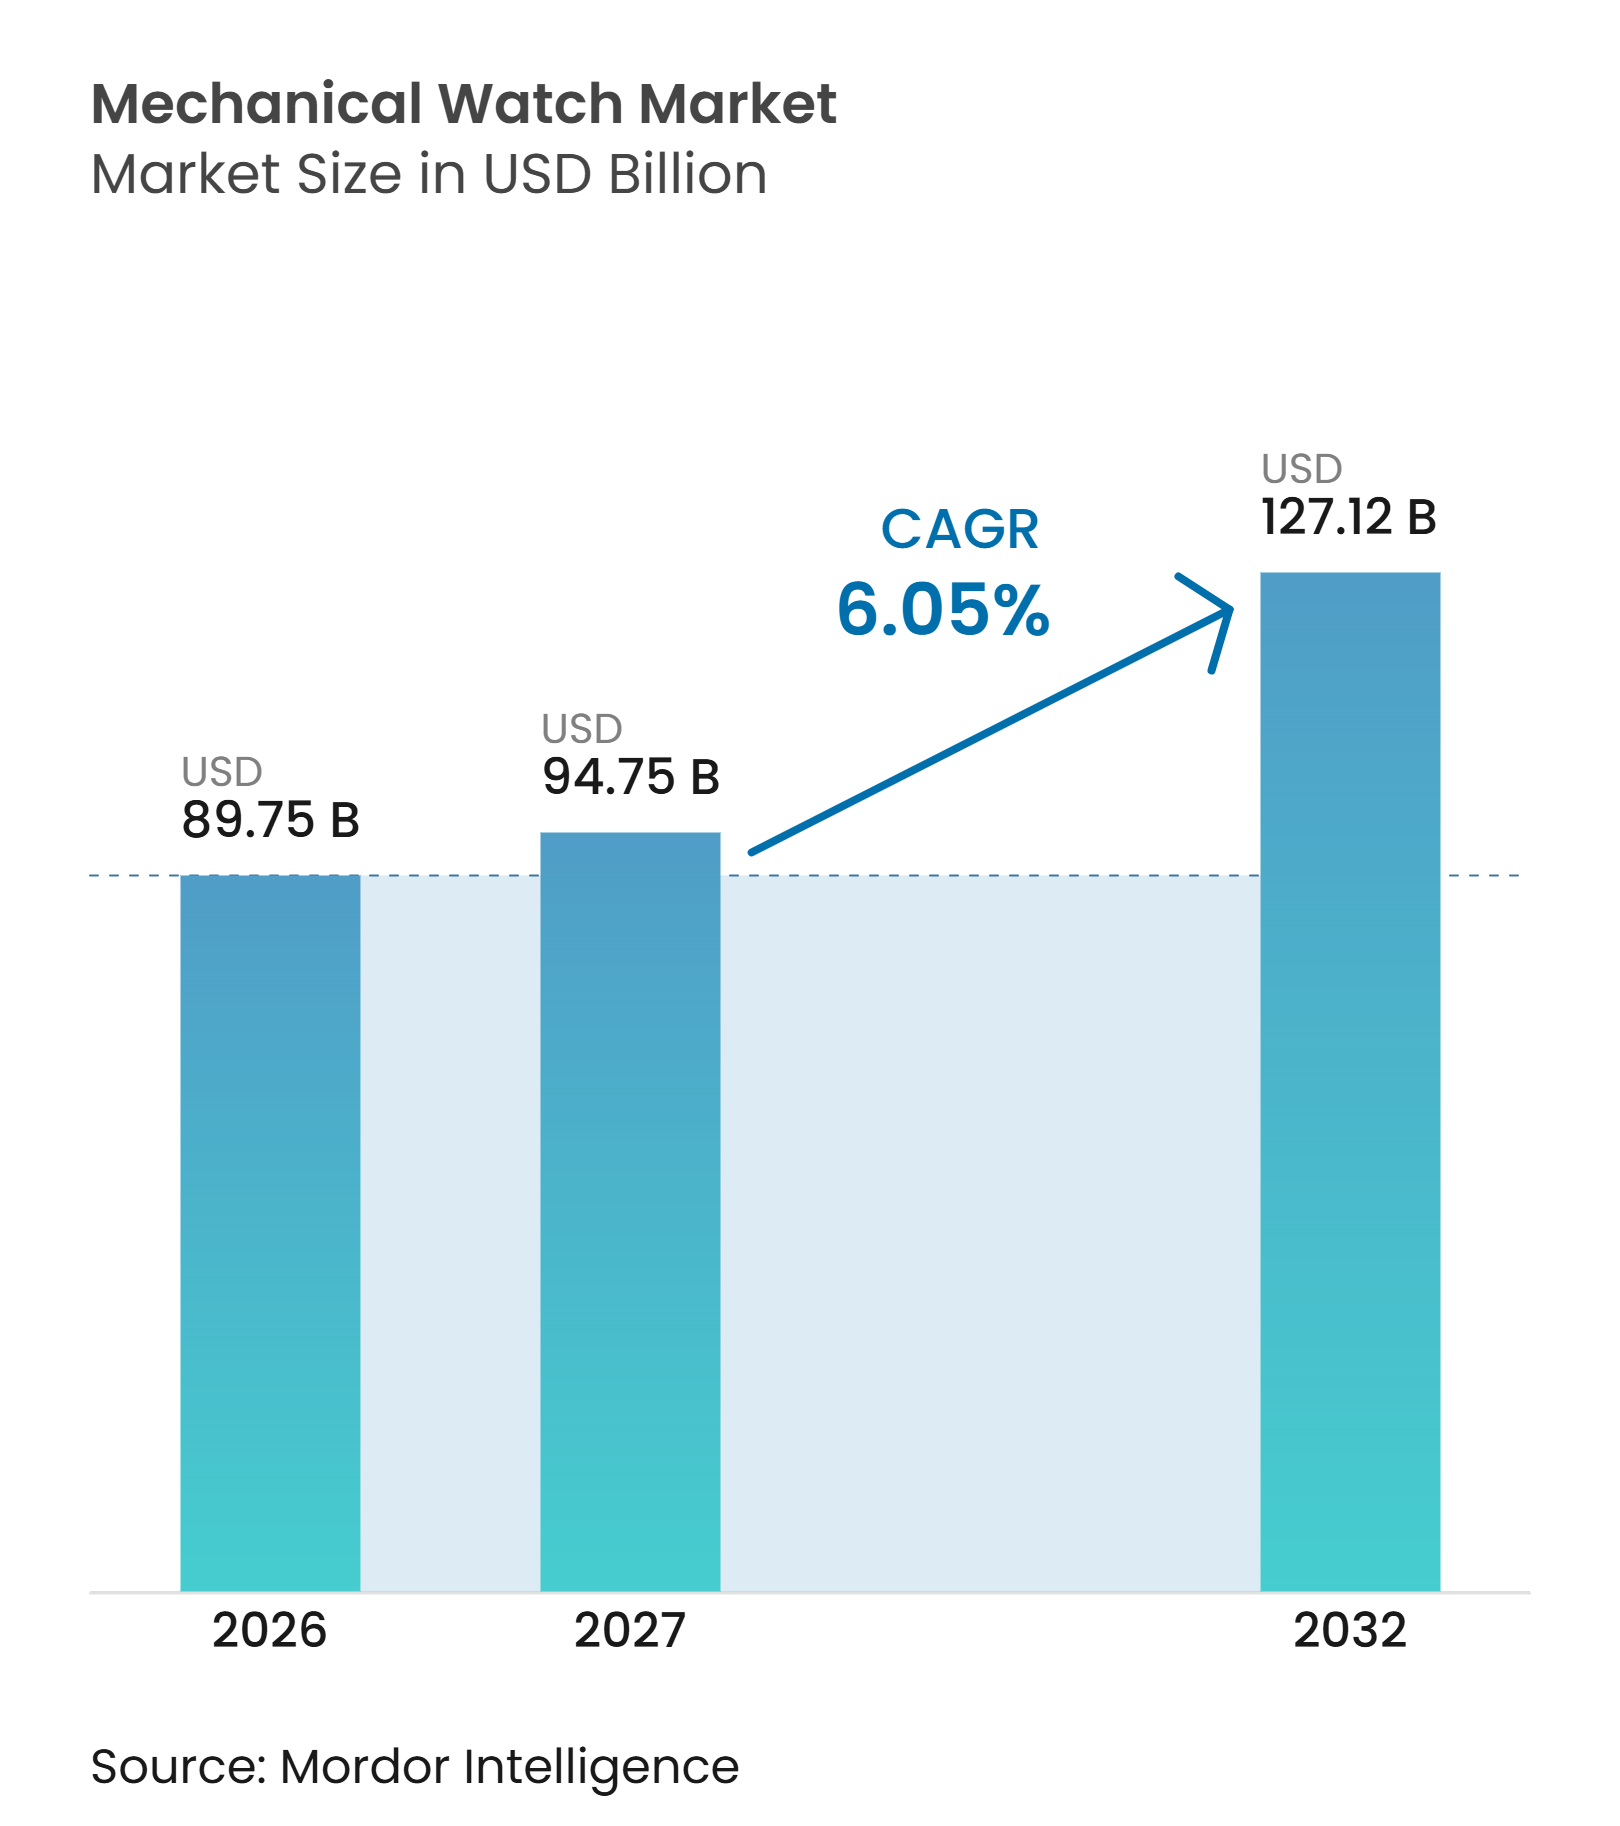
Die Marktgröße für mechanische Uhren wurde im Jahr 2026 auf 89,75 Milliarden USD geschätzt und soll im Jahr 2027 94,75 Milliarden USD erreichen, mit einer weiteren Expansion auf 127,12 Milliarden USD bis 2032, was einer CAGR von 6,05 % zwischen 2027 und 2032 entspricht. Das Marktwachstum wird in erster Linie durch das zunehmende Interesse der Verbraucher an traditionellem Uhrmacherhandwerk, den Luxusappeal und den dauerhaften Wert mechanisch gefertigter Zeitmesser angetrieben. Das wachsende Interesse am uhrmacherischen Erbe, an aufwendigen Uhrwerkmechanismen und handgefertigten Komponenten veranlasst Verbraucher dazu, in mechanische Uhren als Symbole für Raffinesse, persönliche Leistung und zeitlosen Stil zu investieren. Darüber hinaus verbessern kontinuierliche Fortschritte bei der Ganggenauigkeit, den Gangreserven, der Magnetfeldresistenz und den verwendeten Materialien die Produktleistung und stärken das Verbraucherinteresse an mechanischen Zeitmessern.
Wichtigste Erkenntnisse des Berichts
-
Nach Produkttyp hielten klassische Kleideruhren im Jahr 2026 einen Marktanteil von 38,12 %, während Sportuhren bis 2032 voraussichtlich mit einem CAGR von 7,35 % wachsen werden.
-
Nach Kategorie entfiel im Jahr 2026 ein Marktanteil von 70,12 % auf das Massenmarktsegment, während das Premiumsegment bis 2032 voraussichtlich mit einem CAGR von 7,53 % wachsen wird.
-
Nach Endnutzer entfiel im Jahr 2026 ein Marktanteil von 44,34 % auf Herren, während das Unisex-Segment bis 2032 voraussichtlich mit einem CAGR von 7,02 % wachsen wird.
-
Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 54,29 % auf Fachgeschäfte, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen werden.
-
Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 34,23 % auf Asien-Pazifik, während Südamerika bis 2032 voraussichtlich mit einem CAGR von 7,41 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Wertschätzung für traditionelles Handwerk und uhrmacherisches Erbe | +1.3% | Global; am stärksten in Japan, der Schweiz und Westeuropa | Langfristig (≥ 4 Jahre) |
| Zunehmende Beliebtheit mechanischer Uhren bei jüngeren Verbrauchern | +1.4% | Nordamerika, Asien-Pazifik; aufkommend in Südamerika | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei mechanischen Uhrwerken | +0.9% | Global; Innovationszentren in der Schweiz und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmender Einfluss von Prominentenempfehlungen und Kooperationen mit Luxusmarken | +0.7% | Nordamerika, Asien-Pazifik, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Expansion des Marktes für gebrauchte und zertifiziert gebrauchte Uhren | +1.0% | Global; am stärksten in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für zeitlose und langlebige Accessoires | +0.5% | Global; am ausgeprägtesten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Wertschätzung für traditionelles Handwerk und uhrmacherisches Erbe
Die wachsende Wertschätzung für traditionelles Handwerk und uhrmacherisches Erbe treibt die Nachfrage nach mechanischen Uhren an. Verbraucher schätzen zunehmend handwerkliche Techniken, historische Designelemente und das spezialisierte Fachwissen, das mit der traditionellen Uhrmacherei verbunden ist. Die Verwendung von handgefertigten Komponenten, aufwendiger Zifferblattdekoration, traditioneller Emailarbeit und präzisionsgefertigten mechanischen Uhrwerken stärkt die Attraktivität von erbe-inspirierten Zeitmessern. So stellte beispielsweise Credor, eine Marke der Seiko Group Corporation, im Januar 2026 eine limitierte Goldfeather-Edition mit einem traditionellen Imari-Nabeshima-Porzellan-Zifferblatt vor, angetrieben von einem ultradünnen 1,98 mm manuell aufzuziehenden Kaliber 6890, mit einer auf 60 Stück beschränkten Produktion. Diese Markteinführung veranschaulicht, wie Hersteller das traditionelle japanische Handwerk bewahren und gleichzeitig mit mechanischer Uhrwerkstechnik verbinden.
Zunehmende Beliebtheit mechanischer Uhren bei jüngeren Verbrauchern
Die wachsende Beliebtheit mechanischer Uhren bei jüngeren Verbrauchern unterstützt das Marktwachstum. Millennials und die Generation Z betrachten traditionelle Zeitmesser zunehmend als Ausdruck des persönlichen Stils, der Individualität und der Wertschätzung für mechanische Ingenieurskunst. Die zunehmende Auseinandersetzung mit uhrbezogenen Inhalten über soziale Medien, digitale Sammlergemeinschaften und von Influencern geleitete Produktrezensionen verbessert das Bewusstsein für mechanische Uhrwerke, etablierte Uhrmachermarken und Sammlerstücke. Das wachsende Interesse an vintage-inspirierten Designs, limitierten Auflagen, unabhängigen Uhrmachern und markanten mechanischen Komplikationen ermutigt jüngere Verbraucher, traditionellen Uhrenbesitz zu erkunden. Der Reiz, Uhrwerksmechanismen zu verstehen, aufwendige Komponenten durch Sichtböden zu beobachten und an Online-Uhrensammlungsgemeinschaften teilzunehmen, stärkt das Engagement mit mechanischen Zeitmessern zusätzlich.
Technologische Fortschritte bei mechanischen Uhrwerken
Technologische Fortschritte bei mechanischen Uhrwerken treiben das Marktwachstum an, da Hersteller zunehmend auf die Verbesserung der Ganggenauigkeit, Gangreserve, Haltbarkeit und der allgemeinen Uhrwerkseffizienz setzen. Die Integration fortschrittlicher Materialien, innovativer Hemmungsmechanismen und präzisionsgefertigter Komponenten verbessert die Leistung und Zuverlässigkeit mechanischer Uhren und behebt dabei traditionelle Einschränkungen wie Magnetfeldstörungen, Reibung und Empfindlichkeit gegenüber äußeren Erschütterungen. So stellte beispielsweise TAG Heuer im September 2025 seine intern entwickelte TH-Carbonspring-Technologie vor, die nach neun Jahren Forschung und Entwicklung im TAG Heuer LAB entstanden ist. Die Kohlefaser-Verbundwerkstoff-Unruhspirale ist darauf ausgelegt, die Widerstandsfähigkeit gegenüber Magnetfeldern und äußeren Erschütterungen zu verbessern und gleichzeitig die Präzision und Stabilität mechanischer Uhrwerke zu steigern.
Zunehmender Einfluss von Prominentenempfehlungen und Kooperationen mit Luxusmarken
Prominentenempfehlungen und Kooperationen mit Luxusmarken entwickeln sich zu Wachstumstreibern im Markt für mechanische Uhren, da Hersteller zunehmend mit Schauspielern, Sportlern, Musikern, Modedesignern und anderen einflussreichen Persönlichkeiten zusammenarbeiten, um die Markensichtbarkeit und das Verbraucherengagement zu stärken. Diese Partnerschaften helfen Uhrmachern, jüngere und aufstrebende Verbraucher anzusprechen, das Markenansehen zu steigern und ihr Erbe und Handwerk durch prominente Persönlichkeiten des öffentlichen Lebens zu kommunizieren. So arbeitete beispielsweise Audemars Piguet im September 2026 mit seiner langjährigen Markenbotschafterin und Tennischampionin Serena Williams zusammen, um einen 38-mm-Royal-Oak-Selbstaufzug-Chronographen vorzustellen. Diese Zusammenarbeit spiegelt die Strategie der Marke wider, mit einflussreichen Persönlichkeiten zusammenzuarbeiten, um neue Verbrauchergruppen zu erreichen und ihre kulturelle Relevanz zu stärken.
Analyse der Hemmnisse*
| Intensiver Wettbewerb durch Smartwatches und vernetzte Wearable-Geräte | -1.3% | Global; am stärksten im Massenmarktsegment; ausgeprägt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
|---|---|---|---|
| Anfälligkeit gegenüber gefälschten und imitierten Produkten | -0.8% | Global; Transitknotenpunkte: Hongkong, Niederlande; Endmärkte: Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von spezialisierten Komponenten und Rohstoffen | -0.5% | Schweiz, Japan; breitere Lieferkette in Deutschland und Frankreich | Langfristig (≥ 4 Jahre) |
| Lange Produktionsvorlaufzeiten und begrenzte Fertigungsskalierbarkeit | -0.4% | Schweiz; Boutique-Hersteller mechanischer Uhren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch Smartwatches und vernetzte Wearable-Geräte
Die wachsende Verbreitung von Smartwatches und vernetzten Wearable-Geräten lenkt die Verbraucherausgaben auf multifunktionale Zeitmesseralternativen um und stellt eine erhebliche Einschränkung für den Markt für mechanische Uhren dar. Im Gegensatz zu traditionellen mechanischen Uhren bieten Smartwatches Funktionen wie Fitness-Tracking, Gesundheitsüberwachung, GPS-Navigation, Smartphone-Benachrichtigungen, kontaktloses Bezahlen und Echtzeit-Konnektivität, was einen größeren funktionalen Komfort für den täglichen Gebrauch bietet. Ihre Fähigkeit, sich in Smartphones und andere digitale Ökosysteme zu integrieren, macht sie besonders attraktiv für technologieorientierte Verbraucher und jüngere Zielgruppen, die multifunktionale Accessoires suchen. Darüber hinaus verschärfen kontinuierliche Fortschritte in der Wearable-Technologie, verbesserte Akkuleistung und eine wachsende Produkterschwinglichkeit den Wettbewerb in verschiedenen Preissegmenten.
Anfälligkeit gegenüber gefälschten und imitierten Produkten
Die zunehmende Verbreitung von gefälschten und imitierten Produkten stellt eine erhebliche Einschränkung für den Markt für mechanische Uhren dar, da sie den Markenruf, die Exklusivität und das Verbrauchervertrauen in etablierte Uhrmacher untergräbt. Fälschungshersteller replizieren die Designs, Logos und visuellen Merkmale hochwertiger mechanischer Uhren und vertreiben sie über nicht autorisierte Einzelhändler, Online-Marktplätze und informelle Vertriebskanäle, oft zu deutlich niedrigeren Preisen als authentische Produkte. So beschlagnahmten beispielsweise laut der Deutschen Generalzolldirektion die deutschen Zollbehörden im Jahr 2025 rund 4,6 Millionen gefälschte Produkte[1]. Die deutschen Behörden identifizieren auch Markenuhren als häufig gefälschte Luxusprodukte, was die Anfälligkeit der Uhrenbranche für Produktimitation und Verletzungen des geistigen Eigentums verdeutlicht. Diese weit verbreitete Fälschungsaktivität erhöht die Herausforderungen für authentische Uhrenhersteller beim Schutz ihrer Markenidentität und der Aufrechterhaltung des Verbrauchervertrauens.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
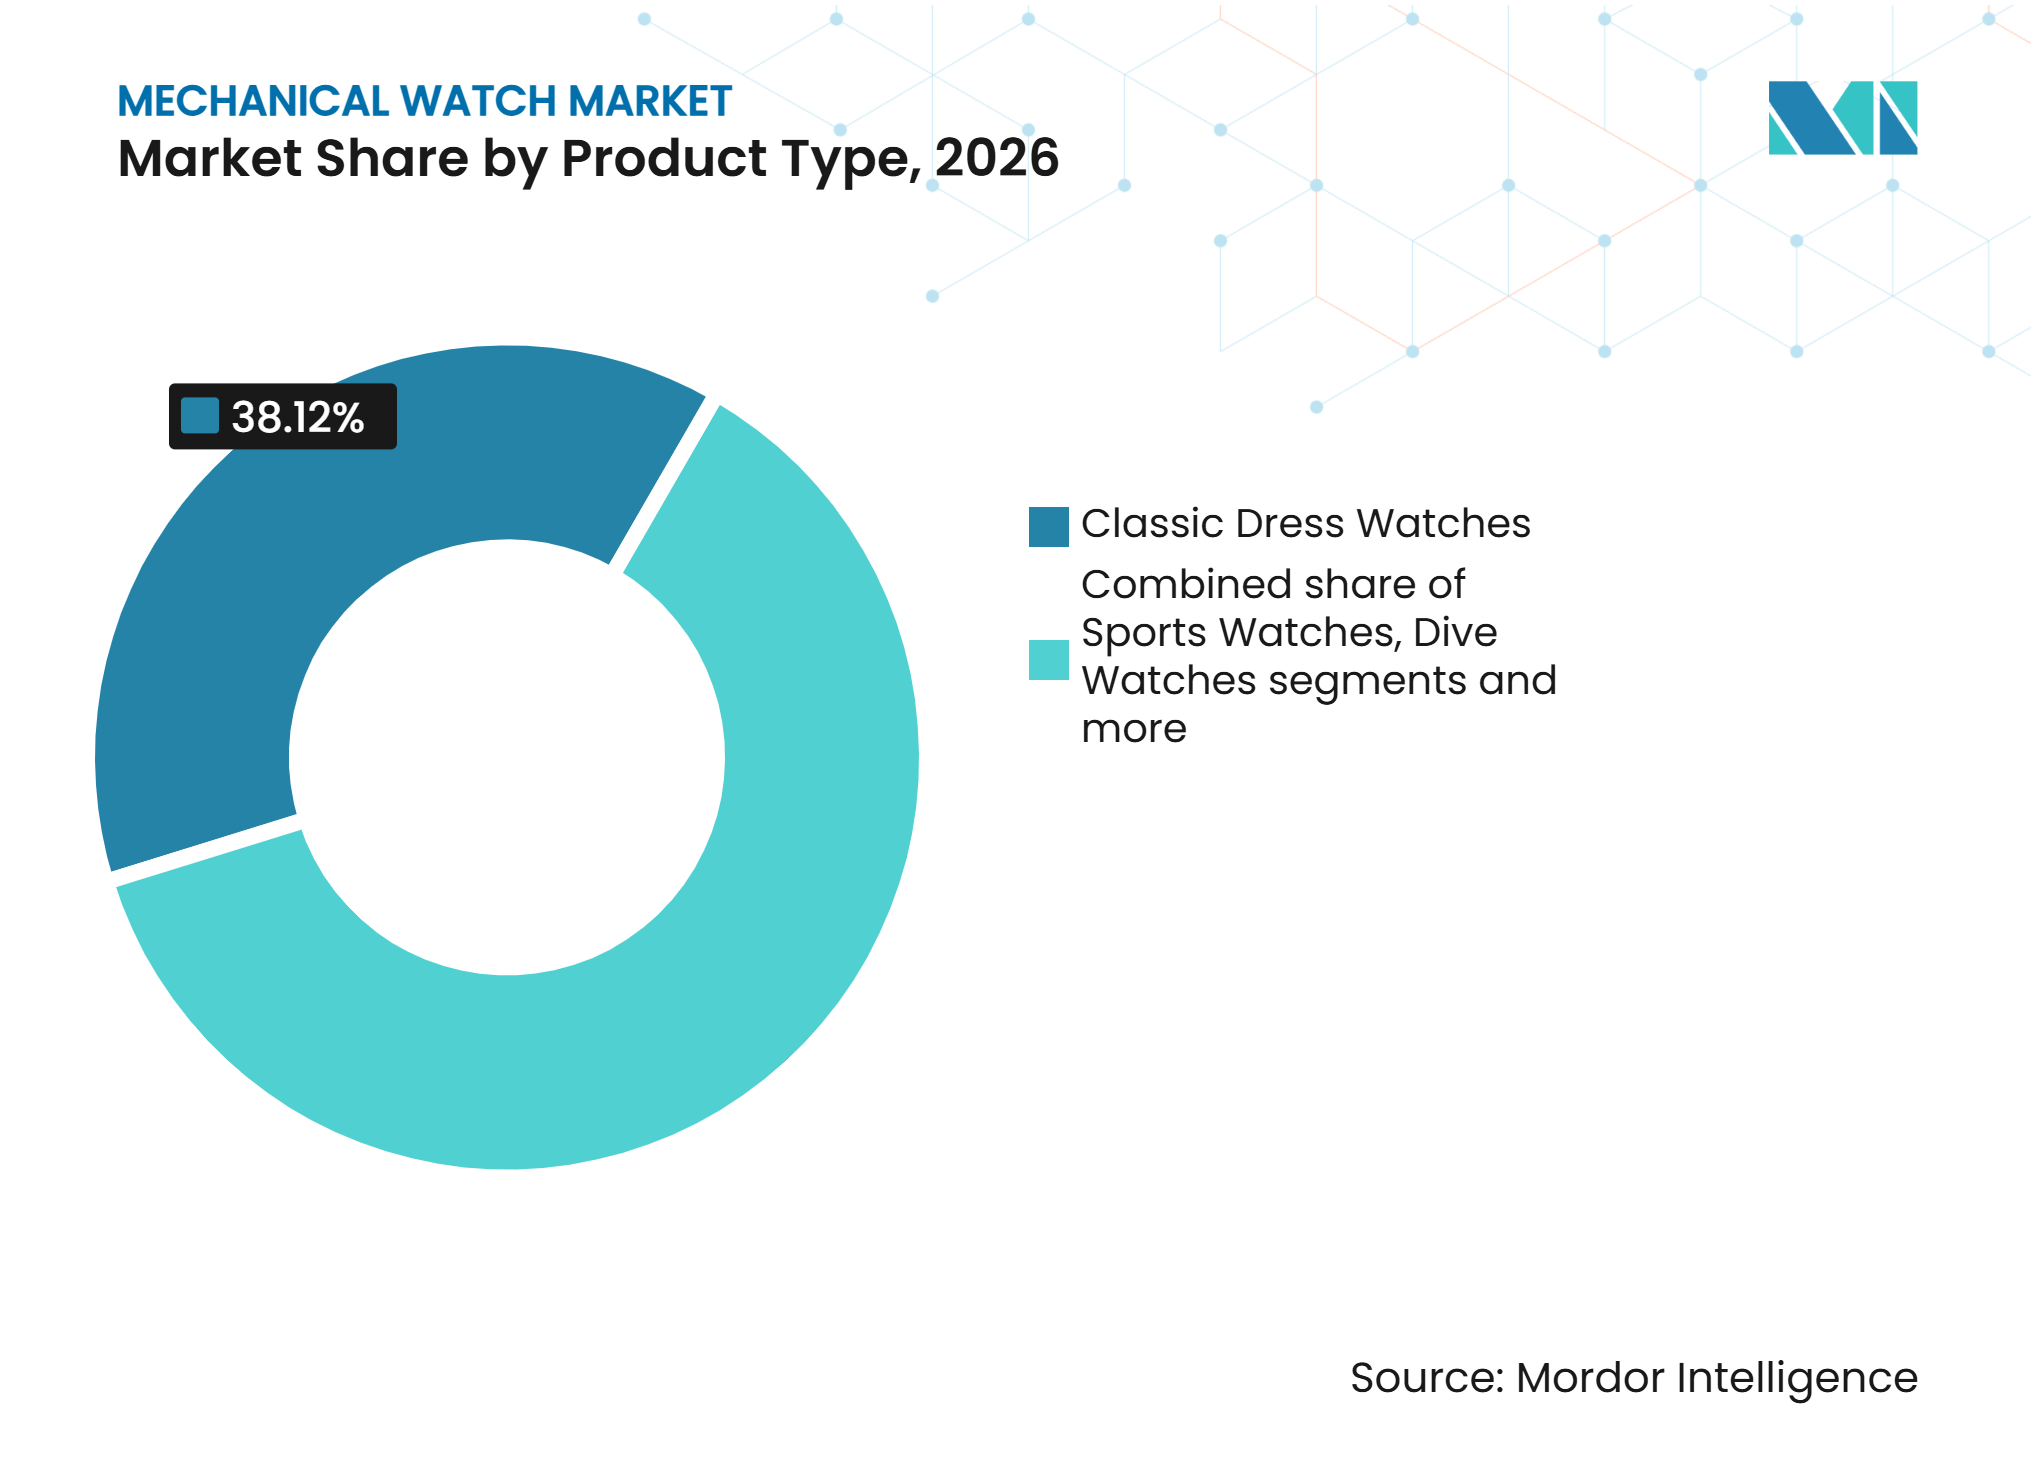
Klassisches Erbe sichert KategoriedominanzKlassische Kleideruhren halten mit 38,12 % im Jahr 2026 den größten Anteil am globalen Markt für mechanische Uhren, gestützt durch die anhaltende Verbraucherpräferenz für formale Ästhetik, Grande-Complication-Uhrwerke und die investitionswürdige Wertentwicklung von limitierten Erbstücken auf dem Sekundärmarkt. Das Wachstum des Segments wird durch die steigende Nachfrage nach hochkomplexen Kalibern, darunter ewige Kalender, Minutenrepetitionen und Tourbillons, weiter unterstützt, die die technische Exklusivität und den uhrmacherischen Wert dieser Zeitmesser steigern. Darüber hinaus stärkt die Anwendung fortschrittlicher Uhrwerksveredelungstechniken wie Côtes de Genève, Perlage und handgeschliffene Brücken die Produktdifferenzierung und zieht Sammler an, die sich für mechanische Feinheiten interessieren.
Sportuhren sind das am schnellsten wachsende Produktsegment mit einem prognostizierten CAGR von 7,35 % von 2027 bis 2032, angetrieben durch die steigende Nachfrage nach mechanisch gefertigten Zeitmessern, die verbesserte Haltbarkeit, Stoßfestigkeit und zuverlässige Leistung unter anspruchsvollen Bedingungen bieten. Fortschrittliche Uhrwerksschutzsysteme, einschließlich stoßdämpfender Mechanismen und verbesserter Unruhstabilisierung, stärken ihre Eignung für den aktiven Einsatz. Darüber hinaus verbessern die Integration antimagnetischer Technologien, verstärkte Gehäusekonstruktionen, kratzfeste Gläser und verbesserte Dichtungsmechanismen die Produktrobustheit und Betriebszuverlässigkeit. Hersteller investieren auch in leistungsstarke mechanische Kaliber mit verlängerter Gangreserve, verbesserter Aufzugseffizienz und größerer Widerstandsfähigkeit gegenüber äußeren Störungen.



Nach Kategorie:
Massenmarkt koexistiert mit Premium-DynamikDie Massenmarktkategorie hält im Jahr 2026 einen Marktanteil von 70,12 %, unterstützt durch die wachsende Verfügbarkeit standardisierter mechanischer Uhrwerke, kostenoptimierter Fertigungsprozesse und effizienter Komponentenbeschaffung. Hersteller konzentrieren sich auf vereinfachte Kaliber-Architekturen, automatisierte Komponentenproduktion und optimierte Montageverfahren, um die Produktionseffizienz zu verbessern und eine gleichbleibende Produktqualität zu gewährleisten. Die Entwicklung zuverlässiger Einstiegs-Automatik- und Handaufzugsmechanismen unterstützt eine breitere Produktverfügbarkeit in Massenmarkt-Portfolios für mechanische Uhren. Die Verwendung standardisierter Uhrwerkskomponenten, Edelstahlgehäuse und Mineralgläser unterstützt zudem eine effiziente Fertigung und Produktkonsistenz.
Die Premiumkategorie ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 7,53 % von 2027 bis 2032, angetrieben durch die steigende Nachfrage nach hochwertigen Zeitmessern, anspruchsvoller mechanischer Ingenieurskunst und exklusiven Produktangeboten. Laut der Vereinigung der Schweizerischen Uhrenindustrie (FH) machten Uhren mit einem Preis über 3.000 CHF im Jahr 2025 rund 80,1 % des Wertes der Schweizer Armbanduhrexporte aus, was den starken Beitrag höherpreisiger Zeitmesser zur Wertschöpfung der Branche widerspiegelt[2]. Diese Nachfrage wird durch das wachsende Interesse an manufaktureigenen Uhrwerken, aufwendigen Komplikationen, Materialien in Premiumqualität und spezialisierten Veredelungstechniken unterstützt. Die zunehmende Betonung exklusiver Kollektionen mit proprietären Kalibern, handgefertigten Komponenten und limitierten Designs stärkt das Wachstum des Segments weiter.
Nach Endnutzer:
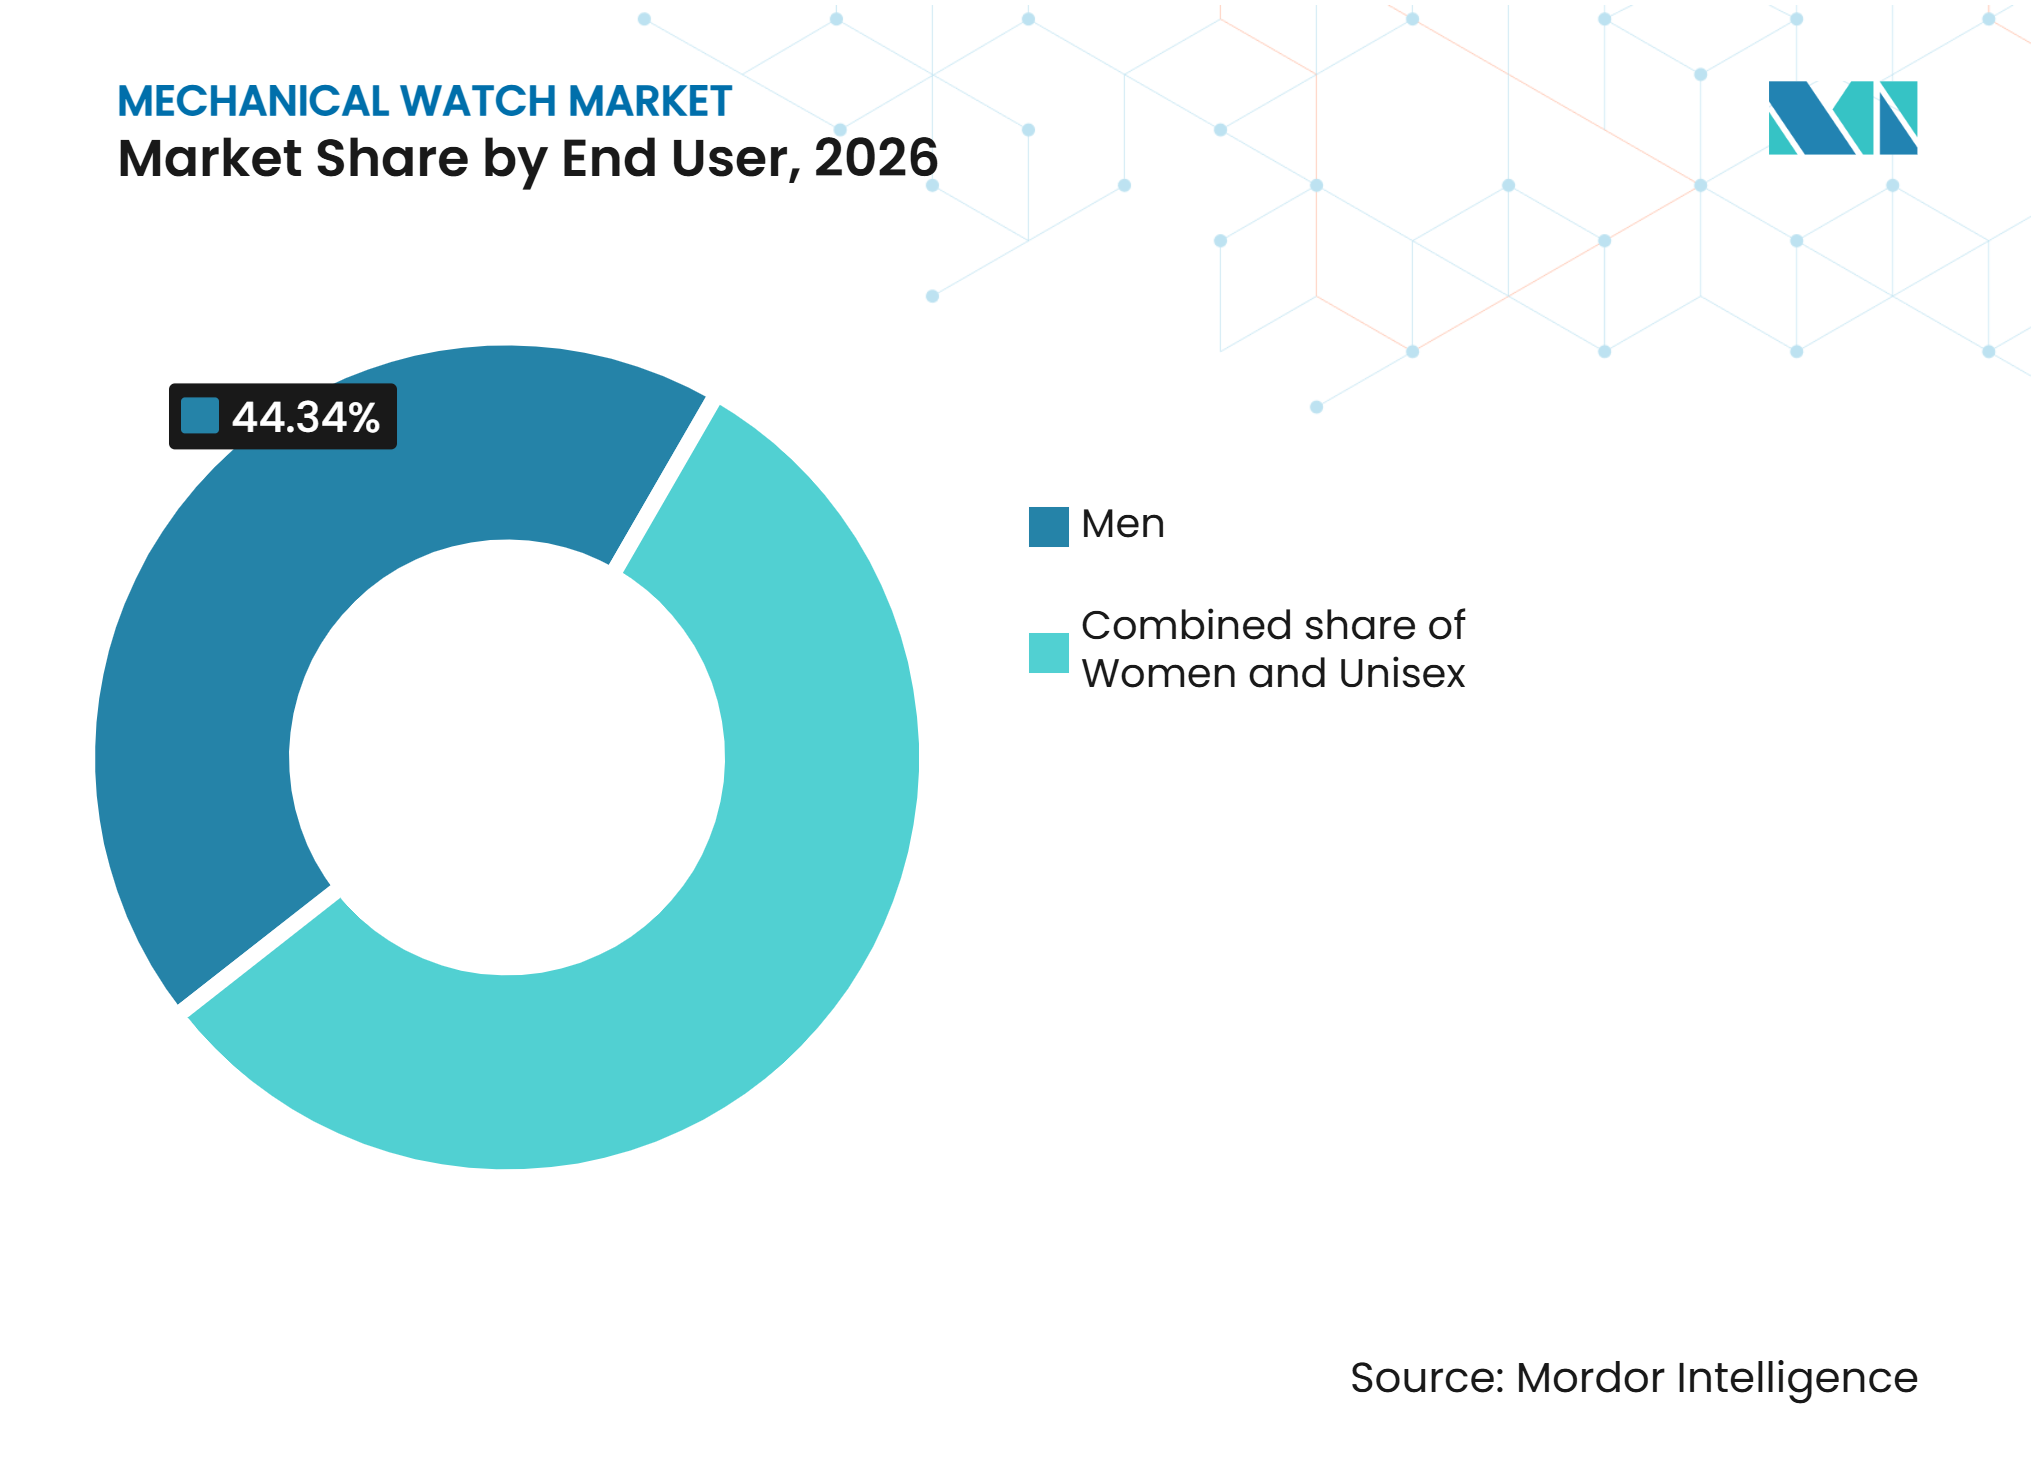
Etablierte Nachfrage trifft auf aufkommende ZielgruppenHerren stellen das größte Endnutzersegment im Markt für mechanische Uhren dar und entfallen im Jahr 2026 auf einen Marktanteil von 44,34 %. Dies wird durch die anhaltende Nachfrage nach mechanisch gefertigten Zeitmessern, etablierte Uhrensammlerpräferenzen und ein starkes Angebot an herrenorientierten Produktportfolios unterstützt. Das Segment wird durch das anhaltende Interesse an mechanischen Chronographen, präzisionsgefertigten Kalibern und Uhren mit spezialisierten Komplikationen wie GMT-Funktionen, Gangreserveanzeigen und Jahreskalendern angetrieben. Die Verfügbarkeit verschiedener Uhrwerkskonfigurationen, Gehäusematerialien, Zifferblattoberflächen und Armband-Optionen erweitert die Produktauswahl für unterschiedliche Verbraucherpräferenzen.
Das Unisex-Segment ist die am schnellsten wachsende Endnutzerkategorie mit einem prognostizierten CAGR von 7,02 % von 2027 bis 2032. Das Wachstum wird durch die zunehmende Verbreitung geschlechtsneutraler Produktpositionierung und den Wandel der Präferenzen hin zu inklusiven Uhrendesigns angetrieben. Hersteller entwickeln zunehmend Kollektionen mit anpassungsfähigem Styling, neutraler Zifferblattästhetik und vielseitigen Designelementen, die über Geschlechterkategorien hinweg ansprechen. Die Verfügbarkeit von wechselbaren Armbändern, verstellbaren Armbandsystemen und anpassbaren Uhrenkonfigurationen unterstützt eine breitere Produktattraktivität. Eine Verschiebung hin zu individuellem Stilausdruck, bei dem Kaufentscheidungen zunehmend von persönlichen Designpräferenzen statt von konventionellen geschlechterbasierten Klassifizierungen beeinflusst werden, unterstützt die Segmentexpansion weiter.

Nach Vertriebskanal:
Facheinzelhandel führt, aber digitaler Wandel setzt sich durchFachgeschäfte entfielen im Jahr 2026 auf einen Marktanteil von 54,29 %, unterstützt durch ihre etablierte Einzelhandelspräsenz, spezialisiertes Produktwissen und personalisiertes Kundengespräch. Die Verfügbarkeit von geschultem Verkaufspersonal ermöglicht es Verbrauchern, Uhrwerksspezifikationen, mechanische Komplikationen, Materialqualität und Produktauthentizität vor einer Kaufentscheidung zu beurteilen. Der Zugang zu autorisierten Kollektionen, exklusiven Produktneuheiten, physischen Produktvorführungen und professionellem Kundendienst nach dem Kauf stärkt die Marktposition des Kanals weiter. Etablierte Beziehungen zu Uhrenherstellern und der Zugang zu markenzertifizierten Reparatureinrichtungen stärken ebenfalls das Verbrauchervertrauen in Facheinzelhandelsgeschäfte.
Online-Einzelhandelsgeschäfte stellen den am schnellsten wachsenden Vertriebskanal dar und sollen von 2027 bis 2032 einen CAGR von 7,84 % verzeichnen. Dieses Wachstum wird durch die zunehmende Verbreitung markeneigener E-Commerce-Plattformen, digitaler Produktentdeckung und grenzüberschreitender Online-Käufe angetrieben. Hersteller und Einzelhändler stärken ihre digitale Präsenz durch detaillierte Produktspezifikationen, hochauflösende Produktdarstellungen, virtuelle Beratungen und personalisierte Einkaufserlebnisse. Die Integration sicherer Zahlungssysteme, Authentizitätsprüfung, Garantieregistrierung und komfortabler Lieferdienste verbessert das Verbrauchervertrauen beim Online-Kauf mechanischer Uhren. Omnichannel-Fähigkeiten, einschließlich Online-Reservierungen, digitalem Kundensupport und Abholung im Geschäft, unterstützen die Expansion des Online-Einzelhandelsvertriebs weiter.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik entfällt auf den größten Anteil am globalen Markt für mechanische Uhren und repräsentiert im Jahr 2026 einen Anteil von 34,23 %, unterstützt durch das etablierte Uhrenfertigungs-Ökosystem der Region, ein starkes uhrmacherisches Erbe und das wachsende Verbraucherinteresse an hochwertigen Zeitmessern. Die Nachfrage wird durch die Präsenz bedeutender uhrenherstellender Märkte, darunter Japan, China und andere etablierte asiatische Märkte, gestärkt. Laut der Japan Clock & Watch Association (JCWA) erreichten die Exporte fertiger Uhren japanischer Hersteller, einschließlich mechanischer Uhren, im Jahr 2025 49,3 Millionen Stück, was die starken Fertigungs- und Exportkapazitäten der Region unterstreicht[3]. Japans etabliertes Fachwissen in der Uhrwerkstechnik, der Präzisionskomponentenfertigung und den Automatikuhrtechnologien unterstützt weiterhin die Entwicklung der regionalen Industrie.
Südamerika
Südamerika soll von 2027 bis 2032 mit einem CAGR von 7,41 % wachsen, unterstützt durch das wachsende Interesse an Premium-Accessoires, den Ausbau der Luxuseinzelhandelsinfrastruktur und den verbesserten Zugang zu internationalen Marken für mechanische Uhren. Brasilien, Argentinien, Chile und Kolumbien stellen wichtige regionale Märkte dar, wobei Brasilien als bedeutendes Zentrum für den Luxuseinzelhandelsvertrieb fungiert. Die Expansion autorisierter Händler, spezialisierter Uhren-Boutiquen und Mehrmarken-Einzelhandelsgeschäfte verbessert die Verfügbarkeit international anerkannter Kollektionen mechanischer Uhren. Das wachsende Interesse an Automatikuhrwerken, Sammlerstücken und Premium-Uhrendesigns schafft zusätzliche Marktchancen.
Reife Märkte navigieren strukturelle Gegenwind
Nordamerika, Europa sowie der Nahe Osten und Afrika gewinnen im globalen Markt für mechanische Uhren an Bedeutung, unterstützt durch etablierte Luxuseinzelhändlernetzwerke, aktive Sammlergemeinschaften und anhaltendes Interesse an spezialisierten uhrmacherischen Produkten. In Nordamerika, insbesondere in den Vereinigten Staaten, wird die Nachfrage durch spezialisierte Uhreneinzelhändler, Luxus-Boutiquen und das wachsende Interesse an limitierten und gebrauchten mechanischen Zeitmessern unterstützt. Europa profitiert von seinem langjährigen uhrmacherischen Erbe, etablierten Fertigungskapazitäten und der Konzentration von Spezialwissen in der Schweiz, Deutschland, Frankreich und dem Vereinigten Königreich. Der Markt im Nahen Osten und Afrika wird unterdessen durch die Nachfrage nach Premium-Accessoires, etablierten Luxus-Einkaufszielen und der Präsenz internationaler Uhrenmarken in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Südafrika unterstützt.
Wettbewerbslandschaft
Marktkonzentration
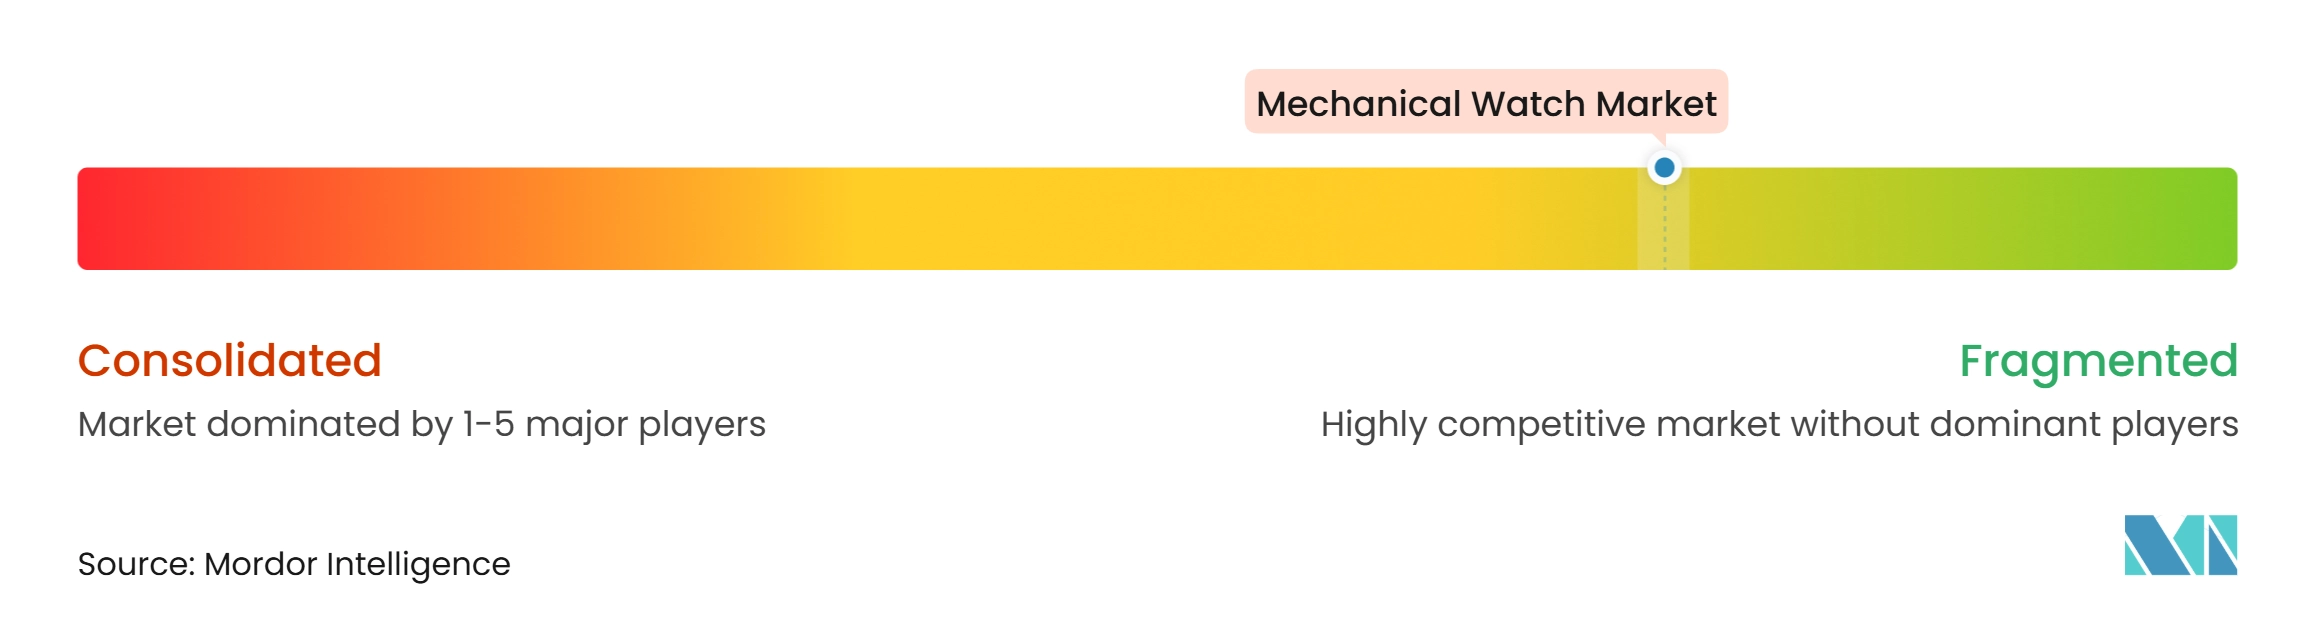
Der globale Markt für mechanische Uhren ist fragmentiert, wobei etablierte Luxusuhrmacher, diversifizierte Uhrenherstellungsgruppen und unabhängige Premiummarken durch Produktinnovation, Uhrwerkstechnik, Markenpositionierung und exklusive Kollektionen miteinander konkurrieren. Führende Akteure wie Rolex SA, Patek Philippe SA, Audemars Piguet Holding SA, Swatch Group Ltd. und Richard Mille SA behaupten starke Marktpositionen durch proprietäre mechanische Uhrwerke, spezialisierte Komplikationen, Präzisionsfertigung und differenzierte Produktportfolios. Der Wettbewerb wird insbesondere durch die Fähigkeit der Hersteller beeinflusst, hauseigene Kaliber zu entwickeln, technisch fortschrittliche Zeitmesser einzuführen, die Produktexklusivität aufrechtzuerhalten und direkte Kundenbeziehungen zu stärken.
Produktinnovation und die Entwicklung hauseigener Uhrwerke bleiben wichtige Wettbewerbsstrategien unter führenden Herstellern. Im Februar 2026 stellte Audemars Piguet sein neues hauseigenes selbstaufziehendes Ewiger-Kalender-Skelettwerk, Kaliber 7139, vor, das eine moderne Interpretation der traditionellen Ewiger-Kalender-Komplikation durch Skelettierungstechniken bietet. Dies unterstreicht die Betonung fortschrittlicher Uhrwerksarchitektur, mechanischer Komplexität und spezialisierter Veredelung, da Hersteller versuchen, ihre Kollektionen zu differenzieren. Kontinuierliche Investitionen in proprietäre Kaliber, innovative Komplikationen, fortschrittliche Materialien und limitierte Zeitmesser stärken die technische Positionierung etablierter Uhrmacher und unterstützen den Wettbewerb im Segment der mechanischen Premium-Uhren.
Die Wettbewerbspositionierung wird weiterhin durch Produktexklusivität, Markenerbe, Vertriebskontrolle und Kundenbindungsstrategien geprägt. Führende Hersteller stärken ihre autorisierten Einzelhändlernetzwerke, erweitern markeneigene Boutiquen und pflegen einen selektiven Vertrieb, um die Produktpositionierung und das Kauferlebnis zu stärken. Investitionen in den Kundendienst nach dem Kauf, zertifizierte Wartungsnetzwerke, Authentifizierungssysteme und digitale Eigentumsunterlagen werden ebenfalls zu wichtigen Wettbewerbsaspekten. Hersteller konzentrieren sich zunehmend auf die Kontrolle der Lieferkette, qualifizierte Uhrmacherfähigkeiten, proprietäre Komponentenproduktion und langfristige Sammlerbeziehungen, um die Markentreue zu stärken und ihre Marktpositionen zu behaupten.
Marktführer in der Branche für mechanische Uhren
-
Rolex SA
-
Patek Philippe SA
-
Audemars Piguet Holding SA
-
Swatch Group Ltd
-
Richard Mille SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mechanische Uhren Markt Unternehmen in diesem Bericht
- Rolex SA
- Patek Philippe SA
- Audemars Piguet Holding SA
- Swatch Group Ltd
- Cartier International SNC
- Richard Mille SA
- Richemont International SA
- Omega SA
- LVMH Moet Hennessy Louis Vuitton SE
- Seiko Group Corporation
- Citizen Watch Co., Ltd.
- TAG Heuer SA
- Breitling SA
- Vacheron Constantin SA
- Jaeger-LeCoultre SA
- IWC International Watch Co. AG
- Hublot SA
- Tissot SA
- Grand Seiko
- A. Lange & Söhne
Neueste Industrielle Entwicklungen in Mechanische Uhren Markt
- September 2026: Titan führte Vetra ein, sein erstes markeneigenes hauseigenes mechanisches Uhrwerk, was einen bedeutenden Meilenstein in der indischen Uhrmacherei darstellt. Vetra bildet das Fundament der neuen Titan Automatics-Kollektion, die auf der Uhrwerksarchitektur der 7A-Serie basiert.
- September 2026: Seiko Group Corporation erweiterte seine Prospex Speedtimer-Kollektion um vier neue mechanische Uhren, bestehend aus zwei automatischen Chronographen und zwei Drei-Zeiger-Modellen.
- Juni 2026: Casio Computer Co., Ltd. brachte die neueste Ergänzung seiner EDIFICE-Zeitmesserlinie auf den Markt. Das neue EFK-200 verfügt über ein automatisches mechanisches Uhrwerk und ein Gehäuse, das mit separaten Spiegel- und Haarlinienpolituren veredelt wurde, was je nach Betrachtungswinkel ein sich veränderndes Erscheinungsbild erzeugt.
- Juni 2026: Porsche Design feierte die offizielle Eröffnung seiner neuen Zeitmesser-Manufaktur in Grenchen, Schweiz, und bekräftigte damit sein Engagement als unabhängiger Uhrenhersteller.
Umfang des globalen Marktberichts für mechanische Uhren
Eine mechanische Uhr ist ein Zeitmesser, der ein komplexes System aus Zahnrädern, Federn und mechanischen Teilen zur Zeitmessung verwendet, anstatt auf eine Batterie oder elektronische Schaltkreise angewiesen zu sein. Der Markt für mechanische Uhren ist nach Produkttyp, Kategorie, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in klassische Kleideruhren, Sportuhren, Taucheruhren, Skelettuhren und sonstige segmentiert. Nach Kategorie ist der Markt in Massenmarkt und Premium segmentiert. Nach Endnutzer ist der Markt in Herren, Damen und Unisex segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden die Marktgröße und -prognose auf Basis des Wertes (in USD) ermittelt.
Segmentierungsübersicht
| Klassische Kleideruhren |
| Sportuhren |
| Taucheruhren |
| Skelettuhren |
| Sonstige |
| Massenmarkt |
| Premium |
| Herren |
| Damen |
| Unisex |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Klassische Kleideruhren | |
| Sportuhren | ||
| Taucheruhren | ||
| Skelettuhren | ||
| Sonstige | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Endnutzer | Herren | |
| Damen | ||
| Unisex | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Sektor für mechanische Uhren bis 2032 voraussichtlich erreichen?
Der Sektor für mechanische Uhren soll von 89,75 Milliarden USD im Jahr 2026 auf 127,12 Milliarden USD bis 2032 wachsen, mit einem CAGR von 6,05 % von 2027 bis 2032.
Welche Produktkategorie für mechanische Uhren hat den größten Marktanteil?
Klassische Kleideruhren führen den Produktmix mit einem Anteil von 38,12 % im Jahr 2026 an. Sportuhren sind der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 7,35 % bis 2032.
Welche Kategorie für mechanische Uhren wird voraussichtlich am schnellsten wachsen?
Die Premiumkategorie soll bis 2032 mit einem CAGR von 7,53 % wachsen.
Welcher Vertriebskanal wächst für mechanische Uhren am schnellsten?
Online-Einzelhandelsgeschäfte sollen bis 2032 mit einem CAGR von 7,84 % wachsen.