
Taille et part du marché du Liraglutide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.74 Milliards de dollars |
| Taille du Marché (2032) | 4.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.16 % |
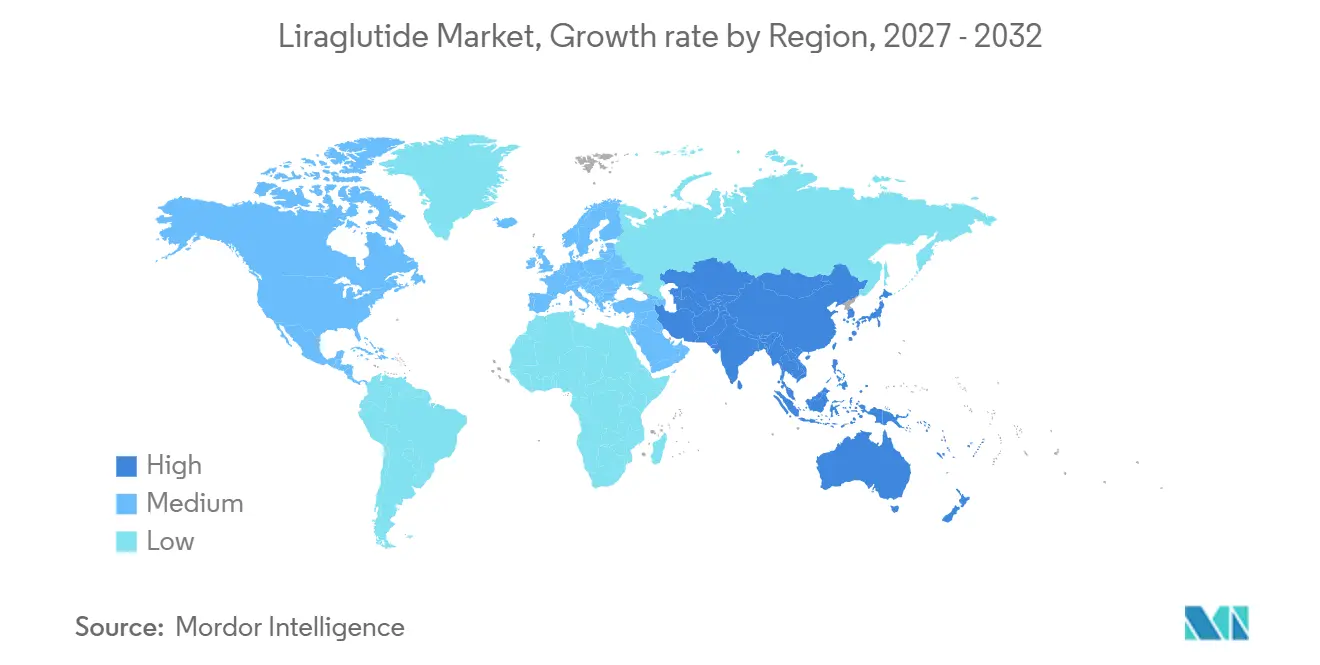
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Liraglutide par Mordor Intelligence
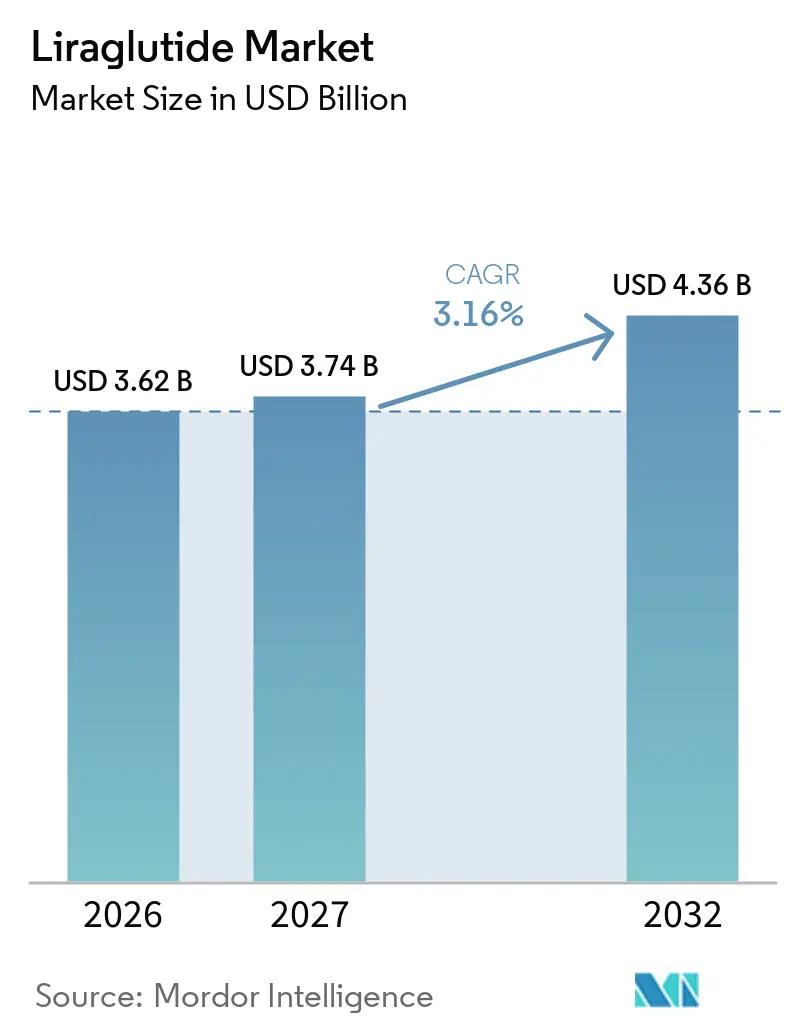
La taille du marché du Liraglutide devrait s'étendre de 3,62 milliards USD en 2026 et 3,74 milliards USD en 2027 à 4,36 milliards USD d'ici 2032, enregistrant un CAGR de 3,16 % entre 2027 et 2032.
Les comorbidités de la pandémie de COVID-19 comprenaient l'hypertension, le diabète, les maladies cardiovasculaires et le cancer. Selon un article intitulé « 89-LB : Résultats COVID-19 chez les patients ayant commencé les GLP-1 RAs lors de l'hospitalisation », publié par l'American Diabetes Association en juin 2022, les agonistes des récepteurs du peptide-1 de type glucagon (GLP-1 RAs) étaient considérés comme bénéfiques pour améliorer les résultats liés au COVID-19 en raison de leurs propriétés anti-inflammatoires. Les patients admis pour une pneumonie bilatérale interstitielle sévère dans le service COVID-19 en raison d'une infection par le SARS-COV2 et présentant un diabète de type 2 ou une hyperglycémie hospitalière étaient traités avec des GLP-1 RAs en complément du traitement standard.
Par ailleurs, les autorités sanitaires et les organisations spécialisées dans le diabète ont souligné que les personnes atteintes de diabète présentaient un risque plus élevé de maladie grave et de complications durant la pandémie de COVID-19, mettant en évidence l'importance de maintenir un contrôle glycémique adéquat. Les patients dont le diabète était mal contrôlé étaient plus susceptibles de présenter des résultats cliniques défavorables à la suite d'une infection par le COVID-19, ce qui a conduit à une attention accrue portée à la gestion efficace du diabète et à l'observance thérapeutique. Par conséquent, la pandémie a renforcé la nécessité de thérapies antidiabétiques et d'une surveillance régulière de la maladie, soutenant ainsi la demande de traitements contre le diabète durant cette période. La Fédération Internationale du Diabète a expliqué que lorsque les personnes atteintes de diabète développent une infection virale, celle-ci peut être plus difficile à traiter en raison des fluctuations de la glycémie et des complications du diabète, le système immunitaire étant affaibli, ce qui rend plus difficile la lutte contre le virus et entraîne probablement une période de rétablissement plus longue.
Le liraglutide est un agoniste des récepteurs du peptide-1 de type glucagon (GLP-1) utilisé pour traiter le diabète de type 2 et l'obésité chronique. Il est utilisé lorsque le régime alimentaire et l'exercice physique seuls ne permettent pas d'obtenir un bon contrôle de la glycémie. Il s'agit d'un traitement de deuxième intention pour le diabète, après le traitement de première intention par la metformine. Il est également utilisé pour contribuer à réduire le risque de problèmes cardiaques et vasculaires, notamment les crises cardiaques et les accidents vasculaires cérébraux, chez les patients atteints de diabète de type 2 et présentant une maladie cardiaque ou vasculaire établie. Le liraglutide est commercialisé sous les noms de marque Victoza et Saxenda.
Les agences de réglementation et les autorités sanitaires des principaux marchés ont de plus en plus mis l'accent sur l'amélioration de l'accès aux thérapies par agonistes des récepteurs GLP-1 pour la prise en charge du diabète et de l'obésité. L'acceptation clinique croissante du liraglutide, soutenue par les mises à jour des recommandations thérapeutiques, les extensions de remboursement et les approbations réglementaires pour plusieurs indications, a renforcé son adoption dans les parcours de soins courants. De plus, les efforts continus visant à améliorer la prise en charge des maladies chroniques, à promouvoir une intervention précoce pour les troubles métaboliques et à améliorer l'accès des patients aux thérapies injectables innovantes continuent de soutenir la croissance du marché. Ces développements devraient renforcer le rôle du liraglutide dans les stratégies de gestion du diabète et du poids au cours des prochaines années.
Les principaux facteurs susceptibles de stimuler la croissance du marché des agonistes du peptide-1 de type glucagon (GLP-1) comprennent la prévalence croissante de l'obésité et du diabète, l'évolution des modes de vie caractérisée par une réduction de l'activité physique et des habitudes alimentaires malsaines. Le fardeau croissant des troubles métaboliques, associé à une sensibilisation accrue aux thérapies efficaces contre le diabète et la gestion du poids, contribue à l'expansion du marché. Par ailleurs, les investissements continus dans la recherche et le développement, les avancées dans les technologies de formulation des médicaments et l'introduction de nouvelles thérapies GLP-1 innovantes devraient créer des opportunités de croissance significatives pour le marché au cours de la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Victoza devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision.
Victoza est utilisé avec un programme de régime alimentaire et d'exercice physique pour contrôler la glycémie chez les adultes et les enfants âgés de 10 ans et plus atteints de diabète de type 2 lorsque d'autres médicaments n'ont pas permis de contrôler correctement les niveaux. Victoza est également utilisé pour réduire le risque de crise cardiaque, d'accident vasculaire cérébral ou de décès chez les adultes atteints de diabète sucré de type 2 et présentant une maladie cardiaque et vasculaire. Victoza n'est pas utilisé pour traiter le diabète de type 1 ni l'acidocétose diabétique chez les adultes.
Teva Pharmaceutical Industries a conclu un accord de règlement de litige en matière de brevets avec Novo Nordisk, aux termes duquel le fabricant de médicaments génériques attendrait jusqu'en décembre 2023 pour commencer à commercialiser sa version générique du médicament contre le diabète de type 2 Victoza. Novo Nordisk avait déposé une plainte en mars 2017 après que Teva eut soumis une demande ANDA à la FDA pour obtenir l'approbation d'une version générique du médicament. Novo Nordisk alléguait que Teva se livrait à une contrefaçon de brevet. La Commission fédérale du commerce et le Département de la Justice ont accordé à Teva une licence pour lancer une version générique de Victoza à partir du 22 décembre 2023.
La croissance du marché étudié est soutenue par la prévalence croissante de l'obésité, du diabète de type 2 et des troubles cardiovasculaires dans le monde. La consommation croissante d'aliments à haute densité calorique, la diminution des niveaux d'activité physique et d'autres facteurs de risque liés au mode de vie ont contribué à l'augmentation d'une population nécessitant une prise en charge à long terme des maladies métaboliques. Par exemple, selon le World Obesity Atlas 2024, le nombre mondial de personnes vivant avec un surpoids et une obésité devrait continuer à augmenter au cours des prochaines années, soulignant le fardeau croissant des problèmes de santé liés au poids. L'obésité étant un facteur de risque majeur pour le diabète de type 2 et les maladies cardiovasculaires, l'augmentation de la population de patients devrait stimuler la demande d'agonistes GLP-1 au cours de la période de prévision. L'Organisation Mondiale de la Santé a prédit que d'ici 2025, environ 167 millions de personnes seraient susceptibles de devenir en surpoids ou obèses. Par ailleurs, selon le World Obesity Atlas 2023, les estimations des niveaux mondiaux de surpoids et d'obésité (IMC ≥25 kg/m²) suggèrent que plus de 4 milliards de personnes pourraient être touchées d'ici 2035. La prévalence de l'obésité seule (IMC ≥30 kg/m²) devrait atteindre 24 % de la population au cours de la même période, affectant près de 2 milliards d'adultes, d'enfants et d'adolescents d'ici 2035.
Ainsi, en raison du lourd fardeau de l'obésité, de la prévalence croissante du diabète et des nouveaux lancements de produits attendus, la croissance du marché devrait être stimulée au cours de la période de prévision.
L'Amérique du Nord détenait la part de marché la plus élevée au cours de l'année en cours
La région Amérique du Nord détenait la part de marché la plus élevée au cours de l'année en cours.
Dans la région Amérique du Nord, la prévalence du diabète a considérablement augmenté au cours des deux dernières décennies, un fait alimenté par la prévalence accrue de l'obésité et les changements de mode de vie dus à une moindre activité physique, de mauvaises habitudes alimentaires et d'autres facteurs liés au mode de vie. Selon le communiqué de presse des Centres pour le Contrôle et la Prévention des Maladies (CDC) de novembre 2023, plus d'un Américain sur trois présente un risque accru de diabète de type 2. De plus, plus d'un adulte sur 3, soit environ 98 millions d'Américains, souffre de prédiabète, et 81 % d'entre eux ignorent leur état. De même, le gouvernement du Canada a estimé en octobre 2022 que plus de 3 millions de Canadiens, soit 8,9 % de la population, avaient reçu un diagnostic de diabète. Après ajustement pour le vieillissement de la population au fil du temps, la prévalence a augmenté à un taux moyen de 3,3 % par an. De plus, 6,1 % des adultes canadiens souffrent de prédiabète, ce qui les expose à un risque élevé de développer un diabète de type 2.
Les principales organisations spécialisées dans le diabète et l'endocrinologie, notamment l'Association Américaine du Diabète (ADA), l'Association Européenne pour l'Étude du Diabète (EASD) et d'autres organismes cliniques, ont de plus en plus mis l'accent sur l'utilisation des agonistes des récepteurs GLP-1 pour améliorer le contrôle glycémique et réduire le risque cardiométabolique dans les populations de patients appropriées. Les recommandations thérapeutiques mises à jour ont élargi le rôle du Liraglutide en tant qu'option efficace pour les patients nécessitant une meilleure gestion de la glycémie, une réduction du poids et une atténuation du risque cardiovasculaire.
Les Centres pour le Contrôle et la Prévention des Maladies (CDC) - Rapport national sur les statistiques du diabète 2022 - ont estimé que plus de 130 millions d'adultes vivent avec le diabète ou le prédiabète aux États-Unis. Le diabète de type 2 est plus courant, et le diabète est plus grave au sein des communautés de couleur, de ceux qui vivent dans les zones rurales et de ceux qui ont un niveau d'éducation plus faible, des revenus plus bas et une littératie en santé plus faible.
Par conséquent, le marché étudié devrait croître au cours de la période d'analyse en raison de la prévalence croissante et des facteurs mentionnés ci-dessus.

Paysage concurrentiel
Concentration du Marché
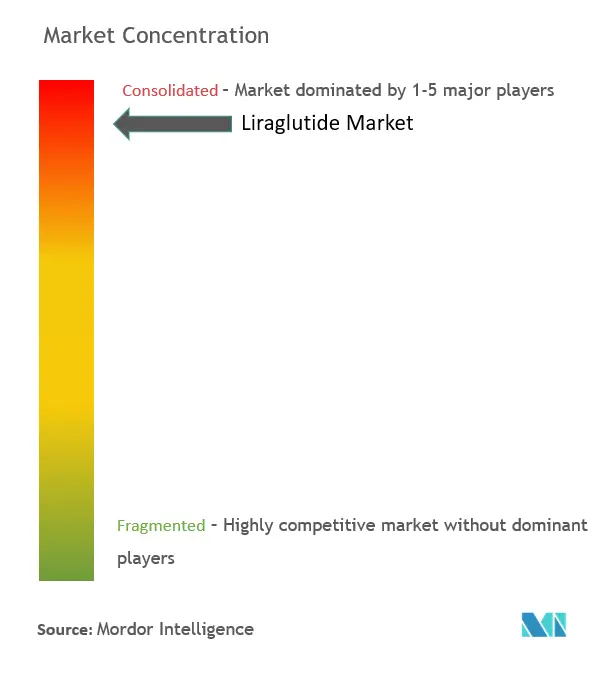
Le marché du liraglutide est modérément consolidé, avec un nombre limité de sociétés pharmaceutiques participantes en raison de la protection par brevet des produits, des exigences réglementaires et de la complexité associée au développement et à la commercialisation des agonistes des récepteurs GLP-1. La concurrence est principalement portée par l'innovation, les stratégies de gestion du cycle de vie, l'expansion géographique et l'introduction de formulations avancées. Les acteurs du marché se concentrent également sur la recherche clinique, les extensions d'indications et les collaborations stratégiques pour renforcer leurs positions. Cependant, à mesure que les brevets expirent sur certains marchés et que l'intérêt pour les thérapies GLP-1 continue de croître, le paysage concurrentiel devrait évoluer progressivement avec l'entrée potentielle de fabricants supplémentaires au cours de la période de prévision.
Leaders du secteur du Liraglutide
-
Novo Nordisk A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Liraglutide Entreprises couvertes dans ce rapport
- AstraZeneca
- Biocon Biologics
- Boehringer Ingelheim
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- GlaxoSmithKline
- Merck
- Novo Nordisk
- Pfizer
- Samsung Bioepis
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Développements industriels récents dans Marché du Liraglutide
- Janvier 2024 : Novo Nordisk a annoncé des progrès positifs dans l'élargissement de l'accès à son portefeuille d'agonistes des récepteurs GLP-1 sur plusieurs marchés, soutenu par des investissements continus dans les capacités de fabrication pour répondre à la demande croissante de traitements contre le diabète et l'obésité. L'accent mis par l'entreprise sur le renforcement des capacités d'approvisionnement et l'élargissement de l'accès des patients aux thérapies GLP-1 reflète l'adoption croissante de ces produits dans la prise en charge du diabète.
- Octobre 2023 : Biocon, société biopharmaceutique mondiale, a annoncé un partenariat avec Juno Pharmaceuticals, une société pharmaceutique spécialisée basée au Canada, pour la commercialisation du Liraglutide, une combinaison médicament-dispositif destinée au traitement et à la prise en charge du diabète de type 2 et de l'obésité sur le marché canadien. Aux termes de l'accord, Biocon sera responsable de l'obtention des approbations réglementaires pour le Liraglutide et gérera ensuite la fabrication et la distribution du produit au Canada.
Portée du rapport sur le marché mondial du Liraglutide
Le Liraglutide, commercialisé sous les noms de marque Victoza et Saxenda, est un médicament antidiabétique utilisé pour traiter le diabète de type 2 et l'obésité chronique. Le marché du Liraglutide est segmenté par marques (Victoza, Saxenda) et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine). Le rapport offre la valeur (en USD) et le volume (en unités) pour les segments ci-dessus.
Aperçu de la segmentation
| Victoza |
| Saxenda |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Espagne | |
| Italie | |
| France | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Japon |
| Chine | |
| Australie | |
| Inde | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Thaïlande | |
| Philippines | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Amérique latine | Brésil |
| Mexique | |
| Reste de l'Amérique latine | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Oman | |
| Égypte | |
| Iran | |
| Reste du Moyen-Orient et de l'Afrique |
| Marque | Victoza | |
| Saxenda | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Espagne | ||
| Italie | ||
| France | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Japon | |
| Chine | ||
| Australie | ||
| Inde | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Thaïlande | ||
| Philippines | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Amérique latine | Brésil | |
| Mexique | ||
| Reste de l'Amérique latine | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Oman | ||
| Égypte | ||
| Iran | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du Liraglutide ?
La taille du marché du Liraglutide devrait atteindre 3,74 milliards USD en 2027 et croître à un CAGR de 3,16 % pour atteindre 4,36 milliards USD d'ici 2032.
Quelle est la taille actuelle du marché du Liraglutide ?
En 2026, la taille du marché du Liraglutide devrait atteindre 3,62 milliards USD.
Qui sont les principaux acteurs du marché du Liraglutide ?
Novo Nordisk A/S est l'une des principales entreprises opérant sur le marché du Liraglutide.
Quelle est la région à la croissance la plus rapide sur le marché du Liraglutide ?
L'Amérique du Nord devrait croître au CAGR le plus élevé au cours de la période de prévision (2027-2032).
Quelle région détient la plus grande part du marché du Liraglutide ?
En 2026, l'Amérique du Nord représente la plus grande part de marché sur le marché du Liraglutide.
Quelles années ce rapport sur le marché du Liraglutide couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché du Liraglutide était estimée à 3,51 milliards USD. Le rapport couvre la taille historique du marché du Liraglutide pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille du marché du Liraglutide pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.