
Taille et part du marché de la L-Arginine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
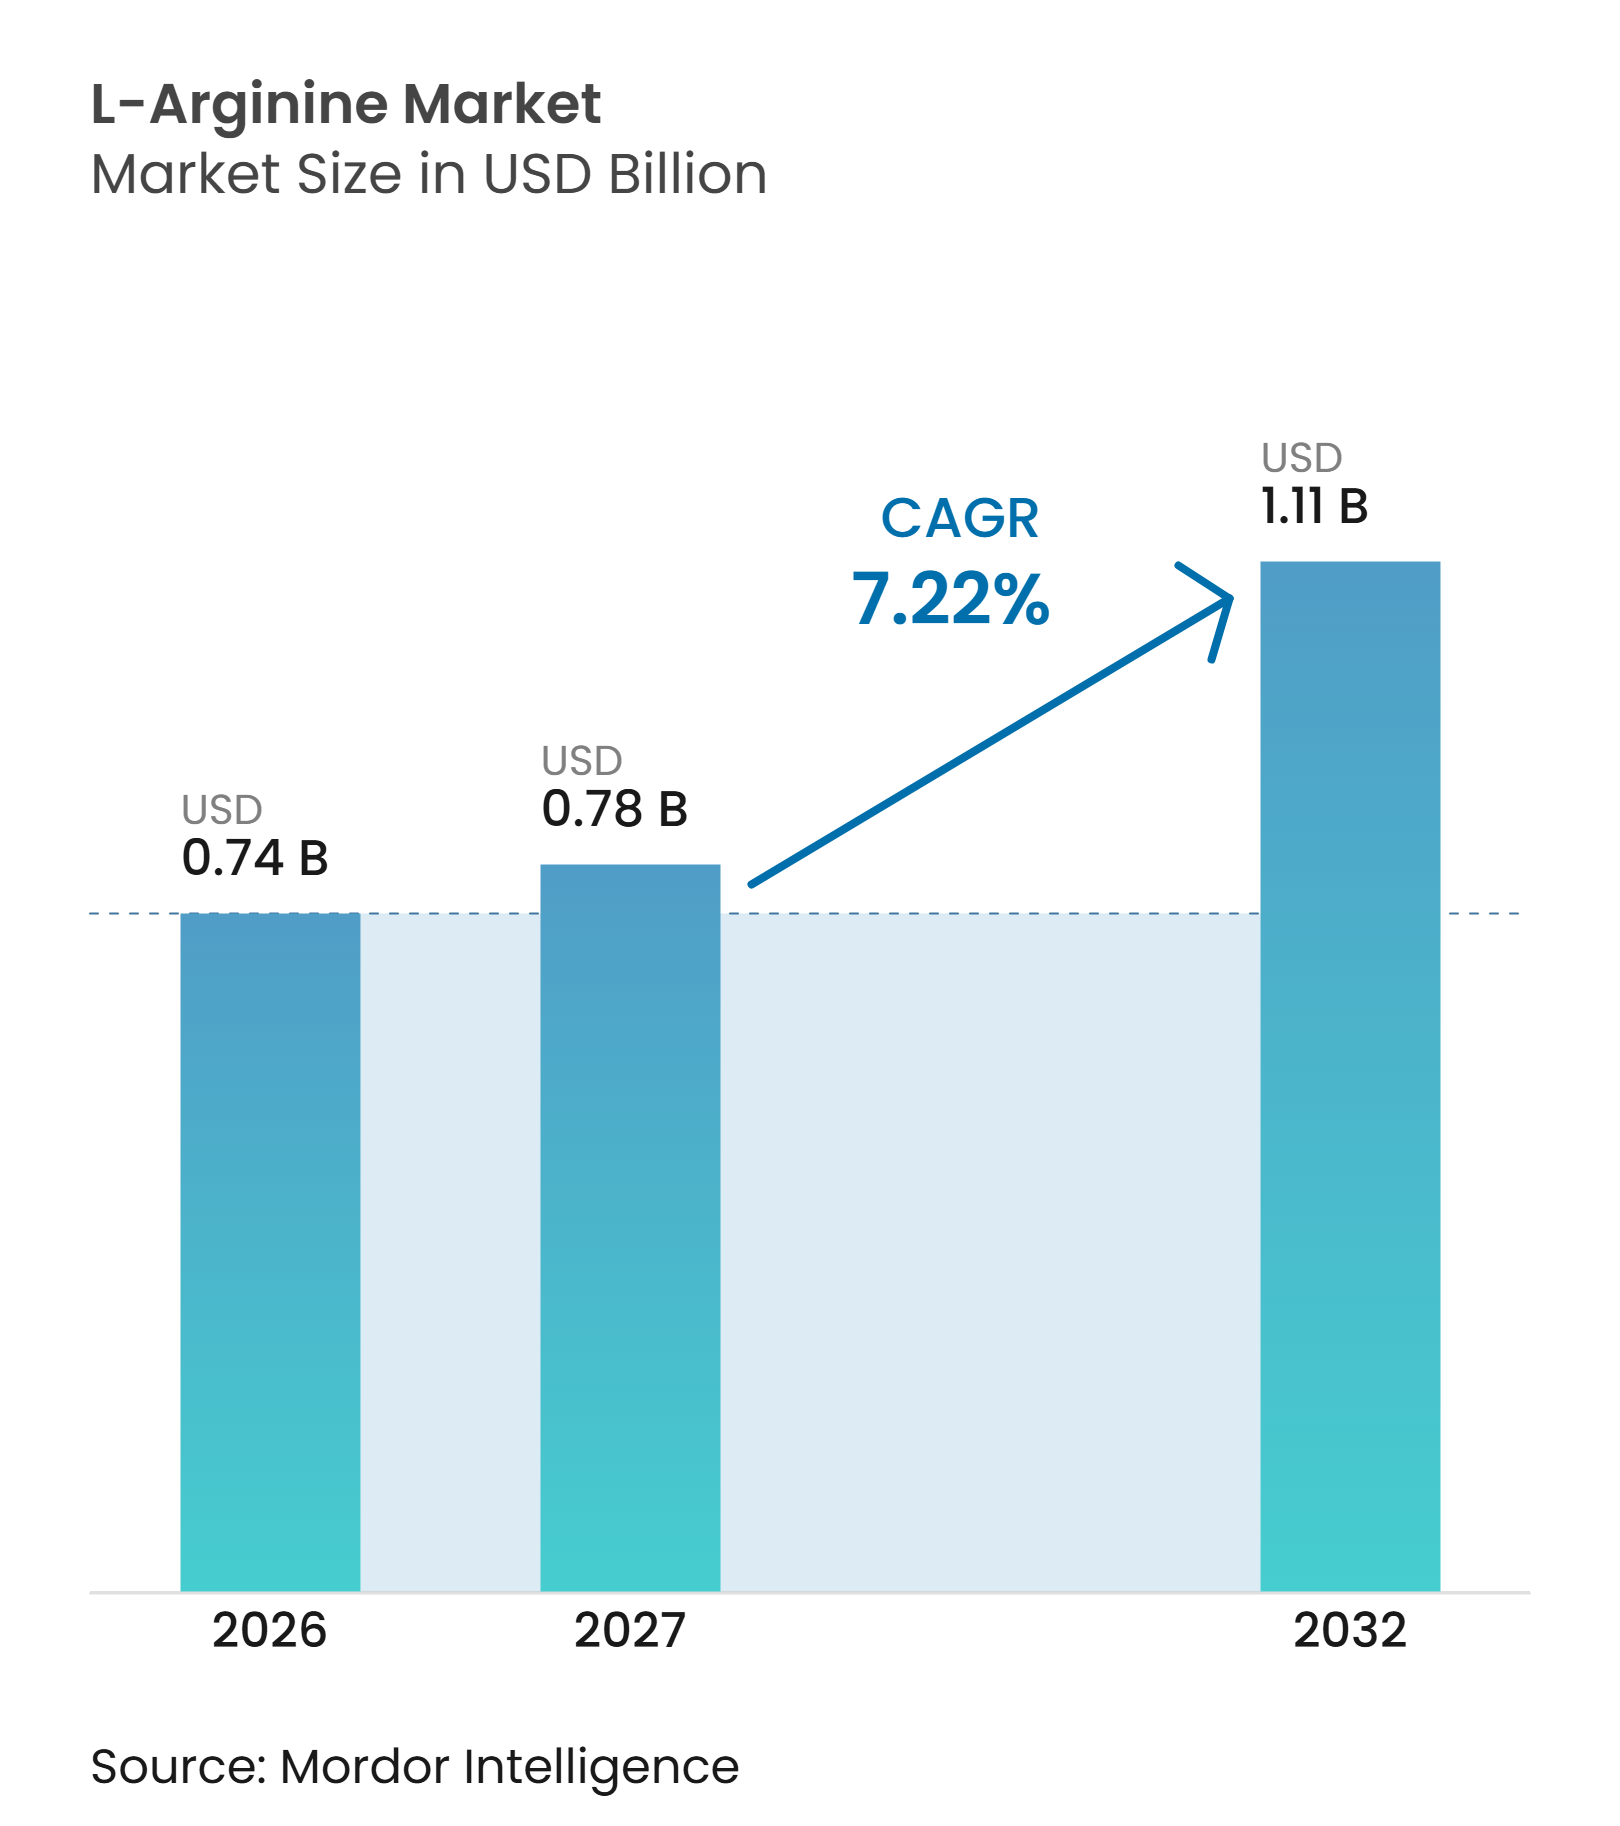
| Taille du Marché (2027) | 0.78 Milliards de dollars |
| Taille du Marché (2032) | 1.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la L-Arginine par Mordor Intelligence
La taille du marché de la L-Arginine devrait augmenter de 0,737 milliard USD en 2026 à 0,78 milliard USD en 2027 et atteindre 1,105 milliard USD d'ici 2032, avec un CAGR de 7,22 % sur la période 2027–2032. La croissance est soutenue par une demande croissante de L-arginine dans les compléments alimentaires, la nutrition sportive, les formulations pharmaceutiques et les applications d'aliments fonctionnels. L'intérêt croissant des consommateurs pour la supplémentation en acides aminés et la nutrition de performance encourage les fabricants à élargir leurs portefeuilles de produits à base de L-arginine. Le développement des applications pharmaceutiques, notamment dans les formulations médicales spécialisées, ainsi que l'utilisation croissante dans l'alimentation animale et la fabrication biopharmaceutique, créent des opportunités de demande supplémentaires. Cependant, les coûts de production élevés associés aux procédés de fermentation spécialisés, la volatilité des prix des matières premières et les exigences strictes en matière de qualité pour les produits de grade pharmaceutique pourraient freiner l'expansion du marché. La croissance favorise donc les fabricants capables d'améliorer l'efficacité de la fermentation, de maintenir une qualité de produit constante et de renforcer leurs capacités d'approvisionnement dans les applications alimentaires, pharmaceutiques et industrielles.
Principaux enseignements du rapport
- Par grade, la L-arginine de grade alimentaire représentait la part la plus importante, soit 48,00 % en 2026, tandis que la L-arginine de grade pharmaceutique devrait enregistrer la croissance la plus rapide, avec un CAGR de 8,40 % sur la période 2027–2032.
-
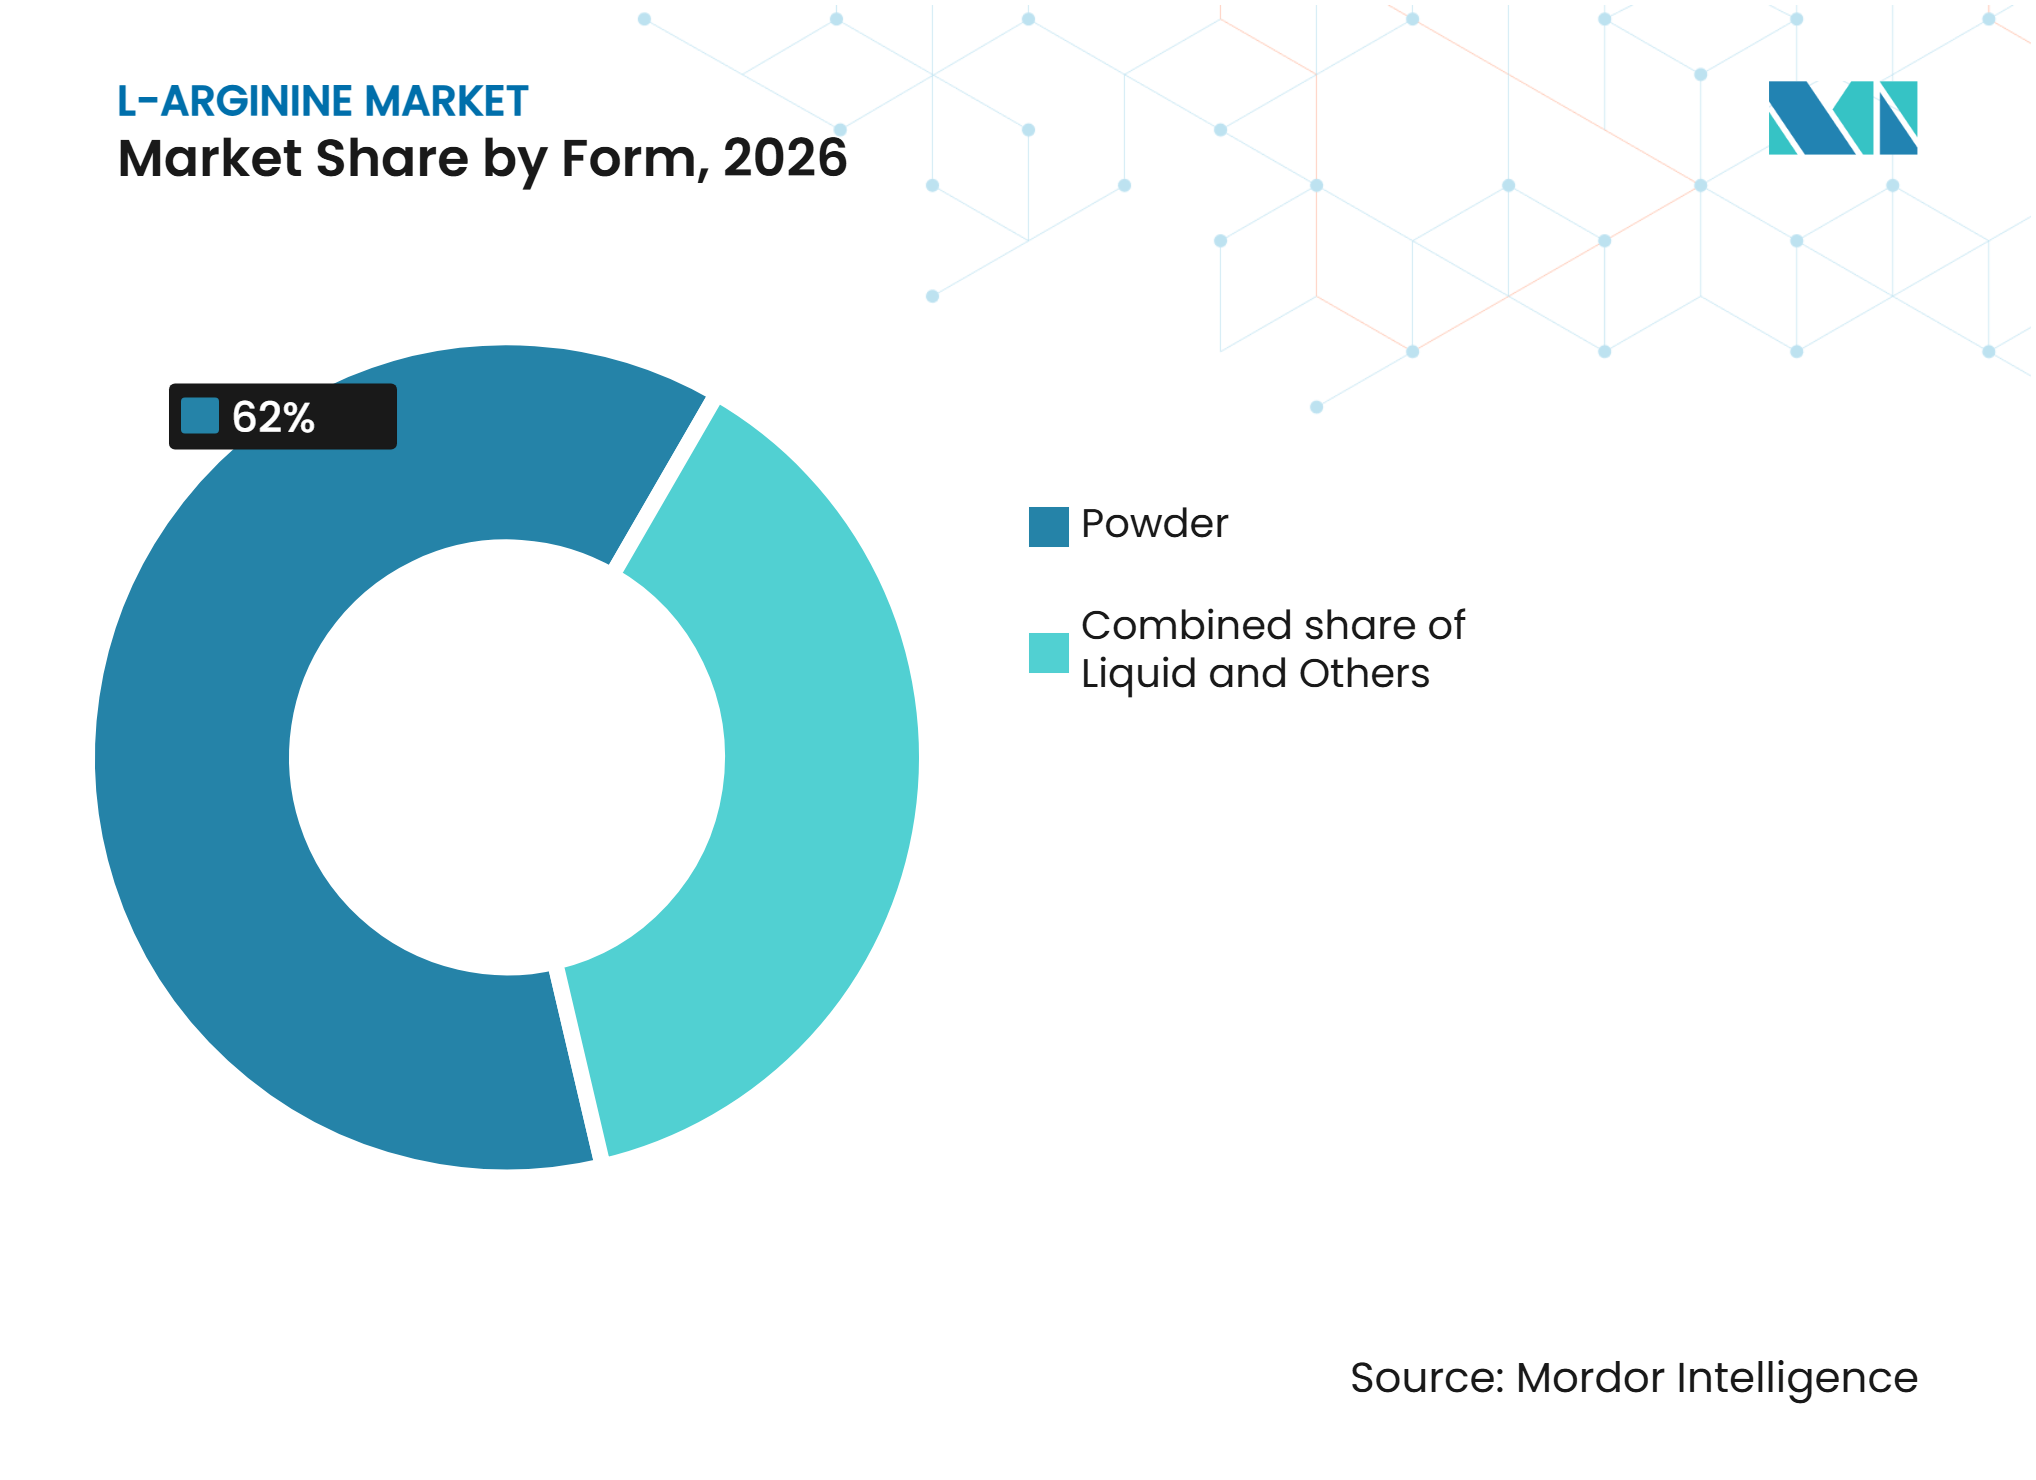
Par forme, la poudre dominait avec une part de marché de 62,00 % en 2026, tandis que la L-arginine liquide devrait enregistrer la croissance la plus rapide, avec un CAGR de 8,80 % sur la période 2027–2032.
-
Par application, les compléments alimentaires représentaient la part la plus importante, soit 42,00 % en 2026, tandis que les applications pharmaceutiques devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,50 % sur la période 2027–2032.
-
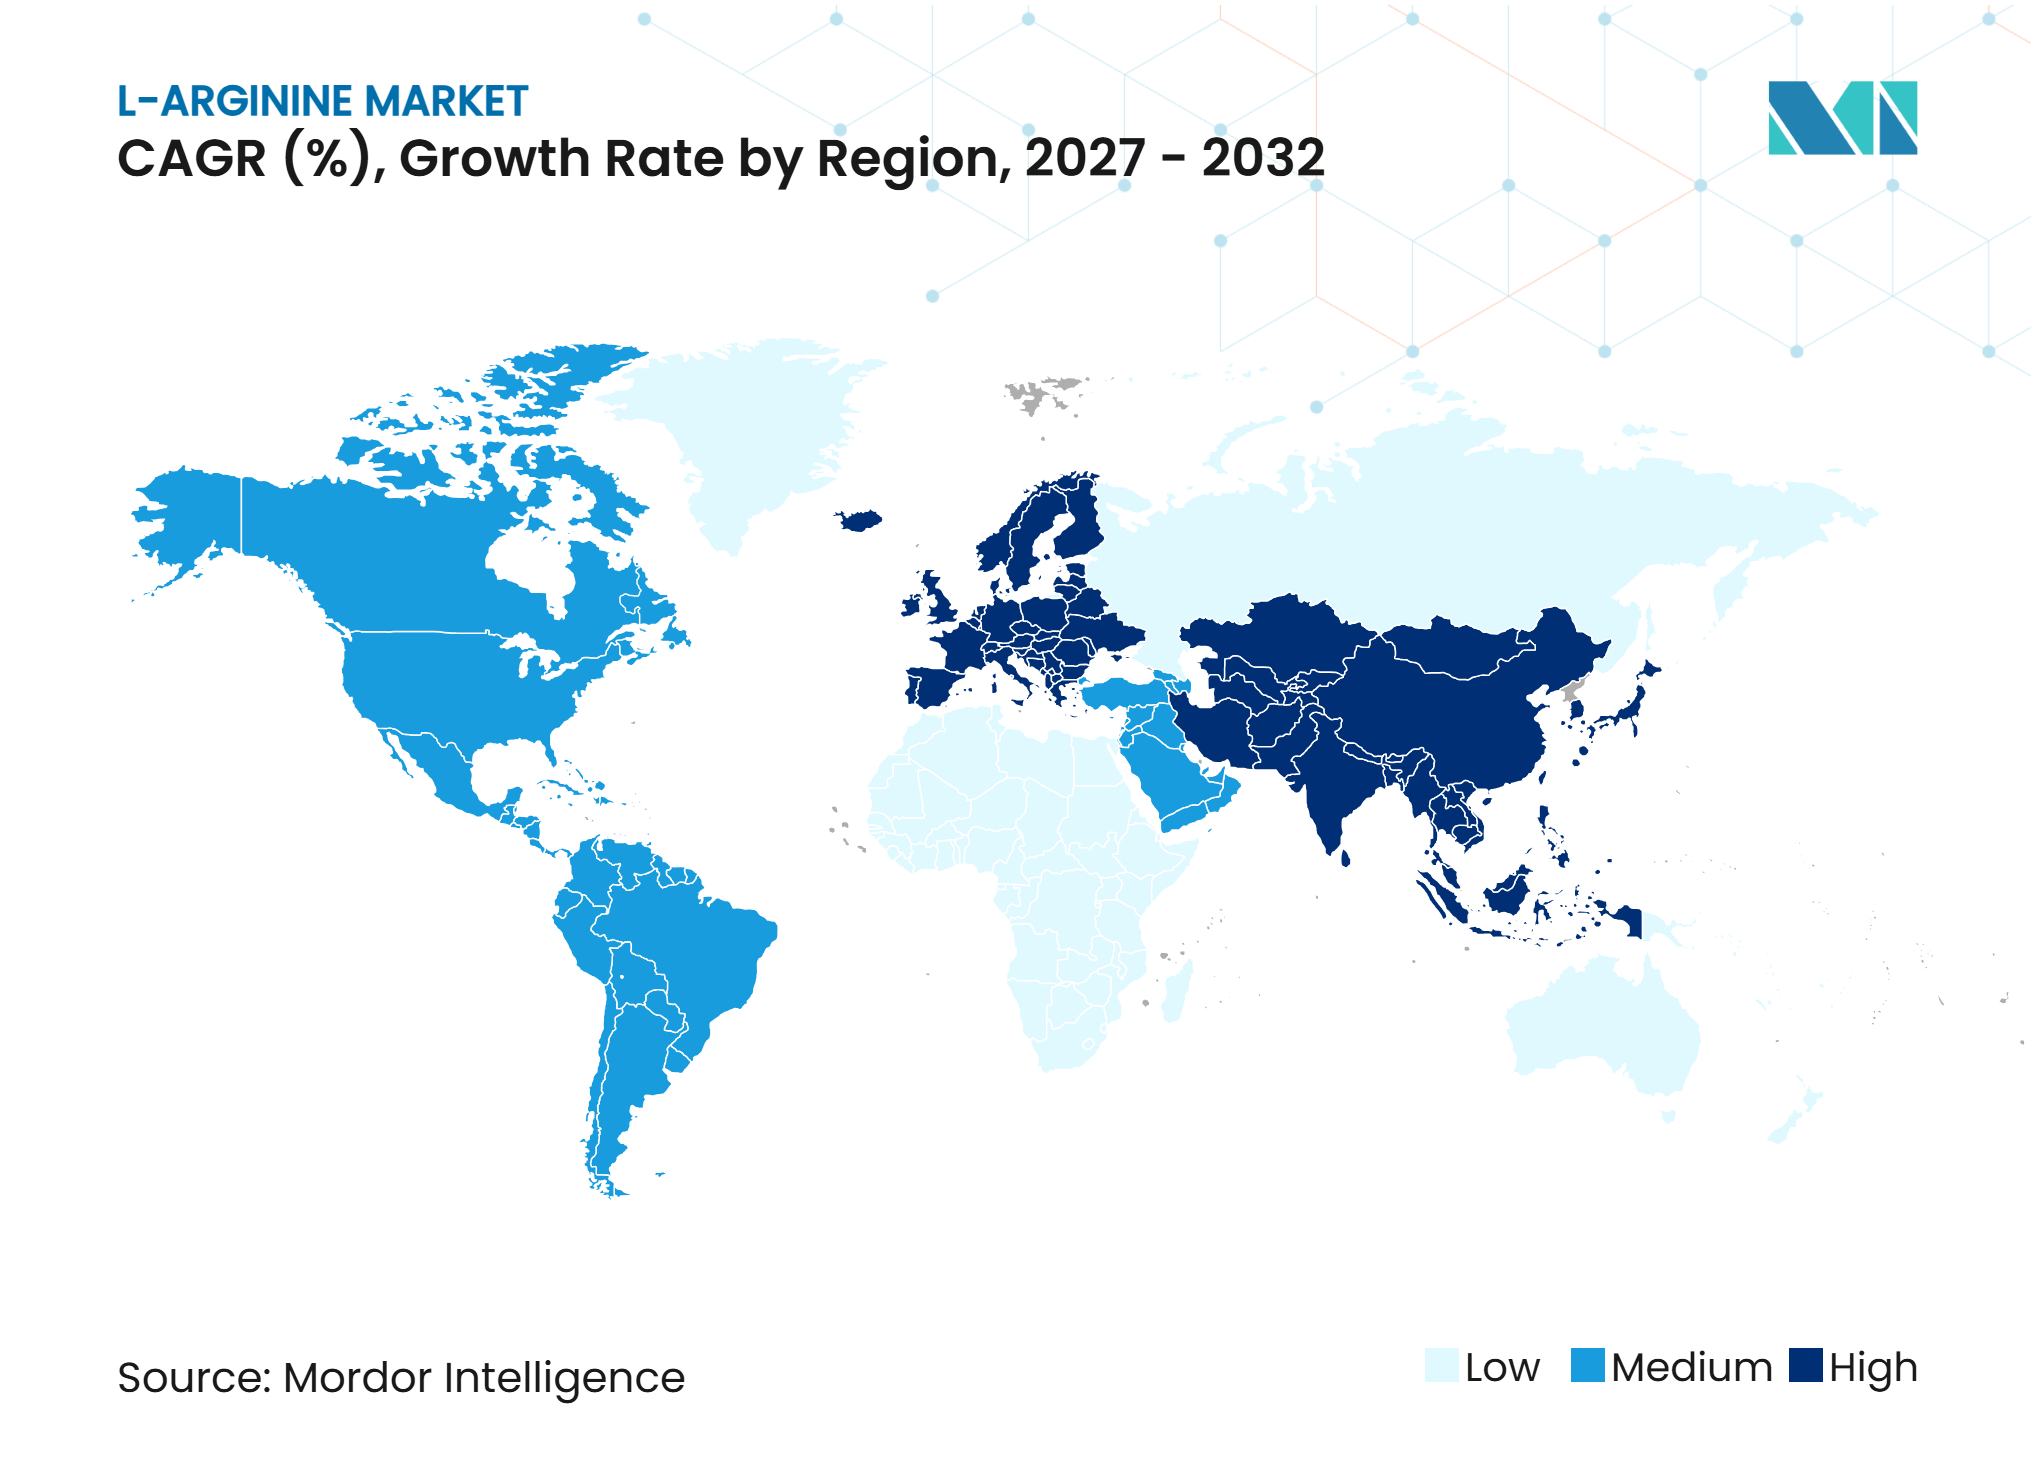
Parmi les zones géographiques, l'Europe était en tête avec une part de 34,00 % du marché de la L-arginine en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un CAGR de 8,20 % sur la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de L-arginine dans les compléments alimentaires et les produits de nutrition sportive | +1.0% | Mondial, notamment en Amérique du Nord et en Europe, où la demande de compléments en acides aminés et de produits de nutrition sportive est établie | Moyen terme (2 à 4 ans) |
| Développement des applications pharmaceutiques de la L-arginine dans les formulations médicales spécialisées | +0.8% | Mondial, notamment en Amérique du Nord, en Europe et en Asie-Pacifique, soutenu par la fabrication pharmaceutique et les applications cliniques | Long terme (plus de 4 ans) |
| Adoption croissante des acides aminés dans l'alimentation animale et la nutrition du bétail | +0.6% | Mondial, notamment en Asie-Pacifique, en Amérique du Nord et en Europe, où la production commerciale de bétail soutient la demande en acides aminés | Moyen terme (2 à 4 ans) |
| Utilisation croissante de la L-arginine dans les aliments fonctionnels et les boissons enrichies | +0.5% | Mondial, notamment en Amérique du Nord et en Asie-Pacifique, où le développement de produits alimentaires et de boissons fonctionnels est en expansion | Moyen terme (2 à 4 ans) |
| Demande croissante de L-arginine dans les milieux de culture cellulaire et la fabrication biopharmaceutique | +0.7% | Mondial, notamment en Amérique du Nord, en Europe et en Asie-Pacifique, soutenu par la production biopharmaceutique et les investissements en biotechnologie | Long terme (plus de 4 ans) |
| Application croissante de la L-arginine dans les substituts de viande d'origine végétale et les formulations protéiques | +0.4% | Mondial, notamment en Amérique du Nord et en Europe, avec des opportunités émergentes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de L-arginine dans les compléments alimentaires et les produits de nutrition sportive
L'intérêt croissant des consommateurs pour la nutrition sportive, la supplémentation en acides aminés et les produits de mode de vie actif crée des opportunités pour les fabricants de L-arginine. La L-arginine est un précurseur de l'oxyde nitrique, qui favorise la dilatation des vaisseaux sanguins et régule le flux sanguin. Son inclusion dans les compléments pré-entraînement, les mélanges d'acides aminés, les produits nutritionnels en poudre et les gélules soutient son positionnement dans le segment de la nutrition sportive. Les National Institutes of Health (NIH) identifient la L-arginine comme un ingrédient utilisé dans les compléments pour l'exercice et la performance sportive, bien que les preuves cliniques concernant l'amélioration des performances restent limitées et contradictoires [1]. Pour les fabricants, l'élargissement des portefeuilles de nutrition sportive et le développement de formulations combinées offrent des opportunités pour renforcer la demande en ingrédients.
Développement des applications pharmaceutiques de la L-arginine dans les formulations médicales spécialisées
Le rôle physiologique de la L-arginine dans la production d'oxyde nitrique soutient son investigation et son application dans les formulations pharmaceutiques et médicales spécialisées. En tant que substrat pour la synthèse de l'oxyde nitrique, la L-arginine contribue à la régulation vasculaire, à la fonction endothéliale et à plusieurs processus métaboliques. Des recherches publiées dans Annual Review of Pharmacology and Toxicology identifient son implication dans la vasodilatation dépendante de l'endothélium et la physiologie cardiovasculaire. Des recherches cliniques supplémentaires ont examiné son rôle dans la cicatrisation des plaies, la réparation tissulaire et les affections vasculaires. Ces applications créent des opportunités pour la L-arginine de grade pharmaceutique dans les formulations médicales étayées par la recherche et les produits nutritionnels spécialisés. Les fabricants disposant d'une pureté constante, de processus de production contrôlés et de spécifications de qualité pharmaceutique sont mieux positionnés pour servir ces applications.
Adoption croissante des acides aminés dans l'alimentation animale et la nutrition du bétail
L'attention croissante portée à l'équilibrage des acides aminés dans la nutrition du bétail crée des opportunités pour la L-arginine dans les formulations d'alimentation animale. L'arginine joue un rôle important dans la synthèse des protéines, le métabolisme de l'azote, la fonction immunitaire et la production de composés biologiquement actifs chez les animaux. Sa supplémentation est particulièrement pertinente dans la nutrition avicole, où les besoins en acides aminés alimentaires influencent les performances de croissance, l'utilisation des aliments et le développement intestinal. Une méta-analyse de 2026 publiée dans PubMed a examiné la supplémentation en acides aminés fonctionnels, y compris la L-arginine, et a rapporté des améliorations des performances de croissance des poulets de chair et du développement intestinal dans des conditions d'alimentation spécifiques. Pour les fabricants d'aliments pour animaux, l'incorporation de L-arginine dans des mélanges d'acides aminés optimisés offre des opportunités pour répondre à des besoins nutritionnels ciblés et à des régimes alimentaires spécialisés pour le bétail.
Utilisation croissante de la L-arginine dans les aliments fonctionnels et les boissons enrichies
Le développement croissant d'aliments fonctionnels, de boissons enrichies et de produits nutritionnels spécialisés crée des opportunités d'application supplémentaires pour la L-arginine. En tant qu'acide aminé impliqué dans la synthèse des protéines et le métabolisme de l'oxyde nitrique, la L-arginine peut être incorporée dans certaines formulations nutritionnelles pour améliorer leur composition en acides aminés. Sa reconnaissance en tant que complément nutritif dans l'inventaire des substances ajoutées aux aliments de la Food and Drug Administration des États-Unis (FDA) fournit une référence réglementaire pour ses applications alimentaires [2]. En Inde, la Food Safety and Standards Authority of India (FSSAI) inclut également la L-arginine dans sa liste d'acides aminés autorisés dans le cadre réglementaire applicable aux compléments de santé et aux nutraceutiques. Ces dispositions réglementaires soutiennent les opportunités de formulation, sous réserve des conditions d'utilisation applicables, des normes de produits et des exigences d'étiquetage. Les fabricants peuvent donc explorer les boissons enrichies, les poudres nutritionnelles et les produits alimentaires enrichis en acides aminés comme domaines d'application supplémentaires.
Demande croissante de L-arginine dans les milieux de culture cellulaire et la fabrication biopharmaceutique
L'expansion de la fabrication biopharmaceutique et de la production de protéines recombinantes crée une demande pour des acides aminés spécialisés utilisés dans les milieux de culture cellulaire. La L-arginine est un composant important du métabolisme des cellules mammaliennes et soutient la croissance cellulaire, la synthèse des protéines et la production de protéines recombinantes. Des recherches publiées dans PubMed examinant des cultures de cellules d'ovaire de hamster chinois (CHO) ont révélé que la supplémentation en arginine influençait la viabilité cellulaire et la production d'anticorps monoclonaux, soulignant l'importance de la composition en acides aminés dans l'optimisation des milieux de culture [3]. Des recherches supplémentaires sur la consommation d'acides aminés dans des cultures de cellules CHO recombinantes ont démontré la nécessité de gérer la disponibilité des acides aminés lors de la production d'anticorps monoclonaux [4]. Ces exigences créent des opportunités pour la L-arginine de haute pureté dans les milieux de base, les compléments d'alimentation et les formulations de bioprocédés personnalisées. Les fabricants capables de fournir des ingrédients de grade pharmaceutique et biotechnologique constants peuvent bénéficier des exigences spécialisées de la production biopharmaceutique.
Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés et dépendance à l'égard de procédés de fermentation spécialisés | −0.8% | Mondial, notamment sur les marchés disposant d'une infrastructure de fermentation limitée et de coûts de fabrication plus élevés en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Exigences réglementaires strictes et conformité qualité dans les applications de grade pharmaceutique | −0.6% | Mondial, notamment en Amérique du Nord et en Europe, où les exigences en matière de fabrication pharmaceutique et de qualité des ingrédients sont strictes | Long terme (plus de 4 ans) |
| Volatilité des prix des matières premières et opérations de fabrication à forte intensité énergétique | −0.5% | Mondial, notamment dans les pôles de fabrication en Chine, en Inde et en Europe, exposés aux fluctuations des coûts des matières premières, de l'énergie et de la production | Moyen terme (2 à 4 ans) |
| Faible sensibilisation des consommateurs et compréhension limitée des ingrédients à base de L-arginine | −0.3% | Mondial, notamment sur les marchés émergents d'Asie-Pacifique, d'Amérique du Sud et du Moyen-Orient et d'Afrique, où la sensibilisation à la supplémentation spécialisée en acides aminés reste en développement | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et dépendance à l'égard de procédés de fermentation spécialisés
La production de L-arginine repose largement sur des procédés de fermentation microbienne, qui nécessitent une infrastructure de production spécialisée, des souches microbiennes optimisées, des conditions de fermentation contrôlées et des technologies de purification en aval. Le maintien d'une qualité de produit constante et l'obtention de rendements de fermentation élevés peuvent nécessiter des investissements importants en équipements, en énergie, en matières premières et en systèmes de contrôle qualité. La production de L-arginine de grade pharmaceutique peut être particulièrement exigeante, car les fabricants doivent respecter des spécifications de pureté strictes et se conformer aux normes de fabrication applicables. Ces exigences augmentent les coûts de production globaux et peuvent créer des pressions sur les prix, notamment pour les fabricants et fournisseurs de plus petite taille opérant sur des marchés sensibles aux coûts. Les fabricants doivent donc améliorer l'efficacité de la fermentation, optimiser l'utilisation des matières premières et investir dans des technologies de purification évolutives pour maintenir des prix compétitifs tout en répondant aux exigences de qualité.
Exigences réglementaires strictes et conformité qualité dans les applications de grade pharmaceutique
Les fabricants de L-arginine fournissant des applications pharmaceutiques et nutritionnelles spécialisées doivent se conformer aux exigences réglementaires régissant la pureté des ingrédients, les pratiques de fabrication, la sécurité des produits et l'assurance qualité. Les acides aminés de grade pharmaceutique nécessitent des spécifications constantes en matière d'identité, de teneur, d'impuretés et de qualité microbiologique, ce qui accroît la complexité des processus de fabrication et d'approbation des produits. Les cadres réglementaires tels que les exigences de bonnes pratiques de fabrication actuelles (cGMP) de la Food and Drug Administration des États-Unis (FDA) et les normes de qualité pharmaceutique de l'Union européenne imposent des responsabilités supplémentaires aux fabricants pour maintenir des processus de production validés, une documentation et une traçabilité. Ces exigences peuvent augmenter les coûts de conformité, prolonger les délais de qualification des produits et créer des barrières à l'entrée pour les fournisseurs de plus petite taille. Les fabricants doivent donc renforcer leurs systèmes de contrôle qualité, maintenir leur documentation réglementaire et investir dans une infrastructure de production conforme pour servir les applications pharmaceutiques et de soins de santé spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade alimentaire est en tête tandis que le grade pharmaceutique se développe plus rapidementEn 2026, la L-arginine de grade alimentaire représentait environ 48,00 % du marché de la L-Arginine, ce qui en fait le segment de grade dominant. Sa position reflète l'utilisation de la L-arginine dans les compléments alimentaires, les produits de nutrition sportive, les aliments fonctionnels et les boissons enrichies. Les ingrédients de grade alimentaire sont utilisés dans des formulations où la supplémentation en acides aminés et la composition nutritionnelle sont des considérations importantes pour le produit. Parallèlement, la L-arginine de grade pharmaceutique devrait enregistrer la croissance la plus rapide, avec un CAGR estimé de 8,40 % jusqu'en 2032. Le développement des applications pharmaceutiques, la demande croissante de formulations médicales spécialisées et le besoin d'acides aminés de haute pureté soutiennent l'expansion de ce segment.
La L-arginine de grade industriel autre sert des applications nécessitant des acides aminés comme ingrédients fonctionnels ou intrants de traitement dans certaines utilisations industrielles et liées à la biotechnologie. La demande dans les différentes catégories de grades dépend des spécifications des produits, des exigences de pureté et des normes de qualité spécifiques aux applications. Les fabricants doivent donc équilibrer l'efficacité de la production avec une qualité constante des ingrédients et la conformité réglementaire pour servir les clients des secteurs alimentaire, pharmaceutique et industriel.
Par forme :
la poudre domine tandis que la L-arginine liquide gagne en dynamismeEn 2026, la L-arginine en poudre représentait environ 62,00 % du marché de la L-Arginine, ce qui en fait le segment dominant par forme. Sa position reflète la commodité de la manipulation, du stockage, du transport et de l'incorporation dans les compléments alimentaires, les formulations pharmaceutiques, les produits alimentaires et les applications de nutrition animale. Les formulations en poudre permettent également aux fabricants de mesurer et de mélanger l'ingrédient selon des exigences de formulation spécifiques. Parallèlement, la L-arginine liquide devrait enregistrer la croissance la plus rapide, avec un CAGR estimé de 8,80 % jusqu'en 2032. Les formulations liquides offrent une flexibilité pour les applications nécessitant des ingrédients prêts à l'emploi, des produits nutritionnels liquides et des préparations pharmaceutiques spécialisées.
D'autres formes répondent à des exigences de formulation et de traitement plus spécifiques dans les industries utilisatrices finales. Le choix entre la poudre et le liquide dépend de la solubilité, des exigences de dosage, de la compatibilité de traitement, de la stabilité en rayon et des conditions de stockage. Les fabricants axés sur la commodité de formulation, la stabilité des produits et les exigences spécifiques aux applications influenceront l'adoption des différents formats de L-arginine.


Par application :
les compléments alimentaires sont en tête tandis que les produits pharmaceutiques se développent plus rapidementEn 2026, les compléments alimentaires représentaient environ 42,00 % du marché de la L-Arginine, ce qui en fait le plus grand segment d'application. Cette position reflète l'utilisation de la L-arginine dans la nutrition sportive, les compléments de fitness et les formulations nutritionnelles générales. L'acide aminé est incorporé dans des produits ciblant les consommateurs actifs et les personnes recherchant un soutien nutritionnel spécialisé. Parallèlement, les applications pharmaceutiques devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 8,50 % jusqu'en 2032. La croissance de ce segment est soutenue par l'utilisation de la L-arginine dans des formulations médicales spécialisées, des préparations pharmaceutiques et des applications nécessitant une pureté et une qualité contrôlées des ingrédients.
Les applications d'alimentation animale constituent un autre domaine de demande, avec la L-arginine utilisée dans la supplémentation en acides aminés et les formulations de nutrition du bétail. Les fabricants de produits alimentaires et de boissons incorporent également la L-arginine dans certains produits alimentaires fonctionnels et boissons enrichies. D'autres applications comprennent des utilisations liées à la biotechnologie, telles que les milieux de culture cellulaire et la fabrication biopharmaceutique. Dans l'ensemble de ces applications, la demande dépendra des exigences de formulation, de la conformité réglementaire, de la qualité des ingrédients et de la capacité des fabricants à assurer un approvisionnement constant.
Analyse géographique
Marché de la L-Arginine en Europe
L'Europe représentait environ 34,00 % du marché de la L-Arginine en 2026, ce qui en fait le plus grand marché régional. La région bénéficie de capacités de fabrication pharmaceutique établies, d'une industrie des compléments alimentaires développée et d'une demande d'ingrédients nutritionnels spécialisés. Des pays tels que l'Allemagne, la France, le Royaume-Uni et l'Italie soutiennent la demande régionale grâce à leurs industries pharmaceutiques, des ingrédients alimentaires et des nutraceutiques. La présence de fournisseurs d'acides aminés établis et des exigences strictes en matière de qualité soutiennent également la demande de L-arginine de grade alimentaire et pharmaceutique.
Marché de la L-Arginine en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR estimé de 8,20 % sur la période 2027–2032. La Chine, le Japon et l'Inde sont des marchés importants, soutenus par des capacités de fabrication d'acides aminés, une production pharmaceutique en expansion et une consommation croissante de compléments alimentaires. La Chine dispose également d'une industrie de fabrication d'acides aminés par fermentation bien établie, soutenant l'approvisionnement régional en L-arginine. L'augmentation des applications dans la nutrition sportive, l'alimentation animale, les aliments fonctionnels et la fabrication biopharmaceutique devrait créer des opportunités supplémentaires pour les producteurs.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord représente un marché important pour la L-arginine, soutenu par des industries établies des compléments alimentaires et de la nutrition sportive, la fabrication pharmaceutique et la demande de formulations nutritionnelles spécialisées. Les États-Unis constituent un marché clé, avec des applications couvrant les compléments alimentaires, les préparations pharmaceutiques et la nutrition animale. L'Amérique du Sud offre des opportunités de croissance grâce à l'expansion de la transformation alimentaire, de la nutrition du bétail et des applications pharmaceutiques, notamment au Brésil et en Argentine. Au Moyen-Orient et en Afrique, la demande est soutenue par le développement des industries pharmaceutiques, la consommation croissante de produits nutritionnels et les applications dans l'alimentation animale. L'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud représentent des marchés importants à surveiller. Dans l'ensemble de ces régions, les fabricants doivent répondre aux exigences réglementaires, à la fiabilité de la chaîne d'approvisionnement, aux coûts de production et aux spécifications variables des utilisateurs finaux.
Paysage concurrentiel
Concentration du Marché
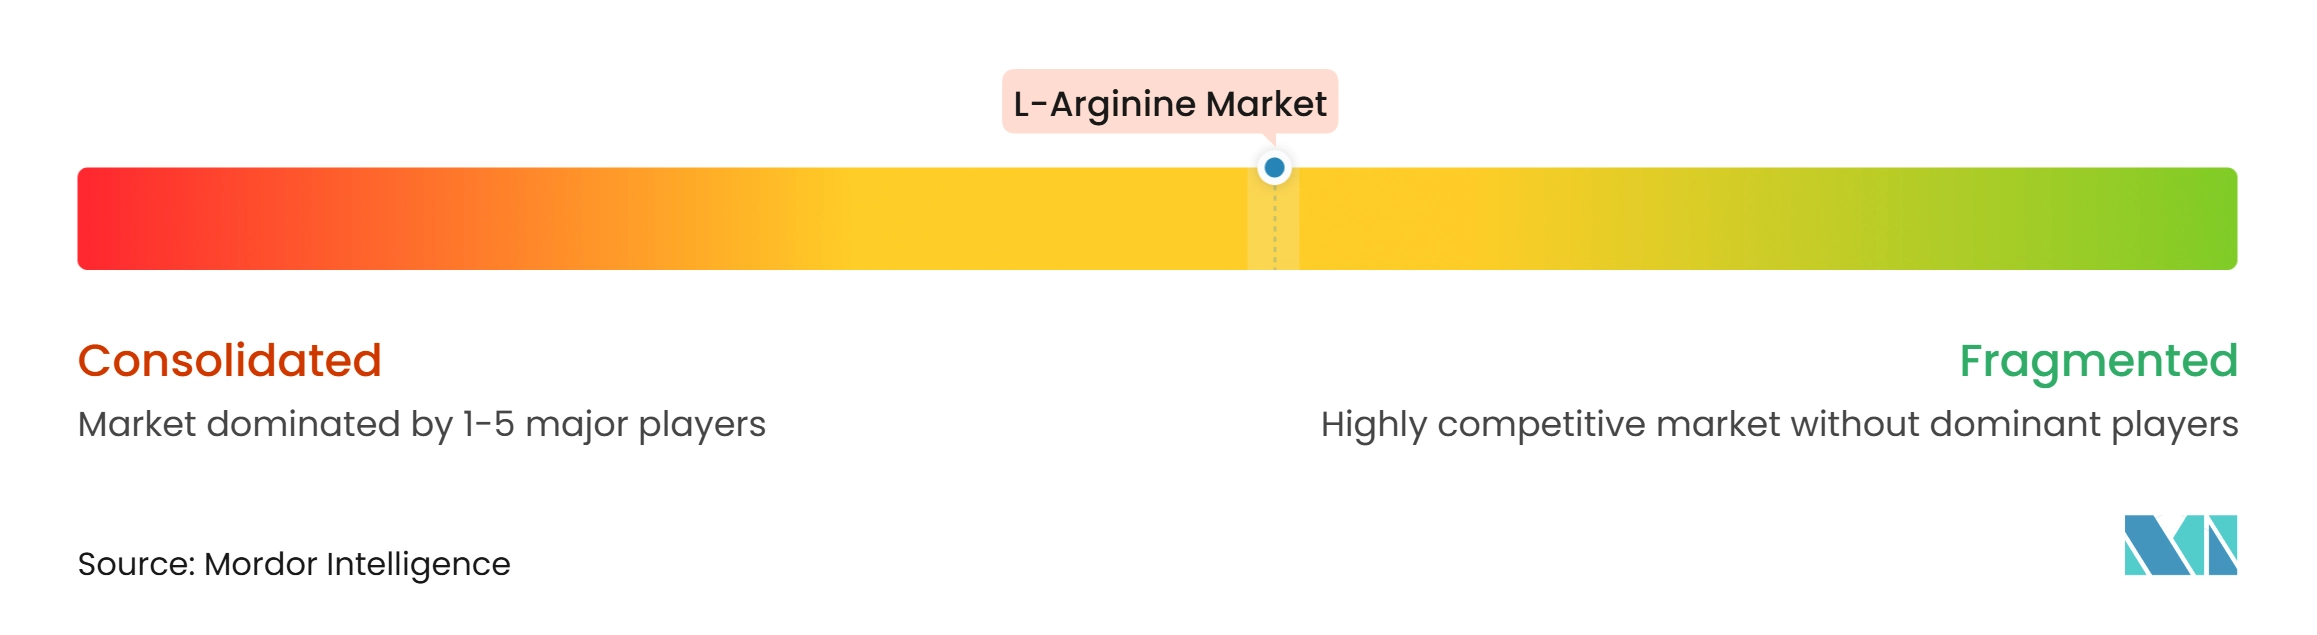
Le marché de la L-Arginine comprend des fabricants mondiaux d'acides aminés, des entreprises de biotechnologie, des fournisseurs d'ingrédients pharmaceutiques et des producteurs chimiques spécialisés qui se font concurrence par leurs capacités de production, la qualité de leurs produits, leur efficacité de fabrication et leurs réseaux de distribution. Les entreprises ont des niveaux d'exposition variables à la L-arginine à travers des portefeuilles d'acides aminés, des ingrédients pharmaceutiques, des produits nutritionnels et des opérations de fabrication par fermentation. Les grands fabricants peuvent tirer parti de technologies de fermentation établies, d'installations de production intégrées et de relations clients mondiales, tandis que les producteurs spécialisés peuvent se démarquer par des grades spécifiques aux applications, la pureté des produits et des solutions d'approvisionnement personnalisées.
Les stratégies concurrentielles sur le marché de la L-Arginine se concentrent sur l'expansion des capacités de production d'acides aminés, l'amélioration de l'efficacité de la fermentation, le renforcement des portefeuilles de produits de grade pharmaceutique et la satisfaction de la demande dans les compléments alimentaires, les produits pharmaceutiques, l'alimentation animale et les aliments et boissons. Des entreprises telles que Ajinomoto Co., Inc., CJ CheilJedang Corporation et Daesang Corporation disposent d'activités de fabrication d'acides aminés établies, tandis que Evonik Industries AG et KYOWA HAKKO BIO CO., LTD. apportent une expertise dans les acides aminés spéciaux, la biotechnologie et la production par fermentation. Des fabricants chinois, notamment Meihua Holdings Group Co., Ltd., Fufeng Group Limited et Ningxia Eppen Biotech Co., Ltd., participent également au paysage plus large de la fabrication et de l'approvisionnement en acides aminés. Ces capacités permettent aux entreprises de répondre aux différentes exigences des clients dans les applications de grade alimentaire, pharmaceutique et industriel.
L'approvisionnement, l'efficacité de la production et la conformité qualité restent des considérations concurrentielles importantes. Les fabricants disposant d'une infrastructure de fermentation établie, de réseaux d'approvisionnement en matières premières fiables et de processus de production constants peuvent renforcer leurs capacités d'approvisionnement et servir des clients dans plusieurs industries utilisatrices finales. La production de grade pharmaceutique nécessite une attention particulière aux spécifications de pureté, à l'assurance qualité et à la conformité réglementaire, tandis que les fournisseurs de grade alimentaire doivent respecter les normes applicables en matière de sécurité alimentaire et d'ingrédients. Cependant, les procédés de fermentation à forte intensité énergétique, les fluctuations des prix des matières premières, les coûts de production et la concurrence des fabricants asiatiques établis peuvent affecter les marges opérationnelles. Les entreprises doivent également répondre aux spécifications variables des clients dans les compléments alimentaires, les formulations pharmaceutiques, la nutrition animale et les applications biotechnologiques. Ces facteurs font de l'efficacité de fabrication, de la cohérence des produits, des capacités technologiques et d'une distribution mondiale fiable des domaines de concurrence importants sur le marché de la L-Arginine.
Leaders du secteur de la L-Arginine
-
Ajinomoto Co., Inc.
-
CJ CheilJedang Corporation
-
Daesang Corporation
-
Evonik Industries AG
-
KYOWA HAKKO BIO CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la L-Arginine Entreprises couvertes dans ce rapport
- Ajinomoto Co., Inc.
- CJ CheilJedang Corporation
- Daesang Corporation
- Evonik Industries AG
- KYOWA HAKKO BIO CO., LTD.
- Meihua Holdings Group Co., Ltd.
- Fufeng Group Limited
- Global Bio-Chem Technology Group Company Limited
- Wuxi Jinghai Amino Acid Co., Ltd.
- Jingjing Pharmaceutical Co., Ltd.
- Shijiazhuang Jirong Pharmaceutical Co., Ltd.
- Zhejiang Starry Pharmaceutical Co., Ltd.
- Shine Star Hubei Biological Engineering Co., Ltd.
- Ningxia Eppen Biotech Co., Ltd.
- Jiahe Biotech
- Wuhan Amino Acid Bio-Chemical Co., Ltd.
- Sichuan Tongsheng Amino Acid Co., Ltd.
- Amino GmbH
- ACS Dobfar S.p.A.
- Tokyo Chemical Industry Co., Ltd.
Développements industriels récents dans Marché de la L-Arginine
- Décembre 2025 : Nature's Sunshine Products a annoncé qu'Euromonitor International avait reconnu le Pro-Argi-9+ de Synergy Worldwide comme le principal complément de L-arginine au monde sur la base de la valeur des ventes au détail de 2024. Cette reconnaissance a mis en évidence le positionnement du produit dans la catégorie des compléments pour la circulation et le bien-être, et a renforcé la visibilité des formulations combinées à base de L-arginine.
- Février 2025 : Jagat Pharma a lancé des gélules de L-Arginine en Inde, ciblant les athlètes et les personnes menant un mode de vie actif. La formulation associe la L-arginine au picolinate de chrome et est positionnée autour de la circulation, de l'endurance, de l'énergie et de la récupération post-entraînement. Ce lancement a élargi le portefeuille de compléments alimentaires de l'entreprise aux produits de nutrition sportive à base d'acides aminés.
- Février 2025 : Jagat Pharma a lancé des gélules de L-Arginine en Inde, ciblant les athlètes et les personnes menant un mode de vie actif. La formulation associe la L-arginine au picolinate de chrome et est positionnée autour de la circulation, de l'endurance musculaire, de l'énergie et de la récupération post-entraînement. Ce lancement a élargi le portefeuille de compléments alimentaires de l'entreprise aux produits de nutrition sportive à base d'acides aminés.
- Janvier 2024 : Merck KGaA a annoncé une expansion de sa capacité de production de L-arginine dans son installation de Danvers, Massachusetts, aux États-Unis. L'investissement visait à répondre à la demande croissante de L-arginine de la part des industries des compléments nutritionnels et pharmaceutiques, renforçant ainsi les capacités de fabrication de l'entreprise et soutenant l'approvisionnement en ingrédients d'acides aminés pour les marchés d'utilisation finale spécialisés.
Périmètre du rapport mondial sur le marché de la L-Arginine
Pour cette étude, le marché de la L-Arginine est défini comme la valeur des ventes de L-arginine produite commercialement, un acide aminé utilisé dans les compléments alimentaires, les formulations pharmaceutiques, la nutrition animale, les aliments et boissons, et les applications biotechnologiques. Le marché couvre la L-arginine par grade, notamment le grade alimentaire, le grade pharmaceutique et les autres grades industriels ; par forme, notamment la poudre, le liquide et les autres formes ; et par application, notamment les compléments alimentaires, les produits pharmaceutiques, l'alimentation animale, les aliments et boissons, et les autres applications. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays comprenant les États-Unis, le Canada, le Mexique, le Royaume-Uni, l'Allemagne, la France, l'Italie, l'Espagne, les Pays-Bas, la Chine, le Japon, l'Inde, l'Indonésie, l'Australie, le Brésil, l'Argentine, la Colombie, l'Afrique du Sud, l'Arabie saoudite et les Émirats arabes unis, ainsi que les catégories régionales « reste du marché » correspondantes. La taille du marché et les prévisions sont présentées en termes de valeur (USD) pour les segments et zones géographiques définis.
Aperçu de la segmentation
| Grade alimentaire |
| Grade pharmaceutique |
| Autre grade industriel |
| Poudre |
| Liquide |
| Autres |
| Compléments alimentaires |
| Produits pharmaceutiques |
| Alimentation animale |
| Alimentation et boissons |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Indonésie | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade alimentaire | |
| Grade pharmaceutique | ||
| Autre grade industriel | ||
| Par forme | Poudre | |
| Liquide | ||
| Autres | ||
| Par application | Compléments alimentaires | |
| Produits pharmaceutiques | ||
| Alimentation animale | ||
| Alimentation et boissons | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Indonésie | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la L-Arginine ?
Le marché de la L-Arginine est estimé à 0,737 milliard USD en 2026 et devrait atteindre 1,105 milliard USD d'ici 2032.
Quel est le taux de croissance du marché de la L-Arginine ?
Le marché devrait enregistrer un CAGR de 7,22 % sur la période 2027–2032.
Quel segment détient la plus grande part du marché de la L-Arginine ?
Le grade alimentaire est le plus grand segment de grade, représentant environ 48,00 % du marché en 2026. La poudre est la forme dominante, tandis que les compléments alimentaires représentent le plus grand segment d'application, avec une part de 42,00 %.
Quelle région devrait connaître la croissance la plus rapide sur le marché de la L-Arginine ?
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, enregistrant un CAGR estimé de 8,20 % sur la période 2027–2032, soutenu par l'expansion de la fabrication pharmaceutique, la consommation de compléments alimentaires et les capacités de production d'acides aminés.