
L-Arginin-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
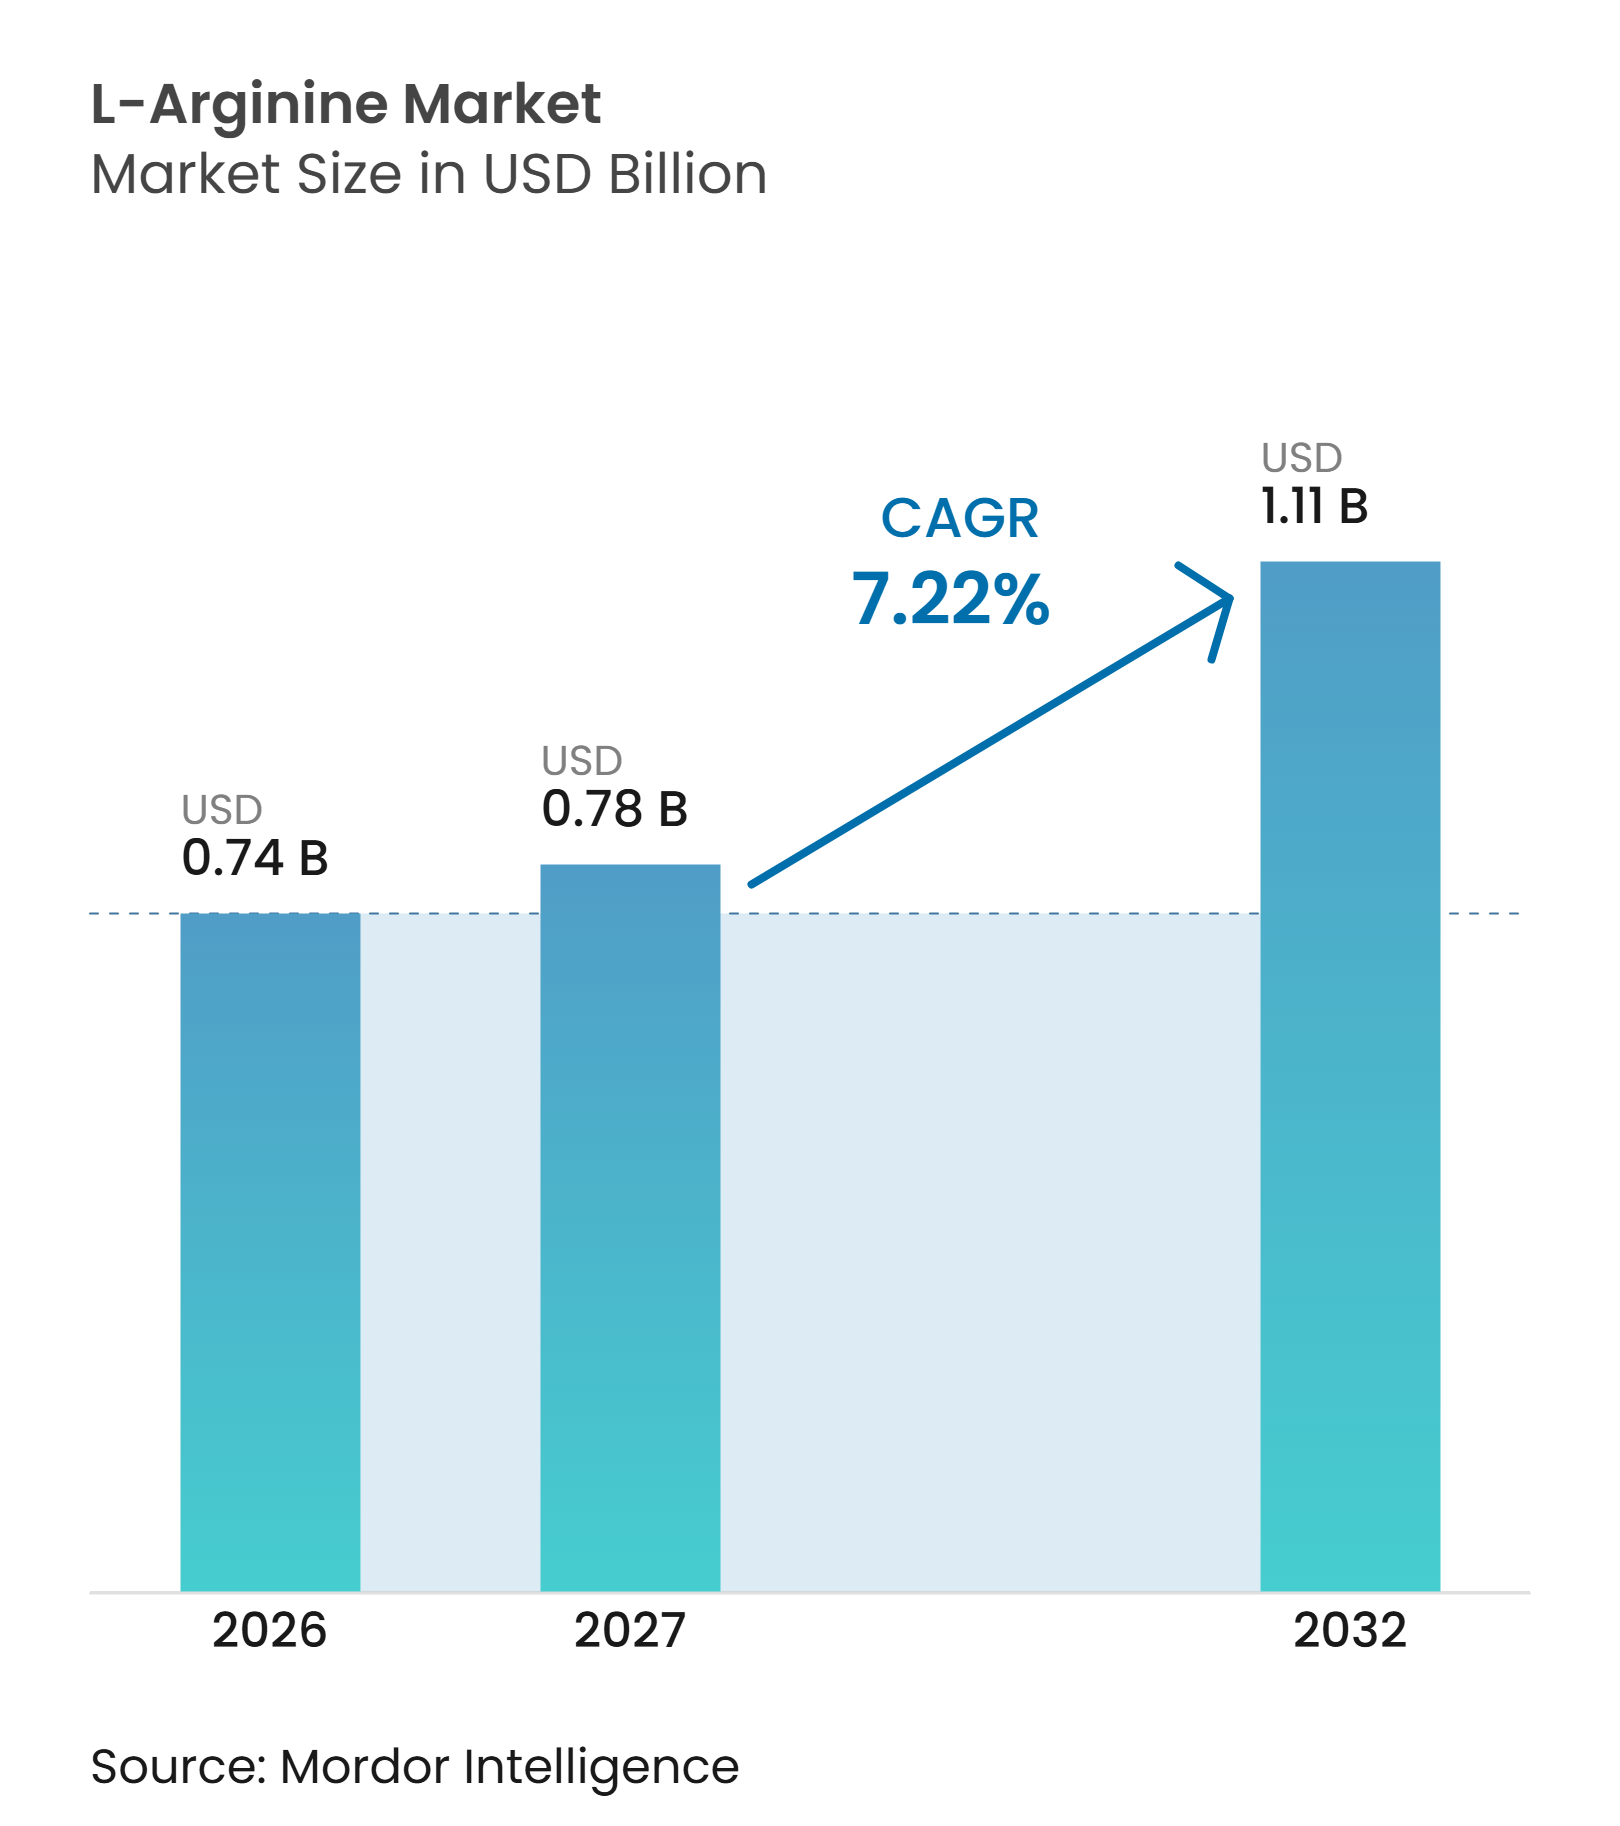
| Marktgröße (2027) | 0.78 Milliarden US-Dollar |
| Marktgröße (2032) | 1.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
L-Arginin-Marktanalyse von Mordor Intelligence
Die Größe des L-Arginin-Marktes wird voraussichtlich von 0,737 Milliarden USD im Jahr 2026 auf 0,78 Milliarden USD im Jahr 2027 steigen und bis 2032 1,105 Milliarden USD erreichen, mit einem CAGR von 7,22 % über den Zeitraum 2027–2032. Das Wachstum wird durch die steigende Nachfrage nach L-Arginin in Nahrungsergänzungsmitteln, Sportnahrung, pharmazeutischen Formulierungen und funktionellen Lebensmittelanwendungen gestützt. Das wachsende Verbraucherinteresse an Aminosäure-Supplementierung und Leistungsernährung veranlasst Hersteller, ihre L-Arginin-Produktportfolios zu erweitern. Wachsende pharmazeutische Anwendungen, insbesondere in spezialisierten medizinischen Formulierungen, sowie die zunehmende Verwendung in Tierfutter und der biopharmazeutischen Herstellung schaffen zusätzliche Nachfragechancen. Hohe Produktionskosten im Zusammenhang mit spezialisierten Fermentationsprozessen, Preisvolatilität bei Rohstoffen und strenge Qualitätsanforderungen für Produkte in Pharmaqualität können die Marktexpansion jedoch einschränken. Das Wachstum begünstigt daher Hersteller, die die Fermentationseffizienz verbessern, eine gleichbleibende Produktqualität aufrechterhalten und die Versorgungskapazitäten für Anwendungen in Lebensmittelqualität, Pharmaqualität und industrieller Qualität stärken können.
Wichtigste Erkenntnisse des Berichts
- Nach Qualitätsstufe entfiel auf L-Arginin in Lebensmittelqualität im Jahr 2026 mit 48,00 % der größte Anteil, während L-Arginin in Pharmaqualität mit einem CAGR von 8,40 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
-
Nach Form dominierte Pulver mit einem Marktanteil von 62,00 % im Jahr 2026, während flüssiges L-Arginin mit einem CAGR von 8,80 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
-
Nach Anwendung entfielen auf Nahrungsergänzungsmittel im Jahr 2026 mit 42,00 % der größte Anteil, während pharmazeutische Anwendungen mit einem CAGR von 8,50 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
-
Unter den Regionen führte Europa im Jahr 2026 mit einem Anteil von 34,00 % am L-Arginin-Markt, während Asien-Pazifik mit einem CAGR von 8,20 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach L-Arginin in Nahrungsergänzungsmitteln und Sportnahrungsprodukten | +1.0% | Global, insbesondere Nordamerika und Europa, wo die Nachfrage nach Aminosäure-Ergänzungsmitteln und Sportnahrungsprodukten etabliert ist | Mittelfristig (2–4 Jahre) |
| Wachsende pharmazeutische Anwendungen von L-Arginin in spezialisierten medizinischen Formulierungen | +0.8% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, gestützt durch pharmazeutische Herstellung und klinische Anwendungen | Langfristig (mehr als 4 Jahre) |
| Zunehmende Verwendung von Aminosäuren in Tierfutter und Nutztiernährung | +0.6% | Global, insbesondere Asien-Pazifik, Nordamerika und Europa, wo die kommerzielle Nutztierhaltung die Nachfrage nach Aminosäuren stützt | Mittelfristig (2–4 Jahre) |
| Ausweitung der Verwendung von L-Arginin in funktionellen Lebensmitteln und angereicherten Getränken | +0.5% | Global, insbesondere Nordamerika und Asien-Pazifik, wo die Entwicklung funktioneller Lebensmittel- und Getränkeprodukte zunimmt | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach L-Arginin in Zellkulturmedien und der biopharmazeutischen Herstellung | +0.7% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, gestützt durch biopharmazeutische Produktion und Biotechnologieinvestitionen | Langfristig (mehr als 4 Jahre) |
| Wachsende Anwendung von L-Arginin in pflanzenbasierten Fleischalternativen und Proteinformulierungen | +0.4% | Global, insbesondere Nordamerika und Europa, mit aufkommenden Chancen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach L-Arginin in Nahrungsergänzungsmitteln und Sportnahrungsprodukten
Das wachsende Verbraucherinteresse an Sportnahrung, Aminosäure-Supplementierung und Produkten für einen aktiven Lebensstil schafft Chancen für L-Arginin-Hersteller. L-Arginin ist eine Vorstufe von Stickstoffmonoxid, das die Gefäßerweiterung unterstützt und den Blutfluss reguliert. Seine Aufnahme in Pre-Workout-Ergänzungsmittel, Aminosäuremischungen, pulverförmige Ernährungsprodukte und Kapseln stärkt seine Positionierung im Sportnahrungssegment. Die National Institutes of Health (NIH) identifizieren L-Arginin als einen Inhaltsstoff, der in Ergänzungsmitteln für Sport und sportliche Leistung verwendet wird, obwohl die klinischen Belege für eine Leistungssteigerung begrenzt und widersprüchlich bleiben [1]. Für Hersteller bieten die Erweiterung von Sportnahrungsportfolios und die Entwicklung von Kombinationsformulierungen Möglichkeiten zur Stärkung der Nachfrage nach Inhaltsstoffen.
Wachsende pharmazeutische Anwendungen von L-Arginin in spezialisierten medizinischen Formulierungen
Die physiologische Rolle von L-Arginin bei der Stickstoffmonoxid-Produktion unterstützt seine Erforschung und Anwendung in pharmazeutischen und spezialisierten medizinischen Formulierungen. Als Substrat für die Stickstoffmonoxid-Synthese trägt L-Arginin zur vaskulären Regulation, zur Endothelfunktion und zu verschiedenen Stoffwechselprozessen bei. In Annual Review of Pharmacology and Toxicology veröffentlichte Forschungsergebnisse identifizieren seine Beteiligung an der endothelabhängigen Vasodilatation und der kardiovaskulären Physiologie. Weitere klinische Forschungen haben seine Rolle bei der Wundheilung, der Gewebereparatur und vaskulären Erkrankungen untersucht. Diese Anwendungen schaffen Chancen für L-Arginin in Pharmaqualität in forschungsgestützten medizinischen Formulierungen und spezialisierten Ernährungsprodukten. Hersteller mit gleichbleibender Reinheit, kontrollierten Produktionsprozessen und pharmazeutischen Qualitätsspezifikationen sind besser positioniert, um diese Anwendungen zu bedienen.
Zunehmende Verwendung von Aminosäuren in Tierfutter und Nutztiernährung
Die zunehmende Aufmerksamkeit für die Aminosäurebalancierung in der Nutztiernährung schafft Chancen für L-Arginin in Tierfutterformulierungen. Arginin spielt eine wichtige Rolle bei der Proteinsynthese, dem Stickstoffstoffwechsel, der Immunfunktion und der Produktion biologisch aktiver Verbindungen bei Tieren. Seine Supplementierung ist besonders relevant in der Geflügelernährung, wo die diätetischen Aminosäureanforderungen die Wachstumsleistung, die Futternutzung und die Darmwicklung beeinflussen. Eine 2026 in PubMed veröffentlichte Metaanalyse untersuchte die Supplementierung mit funktionellen Aminosäuren, einschließlich L-Arginin, und berichtete unter bestimmten Fütterungsbedingungen von Verbesserungen der Wachstumsleistung und der Darmentwicklung bei Masthähnchen. Für Futtermittelhersteller bietet die Einbeziehung von L-Arginin in optimierte Aminosäuremischungen Möglichkeiten zur Unterstützung gezielter Ernährungsanforderungen und spezialisierter Nutztierfutter.
Ausweitung der Verwendung von L-Arginin in funktionellen Lebensmitteln und angereicherten Getränken
Die wachsende Entwicklung von funktionellen Lebensmitteln, angereicherten Getränken und spezialisierten Ernährungsprodukten schafft zusätzliche Anwendungsmöglichkeiten für L-Arginin. Als Aminosäure, die an der Proteinsynthese und dem Stickstoffmonoxid-Stoffwechsel beteiligt ist, kann L-Arginin in ausgewählte Ernährungsformulierungen eingebaut werden, um deren Aminosäurezusammensetzung zu verbessern. Seine Anerkennung als Nährstoffzusatz im Inventar der US-amerikanischen Food and Drug Administration (FDA) für Lebensmittelzusatzstoffe bietet eine regulatorische Grundlage für seine lebensmittelbezogenen Anwendungen [2]. In Indien nimmt die Food Safety and Standards Authority of India (FSSAI) L-Arginin ebenfalls in ihre Liste der Aminosäuren auf, die im Rahmen des einschlägigen Rahmens für Nahrungsergänzungsmittel und Nutrazeutika zugelassen sind. Diese regulatorischen Bestimmungen unterstützen Formulierungsmöglichkeiten, vorbehaltlich geltender Verwendungsbedingungen, Produktstandards und Kennzeichnungsanforderungen. Hersteller können daher angereicherte Getränke, Ernährungspulver und aminosäureangereicherte Lebensmittelprodukte als zusätzliche Anwendungsbereiche erkunden.
Steigende Nachfrage nach L-Arginin in Zellkulturmedien und der biopharmazeutischen Herstellung
Die Expansion der biopharmazeutischen Herstellung und der Produktion rekombinanter Proteine schafft Nachfrage nach spezialisierten Aminosäuren, die in Zellkulturmedien verwendet werden. L-Arginin ist ein wichtiger Bestandteil des Säugetierzellstoffwechsels und unterstützt das Zellwachstum, die Proteinsynthese und die Produktion rekombinanter Proteine. In PubMed veröffentlichte Forschungsergebnisse zur Untersuchung von Zellkulturen chinesischer Hamsterovarien (CHO) ergaben, dass die Arginin-Supplementierung die Zellvitalität und die Produktion monoklonaler Antikörper beeinflusste, was die Bedeutung der Aminosäurezusammensetzung bei der Optimierung von Kulturmedien unterstreicht [3]. Weitere Forschungen zum Aminosäureverbrauch in rekombinanten CHO-Zellkulturen haben die Notwendigkeit aufgezeigt, die Aminosäureverfügbarkeit während der Produktion monoklonaler Antikörper zu steuern [4]. Diese Anforderungen schaffen Chancen für hochreines L-Arginin in Basismedien, Fütterungsergänzungsmitteln und maßgeschneiderten Bioprozessformulierungen. Hersteller, die in der Lage sind, gleichbleibende Inhaltsstoffe in pharmazeutischer und biotechnologischer Qualität zu liefern, können von den spezialisierten Anforderungen der biopharmazeutischen Produktion profitieren.
Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und Abhängigkeit von spezialisierten Fermentationsprozessen | −0.8% | Global, insbesondere in Märkten mit begrenzter Fermentationsinfrastruktur und höheren Herstellungskosten in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Anforderungen und Qualitätskonformität bei Anwendungen in Pharmaqualität | −0.6% | Global, insbesondere Nordamerika und Europa, wo die Anforderungen an die pharmazeutische Herstellung und die Qualität von Inhaltsstoffen streng sind | Langfristig (mehr als 4 Jahre) |
| Preisvolatilität bei Rohstoffen und energieintensive Herstellungsprozesse | −0.5% | Global, insbesondere Produktionszentren in China, Indien und Europa, die Schwankungen bei Einsatzstoffen, Energie und Produktionskosten ausgesetzt sind | Mittelfristig (2–4 Jahre) |
| Begrenzte Verbraucherbekanntheit und mangelndes Verständnis von L-Arginin-Inhaltsstoffen | −0.3% | Global, insbesondere aufstrebende Märkte in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika, wo das Bewusstsein für spezialisierte Aminosäure-Supplementierung noch in der Entwicklung begriffen ist | Kurzfristig (weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Abhängigkeit von spezialisierten Fermentationsprozessen
Die L-Arginin-Produktion stützt sich stark auf mikrobielle Fermentationsprozesse, die eine spezialisierte Produktionsinfrastruktur, optimierte mikrobielle Stämme, kontrollierte Fermentationsbedingungen und nachgelagerte Reinigungstechnologien erfordern. Die Aufrechterhaltung einer gleichbleibenden Produktqualität und das Erreichen hoher Fermentationsausbeuten können erhebliche Investitionen in Ausrüstung, Energie, Rohstoffe und Qualitätskontrollsysteme erfordern. Die Produktion von L-Arginin in Pharmaqualität kann besonders anspruchsvoll sein, da Hersteller strenge Reinheitsspezifikationen einhalten und geltende Herstellungsstandards erfüllen müssen. Diese Anforderungen erhöhen die Gesamtproduktionskosten und können Preisdruck erzeugen, insbesondere für kleinere Hersteller und Lieferanten, die in kostenempfindlichen Märkten tätig sind. Hersteller müssen daher die Fermentationseffizienz verbessern, die Rohstoffnutzung optimieren und in skalierbare Reinigungstechnologien investieren, um wettbewerbsfähige Preise aufrechtzuerhalten und gleichzeitig die Qualitätsanforderungen zu erfüllen.
Strenge regulatorische Anforderungen und Qualitätskonformität bei Anwendungen in Pharmaqualität
L-Arginin-Hersteller, die pharmazeutische und spezialisierte Ernährungsanwendungen beliefern, müssen regulatorische Anforderungen einhalten, die die Reinheit von Inhaltsstoffen, Herstellungspraktiken, Produktsicherheit und Qualitätssicherung regeln. Aminosäuren in Pharmaqualität erfordern gleichbleibende Spezifikationen für Identität, Stärke, Verunreinigungen und mikrobiologische Qualität, was die Komplexität der Herstellungs- und Produktzulassungsprozesse erhöht. Regulatorische Rahmenbedingungen wie die Anforderungen der US-amerikanischen Food and Drug Administration (FDA) an die aktuelle gute Herstellungspraxis (cGMP) und die pharmazeutischen Qualitätsstandards der Europäischen Union legen Herstellern zusätzliche Verantwortlichkeiten auf, um validierte Produktionsprozesse, Dokumentation und Rückverfolgbarkeit aufrechtzuerhalten. Diese Anforderungen können die Compliance-Kosten erhöhen, die Produktqualifizierungszeiträume verlängern und Markteintrittsbarrieren für kleinere Lieferanten schaffen. Hersteller müssen daher Qualitätskontrollsysteme stärken, regulatorische Dokumentation pflegen und in konforme Produktionsinfrastruktur investieren, um pharmazeutische und spezialisierte Gesundheitsanwendungen zu bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Lebensmittelqualität führt, während Pharmaqualität schneller wächstIm Jahr 2026 entfiel auf L-Arginin in Lebensmittelqualität ein geschätzter Anteil von 48,00 % am L-Arginin-Markt, was es zum führenden Qualitätsstufensegment macht. Seine Position spiegelt die Verwendung von L-Arginin in Nahrungsergänzungsmitteln, Sportnahrungsprodukten, funktionellen Lebensmitteln und angereicherten Getränken wider. Inhaltsstoffe in Lebensmittelqualität werden in Formulierungen verwendet, bei denen Aminosäure-Supplementierung und Nährstoffzusammensetzung wichtige Produktüberlegungen sind. Unterdessen soll L-Arginin in Pharmaqualität mit einem geschätzten CAGR von 8,40 % bis 2032 das stärkste Wachstum verzeichnen. Wachsende pharmazeutische Anwendungen, steigende Nachfrage nach spezialisierten medizinischen Formulierungen und der Bedarf an hochreinen Aminosäuren unterstützen die Expansion dieses Segments.
L-Arginin in sonstiger Industriequalität bedient Anwendungen, die Aminosäuren als funktionelle Inhaltsstoffe oder Verarbeitungseinsatzstoffe in ausgewählten industriellen und biotechnologiebezogenen Verwendungen erfordern. Die Nachfrage über Qualitätsstufenkategorien hinweg hängt von Produktspezifikationen, Reinheitsanforderungen und anwendungsspezifischen Qualitätsstandards ab. Hersteller müssen daher die Produktionseffizienz mit gleichbleibender Inhaltsstoffqualität und regulatorischer Konformität in Einklang bringen, um Kunden in den Bereichen Lebensmittel, Pharmazeutika und Industrie zu bedienen.
Nach Form:
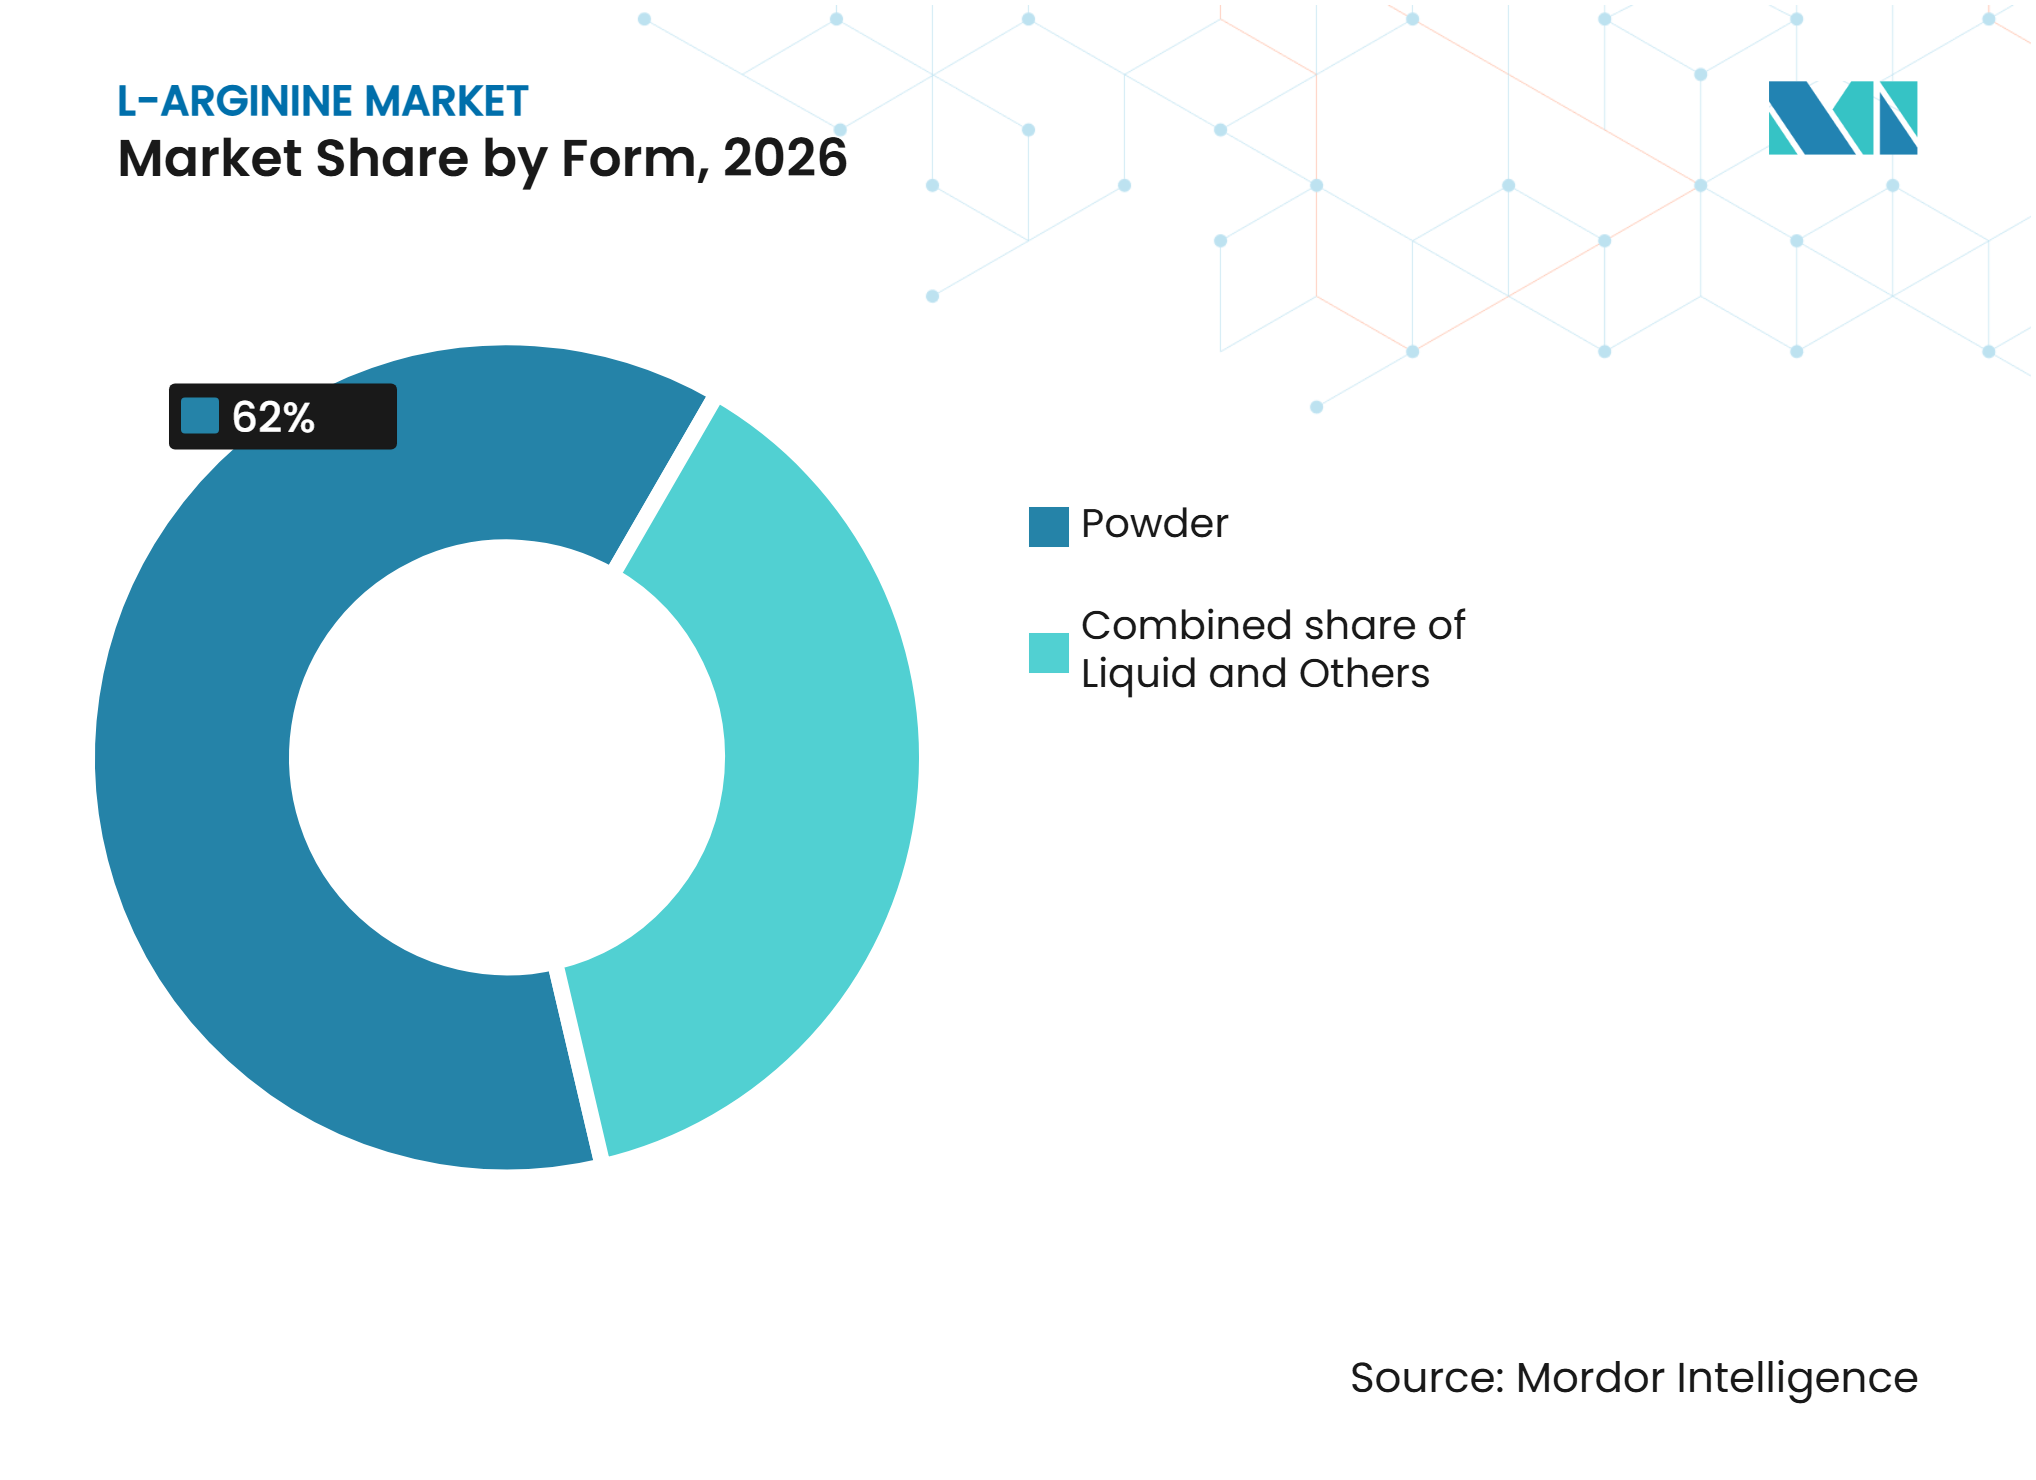
Pulver dominiert, während flüssiges L-Arginin an Dynamik gewinntIm Jahr 2026 entfiel auf L-Arginin in Pulverform ein geschätzter Anteil von 62,00 % am L-Arginin-Markt, was es zum führenden Segment nach Form macht. Seine Position spiegelt die Handhabungs-, Lagerungs-, Transport- und Einarbeitungsvorteile in Nahrungsergänzungsmittel, pharmazeutische Formulierungen, Lebensmittelprodukte und Tierernährungsanwendungen wider. Pulverförmige Formulierungen ermöglichen es Herstellern auch, den Inhaltsstoff entsprechend spezifischer Formulierungsanforderungen zu dosieren und zu mischen. Unterdessen soll flüssiges L-Arginin mit einem geschätzten CAGR von 8,80 % bis 2032 das stärkste Wachstum verzeichnen. Flüssige Formulierungen bieten Flexibilität für Anwendungen, die gebrauchsfertige Inhaltsstoffe, flüssige Ernährungsprodukte und spezialisierte pharmazeutische Zubereitungen erfordern.
Andere Formen bedienen spezifischere Formulierungs- und Verarbeitungsanforderungen in den Endverbraucherbranchen. Die Wahl zwischen Pulver und Flüssigkeit hängt von Löslichkeit, Dosierungsanforderungen, Verarbeitungskompatibilität, Lagerstabilität und Lagerbedingungen ab. Hersteller, die sich auf Formulierungskomfort, Produktstabilität und anwendungsspezifische Anforderungen konzentrieren, werden die Akzeptanz verschiedener L-Arginin-Formate beeinflussen.


Nach Anwendung:
Nahrungsergänzungsmittel führen, während Pharmazeutika schneller wachsenIm Jahr 2026 entfielen auf Nahrungsergänzungsmittel ein geschätzter Anteil von 42,00 % am L-Arginin-Markt, was sie zum größten Anwendungssegment macht. Diese Position spiegelt die Verwendung von L-Arginin in Sportnahrung, Fitnessergänzungsmitteln und allgemeinen Ernährungsformulierungen wider. Die Aminosäure wird in Produkte eingebaut, die auf aktive Verbraucher und Personen abzielen, die spezialisierte Ernährungsunterstützung suchen. Unterdessen sollen pharmazeutische Anwendungen mit einem geschätzten CAGR von 8,50 % bis 2032 das stärkste Wachstum verzeichnen. Das Wachstum in diesem Segment wird durch die Verwendung von L-Arginin in spezialisierten medizinischen Formulierungen, pharmazeutischen Zubereitungen und Anwendungen gestützt, die eine kontrollierte Reinheit und Qualität der Inhaltsstoffe erfordern.
Tierfutteranwendungen bieten einen weiteren Nachfragebereich, wobei L-Arginin in Aminosäure-Supplementierungen und Nutztiernährungsformulierungen verwendet wird. Lebensmittel- und Getränkehersteller integrieren L-Arginin auch in ausgewählte funktionelle Lebensmittel- und angereicherte Getränkeprodukte. Weitere Anwendungen umfassen biotechnologiebezogene Verwendungen wie Zellkulturmedien und die biopharmazeutische Herstellung. In all diesen Anwendungen wird die Nachfrage von Formulierungsanforderungen, regulatorischer Konformität, Inhaltsstoffqualität und der Fähigkeit der Hersteller zur Bereitstellung einer gleichbleibenden Versorgung abhängen.
Geografische Analyse
L-Arginin-Markt in Europa
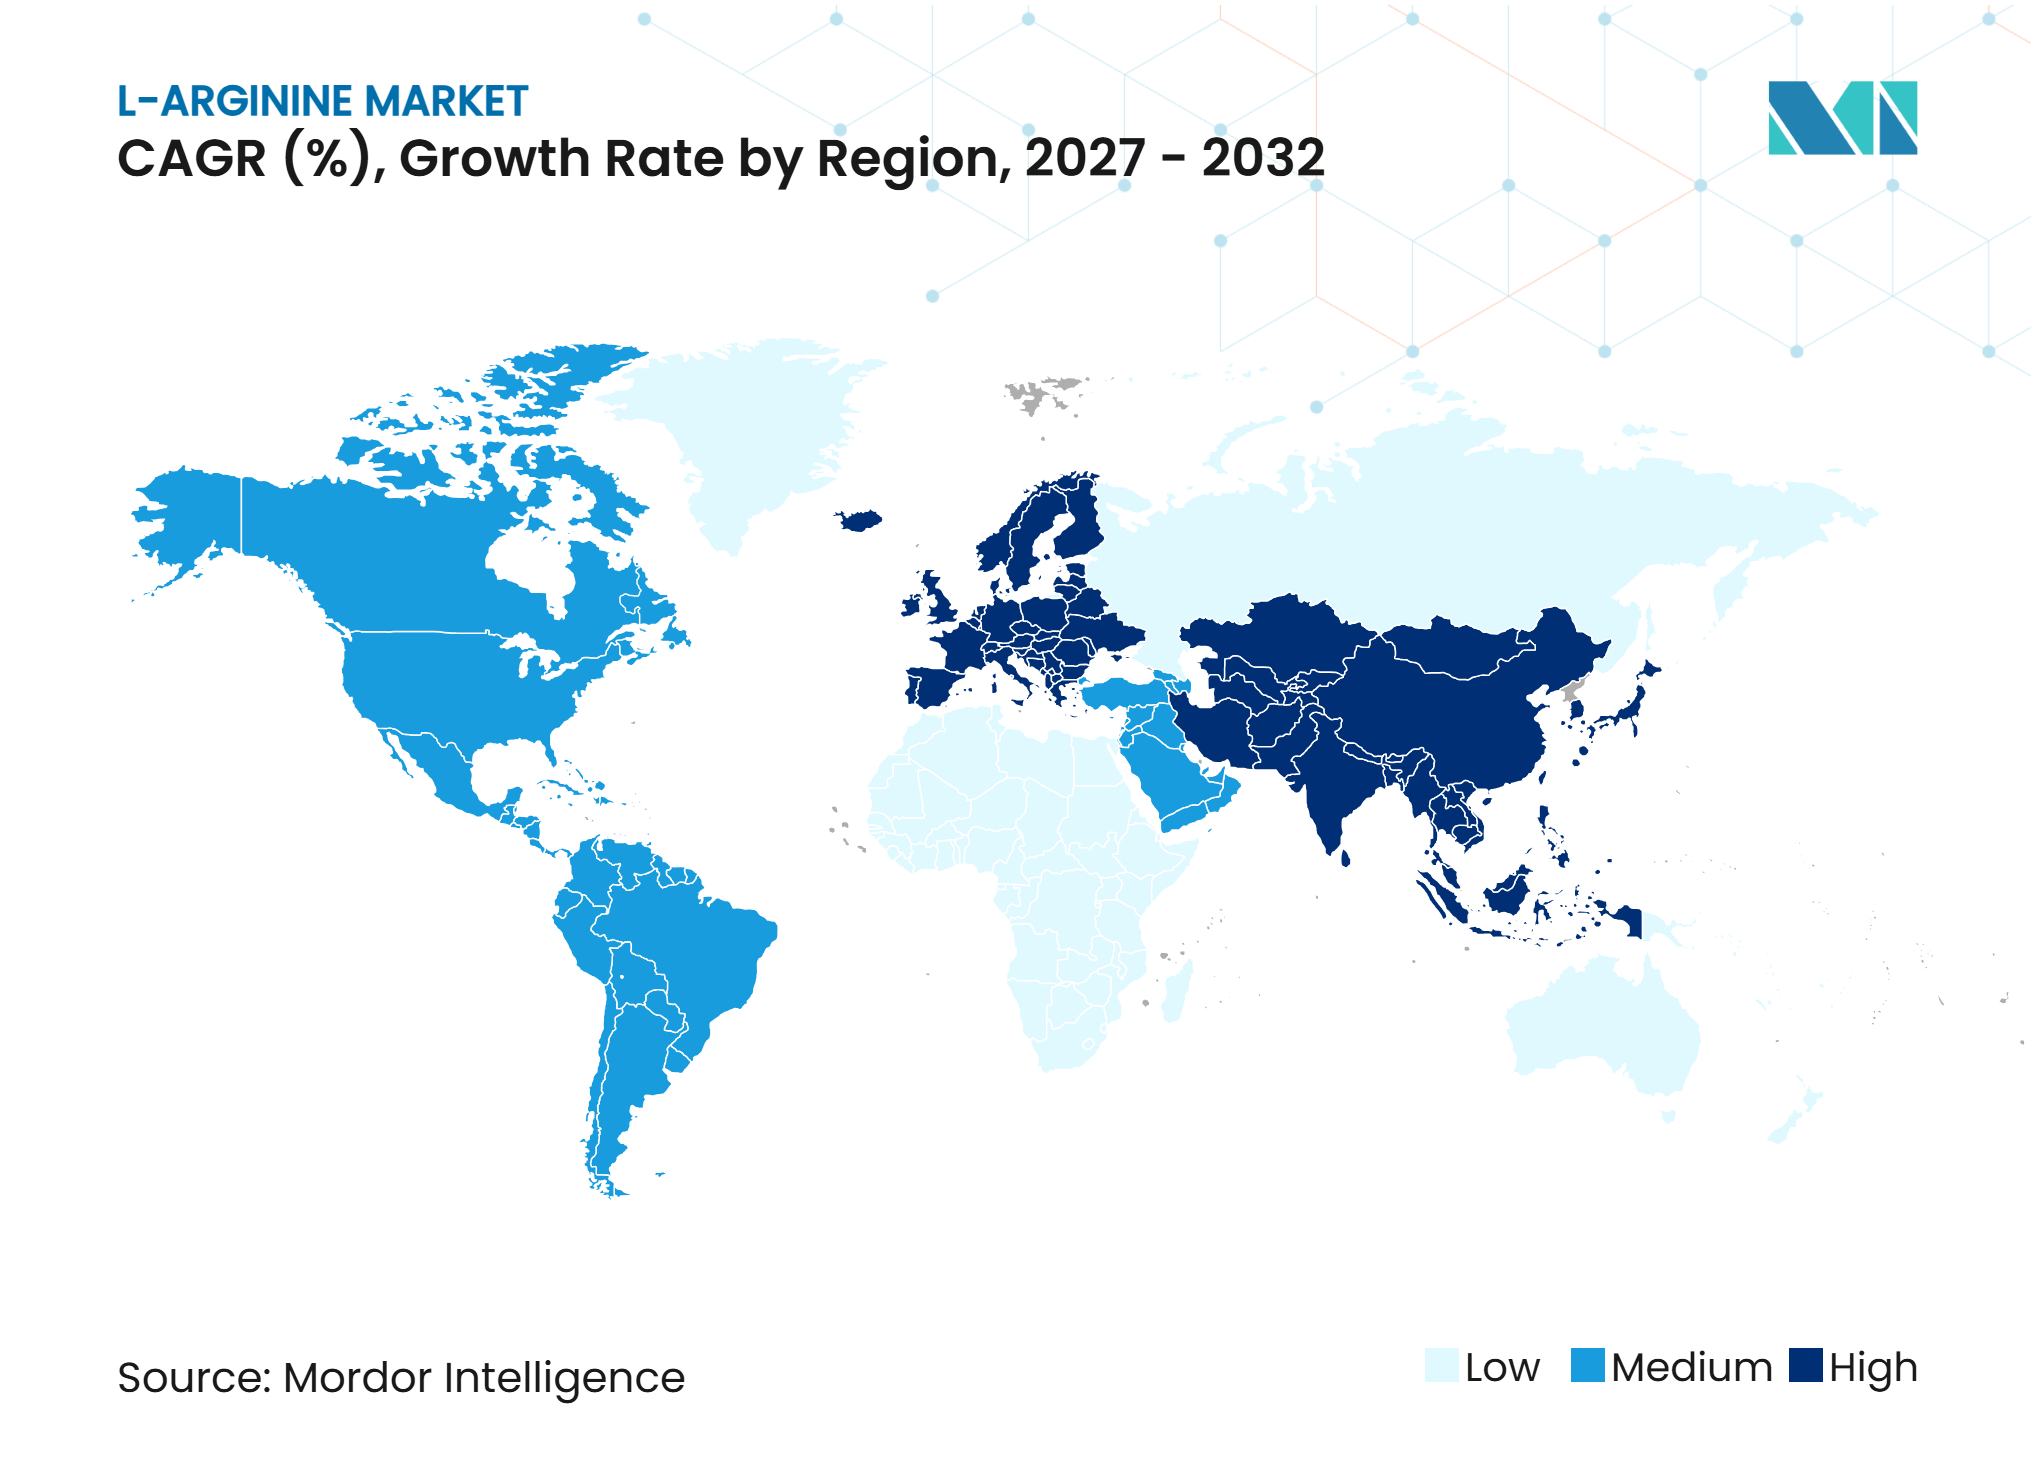
Europa entfiel im Jahr 2026 ein geschätzter Anteil von 34,00 % am L-Arginin-Markt, was es zum größten regionalen Markt macht. Die Region profitiert von etablierten pharmazeutischen Herstellungskapazitäten, einer entwickelten Nahrungsergänzungsmittelindustrie und der Nachfrage nach spezialisierten Ernährungsinhaltsstoffen. Länder wie Deutschland, Frankreich, das Vereinigte Königreich und Italien stützen die regionale Nachfrage durch ihre pharmazeutischen, Lebensmittelzutaten- und Nutrazeutikaindustrien. Das Vorhandensein etablierter Aminosäurelieferanten und strenge Qualitätsanforderungen unterstützen ebenfalls die Nachfrage nach L-Arginin in Lebensmittel- und Pharmaqualität.
L-Arginin-Markt in Asien-Pazifik
Asien-Pazifik soll mit einem geschätzten CAGR von 8,20 % über 2027–2032 der am schnellsten wachsende regionale Markt sein. China, Japan und Indien sind wichtige Märkte, gestützt durch Aminosäure-Herstellungskapazitäten, expandierende pharmazeutische Produktion und wachsenden Konsum von Nahrungsergänzungsmitteln. China verfügt auch über eine etablierte fermentationsbasierte Aminosäure-Herstellungsindustrie, die die regionale Versorgung mit L-Arginin unterstützt. Zunehmende Anwendungen in Sportnahrung, Tierfutter, funktionellen Lebensmitteln und der biopharmazeutischen Herstellung dürften zusätzliche Chancen für Produzenten schaffen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika stellt einen wichtigen Markt für L-Arginin dar, gestützt durch etablierte Nahrungsergänzungsmittel- und Sportnahrungsindustrien, pharmazeutische Herstellung und die Nachfrage nach spezialisierten Ernährungsformulierungen. Die Vereinigten Staaten sind ein Schlüsselmarkt mit Anwendungen, die Nahrungsergänzungsmittel, pharmazeutische Zubereitungen und Tierernährung umfassen. Südamerika bietet Wachstumschancen durch expandierende Lebensmittelverarbeitung, Nutztiernährung und pharmazeutische Anwendungen, insbesondere in Brasilien und Argentinien. Im Nahen Osten und Afrika wird die Nachfrage durch sich entwickelnde Pharmaindustrien, zunehmenden Konsum von Ernährungsprodukten und Anwendungen in Tierfutter gestützt. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika stellen wichtige Märkte dar, die es zu beobachten gilt. In all diesen Regionen müssen Hersteller regulatorische Anforderungen, Zuverlässigkeit der Lieferkette, Produktionskosten und unterschiedliche Endverbraucherspezifikationen berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
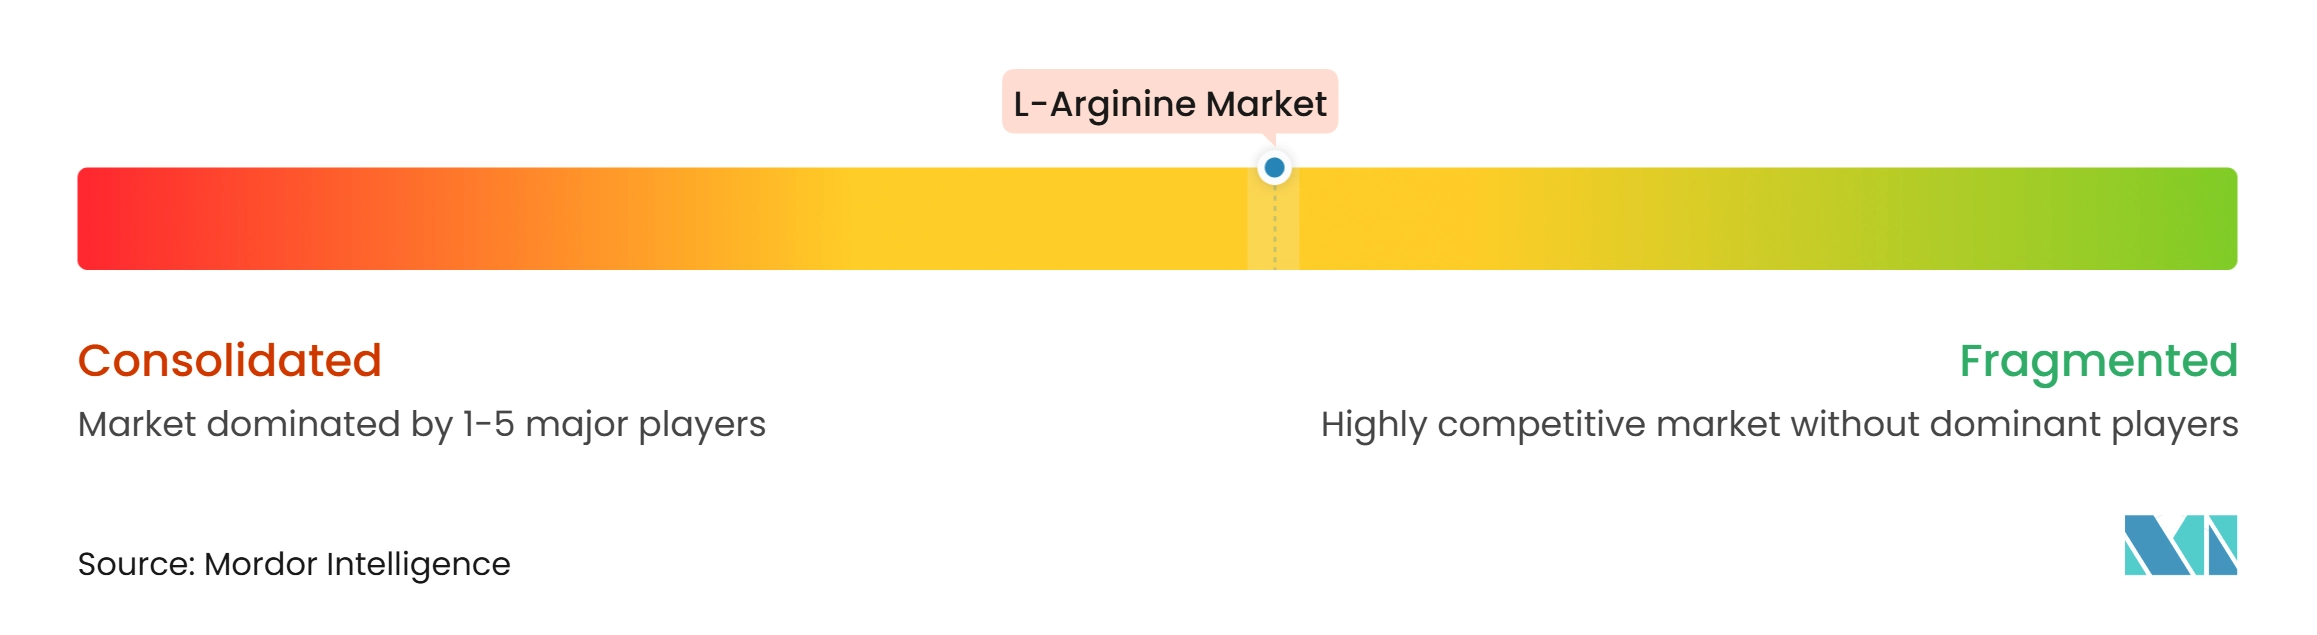
Der L-Arginin-Markt umfasst globale Aminosäurehersteller, Biotechnologieunternehmen, Lieferanten pharmazeutischer Inhaltsstoffe und spezialisierte Chemieproduzenten, die über Produktionskapazitäten, Produktqualität, Herstellungseffizienz und Vertriebsnetzwerke konkurrieren. Die Unternehmen weisen unterschiedliche Expositionsgrade gegenüber L-Arginin durch Aminosäureportfolios, pharmazeutische Inhaltsstoffe, Ernährungsprodukte und fermentationsbasierte Herstellungsbetriebe auf. Große Hersteller können etablierte Fermentationstechnologien, integrierte Produktionsanlagen und globale Kundenbeziehungen nutzen, während spezialisierte Produzenten durch anwendungsspezifische Qualitätsstufen, Produktreinheit und maßgeschneiderte Versorgungslösungen konkurrieren können.
Wettbewerbsstrategien im L-Arginin-Markt konzentrieren sich auf die Erweiterung der Aminosäure-Produktionskapazität, die Verbesserung der Fermentationseffizienz, die Stärkung von Produktportfolios in Pharmaqualität und die Bedienung der Nachfrage in den Bereichen Nahrungsergänzungsmittel, Pharmazeutika, Tierfutter sowie Lebensmittel und Getränke. Unternehmen wie Ajinomoto Co., Inc., CJ CheilJedang Corporation und Daesang Corporation haben etablierte Aminosäure-Herstellungsgeschäfte, während Evonik Industries AG und KYOWA HAKKO BIO CO., LTD. Expertise in Spezialaminosäuren, Biotechnologie und fermentationsbasierter Produktion einbringen. Chinesische Hersteller, darunter Meihua Holdings Group Co., Ltd., Fufeng Group Limited und Ningxia Eppen Biotech Co., Ltd., sind ebenfalls in der breiteren Aminosäure-Herstellungs- und Versorgungslandschaft tätig. Diese Fähigkeiten ermöglichen es Unternehmen, unterschiedliche Kundenanforderungen in den Bereichen Lebensmittelqualität, Pharmaqualität und industrielle Qualität zu erfüllen.
Beschaffung, Produktionseffizienz und Qualitätskonformität bleiben wichtige Wettbewerbsüberlegungen. Hersteller mit etablierter Fermentationsinfrastruktur, zuverlässigen Rohstoffbeschaffungsnetzwerken und gleichbleibenden Produktionsprozessen können ihre Versorgungskapazitäten stärken und Kunden in mehreren Endverbraucherbranchen bedienen. Die Produktion in Pharmaqualität erfordert besondere Aufmerksamkeit für Reinheitsspezifikationen, Qualitätssicherung und regulatorische Konformität, während Lieferanten in Lebensmittelqualität geltende Lebensmittelsicherheits- und Inhaltsstoffstandards erfüllen müssen. Energieintensive Fermentationsprozesse, Rohstoffpreisschwankungen, Produktionskosten und der Wettbewerb durch etablierte asiatische Hersteller können jedoch die Betriebsmargen beeinflussen. Unternehmen müssen auch unterschiedliche Kundenspezifikationen in den Bereichen Nahrungsergänzungsmittel, pharmazeutische Formulierungen, Tierernährung und Biotechnologieanwendungen berücksichtigen. Diese Faktoren machen Herstellungseffizienz, Produktkonsistenz, technologische Fähigkeiten und eine zuverlässige globale Distribution zu wichtigen Wettbewerbsbereichen im L-Arginin-Markt.
Marktführer im L-Arginin-Markt
-
Ajinomoto Co., Inc.
-
CJ CheilJedang Corporation
-
Daesang Corporation
-
Evonik Industries AG
-
KYOWA HAKKO BIO CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
L-Arginin-Markt Unternehmen in diesem Bericht
- Ajinomoto Co., Inc.
- CJ CheilJedang Corporation
- Daesang Corporation
- Evonik Industries AG
- KYOWA HAKKO BIO CO., LTD.
- Meihua Holdings Group Co., Ltd.
- Fufeng Group Limited
- Global Bio-Chem Technology Group Company Limited
- Wuxi Jinghai Amino Acid Co., Ltd.
- Jingjing Pharmaceutical Co., Ltd.
- Shijiazhuang Jirong Pharmaceutical Co., Ltd.
- Zhejiang Starry Pharmaceutical Co., Ltd.
- Shine Star Hubei Biological Engineering Co., Ltd.
- Ningxia Eppen Biotech Co., Ltd.
- Jiahe Biotech
- Wuhan Amino Acid Bio-Chemical Co., Ltd.
- Sichuan Tongsheng Amino Acid Co., Ltd.
- Amino GmbH
- ACS Dobfar S.p.A.
- Tokyo Chemical Industry Co., Ltd.
Neueste Industrielle Entwicklungen in L-Arginin-Markt
- Dezember 2025: Nature's Sunshine Products gab bekannt, dass Euromonitor International Synergy Worldwide's Pro-Argi-9+ als weltweit führendes L-Arginin-Ergänzungsmittel auf Basis des Einzelhandelsumsatzwerts 2024 anerkannt hat. Die Anerkennung unterstrich die Positionierung des Produkts in der Kategorie Kreislauf- und Wellness-Ergänzungsmittel und stärkte die Sichtbarkeit von L-Arginin-basierten Kombinationsformulierungen.
- Februar 2025: Jagat Pharma brachte L-Arginin-Kapseln in Indien auf den Markt, die sich an Sportler und Personen mit einem aktiven Lebensstil richten. Die Formulierung kombiniert L-Arginin mit Chrompicolinat und ist auf Kreislauf, Ausdauer, Energie und Erholung nach dem Training ausgerichtet. Die Markteinführung erweiterte das Nahrungsergänzungsmittelportfolio des Unternehmens um aminosäurebasierte Sportnahrungsprodukte.
- Februar 2025: Jagat Pharma brachte L-Arginin-Kapseln in Indien auf den Markt, die sich an Sportler und Personen mit einem aktiven Lebensstil richten. Die Formulierung kombiniert L-Arginin mit Chrompicolinat und ist auf Kreislauf, Muskelausdauer, Energie und Erholung nach dem Training ausgerichtet. Die Markteinführung erweiterte das Nahrungsergänzungsmittelportfolio des Unternehmens um aminosäurebasierte Sportnahrungsprodukte.
- Januar 2024: Merck KGaA gab eine Erweiterung seiner L-Arginin-Produktionskapazität in seiner Anlage in Danvers, Massachusetts, in den Vereinigten Staaten bekannt. Die Investition sollte die steigende Nachfrage nach L-Arginin aus der Nahrungsergänzungsmittel- und Pharmaindustrie decken, die Herstellungskapazitäten des Unternehmens stärken und die Versorgung mit Aminosäure-Inhaltsstoffen für spezialisierte Endverbrauchermärkte unterstützen.
Globaler L-Arginin-Marktbericht – Umfang
Für diese Studie ist der L-Arginin-Markt definiert als der Umsatzwert von kommerziell produziertem L-Arginin, einer Aminosäure, die in Nahrungsergänzungsmitteln, pharmazeutischen Formulierungen, Tierernährung, Lebensmitteln und Getränken sowie Biotechnologieanwendungen eingesetzt wird. Der Markt umfasst L-Arginin nach Qualitätsstufe, einschließlich Lebensmittelqualität, Pharmaqualität und sonstiger Industriequalität; nach Form, einschließlich Pulver, Flüssigkeit und sonstiger Formen; sowie nach Anwendung, einschließlich Nahrungsergänzungsmittel, Pharmazeutika, Tierfutter, Lebensmittel und Getränke sowie sonstige Anwendungen. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit Länderabdeckung einschließlich der Vereinigten Staaten, Kanada, Mexiko, des Vereinigten Königreichs, Deutschlands, Frankreichs, Italiens, Spaniens, der Niederlande, Chinas, Japans, Indiens, Indonesiens, Australiens, Brasiliens, Argentiniens, Kolumbiens, Südafrikas, Saudi-Arabiens und der Vereinigten Arabischen Emirate sowie der jeweiligen regionalen Restkategorien. Marktgrößen und Prognosen werden in Wertangaben (USD) über die definierten Segmente und Geografien hinweg dargestellt.
Segmentierungsübersicht
| Lebensmittelqualität |
| Pharmaqualität |
| Sonstige Industriequalität |
| Pulver |
| Flüssigkeit |
| Sonstiges |
| Nahrungsergänzungsmittel |
| Pharmazeutika |
| Tierfutter |
| Lebensmittel und Getränke |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Indonesien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Lebensmittelqualität | |
| Pharmaqualität | ||
| Sonstige Industriequalität | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Sonstiges | ||
| Nach Anwendung | Nahrungsergänzungsmittel | |
| Pharmazeutika | ||
| Tierfutter | ||
| Lebensmittel und Getränke | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Indonesien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der L-Arginin-Markt?
Der L-Arginin-Markt wird für 2026 auf 0,737 Milliarden USD geschätzt und soll bis 2032 1,105 Milliarden USD erreichen.
Wie hoch ist die Wachstumsrate des L-Arginin-Marktes?
Der Markt soll über den Zeitraum 2027–2032 einen CAGR von 7,22 % verzeichnen.
Welches Segment hält den größten Anteil am L-Arginin-Markt?
Lebensmittelqualität ist das größte Qualitätsstufensegment mit einem geschätzten Anteil von 48,00 % am Markt im Jahr 2026. Pulver ist die führende Form, während Nahrungsergänzungsmittel das größte Anwendungssegment mit einem Anteil von 42,00 % darstellen.
Welche Region soll das stärkste Wachstum im L-Arginin-Markt verzeichnen?
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein und über 2027–2032 einen geschätzten CAGR von 8,20 % verzeichnen, gestützt durch expandierende pharmazeutische Herstellung, wachsenden Konsum von Nahrungsergänzungsmitteln und Aminosäure-Produktionskapazitäten.