
Taille et part du marché des cathéters de pression intra-utérine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 293.32 Millions de dollars américains |
| Taille du Marché (2032) | 402.26 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.52 % |
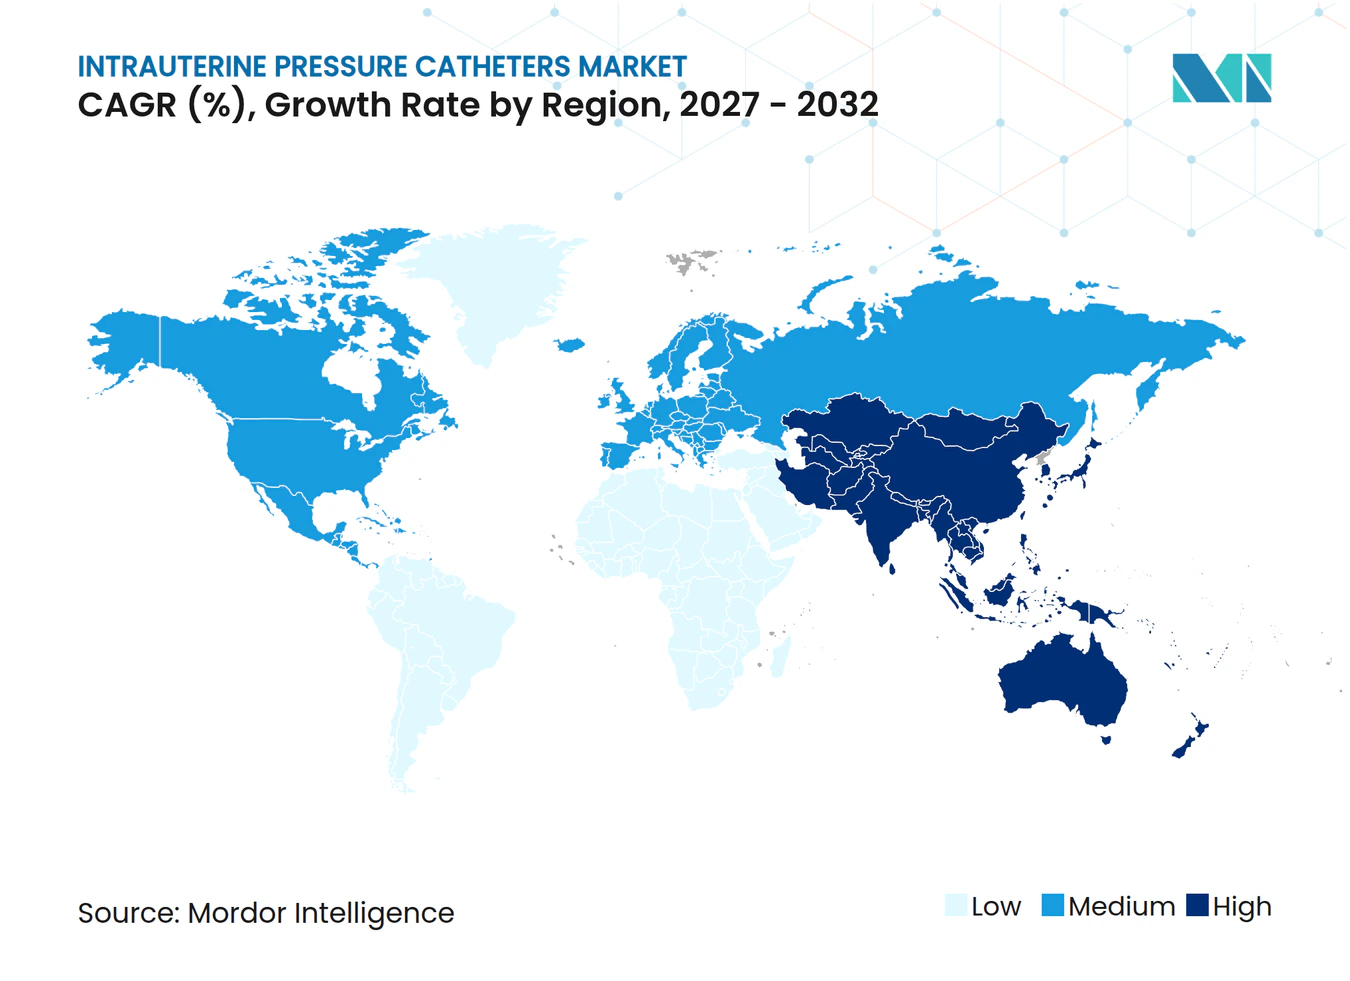
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cathéters de pression intra-utérine par Mordor Intelligence
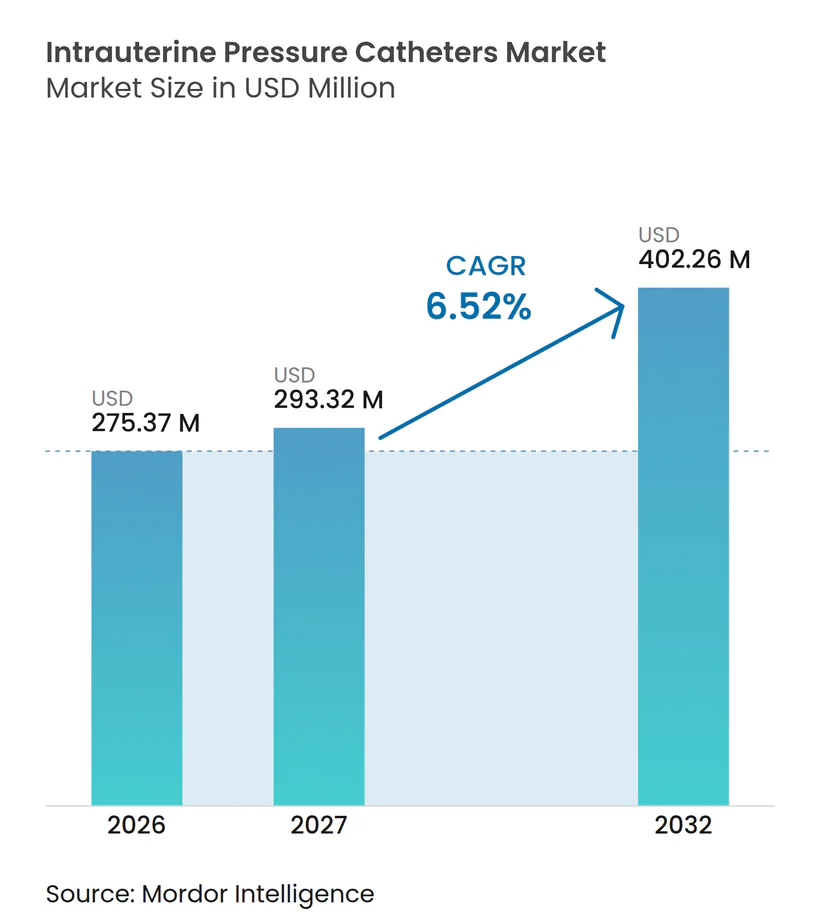
La taille du marché des cathéters de pression intra-utérine devrait augmenter de 275,37 millions USD en 2026 à 293,32 millions USD en 2027 et atteindre 402,26 millions USD d'ici 2032, avec un CAGR de 6,52 % sur la période 2027-2032.
Le marché des cathéters de pression intra-utérine est soutenu par des protocoles de gestion du travail qui exigent une mesure directe de l'activité utérine lorsque la surveillance externe est insuffisante. L'ACOG recommande l'utilisation du cathéter de pression intra-utérine pour les patientes dont les membranes sont rompues et qui présentent un travail actif prolongé ou des contractions ne pouvant pas être évaluées avec précision de manière externe. Ce contexte clinique lie la demande de cathéters au titrage de l'ocytocine et à la mesure des unités de Montevideo. Le marché des cathéters de pression intra-utérine bénéficie également de l'attention clinique accrue accordée aux grossesses compliquées, à l'induction et à la sécurité maternelle. Les systèmes de surveillance non invasifs restent une contrainte dans le travail à risque modéré, bien qu'ils ne fournissent pas la même mesure directe de la pression dans les cas d'obésité, de bruit de signal ou lorsqu'il est nécessaire de confirmer l'intensité des contractions.
Points clés du rapport
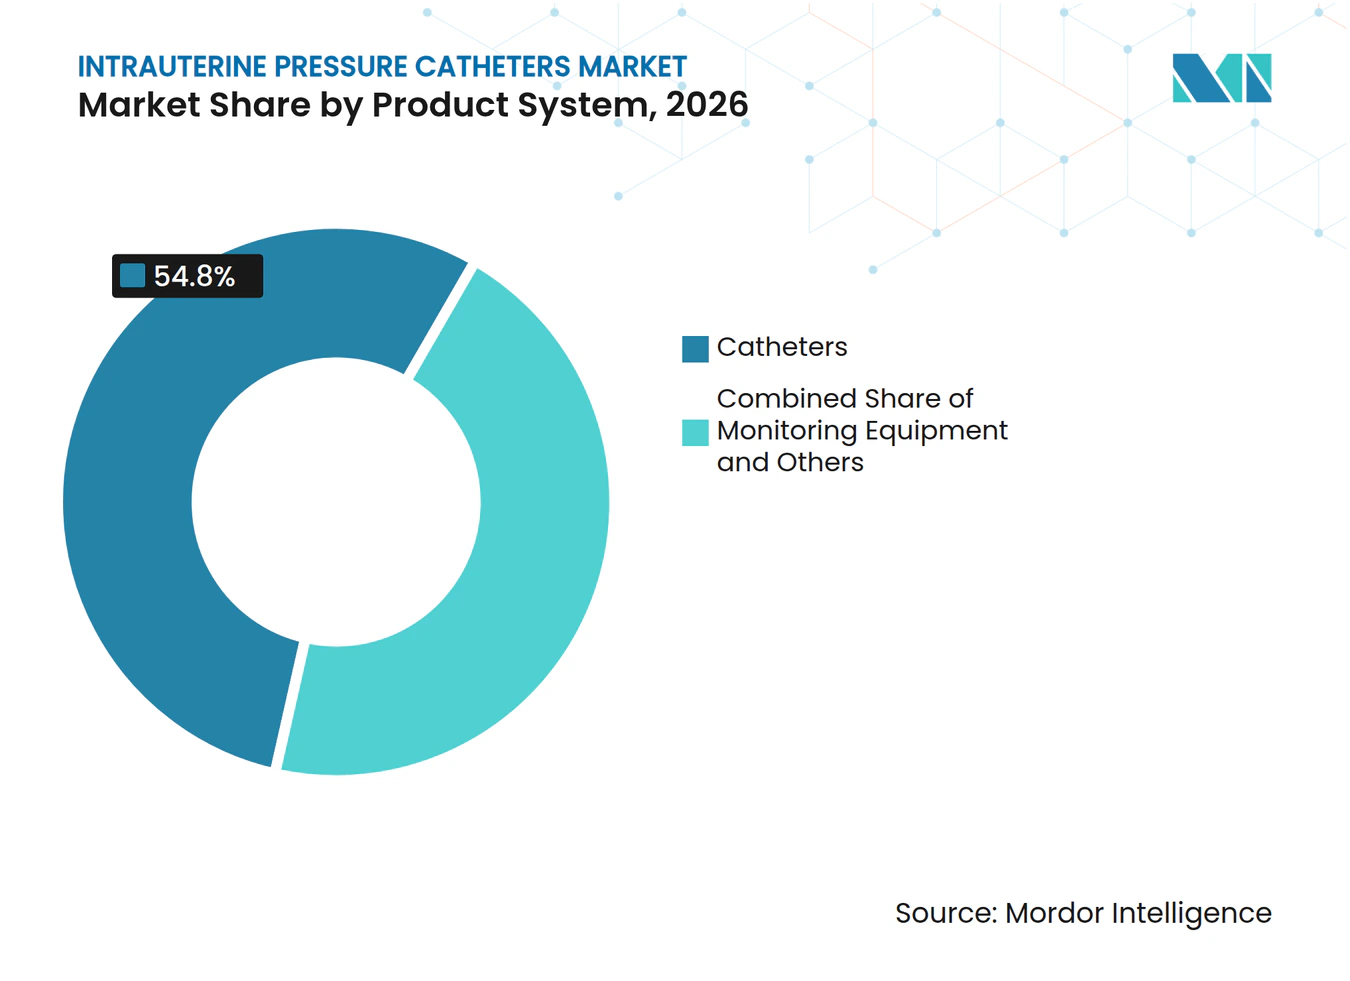
- Par système de produit, les cathéters détenaient 54,80 % de la part du marché des cathéters de pression intra-utérine en 2026, tandis que les équipements de surveillance devraient croître à un CAGR de 8,4 % jusqu'en 2032.
- Par technologie, la transmission de pression par remplissage de liquide détenait 61,50 % de la part du marché des cathéters de pression intra-utérine en 2026, tandis que la détection avancée multi-paramètres devrait croître à un CAGR de 10,2 % jusqu'en 2032.
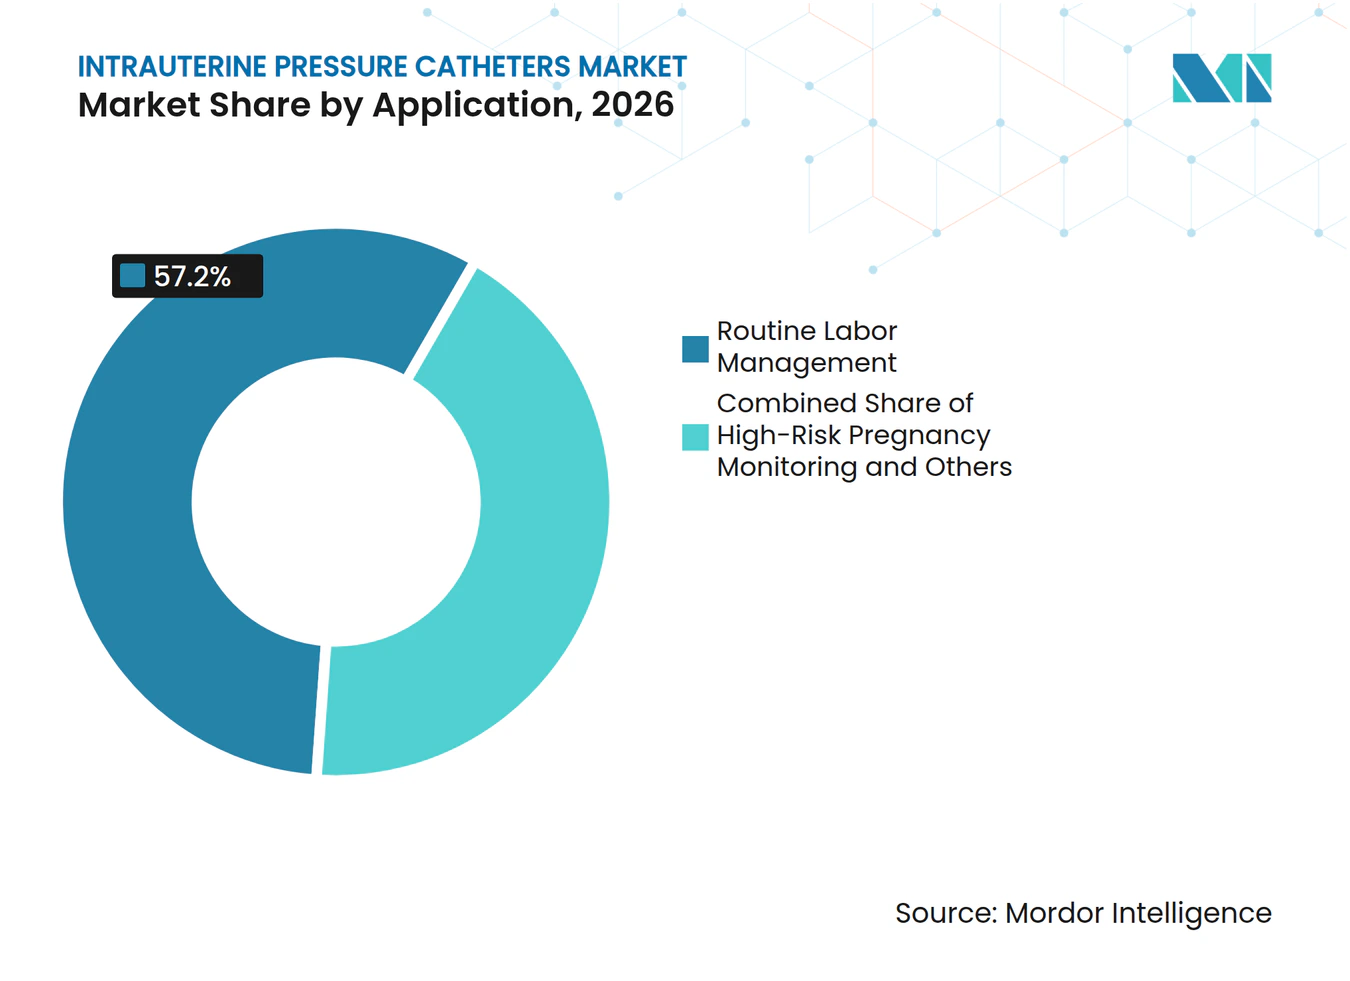
- Par application, la gestion du travail de routine représentait 57,20 % de la taille du marché des cathéters de pression intra-utérine en 2026, tandis que la surveillance des grossesses à haut risque devrait croître à un CAGR de 9,10 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 75,60 % des revenus en 2026, tandis que les cliniques spécialisées devraient croître à un CAGR de 8,70 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,80 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,80 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des grossesses compliquées et surveillance du travail à haut risque | +1.6% | Mondial, plus prononcé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Gestion du travail fondée sur les données probantes et titrage de l'ocytocine | +1.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Sensibilisation croissante à la sécurité maternelle et fœtale | +0.8% | Mondial, avec une expansion rapide en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Expansion des cliniques spécialisées en maternité et accès dans les régions en développement | +0.9% | Asie-Pacifique, avec des retombées au Moyen-Orient et Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Miniaturisation des capteurs, connectivité sans fil et analyse numérique du travail | +0.6% | Mondial, concentré en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Flux de travail de surveillance interopérables nécessitant peu de formation | +0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des grossesses compliquées et surveillance du travail à haut risque
Le marché des cathters de pression intra-utérine est affecté par le nombre croissant de cas de travail nécessitant une observation plus étroite. La part des naissances uniques à terme précoce avec travail induit est passée de 17,7 % en 2014 à 31,3 % en 2024. Cette augmentation de 77 % sur la période a accru le nombre de cas dans lesquels les cliniciens peuvent avoir besoin de calibrer l'ocytocine à l'aide de données de pression utérine. Une hausse soutenue de l'hypertension gestationnelle a été rapportée de 2016 à 2024, ce qui a contribué aux diagnostics à haut risque pris en charge dans les unités de travail hospitalières. En 2024, le taux de mortalité maternelle aux États-Unis pour les femmes âgées de 40 ans et plus était de 62,3 pour 100 000 naissances vivantes, soit près de 5 fois le taux des femmes de moins de 25 ans. Ces tendances maintiennent la pertinence de la mesure directe des contractions lorsque le risque lié au travail, l'induction et l'utilisation de l'ocytocine se combinent.
Gestion du travail fondée sur les données probantes et titrage de l'ocytocine
Le marché des cathéters de pression intra-utérine est renforcé par des protocoles qui définissent les situations dans lesquelles la surveillance interne est cliniquement appropriée. L'ACOG définit l'arrêt de la phase active comme l'absence de progression cervicale après 4 heures d'activité utérine adéquate supérieure à 200 unités de Montevideo ou 6 heures d'activité inadéquate avec ocytocine. La recommandation préconise fortement l'utilisation d'un cathéter de pression intra-utérine en cas de rupture des membranes et de travail actif prolongé lorsque les contractions ne peuvent pas être mesurées avec précision de manière externe. Une revue de 2025 portant sur 10 essais randomisés couvrant plus de 5 500 grossesses a mis en évidence un risque plus faible de chorioamnionite avec des schémas d'ocytocine à forte dose, sans augmentation du taux de césarienne. Le nombre de sujets à traiter rapporté était de 25. Ces résultats soutiennent l'utilisation des données de pression lorsque les équipes soignantes doivent appliquer les protocoles d'ocytocine de manière cohérente et documenter une activité utérine adéquate.[1]
Sensibilisation croissante à la sécurité maternelle et fœtale
Le marché des cathéters de pression intra-utérine est également façonné par des programmes formels de sécurité maternelle et fœtale. L'Organisation mondiale de la Santé a rapporté que plus de 700 femmes mouraient chaque jour de causes évitables liées à la grossesse en 2024. La plupart de ces décès survenaient en Afrique subsaharienne et en Asie du Sud. Une revue de 2025 a décrit le rôle de la cardiotocographie et des données de pression utérine en temps réel dans l'identification des fœtus à haut risque dans les grossesses affectées par une pathologie placentaire ou un retard de croissance fœtale. Ce même axe clinique fait de la surveillance intrapartum complète une composante des exigences de sécurité hospitalière. Le marché des cathéters de pression intra-utérine joue donc un rôle dans les établissements qui maintiennent la disponibilité des dispositifs pour les cas complexes plutôt que de s'appuyer uniquement sur la préférence du médecin.
Expansion des cliniques spécialisées en maternité et accès dans les régions en développement
Le marché des cathéters de pression intra-utérine gagne des points d'accès à mesure que les cliniques spécialisées en maternité et les hôpitaux privés se développent dans les régions en développement. L'expansion du secteur hospitalier privé en Inde et la modernisation des soins obstétricaux tertiaires en Chine accroissent la capacité des établissements infranationaux à maintenir des stocks spécialisés. Des protocoles structurés de surveillance du travail introduits en Asie du Sud-Est ont réduit l'utilisation inutile de l'ocytocine de 20,7 % à 9,1 % dans une revue fondée sur des données probantes de l'Organisation mondiale de la Santé. Ces données soutiennent l'investissement dans des outils de surveillance quantitative dans des contextes sensibles aux coûts. Les assurances publiques et les priorités nationales en matière de santé maternelle en Inde, dans les pays du Conseil de coopération du Golfe et au Brésil peuvent réduire les obstacles financiers pour les dispositifs de maternité approuvés. Une plus grande capacité spécialisée rend également la surveillance interne plus pratique dans les cas de travail complexes.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pose invasive, risque infectieux et recommandations limitées pour une utilisation de routine | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Perforation utérine, saignements et autres préoccupations de sécurité liées à la pose | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Contraintes liées à la rupture des membranes, à la localisation placentaire et à l'opérateur qualifié | -0.7% | Mondial, plus aigu dans les régions en développement à faible densité de spécialistes | Moyen terme (2-4 ans) |
| Fragmentation des connecteurs, déchets de consommables et pression sur le coût total de possession | -0.6% | Mondial, plus marqué en Asie-Pacifique sensible aux prix, au Moyen-Orient et Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pose invasive, risque infectieux et recommandations limitées pour une utilisation de routine
La nature invasive de la pose du cathéter limite le marché des cathéters de pression intra-utérine dans le travail à faible et moyen risque. L'ACOG a qualifié les données probantes à l'appui de faible qualité malgré sa recommandation forte pour le groupe de patientes indiqué. La recommandation a également cité une revue de l'AHRQ qui n'a trouvé aucune différence statistiquement significative par rapport à la surveillance externe concernant le mode d'accouchement, le délai moyen jusqu'à l'accouchement, l'acidémie néonatale ou l'admission en unité de soins intensifs néonatals dans des populations comparables. Ces données permettent aux cliniciens de réserver le dispositif aux travaux prolongés plutôt que de l'utiliser systématiquement. Les revues de contrôle des infections peuvent exiger une justification clinique au-delà du travail prolongé, ce qui réduit la fenêtre d'utilisation éligible. La solution Novii+ Wireless Patch de GE HealthCare a reçu l'autorisation de la FDA en février 2024 et offre une option non invasive pour la surveillance maternelle et fœtale dans les cas éligibles.
Fragmentation des connecteurs, déchets de consommables et pression sur le coût total de possession
Le marché des cathéters de pression intra-utérine est confronté à une pression sur les coûts qui va au-delà du prix d'un cathéter à usage unique. Les connexions propriétaires entre les cathéters jetables et les câbles de surveillance réutilisables peuvent lier les hôpitaux à un fournisseur particulier. Cette structure peut être difficile à gérer pour les équipes d'approvisionnement dans les systèmes de santé contraints. Chaque pose génère également des déchets provenant du cathéter, de l'emballage, de l'introducteur et, dans certains cas, d'un kit d'amnioinfusion. Les obligations environnementales et d'élimination s'ajoutent à la charge des coûts dans les établissements soumis à des exigences de développement durable hospitalier. La miniaturisation des capteurs, la connectivité sans fil, l'analyse numérique du travail et des flux de travail simplifiés peuvent améliorer l'offre de produits, mais ils ne suppriment pas la nécessité de systèmes compatibles et d'opérateurs formés. Le marché des cathéters de pression intra-utérine reste exposé là où la rupture des membranes, la localisation placentaire, les préoccupations de sécurité clinique ou la disponibilité limitée de spécialistes restreignent la pose.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système de produit :
la domination des cathéters persiste, les équipements de surveillance s'accélèrentLes cathéters détenaient 54,80 % des revenus en 2026, ce qui en fait le plus grand système de produits du marché des cathéters de pression intra-utérine. Leur position reflétait leur rôle de lien physique direct entre la cavité utérine et le système de surveillance. L'utilisation des cathéters reste nécessaire pour les approches à remplissage de liquide, à transducteur en pointe et à détection avancée. Cela soutient la demande même lorsque les hôpitaux mettent à jour leurs équipements. Les câbles et transducteurs ont contribué aux revenus du système en tant que composants réutilisables avec des cycles de remplacement modérés. Les consommables et accessoires ont fourni des dépenses récurrentes à chaque procédure. Le mix produit combinait donc la consommation par procédure unique avec le remplacement des équipements et les besoins de support.
Les équipements de surveillance devraient croître à un CAGR de 8,40 % jusqu'en 2032, le taux le plus rapide au sein de cette segmentation. Cette partie de la taille du marché des cathéters de pression intra-utérine reflète la valeur élargie des plateformes de surveillance connectées. GE HealthCare a lancé CareIntellect for Perinatal en octobre 2025 en tant qu'application axée sur le cloud qui consolide les données d'activité utérine, de fréquence cardiaque fœtale, de SpO2 et de pression artérielle provenant de différents systèmes au chevet du patient. L'application a été développée avec la contribution de 29 médecins et 85 infirmières dans 12 hôpitaux HCA Healthcare. L'approche plateforme associe les achats d'équipements à des services basés sur des logiciels. Elle déplace également la concurrence entre fournisseurs vers l'intégration des données, la visibilité à distance et la compatibilité des systèmes au chevet du patient.



Par technologie :
les systèmes à remplissage de liquide ancrent les volumes, la détection multi-paramètres redéfinit la valeurLa transmission de pression par remplissage de liquide détenait 61,50 % des revenus en 2026, la position technologique la plus importante du marché des cathéters de pression intra-utérine. La longue familiarité clinique, les pratiques d'installation établies et les coûts d'acquisition plus faibles ont soutenu cette part. La base installée aide également les hôpitaux à continuer d'utiliser des systèmes familiers. La technologie à remplissage de liquide peut présenter des problèmes de reproductibilité si des bulles d'air perturbent la colonne de pression. Ce problème peut devenir plus important pendant le travail actif lorsque la position du cathéter change. La détection de pression à transducteur en pointe est restée un niveau intermédiaire significatif pour les hôpitaux recherchant une approche de mesure directe avec des produits établis.
La détection avancée multi-paramètres devrait croître à un CAGR de 10,2 % jusqu'en 2032, le taux de croissance le plus rapide parmi les types de segments rapportés. Cette opportunité de taille du marché des cathéters de pression intra-utérine reflète la demande de systèmes combinant la pression utérine avec l'ECG fœtal, l'ECG maternel ou la transmission de données en temps réel. Les plateformes avancées peuvent commander une valeur plus élevée là où les hôpitaux privilégient la surveillance intégrée. L'Intran Plus d'Utah Medical Products est resté un cathéter de pression intra-utérine à transducteur en pointe largement déployé. Clinical Innovations a reçu l'autorisation FDA 510(k) en mai 2025 pour son cathéter de pression intra-utérine Koala mis à jour, IPC-5000E. Les systèmes à transducteur externe à couplage pneumatique desservaient les établissements où les membranes n'avaient pas rompu ou où la surveillance interne était contre-indiquée.[2]
Par application :
la surveillance à haut risque est le segment de revenus à la croissance la plus rapideLa gestion du travail de routine détenait 57,20 % des revenus en 2026 et est restée l'application principale du marché des cathéters de pression intra-utérine. Sa taille reflétait le volume élevé d'accouchements dans lesquels un cathéter peut être utilisé pendant le travail actif après amniotomie. Les cas de routine constituent la base procédurale large pour l'utilisation du dispositif. Ils établissent également la familiarité parmi les équipes de travail et d'accouchement. Le seuil clinique de pose reste lié à l'adéquation des contractions mesurées de manière externe. Cela limite l'utilisation chez les patientes dont le travail peut être évalué sans dispositif interne.
La surveillance des grossesses à haut risque devrait croître à un CAGR de 9,1 % jusqu'en 2032. Cette partie du marché des cathéters de pression intra-utérine peut nécessiter des périodes de surveillance plus longues et une plus grande probabilité de besoins en capacité d'amnioinfusion. La dystocie du travail représentait près d'un tiers des accouchements par césarienne primaires aux États-Unis, selon l'ACOG. Il s'agit d'une condition clinique qui peut faire passer un cas de soins de routine à une surveillance plus étroite. Les procédures diagnostiques et thérapeutiques constituaient un domaine d'utilisation plus restreint et stable. Les applications de recherche et spécialisées étaient concentrées dans les centres médicaux universitaires étudiant la détection de pression, la physiologie du travail et les algorithmes de prédiction.

Par utilisateur final :
la domination des hôpitaux est structurelle, la croissance des cliniques spécialisées est stratégiqueLes hôpitaux détenaient 75,60 % des revenus en 2026, la plus grande part d'utilisateurs finaux du marché des cathéters de pression intra-utérine. Le contexte se concentre sur les cas de travail à haut risque nécessitant une surveillance interne et fœtale continue. L'insertion du cathéter nécessite des membranes rompues et un opérateur qualifié. Elle nécessite également une capacité de surveillance immédiate, qui est plus régulièrement disponible dans les services de travail hospitaliers. Les hôpitaux maintiennent un stock permanent pour les cas qui deviennent cliniquement complexes. Cela crée un lien durable entre les soins d'accouchement en milieu hospitalier et l'approvisionnement en cathéters.
Les cliniques spécialisées devraient croître à un CAGR de 8,70 % jusqu'en 2032. Le marché des cathéters de pression intra-utérine dans ce contexte bénéficie des établissements de maternité dédiés en Asie-Pacifique et dans le Conseil de coopération du Golfe. Ces cliniques peuvent privilégier des équipements portables et des systèmes aux besoins de formation simples. Leurs décisions d'achat peuvent différer de l'approvisionnement hospitalier à grande échelle. Les maternités ont enregistré une croissance modeste mais positive à mesure que les environnements d'accouchement alternatifs se sont développés en Europe occidentale et en Amérique du Nord. Les établissements universitaires et de recherche ont maintenu une demande de base pour les travaux sur les seuils des unités de Montevideo et les modèles de prédiction du travail utilisant des données de séries temporelles de pression.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,80 % des revenus mondiaux en 2026, la position régionale dominante du marché des cathéters de pression intra-utérine. Les États-Unis ont soutenu cette position grâce au remboursement de la surveillance du travail indiquée, à l'utilisation des recommandations et aux systèmes d'achat hospitaliers qui maintiennent des stocks dans les unités de travail et d'accouchement. Les États-Unis ont enregistré 3,6 millions de naissances en 2025. Cela représentait une augmentation par rapport à 17,7 % en 2014. Le Canada a bénéficié du financement provincial pour la surveillance avancée de la maternité, tandis que le Mexique a montré une activité d'approvisionnement dans les centres d'accouchement institutionnels urbains.
Europe
L'Europe était la deuxième région en termes de revenus sur le marché des cathéters de pression intra-utérine. L'Allemagne, le Royaume-Uni et la France disposaient d'une infrastructure clinique mature et de protocoles obstétricaux fondés sur les données probantes. Les systèmes de santé nationaux soutenaient l'utilisation des cathéters dans les cas indiqués. Les établissements allemands adoptaient des tableaux de bord connectés au cloud combinant les données de pression utérine avec la fréquence cardiaque fœtale et les flux de travail d'appel infirmier. Les systèmes de santé nordiques et britanniques manifestaient un intérêt pour les plateformes de détection multi-paramètres, où les données cliniques justifiaient le coût d'acquisition plus élevé. L'Italie et l'Espagne représentaient des marchés secondaires avec un investissement croissant dans les soins obstétricaux spécialisés.
Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 9,80 % jusqu'en 2032, le taux régional le plus rapide du marché des cathéters de pression intra-utérine. L'Inde et la Chine sont les principaux centres de demande en raison de l'expansion de la capacité des hôpitaux privés et des soins obstétricaux tertiaires. Le programme Pradhan Mantri Surakshit Matritva Abhiyan de l'Inde soutient l'accent national sur les soins maternels. La base de données japonaise des dispositifs médicaux a recensé 20 dispositifs de surveillance du travail dans une catégorie de transducteurs de pression intra-utérine de classe II. L'unité de surveillance du travail BT-350 a reçu la certification réglementaire japonaise en juillet 2024. La Corée du Sud et l'Australie étaient des marchés matures acceptant les nouvelles technologies, tandis que le Conseil de coopération du Golfe et l'Amérique du Sud ont ajouté de la demande grâce aux investissements en maternité et aux partenariats de distribution.[3]
Paysage concurrentiel
Concentration du Marché
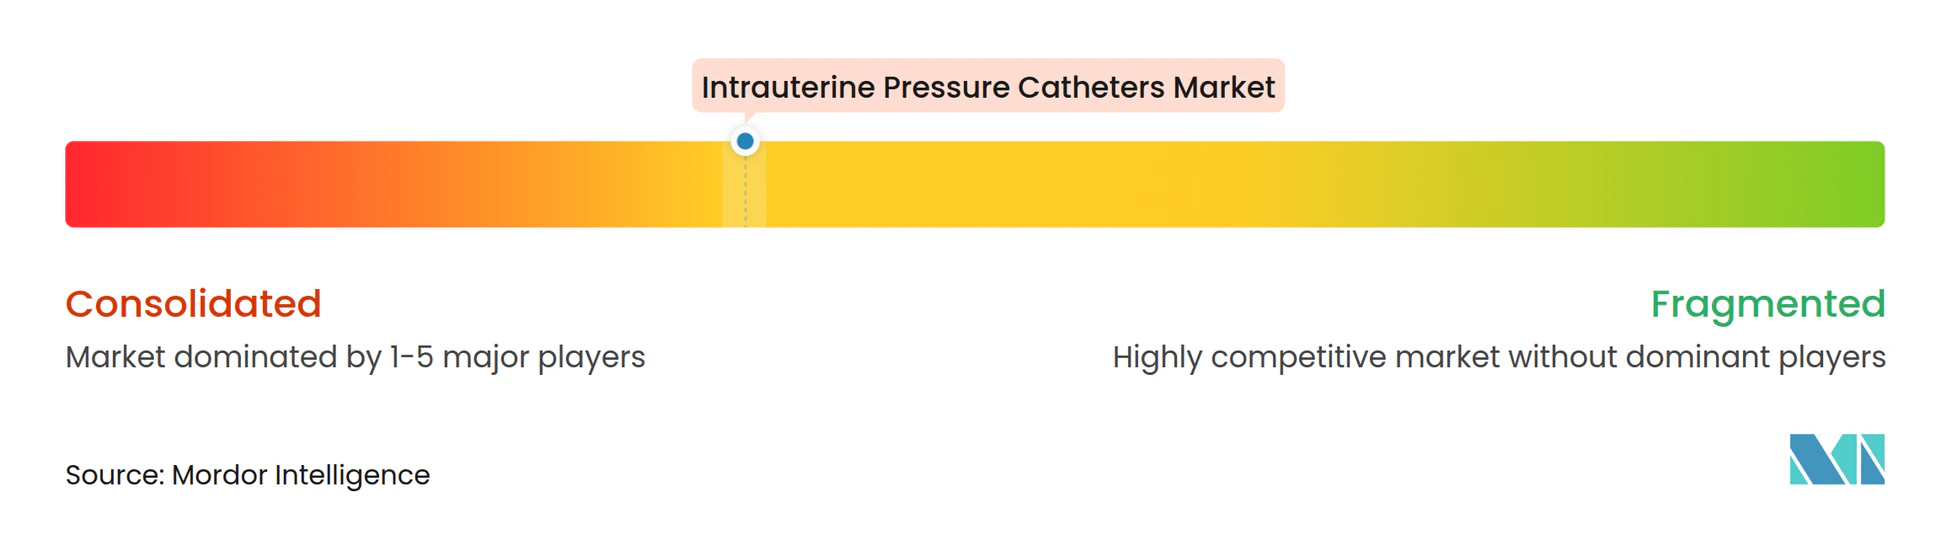
Le marché des cathéters de pression intra-utérine présentait une concentration modérée, avec des entreprises spécialisées dans la santé féminine et les dispositifs médicaux occupant des positions dans des catégories de produits distinctes. Les distributeurs régionaux et les fournisseurs de cathéters de plus petite taille se concurrençaient par le prix, la compatibilité des connecteurs et le support à la formation. Clinical Innovations, désormais détenue par Laborie, est restée active dans la catégorie des cathéters et des transducteurs en pointe. La société a reçu l'autorisation FDA 510(k) en mai 2025 pour le cathéter de pression intra-utérine Koala, IPC-5000E. Cette autorisation était la neuvième soumission de cathéter de pression intra-utérine autorisée de la société. L'itération du produit témoignait d'un engagement continu envers la catégorie.
Utah Medical Products a maintenu sa position grâce à la gamme Intran Plus. La société a décrit ce système à transducteur en pointe comme le système le plus largement accepté dans sa catégorie depuis plus de 30 ans dans son formulaire 10-K de 2024. La familiarité des cliniciens et la réutilisation des câbles ont soutenu la fidélité institutionnelle. GE HealthCare a élargi sa plateforme de données périnatales avec le lancement de CareIntellect for Perinatal en octobre 2025. Koninklijke Philips a intégré les informations des cathéters de pression intra-utérine dans ses réseaux de surveillance Avalon CL et IntelliVue. Ces actions ont déplacé la concurrence des achats de cathéters autonomes vers les contrats hospitaliers au niveau des systèmes et les environnements de surveillance connectés.
Le marché des cathéters de pression intra-utérine continue de faire face à une fragmentation des connecteurs propriétaires qui ajoute des frictions à l'approvisionnement. Un fabricant qui résout la compatibilité multi-fournisseurs pourrait différencier son offre là où les hôpitaux recherchent des coûts de possession plus faibles. Les développeurs émergents de transducteurs de pression à base de MEMS et d'analyses du travail se positionnent face au segment à remplissage de liquide établi. Le marché des cathéters de pression intra-utérine comprend également des entreprises proposant une surveillance non invasive sur l'ensemble du parcours de travail et d'accouchement. La solution Novii+ de GE HealthCare a été autorisée pour la surveillance de 95 % des naissances éligibles aux États-Unis. Cela crée une concurrence pour les cas à risque modéré tout en permettant à la société de participer à l'ensemble des besoins de surveillance invasive et non invasive.
Leaders du secteur des cathéters de pression intra-utérine
-
Clinical Innovations, LLC
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Utah Medical Products, Inc.
-
Becton, Dickinson and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cathéters de pression intra-utérine Entreprises couvertes dans ce rapport
- Beckton Dickinson
- Cardinal Health
- Clinical Innovations LLC
- Cook Group
- The Cooper Companies
- GE HealthCare Technologies Inc.
- Hologic
- Kentec Medical Inc.
- Koninklijke Philips
- Laborie
- MedGyn Products
- Medtronic
- Millar Inc.
- Natus Medical (Integra LifeSciences)
- Neoventa Medical AB
- Stryker
- Teleflex
- Terumo
- Thomas Medical
- Utah Medical Products
Développements industriels récents dans Marché des cathéters de pression intra-utérine
- Octobre 2025 : GE HealthCare a lancé CareIntellect for Perinatal, anciennement Mural Perinatal Surveillance. Cette application axée sur le cloud intègre l'activité utérine en temps réel, la fréquence cardiaque fœtale, la pression artérielle et la SpO2 maternelle provenant des systèmes au chevet du patient dans une vue chronologique unique.
- Mai 2025 : Clinical Innovations LLC, Laborie, a reçu l'autorisation FDA 510(k) pour le cathéter de pression intra-utérine Koala, IPC-5000E, en vertu du 21 CFR 884.2700. La décision a suivi un examen de 58 jours et couvrait le code produit HFN, Transducteur, Pression, Intra-utérin.
Périmètre du rapport mondial sur le marché des cathéters de pression intra-utérine
Selon le périmètre du rapport, les cathéters de pression intra-utérine sont des dispositifs médicaux insérés dans la cavité utérine pendant le travail pour mesurer directement la pression intra-utérine et l'intensité des contractions utérines. Ces dispositifs permettent une surveillance précise et en temps réel de la progression du travail et de l'activité utérine, notamment dans les cas où la surveillance externe des contractions est insuffisante ou lorsqu'une surveillance fœtale et maternelle renforcée est requise.
Le marché des cathéters de pression intra-utérine est segmenté par système de produit en cathéters, câbles & transducteurs, équipements de surveillance et consommables & accessoires ; par technologie en transmission de pression par remplissage de liquide, détection de pression à transducteur en pointe, systèmes à transducteur externe à couplage pneumatique et détection avancée multi-paramètres ; par application en gestion du travail de routine, surveillance des grossesses à haut risque, procédures diagnostiques & thérapeutiques et applications de recherche & spécialisées ; par utilisateur final en hôpitaux, cliniques spécialisées, maternités et établissements universitaires & de recherche ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille et les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cathéters |
| Câbles et transducteurs |
| Équipements de surveillance |
| Consommables et accessoires |
| Transmission de pression par remplissage de liquide |
| Détection de pression à transducteur en pointe |
| Systèmes à transducteur externe à couplage pneumatique |
| Détection avancée multi-paramètres |
| Gestion du travail de routine |
| Surveillance des grossesses à haut risque |
| Procédures diagnostiques et thérapeutiques |
| Applications de recherche et spécialisées |
| Hôpitaux |
| Cliniques spécialisées |
| Maternités |
| Établissements universitaires et de recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par système de produit | Cathéters | |
| Câbles et transducteurs | ||
| Équipements de surveillance | ||
| Consommables et accessoires | ||
| Par technologie | Transmission de pression par remplissage de liquide | |
| Détection de pression à transducteur en pointe | ||
| Systèmes à transducteur externe à couplage pneumatique | ||
| Détection avancée multi-paramètres | ||
| Par application | Gestion du travail de routine | |
| Surveillance des grossesses à haut risque | ||
| Procédures diagnostiques et thérapeutiques | ||
| Applications de recherche et spécialisées | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées | ||
| Maternités | ||
| Établissements universitaires et de recherche | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de cathéters de pression intra-utérine ?
L'induction, le travail à haut risque et les protocoles de titrage de l'ocytocine soutiennent l'utilisation lorsque la surveillance externe des contractions est insuffisante.
Quelle est la taille du marché des cathéters de pression intra-utérine ?
Il est évalué à 293,32 millions USD en 2027 et devrait atteindre 402,26 millions USD d'ici 2032 avec un CAGR de 6,5 %.
Quelle catégorie de produits est en tête des ventes de cathéters de pression intra-utérine ?
Les cathéters ont dominé les revenus par système de produit avec une part de 54,80 % en 2026.
Quelle technologie connaît la croissance la plus rapide dans les systèmes de cathéters de pression intra-utérine ?
La détection avancée multi-paramètres devrait croître à un CAGR de 10,2 % jusqu'en 2032.
Quels utilisateurs finaux achètent le plus souvent des systèmes de cathéters de pression intra-utérine ?
Les hôpitaux ont dominé les revenus des utilisateurs finaux avec une part de 75,60 % en 2026, car les soins du travail à haut risque nécessitent une pose qualifiée et une surveillance continue.
Quelle région connaît la croissance la plus rapide pour les cathéters de pression intra-utérine ?
L'Asie-Pacifique devrait croître à un CAGR de 9,8 % jusqu'en 2032, portée par l'Inde et la Chine.