
Marktgröße und Marktanteil für intrauterine Druckkatheter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 293.32 Millionen US-Dollar |
| Marktgröße (2032) | 402.26 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intrauterine Druckkatheter von Mordor Intelligence
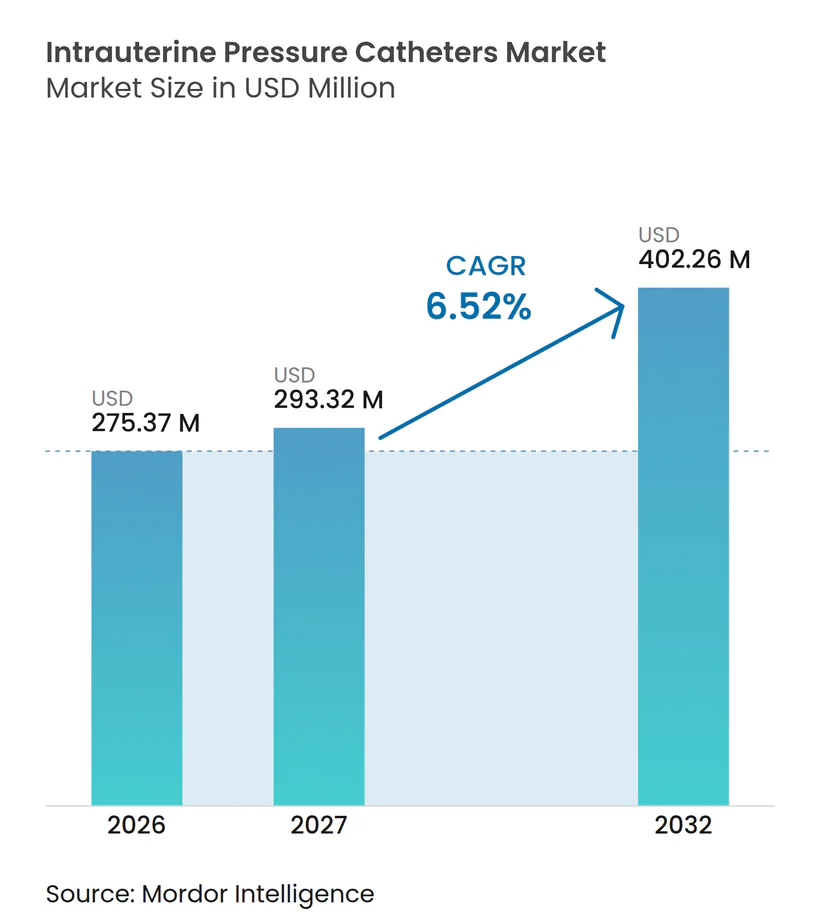
Die Marktgröße für intrauterine Druckkatheter wird voraussichtlich von 275,37 Millionen USD im Jahr 2026 auf 293,32 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 402,26 Millionen USD erreichen, was einem CAGR von 6,52 % über den Zeitraum 2027–2032 entspricht.
Der Markt für intrauterine Druckkatheter wird durch Geburtsmanagementprotokolle gestützt, die eine direkte Messung der Uterusaktivität erfordern, wenn die externe Überwachung unzureichend ist. Das American College of Obstetricians and Gynecologists (ACOG) empfiehlt den Einsatz von intrauterinen Druckkathetern bei Patientinnen mit gesprungener Fruchtblase, die eine protrahierte aktive Geburtsphase aufweisen oder bei denen Kontraktionen extern nicht zuverlässig beurteilt werden können. Dieses klinische Umfeld verknüpft die Katheternachfrage mit der Oxytocin-Titration und der Messung von Montevideo-Einheiten. Der Markt für intrauterine Druckkatheter profitiert zudem von der verstärkten klinischen Aufmerksamkeit für komplizierte Schwangerschaften, Geburtseinleitungen und die Sicherheit der Mutter. Nichtinvasive Überwachungssysteme bleiben bei Geburten mit moderatem Risiko eine Einschränkung, da sie in Fällen mit Adipositas, Signalrauschen oder dem Bedarf zur Bestätigung der Kontraktionsstärke keine gleichwertige direkte Druckmessung liefern.
Wichtigste Erkenntnisse des Berichts
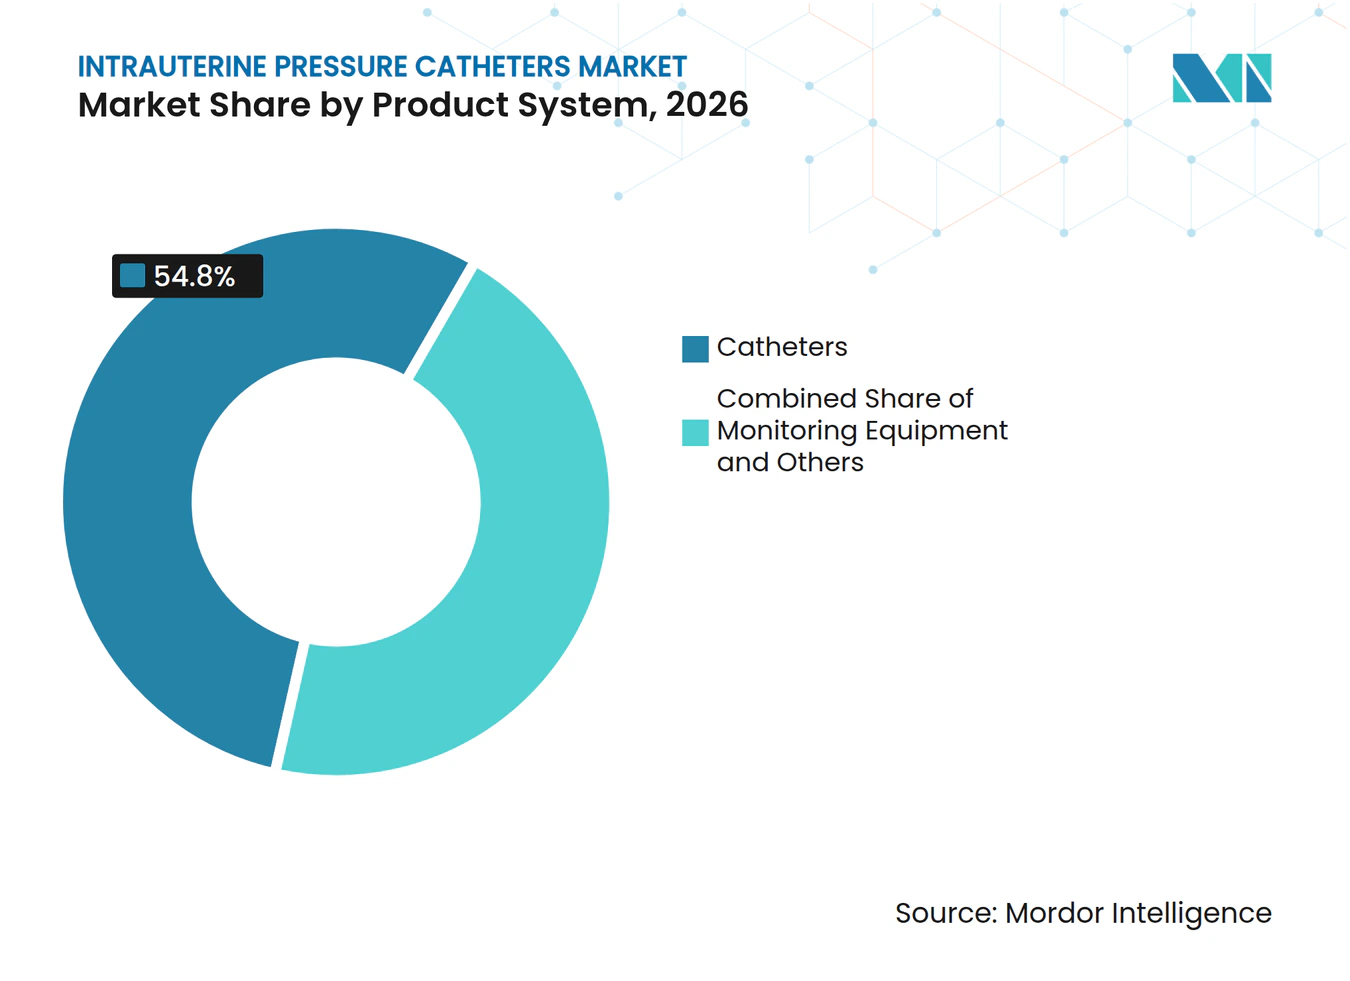
- Nach Produktsystem hielten Katheter im Jahr 2026 einen Marktanteil von 54,80 % am Markt für intrauterine Druckkatheter, während für Überwachungsgeräte bis 2032 ein CAGR von 8,4 % prognostiziert wird.
- Nach Technologie hielt die flüssigkeitsgefüllte Druckübertragung im Jahr 2026 einen Marktanteil von 61,50 % am Markt für intrauterine Druckkatheter, während für die fortschrittliche Mehrparameter-Sensorik bis 2032 ein CAGR von 10,2 % prognostiziert wird.
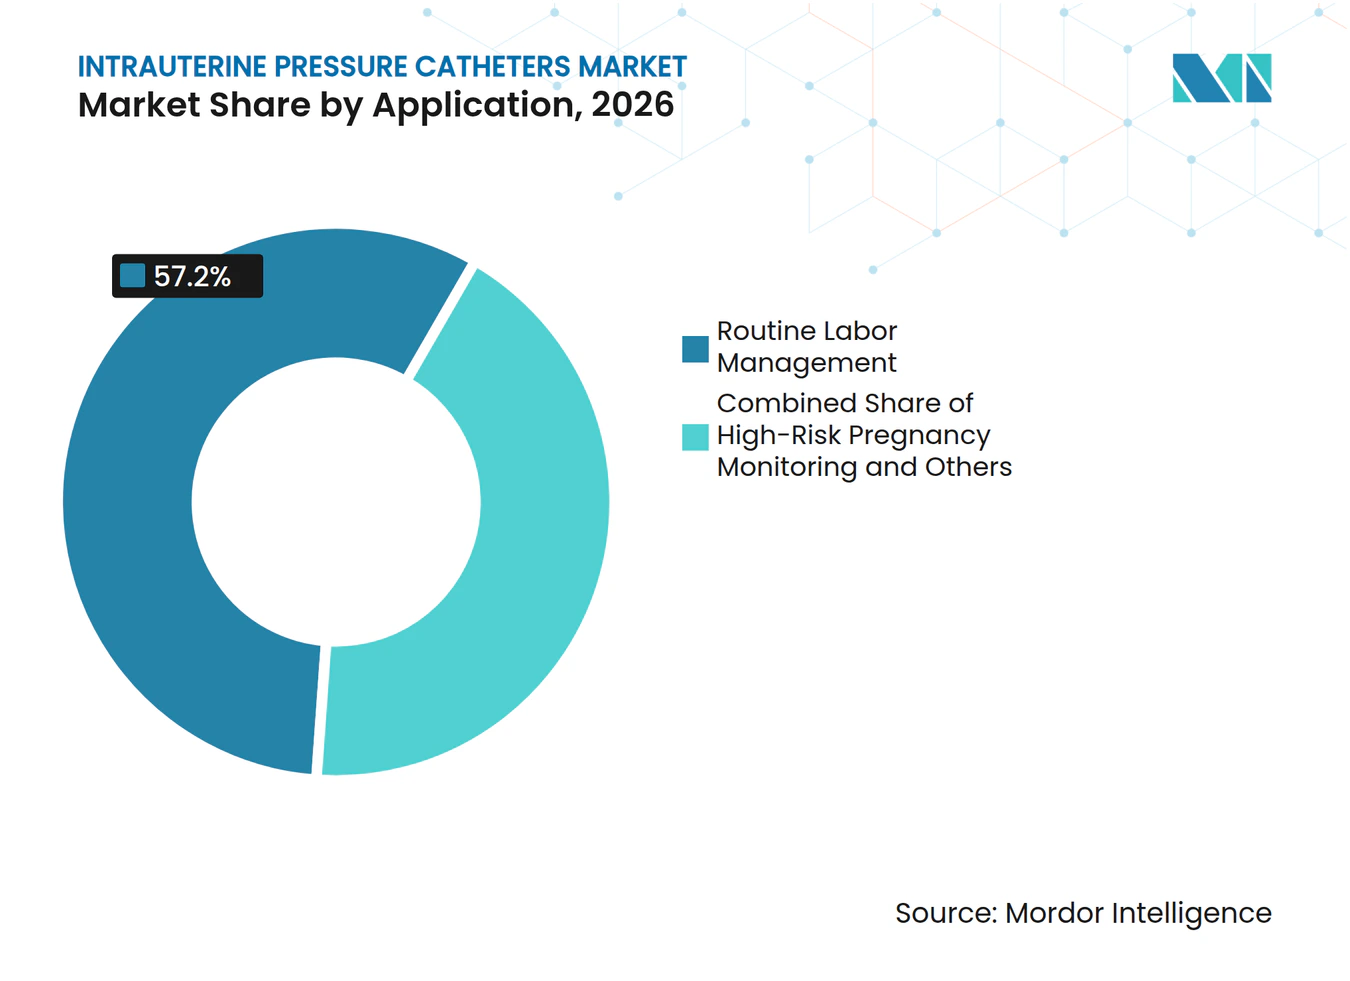
- Nach Anwendung entfiel auf das routinemäßige Geburtsmanagement im Jahr 2026 ein Anteil von 57,20 % an der Marktgröße für intrauterine Druckkatheter, während für die Überwachung von Hochrisikoschwangerschaften bis 2032 ein CAGR von 9,10 % prognostiziert wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 75,60 %, während für Fachkliniken bis 2032 ein CAGR von 8,70 % prognostiziert wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,80 %, während für den Asien-Pazifik-Raum bis 2032 ein CAGR von 9,80 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg komplizierter Schwangerschaften und Überwachung von Hochrisikogeburten | +1.6% | Global, am ausgeprägtesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Evidenzbasiertes Geburtsmanagement und Oxytocin-Titration | +1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für die Sicherheit von Mutter und Kind | +0.8% | Global, mit rascher Expansion im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausbau von Geburtsfachkliniken und Zugang in Entwicklungsregionen | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Sensorminiaturisierung, drahtlose Konnektivität und digitale Geburtsanalytik | +0.6% | Global, konzentriert in Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Interoperable, schulungsarme Überwachungsabläufe | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg komplizierter Schwangerschaften und Überwachung von Hochrisikogeburten
Der Markt für intrauterine Druckkatheter wird durch die wachsende Zahl von Geburtsverläufen beeinflusst, die eine engmaschigere Beobachtung erfordern. Der Anteil frühzeitiger Einlingsgeburten mit eingeleiteter Geburt stieg von 17,7 % im Jahr 2014 auf 31,3 % im Jahr 2024. Dieser Anstieg betrug über den Zeitraum 77 % und erhöhte die Zahl der Fälle, in denen Kliniker möglicherweise Oxytocin anhand von Uterusdruckdaten kalibrieren müssen. Es wurde ein anhaltender Anstieg der Gestationshypertonie von 2016 bis 2024 gemeldet, der zu den in geburtshilflichen Krankenhausstationen betreuten Hochrisikodiagnosen beitrug. Im Jahr 2024 betrug die mütterliche Sterblichkeitsrate in den USA bei Frauen ab 40 Jahren 62,3 je 100.000 Lebendgeburten – fast das Fünffache der Rate bei Frauen unter 25 Jahren. Diese Muster halten die direkte Kontraktionsmessung relevant, wenn Geburtsrisiko, Einleitung und Oxytocin-Einsatz zusammentreffen.
Evidenzbasiertes Geburtsmanagement und Oxytocin-Titration
Der Markt für intrauterine Druckkatheter wird durch Protokolle gestärkt, die festlegen, wann eine interne Überwachung klinisch angemessen ist. Das ACOG definiert einen Stillstand in der aktiven Phase als fehlenden Zervixfortschritt nach 4 Stunden adäquater Uterusaktivität über 200 Montevideo-Einheiten oder nach 6 Stunden unzureichender Aktivität unter Oxytocin. Die Leitlinie empfiehlt ausdrücklich einen intrauterinen Druckkatheter bei gesprungener Fruchtblase und protrahierter aktiver Geburtsphase, wenn Kontraktionen extern nicht zuverlässig gemessen werden können. Eine Überprüfung aus dem Jahr 2025, die 10 randomisierte Studien mit mehr als 5.500 Schwangerschaften umfasste, ergab ein geringeres Chorioamnionitis-Risiko bei Hochdosis-Oxytocin-Schemata ohne erhöhte Kaiserschnittrate. Die berichtete Number Needed to Treat betrug 25. Diese Erkenntnisse unterstützen den Einsatz von Druckdaten, wenn Behandlungsteams Oxytocin-Protokolle konsistent anwenden und eine adäquate Uterusaktivität dokumentieren müssen.[1]
Wachsendes Bewusstsein für die Sicherheit von Mutter und Kind
Der Markt für intrauterine Druckkatheter wird auch durch formale Sicherheitsprogramme für Mutter und Kind geprägt. Die Weltgesundheitsorganisation berichtete, dass im Jahr 2024 täglich mehr als 700 Frauen an vermeidbaren schwangerschaftsbedingten Ursachen starben. Die meisten dieser Todesfälle ereigneten sich in Subsahara-Afrika und Südasien. Eine Überprüfung aus dem Jahr 2025 beschrieb die Rolle der Kardiotokografie und von Echtzeit-Uterusdruckdaten bei der Identifizierung von Hochrisikofeten in Schwangerschaften mit Plazentapathologie oder fetaler Wachstumsrestriktion. Derselbe klinische Fokus macht eine umfassende intrapartale Überwachung zu einem Teil der Sicherheitserwartungen in Krankenhäusern. Der Markt für intrauterine Druckkatheter hat daher eine Rolle in Einrichtungen, die die Geräteverfügbarkeit für komplexe Fälle aufrechterhalten, anstatt sich ausschließlich auf die Präferenz des Arztes zu verlassen.
Ausbau von Geburtsfachkliniken und Zugang in Entwicklungsregionen
Der Markt für intrauterine Druckkatheter gewinnt Zugangspunkte, da sich Geburtsfachkliniken und Privatkrankenhäuser in Entwicklungsregionen ausweiten. Indiens expandierender Privatklinikenbereich und Chinas Aufrüstung der tertiären Geburtshilfe erhöhen die Fähigkeit subnationaler Einrichtungen, Fachinventare vorzuhalten. Strukturierte Geburtsüberwachungsprotokolle, die in Südostasien eingeführt wurden, reduzierten den unnötigen Oxytocin-Einsatz in einer auf Belegen der Weltgesundheitsorganisation basierenden Überprüfung von 20,7 % auf 9,1 %. Diese Erkenntnisse unterstützen Investitionen in quantitative Überwachungsinstrumente in kostenempfindlichen Umgebungen. Öffentliche Versicherungen und nationale Prioritäten im Bereich der Müttergesundheit in Indien, den Ländern des Golf-Kooperationsrats und Brasilien können die Eigenkosten für zugelassene Geburtsmedizinprodukte senken. Eine größere Facharztkapazität macht die interne Überwachung auch bei komplexen Geburtsverläufen praktischer.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Invasive Platzierung, Infektionsrisiko und eingeschränkte Empfehlungen für den Routineeinsatz | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Uterusperforation, Blutungen und andere platzierungsbedingte Sicherheitsbedenken | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Blasensprung, Plazentalokalisation und qualifiziertes Fachpersonal | -0.7% | Global, am akutesten in Entwicklungsregionen mit geringerer Facharztdichte | Mittelfristig (2–4 Jahre) |
| Konnektorfragmentierung, Einwegabfall und Gesamtbetriebskostendruck | -0.6% | Global, am stärksten in preissensiblen Märkten im Asien-Pazifik-Raum, im Nahen Osten und Afrika sowie in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Invasive Platzierung, Infektionsrisiko und eingeschränkte Empfehlungen für den Routineeinsatz
Die invasive Natur der Katheterplatzierung schränkt den Markt für intrauterine Druckkatheter bei Geburten mit niedrigem und moderatem Risiko ein. Das ACOG beschrieb die zugrunde liegende Evidenz trotz seiner starken Empfehlung für die indizierte Patientengruppe als von geringer Qualität. Die Leitlinie zitierte zudem eine Überprüfung der Agency for Healthcare Research and Quality (AHRQ), die in vergleichbaren Populationen keinen statistisch signifikanten Unterschied zur externen Überwachung hinsichtlich Entbindungsmodus, mittlerer Zeit bis zur Entbindung, neonataler Azidämie oder Aufnahme auf die neonatale Intensivstation feststellte. Diese Evidenz erlaubt es Klinikern, das Gerät für protrahierte Geburtsverläufe vorzubehalten, anstatt es routinemäßig einzusetzen. Infektionskontrollüberprüfungen können eine klinische Begründung über den protrahierten Geburtsverlauf hinaus erfordern, was das zulässige Einsatzfenster einschränkt. GE HealthCares Novii+ Wireless Patch Solution erhielt im Februar 2024 die FDA-Zulassung und bietet eine nichtinvasive Option zur Überwachung von Mutter und Kind in geeigneten Fällen.
Konnektorfragmentierung, Einwegabfall und Gesamtbetriebskostendruck
Der Markt für intrauterine Druckkatheter sieht sich einem Kostendruck ausgesetzt, der über den Preis eines Einwegkatheters hinausgeht. Proprietäre Verbindungen zwischen Einwegkathetern und wiederverwendbaren Überwachungskabeln können Krankenhäuser an einen bestimmten Lieferanten binden. Diese Struktur kann für Beschaffungsteams in ressourcenbeschränkten Gesundheitssystemen schwierig sein. Jede Platzierung erzeugt zudem Abfall aus dem Katheter, der Verpackung, dem Einführbesteck und in einigen Fällen einem Amnioinfusionsset. Umwelt- und Entsorgungspflichten erhöhen die Kostenlast in Einrichtungen mit Nachhaltigkeitsanforderungen. Sensorminiaturisierung, drahtlose Konnektivität, digitale Geburtsanalytik und einfachere Arbeitsabläufe können das Produktangebot verbessern, beseitigen jedoch nicht den Bedarf an kompatiblen Systemen und geschultem Personal. Der Markt für intrauterine Druckkatheter bleibt exponiert, wo Blasensprung, Plazentalokalisation, klinische Sicherheitsbedenken oder begrenzte Facharztkapazität die Platzierung einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktsystem:
Katheter-Dominanz bleibt bestehen, Überwachungsgeräte beschleunigen sichKatheter hielten im Jahr 2026 einen Umsatzanteil von 54,80 % und waren damit das größte Produktsystem im Markt für intrauterine Druckkatheter. Ihre Position spiegelte ihre Rolle als direkte physische Verbindung zwischen der Uterushöhle und dem Überwachungssystem wider. Der Kathetersatz bleibt bei flüssigkeitsgefüllten, transducerbestückten und fortschrittlichen Sensoransätzen notwendig. Dies stützt die Nachfrage auch dann, wenn Krankenhäuser ihre Geräte aktualisieren. Kabel und Transducer trugen als wiederverwendbare Komponenten mit moderaten Ersatzzyklen zum Systemumsatz bei. Einwegartikel und Zubehör lieferten bei jedem Eingriff wiederkehrende Ausgaben. Der Produktmix kombinierte daher den Einmalverbrauch mit dem Gerätewechsel und dem Supportbedarf.
Für Überwachungsgeräte wird bis 2032 ein CAGR von 8,40 % prognostiziert – die schnellste Wachstumsrate innerhalb dieser Segmentierung. Dieser Teil der Marktgröße für intrauterine Druckkatheter spiegelt den breiteren Wert vernetzter Überwachungsplattformen wider. GE HealthCare brachte im Oktober 2025 CareIntellect for Perinatal als Cloud-First-Anwendung auf den Markt, die Uterusaktivität, fetale Herzfrequenz, SpO2 und Blutdruckdaten aus verschiedenen Bettsystemen konsolidiert. Die Anwendung wurde mit Beiträgen von 29 Ärzten und 85 Pflegekräften aus 12 HCA Healthcare-Krankenhäusern entwickelt. Der Plattformansatz verknüpft Gerätekäufe mit softwarebasierten Diensten. Er verlagert den Wettbewerb zwischen Anbietern auch in Richtung Datenintegration, Fernübersicht und Kompatibilität der Bettsysteme.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Flüssigkeitsgefüllte Systeme sichern das Volumen, Mehrparameter-Sensorik definiert den Wert neuDie flüssigkeitsgefüllte Druckübertragung hielt im Jahr 2026 einen Umsatzanteil von 61,50 % und war damit die größte Technologieposition im Markt für intrauterine Druckkatheter. Langjährige klinische Vertrautheit, etablierte Installationspraktiken und niedrigere Anschaffungskosten stützten diesen Anteil. Die installierte Basis hilft Krankenhäusern zudem, vertraute Systeme weiter zu nutzen. Flüssigkeitsgefüllte Technologie kann Reproduzierbarkeitsprobleme aufweisen, wenn Luftblasen die Drucksäule stören. Dieses Problem kann während der aktiven Geburtsphase bedeutsamer werden, wenn sich die Katheterposition verändert. Die transducerbestückte Drucksensorik blieb ein bedeutendes mittleres Segment für Krankenhäuser, die einen direkten Messansatz mit etablierten Produkten anstrebten.
Für die fortschrittliche Mehrparameter-Sensorik wird bis 2032 ein CAGR von 10,2 % prognostiziert – die schnellste Wachstumsrate über alle berichteten Segmenttypen hinweg. Diese Marktgrößenchance für intrauterine Druckkatheter spiegelt die Nachfrage nach Systemen wider, die Uterusdruck mit fetalem EKG, mütterlichem EKG oder Echtzeit-Datenübertragung kombinieren. Fortschrittliche Plattformen können dort einen höheren Wert erzielen, wo Krankenhäuser integrierter Überwachung Priorität einräumen. Utah Medical Products' Intran Plus blieb ein weit verbreiteter transducerbestückter intrauteriner Druckkatheter. Clinical Innovations erhielt im Mai 2025 die FDA-Zulassung für seinen aktualisierten Koala Intrauterine Pressure Catheter, IPC-5000E. Luftgekoppelte externe Transducersysteme dienten Einrichtungen, bei denen die Fruchtblase nicht gesprungen war oder eine interne Überwachung kontraindiziert war.[2]
Nach Anwendung:
Hochrisikoüberwachung ist der am schnellsten wachsende UmsatzpoolDas routinemäßige Geburtsmanagement hielt im Jahr 2026 einen Umsatzanteil von 57,20 % und blieb die führende Anwendung im Markt für intrauterine Druckkatheter. Seine Größe spiegelte das hohe Volumen an Entbindungen wider, bei denen ein Katheter während der aktiven Geburtsphase nach Amniotomie eingesetzt werden kann. Routinefälle bilden die breite prozedurale Basis für den Geräteeinsatz. Sie etablieren auch die Vertrautheit bei Geburts- und Entbindungsteams. Die klinische Schwelle für die Platzierung bleibt an die Adäquatheit extern gemessener Kontraktionen geknüpft. Dies schränkt den Einsatz bei Patientinnen ein, deren Geburtsverlauf ohne ein internes Gerät beurteilt werden kann.
Für die Überwachung von Hochrisikoschwangerschaften wird bis 2032 ein CAGR von 9,1 % prognostiziert. Dieser Teil des Markts für intrauterine Druckkatheter kann längere Überwachungszeiträume und eine höhere Wahrscheinlichkeit des Bedarfs an Amnioinfusionskapazitäten aufweisen. Geburtsdystokie war laut ACOG für fast ein Drittel der primären Kaiserschnittentbindungen in den Vereinigten Staaten verantwortlich. Es handelt sich um einen klinischen Zustand, der einen Fall von der Routineversorgung zu einer engmaschigeren Überwachung verlagern kann. Diagnostische und therapeutische Eingriffe bildeten einen kleineren, stabilen Einsatzbereich. Forschungs- und Spezialanwendungen konzentrierten sich auf akademische medizinische Zentren, die Drucksensorik, Geburtsphysiologie und Vorhersagealgorithmen untersuchten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausdominanz ist strukturell, Wachstum bei Fachkliniken ist strategischKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 75,60 % und waren damit der größte Endnutzer im Markt für intrauterine Druckkatheter. Das Umfeld konzentriert sich auf Hochrisikogeburtsverläufe, die eine kontinuierliche interne und fetale Überwachung erfordern. Die Kathetereinlage erfordert eine gesprungene Fruchtblase und qualifiziertes Fachpersonal. Sie erfordert zudem eine sofortige Überwachungskapazität, die in geburtshilflichen Krankenhausabteilungen konsistenter verfügbar ist. Krankenhäuser halten ein ständiges Inventar für Fälle vor, die klinisch komplex werden. Dies schafft eine dauerhafte Verbindung zwischen der krankenhausbasierten Geburtsversorgung und der Katheternachfrage.
Für Fachkliniken wird bis 2032 ein CAGR von 8,70 % prognostiziert. Der Markt für intrauterine Druckkatheter in diesem Umfeld profitiert von spezialisierten Geburtskliniken im Asien-Pazifik-Raum und im Golf-Kooperationsrat. Diese Kliniken bevorzugen möglicherweise tragbare Geräte und Systeme mit unkompliziertem Schulungsbedarf. Ihre Kaufentscheidungen können sich von der vollständigen Krankenhausbeschaffung unterscheiden. Geburtszentren verzeichneten ein moderates, aber positives Wachstum, da sich alternative Entbindungseinrichtungen in Westeuropa und Nordamerika ausbreiteten. Akademische und Forschungseinrichtungen hielten eine Basisnachfrage für Arbeiten zu Montevideo-Einheiten-Schwellenwerten und Geburtsvorhersagemodellen aufrecht, die Druckzeitreihen verwenden.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,80 % am globalen Umsatz und war damit die führende Region im Markt für intrauterine Druckkatheter. Die Vereinigten Staaten stützten diese Position durch die Erstattung für indizierte Geburtsüberwachung, Leitliniennutzung und Krankenhausbeschaffungssysteme, die Inventare in Geburts- und Entbindungsstationen vorhalten. In den Vereinigten Staaten wurden im Jahr 2025 3,6 Millionen Geburten verzeichnet. Dies war ein Anstieg gegenüber 17,7 % im Jahr 2014. Kanada profitierte von provinzieller Finanzierung für fortschrittliche Geburtsüberwachung, während Mexiko Beschaffungsaktivitäten in städtischen institutionellen Entbindungszentren zeigte.
Europa
Europa war die zweitgrößte Umsatzregion im Markt für intrauterine Druckkatheter. Deutschland, das Vereinigte Königreich und Frankreich verfügten über eine ausgereifte klinische Infrastruktur und evidenzbasierte geburtshilfliche Protokolle. Nationale Gesundheitssysteme unterstützten den Kathetersatz in indizierten Fällen. Deutsche Einrichtungen übernahmen Cloud-verbundene Dashboards, die Uterusdruckdaten mit fetaler Herzfrequenz und Pflegeaufruf-Workflows kombinieren. Nordische und britische Gesundheitssysteme zeigten Interesse an Mehrparameter-Sensorplattformen, wo die klinische Evidenz die höheren Anschaffungskosten rechtfertigte. Italien und Spanien repräsentierten Sekundärmärkte mit wachsenden Investitionen in die spezialisierte Geburtshilfe.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
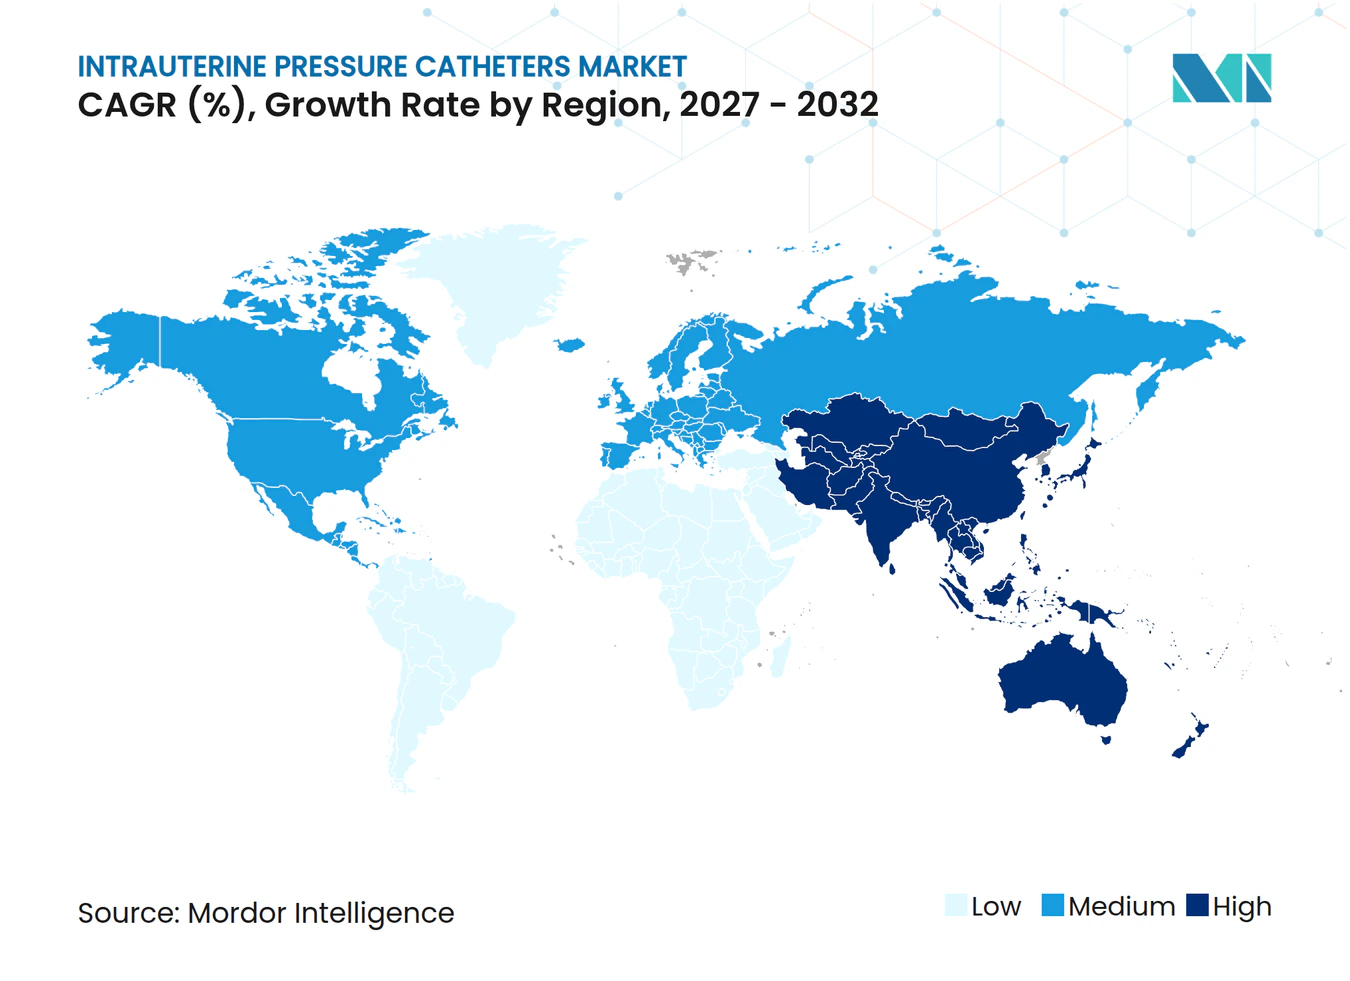
Für den Asien-Pazifik-Raum wird bis 2032 ein CAGR von 9,80 % prognostiziert – die schnellste regionale Wachstumsrate im Markt für intrauterine Druckkatheter. Indien und China sind die wichtigsten Nachfragezentren, da die Kapazität privater Krankenhäuser und die tertiäre Geburtshilfe ausgebaut werden. Indiens Pradhan Mantri Surakshit Matritva Abhiyan unterstützt den nationalen Fokus auf Müttergesundheit. Die japanische Medizinproduktedatenbank verzeichnete 20 Geburtsüberwachungsgeräte in einer Klasse-II-Kategorie für intrauterine Drucktransducer. Das Geburtsüberwachungsgerät BT-350 erhielt im Juli 2024 die japanische Regulierungszertifizierung. Südkorea und Australien waren reife, technologieaufgeschlossene Märkte, während der Golf-Kooperationsrat und Südamerika durch Investitionen in die Geburtshilfe und Vertriebspartnerschaften zusätzliche Nachfrage generierten.[3].
Wettbewerbslandschaft
Marktkonzentration
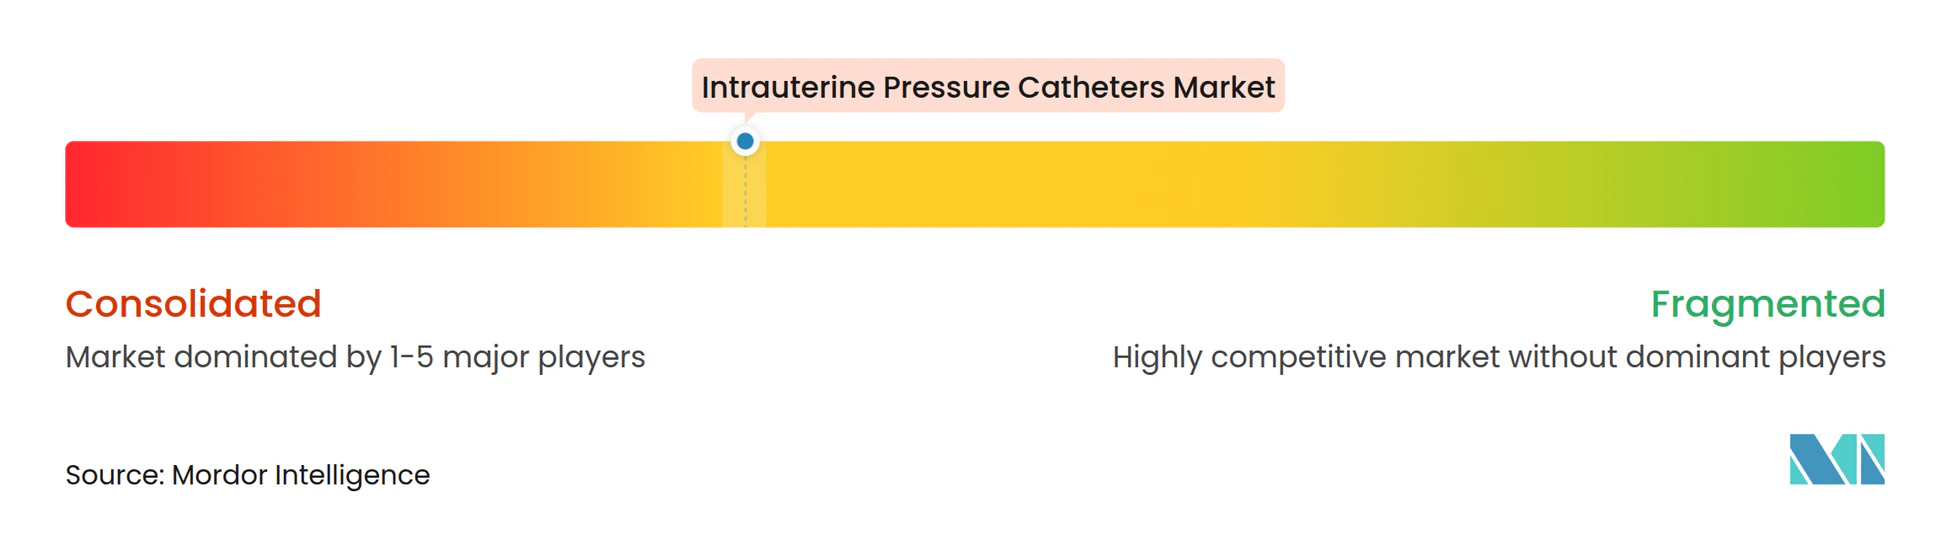
Der Markt für intrauterine Druckkatheter wies eine moderate Konzentration auf, wobei spezialisierte Unternehmen aus den Bereichen Frauengesundheit und Medizinprodukte Positionen in unterschiedlichen Produktkategorien hielten. Regionale Distributoren und kleinere Katheterlieferanten konkurrierten über Preis, Konnektorkompatibilität und Schulungsunterstützung. Clinical Innovations, jetzt im Besitz von Laborie, blieb in der Katheter- und transducerbestückten Kategorie aktiv. Das Unternehmen erhielt im Mai 2025 die FDA-510(k)-Zulassung für den Koala Intrauterine Pressure Catheter, IPC-5000E. Diese Zulassung war die neunte genehmigte Einreichung für intrauterine Druckkatheter des Unternehmens. Die Produktiteration zeigte das anhaltende Engagement für die Kategorie.
Utah Medical Products behauptete seine Position durch die Intran Plus-Linie. Das Unternehmen beschrieb dieses transducerbestückte System in seinem Formular 10-K für 2024 als das am weitesten akzeptierte System seiner Kategorie seit mehr als 30 Jahren. Die Vertrautheit der Kliniker und die Wiederverwendung von Kabeln stützten die institutionelle Loyalität. GE HealthCare erweiterte seine perinatale Datenplattform mit dem Start von CareIntellect for Perinatal im Oktober 2025. Koninklijke Philips integrierte Informationen aus intrauterinen Druckkathetern in seine Avalon CL- und IntelliVue-Überwachungsnetzwerke. Diese Maßnahmen verlagerten den Wettbewerb von eigenständigen Katheternachfragen hin zu systemweiten Krankenhausverträgen und vernetzten Überwachungsumgebungen.
Der Markt für intrauterine Druckkatheter sieht sich weiterhin einer proprietären Konnektorfragmentierung ausgesetzt, die Beschaffungsreibungen erzeugt. Ein Hersteller, der Multi-Vendor-Kompatibilität adressiert, könnte sein Angebot dort differenzieren, wo Krankenhäuser niedrigere Betriebskosten anstreben. Aufkommende Entwickler von MEMS-basierten Drucktransducern und Geburtsanalytik sind gegen das etablierte flüssigkeitsgefüllte Segment positioniert. Der Markt für intrauterine Druckkatheter umfasst auch Unternehmen, die nichtinvasive Überwachung entlang des Geburts- und Entbindungswegs anbieten. GE HealthCares Novii+-Lösung wurde für die Überwachung von 95 % der geeigneten US-Geburten zugelassen. Dies schafft Wettbewerb für Fälle mit moderatem Risiko und ermöglicht es dem Unternehmen gleichzeitig, sowohl im invasiven als auch im nichtinvasiven Überwachungsbereich tätig zu sein.
Marktführer in der Branche für intrauterine Druckkatheter
-
Clinical Innovations, LLC
-
Koninklijke Philips N.V.
-
Medtronic plc
-
Utah Medical Products, Inc.
-
Becton, Dickinson and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intrauterine Druckkatheter Unternehmen in diesem Bericht
- Beckton Dickinson
- Cardinal Health
- Clinical Innovations LLC
- Cook Group
- The Cooper Companies
- GE HealthCare Technologies Inc.
- Hologic
- Kentec Medical Inc.
- Koninklijke Philips
- Laborie
- MedGyn Products
- Medtronic
- Millar Inc.
- Natus Medical (Integra LifeSciences)
- Neoventa Medical AB
- Stryker
- Teleflex
- Terumo
- Thomas Medical
- Utah Medical Products
Neueste Industrielle Entwicklungen in Markt für intrauterine Druckkatheter
- Oktober 2025: GE HealthCare brachte CareIntellect for Perinatal auf den Markt, zuvor bekannt als Mural Perinatal Surveillance. Die Cloud-First-Anwendung integriert Echtzeit-Uterusaktivität, fetale Herzfrequenz, Blutdruck und mütterliche SpO2 aus Bettsystemen in eine chronologische Ansicht.
- Mai 2025: Clinical Innovations LLC, Laborie, erhielt die FDA-510(k)-Zulassung für den Koala Intrauterine Pressure Catheter, IPC-5000E, gemäß 21 CFR 884.2700. Die Entscheidung folgte einer 58-tägigen Überprüfung und umfasste den Produktcode HFN, Transducer, Druck, Intrauterin.
Umfang des globalen Berichts zum Markt für intrauterine Druckkatheter
Gemäß dem Berichtsumfang sind intrauterine Druckkatheter (IUPCs) Medizinprodukte, die während der Geburt in die Uterushöhle eingeführt werden, um den intrauterinen Druck und die Stärke der Uteruskontraktionen direkt zu messen. Diese Geräte ermöglichen eine genaue Echtzeit-Überwachung des Geburtsfortschritts und der Uterusaktivität, insbesondere in Fällen, in denen die externe Kontraktionsüberwachung unzureichend ist oder eine verstärkte fetale und mütterliche Überwachung erforderlich ist.
Der Markt für intrauterine Druckkatheter ist nach Produktsystem in Katheter, Kabel & Transducer, Überwachungsgeräte sowie Einwegartikel & Zubehör segmentiert; nach Technologie in flüssigkeitsgefüllte Druckübertragung, transducerbestückte Drucksensorik, luftgekoppelte externe Transducersysteme und fortschrittliche Mehrparameter-Sensorik; nach Anwendung in routinemäßiges Geburtsmanagement, Überwachung von Hochrisikoschwangerschaften, diagnostische & therapeutische Eingriffe sowie Forschungs- & Spezialanwendungen; nach Endnutzer in Krankenhäuser, Fachkliniken, Geburtszentren sowie akademische & Forschungseinrichtungen; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Katheter |
| Kabel & Transducer |
| Überwachungsgeräte |
| Einwegartikel & Zubehör |
| Flüssigkeitsgefüllte Druckübertragung |
| Transducerbestückte Drucksensorik |
| Luftgekoppelte externe Transducersysteme |
| Fortschrittliche Mehrparameter-Sensorik |
| Routinemäßiges Geburtsmanagement |
| Überwachung von Hochrisikoschwangerschaften |
| Diagnostische & therapeutische Eingriffe |
| Forschungs- & Spezialanwendungen |
| Krankenhäuser |
| Fachkliniken |
| Geburtszentren |
| Akademische & Forschungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktsystem | Katheter | |
| Kabel & Transducer | ||
| Überwachungsgeräte | ||
| Einwegartikel & Zubehör | ||
| Nach Technologie | Flüssigkeitsgefüllte Druckübertragung | |
| Transducerbestückte Drucksensorik | ||
| Luftgekoppelte externe Transducersysteme | ||
| Fortschrittliche Mehrparameter-Sensorik | ||
| Nach Anwendung | Routinemäßiges Geburtsmanagement | |
| Überwachung von Hochrisikoschwangerschaften | ||
| Diagnostische & therapeutische Eingriffe | ||
| Forschungs- & Spezialanwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Geburtszentren | ||
| Akademische & Forschungseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach intrauterinen Druckkathetern an?
Geburtseinleitung, Hochrisikogeburten und Protokolle zur Oxytocin-Titration unterstützen den Einsatz, wenn die externe Kontraktionsüberwachung unzureichend ist.
Wie groß ist der Markt für intrauterine Druckkatheter?
Er wird im Jahr 2027 auf 293,32 Millionen USD geschätzt und soll bis 2032 bei einem CAGR von 6,5 % einen Wert von 402,26 Millionen USD erreichen.
Welche Produktkategorie führt den Umsatz mit intrauterinen Druckkathetern an?
Katheter führten den Produktsystemumsatz mit einem Anteil von 54,80 % im Jahr 2026 an.
Welche Technologie wächst am schnellsten bei intrauterinen Druckkathetersystemen?
Für die fortschrittliche Mehrparameter-Sensorik wird bis 2032 ein CAGR von 10,2 % prognostiziert.
Welche Endnutzer kaufen am häufigsten intrauterine Druckkathetersysteme?
Krankenhäuser führten den Endnutzerumsatz mit einem Anteil von 75,60 % im Jahr 2026 an, da die Hochrisikogeburtsversorgung eine qualifizierte Platzierung und kontinuierliche Überwachung erfordert.
Welche Region verzeichnet das schnellste Wachstum bei intrauterinen Druckkathetern?
Für den Asien-Pazifik-Raum wird bis 2032 ein CAGR von 9,8 % prognostiziert, angeführt von Indien und China.