
Taille et Part du Marché des Compresseurs Centrifuges à Engrenages Intégrés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.53 Milliards de dollars |
| Taille du Marché (2032) | 2.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.55 % |
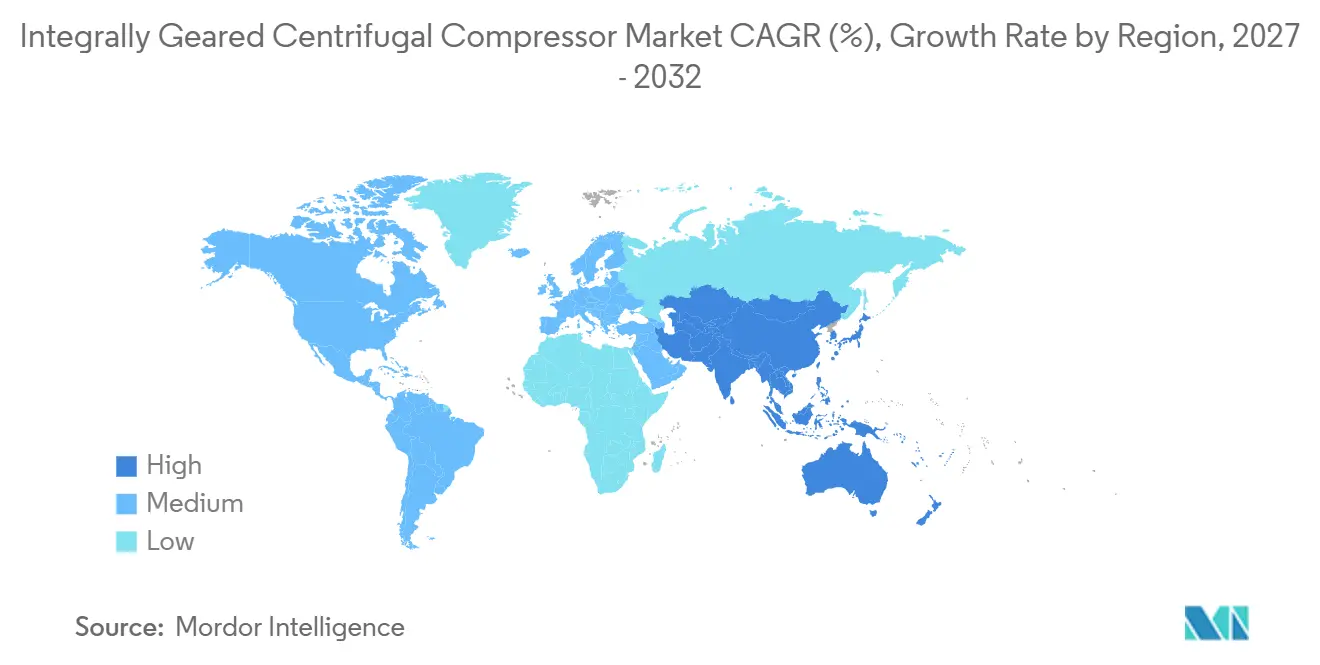
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
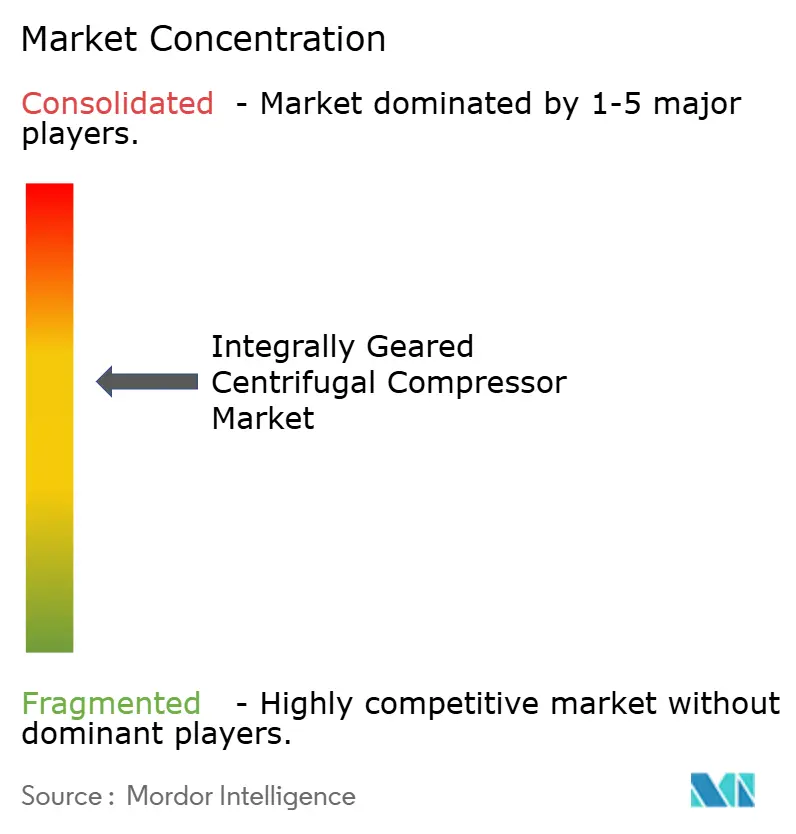
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Compresseurs Centrifuges à Engrenages Intégrés par Mordor Intelligence
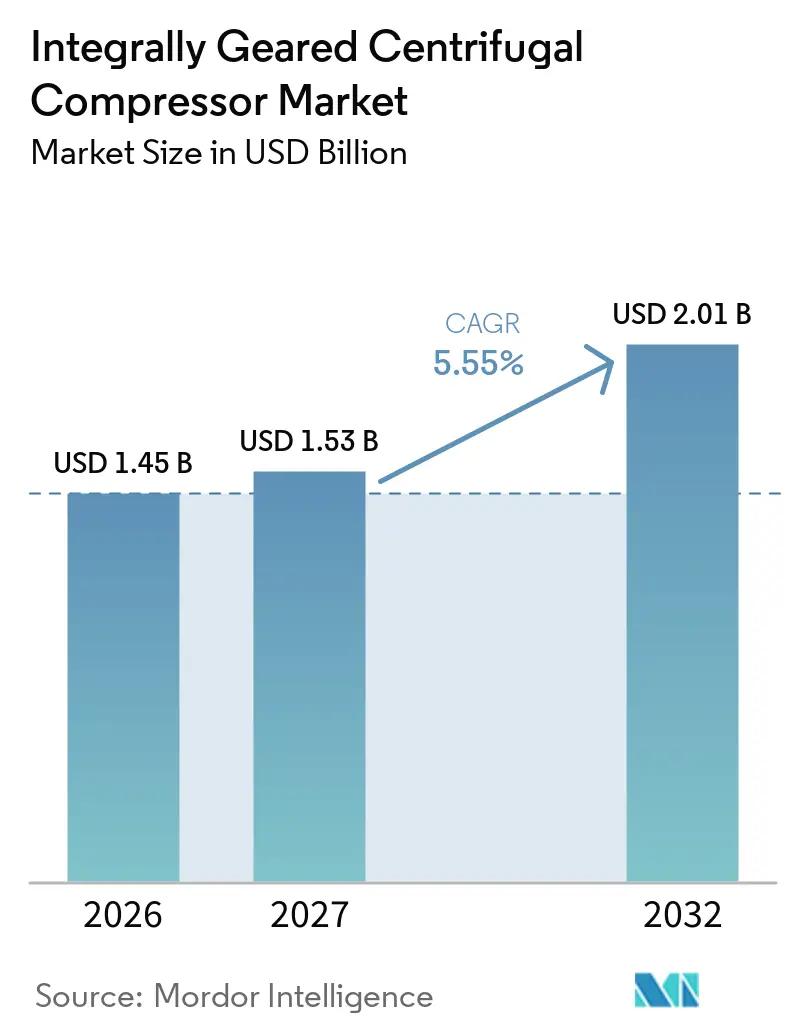
La taille du Marché des Compresseurs Centrifuges à Engrenages Intégrés devrait augmenter de 1,45 milliard USD en 2026 à 1,53 milliard USD en 2027 et atteindre 2,01 milliards USD d'ici 2032, avec un CAGR de 5,55% sur la période 2027-2032. La demande est soutenue par les investissements dans le traitement des hydrocarbures, les gaz industriels et les infrastructures à faible émission de carbone. Un seul carter peut combiner plusieurs étages d'impulseurs, chacun fonctionnant à une vitesse adaptée, avec refroidissement entre les étages. Cette configuration permet une compression efficace dans les applications de traitement à haut débit. Les grands projets de séparation d'air, de captage du carbone et de pétrochimie constituent donc d'importantes sources de commandes d'équipements. Les revenus de services générés par la base installée peuvent apporter une certaine stabilité lorsque les commandes de nouveaux projets fluctuent.
Principaux Enseignements du Rapport
- Par type de produit, les compresseurs sur mesure détenaient 57,3% de la part du marché des compresseurs centrifuges à engrenages intégrés en 2026 et devraient croître à un CAGR de 5,8% jusqu'en 2032.
- Par type d'étage, les compresseurs multi-étagés détenaient 62,5% de la part du marché des compresseurs centrifuges à engrenages intégrés en 2026 et devraient croître à un CAGR de 6,6% jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz détenaient 39,7% des revenus en 2026, tandis que les produits chimiques et la pétrochimie devraient croître à un CAGR de 6,8% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 33,6% des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,2% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Industrielle en Compression Multi-Étagée Écoénergétique | +1.2% | Mondial, avec concentration aux États-Unis, en Chine, en Allemagne et en Arabie Saoudite | Moyen terme (2-4 ans) |
| Expansion des Capacités de Séparation d'Air et de Gaz Industriel | +1.0% | Asie-Pacifique et Amérique du Nord en tête, avec des retombées en Europe et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| CCUS, Hydrogène et Infrastructures de Gaz à Faible Émission de Carbone | +0.9% | Amérique du Nord et Europe en tête, avec l'Asie-Pacifique en expansion à partir de 2027 | Long terme (≥ 4 ans) |
| Ensembles de Châssis Standardisés pour Projets de Rénovation et Modulaires | +0.6% | Mondial, avec des gains précoces aux États-Unis, en Chine, en Inde et aux Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Contrôle Numérique des Compresseurs et Surveillance des Performances | +0.5% | Amérique du Nord, Allemagne, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Compression Multi-Services dans des Installations à Espace Limité | +0.4% | Mondial, avec concentration aux États-Unis, en Chine, en Allemagne, en Arabie Saoudite et aux Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande Industrielle en Compression Multi-Étagée Écoénergétique
Les exploitants remplacent les équipements à arbre unique et alternatifs moins efficaces dans les applications de traitement où la consommation d'énergie affecte sensiblement les coûts d'exploitation. Le marché des compresseurs centrifuges à engrenages intégrés en bénéficie car les impulseurs individuels peuvent fonctionner à des vitesses aérodynamiquement adaptées grâce à des rapports de démultiplication séparés. Un article de l'American Society of Mechanical Engineers (ASME) indique que les aubes directrices d'entrée réglables, les diffuseurs variables et les contrôles anti-pompage peuvent améliorer le fonctionnement à charge partielle des unités à engrenages intégrés.[1] Le refroidissement intermédiaire entre les étages réduit également le travail nécessaire à la compression dans les services appropriés. Les installations de séparation d'air fonctionnant en continu à haut débit sont particulièrement sensibles à ces considérations de coût d'exploitation. La préférence qui en résulte est la plus forte là où les acheteurs évaluent les équipements sur l'ensemble de leur durée de vie opérationnelle plutôt que sur leur seul prix d'achat.
Expansion des Capacités de Séparation d'Air et de Gaz Industriel
Les unités de séparation d'air nécessitent de grands débits d'air comprimé et peuvent requérir plusieurs services de compression au sein d'un même projet. Air Liquide a annoncé un investissement potentiel allant jusqu'à 850 millions USD pour quatre unités modulaires de séparation d'air à Baytown, au Texas, afin d'alimenter le projet d'hydrogène à faible émission de carbone d'ExxonMobil.[2] La société a également annoncé une modernisation de 200 millions USD d'une unité de séparation d'air en Louisiane qui approvisionne Dow. En Allemagne, Air Liquide prévoit d'investir plus de 250 millions EUR dans trois unités de séparation d'air pour le secteur des semi-conducteurs, avec une mise en service prévue en 2027. Messer a commencé la construction d'une unité de séparation d'air de 70 millions USD à Berryville, en Arkansas, en janvier 2025.[3] Ces projets peuvent soutenir la demande en trains de compresseurs d'air principal, de surpression et de gaz produit.
Captage, Utilisation et Stockage du Carbone (CCUS), Hydrogène et Infrastructures de Gaz à Faible Émission de Carbone
Les projets de captage du carbone nécessitent une compression continue du dioxyde de carbone à des débits et des pressions élevés. Baker Hughes a enregistré un contrat au premier trimestre 2025 pour fournir 3 trains de compresseurs centrifuges de dioxyde de carbone pour le projet de captage et stockage du carbone de Liverpool Bay d'Eni.[4] Everllence a été mandaté pour fournir 5 trains de compresseurs pour les projets Net Zero Teesside Power et Northern Endurance Partnership au Royaume-Uni. L'équipement comprend des unités à engrenages intégrés traitant le dioxyde de carbone humide avant la compression haute pression en aval. Le projet de captage du carbone de Zhengning en Chine a démarré ses opérations en septembre 2025 avec un compresseur de dioxyde de carbone à engrenages intégrés à 8 étages. Kawasaki a également commencé la construction d'une installation de démonstration de compresseur centrifuge à hydrogène pour les usines de liquéfaction d'hydrogène en 2025.
Contrôle Numérique des Compresseurs et Surveillance des Performances
Les systèmes anti-pompage, la programmation des aubes directrices d'entrée, les jumeaux numériques et la surveillance des performances font de plus en plus partie des nouveaux ensembles de compresseurs. L'équipement Everllence pour le projet Net Zero Teesside comprend des jumeaux numériques, des capteurs virtuels et des fonctions d'apprentissage automatique qui utilisent des données d'exploitation en temps réel. Ces fonctions permettent aux opérateurs de comparer les performances mesurées avec les prédictions du modèle pendant le fonctionnement. La surveillance à distance peut soutenir les garanties de performance pour les installations exploitant plusieurs trains de compresseurs. Elle peut également orienter l'activité de service vers une surveillance continue et des interventions planifiées plutôt que vers des révisions uniquement basées sur le temps. Les fournisseurs disposant de capacités fiables de contrôle et de service peuvent ainsi renforcer leur position auprès des clients de la base installée.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Nombre Élevé de Joints pour les Services de Gaz de Traitement Complexes | -0.8% | Mondial, avec concentration aux États-Unis, en Allemagne, en Arabie Saoudite et en Chine | Long terme (≥ 4 ans) |
| Fenêtre de Fonctionnement Stable Plus Étroite et Complexité de la Gestion du Pompage | -0.7% | Mondial, avec une pertinence aiguë aux États-Unis, en Allemagne, au Japon et en Chine | Long terme (≥ 4 ans) |
| Exposition de la Chaîne d'Approvisionnement en Engrenages de Précision, Roulements et Impulseurs | -0.6% | Allemagne, Japon, États-Unis, Chine et Inde | Moyen terme (2-4 ans) |
| Coût en Capital Élevé pour les Profils de Charge Faibles ou Variables | -0.6% | États-Unis, Canada, Allemagne, Australie et Brésil | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Nombre Élevé de Joints pour les Services de Gaz de Traitement Complexes
Chaque étage d'impulseur nécessite un dispositif d'étanchéité adapté au gaz, à la pression et aux conditions de fonctionnement. Une machine multi-étagée peut donc avoir un inventaire de joints plus important qu'une configuration de compression plus simple. Les services impliquant des gaz corrosifs, toxiques ou acides nécessitent que les systèmes d'étanchéité individuels soient qualifiés, surveillés et remplacés en fonction de la chimie du gaz. Les systèmes de rinçage des joints et la purge à l'azote peuvent également consommer des utilités lorsque le compresseur est en veille. Ces exigences de cycle de vie peuvent réduire l'avantage des équipements à engrenages intégrés dans les applications à gaz difficiles. Certains acheteurs peuvent à la place sélectionner des unités moto-compresseurs hermétiquement scellées ou des compresseurs axiaux lorsque ces conceptions correspondent mieux au service de traitement.
Fenêtre de Fonctionnement Stable Plus Étroite et Complexité de la Gestion du Pompage
La configuration multi-arbres et multi-impulseurs exige que chaque étage actif reste dans une plage de fonctionnement stable. Les changements de charge rapides, les perturbations de processus, les séquences de démarrage et les arrêts nécessitent des contrôles anti-pompage coordonnés et des vannes de recyclage rapides. La composition et le débit de l'alimentation peuvent varier dans les services de captage du carbone et de traitement du gaz, ce qui accroît la nécessité de surveiller plusieurs marges de pompage. Le système de contrôle peut ajouter des exigences en matière d'ingénierie, de mise en service et de formation au stade du projet. Les ensembles de contrôle avancés peuvent réduire le défi opérationnel, mais ils ne suppriment pas la nécessité de disposer d'équipes expérimentées en mise en service et en exploitation des installations. Cette contrainte peut être plus significative dans les régions où l'expertise en turbomachines est limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
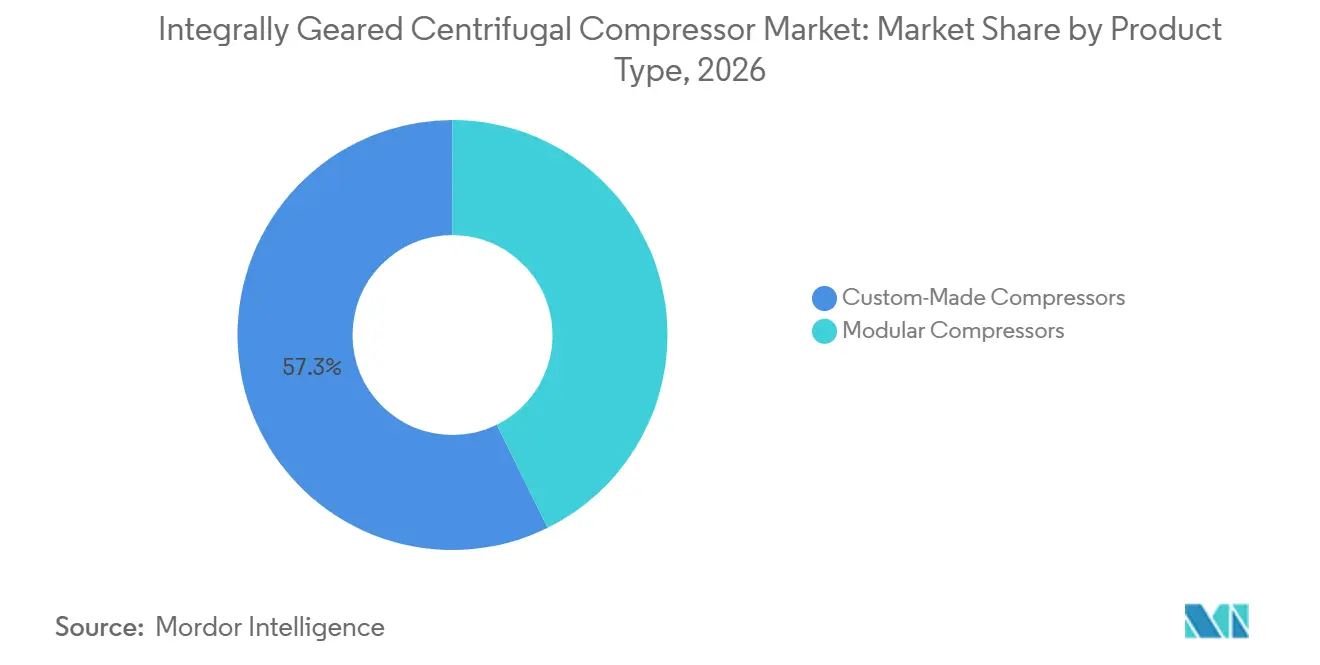
L'Ingénierie Sur Mesure Domine, Tandis que les Ensembles Modulaires Gagnent en PertinenceLes compresseurs sur mesure représentaient 57,3% de la part du marché des compresseurs centrifuges à engrenages intégrés en 2026. Leur position reflète la nécessité de faire correspondre la composition du gaz, le taux de compression, le service de refroidissement intermédiaire et les contraintes d'espace pour une installation spécifique. Atlas Copco décrit son portefeuille de compresseurs de gaz et de traitement comme étant conçu sur commande selon les spécifications American Petroleum Institute (API) 617 et API 672. La société indique que ses configurations peuvent inclure jusqu'à 8 étages dans un seul carter. Les équipements sur mesure peuvent répondre à des profils de pression non standard, aux exigences du site et aux garanties de performance du projet.
Les compresseurs modulaires sont pertinents pour les rénovations de sites existants et les projets de captage du carbone recherchant des délais de livraison plus courts et des besoins d'ingénierie sur site réduits. Leurs limites deviennent plus évidentes lorsque les conditions de traitement sortent de l'enveloppe de fonctionnement standard. Une unité qui ne correspond pas au service peut imposer une perte d'efficacité sur sa durée de vie opérationnelle. Les installations de séparation d'air et de traitement chimique sont particulièrement sensibles à ce compromis car la puissance de compression est un coût d'exploitation majeur. Le secteur des compresseurs centrifuges à engrenages intégrés conserve donc de la place pour les deux approches, l'ingénierie sur mesure étant privilégiée pour les services de traitement complexes et à haute valeur ajoutée.

Par Type d'Étage :
Les Conceptions Multi-Étagées Servent les Services de Traitement à Haute PressionLes compresseurs multi-étagés détenaient 62,5% de la part du marché des compresseurs centrifuges à engrenages intégrés en 2026. Leur avance reflète la demande des services de séparation d'air, de captage du carbone et de gaz de traitement à grande échelle qui nécessitent des taux de compression au-delà de la plage pratique d'un seul étage. L'article de l'American Society of Mechanical Engineers (ASME) décrit des conceptions à engrenages intégrés avec jusqu'à 10 étages connectés via un engrenage central à grande couronne. Cette configuration permet des augmentations de pression par étapes tout en permettant aux impulseurs individuels de fonctionner à des vitesses différentes.
Le segment multi-étagé devrait progresser à un CAGR de 6,6% jusqu'en 2032. Les projets de captage du carbone, d'hydrogène et de pétrochimie orientent la demande vers des équipements avec plus d'étages et des contrôles plus complexes. Les compresseurs mono-étagés continuent de servir l'air d'atelier à basse pression, les réfrigérants et certains services d'injection de gaz. Les acheteurs doivent prendre en compte l'ensemble des exigences du processus, y compris les performances à charge partielle et la variation d'alimentation prévue. Cette combinaison d'applications soutient le leadership continu des équipements multi-étagés sur le marché des compresseurs centrifuges à engrenages intégrés.
Par Secteur d'Utilisation Finale :
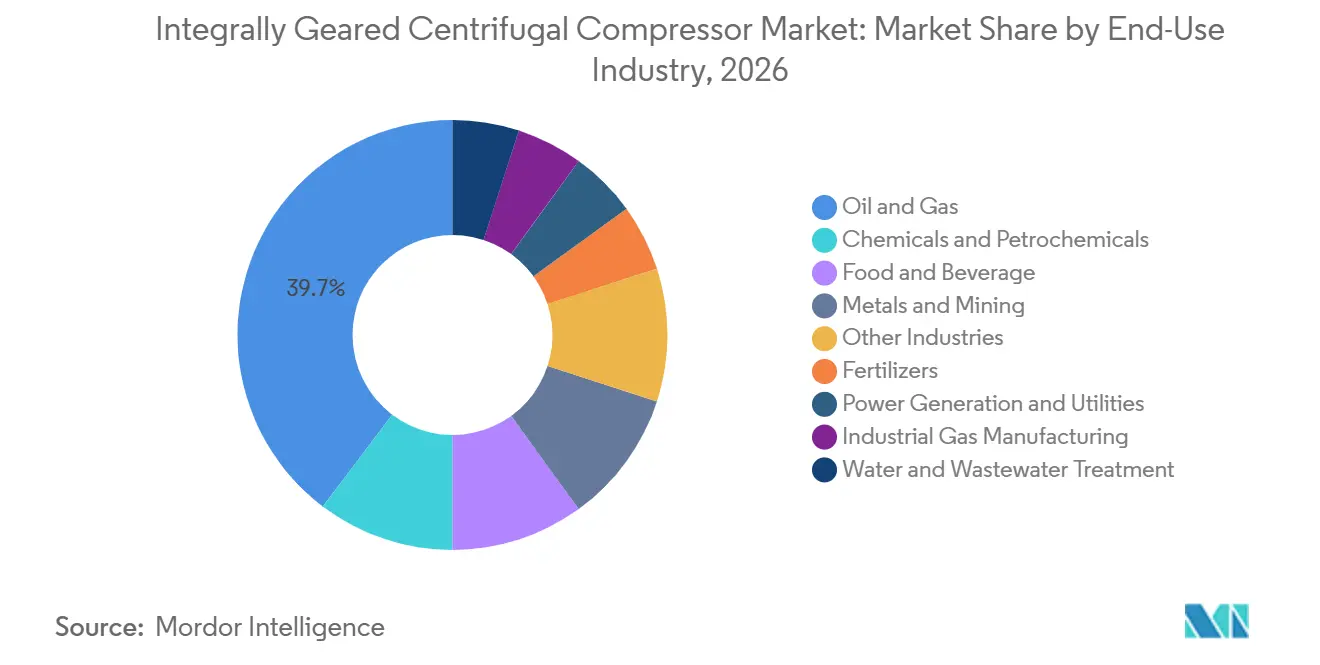
Le Pétrole et le Gaz Détient la Position la Plus Large, Tandis que les Produits Chimiques et la Pétrochimie Croissent Plus RapidementLe pétrole et le gaz détenaient 39,7% de la taille du marché des compresseurs centrifuges à engrenages intégrés en 2026. La demande provient du traitement du gaz en amont, de la liquéfaction du gaz naturel liquéfié, du recyclage de l'hydrogène en raffinerie, de la compression offshore et des services de manutention de gaz connexes. Ces applications nécessitent fréquemment de grandes machines avec des matériaux spécifiques, des systèmes de contrôle et des performances documentées. Les investissements dans le captage du carbone associés au traitement du gaz peuvent ajouter une autre exigence de compression pour certains projets. La base installée crée également une demande de services et de modernisations après la livraison initiale de l'équipement.
Les produits chimiques et la pétrochimie devraient croître à un CAGR de 6,8% jusqu'en 2032. Les nouvelles usines d'éthylène, de méthanol, d'ammoniac et de produits chimiques spéciaux peuvent nécessiter des trains de compresseurs pour le gaz d'alimentation, le réfrigérant et le gaz produit. Le secteur des compresseurs centrifuges à engrenages intégrés sert ces services là où un débit élevé et une compression par étapes sont nécessaires. Les normes ISO 10439 et API 617 Partie 3 influencent la sélection des machines, donnant un avantage aux fournisseurs disposant de dossiers de conformité vérifiables. La fabrication de gaz industriels, la production d'énergie et les engrais ont également des pipelines de projets visibles liés aux ajouts de capacité de séparation d'air et d'ammoniac.
Analyse Géographique
Marché des Compresseurs Centrifuges à Engrenages Intégrés en Amérique du Nord
L'Amérique du Nord détenait 33,6% de la part du marché des compresseurs centrifuges à engrenages intégrés en 2026. La région dispose d'une large base installée dans les installations de gaz naturel liquéfié, les raffineries, les usines de traitement du gaz et les sites de gaz industriel. Les États-Unis ajoutent simultanément des capacités de séparation d'air, d'exportation, de pétrochimie et de captage du carbone. Le projet prévu d'Air Liquide à Baytown est un exemple de l'investissement dans le gaz industriel soutenant cette activité. Le Canada contribue par ses projets de sables bitumineux et de captage du carbone, tandis que le Mexique ajoute une activité pétrochimique et de raffinage.
Marché des Compresseurs Centrifuges à Engrenages Intégrés en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,2% jusqu'en 2032, le taux régional le plus élevé. La Chine soutient la demande grâce à l'expansion du gaz industriel pour les applications chimiques, sidérurgiques et de semi-conducteurs. Le projet Zhengning montre que les fournisseurs chinois développent une capacité nationale de compression du dioxyde de carbone. L'Inde est un sous-marché en forte croissance, et Air Liquide a annoncé une deuxième unité de séparation d'air au Gujarat avec une capacité de production de 200 tonnes par jour. Le Japon et la Corée du Sud ajoutent une demande provenant des installations de gaz naturel liquéfié, d'hydrogène et de pétrochimie avancée.
Marché des Compresseurs Centrifuges à Engrenages Intégrés en Europe, en Amérique du Sud et au Moyen-Orient
L'Europe présente une demande de remplacement mature en Allemagne, au Royaume-Uni, en France et aux Pays-Bas, parallèlement à une demande en infrastructures de captage du carbone et d'hydrogène. L'attribution à Everllence pour le Cluster de la Côte Est du Royaume-Uni reflète ce besoin en équipements de compression du dioxyde de carbone. La Russie fait face à des sanctions et à des restrictions d'accès aux équipements, tandis que l'Amérique du Sud et le Moyen-Orient sont soutenus par les activités pétrolières et gazières, le traitement du gaz et la pétrochimie.
Paysage Concurrentiel
Le marché des compresseurs centrifuges à engrenages intégrés est modérément concentré, Atlas Copco AB, Siemens Energy AG, MAN Energy Solutions SE, Ingersoll Rand Inc. et Baker Hughes Company étant estimés à détenir collectivement 62% des revenus de 2026. La concurrence dépend de la capacité d'ingénierie, de la gamme de produits, de la conformité à l'American Petroleum Institute (API), de la couverture des services et de l'expertise en systèmes de contrôle. Les acheteurs évaluent le prix, les garanties de performance et la capacité du fournisseur à soutenir l'équipement tout au long de sa durée de vie opérationnelle. Les plus grands fournisseurs disposent de bases installées pouvant soutenir des travaux récurrents de pièces détachées, de maintenance et de modernisation. Les fournisseurs régionaux et spécialisés par application se disputent la demande restante.
Atlas Copco a étendu son installation de Voorheesville, dans l'État de New York, pour augmenter la production de grands compresseurs centrifuges à engrenages intégrés et de turboexpanseurs pour les applications pétrolières et gazières, de captage du carbone, d'hydrogène et de séparation d'air. La société a également cité l'acquisition d'ABC Compressors dans ses résultats 2025 comme mesure visant à renforcer sa position dans la compression de l'hydrogène et du dioxyde de carbone. Baker Hughes a obtenu le contrat de Liverpool Bay pour 3 trains de compresseurs de dioxyde de carbone. Everllence a fourni des équipements pour 2 projets de captage du carbone au Royaume-Uni avec des outils numériques intégrés dans ses ensembles. Ces mouvements montrent que les principaux fournisseurs renforcent leurs positions dans la gestion du carbone et les services numériquement assistés.
Ingersoll Rand a déclaré un chiffre d'affaires 2025 des Technologies et Services Industriels de 1,672 milliard USD, en hausse de 11%, et a divulgué l'acquisition de Termomeccanica Industrial et Adicomp pour 193,7 millions USD en 2025. L'acquisition étend sa présence dans la compression du gaz naturel et du gaz renouvelable. La certification API 617 et API 672 reste une barrière importante dans les projets nécessitant une vérification des performances auditée. Des opportunités subsistent dans les services de performance numérique et les ensembles modulaires de captage du carbone pour les émetteurs de taille moyenne.
Leaders du Secteur des Compresseurs Centrifuges à Engrenages Intégrés
-
Atlas Copco AB
-
Siemens Energy AG
-
MAN Energy Solutions SE
-
Ingersoll Rand Inc.
-
Baker Hughes Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compresseurs Centrifuges à Engrenages Intégrés Entreprises couvertes dans ce rapport
- Aerzener Maschinenfabrik GmbH (AERZEN)
- Atlas Copco AB
- Baker Hughes Company
- Boldrocchi S.r.l.
- BORSIG GmbH
- Burckhardt Compression AG
- Ebara Corporation
- FS-Elliott Co., LLC
- Hanwha Power Systems Co., Ltd.
- Howden Group
- IHI Corporation
- Ingersoll Rand Inc.
- Kawasaki Heavy Industries, Ltd.
- Kirloskar Pneumatic Company Limited
- Kobe Steel, Ltd. (KOBELCO)
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Mitsui E&S Machinery Co., Ltd.
- Siemens Energy AG
- Sundyne, LLC
Développements industriels récents dans Marché des Compresseurs Centrifuges à Engrenages Intégrés
- Septembre 2025 : Le projet de démonstration CCUS de 1,5 million de tonnes/an de China Huaneng à la centrale électrique de Zhengning a démarré ses opérations, avec le premier compresseur de CO₂ à engrenages intégrés à huit étages du pays développé par Shenyang Blower Group, 20% plus léger et 10% plus efficace que les équivalents conventionnels à arbre unique, économisant 10 kWh par tonne de CO₂ comprimé.
- Septembre 2025 : Everllence a été mandaté pour fournir 5 trains de compresseurs centrifuges, dont 2 unités à engrenages intégrés de type RG, pour les projets CCS du Cluster de la Côte Est du Royaume-Uni. Le projet soutient la compression de plus de 370 000 kg/heure de CO₂ et comprend des fonctions de jumeau numérique et d'apprentissage automatique dans les unités à engrenages intégrés.
- Juin 2025 : Baker Hughes a annoncé avoir enregistré au premier trimestre 2025 un contrat de Saipem pour fournir 3 trains de compresseurs centrifuges de CO₂ avec moteurs électriques et boîte de vitesses Lufkin Gears pour le projet CCS de Liverpool Bay d'Eni au Royaume-Uni.
- Juin 2025 : Kobe Steel a annoncé un investissement de 3 milliards JPY dans l'expansion de l'installation du Gujarat de Kobelco Industrial Machinery India, incluant de nouveaux équipements de production pour les compresseurs non standard.
Périmètre du Rapport sur le Marché Mondial des Compresseurs Centrifuges à Engrenages Intégrés
Un compresseur centrifuge à engrenages intégrés (CCEI) est un compresseur dynamique multi-arbres dans lequel un engrenage d'entraînement central (la grande couronne) alimente plusieurs arbres de pignon plus petits, chaque arbre de pignon entraînant un ou deux impulseurs en porte-à-faux à sa propre vitesse optimisée.
Le marché mondial des compresseurs centrifuges à engrenages intégrés est segmenté par type de produit, type d'étage, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en compresseurs modulaires et compresseurs sur mesure. Par type d'étage, le marché est segmenté en compresseurs mono-étagés et multi-étagés. Par secteur d'utilisation finale, le marché est segmenté en pétrole et gaz, produits chimiques et pétrochimie, engrais, production d'énergie et services publics, fabrication de gaz industriel, traitement de l'eau et des eaux usées, alimentation et boissons, métaux et mines, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des compresseurs centrifuges à engrenages intégrés dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Compresseurs Modulaires |
| Compresseurs Sur Mesure |
| Compresseurs Mono-Étagés |
| Compresseurs Multi-Étagés |
| Pétrole et Gaz |
| Produits Chimiques et Pétrochimie |
| Engrais |
| Production d'Énergie et Services Publics |
| Fabrication de Gaz Industriel |
| Traitement de l'Eau et des Eaux Usées |
| Alimentation et Boissons |
| Métaux et Mines |
| Autres Secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Compresseurs Modulaires | |
| Compresseurs Sur Mesure | ||
| Par Type d'Étage | Compresseurs Mono-Étagés | |
| Compresseurs Multi-Étagés | ||
| Par Secteur d'Utilisation Finale | Pétrole et Gaz | |
| Produits Chimiques et Pétrochimie | ||
| Engrais | ||
| Production d'Énergie et Services Publics | ||
| Fabrication de Gaz Industriel | ||
| Traitement de l'Eau et des Eaux Usées | ||
| Alimentation et Boissons | ||
| Métaux et Mines | ||
| Autres Secteurs | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des compresseurs centrifuges à engrenages intégrés en 2026 ?
La taille du marché des compresseurs centrifuges à engrenages intégrés est de 1,45 milliard USD en 2026 et devrait atteindre 2,01 milliards USD d'ici 2032 à un CAGR de 5,55%.
Quel type de produit détient la plus grande part de revenus ?
Les compresseurs sur mesure détenaient 57,3% des revenus en 2026 car de nombreux services de traitement nécessitent des spécifications de pression, de gaz et d'espace propres au site. Ils sont particulièrement pertinents lorsque les conditions de traitement ne correspondent pas à la plage de fonctionnement définie d'un ensemble standard.
Pourquoi les compresseurs multi-étagés dominent-ils cette catégorie d'équipements ?
Les compresseurs multi-étagés détenaient 62,5% des revenus en 2026 et conviennent aux services à haute pression dans les applications de séparation d'air, de captage du carbone et de gaz de traitement. Leur configuration permet des augmentations de pression par étapes et peut permettre aux impulseurs de fonctionner à des vitesses différentes.
Quel secteur d'utilisation finale mène la demande pour ces compresseurs ?
Le pétrole et le gaz détenaient 39,7% des revenus en 2026, soutenu par les applications de traitement du gaz, de gaz naturel liquéfié, de raffinage et offshore. Le segment bénéficie également des exigences de service et de modernisation de sa base installée.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 6,2% jusqu'en 2032, soutenue par l'expansion du gaz industriel et le développement du captage du carbone. La Chine, l'Inde, le Japon et la Corée du Sud soutiennent chacun la demande à travers différents investissements dans le gaz industriel, l'énergie et les installations de traitement.
Quelle est la concentration de la base de fournisseurs ?
Les 5 premiers fournisseurs sont estimés à détenir 62% des revenus de 2026, ce qui indique une base de fournisseurs modérément concentrée. La concurrence comprend toujours des entreprises régionales et spécialisées par application qui peuvent poursuivre des contrats spécialisés et des travaux de service locaux.