
Tamaño y Participación del Mercado de Compresores Centrífugos de Engranaje Integral
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.53 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compresores Centrífugos de Engranaje Integral por Mordor Intelligence
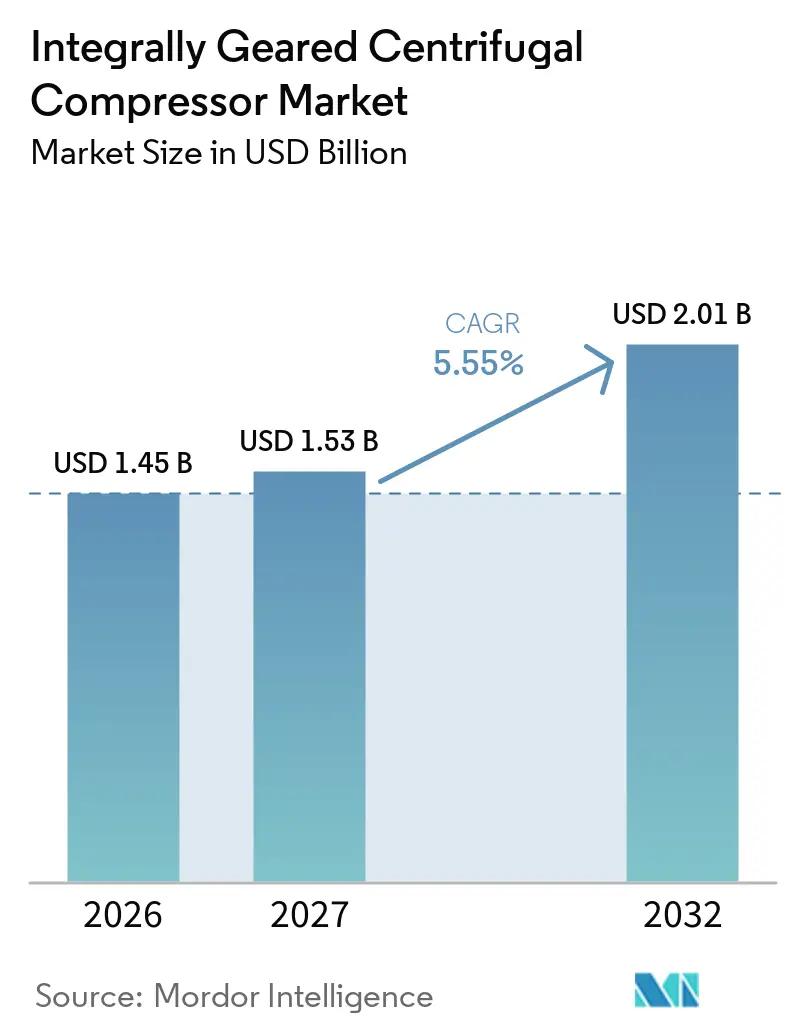
Se espera que el tamaño del Mercado de Compresores Centrífugos de Engranaje Integral aumente de 1,45 mil millones de USD en 2026 a 1,53 mil millones de USD en 2027 y alcance los 2,01 mil millones de USD para 2032, creciendo a una CAGR del 5,55% durante 2027-2032. La demanda está respaldada por la inversión en procesamiento de hidrocarburos, gases industriales e infraestructura de bajo contenido de carbono. Una sola carcasa puede combinar múltiples etapas de impulsores, cada una operando a una velocidad adecuada, con enfriamiento entre etapas. Esta disposición favorece la compresión eficiente en aplicaciones de proceso de alto caudal. Los grandes proyectos de separación de aire, captura de carbono y petroquímica son, por tanto, fuentes importantes de pedidos de equipos. Los ingresos por servicios de la base instalada pueden proporcionar cierta estabilidad cuando los pedidos de nuevos proyectos fluctúan.
Conclusiones Clave del Informe
- Por tipo de producto, los compresores fabricados a medida representaron el 57,3% de la participación del mercado de compresores centrífugos de engranaje integral en 2026 y se prevé que crezcan a una CAGR del 5,8% hasta 2032.
- Por tipo de etapa, los compresores multifásicos representaron el 62,5% de la participación del mercado de compresores centrífugos de engranaje integral en 2026 y se prevé que crezcan a una CAGR del 6,6% hasta 2032.
- Por industria de uso final, el petróleo y el gas representaron el 39,7% de los ingresos en 2026, mientras que se prevé que los productos químicos y petroquímicos crezcan a una CAGR del 6,8% hasta 2032.
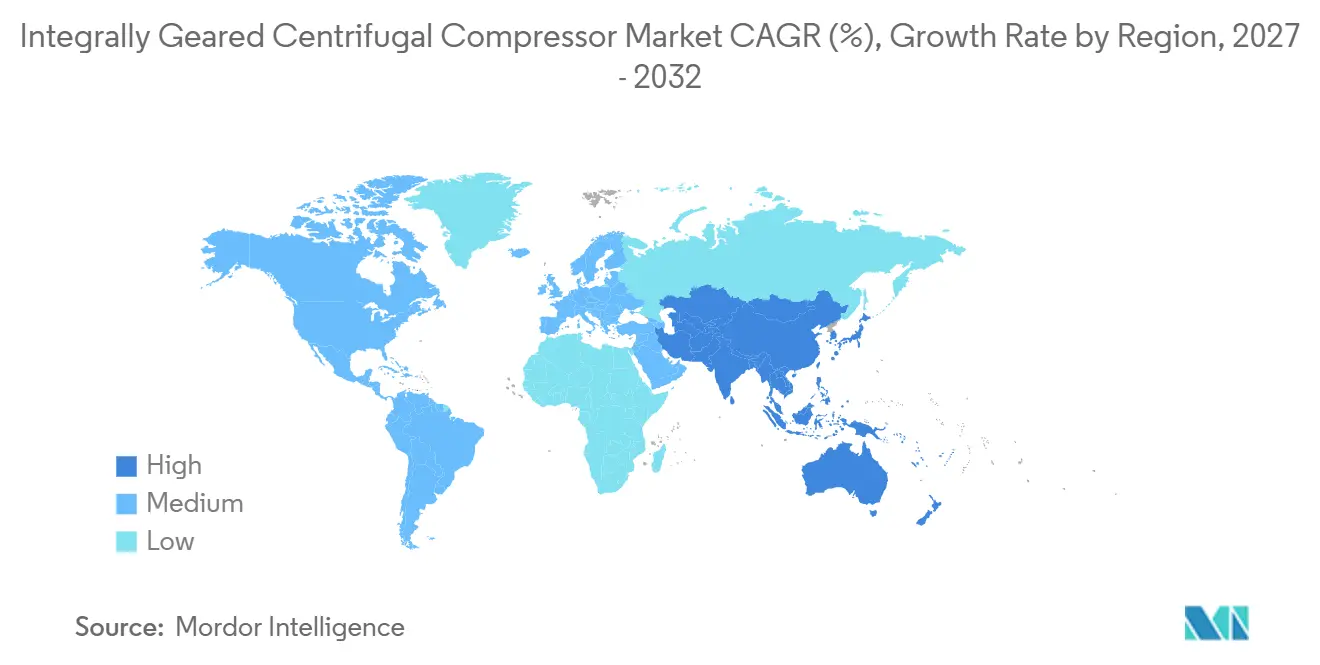
- Por geografía, América del Norte representó el 33,6% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Industrial de Compresión Multifásica Energéticamente Eficiente | +1.2% | Global, con concentración en Estados Unidos, China, Alemania y Arabia Saudita | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Separación de Aire y Gas Industrial | +1.0% | Asia-Pacífico y América del Norte como núcleo, con extensión a Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Infraestructura de CCUS, Hidrógeno y Gas de Bajo Contenido de Carbono | +0.9% | América del Norte y Europa liderando, con Asia-Pacífico expandiéndose a partir de 2027 | Largo plazo (≥ 4 años) |
| Paquetes de Módulos Estandarizados para Proyectos de Modernización y Modulares | +0.6% | Global, con ganancias tempranas en Estados Unidos, China, India y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Control Digital de Compresores y Monitoreo del Rendimiento | +0.5% | América del Norte, Alemania, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Compresión Multiservicios en Plantas con Espacio Limitado | +0.4% | Global, con concentración en Estados Unidos, China, Alemania, Arabia Saudita y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Industrial de Compresión Multifásica Energéticamente Eficiente
Los operadores están reemplazando equipos de eje único y alternativos menos eficientes en aplicaciones de proceso donde el consumo de energía afecta materialmente los costos operativos. El mercado de compresores centrífugos de engranaje integral se beneficia porque los impulsores individuales pueden funcionar a velocidades aerodinámicamente adecuadas mediante relaciones de engranaje separadas. Un artículo de la Sociedad Americana de Ingenieros Mecánicos (ASME) indica que los álabes directrices de entrada ajustables, los difusores variables y los controles antioscilación pueden mejorar la operación a carga parcial de las unidades de engranaje integral.[1] El enfriamiento intermedio entre etapas también reduce el trabajo requerido para la compresión en servicios adecuados. Las plantas de separación de aire que operan continuamente a alto rendimiento son particularmente sensibles a estas consideraciones de costos operativos. La preferencia resultante es más fuerte donde los compradores evalúan el equipo a lo largo de toda su vida operativa y no solo por su precio de compra.
Expansión de la Capacidad de Separación de Aire y Gas Industrial
Las unidades de separación de aire requieren grandes caudales de aire comprimido y pueden requerir varios servicios de compresor dentro de un mismo proyecto. Air Liquide anunció una posible inversión de hasta 850 millones de USD para cuatro unidades modulares de separación de aire en Baytown, Texas, para abastecer el proyecto de hidrógeno de bajo contenido de carbono de ExxonMobil.[2] La empresa también anunció una modernización de 200 millones de USD de una unidad de separación de aire en Luisiana que abastece a Dow. En Alemania, Air Liquide planea invertir más de 250 millones de EUR en tres unidades de separación de aire para el sector de semiconductores, con operaciones previstas para 2027. Messer inició la construcción de una unidad de separación de aire de 70 millones de USD en Berryville, Arkansas, en enero de 2025.[3] Estos proyectos pueden respaldar la demanda de trenes de compresores de aire principal, de refuerzo y de gas producto.
Captura, Utilización y Almacenamiento de Carbono (CCUS), Hidrógeno e Infraestructura de Gas de Bajo Contenido de Carbono
Los proyectos de captura de carbono requieren compresión continua de dióxido de carbono a altos caudales y presiones. Baker Hughes reservó un contrato en el primer trimestre de 2025 para suministrar 3 trenes de compresores centrífugos de dióxido de carbono para el proyecto de captura y almacenamiento de carbono de Liverpool Bay de Eni.[4] Everllence fue contratada para suministrar 5 trenes de compresores para los proyectos Net Zero Teesside Power y Northern Endurance Partnership en el Reino Unido. El equipo incluye unidades de engranaje integral que manejan dióxido de carbono húmedo antes de la compresión de alta presión aguas abajo. El proyecto de captura de carbono de Zhengning en China comenzó operaciones en septiembre de 2025 con un compresor de dióxido de carbono de engranaje integral de 8 etapas. Kawasaki también inició la construcción de una instalación de demostración de compresores centrífugos de hidrógeno para plantas de licuefacción de hidrógeno en 2025.
Control Digital de Compresores y Monitoreo del Rendimiento
Los sistemas antioscilación, la programación de álabes directrices de entrada, los gemelos digitales y el monitoreo del rendimiento se están convirtiendo en una parte más común de los nuevos paquetes de compresores. El equipo de Everllence para el proyecto Net Zero Teesside incluye gemelos digitales, sensores virtuales y funciones de aprendizaje automático que utilizan datos operativos en tiempo real. Estas funciones permiten a los operadores comparar el rendimiento medido con las predicciones del modelo durante la operación. El monitoreo remoto puede respaldar las garantías de rendimiento para plantas que operan varios trenes de compresores. También puede orientar la actividad de servicio hacia el monitoreo continuo e intervenciones planificadas, en lugar de solo revisiones basadas en el tiempo. Los proveedores con capacidades confiables de control y servicio pueden, por tanto, fortalecer su posición con los clientes de la base instalada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Número de Sellos para Servicios de Gas de Proceso Complejos | -0.8% | Global, con concentración en Estados Unidos, Alemania, Arabia Saudita y China | Largo plazo (≥ 4 años) |
| Ventana de Operación Estable más Estrecha y Complejidad en la Gestión de Oscilaciones | -0.7% | Global, con relevancia aguda en Estados Unidos, Alemania, Japón y China | Largo plazo (≥ 4 años) |
| Exposición en la Cadena de Suministro de Engranajes de Precisión, Cojinetes e Impulsores | -0.6% | Alemania, Japón, Estados Unidos, China e India | Mediano plazo (2-4 años) |
| Alto Costo de Capital para Perfiles de Carga Baja o Variable | -0.6% | Estados Unidos, Canadá, Alemania, Australia y Brasil | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Número de Sellos para Servicios de Gas de Proceso Complejos
Cada etapa del impulsor requiere un sistema de sellado adecuado al gas, la presión y las condiciones de operación. Una máquina multifásica puede, por tanto, tener un inventario de sellos mayor que una configuración de compresión más simple. Los servicios con gases corrosivos, tóxicos o ácidos requieren que los sistemas de sellado individuales sean calificados, monitoreados y reemplazados de acuerdo con la química del gas. Los sistemas de purga de sellos y la purga de nitrógeno también pueden consumir servicios auxiliares mientras el compresor está en espera. Estos requisitos del ciclo de vida pueden reducir la ventaja del equipo de engranaje integral en aplicaciones con gases difíciles. Algunos compradores pueden, en cambio, seleccionar unidades de motocompresor herméticamente selladas o compresores axiales cuando esos diseños se adaptan mejor al servicio del proceso.
Ventana de Operación Estable más Estrecha y Complejidad en la Gestión de Oscilaciones
La disposición de múltiples ejes y múltiples impulsores requiere que cada etapa activa permanezca dentro de un rango de operación estable. Los cambios rápidos de carga, las perturbaciones del proceso, las secuencias de arranque y los paros requieren controles antioscilación coordinados y válvulas de recirculación rápidas. La composición y el caudal de la alimentación pueden variar en los servicios de captura de carbono y procesamiento de gas, lo que aumenta la necesidad de monitorear múltiples márgenes de oscilación. El sistema de control puede añadir requisitos de ingeniería, puesta en marcha y capacitación en la etapa del proyecto. Los paquetes de control avanzados pueden reducir el desafío operativo, pero no eliminan la necesidad de equipos experimentados de puesta en marcha y operación de planta. Esta carga puede ser más significativa en regiones con experiencia limitada en turbomaquinaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
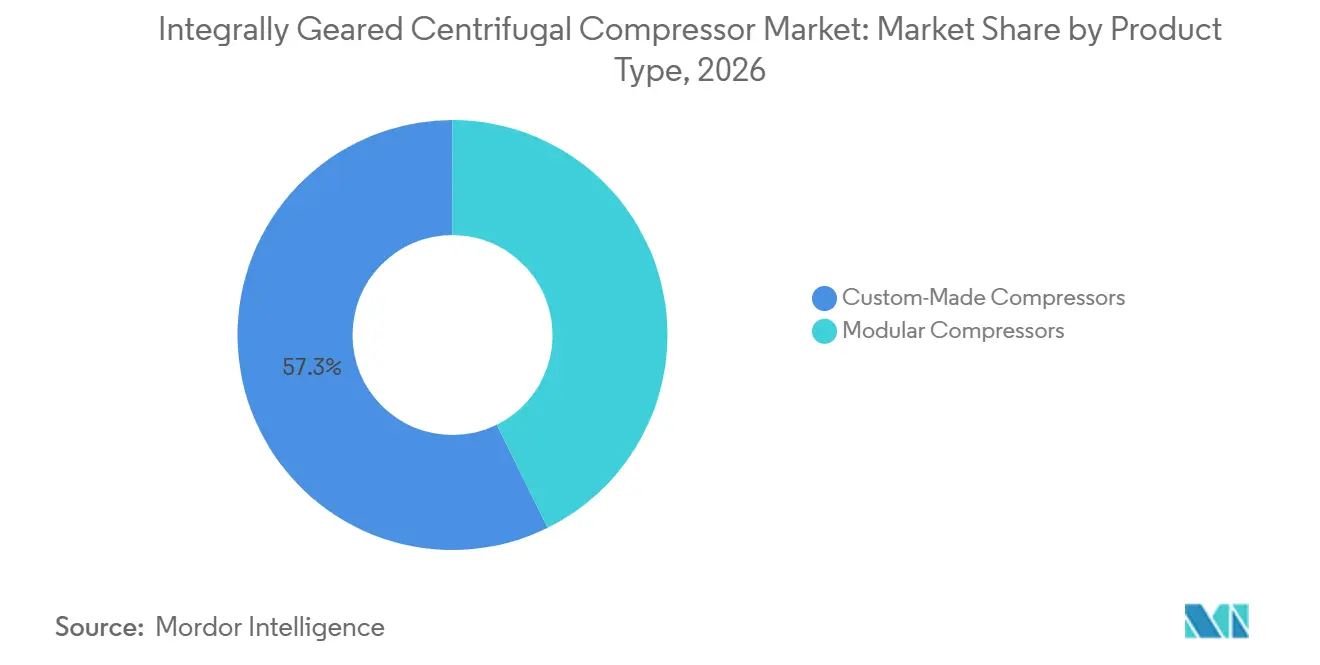
La Ingeniería Personalizada Lidera, Mientras los Paquetes Modulares Ganan RelevanciaLos compresores fabricados a medida representaron el 57,3% de la participación del mercado de compresores centrífugos de engranaje integral en 2026. Su posición refleja la necesidad de adaptar la composición del gas, la relación de presión, el servicio del intercooler y los límites de espacio para una instalación específica. Atlas Copco describe su cartera de compresores de gas y proceso como diseñada a pedido bajo las especificaciones del Instituto Americano del Petróleo (API) 617 y API 672. La empresa indica que sus configuraciones pueden incluir hasta 8 etapas en una sola carcasa. El equipo personalizado puede cumplir con perfiles de presión no estándar, requisitos del sitio y garantías de rendimiento del proyecto.
Los compresores modulares son relevantes para modernizaciones de plantas existentes y proyectos de captura de carbono que buscan períodos de entrega más cortos y menores necesidades de ingeniería en sitio. Sus limitaciones se hacen más evidentes cuando las condiciones del proceso quedan fuera del rango de operación estándar. Una unidad que no se adapta al servicio puede imponer una pérdida de eficiencia a lo largo de su vida operativa. Las plantas de separación de aire y procesamiento químico son especialmente sensibles a esta compensación porque la energía de compresión es un costo operativo importante. La industria de compresores centrífugos de engranaje integral conserva, por tanto, espacio para ambos enfoques, con la ingeniería personalizada favorecida para servicios de proceso complejos y de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Etapa:
Los Diseños Multifásicos Sirven a Servicios de Proceso de Mayor PresiónLos compresores multifásicos representaron el 62,5% de la participación del mercado de compresores centrífugos de engranaje integral en 2026. Su liderazgo refleja la demanda de separación de aire, captura de carbono y grandes servicios de gas de proceso que requieren relaciones de presión más allá del rango práctico de una sola etapa. El artículo de la Sociedad Americana de Ingenieros Mecánicos (ASME) describe diseños de engranaje integral con hasta 10 etapas conectadas a través de un engranaje central. Esta disposición favorece aumentos de presión escalonados al tiempo que permite que los impulsores individuales operen a diferentes velocidades.
Se prevé que el segmento multifásico avance a una CAGR del 6,6% hasta 2032. Los proyectos de captura de carbono, hidrógeno y petroquímica están dirigiendo la demanda hacia equipos con más etapas y controles más complejos. Los compresores monofásicos continúan sirviendo a aire de planta de baja presión, refrigerante y servicios seleccionados de inyección de gas. Los compradores deben considerar el requisito completo del proceso, incluido el rendimiento a carga parcial y la variación esperada de la alimentación. Esta combinación de aplicaciones respalda el liderazgo continuo del equipo multifásico en el mercado de compresores centrífugos de engranaje integral.
Por Industria de Uso Final:
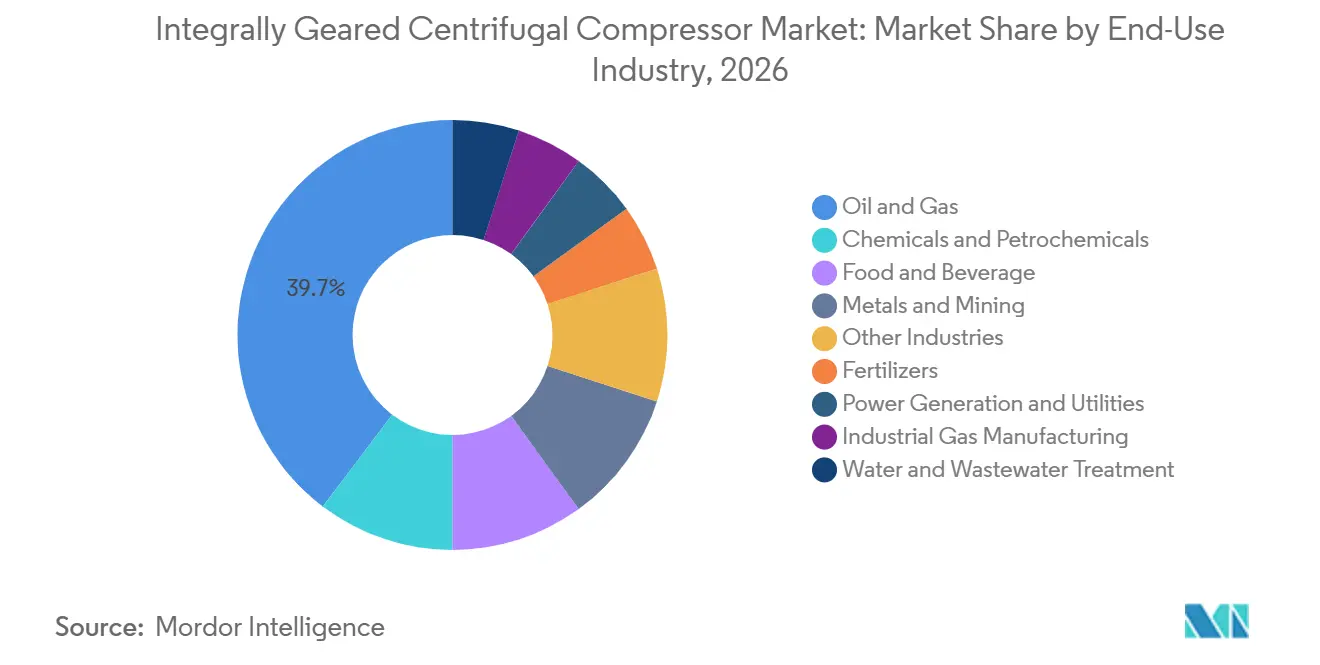
El Petróleo y el Gas Ocupa la Mayor Posición, Mientras los Productos Químicos y Petroquímicos Crecen más RápidoEl petróleo y el gas representaron el 39,7% del tamaño del mercado de compresores centrífugos de engranaje integral en 2026. La demanda proviene del procesamiento de gas en yacimientos, la licuefacción de gas natural licuado, el reciclaje de hidrógeno en refinerías, la compresión en alta mar y los servicios relacionados de manejo de gas. Estas aplicaciones frecuentemente requieren máquinas grandes con materiales específicos, sistemas de control y rendimiento documentado. Las inversiones en captura de carbono asociadas con el procesamiento de gas pueden añadir otro requisito de compresión para algunos proyectos. La base instalada también genera demanda de servicio y modernización después de la entrega inicial del equipo.
Se prevé que los productos químicos y petroquímicos crezcan a una CAGR del 6,8% hasta 2032. Las nuevas plantas de etileno, metanol, amoníaco y productos químicos especiales pueden requerir trenes de compresores para gas de alimentación, refrigerante y gas producto. La industria de compresores centrífugos de engranaje integral sirve a estos servicios donde se requiere alto rendimiento y compresión escalonada. La norma ISO 10439 y la API 617 Parte 3 influyen en la selección de máquinas, lo que otorga ventaja a los proveedores con registros de cumplimiento auditables. La fabricación de gas industrial, la generación de energía y los fertilizantes también tienen canales de proyectos visibles vinculados a adiciones de capacidad de separación de aire y amoníaco.
Análisis Geográfico
Mercado de Compresores Centrífugos de Engranaje Integral en América del Norte
América del Norte representó el 33,6% de la participación del mercado de compresores centrífugos de engranaje integral en 2026. La región cuenta con una gran base instalada en instalaciones de gas natural licuado, refinerías, plantas de procesamiento de gas y sitios de gas industrial. Estados Unidos está añadiendo capacidad de separación de aire, exportación, petroquímica y captura de carbono al mismo tiempo. El proyecto planificado de Baytown de Air Liquide es un ejemplo de la inversión en gas industrial que respalda esta actividad. Canadá contribuye a través de proyectos de arenas bituminosas y captura de carbono, mientras que México añade actividad petroquímica y de refinación.
Mercado de Compresores Centrífugos de Engranaje Integral en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,2% hasta 2032, la tasa regional más alta. China respalda la demanda a través de la expansión del gas industrial para aplicaciones químicas, siderúrgicas y de semiconductores. El proyecto de Zhengning muestra que los proveedores chinos están desarrollando capacidad doméstica de compresión de dióxido de carbono. India es un submercado de rápido crecimiento, y Air Liquide anunció una segunda unidad de separación de aire en Gujarat con una capacidad de producción de 200 toneladas por día. Japón y Corea del Sur añaden demanda de instalaciones de gas natural licuado, hidrógeno y petroquímica avanzada.
Mercado de Compresores Centrífugos de Engranaje Integral en Europa, América del Sur y Oriente Medio
Europa tiene una demanda madura de reemplazo en Alemania, el Reino Unido, Francia y los Países Bajos, junto con demanda de infraestructura de captura de carbono e hidrógeno. El contrato de Everllence para el Clúster de la Costa Este del Reino Unido refleja esta necesidad de equipos de compresión de dióxido de carbono. Rusia enfrenta sanciones y limitaciones de acceso a equipos, mientras que América del Sur y Oriente Medio están respaldados por actividad de petróleo y gas, procesamiento de gas y petroquímica.
Panorama Competitivo
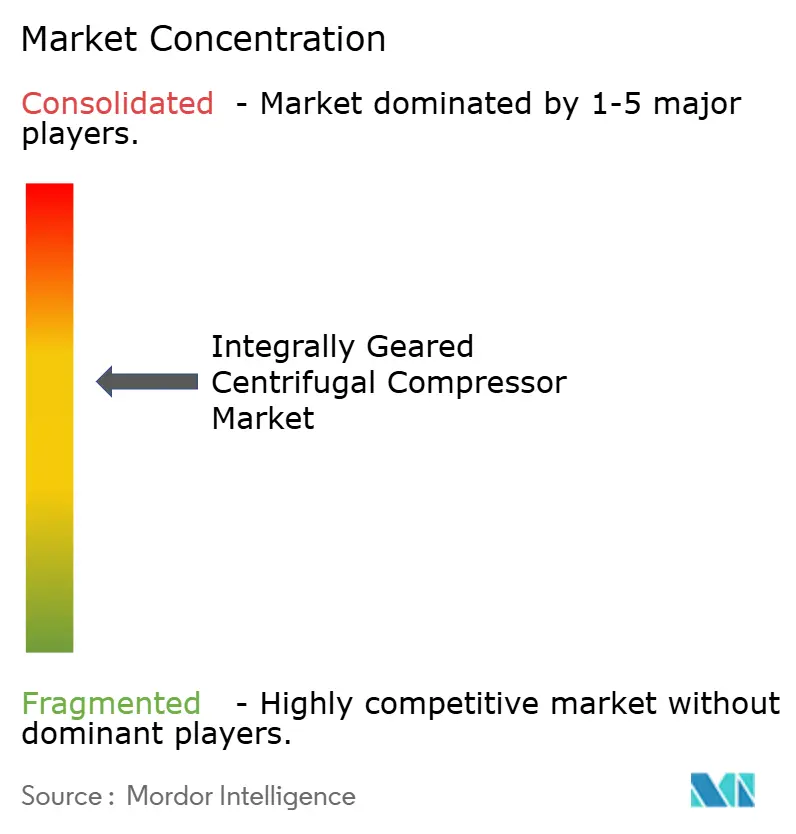
El mercado de compresores centrífugos de engranaje integral está moderadamente concentrado, con Atlas Copco AB, Siemens Energy AG, MAN Energy Solutions SE, Ingersoll Rand Inc. y Baker Hughes Company con una participación combinada estimada del 62% de los ingresos de 2026. La competencia depende de la capacidad de ingeniería, la gama de productos, el cumplimiento del Instituto Americano del Petróleo (API), la cobertura de servicio y la experiencia en sistemas de control. Los compradores evalúan el precio, las garantías de rendimiento y la capacidad del proveedor para dar soporte al equipo a lo largo de su vida operativa. Los proveedores más grandes tienen bases instaladas que pueden respaldar trabajos recurrentes de repuestos, mantenimiento y modernización. Los proveedores regionales y especializados por aplicación compiten por la demanda restante.
Atlas Copco ha ampliado su instalación en Voorheesville, Nueva York, para escalar la producción de grandes compresores centrífugos de engranaje integral y turboexpansores para aplicaciones de petróleo y gas, captura de carbono, hidrógeno y separación de aire. La empresa también citó la adquisición de ABC Compressors en sus resultados de 2025 como una medida para fortalecer su posición en la compresión de hidrógeno y dióxido de carbono. Baker Hughes aseguró el contrato de Liverpool Bay para 3 trenes de compresores de dióxido de carbono. Everllence suministró equipos para 2 proyectos de captura de carbono en el Reino Unido con herramientas digitales en sus paquetes. Estos movimientos muestran a los principales proveedores construyendo posiciones en la gestión del carbono y los servicios con soporte digital.
Ingersoll Rand reportó ingresos de Tecnologías y Servicios Industriales de 2025 de 1,672 mil millones de USD, un aumento del 11%, y divulgó la adquisición de Termomeccanica Industrial y Adicomp por 193,7 millones de USD en 2025. La adquisición amplía su presencia en la compresión de gas natural y gas renovable. La certificación API 617 y API 672 sigue siendo una barrera importante en proyectos que requieren verificación de rendimiento auditada. Las oportunidades permanecen en servicios de rendimiento digital y paquetes modulares de captura de carbono para emisores de tamaño mediano.
Líderes de la Industria de Compresores Centrífugos de Engranaje Integral
-
Atlas Copco AB
-
Siemens Energy AG
-
MAN Energy Solutions SE
-
Ingersoll Rand Inc.
-
Baker Hughes Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compresores Centrífugos de Engranaje Integral Empresas cubiertas en este informe
- Aerzener Maschinenfabrik GmbH (AERZEN)
- Atlas Copco AB
- Baker Hughes Company
- Boldrocchi S.r.l.
- BORSIG GmbH
- Burckhardt Compression AG
- Ebara Corporation
- FS-Elliott Co., LLC
- Hanwha Power Systems Co., Ltd.
- Howden Group
- IHI Corporation
- Ingersoll Rand Inc.
- Kawasaki Heavy Industries, Ltd.
- Kirloskar Pneumatic Company Limited
- Kobe Steel, Ltd. (KOBELCO)
- MAN Energy Solutions SE
- Mitsubishi Heavy Industries, Ltd.
- Mitsui E&S Machinery Co., Ltd.
- Siemens Energy AG
- Sundyne, LLC
Desarrollos recientes de la industria en Mercado de Compresores Centrífugos de Engranaje Integral
- Septiembre de 2025: El proyecto de demostración de CCUS de 1,5 millones de toneladas/año de China Huaneng en la planta de energía de Zhengning comenzó operaciones, con el primer compresor de CO₂ de engranaje integral de ocho etapas del país desarrollado por Shenyang Blower Group, un 20% más ligero y un 10% más eficiente que los equivalentes convencionales de eje único, ahorrando 10 kWh por tonelada de CO₂ comprimido.
- Septiembre de 2025: Everllence fue contratada para suministrar 5 trenes de compresores centrífugos, incluidas 2 unidades de tipo RG de engranaje integral, para los proyectos de CCS del Clúster de la Costa Este del Reino Unido. El proyecto respalda la compresión de más de 370.000 kg/hora de CO₂ e incluye funciones de gemelo digital y aprendizaje automático en las unidades de engranaje integral.
- Junio de 2025: Baker Hughes anunció que había reservado un contrato en el primer trimestre de 2025 de Saipem para suministrar 3 trenes de compresores centrífugos de CO₂ con motores eléctricos y una caja de engranajes Lufkin Gears para el proyecto de CCS de Liverpool Bay de Eni en el Reino Unido.
- Junio de 2025: Kobe Steel anunció una inversión de 3.000 millones de JPY en la expansión de la instalación de Gujarat de Kobelco Industrial Machinery India, incluyendo nuevos equipos de producción para compresores no estándar.
Alcance del Informe Global del Mercado de Compresores Centrífugos de Engranaje Integral
Un compresor centrífugo de engranaje integral (IGCC) es un compresor dinámico de múltiples ejes en el que un engranaje central de accionamiento (el engranaje principal) impulsa múltiples ejes de piñón más pequeños, con cada eje de piñón accionando uno o dos impulsores de compresor en voladizo a su propia velocidad optimizada.
El mercado global de compresores centrífugos de engranaje integral está segmentado por tipo de producto, tipo de etapa, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en compresores modulares y compresores fabricados a medida. Por tipo de etapa, el mercado está segmentado en compresores monofásicos y multifásicos. Por industria de uso final, el mercado está segmentado en petróleo y gas, productos químicos y petroquímicos, fertilizantes, generación de energía y servicios públicos, fabricación de gas industrial, tratamiento de agua y aguas residuales, alimentos y bebidas, metales y minería, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de compresores centrífugos de engranaje integral en 29 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Compresores Modulares |
| Compresores Fabricados a Medida |
| Compresores Monofásicos |
| Compresores Multifásicos |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Fertilizantes |
| Generación de Energía y Servicios Públicos |
| Fabricación de Gas Industrial |
| Tratamiento de Agua y Aguas Residuales |
| Alimentos y Bebidas |
| Metales y Minería |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Compresores Modulares | |
| Compresores Fabricados a Medida | ||
| Por Tipo de Etapa | Compresores Monofásicos | |
| Compresores Multifásicos | ||
| Por Industria de Uso Final | Petróleo y Gas | |
| Productos Químicos y Petroquímicos | ||
| Fertilizantes | ||
| Generación de Energía y Servicios Públicos | ||
| Fabricación de Gas Industrial | ||
| Tratamiento de Agua y Aguas Residuales | ||
| Alimentos y Bebidas | ||
| Metales y Minería | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compresores centrífugos de engranaje integral en 2026?
El tamaño del mercado de compresores centrífugos de engranaje integral es de 1,45 mil millones de USD en 2026 y se prevé que alcance los 2,01 mil millones de USD para 2032 a una CAGR del 5,55%.
¿Qué tipo de producto tiene la mayor participación en los ingresos?
Los compresores fabricados a medida representaron el 57,3% de los ingresos en 2026 porque muchos servicios de proceso requieren especificaciones de presión, gas y espacio específicas del sitio. Son particularmente relevantes cuando las condiciones del proceso no se ajustan al rango de operación definido de un paquete estándar.
¿Por qué los compresores multifásicos lideran esta categoría de equipos?
Los compresores multifásicos representaron el 62,5% de los ingresos en 2026 y son adecuados para servicios de alta presión en separación de aire, captura de carbono y aplicaciones de gas de proceso. Su configuración favorece aumentos de presión escalonados y puede permitir que los impulsores funcionen a diferentes velocidades.
¿Qué sector de uso final lidera la demanda de estos compresores?
El petróleo y el gas representaron el 39,7% de los ingresos en 2026, respaldado por el procesamiento de gas, el gas natural licuado, la refinería y las aplicaciones en alta mar. El segmento también se beneficia de los requisitos de servicio y modernización en toda su base instalada.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,2% hasta 2032, respaldada por la expansión del gas industrial y el desarrollo de la captura de carbono. China, India, Japón y Corea del Sur respaldan cada uno la demanda a través de diferentes inversiones en gas industrial, energía y plantas de proceso.
¿Qué tan concentrada está la base de proveedores?
Se estima que los 5 principales proveedores tienen el 62% de los ingresos de 2026, lo que indica una base de proveedores moderadamente concentrada. La competencia aún incluye empresas regionales y especializadas por aplicación que pueden perseguir contratos especializados y trabajos de servicio local.