
Taille et part du marché des robots d'agriculture intérieure
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 501.36 Millions de dollars américains |
| Taille du Marché (2032) | 903.74 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 12.51 % |
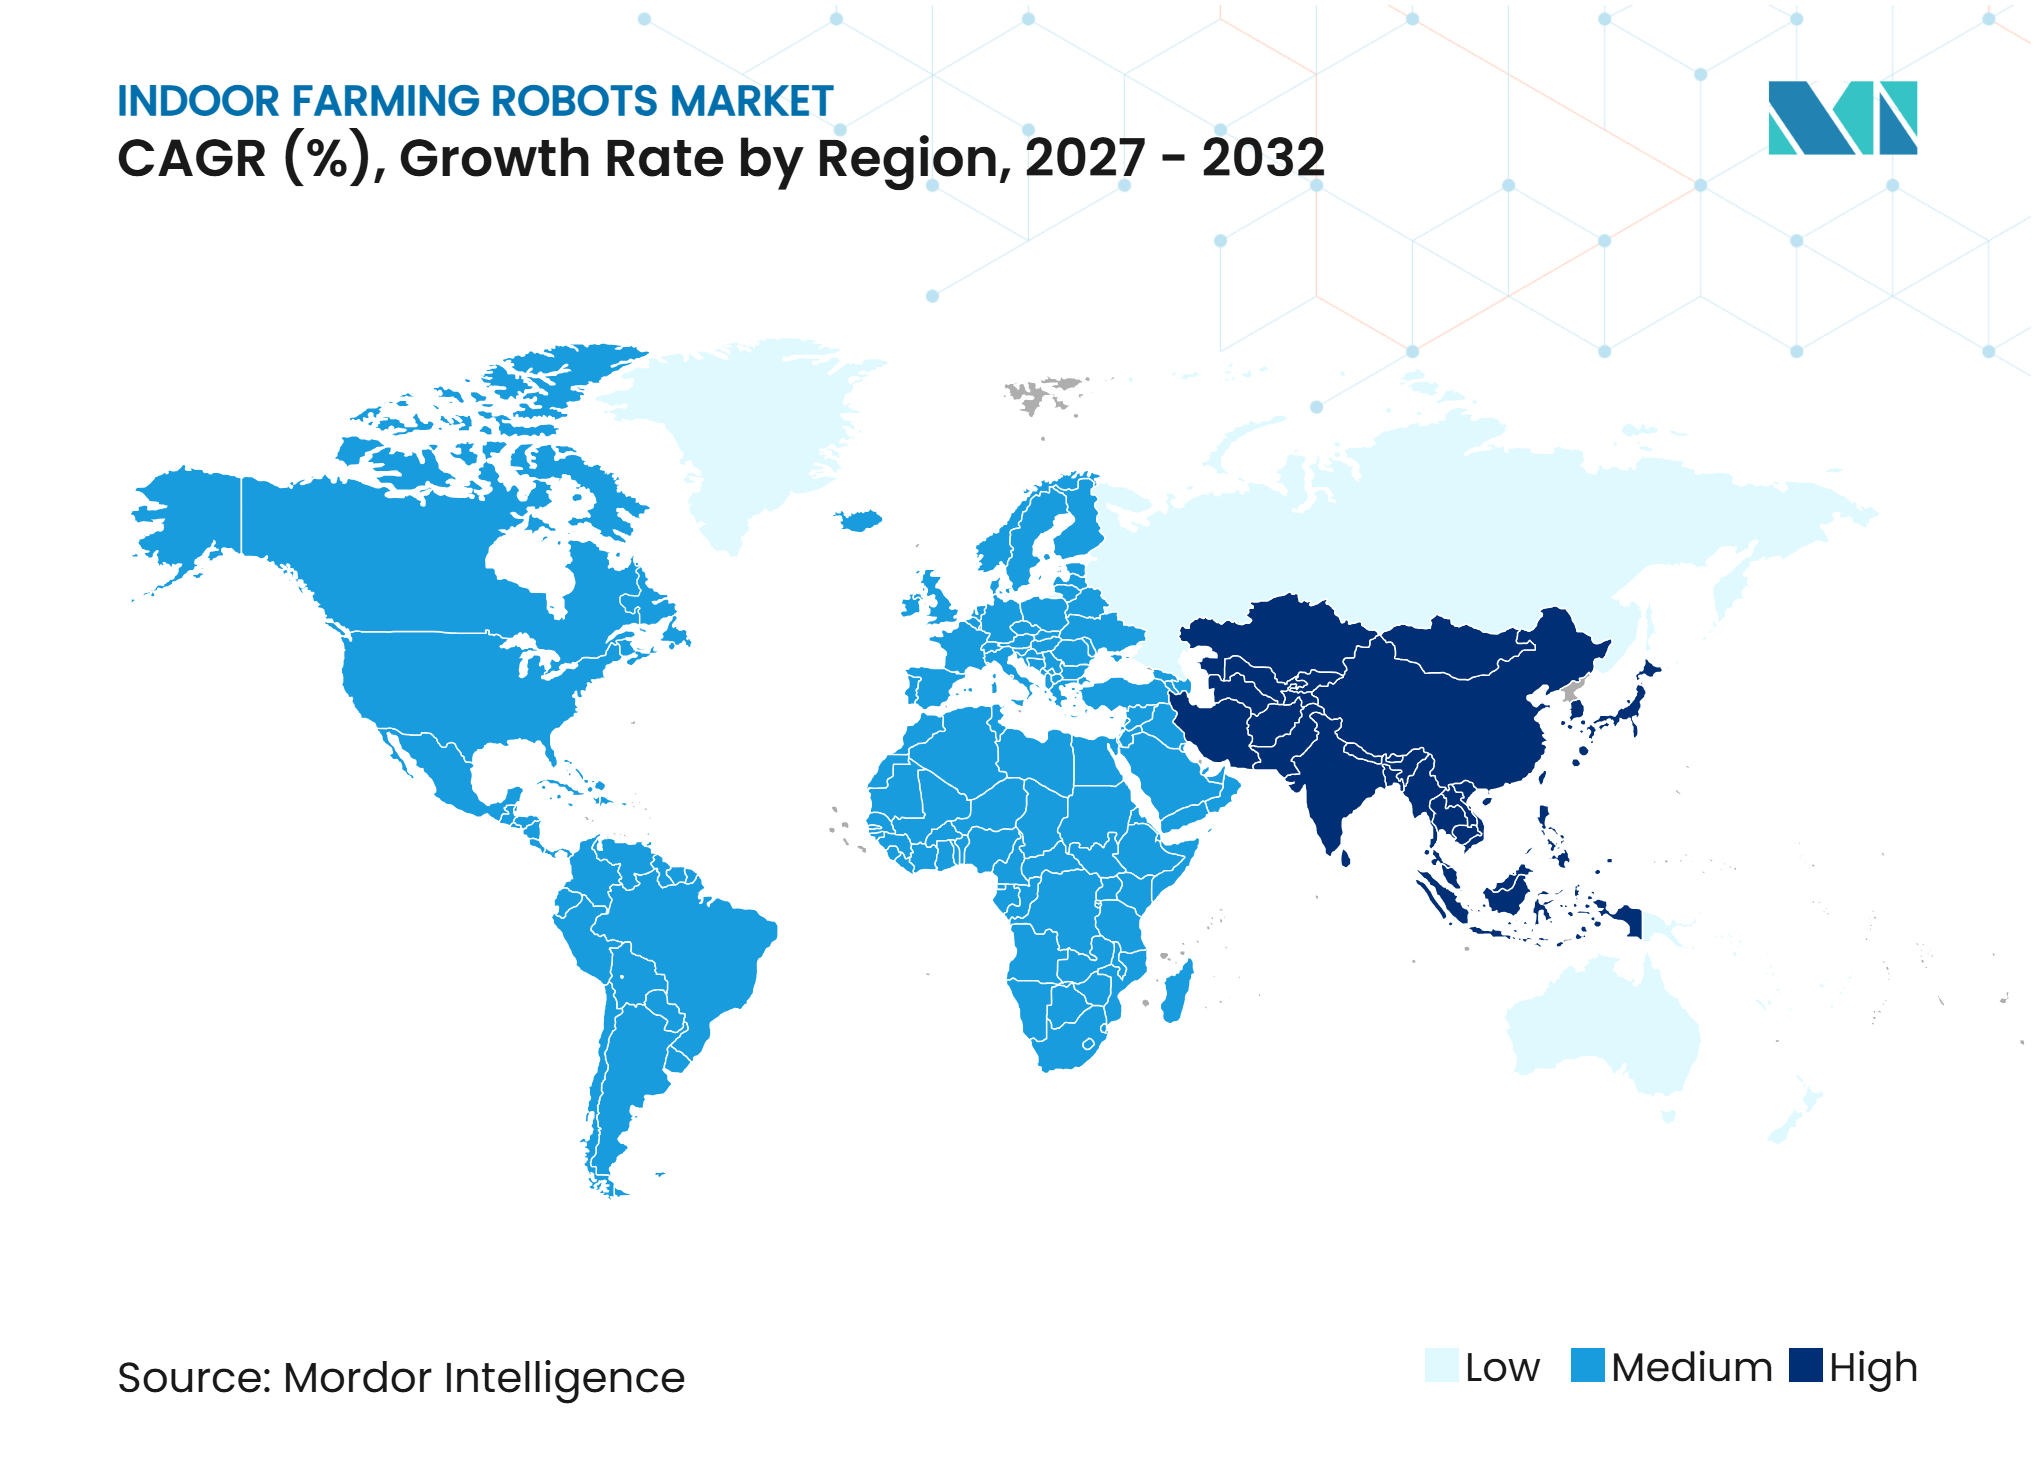
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots d'agriculture intérieure par Mordor Intelligence
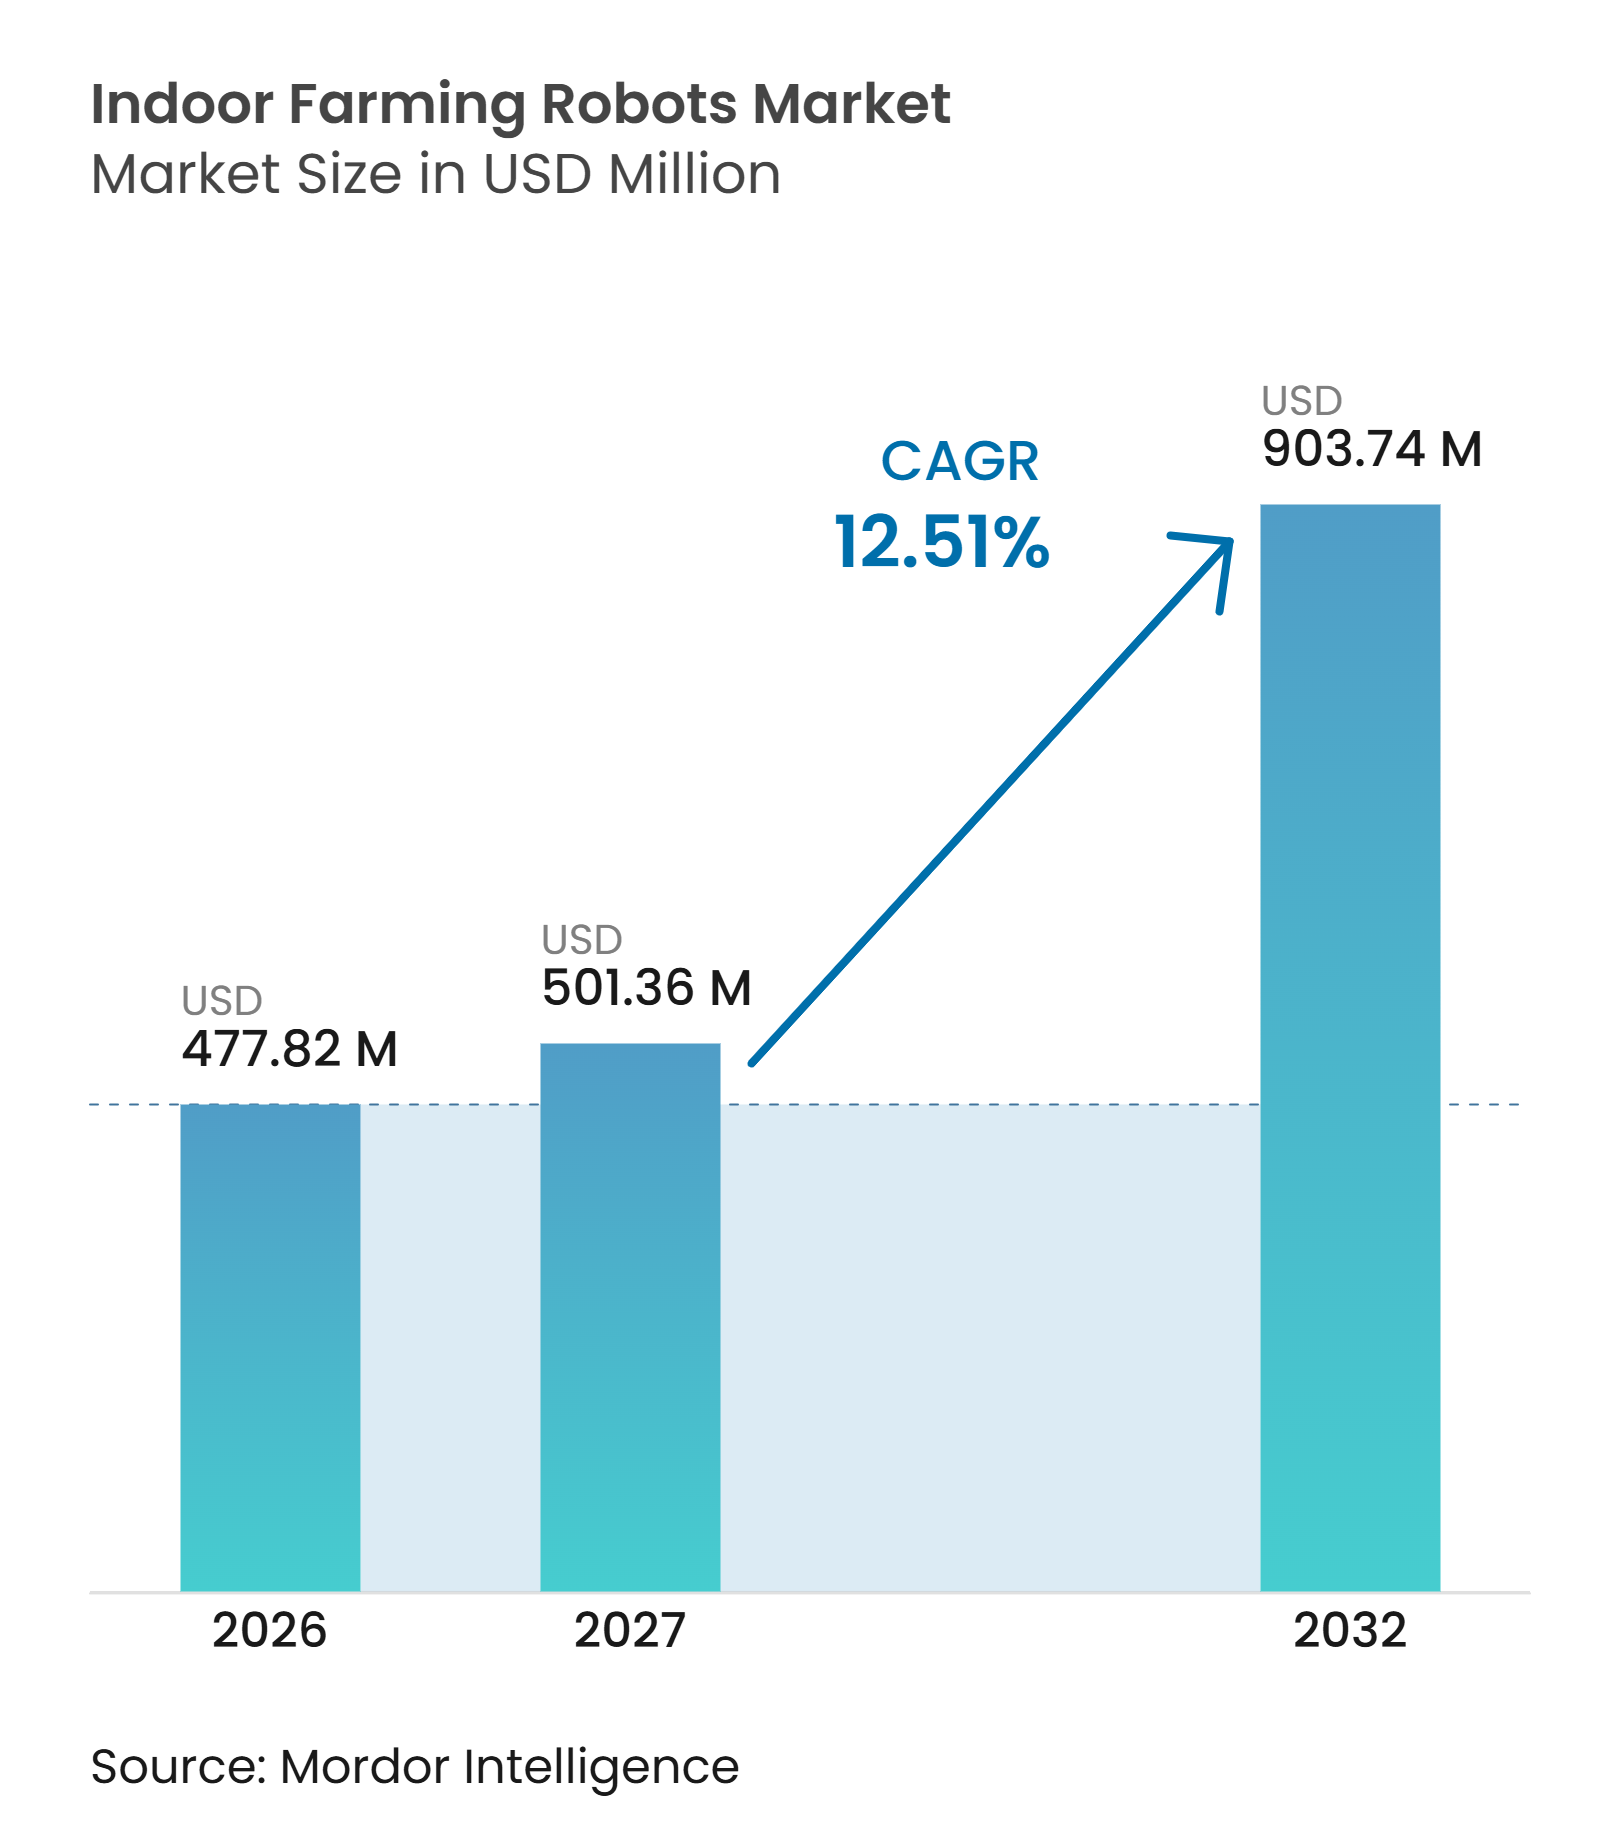
La taille du marché des robots pour l'agriculture intérieure était évaluée à 477,82 millions USD en 2026 et devrait croître de 501,36 millions USD en 2027 à 903,74 millions USD d'ici 2032, à un CAGR de 12,51% durant la période de prévision. Les coûts de main-d'œuvre élevés et les pénuries persistantes de travailleurs incitent les exploitants d'agriculture en environnement contrôlé à adopter des solutions automatisées pour la récolte, la surveillance et la manutention des matériaux. Les activités à forte intensité de main-d'œuvre demeurent un défi opérationnel majeur pour les entreprises de serres et d'agriculture intérieure, stimulant la demande de technologies améliorant la productivité de la main-d'œuvre et la cohérence opérationnelle. Les nouvelles fermes verticales et les serres avancées intègrent de plus en plus des systèmes robotiques dans la planification des installations et le développement des infrastructures, créant des opportunités pour les fournisseurs d'automatisation. Les avancées en vision artificielle, en technologies de capteurs et en analyse de données agricoles améliorent la capacité des robots à identifier les conditions des plantes et à soutenir une gestion agricole basée sur la précision. Le paysage concurrentiel comprend des développeurs de robotique spécialisés et des entreprises d'automatisation établies qui proposent des solutions pour la récolte spécifique aux cultures, la navigation autonome, la pollinisation et la logistique en serre, avec une différenciation basée sur les capacités technologiques, l'adéquation aux applications et l'intégration avec les infrastructures agricoles existantes.
Points clés du rapport
-
Par type de robot, les robots de récolte et de cueillette représentaient la plus grande part de 34,0% du marché des robots pour l'agriculture intérieure en 2026, tandis que les robots de surveillance et d'inspection devraient croître au CAGR le plus rapide de 14,5% de 2027 à 2032.
-
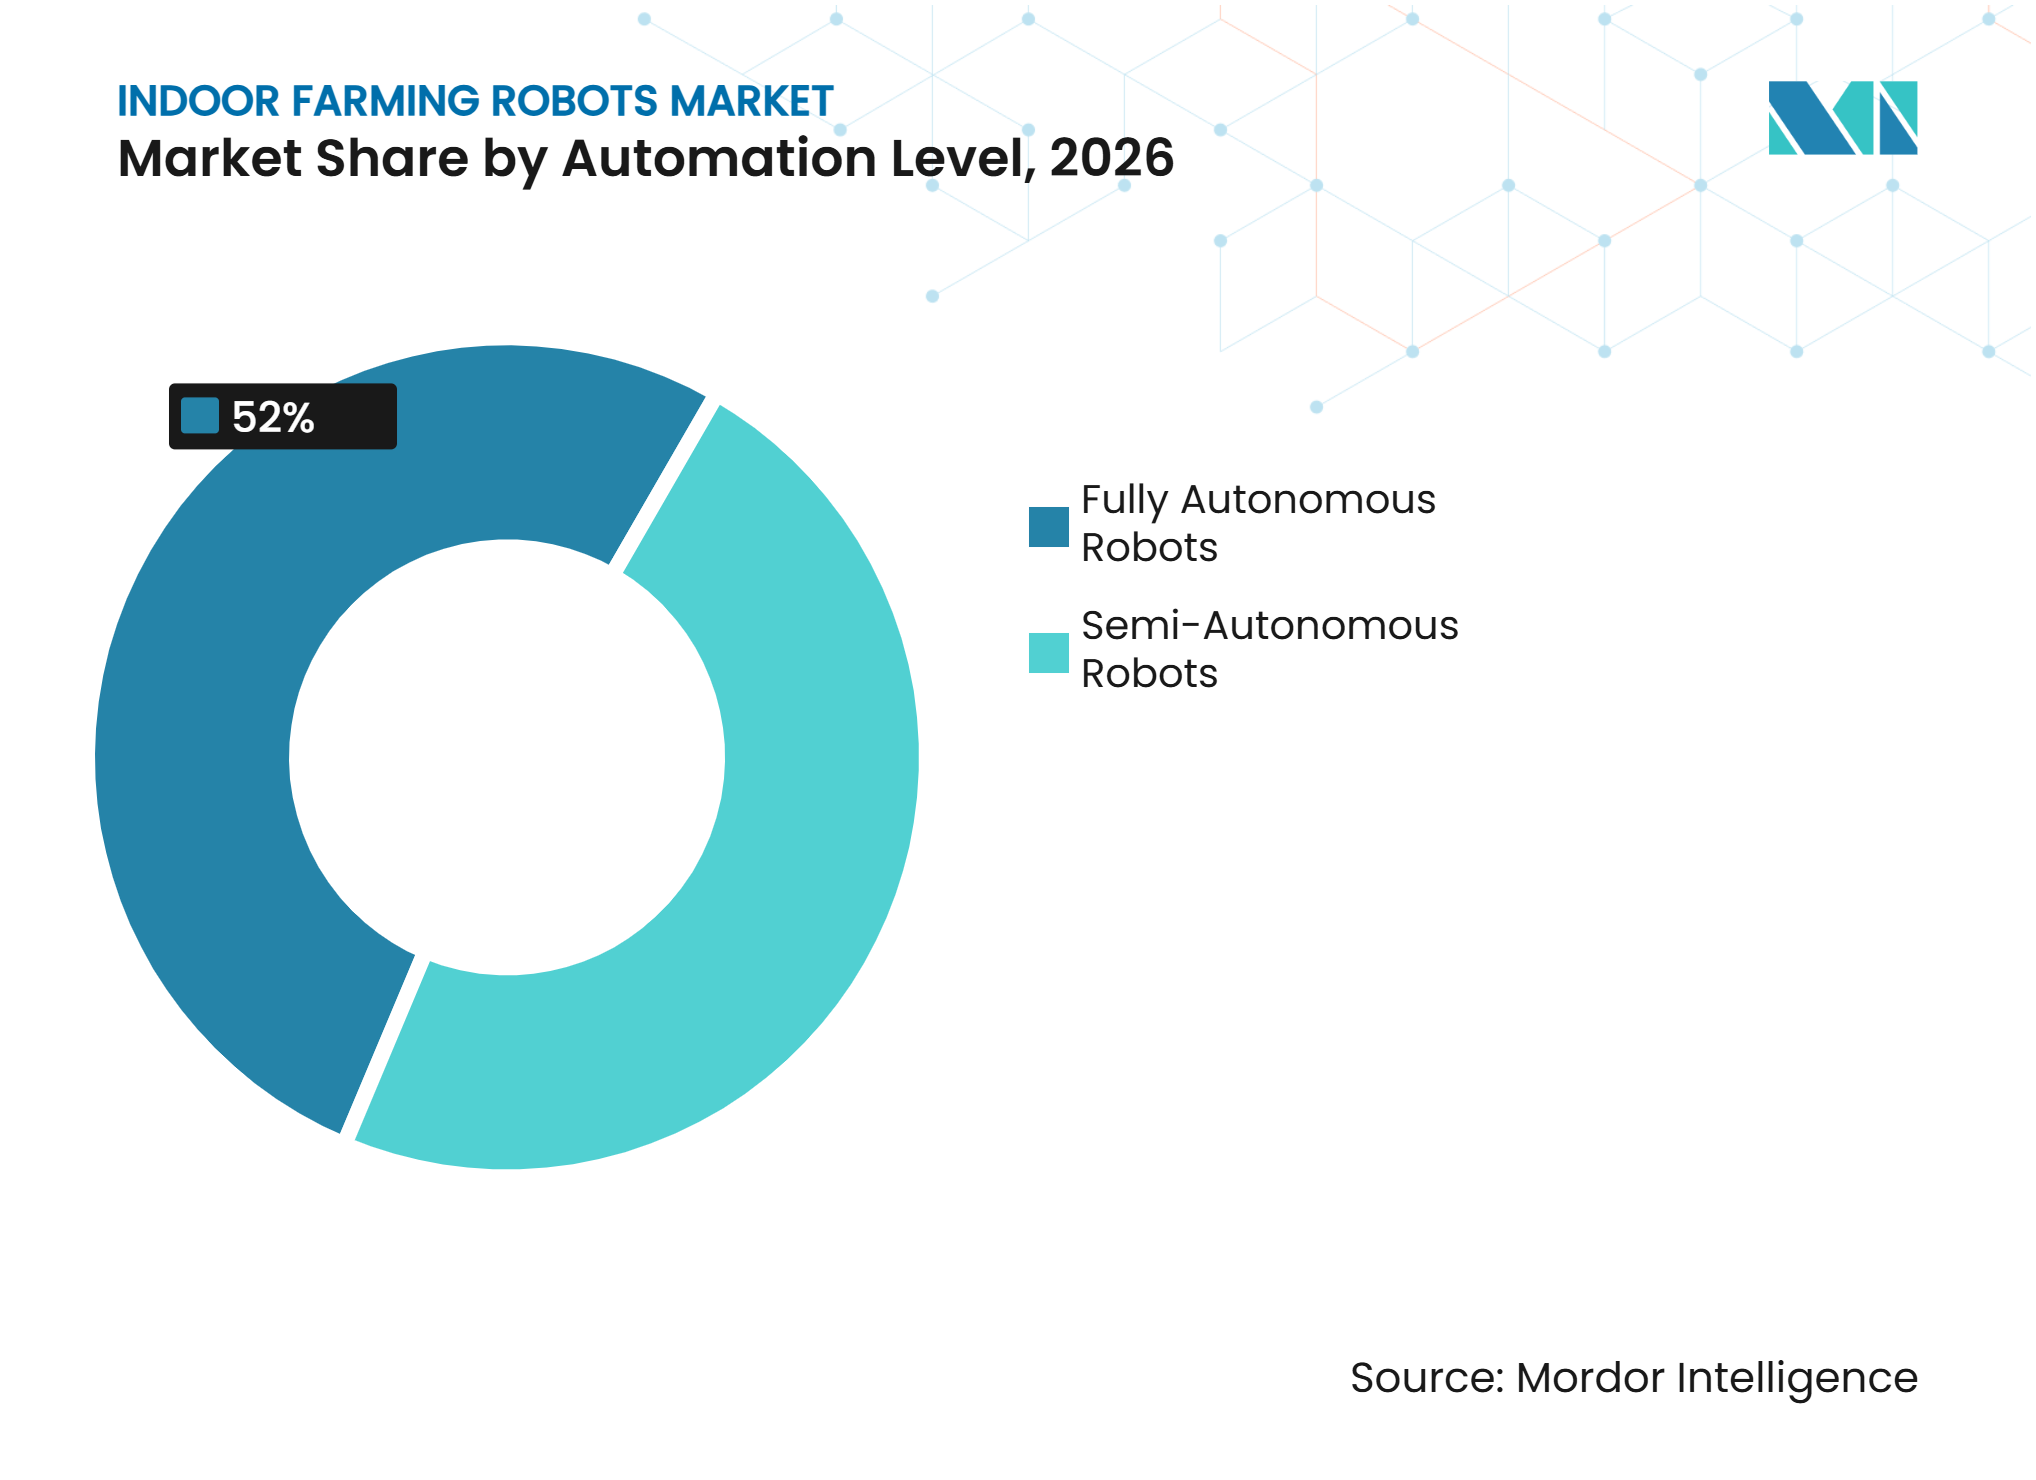
Par niveau d'automatisation, les robots entièrement autonomes représentaient la plus grande part à 52,0% en 2026 et devraient croître au CAGR le plus rapide de 12,9% de 2027 à 2032.
-
Par application, la récolte et la cueillette représentaient la plus grande part à 35,0% en 2026, tandis que la taille du marché des robots pour l'agriculture intérieure pour la surveillance et la prospection des cultures devrait croître au CAGR le plus rapide de 14,0% de 2027 à 2032.
-
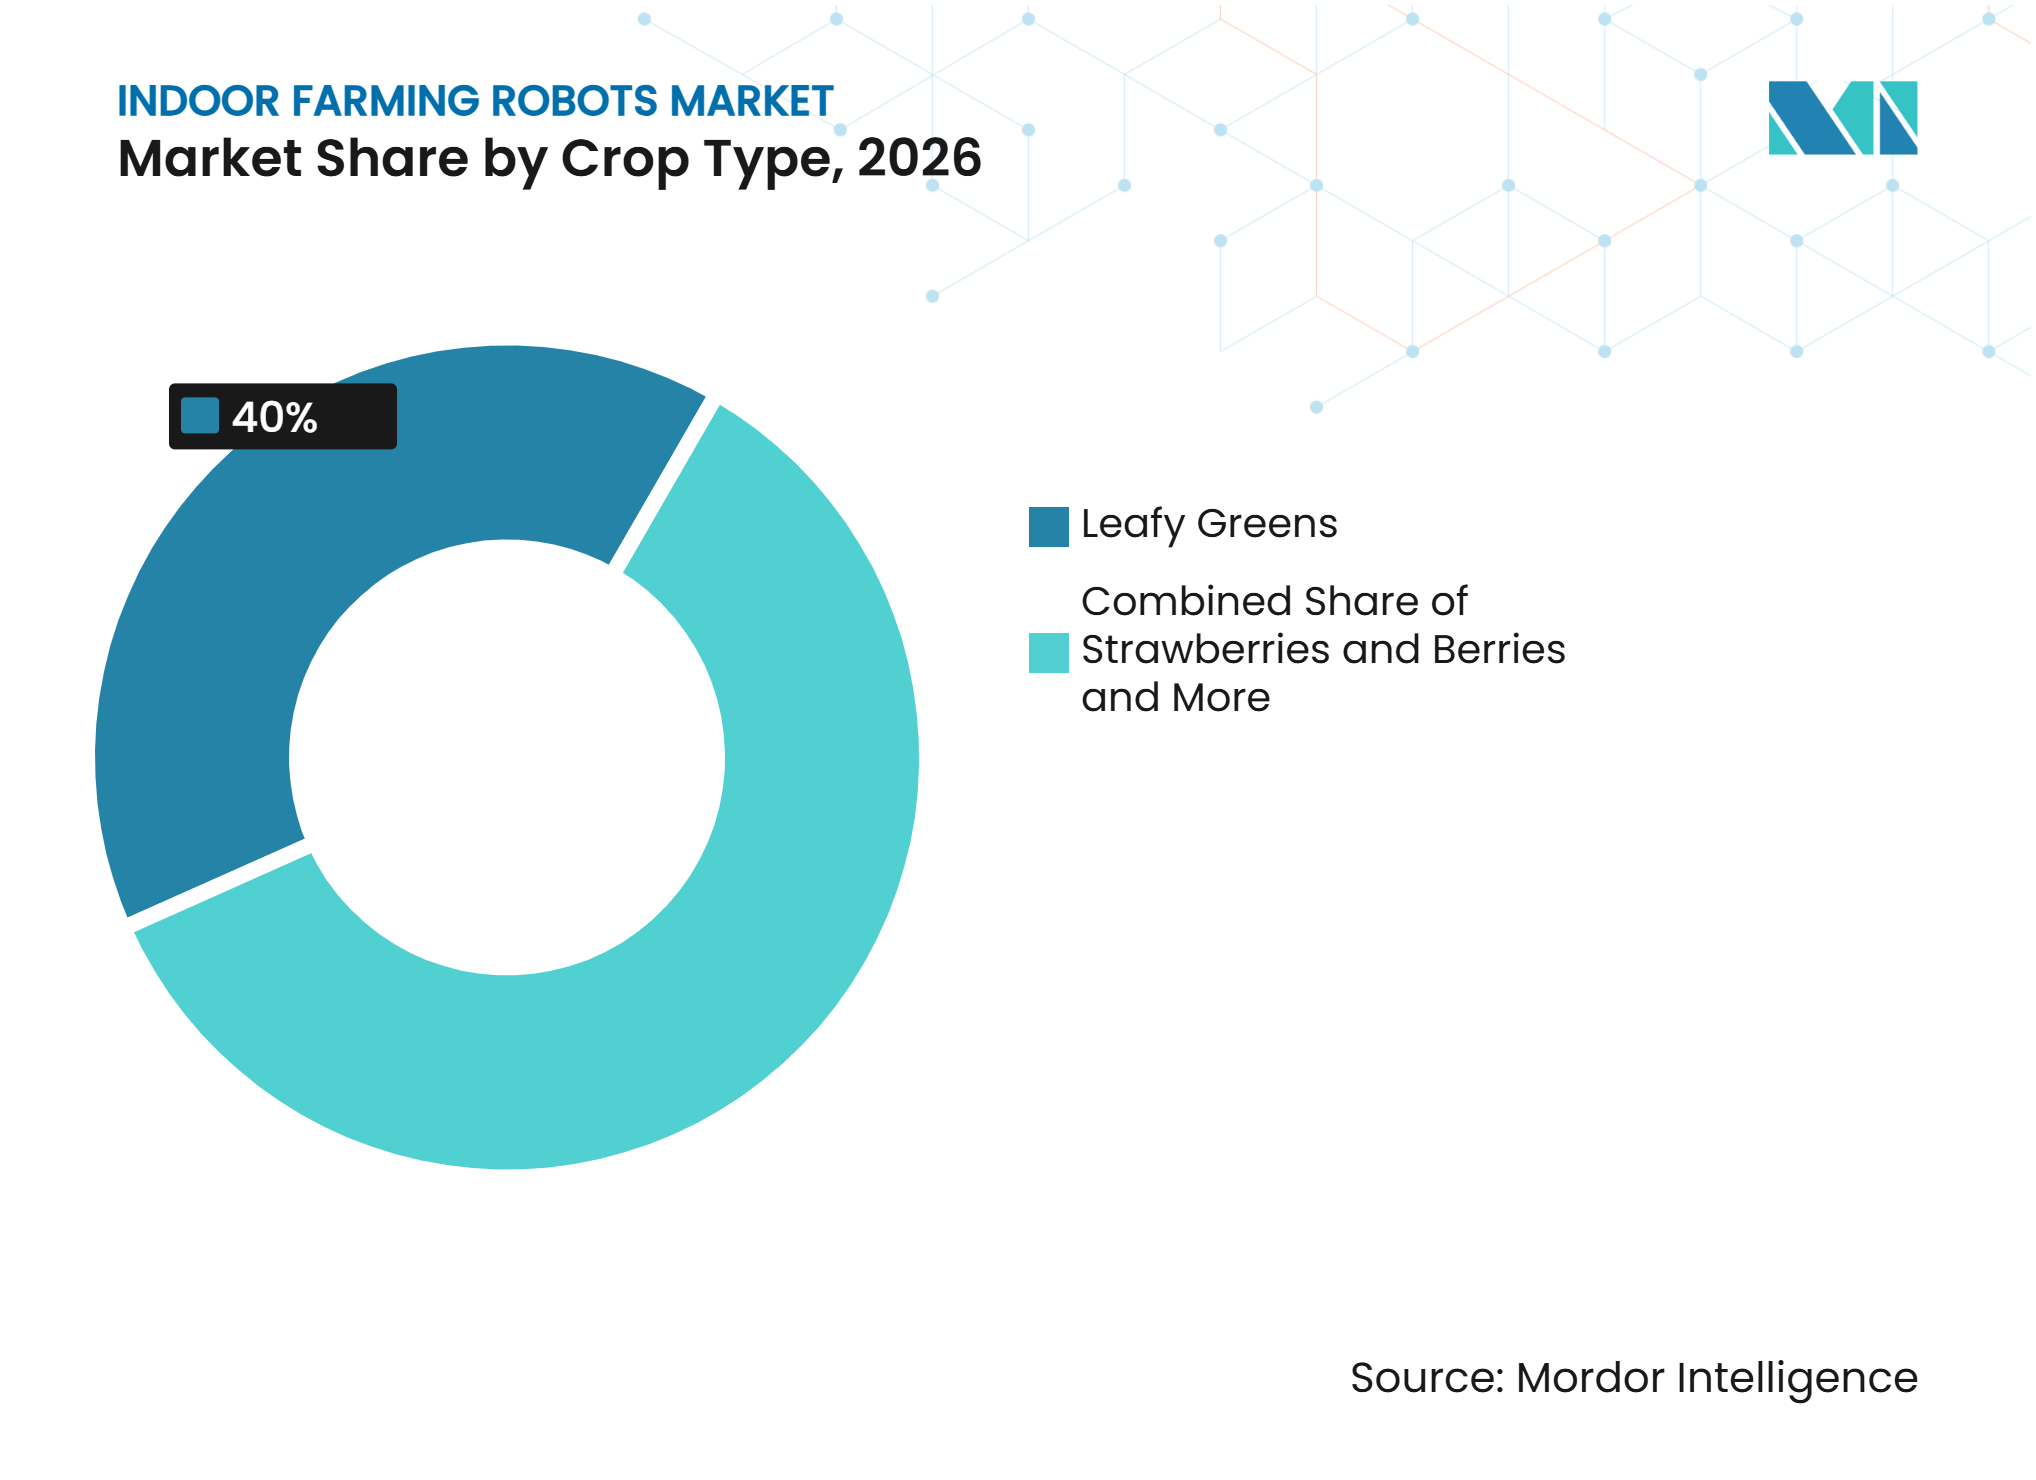
Par type de culture, les légumes à feuilles représentaient la plus grande part à 40,0% en 2026, tandis que les fraises et les baies devraient croître au CAGR le plus rapide de 15,0% de 2027 à 2032.
-
Par système d'agriculture intérieure, les fermes verticales représentaient la plus grande part à 39,0% en 2026, et les fermes aéroponiques devraient croître au CAGR le plus rapide de 13,5% de 2027 à 2032.
-
Par géographie, l'Amérique du Nord représentait la plus grande part à 38,0% en 2026, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 15,5% de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre agricole et hausse des coûts salariaux | +3.2% | Mondial, avec la plus forte pression en Amérique du Nord, dans l'Union européenne et au Japon | Court terme (≤ 2 ans) |
| Demande de produits locaux disponibles toute l'année | +1.9% | Amérique du Nord, Pays-Bas, Allemagne et Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Expansion des fermes verticales et des serres avancées | +2.4% | Amérique du Nord, Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Vision, navigation et analyse des cultures assistées par l'IA | +1.8% | Mondial, avec un déploiement précoce en Amérique du Nord, aux Pays-Bas et au Japon | Long terme (≥ 4 ans) |
| Robotique spécifique aux cultures pour les produits délicats à haute valeur ajoutée | +1.4% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Robotique en tant que service et modèles d'automatisation basés sur des flottes | +1.1% | Mondial, avec une pénétration précoce en Amérique du Nord et dans l'Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre agricole et hausse des coûts salariaux
Les pénuries de main-d'œuvre et la hausse des coûts salariaux encouragent les cultivateurs à automatiser les tâches de récolte et d'entretien des cultures, soutenant ainsi la demande de robots d'agriculture intérieure. Le Bureau of Labor Statistics (BLS) des États-Unis a signalé un salaire horaire moyen de 17,96 USD pour les travailleurs agricoles des cultures, des pépinières et des serres en 2025[1]. Cette pression sur les coûts renforce l'argument en faveur des robots qui effectuent les tâches de manière cohérente et réduisent la dépendance à la main-d'œuvre saisonnière. En octobre 2025, AGRIST a testé son robot de récolte de concombres alimenté par l'IA dans une installation hydroponique à Hokkaido, démontrant comment les cultivateurs évaluent l'automatisation pour les travaux de serre à forte intensité de main-d'œuvre. Ces essais renforcent le rôle de la robotique en tant que solution de soutien à la main-d'œuvre.
Demande de produits locaux disponibles toute l'année
La demande croissante des consommateurs pour des produits d'origine locale incite les producteurs en environnement contrôlé à maintenir une production et un approvisionnement constants tout au long de l'année. L'International Food Information Council (IFIC) a rapporté que 54,0% des Américains accordent la priorité aux aliments disponibles de manière constante localement (résultats de l'étude Food and Health 2025). Cette préférence pousse les exploitants de serres et de fermes verticales à améliorer les calendriers de récolte, la surveillance des cultures et la manutention post-récolte. Les robots pour l'agriculture intérieure automatisent ces activités, aidant les producteurs à maintenir la cohérence opérationnelle, à répondre aux exigences de livraison régulières et à soutenir l'approvisionnement annuel en produits locaux.
Vision, navigation et analyse des cultures assistées par l'IA
Les technologies de vision et de navigation basées sur l'IA améliorent la capacité des robots pour l'agriculture intérieure à identifier les cultures, surveiller les conditions des plantes et effectuer des inspections avec une plus grande précision. Une recherche publiée dans Agronomy par le Multidisciplinary Digital Publishing Institute (MDPI) en 2025 a rapporté une précision moyenne de comptage de grappes de tomates de 97,30% à l'aide d'un robot d'inspection de serre basé sur YOLOv8[2]. Ces capacités soutiennent l'estimation automatisée des rendements, la classification de la maturité et la surveillance des cultures, tout en réduisant la dépendance aux inspections manuelles. Ces avancées améliorent les capacités robotiques et encouragent l'adoption dans les opérations de serres basées sur la précision.
Robotique spécifique aux cultures pour les produits délicats à haute valeur ajoutée
Le développement de robots spécifiques aux cultures élargit l'automatisation dans les opérations d'agriculture intérieure, en particulier pour les produits délicats nécessitant une récolte et une manutention précises. Selon l'Université d'Essex (UoE), les essais de son robot de cueillette de fraises alimenté par l'IA ont débuté dans la ferme verticale de Wilkin and Sons en juillet 2025[3]. Le robot utilise l'apprentissage automatique et la vision par ordinateur pour identifier les fraises mûres, déterminer les exigences de cueillette et automatiser la récolte et l'emballage. Ces capacités spécialisées répondent aux défis de la manutention des fruits, réduisent la dépendance à la récolte manuelle et encouragent les producteurs à adopter des solutions robotiques spécifiques aux cultures, soutenant ainsi la croissance du marché des robots pour l'agriculture intérieure.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et coûts d'intégration | -1.8% | Mondial, en particulier les marchés émergents et les petits exploitants | Court terme (≤ 2 ans) |
| Retour sur investissement incertain dans un contexte d'économie agricole intérieure volatile | -1.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Contraintes de fiabilité liées à la condensation et à l'humidité | -0.7% | Pays-Bas, Japon et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Interopérabilité limitée entre les matériels et logiciels agricoles | -0.5% | Mondial, en particulier les opérations de serres multi-fournisseurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et coûts d'intégration
Les exigences élevées en matière d'investissement initial limitent l'adoption des robots d'agriculture intérieure, en particulier parmi les cultivateurs disposant de budgets d'investissement limités. Une revue de 2025 dans Frontiers in Sustainable Food Systems identifie l'accessibilité financière des équipements, la complexité technique et les exigences d'intégration comme des défis clés dans le déploiement de solutions robotiques pour l'horticulture urbaine. Les fermes verticales commerciales nécessitent des investissements substantiels dans les infrastructures, la mécanisation et l'intégration logicielle avant que les systèmes robotiques puissent être déployés. La modernisation des installations existantes augmente encore les coûts d'installation et de personnalisation, prolongeant les périodes de récupération des investissements. Ces obstacles financiers contraignent l'adoption des robots d'agriculture intérieure et freinent la croissance du marché.
Contraintes de fiabilité liées à la condensation et à l'humidité
L'humidité élevée et la condensation dans les environnements d'agriculture intérieure peuvent compromettre la fiabilité des systèmes robotiques en affectant les caméras, les capteurs, les connexions électriques et les composants mécaniques. L'exposition à l'humidité peut interférer avec la reconnaissance d'images, la précision de navigation et le fonctionnement ininterrompu des équipements, en particulier dans les serres à plantation dense. Les fabricants de robots doivent donc incorporer des boîtiers résistants à l'humidité, des composants de protection et des procédures de maintenance préventive, augmentant ainsi les exigences en matière de conception et d'entretien des équipements. Ces considérations supplémentaires en matière de fiabilité peuvent augmenter les coûts de déploiement et de maintenance pour les cultivateurs. Par conséquent, les exigences de durabilité environnementale et les interruptions opérationnelles potentielles peuvent restreindre l'adoption des robots d'agriculture intérieure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de robot :
les robots de récolte et de cueillette sont en tête tandis que les robots de surveillance et d'inspection s'accélèrentLes robots de récolte et de cueillette représentaient la plus grande part de 34,0 % du marché des robots d'agriculture intérieure en 2026. Cette position reflète la nécessité d'automatiser l'enlèvement répétitif des cultures tout en maintenant une manipulation soigneuse dans les opérations de serres et de fermes verticales. Ces systèmes utilisent la vision artificielle, des bras robotiques et des effecteurs terminaux spécifiques aux cultures pour identifier les produits mûrs et les transférer pour l'emballage. Les cultivateurs de tomates, de concombres et de baies peuvent appliquer l'automatisation de la récolte dans les rangées de culture, tandis que les opérations de légumes à feuilles utilisent des équipements connexes pour la collecte des cultures. L'adoption dépend de la géométrie des cultures, de la précision de cueillette, du débit et de l'intégration avec la manutention en aval.
Les robots de surveillance et d'inspection devraient croître au CAGR le plus rapide de 14,5 % de 2027 à 2032. Leur rôle s'élargit à mesure que les cultivateurs cherchent des informations fréquentes au niveau des plantes sans dépendre entièrement de la prospection manuelle. Les plateformes mobiles équipées de caméras et de capteurs peuvent inspecter la santé des cultures, identifier les indicateurs de ravageurs ou de maladies et enregistrer les changements dans les zones de culture. Ces systèmes complètent les équipements de récolte en aidant les exploitants à évaluer la maturité des cultures et à orienter les interventions. Leur déploiement est pertinent dans les serres et les fermes verticales, où une observation cohérente soutient la gestion des cultures et des décisions de production plus éclairées.
Par niveau d'automatisation :
les robots entièrement autonomes fixent la directionLes robots entièrement autonomes représentaient la plus grande part à 52,0% en 2026 et devraient croître au CAGR le plus rapide de 12,9% de 2027 à 2032. Cette position sur le marché reflète l'intérêt croissant pour les systèmes capables de naviguer dans les installations de production et d'effectuer les tâches assignées avec une intervention humaine limitée. Ces plateformes intègrent la localisation, la vision artificielle, la planification d'itinéraires et l'exécution des tâches pour la récolte, l'inspection et le transport interne. Leur adéquation dépend de la configuration des installations, de l'agencement des cultures, de la fiabilité de la navigation et du fonctionnement sécurisé autour du personnel et des équipements. Les producteurs évaluent ces capacités en fonction des exigences de production et de l'intégration dans les flux de travail.
Les robots semi-autonomes soutiennent les opérations d'agriculture intérieure en combinant des fonctions automatisées avec la supervision et l'intervention humaines. Ces systèmes permettent aux producteurs d'automatiser certaines activités tout en conservant le contrôle sur les tâches nécessitant un jugement, des ajustements ou une manipulation directe. Les opérations peuvent inclure la navigation automatisée, la surveillance des cultures, le déplacement de matériaux ou l'assistance à la récolte, le personnel supervisant l'exécution et gérant les exceptions. Cette approche convient aux installations où la configuration, l'agencement des cultures ou les équipements existants limitent l'automatisation complète. Les plateformes semi-autonomes offrent également aux producteurs la flexibilité d'introduire progressivement la robotique et d'intégrer des processus automatisés dans les flux de production établis.



Par application :
la récolte et la cueillette progressent tandis que la surveillance et la prospection des cultures s'étendentLa récolte et la cueillette représentaient la plus grande part à 35,0 % en 2026. Cette application répond à une activité récurrente qui nécessite l'identification des cultures, l'enlèvement sélectif et le transfert soigneux après maturité. Les robots récolteurs combinent des systèmes de vision, des mécanismes de préhension ou de coupe et la navigation pour opérer parmi les plantes tout en limitant les dommages aux fruits. Leur utilisation est pertinente pour les tomates de serre, les concombres, les fraises et d'autres produits cultivés en environnements contrôlés. L'adoption dépend de la visibilité des cultures, de la variation de maturité, de la structure des plantes, de la vitesse de cueillette et de la capacité à intégrer la récolte avec les processus d'emballage et de manutention des matériaux.
La surveillance et la prospection des cultures devraient croître à un CAGR de 14,0 % de 2027 à 2032. Les cultivateurs utilisent de plus en plus des robots mobiles et des plateformes à vision activée pour collecter des informations au niveau des plantes tout au long des cycles de production. Ces systèmes peuvent évaluer le développement des cultures, identifier le stress visible et soutenir la détection précoce des ravageurs ou des maladies. Les observations répétées aident également les exploitants à comparer les conditions dans les zones de culture et à coordonner les activités d'entretien des cultures. Les robots de surveillance peuvent travailler aux côtés des systèmes de récolte, fournissant des données pour guider l'allocation de la main-d'œuvre, le calendrier de récolte et la gestion des installations dans les fermes verticales, les opérations hydroponiques et les serres avancées.
Par type de culture :
les légumes à feuilles assurent l'échelle tandis que les fraises et les baies prennent de l'élanLes légumes à feuilles représentaient la plus grande part à 40,0 % en 2026. Leurs méthodes de production structurées et leurs cycles de culture répétés créent des opportunités d'automatisation pour le semis, le déplacement des plateaux, la surveillance et la récolte. Les fermes intérieures produisant de la laitue et d'autres légumes à feuilles peuvent organiser les cultures dans des canaux standardisés ou des étagères de culture, favorisant des mouvements et une manutention répétables des équipements. Cependant, les configurations des robots doivent encore s'adapter aux différences de structure des feuilles, de densité de culture et de méthode de récolte. Ces caractéristiques opérationnelles façonnent la demande de systèmes qui relient la manutention des cultures à l'inspection, à l'assainissement et aux flux de travail post-récolte.
Les fraises et les baies devraient croître au CAGR le plus rapide de 15,0 % de 2027 à 2032. Leur structure délicate, leur maturité variable et leurs modes de croissance créent des exigences spécifiques pour la perception et la manipulation robotiques. Les plateformes de récolte doivent localiser les fruits individuels, évaluer la maturité, éviter les fleurs et les produits voisins, et cueillir sans causer de dommages. La recherche et les essais commerciaux font progresser la cueillette guidée par vision et la surveillance au niveau des plantes pour la production de baies protégées. Ces développements soutiennent des applications robotiques spécialisées dans les serres et les fermes verticales, où les cultivateurs recherchent une récolte cohérente et une manipulation soigneuse à travers des cycles de production successifs et des conditions de récolte.

Par système d'agriculture intérieure :
les fermes verticales s'imposent tandis que les fermes aéroponiques se développentLes fermes verticales représentaient la plus grande part à 39,0 % en 2026. Leurs agencements fermés et leurs infrastructures planifiées soutiennent l'intégration de robots mobiles, d'équipements de manutention automatisés et de plateformes de surveillance. Les exploitants peuvent coordonner les étagères de culture, les points de transfert des cultures et les itinéraires des robots dans le cadre de la conception des installations, reliant les activités de production à la logistique interne. Les exigences en matière d'automatisation varient selon la sélection des cultures, la configuration des étagères et le degré de mécanisation. Ces installations utilisent la robotique pour des tâches telles que le semis, l'inspection, la récolte et le déplacement des matériaux, selon leur modèle de production.
Les fermes aéroponiques devraient croître au CAGR le plus rapide de 13,5 % de 2027 à 2032. Leurs perspectives de croissance reflètent l'intérêt croissant pour les systèmes de culture sans sol qui délivrent des solutions d'eau et de nutriments directement aux racines des plantes par brumisation contrôlée. Cette méthode de culture nécessite une gestion précise de l'apport en nutriments, de l'exposition des racines, de l'humidité et des conditions environnementales, créant des opportunités pour des applications robotiques spécialisées. Les robots peuvent soutenir la surveillance des cultures, l'inspection des plantes, la maintenance des systèmes et la manutention des matériaux dans les installations aéroponiques. Leur intégration peut aider les exploitants à coordonner les activités de culture, à maintenir la cohérence de la production et à gérer les processus à forte intensité de main-d'œuvre dans des environnements de culture contrôlés.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait la plus grande part à 38,0 % en 2026. La demande régionale est soutenue par les serres commerciales, les exploitants de fermes verticales et les fournisseurs de technologies développant des systèmes de production automatisés. Les cultivateurs évaluent les robots pour la récolte, la surveillance des cultures, le transport interne et d'autres tâches répétitives qui affectent la planification de la main-d'œuvre et la cohérence des produits. Les États-Unis et le Canada ont une activité d'agriculture en environnement contrôlé bien établie, tandis que la base de production en serre du Mexique offre des contextes d'application supplémentaires. L'adoption dans la région dépend de la capacité d'investissement, de l'économie des cultures, de la conception des installations et de la disponibilité du service et du support de maintenance.
Asie-Pacifique
L'Asie-Pacifique devrait croître au CAGR le plus rapide de 15,5 % de 2027 à 2032. La croissance régionale est soutenue par les initiatives d'agriculture intelligente, les investissements dans les usines végétales et la demande d'un approvisionnement fiable en produits locaux. Le Japon et la Corée du Sud font progresser l'automatisation des serres et la robotique, tandis que la Chine développe des installations de serres intelligentes et de fermes verticales. L'Australie et Singapour explorent également des modèles de production en environnement contrôlé adaptés aux contextes urbains et aux ressources limitées. Ces conditions créent des opportunités pour les robots de récolte, de pollinisation, de surveillance et de manutention des matériaux dans différentes configurations de cultures et d'installations dans plusieurs pays.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe dispose d'une base d'horticulture sous serre bien établie, avec les Pays-Bas, l'Allemagne, la France et le Royaume-Uni soutenant la demande d'automatisation de la manutention et de la surveillance des cultures. Les opérations de serres commerciales de la région offrent des environnements adaptés à la récolte robotique, au repiquage, à l'inspection des cultures et à la logistique interne. L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des opportunités variées à mesure que les projets de modernisation des serres et d'agriculture en environnement contrôlé se développent. L'adoption dans ces régions dépend de la capacité d'investissement, des exigences climatiques locales, de la préparation des infrastructures, de l'expertise technique et de la disponibilité du support de maintenance. Ces facteurs influencent le rythme et l'échelle du déploiement des robots d'agriculture intérieure dans les marchés régionaux.
Paysage concurrentiel
Concentration du Marché
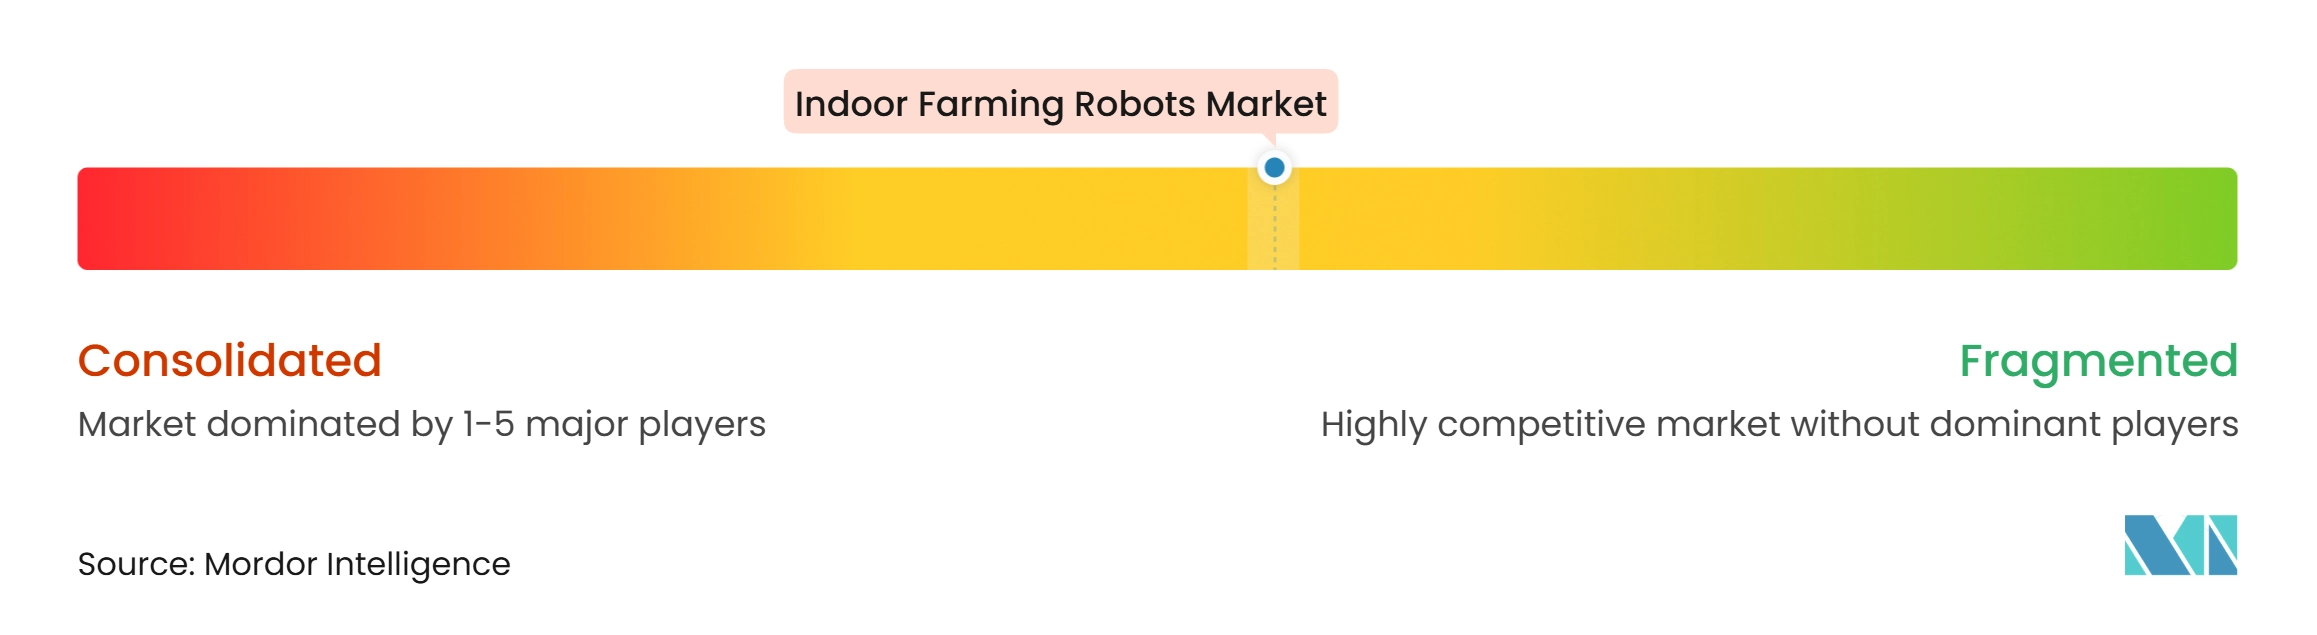
Le marché des robots d'agriculture intérieure est modérément fragmenté en 2026, avec des acteurs majeurs incluant Javo B.V., Viscon Group B.V., DENSO Corporation, Saga Robotics AS et MetoMotion Ltd. Ces entreprises répondent à différents besoins opérationnels, notamment la manutention des plantes, la prospection en serre, la récolte automatisée et les opérations d'entretien des cultures. Leurs offres varient en termes de compatibilité avec les cultures, d'autonomie, d'intégration dans les installations et de modèles de service. Le positionnement concurrentiel dépend de la capacité à fournir des systèmes fiables adaptés aux flux de travail des cultivateurs, à démontrer une valeur opérationnelle pratique et à s'adapter aux exigences des différents systèmes de production en environnement contrôlé.
La concurrence est façonnée par l'étendue du portefeuille de robotique de chaque fournisseur et sa capacité à intégrer les équipements avec l'infrastructure des serres. Javo B.V. se concentre sur la manutention des plantes et des pots, tandis que Viscon Group B.V. combine l'automatisation des serres avec la technologie de prospection mobile. DENSO Corporation apporte des capacités d'automatisation industrielle dans la production horticole, et Saga Robotics AS développe des plateformes autonomes pour le traitement et la surveillance des cultures. MetoMotion Ltd. se concentre sur la récolte et l'emballage robotiques dans les environnements de serres. Ces approches distinctes permettent aux fournisseurs de répondre à différentes tâches tout au long du cycle de production plutôt que de se concurrencer à travers une configuration de robot standardisée unique.
La spécialisation des produits est une approche concurrentielle importante car les cultures intérieures diffèrent par leur structure, leurs modes de maturité, leur sensibilité à la manipulation et leurs agencements de culture. Les fournisseurs doivent aligner la vision artificielle, la navigation, les effecteurs terminaux et les systèmes de données avec la culture et l'installation dans lesquelles le robot opère. La plateforme GRoW de MetoMotion Ltd. illustre cette approche à travers un robot de serre autonome qui identifie les produits mûrs, les récolte avec des bras robotiques et les emballe dans des boîtes. Ces conceptions orientées vers les cultures démontrent comment les fonctions de récolte et de post-récolte intégrées peuvent différencier les fournisseurs lorsque les cultivateurs évaluent l'adéquation des équipements, la fiabilité et la compatibilité avec les flux de travail existants.
Leaders du secteur des robots d'agriculture intérieure
-
Javo B.V.
-
Viscon Group B.V.
-
DENSO Corporation
-
Saga Robotics AS
-
MetoMotion Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots pour l'Agriculture Intérieure Entreprises couvertes dans ce rapport
- Harvest Automation, Inc.
- MetoMotion Ltd.
- Organifarms GmbH
- Four Growers, Inc.
- Dogtooth Technologies Limited
- Javo B.V.
- Viscon Group B.V.
- Inaho Inc.
- TTA-ISO
- Saga Robotics AS
- Octiva B.V.
- DENSO Corporation
- Arugga AI Farming Ltd.
- 4AG Robotics Inc.
- Mycionics Inc.
Développements industriels récents dans Marché des Robots pour l'Agriculture Intérieure
- Octobre 2026 : Biobest Group NV a lancé Polly, un robot automatisé de pollinisation des tomates développé en collaboration avec Arugga AI Farming Ltd. Le lancement commercial a élargi le portefeuille de technologies de serre de Biobest avec des capacités de pollinisation robotique conçues pour soutenir la production de tomates en environnement contrôlé.
- Juin 2025 : TTA-ISO a lancé HarvAI, un robot de récolte de tomates alimenté par l'IA. Le système combine la navigation 3D et le suivi des tiges pour identifier les tomates mûres, automatiser la cueillette et collecter des données sur les performances des cultures dans les opérations commerciales en serre.
- Mai 2025 : Octiva B.V. a acquis Berkvens Greenhouse Mobility B.V., un fabricant d'équipements de mobilité pour serres. L'acquisition a renforcé le portefeuille d'automatisation de serres d'Octiva en intégrant des technologies robotiques autonomes avec des solutions de mobilité pour la production de cultures et la logistique interne des serres.
Portée du rapport mondial sur le marché des robots d'agriculture intérieure
Les robots d'agriculture intérieure sont des machines automatisées conçues pour effectuer des tâches agricoles dans des environnements de culture contrôlés, tels que les fermes verticales et les serres. Ils sont utilisés pour le semis, la plantation, la récolte, la surveillance des cultures, la taille, le tri et la manutention des matériaux, améliorant l'efficacité opérationnelle, la précision et la productivité de la main-d'œuvre. Le rapport sur le marché des robots d'agriculture intérieure est segmenté par type de robot (robots de récolte et de cueillette, robots de semis et de plantation, robots de surveillance et d'inspection, robots de manutention et de tri des matériaux, robots de coupe et de taille, robots de désherbage et d'entretien des cultures, systèmes robotiques de fourrage, drones de surveillance, robots de nettoyage et autres types de robots), par niveau d'automatisation (robots semi-autonomes et robots entièrement autonomes), par application (plantation et semis, surveillance et prospection des cultures, récolte et cueillette, taille et coupe, manutention des matériaux, tri et emballage, et nettoyage et assainissement), par type de culture (légumes à feuilles, herbes aromatiques, fraises et baies, tomates, concombres, autres fruits et légumes, cultures florales et cultures fourragères), par système d'agriculture intérieure (fermes verticales, serres, fermes hydroponiques, fermes aéroponiques, fermes aquaponiques et pépinières intérieures), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Robots de récolte et de cueillette |
| Robots de semis et de plantation |
| Robots de surveillance et d'inspection |
| Robots de manutention et de tri des matériaux |
| Robots de coupe et de taille |
| Robots de désherbage et d'entretien des cultures |
| Systèmes robotiques de fourrage |
| Drones de surveillance |
| Robots de nettoyage |
| Autres types de robots |
| Robots semi-autonomes |
| Robots entièrement autonomes |
| Plantation et semis |
| Surveillance et prospection des cultures |
| Récolte et cueillette |
| Taille et coupe |
| Manutention des matériaux |
| Tri et emballage |
| Nettoyage et assainissement |
| Légumes à feuilles |
| Herbes aromatiques |
| Fraises et baies |
| Tomates |
| Concombres |
| Autres fruits et légumes |
| Cultures florales |
| Cultures fourragères |
| Fermes verticales |
| Serres |
| Fermes hydroponiques |
| Fermes aéroponiques |
| Fermes aquaponiques |
| Pépinières intérieures |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par type de robot | Robots de récolte et de cueillette | |
| Robots de semis et de plantation | ||
| Robots de surveillance et d'inspection | ||
| Robots de manutention et de tri des matériaux | ||
| Robots de coupe et de taille | ||
| Robots de désherbage et d'entretien des cultures | ||
| Systèmes robotiques de fourrage | ||
| Drones de surveillance | ||
| Robots de nettoyage | ||
| Autres types de robots | ||
| Par niveau d'automatisation | Robots semi-autonomes | |
| Robots entièrement autonomes | ||
| Par application | Plantation et semis | |
| Surveillance et prospection des cultures | ||
| Récolte et cueillette | ||
| Taille et coupe | ||
| Manutention des matériaux | ||
| Tri et emballage | ||
| Nettoyage et assainissement | ||
| Par type de culture | Légumes à feuilles | |
| Herbes aromatiques | ||
| Fraises et baies | ||
| Tomates | ||
| Concombres | ||
| Autres fruits et légumes | ||
| Cultures florales | ||
| Cultures fourragères | ||
| Par système d'agriculture intérieure | Fermes verticales | |
| Serres | ||
| Fermes hydroponiques | ||
| Fermes aéroponiques | ||
| Fermes aquaponiques | ||
| Pépinières intérieures | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Pays-Bas | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des robots d'agriculture intérieure d'ici 2032 ?
La taille du marché des robots pour l'agriculture intérieure devrait croître de 903,74 millions USD d'ici 2032.
Quel type de robot détient la plus grande part dans les fermes intérieures ?
Les robots de récolte et de cueillette détenaient la plus grande part à 34,0 % en 2026.
Pourquoi les robots entièrement autonomes gagnent-ils en adoption dans les fermes intérieures ?
Les robots entièrement autonomes détenaient la plus grande part à 52,0 % en 2026 et devraient croître à un CAGR de 12,9 % de 2027 à 2032.
Quelle culture est la plus adaptée à la robotique agricole intérieure ?
Les légumes à feuilles représentaient la plus grande part à 40,0 % en 2026 car leurs cycles de production et leur agencement physique fonctionnent bien avec les systèmes de manutention de plateaux et de convoyeurs.