
Taille et part du marché des diagnostics de l'hypopituitarisme
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 298.13 Millions de dollars américains |
| Taille du Marché (2031) | 409.54 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.56 % |
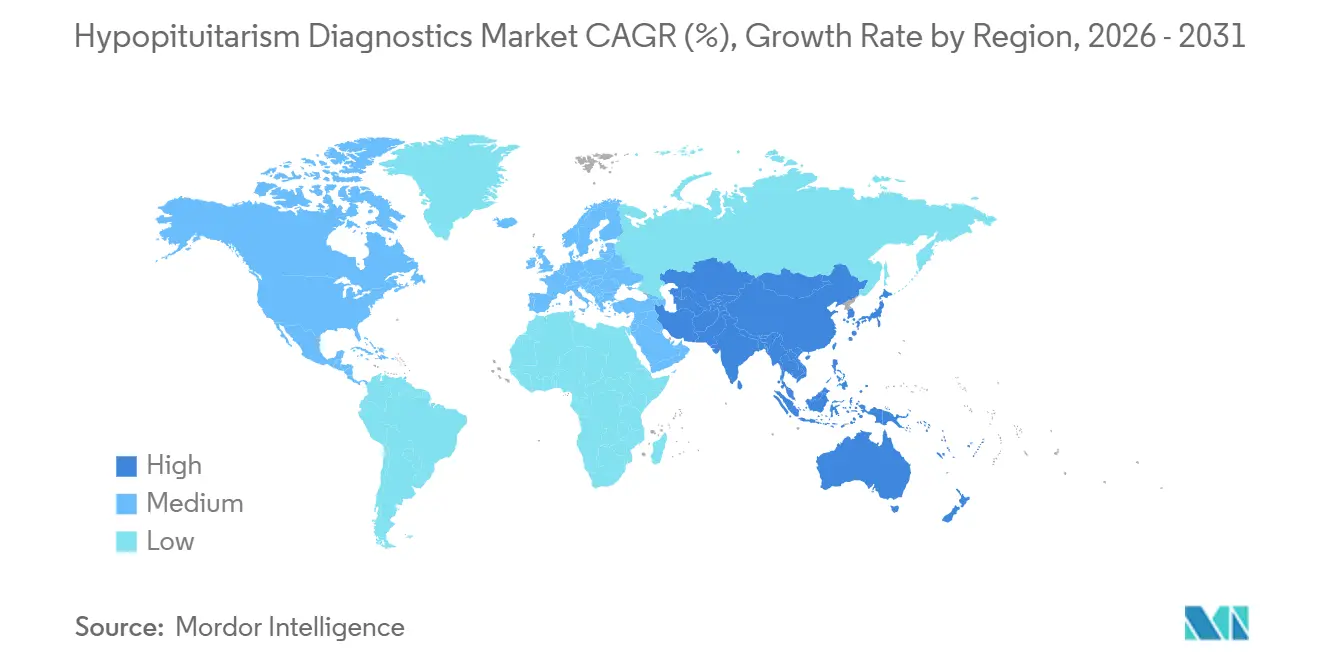
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
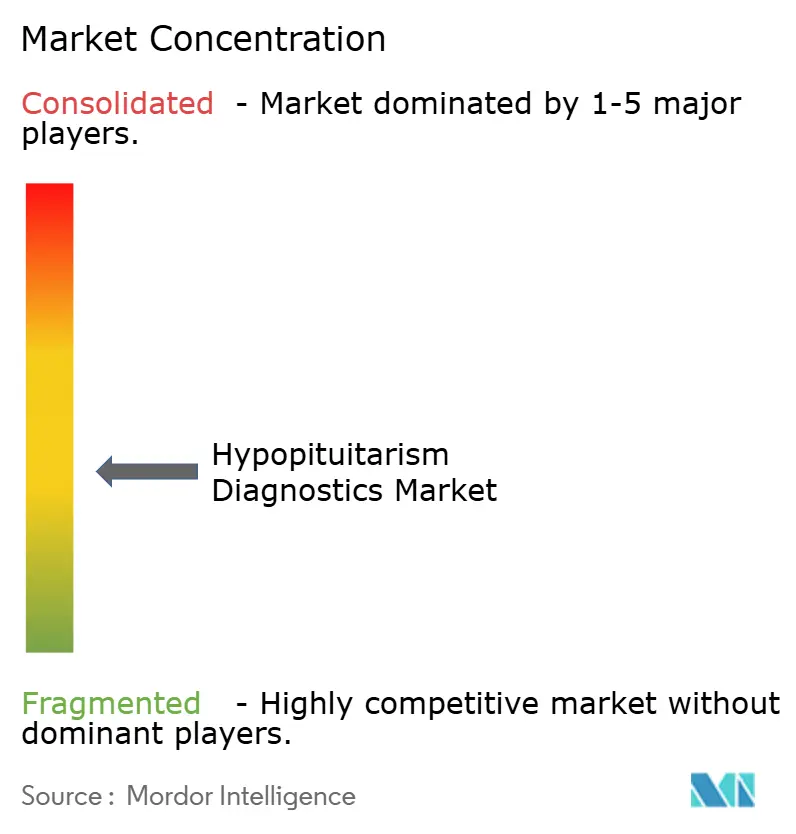
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des diagnostics de l'hypopituitarisme par Mordor Intelligence
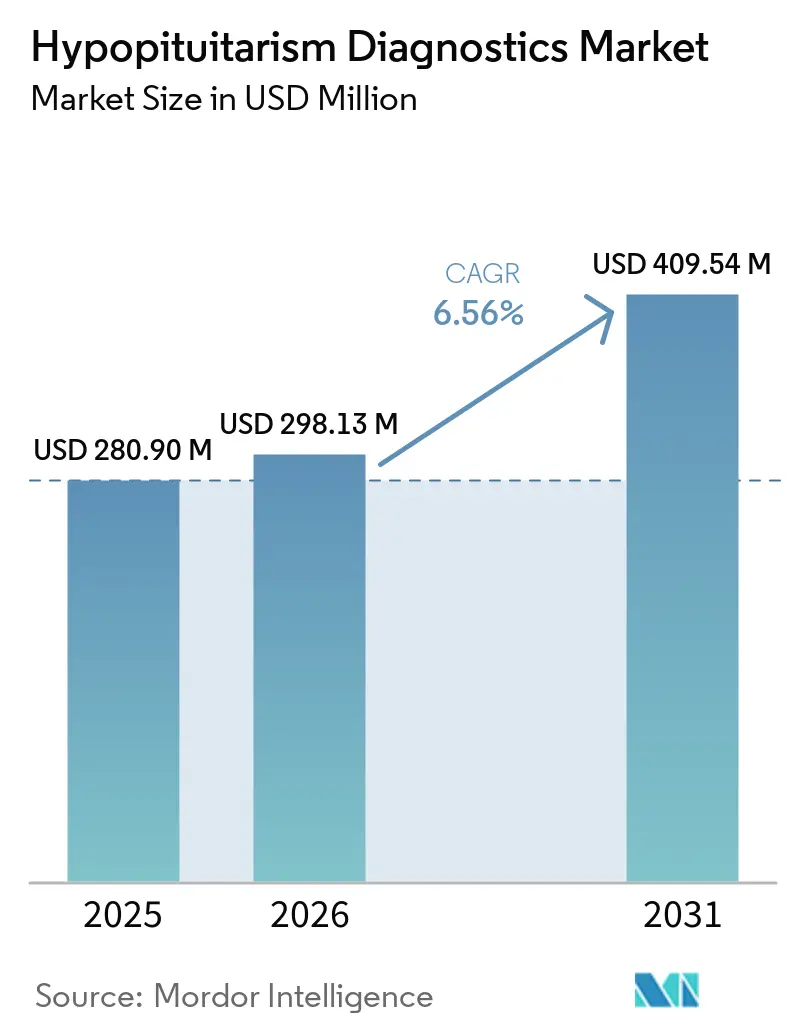
Le marché du diagnostic de l'hypopituitarisme devrait s'étendre de 280,90 millions USD en 2025 et 298,13 millions USD en 2026 à 409,54 millions USD d'ici 2031, enregistrant un CAGR de 6,56 % entre 2026 et 2031. Le marché du diagnostic de l'hypopituitarisme est soutenu par une population importante dont la condition reste non identifiée, tandis qu'un diagnostic tardif peut entraîner de graves conséquences cliniques. La prévalence chez l'adulte a été rapportée à 37,5 à 45,5 cas pour 100 000 personnes, et le taux de mortalité standardisé était près de 8 fois celui de la population générale, ce qui plaide en faveur d'une évaluation plus précoce et plus large. Les nouvelles voies thérapeutiques en oncologie, le suivi formel des patients ayant subi un traumatisme crânien ou une radiothérapie, ainsi que l'automatisation des flux de travail en laboratoire élargissent la base des tests de routine. Le marché du diagnostic de l'hypopituitarisme bénéficie également de la capacité des hôpitaux à utiliser des analyseurs établis pour des panels hormonaux plus larges, plutôt que d'orienter chaque cas vers des laboratoires spécialisés. La cohérence des plateformes, la disponibilité des spécialistes et l'accès à l'imagerie avancée demeureront des facteurs limitants importants pour l'adoption, en particulier en dehors des réseaux de référence établis.
Points clés du rapport
- Par type de test, les tests sanguins hormonaux détenaient 40,26 % de la part du marché des diagnostics de l'hypopituitarisme en 2025, tandis que les diagnostics par imagerie devraient croître à un CAGR de 7,16 % jusqu'en 2031.
- Par application, le diagnostic clinique représentait 44,32 % du marché des diagnostics de l'hypopituitarisme en 2025, tandis que le dépistage devrait se développer à un CAGR de 8,24 % jusqu'en 2031.
- Par technologie, l'immunodosage détenait 42,22 % de la part des revenus en 2025, tandis que la technologie d'imagerie devrait croître à un CAGR de 8,52 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 45,14 % de la part des revenus en 2025, tandis que les laboratoires de diagnostic devraient croître à un CAGR de 7,64 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 46,31 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Identification croissante des déficiences en hormones hypophysaires | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Tests croissants des tumeurs hypophysaires et des dysfonctionnements liés au traitement | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Élargissement du dépistage des populations victimes de traumatismes crâniens et post-irradiation | +0.9% | Mondial, avec une concentration précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Croissance des flux de travail automatisés d'immunodosage hormonal et d'imagerie hypophysaire | +1.0% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Amélioration de la détection de l'hypophysite associée aux inhibiteurs de points de contrôle immunitaires | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Utilisation croissante de la copeptine et des tests endocriniens multiplex dans les cas ambigus | +0.5% | Europe et Amérique du Nord, avec expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Identification croissante des déficiences en hormones hypophysaires
L'hypopituitarisme est souvent méconnu plutôt qu'intrinsèquement rare, ce qui laisse un groupe substantiel de patients sans diagnostic confirmé ni bilan hormonal approprié. La prévalence chez l'adulte de 37,5 à 45,5 cas pour 100 000 personnes indique un réservoir significatif pour le marché des diagnostics de l'hypopituitarisme, d'autant plus que la maladie non traitée entraîne un taux de mortalité standardisé près de 8 fois supérieur à celui de la population générale.[1] L'utilisation accrue de l'IRM pour les céphalées et l'évaluation neurologique identifie également des incidentalomes hypophysaires nécessitant un suivi biochimique, même lorsque l'imagerie a été prescrite pour une autre préoccupation clinique.[2] Les tumeurs sellaires et autres lésions occupant de l'espace représentent près de 50 % des cas acquis, de sorte qu'une plus grande disponibilité de l'IRM peut amener davantage de patients à être évalués plus tôt. Les panels basaux de routine peuvent mesurer ensemble le cortisol, l'ACTH, la TSH, la T4 libre, l'IGF-1 et les gonadotrophines, ce qui rend l'évaluation complète plus pratique dans les voies de référence.
Élargissement du dépistage des populations victimes de traumatismes crâniens et post-irradiation
Les traumatismes crâniens et l'insuffisance hypophysaire liée aux radiations représentent des groupes cliniquement significatifs qui ont historiquement bénéficié d'un dépistage inconsistant après l'épisode initial de soins. Une méta-analyse de 2024 a trouvé une insuffisance hypophysaire quelconque chez 61 % des adultes traités par radiothérapie pour des tumeurs du cerveau, de la tête et du cou, avec un déficit en hormone de croissance rapporté le plus souvent à 40 %. Les recommandations de suivi clinique préconisent une évaluation structurée après un traumatisme crânien modéré à sévère, avec des tests à des intervalles définis lorsque des symptômes ou des facteurs de risque persistent.[3] Ces voies de soins créent des tests répétés sur plusieurs années au lieu d'une seule rencontre diagnostique. Le marché des diagnostics de l'hypopituitarisme bénéficie donc des systèmes hospitaliers qui relient les services de neurotraumatologie, d'oncologie, d'endocrinologie et de laboratoire par une voie de suivi cohérente.
Croissance des flux de travail automatisés d'immunodosage hormonal et d'imagerie hypophysaire
L'automatisation transforme la façon dont les laboratoires gèrent les tests hypophysaires en permettant à plusieurs mesures hormonales d'être traitées dans un flux de travail à haut débit partagé. Les systèmes Roche cobas Elecsys et Siemens Healthineers Atellica IM peuvent exécuter des panels multi-hormonaux incluant le cortisol, l'ACTH, la TSH, l'hormone de croissance, la LH, la FSH et la prolactine, réduisant la manipulation manuelle dans les laboratoires centraux hospitaliers. La désignation peut étendre l'accès aux tests stéroïdiens par spectrométrie de masse au-delà des laboratoires de référence à haute complexité aux États-Unis. La reconstruction par apprentissage profond dans l'IRM hypophysaire à contraste dynamique amélioré améliore la résolution temporelle sans prolonger les temps d'examen, tandis que l'imagerie assistée par intelligence artificielle a été étudiée pour améliorer la détection des microadénomes. Le marché des diagnostics de l'hypopituitarisme peut bénéficier de ces changements qui réduisent la charge pratique de l'évaluation complète en laboratoire et par imagerie.
Amélioration de la détection de l'hypophysite associée aux inhibiteurs de points de contrôle immunitaires
L'utilisation croissante des inhibiteurs de points de contrôle immunitaires en oncologie crée un groupe défini nécessitant une surveillance endocrinienne étroite pendant le traitement. L'IRM peut être normale dans l'hypophysite associée aux inhibiteurs de points de contrôle, de sorte que l'imagerie seule ne peut pas exclure la condition lorsque des symptômes ou des modifications de l'ACTH sont présents. La classification endocrinologique de la toxicité hypophysaire liée au traitement soutient une différenciation plus claire entre l'hypophysite, l'hypopituitarisme et le déficit isolé en ACTH. À mesure que les protocoles oncologiques rendent les tests multi-axes plus cohérents, le marché des diagnostics de l'hypopituitarisme gagne un canal de demande basé sur la surveillance active du traitement plutôt que sur les seules orientations symptomatiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interprétation complexe des tests hormonaux basaux et dynamiques | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Expertise limitée en endocrinologie en dehors des centres spécialisés | -0.8% | Amérique du Sud, Moyen-Orient et Afrique, et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Variabilité inter-dosages et interférence de la substitution hormonale | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Adoption fragmentée de la copeptine et des tests dynamiques avancés | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interprétation complexe des tests hormonaux basaux et dynamiques
Les tests d'hypopituitarisme nécessitent une interprétation minutieuse car des erreurs peuvent survenir avant l'analyse, pendant la mesure et lors de l'application des résultats à une décision clinique. Une revue de 2024 a identifié les réactions croisées, les anticorps interférants, les interactions avec les compléments nutritionnels et les seuils analytiques mal standardisés comme causes récurrentes de résultats de laboratoire trompeurs. Les tests de tolérance à l'insuline, de stimulation au glucagon et de stimulation à l'ACTH peuvent prendre un temps considérable et nécessitent une supervision clinique. Leurs résultats varient également selon la plateforme de dosage et le seuil appliqué, limitant la comparaison directe entre les laboratoires. Cette complexité ralentit le marché des diagnostics de l'hypopituitarisme car les laboratoires ont besoin de protocoles spécialisés, les équipes cliniques peuvent chercher une confirmation, et l'épisode diagnostique total devient plus gourmand en ressources.
Expertise limitée en endocrinologie en dehors des centres spécialisés
L'interprétation clinique nécessaire pour l'hypopituitarisme est concentrée dans les centres médicaux tertiaires et universitaires, laissant de nombreux établissements communautaires et régionaux avec un soutien spécialisé limité. Ce déficit est le plus apparent en Amérique du Sud, au Moyen-Orient, en Afrique subsaharienne et sur les marchés émergents d'Asie-Pacifique, où des résultats hormonaux anormaux peuvent ne pas conduire à une évaluation de suivi complète. Les services d'examen à distance et la reconnaissance de schémas assistée par intelligence artificielle peuvent améliorer l'accès au fil du temps, bien que leur utilisation généralisée reste limitée dans les contextes à ressources contraintes. Tant que les systèmes d'orientation ne seront pas matures, le marché des diagnostics de l'hypopituitarisme ne convertira pas pleinement la capacité de laboratoire installée en volume diagnostique complété.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
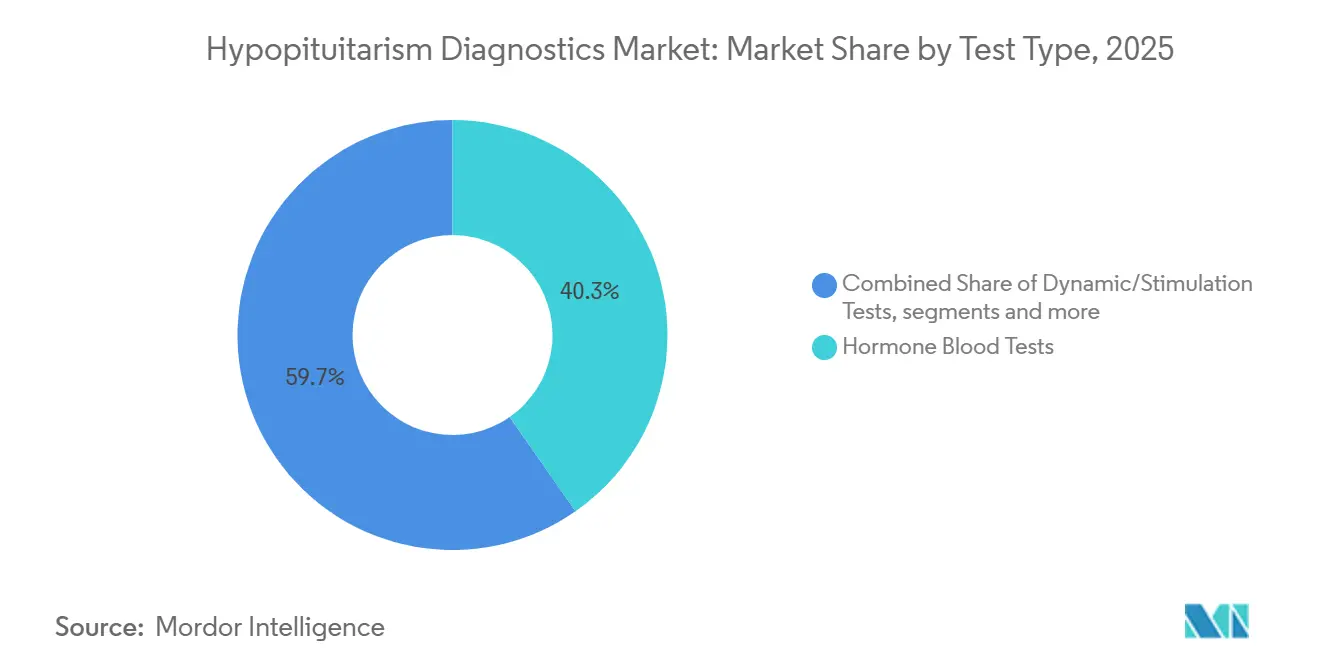
les diagnostics par imagerie se développent tandis que les panels hormonaux ancrent les testsLes tests sanguins hormonaux ont représenté 40,26 % des parts de revenus en 2025, ce qui en fait le type de test le plus important sur le marché du diagnostic de l'hypopituitarisme. Les panels multi-hormonaux basaux constituent généralement la première étape, car les cliniciens doivent évaluer plusieurs axes hypophysaires avant de confirmer la source d'une déficience. Les méthodes d'immunodosage automatisées ECLIA et autres permettent aux laboratoires hospitaliers de traiter ces mesures dans le cadre des flux de travail de routine.
Les tests dynamiques et de stimulation constituent la couche suivante lorsque les valeurs basales sont peu claires ou lorsqu'une confirmation de la déficience en hormone de croissance et en ACTH est nécessaire. Les protocoles de tolérance à l'insuline, de stimulation au glucagon et de stimulation à l'ACTH nécessitent un prélèvement supervisé, de sorte qu'ils restent concentrés dans les hôpitaux et les centres spécialisés. Le diagnostic par imagerie devrait croître à un CAGR de 7,16 % jusqu'en 2031, soutenu par l'utilisation de l'IRM hypophysaire dans les maladies structurelles suspectées et l'hypophysite liée au traitement. Les méthodes d'IRM assistées par intelligence artificielle sont à l'étude pour une détection à plus haute résolution des microadénomes hypophysaires et des modifications structurelles, ce qui peut renforcer le rôle de l'imagerie dans les bilans complexes.

Par application :
le diagnostic clinique est en tête tandis que le dépistage construit un volume basé sur les protocolesLe diagnostic clinique représentait 44,32 % des revenus en 2025, reflétant le rôle continu des orientations basées sur les symptômes dans le marché des diagnostics de l'hypopituitarisme. La fatigue, l'hypogonadisme, le retard de croissance, les symptômes visuels et d'autres préoccupations endocriniennes amènent souvent les cliniciens à demander des tests initiaux. Le diagnostic clinique continuera donc à fournir la base principale de tests dans les services d'endocrinologie hospitalière et les services spécialisés.
Le dépistage devrait croître à un CAGR de 8,24 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide. Le suivi structuré des traumatismes crâniens, de la radiothérapie crânienne et du traitement par inhibiteurs de points de contrôle crée des groupes à risque connus qui peuvent être évalués à des intervalles programmés. La surveillance reste une application stable pour les personnes recevant une hormonothérapie substitutive, car des tests périodiques sont nécessaires pour évaluer l'adéquation du traitement.
Par technologie :
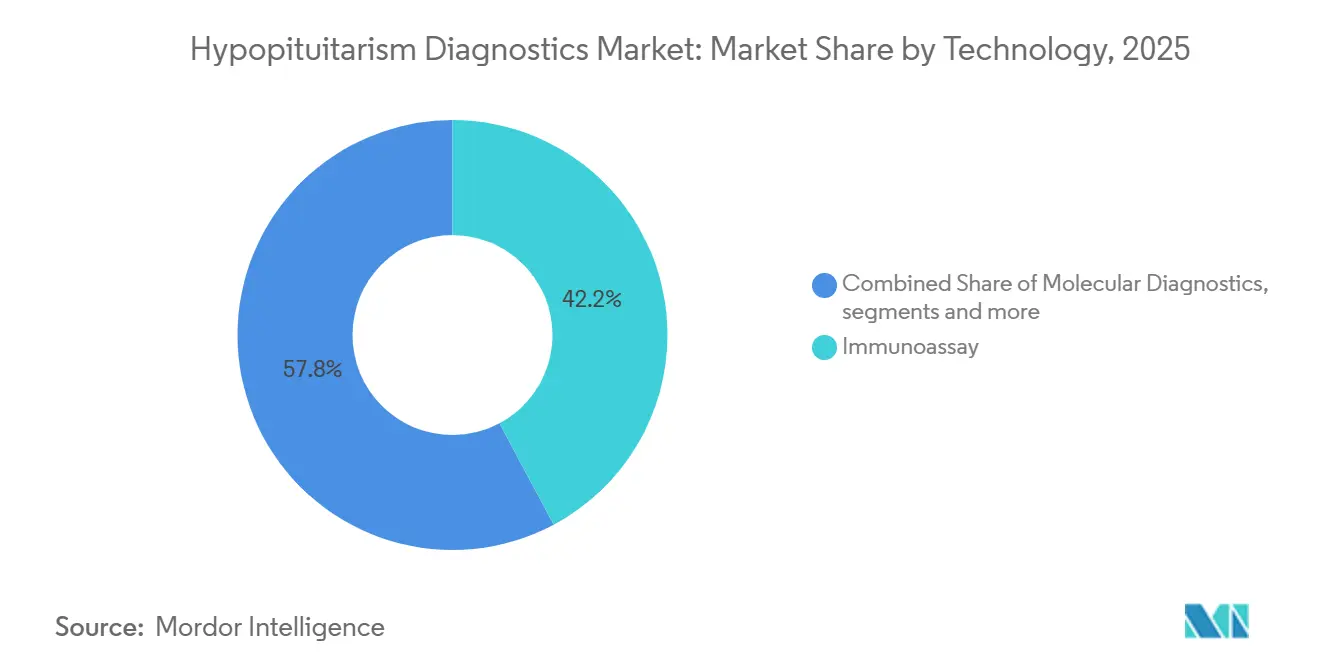
l'immunodosage reste la plateforme centrale tandis que l'imagerie gagne du terrainL'immunodosage a représenté 42,22 % des parts de revenus en 2025, soutenu par son rôle établi dans les tests basaux et la surveillance. Les systèmes Roche cobas e et les systèmes Siemens Healthineers Atellica IM permettent la mesure à haut débit de plusieurs hormones dans les laboratoires centraux hospitaliers. Le marché du diagnostic de l'hypopituitarisme s'appuie sur ces plateformes car un large menu de dosages peut prendre en charge à la fois les bilans initiaux et la surveillance répétée. La standardisation est importante car les résultats hormonaux doivent rester cliniquement fiables lorsque les laboratoires utilisent des tests automatisés à grande échelle.
Le diagnostic moléculaire joue un rôle plus restreint mais pertinent dans les cas congénitaux et héréditaires où les causes génétiques nécessitent une investigation approfondie. Le séquençage de nouvelle génération peut compléter les dosages hormonaux fonctionnels lorsque les présentations pédiatriques ou les antécédents familiaux suggèrent une affection héréditaire. La technologie d'imagerie devrait croître à un CAGR de 8,52 % jusqu'en 2031, soit le taux le plus rapide parmi les catégories technologiques identifiées. La combinaison technologique restera ancrée dans l'immunodosage, car l'imagerie complète la confirmation biochimique sans la remplacer.
Par utilisateur final :
les hôpitaux maintiennent leur leadership tandis que les laboratoires de diagnostic augmentent leur débitLes hôpitaux représentaient 45,14 % de la part des revenus en 2025 et restent le principal groupe d'utilisateurs finaux. Ils sont particulièrement importants pour les tests de stimulation dynamique qui nécessitent des perfusions supervisées, des prélèvements sanguins répétés et un soutien rapide en cas d'événements indésirables. Les services d'endocrinologie hospitalière bnéficient également d'analyseurs intégrés, de commandes électroniques et d'un accès direct à l'imagerie et aux consultations spécialisées. Le secteur des diagnostics de l'hypopituitarisme reste dépendant des hôpitaux pour l'évaluation à haute acuité et la confirmation des cas difficiles.
Les laboratoires de diagnostic devraient se développer à un CAGR de 7,64 % jusqu'en 2031, à mesure que davantage de panels hormonaux statiques et de tests génétiques migrent vers des environnements de référence à haut débit. Les grands réseaux de référence aux États-Unis offrent de larges menus d'hormones hypophysaires et des délais d'exécution courts, permettant aux cliniciens communautaires d'accéder à des tests spécialisés sans exploiter un laboratoire endocrinien complet. Leur rôle est particulièrement important pour les fournisseurs de dosages spécialisés car ces cliniques gèrent des patients nécessitant des tests répétés et cliniquement détaillés.
Analyse géographique
Marché du diagnostic de l'hypopituitarisme en Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 46,31 % en 2025, ce qui lui confère la première position régionale sur le marché du diagnostic de l'hypopituitarisme. Les États-Unis disposent de centres hypophysaires concentrés au sein d'établissements médicaux universitaires, notamment Mayo Clinic, Barrow Neurological Institute et Johns Hopkins, qui soutiennent les analyses de haute complexité et les orientations multidisciplinaires. Le Canada contribue au volume grâce à des systèmes de santé provinciaux qui formalisent les liens entre la prise en charge des traumatismes crâniens et le suivi endocrinologique. La région dispose également d'une base installée dense de plateformes d'immunodosage de Roche, Siemens Healthineers et Abbott, ce qui soutient la capacité de flux de travail endocrinien de routine.
Marché du diagnostic de l'hypopituitarisme en Europe
L'Europe constitue le deuxième bloc régional, soutenu par des réseaux de spécialistes matures et des laboratoires nationaux de référence en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne. Le règlement de l'Union européenne relatif aux dispositifs médicaux de diagnostic in vitro modifie les exigences de validation et peut favoriser les plateformes établies disposant d'une solide documentation réglementaire. Les pratiques structurées de suivi des traumatismes crâniens et d'orientation endocrinologique soutiennent la demande de tests dynamiques là où la capacité spécialisée est disponible. L'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni disposent de réseaux d'endocrinologie établis capables de traiter des orientations complexes dans le cadre de filières de soins tertiaires. Les pays d'Europe de l'Est, notamment la Pologne et la République tchèque, affichent un besoin croissant de tests spécialisés, bien que les cycles d'approvisionnement pour les plateformes avancées puissent retarder l'adoption à court terme. Ces différences créent des opportunités contrastées sur le marché régional du diagnostic de l'hypopituitarisme.
Marché du diagnostic de l'hypopituitarisme en Asie-Pacifique, en Amérique du Sud et dans la région MEA
L'Asie-Pacifique devrait croître à un CAGR de 9,23 % jusqu'en 2031, soit le taux régional le plus rapide sur le marché du diagnostic de l'hypopituitarisme. Les investissements dans les infrastructures de santé, le renforcement de la formation des spécialistes et une sensibilisation accrue aux troubles endocriniens soutiennent l'adoption en Chine, en Inde, au Japon et en Corée du Sud. Le Japon classe l'hypofonction hypophysaire antérieure comme maladie réfractaire désignée, ce qui ouvre la couverture d'assurance pour les bilans diagnostiques et impose une évaluation hormonale multi-axes selon des critères publiés. La Chine bénéficie d'une centralisation des achats hospitaliers et d'une utilisation croissante des systèmes d'immunodosage par chimiluminescence. L'Inde et la Corée du Sud développent leurs services d'endocrinologie dans les centres tertiaires urbains, bien que l'accès reste inégal au-delà de ces sites. L'Amérique du Sud, le Moyen-Orient et l'Afrique progressent à partir d'une base plus faible, avec le Brésil et l'Arabie saoudite comme principaux points d'accès. La faible densité de spécialistes et la fragmentation des infrastructures de laboratoire continuent de freiner l'adoption dans ces régions.
Paysage concurrentiel
Le marché des diagnostics de l'hypopituitarisme est modérément fragmenté, les grandes entreprises de plateformes de diagnostic in vitro fournissant la majeure partie de la capacité d'immunodosage à haut débit. F. Hoffmann-La Roche, Siemens Healthineers, Abbott Laboratories et Danaher Corporation se font concurrence par la largeur des analyseurs, l'intégration en laboratoire, les menus de dosages et l'approvisionnement récurrent en réactifs. DiaSorin S.p.A. et Immunodiagnostic Systems Holdings PLC occupent un niveau spécialisé axé sur la spécificité des dosages endocriniens et la capacité des panels ciblés. La plateforme LIAISON de DiaSorin comprend des tests d'anticorps anti-récepteurs de la TSH pertinents pour la différenciation de l'axe hypophyso-thyroïdien. Les réseaux de laboratoires de référence, notamment Quest Diagnostics, Laboratory Corporation of America Holdings, ARUP Laboratories et Mayo Clinic Laboratories, achètent à la fois des systèmes de laboratoire et font concurrence aux laboratoires hospitaliers grâce à des menus de tests spécialisés externalisés.
La concurrence reflète également la difficulté d'offrir des résultats précis dans des cas d'utilisation endocriniens variés. Les acheteurs de laboratoires ont besoin de larges menus hormonaux, de flux de travail stables, d'un soutien réglementaire et de performances cliniques claires pour décider quels systèmes utiliser. L'annonce de Siemens Healthineers en mai 2026 concernant la certification HoST-TT continue pour l'Atellica IM Testosterone II a renforcé la valeur de la standardisation des dosages dans les flux de travail endocriniens. Ces évolutions montrent pourquoi la performance des produits, l'accès réglementaire et la profondeur du menu spécialisé restent des facteurs concurrentiels centraux.
Des opportunités ouvertes subsistent dans l'interprétation d'imagerie hypophysaire assistée par intelligence artificielle, les panels hormonaux au point de soins pour les cliniques d'endocrinologie ambulatoire, et les kits de tests dynamiques multiplexés qui réduisent la charge des protocoles de stimulation. Mindray Medical International peut défier les fournisseurs établis en Asie-Pacifique avec des analyseurs d'immunodosage par chimiluminescence compétitifs en termes de coût pour les achats hospitaliers sensibles aux prix. L'harmonisation des dosages reste un autre enjeu concurrentiel car des mesures incohérentes peuvent compliquer la classification des patients et les tests répétés. Les entreprises qui soutiennent des efforts de standardisation crédibles pourraient être mieux positionnées lorsque les acheteurs institutionnels accordent plus d'importance à la fiabilité inter-plateformes. Le marché des diagnostics de l'hypopituitarisme est donc concurrentiel en termes de capacité instrumentale, de qualité des dosages, de positionnement réglementaire, de portée des services et de capacité à répondre aux flux de travail cliniques complexes.
Leaders du secteur des diagnostics de l'hypopituitarisme
-
Siemens Healthineers AG
-
F. Hoffmann-La Roche AG
-
Abbott Laboratories
-
Danaher Corporation
-
DiaSorin S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du diagnostic de l'hypopituitarisme Entreprises couvertes dans ce rapport
- Abbott Laboratories
- ARUP Laboratories
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- DiaSorin
- Roche
- Fujirebio Holdings, Inc.
- Hologic
- Immunodiagnostic Systems Holdings PLC
- LabCorp
- Mayo Clinic Laboratories
- Mindray
- QIAGEN
- Quest Diagnostics
- Revvity, Inc.
- Siemens Healthineers
- Thermo Fisher Scientific
- Tosoh
Développements industriels récents dans Marché du diagnostic de l'hypopituitarisme
- Mai 2026 : Siemens Healthineers a annoncé que son dosage Atellica IM Testosterone II avait obtenu la certification continue du Programme de standardisation des hormones du CDC pour la testostérone totale, confirmant l'équivalence avec la chromatographie liquide haute performance couplée à la spectrométrie de masse en tandem. Le TSTII est le seul immunodosage entièrement automatisé à détenir cette certification de manière ininterrompue depuis 2019, soutenant la conformité avec les recommandations de l'Endocrine Society et de l'American Urological Association pour l'évaluation de l'axe gonadique dans le bilan d'hypopituitarisme.
- Mars 2026 : Roche a reçu la désignation de complexité modérée CLIA de la FDA américaine pour son panel de dosages stéroïdiens Ionify, couvrant l'estradiol, le DHEA, le DHEA-S, la progestérone, la 17-hydroxyprogestérone et l'androstènedione, sur la solution cobas Mass Spec. Cette désignation élargit considérablement l'accessibilité, permettant aux laboratoires de routine d'effectuer des évaluations des axes surrénalien et gonadique par spectrométrie de masse sans exigences d'opérateur spécialisé.
- Avril 2026 : DiaSorin a publié ses prévisions pour l'exercice 2026 projetant une croissance des revenus de 5 % à 6 % à taux de change constants et des marges d'EBITDA ajusté de 32 % à 33 %, reflétant un élan commercial soutenu dans son portefeuille d'immunodiagnostics spécialisés, qui comprend des dosages endocriniens directement pertinents pour l'évaluation de la fonction hypophysaire.
Portée du rapport mondial sur le marché des diagnostics de l'hypopituitarisme
Selon la portée du rapport, le marché des diagnostics de l'hypopituitarisme désigne le segment du diagnostic clinique axé sur l'identification des déficiences partielles ou complètes de la sécrétion d'hormones hypophysaires, en utilisant l'imagerie, les dosages biochimiques et les tests de stimulation pour permettre la détection précoce, le diagnostic différentiel et la planification du traitement.
Le marché des diagnostics de l'hypopituitarisme est segmenté par type de test, application, technologie, utilisateur final et géographie. Par type de test, le marché est segmenté en tests sanguins hormonaux, tests dynamiques/de stimulation, diagnostics par imagerie et autres types de tests. Par application, le marché est segmenté en diagnostic clinique, dépistage et surveillance. Par technologie, le marché est segmenté en immunodosage, diagnostic moléculaire et technologie d'imagerie. Par utilisateur final, le marché est segmenté en hôpitaux, laboratoires de diagnostic, cliniques d'endocrinologie spécialisées et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Tests sanguins hormonaux |
| Tests dynamiques/de stimulation |
| Diagnostics par imagerie |
| Autres types de tests |
| Diagnostic clinique |
| Dépistage |
| Surveillance |
| Immunodosage |
| Diagnostic moléculaire |
| Technologie d'imagerie |
| Hôpitaux |
| Laboratoires de diagnostic |
| Cliniques d'endocrinologie spécialisées |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de test | Tests sanguins hormonaux | |
| Tests dynamiques/de stimulation | ||
| Diagnostics par imagerie | ||
| Autres types de tests | ||
| Par application | Diagnostic clinique | |
| Dépistage | ||
| Surveillance | ||
| Par technologie | Immunodosage | |
| Diagnostic moléculaire | ||
| Technologie d'imagerie | ||
| Par utilisateur final | Hôpitaux | |
| Laboratoires de diagnostic | ||
| Cliniques d'endocrinologie spécialisées | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance attendu pour le marché des diagnostics de l'hypopituitarisme jusqu'en 2031 ?
Le marché des diagnostics de l'hypopituitarisme devrait croître à un CAGR de 6,56 % de 2026 à 2031, passant de 280,90 millions USD en 2025 à 298,13 millions USD en 2026 pour atteindre 409,54 millions USD d'ici 2031.
Quel type de test connaît la croissance la plus rapide pour le diagnostic de l'hypopituitarisme ?
Les diagnostics par imagerie devraient croître à un CAGR de 7,16 % jusqu'en 2031, soutenus par une utilisation accrue de l'IRM hypophysaire et des méthodes d'imagerie assistées par intelligence artificielle.
Pourquoi le dépistage devient-il plus important dans la prise en charge de l'hypopituitarisme ?
Le dépistage devrait croître à un CAGR de 8,24 % car les traumatismes crâniens, la radiothérapie crânienne et les programmes d'inhibiteurs de points de contrôle créent des groupes de tests programmés.
Quelle région devrait connaître la croissance la plus rapide dans les diagnostics de l'hypopituitarisme ?
L'Asie-Pacifique devrait croître à un CAGR de 9,23 % jusqu'en 2031, soutenue par les investissements dans les infrastructures de santé et le développement des services endocriniens.