
Marktgröße und Marktanteil der Hypopituitarismus-Diagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
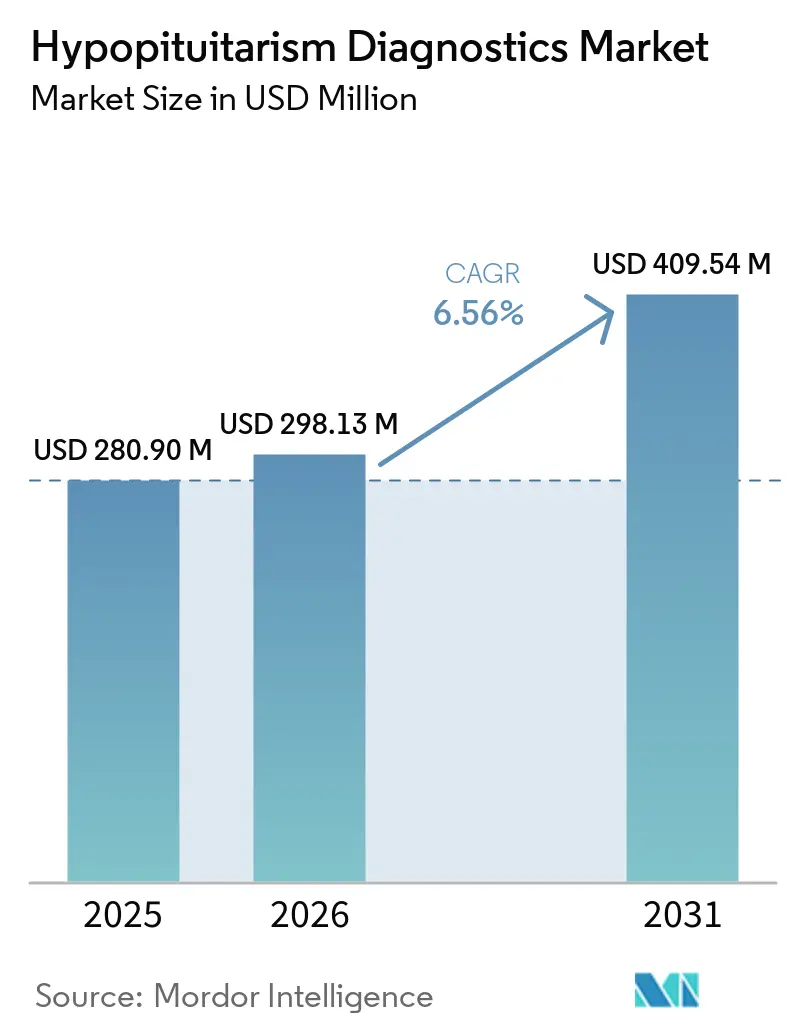
| Marktgröße (2026) | 298.13 Millionen US-Dollar |
| Marktgröße (2031) | 409.54 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Hypopituitarismus-Diagnostik von Mordor Intelligence
Der Markt für Hypopituitarismus-Diagnostik wird voraussichtlich von 280,90 Millionen USD im Jahr 2025 und 298,13 Millionen USD im Jahr 2026 auf 409,54 Millionen USD bis 2031 wachsen und dabei zwischen 2026 und 2031 eine CAGR von 6,56 % verzeichnen. Der Markt für Hypopituitarismus-Diagnostik wird durch eine beträchtliche Patientenpopulation gestützt, deren Erkrankung noch nicht identifiziert wurde, während eine verzögerte Diagnose schwerwiegende klinische Folgen haben kann. Die Prävalenz bei Erwachsenen wurde mit 37,5 bis 45,5 Fällen pro 100.000 Personen angegeben, und die standardisierte Sterblichkeitsrate war nahezu 8-mal so hoch wie in der Allgemeinbevölkerung, was eine frühere und umfassendere Abklärung unterstützt. Neue onkologische Behandlungspfade, formelle Nachsorge für Patienten nach Hirnverletzungen und Strahlentherapie sowie die Automatisierung in Laborabläufen erweitern die Basis der Routinetestung. Der Markt für Hypopituitarismus-Diagnostik profitiert auch davon, wenn Krankenhäuser etablierte Analysegeräte für umfassendere Hormonpanels nutzen können, anstatt jeden Fall an spezialisierte Laboratorien zu überweisen. Plattformkonsistenz, die Verfügbarkeit von Spezialisten und der Zugang zu fortschrittlicher Bildgebung werden wichtige Einschränkungen für die Akzeptanz bleiben, insbesondere außerhalb etablierter Überweisungsnetzwerke.
Wichtigste Erkenntnisse des Berichts
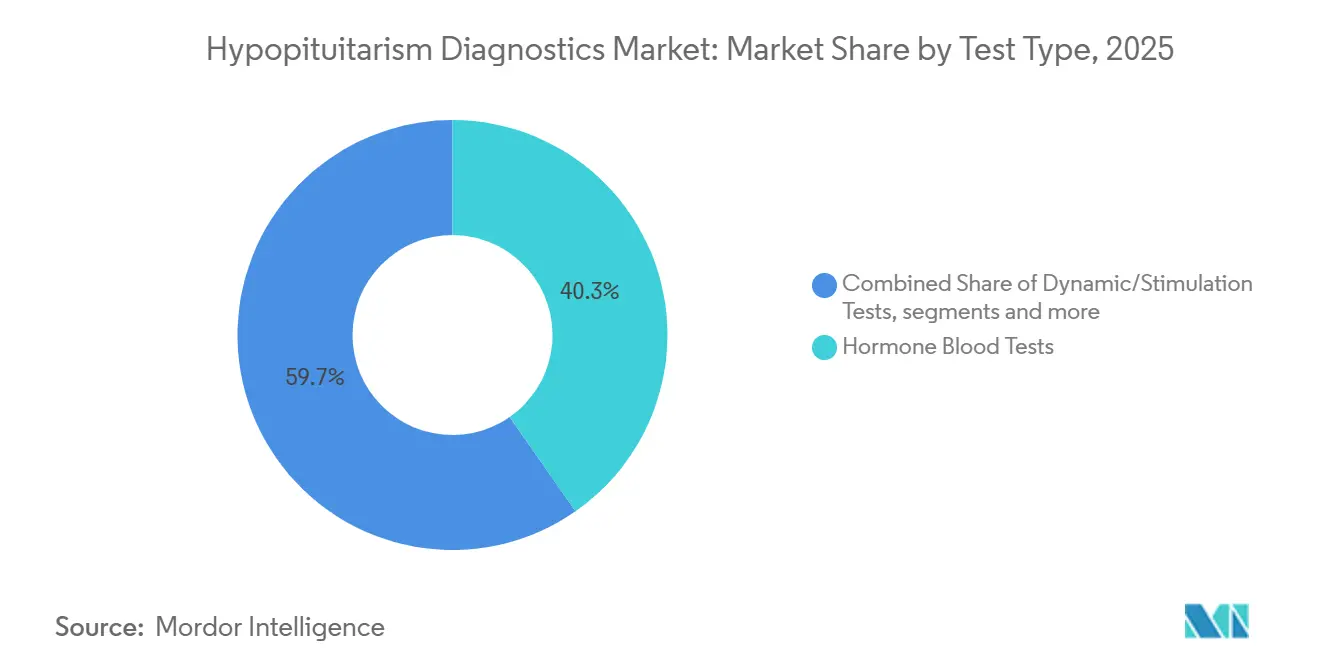
- Nach Testtyp hielten Hormon-Bluttests im Jahr 2025 einen Marktanteil von 40,26 % am Markt für Hypopituitarismus-Diagnostik, während die Bildgebungsdiagnostik bis 2031 voraussichtlich mit einer CAGR von 7,16 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 44,32 % am Markt für Hypopituitarismus-Diagnostik auf die klinische Diagnose, während das Screening bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen wird.
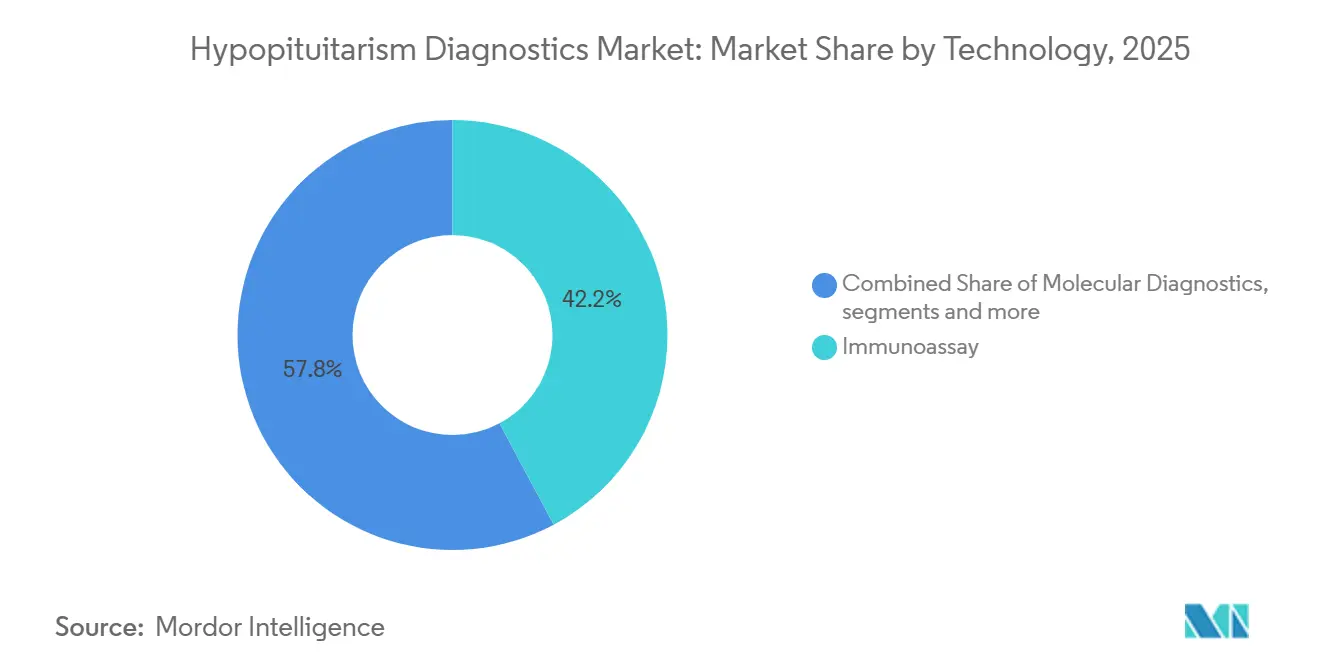
- Nach Technologie hielt der Immunoassay im Jahr 2025 einen Umsatzanteil von 42,22 %, während die Bildgebungstechnologie bis 2031 voraussichtlich mit einer CAGR von 8,52 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2025 45,14 % des Umsatzanteils auf Krankenhäuser, während diagnostische Laboratorien bis 2031 voraussichtlich mit einer CAGR von 7,64 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,31 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Identifizierung von Hypophysenhormonmangel | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Testung von Hypophysentumoren und behandlungsbedingter Dysfunktion | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung des Screenings bei Schädel-Hirn-Trauma- und Post-Bestrahlungs-Populationen | +0.9% | Global, mit früher Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum automatisierter Hormon-Immunoassay- und Hypophysen-Bildgebungsabläufe | +1.0% | Nordamerika, Europa und wichtige Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verbesserte Erkennung von Hypophysitis im Zusammenhang mit Immun-Checkpoint-Inhibitoren | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung von Copeptin und Multiplex-Endokrintests bei unklaren Fällen | +0.5% | Europa und Nordamerika, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Identifizierung von Hypophysenhormonmangel
Hypopituitarismus wird häufig übersehen, anstatt von Natur aus selten zu sein, was eine beträchtliche Gruppe von Patienten ohne bestätigte Diagnose oder angemessene Hormonabklärung zurücklässt. Eine Erwachsenenprävalenz von 37,5 bis 45,5 Fällen pro 100.000 Personen weist auf ein bedeutendes Potenzial für den Markt für Hypopituitarismus-Diagnostik hin, insbesondere weil eine unbehandelte Erkrankung eine standardisierte Sterblichkeitsrate trägt, die fast 8-mal so hoch ist wie die der Allgemeinbevölkerung.[1] Der zunehmende Einsatz von MRT bei Kopfschmerzen und neurologischen Abklärungen identifiziert auch Hypophysen-Inzidentalome, die eine biochemische Nachsorge erfordern, selbst wenn die Bildgebung aus einem anderen klinischen Grund angeordnet wurde.[2] Selläre Tumoren und andere raumfordernde Läsionen machen fast 50 % der erworbenen Fälle aus, sodass eine breitere MRT-Verfügbarkeit mehr Patienten früher in die Abklärung bringen kann. Routinemäßige Basalpanels können Cortisol, ACTH, TSH, freies T4, IGF-1 und Gonadotropine gemeinsam messen, was eine umfassende Beurteilung innerhalb von Überweisungspfaden praktischer macht.
Ausweitung des Screenings bei Schädel-Hirn-Trauma- und Post-Bestrahlungs-Populationen
Schädel-Hirn-Trauma und strahlenbedingte Hypophyseninsuffizienz stellen klinisch bedeutsame Gruppen dar, die historisch gesehen nach der ersten Behandlungsepisode ein inkonsistentes Screening erhalten haben. Eine Metaanalyse aus dem Jahr 2024 stellte bei 61 % der Erwachsenen, die wegen Hirn-, Kopf- und Halstumoren mit Strahlung behandelt wurden, eine Hypophyseninsuffizienz fest, wobei ein Wachstumshormonmangel mit 40 % am häufigsten berichtet wurde. Klinische Nachsorgeleitlinien fordern eine strukturierte Beurteilung nach mittelschweren bis schweren Hirnverletzungen, mit Tests in definierten Intervallen, wenn Symptome oder Risikofaktoren weiterhin vorhanden sind.[3] Diese Versorgungspfade schaffen wiederholte Tests über mehrere Jahre hinweg anstelle einer einzigen diagnostischen Begegnung. Der Markt für Hypopituitarismus-Diagnostik profitiert daher von Krankenhaussystemen, die Neurotraumatologie, Onkologie, Endokrinologie und Labordienste durch einen konsistenten Nachsorgepfad verbinden.
Wachstum automatisierter Hormon-Immunoassay- und Hypophysen-Bildgebungsabläufe
Die Automatisierung verändert die Art und Weise, wie Laboratorien Hypophysentests durchführen, indem sie ermöglicht, mehrere Hormommessungen in einem gemeinsamen Hochdurchsatz-Arbeitsablauf zu verarbeiten. Roche cobas Elecsys und Siemens Healthineers Atellica IM Systeme können Multi-Hormon-Panels durchführen, die Cortisol, ACTH, TSH, Wachstumshormon, LH, FSH und Prolaktin umfassen, und so den manuellen Aufwand in Krankenhaus-Kernlaboratorien reduzieren. Die Bezeichnung kann den Zugang zu massenspektrometriebasiertem Steroidtesting über hochkomplexe Referenzlaboratorien in den Vereinigten Staaten hinaus erweitern. Deep-Learning-Rekonstruktion in der dynamisch kontrastverstärkten Hypophysen-MRT verbessert die zeitliche Auflösung, ohne die Scanzeiten zu verlängern, während KI-gestützte Bildgebung auf eine verbesserte Mikroadenom-Erkennung hin untersucht wurde. Der Markt für Hypopituitarismus-Diagnostik kann davon profitieren, da diese Veränderungen die praktische Belastung durch umfassende Labor- und Bildgebungsbeurteilungen reduzieren.
Verbesserte Erkennung von Hypophysitis im Zusammenhang mit Immun-Checkpoint-Inhibitoren
Der zunehmende Einsatz von Immun-Checkpoint-Inhibitoren in der Onkologie schafft eine definierte Gruppe, die während der Behandlung eine engmaschige endokrine Überwachung erfordert. MRT kann bei Checkpoint-Inhibitor-assoziierter Hypophysitis normal sein, sodass die Bildgebung allein die Erkrankung nicht ausschließen kann, wenn Symptome oder ACTH-Veränderungen vorliegen. Die endokrinologisch geführte Klassifizierung behandlungsbedingter Hypophysentoxizität unterstützt eine klarere Differenzierung zwischen Hypophysitis, Hypopituitarismus und isoliertem ACTH-Mangel. Da onkologische Protokolle die Mehrfachachsen-Testung konsistenter gestalten, gewinnt der Markt für Hypopituitarismus-Diagnostik einen Nachfragekanal, der auf aktiver Behandlungsüberwachung basiert und nicht nur auf symptomatischen Überweisungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe Interpretation von basalen und dynamischen Hormontests | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte endokrinologische Expertise außerhalb von Spezialzentren | -0.8% | Südamerika, Naher Osten und Afrika sowie aufstrebende Märkte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Interassay- Variabilität und Interferenz durch Hormonersatztherapie | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Einführung von Copeptin und fortschrittlichen dynamischen Tests | -0.4% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Interpretation von basalen und dynamischen Hormontests
Hypopituitarismus-Tests erfordern eine sorgfältige Interpretation, da Fehler vor der Analyse, während der Messung und bei der Anwendung der Ergebnisse auf eine klinische Entscheidung auftreten können. Eine Überprüfung aus dem Jahr 2024 identifizierte Kreuzreaktionen, interferierende Antikörper, Wechselwirkungen mit Nahrungsergänzungsmitteln und schlecht standardisierte analytische Grenzwerte als wiederkehrende Ursachen für irreführende Laborergebnisse. Insulintoleranz-, Glukagonstimulations- und ACTH-Stimulationstests können erhebliche Zeit in Anspruch nehmen und klinische Überwachung erfordern. Ihre Ergebnisse variieren auch je nach Assay-Plattform und angewendetem Grenzwert, was einen direkten Vergleich zwischen Laboratorien einschränkt. Diese Komplexität verlangsamt den Markt für Hypopituitarismus-Diagnostik, da Laboratorien spezialisierte Protokolle benötigen, klinische Teams möglicherweise eine Bestätigung anfordern und die gesamte diagnostische Episode ressourcenintensiver wird.
Begrenzte endokrinologische Expertise außerhalb von Spezialzentren
Die für Hypopituitarismus erforderliche klinische Interpretation ist auf tertiäre und akademische medizinische Zentren konzentriert, was viele kommunale und regionale Einrichtungen mit begrenzter Spezialistenunterstützung zurücklässt. Dieser Mangel ist am deutlichsten in Südamerika, dem Nahen Osten, Subsahara-Afrika und aufstrebenden Märkten im Asien-Pazifik-Raum, wo abnormale Hormontestergebnisse möglicherweise nicht zu einer vollständigen Nachsorgebeurteilung führen. Fernüberprüfungsdienste und KI-gestützte Mustererkennung können den Zugang im Laufe der Zeit verbessern, obwohl die weit verbreitete Nutzung in ressourcenbeschränkten Umgebungen noch begrenzt ist. Bis Überweisungssysteme ausgereift sind, wird der Markt für Hypopituitarismus-Diagnostik die installierte Laborkapazität nicht vollständig in abgeschlossenes Diagnosevolumen umwandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
Bildgebungsdiagnostik expandiert, während Hormonpanels die Testbasis verankernHormon-Bluttests hielten im Jahr 2025 einen Umsatzanteil von 40,26 % und waren damit der größte Testtyp im Markt für Hypopituitarismus-Diagnostik. Basale Multi-Hormon-Panels sind in der Regel der erste Schritt, da Kliniker mehrere Hypophysenachsen bewerten müssen, bevor sie die Ursache einer Insuffizienz bestätigen können. ECLIA und andere automatisierte Immunoassay-Methoden ermöglichen es Krankenhauslaboratorien, diese Messungen im Rahmen von Routineabläufen zu verarbeiten.
Dynamische Tests und Stimulationstests bilden die nächste Ebene, wenn Basiswerte unklar sind oder wenn eine Bestätigung eines Wachstumshormon- und ACTH-Mangels erforderlich ist. Insulintoleranz-, Glukagonstimulations- und ACTH-Stimulationsprotokolle erfordern eine überwachte Probenentnahme und sind daher auf Krankenhäuser und Spezialzentren konzentriert. Die Bildgebungsdiagnostik wird voraussichtlich bis 2031 mit einer CAGR von 7,16 % wachsen, unterstützt durch den Einsatz von Hypophysen-MRT bei vermuteten strukturellen Erkrankungen und behandlungsbedingter Hypophysitis. KI-gestützte MRT-Methoden werden auf ihre Eignung zur hochauflösenden Erkennung von Hypophysenmikroadenomen und strukturellen Veränderungen untersucht, was die Rolle der Bildgebung bei komplexen diagnostischen Abklärungen stärken kann.

Nach Anwendung:
Klinische Diagnose führt, während das Screening protokollbasiertes Volumen aufbautDie klinische Diagnose machte im Jahr 2025 44,32 % des Umsatzes aus und spiegelt die anhaltende Rolle symptomgeführter Überweisungen im Markt für Hypopituitarismus-Diagnostik wider. Müdigkeit, Hypogonadismus, Wachstumsstörungen, Sehsymptome und andere endokrine Beschwerden veranlassen Kliniker häufig, erste Tests anzufordern. Die klinische Diagnose wird daher weiterhin die Haupttestbasis in der Krankenhausendokrinologie und bei Spezialdiensten liefern.
Das Screening wird bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen und ist damit die am schnellsten wachsende Anwendung. Strukturierte Nachsorge bei Schädel-Hirn-Trauma, kranialer Bestrahlung und Checkpoint-Inhibitor-Behandlung schafft bekannte Risikogruppen, die in geplanten Intervallen beurteilt werden können. Das Monitoring bleibt eine stetige Anwendung für Personen, die eine Hormonersatztherapie erhalten, da regelmäßige Tests zur Beurteilung der Behandlungsadäquanz erforderlich sind.
Nach Technologie:
Immunoassay bleibt die Kernplattform, während die Bildgebung an Bedeutung gewinntImmunoassays hielten im Jahr 2025 einen Umsatzanteil von 42,22 %, gestützt durch ihre etablierte Rolle bei der Basistestung und Überwachung. Roche cobas e-Systeme und Siemens Healthineers Atellica IM-Systeme unterstützen die Hochdurchsatzmessung mehrerer Hormone in zentralen Krankenhauslaboratorien. Der Markt für Hypopituitarismus-Diagnostik ist auf diese Plattformen angewiesen, da ein breites Assay-Menü sowohl die initiale Abklärung als auch die wiederholte Überwachung unterstützen kann. Standardisierung ist wichtig, da Hormontestergebnisse klinisch zuverlässig bleiben müssen, wenn Laboratorien automatisierte Tests in großem Maßstab einsetzen.
Die Molekulardiagnostik spielt eine kleinere, aber relevante Rolle bei kongenitalen und hereditären Fällen, bei denen genetische Ursachen einer weiteren Untersuchung bedürfen. Next-Generation-Sequenzierung kann funktionelle Hormonassays ergänzen, wenn pädiatrische Befunde oder die Familienanamnese auf eine vererbte Erkrankung hindeuten. Die Bildgebungstechnologie wird voraussichtlich bis 2031 mit einer CAGR von 8,52 % wachsen – die schnellste Rate unter den identifizierten Technologiekategorien. Der Technologiemix wird weiterhin auf Immunoassays ausgerichtet bleiben, da Bildgebung die biochemische Bestätigung ergänzt, anstatt sie zu ersetzen.
Nach Endnutzer:
Krankenhäuser behalten die Führung, während diagnostische Laboratorien den Durchsatz steigernKrankenhäuser machten im Jahr 2025 45,14 % des Umsatzanteils aus und bleiben die führende Endnutzergruppe. Sie sind besonders wichtig für dynamische Stimulationstests, die überwachte Infusionen, wiederholte Blutentnahmen und sofortige Unterstützung bei unerwünschten Ereignissen erfordern. Krankenhausendokrinologieabteilungen profitieren auch von integrierten Analysegeräten, elektronischer Auftragserteilung und direktem Zugang zu Bildgebung und Fachkonsultation. Die Branche der Hypopituitarismus-Diagnostik bleibt für die Hochakut-Beurteilung und die Bestätigung schwieriger Fälle auf Krankenhäuser angewiesen.
Diagnostische Laboratorien werden bis 2031 voraussichtlich mit einer CAGR von 7,64 % wachsen, da mehr statische Hormonpanels und Gentests in Hochdurchsatz-Referenzumgebungen verlagert werden. Große Referenznetzwerke in den Vereinigten Staaten bieten umfangreiche Hypophysenhormon-Menüs und kurze Bearbeitungszeiten, sodass niedergelassene Kliniker auf spezialisierte Tests zugreifen können, ohne ein vollständiges endokrines Labor zu betreiben. Ihre Rolle ist besonders wichtig für Spezialassay-Anbieter, da diese Kliniken Patienten betreuen, die wiederholte und klinisch detaillierte Tests benötigen.
Geografische Analyse
Markt für Hypopituitarismus-Diagnostik in Nordamerika
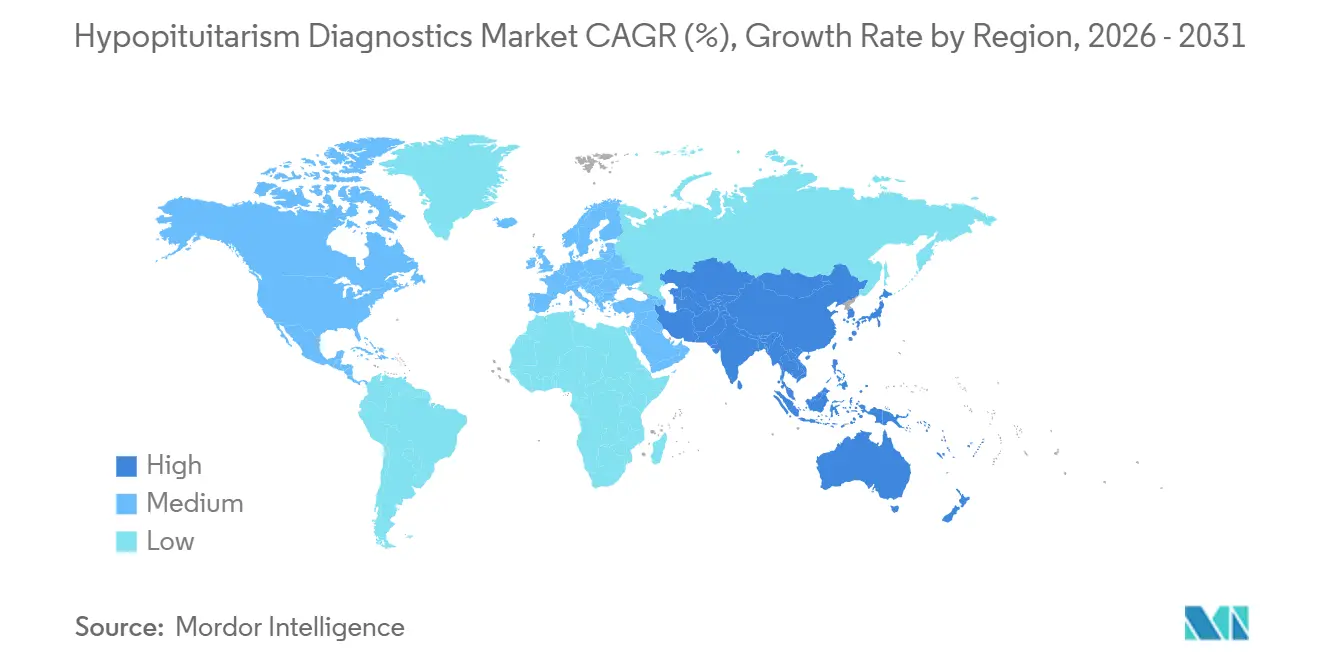
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 46,31 % und nimmt damit die größte regionale Position im Markt für Hypopituitarismus-Diagnostik ein. Die Vereinigten Staaten verfügen über konzentrierte Hypophysenzentren an akademischen medizinischen Einrichtungen, darunter Mayo Clinic, Barrow Neurological Institute und Johns Hopkins, die hochkomplexe Tests und multidisziplinäre Überweisungen unterstützen. Kanada trägt durch provinzielle Gesundheitssysteme zum Volumen bei, die Verbindungen zwischen der Versorgung von Hirnverletzungen und der endokrinologischen Nachsorge formalisieren. Die Region verfügt zudem über eine dichte installierte Basis an Immunoassay-Plattformen von Roche, Siemens Healthineers und Abbott, die die routinemäßige endokrine Arbeitskapazität unterstützt.
Markt für Hypopituitarismus-Diagnostik in Europa
Europa ist der zweitgrößte regionale Block, gestützt durch ausgereifte Spezialistennetzwerke und nationale Referenzlaboratorien in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Die In-vitro-Diagnostik-Verordnung der Europäischen Union verändert die Validierungsanforderungen und kann etablierte Plattformen mit einer soliden regulatorischen Dokumentation begünstigen. Strukturierte Nachsorgepraktiken bei Hirnverletzungen und endokrinologische Überweisungspraktiken unterstützen die Nachfrage nach dynamischen Tests, sofern Spezialistenkapazitäten verfügbar sind. Deutschland, Frankreich, Italien, Spanien und das Vereinigte Königreich verfügen über etablierte endokrinologische Netzwerke, die komplexe Überweisungen innerhalb tertiärer Versorgungspfade bearbeiten können. Osteuropäische Länder, darunter Polen und die Tschechische Republik, zeigen einen wachsenden Bedarf an spezialisierten Tests, obwohl Beschaffungszyklen für fortschrittliche Plattformen die kurzfristige Einführung verzögern können. Diese Unterschiede schaffen ein gemischtes Potenzial im regionalen Markt für Hypopituitarismus-Diagnostik.
Markt für Hypopituitarismus-Diagnostik in APAC, Südamerika und MEA
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 9,23 % wachsen – die schnellste regionale Wachstumsrate im Markt für Hypopituitarismus-Diagnostik. Investitionen in die Gesundheitsinfrastruktur, eine zunehmende Spezialistenausbildung und ein wachsendes Bewusstsein für endokrine Erkrankungen fördern die Einführung in China, Indien, Japan und Südkorea. Japan klassifiziert die Unterfunktion des Vorderlappens der Hypophyse als designierte unheilbare Erkrankung, was eine Krankenversicherungsdeckung für diagnostische Abklärungen vorsieht und eine Mehrfachachsen-Hormonbewertung gemäß veröffentlichten Kriterien erfordert. China profitiert von der zentralisierten Krankenhausbeschaffung und dem zunehmenden Einsatz von Chemilumineszenz-Immunoassay-Systemen. Indien und Südkorea bauen endokrine Dienste in städtischen Tertiärzentren aus, obwohl der Zugang über diese Standorte hinaus uneinheitlich bleibt. Südamerika, der Nahe Osten und Afrika wachsen von einer niedrigeren Basis aus, wobei Brasilien und Saudi-Arabien als wichtige Zugangspunkte fungieren. Eine begrenzte Spezialistendichte und eine fragmentierte Laborinfrastruktur verlangsamen die Einführung in diesen Regionen weiterhin.
Wettbewerbslandschaft
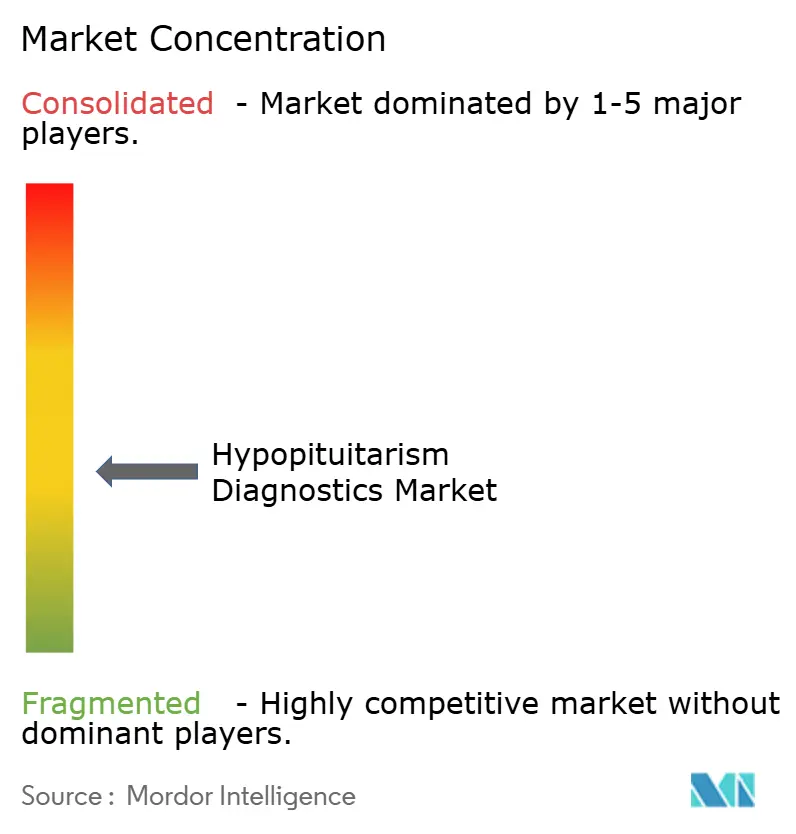
Der Markt für Hypopituitarismus-Diagnostik ist mäßig fragmentiert, wobei große In-vitro-Diagnostik-Plattformunternehmen den Großteil der Hochdurchsatz-Immunoassay-Kapazität bereitstellen. F. Hoffmann-La Roche, Siemens Healthineers, Abbott Laboratories und Danaher Corporation konkurrieren durch Analysegerätebreite, Laborintegration, Assay-Menüs und wiederkehrende Reagenzienversorgung. DiaSorin S.p.A. und Immunodiagnostic Systems Holdings PLC besetzen eine Spezialitätsstufe, die sich auf endokrine Assay-Spezifität und gezielte Panel-Fähigkeit konzentriert. Die LIAISON-Plattform von DiaSorin umfasst TSH-Rezeptor-Antikörpertests, die für die Differenzierung der Hypophysen-Schilddrüsen-Achse relevant sind. Referenzlaboratorienetzwerke, darunter Quest Diagnostics, Laboratory Corporation of America Holdings, ARUP Laboratories und Mayo Clinic Laboratories, kaufen sowohl Laborsysteme als auch konkurrieren mit Krankenhauslaboratorien durch spezialisierte Einsendungstest-Menüs.
Der Wettbewerb spiegelt auch die Schwierigkeit wider, genaue Ergebnisse über verschiedene endokrine Anwendungsfälle hinweg anzubieten. Laborkäufer benötigen umfangreiche Hormonmenüs, stabile Arbeitsabläufe, regulatorische Unterstützung und klare klinische Leistung bei der Entscheidung, welche Systeme sie verwenden. Die Ankündigung von Siemens Healthineers im Mai 2026 zur kontinuierlichen HoST-TT-Zertifizierung für Atellica IM Testosterone II unterstrich den Wert der Assay-Standardisierung in endokrinen Arbeitsabläufen. Diese Schritte zeigen, warum Produktleistung, regulatorischer Zugang und Tiefe des Spezialitätsmenüs zentrale Wettbewerbsfaktoren bleiben.
Offene Chancen bestehen bei der KI-gestützten Interpretation von Hypophysenbildgebung, Point-of-Care-Hormonpanels für ambulante endokrinologische Kliniken und gemultiplexten dynamischen Testkits, die die Belastung durch Stimulationsprotokolle reduzieren. Mindray Medical International kann etablierte Anbieter im Asien-Pazifik-Raum mit kosteneffizienten Chemilumineszenz-Immunoassay-Analysegeräten für preissensible Krankenhausbeschaffung herausfordern. Die Assay-Harmonisierung bleibt ein weiteres Wettbewerbsthema, da inkonsistente Messungen die Patientenklassifizierung und wiederholte Tests erschweren können. Unternehmen, die glaubwürdige Standardisierungsbemühungen unterstützen, könnten besser positioniert sein, wenn institutionelle Käufer der plattformübergreifenden Zuverlässigkeit mehr Gewicht beimessen. Der Markt für Hypopituitarismus-Diagnostik ist daher wettbewerbsintensiv in Bezug auf Instrumentenfähigkeit, Assay-Qualität, regulatorische Positionierung, Servicereichweite und die Fähigkeit, komplexe klinische Arbeitsabläufe zu bewältigen.
Marktführer der Hypopituitarismus-Diagnostik-Branche
-
Siemens Healthineers AG
-
F. Hoffmann-La Roche AG
-
Abbott Laboratories
-
Danaher Corporation
-
DiaSorin S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hypopituitarismus-Diagnostik Unternehmen in diesem Bericht
- Abbott Laboratories
- ARUP Laboratories
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- DiaSorin
- Roche
- Fujirebio Holdings, Inc.
- Hologic
- Immunodiagnostic Systems Holdings PLC
- LabCorp
- Mayo Clinic Laboratories
- Mindray
- QIAGEN
- Quest Diagnostics
- Revvity, Inc.
- Siemens Healthineers
- Thermo Fisher Scientific
- Tosoh
Neueste Industrielle Entwicklungen in Markt für Hypopituitarismus-Diagnostik
- Mai 2026: Siemens Healthineers gab bekannt, dass sein Atellica IM Testosterone II Assay die kontinuierliche CDC-Hormon-Standardisierungsprogramm-Zertifizierung für Gesamttestosteron erhalten hat, was die Gleichwertigkeit mit der Hochleistungsflüssigkeitschromatographie-Tandem-Massenspektrometrie bestätigt. Der TSTII ist der einzige vollautomatische Immunoassay, der diese Zertifizierung seit 2019 ununterbrochen hält und die Einhaltung der Leitlinien der Endocrine Society und der American Urological Association für die Beurteilung der Gonadenachse bei der Hypopituitarismus-Abklärung unterstützt.
- März 2026: Roche erhielt von der US-amerikanischen Lebensmittel- und Arzneimittelbehörde die CLIA-Bezeichnung für mittlere Komplexität für sein Ionify-Steroid-Assay-Panel, das Estradiol, DHEA, DHEA-S, Progesteron, 17-Hydroxyprogesteron und Androstendion auf der cobas Mass Spec Lösung abdeckt. Diese Bezeichnung erweitert die Zugänglichkeit erheblich und ermöglicht es Routinelaboratorien, massenspektrometriebasierte Beurteilungen der Nebennieren- und Gonadenachse ohne spezialisierte Bedieneranforderungen durchzuführen.
- April 2026: DiaSorin veröffentlichte die Prognose für das Geschäftsjahr 2026 mit einem Umsatzwachstum von 5 % bis 6 % zu konstanten Wechselkursen und bereinigten EBITDA-Margen von 32 % bis 33 %, was auf anhaltende kommerzielle Dynamik in seinem Spezialitäts-Immunodiagnostik-Portfolio hinweist, das endokrine Assays mit direkter Relevanz für die Beurteilung der Hypophysenfunktion umfasst.
Umfang des globalen Marktberichts zur Hypopituitarismus-Diagnostik
Gemäß dem Berichtsumfang bezieht sich der Markt für Hypopituitarismus-Diagnostik auf das Segment innerhalb der klinischen Diagnostik, das sich auf die Identifizierung partieller oder vollständiger Mängel in der Hypophysenhormonsekretion konzentriert, unter Verwendung von Bildgebung, biochemischen Assays und Stimulationstests zur Ermöglichung der Früherkennung, Differenzialdiagnose und Behandlungsplanung.
Der Markt für Hypopituitarismus-Diagnostik ist nach Testtyp, Anwendung, Technologie, Endnutzer und Geografie segmentiert. Nach Testtyp ist der Markt in Hormon-Bluttests, dynamische Tests/Stimulationstests, Bildgebungsdiagnostik und andere Testtypen segmentiert. Nach Anwendung ist der Markt in klinische Diagnose, Screening und Monitoring segmentiert. Nach Technologie ist der Markt in Immunoassay, Molekulardiagnostik und Bildgebungstechnologie segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, diagnostische Laboratorien, spezialisierte endokrinologische Kliniken und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Hormon-Bluttests |
| Dynamische Tests/Stimulationstests |
| Bildgebungsdiagnostik |
| Andere Testtypen |
| Klinische Diagnose |
| Screening |
| Monitoring |
| Immunoassay |
| Molekulardiagnostik |
| Bildgebungstechnologie |
| Krankenhäuser |
| Diagnostische Laboratorien |
| Spezialisierte endokrinologische Kliniken |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Testtyp | Hormon-Bluttests | |
| Dynamische Tests/Stimulationstests | ||
| Bildgebungsdiagnostik | ||
| Andere Testtypen | ||
| Nach Anwendung | Klinische Diagnose | |
| Screening | ||
| Monitoring | ||
| Nach Technologie | Immunoassay | |
| Molekulardiagnostik | ||
| Bildgebungstechnologie | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Laboratorien | ||
| Spezialisierte endokrinologische Kliniken | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate wird für den Markt für Hypopituitarismus-Diagnostik bis 2031 erwartet?
Der Markt für Hypopituitarismus-Diagnostik wird voraussichtlich mit einer CAGR von 6,56 % von 2026 bis 2031 wachsen, von 280,90 Millionen USD im Jahr 2025 auf 298,13 Millionen USD im Jahr 2026 bis zu 409,54 Millionen USD bis 2031.
Welcher Testtyp wächst bei der Hypopituitarismus-Diagnose am schnellsten?
Die Bildgebungsdiagnostik wird bis 2031 voraussichtlich mit einer CAGR von 7,16 % wachsen, unterstützt durch den verstärkten Einsatz von Hypophysen-MRT und KI-gestützten Bildgebungsmethoden.
Warum wird das Screening in der Hypopituitarismus-Versorgung immer wichtiger?
Das Screening wird voraussichtlich mit einer CAGR von 8,24 % wachsen, da Schädel-Hirn-Trauma-, kraniale Bestrahlungs- und Checkpoint-Inhibitor-Programme geplante Testgruppen schaffen.
Welche Region wird im Bereich der Hypopituitarismus-Diagnostik voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen, unterstützt durch Investitionen in die Gesundheitsinfrastruktur und den Ausbau endokriner Dienste.