
Taille et part du marché des caméras intelligentes hyperspectrales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 130.09 Millions de dollars américains |
| Taille du Marché (2031) | 269.69 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 15.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras intelligentes hyperspectrales par Mordor Intelligence
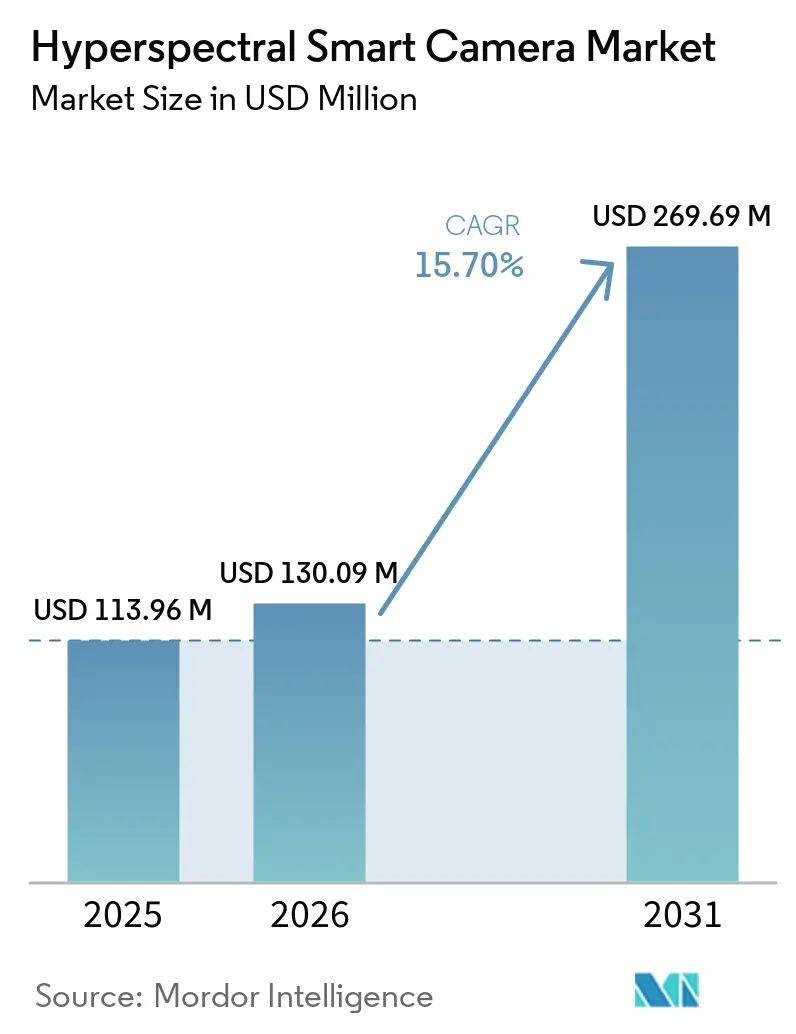
La taille du marché des caméras intelligentes hyperspectrales était de 113,96 millions USD en 2025 et devrait augmenter de 130,09 millions USD en 2026 à 269,69 millions USD d'ici 2031, à un CAGR de 15,70 % durant la période de prévision 2026-2031. Le marché est façonné par des caméras qui traitent les informations spectrales au point de capture, réduisant ainsi la nécessité de transférer de grands fichiers bruts vers des systèmes informatiques externes et rendant l'inspection plus réalisable là où la capacité réseau est limitée. L'inspection de semi-conducteurs, la surveillance de défense, le contrôle de la qualité alimentaire, la fabrication pharmaceutique, la surveillance environnementale et l'évaluation des cultures constituent les principaux contextes de demande, car chacun nécessite une identification non destructive des matériaux. La baisse des coûts des capteurs rend les équipements VNIR et SWIR pertinents pour un groupe plus large d'utilisateurs commerciaux, tandis que le matériel compact permet le déploiement sur des drones, des systèmes robotiques et des lignes de production. Les fournisseurs associent le matériel à des logiciels, à l'intégration de plateformes et à une expertise applicative, tandis que les produits chinois nationaux à prix réduit augmentent la pression sur les systèmes VNIR et renforcent la nécessité de se différencier par la performance et le support des flux de travail.
Points clés du rapport
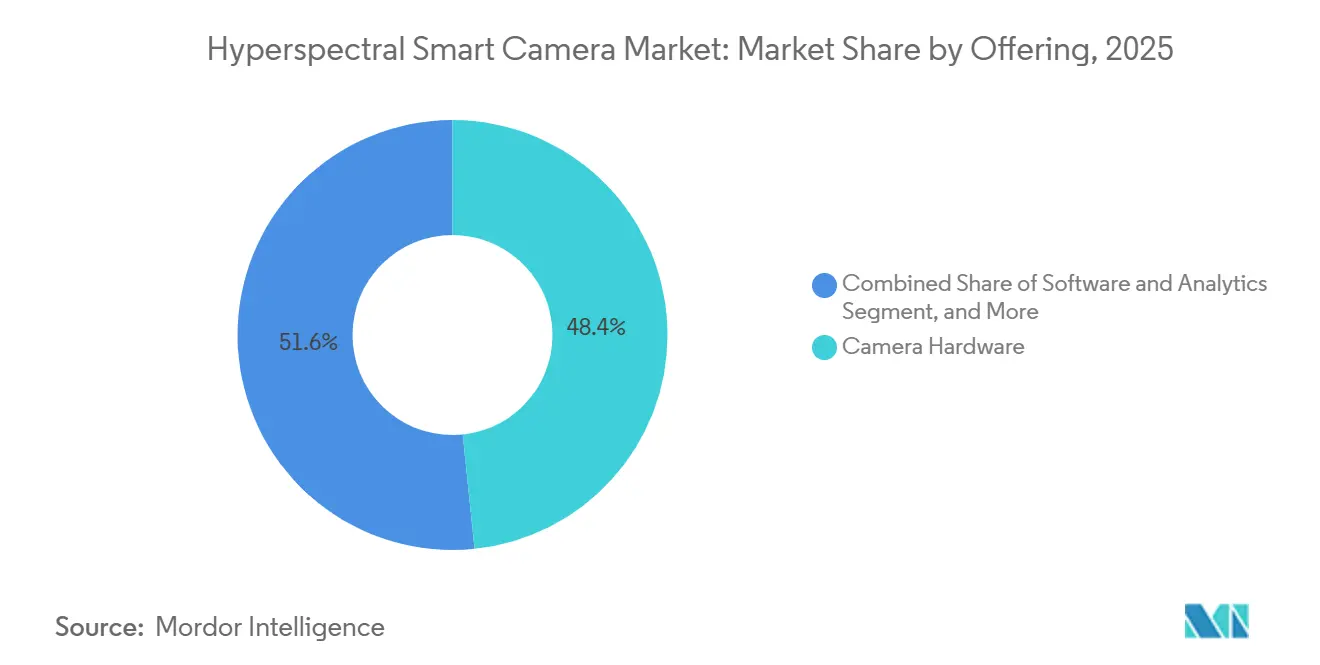
- Par offre, le matériel de caméra détenait 48,37 % de la part du marché des caméras intelligentes hyperspectrales en 2025, tandis que les logiciels et analyses devraient se développer à un CAGR de 18,43 % jusqu'en 2031.
- Par technologie, l'architecture pushbroom et balayage linéaire représentait 39,26 % du chiffre d'affaires en 2025, tandis que la technologie snapshot devrait se développer à un CAGR de 18,76 % jusqu'en 2031.
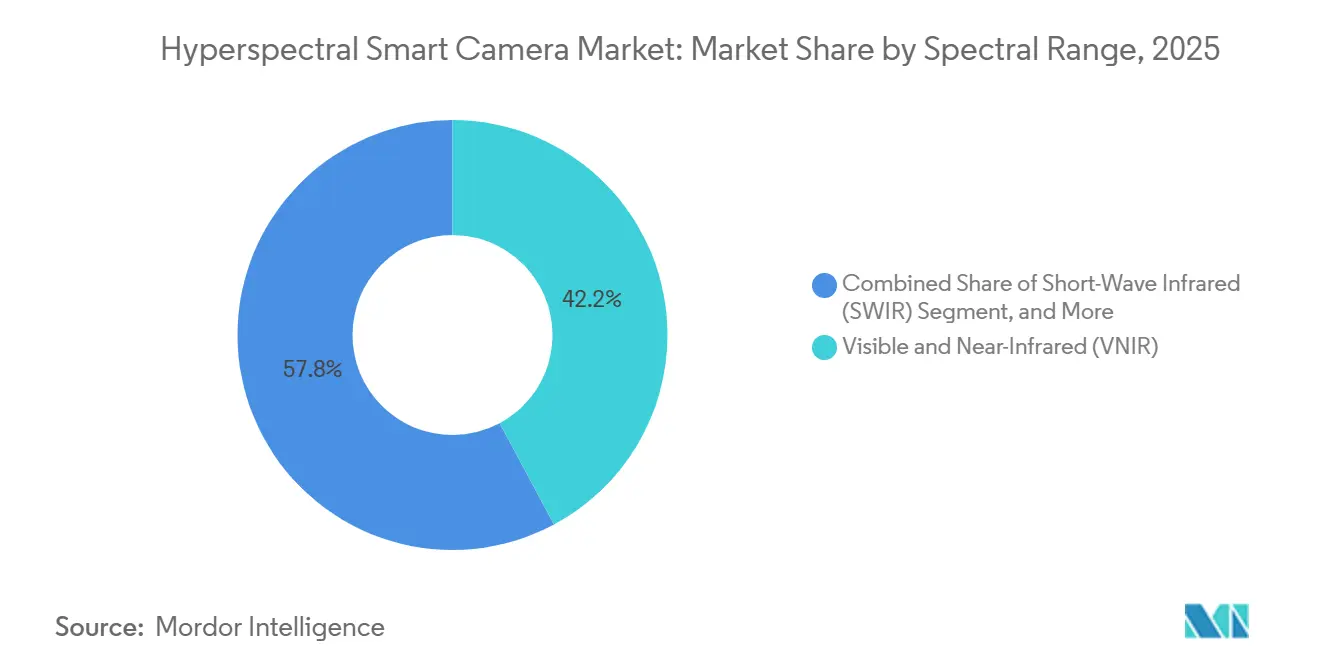
- Par plage spectrale, le VNIR détenait 42,18 % du chiffre d'affaires en 2025, tandis que le SWIR devrait se développer à un CAGR de 17,92 % jusqu'en 2031.
- Par utilisateur final, les semi-conducteurs et l'électronique représentaient 18,64 % du chiffre d'affaires en 2025, tandis que la défense et les gouvernements devraient se développer à un CAGR de 18,58 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,72 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 17,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des caméras intelligentes hyperspectrales
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Analyses spectrales basées sur l'IA en périphérie | +3.5% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de caméras compactes, portables et à faible consommation d'énergie | +2.8% | Mondial, cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Expansion de l'agriculture de précision et de l'inspection alimentaire automatisée | +2.4% | Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Investissement de la défense et de l'espace dans le renseignement, la surveillance et la reconnaissance hyperspectraux | +2.1% | Amérique du Nord et Moyen-Orient | Moyen terme (2-4 ans) |
| Érosion des coûts des capteurs VNIR et SWIR | +1.9% | Mondial, avec un effet disproportionné en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pression réglementaire pour la traçabilité des matériaux et la surveillance environnementale | +1.2% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Analyses spectrales basées sur l'IA en périphérie
Les capteurs plus petits et l'inférence embarquée suppriment une dépendance de longue date au traitement en nuage ou sur serveur. Ce changement est important car les systèmes antérieurs étaient mieux adaptés aux laboratoires ou aux sites industriels fixes dotés d'une infrastructure de données dédiée. Une architecture de caméra de 2026 basée sur le Zynq-7035 a traité la correspondance spectrale basée sur la distance euclidienne à bord. Elle a réduit la sortie de données de 2 ordres de grandeur sans réduire la précision de classification pour la détection de tissus malades. Une étude Nature de 2026 a rapporté une imagerie hyperspectrale-polarimétrique en temps réel à 55 images par seconde. L'erreur de reconstruction spectrale rapportée était de 0,41 %. Ces capacités soutiennent l'utilisation dans les salles d'opération, la robotique de terrain, les aéronefs sans pilote pour la sécurité aux frontières et les chambres de traitement des semi-conducteurs, où la transmission de cubes spectraux complets peut être peu pratique. Le marché des caméras intelligentes hyperspectrales peut donc répondre à des applications nécessitant une classification locale et immédiate des matériaux plutôt qu'une analyse hors site.
Demande de caméras compactes, portables et à faible consommation d'énergie
La demande de charges utiles alimentées par batterie et d'appareils portables modifie les priorités de conception des caméras. Headwall Photonics a présenté le Nano HP VNIR en novembre 2025. Le système pesait moins de 1,1 kg et comprenait un LiDAR, 340 bandes spectrales, 1 020 pixels spatiaux, 480 Go de stockage embarqué et une compatibilité avec le DJI Matrice 350. MetaSpectra+, présenté à la CVPR 2026, utilisait une conception snapshot compacte sur 250 nm du spectre visible, une plage plus large que les conceptions antérieures limitées à 10-100 nm.[1]Headwall Photonics, "Le système d'imagerie hyperspectrale Nano HP VNIR est prêt à voler sur le DJI Matrice 350," Headwall Photonics, headwall.com. La recherche a également rapporté une courte longueur de trajet physique et une forte précision de reconstruction sur des ensembles de données de référence. Les produits compacts peuvent élargir l'utilisation dans les drones agricoles, les plateformes robotiques et les équipements d'inspection sur le terrain. Ils exposent également les fournisseurs établis à la concurrence par les prix pour les caméras dont le prix est inférieur à 25 000 USD, à mesure que les systèmes chinois nationaux deviennent plus disponibles pour les plateformes agricoles compatibles DJI.[2]Yuxuan Liu, Wei Xu et Qi Guo, "MetaSpectra+ : une caméra à métasurface large bande compacte pour l'imagerie hyperspectrale+ snapshot," Actes de la conférence IEEE/CVF sur la vision par ordinateur et la reconnaissance de formes, openaccess.thecvf.com.
Expansion de l'agriculture de précision et de l'inspection alimentaire automatisée
L'agriculture de précision et l'inspection alimentaire offrent des utilisations évolutives pour les caméras hyperspectrales. Konica Minolta a documenté des déploiements japonais qui ont cartographié la distribution de la chlorophylle et de l'azote dans les champs de riz et de blé en 2025, ainsi que des travaux d'évaluation de la qualité portant sur les pommes et les pêches.[3]Konica Minolta, "Applications des caméras hyperspectrales en agriculture," Konica Minolta, konicaminolta.jp. Ces mesures ont soutenu la fertilisation à taux variable, l'évaluation de la qualité des cultures et une utilisation plus ciblée des intrants agricoles. Une revue de 2025 a révélé que l'imagerie hyperspectrale pouvait détecter les résidus de pesticides, l'humidité, l'origine et l'adultération dans les fruits, légumes, viandes et céréales. Le règlement d'exécution de la Commission européenne (UE) 2026/765 a établi des méthodes officielles actualisées pour l'échantillonnage et l'analyse des résidus de pesticides dans les aliments pour animaux et les denrées alimentaires. Le règlement soutient des flux de travail d'inspection validés et non destructifs dans les installations européennes de transformation alimentaire et accroît la pertinence du contrôle continu. Le marché des caméras intelligentes hyperspectrales peut en bénéficier là où les opérateurs ont besoin d'un contrôle plus rapide sans endommager les produits ni interrompre une ligne de production.[4]Food Analytical Methods, "Criblage hyperspectral VNIR probabiliste des résidus de pesticides dans les olives et les feuilles," Springer Nature, link.springer.com.
Investissement de la défense et de l'espace dans le renseignement, la surveillance et la reconnaissance hyperspectraux
La demande de défense fait passer le renseignement, la surveillance et la reconnaissance hyperspectraux des essais aux plateformes déployées. AeroVironment s'est associé à Arkeus en septembre 2025 pour intégrer la charge utile HSOR sur la plateforme sans pilote JUMP 20 du groupe 3. Le système était déclaré offrir plus de 8 fois la portée des capteurs EO/IR conventionnels dans des conditions dégradées. Il prenait également en charge le suivi simultané de contacts multiples sans modifications matérielles dans des environnements terrestres, maritimes et littoraux. Les sollicitations de l'armée américaine en 2026 comprenaient des systèmes commerciaux Resonon Pika SWIR et Cubert ULTRIS X20 Plus. Ces signaux d'approvisionnement indiquent un rôle institutionnel plus large pour les caméras commerciales dans la détection de défense. Pour le marché des caméras intelligentes hyperspectrales, cela peut améliorer la visibilité des revenus à mesure que l'approvisionnement s'étend au-delà de l'évaluation projet par projet.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé du système et exigences d'intégration spécialisées | -1.8% | Mondial, plus aigu en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| Charge de stockage et de traitement des données hyperspectrales | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Dérive d'étalonnage dans des conditions de terrain variables | -0.8% | Déploiements sur le terrain en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Standardisation limitée des bibliothèques spectrales et des formats de données | -0.5% | Mondial, en particulier les déploiements transfrontaliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et exigences d'intégration spécialisées
Les systèmes d'inspection intégrés restent coûteux malgré la baisse des prix de certains capteurs VNIR. Le matériel de caméra VNIR varie de 25 000 à 75 000 USD. Les unités SWIR standard varient de 45 000 à 90 000 USD, tandis que les systèmes MWIR peuvent dépasser 700 000 USD. Les installations de production nécessitent également un éclairage, une infrastructure de convoyeur, des équipements d'acquisition de données, des licences logicielles et des travaux d'intégration spécifiques à l'application. Les exigences de validation pour l'inspection pharmaceutique peuvent ajouter des coûts de qualification et de documentation à ce total. Les différents kits de développement logiciel des fournisseurs peuvent ajouter des efforts d'ingénierie pour chaque déploiement. Les petits transformateurs alimentaires et les coopératives agricoles font face à ces coûts sans l'échelle d'approvisionnement des grands acheteurs industriels, en particulier en Amérique du Sud et en Afrique.
Charge de stockage et de traitement des données hyperspectrales
Les caméras à cadence de production peuvent générer des flux de données dépassant la capacité de l'informatique industrielle conventionnelle. Une caméra pushbroom fonctionnant à 527 images par seconde avec 640 pixels spatiaux et 224 bandes spectrales nécessite un traitement en temps réel spécialisé. L'informatique GPU, les pipelines FPGA, les baies de stockage à haute bande passante et les outils de compression spectrale peuvent ajouter des coûts et de la latence à une installation en ligne. Ces exigences s'ajoutent à l'investissement initial déjà élevé pour les opérateurs de taille moyenne qui ont besoin d'une inspection critique dans le temps. Les logiciels open source et la plateforme CUVIS.AI de Cubert réduisent les obstacles pour les utilisateurs de recherche technique. Ils sont moins accessibles aux équipes de production sans expérience dans les pipelines de données spectrales. Une adoption plus large sur le marché des caméras intelligentes hyperspectrales dépend de l'inférence embarquée et de la compression accélérée qui peuvent réduire le besoin de traitement côté serveur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : le matériel de caméra domine le chiffre d'affaires, tandis que les logiciels et analyses s'accélèrent
Le matériel de caméra représentait 48,37 % du chiffre d'affaires en 2025, ce qui en fait le segment le plus important du marché des caméras intelligentes hyperspectrales. Le segment des logiciels et analyses devrait se développer à un CAGR de 18,43 % de 2026 à 2031. L'investissement matériel reste nécessaire dans la fabrication de semi-conducteurs, les lignes de transformation alimentaire et les programmes de défense. La valeur relative d'un système est de plus en plus liée aux modèles de classification et à la gestion des bibliothèques spectrales. Les moteurs de décision en temps réel peuvent rendre les données spectrales utiles sans nécessiter une interprétation spécialisée. Ce changement accorde une plus grande importance aux logiciels qui transforment la sortie de la caméra en une décision opérationnelle.
Les systèmes clés en main servent les clients qui ont besoin d'une configuration d'inspection complète plutôt que d'une caméra autonome. Ils sont utilisés dans le tri alimentaire, l'inspection pharmaceutique en ligne et la caractérisation des plaquettes de semi-conducteurs. Ces acheteurs peuvent ne pas disposer de capacités d'ingénierie spectrale en interne. L'étalonnage, l'intégration, la correction du courant d'obscurité et le développement de bibliothèques restent des exigences de service importantes. Le cadre CUVIS.AI de Cubert et la plateforme d'analyses connectées de Living Optics reflètent l'intérêt pour le déploiement de modèles sur du matériel compatible. À mesure que les interfaces deviennent plus faciles à utiliser, le secteur des caméras intelligentes hyperspectrales pourrait placer une plus grande part de la valeur du système dans les analyses et réduire les marges liées au matériel.


Par technologie : le pushbroom conserve son leadership, tandis que les systèmes snapshot gagnent du terrain
Les systèmes pushbroom et balayage linéaire représentaient 39,26 % de la part du marché des caméras intelligentes hyperspectrales en 2025. Le segment snapshot devrait se développer à un CAGR de 18,76 % de 2026 à 2031. Les équipements pushbroom offrent une haute fidélité spectrale et sont bien adaptés aux systèmes de production à convoyeur linéaire. Sa base de fournisseurs est mature, les caméras de la série FX de Specim servant une gamme d'applications industrielles. Specim a lancé le FX19 en février 2026 avec une plage de 1 130 à 1 920 nm et des vitesses allant jusqu'à 527 images par seconde. La caméra cible le tri des déchets électroniques, les convoyeurs pharmaceutiques et d'autres environnements d'inspection à haut débit.
Les systèmes snapshot sont adaptés à la cartographie par drone, à l'inspection robotique et à l'imagerie médicale, où les objets sont en mouvement. Une seule exposition évite les artefacts de mouvement associés à la capture par balayage linéaire. La recherche CVPR de 2026 a montré que le matériel snapshot basé sur des métasurfaces pouvait reconstruire des cubes spectraux de haute qualité sur le spectre visible. Les filtres accordables et les caméras à balayage spectral conservent un rôle là où la sélection de longueur d'onde est essentielle. Les systèmes whiskbroom font face à une concurrence accrue de la part des charges utiles de drones avec une meilleure efficacité de couverture. Les caméras à transformée de Fourier continuent de servir la science des matériaux en faible luminosité et la recherche pharmaceutique, où leurs exigences de résolution justifient un coût élevé.
Par plage spectrale : le VNIR a une utilisation large, tandis que le SWIR prend de l'élan
Les capteurs VNIR détenaient 42,18 % du chiffre d'affaires en 2025, représentant la plus grande plage spectrale du marché des caméras intelligentes hyperspectrales. Le SWIR devrait se développer à un CAGR de 17,92 % jusqu'en 2031. Les détecteurs à base de silicium contribuent à maintenir les systèmes VNIR accessibles pour l'inspection alimentaire, le contrôle de la qualité pharmaceutique et la surveillance des cultures. Les bibliothèques spectrales établies soutiennent également leur large utilisation. Une étude de 2026 a validé le criblage VNIR probabiliste pour les résidus de pesticides sur les olives et les feuilles. Ce flux de travail est pertinent pour les exigences de test des résidus dans les chaînes d'approvisionnement alimentaires européennes.
Les systèmes VNIR-SWIR et multibandes soutiennent des applications nécessitant une différenciation chimique plus large. Ces applications comprennent la cartographie des sols et l'analyse du stress des cultures lors d'un seul vol de drone. Emberion a rapporté des progrès en avril 2025 vers des capteurs SWIR conditionnés au niveau de la plaquette, avec un coût de fabrication en volume estimé à 50 EUR (55 USD) par capteur. La société a associé cette approche à un procédé d'emballage hermétique à basse température. Les équipements MWIR et LWIR sont utilisés pour la défense, la détection de gaz et la surveillance à haute température. Les exigences de refroidissement et les contrôles à l'exportation continuent de limiter la banalisation dans ces plages.
Par utilisateur final : les semi-conducteurs et l'électronique en tête, tandis que la défense et les gouvernements connaissent la croissance la plus rapide
Les semi-conducteurs et l'électronique représentaient 18,64 % du chiffre d'affaires en 2025, la part d'utilisateur final la plus importante du marché des caméras intelligentes hyperspectrales. La défense et les gouvernements devraient se développer à un CAGR de 18,58 % de 2026 à 2031. L'inspection des plaquettes utilise l'imagerie spectrale pour détecter les variations d'épaisseur, la contamination, les anomalies de photoluminescence et les défauts cristallins que l'imagerie RVB conventionnelle ne peut pas résoudre. Une étude de cas Specim-DIVE a décrit une couverture de surface à 100 % de plaquettes de 300 mm en des temps de balayage inférieurs à 30 secondes. Ces applications soutiennent des exigences de contrôle de processus de plus en plus exigeantes aux nœuds avancés. L'activité de brevets dans la métrologie des couches minces et les diagnostics plasma reflète également l'importance des capacités propriétaires dans ce domaine. Le marché des caméras intelligentes hyperspectrales reste pertinent pour ce secteur vertical car les mesures de surface complète peuvent soutenir le contrôle de processus là où la détection des défauts et la caractérisation des matériaux doivent être effectuées sans contact.
L'utilisation par la défense et les gouvernements est soutenue par les budgets de renseignement, de surveillance et de reconnaissance et par l'approvisionnement en plateformes hyperspectrales commerciales. Les secteurs de l'alimentation, des boissons et de l'agriculture sont des utilisateurs à fort volume en raison des exigences de sécurité alimentaire et de l'économie de l'agriculture de précision. Les installations pharmaceutiques et biotechnologiques utilisent des systèmes spectraux pour la vérification de la composition des comprimés, la distribution des principes actifs et la détection des contrefaçons. Le cadre PAT de la Food and Drug Administration américaine soutient la surveillance des processus en temps réel dans le développement et la fabrication pharmaceutiques. Living Optics a démontré la cartographie de la perfusion sanguine en temps réel avec l'imagerie hyperspectrale en périphérie en septembre 2025. Le pétrole, le gaz, les produits chimiques, l'exploitation minière, l'énergie solaire, l'automobile et les opérations industrielles restent des applications plus petites pour l'identification des matériaux, la surveillance de la conformité et la détection des défauts.
Analyse géographique
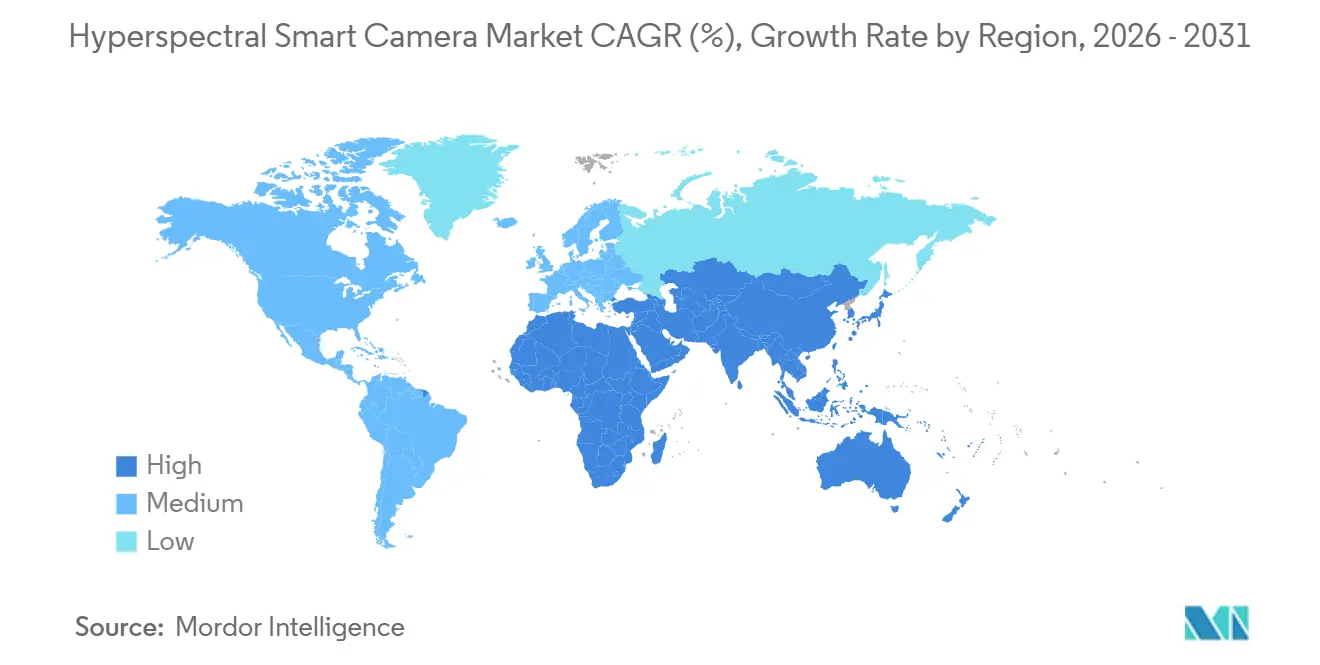
L'Asie-Pacifique représentait 38,72 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 17,24 % jusqu'en 2031. La Chine est le centre de demande régional pour la fabrication de semi-conducteurs et les équipements d'agriculture de précision, où les systèmes VNIR et pushbroom soutiennent l'inspection et la cartographie des champs. Le Japon utilise des caméras pushbroom à grande vitesse dans la transformation alimentaire et l'inspection industrielle, reflétant l'adéquation entre la capture par balayage linéaire et les opérations basées sur des convoyeurs. Konica Minolta a documenté des évaluations agricoles portant sur le riz, le blé, les pommes et les pêches au Japon en 2025. Les fabricants de puces sud-coréens utilisent des systèmes spectraux pour l'inspection des couches minces et la cartographie de l'électroluminescence, car des exigences de contrôle de processus plus strictes augmentent la valeur des mesures de surface complète.
L'Inde et les pays de l'Association des nations de l'Asie du Sud-Est se développent à partir d'une base plus petite. Les exigences d'exportation alimentaire et l'agriculture par drone soutiennent cette adoption, en particulier là où l'inspection visuelle ne fournit pas suffisamment de détails sur les matériaux. La fabrication nationale chinoise de VNIR augmente la disponibilité régionale et réduit les prix à l'importation. Cette dynamique élargit les volumes d'équipements mais exerce une pression sur les fournisseurs occidentaux pour se différencier par le logiciel, l'étalonnage et la performance spectrale. Le marché des caméras intelligentes hyperspectrales en Amérique du Nord est le deuxième marché régional. Les États-Unis sont soutenus par l'approvisionnement en défense, la fabrication pharmaceutique, l'agriculture de précision commerciale et les investissements liés à la conformité dans l'inspection alimentaire et des processus.
Un contrat de l'armée de l'air américaine de 2 millions USD en juin 2026 couvrait 2 systèmes d'imagerie hyperspectrale avancés pour la base aérienne d'Eglin. Le Canada contribue par l'exploitation minière, la foresterie et la télédétection environnementale, tandis que le Mexique soutient la demande de transformation alimentaire. L'Europe est le troisième marché régional, dirigé par l'Allemagne, le Royaume-Uni et la France, où la vision industrielle par machine, la sécurité alimentaire et la fabrication pharmaceutique sont des bases de demande établies. Le règlement (UE) 2026/765 renforce l'argument en faveur de tests alimentaires validés dans les États membres. L'Amérique du Sud enregistre une adoption agricole progressive, tandis que le Moyen-Orient et l'Afrique restent à un stade précoce, avec une demande de défense en Arabie saoudite et aux Émirats arabes unis et des projets pilotes agricoles en Afrique du Sud et au Nigéria.

Paysage concurrentiel
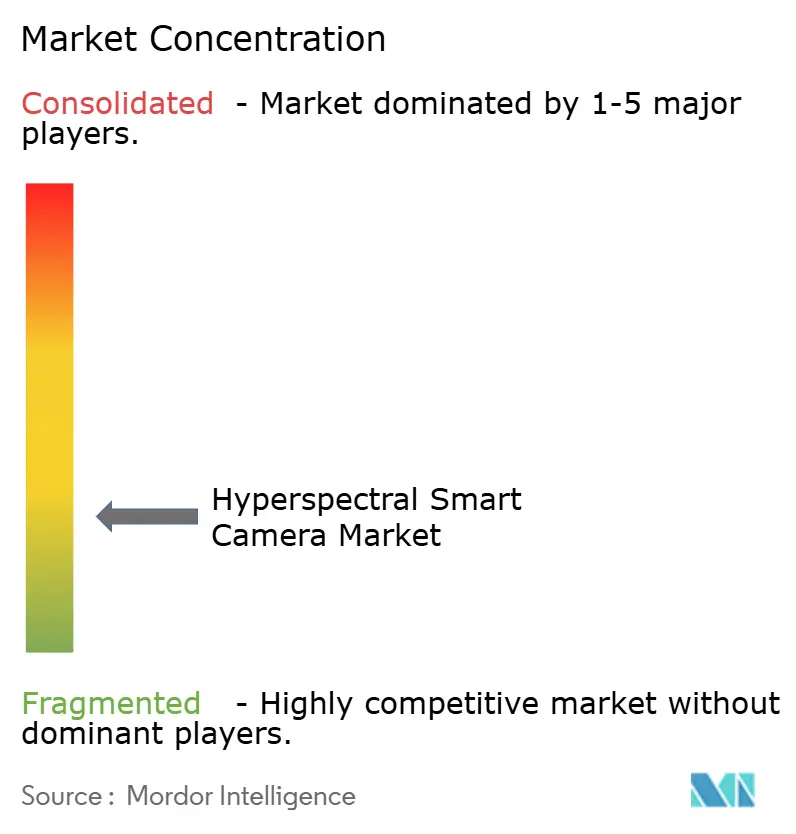
Le marché des caméras intelligentes hyperspectrales est fragmenté, aucun fournisseur ne dominant tous les types de technologies, les plages spectrales et les contextes d'utilisation finale. Specim, Spectral Imaging Ltd., bénéficie de la propriété de Konica Minolta et d'un large réseau de distribution pour les systèmes pushbroom, sa base installée soutenant les applications industrielles. Cubert GmbH opère dans le cadre du groupe Emtek Hyperspectral à la suite de l'acquisition par Emtek Holdings d'une participation majoritaire en novembre 2025. Norsk Elektro Optikk AS et Telops Inc. se concentrent sur les capteurs aéroportés et de défense à haute spécification qui nécessitent des qualifications techniques exigeantes. XIMEA GmbH propose de petits modules alimentés par USB pour l'intégration dans des drones et des robots en tant qu'équipement d'origine. CHNSpec Technology Co., Ltd. étend sa distribution nationale et défie les équipements VNIR à prix réduit à l'international, en particulier là où les acheteurs privilégient le coût d'acquisition.
Le secteur des caméras intelligentes hyperspectrales est en concurrence par la performance spectrale, les analyses, l'intégration et la connaissance des applications plutôt que par le prix seul. Specim et Resonon utilisent des environnements logiciels propriétaires pour soutenir leurs caméras et aider les utilisateurs à gérer la capture d'images, l'étalonnage, l'analyse et les rapports. Le cadre CUVIS.AI de Cubert offre une voie orientée logiciel pour le déploiement de modèles. La compatibilité de Headwall avec le DJI Matrice 350 illustre une stratégie centrée sur l'intégration de plateformes de drones. Le partenariat de Resonon en décembre 2025 avec Vision Aerial a également élargi la disponibilité des systèmes UAV intégrés. Diaspective Vision GmbH, Applied Spectral Imaging, Inc. et d'autres spécialistes se concentrent sur des applications nécessitant une expertise de domaine spécifique, ce qui peut créer une relation client plus défendable qu'une offre de caméra à usage général.
Aucun fournisseur ne propose actuellement une plateforme logicielle universelle qui accepte des cubes spectraux de plusieurs marques de caméras sans personnalisation. Cette lacune limite l'interopérabilité pour les acheteurs disposant de flottes de matériel mixte et peut rendre le changement de fournisseur plus difficile après la validation d'un système. Le modèle HyperFree présenté à la CVPR 2025 offrait une approche adaptative aux canaux et sans réglage pour la classification hyperspectrale. Il indique des alternatives potentielles aux écosystèmes logiciels fermés. Les clients du secteur des semi-conducteurs font également face à des coûts de changement élevés car les performances de la caméra, l'étalonnage et les flux de travail de traitement doivent s'adapter aux processus de fabrication spécialisés. Le marché des caméras intelligentes hyperspectrales reste donc ouvert aux spécialistes, bien que la consolidation, les logiciels propriétaires et les plateformes intégrées puissent renforcer les positions des fournisseurs dans des applications ciblées.
Leaders du secteur des caméras intelligentes hyperspectrales
Specim, Spectral Imaging Ltd.
Headwall Photonics, Inc.
Resonon Inc.
Cubert GmbH
BaySpec, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Elbit Systems a signé des contrats totalisant environ 270 millions USD avec un client international non divulgué pour des charges utiles de renseignement, de surveillance et de reconnaissance multi-spectrales de la famille SPECTRO, intégrant des canaux d'imagerie MWIR haute définition, visible et SWIR avec des analyses basées sur l'IA pour l'identification des cibles, le suivi et la collecte de renseignements à longue portée sur des plateformes aéroportées, navales et terrestres. La livraison est prévue sur une période allant jusqu'à 6 ans, représentant l'une des plus grandes commandes uniques de systèmes de renseignement, de surveillance et de reconnaissance spectraux enregistrées à ce jour.
- Août 2026 : Le bureau W6QK ACC-APG Adelphi de l'armée américaine a émis une sollicitation à source unique pour le système d'imagerie hyperspectrale à double capteur Cubert ULTRIS X20 Plus et le package Flight Lite, confirmant l'adoption institutionnalisée par l'armée de caméras hyperspectrales snapshot commerciales aux côtés de capteurs de défense dédiés pour des missions de recherche et de détection appliquée.
- Juillet 2026 : L'armée américaine a émis une sollicitation à source unique pour un package de caméra d'imagerie hyperspectrale Resonon Pika SWIR pour l'installation du Département de la Défense à Adelphi, Maryland, sous le code NAICS 334516, soulignant la position établie de Resonon en tant que fournisseur unique pour les systèmes de recherche SWIR spécialisés dans le cadre des approvisionnements du Département de la Défense américain.
- Juin 2026 : Infrared Imaging, LLC s'est vu attribuer un contrat à prix fixe ferme de 2 061 516 USD par l'armée de l'air américaine pour 2 systèmes d'imagerie hyperspectrale avancés, 1 unité SWIR/MWIR et 1 unité MWIR/LWIR, pour soutenir les opérations de test de chercheurs et de capteurs du 782e escadron de test à la base aérienne d'Eglin, en Floride, avec livraison et formation sur site dans les 36 semaines.


Portée du rapport mondial sur le marché des caméras intelligentes hyperspectrales
Les caméras intelligentes hyperspectrales sont des dispositifs d'imagerie avancés qui intègrent des capteurs spectraux haute résolution avec des capacités de traitement embarqué pour capturer et analyser des signatures spectrales détaillées sur de nombreuses bandes de longueurs d'onde étroites, permettant l'identification des matériaux en temps réel, le contrôle de la qualité et l'analyse compositionnelle dans des applications industrielles et scientifiques.
Le rapport sur le marché des caméras intelligentes hyperspectrales est segmenté par offre (matériel de caméra, systèmes clés en main basés sur des caméras, logiciels et analyses, et étalonnage, intégration et services), technologie (pushbroom et balayage linéaire, snapshot, filtre accordable et balayage spectral, whiskbroom et imagerie par transformée de Fourier), plage spectrale (visible et proche infrarouge (VNIR), infrarouge à ondes courtes (SWIR), infrarouge à ondes moyennes (MWIR), infrarouge à grandes longueurs d'onde (LWIR) et systèmes VNIR-SWIR et multibandes), utilisateur final (alimentation et boissons, agriculture et agro-industrie, pharmaceutique et biotechnologie, exploitation minière et minéraux, pétrole, gaz et produits chimiques, semi-conducteurs et électronique, énergie solaire et renouvelable, automobile et industrie, santé et diagnostics, défense et gouvernement, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel de caméra |
| Systèmes clés en main basés sur des caméras |
| Logiciels et analyses |
| Étalonnage, intégration et services |
| Pushbroom et balayage linéaire |
| Snapshot |
| Filtre accordable et balayage spectral |
| Whiskbroom |
| Imagerie par transformée de Fourier |
| Visible et proche infrarouge (VNIR) |
| Infrarouge à ondes courtes (SWIR) |
| Infrarouge à ondes moyennes (MWIR) |
| Infrarouge à grandes longueurs d'onde (LWIR) |
| Systèmes VNIR-SWIR et multibandes |
| Alimentation et boissons |
| Agriculture et agro-industrie |
| Semi-conducteurs et électronique |
| Automobile et industrie |
| Santé et diagnostics |
| Défense et gouvernement |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amrique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par offre | Matériel de caméra | ||
| Systèmes clés en main basés sur des caméras | |||
| Logiciels et analyses | |||
| Étalonnage, intégration et services | |||
| Par technologie | Pushbroom et balayage linéaire | ||
| Snapshot | |||
| Filtre accordable et balayage spectral | |||
| Whiskbroom | |||
| Imagerie par transformée de Fourier | |||
| Par plage spectrale | Visible et proche infrarouge (VNIR) | ||
| Infrarouge à ondes courtes (SWIR) | |||
| Infrarouge à ondes moyennes (MWIR) | |||
| Infrarouge à grandes longueurs d'onde (LWIR) | |||
| Systèmes VNIR-SWIR et multibandes | |||
| Par utilisateur final | Alimentation et boissons | ||
| Agriculture et agro-industrie | |||
| Semi-conducteurs et électronique | |||
| Automobile et industrie | |||
| Santé et diagnostics | |||
| Défense et gouvernement | |||
| Autres secteurs d'utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amrique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras intelligentes 3D ?
Le marché des caméras intelligentes 3D était évalué à 6,21 milliards USD en 2025, est estimé à 7,17 milliards USD en 2026 et devrait atteindre 15,79 milliards USD d'ici 2031.
Quel CAGR est prévu pour les caméras intelligentes 3D jusqu'en 2031 ?
Le marché devrait se développer à un CAGR de 17,10 % entre 2026 et 2031.
Quelle technologie de caméra intelligente 3D détenait la plus grande part ?
Le temps de vol a dominé la demande technologique avec une part de 34,71 % en 2025, soutenu par l'automatisation industrielle et la surveillance en cabine.
Quelle application devrait se développer le plus rapidement jusqu'en 2031 ?
La surveillance du conducteur et des occupants devrait se développer à un CAGR de 20,79 %, soutenue par les exigences européennes en matière de sécurité des véhicules.
Pourquoi les fabricants adoptent-ils les caméras intelligentes 3D ?
Les fabricants les utilisent pour le guidage robotique, l'inspection qualité détaillée, l'automatisation logistique et la gestion centralisée des modèles d'IA.
Quelle région offre les meilleures perspectives pour les caméras intelligentes 3D ?
L'Asie-Pacifique détenait une part de 38,57 % en 2025 et devrait se développer à un CAGR de 21,47 % jusqu'en 2031.
Dernière mise à jour de la page le:



