
Marktgröße und Marktanteil für Hyperspektrale Smart-Kameras
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
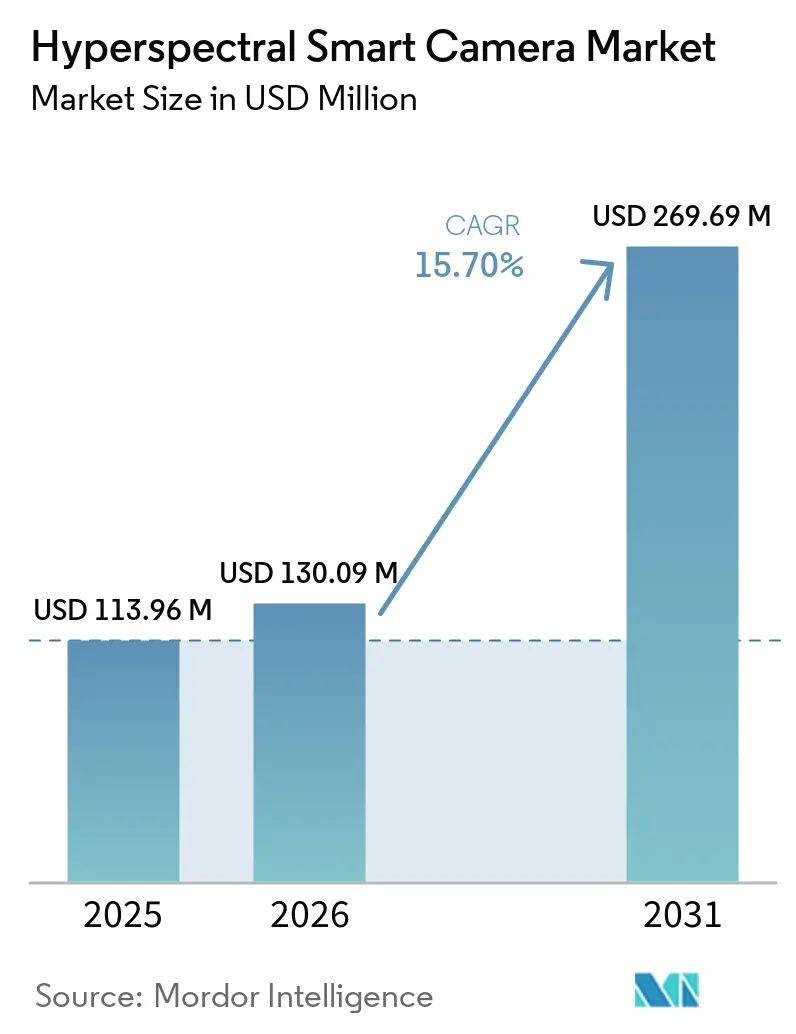
| Marktgröße (2026) | 130.09 Millionen US-Dollar |
| Marktgröße (2031) | 269.69 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hyperspektrale Smart-Kameras von Mordor Intelligence
Die Marktgröße für Hyperspektrale Smart-Kameras betrug im Jahr 2025 113,96 Millionen USD und wird voraussichtlich von 130,09 Millionen USD im Jahr 2026 auf 269,69 Millionen USD bis 2031 ansteigen, bei einer CAGR von 15,70 % während des Prognosezeitraums 2026–2031. Der Markt wird durch Kameras geprägt, die Spektralinformationen am Erfassungspunkt verarbeiten, wodurch die Notwendigkeit der Übertragung großer Rohdateien an externe Computersysteme reduziert wird und die Inspektion dort praktikabler wird, wo die Netzwerkkapazität begrenzt ist. Halbleiterinspektion, Verteidigungsüberwachung, Lebensmittelqualitätskontrolle, pharmazeutische Fertigung, Umweltüberwachung und Erntebewertung sind die wichtigsten Nachfragebereiche, da jeder eine zerstörungsfreie Materialidentifikation erfordert. Niedrigere Sensorkosten machen VNIR- und SWIR-Geräte für eine breitere Gruppe kommerzieller Nutzer relevant, während kompakte Hardware den Einsatz auf Drohnen, Robotersystemen und Produktionslinien ermöglicht. Anbieter kombinieren Hardware mit Software, Plattformintegration und Anwendungs-Know-how, während günstigere chinesische Inlandsprodukte den Druck auf VNIR-Systeme erhöhen und die Notwendigkeit der Differenzierung durch Leistung und Workflow-Unterstützung verstärken.
Wichtigste Erkenntnisse des Berichts
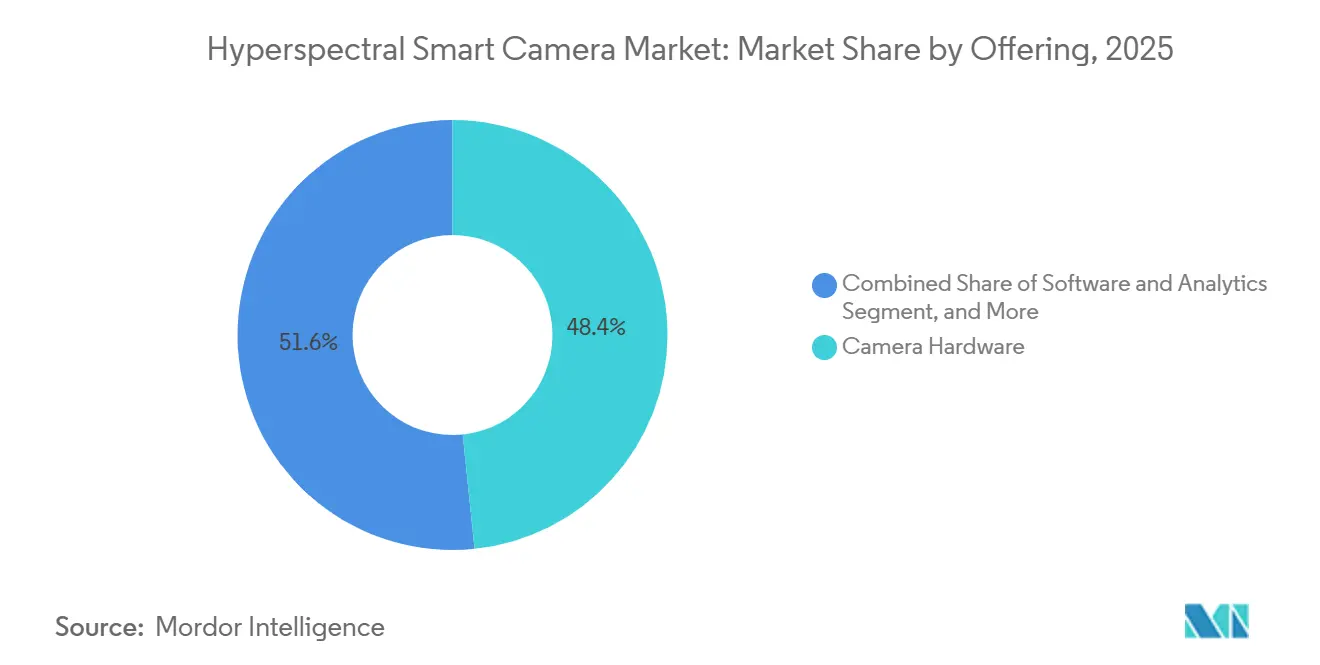
- Nach Angebot hielt Kamera-Hardware im Jahr 2025 einen Anteil von 48,37 % am Markt für Hyperspektrale Smart-Kameras, während Software und Analytik bis 2031 voraussichtlich mit einer CAGR von 18,43 % wachsen werden.
- Nach Technologie entfiel im Jahr 2025 ein Umsatzanteil von 39,26 % auf Pushbroom- und Zeilenscan-Architekturen, während Snapshot-Technologie bis 2031 voraussichtlich mit einer CAGR von 18,76 % wachsen wird.
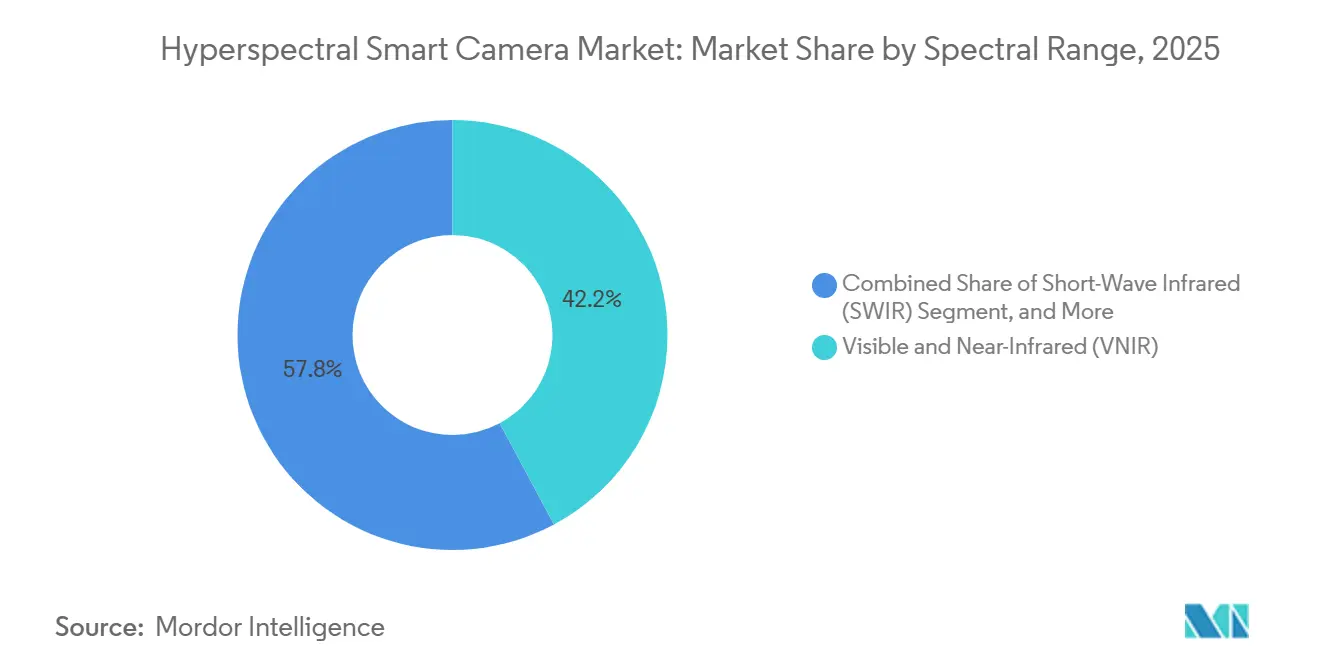
- Nach Spektralbereich hielt VNIR im Jahr 2025 einen Umsatzanteil von 42,18 %, während SWIR bis 2031 voraussichtlich mit einer CAGR von 17,92 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2025 18,64 % des Umsatzes auf Halbleiter und Elektronik, während Verteidigung und Behörden bis 2031 voraussichtlich mit einer CAGR von 18,58 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 38,72 % auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einer CAGR von 17,24 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hyperspektrale Smart-Kameras
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Spektralanalytik am Edge | +3.5% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach kompakten, tragbaren und energieeffizienten Kameras | +2.8% | Global, asiatisch-pazifischer Raum als Kernmarkt, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Präzisionslandwirtschaft und automatisierten Lebensmittelinspektion | +2.4% | Asiatisch-pazifischer Raum und Europa | Mittelfristig (2–4 Jahre) |
| Verteidigungs- und Raumfahrtinvestitionen in hyperspektrale Aufklärung, Überwachung und Erkundung | +2.1% | Nordamerika und Naher Osten | Mittelfristig (2–4 Jahre) |
| Kostensenkung bei VNIR- und SWIR-Sensoren | +1.9% | Global, mit überproportionaler Wirkung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für Materialrückverfolgbarkeit und Umweltüberwachung | +1.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Spektralanalytik am Edge
Kleinere Sensoren und geräteinterne Inferenz beseitigen eine langjährige Abhängigkeit von Cloud- oder Serververarbeitung. Diese Veränderung ist bedeutsam, da frühere Systeme besser für Labore oder feste Industriestandorte mit dedizierter Dateninfrastruktur geeignet waren. Eine 2026 entwickelte Kameraarchitektur auf Basis des Zynq-7035 verarbeitete die euklidische distanzbasierte Spektralanpassung direkt auf dem Gerät. Dadurch wurde die Datenausgabe um 2 Größenordnungen reduziert, ohne die Klassifikationsgenauigkeit bei der Erkennung erkrankten Gewebes zu verringern. Eine 2026 in Nature veröffentlichte Studie berichtete über hyperspektral-polarimetrische Echtzeit-Bildgebung mit 55 Bildern pro Sekunde. Der berichtete spektrale Rekonstruktionsfehler betrug 0,41 %. Diese Fähigkeiten unterstützen den Einsatz in Operationssälen, Feldrobotik, unbemannten Luftfahrzeugen für die Grenzsicherung und Halbleiterprozesskammern, wo die Übertragung vollständiger Spektralwürfel unpraktisch sein kann. Der Markt für Hyperspektrale Smart-Kameras kann daher Anwendungen erschließen, die eine lokale, sofortige Materialklassifikation anstelle einer externen Analyse erfordern.
Nachfrage nach kompakten, tragbaren und energieeffizienten Kameras
Die Nachfrage nach akkubetriebenen Nutzlasten und Handgeräten verändert die Designprioritäten für Kameras. Headwall Photonics stellte im November 2025 die Nano HP VNIR vor. Das System wog unter 1,1 kg und umfasste LiDAR, 340 Spektralbänder, 1.020 räumliche Pixel, 480 GB internen Speicher sowie Kompatibilität mit der DJI Matrice 350. MetaSpectra+, präsentiert auf der CVPR 2026, verwendete ein kompaktes Snapshot-Design über 250 nm des sichtbaren Spektrums – ein breiterer Bereich als bei früheren Designs, die auf 10–100 nm beschränkt waren.[1]Headwall Photonics, "Nano HP VNIR Hyperspektral-Bildgebungssystem ist bereit für den Flug mit der DJI Matrice 350," Headwall Photonics, headwall.com. Die Forschung berichtete außerdem über eine kurze physische Baulänge und eine hohe Rekonstruktionsgenauigkeit auf Benchmark-Datensätzen. Kompakte Produkte können die Nutzung in landwirtschaftlichen Drohnen, Roboterplattformen und Feldinspektionsgeräten ausweiten. Sie setzen etablierte Anbieter auch dem Preiswettbewerb bei Kameras unter 25.000 USD aus, da chinesische Inlandssysteme für DJI-kompatible landwirtschaftliche Plattformen zunehmend verfügbar werden.[2]Yuxuan Liu, Wei Xu und Qi Guo, "MetaSpectra+: Eine kompakte Breitband-Metaoberflächen-Kamera für Snapshot-Hyperspektral+-Bildgebung," Tagungsband der IEEE/CVF-Konferenz für Computer Vision und Mustererkennung, openaccess.thecvf.com.
Ausweitung der Präzisionslandwirtschaft und automatisierten Lebensmittelinspektion
Präzisionslandwirtschaft und Lebensmittelinspektion bieten skalierbare Einsatzmöglichkeiten für Hyperspektral-Kameras. Konica Minolta dokumentierte im Jahr 2025 japanische Einsätze, bei denen die Verteilung von Chlorophyll und Stickstoff in Reis- und Weizenfeldern kartiert wurde, sowie Qualitätsbewertungsarbeiten mit Äpfeln und Pfirsichen.[3]Konica Minolta, "Anwendungen von Hyperspektral-Kameras in der Landwirtschaft," Konica Minolta, konicaminolta.jp. Diese Messungen unterstützten die bedarfsgerechte Düngung, die Erntequaliätsbewertung und einen gezielteren Einsatz landwirtschaftlicher Betriebsmittel. Eine Überprüfung aus dem Jahr 2025 ergab, dass die Hyperspektral-Bildgebung Pestizidrückstände, Feuchtigkeit, Herkunft und Verfälschungen bei Obst, Gemüse, Fleisch und Getreide erkennen kann. Die Durchführungsverordnung (EU) 2026/765 der Europäischen Kommission legte aktualisierte amtliche Methoden für die Probenahme und Analyse von Pestizidrückständen in Lebensmitteln und Futtermitteln fest. Die Verordnung unterstützt validierte, zerstörungsfreie Inspektionsabläufe in europäischen Lebensmittelverarbeitungsbetrieben und erhöht die Relevanz der kontinuierlichen Überprüfung. Der Markt für Hyperspektrale Smart-Kameras kann dort profitieren, wo Betreiber eine schnellere Kontrolle benötigen, ohne Produkte zu beschädigen oder eine Produktionslinie zu unterbrechen.[4]Food Analytical Methods, "Probabilistisches VNIR-Hyperspektral-Screening von Pestizidrückständen in Oliven und Blättern," Springer Nature, link.springer.com.
Verteidigungs- und Raumfahrtinvestitionen in hyperspektrale Aufklärung, Überwachung und Erkundung
Die Verteidigungsnachfrage verlagert hyperspektrale Aufklärung, Überwachung und Erkundung von Erprobungen hin zu eingesetzten Plattformen. AeroVironment kooperierte im September 2025 mit Arkeus, um die HSOR-Nutzlast auf der unbemannten Plattform JUMP 20 der Gruppe 3 zu integrieren. Das System soll in degradierten Bedingungen eine mehr als 8-fache Reichweite gegenüber konventionellen elektrooptischen/Infrarot-Sensoren bieten. Es unterstützte außerdem die gleichzeitige Verfolgung mehrerer Kontakte ohne Hardwareänderungen in Land-, See- und Küstenszenarien. Ausschreibungen der US-Armee im Jahr 2026 umfassten kommerzielle Systeme von Resonon Pika SWIR und Cubert ULTRIS X20 Plus. Diese Beschaffungssignale deuten auf eine breitere institutionelle Rolle kommerzieller Kameras in der Verteidigungssensorik hin. Für den Markt für Hyperspektrale Smart-Kameras kann dies die Umsatztransparenz verbessern, da die Beschaffung über projektbezogene Evaluierungen hinausgeht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten und spezialisierte Integrationsanforderungen | -1.8% | Global, am stärksten ausgeprägt in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Belastung durch Datenspeicherung und -verarbeitung hyperspektraler Daten | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungsdrift unter variablen Feldbedingungen | -0.8% | Feldeinsätze im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung von Spektralbibliotheken und Datenformaten | -0.5% | Global, insbesondere bei grenzüberschreitenden Einsätzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und spezialisierte Integrationsanforderungen
Integrierte Inspektionssysteme bleiben trotz niedrigerer Preise für einige VNIR-Sensoren teuer. VNIR-Kamera-Hardware liegt im Bereich von 25.000 bis 75.000 USD. Standard-SWIR-Einheiten liegen im Bereich von 45.000 bis 90.000 USD, während MWIR-Systeme 700.000 USD übersteigen können. Produktionsinstallationen erfordern außerdem Beleuchtung, Förderinfrastruktur, Datenerfassungsgeräte, Softwarelizenzen und anwendungsspezifische Integrationsarbeiten. Validierungsanforderungen für die pharmazeutische Inspektion können Qualifizierungs- und Dokumentationskosten zu diesem Gesamtbetrag hinzufügen. Unterschiedliche Software-Entwicklungskits der Anbieter können den Ingenieuraufwand für jeden Einsatz erhöhen. Kleinere Lebensmittelverarbeiter und landwirtschaftliche Genossenschaften stehen diesen Kosten ohne die Beschaffungskapazität großer Industriekäufer gegenüber, insbesondere in Südamerika und Afrika.
Belastung durch Datenspeicherung und -verarbeitung hyperspektraler Daten
Kameras mit Produktionsgeschwindigkeit können Datenströme erzeugen, die die Kapazität konventioneller Industrierechner übersteigen. Eine Pushbroom-Kamera, die mit 527 fps, 640 räumlichen Pixeln und 224 Spektralbändern betrieben wird, erfordert eine spezialisierte Echtzeit-Verarbeitung. GPU-Computing, FPGA-Pipelines, Hochbandbreiten-Speicherarrays und Spektralkomprimierungswerkzeuge können Kosten und Latenz bei einer Inline-Installation erhöhen. Diese Anforderungen verstärken die ohnehin hohen Anfangsinvestitionen für mittelgroße Betreiber, die zeitkritische Inspektionen benötigen. Open-Source-Software und Cuberts CUVIS.AI-Plattform senken die Einstiegshürden für technische Forschungsanwender. Sie sind für Produktionsteams ohne Erfahrung in spektralen Datenpipelines weniger zugänglich. Eine breitere Akzeptanz im Markt für Hyperspektrale Smart-Kameras hängt von geräteseitiger Inferenz und beschleunigter Komprimierung ab, die den Bedarf an serverseitiger Verarbeitung reduzieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Kamera-Hardware führt beim Umsatz, während Software und Analytik beschleunigen
Kamera-Hardware entfiel im Jahr 2025 auf 48,37 % des Umsatzes und ist damit das größte Segment des Marktes für Hyperspektrale Smart-Kameras. Das Segment Software und Analytik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,43 % wachsen. Hardware-Investitionen bleiben in der Halbleiterfertigung, auf Lebensmittelverarbeitungslinien und in Verteidigungsprogrammen notwendig. Der relative Wert eines Systems ist zunehmend an Klassifikationsmodelle und die Verwaltung von Spektralbibliotheken geknüpft. Echtzeit-Entscheidungsmaschinen können Spektraldaten nutzbar machen, ohne dass eine spezialisierte Interpretation erforderlich ist. Diese Verschiebung legt ein größeres Gewicht auf Software, die die Kameraausgabe in eine Betriebsentscheidung umwandelt.
Komplettsysteme bedienen Kunden, die ein vollständiges Inspektions-Setup anstelle einer eigenständigen Kamera benötigen. Sie werden bei der Lebensmittelsortierung, der Inline-Pharmainspektion und der Charakterisierung von Halbleiterwafern eingesetzt. Diese Käufer verfügen möglicherweise nicht über interne spektrale Ingenieurkapazitäten. Kalibrierung, Integration, Dunkelstromkorrektur und Bibliotheksentwicklung bleiben wichtige Serviceanforderungen. Cuberts CUVIS.AI-Framework und die vernetzte Analyseplattform von Living Optics spiegeln das Interesse an der Bereitstellung von Modellen auf kompatibler Hardware wider. Da Schnittstellen einfacher zu bedienen werden, könnte die Branche der Hyperspektralen Smart-Kameras einen größeren Anteil des Systemwerts in die Analytik verlagern und hardwaregeführte Margen reduzieren.


Nach Technologie: Pushbroom behält die Führung, während Snapshot-Systeme an Boden gewinnen
Pushbroom- und Zeilenscan-Systeme hatten im Jahr 2025 einen Marktanteil von 39,26 % im Markt für Hyperspektrale Smart-Kameras. Das Snapshot-Segment wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,76 % wachsen. Pushbroom-Geräte bieten eine hohe spektrale Wiedergabetreue und eignen sich gut für lineare Förderproduktionssysteme. Ihre Anbieterbasis ist ausgereift, wobei Specims FX-Serie-Kameras eine Reihe von Industrieanwendungen bedienen. Specim brachte im Februar 2026 die FX19 mit einem Bereich von 1.130–1.920 nm und Geschwindigkeiten von bis zu 527 fps auf den Markt. Die Kamera zielt auf die Sortierung von Elektronikschrott, pharmazeutische Förderbänder und andere Hochdurchsatz-Inspektionsanwendungen ab.
Snapshot-Systeme eignen sich für Drohnenkartierung, Roboterinspektion und medizinische Bildgebung, bei denen sich Objekte bewegen. Eine einzelne Belichtung vermeidet die mit der Zeilenscan-Erfassung verbundenen Bewegungsartefakte. CVPR-Forschung im Jahr 2026 zeigte, dass metaoberflächen-basierte Snapshot-Hardware hochwertige Spektralwürfel über das sichtbare Spektrum rekonstruieren kann. Abstimmbare Filter und spektral-scannende Kameras behalten eine Rolle, wo die Wellenlängenauswahl wesentlich ist. Whiskbroom-Systeme stehen vor zunehmendem Wettbewerb durch Drohnennutzlasten mit besserer Abdeckungseffizienz. Fourier-Transform-Kameras bedienen weiterhin die Materialwissenschaft bei schwachem Licht und die pharmazeutische Forschung, wo ihre Auflösungsanforderungen hohe Kosten rechtfertigen.
Nach Spektralbereich: VNIR hat breite Anwendung, während SWIR an Dynamik gewinnt
VNIR-Sensoren hielten im Jahr 2025 einen Umsatzanteil von 42,18 % und repräsentieren damit den größten Spektralbereich im Markt für Hyperspektrale Smart-Kameras. SWIR wird bis 2031 voraussichtlich mit einer CAGR von 17,92 % wachsen. Siliziumbasierte Detektoren helfen dabei, VNIR-Systeme für die Lebensmittelinspektion, pharmazeutische Qualitätsarbeit und Erntemonitoring zugänglich zu halten. Etablierte Spektralbibliotheken unterstützen ebenfalls ihre breite Nutzung. Eine Studie aus dem Jahr 2026 validierte das probabilistische VNIR-Screening auf Pestizidrückstände an Oliven und Blättern. Dieser Arbeitsablauf ist für Rückstandstestanforderungen in europäischen Lebensmittellieferketten relevant.
VNIR-SWIR- und Multibandssysteme unterstützen Anwendungen, die eine breitere chemische Differenzierung erfordern. Zu diesen Anwendungen gehören Bodenkartierung und Erntestressanalyse während eines einzigen Drohnenflugs. Emberion berichtete im April 2025 über Fortschritte bei wafergehäusten SWIR-Sensoren mit geschätzten Volumenfertigungskosten von 50 EUR (55 USD) pro Sensor. Das Unternehmen verband diesen Ansatz mit einem Niedertemperatur-Hermetikverpackungsverfahren. MWIR- und LWIR-Geräte werden für Verteidigung, Gasdetektion und Hochtemperaturüberwachung eingesetzt. Kühlungsanforderungen und Exportkontrollen schränken die Kommoditisierung in diesen Bereichen weiterhin ein.
Nach Endnutzer: Halbleiter und Elektronik führt, während Verteidigung und Behörden am schnellsten wachsen
Halbleiter und Elektronik entfielen im Jahr 2025 auf 18,64 % des Umsatzes und sind damit der führende Endnutzeranteil im Markt für Hyperspektrale Smart-Kameras. Verteidigung und Behörden werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,58 % wachsen. Die Waferinspektion nutzt Spektral-Bildgebung zur Erkennung von Dickenschwankungen, Verunreinigungen, Photolumineszenzanomalien und Kristalldefekten, die konventionelle RGB-Bildgebung nicht auflösen kann. Eine Fallstudie von Specim-DIVE beschrieb eine 100%ige Oberflächenabdeckung von 300-mm-Wafern in Scanzeiten unter 30 Sekunden. Diese Anwendungen unterstützen zunehmend anspruchsvolle Prozesssteuerungsanforderungen bei fortgeschrittenen Knoten. Patentaktivitäten in der Dünnschichtmetrologie und Plasmadiagnostik spiegeln ebenfalls die Bedeutung proprietärer Fähigkeiten in diesem Bereich wider. Der Markt für Hyperspektrale Smart-Kameras bleibt für dieses Segment relevant, da Vollflächenmessungen die Prozesssteuerung unterstützen können, wo Defekterkennung und Materialcharakterisierung kontaktlos durchgeführt werden müssen.
Der Einsatz in Verteidigung und Behörden wird durch Aufklärungsbudgets und die Beschaffung kommerzieller hyperspektraler Plattformen unterstützt. Die Lebensmittel-, Getränke- und Landwirtschaftssektoren sind Hochvolumennutzer aufgrund von Lebensmittelsicherheitsanforderungen und der Wirtschaftlichkeit der Präzisionslandwirtschaft. Pharmazeutische und biotechnologische Einrichtungen nutzen Spektralsysteme zur Überprüfung der Tablettenzusammensetzung, der Verteilung von Wirkstoffen und der Fälschungserkennung. Der PAT-Rahmen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde unterstützt die Echtzeit-Prozessüberwachung in der pharmazeutischen Entwicklung und Fertigung. Living Optics demonstrierte im September 2025 die Echtzeit-Blutperfusionskartierung mit Edge-Hyperspektral-Bildgebung. Öl, Gas, Chemikalien, Bergbau, Solarenergie, Automobil und Industriebetriebe bleiben kleinere Anwendungen für Materialidentifikation, Compliance-Überwachung und Defekterkennung.
Geografische Analyse
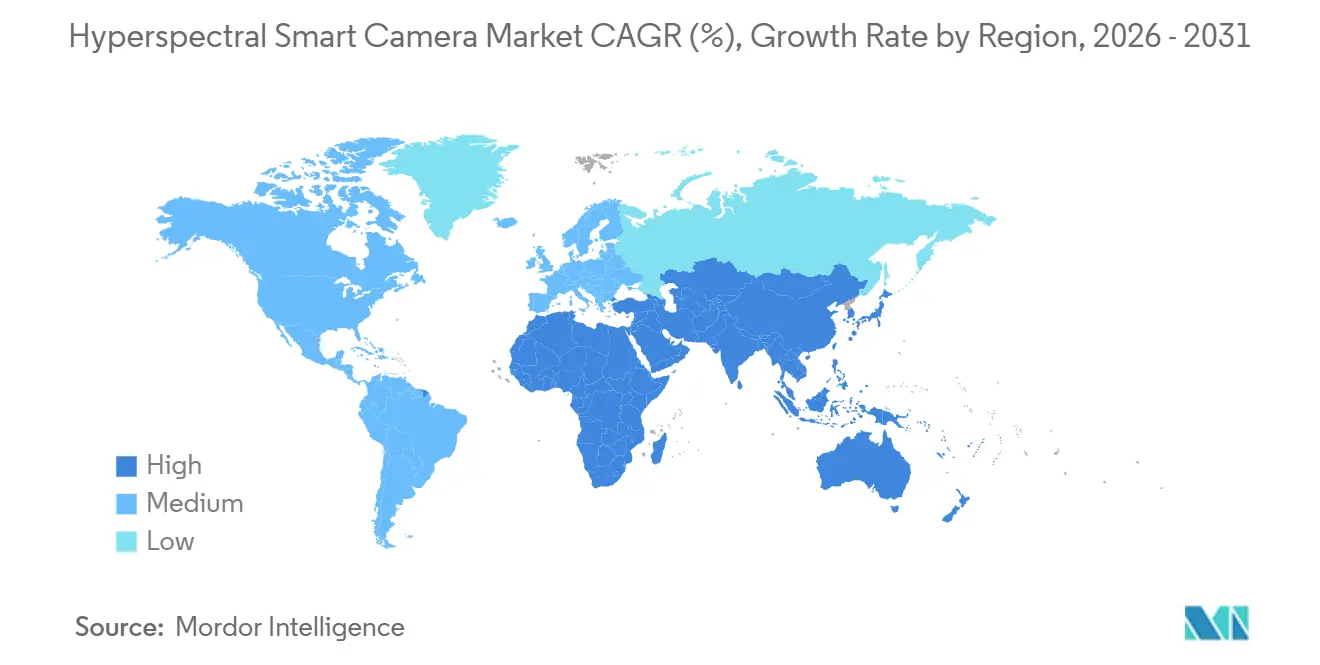
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 38,72 % des Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 17,24 % wachsen. China ist das regionale Nachfragezentrum für Halbleiterfertigung und Präzisionslandwirtschaftsgeräte, wo VNIR- und Pushbroom-Systeme Inspektion und Feldkartierung unterstützen. Japan setzt Hochgeschwindigkeits-Pushbroom-Kameras in der Lebensmittelverarbeitung und industriellen Inspektion ein, was die Eignung der Zeilenscan-Erfassung für förderbasierte Betriebe widerspiegelt. Konica Minolta dokumentierte im Jahr 2025 landwirtschaftliche Bewertungen mit Reis, Weizen, Äpfeln und Pfirsichen in Japan. Südkoreanische Chiphersteller nutzen Spektralsysteme für die Dünnschichtinspektion und Elektrolumineszenz-Kartierung, da strengere Prozesssteuerungsanforderungen den Wert von Vollflächenmessungen erhöhen.
Indien und die Länder des Verbands Südostasiatischer Nationen expandieren von einer kleineren Basis aus. Lebensmittelexportanforderungen und drohnenbasierte Landwirtschaft unterstützen diese Akzeptanz, insbesondere dort, wo die visuelle Inspektion keine ausreichenden Materialdetails liefert. Die chinesische Inlandsproduktion von VNIR erhöht die regionale Verfügbarkeit und senkt die Importpreise. Diese Dynamik erweitert die Gerätevolumina, setzt aber westliche Anbieter unter Druck, sich durch Software, Kalibrierung und spektrale Leistung zu differenzieren. Der Markt für Hyperspektrale Smart-Kameras in Nordamerika ist der zweitgrößte regionale Markt. Die Vereinigten Staaten werden durch Verteidigungsbeschaffung, pharmazeutische Fertigung, kommerzielle Präzisionslandwirtschaft und compliance-bezogene Investitionen in Lebensmittel- und Prozessinspektion unterstützt.
Ein Vertrag der US-Luftwaffe über 2 Millionen USD im Juni 2026 umfasste 2 fortschrittliche Hyperspektral-Bildgebungssysteme für die Eglin Air Force Base. Kanada trägt durch Bergbau, Forstwirtschaft und Umweltfernerkundung bei, während Mexiko die Nachfrage nach Lebensmittelverarbeitung unterstützt. Europa ist der drittgrößte regionale Markt, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich, wo industrielles maschinelles Sehen, Lebensmittelsicherheit und pharmazeutische Fertigung etablierte Nachfragebereiche sind. Die Verordnung (EU) 2026/765 stärkt die Grundlage für validierte Lebensmitteltests in den Mitgliedstaaten. Südamerika verzeichnet eine schrittweise landwirtschaftliche Akzeptanz, während der Nahe Osten und Afrika noch in einem frühen Stadium sind, mit Verteidigungsnachfrage in Saudi-Arabien und den Vereinigten Arabischen Emiraten sowie Agrarpilotprojekten in Südafrika und Nigeria.

Wettbewerbslandschaft
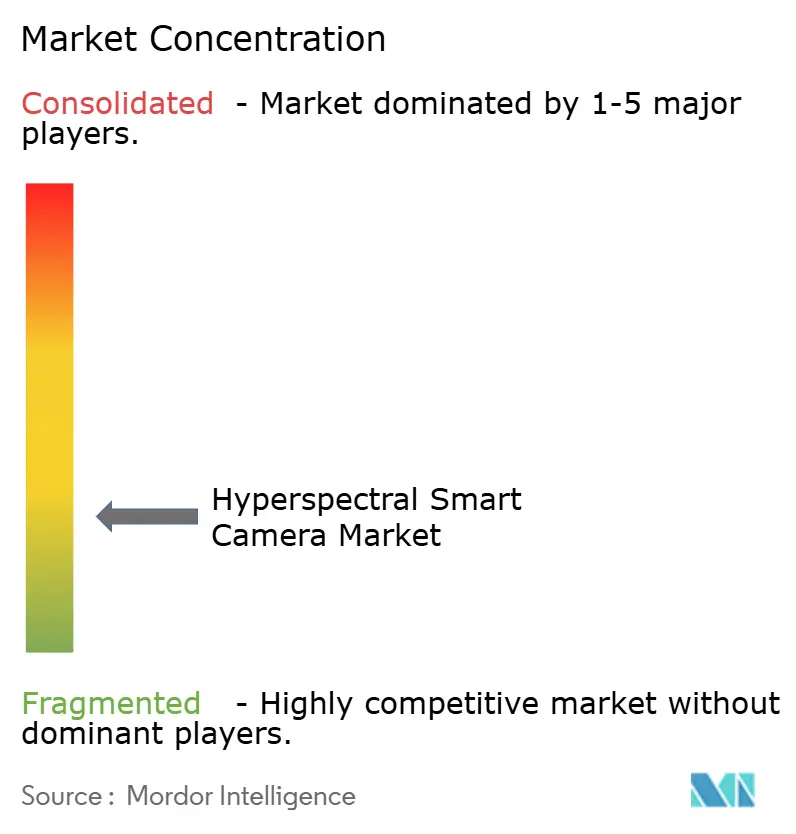
Der Markt für Hyperspektrale Smart-Kameras ist fragmentiert, wobei kein Anbieter alle Technologietypen, Spektralbereiche und Endnutzerumgebungen dominiert. Specim, Spectral Imaging Ltd., profitiert von der Eigentümerschaft durch Konica Minolta und einem breiten Vertriebsnetz für Pushbroom-Systeme, wobei die installierte Basis industrielle Anwendungen unterstützt. Cubert GmbH ist nach der Übernahme einer Mehrheitsbeteiligung durch Emtek Holdings im November 2025 Teil der Emtek Hyperspectral Group. Norsk Elektro Optikk AS und Telops Inc. konzentrieren sich auf hochspezifizierte Luft- und Verteidigungssensoren, die anspruchsvolle technische Qualifikationen erfordern. XIMEA GmbH bietet kleine USB-betriebene Module zur Integration in Drohnen und Robotik als Originalausrüstung an. CHNSpec Technology Co., Ltd. weitet den Inlandsvertrieb aus und fordert günstigere VNIR-Geräte international heraus, insbesondere dort, wo Käufer die Anschaffungskosten priorisieren.
Die Branche der Hyperspektralen Smart-Kameras konkurriert durch spektrale Leistung, Analytik, Integration und Anwendungswissen und nicht allein über den Preis. Specim und Resonon nutzen proprietäre Softwareumgebungen, um ihre Kameras zu unterstützen und Nutzern bei der Verwaltung von Bilderfassung, Kalibrierung, Analyse und Berichterstattung zu helfen. Cuberts CUVIS.AI-Framework bietet einen softwareorientierten Weg für die Modellbereitstellung. Headwalls Kompatibilität mit der DJI Matrice 350 veranschaulicht eine Strategie, die auf die Integration von Drohnenplattformen ausgerichtet ist. Resonons Partnerschaft mit Vision Aerial im Dezember 2025 erweiterte ebenfalls die Verfügbarkeit integrierter UAV-Systeme. Diaspective Vision GmbH, Applied Spectral Imaging, Inc. und andere Spezialisten konzentrieren sich auf Anwendungen, die spezifisches Domänen-Know-how erfordern, was eine besser verteidigbare Kundenbeziehung schaffen kann als ein Allzweck-Kameraangebot.
Kein Anbieter bietet derzeit eine universelle Softwareplattform an, die Spektralwürfel von mehreren Kameramarken ohne Anpassung akzeptiert. Diese Lücke schränkt die Interoperabilität für Käufer mit gemischten Hardware-Flotten ein und kann den Anbieterwechsel nach der Validierung eines Systems erschweren. Das auf der CVPR 2025 vorgestellte HyperFree-Modell bot einen kanaladaptiven und abstimmungsfreien Ansatz zur hyperspektralen Klassifikation. Es deutet auf potenzielle Alternativen zu geschlossenen Software-Ökosystemen hin. Halbleiterkunden stehen ebenfalls vor hohen Wechselkosten, da Kameraleistung, Kalibrierung und Verarbeitungsabläufe zu spezialisierten Fertigungsprozessen passen müssen. Der Markt für Hyperspektrale Smart-Kameras bleibt daher für Spezialisten offen, obwohl Konsolidierung, proprietäre Software und integrierte Plattformen die Anbieterposition in fokussierten Anwendungen stärken können.
Marktführer im Bereich Hyperspektrale Smart-Kameras
Specim, Spectral Imaging Ltd.
Headwall Photonics, Inc.
Resonon Inc.
Cubert GmbH
BaySpec, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Elbit Systems unterzeichnete Verträge im Gesamtwert von rund 270 Millionen USD mit einem nicht genannten internationalen Kunden für SPECTRO-Familie multispektrale Aufklärungs-, Überwachungs- und Erkundungs- sowie Zielerfassungsnutzlasten, die hochauflösende MWIR-, sichtbare und SWIR-Bildgebungskanäle mit KI-basierter Analytik für Zielidentifikation, -verfolgung und weitreichende Informationsgewinnung auf Luft-, See- und Bodenplattformen integrieren. Die Lieferung ist über bis zu 6 Jahre geplant und stellt einen der bisher größten Einzelaufträge für spektrale Aufklärungs-, Überwachungs- und Erkundungssysteme dar.
- August 2026: Das W6QK ACC-APG Adelphi-Büro der US-Armee gab eine Ausschreibung ohne Wettbewerb für das Cubert ULTRIS X20 Plus Dual-Sensor-Hyperspektral-Bildgebungssystem und das Flight Lite-Paket heraus und bestätigte damit die institutionalisierte Übernahme kommerzieller Snapshot-Hyperspektral-Kameras durch das Militär neben zweckgebauten Verteidigungssensoren für Forschungs- und angewandte Sensoraufgaben.
- Juli 2026: Die US-Armee gab eine Ausschreibung ohne Wettbewerb für ein Resonon Pika SWIR Hyperspektral-Bildgebungskamera-Paket für die Einrichtung des Verteidigungsministeriums in Adelphi, Maryland, unter dem NAICS-Code 334516 heraus, was Resonons etablierte Alleinlieferantenposition für spezialisierte SWIR-Forschungssysteme innerhalb der Beschaffung des US-Verteidigungsministeriums unterstreicht.
- Juni 2026: Infrared Imaging, LLC erhielt einen Festpreisvertrag über 2.061.516 USD von der US-Luftwaffe für 2 fortschrittliche Hyperspektral-Bildgebungssysteme – 1 SWIR/MWIR- und 1 MWIR/LWIR-Einheit – zur Unterstützung der Suchkopf- und Sensortestoperationen des 782. Testgeschwaders auf der Eglin Air Force Base, Florida, mit Lieferung und Vor-Ort-Schulung innerhalb von 36 Wochen.


Globaler Berichtsumfang für den Markt für Hyperspektrale Smart-Kameras
Hyperspektrale Smart-Kameras sind fortschrittliche Bildgebungsgeräte, die hochauflösende Spektralsensoren mit bordeigenen Verarbeitungsfähigkeiten integrieren, um detaillierte Spektralsignaturen über zahlreiche schmale Wellenlängenbänder zu erfassen und zu analysieren, was eine Echtzeit-Materialidentifikation, Qualitätskontrolle und Zusammensetzungsanalyse in industriellen und wissenschaftlichen Anwendungen ermöglicht.
Der Bericht zum Markt für Hyperspektrale Smart-Kameras ist segmentiert nach Angebot (Kamera-Hardware, kameragestützte Komplettsysteme, Software und Analytik sowie Kalibrierung, Integration und Dienstleistungen), Technologie (Pushbroom und Zeilenscan, Snapshot, Abstimmbarer Filter und Spektralscanning, Whiskbroom und Fourier-Transform-Bildgebung), Spektralbereich (Sichtbares Licht und Nahinfrarot (VNIR), Kurzwelliges Infrarot (SWIR), Mittelwelliges Infrarot (MWIR), Langwelliges Infrarot (LWIR) und VNIR-SWIR- und Multibandssysteme), Endnutzer (Lebensmittel und Getränke, Landwirtschaft und Agrarwirtschaft, Pharmazeutik und Biotechnologie, Bergbau und Mineralien, Öl, Gas und Chemikalien, Halbleiter und Elektronik, Solar- und erneuerbare Energien, Automobil und Industrie, Gesundheitswesen und Diagnostik, Verteidigung und Behörden sowie sonstige Endnutzerindustrien) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kamera-Hardware |
| Kameragestützte Komplettsysteme |
| Software und Analytik |
| Kalibrierung, Integration und Dienstleistungen |
| Pushbroom und Zeilenscan |
| Snapshot |
| Abstimmbarer Filter und Spektralscanning |
| Whiskbroom |
| Fourier-Transform-Bildgebung |
| Sichtbares Licht und Nahinfrarot (VNIR) |
| Kurzwelliges Infrarot (SWIR) |
| Mittelwelliges Infrarot (MWIR) |
| Langwelliges Infrarot (LWIR) |
| VNIR-SWIR- und Multibandssysteme |
| Lebensmittel und Getränke |
| Landwirtschaft und Agrarwirtschaft |
| Halbleiter und Elektronik |
| Automobil und Industrie |
| Gesundheitswesen und Diagnostik |
| Verteidigung und Behörden |
| Sonstige Endnutzerindustrien |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebot | Kamera-Hardware | ||
| Kameragestützte Komplettsysteme | |||
| Software und Analytik | |||
| Kalibrierung, Integration und Dienstleistungen | |||
| Nach Technologie | Pushbroom und Zeilenscan | ||
| Snapshot | |||
| Abstimmbarer Filter und Spektralscanning | |||
| Whiskbroom | |||
| Fourier-Transform-Bildgebung | |||
| Nach Spektralbereich | Sichtbares Licht und Nahinfrarot (VNIR) | ||
| Kurzwelliges Infrarot (SWIR) | |||
| Mittelwelliges Infrarot (MWIR) | |||
| Langwelliges Infrarot (LWIR) | |||
| VNIR-SWIR- und Multibandssysteme | |||
| Nach Endnutzer | Lebensmittel und Getränke | ||
| Landwirtschaft und Agrarwirtschaft | |||
| Halbleiter und Elektronik | |||
| Automobil und Industrie | |||
| Gesundheitswesen und Diagnostik | |||
| Verteidigung und Behörden | |||
| Sonstige Endnutzerindustrien | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 3D-Smart-Kameras?
Der Markt für 3D-Smart-Kameras wurde im Jahr 2025 auf 6,21 Milliarden USD geschätzt, wird im Jahr 2026 auf 7,17 Milliarden USD geschätzt und soll bis 2031 15,79 Milliarden USD erreichen.
Welche CAGR wird für 3D-Smart-Kameras bis 2031 prognostiziert?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 17,10 % wachsen.
Welche 3D-Smart-Kamera-Technologie hatte den größten Marktanteil?
Time-of-Flight führte die Technologienachfrage mit einem Anteil von 34,71 % im Jahr 2025 an, unterstützt durch Industrieautomatisierung und Fahrgastraumüberwachung.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Fahrer- und Insassenüberwachung wird voraussichtlich mit einer CAGR von 20,79 % wachsen, unterstützt durch europäische Fahrzeugsicherheitsanforderungen.
Warum setzen Hersteller 3D-Smart-Kameras ein?
Hersteller nutzen sie für Roboterführung, detaillierte Qualitätsinspektion, Logistikautomatisierung und zentralisiertes KI-Modellmanagement.
Welche Region bietet die stärksten Aussichten für 3D-Smart-Kameras?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 38,57 % und wird bis 2031 voraussichtlich mit einer CAGR von 21,47 % wachsen.
Seite zuletzt aktualisiert am:



